Le guide complet de l'extraction des relevés de paiement PAYG australiens
(2026)
Chaque mois de juillet, environ un million d'entreprises australiennes émettent des relevés de revenus de fin d'exercice à leurs employés — numériquement via Single Touch Payroll pour la plupart, et sur des relevés de paiement PAYG traditionnels pour ceux qui se trouvent en marge du système STP. Le document qui déclare le salaire brut et l'impôt retenu d'un employé pour l'exercice financier s'appelle un relevé de paiement PAYG (Pay As You Go), officiellement le relevé de paiement PAYG – individuel non professionnel (formulaire ATO NAT 0046). Pour la plupart des employés chez la plupart des employeurs, le relevé arrive désormais sous forme de relevé de revenus numérique dans myGov, généré automatiquement à partir des données STP. Pour les employés qui reçoivent encore un certificat traditionnel — employeurs exonérés de STP, bénéficiaires étroitement liés, travailleurs de la période de pré-transition et destinataires de certificats de tiers — ce relevé arrive sous forme de PDF ou de formulaire imprimé, et chaque champ doit éventuellement trouver sa place dans une feuille de calcul de rapprochement de paie. Ce guide couvre le processus complet pour y parvenir sans ressaisie.
Points clés à retenir
- Sept types distincts de relevés PAYG — chacun avec son propre numéro de formulaire ATO et son ensemble de champs — doivent tous converger vers une seule feuille de calcul de rapprochement, mais aucun logiciel de paie ne les exporte dans un format commun.
- Forcer chaque employé à déclarer via STP était censé éliminer les relevés papier, mais trois lacunes subsistent : les employeurs exonérés de STP, les bénéficiaires étroitement liés avec des échéances au 30 septembre, et cinq années de dossiers historiques pré-STP que l'ATO (Australian Taxation Office) exige toujours de produire sur demande.
- Cessez de chercher un format d'exportation commun entre Xero, MYOB, Employment Hero et les formulaires papier scannés — l'extraction sémantique lit « paiements bruts » selon sa signification, et le même schéma de colonnes absorbe chaque source dans une seule feuille de calcul.
Ce qu'est un relevé de paiement PAYG — et les sept types qui existent
Un relevé de paiement PAYG est le certificat annuel que les employeurs australiens doivent délivrer aux employés et autres bénéficiaires, indiquant le total des paiements effectués et le montant des retenues à la source au cours de l'exercice financier (du 1er juillet au 30 juin). C'est l'équivalent australien du P60 britannique et du W-2 américain — même fonction (certificat de revenus et de retenues à la source en fin d'année), mais un système fiscal, des délais et une terminologie entièrement différents.
L'ATO (Australian Taxation Office) impose sept types distincts de relevés de paiement PAYG, chacun avec son propre numéro de formulaire et son ensemble de champs à déclarer :
| Type de relevé | Numéro de formulaire | Bénéficiaire | Champs clés (au-delà de l'identité de base) |
|---|---|---|---|
| Particulier non professionnel | NAT 0046 | Employés standard percevant un salaire et une rémunération | Paiements bruts, retenues à la source, RFBA, RESC, allocations, sommes forfaitaires A-E |
| Revenus d'entreprise et de services personnels | NAT 72545 | Prestataires sous conventions de retenue volontaire | Paiements bruts, retenues à la source, ABN (au lieu du TFN dans certains cas) |
| Paiement de cessation d'emploi (ETP) | NAT 70868 | Employés recevant une somme forfaitaire de cessation | Composante imposable, composante exonérée, code ETP (R/O/D/B/N), retenues à la source sur l'ETP |
| Somme forfaitaire de retraite | NAT 70947 | Bénéficiaires de paiements de retraite forfaitaires versés par un employeur (et non un fonds de retraite) | Composante imposable, composante exonérée, élément imposé, élément non imposé |
| Paiement de retraite au départ d'Australie (DASP) | NAT 72068 | Anciens résidents temporaires réclamant leur retraite après avoir quitté l'Australie | Répartition des composantes (éléments imposés/non imposés, composante antérieure à juillet 1983) |
| Paiements pour ressources naturelles aux résidents étrangers | — | Résidents étrangers recevant des paiements pour des activités liées aux ressources naturelles en Australie | Paiement brut, retenues à la source, adresse à l'étranger du bénéficiaire |
| Emploi à l'étranger | — | Résidents australiens travaillant à l'étranger pour un employeur australien | Revenus d'emploi à l'étranger, impôts étrangers payés, période de service à l'étranger |
Pour l'extraction de données de paie, le relevé de type particulier non professionnel (NAT 0046) représente plus de 95 % des relevés traités par une équipe de paie australienne. Le relevé ETP (NAT 70868) représente l'essentiel du reste. Les cinq autres types apparaissent dans des scénarios sectoriels ou d'emploi spécifiques — mais lorsqu'ils apparaissent, le défi d'extraction est identique : un document PDF ou papier contenant des données structurées qui doivent devenir des lignes dans un tableur.
Relevés STP vs relevés classiques : pourquoi les deux existent encore en 2026
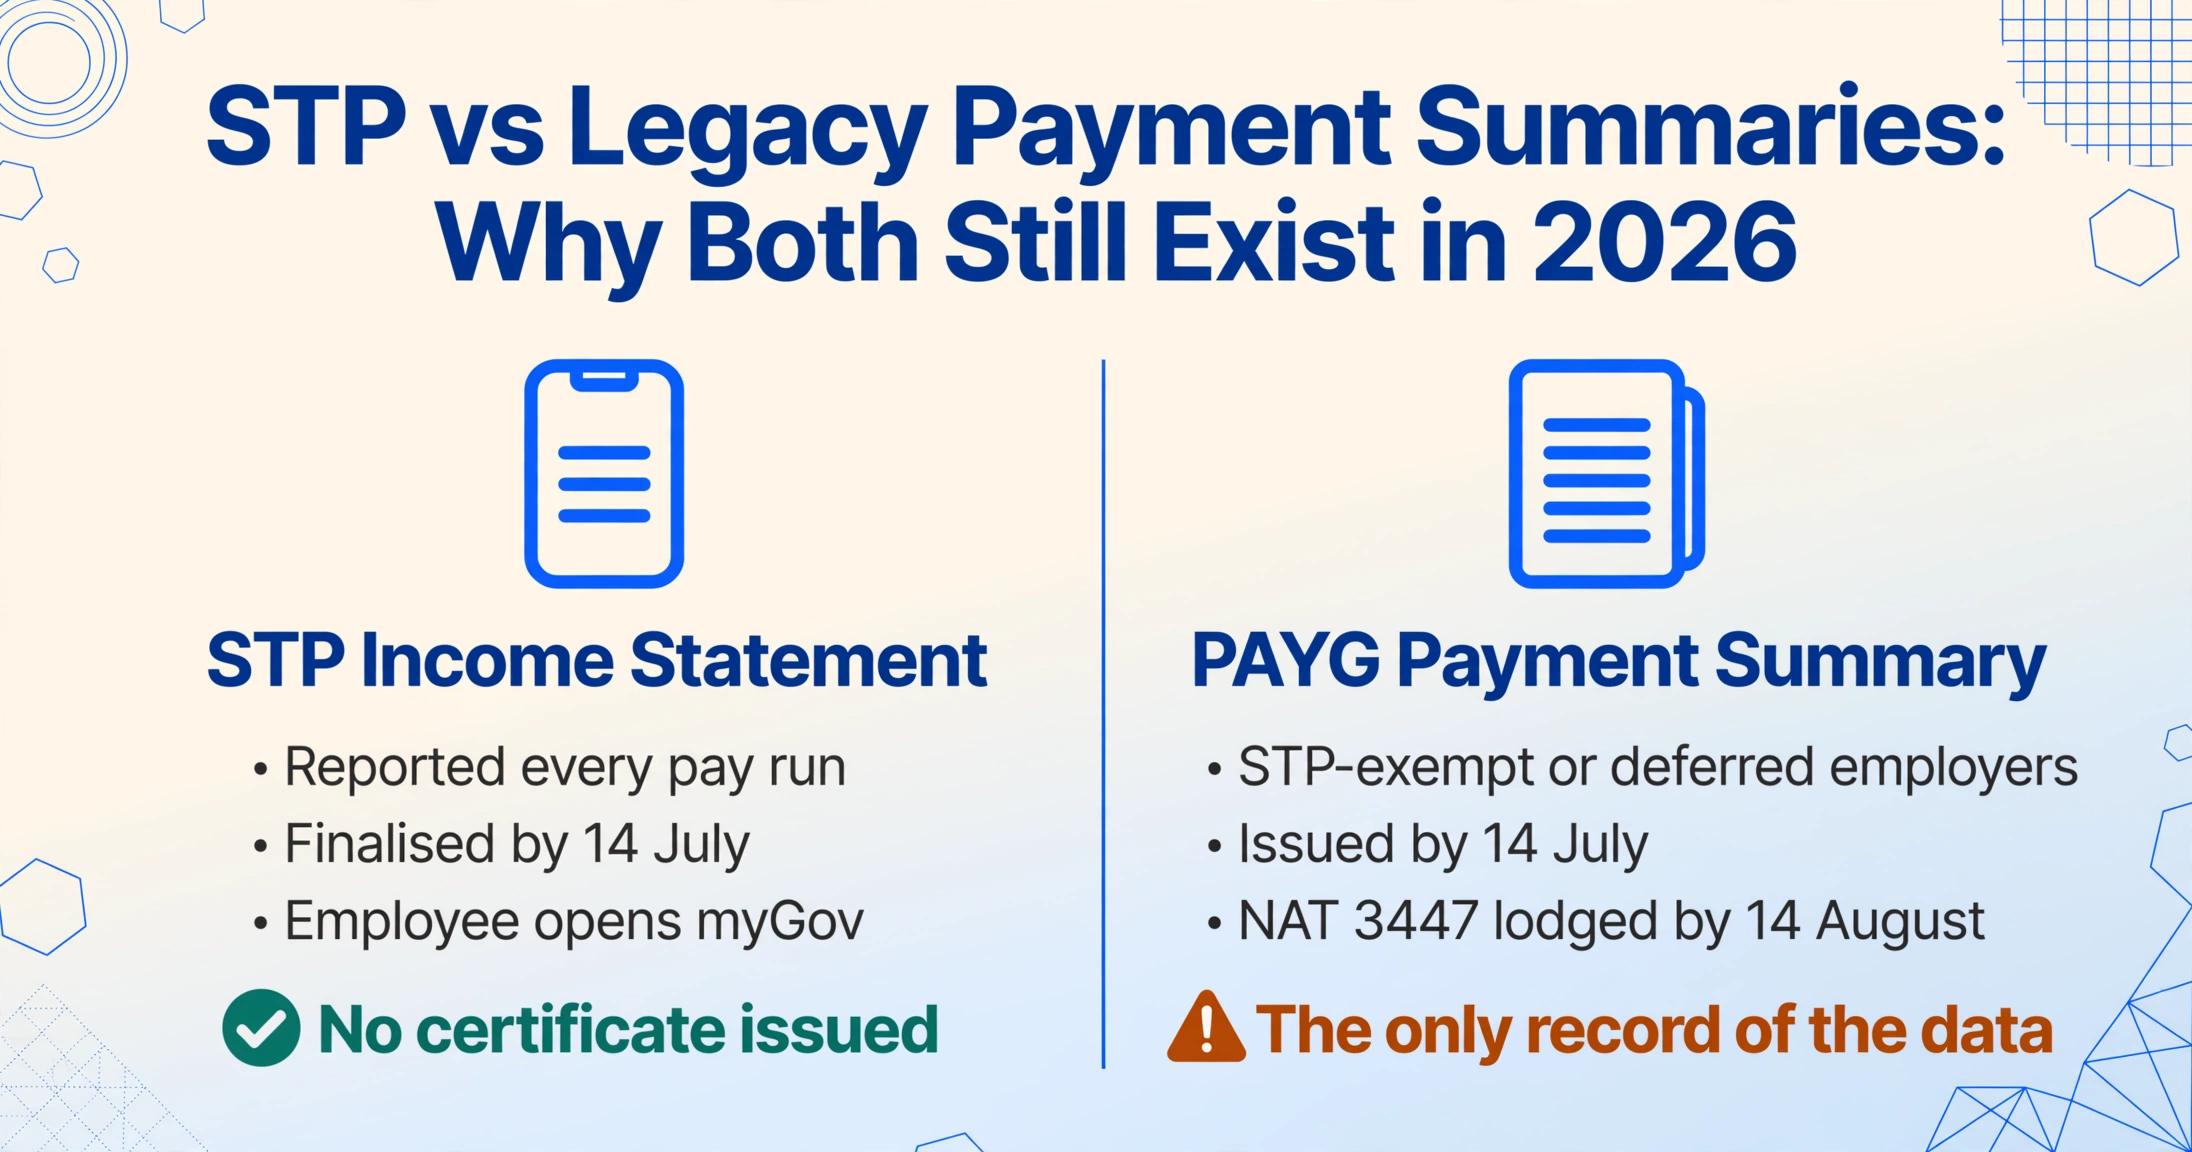
Le Single Touch Payroll est obligatoire pour tous les employeurs australiens depuis l'exercice financier 2019-20. Dans le cadre du STP, les données de paie — salaires bruts, retenues PAYG, cotisations de retraite — sont déclarées à l'ATO (Australian Taxation Office) à chaque cycle de paie. À la fin de l'exercice financier, l'employeur soumet une déclaration de finalisation avant le 14 juillet, confirmant que les montants cumulés depuis le début de l'année sont corrects. Les employés consultent ensuite leur relevé de revenus — le terme de l'ère STP qui remplace le traditionnel « relevé de paiement » ou l'ancien « certificat de groupe » — via myGov.
Pour la plupart des employés chez la plupart des employeurs, cela signifie qu'aucun relevé papier ou PDF n'est nécessaire. L'employeur ne génère pas de document ; l'ATO n'exige pas de déclaration distincte ; l'employé ne reçoit pas de certificat — il se connecte à myGov et consulte son relevé de revenus, prérempli avec les données déclarées par l'employeur tout au long de l'année.
Trois scénarios rompent ce circuit fluide et maintiennent les relevés de paiement PAYG traditionnels en circulation :
1. Employeurs exonérés de STP et à déclaration différée. Certaines catégories d'employeurs — notamment les titulaires d'un numéro d'employeur retenant (WPN), les employeurs ayant obtenu des reports spécifiques de l'ATO, et les micro-employeurs bénéficiant d'exemptions approuvées — ne sont pas tenus de déclarer via STP pour tout ou partie de leurs employés. Ces employeurs doivent émettre des relevés de paiement PAYG traditionnels avant le 14 juillet et déposer un rapport annuel de relevés de paiement (NAT 3447) avant le 14 août. Les relevés qu'ils génèrent — qu'ils proviennent d'un logiciel de paie ou de formulaires tripliqués remplis manuellement — constituent le seul enregistrement des revenus et des retenues des employés pour l'année.
2. Bénéficiaires étroitement liés. Les administrateurs, les membres de la famille d'une entreprise familiale et certains bénéficiaires de fiducie classés comme bénéficiaires étroitement liés disposent d'une échéance distincte de finalisation STP au 30 septembre — deux mois et demi après l'échéance standard pour les employés. De nombreux employeurs émettent à ces bénéficiaires un relevé de paiement PAYG traditionnel avant le 14 juillet à titre de document provisoire, tandis que les données STP sont finalisées au cours des semaines suivantes. Le relevé émis en juillet peut être remplacé par la finalisation STP de septembre — mais jusqu'à cette date, il s'agit du document sur lequel l'employé et l'employeur s'appuient.
3. Archives historiques antérieures à STP. L'ATO exige des employeurs qu'ils conservent leurs registres de paie — y compris les relevés de paiement — pendant cinq ans. Un employeur ayant adopté STP en 2021 détient toujours des relevés de paiement PAYG pour 2019-20 et 2020-21. Lorsqu'un contrôle de l'ATO, un litige avec un employé ou une migration de logiciel de paie nécessite l'accès à ces relevés historiques, ils existent sous forme de PDF ou de copies papier numérisées — et non sous forme de relevés de revenus STP dans myGov. Chaque champ de chacun de ces relevés historiques doit être extrait si les données sont nécessaires à toute fin autre qu'un archivage passif.
Guide champ par champ : chaque champ du relevé PAYG et son importance pour l'extraction
Comprendre ce que représente chaque champ pour l'extraction — pas seulement son libellé — détermine si le tableur extrait se réconcilie avec les registres de paie dès le premier passage. Les champs sont regroupés selon leur fonction dans le processus de réconciliation.
Champs d'identité et de référence
| Champ | Format | Importance pour l'extraction |
|---|---|---|
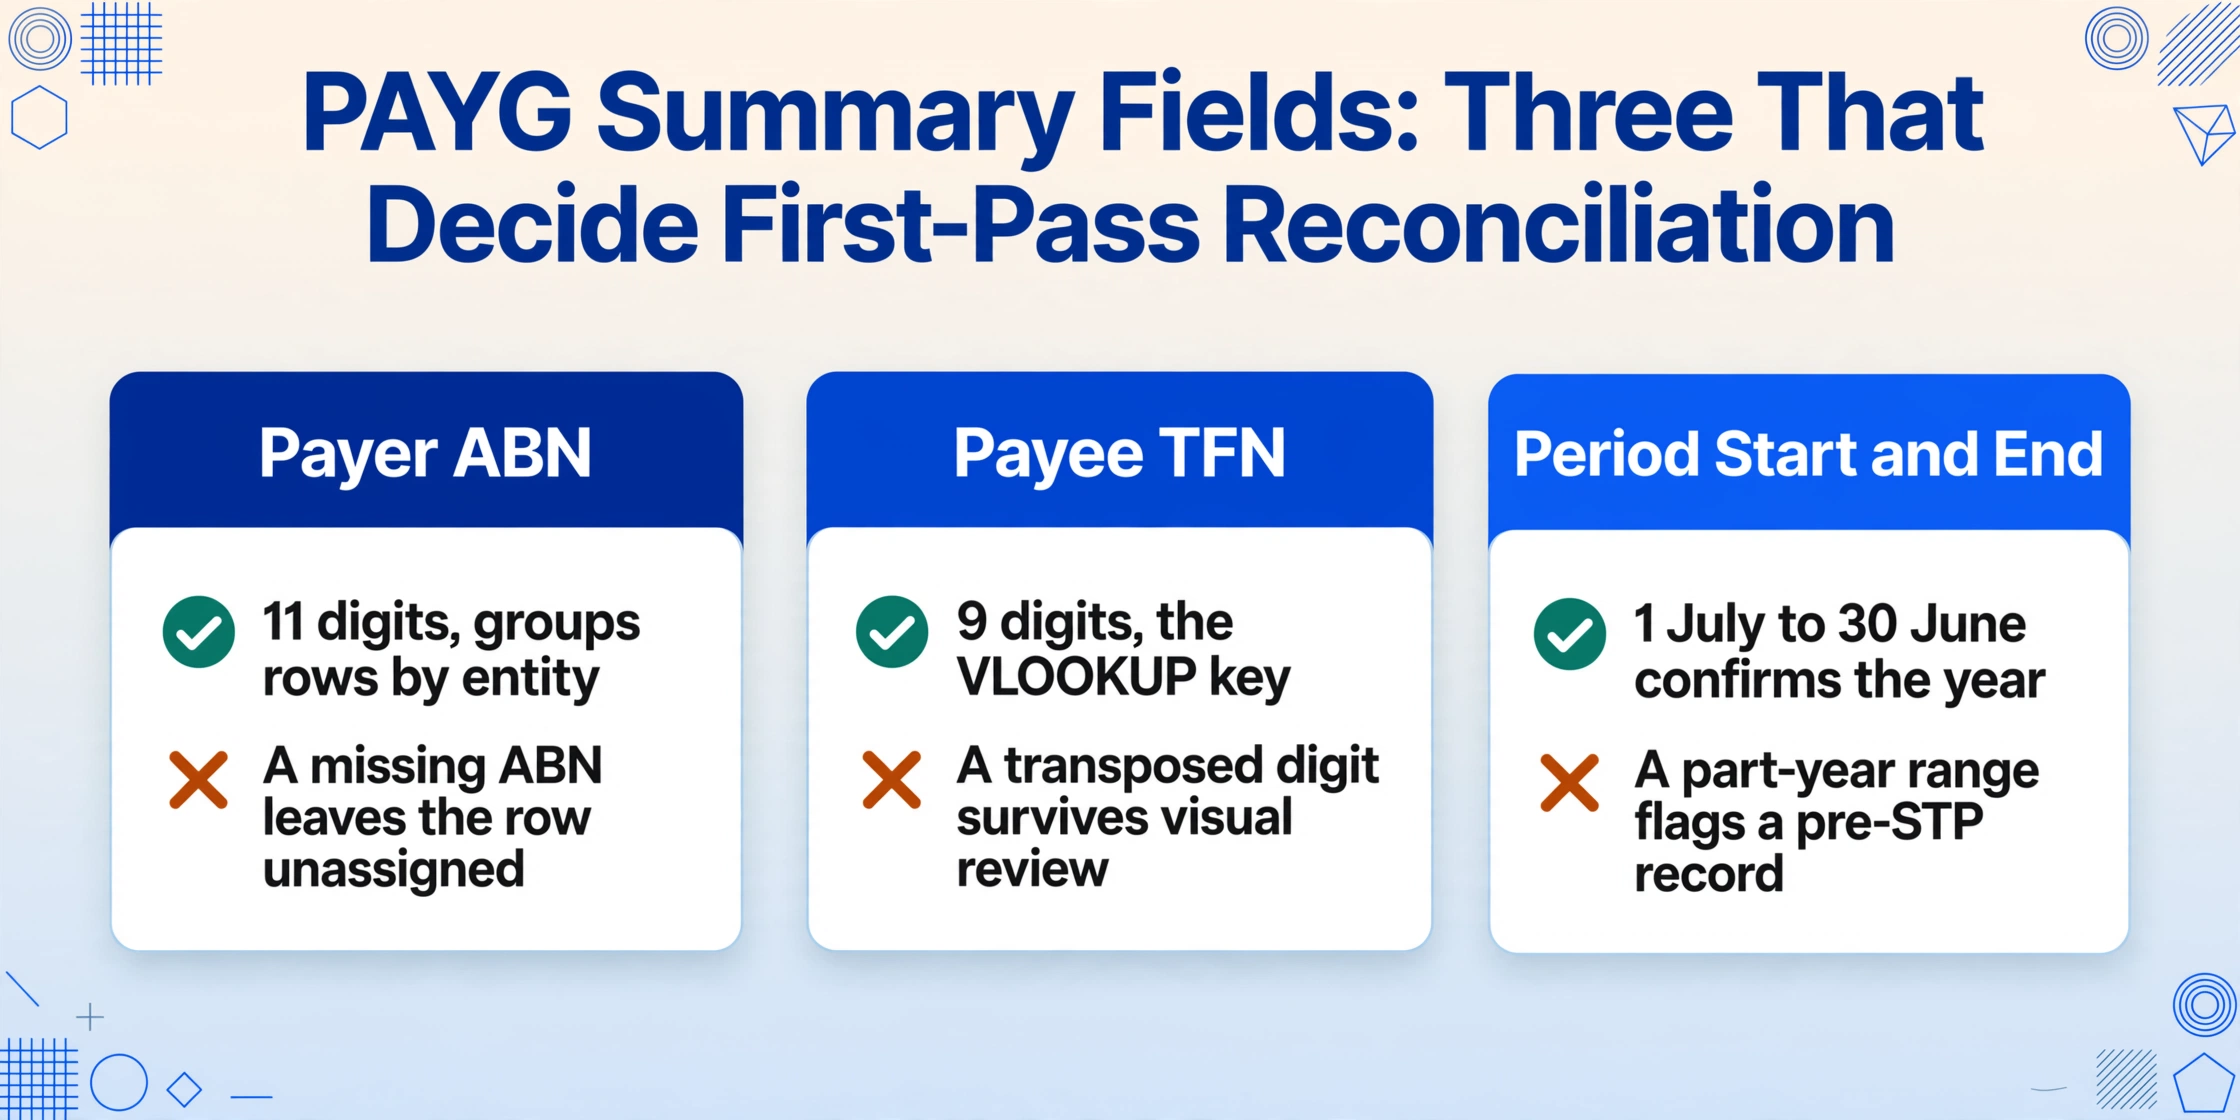
| ABN du payeur | 11 chiffres | Ancre chaque ligne à la bonne entité employeur. Si votre organisation utilise plusieurs ABN (différentes divisions, entités liées), ce champ est la clé pour regrouper les relevés par entité lors de l'extraction. Un ABN manquant ou incorrect sur un relevé signifie que la ligne ne peut pas être attribuée définitivement à une entité — un problème lors de la réconciliation au sein d'un groupe d'entreprises. |
| TFN du bénéficiaire | 9 chiffres | L'identifiant principal de l'employé pour le recoupement avec l'ATO. Un TFN manquant ou incorrect déclenche des taux de retenue plus élevés (47 % au lieu du taux marginal). Lors de l'extraction, le TFN est la clé des opérations RECHERCHEV entre le tableur extrait et le rapport cumulatif du système de paie. Un chiffre inversé dans le TFN est la cause la plus courante d'un écart de réconciliation qui survit à la vérification visuelle. |
| Période au cours de laquelle les paiements ont été effectués | Plage de dates (généralement du 1er juillet au 30 juin) | Confirme que le relevé couvre l'intégralité de l'exercice financier. Un relevé avec une plage de dates non standard (par exemple, du 1er juillet au 15 mars) indique une période d'emploi partielle ou une fenêtre de transition antérieure au STP. L'extraction doit capturer les dates de début et de fin — elles déterminent à quel exercice financier la ligne appartient lors de la constitution d'archives pluriannuelles. |
| Nom et adresse de l'employé | Texte | Identifiant secondaire. Utilisé pour recouper les registres de paie lorsque le TFN est manquant ou lorsque deux employés portent des noms similaires. Le champ adresse est rarement utilisé pour la réconciliation, mais sert de point de contrôle lors de l'échantillonnage d'audit. |
Champs de paiement et de taxe principaux
| Champ | Format | Importance de l'extraction |
|---|---|---|
| Paiements bruts | Montant en dollars | Le total de tous les salaires, traitements, indemnités, primes, commissions et rappels de salaire versés au cours de l'exercice financier — avant impôt et avant retenues de salaire sacrifice. Il s'agit du chiffre de rapprochement principal : il doit correspondre au rapport des gains bruts cumulés de l'année du système de paie pour chaque employé. La cause d'écart la plus courante est un paiement chevauchant la limite de l'exercice financier — confirmez que la date de paiement (et non la date de travail) détermine l'exercice auquel le relevé l'attribue. Pour les employés ayant également reçu un ETP : le montant de l'ETP est déclaré sur un relevé NAT 70868 distinct et n'est pas inclus dans les paiements bruts du NAT 0046 — les deux chiffres doivent être extraits séparément et non additionnés, sauf si l'analyse requiert spécifiquement le total des paiements liés à la cessation d'emploi. |
| Total des retenues à la source | Montant en dollars | Total des retenues PAYG déduites des paiements de l'employé et versées à l'ATO (Australian Taxation Office) au cours de l'exercice financier. Ce chiffre, additionné pour tous les employés, doit correspondre à la somme des retenues PAYG déclarées sur les quatre BAS (Business Activity Statement) trimestriels (étiquettes W1 pour le total des salaires et traitements, W2 pour le total des montants retenus). Un écart entre le total annuel des relevés et la somme trimestrielle des BAS est le chemin le plus rapide vers une lettre de demande de renseignements de l'ATO — les algorithmes de croisement de données de l'ATO comparent ces chiffres automatiquement. |
| Indemnités | Montant en dollars (par type d'indemnité) | Paiements détaillés séparément tels que l'indemnité d'outillage, l'indemnité de déplacement, l'indemnité de premiers secours et l'indemnité de blanchissage. Chaque type d'indemnité peut avoir un traitement fiscal différent — certains sont entièrement imposables, certains sont exonérés jusqu'à un seuil, et certains sont à déclarer mais non imposables. Lors de l'extraction, capturez chaque type d'indemnité dans une colonne distincte si la composition des indemnités importe pour le rapprochement. En pratique, la plupart des équipes de paie extraient le total des indemnités et ne détaillent les types individuels que si le total déclenche un écart. |
Champs des avantages à déclarer et de la superannuation
| Champ | Format | Importance de l'extraction |
|---|---|---|
| Montant des avantages en nature à déclarer (RFBA) | Montant en dollars | La valeur imposable majorée des avantages en nature dépassant 2 000 $ au cours de l'année FBT (du 1er avril au 31 mars — pas l'exercice financier). Le RFBA est déclaré sur le relevé de paiement uniquement à des fins de test de revenu — il affecte la surtaxe Medicare, les obligations de remboursement HELP et certains seuils d'éligibilité aux prestations gouvernementales, mais n'est pas inclus dans le revenu imposable de l'employé et n'est pas soumis à l'impôt sur le revenu. Une erreur d'extraction courante : ajouter le RFBA aux paiements bruts pour calculer la rémunération totale. Le RFBA est un concept distinct du revenu imposable. Autre erreur : ne pas extraire le RFBA parce que la valeur est nulle — un RFBA non nul est un signal de conformité (la déclaration FBT est-elle correcte ?) et justifie une étape de vérification, quel que soit son impact sur la situation fiscale de l'employé. |
| Cotisations de retraite employeur à déclarer (RESC) | Montant en dollars | Cotisations de retraite supérieures au minimum de la garantie Super (12 % des gains ordinaires pour 2025-26). Cela inclut les accords de sacrifice salarial (lorsque l'employé dirige volontairement une partie de son salaire avant impôt vers la retraite) et les cotisations employeur volontaires supplémentaires. Les cotisations SG standard — les 12 % obligatoires que l'employeur verse pour respecter son obligation légale — ne sont pas à déclarer et n'apparaissent pas sur le relevé de paiement. Une erreur de rapprochement courante : confondre le total des cotisations de retraite versées avec le RESC. Seul l'excédent au-dessus du minimum légal constitue le RESC. Aussi : le montant RESC sur le relevé PAYG doit correspondre au RESC déclaré via STP Phase 2 — un écart ici est une erreur de déclaration, pas une différence de calendrier. |
Champs de somme forfaitaire (types A à E)
| Champ | Ce qu'il représente | Traitement fiscal | Avertissement d'extraction |
|---|---|---|---|
| Somme forfaitaire A | Congés annuels non pris payés lors du départ | Imposable, mais potentiellement à des taux concessionnels si accumulés avant une certaine date | Ne pas confondre avec la somme forfaitaire D (licenciement — exonérée d'impôt). Une A saisie comme D signifie que l'employé sous-déclare son revenu imposable. |
| Somme forfaitaire B | Congés de longue durée non pris payés lors du départ | Imposable, des taux concessionnels peuvent s'appliquer selon la date d'accumulation | À distinguer de la somme forfaitaire A car un traitement fiscal différent s'applique. Un système de paie qui déclare les deux sous un seul total « somme forfaitaire » configure mal le relevé. |
| Somme forfaitaire D | Composante exonérée d'impôt d'un paiement de licenciement légitime ou d'un régime de départ anticipé | Exonérée d'impôt — non considérée comme revenu imposable | Doit tout de même être déclarée sur le relevé. Un employé qui voit 0 $ en somme forfaitaire D alors qu'il attendait une indemnité de licenciement soulève une question auprès de la paie. La limite exonérée pour 2025-26 est de 12 524 $ de base + 6 264 $ par année de service. |
| Somme forfaitaire E | Rappel de salaire concernant des années de revenu antérieures | Imposable, mais peut être admissible à un crédit d'impôt pour somme forfaitaire afin d'éviter le glissement de tranche | L'employé devra peut-être remplir une annexe fiscale distincte pour réclamer le crédit. L'extraction doit signaler les lignes de somme forfaitaire E non nulles afin que le responsable de la paie puisse informer l'employé sur la demande de crédit. |
| Somme forfaitaire C | (Rarement utilisée) — ne s'applique pas à la plupart des relevés individuels non professionnels | — | — |
Le flux d'extraction : des relevés PDF aux feuilles de rapprochement
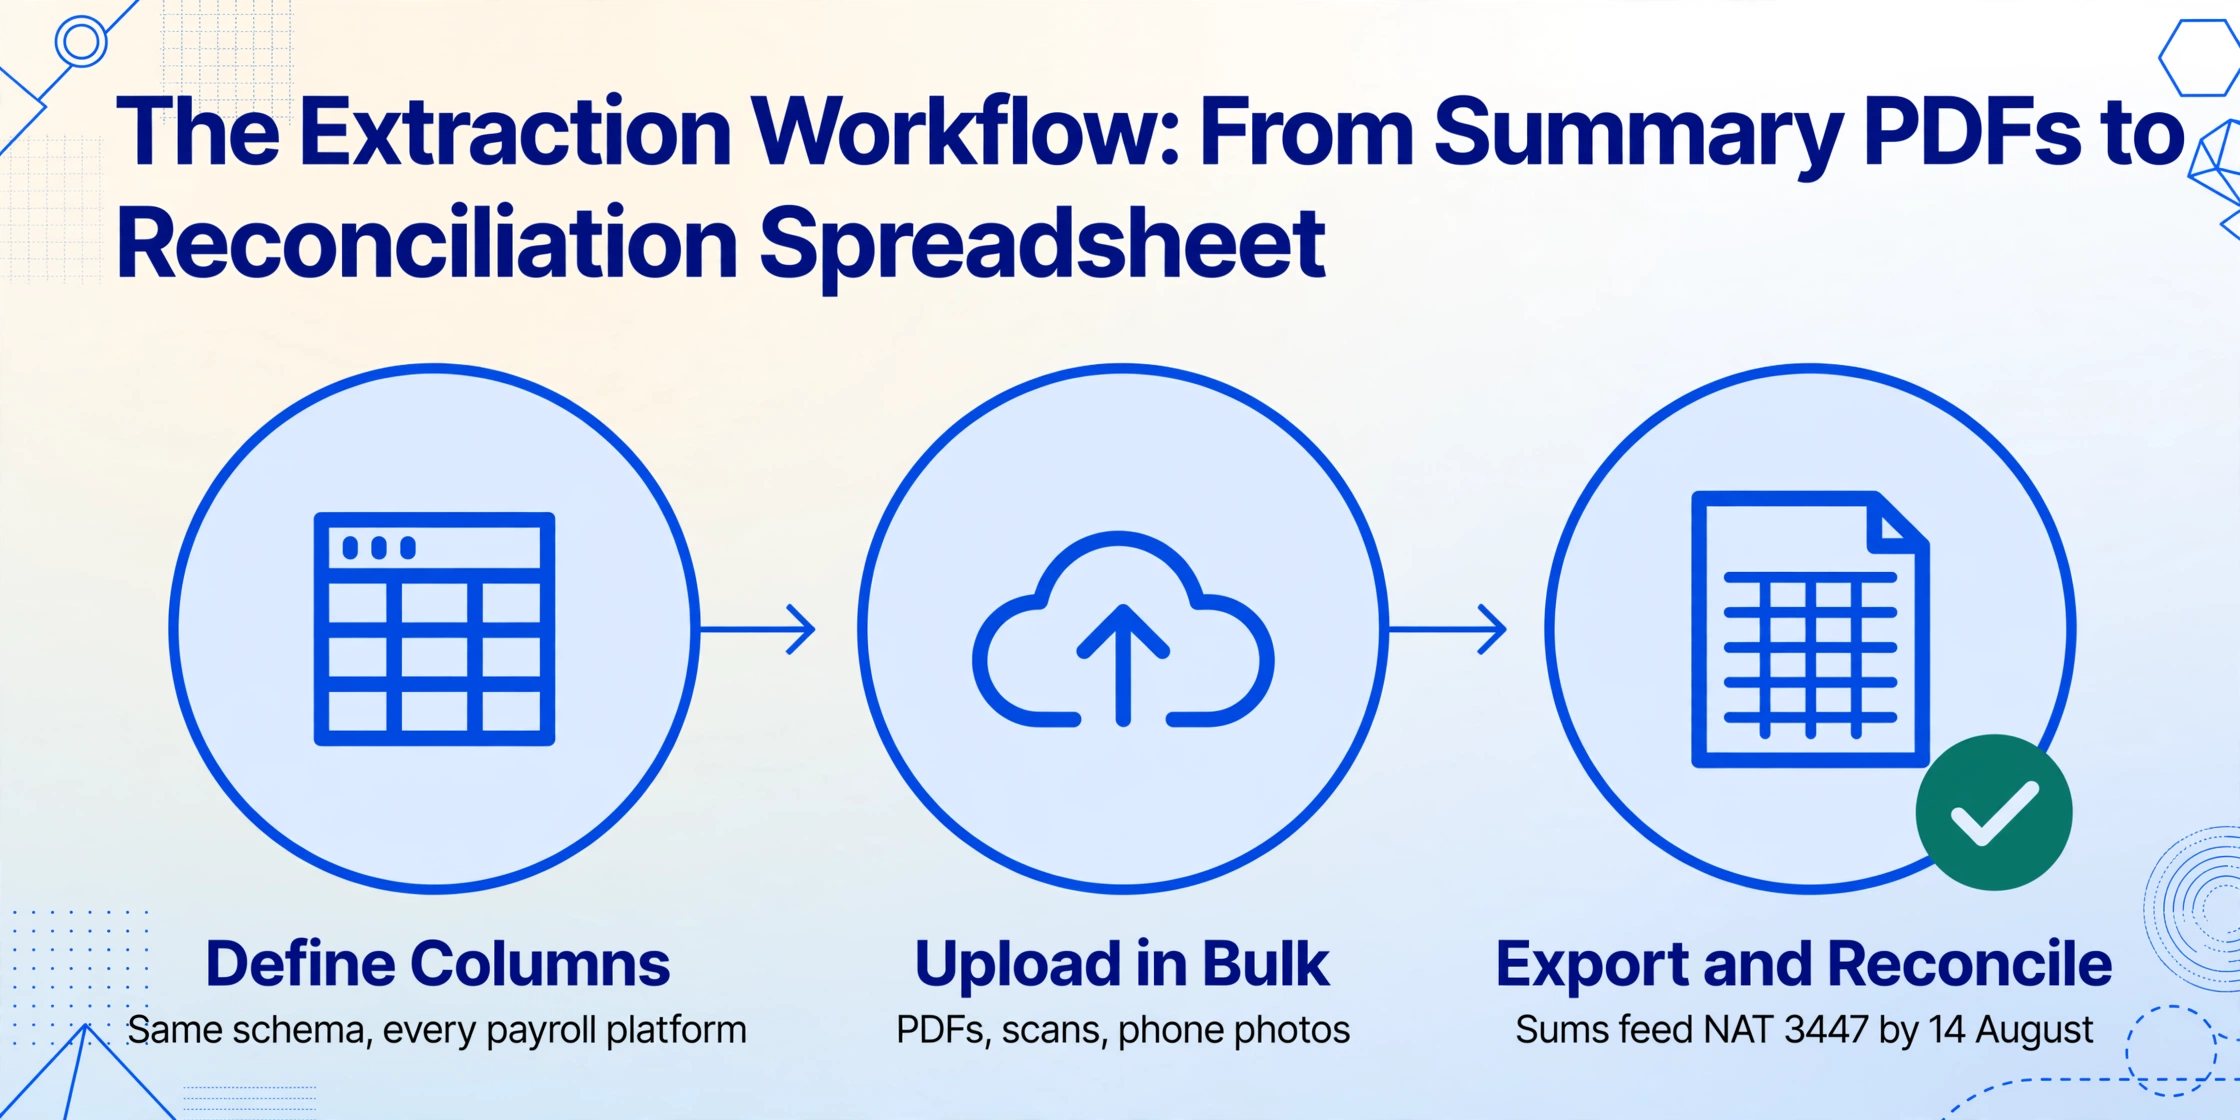
Le flux qui transforme un dossier de relevés PAYG en une feuille de rapprochement unique comporte trois étapes. La première — définir le schéma de sortie — est effectuée une seule fois et réutilisée pour chaque fournisseur de paie, chaque année fiscale et chaque lot.
Définissez votre schéma de colonnes
Saisissez les noms de champs exactement comme vous souhaitez qu'ils apparaissent en tant qu'en-têtes de colonnes dans la feuille de calcul de sortie. Un schéma de rapprochement pratique : Employee Name, TFN, Payer ABN, paiements bruts, total des retenues à la source, montant des avantages en nature à déclarer (RFBA), cotisations de retraite employeur à déclarer (RESC), Allowances, somme forfaitaire A, somme forfaitaire B, somme forfaitaire D, somme forfaitaire E, Period Start, Period End. Il s'agit de l'Extraction de colonnes personnalisées : vous définissez la sortie, et l'IA fait correspondre les champs de chaque relevé à vos colonnes par sens sémantique — les mêmes noms de colonnes fonctionnent avec Xero, MYOB, Employment Hero, KeyPay et les certificats papier scannés, car l'IA comprend que, qu'ils soient libellés « Gross Payments », « Total Gross » ou « Gross YTD », le concept extrait est le même. Vous pouvez également ajouter des colonnes calculées — par exemple, une colonne calculant « Contrôle SG (Brut × 12 % vs RESC) » signale les écarts de conformité super, et une colonne pour « Taux d'imposition effectif (Impôt / Brut × 100) » fait ressortir les valeurs aberrantes.
Importez tous les relevés en un seul lot
Déposez chaque relevé — PDF numériques issus du logiciel de paie, scans de certificats imprimés, photos de relevés papier prises au téléphone et documents de fournisseurs tiers. Le moteur d'extraction traite chaque fichier indépendamment avec le même schéma de colonnes et fusionne tous les résultats dans une seule feuille de calcul. Les fichiers provenant de différentes plateformes de paie, de différentes années fiscales et de différents formats de documents (PDF, JPG, PNG) sont traités dans le même lot, car l'extraction sémantique lit la signification des champs, et non la position dans un modèle. Pour plus de détails sur la gestion de gros volumes, consultez le guide de traitement par lots des relevés PAYG.
Exportez vers Excel et rapprochez
Téléchargez une feuille de calcul avec une ligne par employé et par type de relevé. La phase de rapprochement — comparaison des totaux extraits avec le système de paie, les déclarations BAS et les registres de super — devient une opération native de la feuille de calcul (RECHERCHEV sur TFN, SOMME des paiements bruts, vérification croisée des retenues à la source) plutôt qu'un exercice de saisie de données. Les cinq heures qui auraient été consacrées à la ressaisie deviennent cinq minutes de vérification — et la feuille de calcul, dont tous les champs sont extraits par machine, sert d'archive d'audit consultable pour la période de conservation de cinq ans.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Traitement par lots et intégration au rapport annuel de l'ATO
Pour les employeurs qui traitent plus de quelques relevés, l'extraction par lots — téléverser tous les relevés en une seule opération et recevoir un tableur consolidé — fait la différence entre un flux de travail qui prend des heures et un qui prend des minutes. L'approche par lots est particulièrement utile lorsque les relevés proviennent de plusieurs plateformes de paie (Xero pour le siège, MYOB pour la filiale acquise, Employment Hero pour la division commerciale), car le même schéma de colonnes traite tous les formats dans le même téléversement.
Le tableur extrait par lots alimente également directement le rapport annuel de relevé de paiement PAYG (NAT 3447) à déposer avant le 14 août. La SOMME des colonnes de paiements bruts et de total des retenues à la source, filtrée par type de relevé, fournit les chiffres du rapport annuel. Le même tableur, recoupé avec les totaux de retenues du BAS (Business Activity Statement) trimestriel (cases W1 et W2), confirme que les retenues déclarées par l'employeur tout au long de l'année correspondent aux montants figurant sur les relevés des employés — un rapprochement que l'ATO (Australian Taxation Office) effectue automatiquement, et que l'employeur devrait effectuer avant l'ATO.
Pour les organisations qui traitent des relevés en Australie et au Royaume-Uni, les mêmes principes d'extraction s'appliquent directement : le flux de travail d'extraction P60 UK et le flux de travail d'extraction P45 suivent le même schéma en trois étapes (définir le schéma → téléverser par lots → exporter et rapprocher) sous des calendriers fiscaux et des systèmes de retenue différents. Le type de document change ; le défi d'extraction, lui, ne change pas.
Guides PAYG associés
Comment extraire les données PAYG australiennes pour le rapprochement de la paie — Processus d'extraction étape par étape avec contrôles de rapprochement au niveau des champs.
300 relevés PAYG, un seul rapport de paie — Traitement par lots pour les employeurs de taille moyenne avec environnements de paie multi-plateformes.
Pourquoi la saisie manuelle PAYG coûte plus cher que vous ne le pensez — Les coûts cachés du pic de rapprochement de juillet à travers trois sources de données.
Le coût réel du traitement manuel PAYG — Un cadre de calcul pour les employeurs australiens afin de quantifier leurs coûts de traitement par exercice fiscal.
Liste de contrôle pour l'échéance PAYG du 14 juillet — Liste de contrôle en quatre phases, de la préparation des données avant le 30 juin à la soumission du rapport annuel à l'ATO.
Erreurs de relevé PAYG qui déclenchent un rapprochement ATO — Sept erreurs courantes de données PAYG, leurs conséquences auprès de l'ATO et comment les éviter lors de l'extraction.
Questions fréquentes
Quelle est la différence entre un relevé de paiement PAYG et un relevé de revenus STP ?
Un relevé de paiement PAYG est le certificat papier ou PDF traditionnel que les employeurs délivrent aux employés à la fin de l'exercice financier, résumant les paiements bruts et les retenues à la source. Un relevé de revenus STP est l'équivalent numérique — les mêmes données, déclarées à l'ATO à chaque cycle de paie et finalisées avant le 14 juillet, consultées par l'employé via myGov. La différence réside dans le canal de déclaration (certificat annuel vs déclaration numérique par cycle de paie), pas dans le contenu des données. Pour la plupart des employés chez la plupart des employeurs, le relevé de revenus STP a remplacé le relevé de paiement PAYG. Pour les employeurs exonérés de STP, les bénéficiaires étroitement liés et les dossiers historiques antérieurs au STP, le relevé de paiement PAYG traditionnel — sous forme de PDF ou de document imprimé — reste la seule forme accessible des données.
Puis-je extraire des données de PDF numériques et de relevés PAYG papier scannés dans le même lot ?
Oui. L'extraction sémantique lit le contenu visuel du document — qu'il s'agisse d'un PDF généré numériquement par un logiciel de paie ou d'une copie scannée d'un formulaire NAT 0046 en triple exemplaire avec des écritures manuscrites. Les documents scannés présentant une inclinaison modérée, un éclairage variable ou un papier vieilli sont tout de même extraits correctement, car l'IA localise les champs par leur signification sémantique (ce que la valeur représente) plutôt que par l'alignement d'un modèle (où la valeur se trouve sur une page de référence propre). Le même schéma de colonnes qui extrait les « paiements bruts » d'un PDF Xero net l'extrait également d'un relevé papier de 2019 scanné sur un imprimante multifonction de bureau.
Comment l'exercice financier australien affecte-t-il l'extraction pour les employés qui ont commencé ou quitté en cours d'année ?
L'exercice financier australien s'étend du 1er juillet au 30 juin. Un relevé de paiement PAYG couvre la période au cours de laquelle les paiements ont été effectués, et non la période au cours de laquelle le travail a été réalisé. Si un employé a commencé le 15 juin 2026 et que son premier paiement a été traité le 1er juillet 2026, ce paiement appartient à l'exercice financier 2026-27 et apparaît sur le relevé de l'année suivante — même si le travail a été effectué au cours de l'exercice 2025-26. Le champ « Période au cours de laquelle les paiements ont été effectués » du relevé confirme la plage de dates. Lors de l'extraction, capturez à la fois le début et la fin de la période en tant que colonnes distinctes — ils déterminent l'exercice fiscal auquel chaque ligne appartient lors de la création d'archives pluriannuelles.
Que se passe-t-il si un employé a à la fois un relevé PAYG régulier et un relevé de paiement ETP ?
Traitez les deux documents dans le même lot avec un schéma de colonnes couvrant le superset des champs des deux types de relevés. Le relevé individuel non professionnel régulier (NAT 0046) contient le salaire, les allocations et les sommes forfaitaires A-E. Le relevé ETP (NAT 70868) contient la composante imposable du paiement de cessation d'emploi, le code ETP et la retenue à la source sur l'ETP. Dans le tableur de sortie, l'employé aura deux lignes — une par type de document — avec des ensembles de champs différents renseignés. Regroupez par TFN dans la sortie pour obtenir l'image complète de fin d'année de l'employé : ligne de salaire régulier + ligne ETP, avec tous les champs des deux lignes.
Comment extraire les données d'un relevé PAYG généré par un logiciel de paie auquel je n'ai plus accès ?
Si le relevé existe sous forme de PDF ou de copie numérisée — même si le logiciel de paie qui l'a généré a été décommissionné il y a des années — l'extraction fonctionne de manière identique à tout autre PDF. L'IA lit le contenu visuel du document, et non le logiciel qui l'a produit. C'est particulièrement utile lors des migrations de logiciels de paie : les cinq années de relevés historiques générés par l'ancienne plateforme peuvent être extraits par lots dans un seul tableur, fournissant les données historiques des employés nécessaires aux soldes d'ouverture dans le nouveau système, sans avoir à ressaisir manuellement chaque champ de chaque relevé archivé.