La Guía Completa para la Extracción de Resúmenes de Pago PAYG
en Australia (2026)
Cada julio, aproximadamente un millón de empresas australianas emiten declaraciones de ingresos de fin de año a sus empleados — digitalmente a través de Single Touch Payroll para la mayoría, y en resúmenes de pago PAYG tradicionales para aquellos en los márgenes del sistema STP. El documento que informa los salarios brutos y las retenciones de impuestos de un empleado para el año financiero se denomina resumen de pago PAYG (Pay As You Go), formalmente el resumen de pago PAYG – individual no comercial (formulario NAT 0046 de la ATO). Para la mayoría de los empleados en la mayoría de los empleadores, el resumen ahora llega como una declaración de ingresos digital en myGov, generada automáticamente a partir de los datos de STP. Para los empleados que aún reciben un certificado tradicional — empleadores exentos de STP, beneficiarios estrechamente vinculados, trabajadores del período previo a la transición y receptores de certificados de terceros — ese resumen llega como un PDF o un formulario impreso, y cada campo debe eventualmente encontrar su camino hacia una hoja de cálculo de conciliación de nómina. Esta guía cubre el proceso completo para lograrlo sin volver a escribir.
Conclusiones Clave
- Siete tipos distintos de resúmenes PAYG — cada uno con su propio número de formulario de la ATO y conjunto de campos — deben converger en una sola hoja de cálculo de conciliación, pero ningún software de nómina los exporta en un formato común.
- Obligar a todos los empleados a la declaración STP se suponía que eliminaría los resúmenes en papel, pero persisten tres brechas: empleadores exentos de STP, beneficiarios estrechamente vinculados con plazos hasta el 30 de septiembre y cinco años de registros históricos previos al STP que la ATO aún exige que produzca cuando se soliciten.
- Deje de buscar un formato de exportación común entre Xero, MYOB, Employment Hero y formularios en papel escaneados — la extracción semántica lee "pagos brutos" por lo que significa, y el mismo esquema de columnas absorbe cada fuente en una sola hoja de cálculo.
Qué es un resumen de pago PAYG — y los siete tipos que existen
Un resumen de pago PAYG es el certificado anual que los empleadores australianos deben emitir a los empleados y otros beneficiarios, que muestra los pagos totales realizados y el monto de impuestos retenidos durante el año financiero (del 1 de julio al 30 de junio). Es el equivalente australiano del P60 del Reino Unido y del W-2 de EE. UU. — misma función (certificado de ingresos de fin de año e impuestos retenidos), sistema tributario, plazos y terminología completamente diferentes.
La ATO (Australian Taxation Office) exige siete tipos distintos de resúmenes de pago PAYG, cada uno con su propio número de formulario y conjunto de campos reportables:
| Tipo de resumen | Número de formulario | Quién lo recibe | Campos clave (más allá de la identidad básica) |
|---|---|---|---|
| Individual no comercial | NAT 0046 | Empleados estándar que reciben salario y sueldos | Pagos brutos, retenciones de impuestos, RFBA, RESC, asignaciones, sumas globales A-E |
| Ingresos comerciales y de servicios personales | NAT 72545 | Contratistas bajo acuerdos de retención voluntaria | Pagos brutos, retenciones de impuestos, ABN (en lugar de TFN en algunos casos) |
| Pago por terminación de empleo (ETP) | NAT 70868 | Empleados que reciben una suma global por terminación | Componente gravable, componente libre de impuestos, código ETP (R/O/D/B/N), retenciones de impuestos sobre ETP |
| Suma global de superannuation | NAT 70947 | Beneficiarios de pagos de superannuation en suma global de un empleador (no de un fondo de super) | Componente gravable, componente libre de impuestos, elemento gravado, elemento no gravado |
| Pago de superannuation por salida de Australia (DASP) | NAT 72068 | Antiguos residentes temporales que reclaman super después de dejar Australia | Desglose de componentes (elementos gravados/no gravados, componente anterior a julio de 1983) |
| Pagos por recursos naturales a residentes extranjeros | — | Residentes extranjeros que reciben pagos por actividades de recursos naturales en Australia | Pago bruto, retenciones de impuestos, dirección en el extranjero del beneficiario |
| Empleo en el extranjero | — | Residentes australianos que trabajan en el extranjero para un empleador australiano | Ingresos por empleo en el extranjero, impuestos extranjeros pagados, período de servicio en el extranjero |
Para fines de extracción de nómina, el resumen individual no comercial (NAT 0046) representa más del 95% de los resúmenes que procesa un equipo de nómina australiano. El resumen ETP (NAT 70868) representa la mayor parte del resto. Los otros cinco tipos aparecen en escenarios específicos de industria o empleo — pero cuando aparecen, el desafío de extracción es idéntico: un documento PDF o en papel que contiene datos estructurados que deben convertirse en filas de una hoja de cálculo.
STP frente a resúmenes de pago heredados: por qué ambos siguen existiendo en 2026
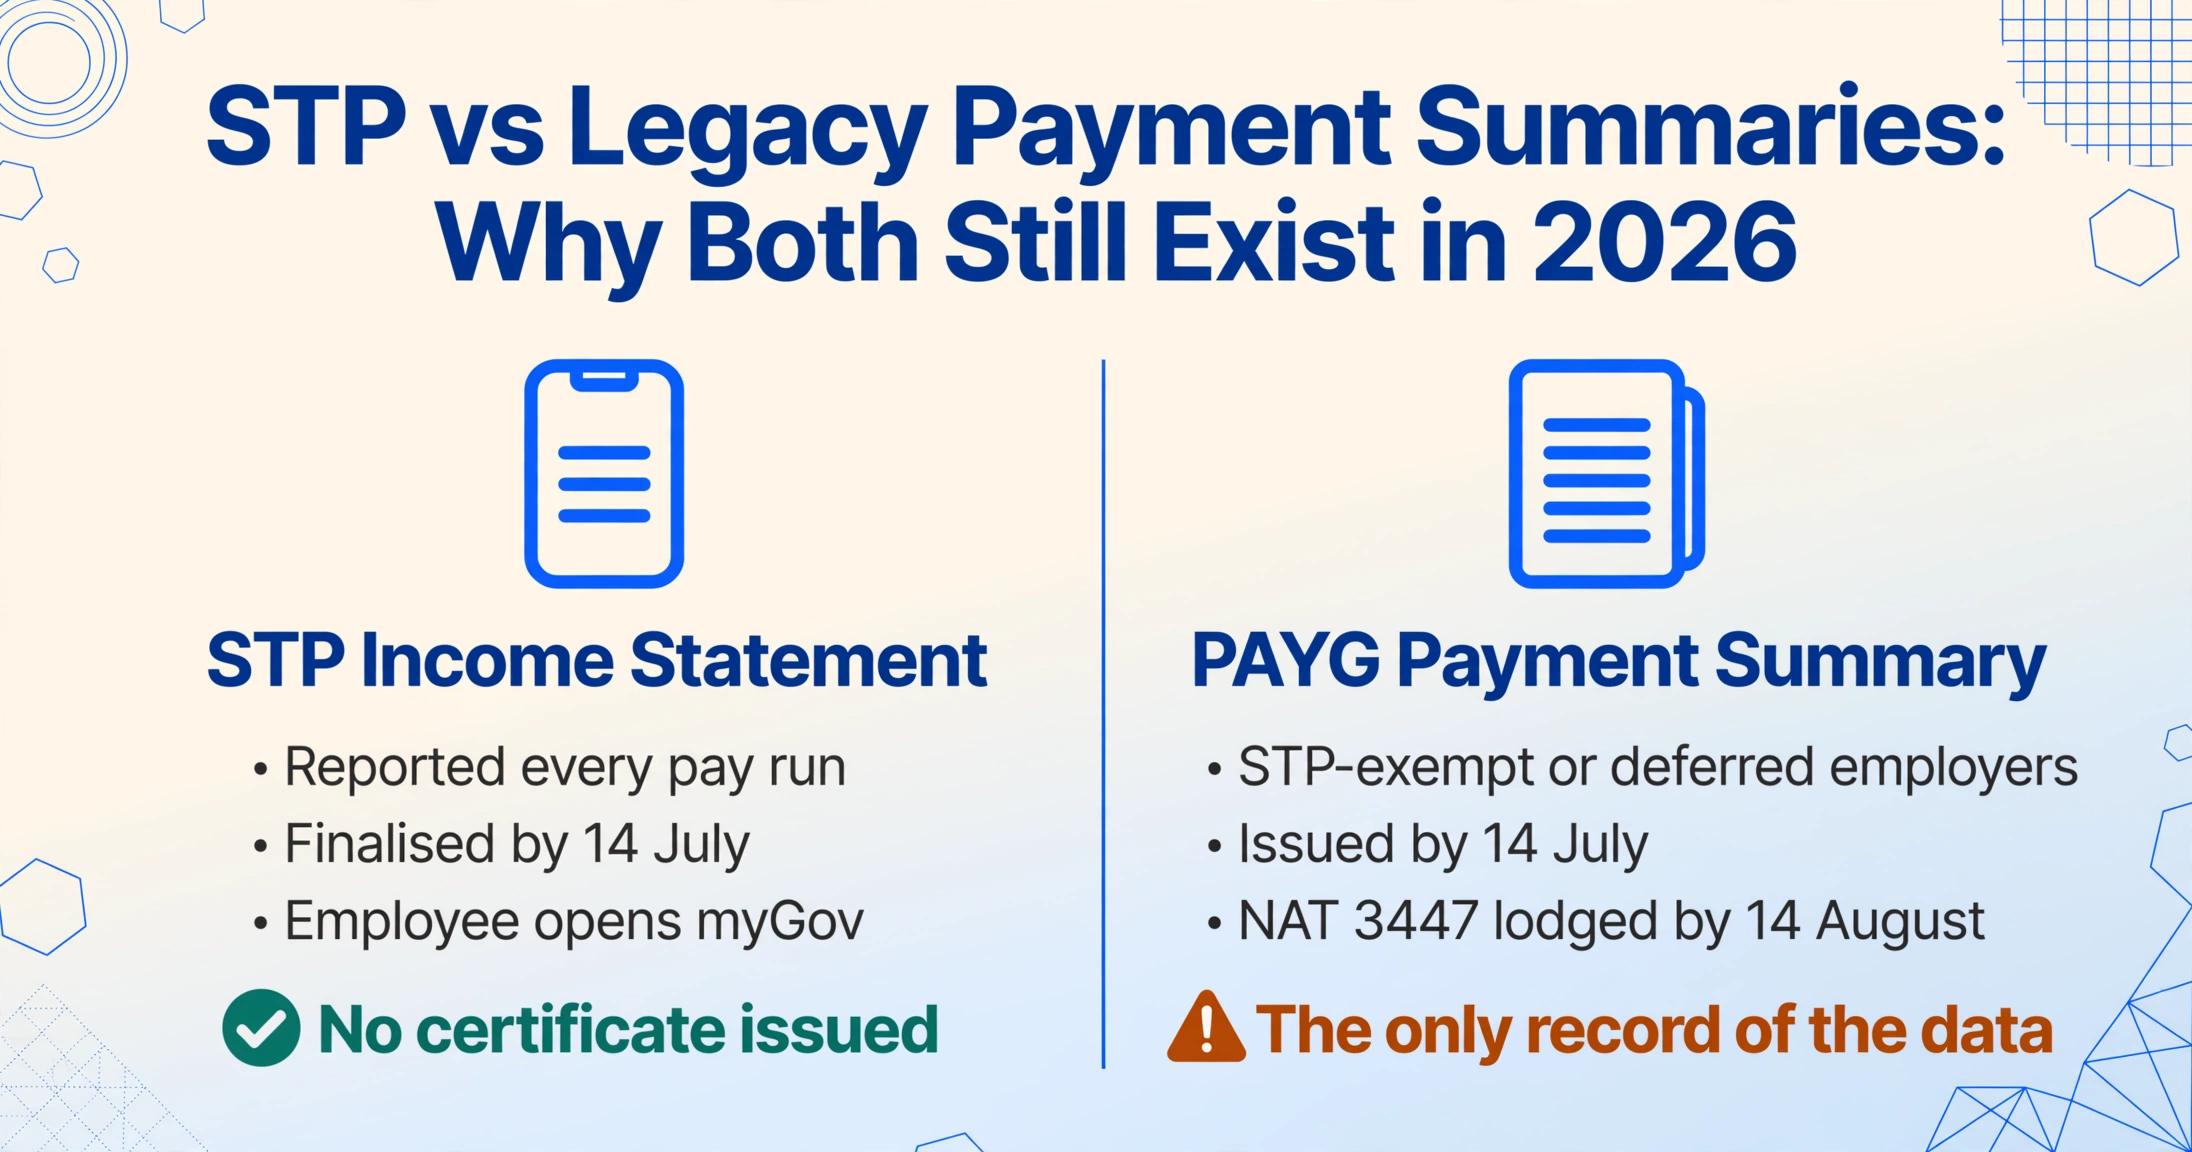
Single Touch Payroll es obligatorio para todos los empleadores australianos desde el año fiscal 2019-20. Con STP, los datos de nómina (salarios brutos, retenciones de PAYG, contribuciones de jubilación) se informan a la ATO (Australian Taxation Office) en cada ciclo de pago. Al final del año fiscal, el empleador presenta una declaración de finalización antes del 14 de julio, confirmando que las cifras acumuladas del año son correctas. Los empleados acceden luego a su declaración de ingresos (el término de la era STP que reemplaza al tradicional "resumen de pago" o al antiguo "certificado de grupo") a través de myGov.
Para la mayoría de los empleados en la mayoría de los empleadores, esto significa que no se necesita un resumen en papel o PDF. El empleador no genera un documento; la ATO no exige una presentación separada; el empleado no recibe un certificado: inicia sesión en myGov y ve su declaración de ingresos, precargada con los datos que el empleador informó durante todo el año.
Tres escenarios interrumpen este flujo limpio y mantienen en circulación los resúmenes de pago PAYG tradicionales:
1. Empleadores exentos y con aplazamiento de STP. Ciertas categorías de empleadores — incluidos los titulares de número de pagador de retención (WPN), los empleadores con aplazamientos específicos otorgados por la ATO, y los microempleadores con exenciones aprobadas — no están obligados a reportar a través de STP para algunos o todos sus empleados. Estos empleadores deben emitir resúmenes de pago PAYG tradicionales antes del 14 de julio y presentar un informe anual de resumen de pagos (NAT 3447) antes del 14 de agosto. Los resúmenes que generan — ya sea desde software de nómina o mediante formularios triplicados completados manualmente — son el único registro de los ingresos y retenciones de los empleados durante el año.
2. Beneficiarios estrechamente vinculados. Los directores, los familiares de una empresa familiar y ciertos beneficiarios de fideicomisos clasificados como beneficiarios estrechamente vinculados tienen una fecha límite de finalización de STP separada, el 30 de septiembre — dos meses y medio después de la fecha límite estándar para empleados. Muchos empleadores emiten a estos beneficiarios un resumen de pago PAYG tradicional antes del 14 de julio como documento provisional mientras los datos de STP se finalizan durante las semanas siguientes. El resumen emitido en julio puede ser reemplazado por la finalización de STP de septiembre — pero hasta entonces, es el documento en el que confían tanto el empleado como el empleador.
3. Registros históricos anteriores a STP. La ATO exige que los empleadores conserven los registros de nómina — incluidos los resúmenes de pago — durante cinco años. Un empleador que hizo la transición a STP en 2021 aún conserva resúmenes de pago PAYG de 2019-20 y 2020-21. Cuando una revisión de la ATO, una disputa de un empleado o una migración de software de nómina requiere acceder a estos resúmenes históricos, existen como PDF o copias escaneadas en papel — no como declaraciones de ingresos STP en myGov. Cada campo de cada uno de esos resúmenes históricos debe extraerse si los datos se necesitan para cualquier propósito que no sea el archivo pasivo.
Recorrido campo por campo: cada campo del resumen PAYG y su relevancia para la extracción
Comprender qué representa cada campo para la extracción — no solo su etiqueta — es lo que determina si la hoja de cálculo extraída se concilia con los registros de nómina en la primera pasada. Los campos se agrupan según su función en el flujo de trabajo de conciliación.
Campos de identidad y referencia
| Campo | Formato | Importancia para la extracción |
|---|---|---|
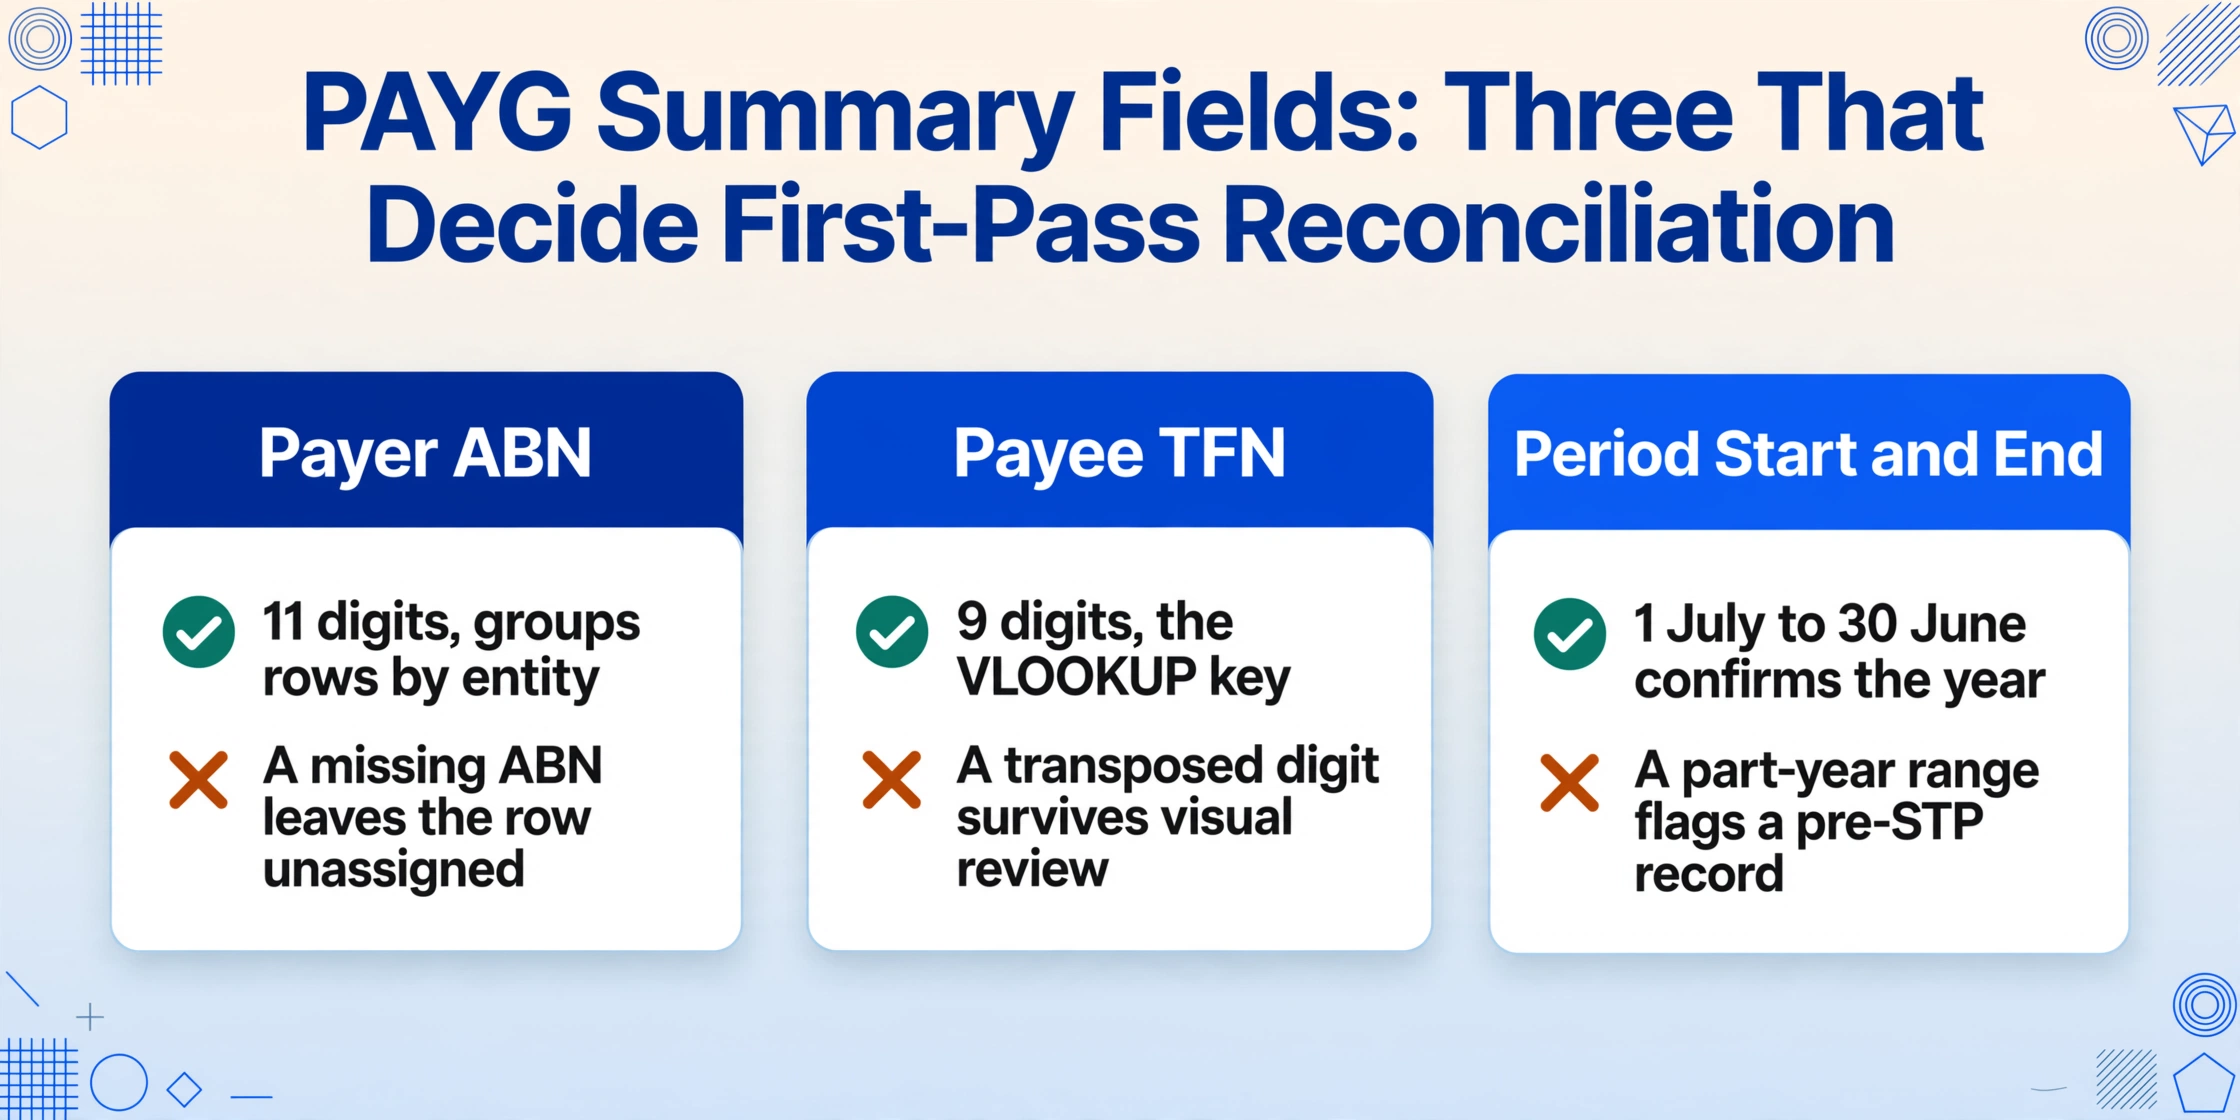
| ABN del pagador | 11 dígitos | Ancla cada fila a la entidad empleadora correcta. Si su organización opera con múltiples ABN (diferentes divisiones, entidades relacionadas), este campo es la clave para agrupar los resúmenes por entidad durante la extracción. Un ABN faltante o incorrecto en un resumen significa que la fila no puede asignarse definitivamente a una entidad — un problema al conciliar dentro de un grupo corporativo. |
| TFN del beneficiario | 9 dígitos | El identificador principal del empleado para el cruce de referencias con la ATO. Un TFN faltante o incorrecto genera tasas de retención más altas (47% en lugar de la tasa marginal). Durante la extracción, el TFN es la clave para las operaciones VLOOKUP entre la hoja de cálculo extraída y el informe de año hasta la fecha del sistema de nómina. Un dígito transpuesto en el TFN es la causa más común de una discrepancia de conciliación que sobrevive a la revisión visual. |
| Período durante el cual se realizaron los pagos | Rango de fechas (generalmente 1 de julio – 30 de junio) | Confirma que el resumen cubre el año financiero completo. Un resumen con un rango de fechas no estándar (p. ej., 1 de julio – 15 de marzo) indica un período de empleo parcial o una ventana de transición anterior a STP. La extracción debe capturar tanto la fecha de inicio como la de fin — determinan a qué año financiero pertenece la fila al construir archivos multianuales. |
| Nombre y dirección del empleado | Texto | Identificador secundario. Se utiliza para cruzar referencias con los registros de nómina cuando falta el TFN o cuando dos empleados comparten nombres similares. El campo de dirección rara vez se usa para la conciliación, pero sirve como punto de verificación durante el muestreo de auditoría. |
Campos principales de pago e impuestos
| Campo | Formato | Importancia de la extracción |
|---|---|---|
| Pagos brutos | Monto en dólares | El total de todos los salarios, sueldos, asignaciones, bonificaciones, comisiones y pagos retroactivos pagados durante el año financiero, antes de impuestos y antes de las deducciones por sacrificio de salario. Esta es la cifra principal de conciliación: debe coincidir con el informe de ganancias brutas acumuladas del año del sistema de nómina para cada empleado. La causa más común de discrepancia es un pago que abarca el límite del año financiero: confirme que la fecha de pago (no la fecha de trabajo) determina en qué resumen del año se incluye. Para los empleados que también recibieron un ETP: el monto del ETP se informa en un resumen NAT 70868 separado y no se incluye en los pagos brutos del NAT 0046; las dos cifras deben extraerse por separado y no sumarse a menos que el análisis requiera específicamente pagos totales relacionados con la terminación. |
| Total de retenciones de impuestos | Monto en dólares | Total de retenciones de pago PAYG deducidas de los pagos del empleado y remitidas al ATO durante el año financiero. Esta cifra, sumada entre todos los empleados, debe coincidir con la suma de los montos de retención PAYG informados en los cuatro BAS trimestrales (etiquetas W1 para el total de salarios y sueldos, W2 para el total de montos retenidos). Una discrepancia entre el total anual de los resúmenes y la suma trimestral del BAS es la vía más rápida para recibir una carta de consulta del ATO: los algoritmos de cotejo de datos del ATO comparan estas cifras automáticamente. |
| Asignaciones | Monto en dólares (por tipo de asignación) | Pagos detallados por separado, como asignación de herramientas, asignación de viaje, asignación de primeros auxilios y asignación de lavandería. Cada tipo de asignación puede tener un tratamiento fiscal diferente: algunas son totalmente gravables, algunas están exentas de impuestos hasta un umbral y algunas son reportables pero no gravables. Durante la extracción, capture cada tipo de asignación como una columna separada si la composición de las asignaciones es relevante para la conciliación. En la práctica, la mayoría de los equipos de nómina extraen las asignaciones totales y solo profundizan en tipos individuales si el total genera una discrepancia. |
Campos de Beneficios Reportables y Superannuation
| Campo | Formato | Importancia de Extracción |
|---|---|---|
| Monto de Beneficios Complementarios Reportables (RFBA) | Monto en dólares | El valor imponible incrementado de los beneficios complementarios que supera los $2,000 en el año FBT (1 de abril al 31 de marzo — no el año financiero). El RFBA se reporta en el resumen de pago solo para fines de la prueba de ingresos — afecta el recargo del impuesto Medicare, las obligaciones de reembolso HELP y ciertos umbrales de elegibilidad para beneficios gubernamentales, pero no se incluye en el ingreso evaluable del empleado y no está sujeto al impuesto sobre la renta. Un error común de extracción: sumar el RFBA a los pagos brutos para calcular la remuneración total. El RFBA es un concepto separado del ingreso evaluable. Otro error: no extraer el RFBA porque el valor es cero — un RFBA distinto de cero es una señal de cumplimiento (¿es correcta la declaración FBT?) y justifica un paso de verificación independientemente de su impacto en la posición fiscal del empleado. |
| Contribuciones de Jubilación del Empleador Reportables (RESC) | Monto en dólares | Contribuciones de jubilación que superan el mínimo de Super Guarantee (12% de las ganancias ordinarias para 2025-26). Esto incluye acuerdos de sacrificio salarial (donde el empleado dirige voluntariamente salario antes de impuestos a la jubilación) y contribuciones voluntarias adicionales del empleador. Las contribuciones estándar SG — el 12% obligatorio que paga el empleador para cumplir con su obligación legal — no son reportables y no aparecen en el resumen de pago. Un error común de conciliación: confundir el total de jubilación pagado con el RESC. Solo el exceso sobre el mínimo legal es RESC. Además: la cifra de RESC en el resumen PAYG debe coincidir con el RESC reportado a través de STP Fase 2 — una discrepancia aquí es un error de reporte, no una diferencia de tiempo. |
Campos de Pago de Suma Global (Tipos A a E)
| Campo | Qué Representa | Tratamiento Fiscal | Advertencia de Extracción |
|---|---|---|---|
| Suma Global A | Vacaciones anuales no utilizadas pagadas al terminar la relación laboral | Imponible, pero potencialmente a tasas concesionales si se acumuló antes de una fecha determinada | No confundir con la Suma Global D (redundancia — libre de impuestos). Una A ingresada como D significa que el empleado subestima su ingreso imponible. |
| Suma Global B | Licencia por servicio prolongado no utilizada pagada al terminar la relación laboral | Imponible, pueden aplicarse tasas concesionales según la fecha de acumulación | Separar de la Suma Global A porque se aplica un tratamiento fiscal diferente. Un sistema de nómina que reporta ambos bajo un solo total de "suma global" está configurando mal el resumen. |
| Suma Global D | Componente libre de impuestos de un pago genuino por redundancia o esquema de jubilación anticipada | Libre de impuestos — no es ingreso evaluable | Debe informarse igualmente en el resumen. Un empleado que ve $0 en Suma Global D cuando esperaba un pago por redundancia genera una consulta de nómina. El límite libre de impuestos para 2025-26 es $12,524 base + $6,264 por año de servicio. |
| Suma Global E | Pago retroactivo relacionado con años fiscales anteriores | Imponible, pero puede ser elegible para una compensación fiscal de suma global para evitar el salto de tramo | El empleado puede necesitar completar un anexo fiscal separado para reclamar la compensación. La extracción debe marcar las filas de Suma Global E con valores distintos de cero para que el oficial de nómina pueda asesorar al empleado sobre la reclamación de la compensación. |
| Suma Global C | (Uso poco frecuente) — no aplica a la mayoría de los resúmenes individuales no comerciales | — | — |
El flujo de extracción: de los resúmenes en PDF a la hoja de cálculo de conciliación
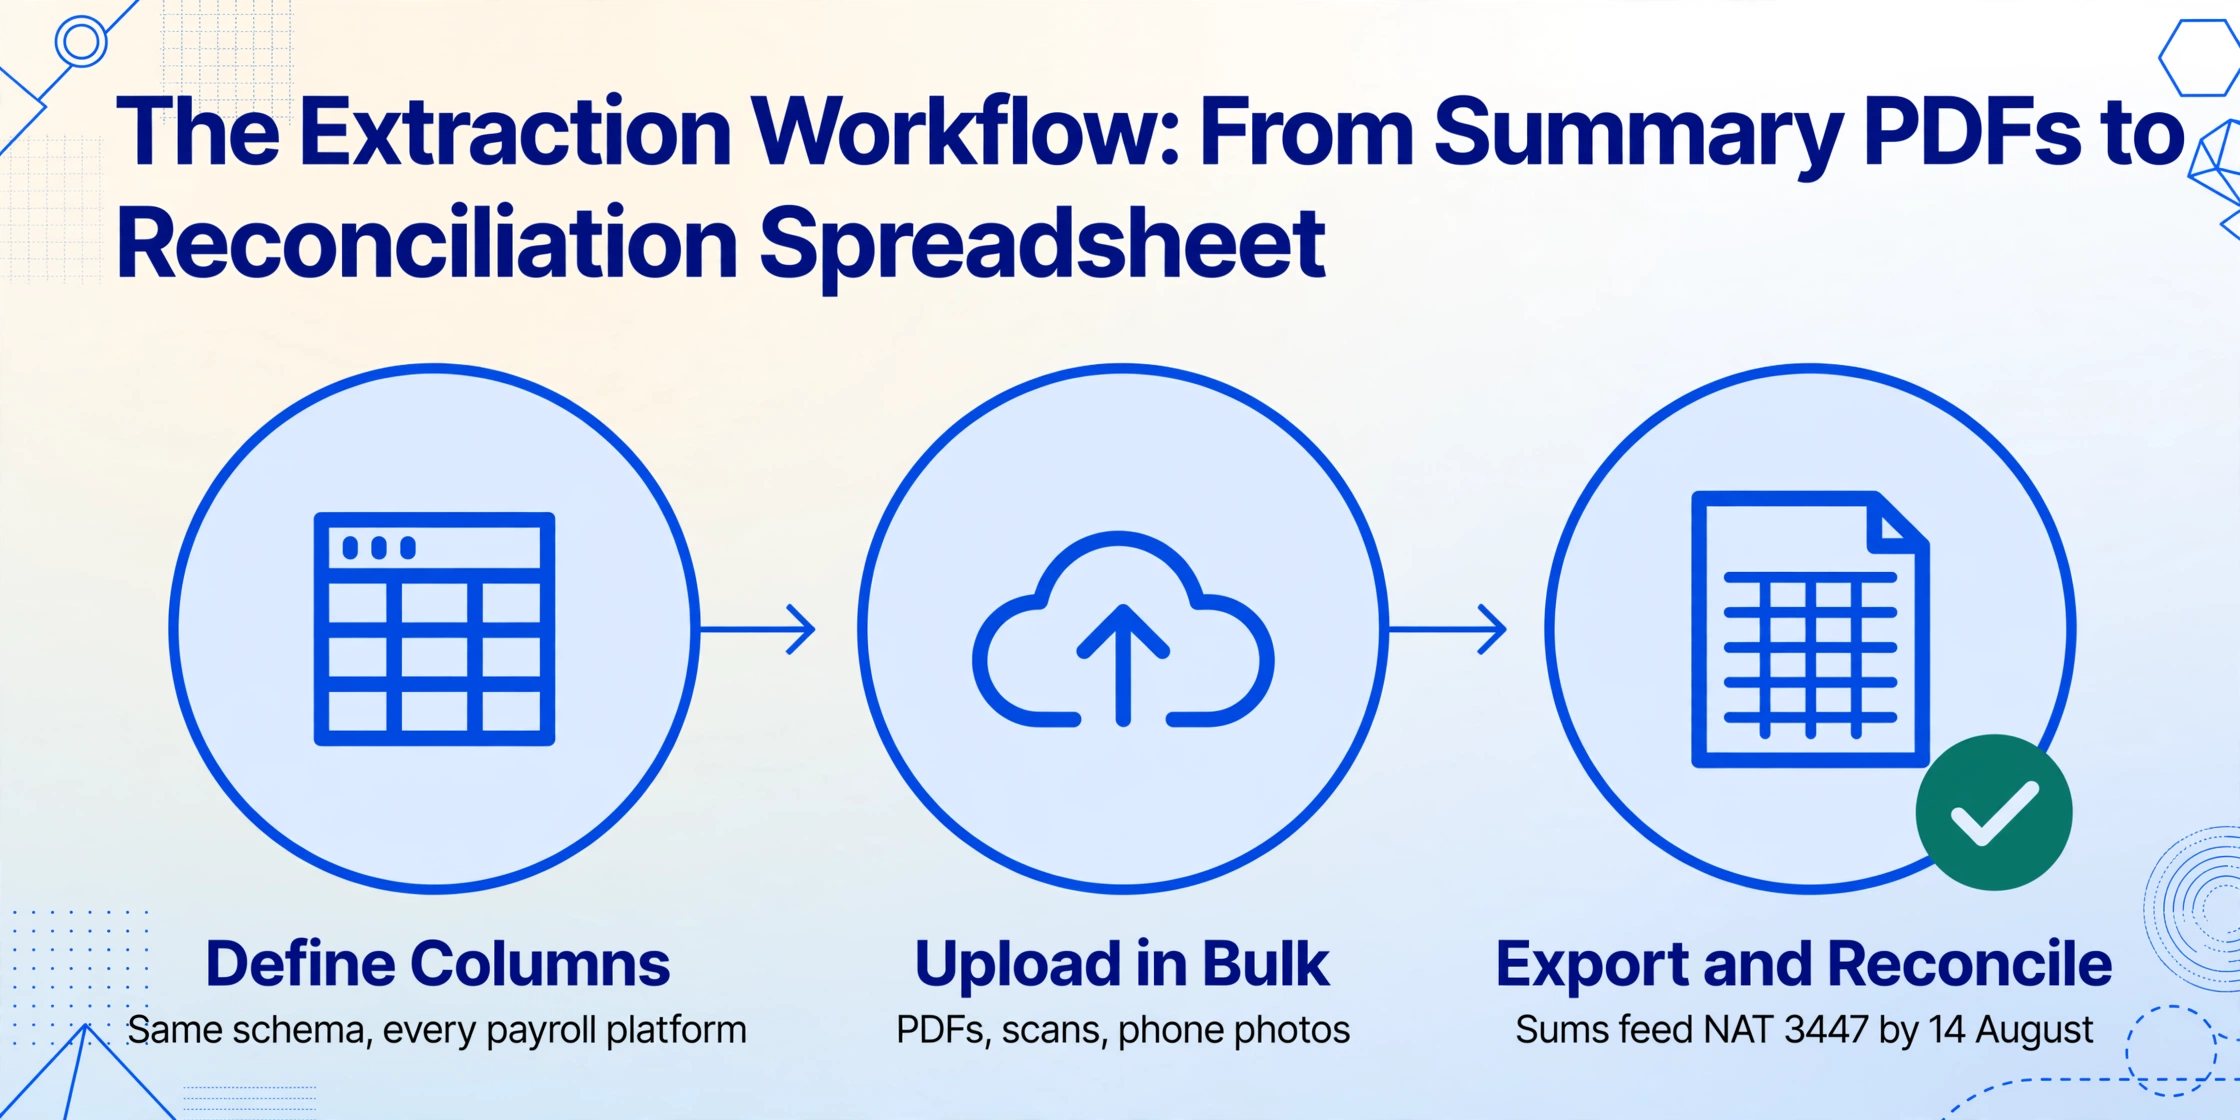
El flujo que convierte una carpeta de resúmenes de pago PAYG en PDF en una única hoja de cálculo de conciliación consta de tres pasos. El primero — definir el esquema de salida — se realiza una vez y se reutiliza con cada proveedor de nómina, cada año fiscal y cada lote.
Defina su esquema de columnas
Escriba los nombres de los campos exactamente como desea que aparezcan como encabezados de columna en la hoja de cálculo de salida. Un esquema de conciliación práctico: Nombre del empleado, TFN, ABN del pagador, Pagos brutos, Total de retenciones de impuestos, Monto de beneficios complementarios reportables (RFBA), Contribuciones de jubilación del empleador reportables (RESC), Asignaciones, Suma global A, Suma global B, Suma global D, Suma global E, Inicio del período, Fin del período. Esto es Extracción de Columnas Personalizadas: usted define la salida y la IA asigna los campos de cada resumen a sus columnas según el significado semántico — los mismos nombres de columna funcionan en Xero, MYOB, Employment Hero, KeyPay y certificados en papel escaneados porque la IA entiende que, ya sea que se etiquete como "Pagos brutos", "Total bruto" o "Bruto YTD", el concepto que se extrae es el mismo. También puede agregar columna calculada — por ejemplo, una columna que calcule "Verificación de SG (Bruto × 12% vs RESC)" señala brechas de cumplimiento de super, y una columna para "Tasa impositiva efectiva (Impuesto / Bruto × 100)" destaca valores atípicos.
Cargue todos los resúmenes en un solo lote
Incluya cada resumen: PDF digitales de software de nómina, escaneos de certificados impresos, fotos de teléfono de resúmenes en papel y documentos de proveedores externos. El motor de extracción procesa cada archivo de forma independiente con el mismo esquema de columnas y combina todos los resultados en una sola hoja de cálculo. Los archivos de diferentes plataformas de nómina, diferentes años fiscales y diferentes formatos de documento (PDF, JPG, PNG) se manejan en el mismo lote porque la extracción semántica lee el significado del campo, no la posición de la plantilla. Para obtener detalles sobre el manejo de grandes volúmenes, consulte la guía de procesamiento de resúmenes de pago PAYG por lotes.
Exporte a Excel y concilie
Descargue una hoja de cálculo con una fila por empleado y por tipo de resumen. La fase de conciliación — comparar los totales extraídos con el sistema de nómina, las declaraciones BAS y los registros de super — ahora es una operación nativa de la hoja de cálculo (VLOOKUP en TFN, SUMA de pagos brutos, verificación cruzada de retenciones de impuestos) en lugar de un ejercicio de ingreso de datos. Las cinco horas que se habrían dedicado a volver a escribir ahora son cinco minutos de verificación — y la hoja de cálculo, con todos los campos extraídos automáticamente, sirve como archivo de auditoría buscable para el período de retención de registros de cinco años.
Los archivos se procesan de forma segura y no se almacenan.
Procesamiento por lotes e integración con el informe anual ATO
Para los empleadores que procesan más de un puñado de resúmenes, la extracción por lotes — subir todos los resúmenes en un solo trabajo y recibir una hoja de cálculo consolidada — es la diferencia entre un flujo de trabajo que toma horas y uno que toma minutos. El enfoque por lotes es especialmente valioso cuando los resúmenes provienen de múltiples plataformas de nómina (Xero para la oficina central, MYOB para la subsidiaria adquirida, Employment Hero para la división de ventas) porque el mismo esquema de columnas procesa todos los formatos en la misma carga.
La hoja de cálculo extraída por lotes también alimenta directamente la declaración anual de resumen de pago PAYG (NAT 3447) que debe presentarse antes del 14 de agosto. La SUMA de las columnas de pagos brutos y total de retenciones de impuestos, filtrada por tipo de resumen, proporciona las cifras para el informe anual. La misma hoja de cálculo, contrastada con los totales trimestrales de retenciones del BAS (etiquetas W1 y W2), confirma que las retenciones declaradas por el empleador durante el año coinciden con los montos que aparecen en los resúmenes de los empleados — una conciliación que el ATO realiza automáticamente, y que el empleador debería realizar antes de que el ATO lo haga.
Para las organizaciones que procesan resúmenes tanto en Australia como en el Reino Unido, los mismos principios de extracción se transfieren directamente: el flujo de trabajo de extracción de P60 del Reino Unido y el flujo de trabajo de extracción de P45 siguen el mismo patrón de tres pasos (definir esquema → cargar por lotes → exportar y conciliar) bajo diferentes calendarios fiscales y sistemas de retención. El tipo de documento cambia; el desafío de extracción no.
Guías PAYG relacionadas
Cómo extraer datos PAYG de Australia para la conciliación de nóminas — Flujo de extracción paso a paso con verificaciones de conciliación a nivel de campo.
300 resúmenes PAYG, un informe de nómina — Procesamiento por lotes para empleadores medianos con entornos de nómina multiplataforma.
Por qué la entrada manual de PAYG cuesta más de lo que cree — Los costos ocultos del pico de conciliación de julio en tres fuentes de datos.
El costo real del procesamiento manual de PAYG — Un marco de cálculo para que los empleadores australianos cuantifiquen sus costos de procesamiento por año fiscal.
Lista de verificación para la fecha límite del 14 de julio de PAYG — Lista de verificación de cuatro fases desde la preparación de datos antes del 30 de junio hasta la presentación del informe anual ante la ATO.
Errores en los resúmenes PAYG que activan la conciliación de la ATO — Siete errores comunes en los datos PAYG, sus consecuencias ante la ATO y cómo prevenirlos durante la extracción.
Preguntas frecuentes
¿Cuál es la diferencia entre un resumen de pago PAYG y una declaración de ingresos STP?
Un resumen de pago PAYG es el certificado tradicional en papel o PDF que los empleadores emiten a los empleados al final del año fiscal, que resume los pagos brutos y las retenciones de impuestos. Una declaración de ingresos STP es el equivalente digital: los mismos datos, reportados a la ATO en cada ciclo de pago y finalizados antes del 14 de julio, a los que el empleado accede a través de myGov. La diferencia es el canal de reporte (certificado anual vs. reporte digital por ciclo de pago), no el contenido de los datos. Para la mayoría de los empleados en la mayoría de los empleadores, la declaración de ingresos STP ha reemplazado al resumen de pago PAYG. Para empleadores exentos de STP, beneficiarios de pago cercanos y registros históricos anteriores a STP, el resumen de pago PAYG tradicional — como PDF o documento impreso — sigue siendo la única forma accesible de los datos.
¿Puedo extraer datos de PDF digitales y resúmenes PAYG en papel escaneados en el mismo lote?
Sí. La extracción semántica lee el contenido visual del documento, ya sea que se haya originado como un PDF generado digitalmente desde un software de nómina o como una copia escaneada de un formulario NAT 0046 por triplicado con entradas manuscritas. Los documentos escaneados con inclinación moderada, iluminación variable o papel envejecido se extraen correctamente porque la IA localiza los campos por su significado semántico (qué representa el valor) en lugar de por la alineación de plantilla (dónde se ubica el valor en una página de referencia limpia). El mismo esquema de columnas que extrae los "pagos brutos" de un PDF nítido de Xero también los extrae de un resumen en papel de 2019 escaneado en una impresora multifunción de oficina.
¿Cómo afecta el año financiero australiano a la extracción para empleados que comenzaron o se fueron a mitad de año?
El año financiero australiano va del 1 de julio al 30 de junio. Un resumen de pago PAYG cubre el período durante el cual se realizaron los pagos, no el período durante el cual se realizó el trabajo. Si un empleado comenzó el 15 de junio de 2026 y su primer pago se procesó el 1 de julio de 2026, ese pago pertenece al año financiero 2026-27 y aparece en el resumen del próximo año, aunque el trabajo se haya realizado en el año 2025-26. El campo "Período Durante el Cual se Realizaron los Pagos" en el resumen confirma el rango de fechas. Durante la extracción, capture tanto el Inicio del Período como el Fin del Período como columnas separadas: determinan a qué año fiscal pertenece cada fila al crear archivos multianuales.
¿Qué pasa si un empleado tiene tanto un resumen PAYG regular como un resumen de pago ETP?
Procese ambos documentos en el mismo lote con un esquema de columnas que cubra el superconjunto de campos de ambos tipos de resumen. El resumen individual no comercial regular (NAT 0046) contiene salario, asignaciones y pagos de suma global A-E. El resumen ETP (NAT 70868) contiene el componente imponible del pago por terminación, el código ETP y el impuesto retenido sobre el ETP. En la hoja de cálculo de salida, el empleado tendrá dos filas, una por tipo de documento, con diferentes conjuntos de campos completados. Agrupe por TFN en la salida para ver la imagen completa de fin de año del empleado: fila de salario regular + fila ETP, con todos los campos de ambas filas.
¿Cómo extraigo datos de un resumen PAYG generado por un software de nómina al que ya no tengo acceso?
Si el resumen existe como PDF o copia escaneada, incluso si el software de nómina que lo generó fue dado de baja hace años, la extracción funciona de manera idéntica a cualquier otro PDF. La IA lee el contenido visual del documento, no el software que lo produjo. Esto es particularmente valioso durante migraciones de software de nómina: los cinco años de resúmenes históricos generados por la plataforma anterior pueden extraerse por lotes en una sola hoja de cálculo, proporcionando los datos históricos de empleados necesarios para los saldos iniciales en el nuevo sistema sin volver a escribir manualmente cada campo de cada resumen archivado.