Cómo extraer datos de resúmenes de pago PAYG de AU
para la conciliación de nóminas (guía 2026)
Cada julio, los equipos de nóminas de toda Australia enfrentan el mismo cuello de botella: antes del día 14, cada empleado debe recibir un resumen de pago de retención PAYG correspondiente al año fiscal que finalizó el 30 de junio. Para los aproximadamente 1.3 millones de empresas que gestionan nóminas a través de Xero, MYOB o Employment Hero, el software genera esos resúmenes automáticamente. El paso de conciliación — verificar que las cifras de cada resumen coincidan con lo que el sistema de nóminas realmente pagó — sigue ocurriendo en una hoja de cálculo, y para las empresas sin informes totalmente integrados, eso significa que alguien vuelve a escribir ABN, TFN, pagos brutos e impuestos retenidos de docenas o cientos de certificados en Excel a mano.
Conclusiones clave
- Se suponía que Single Touch Payroll retiraría los resúmenes de pago PAYG, pero los empleadores exentos de STP, los beneficiarios estrechamente vinculados y cinco años de registros obligatorios previos a la transición significan que los certificados tradicionales aún llegan a los escritorios de nóminas cada julio en cinco diseños visuales incompatibles.
- Un OCR basado en plantillas ajustado al diseño de Xero omitirá silenciosamente el campo de Pagos brutos en un resumen de MYOB que lo coloca en una posición diferente — y la primera señal de problemas no será una celda roja en su hoja de cálculo, sino una consulta de cotejo de datos de la ATO que llega meses después de que usted creía que el año estaba cerrado.
- La extracción semántica a nivel de campo procesa los cinco formatos de nómina en un solo lote al hacer coincidir el concepto de un campo en lugar de sus coordenadas en la página — y una columna calculada que verifica Pagos brutos × 12% contra las contribuciones de superannuation reales detecta deficiencias de SG en toda su fuerza laboral antes de que abra Excel.
Qué contiene un resumen de pago PAYG — y qué significa cada campo para la conciliación
El resumen de pago PAYG (Pay As You Go), formalmente el resumen de pago PAYG – individual no comercial (NAT 0046), es el certificado de fin de año que los empleadores australianos deben emitir a cada empleado al que se le retuvo impuesto durante el año financiero. Es el equivalente australiano del P60 del Reino Unido y del W-2 de EE. UU. — misma función, sistema tributario completamente diferente. La Oficina de Impuestos de Australia exige siete tipos distintos de resúmenes de pago PAYG, pero el formulario individual no comercial es, con diferencia, el más común: cubre a los empleados estándar que reciben sueldos o salarios.
Comprender qué representa cada campo para la conciliación — no solo su etiqueta — es lo que determina si su hoja de cálculo extraída se concilia con sus registros de nómina a la primera, o genera una tarde de referencias cruzadas. Estos son los campos agrupados por su función de conciliación:
Campos de identidad y referencia
- ABN del pagador — Número de empresa australiano, 11 dígitos. Ancla cada fila a la entidad empleadora correcta. Es fundamental cuando su organización gestiona varios ABN para diferentes divisiones.
- TFN del beneficiario (Número de identificación fiscal) — Identificador fiscal personal de 9 dígitos. Es la clave principal del empleado para la referenciación cruzada con la ATO. Un TFN faltante o incorrecto activa tasas de retención más altas y desajustes en la conciliación.
- Período durante el cual se realizaron los pagos — normalmente del 1 de julio al 30 de junio del año de ingresos. Confirma que el resumen cubre el año financiero completo, no un período parcial.
Cifras principales de pago e impuestos
- Pagos brutos — Sueldo, salario, asignaciones, bonificaciones y comisiones totales pagados durante el año financiero. Esta es la cifra que concilia contra el informe de ganancias brutas acumuladas del año de su sistema de nómina.
- Impuesto total retenido — Retención total de PAYG deducida y remitida a la ATO. Debe coincidir con la suma de cada retención de nómina en sus declaraciones de actividad (etiquetas W1 y W2).
- Monto de beneficios complementarios declarables — El valor incrementado de los beneficios complementarios que superan los $2,000 en el año FBT (del 1 de abril al 31 de marzo). Se declara por separado porque afecta las pruebas de ingresos para el recargo del impuesto Medicare y otros beneficios gubernamentales, aunque no se incluye en la renta imponible del empleado. El equivalente en el Reino Unido — informe de beneficios P11D — cumple una función similar bajo un código tributario diferente, aunque el cálculo del incremento y los umbrales de declaración difieren.
Campos de Superannuation
- RESC — contribuciones de superannuation por encima del mínimo de la Super Guarantee (12% en 2025-26). Esto incluye acuerdos de salary sacrifice y contribuciones voluntarias adicionales del empleador. Las contribuciones estándar de SG no son declarables. Un error común de conciliación: confundir el total de superannuation pagado con RESC.
- Contribuciones SG del empleador — aunque no es un campo en el propio resumen de pago, esto debe verificarse de forma independiente: 12% de las ganancias por tiempo ordinario de cada empleado, con un tope en la base máxima de contribución trimestral ($62,500 para 2025-26, lo que equivale a un máximo de $7,500 por trimestre).
Pagos de Suma Global y por Terminación
- Lump Sum A — vacaciones anuales no utilizadas pagadas al momento de la terminación. Gravadas a tasas concesionales.
- Lump Sum B — licencia por servicio prolongado no utilizada pagada al momento de la terminación. Separada de Lump Sum A porque se aplica un tratamiento fiscal diferente.
- Lump Sum D — componente libre de impuestos de un pago por redundancia genuina o plan de jubilación anticipada. No es ingreso evaluable, pero debe declararse igualmente.
- Lump Sum E — pagos que se relacionan con años fiscales anteriores (pagos retroactivos). Estos pueden ser elegibles para una compensación fiscal para evitar que el bracket creep empuje la suma global a una tasa marginal más alta.
- Allowances — detalladas por separado en el resumen. Los tipos comunes incluyen allowance por herramientas, allowance por viajes y allowance por primeros auxilios. Cada tipo de allowance puede tener un tratamiento fiscal diferente.
Si un empleado recibió un pago por terminación de empleo (ETP) durante el año, el empleador debe emitir un resumen de pago PAYG – pago por terminación de empleo (NAT 70868) dentro de los 14 días posteriores al pago. El resumen individual no comercial regular seguirá mostrando la parte del salario, creando un escenario de conciliación de dos documentos para empleados que se van — un detalle que toma desprevenidos a los equipos de nómina si solo esperan un certificado por persona.
El principio central de extracción: Usted define las columnas de salida que su hoja de conciliación necesita — "Nombre del Empleado," "TFN," "Pagos Brutos," "Total de Impuestos Retenidos," "RESC" — y la IA localiza cada valor en cada resumen de pago al comprender qué significa el campo semánticamente, no dónde se encuentra en la página. La misma definición de columna funciona en el diseño de PDF de Xero, el formato de resumen impreso de MYOB, la plantilla de Employment Hero y los certificados en papel escaneados de un año de nómina anterior porque la IA lee el significado del campo, no la posición en la plantilla.
Por qué los mismos datos de PAYG se ven diferentes entre los sistemas de nómina
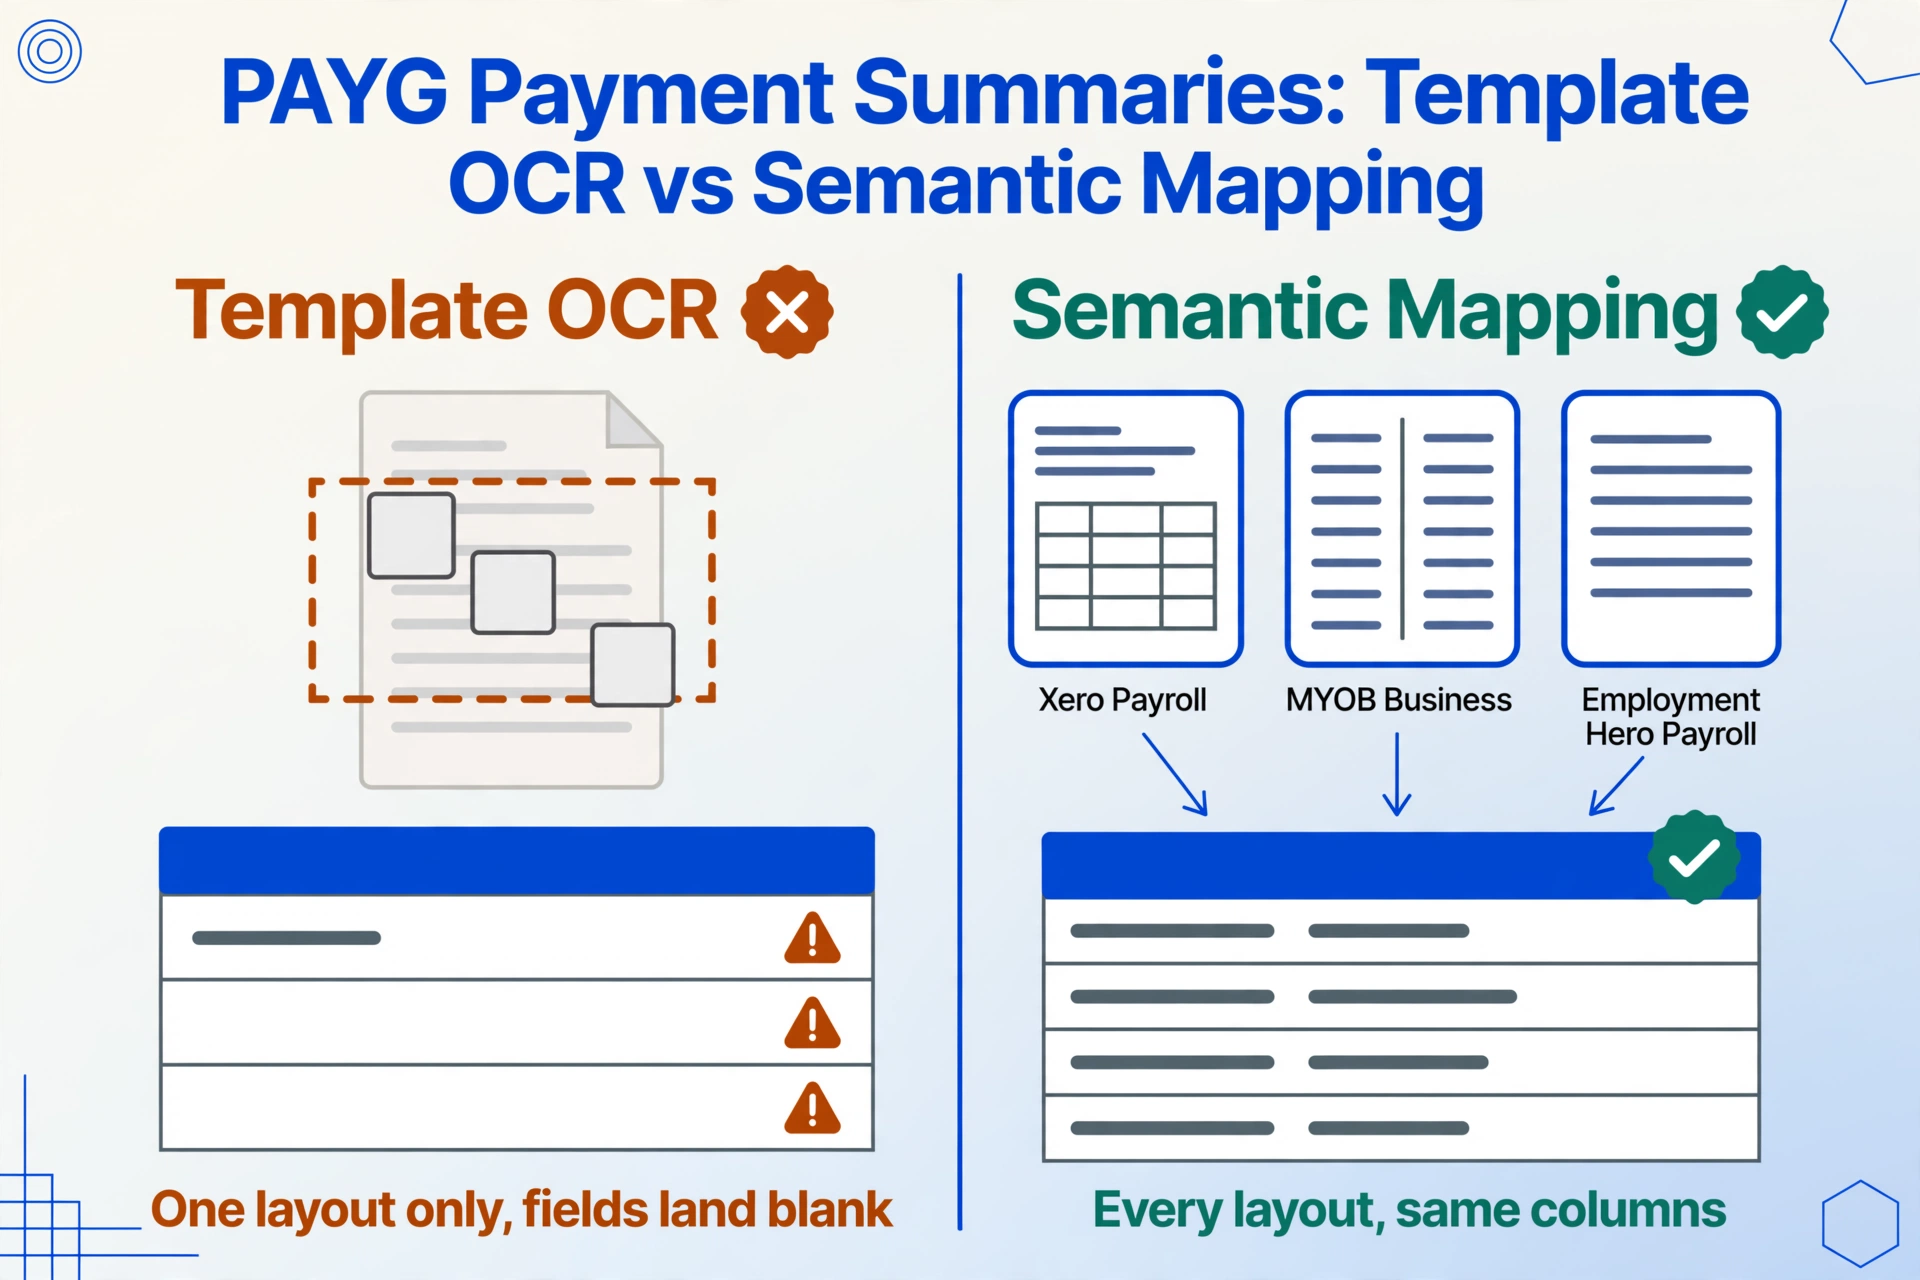
Si cada resumen de pago PAYG tuviera posiciones de casillas idénticas, la extracción se podría resolver con cualquier herramienta OCR basada en plantillas. Pero la ATO no exige un único diseño visual: especifica el contenido de los datos. Según las guías y formularios de resumen de pago PAYG, la ATO proporciona formularios triplicados para completar manualmente, pero los resúmenes autoimpresos (generados por software de nómina) pueden usar cualquier diseño siempre que aparezcan todos los campos prescritos.
Cada plataforma de nómina australiana importante muestra los mismos datos exigidos por la ATO de manera diferente. Xero Payroll — la plataforma de contabilidad en la nube dominante de Australia con más del 60% de participación de mercado — coloca el ABN del pagador y el TFN del empleado en la parte superior del resumen, con las cifras de pago en un bloque de tabla único debajo. MYOB Business, con aproximadamente el 23% del mercado, suele usar un formato de dos columnas con los campos de identidad a la izquierda y los detalles de pago a la derecha. Employment Hero Payroll apila todo en una lista vertical. KeyPay usa otra disposición más. Los resúmenes en papel solicitados al servicio de publicación de la ATO siguen el diseño triplicado NAT 0046, que difiere nuevamente de todos los diseños generados por software.
Esto no es un error del sistema. Es la consecuencia natural de un marco regulatorio que exige qué datos deben aparecer en lugar de cómo deben estar dispuestos — el mismo principio de diseño detrás de la especificación P60 RD1 del Reino Unido, que también permite diseños de formularios sustitutos. El resultado para cualquiera que haga extracción es que una herramienta basada en plantillas configurada para el diseño de Xero fallará con el de MYOB y viceversa.
El campo de pagos brutos ilustra esto de una manera que cuesta tiempo real. Xero podría imprimir "Gross Payments" en negrita con la cifra en dólares en la misma línea. MYOB podría imprimir "Gross payments" como etiqueta de fila en una tabla con el valor en una celda adyacente. Employment Hero podría usar "Total gross payments" en un recuadro con borde. Una plantilla que busca la cadena exacta "Gross Payments" en una coordenada de píxel específica captura un formato y pierde los otros dos. La extracción semántica — leer por significado del campo en lugar de por posición — maneja los tres porque entiende que, ya sea etiquetado como "Gross Payments," "Total Gross," o "Gross YTD," el concepto que se extrae es el mismo.
Configuración de su flujo de trabajo de extracción de PAYG
El flujo de trabajo que reemplaza el retipeo manual tiene tres pasos. El primero — definir su esquema de columnas — es lo que hace una vez y reutiliza con cada proveedor de nómina, cada año fiscal y cada lote de empleados.
Defina sus columnas de salida — una vez, para cada formato de resumen
Escriba los nombres de los campos exactamente como desea que aparezcan como encabezados de columna en su hoja de cálculo de conciliación. Para un libro de conciliación completo, un conjunto inicial práctico es: Nombre del empleado, TFN, ABN del pagador, Pagos brutos, Impuesto total retenido, Monto de beneficios complementarios declarables, Contribuciones de jubilación del empleador declarables, Asignaciones, Suma a tanto alzado A, Suma a tanto alzado B, Suma a tanto alzado D, Suma a tanto alzado E, Inicio del período, Fin del período. Esto es Extracción de Columnas Personalizadas: usted define el esquema de salida y la IA asigna los campos de cada documento a sus columnas por significado semántico — los mismos nombres de columna funcionan con el formato de resumen de pagos de cada proveedor de nómina. También puede agregar una columna calculada — por ejemplo, una columna llamada "Verificación SG (Pagos brutos × 12%)" para señalar discrepancias entre el super realmente declarado y el mínimo legal — que la IA calcula durante la extracción para que tenga la detección de variaciones integrada en la salida en lugar de como un paso separado en Excel.
Sube todos los resúmenes en un solo lote
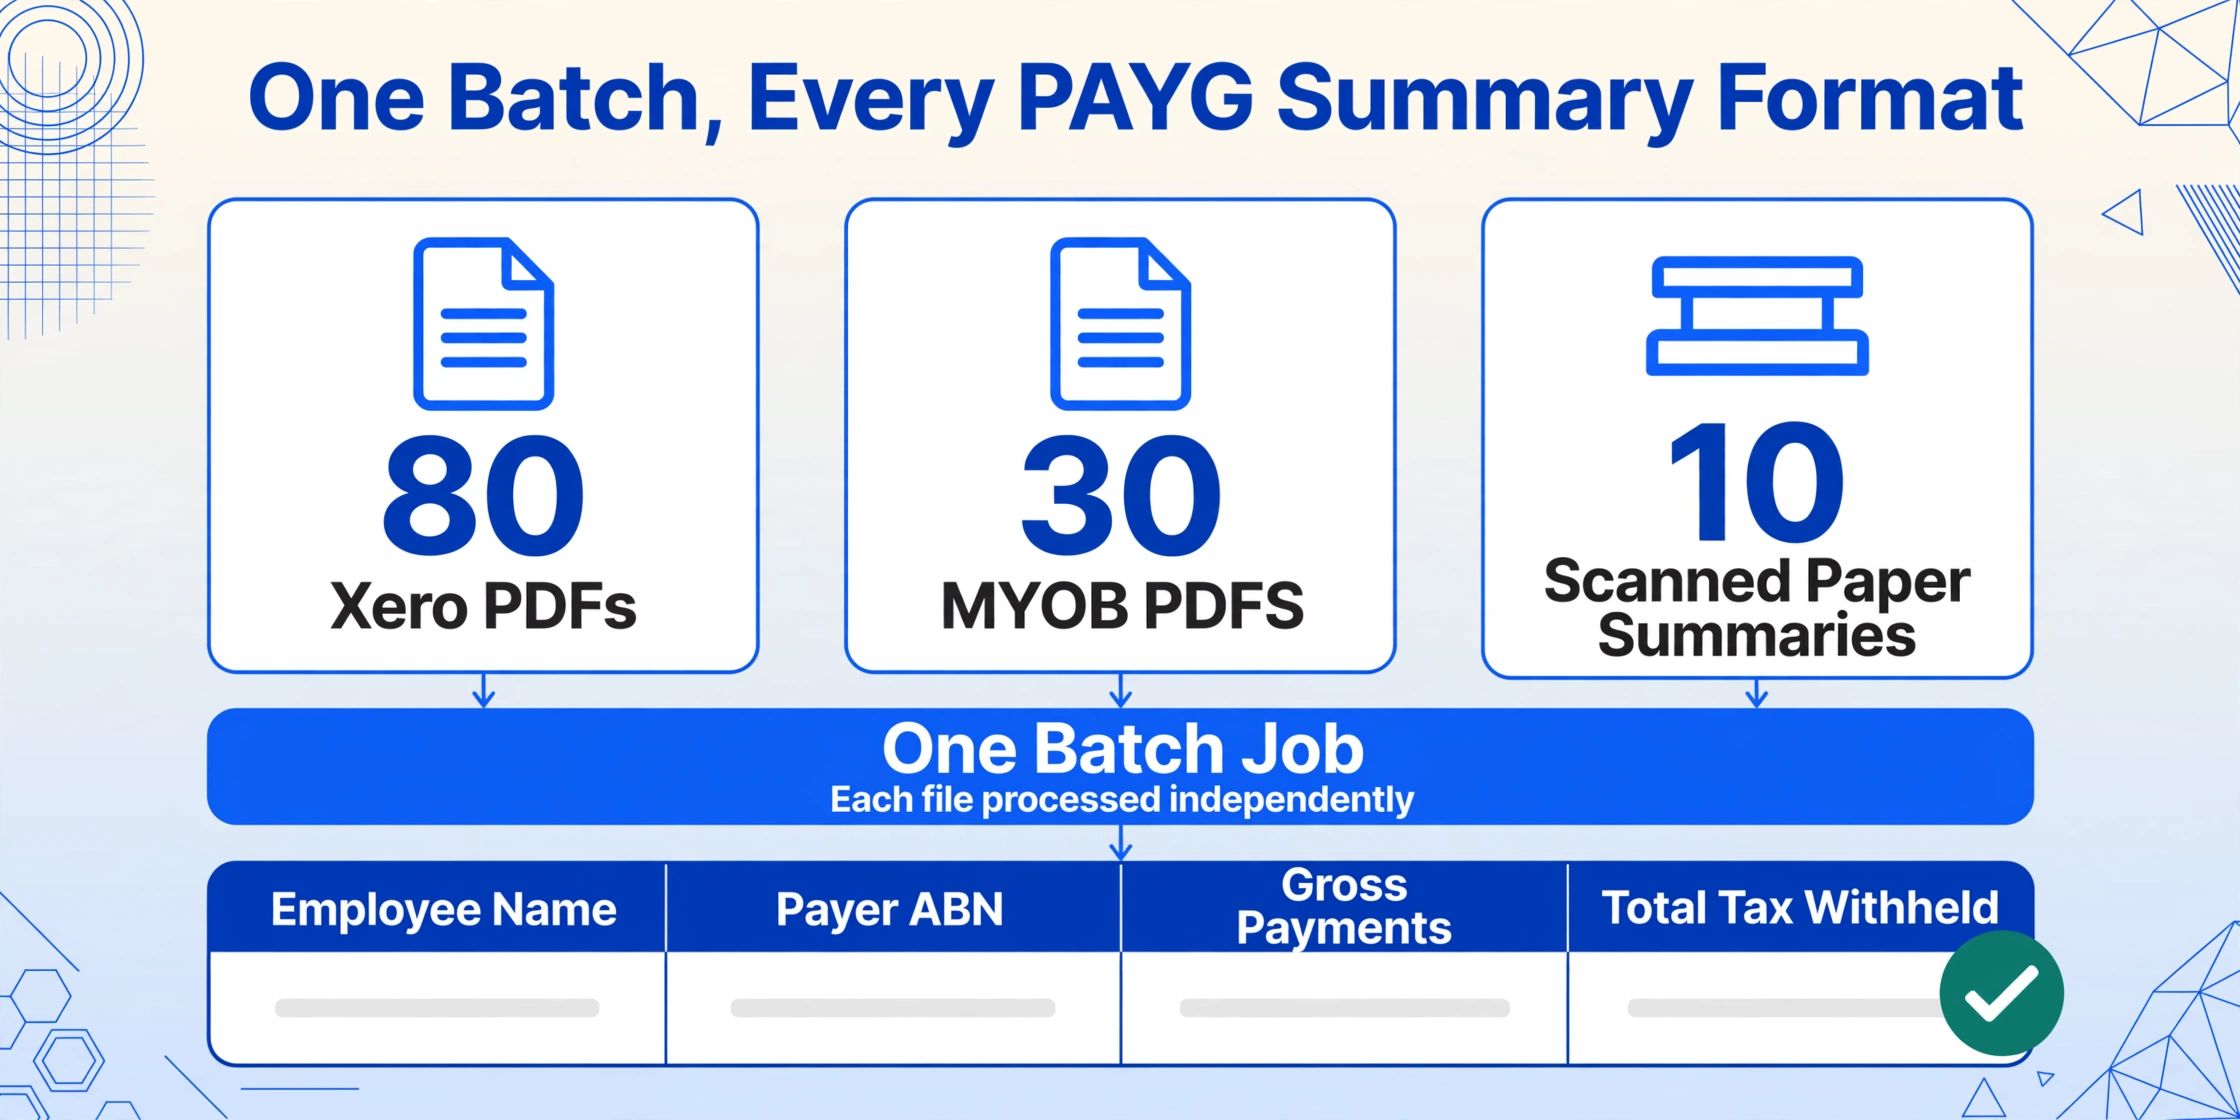
Suelte la carpeta completa — 80 PDF de Xero, 30 de MYOB y 10 resúmenes en papel escaneados de un contratista que aún envía certificados físicos por correo. El Procesamiento por lotes prioritario los maneja todos en un solo trabajo: cada archivo se procesa de forma independiente con su esquema de columnas aplicado y todos los resultados se fusionan en una sola hoja de cálculo unificada. Los archivos pueden ser PDF generados digitalmente por software de nómina, escaneos de resúmenes impresos o fotos de teléfono de certificados — la IA procesa los tres tipos de entrada.
Exporte a Excel y comience la conciliación
Descargue la hoja de cálculo fusionada como un archivo de Excel. En este punto, tiene una fila por empleado por tipo de resumen de pagos, con cada campo ya en su propia columna. El siguiente paso — la conciliación con su sistema de nómina — ahora se convierte en una operación nativa de hoja de cálculo en lugar de un ejercicio de ingreso de datos: BUSCARV en TFN a su registro de nómina, SUMA de pagos brutos contra el informe de nómina de año a la fecha, verificación cruzada del impuesto total retenido contra los totales trimestrales de BAS (etiquetas W1 y W2). Las cinco horas que se habrían dedicado a retipear ahora son cinco minutos dedicados a verificar.
El flujo de trabajo escala de forma natural. Para una firma de tamaño mediano con 120 empleados, la carga por lotes tarda unos minutos en procesarse, y el archivo de Excel resultante queda inmediatamente listo para las verificaciones de conciliación descritas en la siguiente sección. El mismo esquema de columnas funciona el año siguiente: los campos de un resumen de 2025-26 son idénticos a los de un resumen de 2026-27, y la IA se adapta a cualquier cambio de diseño que su software de nómina introduzca entre años fiscales.
Por qué esto importa a escala: Un oficial de nómina que procesa resúmenes de 120 empleados en dos sistemas de nómina ahorra aproximadamente cinco horas de ingreso manual de datos, pero lo más importante es que elimina los errores de transcripción (dígitos de TFN transpuestos, montos de suma global mal leídos) que generan consultas de conciliación del ATO y consumen el tiempo que creía haber ahorrado.
Los archivos se procesan de forma segura y no se almacenan.
Conciliación: qué verificar después de la extracción
Con la hoja de cálculo extraída en mano, la fase de conciliación pasa de la entrada de datos a la verificación. Las comprobaciones siguientes son las que importan para la precisión de la nómina y el cumplimiento con la ATO, agrupadas por la fuente de evidencia contra la que está conciliando.
Pagos brutos vs informe de nómina acumulado del año
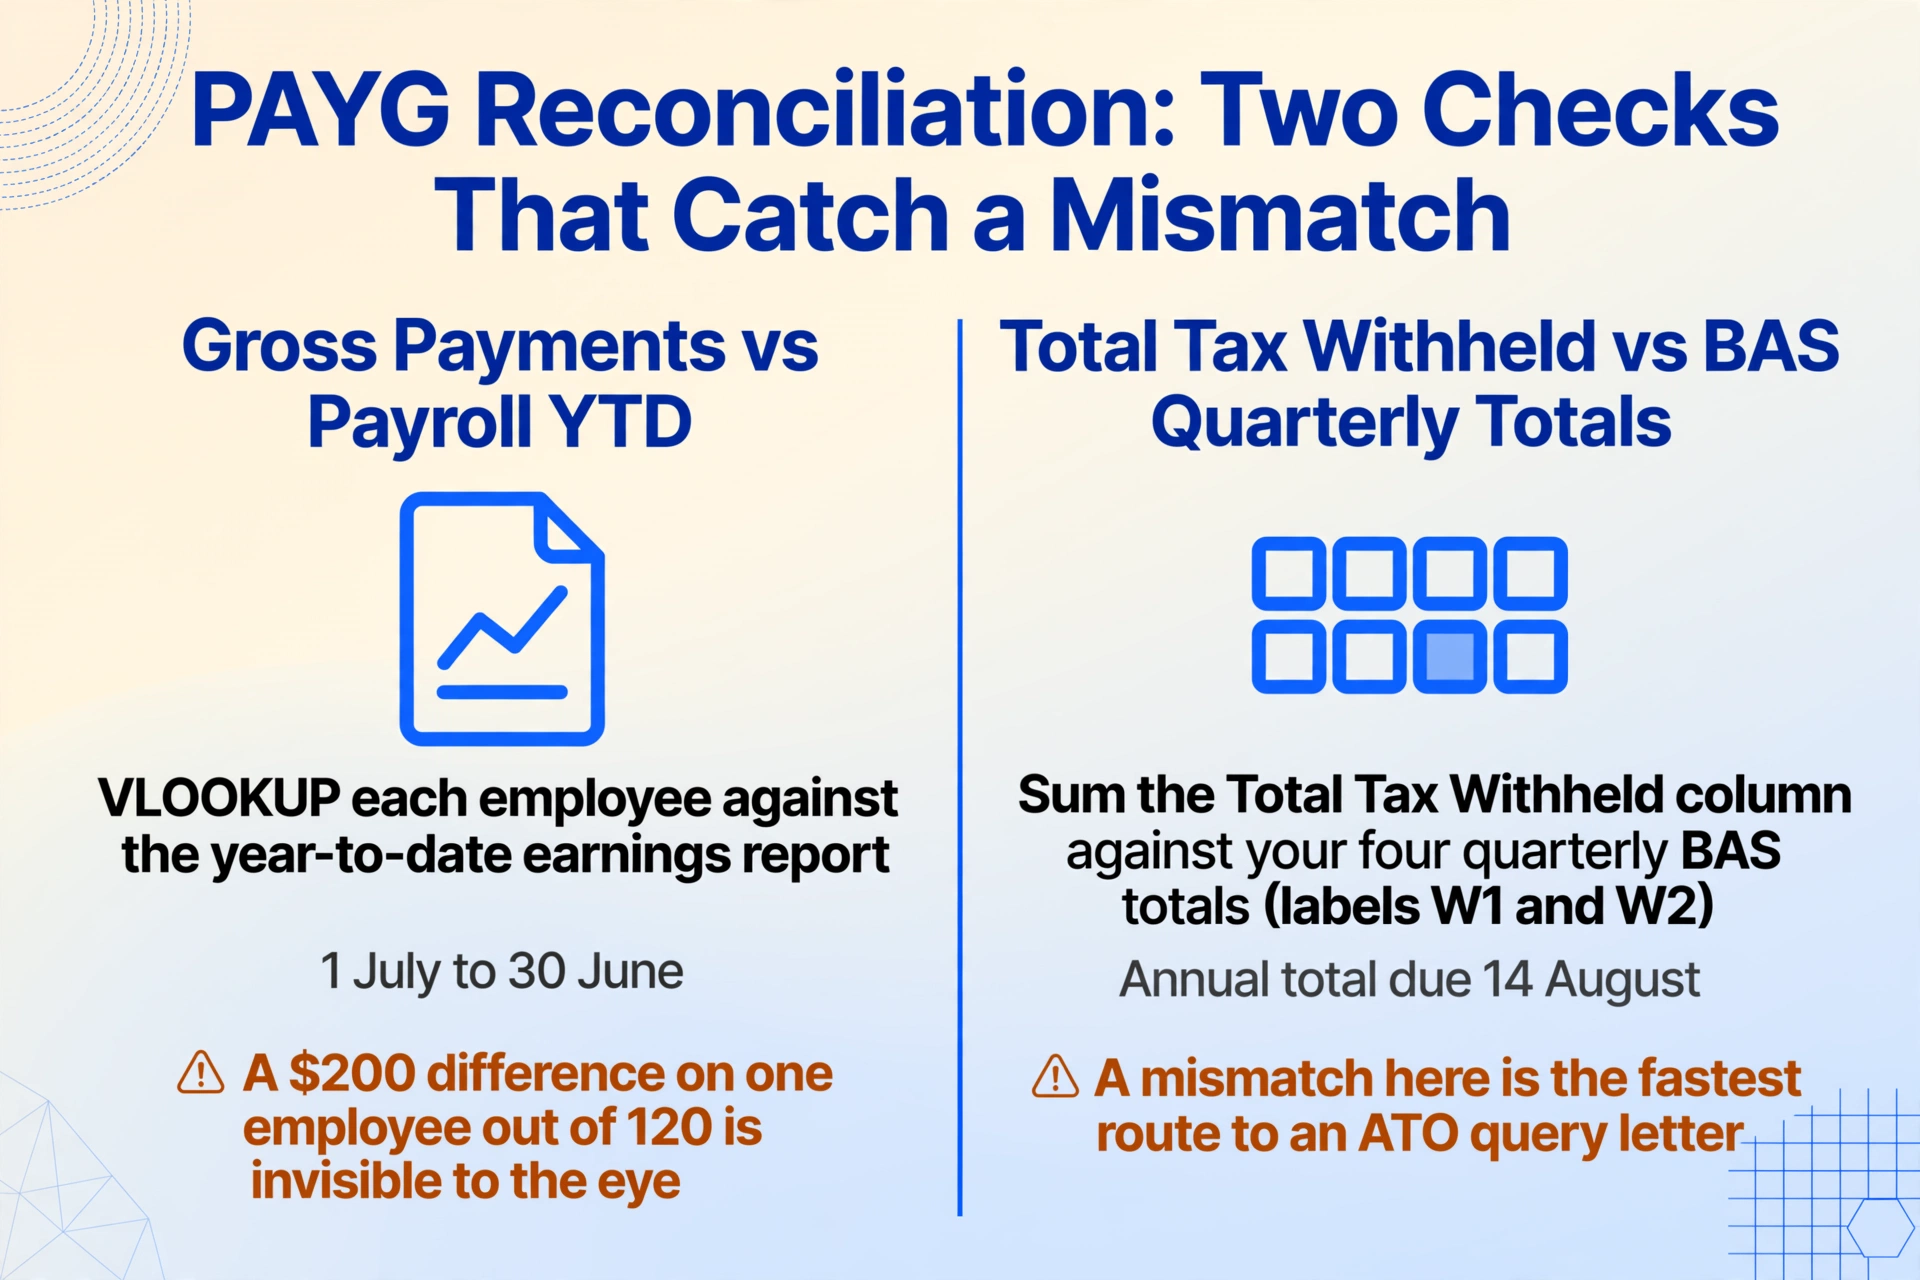
Ejecute el informe de ganancias acumuladas del año de su sistema de nómina para el año financiero (1 de julio al 30 de junio) y use VLOOKUP para comparar los pagos brutos de cada empleado de la hoja de cálculo extraída contra dicho informe. Las discrepancias aquí son las más comunes — y las más difíciles de detectar manualmente. Una diferencia de $200 en un empleado de 120 es invisible al ojo humano, pero llama la atención de los algoritmos de cruce de datos de la ATO. Causas comunes: un ajuste de pago manual ingresado directamente en el sistema de nómina después de la última liquidación, un bono pagado en junio pero procesado en la liquidación de julio, o un empleado cuyo ciclo de pago cruza el límite del año financiero.
Total de impuestos retenidos vs totales trimestrales de BAS
Sume la columna Total de Impuestos Retenidos de su hoja de cálculo extraída y compárela con la suma de los montos de retención de PAYG declarados en sus cuatro Declaraciones de Actividad Comercial trimestrales (etiqueta W1 para salarios y sueldos totales, W2 para montos totales retenidos). El sistema de cruce de datos de la ATO compara el total anual de retenciones de PAYG declarado en el informe anual de resumen de pagos de PAYG (vencido el 14 de agosto) contra los montos declarados en BAS durante todo el año. Una discrepancia aquí es la ruta más rápida hacia una carta de consulta de la ATO. Si su organización tiene empleados en varios estados — y por lo tanto potencialmente varias jurisdicciones de impuestos sobre nómina — realice esta verificación por grupo estatal para detectar errores a nivel de ubicación.
Aportes de superannuation vs mínimo legal
Para empleados que ganan por debajo de la base máxima de contribución ($62,500 por trimestre, o $250,000 anuales), verifique que los aportes del empleador a superannuation equivalgan al menos al 12% de las ganancias ordinarias por tiempo trabajado para el año financiero 2025-26. Para empleados por encima del tope, verifique que el aporte trimestral sea exactamente $7,500 (12% × $62,500). Una columna calculada durante la extracción — "Variación SG (12% × Pagos Brutos − RESC)" — convierte esto en una verificación de una sola columna en lugar de un cálculo manual en 120 filas. A partir del 1 de julio de 2026, Payday Super exige que los aportes lleguen al fondo del empleado dentro de los siete días hábiles posteriores a cada fecha de pago — lo que hace que la conciliación sea aún más granular, ya que los desajustes de tiempo serán detectables por período de pago en lugar de por trimestre.
Verificación cruzada del número de empleados
El número de filas en su hoja de cálculo extraída debe coincidir con el número de empleados que recibieron un resumen de pagos. El conteo incluye: empleados a tiempo completo, a tiempo parcial, casuales con retención de impuestos, y ex empleados que trabajaron cualquier período durante el año financiero. Excluye contratistas pagados bajo un ABN (a menos que se aplicara retención voluntaria) y empleados pagados íntegramente bajo el umbral libre de impuestos con retención cero. Una deficiencia aquí significa que alguien no recibió su certificado — lo cual, para empleados que lo necesitan para presentar su declaración de impuestos, se vuelve urgente cuando el plazo del 14 de julio ya ha pasado.
Cuando una discrepancia sobrevive a las cuatro comprobaciones: la causa raíz más común es una diferencia de fechas. O bien el sistema de nómina registró un pago de junio como correspondiente al año financiero actual mientras que el resumen de pago lo incluía en el siguiente (porque la fecha de pago cayó en o después del 1 de julio — lo cual es correcto según las reglas de la ATO), o bien se procesó un ajuste de pago después de que se presentara la declaración de finalización. Antes de modificar cualquier resumen, confirme la fecha de pago contra sus registros bancarios — la fecha en que los fondos salieron de su cuenta es lo que determina a qué año financiero pertenece el pago.
Qué significa la transición a STP para los resúmenes de pago — y por qué no han desaparecido
Single Touch Payroll ha sido obligatorio para todos los empleadores australianos desde el año financiero 2019-20. Bajo STP, los datos de nómina — incluidos los salarios brutos, la retención de PAYG y las contribuciones de super — se reportan a la ATO con cada ciclo de pago. Al final del año financiero, los empleadores presentan una declaración de finalización antes del 14 de julio, y los empleados acceden a su estado de ingresos (el término de la era STP que reemplaza al "resumen de pago" o al antiguo "certificado de grupo") a través de su cuenta de myGov en lugar de recibir un documento físico de su empleador.
La suposición que sigue — que los resúmenes de pago de PAYG están obsoletos — es incorrecta en tres escenarios específicos que afectan colectivamente a miles de empleadores australianos:
1. Empleadores exentos de STP. Ciertas categorías de empleadores — incluidos los titulares de número de pagador de retención (WPN) y los empleadores con exenciones específicas de la ATO — no están obligados a reportar a través de STP. Estos empleadores deben emitir resúmenes de pago de PAYG en papel antes del 14 de julio y presentar un informe anual de resúmenes de pago de PAYG (usando el estado de resumen de pago de PAYG, NAT 3447) antes del 14 de agosto.
2. Beneficiarios estrechamente vinculados. Directores, familiares de una empresa familiar y ciertos beneficiarios de fideicomisos — clasificados como "beneficiarios estrechamente vinculados" — pueden ser reportados a través de STP pero tienen una fecha límite de finalización separada el 30 de septiembre. Algunos empleadores eligen emitir a estos beneficiarios un resumen de pago de PAYG tradicional como documento provisional mientras los datos de STP aún se están finalizando.
3. Registros de años anteriores y sistemas heredados. Los empleadores que hicieron la transición a STP a mitad de un año financiero o cambiaron de proveedor de nómina conservan obligaciones de resumen de pago para el período anterior a la transición. Los resúmenes históricos de años anteriores al cambio a STP — que la ATO exige que los empleadores conserven durante cinco años — existen solo como PDF escaneados o copias impresas, no como estados de ingresos de STP en myGov. Durante una auditoría, una revisión de un agente fiscal o una disputa de un empleado sobre las ganancias de un año anterior, estos resúmenes heredados deben poder localizarse y extraerse.
Para el oficial de nómina que realiza la conciliación en julio de 2026, la realidad práctica es que la narrativa de "STP significa que ya no hay resúmenes de pago" se desmorona en los bordes — y los bordes son exactamente donde vive el trabajo de conciliación más difícil. Empleados que se fueron a mitad de año y recibieron un resumen de pago ETP. Contratistas pagados bajo un acuerdo de retención voluntaria que necesitan un resumen de ingresos de servicios comerciales y personales (NAT 72545). Una corrección de un año anterior que requiere reemitir un resumen de 2023-24 mientras los datos STP del año actual ya están finalizados. Cada caso límite es un documento que existe solo como PDF o formulario en papel — y cada uno debe extraerse en la misma hoja de cálculo de conciliación.
Esta es también la razón por la que los equivalentes del Reino Unido — extracción de P60, formularios de salida P45, estados de deducción CIS y procesamiento por lotes de P60 — siguen la misma lógica de extracción a pesar de operar bajo un año fiscal y sistema de retención completamente diferente. El tipo de documento cambia; el desafío de conciliación no.
Creación de un Rastro de Auditoría Repetible Entre Años Fiscales
La ATO exige que los empleadores conserven los registros de nómina — incluidos los resúmenes de pago — durante cinco años desde la fecha en que se prepararon u obtuvieron. Para una empresa que ha emitido resúmenes de pago PAYG durante una década, eso es potencialmente diez años de certificados a través de tres migraciones de software de nómina, dos períodos de transición de STP y un archivador lleno de registros en papel escaneados.
Una hoja de cálculo que contenga cada campo de cada resumen, con una fila por empleado por año fiscal, cumple tres funciones más allá de la tarea inmediata de conciliación:
Preparación para auditorías de la ATO
Si la ATO solicita evidencia de la retención de PAYG para un empleado específico en un año específico — por ejemplo, durante una revisión provocada por una discrepancia en la declaración de impuestos de un empleado — tener una hoja de cálculo buscable con el TFN del empleado, los pagos brutos y el impuesto retenido para ese año significa obtener la respuesta en segundos en lugar de buscar en software de nómina archivado que ya no funciona en su sistema operativo actual.
Comparación año tras año
Una sola hoja de cálculo con pestañas por año financiero le permite usar VLOOKUP para un empleado entre años — detectando anomalías como un impuesto retenido de $0 en un año donde los pagos brutos fueron de $85,000, o un aumento repentino en las contribuciones de jubilación declarables que señala un acuerdo de sacrificio salarial del que no estaba al tanto. Estos patrones son invisibles cuando los resúmenes de cada año viven en carpetas PDF separadas.
Migración de software de nómina
Al cambiar de MYOB a Xero — o de cualquier sistema heredado a una plataforma en la nube — la hoja de cálculo extraída de los resúmenes de años anteriores se convierte en la fuente de verdad para los datos históricos de los empleados. Los saldos iniciales, las ganancias de años anteriores y los derechos de licencia acumulados deben ingresarse manualmente en el nuevo sistema. Comenzar desde una extracción verificada en lugar de un reescrito manual elimina la fuente más común de errores de migración: un TFN ingresado con dos dígitos transpuestos, que surge meses después como un aviso de discrepancia de la ATO.
Preguntas Frecuentes
¿Significa STP que ya no necesito emitir resúmenes de pago PAYG?
Para la mayoría de los empleados en empleadores que reportan mediante STP — sí. Una vez que finalice sus datos STP antes del 14 de julio, los empleados acceden a su declaración de ingresos a través de myGov. No necesita entregarles un resumen de pago en papel o PDF separado para los períodos reportados mediante STP. Sin embargo, si su negocio tiene beneficiarios estrechamente vinculados, operaciones exentas de STP o registros de años anteriores previos a su transición a STP, esos escenarios aún requieren resúmenes de pago tradicionales — y esos resúmenes aún deben extraerse y conciliarse.
¿Puede la extracción con IA manejar tanto PDFs digitales como resúmenes PAYG escaneados en papel?
Sí. La extracción impulsada por IA lee el contenido visual del documento — ya sea un PDF generado digitalmente desde Xero o una copia escaneada de un formulario NAT 0046 triplicado con correcciones manuscritas — y extrae los campos según su significado semántico. Los documentos escaneados con inclinación moderada, iluminación variable o papel envejecido aún se extraen correctamente porque la IA no depende de una alineación de plantilla limpia.
¿Qué sucede si un empleado tiene tanto un resumen PAYG regular como un resumen de pago ETP?
Procese ambos documentos en el mismo lote. El resumen individual no comercial regular contiene salario, asignaciones y pagos de suma global A-E. El resumen ETP (NAT 70868) contiene el componente imponible del pago por terminación y el impuesto retenido sobre el mismo. Ambos alimentan la misma hoja de conciliación — tendrá dos filas para ese empleado (una por tipo de documento) con diferentes conjuntos de campos. Agrúpelos por TFN para ver la imagen completa de fin de año del empleado en una sola vista.
¿Cómo afecta el año financiero australiano a la extracción para empleados que comenzaron o se fueron a mitad de año?
El año financiero australiano va del 1 de julio al 30 de junio. Un resumen de pago PAYG cubre el período durante el cual se realizaron los pagos, no el período durante el cual se realizó el trabajo. Si un empleado comenzó el 15 de junio de 2026 y su primer pago se procesó el 1 de julio de 2026, ese pago pertenece al año financiero 2026-27 y aparece en el resumen del próximo año — aunque el trabajo ocurrió en el año 2025-26. El campo "Período Durante el Cual se Realizaron los Pagos" en el resumen confirma el rango de fechas. Al conciliar, siempre haga coincidir por fecha de pago, no por fecha de trabajo.
¿Funciona la extracción por lotes cuando los resúmenes provienen de diferentes proveedores de nómina?
Sí — de hecho, este es el caso de uso más sólido para la extracción semántica. Suba resúmenes generados por Xero, resúmenes de MYOB y certificados en papel escaneados en el mismo lote. Debido a que la extracción lee el significado del campo en lugar de la posición de la plantilla, "Gross Payments" en un diseño de Xero y "Gross payments" en una posición diferente en un diseño de MYOB se reconocen como el mismo campo y se colocan en la misma columna. El resultado es una hoja de cálculo unificada con columnas consistentes independientemente de la combinación de formatos de entrada.
¿Cuál es la diferencia entre RESC y las contribuciones SG estándar en un resumen de PAYG?
Las Contribuciones de Jubilación del Empleador Declarables son contribuciones por encima del mínimo de la Garantía de Super. Las contribuciones SG estándar — el 12% obligatorio de las ganancias ordinarias que su empresa paga para cumplir con su obligación legal — no son declarables y no aparecen en el resumen de pago. RESC típicamente incluye acuerdos de sacrificio salarial (donde el empleado dirige voluntariamente parte de su salario antes de impuestos al super) y cualquier contribución adicional del empleador más allá del mínimo legal. Un error común de conciliación es sumar RESC a los pagos brutos para obtener la remuneración total — RESC se reporta al ATO para fines de prueba de ingresos pero no se incluye en el ingreso evaluable del empleado.
¿Puedo configurar la detección automatizada de discrepancias de conciliación durante la extracción?
Sí — usando columna calculada, puede incorporar reglas de validación directamente en el paso de extracción. Por ejemplo, una columna definida como "Verificación SG (si Bruto × 0.12 > RESC entonces 'OK' si no 'REVISAR')" marca a los empleados cuyo super del empleador reportado parece estar por debajo del mínimo legal antes de que siquiera abra la hoja de cálculo. De manera similar, una columna que compara el total de impuestos retenidos contra un rango esperado de tasa impositiva efectiva puede detectar valores atípicos — un empleado con $85,000 en pagos brutos y $3,000 en impuestos retenidos es casi con certeza un error, y la columna calculada lo detecta en el momento de la extracción en lugar de durante la revisión manual.
Hacer que la Conciliación de Julio Sea Rutina en Lugar de un Apuro
La fecha límite no cambia. Cada año, el ATO requiere la finalización de STP y — para empleadores exentos o diferidos — la emisión de resúmenes de pago de PAYG antes del 14 de julio. Lo que puede cambiar es cuánto de la ventana de dos semanas entre el 1 de julio y la fecha límite se dedica a volver a escribir números en lugar de verificarlos.
Para un equipo de nómina que procesa 120 resúmenes en dos plataformas de nómina, la diferencia entre la entrada manual y la extracción es la diferencia entre pasar la semana del 10 de julio esperando que nada se haya escrito mal — y pasarla en una mañana de viernes confirmando que la hoja de conciliación coincide con el registro de nómina, y luego enviar a los empleados sus notificaciones de estado de ingresos antes del almuerzo.
El flujo de trabajo de extracción descrito aquí funciona de la misma manera el próximo año, con el mismo esquema de columnas, independientemente del software de nómina que su organización esté utilizando para entonces. Los campos en el resumen de pago de PAYG — definidos por el ATO, no por su proveedor de software — no cambiarán. Lo que cambia cada año son los empleados, las cifras y la presión de la fecha límite de julio. Eliminar el paso de volver a escribir significa que la presión recae en la verificación, no en la entrada de datos — y la verificación es donde pertenece la experiencia de un oficial de nómina.