AU PAYG支払い明細データを給与照合用に抽出する方法
(2026年版ガイド)
毎年7月、オーストラリア中の給与担当チームは同じボトルネックに直面します。14日までに、各従業員は6月30日に終了した会計年度分のPAYG源泉徴収支払い明細を受け取らなければなりません。Xero、MYOB、Employment Heroで給与を処理している約130万の事業所では、ソフトウェアが自動的に明細を生成します。しかし、照合ステップ — 各明細の数字が給与システムが実際に支払った内容と一致するかを確認する作業 — は依然としてスプレッドシートで行われ、完全に統合されたレポート機能を持たない企業では、数十から数百の証明書からABN、TFN、総支払額、源泉徴収税を手作業でExcelに入力することになります。
重要なポイント
- シングルタッチペイロール(STP)はPAYG支払い明細を廃止するはずでしたが、STP免除雇用主、密接関係にある受取人、および移行前の5年間分の記録保持義務により、従来の証明書は今も毎年7月に5種類の互換性のないレイアウトで給与担当者の机に届きます。
- Xeroのレイアウトに特化したテンプレートベースのOCRは、MYOBの明細で総支払い額フィールドが異なる位置にある場合、それを静かに見逃します。そして、問題の最初の兆候はスプレッドシートの赤いセルではなく、年度が終了したと思ってから数ヶ月後に届くATOのデータ照合照会です。
- フィールドレベルの意味論的抽出は、ページ上の座標ではなくフィールドの概念を照合することで、5種類すべての給与フォーマットを1つのバッチで処理します。また、総支払額×12%を実際のスーパー拠出額と照合する計算列は、Excelを開く前に全従業員のSG不足を検出します。
PAYG支給明細書に記載される内容 — 各項目が照合に意味するもの
PAYG(Pay As You Go)支給明細書は、正式にはPAYG支給明細書 – 個人非事業用(NAT 0046)と呼ばれ、オーストラリアの雇用主が会計年度中に税金を源泉徴収した全従業員に発行しなければならない年度末の証明書です。これは英国のP60や米国のW-2に相当するオーストラリア版であり、機能は同じでも税制はまったく異なります。オーストラリア税務局(ATO)は7種類のPAYG支給明細書を義務付けていますが、個人非事業用フォームが圧倒的に一般的で、賃金や給与を受け取る標準的な従業員を対象としています。
各項目が照合にとって何を意味するのかを理解すること — 単なるラベルではなく — が、抽出したスプレッドシートが初回で給与記録と照合できるか、それとも午後いっぱいのクロスチェック作業になるかを左右します。以下は照合機能別にグループ化した項目です:
本人確認・参照項目
- 支払者ABN — オーストラリア事業者番号(11桁)。各行を正しい雇用主法人に紐付けます。組織が複数のABNを部門別に運用している場合に重要です。
- 受取人TFN(税務ファイル番号) — 9桁の個人税務識別番号。ATOとのクロスチェックにおける主要な従業員キーです。TFNが欠落または誤っていると、より高い源泉徴収率と照合不一致が発生します。
- 支払が行われた期間 — 通常は所得年度の7月1日から6月30日まで。明細書が年度途中ではなく全会計年度をカバーしていることを確認します。
主要な支払・税額項目
- 総支払額 — 会計年度中に支払われた給与、賃金、手当、賞与、歩合の合計。給与システムの年度累計総支払レポートと照合する金額です。
- 源泉徴収税額合計 — ATOに控除・納付されたPAYG源泉徴収額の合計。活動明細書(ラベルW1およびW2)の各給与支払時の源泉徴収額の合計と一致する必要があります。
- 報告対象フリンジベネフィット額 — FBT年度(4月1日から3月31日)に2,000ドルを超えるフリンジベネフィットの総額換算値。従業員の課税所得には含まれませんが、メディケアlevy surchargeやその他の政府給付の所得テストに影響するため、別途報告されます。英国の同等物 — P11Dベネフィット報告 — は異なる税法の下で同様の機能を果たしますが、総額換算の計算方法と報告基準は異なります。
年金関連項目
- 報告可能な雇用主年金拠出(RESC) — 年金保証(SG)の最低額(2025-26年度は12%)を超える年金拠出。給与犠牲制度や追加の任意雇用主拠出を含みます。標準的なSG拠出は報告対象ではありません。よくある照合エラーとして、支払った年金総額をRESCと誤認することが挙げられます。
- 雇用主SG拠出 — 支払明細書自体の項目ではありませんが、独立して確認する必要があります:各従業員の通常勤務時間賃金の12%、四半期ごとの最大拠出基準額(2025-26年度は$62,500、四半期最大$7,500に相当)で上限が設定されます。
一時金・退職金支払い
- 一時金A — 退職時に支払われる未使用の年次有給休暇。優遇税率で課税されます。
- 一時金B — 退職時に支払われる未使用の長期勤続休暇。税務上の取扱いが異なるため、一時金Aとは区別されます。
- 一時金D — 正当な整理解雇または早期退職制度による支払いの非課税部分。課税所得ではありませんが、報告は必須です。
- 一時金E — 過去の所得年度に関連する支払い(遡及払い)。一時金がより高い限界税率に押し上げられるのを防ぐ税額控除の対象となる場合があります。
- 手当 — 明細書に個別に項目化されます。一般的な種類には工具手当、出張手当、応急手当があります。手当の種類ごとに税務上の取扱いが異なる場合があります。
従業員が年度中に雇用終了支払い(ETP)を受け取った場合、雇用主は支払いから14日以内に別途PAYG支払明細書 – 雇用終了支払い(NAT 70868)を発行する必要があります。通常の個人非事業用明細書には引き続き給与部分が表示されるため、退職する従業員については2つの書類による照合シナリオが発生します — これは、従業員1人につき証明書が1枚だけと想定している給与担当チームを驚かせる詳細です。
中核となる抽出原則: 照合スプレッドシートに必要な出力列を定義します — 「従業員名」「TFN」「総支払額」「源泉徴収税総額」「報告可能な雇用主年金拠出」— そしてAIは各項目がページ上のどこにあるかではなく、意味的に何を意味するかを理解することで、各支払明細書から各値を特定します。同じ列定義がXeroのPDFレイアウト、MYOBの印刷明細書形式、Employment Heroのテンプレート、前年度の給与からのスキャン済み紙の証明書にも機能します。AIがテンプレートの位置ではなく項目の意味を読み取るからです。
同じPAYGデータが給与システムによって異なって見える理由
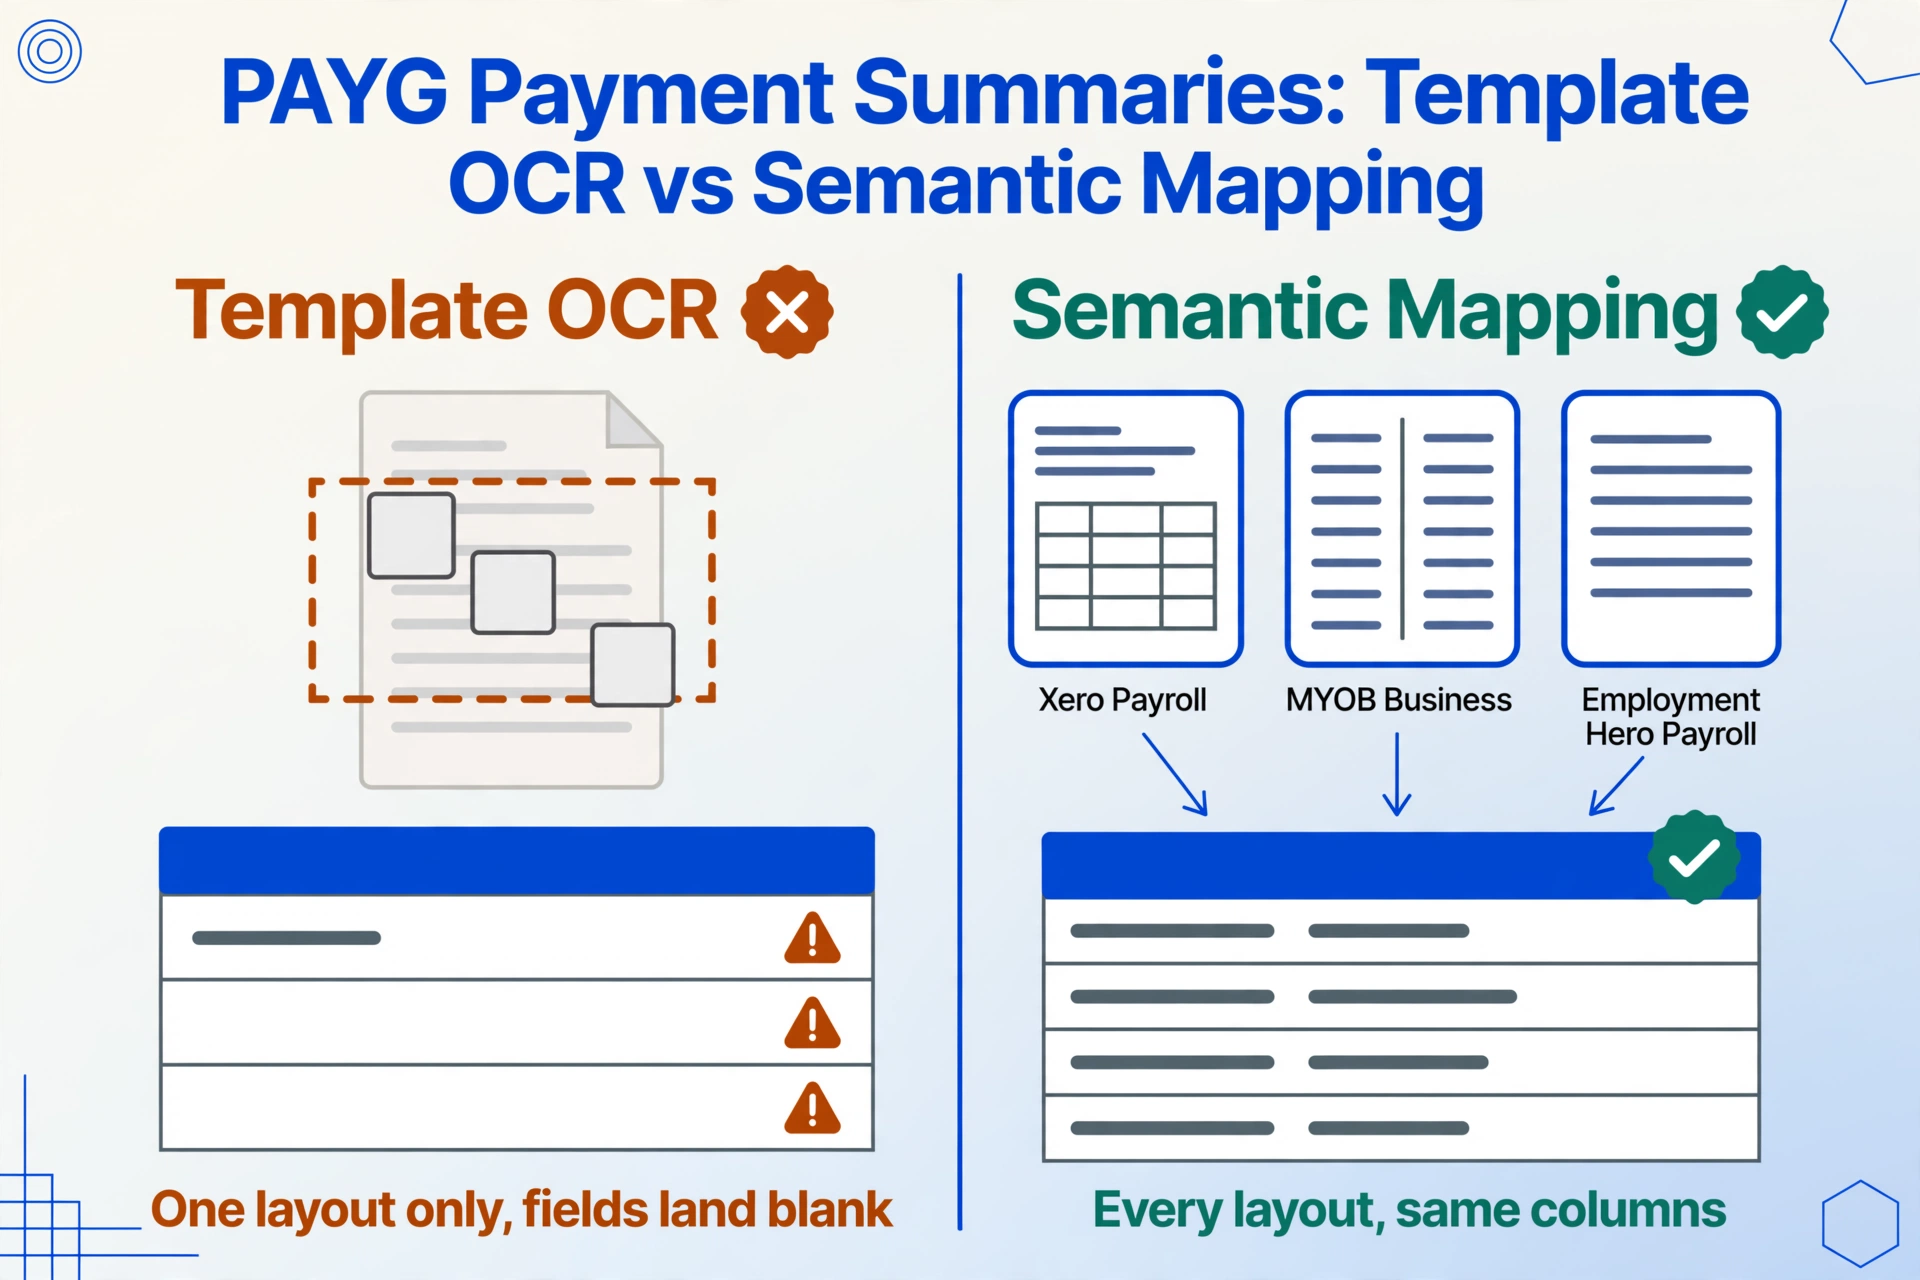
すべてのPAYG支払いサマリーのボックス位置が同一であれば、抽出はテンプレートベースのOCRツールで解決できるでしょう。しかしATOは単一の視覚的レイアウトを義務付けておらず、データ内容を指定しているだけです。PAYG支払いサマリーフォームとガイドラインに基づき、ATOは手書き記入用の三連複写フォームを提供していますが、給与ソフトウェアが生成する自社印刷サマリーは、規定されたすべてのフィールドが表示されていればどのようなレイアウトでも使用できます。
オーストラリアの主要な給与プラットフォームはすべて、ATOが義務付ける同じデータを異なる方法で表示します。オーストラリアの支配的なクラウド会計プラットフォームで市場シェア60%超を誇るXero Payrollは、支払者ABNと従業員TFNをサマリーの上部に配置し、支払い金額をその下の単一のテーブルブロックに表示します。市場の約23%を占めるMYOB Businessは、左側に識別フィールド、右側に支払い詳細を配置した2列形式をよく使用します。Employment Hero Payrollはすべてを縦のリストに積み重ねます。KeyPayはまた別の配置を使用します。ATOの発行サービスから注文した紙のサマリーはNAT 0046三連複写デザインに従っており、これはソフトウェア生成のどのレイアウトとも異なります。
これはシステムのバグではありません。これは、データが何を表示すべきかを義務付け、どのようにレイアウトすべきかを義務付けない規制枠組みの自然な結果です — これは英国のP60仕様RD1と同じ設計原則であり、同様に代替フォームレイアウトを許可しています。抽出を行う人にとっての結果は、Xeroのレイアウト用に設定されたテンプレートベースのツールがMYOBでは失敗し、その逆も同様であるということです。
総支払額フィールドは、実際の時間を費やす形でこれを示しています。Xeroは「Gross Payments」を太字で印刷し、ドル金額を同じ行に表示するかもしれません。MYOBは「Gross payments」をテーブルの行ラベルとして印刷し、値を隣接するセルに表示するかもしれません。Employment Heroは枠線付きボックスに「Total gross payments」を使用するかもしれません。特定のピクセル座標で正確な文字列「Gross Payments」を探すテンプレートは、1つの形式を捕捉し、他の2つを見逃します。セマンティック抽出 — 位置ではなくフィールドの意味で読み取る — は、「Gross Payments」「Total Gross」「Gross YTD」のいずれのラベルであっても、抽出される概念が同じであることを理解するため、3つすべてを処理できます。
PAYG抽出ワークフローの設定
手入力を置き換えるワークフローは3つのステップで構成されています。最初のステップである列スキーマの定義は、一度設定すれば、すべての給与プロバイダー、すべての税年度、すべての従業員バッチで再利用できます。
出力列を定義する — すべてのサマリー形式に対して一度だけ
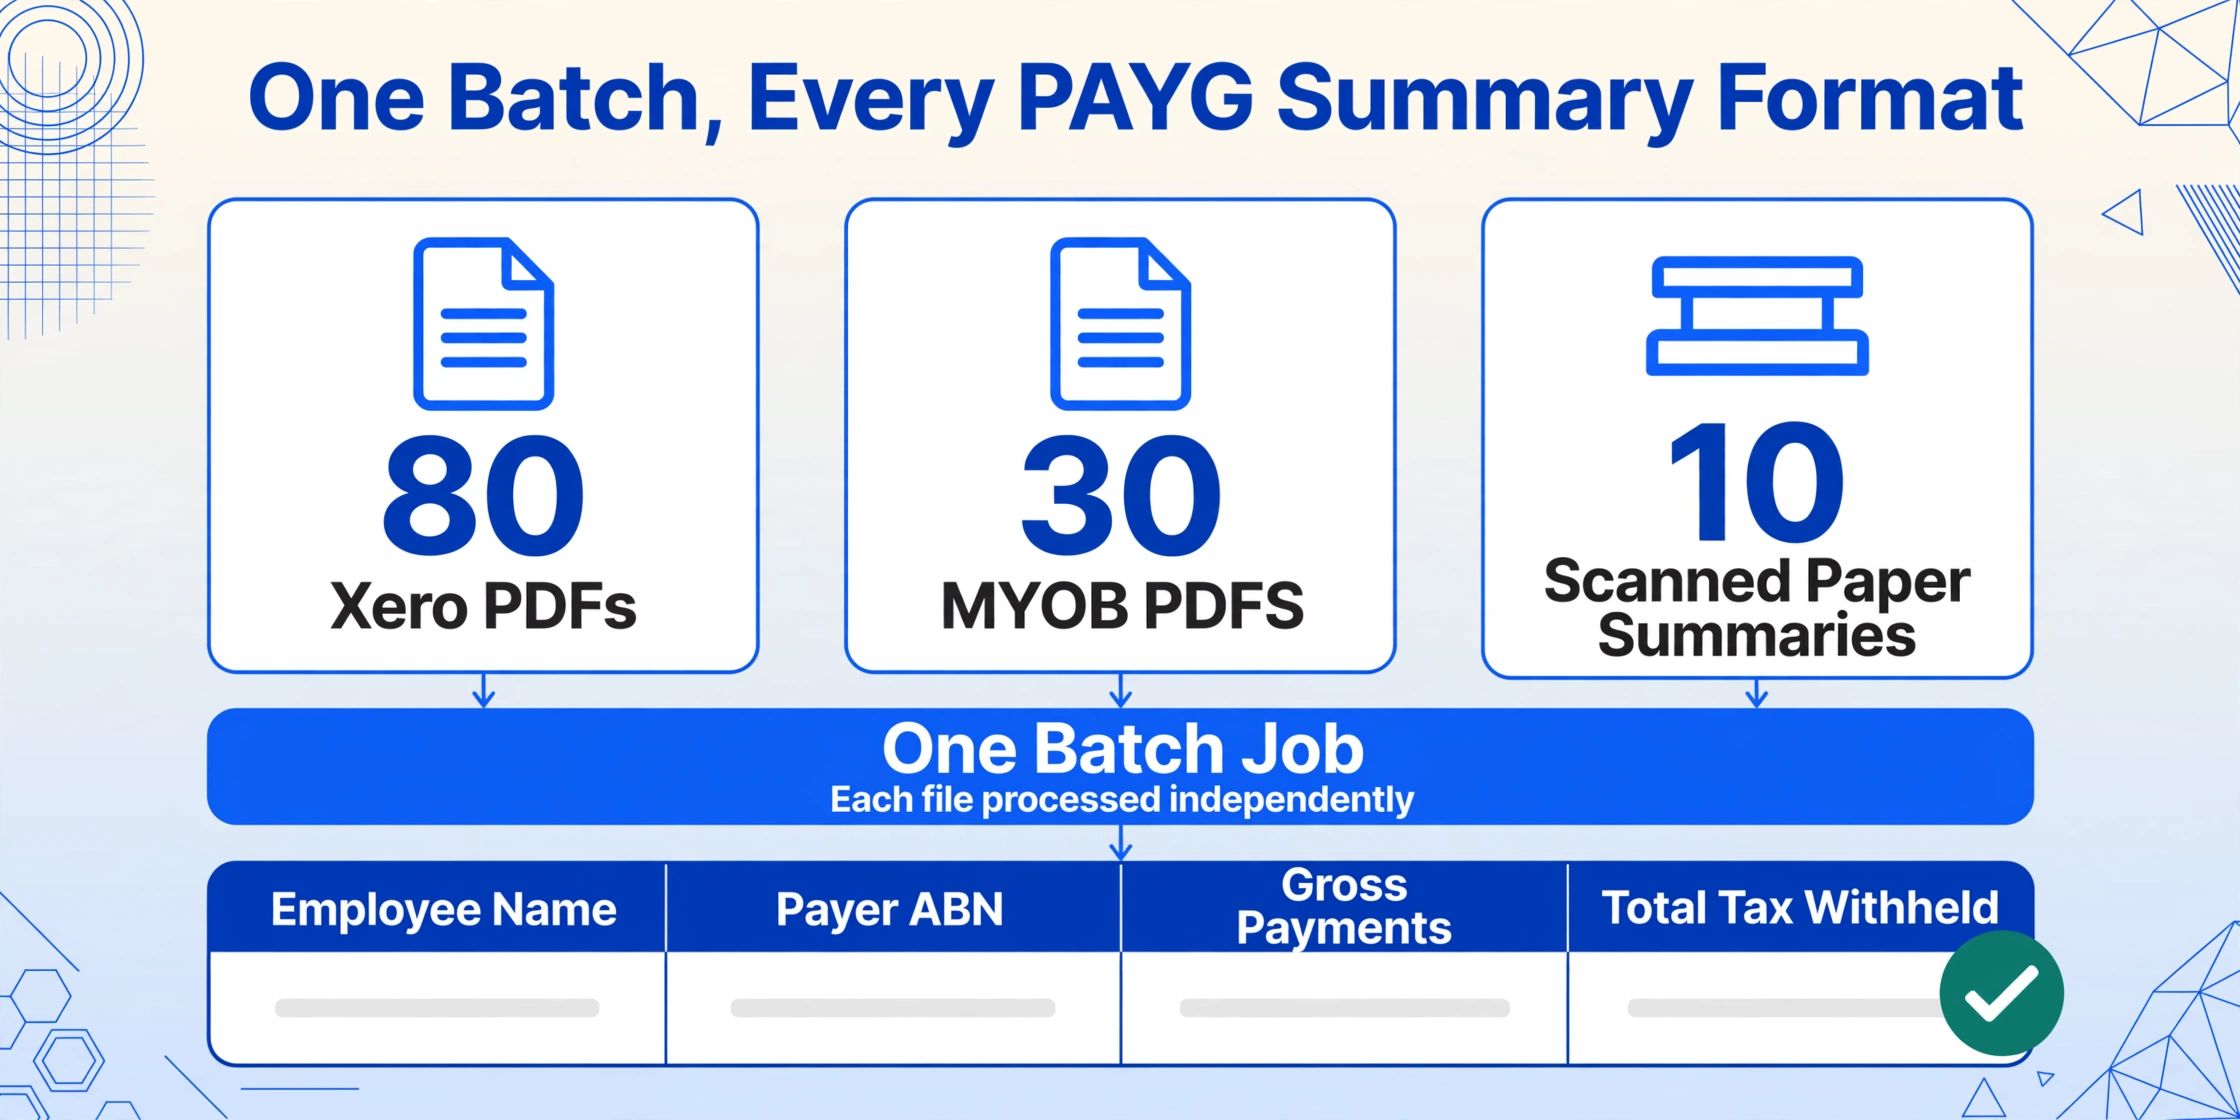
照合スプレッドシートの列ヘッダーとして表示したいフィールド名を、そのまま入力します。包括的な照合ワークブックの場合、実用的な初期セットは次のとおりです:従業員名、TFN、支払者ABN、総支払額、源泉徴収税額合計、報告対象フリンジ給付額、報告対象雇用主年金拠出額、手当、一時金A、一時金B、一時金D、一時金E、期間開始日、期間終了日。これはカスタム列抽出です。出力スキーマを定義すると、AIが各ドキュメントのフィールドを意味的にあなたの列にマッピングします — 同じ列名がすべての給与プロバイダーの支払サマリー形式で機能します。計算列を追加することもできます。たとえば、「SGチェック」という列を追加して、実際に報告された年金と法定最低額の差異をフラグ付けできます。AIが抽出中にこれを計算するため、差異検出が出力に組み込まれ、別のExcelステップは不要です。
すべてのサマリーを1つのバッチでアップロード
フォルダ全体をドロップします — XeroからのPDFが80件、MYOBからのPDFが30件、そして今も紙の証明書を郵送している契約業者からのスキャン済み紙サマリーが10件。バッチ処理がこれらすべてを1つのジョブで処理します。各ファイルは列スキーマを適用して個別に処理され、すべての結果が1つの統合スプレッドシートにマージされます。ファイルは、給与ソフトウェアから生成されたデジタルPDF、印刷されたサマリーのスキャン、証明書のスマホ写真のいずれでもかまいません — AIは3つの入力タイプすべてを処理します。
Excelにエクスポートして照合を開始
マージされたスプレッドシートをExcelファイルとしてダウンロードします。この時点で、支払サマリーの種類ごとに従業員1人につき1行が作成され、すべてのフィールドがそれぞれの列に配置されています。次のステップ — 給与システムとの照合 — は、データ入力作業ではなく、スプレッドシートネイティブの操作になります:TFNで給与台帳に対してVLOOKUP、総支払額を給与年度累計レポートに対してSUM、源泉徴収税額合計を四半期BAS合計と照合。手入力に費やしていた5時間が、検証に費やす5分になります。
このワークフローは自然にスケールします。120名の従業員を抱える中規模の会社では、バッチアップロードの処理に数分かかり、生成されたExcelファイルは次のセクションで説明する照合チェックにすぐに使用できます。同じ列スキーマは翌年もそのまま使えます。2025-26年度のサマリーのフィールドは2026-27年度のサマリーと同一であり、AIは給与ソフトウェアが年度間で導入するレイアウト変更にも適応します。
スケール時に重要な理由: 2つの給与システムで120名分のサマリーを処理する給与担当者は、手動データ入力の約5時間を節約できます。しかしそれ以上に重要なのは、ATOの照合照会を引き起こし、節約したと思っていた時間を費やしてしまう転記ミス(TFN桁の入れ違い、一時払い額の読み間違い)を排除できることです。
ファイルは安全に処理され、保存されません。
照合:抽出後に確認すべき項目
抽出したスプレッドシートを手にしたら、照合フェーズはデータ入力から検証へと移ります。以下のチェック項目は、給与計算の正確性とATOコンプライアンスにとって重要なもので、照合対象となる証拠ソースごとにグループ化されています。
総支給額と給与年度累計レポートの照合
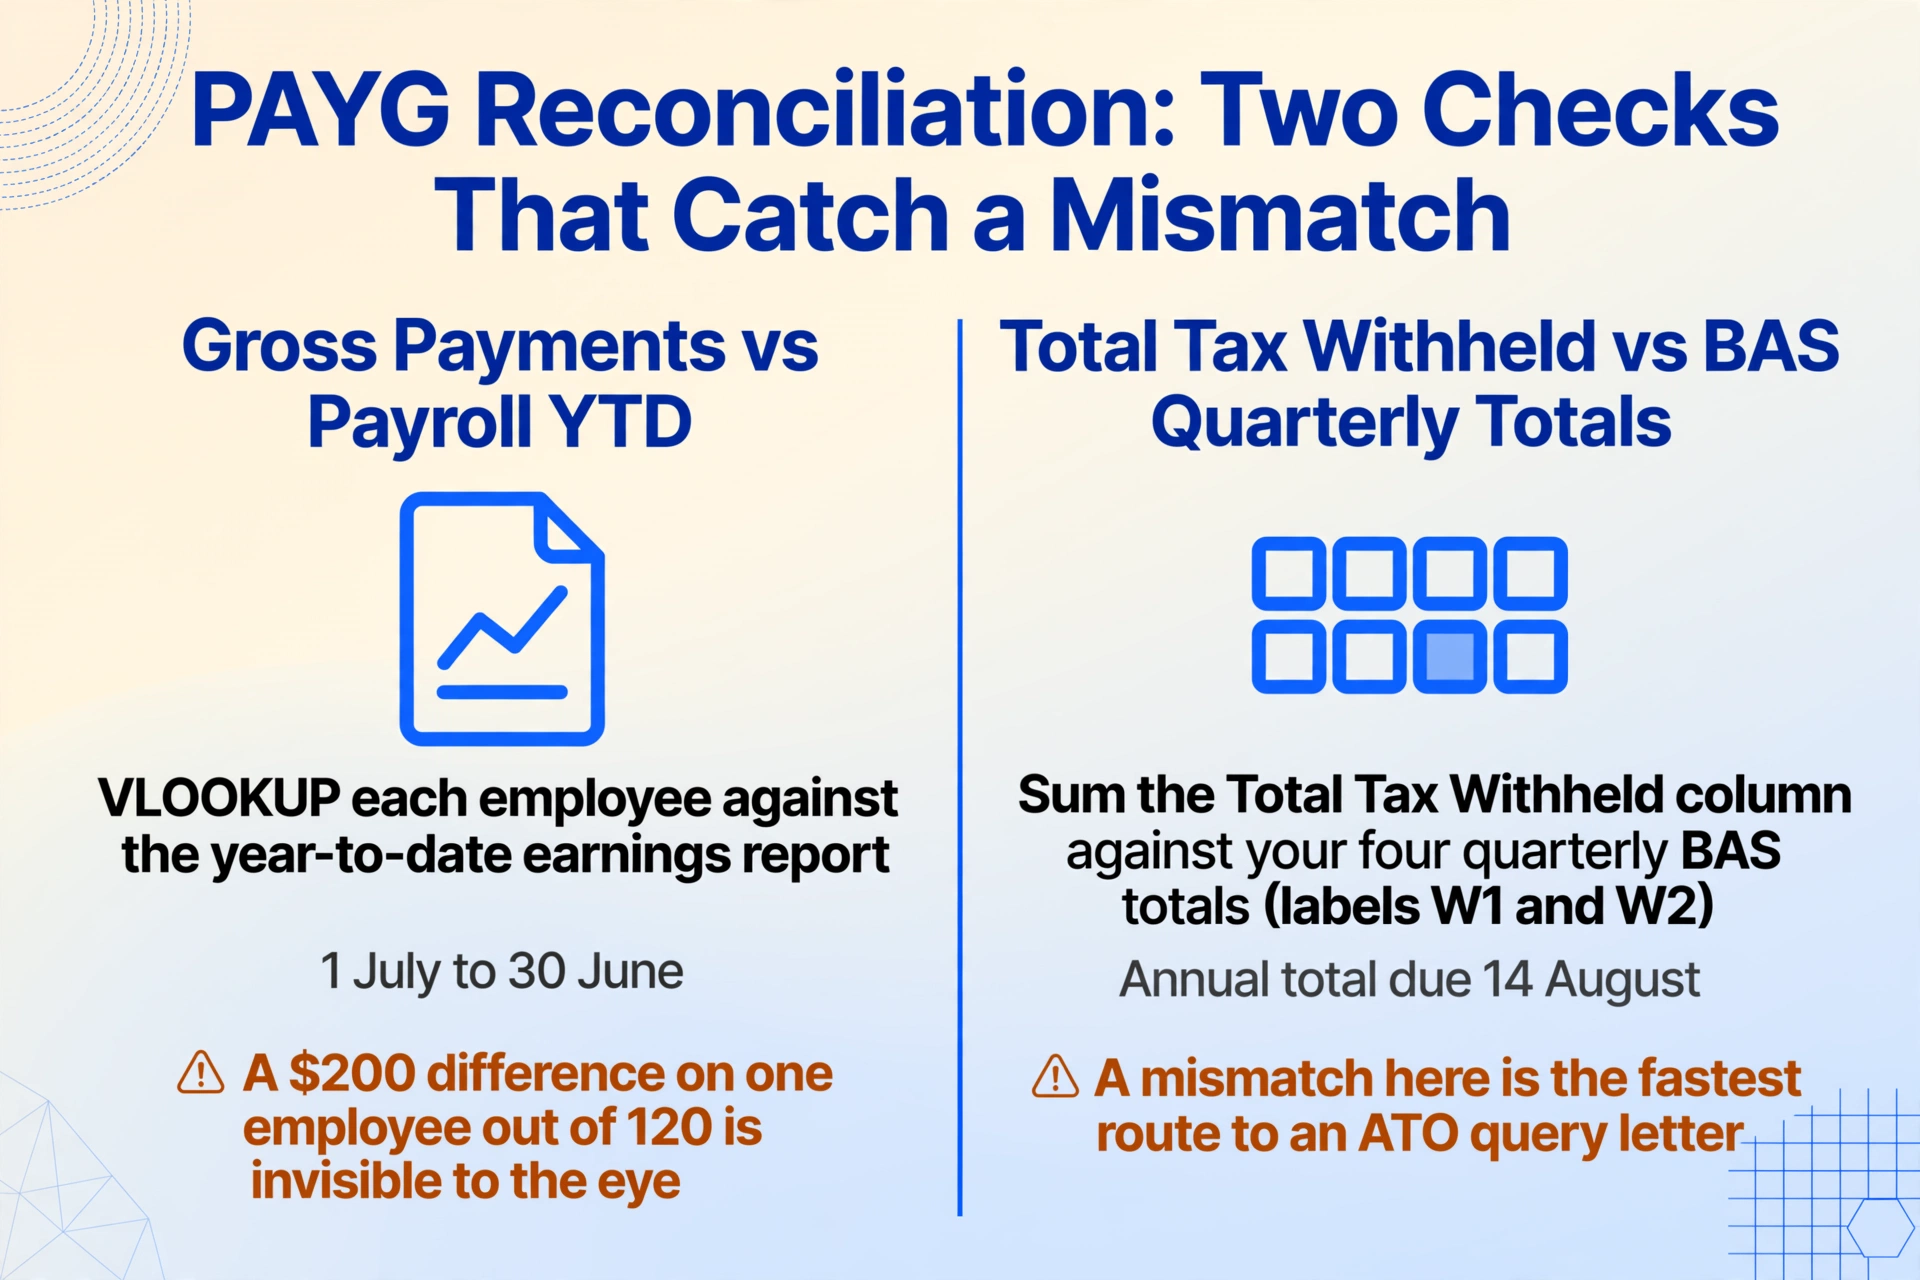
会計年度(7月1日から6月30日)の給与システムの年度累計収入レポートを出力し、抽出したスプレッドシートの各従業員の総支給額をVLOOKUPで照合します。ここでの差異は最も一般的であり、手動で見つけるのが最も困難です。120人の従業員のうち1人の200ドルの差異は目視では見えませんが、ATOのデータ照合アルゴリズムには引っかかります。一般的な原因:最終給与支払い後に給与システムに直接入力された手動調整、6月に支払われたが7月の給与支払いで処理されたボーナス、または給与サイクルが会計年度の境界をまたぐ従業員。
源泉徴収税額合計とBAS四半期合計の照合
抽出したスプレッドシートの源泉徴収税額合計列を合計し、4つの四半期事業活動報告書(BAS)で報告したPAYG源泉徴収額の合計(ラベルW1:給与・賃金総額、W2:源泉徴収総額)と比較します。ATOのデータ照合システムは、PAYG支払概要年次報告書(8月14日締切)で報告されたPAYG源泉徴収の年間合計を、年間を通じてBASで申告した金額と照合します。ここでの不一致は、ATOからの照会状を受け取る最短ルートです。組織に複数の州にまたがる従業員がいる場合(つまり複数の給与税管轄区域がある場合)、このチェックを州ごとに実行して、地域レベルのエラーを検出してください。
年金拠出金と法定最低額の照合
最高拠出基準額(四半期あたり62,500ドル、年間250,000ドル)未満の収入の従業員については、雇用主の年金拠出金が2025-26会計年度の通常勤務時間収入の少なくとも12%であることを確認します。上限を超える従業員については、四半期拠出額が正確に7,500ドル(12% × 62,500ドル)であることを確認します。抽出時の計算列「SG差異(12% × 総支給額 − RESC)」を使用すると、120行にわたる手動計算ではなく、1列の整合性チェックになります。2026年7月1日から、Payday Superでは、各給与支払日から7営業日以内に拠出金が従業員の基金に到達することが義務付けられ、四半期ごとではなく給与期間ごとにタイミングの不一致が検出可能になるため、照合はさらに詳細になります。
従業員数の相互チェック
抽出したスプレッドシートの行数は、支払概要を受け取った従業員数と一致する必要があります。カウントには、フルタイム、パートタイム、源泉徴収された臨時従業員、および会計年度中に勤務した元従業員が含まれます。ABNに基づいて支払われた請負業者(自主的な源泉徴収が適用された場合を除く)と、源泉徴収ゼロで非課税限度額以下で完全に支払われた従業員は除外されます。ここでの不足は、誰かが証明書を受け取っていないことを意味し、確定申告に必要な従業員にとっては、7月14日の締切が過ぎた場合に緊急の問題になります。
4つのチェックをすべて通過しても不一致が残る場合:最も一般的な根本原因はタイミングの差です。給与システムが6月の支払いを当期会計年度の発生分として記録した一方で、支給明細書が翌年度に含めた(支払日が7月1日以降だったため——ATOのルールではこれが正しい)、または確定申告の提出後に給与調整が処理された、のいずれかです。明細書を修正する前に、銀行記録と支払日を照合してください——資金が口座から出た日が、その支払いがどの会計年度に属するかを決定します。
STP移行が支給明細書に与える影響——そしてなぜ廃止されていないのか
シングルタッチペイロール(STP)は、2019-20会計年度以降、すべてのオーストラリアの雇用主に義務付けられています。STPでは、総賃金、PAYG源泉徴収、年金拠出を含む給与データが、各給与支払いのたびにATOへ報告されます。会計年度末には、雇用主は7月14日までに確定申告を提出し、従業員は雇用主から紙の書類を受け取るのではなく、myGovアカウントを通じて所得明細書(「支給明細書」または旧「グループ証明書」に代わるSTP時代の用語)にアクセスします。
これに続く前提——PAYG支給明細書は時代遅れである——は、数千のオーストラリアの雇用主に影響を与える3つの特定のシナリオでは誤りです:
1. STP免除雇用主。特定の雇用主カテゴリー——源泉徴収者番号(WPN)保有者やATOから特定の免除を認められた雇用主を含む——はSTPでの報告が義務付けられていません。これらの雇用主は、7月14日までに紙のPAYG支給明細書を発行し、8月14日までにPAYG支給明細書年次報告書(PAYG支給明細書ステートメント、NAT 3447を使用)を提出する必要があります。
2. 密接保有受取人。取締役、家族経営企業の家族メンバー、および特定の信託受益者は——「密接保有受取人」に分類され——STPを通じて報告される場合がありますが、確定申告の期限は別途9月30日です。一部の雇用主は、STPデータがまだ確定している間に、これらの受取人に従来のPAYG支給明細書を暫定書類として発行することを選択します。
3. 過年度の記録とレガシーシステム。会計年度の途中でSTPに移行した雇用主や給与プロバイダーを変更した雇用主は、移行前の期間について支給明細書の義務を保持します。STP切り替え前の年度の過去の明細書——ATOが雇用主に5年間の保管を義務付けている——は、myGovのSTP所得明細書としてではなく、スキャンされたPDFまたは印刷コピーとしてのみ存在します。監査、税理士によるレビュー、または過年度の収入に関する従業員との紛争の際には、これらのレガシー明細書を検索・抽出できる必要があります。
2026年7月に決算整理を行う給与担当者にとって、実務上の現実は「STP導入により支払明細書は不要になった」という説明が端境目で崩れることです。そして、その端境目こそが最も困難な照合作業が発生する場所です。年度途中で退職しETP支払明細書を受け取った従業員。任意源泉徴収契約のもとで支払われた事業者・個人事業所得明細書(NAT 72545)を必要とする請負業者。当期のSTPデータがすでに確定している中で2023-24年度分の明細書を再発行する必要がある前期修正。それぞれの端境事例は、PDFまたは紙のフォームとしてのみ存在する書類であり、それぞれを同じ照合スプレッドシートに抽出する必要があります。
これが、英国の同等書類 — P60抽出、P45退職者フォーム、CIS控除明細書、バッチP60処理 — が、まったく異なる税年度と源泉徴収制度のもとで運用されているにもかかわらず、同じ抽出ロジックに従う理由でもあります。書類の種類は変わりますが、照合の課題は変わりません。
税年度をまたぐ再現可能な監査証跡の作成
ATOは雇用主に対し、給与記録(支払明細書を含む)を、作成または取得した日から5年間保管することを義務付けています。10年間PAYG支払明細書を発行してきた企業の場合、3回の給与ソフトウェア移行、2回のSTP移行期間、そして書類キャビネットいっぱいのスキャン済み紙記録を経て、最大10年分の証明書が蓄積されている可能性があります。
各明細書の全フィールドを含み、従業員ごと・税年度ごとに1行を割り当てたスプレッドシートは、当面の照合作業以外にも3つの機能を果たします。
ATO監査への備え
ATOが特定の年度の特定の従業員に関するPAYG源泉徴収の証拠を要求した場合 — たとえば、従業員の税務申告の不一致によって引き起こされた審査の際など — 従業員のTFN、総支給額、その年度の源泉徴収額を含む検索可能なスプレッドシートがあれば、現在のOSでは動作しない過去の給与ソフトウェアを掘り返す代わりに、数秒で回答を取得できます。
年度間比較
会計年度ごとのタブを持つ単一のスプレッドシートを使用すると、従業員を年度間でVLOOKUPできます。総支給額が$85,000だった年度に源泉徴収額が$0である異常や、把握していなかった給与犠牲制度を示す報告対象スーパー拠出金の急増などを発見できます。各年度の明細書が別々のPDFフォルダに保存されている場合、これらのパターンは見えません。
給与ソフトウェアの移行
MYOBからXeroへ — またはレガシーシステムからクラウドプラットフォームへ — 切り替える際、過去年度の明細書を抽出したスプレッドシートが従業員履歴データの信頼できる情報源になります。期首残高、前期の収入、累積休暇権利はすべて新システムに手動で入力する必要があります。手動での再入力ではなく検証済みの抽出データから開始することで、移行エラーの最も一般的な原因(桁が入れ替わって入力されたTFNが、数か月後にATOの不一致通知として表面化する)を排除できます。
よくある質問
STPを導入すれば、PAYG支払い明細書を発行する必要はなくなりますか?
STP報告を行う雇用主の大多数の従業員にとっては、その通りです。7月14日までにSTPデータを確定すれば、従業員はmyGovを通じて所得明細書にアクセスできます。STPで報告された期間については、別途紙またはPDFの支払い明細書を渡す必要はありません。ただし、密接保有の受取人、STP免除の事業、またはSTP移行前の前年度分の記録がある場合は、従来の支払い明細書が依然として必要であり、それらの明細書も抽出・照合する必要があります。
AI抽出は、デジタルPDFとスキャンした紙のPAYG明細書の両方に対応できますか?
はい。AI搭載の抽出は、文書の視覚的な内容を読み取ります。Xeroで生成されたデジタルPDFでも、手書き修正が入った複写式NAT 0046フォームのスキャンコピーでも、意味に基づいてフィールドを抽出します。多少の傾き、照明のばらつき、古い紙質のスキャン文書でも、AIはテンプレートの正確な位置合わせに依存しないため、正確に抽出できます。
従業員が通常のPAYG明細書とETP支払い明細書の両方を持っている場合はどうなりますか?
両方の文書を同じバッチで処理してください。通常の個人非事業用明細書には、給与、手当、および一括支払いA〜Eが含まれます。ETP明細書(NAT 70868)には、退職金支払いの課税対象部分とそれに対する源泉徴収税が含まれます。両方とも同じ照合スプレッドシートに取り込まれ、その従業員には(文書タイプごとに)異なるフィールドセットを持つ2行が作成されます。TFNでグループ化すると、従業員の年度末の全体像を1つのビューで確認できます。
年度途中で入社・退社した従業員の場合、オーストラリアの会計年度は抽出にどのように影響しますか?
オーストラリアの会計年度は7月1日から6月30日までです。PAYG支払い明細書は、業務が行われた期間ではなく、支払いが行われた期間を対象とします。従業員が2026年6月15日に入社し、最初の給与が2026年7月1日に処理された場合、その支払いは2026-27会計年度に属し、翌年度の明細書に記載されます。業務自体は2025-26年度に行われたとしても同様です。明細書の「支払いが行われた期間」フィールドで日付範囲を確認できます。照合する際は、常に業務日ではなく支払い日に基づいて照合してください。
異なる給与プロバイダーからの明細書でもバッチ抽出は機能しますか?
はい。実際、これこそが意味ベース抽出の最も強力なユースケースです。Xero生成の明細書、MYOBの明細書、スキャンした紙の証明書を同じバッチにアップロードしてください。抽出はテンプレートの位置ではなくフィールドの意味を読み取るため、Xeroレイアウトの「Gross Payments」とMYOBレイアウトの別の位置にある「Gross payments」は同じフィールドとして認識され、同じ列に配置されます。入力形式が混在していても、出力は一貫した列を持つ1つの統合スプレッドシートになります。
PAYGサマリーにおけるRESCと標準SG拠出の違いは何ですか?
報告可能な雇用主年金拠出(RESC)は、年金保証(SG)の最低額を上回る拠出です。標準SG拠出 — 事業者が法的義務を果たすために支払う通常勤務時間の所得の12%の強制拠出 — は報告対象ではなく、支払サマリーには表示されません。RESCには通常、給与犠牲制度(従業員が自主的に税引前給与の一部を年金に振り向ける場合)や、法定最低額を超える追加の雇用主拠出が含まれます。よくある照合ミスは、RESCを総支給額に加算して総報酬とすることです — RESCは所得テスト目的でATOに報告されますが、従業員の課税所得には含まれません。
抽出中に照合不一致の自動検出を設定できますか?
はい — 計算列を使用すると、検証ルールを抽出ステップに直接組み込むことができます。例えば、「SGチェック(Gross × 0.12 > RESC なら 'OK'、それ以外は 'REVIEW')」と定義された列は、スプレッドシートを開く前に、報告された雇用主年金拠出が法定最低額を下回っている従業員にフラグを立てます。同様に、源泉徴収された税額の合計を期待実効税率範囲と比較する列は、外れ値を浮き彫りにできます — 総支給額が$85,000で源泉徴収税額が$3,000の従業員はほぼ確実にエラーであり、計算列は手動レビューではなく抽出時にそれを検出します。
7月の照合を追い込みではなく日常業務にする
期限は変わりません。毎年、ATOはSTPの最終化と、免除または延期対象の雇用主に対するPAYG支払サマリーの発行を7月14日までに要求します。変えられるのは、7月1日から期限までの2週間のうち、どれだけを数字の再入力に費やすか、それとも検証に費やすかです。
2つの給与プラットフォームで120件のサマリーを処理する給与チームにとって、手動入力と抽出の違いは、7月10日の週を入力ミスがないことを願いながら過ごすことと、金曜日の朝に照合スプレッドシートが給与台帳と一致することを確認し、昼食前に従業員に所得明細の通知を送信して過ごすことの違いです。
ここで説明した抽出ワークフローは、来年も同じ列スキーマで同じように機能します。その時点で組織がどの給与ソフトウェアを実行しているかに関係なくです。PAYG支払サマリーの項目 — ソフトウェアベンダーではなくATOによって定義される — は変わりません。毎年変わるのは、従業員、数字、そして7月の期限のプレッシャーです。再入力ステップをなくすことで、プレッシャーはデータ入力ではなく検証にかかります — そして検証こそが給与担当者の専門知識が発揮される場所です。