Como Extrair Dados do Comprovante de Pagamento PAYG da AU
para Conciliação de Folha de Pagamento (Guia 2026)
Todo mês de julho, as equipes de folha de pagamento em toda a Austrália enfrentam o mesmo gargalo: até o dia 14, cada funcionário deve receber um comprovante de pagamento PAYG referente ao ano fiscal encerrado em 30 de junho. Para as cerca de 1,3 milhão de empresas que processam folha de pagamento via Xero, MYOB ou Employment Hero, o software gera esses comprovantes automaticamente. A etapa de conciliação — verificar se os valores em cada comprovante correspondem ao que o sistema de folha realmente pagou — ainda acontece em uma planilha, e para empresas sem relatórios totalmente integrados, isso significa que alguém redigita ABNs, TFNs, pagamentos brutos e imposto retido de dezenas ou centenas de certificados no Excel manualmente.
Principais Conclusões
- O Single Touch Payroll deveria ter eliminado os comprovantes de pagamento PAYG — mas empregadores isentos de STP, beneficiários estreitamente relacionados e cinco anos de registros obrigatórios pré-transição significam que certificados tradicionais ainda chegam às mesas de folha de pagamento todo mês de julho em cinco layouts visuais incompatíveis.
- Um OCR baseado em modelo ajustado ao layout do Xero deixará passar silenciosamente o campo Pagamentos Brutos em um comprovante do MYOB que o coloca em uma posição diferente — e o primeiro sinal de problema não será uma célula vermelha na sua planilha, mas uma consulta de correspondência de dados da ATO chegando meses depois de você achar que o ano estava encerrado.
- A extração semântica em nível de campo processa todos os cinco formatos de folha em um único lote, combinando o conceito de um campo em vez de suas coordenadas na página — e uma coluna calculada que verifica Pagamentos Brutos × 12% contra as contribuições reais de superannuation detecta deficiências de SG em toda a sua força de trabalho antes de você abrir o Excel.
O que um Comprovante de Pagamento PAYG Contém — e o que Cada Campo Significa para a Reconciliação
O comprovante de pagamento PAYG (Pay As You Go), formalmente o comprovante de pagamento PAYG – indivíduo não empresarial (NAT 0046), é o certificado de fim de ano que os empregadores australianos devem emitir para cada funcionário que teve imposto retido durante o ano financeiro. É o equivalente australiano do P60 do Reino Unido e do W-2 dos EUA — mesma função, sistema tributário totalmente diferente. A Australian Taxation Office exige sete tipos distintos de comprovantes de pagamento PAYG, mas o formulário de indivíduo não empresarial é de longe o mais comum — ele cobre funcionários padrão que recebem salários ou ordenados.
Entender o que cada campo representa para a reconciliação — não apenas seu rótulo — é o que determina se sua planilha extraída reconcilia com seus registros de folha de pagamento na primeira tentativa, ou gera uma tarde de referências cruzadas. Aqui estão os campos agrupados por sua função de reconciliação:
Campos de Identidade e Referência
- ABN do Pagador — Australian Business Number, 11 dígitos. Ancora cada linha à entidade empregadora correta. Crítico quando sua organização opera múltiplos ABNs para diferentes divisões.
- TFN do Beneficiário (Tax File Number) — identificador fiscal pessoal de 9 dígitos. A chave primária do funcionário para referência cruzada com a ATO. Um TFN ausente ou incorreto aciona taxas de retenção mais altas e incompatibilidades de reconciliação.
- Período Durante o Qual os Pagamentos Foram Feitos — tipicamente de 1º de julho a 30 de junho do ano de renda. Confirma que o comprovante cobre o ano financeiro completo, não um período parcial.
Valores Principais de Pagamento e Imposto
- Pagamentos Brutos — salário total, ordenados, subsídios, bônus e comissões pagos durante o ano financeiro. Este é o valor que você reconcilia com o relatório de ganhos brutos acumulados no ano do seu sistema de folha de pagamento.
- Total de Imposto Retido — total de retenção PAYG deduzida e remetida à ATO. Deve corresponder à soma de todos os valores de retenção de cada processamento de pagamento em suas declarações de atividade (campos W1 e W2).
- Valor Reportável de Benefícios Complementares — o valor majorado de benefícios complementares que excedem $2,000 no ano FBT (1º de abril a 31 de março). Reportado separadamente porque afeta os testes de renda para a sobretaxa do Medicare levy e outros benefícios governamentais, mesmo não sendo incluído na renda tributável do funcionário. O equivalente no Reino Unido — relatório de benefícios P11D — serve a uma função semelhante sob um código tributário diferente, embora o cálculo de majoração e os limites de reporte difiram.
Campos de Superannuation
- Contribuições do Empregador Declaráveis (RESC) — contribuições de super acima do mínimo do Super Guarantee (12% em 2025-26). Isso inclui acordos de salary sacrifice e contribuições voluntárias adicionais do empregador. Contribuições padrão de SG não são declaráveis. Um erro comum de reconciliação: confundir o total de super pago com RESC.
- Contribuições SG do Empregador — embora não seja um campo no resumo de pagamento em si, isso deve ser verificado de forma independente: 12% dos rendimentos de tempo comum de cada funcionário, limitado à base máxima de contribuição trimestral ($62.500 para 2025-26, equivalendo a $7.500 por trimestre no máximo).
Pagamentos de Rescisão e Montante Único
- Lump Sum A — férias anuais não utilizadas pagas na rescisão. Tributadas a taxas concessionais.
- Lump Sum B — licença de serviço prolongado não utilizada paga na rescisão. Separada do Lump Sum A porque se aplica tratamento tributário diferente.
- Lump Sum D — componente isento de impostos de um pagamento por redundância genuína ou plano de aposentadoria antecipada. Não é rendimento tributável, mas ainda deve ser informado.
- Lump Sum E — pagamentos relacionados a anos de renda anteriores (pagamentos retroativos). Estes podem ser elegíveis para compensação tributária para evitar que o aumento de faixa empurre o montante único para uma alíquota marginal mais alta.
- Allowances — discriminadas separadamente no resumo. Tipos comuns incluem allowance de ferramentas, allowance de viagem e allowance de primeiros socorros. Cada tipo de allowance pode ter tratamento tributário diferente.
Se um funcionário recebeu um pagamento por rescisão de contrato (ETP) durante o ano, o empregador deve emitir um resumo de pagamento PAYG – pagamento por rescisão de contrato (NAT 70868) separado dentro de 14 dias após o pagamento. O resumo individual regular de não empresário ainda mostrará a parte do salário, criando um cenário de reconciliação de dois documentos para funcionários que saem — um detalhe que pega as equipes de folha de pagamento desprevenidas se elas esperam apenas um certificado por pessoa.
O princípio central de extração: Você define as colunas de saída que sua planilha de reconciliação precisa — "Nome do Funcionário," "TFN," "Pagamentos Brutos," "Total de Imposto Retido," "Contribuições do Empregador Declaráveis" — e a IA localiza cada valor em cada resumo de pagamento entendendo o que o campo significa semanticamente, não onde ele está na página. A mesma definição de coluna funciona no layout PDF do Xero, no formato impresso do MYOB, no modelo do Employment Hero e em certificados em papel digitalizados de um ano de folha de pagamento anterior, porque a IA lê o significado do campo, não a posição no modelo.
Por que os Mesmos Dados de PAYG Parecem Diferentes Entre os Sistemas de Folha de Pagamento
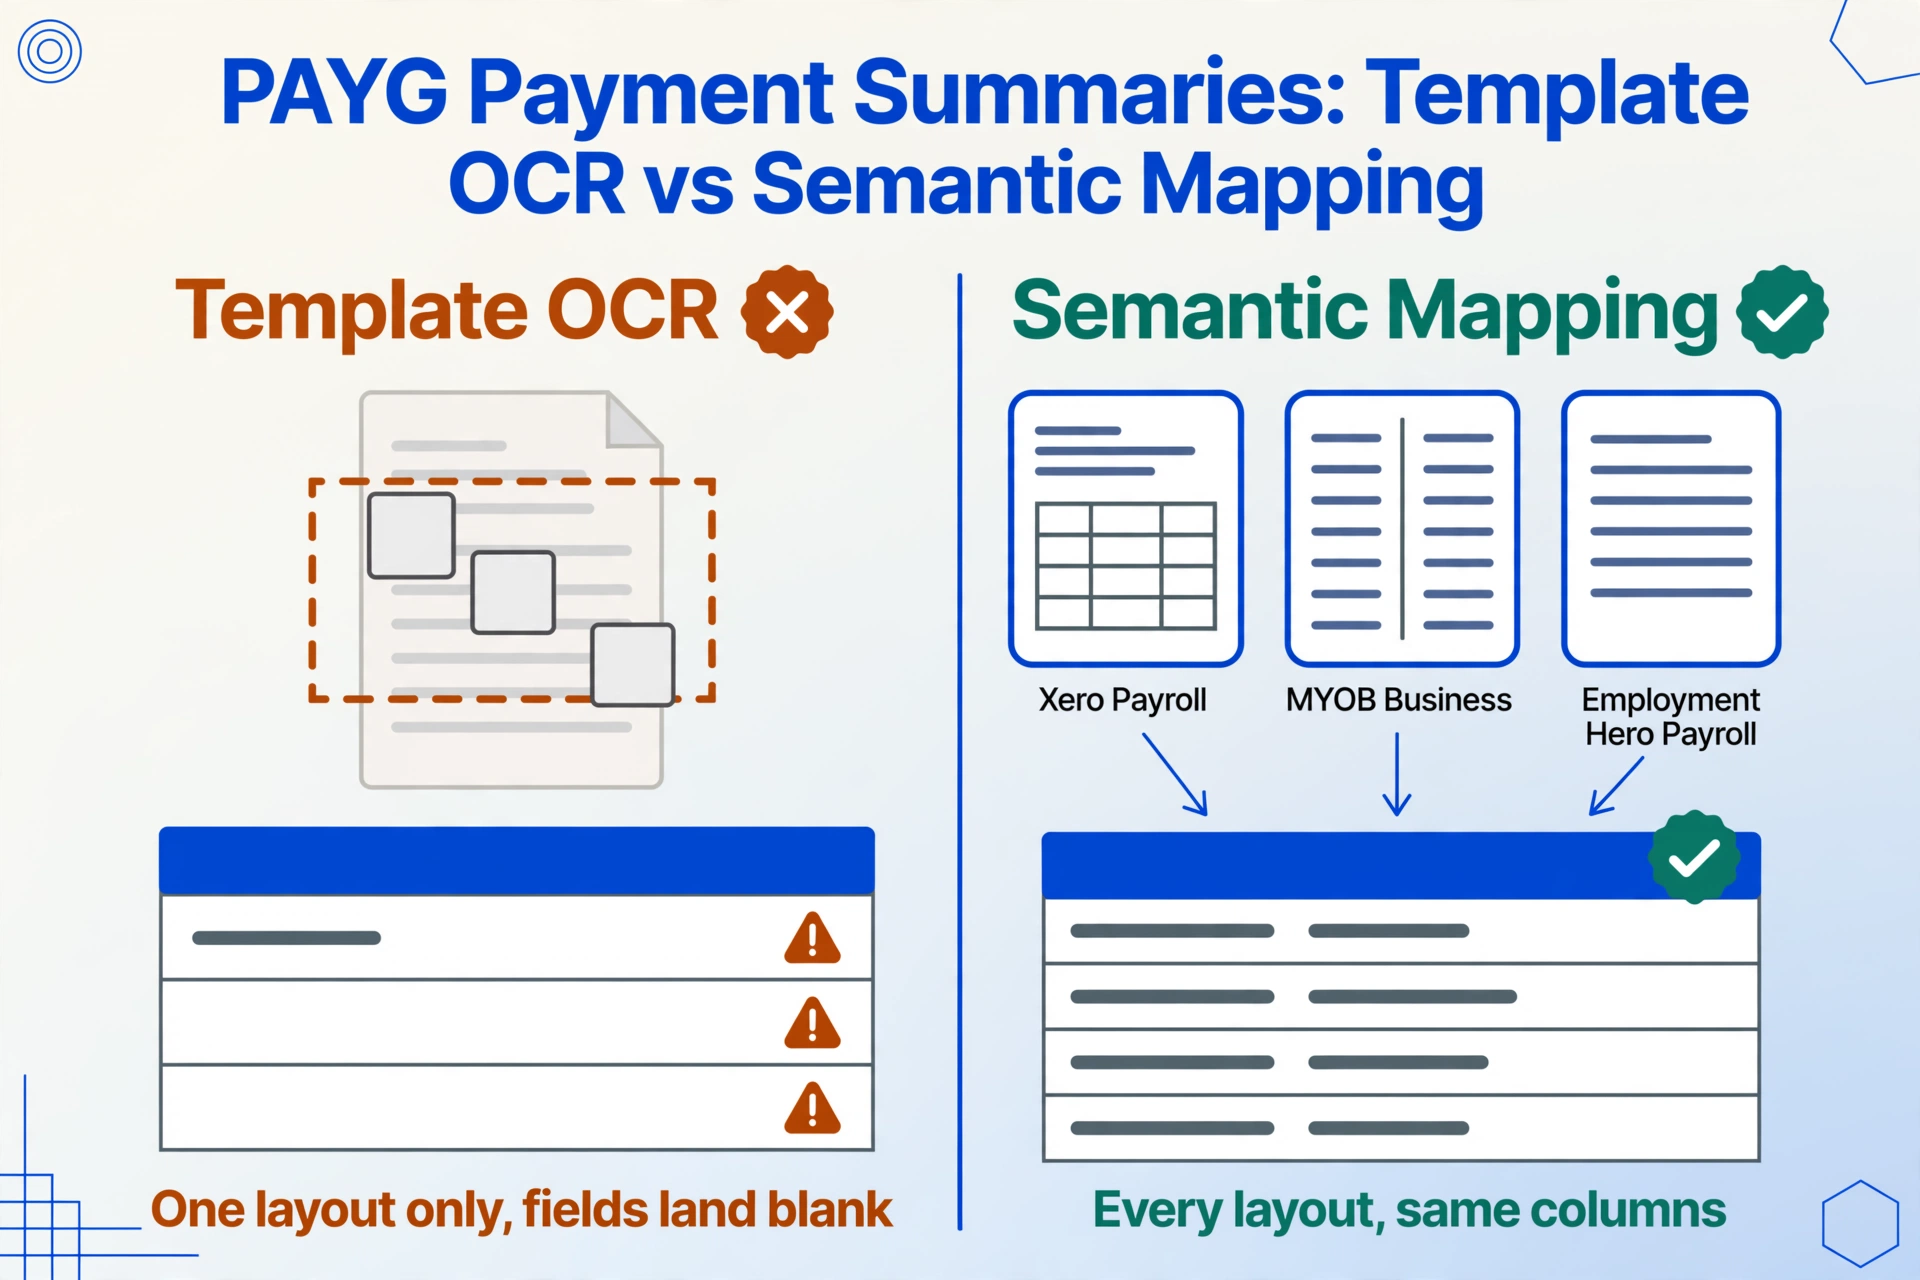
Se todo resumo de pagamento PAYG tivesse posições idênticas de campos, a extração seria resolvível com qualquer ferramenta de OCR baseada em modelo. Mas o ATO não exige um único layout visual — ele especifica o conteúdo dos dados. De acordo com as diretrizes e formulários de resumo de pagamento PAYG, o ATO fornece formulários em três vias para preenchimento manual, mas resumos impressos pelo próprio sistema (gerados por software de folha de pagamento) podem usar qualquer layout, desde que todos os campos obrigatórios apareçam.
Cada grande plataforma australiana de folha de pagamento renderiza os mesmos dados exigidos pelo ATO de forma diferente. O Xero Payroll — a plataforma dominante de contabilidade em nuvem da Austrália, com mais de 60% de participação de mercado — coloca o ABN do pagador e o TFN do funcionário no topo do resumo, com os valores de pagamento em um único bloco de tabela abaixo. O MYOB Business, com cerca de 23% do mercado, frequentemente usa um formato de duas colunas, com campos de identidade à esquerda e detalhes de pagamento à direita. O Employment Hero Payroll empilha tudo em uma lista vertical. O KeyPay usa outra disposição. Os resumos em papel encomendados pelo serviço de publicação do ATO seguem o design em três vias NAT 0046, que difere novamente de todo layout gerado por software.
Isso não é um bug no sistema. É a consequência natural de um quadro regulatório que exige quais dados devem aparecer em vez de como devem ser dispostos — o mesmo princípio de design por trás da especificação P60 RD1 do Reino Unido, que também permite layouts substitutos de formulários. O resultado para quem faz extração é que uma ferramenta baseada em modelo configurada para o layout do Xero falhará no MYOB e vice-versa.
O campo de pagamentos brutos ilustra isso de uma forma que custa tempo real. O Xero pode imprimir "Gross Payments" em negrito com o valor em dólares na mesma linha. O MYOB pode imprimir "Gross payments" como rótulo de linha em uma tabela com o valor em uma célula adjacente. O Employment Hero pode usar "Total gross payments" em uma caixa com borda. Um modelo que procura a string exata "Gross Payments" em uma coordenada de pixel específica captura um formato e perde os outros dois. A extração semântica — leitura pelo significado do campo em vez da posição — lida com todos os três porque entende que, seja rotulado como "Gross Payments", "Total Gross" ou "Gross YTD", o conceito extraído é o mesmo.
Configurando seu Fluxo de Extração PAYG
O fluxo que substitui a digitação manual tem três etapas. A primeira — definir seu esquema de colunas — é o que você faz uma vez e reutiliza em todos os provedores de folha de pagamento, todos os anos fiscais e todos os lotes de funcionários.
Defina suas colunas de saída — uma vez, para cada formato de resumo
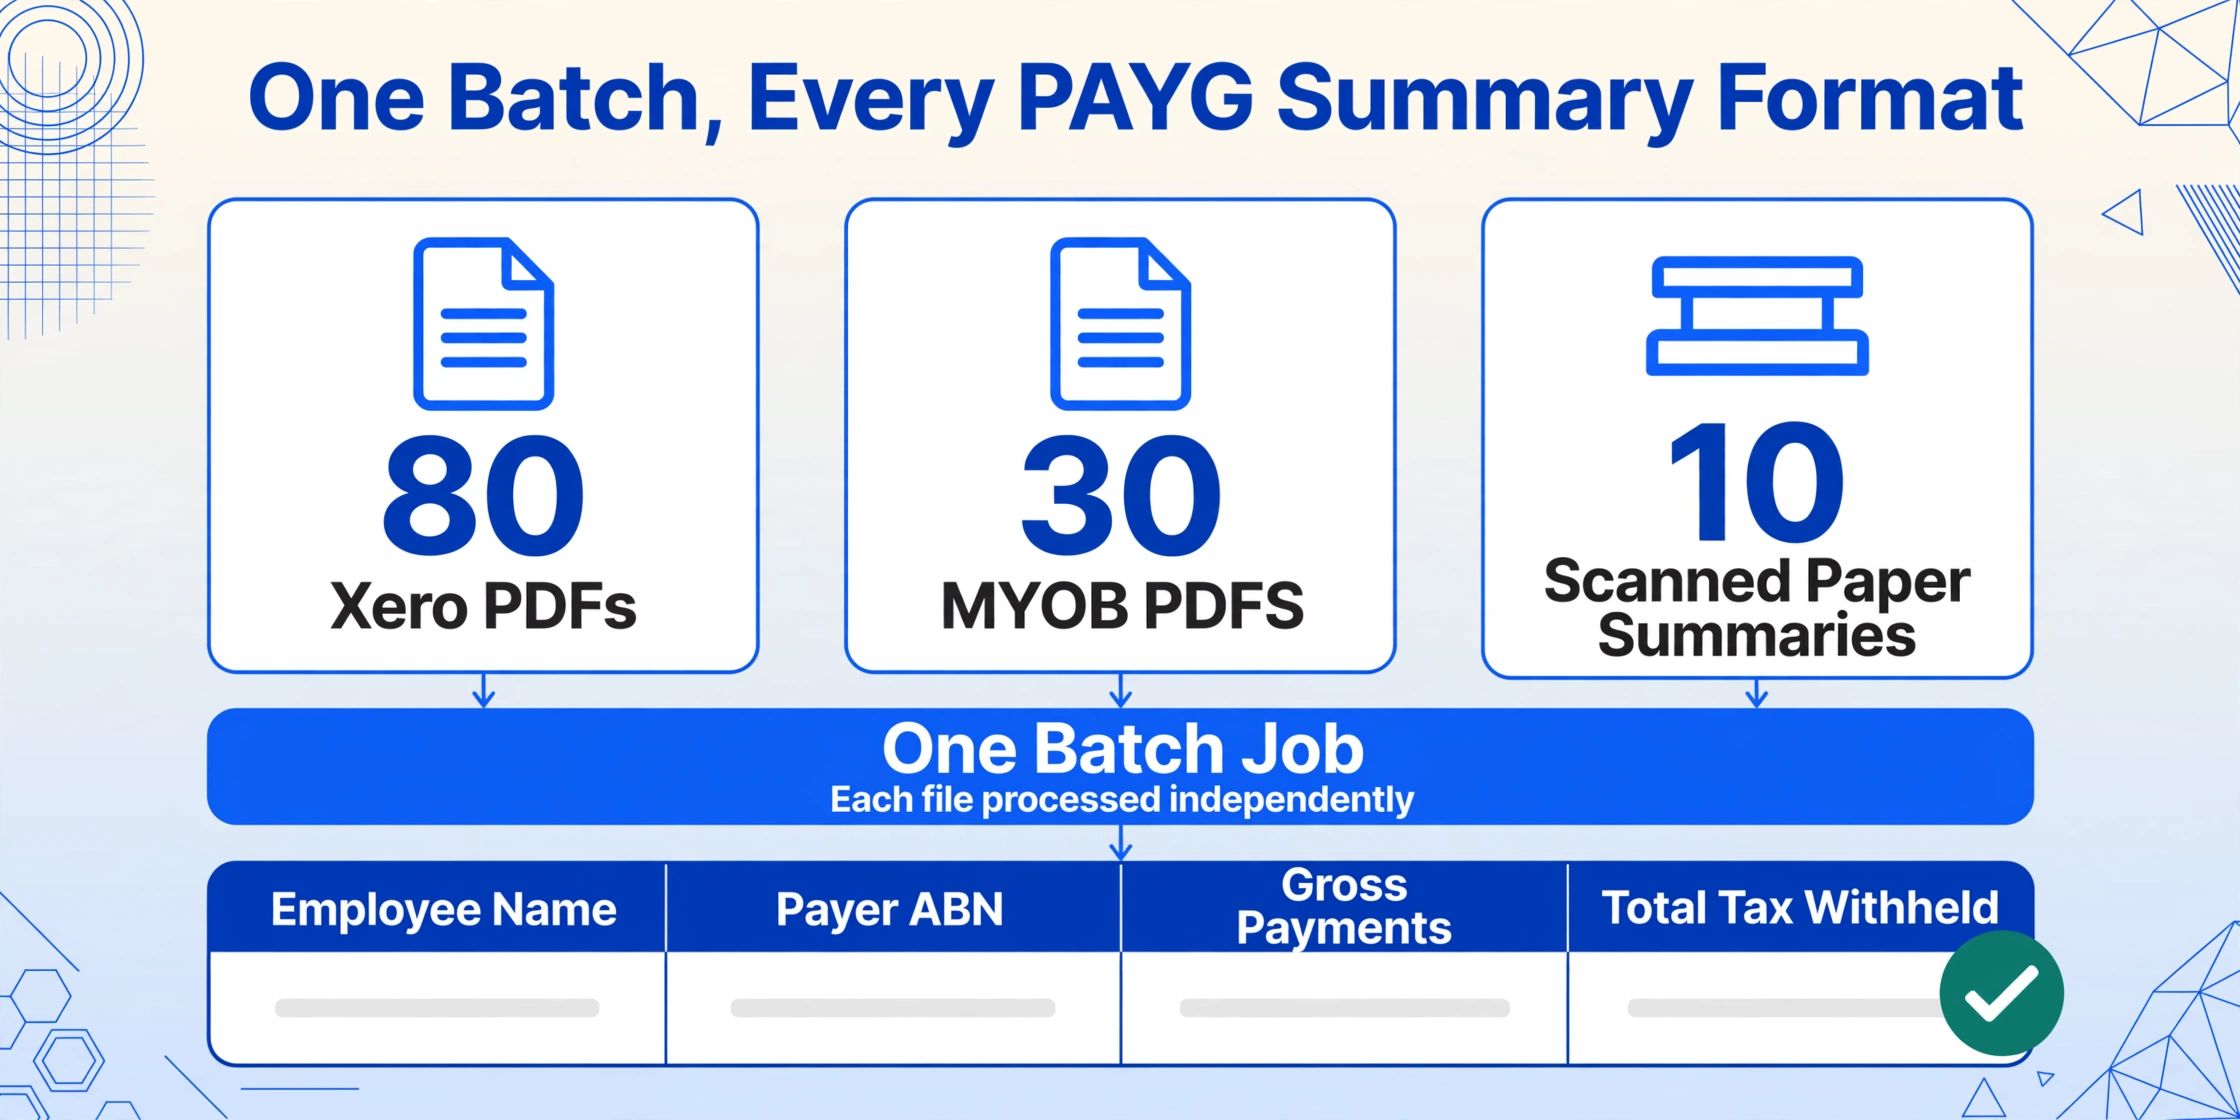
Digite os nomes dos campos exatamente como você quer que apareçam como cabeçalhos de coluna em sua planilha de conciliação. Para uma pasta de trabalho de conciliação abrangente, um conjunto inicial prático é: Nome do Funcionário, TFN, ABN do Pagador, Pagamentos Brutos, Total de Imposto Retido, Valor de Benefícios Complementares Declaráveis, Contribuições Previdenciárias do Empregador Declaráveis, Abonos, Montante Fixo A, Montante Fixo B, Montante Fixo D, Montante Fixo E, Início do Período, Fim do Período. Isso é Extração de Colunas Personalizadas: você define o esquema de saída, e a IA mapeia os campos de cada documento para suas colunas por significado semântico — os mesmos nomes de coluna funcionam em todos os formatos de resumo de pagamento de cada provedor de folha de pagamento. Você também pode adicionar uma coluna calculada — por exemplo, uma coluna chamada "Verificação SG (Pagamentos Brutos × 12%)" para sinalizar discrepâncias entre o super real relatado e o mínimo estatutário — que a IA calcula durante a extração, para que você tenha detecção de variação incorporada à saída, em vez de uma etapa separada no Excel.
Envie todos os resumos em um único lote
Solte a pasta completa — 80 PDFs do Xero, 30 do MYOB e 10 resumos em papel digitalizados de um contratante que ainda envia certificados físicos pelo correio. O processamento em lote lida com todos em um único trabalho: cada arquivo é processado de forma independente com seu esquema de colunas aplicado, e todos os resultados são mesclados em uma única planilha unificada. Os arquivos podem ser PDFs gerados digitalmente por software de folha de pagamento, digitalizações de resumos impressos ou fotos de certificados tiradas com o celular — a IA processa os três tipos de entrada.
Exporte para Excel e comece a conciliação
Baixe a planilha mesclada como um arquivo Excel. Neste ponto, você tem uma linha por funcionário por tipo de resumo de pagamento, com cada campo já em sua própria coluna. A próxima etapa — conciliação com seu sistema de folha de pagamento — agora se torna uma operação nativa de planilha, em vez de um exercício de entrada de dados: VLOOKUP no TFN para seu registro de folha de pagamento, SOMA dos pagamentos brutos contra o relatório acumulado do ano, verificação cruzada do total de imposto retido contra os totais trimestrais do BAS (rótulos W1 e W2). As cinco horas que seriam gastas redigitando agora são cinco minutos gastos verificando.
O fluxo de trabalho escala naturalmente. Para uma empresa de tamanho médio com 120 empregados, o upload em lote leva alguns minutos para ser processado, e o arquivo Excel resultante fica imediatamente pronto para as verificações de conciliação descritas na próxima seção. O mesmo esquema de colunas funciona no próximo ano — os campos de um resumo de 2025-26 são idénticos aos de um resumo de 2026-27, e a IA se adapta a qualquer mudança de layout que seu software de payroll introduza entre anos fiscais.
Por que isso importa em escala: Um oficial de payroll que processa resumos para 120 empregados em dois sistemas de payroll economiza cerca de cinco horas de entrada manual de dados — mas, mais importante, elimina os erros de transcrição (dígitos TFN transpostos, montantes de lump sum mal lidos) que provocam consultas de conciliação do ATO e consomem o tempo que você achava que tinha economizado.
Os arquivos são processados de forma segura e não são armazenados.
Reconciliação: O que verificar após a extração
Com a planilha extraída em mano, a fase de reconciliação passa da entrada de dados à verificação. Os controles abaixo são os que importam para a precisão da folha de pagamento e a conformidade com o ATO — agrupados pela fonte de evidencia contra a qual você está reconciliando.
Pagamentos brutos vs relatório anual de folha de pagamento
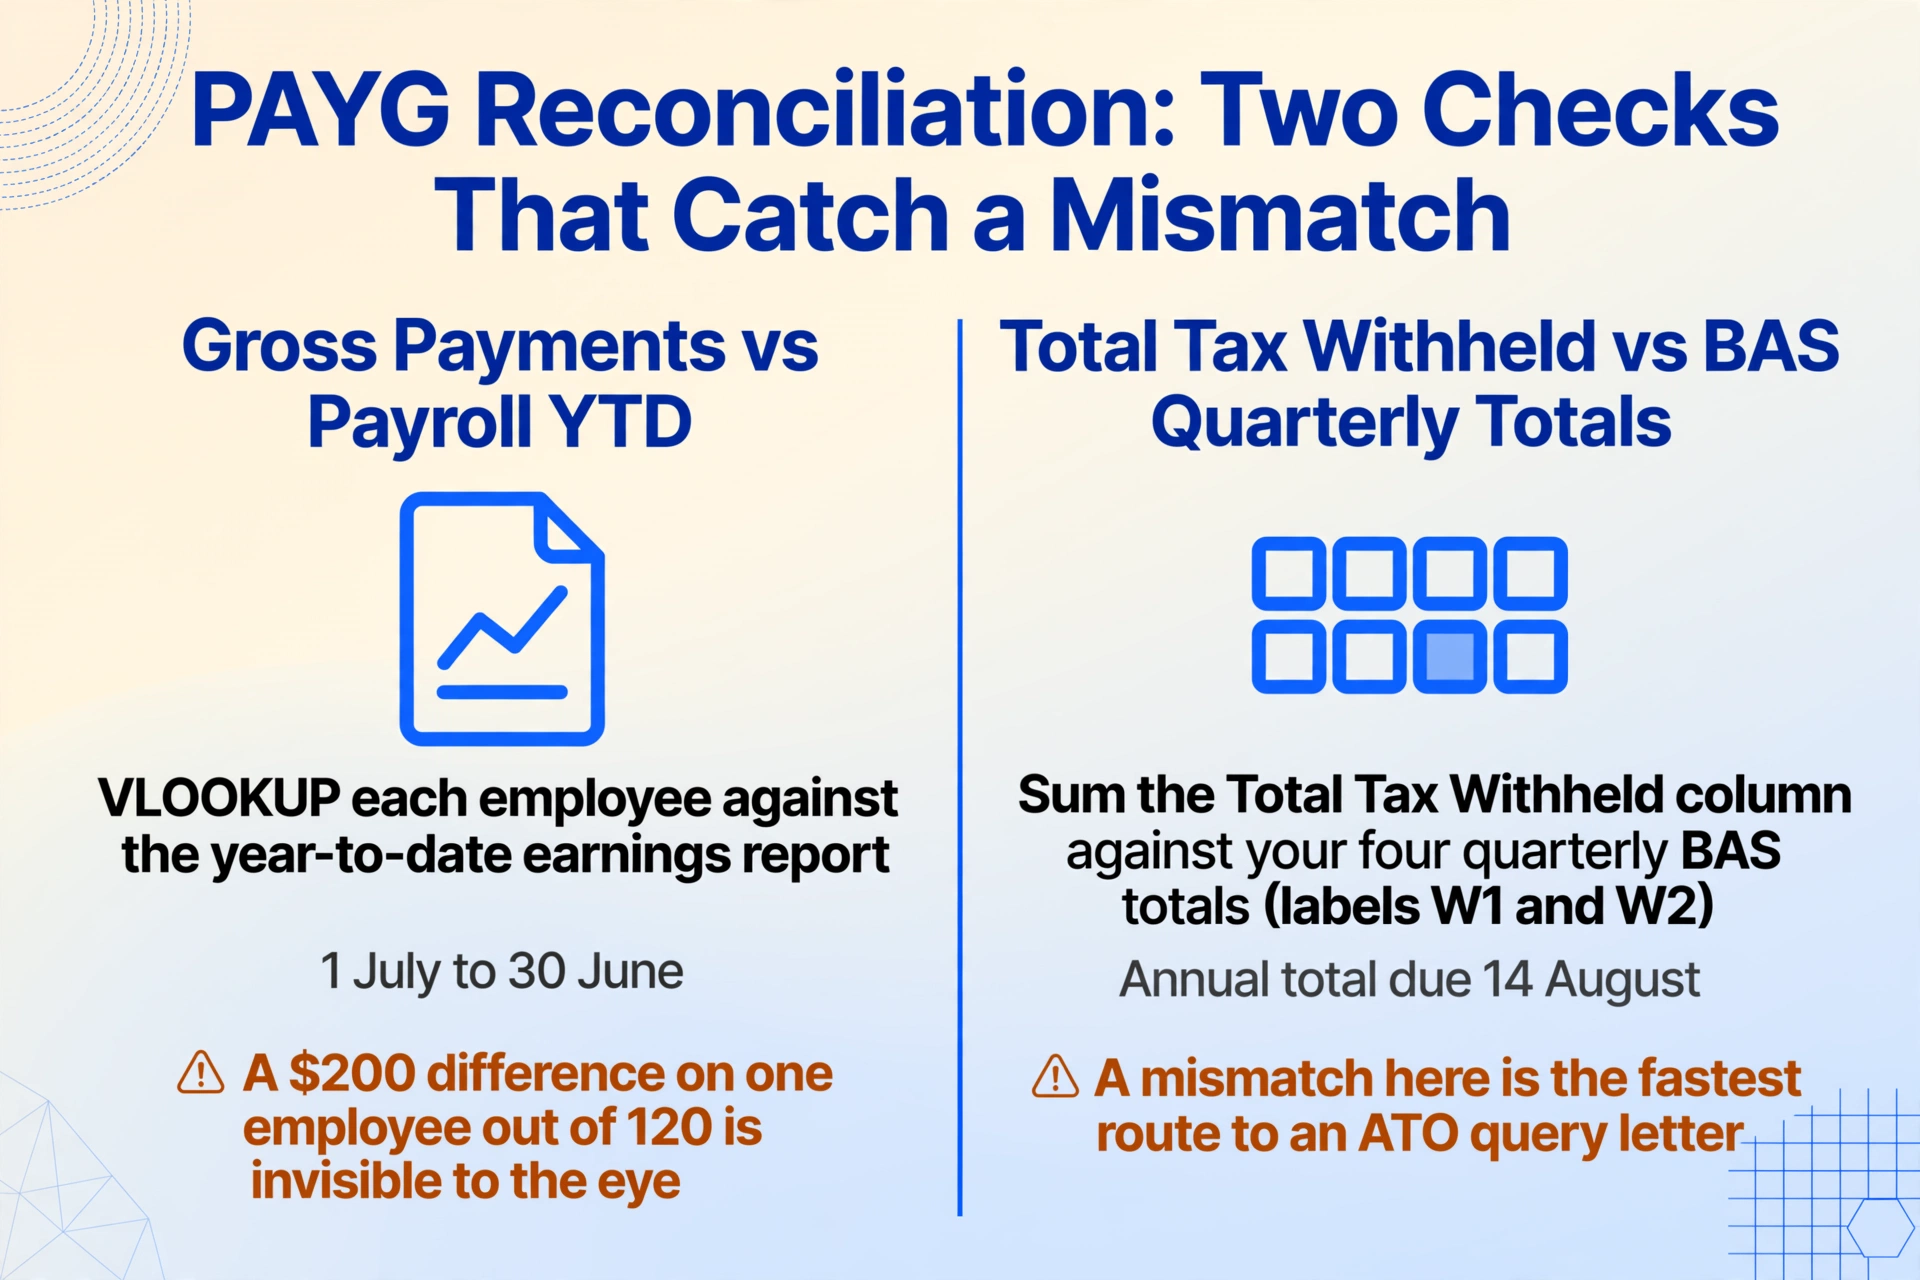
Execute o relatório de ganhos anuais do seu sistema de folha de pagamento para o ano financeiro (1º de julho a 30 de junho) e use VLOOKUP para comparar os pagamentos brutos de cada funcionário da planilha extraída com esse relatório. Discrepâncias aqui são as mais comuns — e as mais difíceis de detectar manualmente. Uma diferença de $200 em um funcionário entre 120 é invisível a olho nu, mas chama a atenção dos algoritmos de correspondência de dados da ATO. Causas comuns: um ajuste manual de pagamento inserido diretamente no sistema de folha após a última execução de pagamento, um bônus pago em junho mas processado na folha de julho, ou um funcionário cujo ciclo de pagamento ultrapassa o limite do ano financeiro.
Total de imposto retido vs totais trimestrais do BAS
Some a coluna Total Tax Withheld da sua planilha extraída e compare com a soma dos valores de retenção PAYG declarados nos seus quatro formulários trimestrais de atividade comercial (rótulos W1 para salários e ordenados totais, W2 para valores totais retidos). O sistema de correspondência de dados da ATO compara o total anual de retenção PAYG declarado no relatório anual de resumo de pagamento PAYG (devido em 14 de agosto) com os valores declarados no BAS ao longo do ano. Uma incompatibilidade aqui é o caminho mais rápido para uma carta de consulta da ATO. Se a sua organização tem funcionários em vários estados — e, portanto, potencialmente várias jurisdições de imposto sobre folha — execute esta verificação por grupo de estado para detectar erros em nível local.
Contribuições de super vs mínimo legal
Para funcionários que ganham abaixo da base máxima de contribuição ($62.500 por trimestre, ou $250.000 anuais), verifique se as contribuições de super do empregador equivalem a pelo menos 12% dos ganhos em tempo comum para o ano financeiro de 2025-26. Para funcionários acima do teto, verifique se a contribuição trimestral é exatamente $7.500 (12% × $62.500). Uma coluna calculada durante a extração — "SG Variance (12% × Gross Payments − RESC)" — torna isso uma verificação de sanidade de coluna única, em vez de um cálculo manual em 120 linhas. A partir de 1º de julho de 2026, o Payday Super exige que as contribuições cheguem ao fundo do funcionário dentro de sete dias úteis após cada data de pagamento — tornando a reconciliação ainda mais granular, pois incompatibilidades de tempo serão detectáveis por período de pagamento, em vez de por trimestre.
Verificação cruzada do número de funcionários
O número de linhas na sua planilha extraída deve corresponder ao número de funcionários que receberam um resumo de pagamento. A contagem inclui: funcionários em tempo integral, meio período, temporários que tiveram imposto retido e ex-funcionários que trabalharam qualquer período durante o ano financeiro. Exclui contratados pagos sob um ABN (a menos que a retenção voluntária tenha sido aplicada) e funcionários pagos inteiramente abaixo do limite isento de impostos com retenção zero. Uma deficiência aqui significa que alguém não recebeu seu certificado — o que, para funcionários que precisam dele para declarar seu imposto de renda, torna-se urgente quando o prazo de 14 de julho já passou.
Quando uma discrepância sobrevive a todas as quatro verificações: a causa raiz mais comum é uma diferença de data. Ou o sistema de folha de pagamento registrou um pagamento de junho como pertencente ao ano financeiro atual, enquanto o resumo de pagamento o incluiu no seguinte (porque a data do pagamento caiu em ou após 1º de julho — o que está correto segundo as regras da ATO), ou um ajuste salarial foi processado após a declaração de finalização ter sido enviada. Antes de alterar qualquer resumo, confirme a data do pagamento com seus registros bancários — a data em que os fundos saíram da sua conta é o que determina a qual ano financeiro o pagamento pertence.
O Que a Transição para o STP Significa para os Resumos de Pagamento — e Por Que Eles Não Desapareceram
O Single Touch Payroll é obrigatório para todos os empregadores australianos desde o ano financeiro de 2019-20. Com o STP, os dados da folha de pagamento — incluindo salários brutos, retenção de PAYG e contribuições de super — são reportados à ATO a cada processamento de pagamento. No final do ano financeiro, os empregadores enviam uma declaração de finalização até 14 de julho, e os funcionários acessam seu income statement (o termo da era STP que substitui "payment summary" ou o antigo "group certificate") pela conta myGov, em vez de receber um documento físico do empregador.
A suposição que se segue — de que os resumos de pagamento PAYG estão obsoletos — está incorreta em três cenários específicos que, juntos, afetam milhares de empregadores australianos:
1. Empregadores isentos de STP. Certas categorias de empregadores — incluindo titulares de withholding payer number (WPN) e empregadores com isenções específicas da ATO — não são obrigados a reportar pelo STP. Esses empregadores ainda devem emitir resumos de pagamento PAYG em papel até 14 de julho e enviar um relatório anual de resumos de pagamento PAYG (usando o PAYG payment summary statement, NAT 3447) até 14 de agosto.
2. Beneficiários próximos. Diretores, familiares de uma empresa familiar e certos beneficiários de trust — classificados como "closely held payees" — podem ser reportados pelo STP, mas têm um prazo separado de finalização em 30 de setembro. Alguns empregadores optam por emitir a esses beneficiários um resumo de pagamento PAYG tradicional como documento provisório enquanto os dados do STP ainda estão sendo finalizados.
3. Registros de anos anteriores e sistemas legados. Empregadores que migraram para o STP no meio de um ano financeiro ou trocaram de provedor de folha de pagamento mantêm as obrigações de resumo de pagamento para o período anterior à transição. Resumos históricos de anos anteriores à mudança para o STP — que a ATO exige que os empregadores mantenham por cinco anos — existem apenas como PDFs digitalizados ou cópias impressas, não como income statements do STP no myGov. Durante uma auditoria, uma revisão do contador ou uma disputa de funcionário sobre os ganhos de um ano anterior, esses resumos legados devem ser localizáveis e extraíveis.
Para o oficial de folha de pagamento fazendo a reconciliação em julho de 2026, a realidade prática é que a narrativa de que "STP significa fim dos resumos de pagamento" se desfaz nas margens — e é exatamente nas margens que está o trabalho de reconciliação mais difícil. Funcionários que saíram no meio do ano e receberam um resumo de pagamento ETP. Contratados pagos sob um acordo de retenção voluntária que precisam de um resumo de renda de serviços pessoais e empresariais (NAT 72545). Uma correção de ano anterior que exige a reemissão de um resumo de 2023-24 enquanto os dados STP do ano atual já estão finalizados. Cada caso de exceção é um documento que existe apenas como PDF ou formulário em papel — e cada um precisa ser extraído para a mesma planilha de reconciliação.
É também por isso que os equivalentes do Reino Unido — extração de P60, formulários de saída P45, extratos de dedução CIS e processamento em lote de P60 — seguem a mesma lógica de extração, apesar de operarem sob um ano fiscal e sistema de retenção totalmente diferentes. O tipo de documento muda; o desafio de reconciliação não muda.
Criando uma Trilha de Auditoria Repetível Entre Anos Fiscais
A ATO exige que empregadores mantenham registros de folha de pagamento — incluindo resumos de pagamento — por cinco anos a partir da data em que foram preparados ou obtidos. Para uma empresa que emite resumos de pagamento PAYG há uma década, isso significa potencialmente dez anos de certificados em três migrações de software de folha de pagamento, dois períodos de transição STP e um armário de arquivos cheio de registros em papel digitalizados.
Uma planilha contendo todos os campos de cada resumo, com uma linha por funcionário por ano fiscal, cumpre três funções além da tarefa imediata de reconciliação:
Prontidão para auditoria da ATO
Se a ATO solicitar evidências de retenção PAYG para um funcionário específico em um ano específico — por exemplo, durante uma revisão desencadeada por uma discrepância na declaração de imposto do funcionário — ter uma planilha pesquisável com o TFN do funcionário, pagamentos brutos e imposto retido para aquele ano significa obter a resposta em segundos, em vez de vasculhar software de folha de pagamento arquivado que não roda mais no seu sistema operacional atual.
Comparação ano a ano
Uma única planilha com abas por ano fiscal permite usar VLOOKUP para consultar um funcionário entre anos — identificando anomalias como $0 de imposto retido em um ano em que os pagamentos brutos foram de $85.000, ou um salto repentino em contribuições de super reportáveis que sinaliza um acordo de sacrifício salarial do qual você não tinha conhecimento. Esses padrões são invisíveis quando os resumos de cada ano ficam em pastas PDF separadas.
Migração de software de folha de pagamento
Ao migrar do MYOB para o Xero — ou de qualquer sistema legado para uma plataforma em nuvem — a planilha extraída dos resumos de anos anteriores se torna a fonte de verdade para os dados históricos dos funcionários. Saldos iniciais, ganhos de anos anteriores e acúmulos de férias precisam ser inseridos manualmente no novo sistema. Começar com uma extração verificada em vez de redigitação manual elimina a fonte mais comum de erros de migração: um TFN digitado com dois dígitos trocados, que aparece meses depois como um aviso de divergência da ATO.
Perguntas Frequentes
O STP significa que não preciso mais emitir resumos de pagamento PAYG?
Para a maioria dos funcionários de empregadores que reportam via STP — sim. Depois de finalizar seus dados STP até 14 de julho, os funcionários acessam sua declaração de rendimentos pelo myGov. Você não precisa fornecer um resumo de pagamento em papel ou PDF separado para períodos reportados via STP. No entanto, se sua empresa tiver beneficiários de pagamento próximos, operações isentas de STP ou registros de anos anteriores anteriores à sua transição para o STP, esses cenários ainda exigem resumos de pagamento tradicionais — e esses resumos ainda precisam ser extraídos e conciliados.
A extração por IA consegue lidar tanto com PDFs digitais quanto com resumos PAYG escaneados em papel?
Sim. A extração por IA lê o conteúdo visual do documento — seja ele um PDF gerado digitalmente pelo Xero ou uma cópia escaneada de um formulário NAT 0046 em três vias com correções manuscritas — e extrai os campos com base no significado semântico. Documentos escaneados com inclinação moderada, iluminação variável ou papel envelhecido ainda são extraídos corretamente porque a IA não depende de um alinhamento limpo de modelo.
E se um funcionário tiver tanto um resumo PAYG regular quanto um resumo de pagamento ETP?
Processe ambos os documentos no mesmo lote. O resumo individual não comercial regular contém salário, subsídios e pagamentos de montante fixo A-E. O resumo ETP (NAT 70868) contém o componente tributável do pagamento por rescisão e o imposto retido sobre ele. Ambos alimentam a mesma planilha de conciliação — você terá duas linhas para esse funcionário (uma por tipo de documento) com conjuntos de campos diferentes. Agrupe-os por TFN para ver o panorama completo do funcionário no fim do ano em uma única visualização.
Como o ano fiscal australiano afeta a extração para funcionários que começaram ou saíram no meio do ano?
O ano fiscal australiano vai de 1º de julho a 30 de junho. Um resumo de pagamento PAYG cobre o período durante o qual os pagamentos foram feitos, não o período durante o qual o trabalho foi realizado. Se um funcionário começou em 15 de junho de 2026 e seu primeiro pagamento foi processado em 1º de julho de 2026, esse pagamento pertence ao ano fiscal de 2026-27 e aparece no resumo do próximo ano — mesmo que o trabalho tenha ocorrido no ano de 2025-26. O campo "Período Durante o Qual os Pagamentos Foram Feitos" no resumo confirma o intervalo de datas. Ao reconciliar, sempre corresponda pela data de pagamento, não pela data de trabalho.
A extração em lote funciona quando os resumos vêm de diferentes provedores de folha de pagamento?
Sim — na verdade, este é o caso de uso mais forte para extração semântica. Carregue resumos gerados pelo Xero, resumos do MYOB e certificados em papel escaneados no mesmo lote. Como a extração lê o significado do campo em vez da posição no modelo, "Gross Payments" em um layout do Xero e "Gross payments" em uma posição diferente em um layout do MYOB são reconhecidos como o mesmo campo e colocados na mesma coluna. A saída é uma única planilha unificada com colunas consistentes, independentemente da mistura de formatos de entrada.
Qual é a diferença entre RESC e contribuciones SG padrão em um resumo PAYG?
As Contribuciones Reportables do Empregador ao Super são contribuciones superiores ao mínimo da Garantia do Super. As contribuciones SG padrão — os 12% obrigatórios dos ganos de tempo ordinário que sua empresa paga para cumprir sua obrigação legal — não são reportables e não aparecem no resumo de pagamento. RESC normalmente incluye acuerdos de sacrificio salarial (onde o empregado dirige voluntariamente parte de seu salário antes de impostos ao super) e qualquer contribución adicional do empregador além do mínimo estatutario. Um erro comum de conciliación é sumar RESC aos pagos brutos para obter a remuneración total — RESC é reportado à ATO para fins de teste de ingresos, mas não está incluído nos ingresos avaliables do empregado.
Posso configurar a detección automática de discrepancias de conciliación durante a extracción?
Sí — usando columna calculada, você pode incorporar reglas de validación directamente na etapa de extracción. Por exemplo, uma columna definida como "Verificación SG (si Bruto × 0,12 > RESC entonces 'OK' si no 'REVISAR')" marca a los empleados cuyo super reportado del empleador aparece por debajo del mínimo estatutario antes de que você abra la hoja de cálculo. De manera similar, una columna que compare el total de impuestos retenidos contra un rango esperado de tasa impositiva efectiva puede resaltar valores atípicos — un empleado con $85,000 en pagos brutos y $3,000 en impuestos retenidos es casi con certeza un error, y columna calculada lo detecta en el momento de la extracción en lugar de durante la revisión manual.
Haciendo que la Conciliación de Julio sea Rutina en lugar de un Apuro
La fecha límite no cambia. Cada año, la ATO requiere la finalización de STP y — para empleadores exentos o diferidos — la emisión del resumen de pago PAYG antes del 14 de julio. Lo que puede cambiar es cuánto de la ventana de dos semanas entre el 1 de julio y la fecha límite se dedica a volver a escribir números en lugar de verificarlos.
Para un equipo de nómina que procesa 120 resúmenes en dos plataformas de nómina, la diferencia entre la entrada manual y la extracción es la diferencia entre pasar la semana del 10 de julio esperando que nada se haya escrito mal — y pasarla en una mañana de viernes confirmando que la hoja de cálculo de conciliación coincide con el registro de nómina, y luego enviar a los empleados sus notificaciones de estado de ingresos antes del almuerzo.
El flujo de trabajo de extracción descrito aquí funciona de la misma manera el próximo año, con el mismo esquema de columnas, independientemente de qué software de nómina esté ejecutando su organización para entonces. Los campos en el resumen de pago PAYG — definidos por la ATO, no por su proveedor de software — no cambiarán. Lo que cambia cada año son los empleados, las cifras y la presión de la fecha límite de julio. Eliminar el paso de volver a escribir significa que la presión recae en la verificación, no en la entrada de datos — y la verificación es donde pertenece la experiencia de un oficial de nómina.