So extrahieren Sie AU-PAYG-Zahlungsbelegdaten
für den Lohnabgleich (Leitfaden 2026)
Jeden Juli stehen Lohnabrechnungsteams in ganz Australien vor demselben Engpass: Bis zum 14. muss jeder Mitarbeiter eine PAYG-Quellensteuer-Zahlungsbeleg für das am 30. Juni endende Geschäftsjahr erhalten. Für die rund 1,3 Millionen Unternehmen, die ihre Lohnabrechnung über Xero, MYOB oder Employment Hero abwickeln, generiert die Software diese Belege automatisch. Der Abgleichsschritt – die Überprüfung, dass die Zahlen auf jedem Beleg mit dem übereinstimmen, was das Lohnsystem tatsächlich ausgezahlt hat – findet jedoch weiterhin in einer Tabelle statt, und bei Unternehmen ohne vollständig integrierte Berichterstattung bedeutet das, dass jemand ABNs, TFNs, Bruttozahlungen und einbehaltene Steuern von Dutzenden oder Hunderten von Bescheinigungen manuell in Excel eintippt.
Wichtigste Erkenntnisse
- Single Touch Payroll sollte PAYG-Zahlungsbelege eigentlich abschaffen – aber STP-befreite Arbeitgeber, nahestehende Zahlungsempfänger und fünf Jahre Pflichtaufzeichnungen aus der Übergangszeit bedeuten, dass traditionelle Bescheinigungen jeden Juli in fünf inkompatiblen visuellen Layouts auf den Lohnschreibtischen landen.
- Eine vorlagenbasierte OCR, die auf Xeros Layout abgestimmt ist, übersieht stillschweigend das Feld Bruttozahlungen auf einem MYOB-Beleg, das es an einer anderen Position platziert – und das erste Anzeichen für Probleme ist nicht eine rote Zelle in Ihrer Tabelle, sondern eine ATO-Datenabgleichsanfrage, die Monate nach dem vermeintlichen Jahresabschluss eintrifft.
- Die feldebene semantische Extraktion verarbeitet alle fünf Lohnformate in einem Batch, indem sie das Konzept eines Felds statt seiner Koordinaten auf der Seite abgleicht – und eine berechnete Spalte, die Bruttozahlungen × 12 % mit den tatsächlichen Super-Beiträgen vergleicht, deckt SG-Unterdeckungen in Ihrer gesamten Belegschaft auf, bevor Sie Excel öffnen.
Was ein PAYG-Zahlungsbeleg enthält – und was jedes Feld für den Abgleich bedeutet
Der PAYG (Pay As You Go)-Zahlungsbeleg, offiziell der PAYG-Zahlungsbeleg – Einzelperson ohne Geschäftstätigkeit (NAT 0046), ist die Jahresendbescheinigung, die australische Arbeitgeber jedem Mitarbeiter ausstellen müssen, bei dem im Steuerjahr Steuern einbehalten wurden. Er ist das australische Äquivalent zum britischen P60 und zum US-amerikanischen W-2 – gleiche Funktion, völlig anderes Steuersystem. Das Australian Taxation Office schreibt sieben verschiedene PAYG-Zahlungsbelegtypen vor, aber das Formular für Einzelpersonen ohne Geschäftstätigkeit ist mit Abstand das häufigste – es deckt Standardangestellte ab, die Löhne oder Gehälter erhalten.
Zu verstehen, was jedes Feld für den Abgleich bedeutet – nicht nur seine Bezeichnung – entscheidet darüber, ob Ihre extrahierte Tabelle beim ersten Durchlauf mit Ihren Lohnunterlagen übereinstimmt oder einen Nachmittag voller Querverweise erzeugt. Hier sind die Felder, gruppiert nach ihrer Abgleichsfunktion:
Identitäts- und Referenzfelder
- ABN des Zahlers – Australische Geschäftsnummer, 11 Ziffern. Verankert jede Zeile bei der korrekten Arbeitgeberentität. Kritisch, wenn Ihre Organisation mehrere ABNs für verschiedene Abteilungen führt.
- TFN des Zahlungsempfängers (Steuerdateinummer) – 9-stellige persönliche Steuerkennung. Der primäre Mitarbeiterschlüssel für den ATO-Abgleich. Eine fehlende oder falsche TFN führt zu höheren Einbehaltungssätzen und Abgleichsabweichungen.
- Zeitraum, in dem Zahlungen geleistet wurden – in der Regel 1. Juli bis 30. Juni des Einkommensjahres. Bestätigt, dass der Beleg das gesamte Steuerjahr abdeckt, nicht nur einen Teilzeitraum.
Kernzahlungen und Steuerbeträge
- Bruttozahlungen – Gesamtsumme aus Gehalt, Löhnen, Zulagen, Boni und Provisionen, die im Steuerjahr gezahlt wurden. Dies ist die Zahl, die Sie mit dem Jahresbruttoverdienstbericht Ihres Lohnsystems abgleichen.
- Einbehaltene Steuern insgesamt – Gesamter PAYG-Einbehalt, der abgezogen und an das ATO abgeführt wurde. Muss der Summe aller Einbehalte jeder Lohnabrechnung in Ihren Aktivitätserklärungen (Kennzeichen W1 und W2) entsprechen.
- Meldepflichtiger Fringe-Benefits-Betrag – der aufgestockte Wert von Fringe Benefits über 2.000 $ im FBT-Jahr (1. April bis 31. März). Wird separat gemeldet, da er die Einkommenstests für den Medicare-Levy-Zuschlag und andere staatliche Leistungen beeinflusst, obwohl er nicht im steuerpflichtigen Einkommen des Mitarbeiters enthalten ist. Das britische Äquivalent – P11D-Leistungsmeldung – erfüllt eine ähnliche Funktion unter einem anderen Steuergesetz, obwohl sich die Aufstockungsberechnung und die Meldeschwellen unterscheiden.
Superannuation-Felder
- Meldepflichtige Arbeitgeber-Superannuation-Beiträge (RESC) — Superannuation-Beiträge über dem Super Guarantee-Mindestbeitrag (12 % in 2025-26). Dies umfasst Salary-Sacrifice-Vereinbarungen und zusätzliche freiwillige Arbeitgeberbeiträge. Standard-SG-Beiträge sind nicht meldepflichtig. Ein häufiger Abstimmungsfehler: die gesamten gezahlten Superannuation-Beiträge mit RESC zu verwechseln.
- Arbeitgeber-SG-Beiträge — obwohl kein Feld auf der Zahlungszusammenfassung selbst, müssen diese unabhängig verifiziert werden: 12 % des ordentlichen Arbeitsentgelts jedes Mitarbeiters, gedeckelt auf die vierteljährliche maximale Beitragsbemessungsgrundlage (62.500 $ für 2025-26, was einem Maximum von 7.500 $ pro Quartal entspricht).
Einmalzahlungen & Abfindungen
- Lump Sum A — nicht genutzter Jahresurlaub, der bei Beendigung ausgezahlt wird. Wird zu vergünstigten Sätzen besteuert.
- Lump Sum B — nicht genutzter Langzeiturlaub, der bei Beendigung ausgezahlt wird. Getrennt von Lump Sum A, da eine unterschiedliche steuerliche Behandlung gilt.
- Lump Sum D — steuerfreier Bestandteil einer echten Entlassungsentschädigung oder Frühpensionsregelung. Kein steuerpflichtiges Einkommen, muss aber dennoch gemeldet werden.
- Lump Sum E — Zahlungen, die sich auf frühere Einkommensjahre beziehen (Nachzahlungen). Diese können für einen Steuerabzug in Frage kommen, um zu verhindern, dass die Progression die Einmalzahlung in einen höheren Grenzsteuersatz drückt.
- Zulagen — separat auf der Zusammenfassung aufgeführt. Häufige Arten umfassen Werkzeugzulage, Reisezulage und Erste-Hilfe-Zulage. Jede Zulagenart kann unterschiedlich besteuert werden.
Wenn ein Mitarbeiter im Laufe des Jahres eine Abfindungszahlung (ETP) erhalten hat, muss der Arbeitgeber innerhalb von 14 Tagen nach der Zahlung eine separate PAYG-Zahlungszusammenfassung – Abfindungszahlung (NAT 70868) ausstellen. Die reguläre individuelle Nicht-Unternehmens-Zusammenfassung zeigt weiterhin den Gehaltsanteil, was bei ausscheidenden Mitarbeitern ein Zwei-Dokumente-Abstimmungsszenario schafft — ein Detail, das Lohnbuchhaltungsteams überrascht, wenn sie nur ein Zertifikat pro Person erwarten.
Das Kernprinzip der Extraktion: Sie definieren die Ausgabespalten, die Ihre Abstimmungstabelle benötigt — „Mitarbeitername", „TFN", „Bruttozahlungen", „Einbehaltene Steuern insgesamt", „Meldepflichtige Arbeitgeber-Superannuation-Beiträge" — und die KI findet jeden Wert auf jeder Zahlungszusammenfassung, indem sie versteht, was das Feld semantisch bedeutet, nicht wo es auf der Seite steht. Dieselbe Spaltendefinition funktioniert mit Xeros PDF-Layout, MYOBs gedrucktem Zusammenfassungsformat, Employment Heros Vorlage und gescannten Papierzertifikaten aus einem früheren Lohnjahr, weil die KI Feldbedeutung liest, nicht Vorlagenposition.
Warum dieselben PAYG-Daten in verschiedenen Lohnsystemen unterschiedlich aussehen
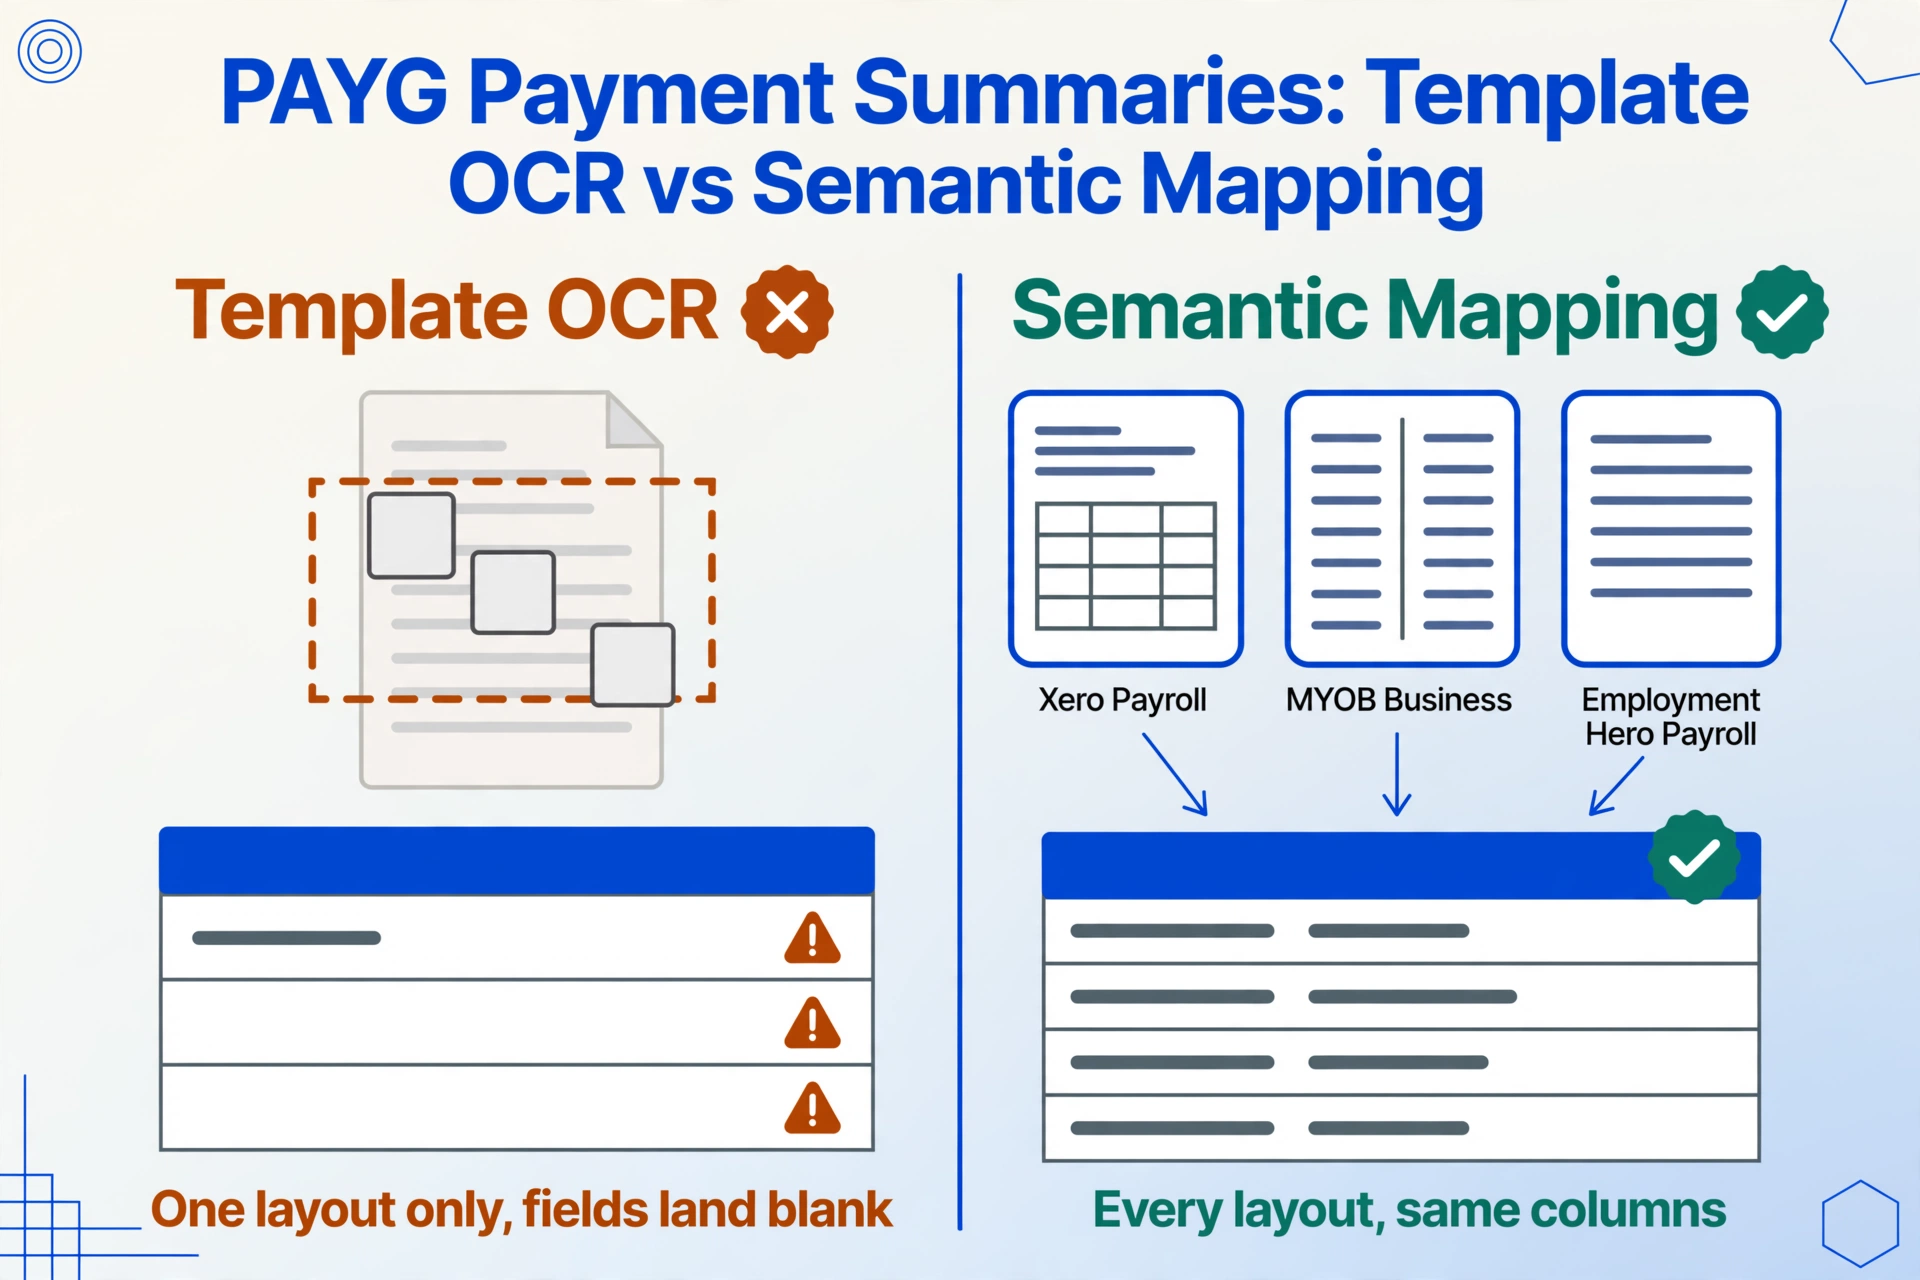
Wenn jede PAYG-Zahlungszusammenfassung identische Feldpositionen hätte, wäre die Extraktion mit jedem templatebasierten OCR-Tool lösbar. Aber das ATO schreibt kein einheitliches visuelles Layout vor – es legt den Dateninhalt fest. Gemäß den PAYG-Zahlungszusammenfassungsformularen und -richtlinien stellt das ATO Durchschreibformulare für die manuelle Ausfüllung bereit, aber selbst gedruckte Zusammenfassungen (von Lohnsoftware generiert) dürfen jedes Layout verwenden, solange alle vorgeschriebenen Felder erscheinen.
Jede große australische Lohnplattform rendert dieselben ATO-vorgeschriebenen Daten anders. Xero Payroll – Australiens dominierende Cloud-Buchhaltungsplattform mit über 60 % Marktanteil – platziert die ABN des Zahlers und die TFN des Mitarbeiters oben in der Zusammenfassung, mit den Zahlungsbeträgen in einem einzigen Tabellenblock darunter. MYOB Business, mit etwa 23 % Marktanteil, verwendet oft ein zweispaltiges Format mit Identitätsfeldern links und Zahlungsdetails rechts. Employment Hero Payroll stapelt alles in einer vertikalen Liste. KeyPay verwendet wiederum eine andere Anordnung. Die beim ATO-Publikationsservice bestellten Papierzusammenfassungen folgen dem NAT-0046-Durchschreibdesign, das sich wiederum von jedem softwaregenerierten Layout unterscheidet.
Das ist kein Fehler im System. Es ist die natürliche Folge eines regulatorischen Rahmens, der vorschreibt, welche Daten erscheinen müssen, statt wie sie angeordnet sein müssen – dasselbe Designprinzip hinter der P60-Spezifikation RD1 im Vereinigten Königreich, die ebenfalls alternative Formularlayouts zulässt. Das Ergebnis für jeden, der Extraktion betreibt: Ein templatebasiertes Tool, das für Xeros Layout konfiguriert ist, scheitert an MYOBs Layout und umgekehrt.
Das Feld für Bruttozahlungen veranschaulicht dies auf eine Weise, die echte Zeit kostet. Xero druckt „Gross Payments" möglicherweise fett mit dem Dollarbetrag in derselben Zeile. MYOB druckt „Gross payments" möglicherweise als Zeilenbeschriftung in einer Tabelle mit dem Wert in einer angrenzenden Zelle. Employment Hero verwendet möglicherweise „Total gross payments" in einem umrandeten Kasten. Eine Vorlage, die nach der exakten Zeichenfolge „Gross Payments" an einer bestimmten Pixelkoordinate sucht, erfasst ein Format und verfehlt die anderen beiden. Semantische Extraktion – Lesen nach Feldbedeutung statt nach Position – verarbeitet alle drei, weil sie versteht, dass das Konzept, das extrahiert wird, dasselbe ist, unabhängig davon, ob es als „Gross Payments", „Total Gross" oder „Gross YTD" beschriftet ist.
Einrichten Ihres PAYG-Extraktions-Workflows
Der Workflow, der das manuelle Abtippen ersetzt, besteht aus drei Schritten. Der erste — das Definieren Ihres Spaltenschemas — wird einmal durchgeführt und dann für jeden Lohnanbieter, jedes Steuerjahr und jede Mitarbeiter-Batch wiederverwendet.
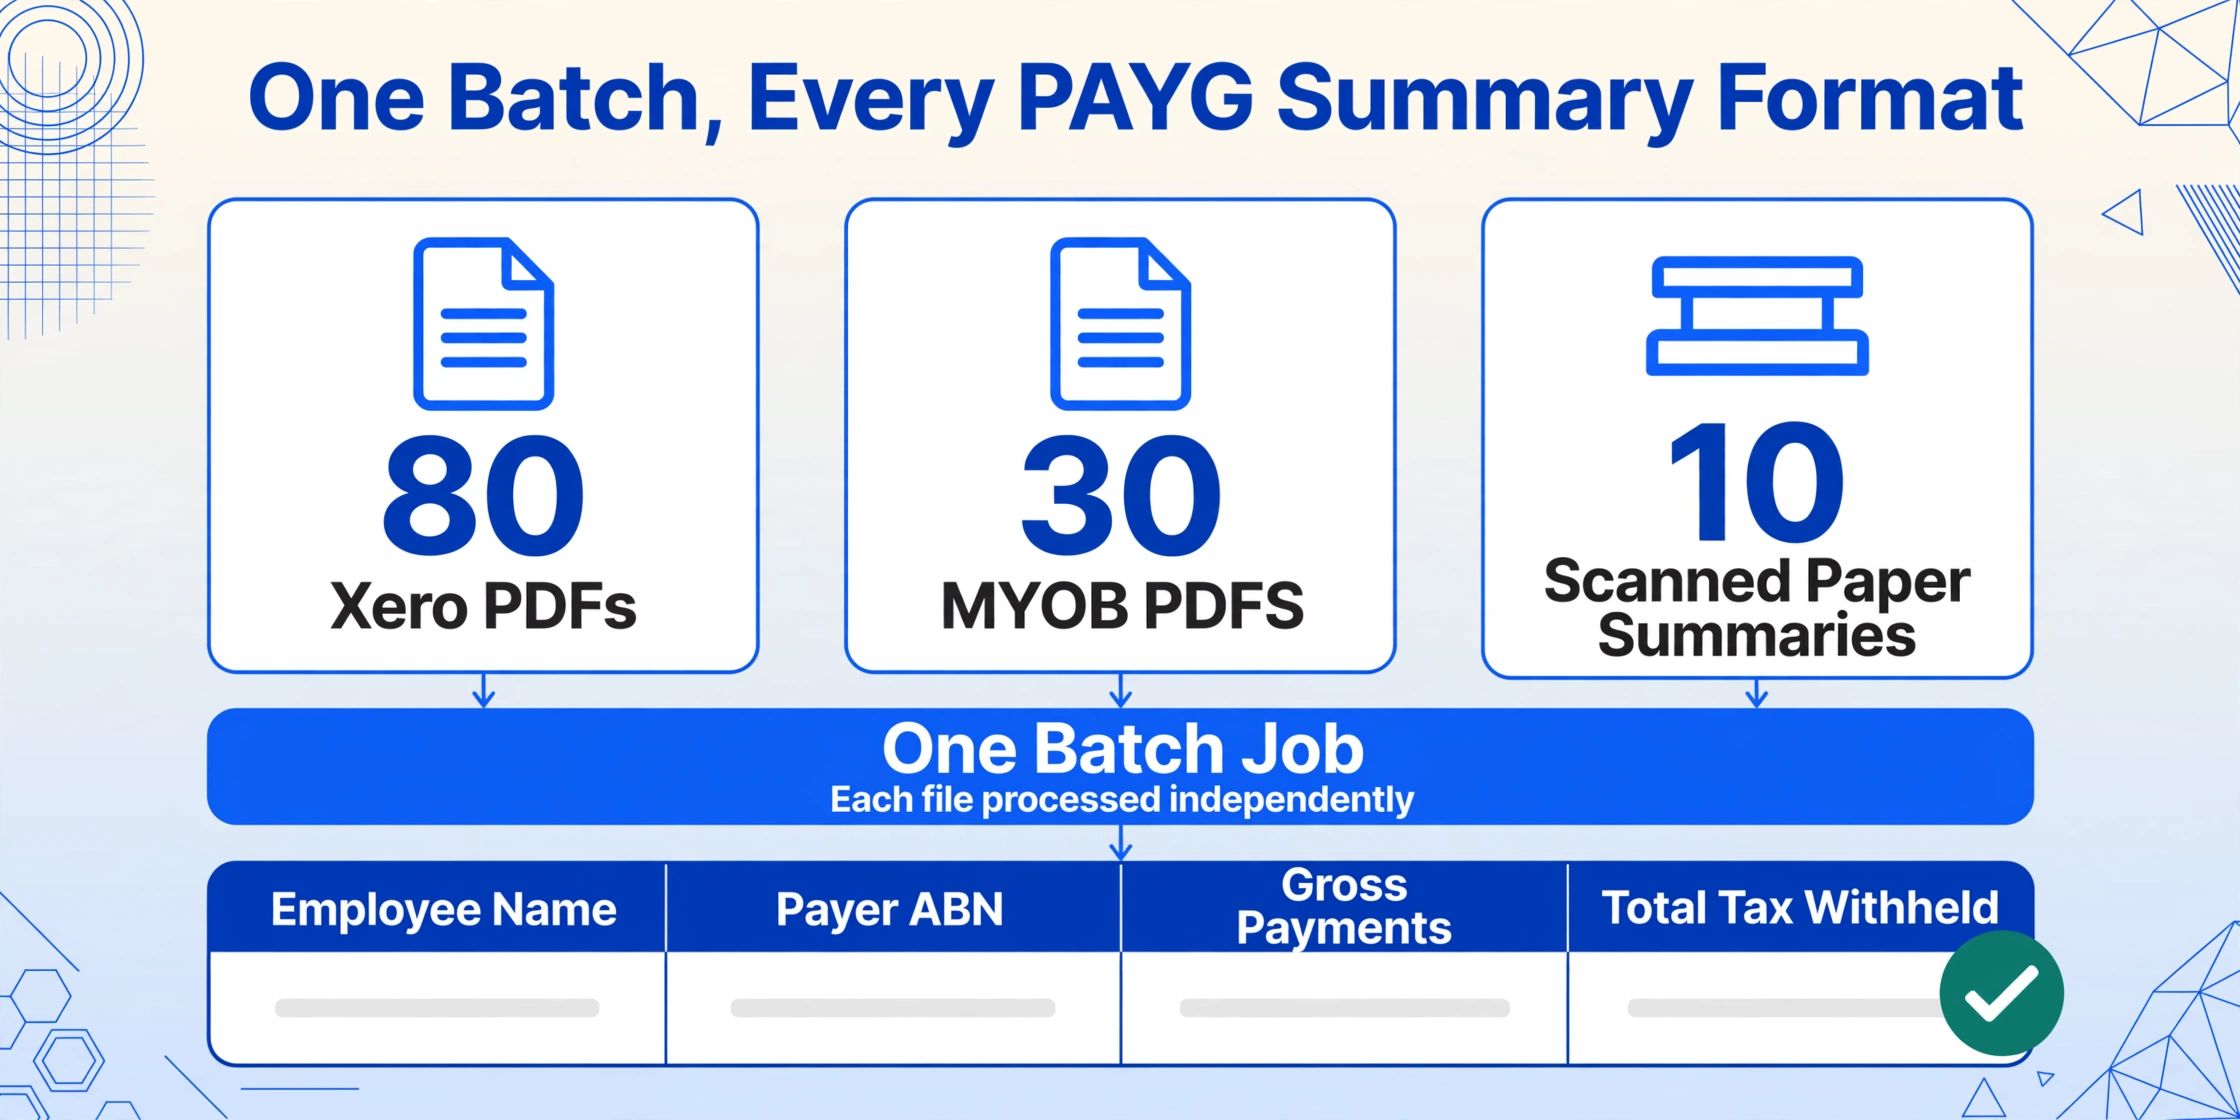
Definieren Sie Ihre Ausgabespalten — einmal, für jedes Zusammenfassungsformat
Geben Sie die Feldnamen genau so ein, wie sie als Spaltenüberschriften in Ihrer Abstimmungs-Tabelle erscheinen sollen. Für eine umfassende Abstimmungs-Arbeitsmappe ist ein praktischer Ausgangssatz: Mitarbeitername, TFN, ABN des Zahlers, Bruttozahlungen, Einbehaltene Steuer insgesamt, Meldepflichtiger FBT-Betrag, Meldepflichtige Arbeitgeber-Superbeiträge, Zulagen, Pauschalbetrag A, Pauschalbetrag B, Pauschalbetrag D, Pauschalbetrag E, Zeitraum Beginn, Zeitraum Ende. Dies ist Benutzerdefinierte Spaltenextraktion: Sie definieren das Ausgabeschema, und die KI ordnet die Felder jedes Dokuments Ihren Spalten anhand der semantischen Bedeutung zu — dieselben Spaltennamen funktionieren über jedes Zahlungszusammenfassungsformat jedes Lohnanbieters hinweg. Sie können auch eine berechnete Spalte hinzufügen — zum Beispiel eine Spalte namens „SG-Prüfung (Bruttozahlungen × 12 %)", um Abweichungen zwischen tatsächlich gemeldetem Super und dem gesetzlichen Mindestbetrag zu kennzeichnen —, die die KI während der Extraktion berechnet, sodass Sie eine Abweichungserkennung direkt in der Ausgabe erhalten, statt als separaten Excel-Schritt.
Laden Sie alle Zusammenfassungen in einem Batch hoch
Legen Sie den gesamten Ordner ab — 80 PDFs von Xero, 30 von MYOB und 10 gescannte Papierzusammenfassungen von einem Auftragnehmer, der weiterhin physische Zertifikate per Post verschickt. Batch-Verarbeitung verarbeitet alle in einem einzigen Job: Jede Datei wird unabhängig mit Ihrem Spaltenschema verarbeitet, und alle Ergebnisse werden in einer einheitlichen Tabelle zusammengeführt. Dateien können digital erzeugte PDFs aus Lohnsoftware, Scans gedruckter Zusammenfassungen oder Handyfotos von Zertifikaten sein — die KI verarbeitet alle drei Eingabetypen.
Exportieren Sie nach Excel und beginnen Sie mit der Abstimmung
Laden Sie die zusammengeführte Tabelle als Excel-Datei herunter. An diesem Punkt haben Sie eine Zeile pro Mitarbeiter und Zahlungszusammenfassungstyp, wobei jedes Feld bereits in einer eigenen Spalte steht. Der nächste Schritt — die Abstimmung mit Ihrem Lohnsystem — wird nun zu einer tabellenbasierten Operation statt zu einer Dateneingabeübung: VLOOKUP auf TFN zu Ihrem Lohnregister, SUMME der Bruttozahlungen gegen den Jahresbericht der Lohnsumme, Querprüfung der einbehaltenen Steuer insgesamt gegen die vierteljährlichen BAS-Summen (Felder W1 und W2). Die fünf Stunden, die mit Abtippen verbracht worden wären, sind jetzt fünf Minuten, die mit Überprüfen verbracht werden.
Der Workflow skaliert natürlich. Bei einem mittelgroßen Unternehmen mit 120 Mitarbeitern dauert der Batch-Upload nur wenige Minuten, und die resultierende Excel-Datei ist sofort bereit für die im nächsten Abschnitt beschriebenen Abgleichprüfungen. Das gleiche Spaltenschema funktioniert auch im nächsten Jahr – die Felder einer Zusammenfassung für 2025-26 sind identisch mit denen für 2026-27, und die KI passt sich an alle Layoutänderungen an, die Ihre Lohnsoftware zwischen den Steuerjahren einführt.
Warum das im großen Maßstab wichtig ist: Ein Lohnbuchhalter, der Zusammenfassungen für 120 Mitarbeiter über zwei Lohnsysteme verarbeitet, spart etwa fünf Stunden manuelle Dateneingabe – aber wichtiger noch: Er eliminiert die Übertragungsfehler (vertauschte TFN-Ziffern, falsch gelesene Pauschalbeträge), die ATO-Abgleichsanfragen auslösen und die Zeit auffressen, die Sie zu sparen glaubten.
Dateien werden sicher verarbeitet und nicht gespeichert.
Abstimmung: Worauf Sie nach der Extraktion prüfen sollten
Mit der extrahierten Tabelle in der Hand verlagert sich die Abstimmungsphase von der Dateneingabe zur Verifizierung. Die folgenden Prüfungen sind die, die für die Lohnabrechnungsgenauigkeit und die ATO-Konformität entscheidend sind – gruppiert nach der Nachweisquelle, gegen die Sie abstimmen.
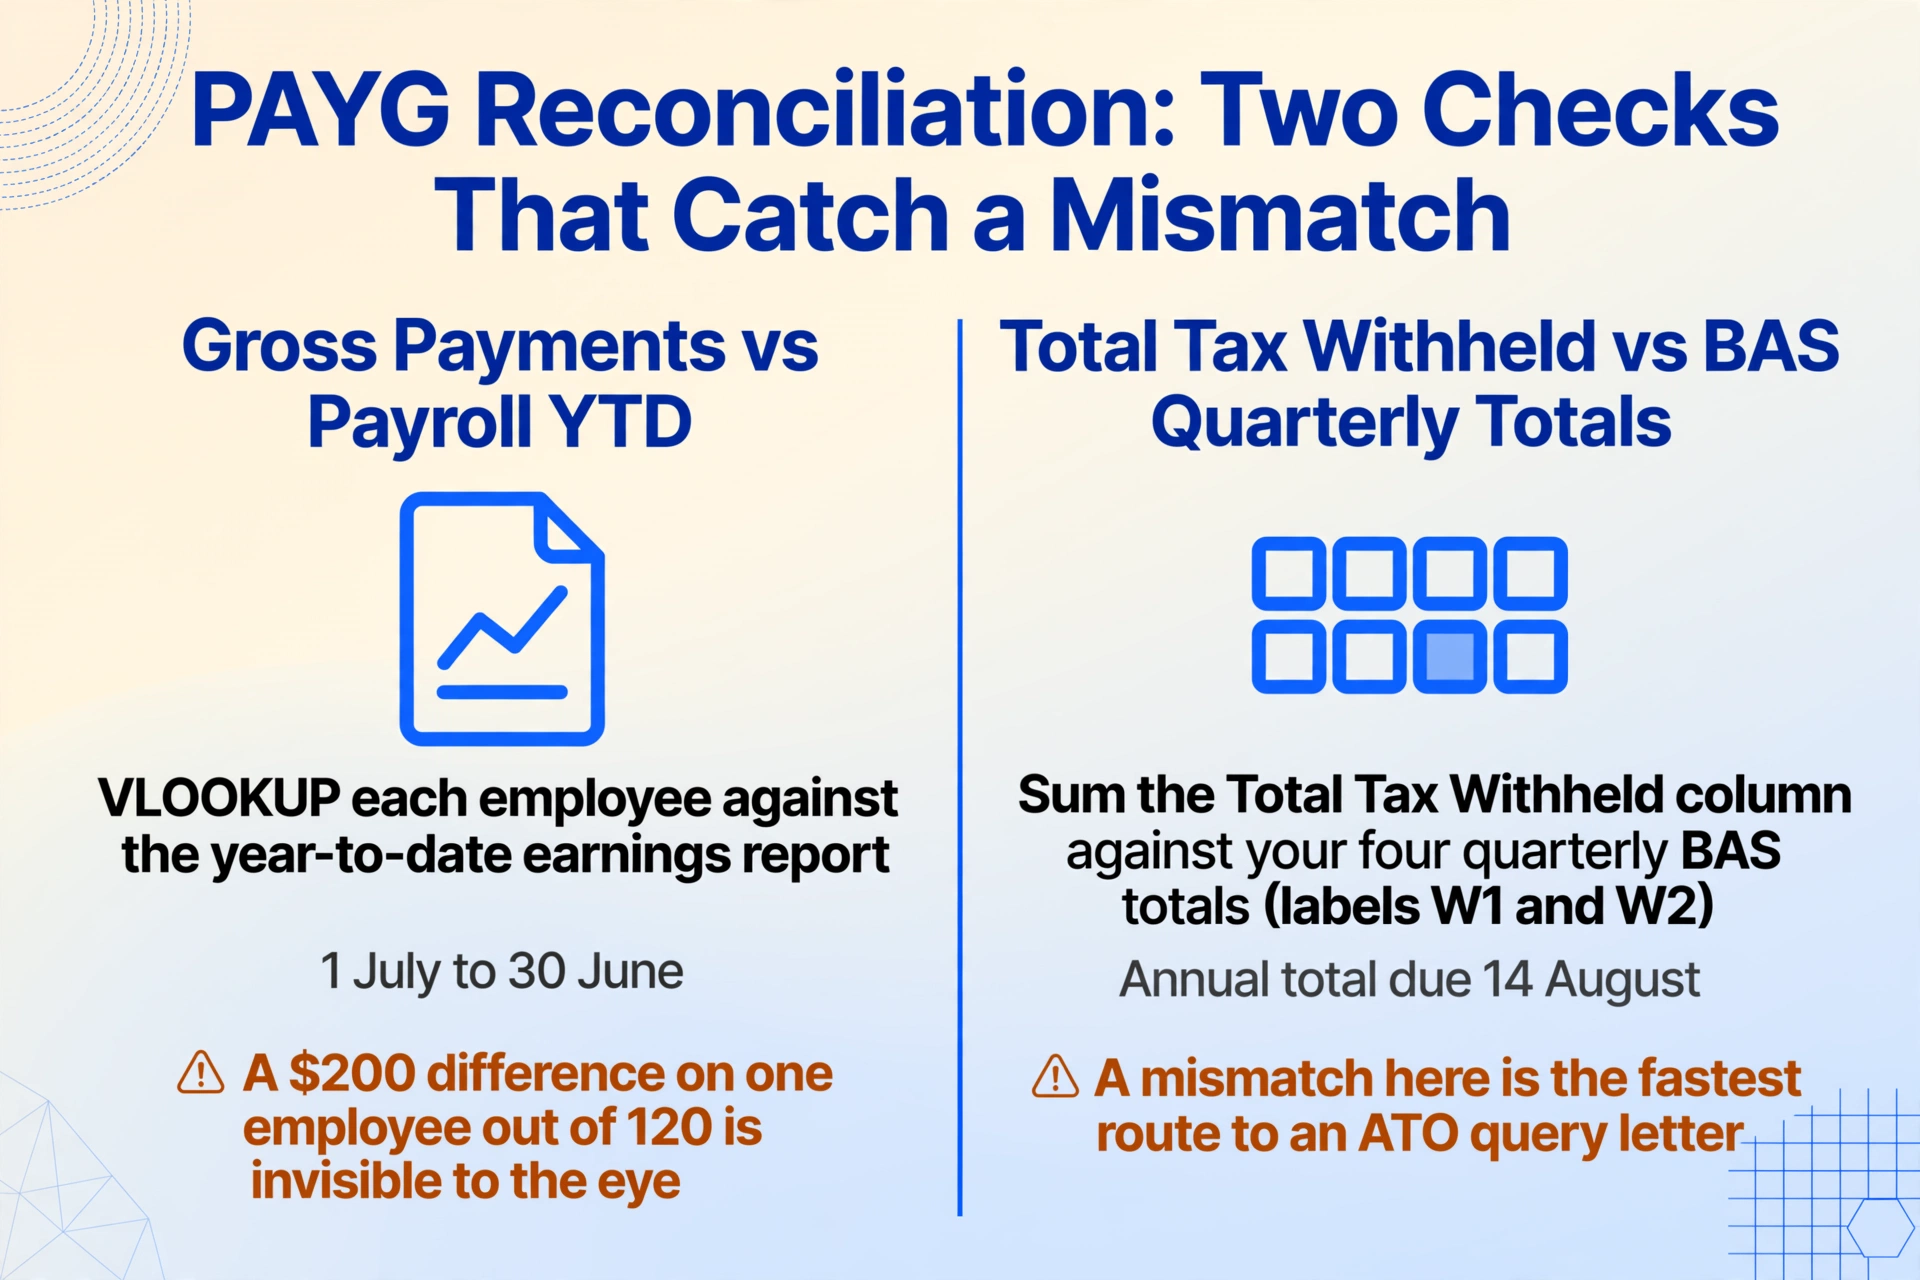
Bruttozahlungen vs. Lohn- und Gehaltsbericht für das laufende Jahr
Führen Sie den Einkommensbericht für das laufende Jahr Ihres Lohnsystems für das Finanzjahr (1. Juli bis 30. Juni) aus und gleichen Sie die Bruttozahlungen jedes Mitarbeiters aus der extrahierten Tabelle per VLOOKUP damit ab. Abweichungen hier sind die häufigsten – und am schwersten manuell zu erkennen. Eine Differenz von $200 bei einem von 120 Mitarbeitern ist für das Auge unsichtbar, fällt aber den Datenabgleichsalgorithmen der ATO auf. Häufige Ursachen: eine manuelle Gehaltsanpassung, die direkt im Lohnsystem nach dem letzten Lohnlauf eingegeben wurde, ein Bonus, der im Juni gezahlt, aber im Juli-Lohnlauf verarbeitet wurde, oder ein Mitarbeiter, dessen Zahlungszyklus die Finanzjahresgrenze überschreitet.
Gesamte einbehaltene Steuern vs. vierteljährliche BAS-Summen
Summieren Sie die Spalte „Gesamte einbehaltene Steuern“ aus Ihrer extrahierten Tabelle und vergleichen Sie sie mit der Summe der PAYG-Einbehaltungsbeträge, die in Ihren vier vierteljährlichen Business Activity Statements gemeldet wurden (Feld W1 für Gesamtlöhne und -gehälter, W2 für Gesamtbeträge einbehalten). Das Datenabgleichssystem der ATO vergleicht die Jahressumme der PAYG-Einbehaltungen, die im PAYG-Zahlungszusammenfassungs-Jahresbericht (fällig am 14. August) gemeldet wurden, mit den Beträgen, die Sie das Jahr über auf den BAS erklärt haben. Eine Abweichung hier ist der schnellste Weg zu einem Anfrageschreiben der ATO. Wenn Ihre Organisation Mitarbeiter in mehreren Bundesstaaten hat – und damit möglicherweise mehrere Lohnsteuerzuständigkeiten – führen Sie diese Prüfung pro Bundesstaatsgruppe durch, um Fehler auf Standortebene zu erkennen.
Super-Beiträge vs. gesetzliches Minimum
Für Mitarbeiter, die unter der maximalen Beitragsbemessungsgrenze verdienen ($62.500 pro Quartal bzw. $250.000 jährlich), überprüfen Sie, ob die Arbeitgeber-Super-Beiträge für das Finanzjahr 2025-26 mindestens 12 % des ordentlichen Arbeitsentgelts betragen. Für Mitarbeiter über der Obergrenze überprüfen Sie, ob der vierteljährliche Beitrag exakt $7.500 beträgt (12 % × $62.500). Eine berechnete Spalte während der Extraktion – „SG-Abweichung (12 % × Bruttozahlungen − RESC)“ – macht dies zu einem einspaltigen Plausibilitätscheck statt einer manuellen Berechnung über 120 Zeilen. Ab dem 1. Juli 2026 verlangt Payday Super, dass Beiträge innerhalb von sieben Werktagen nach jedem Zahltag das Konto des Mitarbeiters erreichen – was den Abgleich noch detaillierter macht, da Zeitabweichungen pro Lohnperiode statt pro Quartal erkennbar sind.
Quercheck der Mitarbeiteranzahl
Die Anzahl der Zeilen in Ihrer extrahierten Tabelle sollte der Anzahl der Mitarbeiter entsprechen, die eine Zahlungszusammenfassung erhalten haben. Die Zählung umfasst: Vollzeit-, Teilzeit- und Gelegenheitsmitarbeiter, bei denen Steuern einbehalten wurden, sowie ehemalige Mitarbeiter, die in irgendeinem Zeitraum des Finanzjahres gearbeitet haben. Ausgeschlossen sind Auftragnehmer, die unter einer ABN bezahlt wurden (sofern keine freiwillige Einbehaltung erfolgte), und Mitarbeiter, die vollständig unter der steuerfreien Schwelle mit null Einbehaltung bezahlt wurden. Ein Fehlbetrag hier bedeutet, dass jemand seine Bescheinigung nicht erhalten hat – was für Mitarbeiter, die sie zur Einreichung ihrer Steuererklärung benötigen, dringend wird, wenn die Frist vom 14. Juli bereits verstrichen ist.
Wenn eine Abweichung alle vier Prüfungen übersteht: Die häufigste Ursache ist ein zeitlicher Unterschied. Entweder hat das Lohnsystem eine Juni-Zahlung dem laufenden Finanzjahr zugeordnet, während die Zahlungszusammenfassung sie dem nächsten Jahr zugeordnet hat (weil das Zahlungsdatum auf oder nach dem 1. Juli lag – was nach ATO-Regeln korrekt ist), oder eine Lohnkorrektur wurde nach der Einreichung der Abschlusserklärung verarbeitet. Bevor Sie eine Zusammenfassung ändern, prüfen Sie das Zahlungsdatum anhand Ihrer Bankunterlagen – das Datum, an dem das Geld Ihr Konto verlassen hat, bestimmt, welchem Finanzjahr die Zahlung zuzuordnen ist.
Was der STP-Übergang für Zahlungszusammenfassungen bedeutet – und warum sie nicht verschwunden sind
Single Touch Payroll (STP) ist seit dem Finanzjahr 2019-20 für alle australischen Arbeitgeber verpflichtend. Unter STP werden Lohndaten – einschließlich Bruttolöhne, PAYG-Einbehaltungen und Super-Beiträge – bei jeder Lohnzahlung an die ATO gemeldet. Am Ende des Finanzjahres reichen Arbeitgeber bis zum 14. Juli eine Abschlusserklärung ein, und Arbeitnehmer greifen über ihr myGov-Konto auf ihre Einkommensaufstellung (der STP-Begriff, der „Zahlungszusammenfassung" oder die ältere „Gruppenbescheinigung" ersetzt) zu, anstatt ein physisches Dokument von ihrem Arbeitgeber zu erhalten.
Die daraus folgende Annahme – dass PAYG-Zahlungszusammenfassungen veraltet sind – ist in drei spezifischen Szenarien falsch, die zusammen Tausende australischer Arbeitgeber betreffen:
1. STP-befreite Arbeitgeber. Bestimmte Arbeitgeberkategorien – einschließlich Inhaber einer Withholding Payer Number (WPN) und Arbeitgeber mit spezifischen ATO-Ausnahmen – sind nicht zur Meldung über STP verpflichtet. Diese Arbeitgeber müssen weiterhin Papier-PAYG-Zahlungszusammenfassungen bis zum 14. Juli ausstellen und bis zum 14. August einen Jahresbericht über PAYG-Zahlungszusammenfassungen einreichen (unter Verwendung der PAYG-Zahlungszusammenfassungserklärung, NAT 3447).
2. Eng verbundene Zahlungsempfänger. Geschäftsführer, Familienangehörige eines Familienunternehmens und bestimmte Treuhandbegünstigte – klassifiziert als „eng verbundene Zahlungsempfänger" – können über STP gemeldet werden, haben aber eine separate Abschlussfrist bis zum 30. September. Einige Arbeitgeber stellen diesen Zahlungsempfängern eine traditionelle PAYG-Zahlungszusammenfassung als Zwischendokument aus, während die STP-Daten noch finalisiert werden.
3. Aufzeichnungen aus Vorjahren und Altsysteme. Arbeitgeber, die mitten in einem Finanzjahr zu STP gewechselt sind oder den Lohnabrechnungsanbieter gewechselt haben, behalten Zahlungszusammenfassungspflichten für den Zeitraum vor dem Übergang. Historische Zusammenfassungen aus Jahren vor der STP-Umstellung – die die ATO von Arbeitgebern verlangt, fünf Jahre lang aufzubewahren – existieren nur als gescannte PDFs oder gedruckte Kopien, nicht als STP-Einkommensaufstellungen in myGov. Bei einer Prüfung, einer Überprüfung durch den Steuerberater oder einem Arbeitnehmerstreit über Einkünfte aus einem früheren Jahr müssen diese Alt-Zusammenfassungen auffindbar und extrahierbar sein.
Für die Lohnbuchhalterin, die im Juli 2026 den Abgleich durchführt, ist die praktische Realität, dass die Erzählung „STP bedeutet keine Zahlungsnachweise mehr“ an den Rändern zusammenbricht – und genau an den Rändern liegt die schwierigste Abgleicharbeit. Mitarbeiter, die mitten im Jahr ausgeschieden sind und einen ETP-Zahlungsnachweis erhalten haben. Auftragnehmer, die im Rahmen einer freiwilligen Quellensteuervereinbarung bezahlt werden und eine Zusammenfassung der Geschäfts- und Personaldienstleistungseinkünfte (NAT 72545) benötigen. Eine Korrektur aus einem früheren Jahr, die die Neuausstellung einer Zusammenfassung für 2023-24 erfordert, während die STP-Daten des laufenden Jahres bereits finalisiert sind. Jeder Sonderfall ist ein Dokument, das nur als PDF oder Papierformular existiert – und jedes muss in dieselbe Abgleich-Tabelle extrahiert werden.
Aus diesem Grund folgen auch die britischen Entsprechungen – P60-Extraktion, P45-Austrittsformulare, CIS-Abzugsbescheinigungen und Batch-P60-Verarbeitung – derselben Extraktionslogik, obwohl sie unter einem völlig anderen Steuerjahr- und Quellensteuersystem arbeiten. Der Dokumenttyp ändert sich; die Abgleich-Herausforderung nicht.
Erstellen eines wiederholbaren Prüfpfads über Steuerjahre hinweg
Die ATO verlangt von Arbeitgebern, Lohnunterlagen – einschließlich Zahlungsnachweisen – fünf Jahre ab dem Datum ihrer Erstellung oder Erlangung aufzubewahren. Für ein Unternehmen, das seit einem Jahrzehnt PAYG-Zahlungsnachweise ausstellt, sind das potenziell zehn Jahre an Bescheinigungen über drei Lohnbuchhaltungs-Softwaremigrationen, zwei STP-Übergangsphasen und einen Aktenschrank voller gescannter Papierunterlagen.
Eine Tabelle, die jedes Feld aus jedem Nachweis enthält, mit einer Zeile pro Mitarbeiter und Steuerjahr, erfüllt drei Funktionen über die unmittelbare Abgleichaufgabe hinaus:
ATO-Prüfbereitschaft
Wenn die ATO Nachweise über PAYG-Quellensteuer für einen bestimmten Mitarbeiter in einem bestimmten Jahr anfordert – etwa im Rahmen einer Prüfung, die durch eine Abweichung in der Steuererklärung eines Mitarbeiters ausgelöst wurde – bedeutet eine durchsuchbare Tabelle mit der TFN des Mitarbeiters, den Bruttozahlungen und der einbehaltenen Steuer für dieses Jahr, dass die Antwort in Sekunden abgerufen werden kann, statt in archivierter Lohnbuchhaltungssoftware zu graben, die auf Ihrem aktuellen Betriebssystem nicht mehr läuft.
Jahresvergleich
Eine einzige Tabelle mit Registerkarten pro Finanzjahr ermöglicht es Ihnen, einen Mitarbeiter per VLOOKUP über Jahre hinweg zu vergleichen – dabei fallen Anomalien auf, wie eine einbehaltene Steuer von $0 in einem Jahr mit Bruttozahlungen von $85.000 oder ein plötzlicher Anstieg der meldepflichtigen Super-Beiträge, der auf eine Gehaltsumwandlungsvereinbarung hindeutet, von der Sie nichts wussten. Diese Muster sind unsichtbar, wenn die Nachweise jedes Jahres in separaten PDF-Ordnern liegen.
Migration der Lohnbuchhaltungssoftware
Beim Wechsel von MYOB zu Xero – oder von einem beliebigen Altsystem zu einer Cloud-Plattform – wird die extrahierte Tabelle der Vorjahresnachweise zur Quelle der Wahrheit für historische Mitarbeiterdaten. Eröffnungssalden, Vorjahresverdienste und angesammelte Urlaubsansprüche müssen alle manuell in das neue System eingegeben werden. Mit einer verifizierten Extraktion statt einer manuellen Neuabschrift wird die häufigste Fehlerquelle bei Migrationen eliminiert: eine TFN mit zwei vertauschten Ziffern, die Monate später als ATO-Abweichungsmeldung auftaucht.
Häufig gestellte Fragen
Bedeutet STP, dass ich keine PAYG-Zahlungsbelege mehr ausstellen muss?
Für die meisten Arbeitnehmer bei STP-meldenden Arbeitgebern — ja. Sobald Sie Ihre STP-Daten bis zum 14. Juli finalisieren, rufen Arbeitnehmer ihre Einkommensaufstellung über myGov ab. Sie müssen ihnen keinen separaten Papier- oder PDF-Zahlungsbeleg für Zeiträume ausstellen, die über STP gemeldet wurden. Wenn Ihr Unternehmen jedoch eng verbundene Zahlungsempfänger, STP-ausgenommene Betriebe oder Vorjahresaufzeichnungen aus der Zeit vor Ihrer STP-Umstellung hat, erfordern diese Szenarien weiterhin herkömmliche Zahlungsbelege — und diese Belege müssen weiterhin extrahiert und abgeglichen werden.
Kann KI-Extraktion sowohl digitale PDFs als auch gescannte Papier-PAYG-Belege verarbeiten?
Ja. KI-gestützte Extraktion liest den visuellen Inhalt des Dokuments — ob es sich um ein digital erzeugtes PDF aus Xero oder eine gescannte Kopie eines dreiteiligen NAT-0046-Formulars mit handschriftlichen Korrekturen handelt — und extrahiert Felder basierend auf ihrer semantischen Bedeutung. Gescannte Dokumente mit leichter Schräglage, wechselnder Beleuchtung oder gealtertem Papier werden weiterhin korrekt extrahiert, da die KI nicht auf eine saubere Vorlagenausrichtung angewiesen ist.
Was ist, wenn ein Arbeitnehmer sowohl einen regulären PAYG-Beleg als auch einen ETP-Zahlungsbeleg hat?
Verarbeiten Sie beide Dokumente im selben Batch. Der reguläre individuelle Nicht-Unternehmensbeleg enthält Gehalt, Zulagen und Pauschalzahlungen A-E. Der ETP-Beleg (NAT 70868) enthält den steuerpflichtigen Teil der Abfindungszahlung und die darauf einbehaltene Steuer. Beide fließen in dieselbe Abgleich-Tabelle — Sie erhalten zwei Zeilen für diesen Arbeitnehmer (eine pro Dokumenttyp) mit unterschiedlichen Feldsätzen. Gruppieren Sie sie nach TFN, um das vollständige Jahresendbild des Arbeitnehmers in einer Ansicht zu sehen.
Wie wirkt sich das australische Steuerjahr auf die Extraktion für Arbeitnehmer aus, die im Laufe des Jahres begonnen oder aufgehört haben?
Das australische Steuerjahr läuft vom 1. Juli bis zum 30. Juni. Ein PAYG-Zahlungsbeleg deckt den Zeitraum ab, in dem Zahlungen geleistet wurden, nicht den Zeitraum, in dem die Arbeit ausgeführt wurde. Wenn ein Arbeitnehmer am 15. Juni 2026 begonnen hat und seine erste Zahlung am 1. Juli 2026 verarbeitet wurde, gehört diese Zahlung zum Steuerjahr 2026-27 und erscheint auf dem Beleg des nächsten Jahres — auch wenn die Arbeit im Jahr 2025-26 stattfand. Das Feld „Zeitraum, in dem Zahlungen geleistet wurden" auf dem Beleg bestätigt den Datumsbereich. Beim Abgleich immer auf Zahlungsdatum abgleichen, nicht auf Arbeitsdatum.
Funktioniert Batch-Extraktion, wenn Belege von verschiedenen Lohnabrechnungsanbietern stammen?
Ja — tatsächlich ist dies der stärkste Anwendungsfall für semantische Extraktion. Laden Sie Xero-generierte Belege, MYOB-Belege und gescannte Papierzertifikate im selben Batch hoch. Da die Extraktion die Feldbedeutung statt der Vorlagenposition liest, werden „Gross Payments" in einem Xero-Layout und „Gross payments" an anderer Position in einem MYOB-Layout als dasselbe Feld erkannt und in dieselbe Spalte gesetzt. Die Ausgabe ist eine einheitliche Tabelle mit konsistenten Spalten, unabhängig von der Mischung der Eingabeformate.
Was ist der Unterschied zwischen RESC und regulären SG-Beiträgen auf einer PAYG-Zusammenfassung?
Meldepflichtige Arbeitgeber-Superannuation-Beiträge sind Beiträge über dem Super-Guarantee-Mindestbetrag. Standardmäßige SG-Beiträge – die verpflichtenden 12 % des regulären Arbeitsentgelts, die Ihr Unternehmen zur Erfüllung seiner gesetzlichen Pflicht zahlt – sind nicht meldepflichtig und erscheinen nicht auf der Zahlungszusammenfassung. RESC umfasst typischerweise Gehaltssacrifice-Vereinbarungen (bei denen der Mitarbeiter freiwillig einen Teil seines Bruttogehalts in die Superannuation einzahlt) sowie zusätzliche Arbeitgeberbeiträge über dem gesetzlichen Mindestbetrag hinaus. Ein häufiger Abstimmungsfehler ist das Hinzurechnen von RESC zu den Bruttozahlungen, um die Gesamtvergütung zu ermitteln – RESC wird dem ATO für Einkommenstestzwecke gemeldet, ist jedoch nicht im steuerpflichtigen Einkommen des Mitarbeiters enthalten.
Kann ich eine automatisierte Erkennung von Abstimmungsabweichungen während der Extraktion einrichten?
Ja – mit berechneten Spalten können Sie Validierungsregeln direkt in den Extraktionsschritt einbetten. Beispielsweise kennzeichnet eine Spalte mit der Definition „SG-Check (wenn Brutto × 0,12 > RESC, dann ‚OK‘, sonst ‚PRÜFEN‘)“ Mitarbeiter, deren gemeldete Arbeitgeber-Superannuation unter dem gesetzlichen Mindestbetrag liegt, bevor Sie die Tabelle überhaupt öffnen. Ebenso kann eine Spalte, die die gesamte einbehaltene Steuer mit einem erwarteten effektiven Steuersatzbereich vergleicht, Ausreißer aufdecken – ein Mitarbeiter mit 85.000 $ Bruttozahlungen und 3.000 $ einbehaltener Steuer ist mit ziemlicher Sicherheit ein Fehler, und berechnete Spalten erkennen ihn bereits bei der Extraktion statt erst bei der manuellen Prüfung.
Die Juli-Abstimmung zur Routine machen statt zum Kraftakt
Die Frist ändert sich nicht. Jedes Jahr verlangt das ATO die STP-Finalisierung und – für ausgenommene oder aufgeschobene Arbeitgeber – die Ausstellung der PAYG-Zahlungszusammenfassungen bis zum 14. Juli. Was sich ändern kann, ist, wie viel des zweiwöchigen Zeitfensters zwischen dem 1. Juli und der Frist für das erneute Abtippen von Zahlen statt für deren Überprüfung aufgewendet wird.
Für ein Lohnbuchhaltungsteam, das 120 Zusammenfassungen über zwei Lohnabrechnungsplattformen verarbeitet, ist der Unterschied zwischen manueller Eingabe und Extraktion der Unterschied zwischen einer Woche ab dem 10. Juli, in der man hofft, dass nichts falsch getippt wurde – und einem Freitagmorgen, an dem man bestätigt, dass die Abstimmungstabelle mit dem Lohnregister übereinstimmt, und den Mitarbeitern vor dem Mittagessen ihre Einkommensbescheinigungen sendet.
Der hier beschriebene Extraktionsworkflow funktioniert nächstes Jahr genauso, mit demselben Spaltenschema, unabhängig davon, welche Lohnabrechnungssoftware Ihr Unternehmen bis dahin verwendet. Die Felder auf der PAYG-Zahlungszusammenfassung – vom ATO definiert, nicht von Ihrem Softwareanbieter – werden sich nicht ändern. Was sich jedes Jahr ändert, sind die Mitarbeiter, die Zahlen und der Druck der Juli-Frist. Das Entfernen des Abtippschritts bedeutet, dass der Druck auf der Überprüfung lastet, nicht auf der Dateneingabe – und Überprüfung ist genau der Bereich, in dem die Expertise eines Lohnbuchhalters liegt.