Comment extraire les données des relevés de paiement PAYG australiens
pour le rapprochement de la paie (guide 2026)
Chaque mois de juillet, les équipes de paie de toute l'Australie font face au même goulot d'étranglement : avant le 14, chaque employé doit recevoir un relevé de paiement PAYG couvrant l'exercice financier qui s'est terminé le 30 juin. Pour les quelque 1,3 million d'entreprises qui gèrent leur paie via Xero, MYOB ou Employment Hero, le logiciel génère ces relevés automatiquement. L'étape de rapprochement — vérifier que les chiffres de chaque relevé correspondent à ce que le système de paie a réellement versé — se fait toujours dans une feuille de calcul, et pour les entreprises sans reporting entièrement intégré, cela signifie que quelqu'un ressaisit les ABN, les TFN, les paiements bruts et les retenues d'impôt de dizaines ou de centaines de certificats dans Excel à la main.
Points clés à retenir
- Le Single Touch Payroll était censé éliminer les relevés de paiement PAYG — mais les employeurs exonérés de STP, les bénéficiaires proches et cinq années d'enregistrements obligatoires avant la transition signifient que des certificats traditionnels arrivent encore sur les bureaux de paie chaque juillet dans cinq mises en page visuelles incompatibles.
- Une OCR basée sur un modèle adapté à la mise en page de Xero manquera silencieusement le champ Paiements bruts sur un relevé MYOB qui le place à une position différente — et le premier signe de problème ne sera pas une cellule rouge dans votre feuille de calcul, mais une requête de recoupement de données de l'ATO arrivant des mois après que vous pensiez l'exercice clôturé.
- L'extraction sémantique au niveau des champs traite les cinq formats de paie en un seul lot en faisant correspondre le concept d'un champ plutôt que ses coordonnées sur la page — et une colonne calculée vérifiant Paiements bruts × 12 % par rapport aux cotisations super réelles détecte les insuffisances de SG dans l'ensemble de votre effectif avant même d'ouvrir Excel.
Ce que contient un relevé de paiement PAYG — et ce que chaque champ signifie pour le rapprochement
Le relevé de paiement PAYG (Pay As You Go), officiellement le relevé de paiement PAYG – particulier non professionnel (NAT 0046), est le certificat de fin d'année que les employeurs australiens doivent délivrer à chaque employé ayant eu de l'impôt retenu au cours de l'exercice financier. C'est l'équivalent australien du P60 britannique et du W-2 américain — même fonction, système fiscal entièrement différent. L'Australian Taxation Office impose sept types distincts de relevés de paiement PAYG, mais le formulaire pour particulier non professionnel est de loin le plus courant — il couvre les employés standard percevant des salaires ou traitements.
Comprendre ce que chaque champ représente pour le rapprochement — pas seulement son libellé — détermine si votre feuille de calcul extraite se rapproche de vos registres de paie du premier coup, ou génère un après-midi de recoupements. Voici les champs regroupés par leur fonction de rapprochement :
Champs d'identité et de référence
- ABN du payeur — Australian Business Number, 11 chiffres. Ancre chaque ligne à la bonne entité employeur. Essentiel lorsque votre organisation gère plusieurs ABN pour différentes divisions.
- TFN du bénéficiaire (Tax File Number) — identifiant fiscal personnel à 9 chiffres. La clé employé principale pour le recoupement ATO. Un TFN manquant ou incorrect déclenche des taux de retenue plus élevés et des écarts de rapprochement.
- Période pendant laquelle les paiements ont été effectués — généralement du 1er juillet au 30 juin de l'année de revenu. Confirme que le relevé couvre l'intégralité de l'exercice financier, et non une période partielle.
Chiffres clés des paiements et de l'impôt
- Paiements bruts — salaire total, traitements, allocations, primes et commissions versés au cours de l'exercice financier. C'est le chiffre que vous rapprochez du rapport de rémunération brute cumulée de votre système de paie.
- Impôt total retenu — total des retenues PAYG déduites et versées à l'ATO. Doit correspondre à la somme de chaque montant de retenue de paie sur vos déclarations d'activité (cases W1 et W2).
- Montant déclarable des avantages en nature — la valeur majorée des avantages en nature dépassant 2 000 $ au cours de l'année FBT (1er avril au 31 mars). Déclaré séparément car il affecte les tests de revenu pour la surtaxe Medicare et d'autres prestations gouvernementales, même s'il n'est pas inclus dans le revenu imposable de l'employé. L'équivalent britannique — déclaration des avantages P11D — remplit une fonction similaire sous un code fiscal différent, bien que le calcul de majoration et les seuils de déclaration diffèrent.
Champs de superannuation
- Cotisations de retraite employeur déclarables (RESC) — cotisations de retraite supérieures au minimum de la Super Guarantee (12 % en 2025-26). Cela inclut les accords de sacrifice de salaire et les cotisations patronales volontaires supplémentaires. Les cotisations SG standard ne sont pas déclarables. Une erreur de rapprochement courante : confondre le total des cotisations de retraite versées avec les RESC.
- Cotisations SG de l'employeur — bien qu'il ne s'agisse pas d'un champ du relevé de paiement lui-même, cela doit être vérifié indépendamment : 12 % des gains de temps de travail ordinaires de chaque employé, plafonnés à la base de cotisation maximale trimestrielle (62 500 $ pour 2025-26, soit un maximum de 7 500 $ par trimestre).
Paiements forfaitaires et de fin de contrat
- Lump Sum A — congés annuels non pris payés à la fin du contrat. Imposés à des taux concessionnels.
- Lump Sum B — congés de longue durée non pris payés à la fin du contrat. Distincts de la Lump Sum A car un traitement fiscal différent s'applique.
- Lump Sum D — composante non imposable d'un paiement de licenciement véritable ou de départ anticipé à la retraite. Non considéré comme un revenu imposable, mais doit tout de même être déclaré.
- Lump Sum E — paiements liés à des exercices antérieurs (rappels de salaire). Ils peuvent être admissibles à un crédit d'impôt pour éviter que le cumul des tranches ne fasse passer le paiement forfaitaire dans une tranche marginale supérieure.
- Allocations — inscrites séparément sur le relevé. Les types courants incluent l'allocation d'outils, l'allocation de déplacement et l'allocation de premiers soins. Chaque type d'allocation peut avoir un traitement fiscal différent.
Si un employé a reçu un paiement de fin de contrat (ETP) au cours de l'exercice, l'employeur doit émettre un relevé de paiement PAYG – paiement de fin de contrat (NAT 70868) distinct dans les 14 jours suivant le paiement. Le relevé individuel non professionnel habituel affichera toujours la partie salaire, créant ainsi un scénario de rapprochement à deux documents pour les employés qui partent — un détail qui prend au dépourvu les équipes de paie si elles ne s'attendent qu'à un seul certificat par personne.
Le principe fondamental de l'extraction : Vous définissez les colonnes de sortie dont votre feuille de rapprochement a besoin — « Nom de l'employé », « TFN », « Paiements bruts », « Total de l'impôt retenu », « Cotisations de retraite employeur déclarables » — et l'IA localise chaque valeur sur chaque relevé de paiement en comprenant ce que le champ signifie sémantiquement, et non où il se trouve sur la page. La même définition de colonne fonctionne sur la mise en page PDF de Xero, le format imprimé de MYOB, le modèle d'Employment Hero et les certificats papier numérisés d'un exercice de paie antérieur, car l'IA lit la signification des champs, et non la position dans le modèle.
Pourquoi les mêmes données PAYG apparaissent différemment selon les systèmes de paie
Si chaque relevé de paiement PAYG avait des positions de cases identiques, l'extraction serait résoluble avec n'importe quel outil OCR basé sur des modèles. Mais l'ATO n'impose pas une mise en page visuelle unique — elle spécifie le contenu des données. Selon les formulaires et directives des relevés de paiement PAYG, l'ATO fournit des formulaires en triple pour la saisie manuelle, mais les relevés auto-imprimés (générés par les logiciels de paie) peuvent utiliser n'importe quelle mise en page tant que tous les champs prescrits apparaissent.
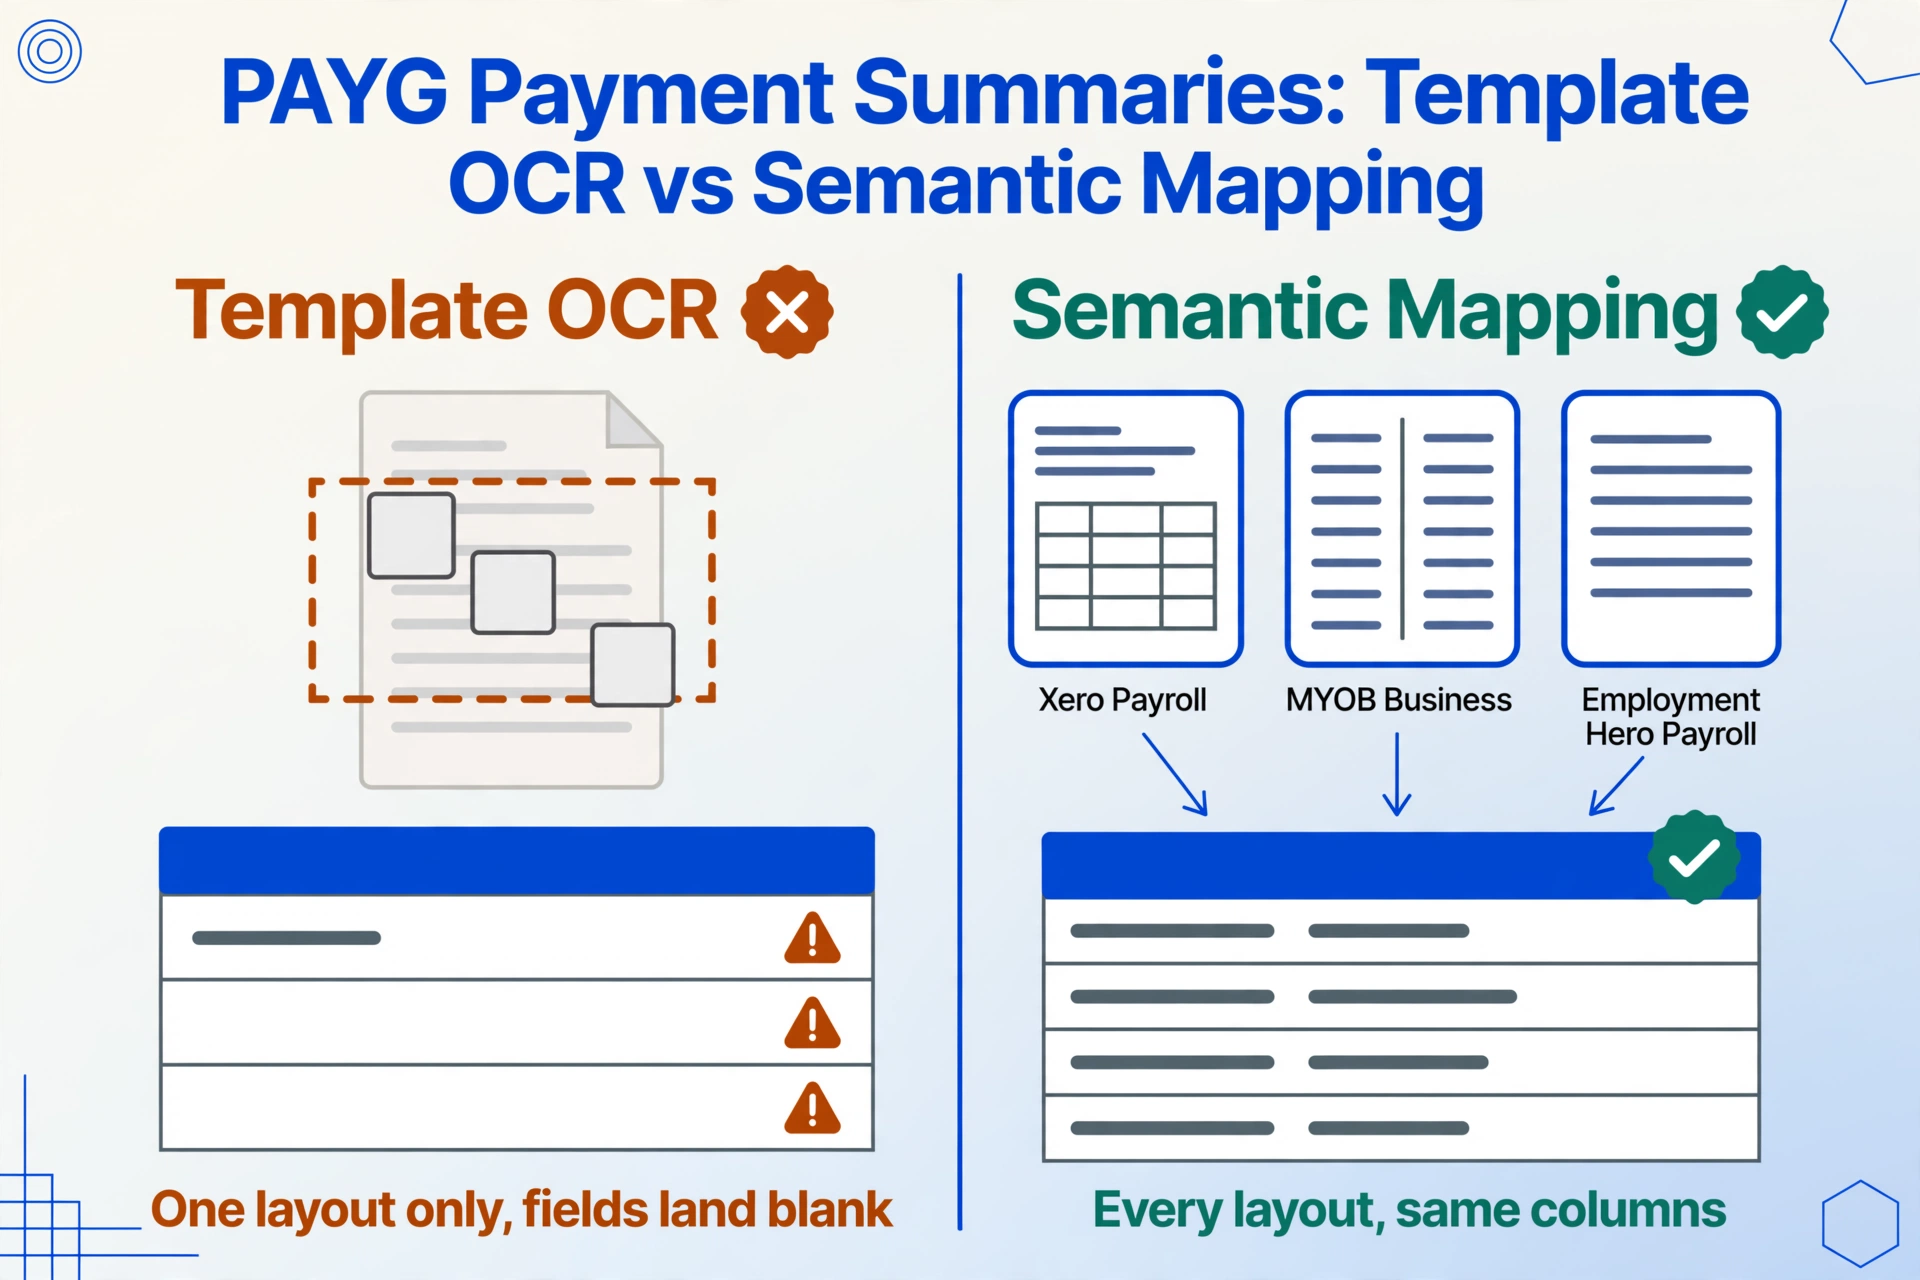
Chaque grande plateforme de paie australienne rend les mêmes données imposées par l'ATO différemment. Xero Payroll — la plateforme de comptabilité cloud dominante en Australie avec plus de 60 % de parts de marché — place l'ABN du payeur et le TFN de l'employé en haut du relevé, avec les montants de paiement dans un seul bloc de tableau en dessous. MYOB Business, détenant environ 23 % du marché, utilise souvent un format à deux colonnes avec les champs d'identité à gauche et les détails de paiement à droite. Employment Hero Payroll empile tout dans une liste verticale. KeyPay utilise encore un autre agencement. Les relevés papier commandés auprès du service de publication de l'ATO suivent le design en triple NAT 0046, qui diffère encore de chaque mise en page générée par logiciel.
Ce n'est pas un bug du système. C'est la conséquence naturelle d'un cadre réglementaire qui impose quelles données doivent apparaître plutôt que comment elles doivent être disposées — le même principe de conception derrière la spécification P60 RD1 du Royaume-Uni, qui autorise également des mises en page de formulaires de substitution. Le résultat pour quiconque fait de l'extraction est qu'un outil basé sur des modèles configuré pour la mise en page de Xero échouera sur celle de MYOB et vice versa.
Le champ des paiements bruts illustre cela d'une manière qui coûte du temps réel. Xero peut imprimer « Gross Payments » en gras avec le montant en dollars sur la même ligne. MYOB peut imprimer « Gross payments » comme étiquette de ligne dans un tableau avec la valeur dans une cellule adjacente. Employment Hero peut utiliser « Total gross payments » dans une case bordée. Un modèle recherchant la chaîne exacte « Gross Payments » à une coordonnée de pixel spécifique capture un format et manque les deux autres. L'extraction sémantique — lecture par signification du champ plutôt que par position — gère les trois parce qu'elle comprend que, qu'il soit étiqueté « Gross Payments », « Total Gross » ou « Gross YTD », le concept extrait est le même.
Configuration de votre flux de travail d'extraction PAYG
Le flux de travail qui remplace la saisie manuelle comporte trois étapes. La première — définir votre schéma de colonnes — se fait une seule fois et se réutilise pour chaque fournisseur de paie, chaque année fiscale et chaque lot d'employés.
Définissez vos colonnes de sortie — une fois, pour chaque format de résumé
Saisissez les noms de champs exactement comme vous souhaitez qu'ils apparaissent en tant qu'en-têtes de colonnes dans votre feuille de rapprochement. Pour un classeur de rapprochement complet, un ensemble de départ pratique est : Nom de l'employé, TFN, ABN du payeur, Paiements bruts, Total de l'impôt retenu, Montant des avantages en nature déclarables, Cotisations de retraite employeur déclarables, Allocations, Montant forfaitaire A, Montant forfaitaire B, Montant forfaitaire D, Montant forfaitaire E, Début de période, Fin de période. C'est l'Extraction de colonnes personnalisées : vous définissez le schéma de sortie, et l'IA mappe les champs de chaque document à vos colonnes par signification sémantique — les mêmes noms de colonnes fonctionnent pour chaque format de résumé de paiement de chaque fournisseur de paie. Vous pouvez également ajouter une colonne calculée — par exemple, une colonne nommée « Vérification SG (Paiements bruts × 12 %) » pour signaler les écarts entre le super réellement déclaré et le minimum légal — que l'IA calcule pendant l'extraction, ce qui vous donne une détection des écarts intégrée à la sortie plutôt que comme étape Excel séparée.
Téléversez tous les résumés en un seul lot
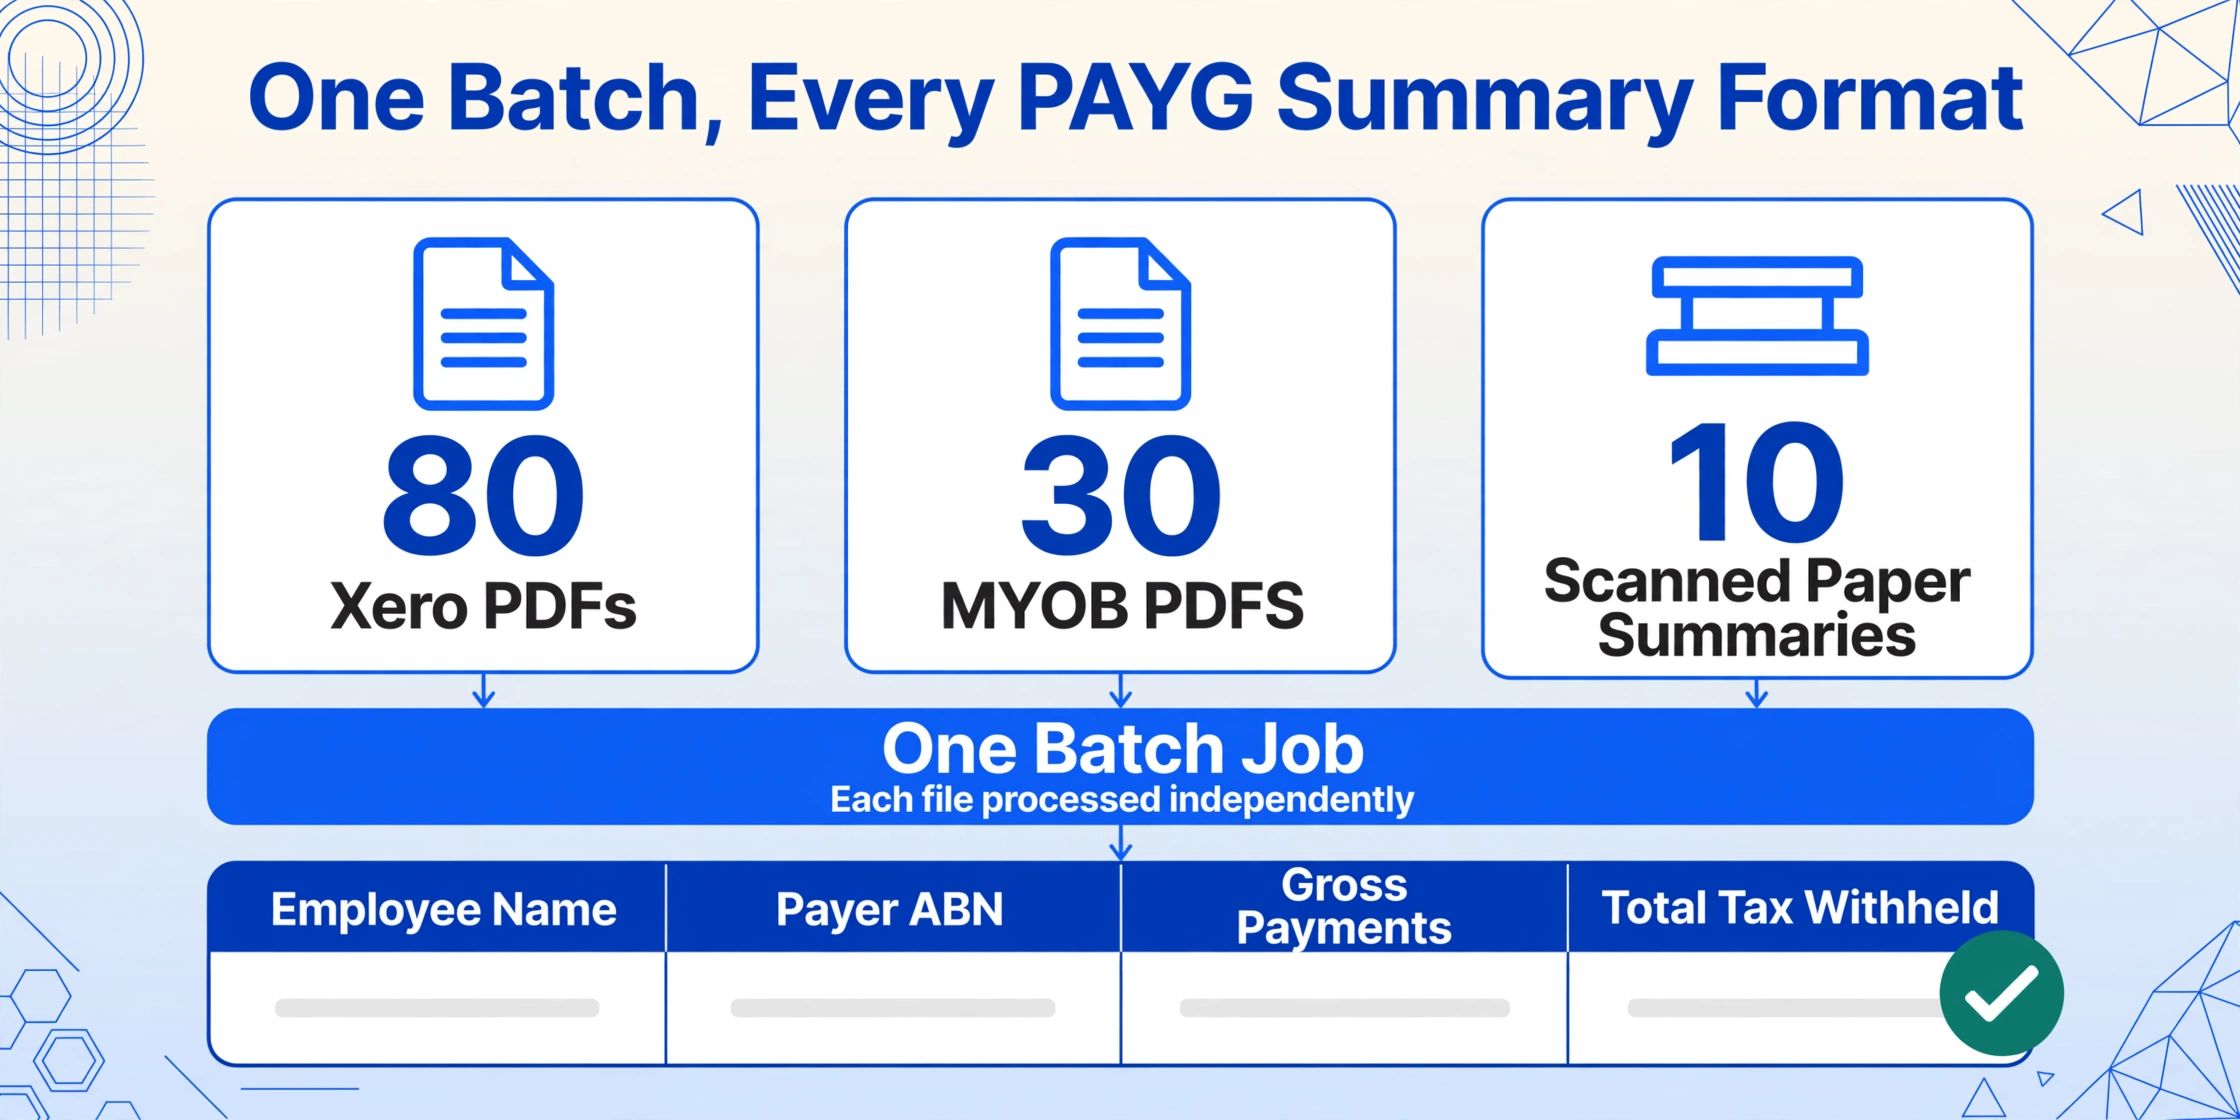
Déposez le dossier complet — 80 PDF de Xero, 30 de MYOB et 10 résumés papier scannés d'un sous-traitant qui envoie encore des certificats physiques par courrier. Le traitement par lots gère tout en une seule opération : chaque fichier est traité indépendamment avec votre schéma de colonnes appliqué, et tous les résultats sont fusionnés dans une seule feuille de calcul unifiée. Les fichiers peuvent être des PDF générés numériquement par un logiciel de paie, des scans de résumés imprimés ou des photos de certificats prises au téléphone — l'IA traite les trois types d'entrée.
Exportez vers Excel et commencez le rapprochement
Téléchargez la feuille fusionnée sous forme de fichier Excel. À ce stade, vous avez une ligne par employé et par type de résumé de paiement, chaque champ étant déjà dans sa propre colonne. L'étape suivante — le rapprochement avec votre système de paie — devient désormais une opération native de la feuille de calcul plutôt qu'un exercice de saisie de données : RECHERCHEV sur TFN dans votre registre de paie, SOMME des paiements bruts par rapport au rapport de paie cumulé de l'année, vérification croisée du total de l'impôt retenu par rapport aux totaux BAS trimestriels (cases W1 et W2). Les cinq heures qui auraient été consacrées à la ressaisie deviennent cinq minutes consacrées à la vérification.
Le flux de travail évolue naturellement. Pour un cabinet de taille moyenne comptant 120 employés, le téléchargement par lots prend quelques minutes à traiter, et le fichier Excel obtenu est immédiatement prêt pour les vérifications de rapprochement décrites dans la section suivante. Le même schéma de colonnes fonctionne l'année suivante — les champs d'un relevé 2025-26 sont identiques à ceux d'un relevé 2026-27, et l'IA s'adapte à toute modification de mise en page que votre logiciel de paie introduit entre les exercices fiscaux.
Pourquoi c'est important à grande échelle : Un agent de paie qui traite les relevés de 120 employés sur deux systèmes de paie économise environ cinq heures de saisie manuelle — mais surtout, il élimine les erreurs de transcription (chiffres inversés dans le TFN, montants forfaitaires mal lus) qui déclenchent des demandes de rapprochement de l'ATO et vous font perdre le temps que vous pensiez avoir gagné.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Rapprochement : que vérifier après l'extraction
Une fois la feuille de calcul extraite en main, la phase de rapprochement passe de la saisie de données à la vérification. Les contrôles ci-dessous sont ceux qui comptent pour l'exactitude de la paie et la conformité à l'ATO — regroupés par la source de preuve par rapport à laquelle vous effectuez le rapprochement.
Paiements bruts vs rapport de paie cumulatif annuel
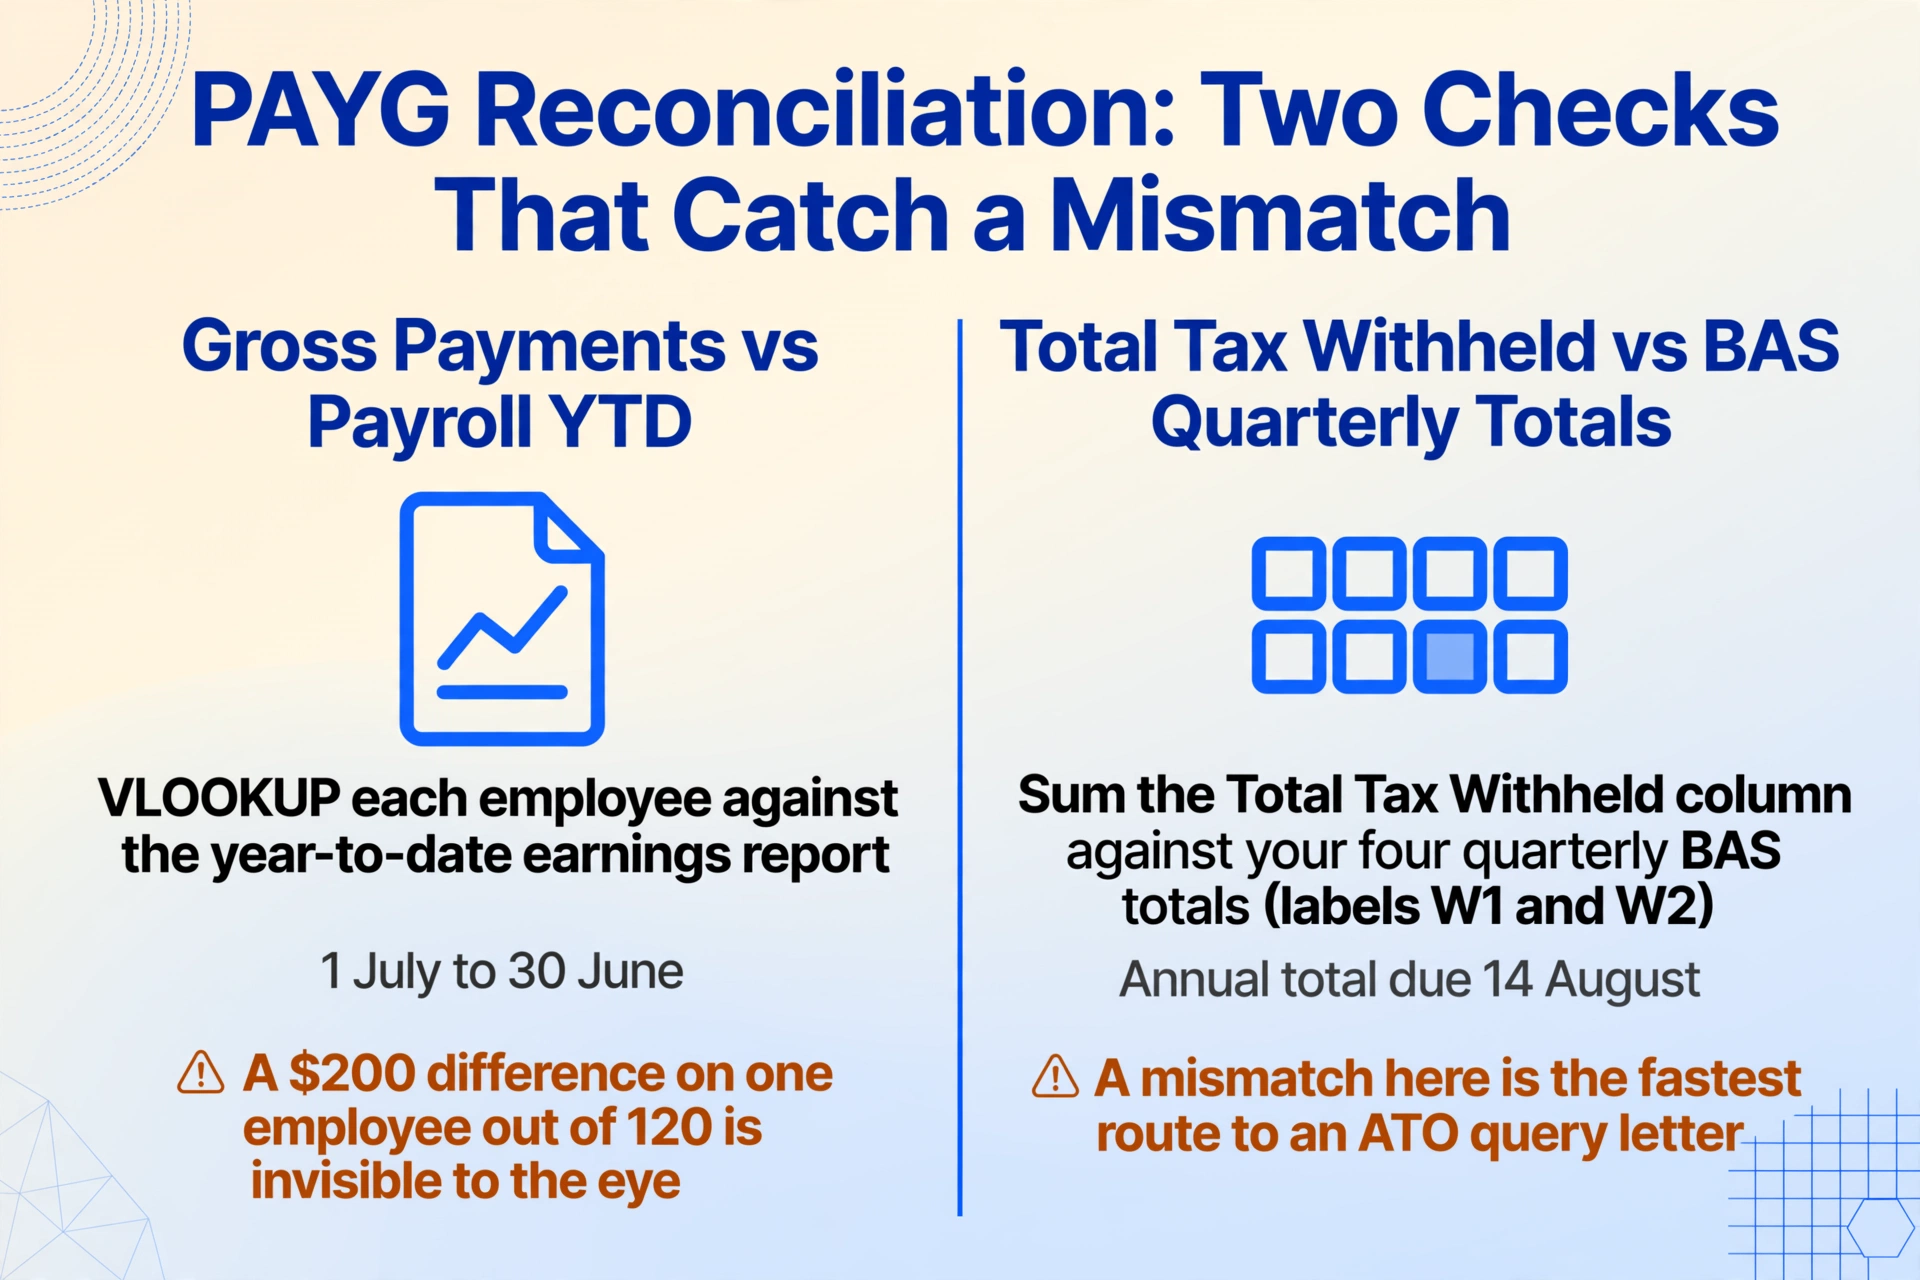
Exécutez le rapport des gains cumulatifs de l'année de votre système de paie pour l'exercice financier (1er juillet au 30 juin) et utilisez VLOOKUP pour comparer les paiements bruts de chaque employé dans le tableau extrait. Les écarts ici sont les plus courants — et les plus difficiles à repérer manuellement. Une différence de 200 $ sur un employé parmi 120 est invisible à l'œil nu mais attire l'attention des algorithmes de croisement de données de l'ATO. Causes courantes : un ajustement de paie manuel saisi directement dans le système de paie après le dernier cycle de paie, un bonus payé en juin mais traité dans le cycle de paie de juillet, ou un employé dont le cycle de paie chevauche la fin de l'exercice financier.
Total des retenues d'impôt vs totaux trimestriels BAS
Additionnez la colonne Total Tax Withheld de votre tableau extrait et comparez-la à la somme des montants de retenues PAYG déclarés sur vos quatre déclarations d'activité commerciale trimestrielles (case W1 pour le total des salaires et traitements, case W2 pour le total des montants retenus). Le système de croisement de données de l'ATO compare le total annuel des retenues PAYG déclaré sur le rapport annuel des relevés de paiement PAYG (dû le 14 août) aux montants déclarés sur vos BAS tout au long de l'année. Un écart ici est le chemin le plus rapide vers une lettre de demande de l'ATO. Si votre organisation compte des employés dans plusieurs États — et donc potentiellement plusieurs juridictions de taxe sur les salaires — effectuez cette vérification par groupe d'État pour détecter les erreurs au niveau local.
Cotisations super vs minimum légal
Pour les employés gagnant moins que la base de cotisation maximale (62 500 $ par trimestre, ou 250 000 $ par an), vérifiez que les cotisations super de l'employeur représentent au moins 12 % des gains ordinaires pour l'exercice 2025-26. Pour les employés au-dessus du plafond, vérifiez que la cotisation trimestrielle est exactement de 7 500 $ (12 % × 62 500 $). Une colonne calculée lors de l'extraction — « SG Variance (12 % × Paiements bruts − RESC) » — transforme cette vérification en un contrôle sur une seule colonne plutôt qu'un calcul manuel sur 120 lignes. À compter du 1er juillet 2026, Payday Super exige que les cotisations atteignent le fonds de l'employé dans les sept jours ouvrables suivant chaque date de paie — rendant le rapprochement encore plus granulaire, car les écarts de calendrier seront détectables par période de paie plutôt que par trimestre.
Contrôle croisé du nombre d'employés
Le nombre de lignes dans votre tableau extrait doit correspondre au nombre d'employés ayant reçu un relevé de paiement. Le décompte inclut : les employés à temps plein, à temps partiel, les employés occasionnels ayant eu des retenues d'impôt, et les anciens employés ayant travaillé une période quelconque au cours de l'exercice financier. Il exclut les entrepreneurs payés sous ABN (sauf si une retenue volontaire s'appliquait) et les employés payés entièrement sous le seuil exonéré d'impôt avec zéro retenue. Un manque ici signifie que quelqu'un n'a pas reçu son certificat — ce qui, pour les employés qui en ont besoin pour produire leur déclaration de revenus, devient urgent une fois le délai du 14 juillet déjà dépassé.
Lorsqu'un écart persiste après les quatre vérifications : la cause la plus fréquente est un décalage de date. Soit le système de paie a enregistré un paiement de juin comme relevant de l'exercice financier en cours alors que le relevé de paiement l'incluait dans l'exercice suivant (parce que la date de paiement tombait le 1er juillet ou après — ce qui est correct selon les règles de l'ATO), soit un ajustement de paie a été traité après la soumission de la déclaration de finalisation. Avant de modifier un relevé, vérifiez la date de paiement auprès de vos relevés bancaires — c'est la date à laquelle les fonds ont quitté votre compte qui détermine l'exercice financier auquel le paiement appartient.
Ce que la transition STP signifie pour les relevés de paiement — et pourquoi ils n'ont pas disparu
Le Single Touch Payroll est obligatoire pour tous les employeurs australiens depuis l'exercice financier 2019-20. Dans le cadre du STP, les données de paie — y compris les salaires bruts, les retenues PAYG et les cotisations super — sont déclarées à l'ATO à chaque cycle de paie. À la fin de l'exercice financier, les employeurs soumettent une déclaration de finalisation avant le 14 juillet, et les employés accèdent à leur relevé de revenus (le terme de l'ère STP remplaçant « relevé de paiement » ou l'ancien « certificat de groupe ») via leur compte myGov plutôt que de recevoir un document physique de leur employeur.
L'hypothèse qui en découle — que les relevés de paiement PAYG sont obsolètes — est incorrecte dans trois scénarios précis qui concernent collectivement des milliers d'employeurs australiens :
1. Employeurs exonérés de STP. Certaines catégories d'employeurs — y compris les titulaires de numéro de retenue (WPN) et les employeurs bénéficiant d'exonérations spécifiques de l'ATO — ne sont pas tenus de déclarer via le STP. Ces employeurs doivent toujours émettre des relevés de paiement PAYG papier avant le 14 juillet et déposer un rapport annuel des relevés de paiement PAYG (à l'aide du relevé de paiement PAYG, NAT 3447) avant le 14 août.
2. Bénéficiaires étroitement liés. Les administrateurs, les membres de la famille d'une entreprise familiale et certains bénéficiaires de fiducie — classés comme « bénéficiaires étroitement liés » — peuvent être déclarés via le STP mais ont une échéance de finalisation distincte au 30 septembre. Certains employeurs choisissent d'émettre à ces bénéficiaires un relevé de paiement PAYG traditionnel comme document provisoire pendant que les données STP sont encore en cours de finalisation.
3. Registres d'années antérieures et systèmes hérités. Les employeurs qui sont passés au STP en cours d'exercice financier ou qui ont changé de fournisseur de paie conservent des obligations de relevés de paiement pour la période précédant la transition. Les relevés historiques des années antérieures au passage au STP — que l'ATO exige des employeurs de conserver pendant cinq ans — n'existent que sous forme de PDF numérisés ou de copies imprimées, et non comme relevés de revenus STP dans myGov. Lors d'un audit, d'un examen par un agent fiscal ou d'un litige avec un employé concernant les revenus d'une année antérieure, ces relevés hérités doivent pouvoir être localisés et extraits.
Pour l'agent de paie qui effectue le rapprochement en juillet 2026, la réalité pratique est que le récit « STP signifie plus d'avis de paiement » s'effondre aux marges — et c'est précisément là que se trouve le travail de rapprochement le plus difficile. Les employés partis en cours d'année et ayant reçu un avis de paiement ETP. Les entrepreneurs rémunérés dans le cadre d'un accord de retenue volontaire qui ont besoin d'un relevé de revenus d'entreprise et de services personnels (NAT 72545). Une correction d'une année antérieure qui exige de réémettre un relevé 2023-24 alors que les données STP de l'année en cours sont déjà finalisées. Chaque cas particulier est un document qui n'existe que sous forme de PDF ou de formulaire papier — et chacun doit être extrait dans le même tableur de rapprochement.
C'est aussi pourquoi les équivalents britanniques — extraction P60, formulaires de départ P45, relevés de déductions CIS et traitement par lots des P60 — suivent la même logique d'extraction, bien qu'ils fonctionnent dans un système d'année fiscale et de retenue entièrement différent. Le type de document change ; le défi du rapprochement, lui, ne change pas.
Créer une piste d'audit reproductible sur plusieurs exercices fiscaux
L'ATO exige des employeurs qu'ils conservent les registres de paie — y compris les avis de paiement — pendant cinq ans à compter de la date à laquelle ils ont été préparés ou obtenus. Pour une entreprise qui émet des avis de paiement PAYG depuis une décennie, cela représente potentiellement dix ans de certificats répartis sur trois migrations de logiciels de paie, deux périodes de transition STP et une armoire de classement remplie de documents papier numérisés.
Un tableur contenant chaque champ de chaque avis, avec une ligne par employé et par exercice fiscal, remplit trois fonctions au-delà de la tâche immédiate de rapprochement :
Préparation à l'audit ATO
Si l'ATO demande des preuves de la retenue PAYG pour un employé spécifique au cours d'une année spécifique — par exemple, lors d'un contrôle déclenché par un écart dans la déclaration de revenus d'un employé — disposer d'un tableur consultable avec le TFN de l'employé, les paiements bruts et l'impôt retenu pour cette année permet d'obtenir la réponse en quelques secondes plutôt que de fouiller dans un logiciel de paie archivé qui ne fonctionne plus sur votre système d'exploitation actuel.
Comparaison d'une année sur l'autre
Un tableur unique avec des onglets par exercice financier vous permet d'utiliser VLOOKUP pour retrouver un employé sur plusieurs années — repérant ainsi des anomalies comme un impôt retenu de 0 $ au cours d'une année où les paiements bruts s'élevaient à 85 000 $, ou une hausse soudaine des cotisations de retraite déclarables qui signale un arrangement de sacrifice salarial dont vous n'aviez pas connaissance. Ces schémas sont invisibles lorsque les avis de chaque année sont conservés dans des dossiers PDF séparés.
Migration du logiciel de paie
Lors du passage de MYOB à Xero — ou de tout système hérité vers une plateforme cloud — le tableur extrait des avis des années antérieures devient la source de vérité pour les données historiques des employés. Les soldes d'ouverture, les revenus des années antérieures et les droits aux congés accumulés doivent tous être saisis manuellement dans le nouveau système. Partir d'une extraction vérifiée plutôt que d'une ressaisie manuelle élimine la source la plus courante d'erreurs de migration : un TFN saisi avec deux chiffres inversés, qui refait surface des mois plus tard sous forme d'avis de non-concordance de l'ATO.
Questions fréquemment posées
STP signifie-t-il que je n'ai plus besoin de délivrer de relevés de paiement PAYG ?
Pour la majorité des employés des employeurs déclarant via STP — oui. Une fois vos données STP finalisées au 14 juillet, les employés accèdent à leur relevé de revenus via myGov. Vous n'avez pas besoin de leur fournir un relevé de paiement papier ou PDF séparé pour les périodes déclarées via STP. Toutefois, si votre entreprise a des bénéficiaires étroitement liés, des opérations exonérées de STP ou des dossiers d'années antérieures à votre transition STP, ces scénarios exigent toujours des relevés de paiement traditionnels — et ces relevés doivent encore être extraits et rapprochés.
L'extraction par IA peut-elle traiter à la fois les PDF numériques et les relevés PAYG papier scannés ?
Oui. L'extraction par IA lit le contenu visuel du document — qu'il s'agisse d'un PDF généré numériquement depuis Xero ou d'une copie scannée d'un formulaire NAT 0046 en triplicata avec des corrections manuscrites — et extrait les champs en fonction de leur signification sémantique. Les documents scannés avec une inclinaison modérée, un éclairage variable ou un papier vieilli sont toujours extraits correctement, car l'IA ne repose pas sur un alignement de modèle propre.
Que faire si un employé a à la fois un relevé PAYG régulier et un relevé de paiement ETP ?
Traitez les deux documents dans le même lot. Le relevé individuel non professionnel régulier contient le salaire, les allocations et les paiements forfaitaires A-E. Le relevé ETP (NAT 70868) contient la composante imposable du paiement de fin de contrat et l'impôt retenu sur celui-ci. Les deux alimentent la même feuille de calcul de rapprochement — vous aurez deux lignes pour cet employé (une par type de document) avec des ensembles de champs différents. Regroupez-les par TFN pour voir l'image complète de fin d'année de l'employé en une seule vue.
Comment l'exercice financier australien affecte-t-il l'extraction pour les employés qui ont commencé ou quitté en cours d'année ?
L'exercice financier australien court du 1er juillet au 30 juin. Un relevé de paiement PAYG couvre la période pendant laquelle les paiements ont été effectués, et non la période pendant laquelle le travail a été réalisé. Si un employé a commencé le 15 juin 2026 et que son premier salaire a été traité le 1er juillet 2026, ce paiement appartient à l'exercice 2026-27 et apparaît sur le relevé de l'année suivante — même si le travail a eu lieu au cours de l'exercice 2025-26. Le champ « Période pendant laquelle les paiements ont été effectués » sur le relevé confirme la plage de dates. Lors du rapprochement, faites toujours correspondre la date de paiement, et non la date de travail.
L'extraction par lots fonctionne-t-elle lorsque les relevés proviennent de différents fournisseurs de paie ?
Oui — c'est d'ailleurs le cas d'utilisation le plus pertinent pour l'extraction sémantique. Téléversez des relevés générés par Xero, des relevés MYOB et des certificats papier scannés dans le même lot. Comme l'extraction lit la signification des champs plutôt que leur position dans le modèle, « Gross Payments » sur une mise en page Xero et « Gross payments » à une position différente sur une mise en page MYOB sont reconnus comme le même champ et placés dans la même colonne. Le résultat est une feuille de calcul unifiée avec des colonnes cohérentes, quel que soit le mélange de formats d'entrée.
Quelle est la différence entre les RESC et les cotisations SG standard sur un relevé PAYG ?
Les cotisations super employeur déclarables sont des cotisations supérieures au minimum de la Super Guarantee. Les cotisations SG standard — les 12 % obligatoires des gains ordinaires que votre entreprise verse pour respecter son obligation légale — ne sont pas déclarables et n'apparaissent pas sur le relevé de paiement. Les RESC incluent généralement les accords de sacrifice salarial (où l'employé dirige volontairement une partie de son salaire avant impôt vers la super) et toute cotisation employeur supplémentaire au-delà du minimum légal. Une erreur de rapprochement courante consiste à ajouter les RESC aux paiements bruts pour obtenir la rémunération totale — les RESC sont déclarées à l'ATO à des fins de test de revenu mais ne sont pas incluses dans le revenu imposable de l'employé.
Puis-je configurer la détection automatisée des écarts de rapprochement lors de l'extraction ?
Oui — grâce aux colonnes calculées, vous pouvez intégrer des règles de validation directement dans l'étape d'extraction. Par exemple, une colonne définie comme « Vérification SG (si Brut × 0,12 > RESC alors « OK » sinon « À EXAMINER ») » signale les employés dont la super employeur déclarée semble inférieure au minimum légal avant même d'ouvrir la feuille de calcul. De même, une colonne comparant le total des impôts retenus à une fourchette de taux d'imposition effectif attendu peut faire ressortir les anomalies — un employé avec 85 000 $ de paiements bruts et 3 000 $ d'impôts retenus est presque certainement une erreur, et les colonnes calculées la détectent au moment de l'extraction plutôt que lors de la vérification manuelle.
Faire du rapprochement de juillet une routine plutôt qu'un casse-tête
La date limite ne change pas. Chaque année, l'ATO exige la finalisation STP et — pour les employeurs exonérés ou différés — l'émission des relevés de paiement PAYG avant le 14 juillet. Ce qui peut changer, c'est la part de la fenêtre de deux semaines entre le 1er juillet et la date limite qui est consacrée à ressaisir des chiffres plutôt qu'à les vérifier.
Pour une équipe de paie traitant 120 relevés sur deux plateformes de paie, la différence entre la saisie manuelle et l'extraction est la différence entre passer la semaine du 10 juillet à espérer que rien n'a été mal saisi — et la passer un vendredi matin à confirmer que la feuille de rapprochement correspond au registre de paie, puis à envoyer aux employés leurs notifications de relevé de revenu avant le déjeuner.
Le flux d'extraction décrit ici fonctionne de la même manière l'année prochaine, avec le même schéma de colonnes, quel que soit le logiciel de paie que votre organisation utilisera d'ici là. Les champs du relevé de paiement PAYG — définis par l'ATO, pas par votre fournisseur de logiciel — ne changeront pas. Ce qui change chaque année, ce sont les employés, les chiffres et la pression de la date limite de juillet. Supprimer l'étape de ressaisie signifie que la pression porte sur la vérification, pas sur la saisie des données — et la vérification est là où réside l'expertise d'un agent de paie.