Cómo convertir declaraciones CIS mensuales
en un libro de impuestos para subcontratistas
El Plan de la Industria de la Construcción retiene el 20% de sus ingresos laborales antes de que usted reciba un solo penique — o el 30% si no está registrado. Con £40,000 de trabajo de subcontratación en tres contratistas en un año, eso son £8,000 enviados directamente a HMRC antes de su mínimo personal, antes de su seguro de furgoneta, antes de las herramientas que compró. El sistema recauda impuestos por adelantado. No tiene idea de lo que realmente debe. Por eso, año tras año, los subcontratistas CIS presentan su Autoliquidación y descubren que HMRC ha estado reteniendo su dinero.
Conclusiones clave
- La deducción fija del 20% del CIS ignora su mínimo personal, sus gastos comerciales y sus NIC — por eso los datos muestran que el 95% de los subcontratistas que presentan una reclamación reciben un reembolso de impuestos, con un promedio de £1,700 al año.
- Ese reembolso no es automático — cada declaración mensual faltante o incorrecta le da a HMRC motivos para rechazar el crédito de deducción, y una sola laguna puede eliminar cientos de libras que se le debían.
- Un libro de extracción continuo cuesta segundos por declaración el día en que llega, y transforma la Autoliquidación de enero de una reconstrucción de varios días de papeles dispersos a una revisión de números ya asentados.
Qué contiene un comprobante de deducción del CIS
Cada mes, cada contratista para el que hayas trabajado debe darte un comprobante de pago y deducción — también llamado PDS o comprobante CIS — dentro de los 14 días posteriores al fin del mes fiscal. Un mes fiscal va del día 6 de un mes al día 5 del siguiente; así, si trabajaste del 6 de mayo al 5 de junio, tu comprobante debe llegar antes del 19 de junio.
HMRC detalla los campos obligatorios en la CIS 340, la guía oficial para contratistas y subcontratistas. El comprobante tiene una estructura sencilla, pero cada línea alimenta un cálculo fiscal mayor que necesitarás después:
| Campo | Qué significa | Por qué es importante |
|---|---|---|
| Importe bruto pagado (sin IVA) | Total facturado (mano de obra + materiales), sin IVA | Es tu cifra de facturación. Va en tu SA103 como ingreso por trabajo autónomo — el número inicial antes de aplicar cualquier deducción. |
| Menos coste de materiales | Lo que gastaste en materiales para este trabajo, si se lo comunicaste al contratista | Los materiales están exentos de la deducción del CIS. Si tu contratista no descontó el coste de los materiales, pagaste impuestos de más sobre esa parte. |
| Importe sujeto a deducción | Bruto menos materiales — solo la mano de obra | Es a lo que se aplica el 20% (o 30%). Si parece demasiado alto, verifica si se excluyeron los materiales. |
| Importe deducido | 20% o 30% del importe sujeto — el impuesto enviado a HMRC | Es el número que sumas de todos los comprobantes en la casilla 21 (corta) o 81 (completa) del SA103. Reduce tu factura fiscal final — o genera tu reembolso. |
| Importe a pagar (neto) | Lo que realmente llega a tu cuenta bancaria: bruto menos deducción | Realidad del flujo de caja. Pero esto no es tu beneficio — no lo uses como cifra de ingresos para Hacienda. |
El comprobante también incluye el nombre, la dirección y la referencia patronal del contratista, así como tu nombre y tu Referencia Única de Contribuyente (UTR). Si se aplicó una deducción al tipo más alto del 30%, el comprobante incluye un Número de Verificación — lo necesitarás para reclamar el crédito por esas deducciones.
Por qué las deducciones a tanto alzado significan que casi con toda seguridad paga de más
Los tipos de deducción del CIS son fijos: 20% para subcontratistas registrados, 30% para no registrados y 0% para quienes tienen estado de pago bruto. Pero esto es lo que sorprende a la mayoría: esos porcentajes no tienen nada que ver con su tipo impositivo real.
Su obligación tributaria real se calcula mediante la Autoliquidación al final del año. Tiene en cuenta factores que el tipo fijo ignora por completo:
- Su mínimo personal — los primeros 12.570 £ de beneficio están exentos de impuestos (2024/25 y 2025/26). Una deducción del 20% aplicada a cada libra que gana significa que está pagando impuestos por ingresos que deberían estar cubiertos por el mínimo.
- Gastos de negocio — herramientas, costes de furgoneta, seguros, equipos de protección, honorarios de contabilidad, formación. Estos reducen su beneficio imponible, pero las deducciones del CIS se calculan sobre la renta bruta del trabajo antes de restar cualquiera de ellos.
- Contribuciones a la Seguridad Social de Clase 4 — se pagan al 6% sobre los beneficios superiores a 12.570 £, no al 20%. Las deducciones del CIS recaudan de más en relación con su obligación total porque el tipo del 20% no distingue entre el Impuesto sobre la Renta y las NIC.
El Low Incomes Tax Reform Group lo señala explícitamente: «El 20% de impuesto deducido se trata como un pago anticipado de su Impuesto sobre la Renta y sus Contribuciones a la Seguridad Social». La palabra anticipado es la clave: está prestando dinero a HMRC sin intereses hasta que presenta su declaración y demuestra que pagó de más.
Los datos de RIFT Tax Refunds muestran que el 95% de los subcontratistas del CIS que presentan una reclamación reciben una devolución de impuestos, con un reembolso medio de unas 1.700 £ al año. En Dearne Accountancy, en South Yorkshire, el reclamante típico por primera vez recupera entre 1.500 £ y 2.000 £. Para conocer el desglose completo de por qué el sistema de tipo fijo recauda de más y dónde está ese dinero hasta que lo reclama, la guía sobre la trampa del pago excesivo del CIS explica toda la cadena.
Un subcontratista que gana 38.000 £ brutos con 10.000 £ en gastos tiene un beneficio imponible de 28.000 £. Su factura fiscal real — Impuesto sobre la Renta al 20% más NIC de Clase 4 — asciende a unas 4.000 £. Pero sus contratistas dedujeron 7.600 £ (20% de 38.000 £). Eso supone un pago excesivo de 3.600 £ que permanece en HMRC hasta que una declaración de Autoliquidación lo reclame.
El problema del seguimiento con múltiples contratistas
La mayoría de los subcontratistas no trabajan para una sola empresa todo el año. Puede que pases cuatro meses con un contratista de movimiento de tierras, tres meses con una constructora de viviendas y el resto del año haciendo trabajos para dos o tres constructores más pequeños. Cada uno emite su propio certificado CIS en su propio plazo: a veces una hoja impresa entregada en la obra, a veces un PDF enviado por correo electrónico con semanas de retraso.
Cuando llega enero y te sientas a presentar tu Autoliquidación, podrías tener entre 12 y 40 certificados distintos de cuatro contratistas diferentes. Las preguntas que necesitas responder no son solo "cuánto gané", sino:
- ¿Todos los contratistas reportaron realmente a HMRC las deducciones que me aplicaron?
- ¿El contratista A excluyó correctamente mis costes de materiales antes de calcular la deducción?
- ¿El contratista B aplicó el 20% o el 30%? Y si fue el 30%, ¿estoy registrado en HMRC para solucionarlo?
- Si perdí un certificado de marzo, ¿cómo sé cuánto se me dedujo ese mes?
Cada una de estas preguntas importa porque los números que ingresas en el SA103 deben coincidir con lo que HMRC ya tiene de las declaraciones mensuales CIS300 de los contratistas. Una discrepancia desencadena una verificación de cumplimiento y, si no puedes presentar el rastro documental, HMRC rechaza el crédito por deducción. Esa devolución que esperabas se esfuma.
Esta es la laguna que todos los artículos instructivos sobre el CIS pasan por alto. Te dicen que "ingreses tus deducciones totales del CIS en la Casilla 21" como si ese total apareciera mágicamente. No es así. Alguien tiene que sumar cada línea de cada certificado, y cuando entregas recibos en papel a un contable en abril, ese alguien eres tú o un profesional que cobra por hora para sumar números.
Cómo extraer datos de certificados CIS sin teclear cada número
Los certificados CIS no son documentos complejos. Contienen de seis a ocho datos en un formato predecible: nombre del contratista, mes fiscal, pago bruto, materiales, importe sujeto a deducción, deducción, pago neto y, quizás, un número de verificación. Pero cuando multiplicas eso por cinco contratistas y doce meses, te encuentras tecleando manualmente varios cientos de números, con un error de transcripción esperando en cada fila.
El método manual —abrir el certificado, entrecerrar los ojos para ver las cifras, teclear en Excel, repetir— no solo es tedioso. Es el punto en el que los subcontratistas se rinden y lo entregan todo a un contable, o peor aún, estiman sus deducciones y esperan que HMRC no lo compruebe.
Hay una forma más rápida. La extracción de documentos con IA lee el certificado CIS como un documento visual —de la misma manera que tú lo haces— y extrae automáticamente los campos estructurados en una hoja de cálculo. A diferencia del OCR tradicional, que trata cada documento como una cuadrícula de caracteres de texto, este enfoque entiende lo que significa cada campo. Sabe que "5.450,36 £" junto a "Importe bruto pagado" es la cifra bruta, y "973,12 £" junto a "Importe deducido" es la deducción, independientemente de dónde estén esos números en la página o qué logotipo de contratista aparezca en la parte superior.
Escribe los nombres de las columnas que desea — Gross Amount, CIS Deduction, Net Payment, Contractor Name, Tax Month — y la IA localiza cada valor comprendiendo qué representa, no comparando un diseño fijo. Esto importa porque no hay dos contratistas que formateen sus declaraciones de forma idéntica. Uno puede poner la deducción en negrita al final. Otro puede listarla en una tabla junto al importe bruto. La IA lee ambos de la misma manera que usted: comprendiendo el contenido del documento, no sus coordenadas.
Los archivos se procesan de forma segura y no se almacenan.
El trabajo de extracción que antes le llevaba una tarde entera entrecerrando los ojos y tecleando ahora tarda unos segundos por declaración. Suba una foto de la declaración desde su teléfono o el PDF que le envió el contratista por correo: el resultado son los mismos datos estructurados, listos para incorporar a su libro mayor. Si utiliza el mismo enfoque para su P60, P45 o P11D, podrá construir una imagen completa del año fiscal con una sola herramienta.
Cómo crear un libro de deducciones CIS que supere una revisión de Autoliquidación
Hacer que la herramienta de extracción obtenga los números de cada declaración es el primer paso. El segundo es organizar esos números para que respondan a las preguntas que HMRC formulará si inspecciona su declaración.
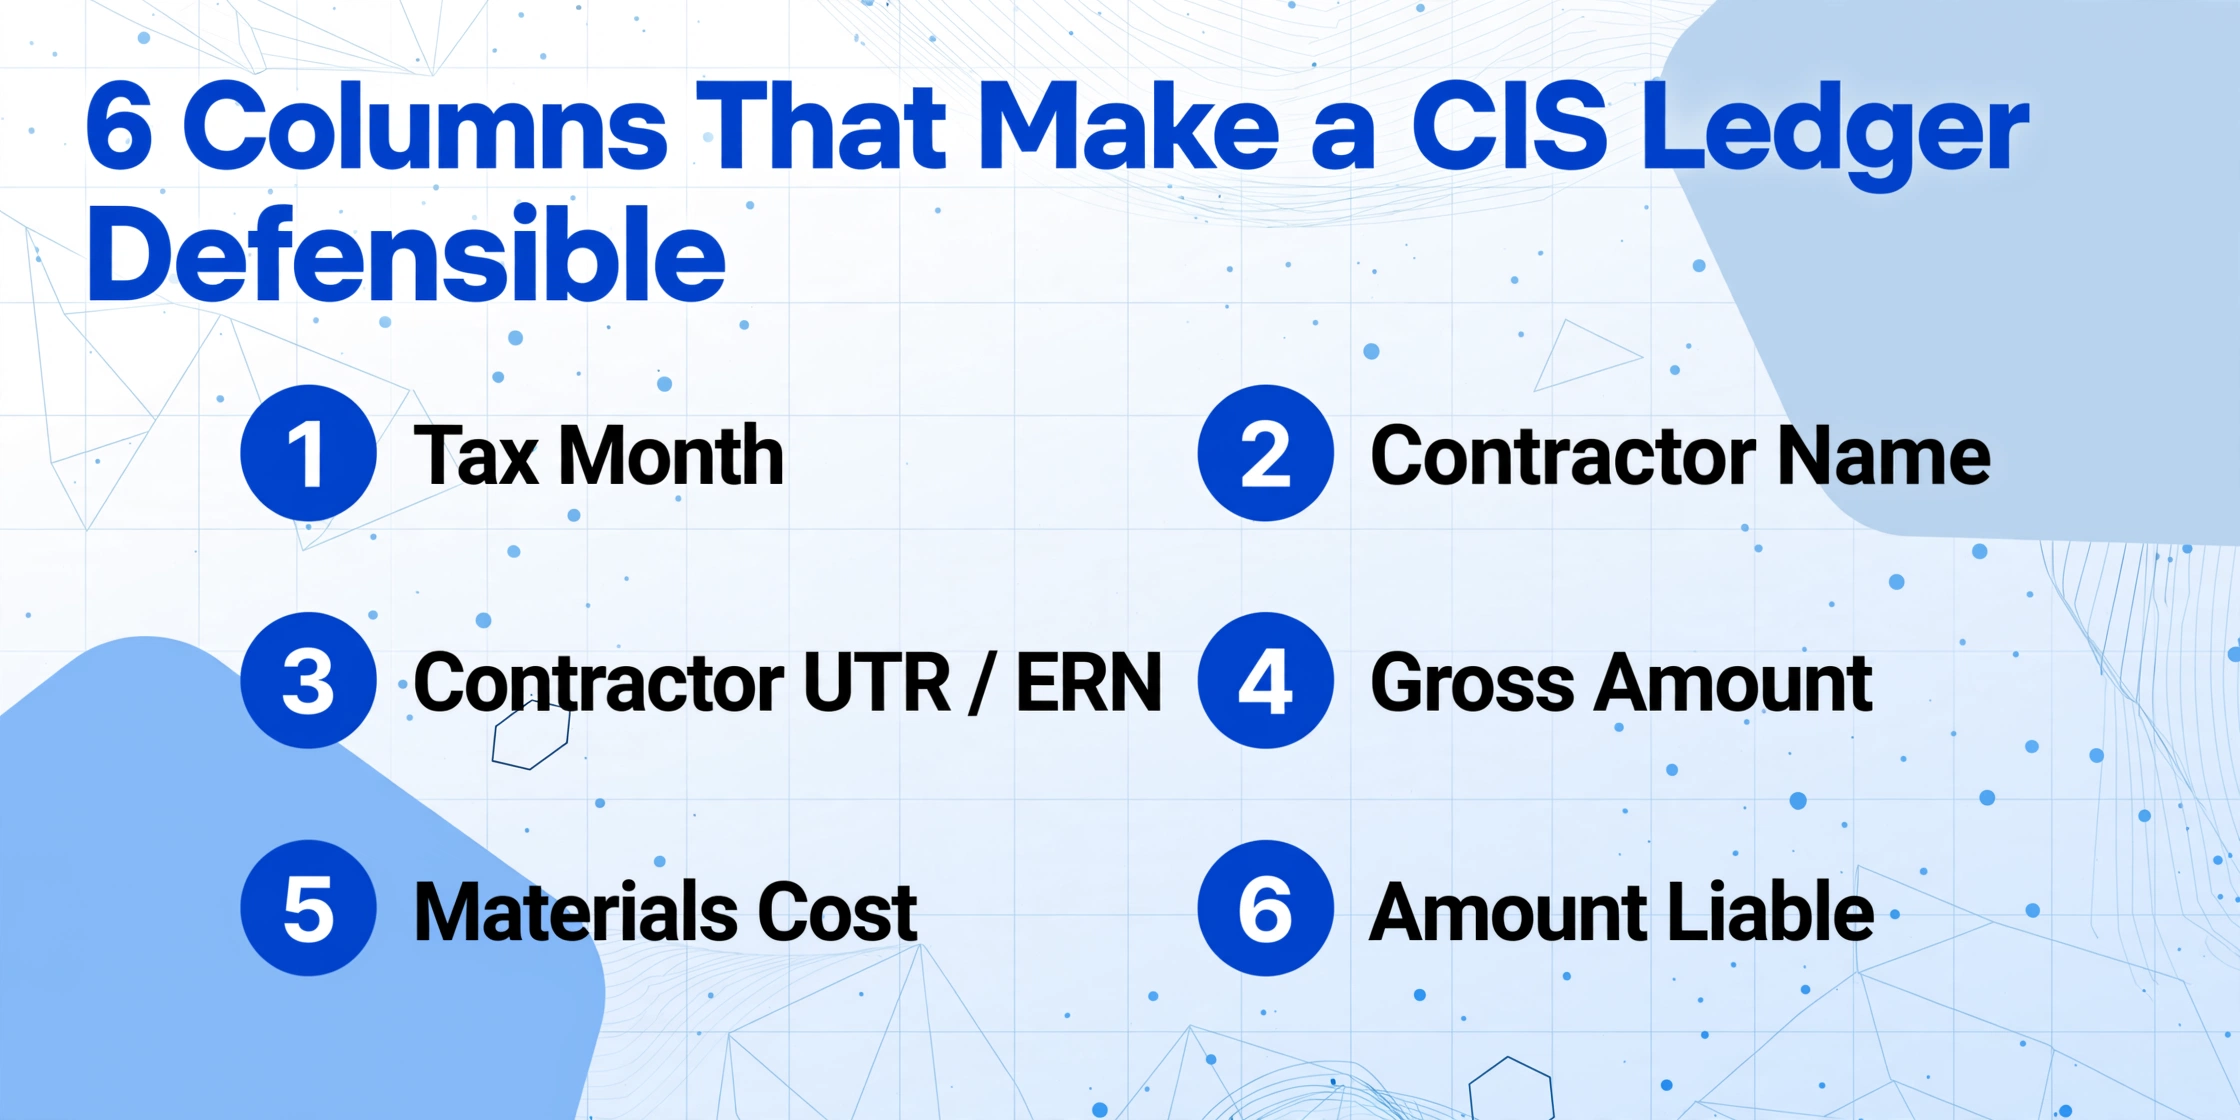
Un libro de deducciones CIS necesita columnas que vayan más allá de un simple total. Estas son las columnas que convierten un montón de números extraídos en un registro fiscal defendible:
| Columna | Fuente | Propósito |
|---|---|---|
| Mes fiscal | Encabezado de la declaración | Agrupar las deducciones por mes fiscal de HMRC (del día 6 al 5), no por mes natural. Este es el período que HMRC utiliza para cotejar sus deducciones con las declaraciones CIS300 de los contratistas. |
| Nombre del contratista | Encabezado de la declaración | Saber qué contratista dedujo qué. Si el total que un contratista declaró a HMRC no coincide con lo que muestran sus declaraciones, usted sabrá exactamente dónde buscar. |
| UTR / ERN del contratista | Encabezado de la declaración | El Número de Referencia del Empleador identifica de forma única al contratista en el sistema de HMRC. Sin él, HMRC no puede localizar qué declaración CIS300 del contratista debe cotejar con su reclamación. |
| Importe bruto | Declaración: «Importe bruto pagado» | Su facturación total de este contratista en este mes fiscal. Sume esta cifra en todos los contratistas para obtener su ingreso total por trabajo por cuenta propia. |
| Coste de materiales | Declaración: «Menos coste de materiales» | Si este campo está en blanco o es inferior a su gasto real en materiales, el contratista puede haber deducido CIS sobre dinero que debería haber estado exento. Señálelo y solicite una declaración corregida. |
| Importe sujeto | Declaración: campo calculado | Verifique las cuentas: Bruto menos Materiales debe ser igual al Importe sujeto. Si no lo es, el contratista cometió un error en la declaración. |
| Tipo de deducción | Resultado de la verificación de HMRC | Registre si el contratista aplicó el 20 %, el 30 % o pago bruto (0 %). Si usted está registrado pero un contratista dedujo el 30 %, debe resolverlo ahora; no espere hasta la presentación. |
| Importe de la deducción CIS | Declaración: «Importe deducido» | El impuesto ya pagado en su nombre. La suma de esta columna en todas las filas es la cifra que va a la Casilla 21 del SA103 (corto) o a la Casilla 81 (completo). |
| Pago neto | Declaración: «Importe a pagar» | Lo que llegó a su banco. Úselo para conciliar con sus extractos bancarios: así demuestra que realmente recibió el pago por el trabajo. |
Una vez creado el registro, una tabla dinámica por contratista le muestra de un vistazo si las deducciones totales de algún contratista resultan sospechosas: una diferencia de incluso £500 en un año podría significar que el contratista declaró menos deducciones a HMRC y se quedó con la diferencia. Ese es su dinero, acreditado contra su factura de impuestos, que nunca vería reembolsado.
Procesar varias declaraciones a la vez — lo que la herramienta llama procesamiento por lotes — transforma esta tarea de conciliación de varias horas en una única sesión de carga. Usted sube los doce meses de declaraciones de un contratista en una sola carga, extrae los campos una vez, y el resultado combinado le ofrece el libro mayor de todo el año de ese contratista en una sola hoja.
Cómo las Deducciones CIS Compensan su Factura de Autoliquidación
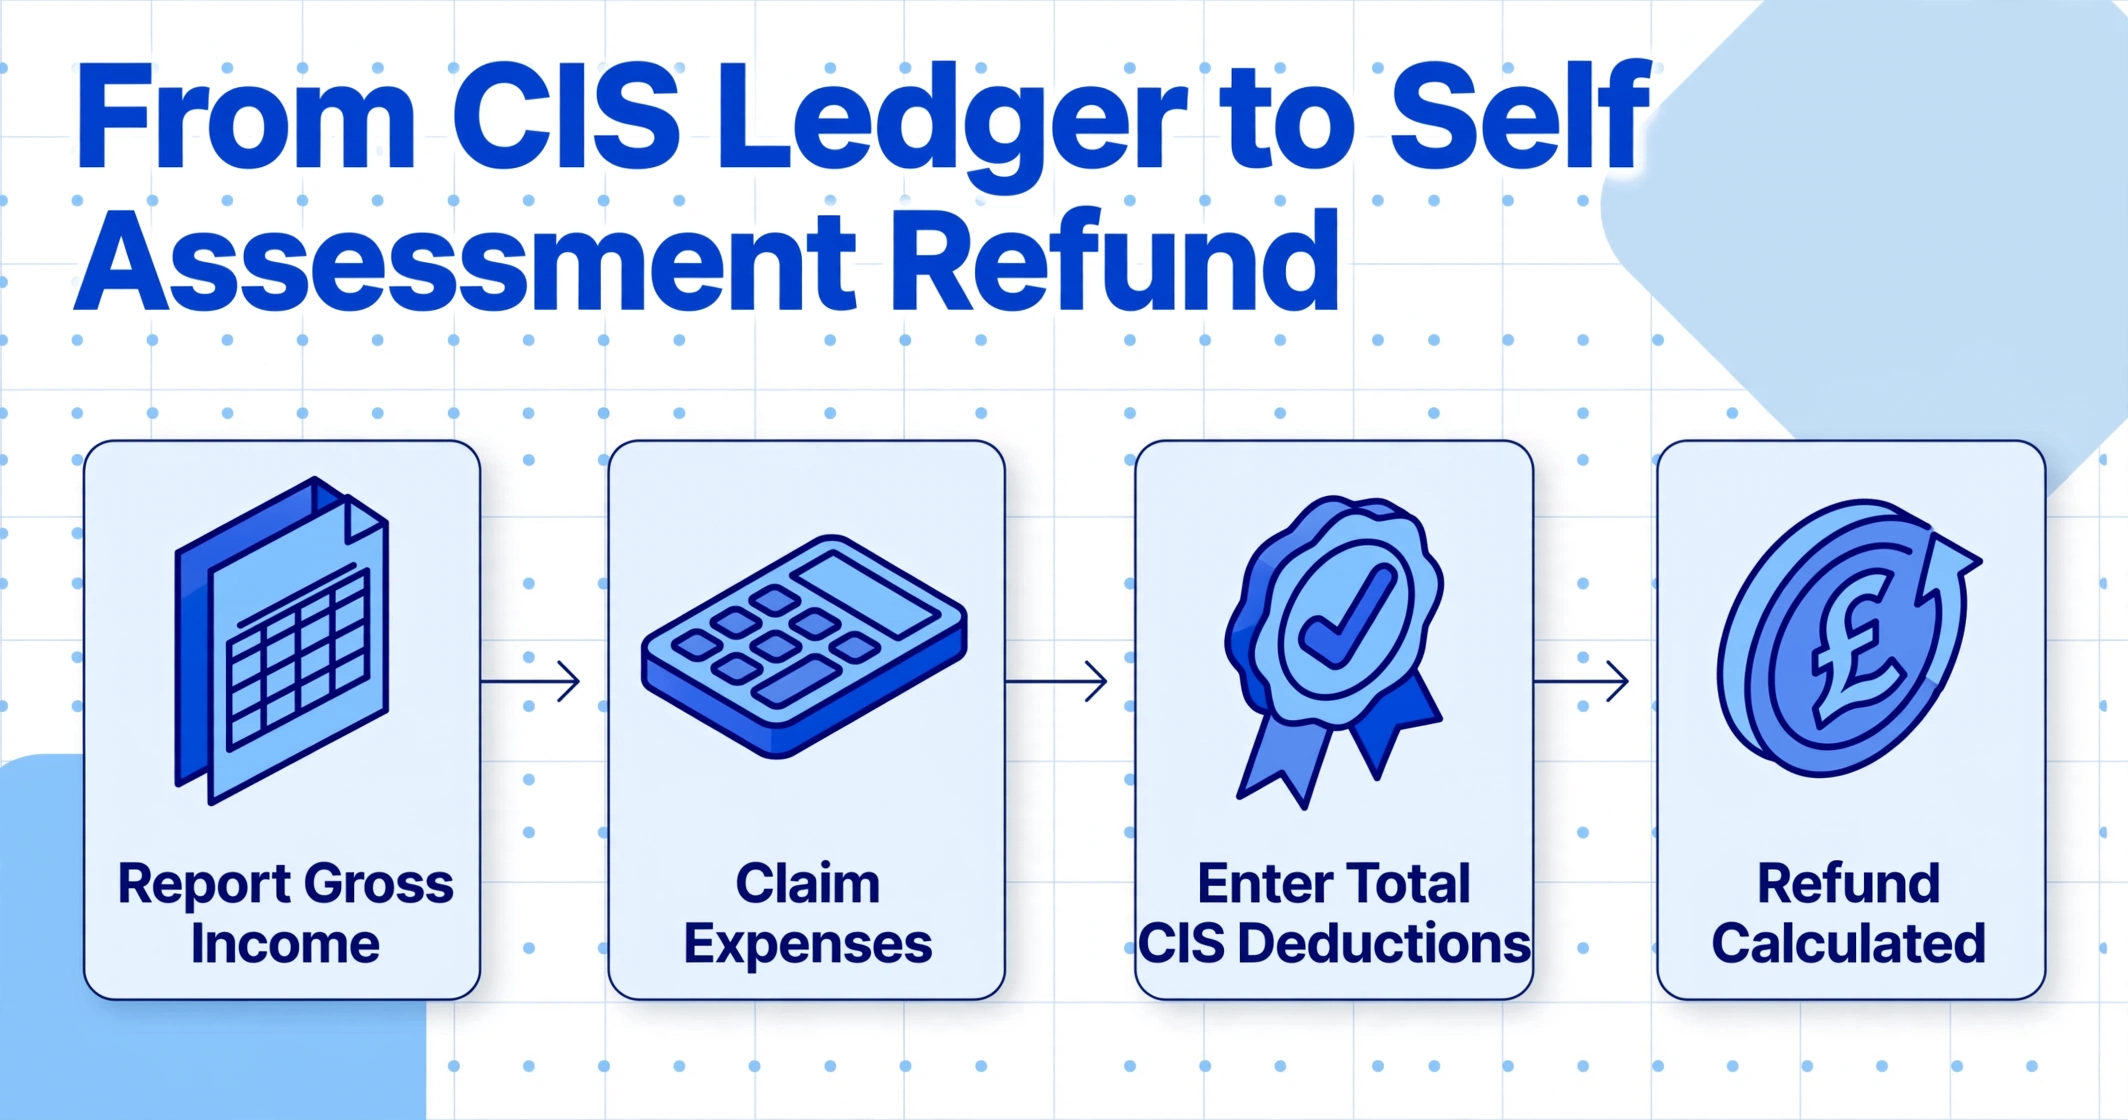
El libro mayor que ha creado se introduce directamente en su Autoliquidación SA100. Este es el recorrido que siguen esos números:
Paso 1: Declare sus ingresos brutos. En las páginas de trabajo por cuenta propia — SA103S (corta) o SA103F (completa) — introduce sus ingresos totales de construcción como facturación. Esta es la suma de todos los valores de "Importe Bruto" en su libro mayor. No reduzca esta cifra por las deducciones CIS. HMRC espera la cifra bruta completa.
Paso 2: Reclame sus gastos. Materiales, herramientas, gastos de furgoneta, seguros, ropa de protección, formación — todos los gastos empresariales en los que incurrió durante el año se deducen de su facturación para obtener su beneficio sujeto a impuestos. El tipo fijo CIS ignoraba estos gastos; su Autoliquidación no.
Paso 3: Introduzca el total de deducciones CIS. La suma de la columna "Importe de Deducción CIS" de su libro mayor se introduce en la Casilla 21 de SA103S (formulario corto) o en la Casilla 81 de SA103F (formulario completo). Este es el campo etiquetado como "deducciones CIS realizadas sobre sus ingresos como subcontratista".
Paso 4: Deje que HMRC haga los cálculos. HMRC calcula su factura real de impuestos y NIC sobre su beneficio sujeto a impuestos, y luego resta las deducciones CIS que ha introducido. Si las deducciones superan la factura — y para la mayoría de los subcontratistas así es — la diferencia es su reembolso.
Un ejemplo concreto: Sarah ganó £40.000 brutos de dos contratistas en 2025/26. Sus materiales y gastos suman £8.000, lo que deja un beneficio sujeto a impuestos de £32.000. Su factura fiscal real — Impuesto sobre la Renta al tipo básico sobre £19.430 (beneficio menos el mínimo personal de £12.570) más las Contribuciones a la Seguridad Social de Clase 4 — es de aproximadamente £5.050. Sus contratistas le dedujeron £8.000 de sus pagos durante el año. HMRC le reembolsa £2.950.
Plazo de presentación: la Autoliquidación en línea debe presentarse antes del 31 de enero siguiente al final del año fiscal (5 de abril). Las declaraciones en papel vencen el 31 de octubre. Si no cumple el plazo de enero, se aplica una multa automática de £100 — incluso si HMRC realmente le debe dinero.
Para subcontratistas que gestionan múltiples fuentes de ingresos — trabajo CIS junto con empleo PAYE o ingresos por propiedades — se aplica la misma disciplina de libro mayor. Su obligación fiscal total se calcula sobre todas las fuentes de ingresos, y las deducciones CIS compensan la factura combinada. Si también está procesando datos de beneficios P11D de su empleo o declaraciones de salida P45 de un trabajo anterior, extraerlos todos en datos estructurados le ahorra el mismo tiempo de introducción manual.
Qué hacer cuando falta una declaración CIS
Los contratistas están legalmente obligados a emitir una declaración dentro de los 14 días posteriores al final del mes fiscal, pero su cumplimiento es desigual. Un subcontratista que trabajó para un pequeño constructor en marzo podría seguir esperando la declaración en julio. Si no puede obtener el documento del contratista, tiene dos opciones:
- Pregunte directamente a HMRC. Escriba a PT Operations, HM Revenue and Customs, BX9 1BX, solicitando sus declaraciones de pagos y deducciones (declaraciones CIS) faltantes. HMRC conserva los datos de las declaraciones mensuales CIS300 del contratista. Su objetivo es responder en un plazo de 15 días hábiles, y la información que proporcionan puede servir como su registro si la declaración original nunca aparece.
- Reconstruya a partir de los registros bancarios. Su pago neto — lo que realmente llegó a su banco — es evidencia de la transacción. Si sabe que el contratista aplicó una deducción del 20% y que el coste de materiales fue cero, puede trabajar hacia atrás: Pago neto ÷ 0,8 = Pago bruto. Pero esto es un último recurso. No demuestra la tasa de deducción, y HMRC puede no aceptarlo sin corroboración por parte del contratista.
La opción mucho mejor: adquiera el hábito de extraer cada declaración en su libro de registro la misma semana en que llega. Sabrá de inmediato si falta un mes y podrá reclamarlo mientras el mes fiscal sigue siendo reciente — no trece meses después, en el momento de presentar la declaración. Para la secuencia completa de cierre de año fiscal — cuándo reunir, verificar y totalizar las declaraciones de cada contratista antes de presentar — la guía de cierre de año fiscal del CIS programa todo el proceso.
Del libro de declaraciones a la declaración de impuestos: completando el ciclo
Hay una sutileza en el sistema CIS que la mayoría de las guías pasan por alto: las deducciones en sus declaraciones no son su factura fiscal final — son una retención provisional. Su responsabilidad real se determina mediante su Autoliquidación, y las deducciones funcionan como un crédito contra ella. Esto significa que la calidad de su libro de declaraciones determina directamente si su declaración de impuestos es correcta o incorrecta.
Si su libro subestima los ingresos brutos, HMRC puede señalar una discrepancia frente a las declaraciones CIS300 de los contratistas. Si sobreestima las deducciones porque contó dos veces un mes, HMRC puede rechazar el exceso de crédito tras la revisión — y reclamar la devolución pagada de más. Si un contratista dedujo el 30% cuando usted estaba registrado al 20%, necesita la declaración que muestre esa deducción del 30% para reclamar el crédito completo; sin ella, pierde el 10% adicional.
Aquí es donde el enfoque de extracción primero pasa de ser una conveniencia a una necesidad. Cuando cada declaración se extrae en el momento en que llega, su libro es un total acumulado — no un esfuerzo retrospectivo. Llega a enero con 52 semanas de datos ya estructurados. Presentar su Autoliquidación se convierte en un ejercicio de revisión, no en un proyecto de reconstrucción. Para subcontratistas con volúmenes especialmente altos de declaraciones, el enfoque de procesamiento por lotes SA100 aplica el mismo principio a nivel de declaración — procesando múltiples años o los datos fiscales de múltiples personas en un solo flujo de trabajo.
Preguntas frecuentes
¿Necesito conservar copias en papel de los certificados CIS?
HMRC exige conservar los justificantes de tu Autoliquidación durante al menos 5 años después del 31 de enero. Las copias digitales (PDFs escaneados, fotos o registros extraídos) son válidas si son legibles y completas. La hoja de cálculo extraída, junto con los PDFs o fotos originales, te ofrece un registro digital localizable, más fácil de presentar bajo demanda que una caja de papeles.
¿La extracción con IA funciona con certificados CIS manuscritos?
Sí. Los contratistas pequeños a veces emiten certificados manuscritos en papel membretado. La extracción con IA basada en modelos visuales de lenguaje lee escritura manual, texto impreso y formatos mixtos. La clave es que las etiquetas de los campos — "Importe bruto pagado", "Importe deducido" — estén presentes en la página. La IA localiza estas etiquetas y extrae los valores adyacentes, estén escritos a mano o a máquina.
¿Qué hago si mi contratista usó el tipo de deducción incorrecto en mi certificado?
Si un contratista dedujo el 30% pero estás registrado en CIS (te corresponde el 20%), el certificado refleja la deducción real que sufriste. Registra el importe real deducido en tu libro y en el SA103. El exceso se compensará con tu factura fiscal cuando HMRC calcule tu deuda, pero conviene pedir al contratista que verifique tus datos con HMRC para evitar que se repita. Si el contratista se niega o no responde, contacta con la línea de ayuda CIS.
¿Este método funciona con distintos formatos de certificados de diferentes contratistas?
Sí. Como la extracción con IA lee los documentos semánticamente en lugar de ajustarse a una plantilla fija, funciona con cualquier diseño. Ya sea un certificado en el formulario oficial CISOL1 de HMRC, un PDF con la marca del contratista o una captura de pantalla de un correo con las cifras en línea, el resultado de la extracción son los mismos datos estructurados. Esta es la diferencia clave entre el OCR basado en plantillas y la extracción con IA: no necesitas crear una regla de análisis distinta para cada formato. Si trabajas con cinco contratistas con formatos diferentes, la misma configuración de extracción sirve para todos.
¿Puedo usarlo para las deducciones CIS de mi sociedad limitada?
Los subcontratistas de sociedades limitadas recuperan las deducciones CIS de forma diferente — a través del esquema de nómina mensual de la empresa (EPS), no mediante la Autoliquidación. Pero el flujo de trabajo de extracción de extractos y creación de libros contables es idéntico. Aún necesita registrar pagos brutos y deducciones por contratista y por mes fiscal. Los datos extraídos se incorporan a sus registros de nómina, no al SA103, pero la necesidad de datos precisos y estructurados de cada extracto no cambia.