Como Transformar Demonstrativos CIS Mensais
em um Livro Fiscal de Subcontratados
O Construction Industry Scheme retém 20% da sua renda de mão de obra antes que você receba um centavo — ou 30% se você não estiver registrado. Em £40.000 de trabalho de subcontratação com três contratantes em um ano, isso significa £8.000 enviados diretamente à HMRC antes da sua isenção pessoal, antes do seguro da sua van, antes das ferramentas que você comprou. O sistema cobra impostos antecipadamente. Ele não tem ideia do que você realmente deve. É por isso que, ano após ano, subcontratados CIS preenchem sua Autoavaliação e descobrem que a HMRC está retendo o dinheiro deles.
Principais Conclusões
- A dedução fixa de 20% do CIS ignora sua isenção pessoal, despesas comerciais e NICs — por isso os dados mostram que 95% dos subcontratados que fazem uma solicitação recebem reembolso de imposto, com média de £1.700 por ano.
- Esse reembolso não é automático — cada demonstrativo mensal ausente ou incorreto dá à HMRC motivos para recusar o crédito de dedução, e uma única lacuna pode apagar centenas de libras que eram suas.
- Um livro de extração contínuo custa segundos por demonstrativo no dia em que chega, e transforma a Autoavaliação de janeiro de uma reconstrução de vários dias de papéis dispersos em uma revisão de números já organizados.
O que contém um Comprovante de Dedução CIS
Todo mês, cada contratante para quem você trabalhou deve lhe fornecer um comprovante de pagamento e dedução — também chamado de PDS ou comprovante CIS — dentro de 14 dias após o fim do mês fiscal. Um mês fiscal vai do dia 6 de um mês ao dia 5 do seguinte; portanto, se você trabalhou no período de 6 de maio a 5 de junho, seu comprovante deve chegar até 19 de junho.
A HMRC define os campos obrigatórios no CIS 340, o guia oficial para contratantes e subcontratados. O comprovante tem estrutura simples, mas cada linha alimenta um cálculo tributário maior que você precisará depois:
| Campo | O que significa | Por que é importante |
|---|---|---|
| Valor bruto pago (excl. IVA) | Total faturado (mão de obra + materiais), sem IVA | Este é o seu faturamento. Vai no SA103 como renda de autônomo — o número inicial antes de qualquer dedução. |
| Menos custo dos materiais | O que você gastou em materiais para este serviço, se informou ao contratante | Materiais são isentos da dedução CIS. Se o contratante não descontou o custo dos materiais, você pagou imposto a mais sobre essa parte. |
| Valor sujeito à dedução | Bruto menos materiais — o valor apenas da mão de obra | É sobre isso que incide a alíquota de 20% (ou 30%). Se parecer muito alto, verifique se os materiais foram excluídos. |
| Valor deduzido | 20% ou 30% do valor sujeito à dedução — o imposto enviado à HMRC | Este é o número que você soma de todos os comprovantes na caixa 21 (versão curta) ou caixa 81 (versão completa) do SA103. Ele reduz sua conta final de imposto — ou gera sua restituição. |
| Valor a pagar (líquido) | O que realmente cai na sua conta: bruto menos dedução | Realidade do fluxo de caixa. Mas isso não é seu lucro — não use como valor de renda para o imposto. |
O comprovante também traz o nome, endereço e Referência Fiscal do Empregador do contratante, além do seu nome e Referência Única do Contribuinte (UTR). Se a dedução foi feita à alíquota mais alta de 30%, o comprovante inclui um Número de Verificação — você precisará dele ao solicitar crédito por essas deduções.
Por que as Deduções de Taxa Fixa Quase Certamente Significam que Você Paga a Mais
As taxas de dedução do CIS são fixas: 20% para subcontratados registrados, 30% para não registrados e 0% para aqueles com status de pagamento bruto. Mas aqui está a parte que pega a maioria das pessoas: essas porcentagens não têm nada a ver com sua alíquota real de imposto.
Sua obrigação fiscal real é calculada por meio da Autoavaliação no final do ano. Ela considera coisas que a taxa fixa ignora completamente:
- Sua isenção pessoal — os primeiros £12.570 de lucro são isentos de impostos (2024/25 e 2025/26). Uma dedução de 20% aplicada a cada libra que você ganha significa que você está pagando imposto sobre renda que deveria ter sido coberta pela isenção.
- Despesas comerciais — ferramentas, custos de van, seguro, equipamentos de proteção, honorários de contabilidade, treinamento. Elas reduzem seu lucro tributável, mas as deduções do CIS são calculadas sobre a renda bruta do trabalho antes que qualquer uma delas seja subtraída.
- Contribuições para a Segurança Social de Classe 4 — pagas a 6% sobre lucros acima de £12.570, não 20%. As deduções do CIS cobram a mais contra sua obrigação total porque a alíquota de 20% não distingue entre Imposto de Renda e NICs.
O Low Incomes Tax Reform Group destaca isso explicitamente: "Os 20% de imposto deduzidos são tratados como um pagamento antecipado para o seu imposto de renda e Contribuições para a Segurança Social." A palavra antecipado é a que importa — você está emprestando dinheiro ao HMRC sem juros até declarar seu imposto e provar que pagou a mais.
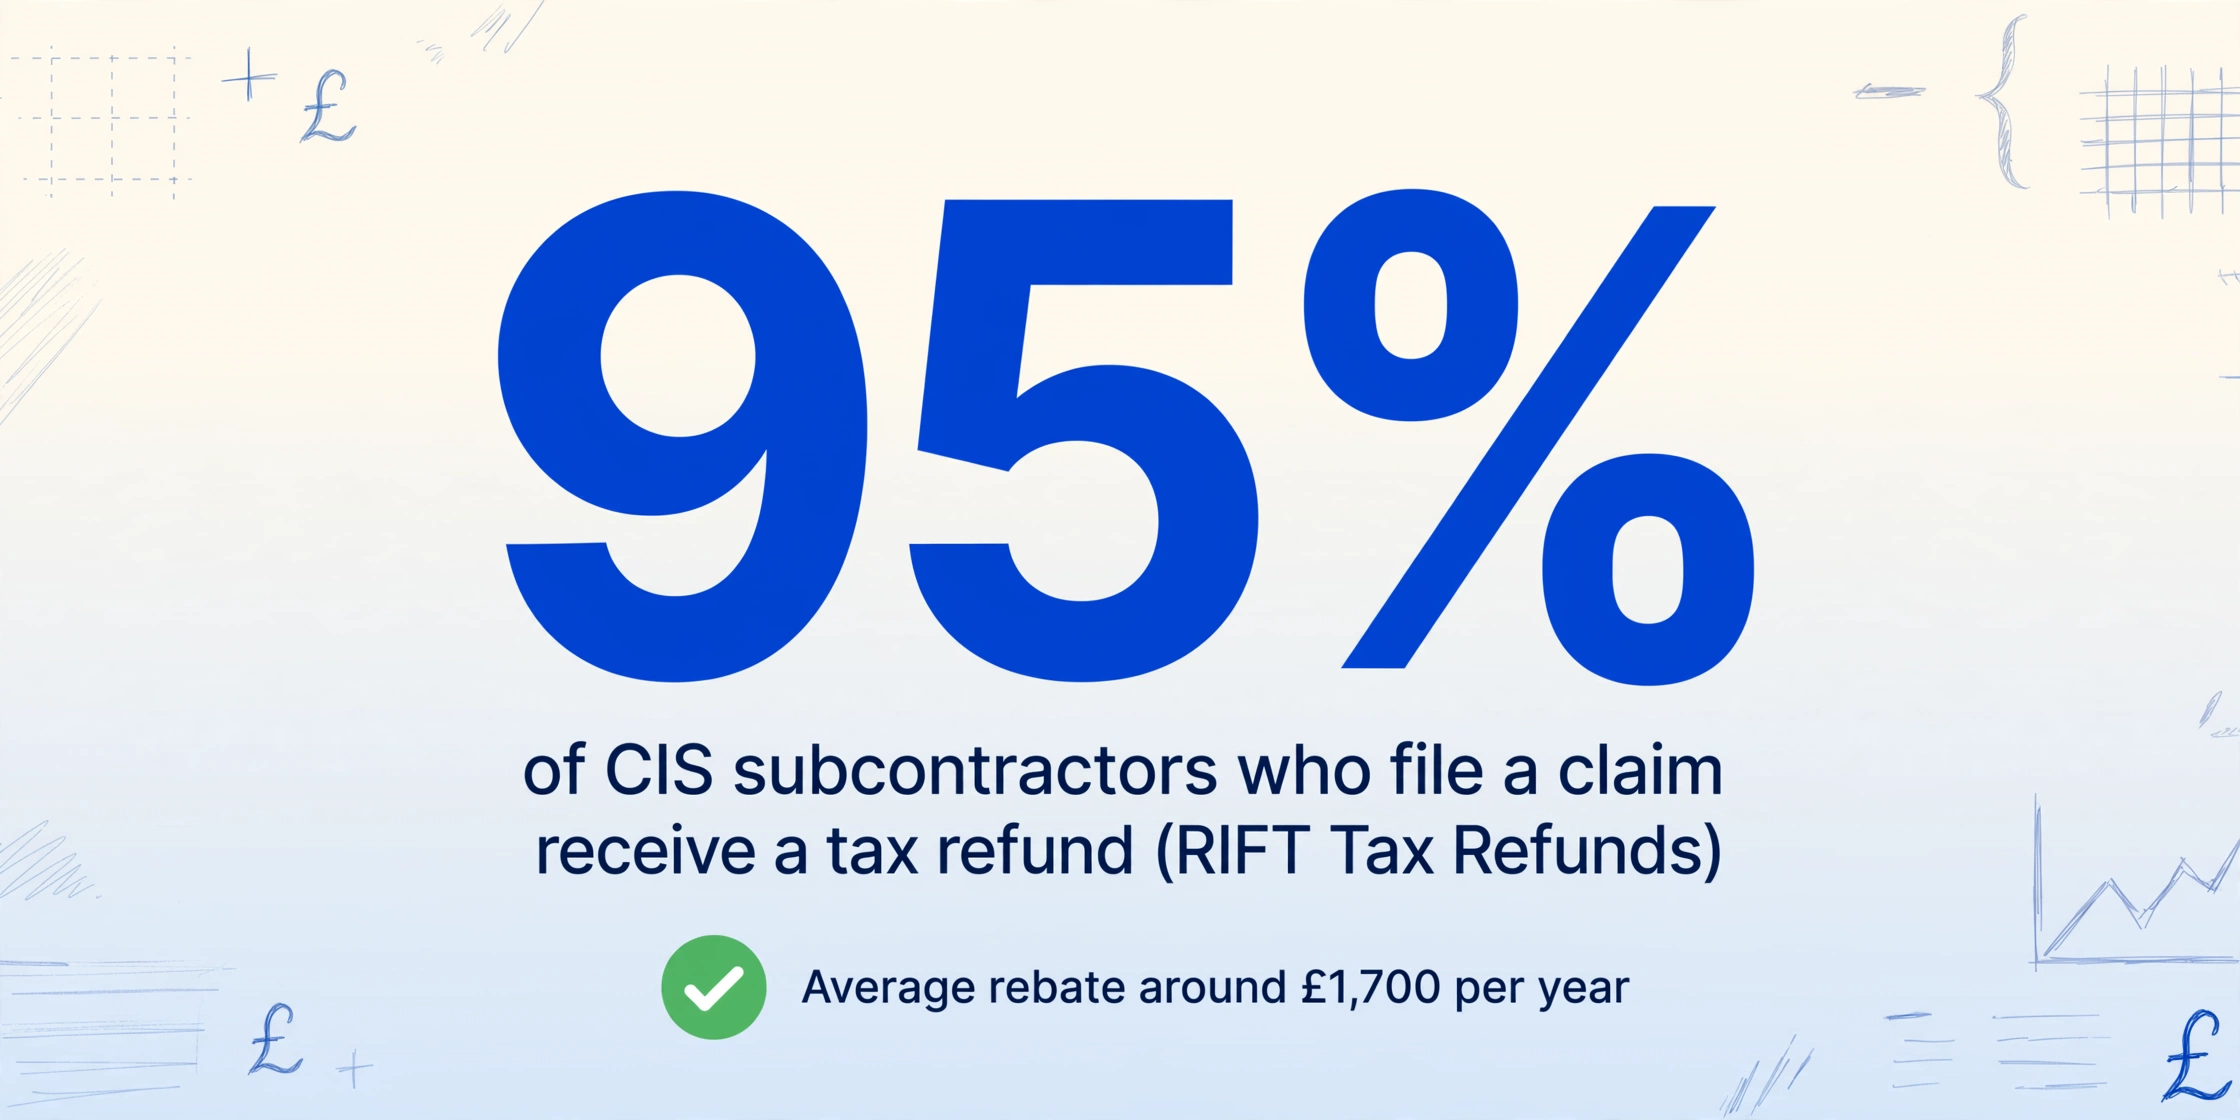
Dados da RIFT Tax Refunds mostram que 95% dos subcontratados CIS que fazem uma solicitação recebem restituição de imposto, com o reembolso médio em torno de £1.700 por ano. Na Dearne Accountancy, em South Yorkshire, o típico solicitante de primeira viagem vê £1.500 a £2.000 voltarem. Para a análise completa de por que o sistema de taxa fixa cobra a mais e onde esse dinheiro fica até você solicitá-lo, o guia sobre a armadilha do pagamento a mais no CIS percorre toda a cadeia.
Um subcontratado que ganha £38.000 brutos com £10.000 em despesas tem um lucro tributável de £28.000. Sua conta de imposto real — Imposto de Renda a 20% mais NICs de Classe 4 — chega a aproximadamente £4.000. Mas seus contratantes deduziram £7.600 (20% de £38.000). Isso é um pagamento a mais de £3.600 parado no HMRC até que uma declaração de Autoavaliação o reivindique de volta.
O Problema do Rastreamento com Múltiplos Contratantes
A maioria dos subcontratados não trabalha para uma única empresa o ano todo. Você pode passar quatro meses com uma empreiteira de fundações, três meses com uma construtora de casas e o restante pegando trabalhos de duas ou três construtoras menores. Cada uma emite seu próprio comprovante CIS em seu próprio prazo — às vezes uma folha impressa entregue no canteiro, às vezes um PDF enviado por e-mail com semanas de atraso.
Quando janeiro chega e você se senta para fazer sua Declaração de Imposto de Renda, pode estar encarando de 12 a 40 comprovantes separados de quatro contratantes diferentes. As perguntas que precisam ser respondidas não são apenas "quanto eu ganhei" — são:
- Cada contratante realmente reportou as deduções que fez de mim à Receita Federal?
- O contratante A excluiu corretamente meus custos de materiais antes de calcular a dedução?
- O contratante B aplicou 20% ou 30% — e se 30%, estou registrado na Receita para corrigir isso?
- Se perdi um comprovante de março, como sei o que foi deduzido naquele mês?
Cada uma dessas perguntas importa porque os números que você insere no SA103 precisam corresponder ao que a Receita já tem das declarações mensais CIS300 dos contratantes. Uma divergência gera uma auditoria fiscal — e se você não conseguir apresentar a trilha de papel, a Receita anula o crédito da dedução. Aquele reembolso em que você contava desaparece.
Essa é a lacuna que todo artigo explicativo sobre CIS ignora. Os artigos dizem para "inserir o total de deduções CIS na Caixa 21" como se esse total aparecesse magicamente. Não aparece. Alguém tem que somar cada linha de cada comprovante — e quando você está entregando recibos de papel a um contador em abril, esse alguém é você ou um profissional cobrando por hora para somar números.
Como Extrair Dados de Comprovantes CIS Sem Digitar Cada Número
Comprovantes CIS não são documentos complexos. Eles contêm de seis a oito pontos de dados em um layout previsível: nome do contratante, mês fiscal, pagamento bruto, materiais, valor tributável, dedução, pagamento líquido e talvez um número de verificação. Mas quando você multiplica isso por cinco contratantes e doze meses, está olhando para centenas de números para digitar manualmente — com um erro de transposição à espreita em cada linha.
A abordagem manual — abrir comprovante, apertar os olhos para os valores, digitar no Excel, repetir — não é apenas tediosa. É o ponto em que os subcontratados desistem e entregam tudo a um contador, ou pior, estimam suas deduções e torcem para a Receita não verificar.
Existe um jeito mais rápido. A extração de documentos com IA lê o comprovante CIS como um documento visual — da mesma forma que você — e extrai os campos estruturados para uma planilha automaticamente. Diferente do OCR tradicional, que trata cada documento como uma grade de caracteres de texto, essa abordagem entende o que cada campo significa. Ela sabe que "£5.450,36" ao lado de "Valor bruto pago" é o valor bruto, e "£973,12" ao lado de "Valor deduzido" é a dedução — independentemente de onde esses números estão na página ou qual logotipo do contratante está no topo.
Você digita os nomes das colunas que deseja — Gross Amount, CIS Deduction, Net Payment, Contractor Name, Tax Month — e a IA localiza cada valor entendendo o que ele representa, não por correspondência a um layout fixo. Isso importa porque nenhum contratante formata seus demonstrativos de forma idêntica. Um pode colocar a dedução em negrito no rodapé. Outro pode listá-la em uma tabela junto ao valor bruto. A IA lê ambos da mesma forma que você: entendendo o conteúdo do documento, não suas coordenadas.
Os arquivos são processados com segurança e não são armazenados.
O trabalho de extração que antes levava uma noite inteira de olhar e digitar leva alguns segundos por demonstrativo. Envie uma foto do demonstrativo do seu celular ou o PDF enviado pelo contratante — a saída são os mesmos dados estruturados, prontos para inserir no seu livro-caixa. Se você usar a mesma abordagem para seus documentos P60, P45 ou P11D, pode montar um panorama completo do ano fiscal com uma única ferramenta.
Como criar um razão de deduções CIS que sobreviva a uma verificação de Autoavaliação
Fazer que a ferramenta de extração puxe os números de cada demonstrativo é o primeiro passo. O segundo é organizar esses números para que respondam às perguntas que o HMRC fará caso inspecione sua declaração.
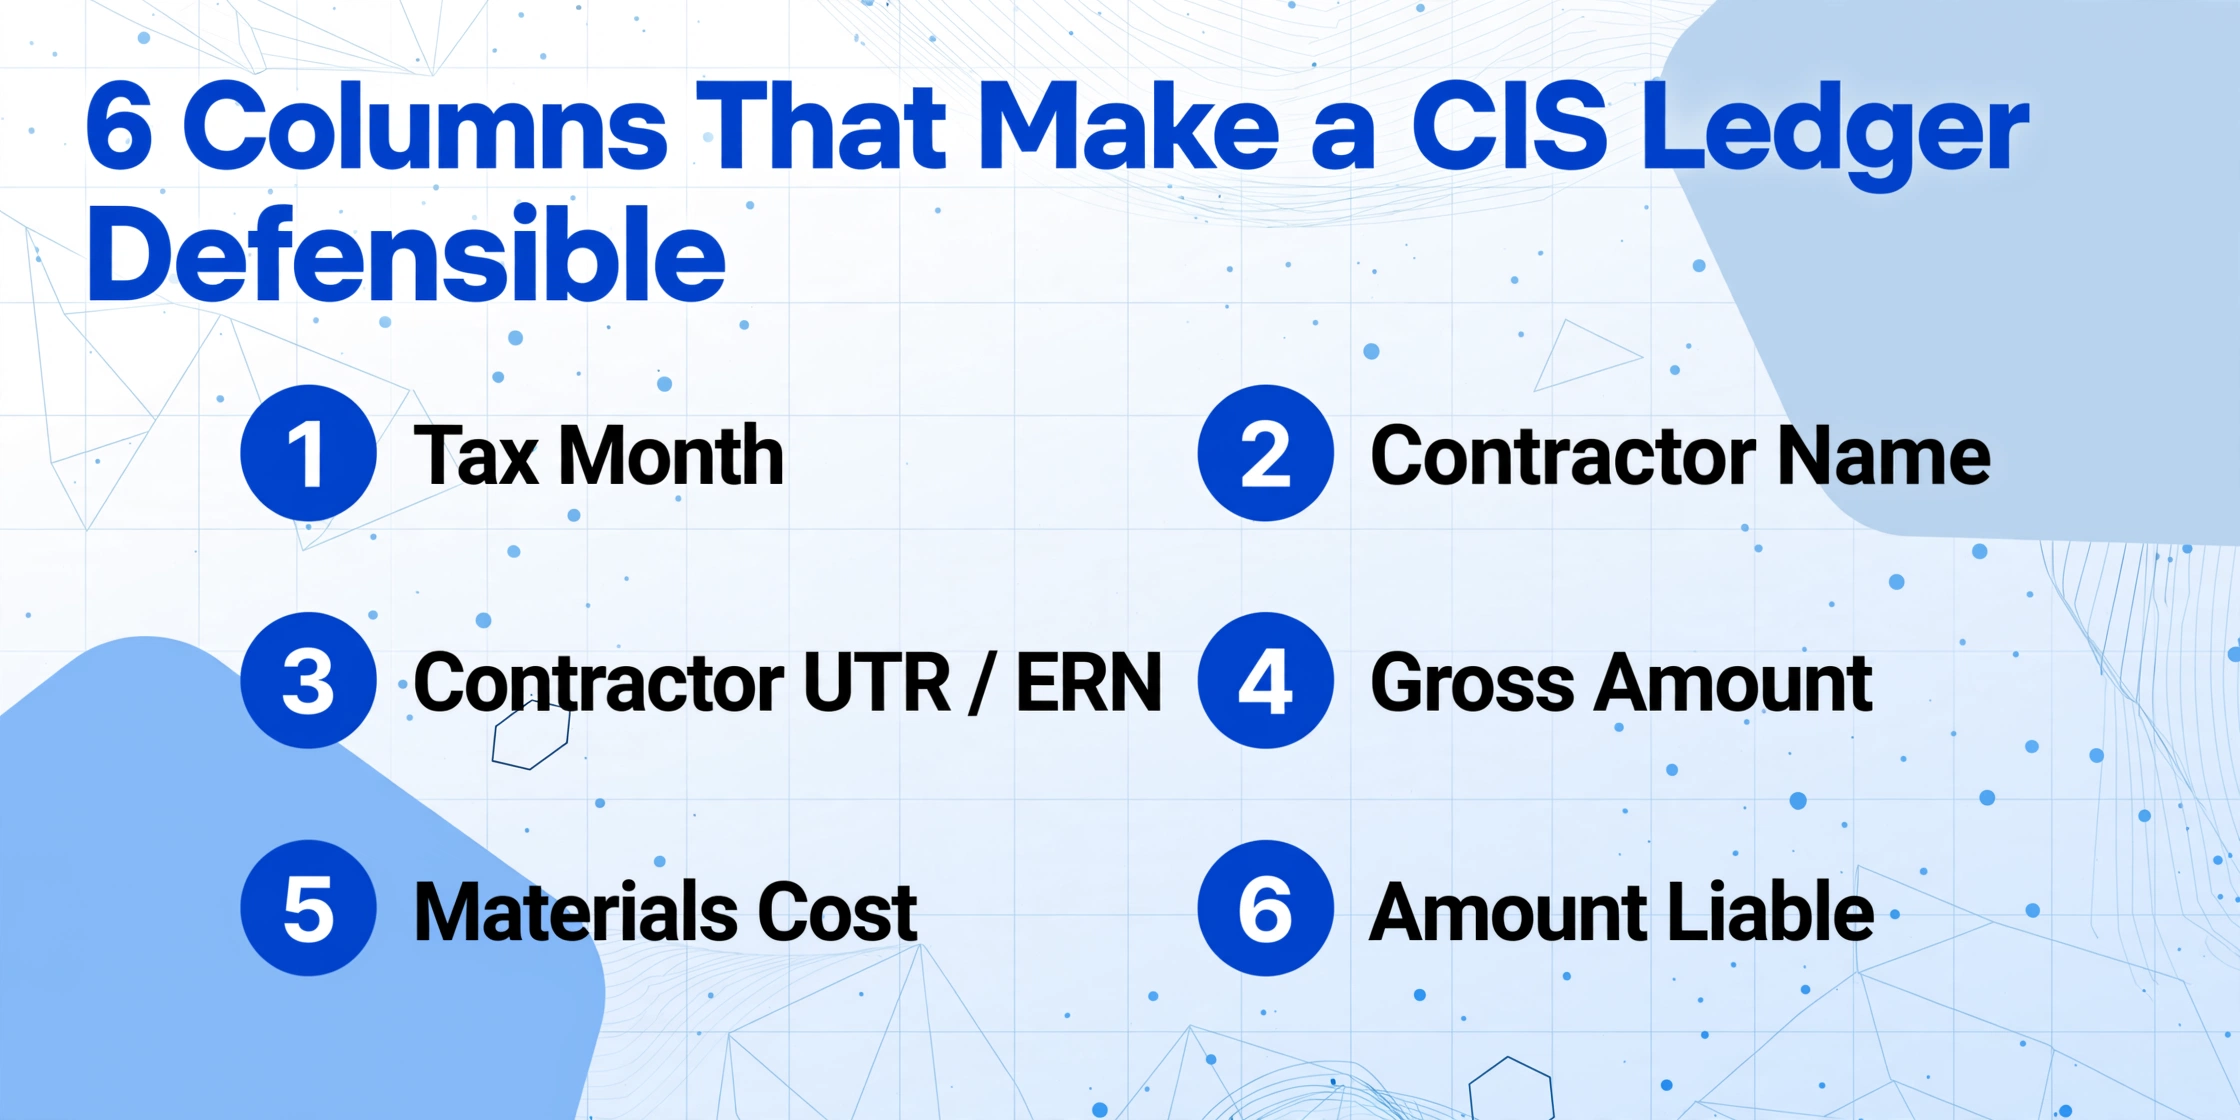
Um razão de deduções CIS precisa de colunas que vão além de um simples total. Aqui estão as colunas que transformam um monte de números extraídos em um registro fiscal defendible:
| Coluna | Origem | Finalidade |
|---|---|---|
| Mês Fiscal | Cabeçalho do demonstrativo | Agrupar as deduções pelo mês fiscal da HMRC (do dia 6 ao dia 5), e não pelo mês do calendário. É o período que a HMRC usa para comparar suas deduções com as declarações CIS300 dos contratantes. |
| Nome do Contratante | Cabeçalho do demonstrativo | Acompanhar qual contratante deduziu o quê. Se o total informado por um contratante à HMRC não bater com o que seus demonstrativos mostram, você saberá exatamente onde procurar. |
| UTR / ERN do Contratante | Cabeçalho do demonstrativo | O Número de Referência do Empregador identifica o contratante de forma única no sistema da HMRC. Sem ele, a HMRC não consegue rastrear qual declaração CIS300 do contratante cruzar com sua solicitação. |
| Valor Bruto | Demonstrativo: "Gross amount paid" | Seu faturamento total deste contratante neste mês fiscal. Some isso entre todos os contratantes para obter sua renda total de trabalho autônomo. |
| Custo de Materiais | Demonstrativo: "Less cost of materials" | Se este campo estiver em branco ou menor que seus gastos reais com materiais, o contratante pode ter deduzido o CIS sobre dinheiro que deveria ser isento. Sinalize e solicite um demonstrativo corrigido. |
| Valor Sujeito a Dedução | Demonstrativo: campo calculado | Confira a matemática: Bruto menos Materiais deve ser igual ao Valor Sujeito a Dedução. Se não for, o contratante cometeu um erro no demonstrativo. |
| Alíquota de Dedução | Resultado da verificação da HMRC | Registre se o contratante aplicou 20%, 30% ou pagamento bruto (0%). Se você é registrado, mas um contratante deduziu 30%, você precisa resolver isso agora — não espere até a declaração. |
| Valor da Dedução CIS | Demonstrativo: "Amount deducted" | O imposto já pago em seu nome. A soma desta coluna em todas as linhas é o valor que vai para o Quadro 21 do SA103 (resumido) ou Quadro 81 (completo). |
| Pagamento Líquido | Demonstrativo: "Amount payable" | O que caiu na sua conta. Use isso para conciliar com seus extratos bancários — é assim que você comprova que realmente recebeu o pagamento pelo trabalho. |
Com o livro-razão montado, uma tabela dinâmica por contratante mostra rapidamente se as deduções totais de algum contratante parecem suspeitas — uma diferença de até £500 ao longo de um ano pode significar que o contratante subdeclarou deduções à HMRC e embolsou a diferença. Esse é o seu dinheiro, creditado na sua conta de imposto, que você nunca veria reembolsado.
Processar vários demonstrativos de uma vez — o que a ferramenta chama de processamento em lote — transforma essa tarefa de horas de reconciliação em uma única sessão de upload. Você envia todos os doze meses de demonstrativos de um contratante em um único upload, extrai os campos uma vez, e a saída mesclada fornece o razão anual completo desse contratante em uma única planilha.
Como as Deduções CIS Compensam Sua Conta de Autoavaliação
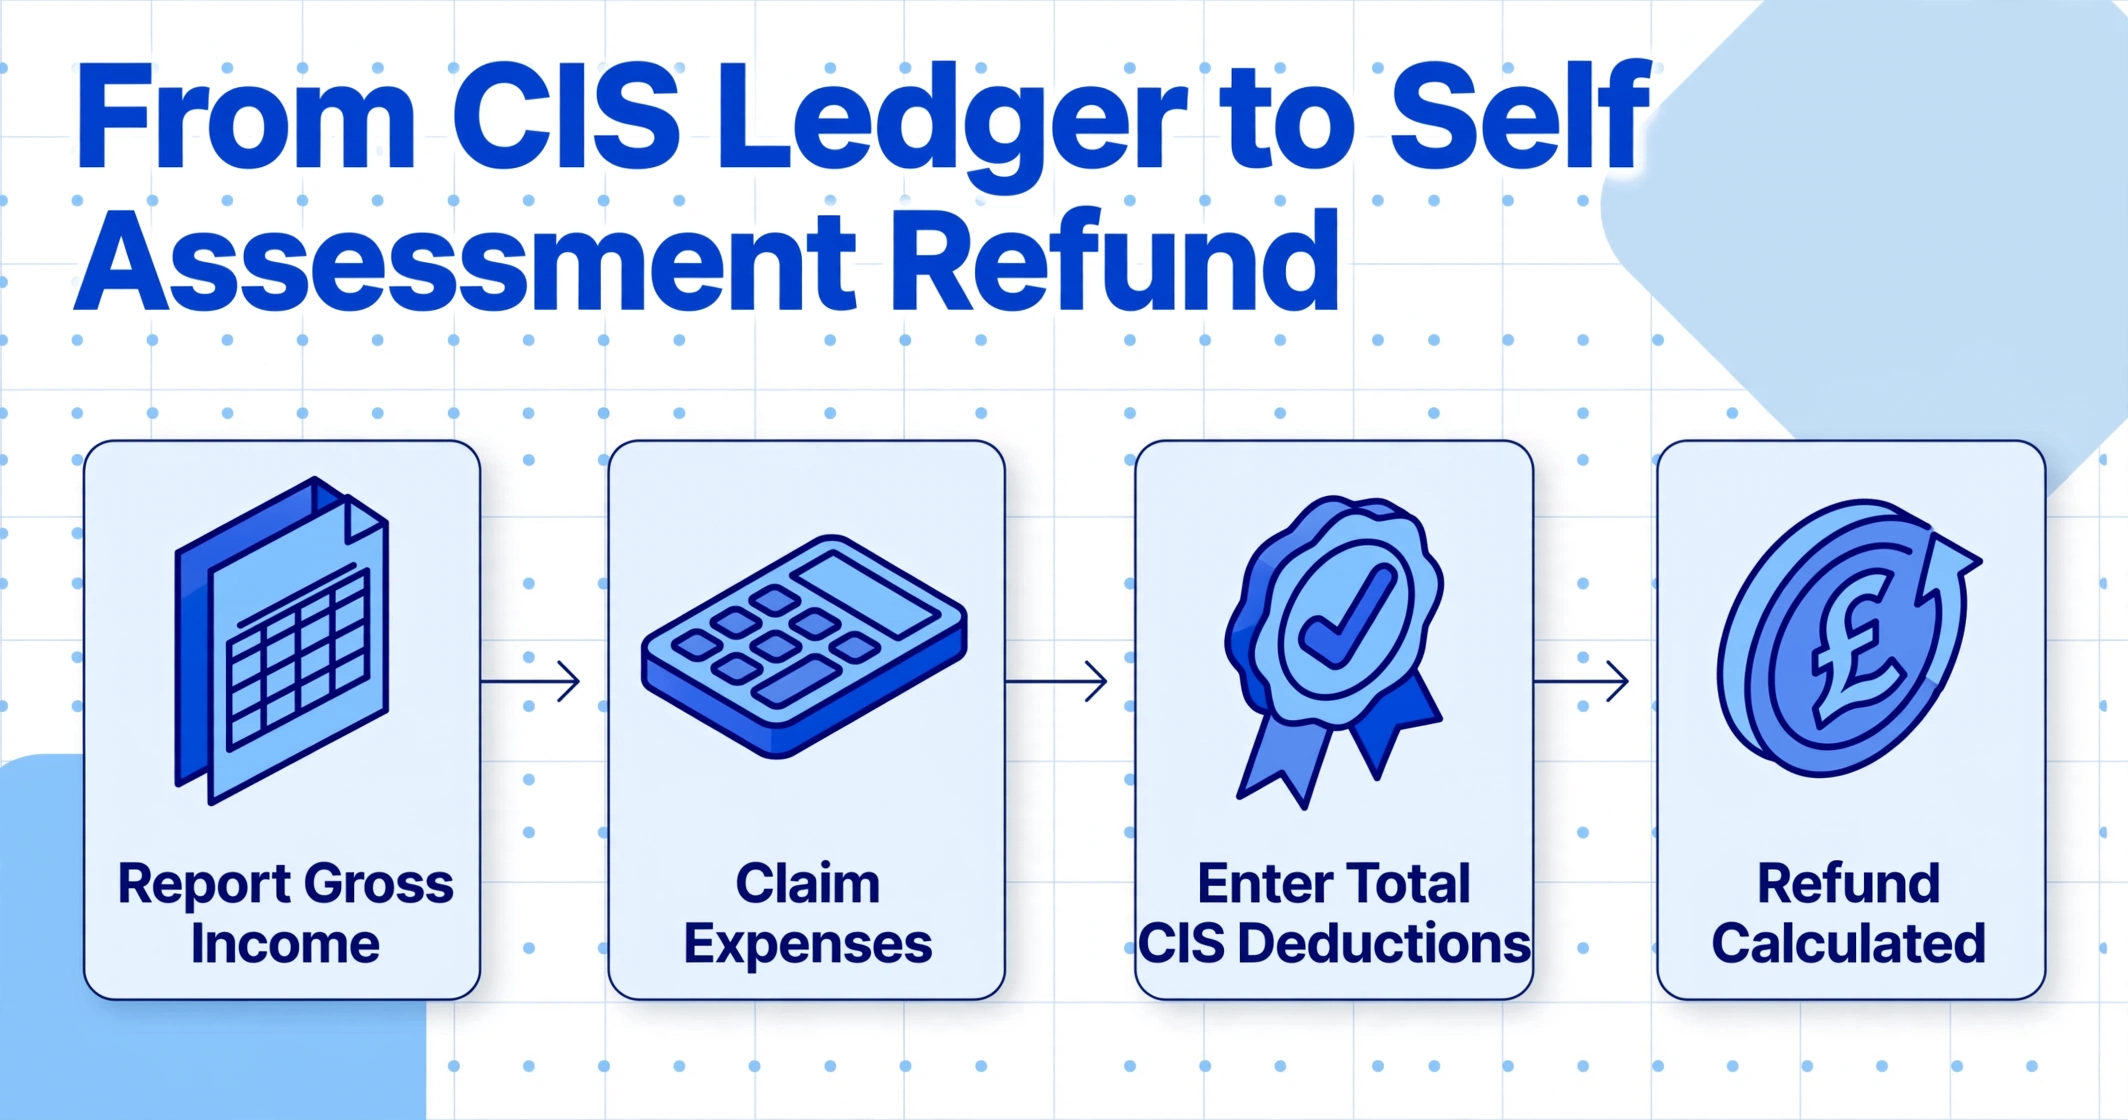
O razão que você construiu alimenta diretamente sua Autoavaliação SA100. Aqui está o caminho que esses números percorrem:
Etapa 1: Declare sua renda bruta. Nas páginas de autônomo — SA103S (resumida) ou SA103F (completa) — você insere sua renda total de construção como faturamento. Esta é a soma de todos os valores de "Valor Bruto" no seu razão. Não reduza isso pelas deduções CIS. A HMRC espera o valor bruto completo.
Etapa 2: Solicite suas despesas. Materiais, ferramentas, custos de van, seguro, roupas de proteção, treinamento — todas as despesas comerciais que você teve durante o ano são deduzidas do seu faturamento para chegar ao seu lucro tributável. A taxa fixa CIS ignorava essas despesas; sua Autoavaliação não ignora.
Etapa 3: Insira o total de deduções CIS. A soma da coluna "Valor da Dedução CIS" do seu razão vai para o Quadro 21 da SA103S (formulário resumido) ou Quadro 81 da SA103F (formulário completo). Este é o campo rotulado como "deduções CIS feitas da sua renda como subcontratado."
Etapa 4: Deixe a HMRC fazer as contas. A HMRC calcula seu imposto real e a conta de NICs sobre seu lucro tributável e, em seguida, subtrai as deduções CIS que você inseriu. Se as deduções excederem a conta — e para a maioria dos subcontratados elas excedem — a diferença é o seu reembolso.
Um exemplo concreto: Sarah ganhou £40.000 brutos de dois contratantes em 2025/26. Seus materiais e despesas totalizam £8.000, deixando um lucro tributável de £32.000. Sua conta de imposto real — Imposto de Renda à alíquota básica sobre £19.430 (lucro menos isenção pessoal de £12.570) mais Contribuições para a Segurança Social de Classe 4 — é de aproximadamente £5.050. Seus contratantes deduziram £8.000 de seus pagamentos durante o ano. A HMRC reembolsa £2.950 para ela.
Prazo de declaração: a Autoavaliação online deve ser enviada até 31 de janeiro após o final do ano fiscal (5 de abril). Declarações em papel vencem em 31 de outubro. Se você perder o prazo de janeiro, uma multa automática de £100 é aplicada — mesmo que a HMRC realmente lhe deva dinheiro.
Para subcontratados que gerenciam múltiplas fontes de renda — trabalho CIS junto com emprego PAYE ou renda de propriedade — a mesma disciplina de razão se aplica. Sua obrigação tributária total é calculada em todas as fontes de renda, e as deduções CIS compensam a conta combinada. Se você também está processando dados de benefícios P11D do emprego ou demonstrativos de saída P45 de um emprego anterior, extrair todos eles em dados estruturados economiza o mesmo tempo de entrada manual.
O Que Fazer Quando um Demonstrativo CIS Some
Os contratantes são legalmente obrigados a emitir um demonstrativo dentro de 14 dias após o fim do mês fiscal, mas a fiscalização é irregular. Um subcontratado que trabalhou para um pequeno construtor em março pode ainda estar cobrando o demonstrativo em julho. Se você não conseguir o documento do contratante, tem duas opções:
- Peça diretamente à HMRC. Escreva para PT Operations, HM Revenue and Customs, BX9 1BX, solicitando seus Demonstrativos de Pagamento e Dedução ausentes. A HMRC possui os dados das declarações mensais CIS300 do contratante. Eles visam responder em até 15 dias úteis, e as informações fornecidas podem servir como seu registro caso o demonstrativo original nunca apareça.
- Reconstrua a partir dos registros bancários. Seu pagamento líquido — o que realmente caiu na sua conta — é evidência da transação. Se você sabe que o contratante usou dedução de 20% e o custo de materiais foi zero, pode calcular de trás para frente: Pagamento líquido ÷ 0,8 = Pagamento bruto. Mas isso é último recurso. Não comprova a taxa de dedução, e a HMRC pode não aceitar sem confirmação do lado do contratante.
Opção muito melhor: crie o hábito de extrair cada demonstrativo para seu livro-razão na semana em que ele chega. Você saberá imediatamente se um mês está faltando e poderá cobrá-lo enquanto o mês fiscal ainda é recente — não treze meses depois, na hora de declarar. Para a sequência completa de fim de ano — quando reunir, verificar e totalizar os demonstrativos de cada contratante antes de declarar — o guia de fechamento do ano fiscal CIS agenda todo o processo.
Do Livro-Razão de Demonstrativos à Declaração de Imposto: Fechando o Ciclo
Há uma sutileza no sistema CIS que a maioria dos guias ignora: as deduções nos seus demonstrativos não são sua conta final de imposto — são uma retenção provisória. Sua responsabilidade real é determinada pela sua Autoavaliação, e as deduções funcionam como crédito contra ela. Isso significa que a qualidade do seu livro-razão de demonstrativos determina diretamente se sua declaração de imposto está certa ou errada.
Se seu livro-razão subestimar a renda bruta, a HMRC pode sinalizar uma discrepância em relação aos arquivamentos CIS300 dos contratantes. Se superestimar as deduções porque você contou um mês duas vezes, a HMRC pode rejeitar o crédito excedente após revisão — e recuperar o reembolso pago a mais. Se um contratante deduziu 30% quando você era registrado para 20%, você precisa do demonstrativo mostrando essa dedução de 30% para reivindicar o crédito total; sem ele, você perde os 10% extras.
É aqui que a abordagem de extração em primeiro lugar passa de conveniência para necessidade. Quando cada demonstrativo é extraído no momento em que chega, seu livro-razão é um total contínuo — não uma correria retrospectiva. Você chega em janeiro com 52 semanas de dados já estruturados. Declarar sua Autoavaliação vira um exercício de revisão, não um projeto de reconstrução. Para subcontratados com volumes especialmente altos de demonstrativos, a abordagem de processamento em lote SA100 aplica o mesmo princípio no nível da declaração — processando múltiplos anos ou dados fiscais de múltiplos indivíduos em um único fluxo de trabalho.
Perguntas Frequentes
Preciso guardar cópias impressas dos comprovantes CIS?
A HMRC exige que você mantenha registros que comprovem sua Declaração de Imposto de Renda por pelo menos 5 anos após o prazo final de 31 de janeiro. Cópias digitais — PDFs digitalizados, fotos ou planilhas de dados extraídos — são aceitáveis, desde que estejam legíveis e completas. A planilha extraída, combinada com os PDFs ou fotos dos comprovantes originais, fornece um registro digital pesquisável, mais fácil de apresentar sob demanda do que uma caixa de papel.
A extração por IA consegue ler comprovantes CIS manuscritos?
Sim. Pequenos contratantes às vezes emitem comprovantes manuscritos em papel timbrado da empresa, em vez de formulários impressos. A extração por IA baseada em modelos de linguagem visual lê texto manuscrito, texto impresso e formatos mistos da mesma forma. O essencial é que os rótulos dos campos — "Valor bruto pago", "Valor deduzido" — estejam presentes em algum lugar da página. A IA localiza esses rótulos e extrai os valores adjacentes, independentemente de serem digitados ou manuscritos.
E se meu contratante usou a alíquota de dedução errada no meu comprovante?
Se um contratante deduziu 30%, mas você é registrado no CIS (com direito a 20%), o comprovante ainda registra a dedução que você efetivamente sofreu. Insira o valor real deduzido em seu livro-caixa e no SA103. A dedução a maior será creditada contra sua conta de imposto quando a HMRC calcular sua obrigação — mas talvez você queira pedir ao contratante que verifique seu cadastro junto à HMRC para evitar que isso se repita. Se o contratante se recusar ou não responder, entre em contato com a central de atendimento CIS.
Essa abordagem funciona com diferentes formatos de comprovante de contratantes distintos?
Sim. Como a extração por IA lê documentos semanticamente, em vez de corresponder a um modelo fixo, ela funciona em qualquer layout. Seja um comprovante no formulário oficial CISOL1 da HMRC, um PDF personalizado do contratante ou uma captura de tela de um e-mail com os valores listados em linha — o resultado da extração são os mesmos dados estruturados. Esta é a diferença central entre OCR baseado em modelo e extração por IA: você não precisa configurar uma regra de análise separada para o formato de cada contratante. Se você trabalha com cinco contratantes diferentes que formatam seus comprovantes de maneiras distintas, a mesma configuração de extração lida com todos os cinco.
Posso usar isso para as deduções CIS da minha empresa limitada?
Subcontratados de empresas limitadas recuperam deduções CIS de forma diferente — através do esquema de folha de pagamento mensal da empresa (EPS), não pela Declaração de Imposto de Renda. Mas o fluxo de trabalho de extração de extratos e construção de razão é idêntico. Você ainda precisa rastrear pagamentos brutos e deduções por contratante, por mês fiscal. Os dados extraídos alimentam seus registros de folha de pagamento, em vez do seu SA103, mas a necessidade de dados precisos e estruturados de cada extrato não muda.