毎月のCISステートメントを
下請け業者税務台帳に変換する方法
建設業スキーム(CIS)は、あなたが1円も受け取る前に人件費収入の20%を差し引きます。未登録の場合は30%です。年間3社の請負業者から£40,000の下請け作業を受けた場合、個人控除の前、バンの保険の前、購入した工具の前に、£8,000が直接HMRCに送られます。この制度は前払いで税金を徴収します。実際にあなたがいくら納めるべきかは考慮していません。だからこそ、年々、CIS下請け業者は自己申告を提出して、HMRCが自分たちのお金を抱え込んでいたことに気づくのです。
重要なポイント
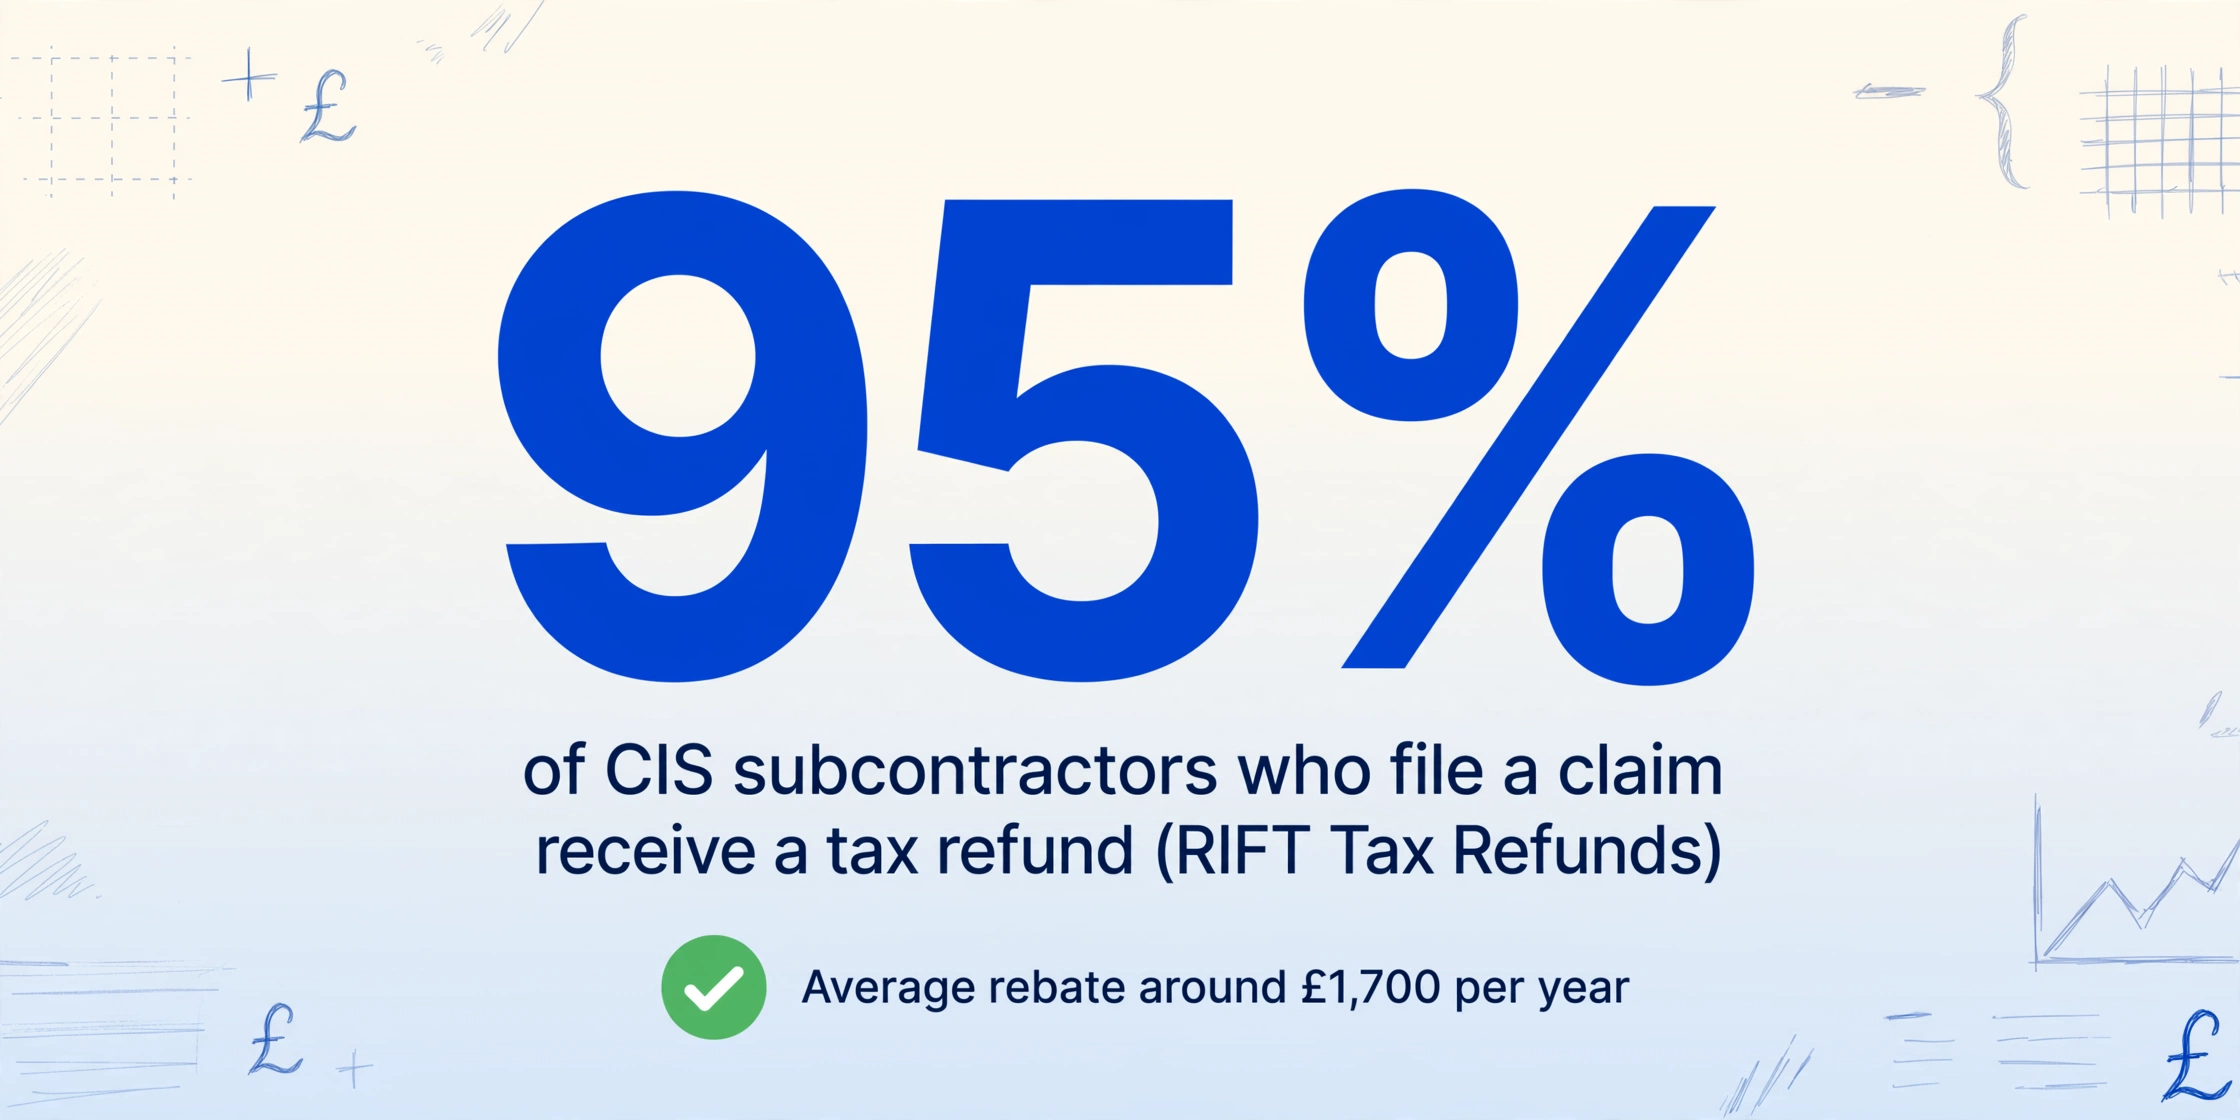
- 一律20%のCIS控除は、個人控除、事業経費、国民保険料(NIC)を考慮しません。そのため、データによると、請求を行う下請け業者の95%が税還付を受け取っており、平均で年間£1,700となっています。
- その還付は自動的ではありません。毎月のステートメントが1枚でも欠けていたり、不一致があったりすると、HMRCは控除額の控除を認めない根拠とします。1つの欠落が、あなたに支払われるはずだった数百ポンドを消し去る可能性があります。
- 継続的な抽出台帳は、ステートメントが届いた日に1枚あたり数秒で作成でき、1月の自己申告を、散らばった紙の数日がかりの再構築から、すでに整っている数字の確認へと変えます。
CIS控除明細書に記載されている内容
あなたが働いた各契約者は、毎月、税月終了から14日以内に支払・控除明細書(PDSまたはCIS明細書とも呼ばれます)をあなたに交付しなければなりません。税月は、ある月の6日から翌月の5日までです。例えば、5月6日から6月5日までの期間に働いた場合、明細書は6月19日までに届く必要があります。
HMRCは、公式ガイドであるCIS 340で必要項目を定めています。明細書の構造はシンプルですが、各行は後で必要となるより大きな税金計算に反映されます。
| 項目 | 意味 | 重要性 |
|---|---|---|
| 総支払額(VAT除く) | 請求した人件費+材料費の合計、VATを除いた額 | これがあなたの売上高です。個人事業主の所得としてSA103に記入する開始額であり、控除が適用される前の数字です。 |
| 材料費控除 | この仕事のために使った材料費(契約者に伝えた場合) | 材料費はCIS控除の対象外です。契約者が材料費を控除しなかった場合、その部分に対して税金を過払いしていることになります。 |
| 控除対象額 | 総支払額から材料費を差し引いた人件費のみの金額 | これに20%(または30%)の税率が適用されます。この金額が高すぎると思われる場合は、材料費が除外されているか確認してください。 |
| 控除額 | 控除対象額の20%または30%で、HMRCに納付された税金 | この数字をすべての明細書で合計し、SA103のBox 21(簡易版)またはBox 81(詳細版)に記入します。これにより最終的な税額が減額されるか、還付が発生します。 |
| 支払額(正味) | 実際に銀行口座に入金される額:総支払額から控除額を差し引いたもの | 実際のキャッシュフローです。しかし、これは利益ではありません。税務上の所得額として使用しないでください。 |
明細書には、契約者の名称、住所、雇用者税参照番号、ならびにあなたの氏名と固有納税者番号(UTR)も記載されています。30%の高い税率で控除が行われた場合、明細書には確認番号が含まれます。これは、それらの控除に対する税額控除を申請する際に必要になります。
定率控除でほぼ確実に過払いになる理由
CISの控除率は固定されています。登録済み下請け業者は20%、未登録は30%、総額支払資格を持つ業者は0%です。しかし、多くの人が見落とすのは、これらの割合が実際の税率とはまったく関係がないということです。
実際の税負担額は、年度末の自己申告で計算されます。定率控除が完全に無視する以下の要素を考慮します。
- 個人控除 — 最初の£12,570の利益は非課税です(2024/25年度および2025/26年度)。稼いだ金額すべてから20%が控除されると、控除でカバーされるべき所得に対しても税金を支払っていることになります。
- 事業経費 — 工具、バン代、保険、保護具、会計費用、研修費用など。これらは課税対象利益を減らしますが、CIS控除はこれらの経費を差し引く前の総労働収入に基づいて計算されます。
- 第4種国民保険料 — £12,570を超える利益に対して20%ではなく6%で支払われます。CIS控除は、20%という税率が所得税とNICを区別しないため、総負担額に対して過剰に徴収されます。
Low Incomes Tax Reform Groupはこれを明確に指摘しています。「控除された20%は、所得税と国民保険料への前払いとして扱われます」。「前払い」という言葉が重要です。つまり、確定申告をして過払いを証明するまで、HMRCに無利子でお金を貸していることになります。
RIFT Tax Refundsのデータによると、請求を行ったCIS下請け業者の95%が税還付を受けています。平均還付額は年間約£1,700です。サウスヨークシャーのDearne Accountancyでは、初めて請求する人の典型的な還付額は£1,500〜£2,000です。定率制度が過剰徴収する理由と、請求するまでその資金がどこにあるのかの詳細については、CIS過払いの罠ガイドで全体の流れを説明しています。
総収入£38,000、経費£10,000の下請け業者の場合、課税対象利益は£28,000です。実際の税額(所得税20%+第4種国民保険料)は約£4,000です。しかし、契約先は£7,600(£38,000の20%)を控除しています。つまり、£3,600の過払いが自己申告で還付請求されるまでHMRCに留まることになります。
複数業者との追跡問題
多くの下請け業者は、一年中同じ会社で働くわけではありません。基礎工事業者と4ヶ月、住宅建築業者と3ヶ月、残りは2〜3の小規模業者から仕事を請け負うこともあります。各業者はそれぞれのタイムラインでCIS明細書を発行します。現場で手渡される印刷物もあれば、数週間遅れてメールで送られるPDFもあります。
1月になり確定申告の準備を始める頃には、4社から12〜40枚もの明細書が手元に積み上がっているかもしれません。その時必要なのは「いくら稼いだか」だけではありません。以下のような問いにも答えなければなりません。
- 各業者は実際に私から差し引いた控除額をHMRCに報告したか?
- 業者Aは控除額の計算前に材料費を正しく除外したか?
- 業者Bは20%と30%のどちらを適用したか?30%の場合、それを修正するためにHMRCに登録しているか?
- 3月の明細書を紛失した場合、その月の控除額はどうやって確認するのか?
これらの問いが重要なのは、SA103に入力する数字が、業者が毎月提出するCIS300申告書のHMRCのデータと一致する必要があるからです。不一致が生じるとコンプライアンスチェックが行われ、証拠書類を提示できなければ控除額の認定が取り消されます。期待していた還付金は消えてしまいます。
これこそ、CISのハウツー記事が必ず見落としているギャップです。記事では「Box 21にCIS控除額の合計を入力してください」と書かれていますが、その合計額が自動的に算出されるわけではありません。誰かが各明細書のすべての行を合計しなければならないのです。4月に紙の領収書を会計士に渡す場合、その作業をするのはあなたか、時間単位で請求するプロフェッショナルです。
数字を手入力せずにCIS明細書データを抽出する方法
CIS明細書は複雑な書類ではありません。予測可能なレイアウトで6〜8個のデータポイント(業者名、税月、総支払額、材料費、課税対象額、控除額、正味支払額、場合によっては確認番号)が含まれています。しかし、それが5社×12ヶ月分となると、手動で数百もの数字を入力することになり、各行で転記ミスが発生する可能性があります。
手動での作業(明細書を開き、数字を確認し、Excelに入力し、繰り返す)は単に面倒なだけではありません。多くの下請け業者がすべてを会計士に任せてしまう、あるいは最悪の場合、控除額を推測してHMRCのチェックを祈るだけになってしまうポイントです。
もっと速い方法があります。AIを活用した文書抽出は、あなたと同じようにCIS明細書を視覚的な文書として読み取り、構造化されたフィールドを自動的にスプレッドシートに取り込みます。すべての文書をテキスト文字のグリッドとして扱う従来のOCRとは異なり、このアプローチは各フィールドの意味を理解します。「総支払額」の横にある「£5,450.36」が総額であり、「控除額」の横にある「£973.12」が控除額であることを、ページ上の位置や業者のレターヘッドに関係なく認識します。
抽出したい列名を入力するだけで — Gross Amount、CIS Deduction、Net Payment、Contractor Name、Tax Month — AIは固定レイアウトに合わせるのではなく、各値が何を表すかを理解して特定します。これは重要です。なぜなら、請負業者によって明細書の形式が異なるからです。ある業者は控除額を下部に太字で記載するかもしれません。別の業者は総額と並べて表に記載するかもしれません。AIはあなたと同じように、文書の座標ではなく内容を理解して両方を読み取ります。
ファイルは安全に処理され、保存されません。
かつては一晩かかっていた抽出作業が、明細書1枚あたり数秒で完了します。スマートフォンで明細書の写真を撮るか、請負業者からメールで送られてきたPDFをアップロードするだけで、同じ構造化データが出力され、台帳にすぐ取り込めます。P60にも同じ方法を適用すれば、P45やP11Dの書類も含めて、1つのツールで税年度全体の全体像を構築できます。
自己申告チェックに耐えるCIS控除台帳の作成
抽出ツールで各明細書から数字を取得するのは最初のステップです。次のステップは、HMRCが申告内容を検査する際に尋ねるであろう質問に答えられるよう、それらの数字を整理することです。
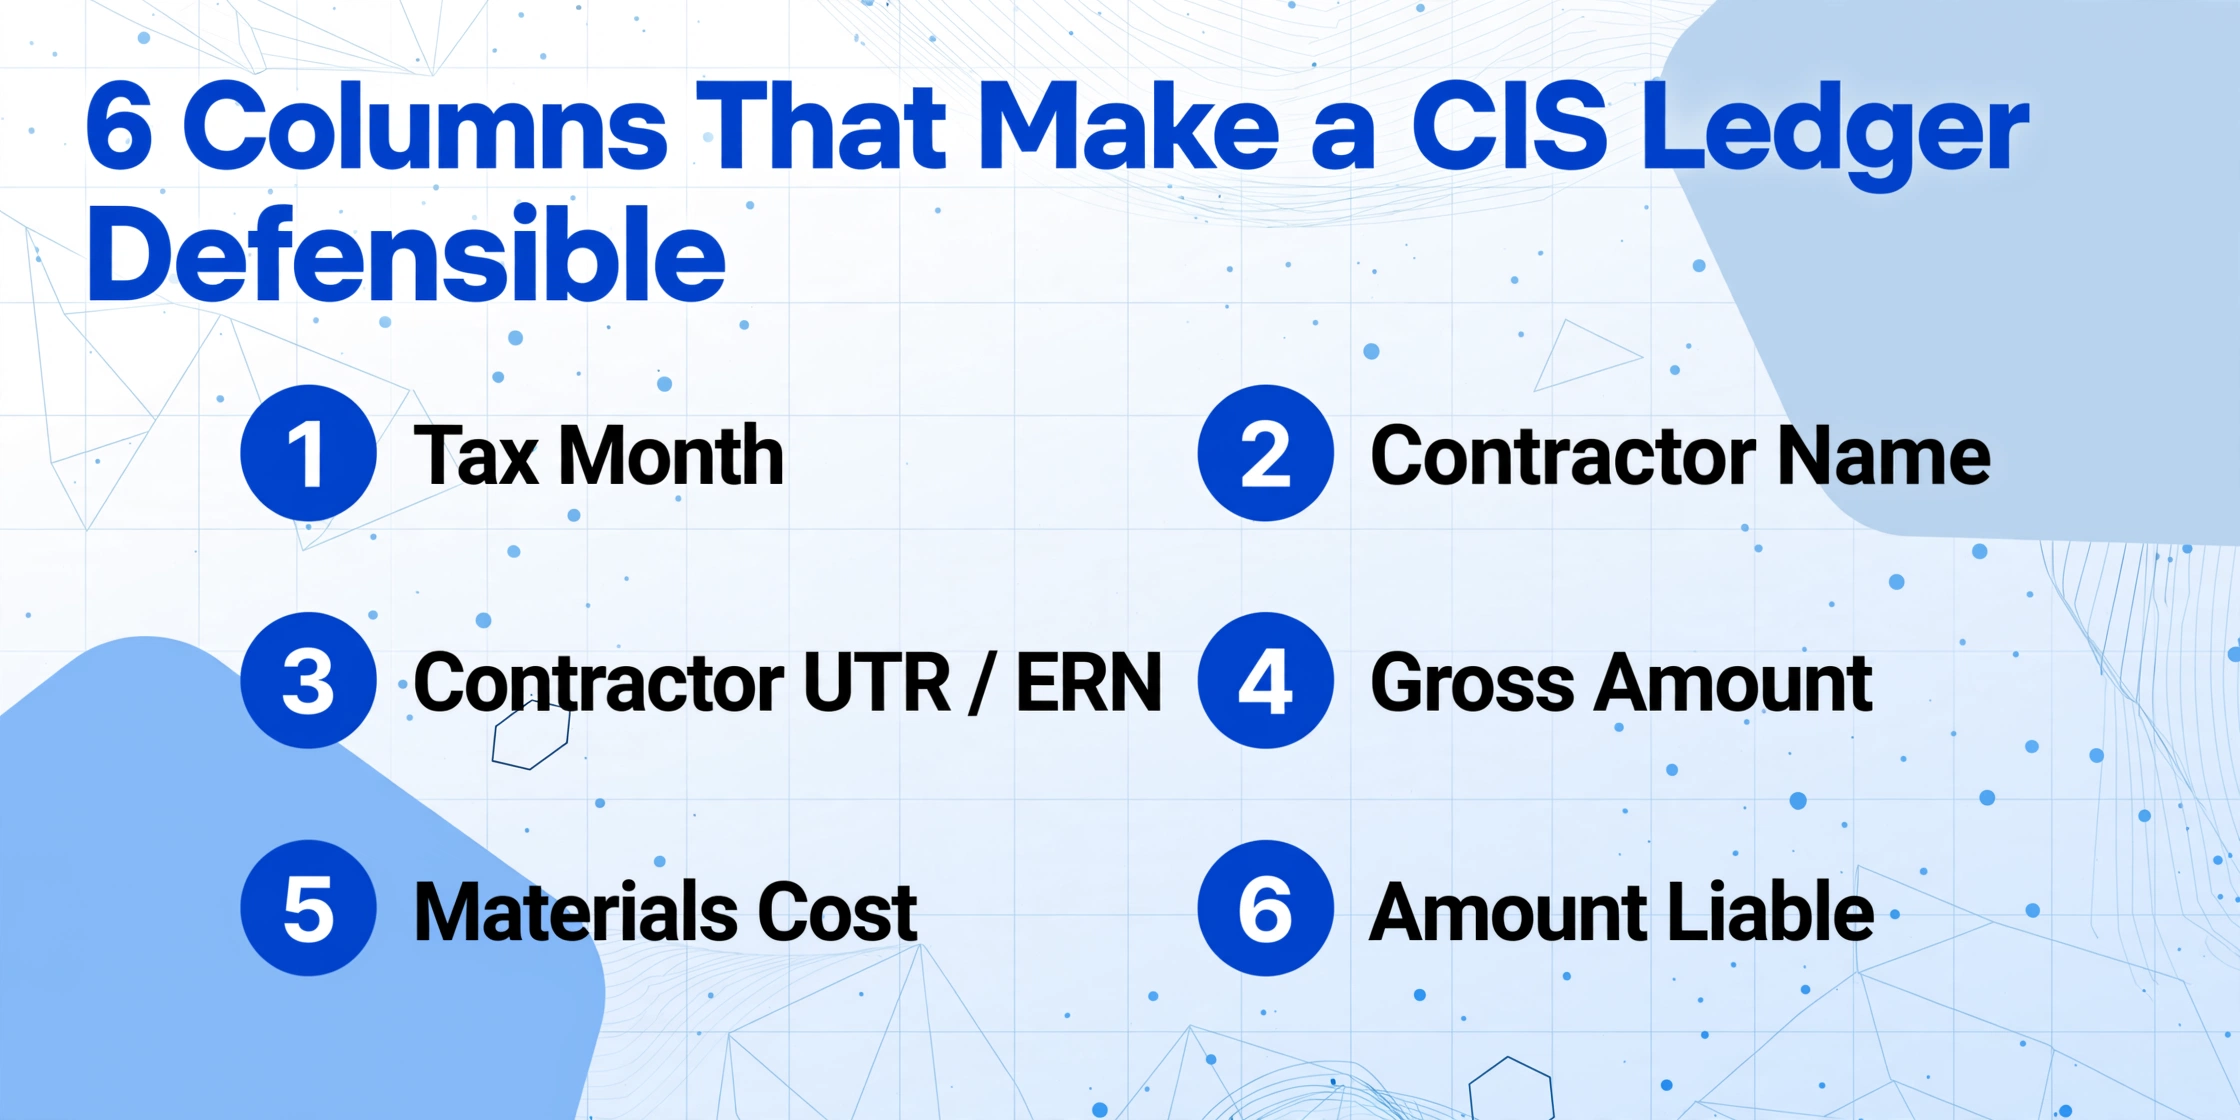
CIS控除台帳には、単純な合計を超えた列が必要です。ここでは、抽出した数字の山を防御可能な税務記録に変える列をご紹介します。
| 列 | 出所 | 目的 |
|---|---|---|
| 税務月 | 明細書のヘッダー | 控除を暦月ではなくHMRCの税務月(6日から5日まで)でグループ化します。これはHMRCがあなたの控除を業者のCIS300申告と照合する際に使用する期間です。 |
| 業者名 | 明細書のヘッダー | どの業者が何を控除したかを追跡します。業者がHMRCに報告した合計が明細書の表示と一致しない場合、どこを確認すべきかが正確にわかります。 |
| 業者のUTR / ERN | 明細書のヘッダー | 雇用主納税参照番号(ERN)は、HMRCのシステム内で業者を一意に識別します。これがないと、HMRCはあなたの請求と照合すべき業者のCIS300申告を特定できません。 |
| 総額 | 明細書:「支払総額」 | この税務月におけるこの業者からの総売上です。全業者の合計があなたの自営業所得の総額になります。 |
| 材料費 | 明細書:「材料費控除」 | この欄が空白または実際の材料費より低い場合、業者が免税対象であるべき金額に対してCISを控除した可能性があります。その場合は指摘し、修正済みの明細書を請求してください。 |
| 課税対象額 | 明細書:計算欄 | 計算を検証します:総額から材料費を差し引いた額が課税対象額と一致する必要があります。一致しない場合、業者が明細書で誤りを犯しています。 |
| 控除率 | HMRCの確認結果 | 業者が20%、30%、または総額支払資格(0%)のいずれを適用したかを記録します。登録しているのに業者が30%を控除した場合、申告まで待たずに今すぐ対応する必要があります。 |
| CIS控除額 | 明細書:「控除額」 | あなたに代わってすでに支払われた税金です。この列の全行の合計が、SA103のボックス21(短期用)またはボックス81(長期用)に入る金額です。 |
| 正味支払額 | 明細書:「支払額」 | あなたの銀行口座に入金された金額です。銀行明細と照合するために使用します — これにより、実際に仕事の対価を受け取ったことを証明できます。 |
台帳が完成したら、業者ごとのピボットで、どの業者の控除合計に異常がないかを一目で確認できます。年間でわずか£500の差でも、業者がHMRCへの控除報告を過少申告し、差額を懐に入れている可能性があります。それはあなたのお金であり、税額控除に充当されるはずのもので、還付されることは決してないでしょう。
複数の明細書を一度に処理する—このツールがバッチ処理と呼ぶ機能—により、数時間かかる照合作業が1回のアップロードで完了します。1人の下請け業者の12か月分の明細書をすべて1つのアップロードにまとめ、フィールドを一度抽出すれば、結合された出力からその業者の年間台帳が1枚のシートで得られます。
CIS控除が自己申告の納税額を相殺する仕組み
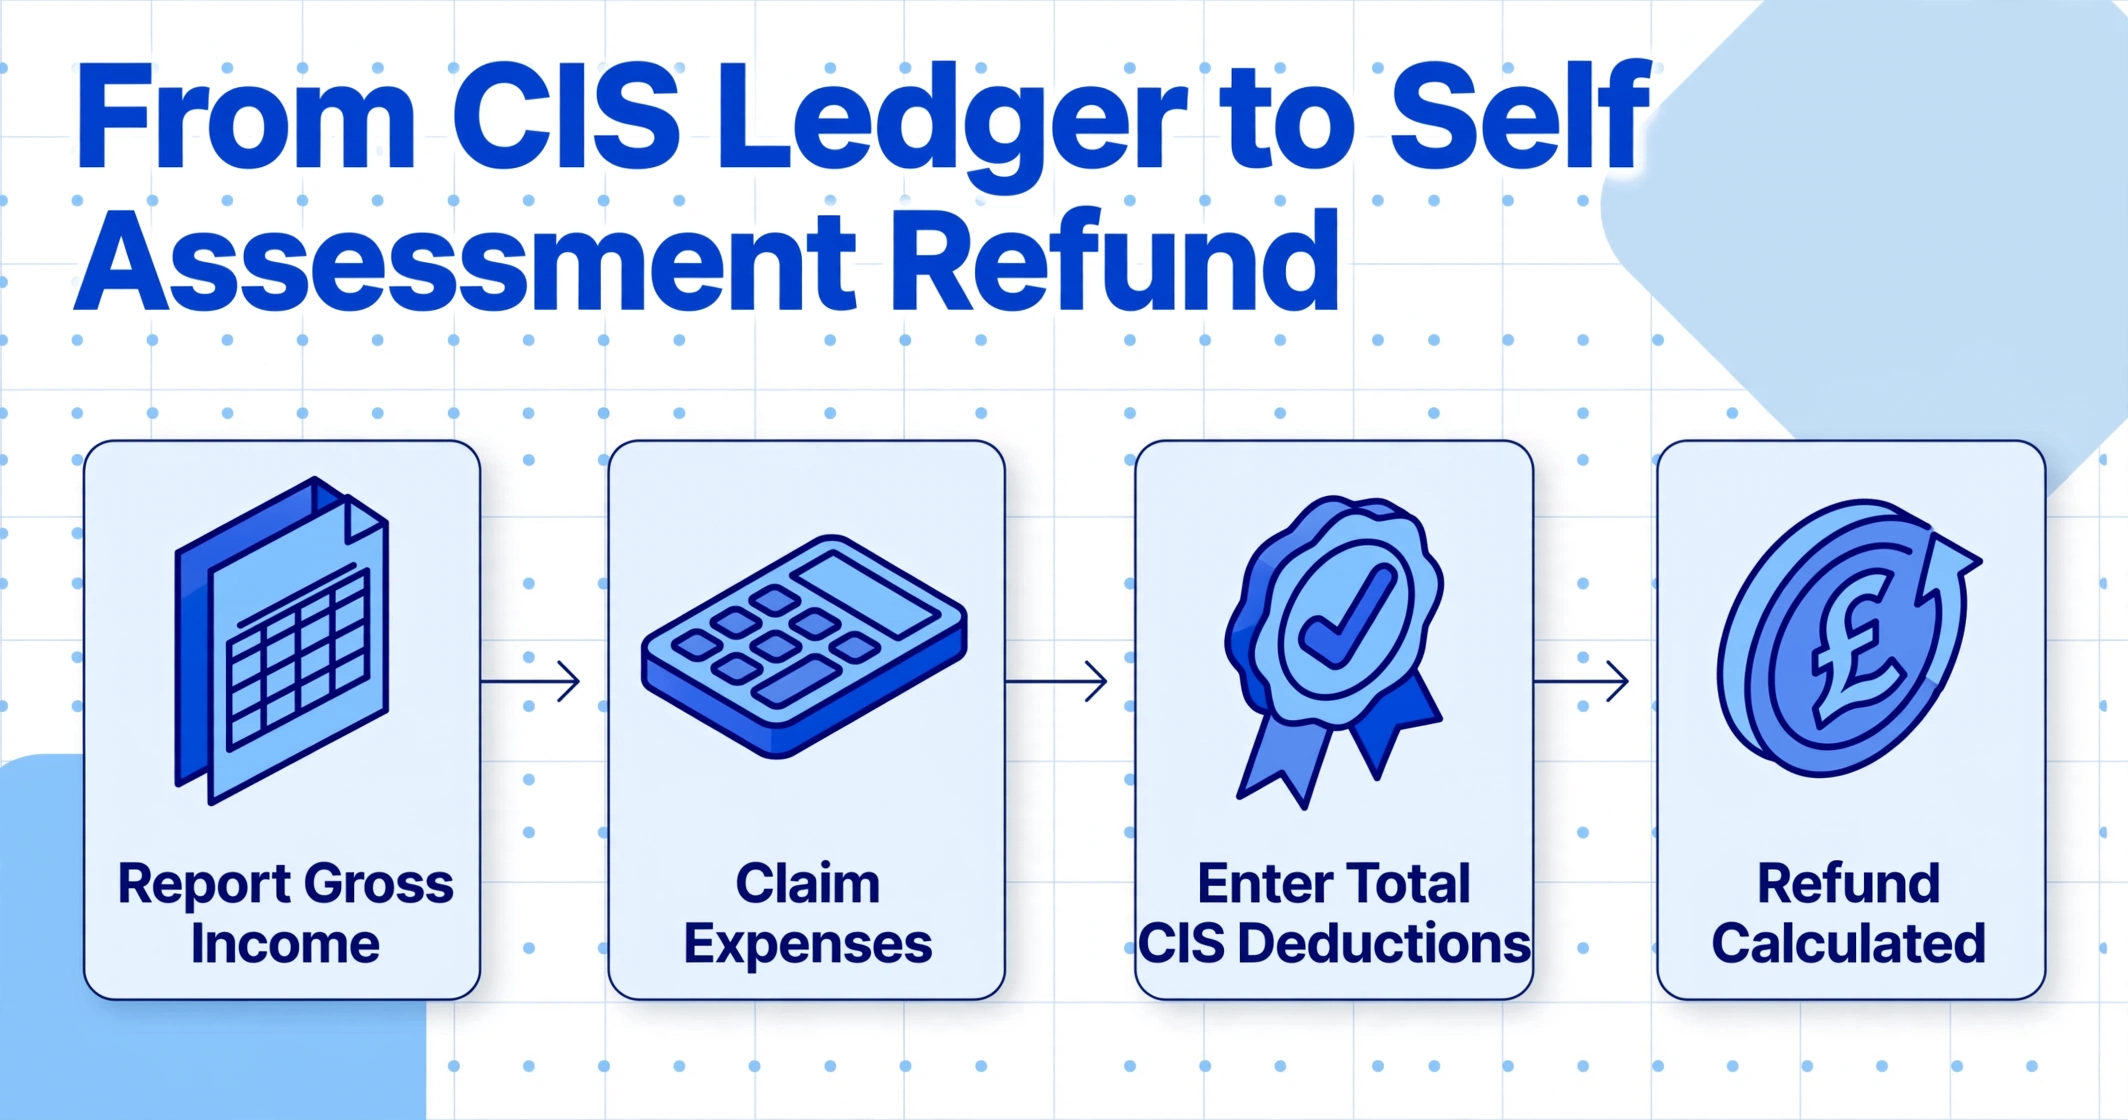
作成した台帳は、そのままSA100自己申告に反映されます。その数字がたどる経路は次のとおりです。
ステップ1:総収入を申告する。自営業のページ—SA103S(簡易版)またはSA103F(詳細版)—で、建設業の総収入を売上高として入力します。これは台帳全体の「総額」の合計です。CIS控除で減額しないでください。HMRCは総額での申告を求めています。
ステップ2:経費を請求する。材料費、工具、車両費、保険、保護衣類、研修費—年間に発生したすべての事業経費を売上高から差し引いて、課税対象利益を算出します。CISの定率控除ではこれらの経費は考慮されませんが、自己申告では考慮されます。
ステップ3:CIS控除の総額を入力する。台帳の「CIS控除額」列の合計を、SA103Sのボックス21(簡易版)またはSA103Fのボックス81(詳細版)に入力します。この欄は「下請け業者としての収入から控除されたCIS控除」と表示されています。
ステップ4:HMRCに計算を任せる。HMRCは課税対象利益に基づいて実際の所得税と国民保険料(NIC)を計算し、入力したCIS控除を差し引きます。控除額が納税額を上回る場合—ほとんどの下請け業者でそうなります—その差額が還付金となります。
具体例:サラは2025/26年度に2社の契約先から総額£40,000を得ました。材料費と経費の合計は£8,000で、課税対象利益は£32,000です。実際の納税額—£19,430(利益から£12,570の個人控除を差し引いた額)に対する基礎税率の所得税に第4種国民保険料を加えた額—は約£5,050です。契約先は年間を通じて彼女の支払いから£8,000を控除しました。HMRCは彼女に£2,950を還付します。
申告期限:オンラインの自己申告は、税務年度終了(4月5日)後の1月31日までに提出する必要があります。紙での申告は10月31日が期限です。1月の期限を過ぎると、HMRCが実際に還付金を支払う場合でも、自動的に£100の罰金が科されます。
複数の収入源を抱える下請け業者—CIS業務と並行してPAYE雇用や不動産収入がある場合—にも、同じ台帳管理の原則が適用されます。総納税額はすべての収入源にわたって計算され、CIS控除は合算された納税額を相殺します。また、雇用先からのP11D福利厚生データや前職のP45退職者明細書も処理している場合は、これらをすべて構造化データに抽出することで、同じ手入力の時間を節約できます。
CISステートメントが届かない場合の対処法
契約業者には税務月末から14日以内にステートメントを発行する法的義務がありますが、執行は徹底されていません。3月に小規模な建設業者の下で働いた下請け業者が、7月になってもまだステートメントを追いかけているというケースもあります。契約業者から書類を入手できない場合、2つの方法があります:
- HMRCに直接問い合わせる。PT Operations、HM Revenue and Customs、BX9 1BX宛に、不足している支払・控除明細書(CISステートメント)を請求する書簡を送ってください。HMRCは契約業者のCIS300月次申告からデータを保有しています。15営業日以内の回答を目指しており、提供される情報は、原本のステートメントが届かない場合の記録として利用できます。
- 銀行記録から再構築する。正味支払額(実際に銀行に入金された金額)は取引の証拠となります。契約業者が20%の控除を使用し、材料費がゼロだったことが分かっている場合、逆算できます:正味支払額 ÷ 0.8 = 総額支払額。ただし、これは最終手段です。控除率を証明するものではなく、契約業者側の裏付けがなければHMRCが受け入れない可能性があります。
はるかに良い方法:各ステートメントが届いた週に台帳へ抽出する習慣をつけることです。月が欠落していればすぐに気づき、税務月がまだ新しいうちに追跡できます。13ヶ月後の申告時期ではなく、その時点で対応できるのです。年度末の一連の流れ(申告前に全契約業者のステートメントを収集・検証・集計するタイミング)については、CIS税務年度末ガイドで全体のスケジュールを説明しています。
ステートメント台帳から納税申告へ:ループを完成させる
CIS制度には、ほとんどのガイドが見落としている微妙な点があります:ステートメント上の控除は最終的な税額ではなく、暫定的な源泉徴収です。実際の納税義務は自己申告によって決定され、控除はそれに対するクレジットとして機能します。つまり、ステートメント台帳の品質が、納税申告が正しいか間違っているかを直接左右するのです。
台帳が総額所得を過少計上している場合、HMRCは契約業者のCIS300申告との不一致を指摘する可能性があります。月を二重計上して控除を過大計上した場合、HMRCは審査後に超過クレジットを拒否し、過払いの還付金を回収する可能性があります。契約業者が20%で登録されているのに30%を控除した場合、その30%控除を示すステートメントがなければ全額クレジットを請求できず、追加の10%を失うことになります。
ここで、抽出ファーストのアプローチは利便性から必要性へと変わります。すべてのステートメントが届いた時点で抽出されていれば、台帳は累計となり、後から慌てて再構築する必要はありません。1月には52週分のデータがすでに構造化されています。自己申告の提出は、再構築プロジェクトではなく、レビュー作業になります。特にステートメントの量が多い下請け業者にとっては、SA100バッチ処理アプローチが申告レベルで同じ原則を適用します。複数年度または複数個人の税務データを単一のワークフローで処理できます。
よくある質問
CIS明細書の紙の原本は保管する必要がありますか?
HMRCは、確定申告の1月31日提出期限から少なくとも5年間、申告を裏付ける記録の保管を義務付けています。スキャンしたPDF、写真、または抽出したデータ台帳などのデジタルコピーは、読みやすく完全な状態であれば認められます。抽出したスプレッドシートと元の明細書PDFまたは写真を組み合わせることで、紙の箱よりもはるかに検索しやすく、要求に応じてすぐに提出できるデジタル記録が得られます。
AI抽出は手書きのCIS明細書にも対応できますか?
はい。小規模な請負業者は、印刷された書式ではなく、会社のレターヘッドに手書きで明細書を発行することがあります。視覚言語モデルに基づくAI抽出は、手書き、印刷テキスト、混合形式を同じように読み取ります。重要なのは、「支払総額」「控除額」などのフィールドラベルがページのどこかに存在することです。AIはこれらのラベルを見つけ、タイプか手書きかに関わらず隣接する値を抽出します。
請負業者が明細書に誤った控除率を使用していた場合はどうすればよいですか?
請負業者が30%を控除したが、あなたがCIS登録者(20%の権利がある)である場合でも、明細書には実際に被った控除額が記録されています。台帳とSA103には実際の控除額を記入してください。過剰控除額は、HMRCが納税額を計算する際に税額から控除されます。ただし、請負業者にHMRCであなたを正しく確認してもらい、再発を防ぐことをお勧めします。請負業者が拒否するか応答がない場合は、CISヘルプラインに連絡してください。
この方法は、異なる請負業者からの異なる明細書形式でも機能しますか?
はい。AI抽出は固定テンプレートに一致させるのではなく、文書を意味的に読み取るため、あらゆるレイアウトで機能します。HMRCの公式CISOL1フォームの明細書、請負業者独自のブランドPDF、または数値がインラインで記載されたメールのスクリーンショットでも、抽出結果は同じ構造化データです。これがテンプレートベースのOCRとAI抽出の核心的な違いです。請負業者ごとに個別の解析ルールを設定する必要はありません。5つの異なる請負業者と取引しており、それぞれが異なる形式の明細書を使用している場合でも、同じ抽出設定で全てに対応できます。
これは法人のCIS控除に使用できますか?
法人の下請業者は、CIS控除を自己申告ではなく、会社の月次給与制度(EPS)を通じて回収します。ただし、明細書の抽出と元帳作成のワークフローは同じです。それでも、契約者ごと、税月ごとに総支払額と控除額を追跡する必要があります。抽出されたデータはSA103ではなく給与記録に反映されますが、各明細書から正確で構造化されたデータが必要であることに変わりはありません。