So verwandeln Sie monatliche CIS-Bescheinigungen
in ein Subunternehmer-Steuerhauptbuch
Das Construction Industry Scheme (CIS) behält 20 % Ihres Arbeitsentgelts ein, bevor Sie einen Cent erhalten – oder 30 %, wenn Sie nicht registriert sind. Bei 40.000 £ Subunternehmerarbeit über drei Auftragnehmer in einem Jahr sind das 8.000 £, die direkt an HMRC gehen – vor Ihrem Steuerfreibetrag, vor Ihrer Transporterversicherung, vor den Werkzeugen, die Sie gekauft haben. Das System zieht Steuern im Voraus ein. Es hat keine Ahnung, was Sie tatsächlich schulden. Deshalb stellen CIS-Subunternehmer Jahr für Jahr ihre Selbstveranlagung fest und entdecken, dass HMRC auf ihrem Geld sitzt.
Die wichtigsten Erkenntnisse
- Der pauschale CIS-Abzug von 20 % ignoriert Ihren Steuerfreibetrag, Ihre Geschäftsausgaben und Ihre NICs – weshalb Daten zeigen, dass 95 % der Subunternehmer, die einen Antrag stellen, eine Steuerrückerstattung erhalten, im Durchschnitt 1.700 £ pro Jahr.
- Diese Rückerstattung ist nicht automatisch – jede fehlende oder nicht übereinstimmende monatliche Bescheinigung gibt HMRC Anlass, die Abzugsgutschrift zu verweigern, und eine einzige Lücke kann Hunderte von Pfund auslöschen, die Ihnen zustanden.
- Ein laufendes Extraktionshauptbuch kostet Sekunden pro Bescheinigung an dem Tag, an dem sie eintrifft, und verwandelt die Selbstveranlagung im Januar von einer mehrtägigen Rekonstruktion verstreuter Papierdokumente in eine Überprüfung bereits vorhandener Zahlen.
Was ein CIS-Abzugsbeleg enthält
Jeden Monat muss Ihnen jeder Auftraggeber, für den Sie gearbeitet haben, innerhalb von 14 Tagen nach Monatsende eine Zahlungs- und Abzugsbescheinigung ausstellen – auch PDS oder CIS-Beleg genannt. Ein Steuermonat läuft vom 6. eines Monats bis zum 5. des nächsten; wenn Sie also vom 6. Mai bis 5. Juni gearbeitet haben, muss Ihr Beleg bis zum 19. Juni eingehen.
Das HMRC legt die erforderlichen Felder in CIS 340 fest, dem offiziellen Leitfaden für Auftraggeber und Auftragnehmer. Der Beleg ist einfach aufgebaut, aber jede Zeile fließt in eine spätere Steuerberechnung ein:
| Feld | Bedeutung | Warum wichtig |
|---|---|---|
| Bruttobetrag (ohne MwSt.) | Summe aus Arbeits- + Materialkosten, ohne MwSt. | Dies ist Ihr Umsatz. Er wird in Ihre SA103 als Einkommen aus selbstständiger Arbeit eingetragen – der Ausgangswert vor allen Abzügen. |
| Abzüglich Materialkosten | Ihre Ausgaben für Materialien für diesen Auftrag, sofern dem Auftraggeber mitgeteilt | Materialien sind vom CIS-Abzug befreit. Hat Ihr Auftraggeber die Materialkosten nicht abgezogen, haben Sie auf diesen Teil zu viel Steuer gezahlt. |
| Abzugspflichtiger Betrag | Brutto minus Material – der reine Arbeitslohn | Hierauf wird der Satz von 20 % (oder 30 %) angewendet. Wirkt dieser Betrag zu hoch? Prüfen Sie, ob Materialien ausgeschlossen wurden. |
| Abgezogener Betrag | 20 % oder 30 % des abzugspflichtigen Betrags – die an das HMRC abgeführte Steuer | Diese Zahl summieren Sie über alle Belege in SA103 Box 21 (kurz) oder Box 81 (lang). Sie reduziert Ihre endgültige Steuerschuld – oder führt zu Ihrer Erstattung. |
| Auszahlungsbetrag (netto) | Was tatsächlich auf Ihrem Konto landet: Brutto minus Abzug | Cashflow-Realität. Dies ist jedoch nicht Ihr Gewinn – verwenden Sie diesen Betrag nicht als Einkommensgrundlage für die Steuer. |
Der Beleg enthält außerdem den Namen, die Adresse und die Betriebssteuernummer des Auftraggebers sowie Ihren Namen und Ihre Unique Taxpayer Reference (UTR). Erfolgte der Abzug zum höheren Satz von 30 %, ist auf dem Beleg eine Verifikationsnummer vermerkt – diese benötigen Sie, wenn Sie diese Abzüge steuerlich geltend machen.
Warum Pauschalabzüge fast sicher bedeuten, dass Sie zu viel zahlen
Die CIS-Abzugsätze sind festgelegt: 20 % für registrierte Subunternehmer, 30 % für nicht registrierte und 0 % für solche mit Bruttozahlungsstatus. Aber hier ist der Punkt, der die meisten überrascht: Diese Prozentsätze haben nichts mit Ihrem tatsächlichen Steuersatz zu tun.
Ihre tatsächliche Steuerschuld wird am Jahresende im Rahmen der Selbstveranlagung berechnet. Dabei werden Dinge berücksichtigt, die der Pauschalabzug völlig ignoriert:
- Ihr Steuerfreibetrag — die ersten 12.570 £ Gewinn sind steuerfrei (2024/25 und 2025/26). Ein Abzug von 20 % von jedem verdienten Pfund bedeutet, dass Sie Steuern auf Einkommen zahlen, das vom Freibetrag hätte abgedeckt werden müssen.
- Betriebsausgaben — Werkzeuge, Fahrzeugkosten, Versicherung, Schutzausrüstung, Buchhaltungsgebühren, Schulungen. Diese reduzieren Ihren steuerpflichtigen Gewinn, aber CIS-Abzüge werden auf das Bruttoarbeitsentgelt berechnet, bevor diese abgezogen werden.
- Klasse-4-Sozialversicherungsbeiträge — werden mit 6 % auf Gewinne über 12.570 £ gezahlt, nicht mit 20 %. CIS-Abzüge ziehen mehr ein als Ihre Gesamtschuld, da der 20-%-Satz nicht zwischen Einkommensteuer und NICs unterscheidet.
Die Low Incomes Tax Reform Group weist ausdrücklich darauf hin: „Die einbehaltenen 20 % Steuern gelten als Vorauszahlung auf Ihre Einkommensteuer und Sozialversicherungsbeiträge.“ Das Wort Vorauszahlung ist entscheidend — Sie leihen HMRC zinslos Geld, bis Sie Ihre Steuererklärung einreichen und nachweisen, dass Sie zu viel gezahlt haben.
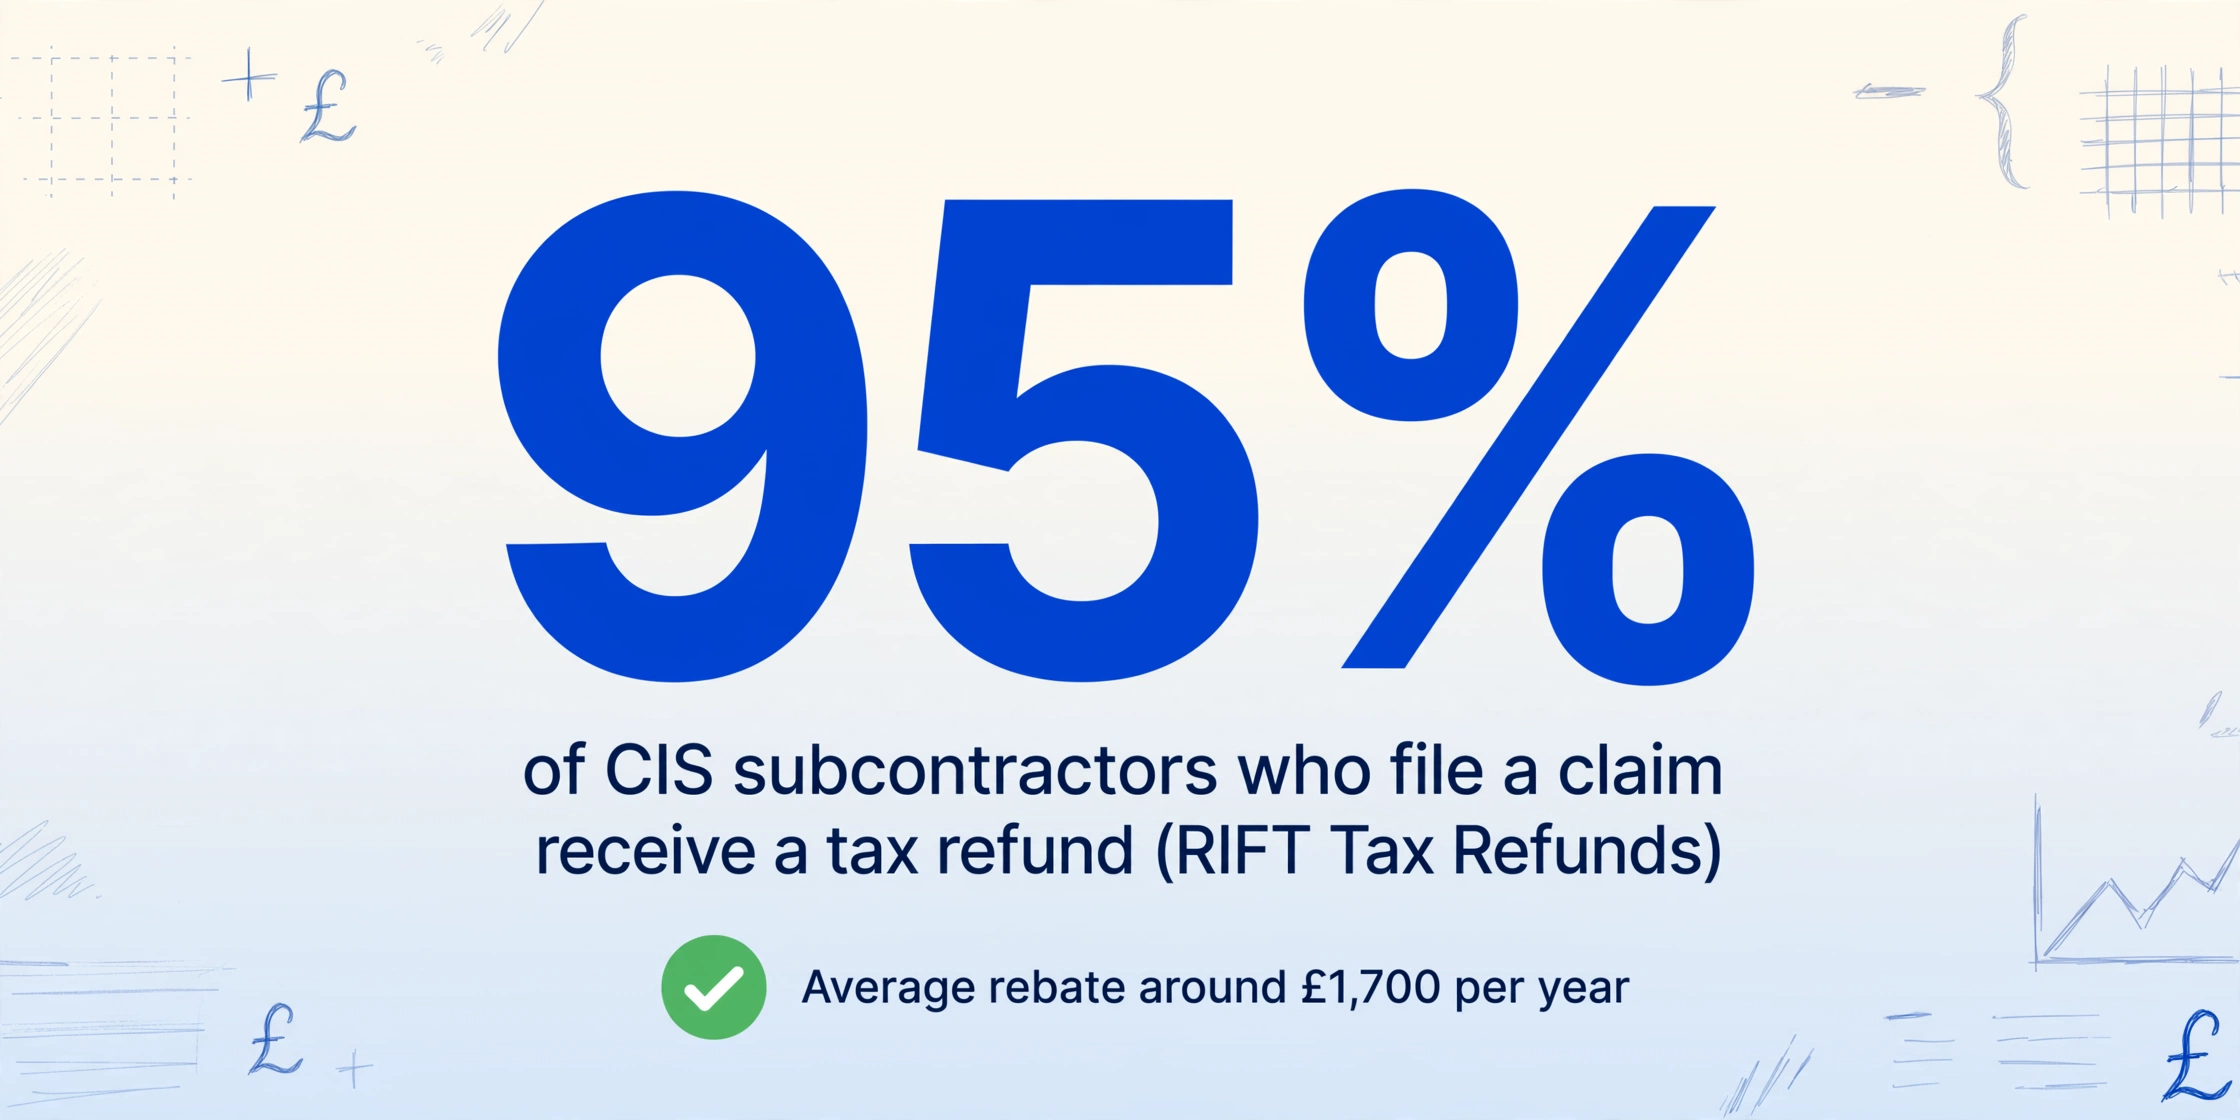
Daten von RIFT Tax Refunds zeigen, dass 95 % der CIS-Subunternehmer, die einen Antrag stellen, eine Steuererstattung erhalten, mit einer durchschnittlichen Rückerstattung von rund 1.700 £ pro Jahr. Bei Dearne Accountancy in South Yorkshire erhält der typische Erstantragsteller 1.500 bis 2.000 £ zurück. Für die vollständige Aufschlüsselung, warum das Pauschalabzugssystem zu viel einzieht und wo dieses Geld liegt, bis Sie es zurückfordern, erläutert der Leitfaden zur CIS-Überzahlungsfalle die gesamte Kette.
Ein Subunternehmer mit einem Bruttoverdienst von 38.000 £ und 10.000 £ Ausgaben hat einen steuerpflichtigen Gewinn von 28.000 £. Seine tatsächliche Steuerrechnung — Einkommensteuer mit 20 % plus Klasse-4-NICs — beläuft sich auf rund 4.000 £. Aber seine Auftraggeber haben 7.600 £ einbehalten (20 % von 38.000 £). Das ist eine Überzahlung von 3.600 £, die bei HMRC liegt, bis eine Selbstveranlagungserklärung sie zurückfordert.
Das Problem der Nachverfolgung bei mehreren Auftragnehmern
Die meisten Subunternehmer arbeiten nicht das ganze Jahr über für eine Firma. Sie verbringen vielleicht vier Monate bei einem Tiefbauunternehmen, drei Monate bei einem Hausbauer und den Rest des Jahres mit Aufträgen von zwei oder drei kleineren Baufirmen. Jede stellt ihre eigene CIS-Bescheinigung nach ihrem eigenen Zeitplan aus – mal ein Ausdruck, der auf der Baustelle übergeben wird, mal eine PDF, die Wochen später per E-Mail kommt.
Wenn der Januar kommt und Sie Ihre Steuererklärung machen, starren Sie möglicherweise auf 12 bis 40 einzelne Bescheinigungen von vier verschiedenen Auftragnehmern. Die Fragen, die beantwortet werden müssen, sind nicht nur „Wie viel habe ich verdient?“, sondern:
- Hat jeder Auftragnehmer die von mir einbehaltenen Abzüge tatsächlich an HMRC gemeldet?
- Hat Auftragnehmer A meine Materialkosten korrekt ausgeschlossen, bevor er den Abzug berechnet hat?
- Hat Auftragnehmer B 20 % oder 30 % angewendet – und wenn 30 %, bin ich bei HMRC registriert, um das zu korrigieren?
- Wenn ich eine Bescheinigung vom März verloren habe, wie erfahre ich, was in diesem Monat abgezogen wurde?
Jede dieser Fragen ist wichtig, denn die Zahlen, die Sie in SA103 eintragen, müssen mit dem übereinstimmen, was HMRC bereits aus den monatlichen CIS300-Meldungen der Auftragnehmer hat. Eine Abweichung löst eine Compliance-Prüfung aus – und wenn Sie den Papierweg nicht nachweisen können, erkennt HMRC die Abzugsgutschrift nicht an. Die Rückerstattung, auf die Sie gehofft haben, verfällt.
Dies ist die Lücke, die jeder CIS-How-to-Artikel überspringt. Die Artikel sagen Ihnen, Sie sollen „Ihre gesamten CIS-Abzüge in Feld 21 eintragen“, als ob diese Summe wie von Zauberhand erscheint. Tut sie nicht. Jemand muss jede Zeile jeder Bescheinigung zusammenzählen – und wenn Sie im April Papierbelege an einen Buchhalter übergeben, sind Sie entweder selbst dran oder ein abrechnungsfähiger Profi, der pro Stunde fürs Addieren von Zahlen bezahlt wird.
So extrahieren Sie CIS-Bescheinigungsdaten, ohne jede Zahl einzutippen
CIS-Bescheinigungen sind keine komplexen Dokumente. Sie enthalten sechs bis acht Datenpunkte in einem vorhersehbaren Layout: Name des Auftragnehmers, Steuermonat, Bruttozahlung, Materialkosten, steuerpflichtiger Betrag, Abzug, Nettozahlung und ggf. eine Prüfnummer. Aber wenn Sie das mit fünf Auftragnehmern und zwölf Monaten multiplizieren, müssen Sie mehrere hundert Zahlen manuell eingeben – und in jeder Zeile lauert ein Übertragungsfehler.
Der manuelle Ansatz – Bescheinigung öffnen, auf die Zahlen schielen, in Excel tippen, wiederholen – ist nicht nur mühsam. Es ist der Punkt, an dem Subunternehmer aufgeben und alles einem Buchhalter übergeben oder, schlimmer noch, ihre Abzüge schätzen und hoffen, dass HMRC nicht nachprüft.
Es gibt einen schnelleren Weg. KI-gestützte Dokumentenextraktion liest die CIS-Bescheinigung als visuelles Dokument – genauso wie Sie – und überträgt die strukturierten Felder automatisch in eine Tabelle. Anders als herkömmliche OCR, die jedes Dokument als Textraster behandelt, versteht dieser Ansatz, was jedes Feld bedeutet. Er weiß, dass „5.450,36 £“ neben „Bruttobetrag gezahlt“ der Bruttobetrag ist und „973,12 £“ neben „Abgezogener Betrag“ der Abzug – unabhängig davon, wo diese Zahlen auf der Seite stehen oder welcher Briefkopf des Auftragnehmers oben ist.
Sie geben die gewünschten Spaltennamen ein — Gross Amount, CIS Deduction, Net Payment, Contractor Name, Tax Month — und die KI findet jeden Wert, indem sie versteht, was er bedeutet, statt ein festes Layout abzugleichen. Das ist wichtig, weil keine zwei Auftragnehmer ihre Bescheinigungen identisch formatieren. Der eine setzt den Abzug vielleicht fett am Ende. Ein anderer listet ihn in einer Tabelle neben dem Bruttobetrag auf. Die KI liest beides so, wie Sie es tun würden: durch Verständnis des Dokumentinhalts, nicht seiner Koordinaten.
Dateien werden sicher verarbeitet und nicht gespeichert.
Die Extraktionsarbeit, die früher einen Abend voller Schielen und Tippen kostete, dauert jetzt nur noch wenige Sekunden pro Bescheinigung. Laden Sie ein Foto der Bescheinigung von Ihrem Telefon hoch oder das PDF, das der Auftragnehmer per E-Mail geschickt hat — die Ausgabe sind dieselben strukturierten Daten, bereit zur Übernahme in Ihr Hauptbuch. Wenn Sie den gleichen Ansatz für Ihre P60, P45- oder P11D-Dokumente verwenden, können Sie sich mit einem einzigen Tool ein vollständiges Bild des Steuerjahres erstellen.
Ein CIS-Abzugsregister aufbauen, das einer Selbstveranlagungsprüfung standhält
Mit dem Extraktionstool Zahlen aus jeder Bescheinigung zu ziehen, ist der erste Schritt. Der zweite ist, diese Zahlen so zu organisieren, dass sie die Fragen beantworten, die HMRC stellt, wenn es Ihre Steuererklärung prüft.
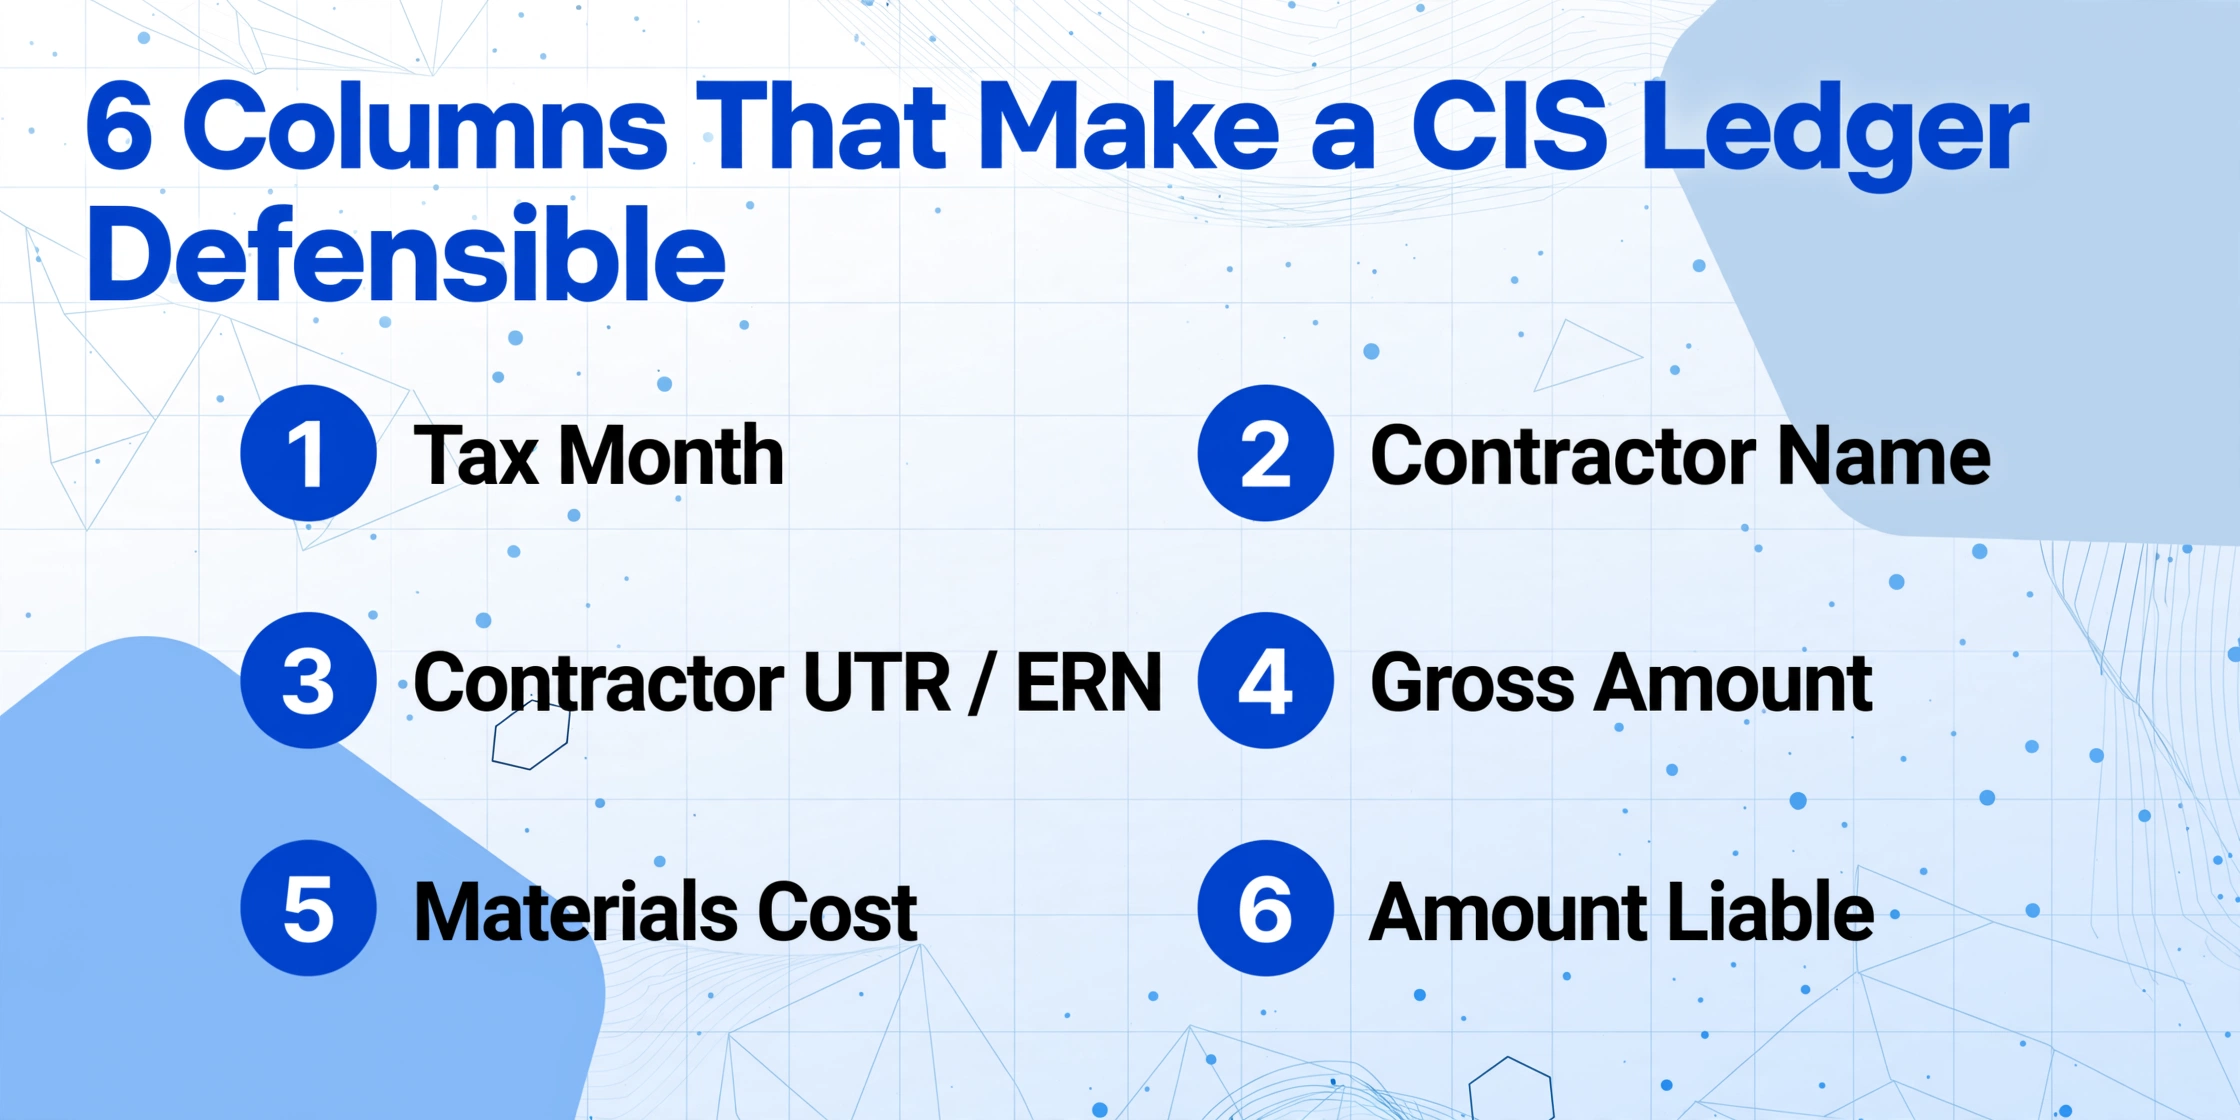
Ein CIS-Abzugsregister benötigt Spalten, die über eine einfache Summe hinausgehen. Hier sind die Spalten, die einen Haufen extrahierter Zahlen in einen verteidigungsfähigen Steuernachweis verwandeln:
| Spalte | Quelle | Zweck |
|---|---|---|
| Steuermonat | Kopf der Bescheinigung | Abzüge nach HMRC-Steuermonat (6. bis 5.) gruppieren, nicht nach Kalendermonat. Dies ist der Zeitraum, den HMRC verwendet, um Ihre Abzüge mit den CIS300-Meldungen der Auftragnehmer abzugleichen. |
| Name des Auftragnehmers | Kopf der Bescheinigung | Nachverfolgen, welcher Auftragnehmer welche Abzüge vorgenommen hat. Wenn die an HMRC gemeldete Gesamtsumme eines Auftragnehmers nicht mit Ihren Bescheinigungen übereinstimmt, wissen Sie genau, wo Sie nachsehen müssen. |
| UTR / ERN des Auftragnehmers | Kopf der Bescheinigung | Die Arbeitgeber-Steuerreferenz identifiziert den Auftragnehmer eindeutig im System von HMRC. Ohne sie kann HMRC nicht nachvollziehen, welche CIS300-Meldung des Auftragnehmers mit Ihrem Anspruch abgeglichen werden soll. |
| Bruttobetrag | Bescheinigung: „Brutto gezahlter Betrag“ | Ihr gesamter Umsatz von diesem Auftragnehmer in diesem Steuermonat. Summieren Sie dies über alle Auftragnehmer, um Ihr gesamtes selbstständiges Einkommen zu erhalten. |
| Materialkosten | Bescheinigung: „Abzüglich Materialkosten“ | Wenn dieses Feld leer ist oder niedriger als Ihre tatsächlichen Materialausgaben, hat der Auftragnehmer möglicherweise CIS auf Geld einbehalten, das hätte befreit sein müssen. Melden Sie dies und fordern Sie eine korrigierte Bescheinigung an. |
| Steuerpflichtiger Betrag | Bescheinigung: berechnetes Feld | Überprüfen Sie die Rechnung: Brutto minus Material sollte dem steuerpflichtigen Betrag entsprechen. Ist dies nicht der Fall, hat der Auftragnehmer einen Fehler auf der Bescheinigung gemacht. |
| Abzugssatz | Ergebnis der HMRC-Verifizierung | Erfassen, ob der Auftragnehmer 20 %, 30 % oder Bruttozahlung (0 %) angewendet hat. Wenn Sie registriert sind, aber ein Auftragnehmer 30 % einbehalten hat, müssen Sie dies jetzt klären – warten Sie nicht bis zur Einreichung. |
| CIS-Abzugsbetrag | Bescheinigung: „Einbehaltener Betrag“ | Die bereits in Ihrem Namen gezahlte Steuer. Die Summe dieser Spalte über alle Zeilen ist der Betrag, der in Feld 21 (Kurzform) oder Feld 81 (Vollform) der SA103 eingetragen wird. |
| Nettozahlung | Bescheinigung: „Zu zahlender Betrag“ | Was auf Ihrem Konto eingegangen ist. Verwenden Sie dies zum Abgleich mit Ihren Kontoauszügen – so weisen Sie nach, dass Sie die Zahlung für die Arbeit tatsächlich erhalten haben. |
Sobald das Hauptbuch erstellt ist, zeigt Ihnen eine Pivotierung nach Auftragnehmer auf einen Blick, ob die Gesamtabzüge eines Auftragnehmers verdächtig wirken – eine Lücke von nur £500 über ein Jahr könnte bedeuten, dass der Auftragnehmer Abzüge gegenüber HMRC zu niedrig gemeldet und die Differenz eingesteckt hat. Das ist Ihr Geld, das auf Ihre Steuerrechnung angerechnet wird und das Sie sonst nie erstattet bekämen.
Mehrere Bescheinigungen auf einmal zu verarbeiten – das, was das Tool als Stapelverarbeitung bezeichnet – verwandelt diese Aufgabe von einer stundenlangen Abstimmungsarbeit in eine einzige Upload-Sitzung. Sie laden alle zwölf Monatsbescheinigungen eines Auftragnehmers in einen Upload, extrahieren die Felder einmal, und die zusammengeführte Ausgabe liefert Ihnen die Jahresübersicht dieses Auftragnehmers in einem einzigen Blatt.
So verrechnen CIS-Abzüge Ihre Selbstveranlagungs-Steuerrechnung
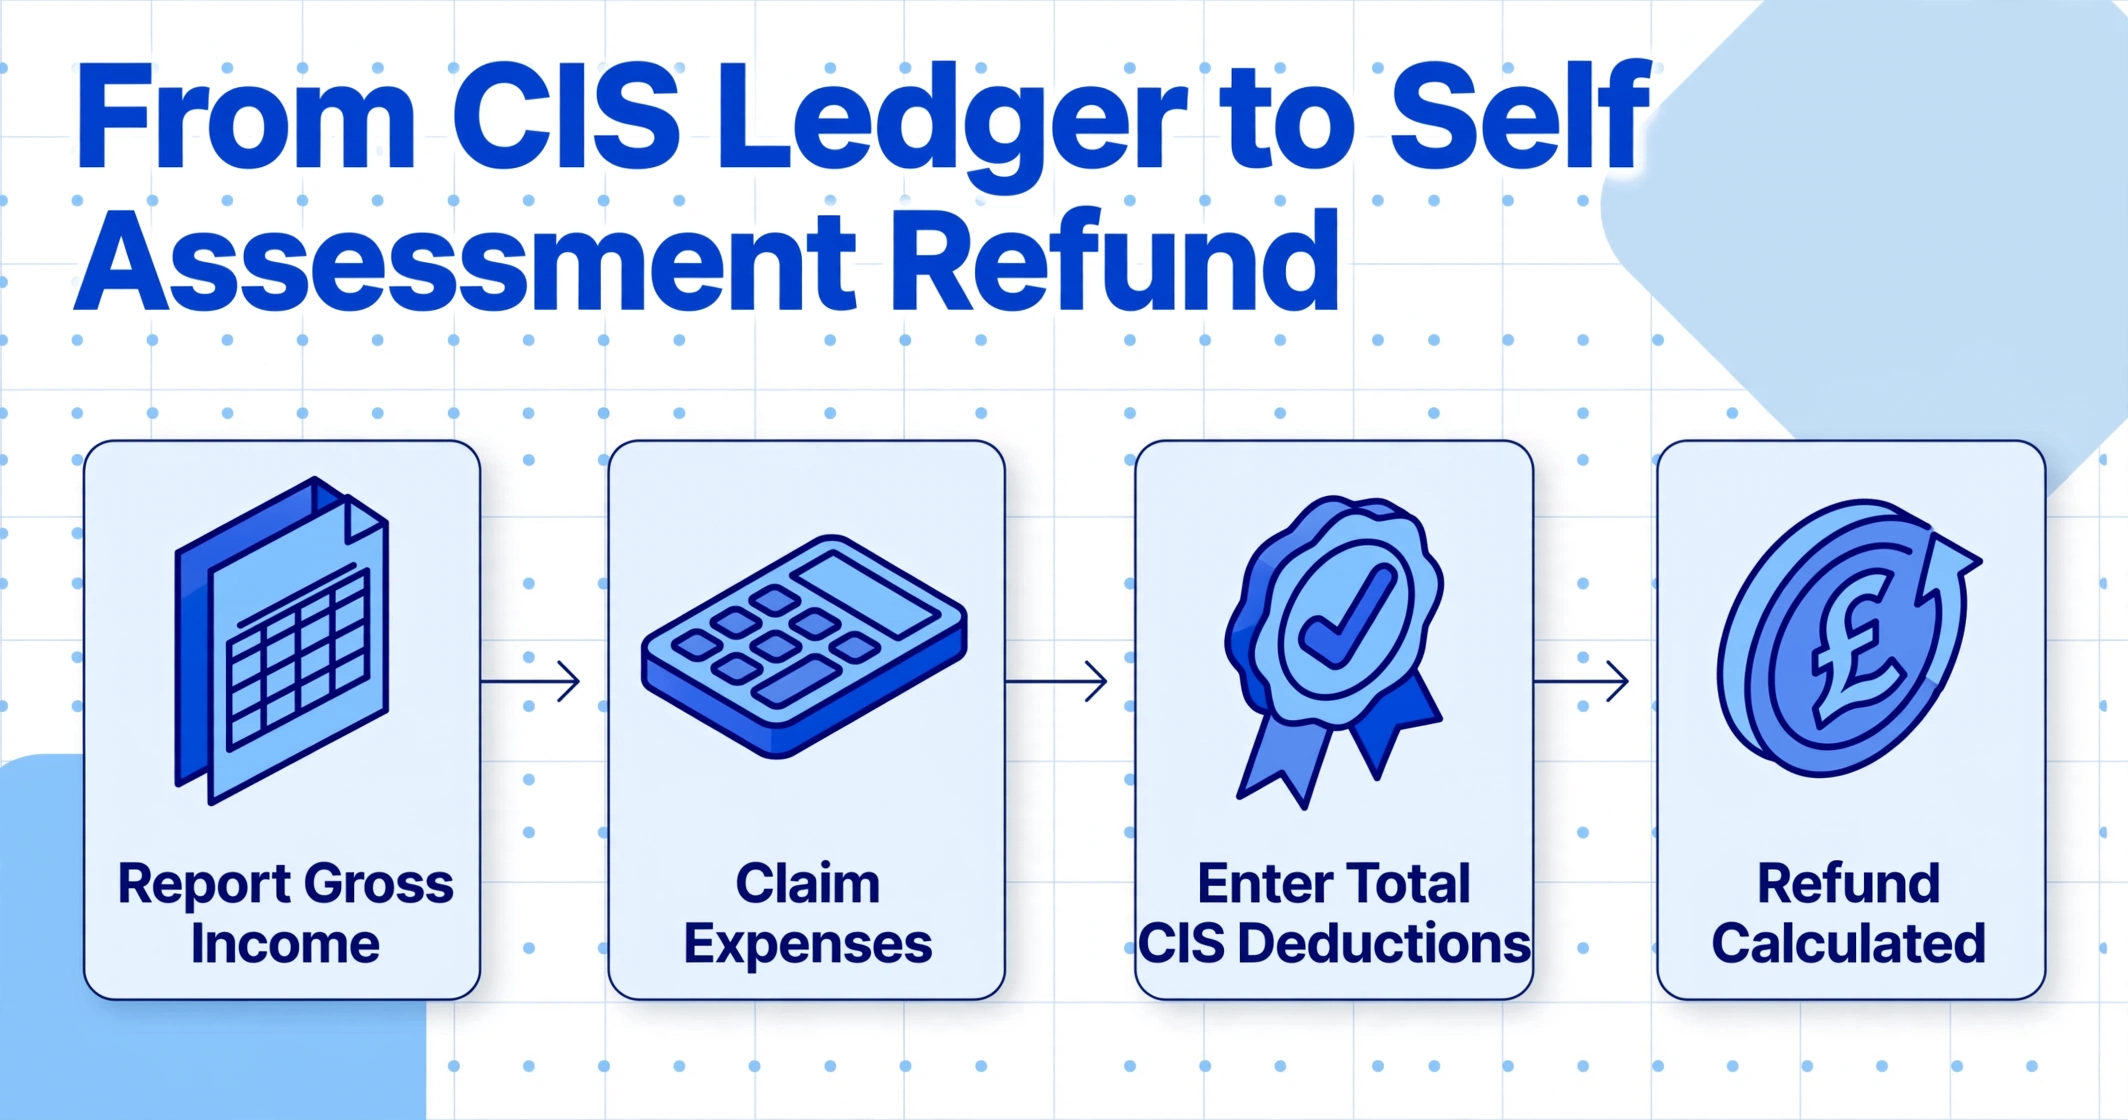
Die Übersicht, die Sie erstellt haben, fließt direkt in Ihre SA100-Selbstveranlagung ein. So sieht der Weg dieser Zahlen aus:
Schritt 1: Melden Sie Ihr Bruttoeinkommen. Auf den Selbstständigkeits-Seiten – SA103S (kurz) oder SA103F (voll) – geben Sie Ihr gesamtes Bau-Einkommen als Umsatz ein. Dies ist die Summe aller „Bruttobetrag“-Werte in Ihrer Übersicht. Reduzieren Sie diesen Betrag nicht um CIS-Abzüge. HMRC erwartet die vollständige Bruttozahl.
Schritt 2: Machen Sie Ihre Ausgaben geltend. Materialien, Werkzeuge, Fahrzeugkosten, Versicherung, Schutzkleidung, Schulungen – alle geschäftlichen Ausgaben, die Sie im Jahr hatten, werden vom Umsatz abgezogen, um Ihren steuerpflichtigen Gewinn zu ermitteln. Der CIS-Pauschalsteuersatz ignorierte diese; Ihre Selbstveranlagung tut das nicht.
Schritt 3: Geben Sie die gesamten CIS-Abzüge ein. Die Summe der Spalte „CIS-Abzugsbetrag“ aus Ihrer Übersicht geht in Feld 21 des SA103S (Kurzform) oder Feld 81 des SA103F (Vollform). Dies ist das Feld mit der Bezeichnung „CIS-Abzüge, die von Ihrem Einkommen als Subunternehmer einbehalten wurden“.
Schritt 4: Lassen Sie HMRC rechnen. HMRC berechnet Ihre tatsächliche Steuer- und NIC-Rechnung auf Basis Ihres steuerpflichtigen Gewinns und zieht dann die von Ihnen eingegebenen CIS-Abzüge ab. Übersteigen die Abzüge die Rechnung – und bei den meisten Subunternehmern ist das der Fall –, ist die Differenz Ihre Erstattung.
Ein konkretes Beispiel: Sarah verdiente 2025/26 brutto £40.000 von zwei Auftragnehmern. Ihre Material- und Ausgabenkosten belaufen sich auf £8.000, sodass ein steuerpflichtiger Gewinn von £32.000 bleibt. Ihre tatsächliche Steuerrechnung – Einkommensteuer zum Basissatz auf £19.430 (Gewinn minus £12.570 Freibetrag) plus Klasse-4-Sozialversicherungsbeiträge – beträgt etwa £5.050. Ihre Auftragnehmer zogen im Laufe des Jahres £8.000 von ihren Zahlungen ab. HMRC erstattet ihr £2.950.
Abgabefrist: Die Online-Selbstveranlagung muss bis zum 31. Januar nach Ende des Steuerjahres (5. April) eingereicht werden. Papiererklärungen sind bis zum 31. Oktober fällig. Verpassen Sie die Januar-Frist, wird automatisch eine Strafe von £100 fällig – selbst wenn HMRC Ihnen eigentlich Geld schuldet.
Für Subunternehmer mit mehreren Einkommensquellen – CIS-Arbeit neben PAYE-Beschäftigung oder Mieteinkünften – gilt dieselbe Übersichtsdisziplin. Ihre gesamte Steuerschuld wird über alle Einkommensquellen berechnet, und CIS-Abzüge verrechnen die kombinierte Rechnung. Wenn Sie auch P11D-Sachbezugsdaten aus einer Beschäftigung oder P45-Austrittsbescheinigungen von einem früheren Arbeitgeber verarbeiten, spart das Extrahieren aller Daten in strukturierte Daten dieselbe manuelle Eingabezeit.
Was tun, wenn eine CIS-Bescheinigung fehlt
Auftraggeber sind gesetzlich verpflichtet, innerhalb von 14 Tagen nach Ende des Steuermonats eine Bescheinigung auszustellen, doch die Durchsetzung ist uneinheitlich. Ein Subunternehmer, der im März für einen kleinen Bauunternehmer gearbeitet hat, wartet im Juli möglicherweise immer noch auf die Bescheinigung. Wenn Sie das Dokument nicht vom Auftraggeber erhalten, haben Sie zwei Möglichkeiten:
- HMRC direkt kontaktieren. Schreiben Sie an PT Operations, HM Revenue and Customs, BX9 1BX, und fordern Sie Ihre fehlenden Zahlungs- und Abzugsbescheinigungen an. HMRC verfügt über die Daten aus den monatlichen CIS300-Meldungen des Auftraggebers. HMRC antwortet in der Regel innerhalb von 15 Arbeitstagen, und die bereitgestellten Informationen können als Nachweis dienen, falls die ursprüngliche Bescheinigung nie eintrifft.
- Aus Bankunterlagen rekonstruieren. Ihre Nettozahlung – der tatsächlich auf Ihrem Konto eingegangene Betrag – ist ein Beleg für die Transaktion. Wenn Sie wissen, dass der Auftraggeber 20 % Abzug verwendet hat und die Materialkosten null betrugen, können Sie rückwärts rechnen: Nettozahlung ÷ 0,8 = Bruttozahlung. Dies ist jedoch die letzte Option. Sie belegt den Abzugssatz nicht, und HMRC akzeptiert sie möglicherweise nicht ohne Bestätigung seitens des Auftraggebers.
Die weitaus bessere Option: Gewöhnen Sie sich an, jede Bescheinigung in der Woche ihres Eintreffens in Ihr Kassenbuch zu übertragen. Sie erkennen sofort, wenn ein Monat fehlt, und können nachfassen, solange der Steuermonat noch aktuell ist – nicht erst dreizehn Monate später bei der Steuererklärung. Für den vollständigen Jahresendablauf – wann Sie die Bescheinigungen aller Auftraggeber sammeln, prüfen und summieren sollten, bevor Sie einreichen – finden Sie im CIS-Leitfaden zum Jahresabschluss den gesamten Prozess im Überblick.
Vom Bescheinigungs-Kassenbuch zur Steuererklärung: Den Kreis schließen
Es gibt eine Feinheit im CIS-System, die die meisten Leitfäden übergehen: Die Abzüge auf Ihren Bescheinigungen sind nicht Ihre endgültige Steuerrechnung – sie sind eine vorläufige Einbehaltung. Ihre tatsächliche Steuerschuld wird durch Ihre Selbstveranlagung bestimmt, und die Abzüge werden als Gutschrift darauf angerechnet. Das bedeutet: Die Qualität Ihres Bescheinigungs-Kassenbuchs entscheidet direkt darüber, ob Ihre Steuererklärung korrekt ist oder nicht.
Wenn Ihr Kassenbuch das Bruttoeinkommen zu niedrig ausweist, kann HMRC eine Abweichung zu den CIS300-Meldungen der Auftraggeber feststellen. Wenn es die Abzüge zu hoch ausweist, weil Sie einen Monat doppelt gezählt haben, kann HMRC die überschüssige Gutschrift nach Prüfung ablehnen – und die zu viel erstattete Rückzahlung zurückfordern. Wenn ein Auftraggeber 30 % abgezogen hat, obwohl Sie für 20 % registriert waren, benötigen Sie die Bescheinigung mit dem 30-%-Abzug, um die volle Gutschrift zu beanspruchen; ohne sie verlieren Sie die zusätzlichen 10 %.
Hier wird der Extraktionsansatz vom Komfort zur Notwendigkeit. Wenn jede Bescheinigung sofort bei Eintreffen extrahiert wird, ist Ihr Kassenbuch ein laufender Gesamtstand – kein nachträgliches Zusammensuchen. Sie starten im Januar mit bereits strukturierten 52 Wochen Daten. Die Selbstveranlagung wird zur Prüfungsübung, nicht zum Rekonstruktionsprojekt. Für Subunternehmer mit besonders hohem Bescheinigungsaufkommen gilt beim SA100-Batch-Verarbeitungsansatz dasselbe Prinzip auf Ebene der Steuererklärung – Verarbeitung mehrerer Jahre oder mehrerer Personen in einem einzigen Arbeitsablauf.
Häufig gestellte Fragen
Muss ich Papierbelege von CIS-Abrechnungen aufbewahren?
Das HMRC verlangt, dass Sie Ihre Steuerunterlagen mindestens fünf Jahre nach dem 31. Januar (Abgabeschluss) aufbewahren. Digitale Kopien – gescannte PDFs, Fotos oder extrahierte Daten in Tabellen – sind zulässig, sofern sie lesbar und vollständig sind. Die extrahierte Tabelle zusammen mit den originalen PDFs oder Fotos ergibt einen durchsuchbaren digitalen Datensatz, der sich bei Bedarf leichter vorlegen lässt als ein Schuhkarton voller Papier.
Kann KI handgeschriebene CIS-Abrechnungen verarbeiten?
Ja. Kleinere Auftragnehmer stellen manchmal handschriftliche Abrechnungen auf Firmenbriefpapier aus, anstatt gedruckte Formulare zu verwenden. Die KI-Extraktion auf Basis visueller Sprachmodelle liest Handschrift, gedruckten Text und gemischte Formate gleichermaßen. Entscheidend ist, dass die Feldbezeichnungen – „Bruttobetrag gezahlt", „Abgezogener Betrag" – irgendwo auf der Seite vorhanden sind. Die KI findet diese Bezeichnungen und extrahiert die zugehörigen Werte, unabhängig davon, ob sie getippt oder handschriftlich sind.
Was ist, wenn mein Auftragnehmer auf meiner Abrechnung den falschen Abzugssatz verwendet hat?
Wenn ein Auftragnehmer 30 % abgezogen hat, Sie aber CIS-registriert sind (Anspruch auf 20 %), dokumentiert die Abrechnung dennoch den tatsächlich erlittenen Abzug. Tragen Sie den tatsächlichen Abzugsbetrag in Ihr Kassenbuch und in die SA103 ein. Der zu viel abgezogene Betrag wird mit Ihrer Steuerschuld verrechnet, wenn das HMRC Ihre Steuer berechnet – Sie sollten den Auftragnehmer jedoch bitten, Ihre korrekte Einstufung beim HMRC zu überprüfen, um Wiederholungen zu vermeiden. Falls der Auftragnehmer sich weigert oder nicht reagiert, wenden Sie sich an die CIS-Hotline.
Funktioniert dieser Ansatz mit verschiedenen Abrechnungsformaten verschiedener Auftragnehmer?
Ja. Da die KI-Extraktion Dokumente semantisch liest und nicht anhand einer festen Vorlage abgleicht, funktioniert sie mit jedem Layout. Ob eine Abrechnung auf dem offiziellen HMRC-Formular CISOL1, einem eigenen gebrandeten PDF des Auftragnehmers oder einem Screenshot einer E-Mail mit den Zahlen im Fließtext – das Extraktionsergebnis sind stets dieselben strukturierten Daten. Dies ist der Kernunterschied zwischen vorlagenbasierter OCR und KI-Extraktion: Sie müssen keine separate Parsing-Regel für jedes Auftragnehmerformat einrichten. Wenn Sie mit fünf verschiedenen Auftragnehmern arbeiten, die alle unterschiedliche Abrechnungsformate verwenden, verarbeitet dieselbe Extraktionseinrichtung alle fünf.
Kann ich das für die CIS-Abzüge meiner Limited Company nutzen?
Subunternehmer einer Limited Company holen CIS-Abzüge anders zurück – über das monatliche Lohnabrechnungssystem (EPS) des Unternehmens, nicht über die Selbstveranlagung. Der Arbeitsablauf zur Extraktion von Kontoauszügen und Erstellung des Hauptbuchs ist jedoch identisch. Sie müssen weiterhin Bruttozahlungen und Abzüge pro Subunternehmer und Steuermonat erfassen. Die extrahierten Daten fließen in Ihre Lohnunterlagen statt in Ihre SA103, aber der Bedarf an genauen, strukturierten Daten aus jedem Kontoauszug ändert sich nicht.