A Armadilha do Pagamento a Mais no CIS
Por Que Subcontratados Perdem £1.700 Todos os Anos
O Regime da Indústria da Construção retém 20% da sua renda de trabalho na fonte — ou 30% se você não for registrado. Para um subcontratado que fatura £35.000 com três contratantes em um ano, isso significa £7.000 enviados diretamente ao HMRC (Receita Federal do Reino Unido) antes que qualquer despesa seja deduzida, antes que a isenção pessoal de £12.570 seja aplicada, antes que as contribuições previdenciárias sejam calculadas à sua alíquota real. O sistema foi projetado para cobrar imposto antecipadamente, não para acertar o valor. E ele tem sucesso nisso: dados da RIFT Tax Refunds mostram que 95% dos subcontratados do CIS que fazem uma reivindicação recebem uma restituição de imposto, com a devolução média em torno de £1.700. Na Dearne Accountancy, em South Yorkshire, quem reivindica pela primeira vez normalmente vê £1.500 a £2.000 voltarem — dinheiro que sempre foi deles. O problema não é o imposto ser retido. O problema é o que acontece entre a dedução e a restituição: uma lacuna que engole o dinheiro de milhares de subcontratados todos os anos, não porque a legislação tributária esteja errada, mas porque o sistema de rastreamento que conecta uma coisa à outra é mantido com papel, anexos de e-mail e memória.
Principais Conclusões
- O CIS retém 20% da sua renda de trabalho na fonte sem considerar sua isenção pessoal ou despesas — o sistema foi projetado em 1971 para cobrar imposto antecipadamente, não para acertar o valor.
- Esse design significa que 95% dos subcontratados têm direito a uma restituição média de £1.700 — e um único extrato mensal perdido pode desencadear uma verificação de conformidade completa que desconsidera as deduções de um contratante inteiro.
- Registre cada extrato de dedução em um livro-razão contínuo desde o primeiro dia e a Caixa 21 do SA103 será uma soma de coluna — não um projeto de detetive em janeiro contra contratantes que estão de férias.
A Falha na Taxa Fixa: Por Que 20% Cobra a Mais por Design
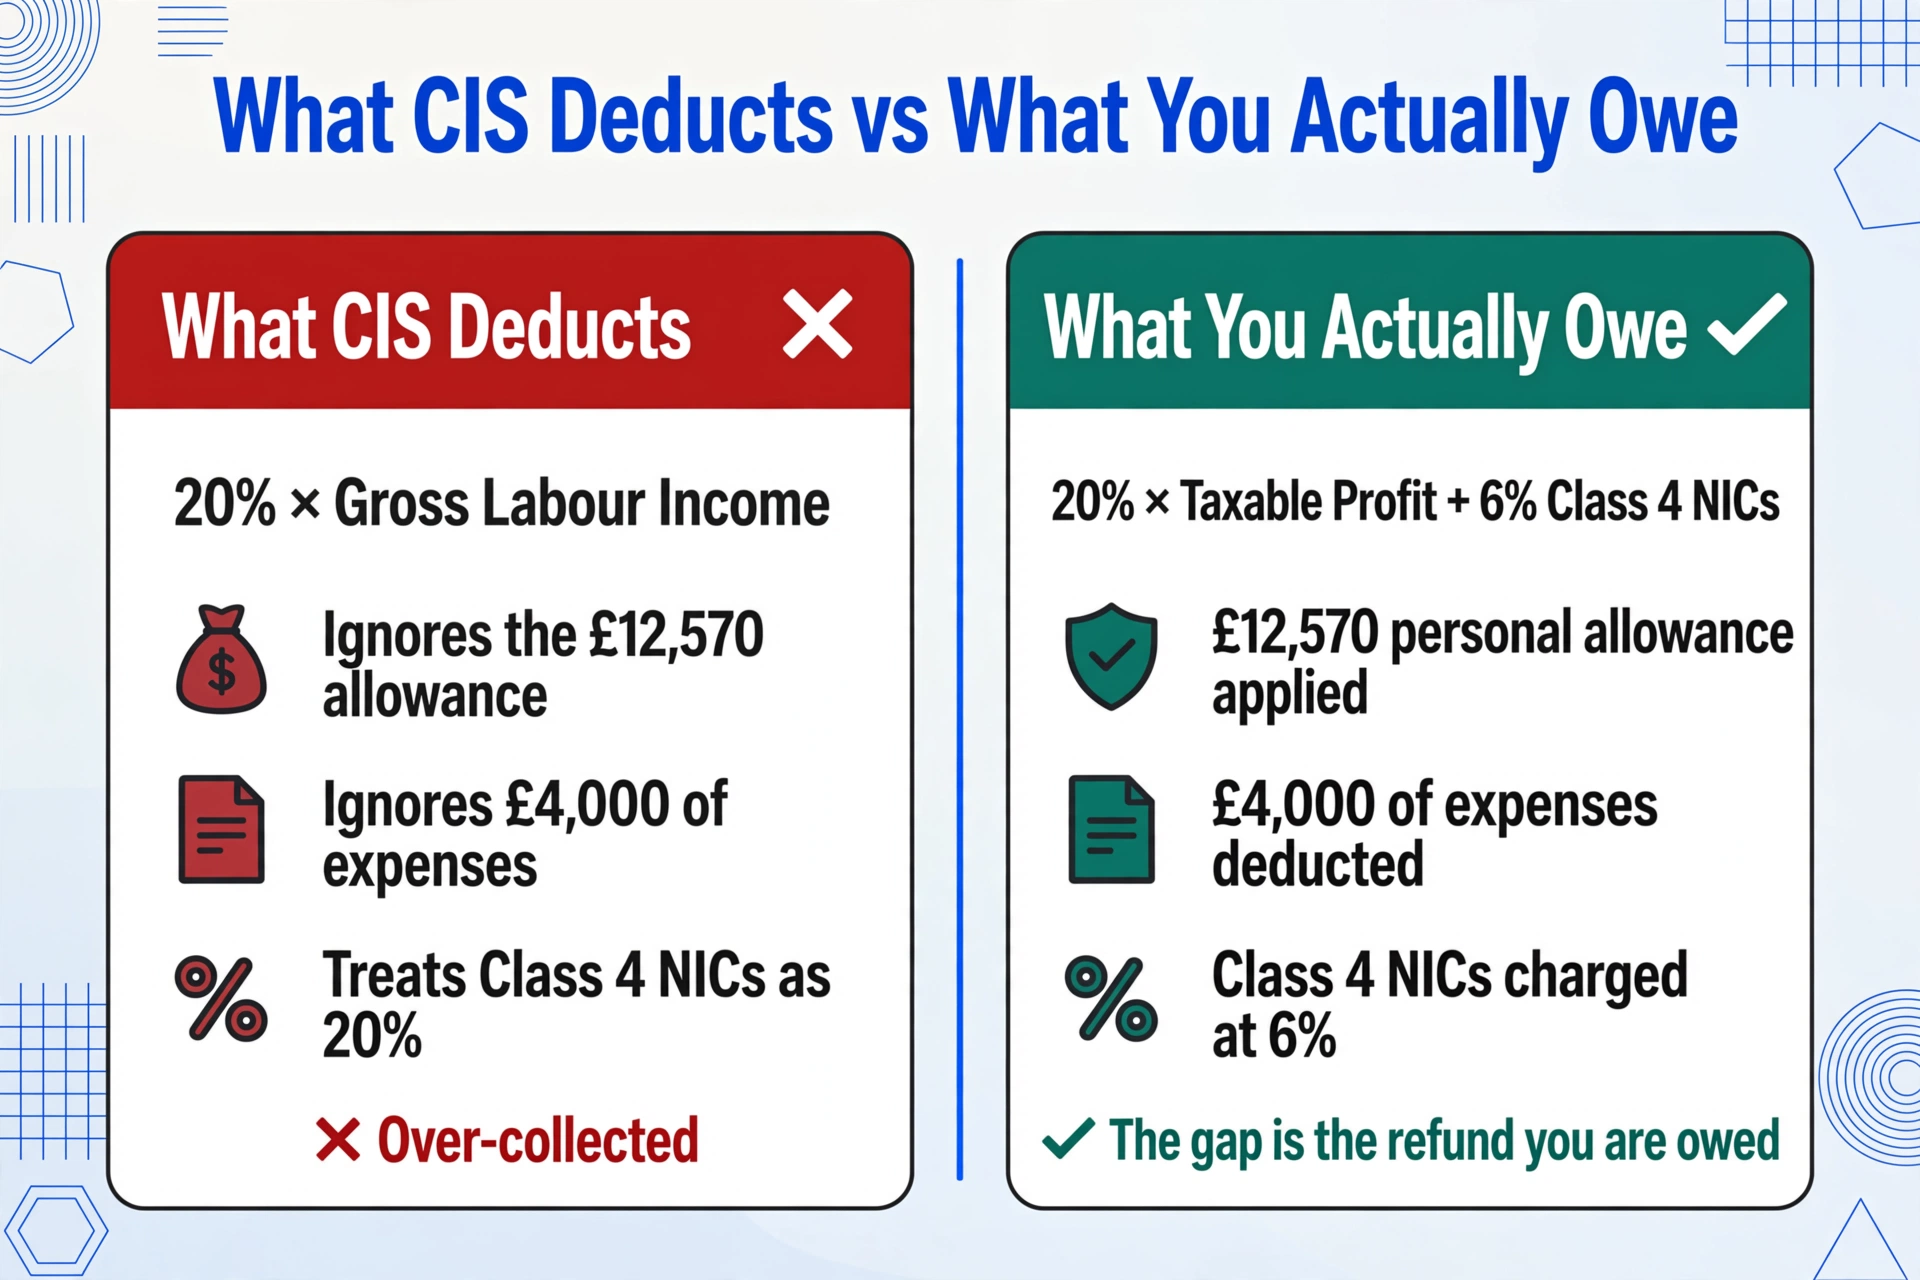
O sistema de dedução do CIS aplica uma porcentagem fixa sobre sua renda de trabalho, mas sua obrigação tributária real é calculada por meio da autodeclaração com base em critérios completamente diferentes. Os dois números raramente convergem — e a diferença entre eles é o reembolso que você tem a receber.
Esta é a incompatibilidade estrutural em sua forma mais simples. O HMRC (Receita Federal do Reino Unido) calcula sua conta de imposto real considerando seu lucro tributável — renda bruta menos todas as despesas comerciais permitidas — aplicando sua isenção pessoal de £12.570 (2025/26) e cobrando 20% de Imposto de Renda na alíquota básica sobre o restante, além das contribuições previdenciárias de Classe 4 a 6% sobre lucros acima do limite. O sistema CIS, em contraste, pega sua renda bruta de trabalho e deduz 20% — ponto final. Ele ignora sua isenção de £12.570. Ignora os £4.000 que você gastou em tubo de cobre, uma nova furadeira sem fio, seguro de responsabilidade civil e 8.000 milhas de viagem de van. Ignora que as contribuições previdenciárias de Classe 4 são cobradas a 6%, não 20%. Todo mecanismo que reduz sua conta de imposto real é invisível para o motor de dedução de taxa fixa.
O Low Incomes Tax Reform Group descreve a dedução do CIS como "um pagamento antecipado para seu Imposto de Renda e contribuições previdenciárias." A palavra "antecipado" carrega um peso enorme. Um adiantamento implica que você receberá de volta o que pagou a mais — mas recuperá-lo exige apresentar uma autodeclaração completa e precisa, com cada dedução do CIS comprovada por um rastro documental. E é aí que o sistema, que cobra a mais por design, entrega o problema para você.
Um subcontratado ganha £35.000 brutos com £7.000 em despesas. Sua obrigação tributária real — Imposto de Renda a 20% sobre £15.430 (lucro menos isenção) mais contribuições previdenciárias de Classe 4 — é de aproximadamente £4.000. Seus contratantes deduziram £7.000 em CIS (20% de £35.000). O HMRC (Receita Federal do Reino Unido) está retendo £3.000 do dinheiro dele — mas somente se ele conseguir comprovar cada dedução com um extrato devidamente rastreado.
O Problema do Formato: Por que uma Planilha Simples Não Funciona na Realidade do CIS
Para um subcontratante iniciante, o problema de controle parece administrável. Você trabalha para uma construtora, eles te enviam um extrato mensal, você digita os números numa planilha. Simples. A planilha quebra no dia em que você começa a trabalhar para um segundo contratante.
Um empreiteiro de terraplanagem pode te entregar um formulário CISOL1 impresso — o modelo oficial da HMRC — no canteiro de obras no fim da semana. Uma construtora de casas pode enviar um PDF personalizado por e-mail, onde o valor da dedução aparece em negrito no final de uma carta de pagamento, bem longe de onde o formulário CISOL1 o coloca. Um pequeno construtor que usa o Sage CIS pode te dar um impresso que parece um mini-holerite, com os valores bruto e de dedução numa tabela horizontal em vez de vertical. Os dados são os mesmos nos três: valor bruto, materiais, dedução, líquido, UTR. Mas o layout visual é diferente toda vez. Quando você passa seis meses transcrevendo números do layout CISOL1, o formato PDF da construtora exige que você pare, releia visualmente a página para encontrar cada campo e recalibre para onde seus olhos vão antes de digitar qualquer coisa.
Agora multiplique isso por três contratantes, doze meses fiscais cada — 36 extratos — e adicione a realidade de que um contratante envia extratos com atraso, outro te entrega papel no canteiro que você perde entre a van e a mesa da cozinha, e um terceiro emite um extrato com a taxa de dedução errada que você só percebe em março do ano seguinte. A planilha que começou limpa em abril é, em novembro, um documento com três experimentos diferentes de layout de colunas, dois meses em que você está chutando o valor da dedução com base no seu saldo bancário, e uma coluna chamada "ACME??" que você não lembra de ter criado.
Isso não é hipotético. É o resultado previsível de pedir a uma planilha manual que absorva dados não estruturados de múltiplas fontes em múltiplos formatos que chegam imprevisivelmente ao longo de doze meses — um trabalho que engenheiros de dados passam suas carreiras resolvendo com pipelines de ETL e regras de validação.
O Custo de um Comprovante Faltante: Muito Além da Própria Dedução
Um único comprovante mensal perdido gera um efeito cascata que a maioria dos subcontratados só descobre durante sua primeira auditoria do Self Assessment. A perda imediata é a própria dedução — £400 a £800 por um mês típico que você não consegue comprovar com um documento. Mas o verdadeiro dano não está aí.
Perda 1: O crédito de dedução que desaparece. A HMRC credita as deduções do CIS contra sua conta de imposto apenas se você puder provar que o contratante realmente as deduziu e as repassou à HMRC. A prova é o comprovante. Sem ele, a HMRC tem a declaração CIS300 do seu contratante mostrando que uma dedução foi feita, mas nenhuma reclamação correspondente de sua parte para vinculá-la ao seu Self Assessment. O crédito fica órfão no sistema da HMRC — você pagou o imposto, mas não recebe nenhuma compensação por ele. Para um subcontratado com um comprovante perdido por ano, isso representa £400 a £800 perdidos. Para um subcontratado com três comprovantes perdidos — um cenário comum ao trabalhar para um pequeno construtor desorganizado — são £1.200 a £2.400.
Perda 2: A restituição em que você contava. A maioria dos subcontratados declara seu Self Assessment esperando uma restituição específica. Eles fizeram as contas aproximadas: £7.000 deduzidos, talvez £4.000 de imposto real, £3.000 de volta. Essa restituição financia o fluxo de caixa de janeiro — paga materiais para os primeiros trabalhos do ano novo ou cobre o período tranquilo de dezembro a janeiro. Quando a HMRC desconsidera as deduções de um contratante porque os comprovantes não batem, a restituição encolhe. Se a restituição estava pagando algo que você já gastou, a diferença vira dívida.
Perda 3: A cascata da verificação de conformidade. Uma incompatibilidade entre as deduções que você declara e o que a HMRC espera desencadeia uma verificação de conformidade. Isso não é uma penalidade — ainda — mas é uma investigação. A HMRC solicita os comprovantes originais do período em questão. Se você não puder produzi-los, a investigação se amplia. O contratante cujo comprovante você perdeu agora está sob escrutínio. Os outros dois contratantes em sua declaração agora estão sob escrutínio. Um único comprovante perdido de março se transformou em uma auditoria de todo o seu ano fiscal — e o contador que você contrata para lidar com a auditoria cobra por hora.
A Correria de Janeiro: Por Que a Temporada de Declarações Expõe Todas as Fraquezas do Controle
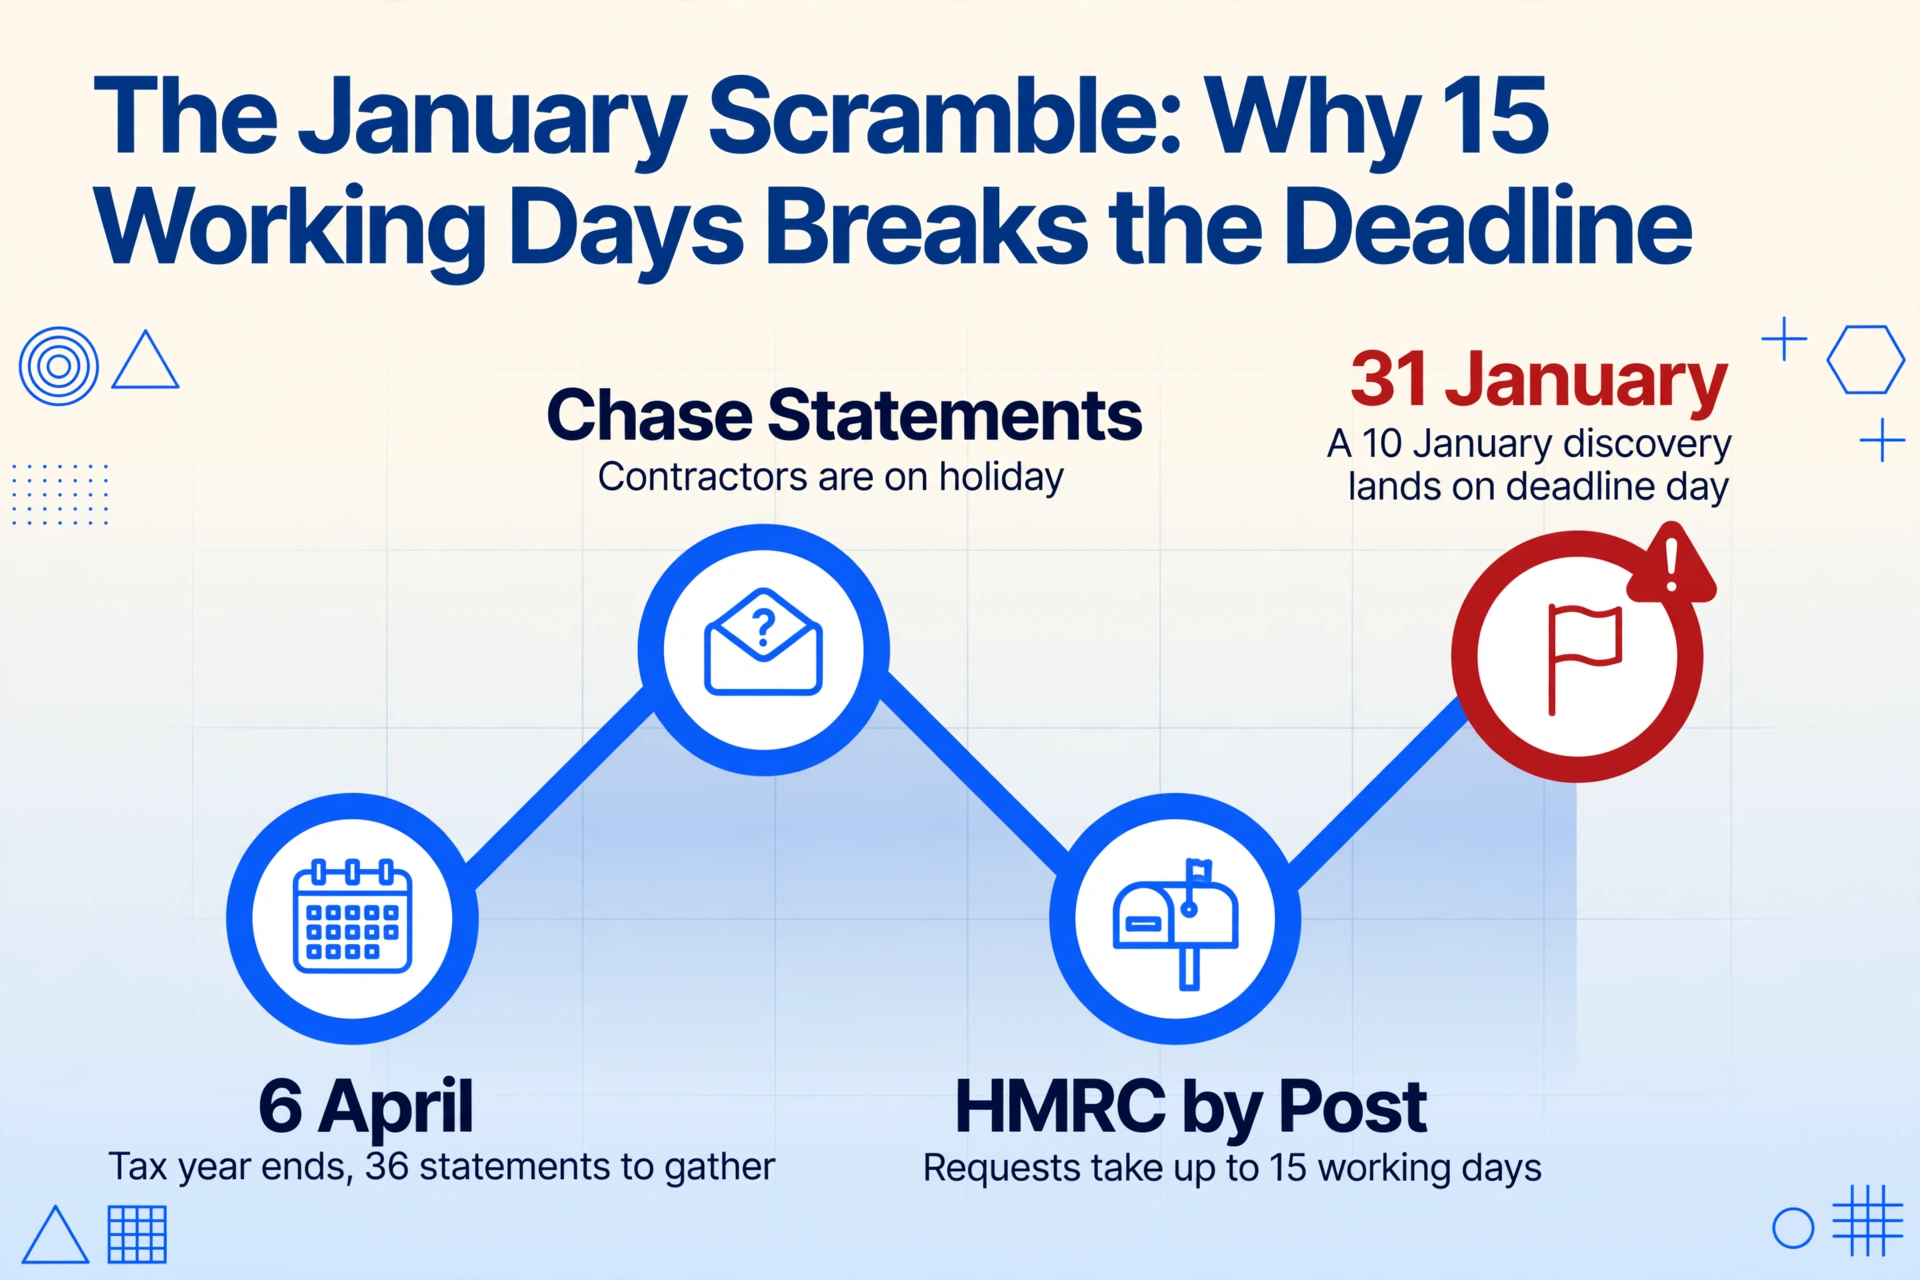
O prazo de declaração da autodeclaração em 31 de janeiro cria um evento de pressão de tempo que o sistema de controle de extratos CIS nunca foi projetado para suportar. Entre 6 de abril, quando o ano fiscal termina, e 31 de janeiro, quando a declaração online vence, um subcontratado precisa:
- Reunir todos os 36 extratos mensais do ano fiscal
- Identificar quais meses estão faltando
- Buscar extratos faltantes junto aos contratantes — muitos dos quais estão de férias no final de dezembro e início de janeiro
- Conciliar a dedução de cada extrato com os extratos bancários e o UTR (Número de Referência Único do Contribuinte) do contratante
- Verificar se nenhum contratante deduziu 30% quando a alíquota deveria ser 20%
- Somar a renda bruta total e as deduções CIS totais para o SA103
- Compilar as despesas — materiais, ferramentas, custos de van, seguro, equipamentos de proteção, treinamento — separadamente do livro-razão CIS
- Enviar a declaração
Se o sistema de controle ao longo do ano foi uma planilha manual, apenas o passo 3 pode consumir semanas. Um contratante que emitia extratos pelo correio pode não responder a um e-mail de janeiro. Um contratante que saiu do setor pode não existir mais como entidade. A HMRC (Receita Federal do Reino Unido) pode fornecer dados de extratos faltantes — mas apenas por correio, mediante solicitações por escrito enviadas a PT Operations, BX9 1BX, com o objetivo de responder em até 15 dias úteis. Se você descobrir o extrato faltante em 10 de janeiro, a resposta no melhor cenário da HMRC chega em 31 de janeiro — o dia do prazo final.
Esta é a fraqueza estrutural que o sistema CIS impõe aos subcontratados: o prazo de declaração é rígido, o processo de recuperação de documentos não é, e o ônus de fechar a lacuna entre os dois recai inteiramente sobre o subcontratado. Ninguém mais na cadeia — nem o contratante, nem a HMRC — opera na sua linha do tempo de janeiro. Para uma análise mais aprofundada de como essa correria se desenrola em toda a autodeclaração, o problema de compilação de documentos do SA100 segue o mesmo padrão com extratos bancários, faturas e exportações de plataformas de pagamento — todos precisando ser traduzidos para os campos do formulário da HMRC dentro do mesmo prazo imutável. No lado do CIS, a solução é extrair cada extrato para um livro-razão na semana em que chega — aqui está o fluxo de extração passo a passo, e a abordagem em lote para processar um ano inteiro de extratos em uma única sessão.
A Matemática de Múltiplos Contratantes: Por Que Dois Contratantes São Quatro Vezes Mais Difíceis Que Um
A complexidade do rastreamento de extratos CIS não aumenta de forma linear com o número de contratantes — ela se acumula. Um contratante significa 12 extratos, um formato, um UTR (Número de Referência Único do Contribuinte) para verificar, uma alíquota de dedução para confirmar. Dois contratantes significam 24 extratos, dois formatos, dois UTRs e duas alíquotas de dedução — mas também a necessidade de reconciliar os totais de cada contratante entre si, cruzar o registro online do HMRC (Receita Federal do Reino Unido) separadamente para cada um e manter uma estrutura de livro-razão que mantenha os dados dos dois contratantes distintos, mas que ainda assim some em um único total de SA103.
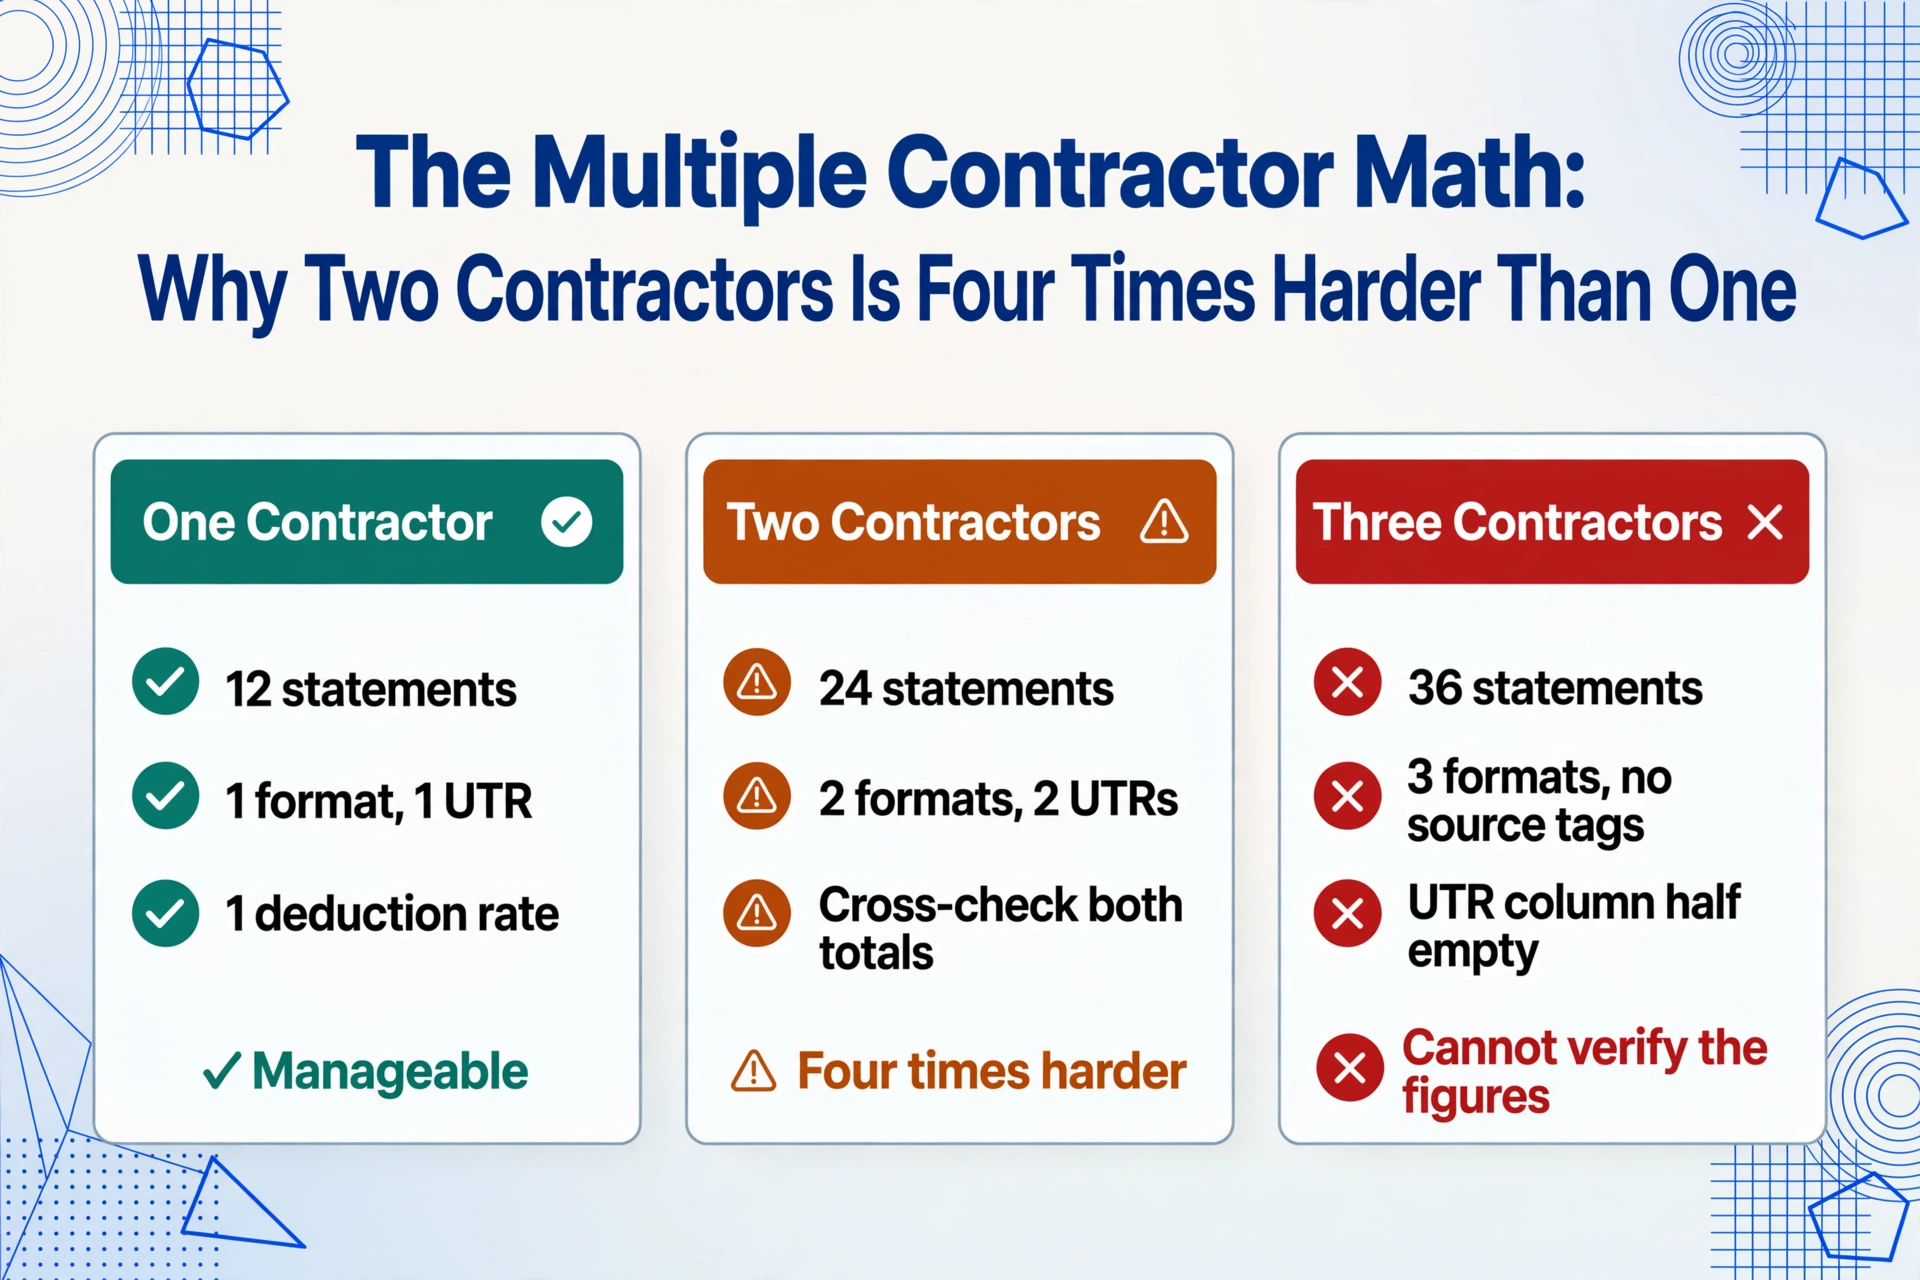
Três contratantes — um cenário comum para um subcontratado multiqualificado que faz fundações para uma empresa, alvenaria para outra e trabalho geral para uma terceira — significa 36 extratos. A planilha de rastreamento que funcionava razoavelmente para um contratante agora se tornou um documento que só o criador consegue interpretar. A coluna "Dedução CIS" contém valores de três fontes diferentes sem nenhuma tag de origem anexada. A coluna "Mês Fiscal" tem três interpretações diferentes de qual mês é qual, porque nem todo contratante rotula o mês fiscal corretamente. A coluna "UTR do Contratante" está vazia em metade das linhas porque o pequeno construtor nunca imprimiu o UTR no extrato e você nunca cobrou isso.
Nessa escala, o modo de falha muda de "cometi um erro de digitação" para "não consigo determinar se meus números estão corretos." A diferença entre esses dois modos de falha é a diferença entre um erro corrigível e uma lacuna sistêmica no seu registro fiscal — e o HMRC os trata de forma diferente. Um erro de digitação é um engano honesto. Uma lacuna sistêmica — reivindicar deduções que você não consegue comprovar — é motivo para penalidade.
A Divisão Papel-vs-PDF: Quando Seu Sistema de Arquivo Tem Duas Metades Incompatíveis
No final de um ano fiscal, a coleção de declarações CIS de um subcontratista vive em dois lugares: uma caixa de sapatos física ou uma carpeta com declarações em papel entregadas no local, e uma caixa de entrada digital ou uma carpeta de downloads contendo PDFs enviados por e-mail por empreiteiros que arquivam eletronicamente. As duas metades não se comunicam entre si. As declarações em papel exigem transcrição manual — você não pode usar Ctrl+F em um documento em papel. As declarações em PDF exigem um dispositivo para abrir — você não pode folheá-las enquanto está ao telefone com seu contador.
Essa realidade de duplo formato cria um tipo específico de erro que se agrava em escala: quando você transcribe declarações em papel em uma planilha, você copia os números na ordem em que as declarações estão na pilha — não em ordem cronológica, não agrupadas por empreiteiro. As declarações em PDF, abertas uma a uma, são inseridas na ordem em que você clica na sua carpeta de downloads. O resultado é uma planilha onde a Linha 1 é uma declaração de março do Empreiteiro A, a Linha 2 é uma declaração de abril do Empreiteiro C, e a Linha 3 é uma declaração de abril do Empreiteiro A — tornando impossível verificar de relance se um mês determinado está presente para um empreiteiro determinado. A única forma de validar a completude é reordenar toda a planilha após inserir cada número — uma etapa que a maioria dos subcontratistas omite porque já passaram duas horas inserendo números e o prazo de janeiro não está ficando mais distante. A alternativa à transcrição — ter cada declaração lida diretamente em um livro de contabilidade estruturado — está coberta em como transformar declarações CIS em um livro de contabilidade fiscal para subcontratistas.
Para profissionais de RH e payroll que lidam com problemas similares de rastreamento multi-formato em documentos de benefícios de empregados, o problema de reporte manual P11D segue o mesmo padrão: múltiples formatos, múltiples empregados, um prazo, e uma planilha que se rompe sob o peso da tradução papel-a-digital.
Making Tax Digital Transforma um Problema Anual em Trimestral
A partir de abril de 2026, o Making Tax Digital para o Imposto de Renda de Autônomos (MTD para ITSA) começa a ser implementado para trabalhadores autônomos e locadores. O limite inicial é de £50.000 de renda qualificável — e, conforme observado pela Emilia Accountancy, a renda qualificável para subcontratados do CIS é o faturamento bruto, não o valor líquido recebido após deduções. Um subcontratado que fatura £55.000, mas recebe £44.000 após os 20% do CIS, está acima do limite. Ele entra no MTD a partir desse trimestre e deve manter registros digitais e enviar atualizações trimestrais.
Se o acompanhamento dos extratos do CIS já era uma correria anual, o MTD a torna uma correria quatro vezes ao ano. A cada trimestre, o subcontratado deve reportar digitalmente suas receitas e despesas à HMRC. A cada trimestre, precisa ter os valores das deduções do CIS organizados e acessíveis. O método da "caixa de sapatos e memória" — que mal sobrevivia ao ritmo de declaração anual — é incompatível com a declaração trimestral. Cada atualização trimestral que contenha deduções do CIS incompletas ou estimadas cria um ponto de dados que precisa ser reconciliado no fim do ano, transformando a SA100 de uma declaração independente em uma reconciliação de quatro declarações parciais anteriores.
Os subcontratados que mais sentem isso são os que trabalham para vários contratantes. O Contratante A emite os extratos no prazo. O Contratante B emite os extratos com dois meses de atraso. O prazo da atualização trimestral chega e os valores do Contratante B estão faltando. O subcontratado faz uma estimativa — e a estimativa está errada. Quando o extrato do Contratante B finalmente chega, o subcontratado já enviou uma atualização trimestral com um número que não corresponde. O processo de correção não é automático. É mais uma interação com a HMRC, mais uma possível bandeira de conformidade, mais um trabalho administrativo que reduz as horas faturáveis no canteiro de obras.
Perguntas Frequentes
Quantos subcontratados do CIS pagam imposto a mais?
A RIFT Tax Refunds relata que 95% dos subcontratados do CIS que fazem uma declaração recebem restituição de imposto. O número é alto porque o sistema de dedução de taxa fixa do CIS ignora a isenção pessoal (£12.570 em 2025/26), as despesas comerciais e a estrutura real das contribuições para o Seguro Nacional — tudo isso reduz a conta de imposto real abaixo do que a taxa fixa de 20% arrecada. A restituição média entre os requerentes é de aproximadamente £1.700 por ano, com requerentes de primeira viagem em alguns escritórios de contabilidade tendo uma média de £1.500 a £2.000.
Posso solicitar uma restituição do CIS sem ter todos os meus extratos?
Você pode apresentar uma Autodeclaração reivindicando deduções do CIS com base no que acredita ter sido deduzido, mas a HMRC pode solicitar os extratos originais como comprovante. Se não puder produzi-los, a HMRC pode indeferir o crédito de dedução — ou seja, o imposto que você pagou não é restituído porque você não consegue provar que foi pago. Para extratos perdidos, você pode escrever para a HMRC em PT Operations, HM Revenue and Customs, BX9 1BX, solicitando os dados das declarações CIS300 do contratante. Como último recurso, você pode reconstruir os valores a partir de seus extratos bancários — pagamento líquido ÷ 0,8 = pagamento bruto se o contratante aplicou 20% — mas essa reconstrução pode não ser aceita pela HMRC sem corroboração do lado do contratante.
Por que a dedução de taxa fixa ignora minhas despesas?
O sistema CIS foi criado em 1971 para combater a sonegação fiscal na construção civil — um setor com muito dinheiro em espécie onde subcontratados historicamente subdeclaravam rendimentos. A dedução de taxa fixa foi escolhida por ser administrativamente simples para os contratantes aplicarem e para a HMRC verificarem. Pedir a cada contratante que calcule uma alíquota personalizada para cada subcontratado com base em suas despesas individuais entraria em colapso por sua própria complexidade. A troca — e é intencional — é que os subcontratados pagam sistematicamente a mais durante o ano e reivindicam a diferença de volta através da Autodeclaração. O sistema funciona para a HMRC. Se funciona para o subcontratado depende inteiramente de sua capacidade de produzir a trilha de documentos para reivindicar o que é seu.
O que acontece se meu contratante reteve 30%, mas sou registrado no CIS?
A retenção em excesso ainda conta como imposto pago em seu nome — a HMRC credita o valor total na sua conta de Declaração de Imposto de Renda. No entanto, seu fluxo de caixa sofre um impacto imediato com os 10% extras de cada pagamento, e esse dinheiro fica com a HMRC até que você declare e solicite a devolução. Entre em contato com o contratante imediatamente e peça que verifiquem seu status CIS junto à HMRC. Se eles se recusarem ou não responderem, ligue para a central de atendimento do CIS. O problema deve ser resolvido antes do próximo ciclo de pagamento — conviver com uma retenção de 30% por um ano fiscal completo significa que o valor a ser reembolsado no final do ano será 50% maior do que deveria.