A Carga Burocrática do P11D
Por Que a Declaração de Benefícios aos Funcionários Continua Sendo a Tarefa de Julho Mais Odiada pelo RH
Julho já é o mês menos tolerante para o departamento de folha de pagamento. As execuções salariais de fim de mês não param no verão. Metade da equipe está de férias anuais. O orçamento do Q3 começa a sério. E, além de tudo isso, chega o prazo de declaração do P11D em 6 de julho — o momento em que cada carro da empresa, cada apólice de seguro médico privado, cada empréstimo com juros baixos e cada assinatura de academia fornecida pela empresa no último ano fiscal deve ser calculado de acordo com as regras exatas de avaliação do HMRC, reunido em declarações individuais de funcionários e agregado em uma única conta de Class 1A National Insurance. O software de folha de pagamento que lidou tão bem com os P60s de maio não pode ajudar você aqui — porque os dados que alimentam um P11D nunca estiveram no sistema de folha de pagamento para começar. A temporada do P60 expõe a mesma lacuna estrutural entre o que o software de folha de pagamento gera e o que a declaração downstream realmente precisa — exceto que a lacuna do P11D é maior, porque os dados de origem não estão no sistema de folha de pagamento de forma alguma.
Principais Conclusões
- O CIPP perguntou aos profissionais de folha de pagamento por que eles escolheram o payrolling voluntário — a principal resposta não foi "tornar os P11Ds mais rápidos", mas "eliminar a carga dos P11Ds completamente".
- Os dados de que você precisa para um P11D nunca estiveram dentro do seu software de folha de pagamento — eles vivem em registros de RH, contratos de leasing e faturas de seguradoras, e o setor passou duas décadas automatizando o botão de declaração enquanto a etapa de extração ainda não tem ferramenta.
- Extrair valores de benefícios para uma planilha antes de entrarem no módulo de folha de pagamento cria a camada intermediária auditável que atualmente não existe — e transforma sua tarefa de junho de triangular três sistemas incompatíveis em verificar uma tabela estruturada.
Julho Já Estava Cheio Antes de o P11D Ser Adicionado a Ele
Comece pela realidade do calendário que cria a fricção subjacente. Em meados de junho, um departamento de folha de pagamento do Reino Unido acaba de emitir os P60s — o prazo legal de 31 de maio para os certificados de fim de ano para 30,2 milhões de funcionários PAYE. A conciliação de fim de ano (Full Payment Submission final, Employer Payment Summary final, balanço do P32) mal esfriou. Junho traz a folha de pagamento de fim de mês para o ano fiscal atual. Julho traz isso de novo — além da cobertura de férias de verão, quando pelo menos um administrador de folha está de férias e a pessoa que cobre sua mesa nunca operou o módulo de deduções sem supervisão.
E então há o P11D.
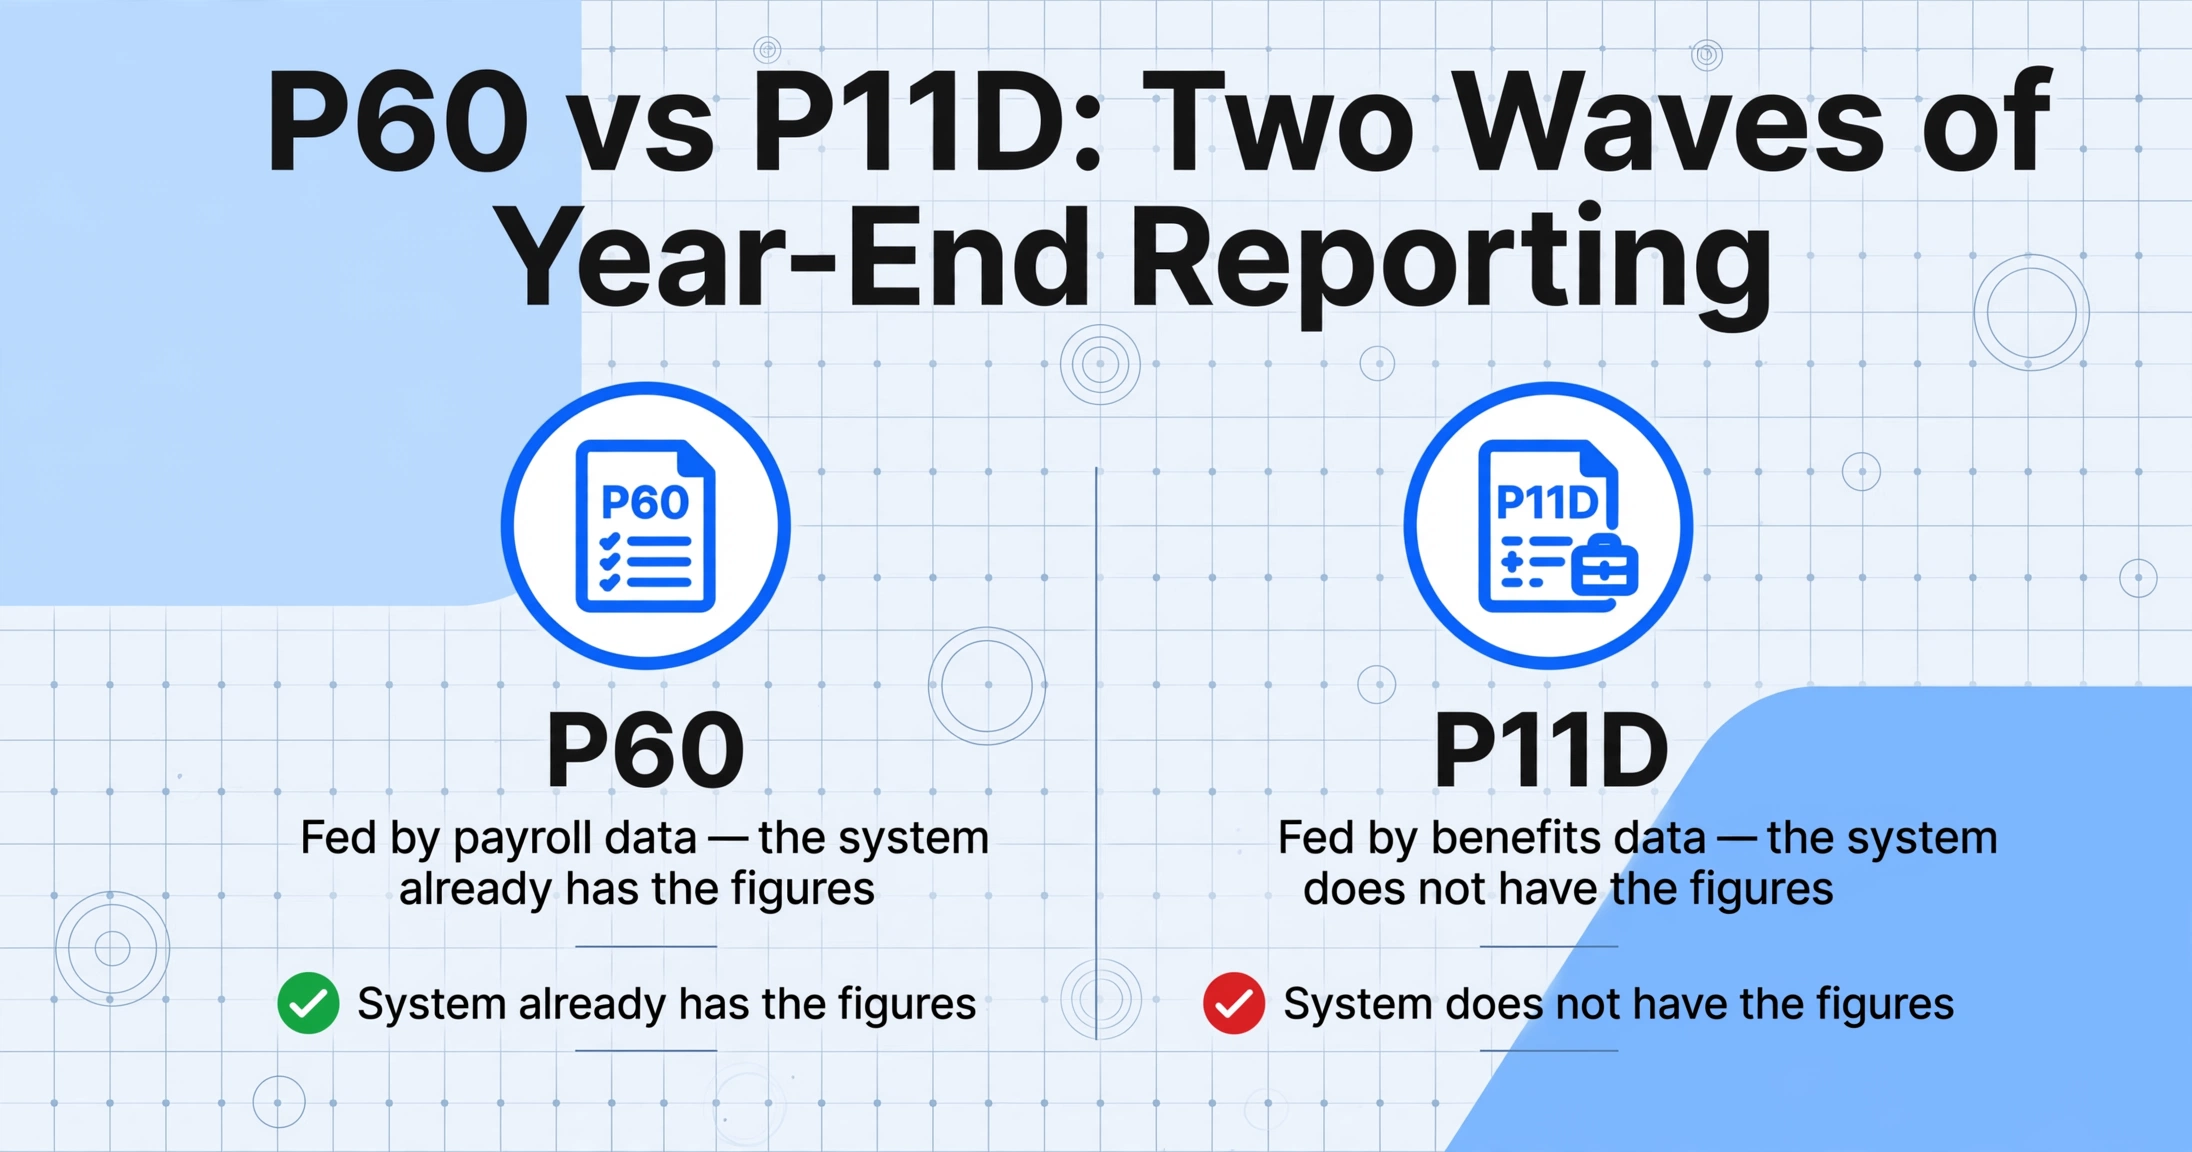
O prazo de 6 de julho não é um evento isolado. É uma segunda onda de declaração de fim de ano que atinge a mesma equipe que acabou de concluir a primeira onda, na mesma janela comprimida, com um problema de dados fundamentalmente diferente. Os P60s são alimentados por dados da folha de pagamento — o sistema já tem os valores. Os P11Ds são alimentados por dados de benefícios — o sistema não tem os valores, ou pelo menos não na forma que o HMRC exige. Essa distinção transforma julho de um exercício de arquivamento em um exercício de montagem, e a montagem precisa acontecer nas margens de um mês que já estava sobrecarregado.
Uma pesquisa de 2019 do Chartered Institute of Payroll Professionals (CIPP) — o órgão profissional de folha de pagamento do Reino Unido — perguntou aos empregadores por que eles optaram por incluir benefícios na folha de pagamento voluntariamente. A resposta principal: "eliminar a necessidade e o ônus de preencher P11Ds." Não reduzir. Eliminar. A linguagem é reveladora. Entre profissionais de folha que viveram múltiplas temporadas de P11D, o formulário não era descrito como uma tarefa de conformidade — era descrito como um fardo.
O problema estrutural: A temporada de P60 opera com dados de folha que o sistema de folha já possui. A temporada de P11D opera com dados de benefícios que se originaram em outro lugar — sistemas de RH, contratos de leasing, faturas de seguradoras, aprovações por e-mail — e precisam ser traduzidos em valores tributáveis por regras que pertencem ao HMRC, não a qualquer sistema interno. A lacuna entre onde os dados vivem e o que o formulário exige é onde cada julho é consumido.
14 Seções, 14 Calculadoras Diferentes
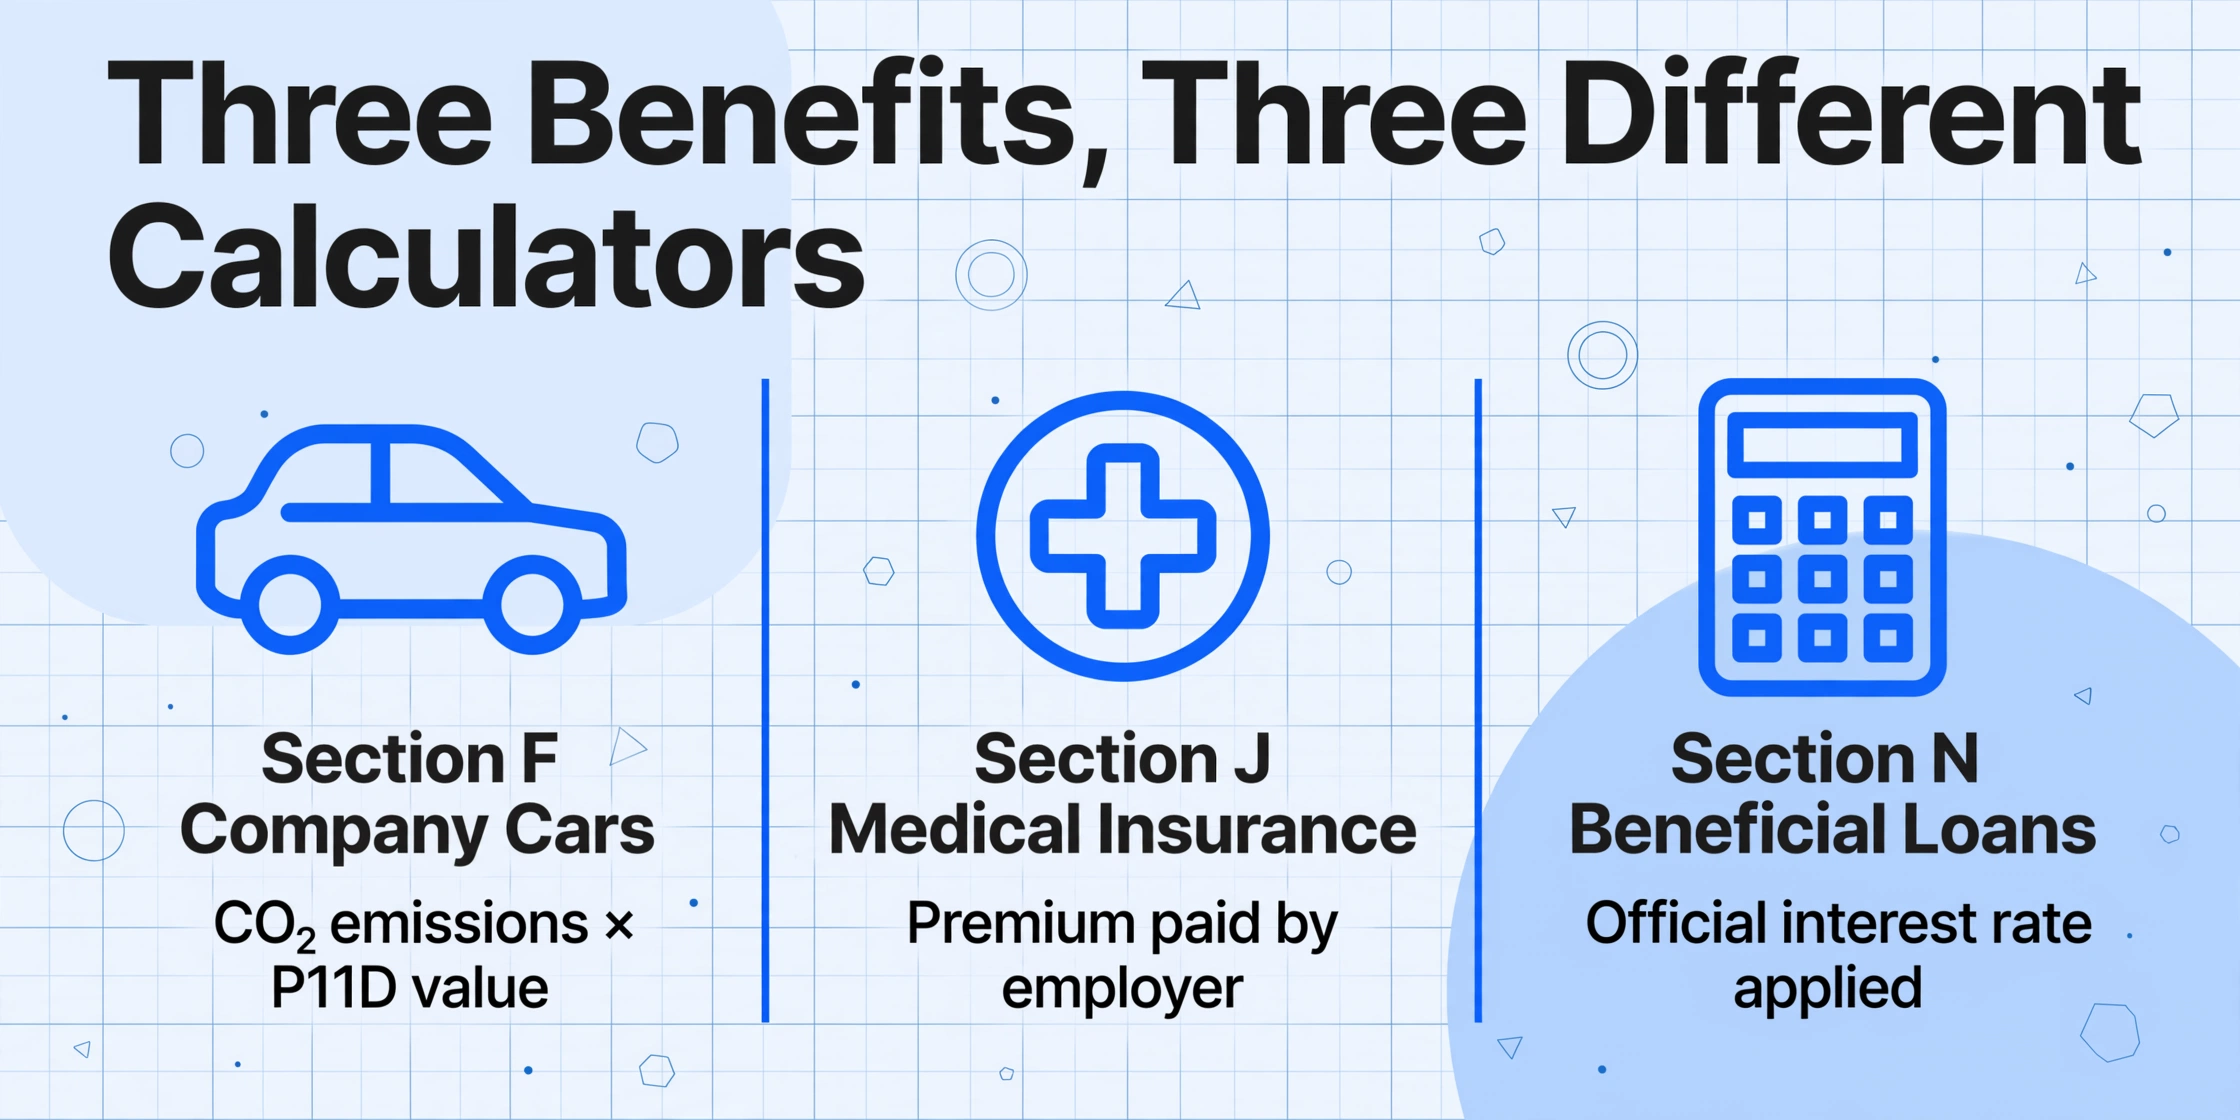
Se o P11D fosse um único formulário com um único conjunto de regras de cálculo, ele não chamaria atenção. Mas não é. O P11D atual — enviado online pelo serviço PAYE Online da HMRC ou por meio de software comercial de folha de pagamento — está estruturado em 14 seções identificadas por letras, de A a N, cada uma com sua própria metodologia de avaliação. O guia fiscal 480 da HMRC — a referência oficial para avaliar benefícios — tem centenas de páginas distribuídas em vários capítulos e abrange regras de avaliação que diferem não apenas no que contam, mas em como contam.
Considere o que um administrador de folha de pagamento realmente precisa fazer para três das categorias de benefícios mais comuns — e por que cada uma exige um tipo diferente de raciocínio.
Seção F — Carros da empresa. O benefício tributável não é o custo do leasing pago pela empresa. É o valor P11D do carro (preço de tabela incluindo IVA, entrega e todos os opcionais, menos qualquer contribuição de capital do funcionário de até £5.000) multiplicado pela porcentagem aplicável. Essa porcentagem é determinada pelas emissões de CO₂ do carro, medidas conforme o WLTP, e verificada nas tabelas anuais de taxas BIK da HMRC. Para 2025/26, um carro a gasolina que emite 121 g/km de CO₂ tem uma taxa BIK de 30%. Um carro elétrico com emissão zero tem 3%. Ambos vão na mesma Seção F. A letra-chave do tipo de combustível — F para diesel em conformidade com Euro 6d, D para diesel, A para todos os outros — deve ser inserida corretamente. Para híbridos plug-in, a autonomia elétrica de zero emissão determina uma faixa de taxa separada. E se o carro foi disponibilizado apenas a partir de, digamos, outubro — e não durante todo o ano fiscal — o benefício deve ser rateado proporcionalmente ao tempo. Erre a porcentagem de CO₂ em uma faixa, e o equivalente em dinheiro muda para o funcionário, a faixa de código tributário do funcionário muda, e a responsabilidade do empregador pela Class 1A National Insurance muda.
Seção I — Seguro médico privado. A regra de avaliação aqui é completamente diferente: o benefício tributável é o custo para o empregador de fornecer a cobertura — o prêmio da seguradora. Se a apólice cobre o cônjuge ou dependentes do funcionário, a parte deles é incluída. Se o funcionário paga parte do prêmio pela folha de pagamento, esse "valor compensado" é deduzido. A lógica é simples. O desafio é que o valor do prêmio está em uma planilha da seguradora ou corretora — não no software de folha de pagamento — e precisa ser alocado corretamente por funcionário em uma apólice coletiva em que a fatura da seguradora lista o total de segurados, não nomes individuais.
Seção H — Empréstimos beneficiários. Diferente novamente. Se um empregador fornece um empréstimo sem juros ou com juros baixos superior a £10.000 em qualquer momento do ano fiscal, o benefício é a diferença entre os juros que o funcionário realmente pagou e os juros que seriam devidos à taxa oficial da HMRC. Para 2025/26, essa taxa oficial é de 3,75% — mas desde abril de 2025, a HMRC revisa a taxa trimestralmente, e não anualmente, então o cálculo pode envolver várias taxas diferentes ao longo do mesmo ano fiscal. O saldo do empréstimo, as datas de liberação e pagamento, os juros efetivamente pagos — tudo isso está no sistema financeiro, não no sistema de folha de pagamento.
São três seções de um total de quatorze. Cada uma chegou à mesa do administrador de folha de pagamento de um sistema de origem diferente, carregando uma lógica de valoração diferente, e nenhuma das três pode ser calculada olhando para o contracheque do funcionário. As seções mais diretas — como a Seção K (serviços fornecidos) ou a Seção M (assinaturas profissionais) — ainda exigem que alguém saiba que o benefício existia em primeiro lugar. Esse conhecimento está nos registros do departamento de RH sobre o que foi aprovado, não no registro do sistema de folha de pagamento sobre o que foi pago.
O Problema Triangular da Reconciliação
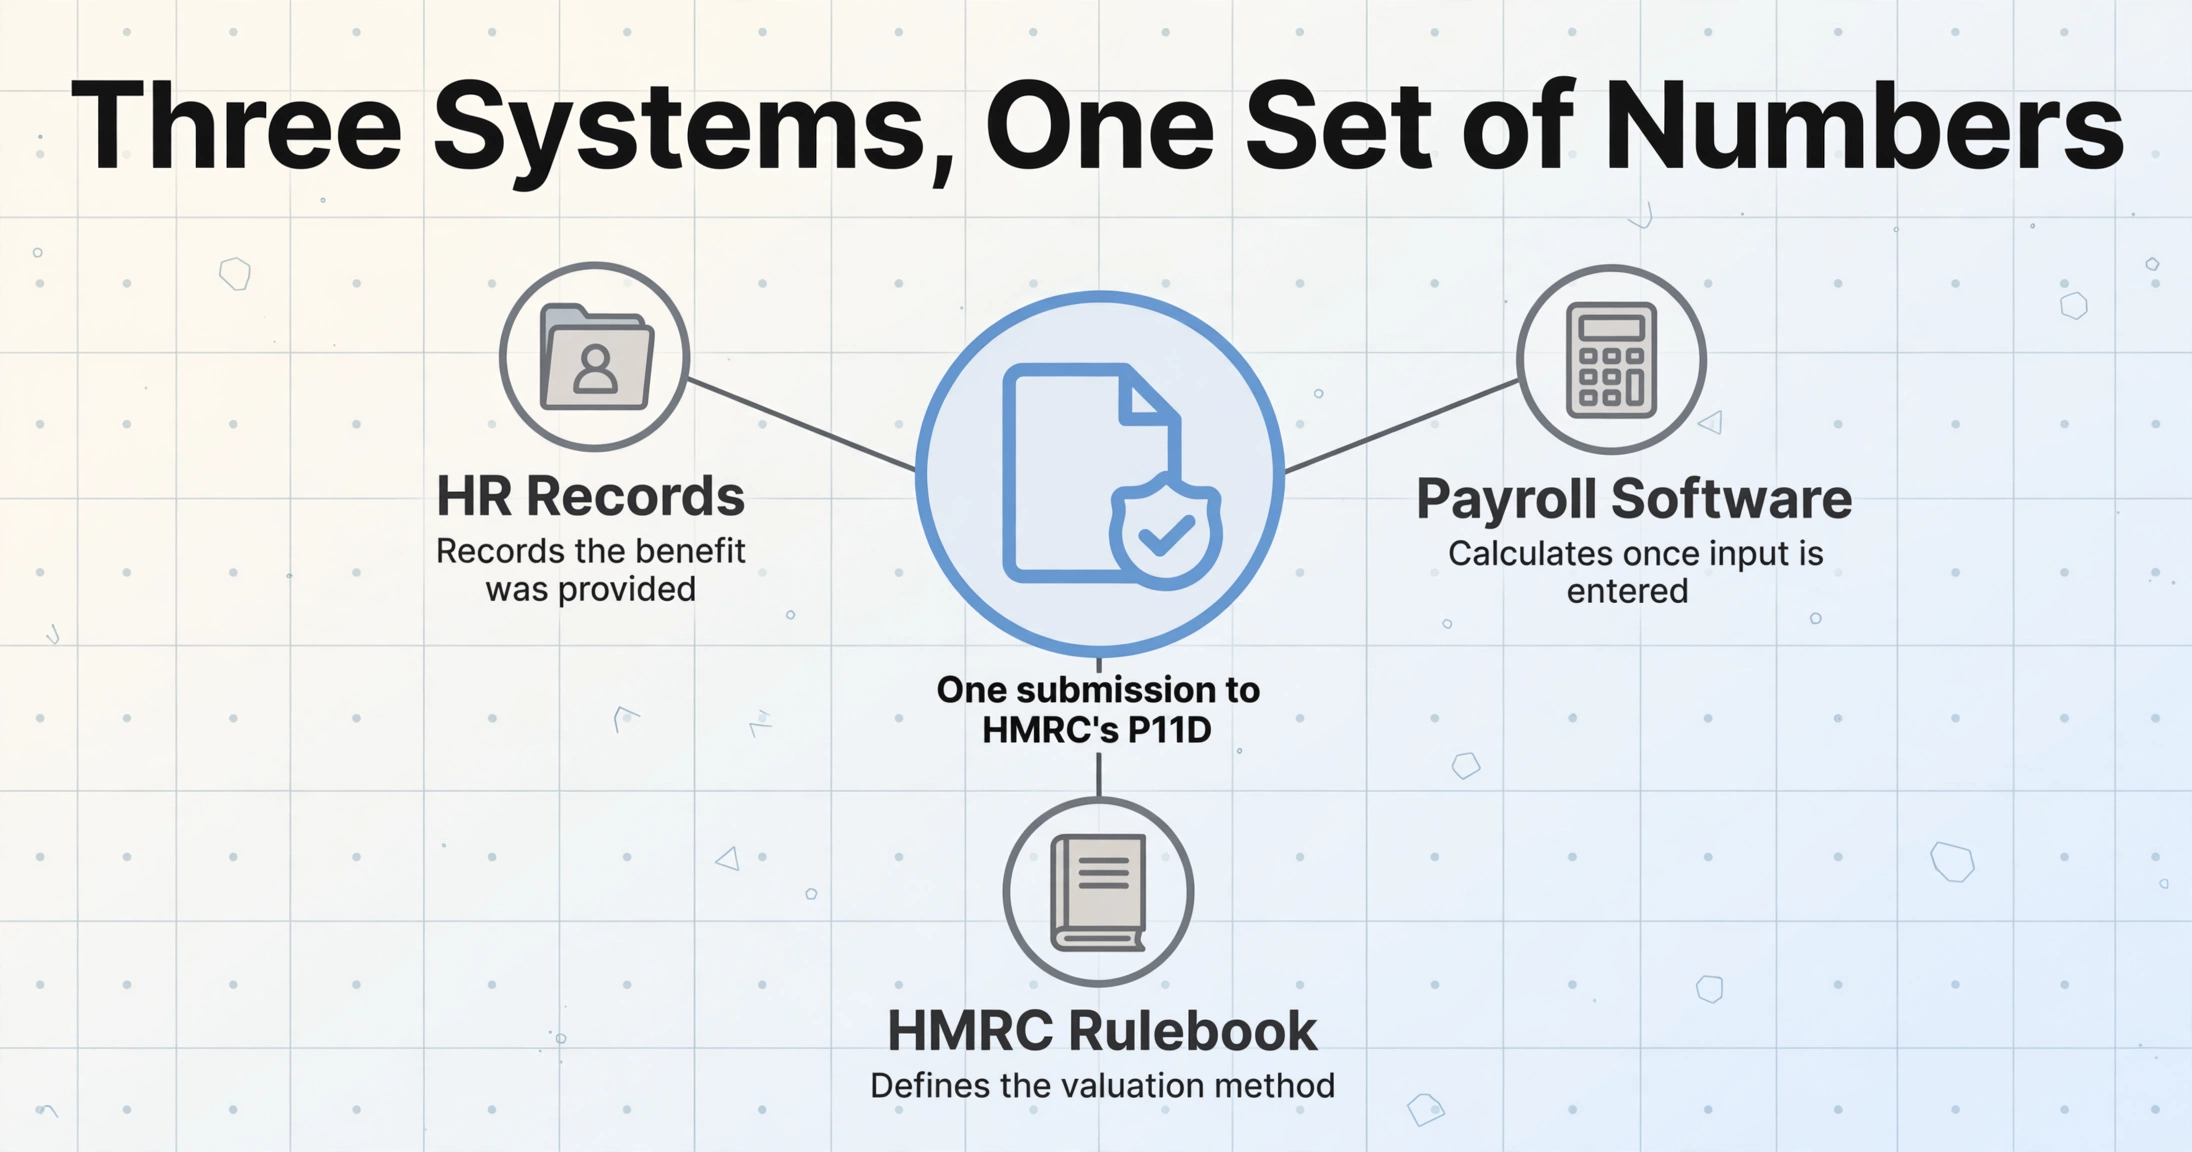
O problema estrutural profundo do P11D não é o formulário em si. É que três sistemas de informação — cada um operando com uma lógica diferente — precisam concordar com um único conjunto de números até a primeira semana de julho, e nenhum deles foi construído para conversar com os outros.
O primeiro sistema são os registros de RH. É aqui que os benefícios se originam: o contrato de leasing do carro assinado durante a integração, o formulário de inscrição no seguro médico privado, o e-mail de aprovação da academia enviado pelo gestor direto. Os sistemas de RH — seja um HRIS dedicado como PeopleHR, uma planilha ou o modelo mental de um office manager de meio período — registram que um benefício foi fornecido. Eles não calculam, salvo raras exceções, seu valor tributável. Extrair as eleições desses formulários é uma etapa própria, e converter a inscrição de benefícios para Excel transforma seleções de caixas de marcação, níveis de cobertura e nomes de dependentes em colunas que a equipe de folha de pagamento pode reconciliar. Quando o registro da eleição é uma captura de portal de autoatendimento em vez de um formulário assinado — a norma para empregadores que usam ADP, Gusto ou BambooHR — extrair capturas de tela de inscrição de benefícios recupera os mesmos nomes de planos, níveis de cobertura e prêmios por contracheque.
O segundo sistema é o software de folha de pagamento. É aqui que o P11D é finalmente arquivado. Sage 50 Payroll, Xero Payroll, BrightPay, ADP — todos têm módulos de P11D. Mas esses módulos são interfaces de entrada de dados; eles calculam o equivalente em dinheiro uma vez que recebem a entrada bruta (o preço de tabela do carro, o valor de CO₂, o prêmio do seguro, o saldo do empréstimo), mas não conseguem obter essa entrada bruta. O sistema de folha de pagamento sabe o que pagou ao funcionário. Ele não sabe quanto a empresa de leasing cobrou da empresa pelo carro. Essa informação precisa ser trazida de fora.
O terceiro sistema é o manual de regras do HMRC. O Employment Income Manual, o guia fiscal 480, as tabelas anuais de taxas de BIK, a taxa de juros oficial trimestral, as regras de OpRA (Optional Remuneration Arrangement) que entram em vigor quando um benefício foi escolhido em vez de salário — tudo isso define o que conta como "equivalente em dinheiro" para cada categoria de benefício, e esse valor frequentemente não é o mesmo que o que a empresa pagou ou o que o funcionário recebeu. Um leasing de carro pode custar £350 por mês à empresa; o valor tributável do P11D é baseado no preço de tabela e nas emissões de CO₂, produzindo um número totalmente diferente. Um funcionário pode perceber seu plano de saúde privado como "gratuito"; o HMRC vê o prêmio como renda tributável.
A função do administrador de folha de pagamento em junho e início de julho é ficar na interseção desses três sistemas e traduzir. Abra o arquivo de RH para os detalhes do carro. Abra a fatura da seguradora para o prêmio. Abra a tabela de taxas de BIK da HMRC para a porcentagem apropriada. Digite o resultado no módulo P11D do software de folha de pagamento. Repita para cada funcionário com benefícios. Repita para cada categoria de benefício que cada funcionário possui. Esse padrão — compilar dados de documentos de origem desconexos em um formato estruturado — não é exclusivo dos P11Ds; o processamento de P45 e a compilação de P60 compartilham a mesma estrutura de reconciliação, mas o P11D adiciona uma camada de lógica de avaliação específica da HMRC que torna cada campo um exercício de cálculo, e não de transcrição.
Isso não é entrada de dados. É triangulação. E a avaliação oficial do processo — do relatório intermediário do Office of Tax Simplification sobre benefícios e despesas de funcionários — descreveu o processo do P11D como "intensivo em recursos tanto para empregadores quanto para a HMRC" e "uma grande fonte de preocupação entre os empregadores". O relatório, entregue ao Chanceler, identificou explicitamente a administração do P11D como uma "prioridade fundamental para trabalhos futuros".
Uma Porcentagem de CO₂ Errada — e o Que Acontece Depois
Erros em um P11D não são como erros em um P60. Um valor total de pagamento digitado incorretamente no P60 segue para o código tributário do funcionário e, se for detectado, é corrigido. Um benefício digitado incorretamente no P11D se propaga lateralmente — para a obrigação tributária do funcionário, para o cálculo de Class 1A NIC do empregador, para o total agregado do P11D(b) e para todos os registros de conformidade que a empresa mantém para aquele ano fiscal.
Considere o cenário de erro de alto valor mais comum: uma porcentagem de CO₂ de carro da empresa que está uma faixa errada. As tabelas de taxas de BIK da HMRC para 2025/26 variam de 2% (para veículos de emissão ultrabaixa abaixo de 50g/km) a 37% (para carros acima de 155g/km, ou veículos anteriores a 1998 acima de 2000cc). Uma mudança de uma única faixa — de 30% para 31% — em um carro com valor P11D de £40.000 altera o equivalente em dinheiro anual de £12.000 para £12.400. Essa diferença de £400 flui para:
- A obrigação tributária de renda do funcionário a 20% ou 40% (um adicional de £80 ou £160 de imposto)
- O ajuste do código tributário do funcionário para o ano seguinte — que ficará errado até ser corrigido
- O Class 1A NIC do empregador a 15% (um adicional de £60)
- O total agregado do P11D(b), que deve corresponder à soma de todos os P11Ds individuais
- Se o carro for a diesel e não atender aos padrões RDE2: um adicional de 4% se aplica, agravando ainda mais o erro
Agora multiplique esse único carro por uma frota de 80 carros da empresa, em várias faixas de emissão, em uma mistura de veículos a gasolina, diesel, híbridos plug-in e totalmente elétricos — cada um com uma taxa de BIK diferente, cada um potencialmente disponível apenas por parte do ano fiscal, alguns com contribuições de capital do funcionário reduzindo o valor P11D, alguns com cobranças adicionais de benefício de combustível (no multiplicador de £28.200 multiplicado pela porcentagem de CO₂). O pacote P11D de uma única frota não é um formulário; é uma planilha de 80 linhas de cálculos interdependentes, e um único valor de CO₂ impreciso desloca não apenas aquela linha, mas todo o total de Class 1A do P11D(b).
A estrutura de penalidades da HMRC para P11Ds incorretos é em camadas: até £3.000 por formulário individual incorreto, além de penalidades por imprecisão no P11D(b) calculadas como uma porcentagem da "receita potencial perdida" — 0% a 30% para erros por descuido, até 70% para erros deliberados e até 100% para erros deliberados e ocultos. O guia passo a passo do CIPP de 2017/18 observou que a exposição financeira de penalidades por imprecisão "pode exceder em muito o custo dos próprios benefícios".
Mas o custo que nunca aparece em uma notificação de penalidade é o tempo consumido na correção. O processo de correção do HMRC exige o reenvio completo do P11D e do P11D(b) — não apenas o valor alterado, mas o formulário inteiro, incluindo campos que estavam corretos na primeira vez. O empregador deve identificar o erro, recalcular, reenviar, emitir declarações corrigidas aos funcionários afetados e, se o funcionário já tiver enviado uma declaração de autoavaliação com base no P11D incorreto, coordenar uma alteração SA100 — o mesmo tipo de trâmite documental SA100 que torna o rastro de papel da autoavaliação especialmente doloroso para freelancers e pequenos empresários. Nenhum desse trabalho de correção é cobrável de ninguém. Ele é absorvido pelo departamento de folha de pagamento em julho — o mês que já estava acima da capacidade.
As consequências no mundo real não são teóricas. No r/UKPersonalFinance, um funcionário publicou sobre a descoberta de uma discrepância de £4.200 em seu P11D decorrente de relatório incorreto do empregador — um benefício classificado erroneamente que criou um pagamento a menor de imposto que o HMRC cobraria do funcionário, não do empregador. A ansiedade da publicação não era sobre o dinheiro; era sobre ter que passar semanas corrigindo o erro entre duas organizações que se comunicam na velocidade da papelada de conformidade.
O Aperto de 2027 Que Torna a Dor do P11D Deste Ano Digna de Entendimento
A folha de pagamento obrigatória de benefícios em espécie entra em vigor em abril de 2027 — adiada em doze meses em relação ao prazo originalmente anunciado de abril de 2026 para dar mais tempo de preparação a empregadores e fornecedores de software. A partir dessa data, a maioria dos benefícios (carros da empresa, seguro médico, academias e outros) deve ser tributada pela folha de pagamento em tempo real, a cada período de pagamento, em vez de ser reportada anualmente no P11D. O formulário P11D como existiu por décadas será aposentado para essas categorias.
Se isso parece o fim do problema do P11D, não é. É uma transição para um problema diferente — e o próprio ano de transição cria um ponto único de pressão financeira que poucos empregadores estão modelando ainda.
Veja o que acontece em julho de 2027. Para o ano fiscal de 2026/27 — o último ano completo de relatório P11D — os empregadores deverão doze meses completos de Class 1A National Insurance, pagáveis em parcela única até 22 de julho de 2027. Ao mesmo tempo, a partir de abril de 2027, os mesmos empregadores pagarão Class 1A National Insurance mensalmente por meio de envios de folha de pagamento em tempo real para seus benefícios recém-incluídos na folha. Isso significa que julho de 2027 é especialmente doloroso: o empregador deve pagar a parcela única de 12 meses de Class 1A para 2026/27 mais o pagamento mensal em tempo real de Class 1A referente a junho de 2027. Na prática, julho de 2027 carrega treze meses de Class 1A National Insurance em um único mês de fluxo de caixa — à nova alíquota de 15%, acima dos 13,8% que vigoravam antes do Autumn Budget 2024.
Para um empregador com frota de carros da empresa, cobertura de seguro médico e alguns outros benefícios tributáveis cobrindo 150 funcionários beneficiários, somente a parcela única de Class 1A pode facilmente chegar a dezenas de milhares de libras. Empilhar um mês de NIC em tempo real por cima não é um detalhe contábil — é um evento de liquidez que as equipes de folha de pagamento e finanças precisam isolar e provisionar agora, não descobrir durante a execução da folha.
E o problema da qualidade dos dados de benefícios não desaparece com o payrolling. No sistema atual, se uma avaliação de benefício estiver errada, ela é detectada quando o P11D é compilado — uma verificação anual que, por mais dolorosa que seja, dá ao empregador um ponto natural de revisão. Com o payrolling, a avaliação errada alimenta diretamente todos os holerites mensais desde o primeiro mês em que é inserida. Se a porcentagem de CO₂ de um carro de frota novo for carregada incorretamente em abril, o funcionário paga o imposto errado todos os meses até que alguém perceba — o que pode ser no abril seguinte, quando o ajuste do código tributário do funcionário parecer errado, ou nunca, até uma verificação de conformidade do HMRC. A revisão anual do P11D, apesar de todas as suas falhas, era um disjuntor. O payrolling o remove. A precisão dos dados carregados precisa estar correta desde o primeiro dia — e os dados ainda precisam vir dos mesmos três sistemas que nunca conversaram entre si.
O Que as Ferramentas Tratam — e o Que Não Tratam
A indústria de software de folha de pagamento passou duas décadas automatizando a etapa final do pipeline de relatórios de benefícios: o cálculo dos equivalentes em dinheiro depois que os dados de entrada são inseridos, o envio online ao HMRC, a geração das cópias dos funcionários. Sage, Xero, BrightPay, ADP, PayFit — todos eles tratam do arquivamento. Nenhum deles trata da extração.
A distinção importa porque é a extração que consome o tempo. Quando um administrador de folha de pagamento se senta em junho para preparar os P11Ds, ele não está partindo de um feed de dados limpo. Ele está partindo de uma coleção de documentos — o cronograma da frota da locadora de veículos mostrando preços de lista e figuras de CO₂ por veículo; o detalhamento anual de prêmios da seguradora por funcionário; o registro do departamento financeiro de empréstimos benéficos e reembolsos; o registro do departamento de RH de novas contratações, saídas e mudanças de benefícios durante o ano. Cada um desses documentos existe em um formato diferente, de uma fonte diferente, estruturado para um propósito diferente. O ato de obter os números certos desses documentos para o módulo P11D — a extração — é o gargalo. O arquivamento é um clique de botão. Para um passo a passo completo de como estruturar essa extração e exportar os dados para uma planilha que seu software de folha de pagamento possa consumir, veja nosso guia passo a passo para extrair dados de benefícios P11D para o Excel.
É aqui que a extração de IA sem modelo muda o fluxo de trabalho de uma forma que um módulo de folha de pagamento melhor não consegue. Em vez de ler um PDF do cronograma da frota e digitar manualmente o valor P11D e a figura de CO₂ de cada carro no sistema de folha de pagamento, a extração lê o documento diretamente — localiza os detalhes do veículo, identifica as figuras relevantes e as emite como colunas estruturadas em uma planilha. O mesmo processo se aplica ao detalhamento de prêmios de uma seguradora, a um extrato de empréstimo ou ao relatório de uso anual de um provedor de academia. O resultado não é um P11D concluído — isso continua sendo responsabilidade do software de folha de pagamento — mas um conjunto de dados estruturado que pode ser validado uma vez e depois carregado, em vez de digitado campo por campo a partir de um documento de origem que nunca foi projetado para alimentar uma declaração de imposto.
Os arquivos são processados com segurança e não são armazenados.
O benefício estrutural não é apenas a velocidade — é o fato de a extração produzir uma etapa intermediária auditável. A planilha com os valores de benefícios extraídos pode ser revisada e aprovada antes de entrar no sistema de folha de pagamento. Se um erro for detectado, ele é corrigido na planilha, não em um P11D reenviado. Se o HMRC perguntar como um valor foi obtido, o documento de origem e o resultado da extração ficam lado a lado. Esta é a parte do fluxo de trabalho que atualmente não possui nenhuma ferramenta — e é a parte que consome a maior parte do tempo entre o fim do ano fiscal e o prazo de 6 de julho.
Para bureaus de folha de pagamento e escritórios de contabilidade que gerenciam o preenchimento de P11D para vários clientes, a etapa de extração é onde o volume agrava a dor. Um único bureau processando P11Ds para vinte clientes PME não tem o luxo de um administrador dedicado de dados de benefícios. A pessoa que conduz a temporada de P11D é também a pessoa que lida com as dúvidas de folha de pagamento dos clientes, busca informações faltantes e corrige os valores que o gerente de escritório do cliente estimou de memória, em vez de usar a fatura real da seguradora. Uma abordagem de extração que transforma os documentos de origem de cada cliente em uma tabela de dados padronizada — independentemente de os detalhes do carro terem chegado como PDF, contrato de arrendamento digitalizado ou captura de tela de um portal de gestão de frotas — reduz o tempo de processamento por cliente ao eliminar a parte mais manual do fluxo de trabalho.
Um único empregador vê a economia em menor escala: uma passagem de P11D para Excel sobre os rascunhos do ano substitui a compilação manual tão completamente quanto na lista de clientes de um bureau.
Perguntas Frequentes
Ainda preciso enviar os formulários P11D se eu já pago benefícios via folha de pagamento?
Você pode não precisar de formulários P11D individuais para benefícios processados na folha, mas ainda deve enviar o P11D(b) até 6 de julho para declarar e pagar o Class 1A National Insurance sobre o valor total de todos os benefícios — tanto os processados na folha quanto os não processados. A obrigação do P11D(b) não desaparece com o processamento voluntário na folha, e permanecerá mesmo após o processamento obrigatório começar em abril de 2027.
O que acontece se eu perder o prazo de 6 de julho do P11D?
P11Ds individuais atrasados podem gerar multa de até £300 por formulário, mais £60 por dia até o envio — embora isso exija que o HMRC busque uma ordem do First-tier Tax Tribunal. O risco financeiro mais imediato é o P11D(b): multa automática de £100 para cada 50 funcionários (ou fração) por cada mês de atraso na declaração. Para 105 funcionários, isso equivale a £300 por mês — e o contador de multas começa a partir da data de vencimento de 6 de julho. Separadamente, o atraso no pagamento do Class 1A NIC gera juros a partir de 22 de julho (ou 19 de julho para pagamentos por cheque), além de multas percentuais progressivas: 5% após 30 dias, mais 5% em seis meses e mais 5% em doze meses.
Posso corrigir um P11D após o envio?
Sim, mas o processo de correção não é uma simples alteração no campo errado. Você deve reenviar o P11D completo (e, se o valor agregado mudar, também o P11D(b)) pelos formulários de correção online do HMRC. O reenvio deve mostrar o valor corrigido completo de cada benefício — não apenas a diferença em relação à versão anterior. Se a correção revelar Class 1A NIC adicional devido, juros e possíveis multas por imprecisão se aplicam a partir da data de vencimento original, não da data da correção.
O que não pode ser processado na folha mesmo após abril de 2027?
Duas categorias permanecem fora do processamento obrigatório na folha: alojamento fornecido pelo empregador e empréstimos beneficiários (com juros baixos ou sem juros). Estes continuarão a ser declarados via P11D — ou processados voluntariamente na folha se o empregador se registrar antes do início do ano fiscal. Para empréstimos, a revisão trimestral da taxa de juros oficial (introduzida em abril de 2025) adiciona uma complicação adicional: o cálculo do benefício tributável pode envolver múltiplas taxas diferentes dentro de um único ano fiscal.
Como o OpRA (Acordo de Remuneração Opcional) afeta as avaliações do P11D?
Quando um funcionário abre mão de salário em troca de um benefício — como um esquema de carro por sacrifício salarial, por exemplo — as regras do OpRA exigem que o valor tributável seja o maior entre o salário renunciado e a avaliação padrão do benefício em espécie. Se um funcionário sacrificou £5.000 de salário por um carro da empresa cujo valor padrão de BIK é £3.600, o valor no P11D é £5.000. Veículos de baixa emissão (75g/km de CO₂ ou menos) estão isentos dessa regra e usam o cálculo padrão de BIK. Veículos de emissão ultrabaixa também estão isentos da comparação do OpRA, tornando os esquemas de sacrifício salarial para carros elétricos uma das poucas áreas em que a avaliação padrão ainda se aplica.
Quanto tempo realmente leva a preparação do P11D?
Não existe um benchmark publicado para o tempo de preparação do P11D por funcionário — e essa ausência de dados por si só já conta parte da história. Um departamento de folha de pagamento do Reino Unido não tem uma linha orçamentária de P11D em sua planilha de horas. O trabalho é absorvido em junho e início de julho, junto com o fechamento da folha de pagamento do mês, consultas sobre P60 e cobertura de férias de verão. Quando o CIPP pesquisou seus membros e descobriu que "remover o fardo dos P11Ds" era a principal motivação para adotar o payrolling, isso confirmou empiricamente o que os profissionais de folha de pagamento já sabiam: o custo de tempo é real, recorrente e significativo o suficiente para motivar uma migração voluntária de sistema. A realidade prática para uma empresa de 100 funcionários é de uma a duas semanas de trabalho fragmentado — não em tempo integral, mas sempre presente, preenchendo as lacunas entre as tarefas que realmente têm prazos definidos.