La charge administrative des P11D
Pourquoi le rapport des avantages sociaux reste la tâche de juillet la moins appréciée des RH
Juillet est déjà le mois le moins clément du service de la paie. Les salaires de fin de mois ne s'arrêtent pas pour l'été. La moitié de l'équipe est en congé annuel. La budgétisation du T3 commence sérieusement. Et par-dessus tout, la date limite de dépôt des P11D du 6 juillet arrive — le moment où chaque voiture de société, chaque assurance médicale privée, chaque prêt à taux réduit et chaque abonnement à une salle de sport fourni par l'entreprise au cours du dernier exercice fiscal doit être calculé selon les règles d'évaluation exactes de HMRC, assemblé en déclarations individuelles pour chaque employé, et agrégé en une seule facture de Class 1A National Insurance. Le logiciel de paie qui a si bien géré les P60 de mai ne peut pas vous aider ici — car les données qui alimentent un P11D n'ont jamais été dans le système de paie pour commencer. La saison des P60 expose la même lacune structurelle entre ce que génère le logiciel de paie et ce dont le reporting en aval a réellement besoin — sauf que la lacune du P11D est plus large, car les données sources ne sont pas du tout dans le système de paie.
Points clés
- Le CIPP a demandé aux professionnels de la paie pourquoi ils avaient choisi le payroll volontaire — la réponse principale n'était pas « accélérer les P11D » mais « éliminer complètement la charge des P11D ».
- Les données nécessaires pour un P11D n'ont jamais été dans votre logiciel de paie — elles se trouvent dans les dossiers RH, les contrats de location et les factures d'assureurs, et le secteur a passé deux décennies à automatiser le bouton de dépôt alors que l'étape d'extraction n'a toujours aucun outil.
- Extraire les valeurs des avantages dans une feuille de calcul avant qu'elles n'entrent dans le module de paie crée la couche intermédiaire auditable qui n'existe actuellement pas — et transforme votre tâche de juin, qui consistait à trianguler trois systèmes incompatibles, en simple vérification d'un tableau structuré.
Juillet était déjà plein avant que le P11D ne s'y ajoute
Commençons par la réalité du calendrier qui crée la friction sous-jacente. À la mi-juin, un service de paie britannique vient tout juste de terminer l'émission des P60 — l'échéance légale du 31 mai pour les certificats de fin d'année destinés à 30,2 millions de salariés PAYE. Le rapprochement de fin d'exercice (dernier Full Payment Submission, dernier Employer Payment Summary, équilibrage P32) est à peine terminé. Juin apporte la paie de fin de mois pour l'exercice fiscal en cours. Juillet l'apporte à nouveau — plus la couverture des congés d'été, lorsqu'au moins un administrateur de la paie est en congé et que la personne qui remplace son poste n'a jamais exécuté le module de retenues sans supervision.
Et puis il y a le P11D.
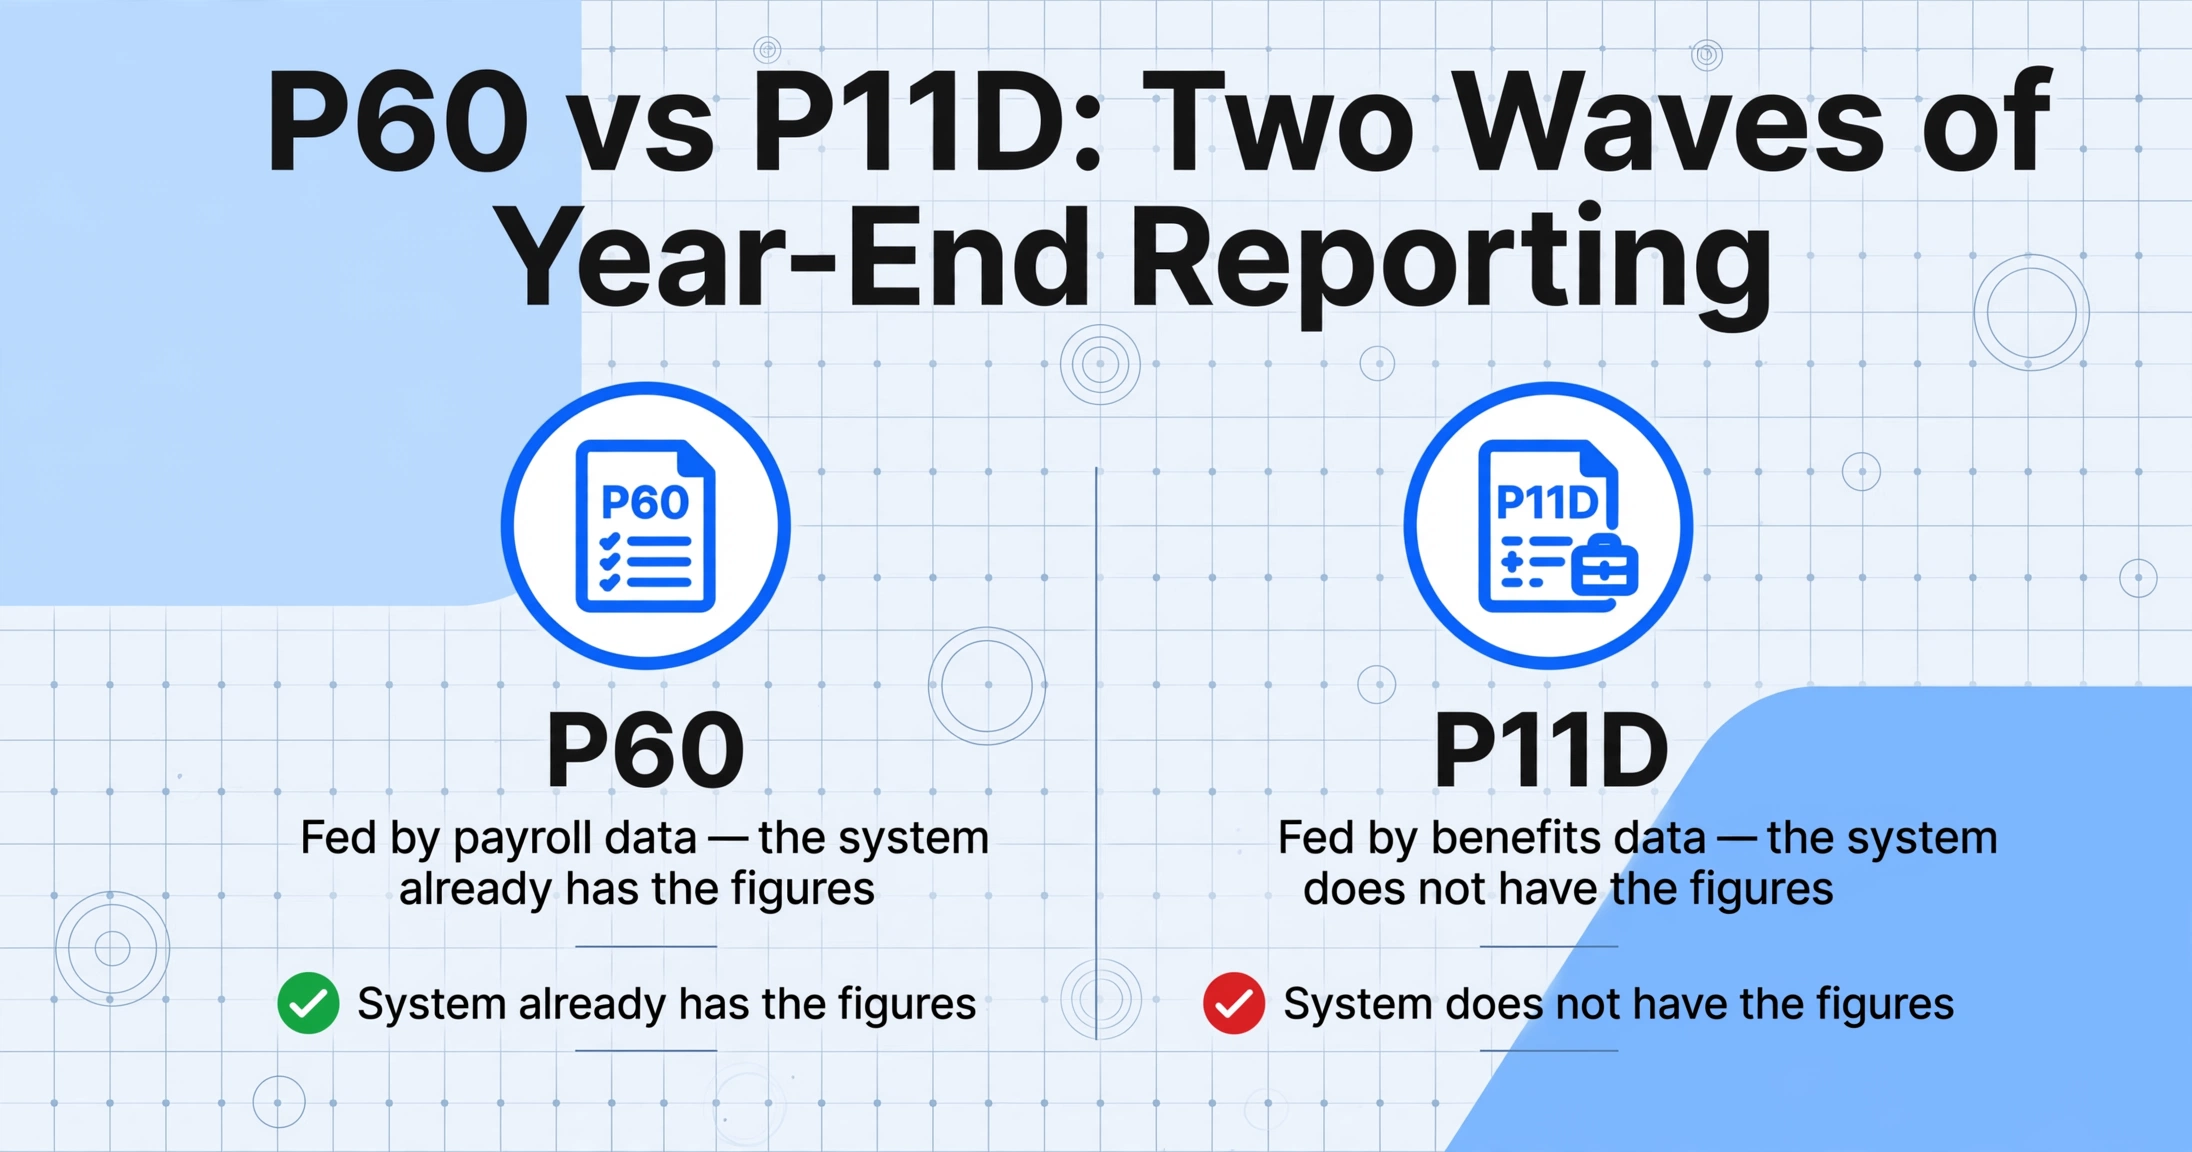
L'échéance du 6 juillet n'est pas un événement isolé. C'est une deuxième vague de déclarations de fin d'année qui frappe la même équipe qui vient de terminer la première vague, dans la même fenêtre de temps compressée, avec un problème de données fondamentalement différent. Les P60 sont alimentés par les données de paie — le système dispose déjà des chiffres. Les P11D sont alimentés par les données d'avantages — le système ne dispose pas des chiffres, ou du moins pas sous la forme exigée par HMRC. Cette distinction transforme juillet d'un exercice de déclaration en un exercice d'assemblage, et l'assemblage doit se faire dans les marges d'un mois déjà surchargé.
Une enquête de 2019 menée par le Chartered Institute of Payroll Professionals (CIPP) — l'organisme professionnel britannique des spécialistes de la paie — a demandé aux employeurs pourquoi ils avaient choisi de commencer volontairement à intégrer les avantages dans la paie. La réponse la plus fréquente : « éliminer le besoin et la charge de remplir les P11D. » Pas les réduire. Les éliminer. Le langage est révélateur. Parmi les praticiens de la paie qui avaient vécu plusieurs saisons de P11D, le formulaire n'était pas décrit comme une tâche de conformité — il était décrit comme une charge.
Le problème structurel : la saison des P60 repose sur des données de paie que le système de paie détient déjà. La saison des P11D repose sur des données d'avantages qui proviennent d'ailleurs — systèmes RH, contrats de location, factures d'assureurs, approbations par e-mail — et qui doivent être traduites en valeurs imposables selon des règles qui appartiennent à HMRC, et non à un système interne. L'écart entre l'endroit où vivent les données et ce que le formulaire exige est ce qui consomme chaque mois de juillet.
14 sections, 14 calculateurs différents
Si le formulaire P11D était un document unique avec un ensemble unique de règles de calcul, il passerait inaperçu. Or il n'en est rien. Le P11D actuel — déposé en ligne via le service PAYE Online de l'HMRC ou via un logiciel de paie commercial — est structuré en 14 sections lettrées, de A à N, chacune avec sa propre méthode d'évaluation. Le guide fiscal HMRC 480 — la référence officielle pour l'évaluation des avantages — s'étend sur des centaines de pages réparties en plusieurs chapitres et couvre des règles d'évaluation qui diffèrent non seulement par ce qu'elles comptabilisent, mais aussi par la manière dont elles le comptabilisent.
Considérons ce qu'un administrateur de paie doit réellement faire pour trois des catégories d'avantages les plus courantes — et pourquoi chacune exige un mode de raisonnement différent.
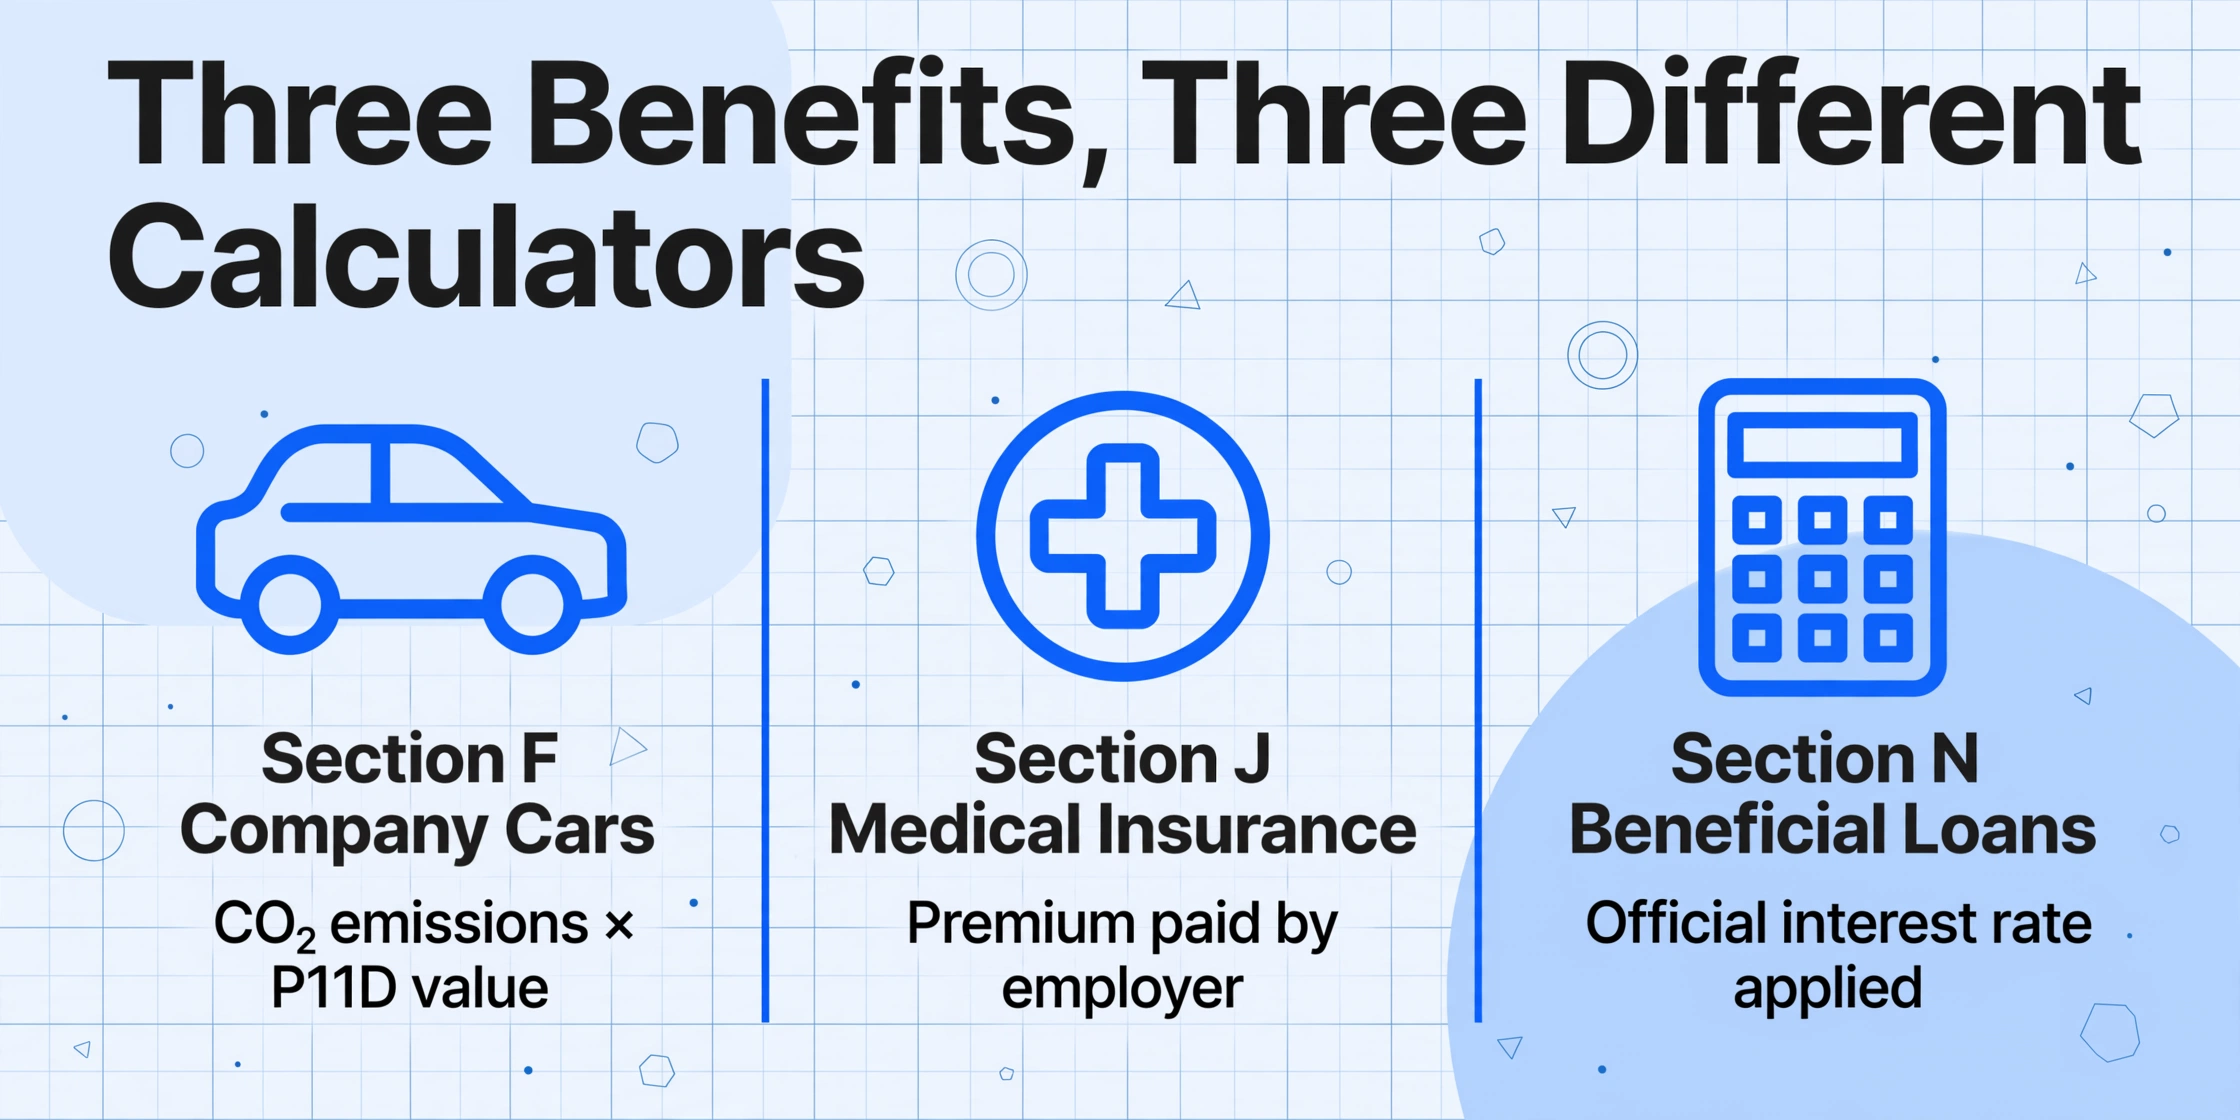
Section F — Voitures de société. L'avantage imposable n'est pas le coût de location payé par l'entreprise. Il s'agit de la valeur P11D du véhicule (prix catalogue incluant la TVA, la livraison et toutes les options, moins toute contribution en capital de l'employé jusqu'à 5 000 £) multipliée par le pourcentage applicable. Ce pourcentage est déterminé par les émissions de CO₂ du véhicule mesurées selon la norme WLTP, recoupées avec les barèmes annuels BIK de l'HMRC. Pour 2025/26, une voiture essence émettant 121 g/km de CO₂ supporte un taux BIK de 30 %. Une voiture électrique à émissions nulles supporte un taux de 3 %. Les deux figurent sur la même section F. La lettre clé du type de carburant — F pour le diesel conforme à la norme Euro 6d, D pour le diesel, A pour tous les autres — doit être saisie correctement. Pour les hybrides rechargeables, l'autonomie électrique à zéro émission détermine une tranche de taux distincte. Et si la voiture n'a été mise à disposition qu'à partir d'octobre, par exemple — et non sur la totalité de l'année fiscale — l'avantage doit être réparti au prorata temporis. Une erreur d'une tranche dans le pourcentage de CO₂ déplace l'équivalent en espèces pour l'employé, le code fiscal de l'employé et la responsabilité de l'employeur au titre de la Class 1A National Insurance.
Section I — Assurance médicale privée. La règle d'évaluation est ici complètement différente : l'avantage imposable correspond au coût supporté par l'employeur pour fournir la couverture — la prime de l'assureur. Si le contrat couvre le conjoint ou les personnes à charge d'un employé, leur part est incluse. Si l'employé paie une partie de la prime via la paie, ce « montant compensé » est déduit. La logique est simple. La difficulté réside dans le fait que le montant de la prime se trouve dans un tableur de l'assureur ou du courtier — et non dans le logiciel de paie — et doit être correctement réparti par employé au sein d'une police de groupe où la facture de l'assureur indique l'effectif total, et non les noms individuels.
Section H — Prêts avantageux. Encore différent. Si un employeur accorde un prêt sans intérêt ou à taux réduit dépassant 10 000 £ à un moment quelconque de l'année fiscale, l'avantage correspond à la différence entre les intérêts réellement payés par l'employé et les intérêts qui auraient été dus au taux officiel de l'HMRC. Pour 2025/26, ce taux officiel est de 3,75 % — mais depuis avril 2025, l'HMRC révise le taux trimestriellement plutôt qu'annuellement, de sorte que le calcul peut impliquer plusieurs taux différents au cours de la même année fiscale. Le solde du prêt, les dates de décaissement et de remboursement, les intérêts réellement payés — toutes ces données se trouvent dans le système financier, et non dans le système de paie.
Voilà trois sections sur quatorze. Chacune est arrivée sur le bureau de l'administrateur de paie depuis un système source différent, avec une logique d'évaluation différente, et aucune des trois ne peut être calculée en regardant le bulletin de salaire de l'employé. Les sections plus simples — comme la section K (services fournis) ou la section M (cotisations professionnelles) — exigent tout de même que quelqu'un sache que l'avantage existait au départ. Cette connaissance se trouve dans les dossiers du service RH concernant ce qui a été approuvé, et non dans le registre du système de paie concernant ce qui a été versé.
Le problème triangulaire du rapprochement
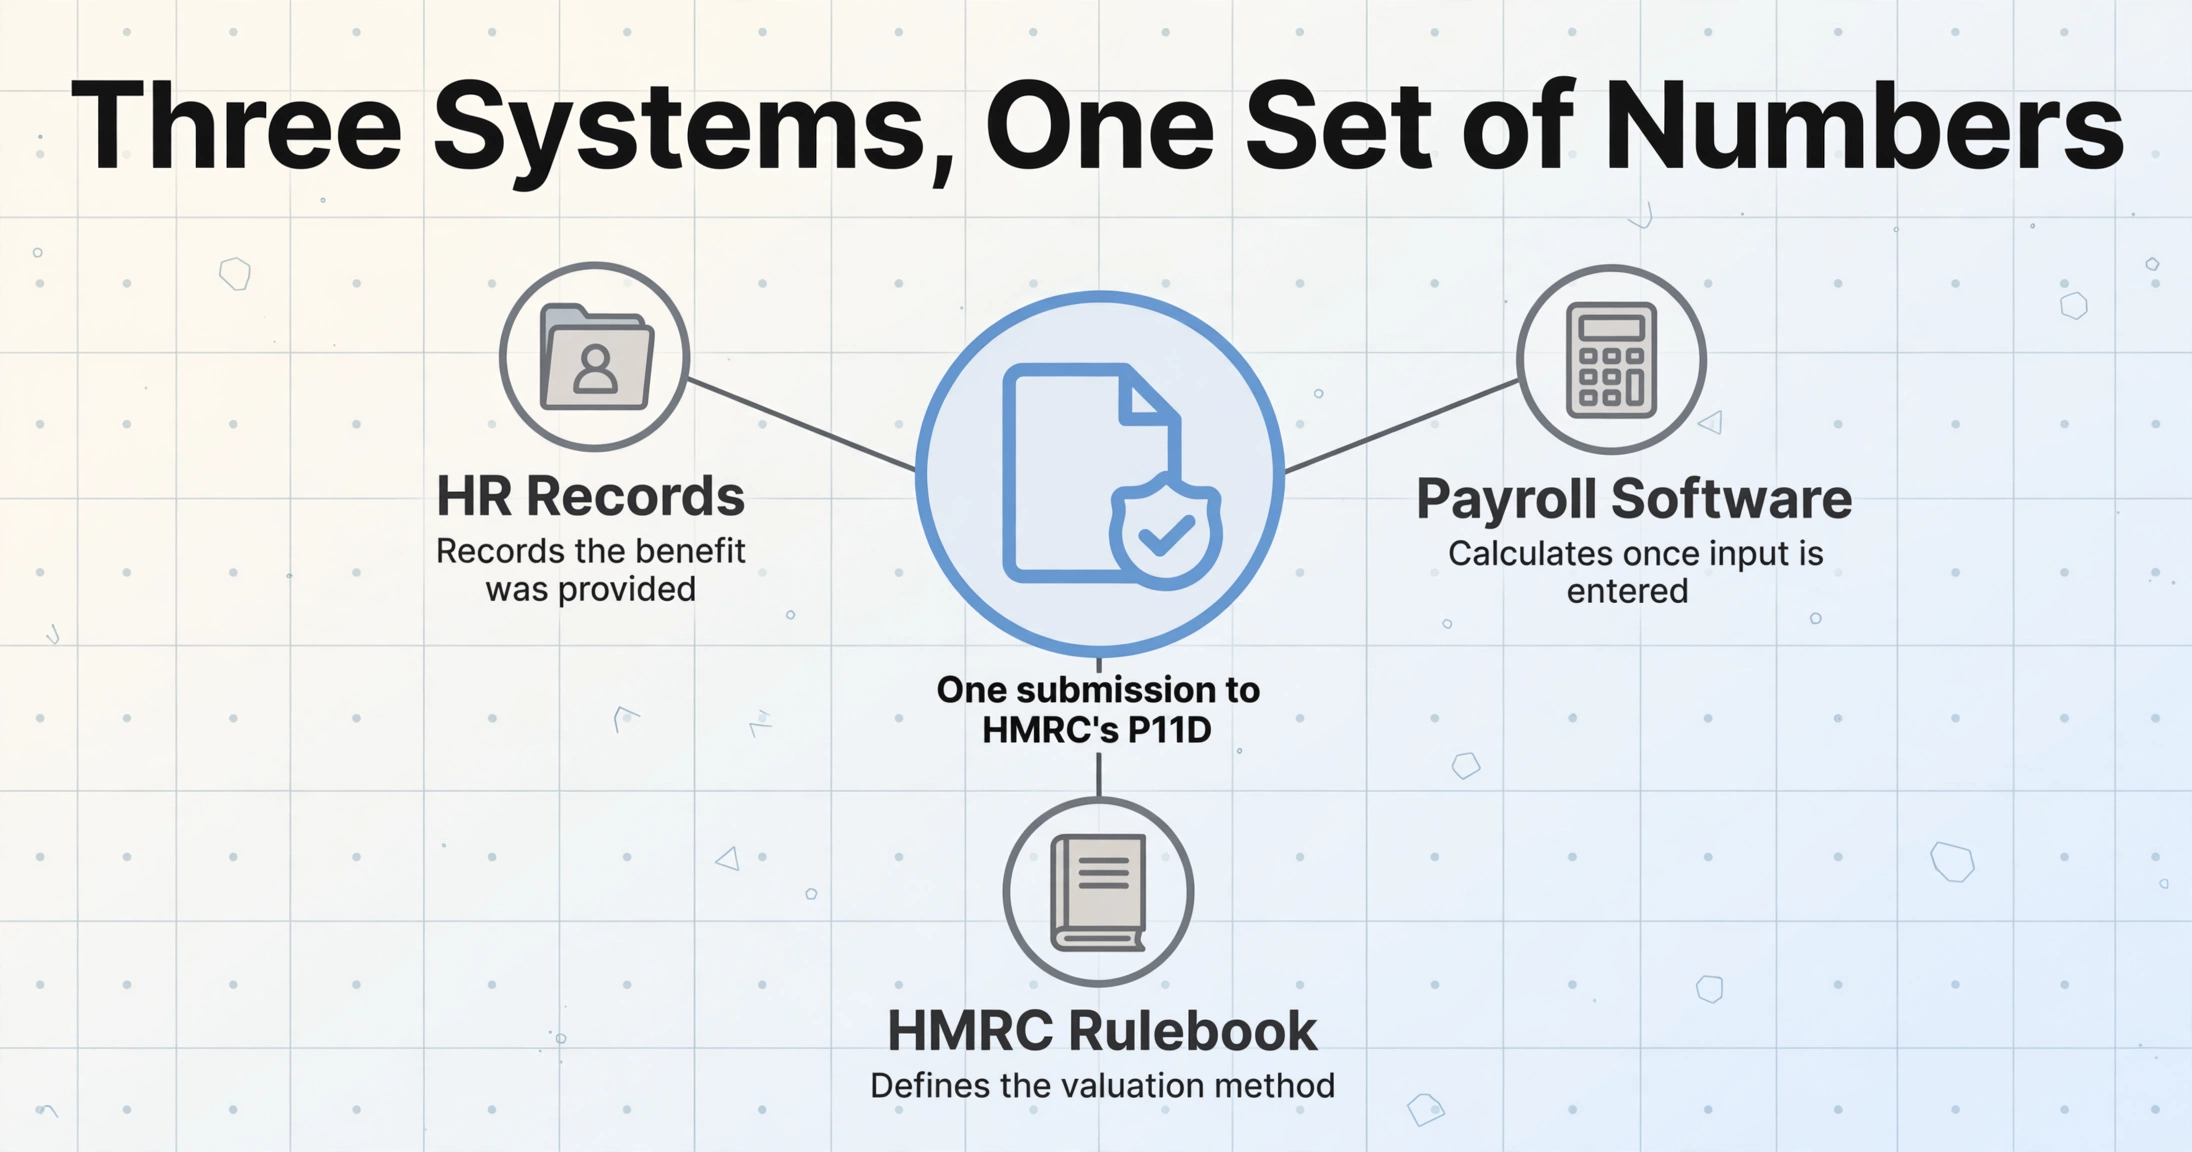
Le problème structurel profond du P11D n'est pas le formulaire lui-même. C'est que trois systèmes d'information — chacun fonctionnant selon une logique différente — doivent s'accorder sur un seul jeu de chiffres avant la première semaine de juillet, et aucun d'entre eux n'a été conçu pour communiquer avec les autres.
Le premier système est celui des dossiers RH. C'est là que les avantages prennent naissance : le contrat de location de voiture signé lors de l'intégration, le formulaire d'inscription à l'assurance médicale privée, l'e-mail d'approbation de l'abonnement à la salle de sport par le responsable hiérarchique. Les systèmes RH — qu'il s'agisse d'un SIRH dédié comme PeopleHR, d'un tableur ou du modèle mental d'un office manager à temps partiel — enregistrent qu'un avantage a été fourni. Ils ne calculent pas, sauf rares exceptions, sa valeur imposable. Extraire les choix de ces formulaires constitue une étape en soi, et convertir l'inscription aux avantages en Excel transforme les cases à cocher, les niveaux de couverture et les noms des personnes à charge en colonnes que l'équipe de paie peut rapprocher. Lorsque l'enregistrement des choix provient d'un portail en libre-service plutôt que d'un formulaire signé — la norme pour les employeurs utilisant ADP, Gusto ou BambooHR — extraire les captures d'écran d'inscription aux avantages permet de récupérer les mêmes noms de régimes, niveaux de couverture et primes par période de paie.
Le deuxième système est le logiciel de paie. C'est là que le P11D est finalement déposé. Sage 50 Payroll, Xero Payroll, BrightPay, ADP — ils disposent tous de modules P11D. Mais ces modules sont des interfaces de saisie de données ; ils calculent l'équivalent en espèces une fois qu'ils disposent des données brutes (le prix catalogue de la voiture, le chiffre de CO₂, la prime d'assurance, le solde du prêt), mais ils ne peuvent pas trouver ces données brutes par eux-mêmes. Le système de paie sait ce qu'il a versé à l'employé. Il ne sait pas ce que la société de leasing a facturé à l'entreprise pour la voiture. Ces informations doivent être importées de l'extérieur.
Le troisième système est le recueil de règles de HMRC. Le Employment Income Manual, le guide fiscal 480, les barèmes annuels des taux BIK, le taux d'intérêt officiel trimestriel, les règles OpRA (Optional Remuneration Arrangements) qui s'appliquent lorsqu'un avantage a été choisi en lieu et place du salaire — tout cela définit ce qui constitue l'« équivalent en espèces » pour chaque catégorie d'avantage, et ce chiffre ne correspond souvent ni à ce que l'entreprise a payé, ni à ce que l'employé a reçu. Une location de voiture peut coûter 350 £ par mois à l'entreprise ; la valeur imposable P11D est basée sur le prix catalogue et les émissions de CO₂, ce qui produit un chiffre entièrement différent. Un employé peut percevoir sa couverture médicale privée comme « gratuite » ; HMRC considère la prime comme un revenu imposable.
La tâche de l'administrateur paie en juin et début juillet consiste à se situer à l'intersection de ces trois systèmes et à traduire. Ouvrir le dossier RH pour les détails du véhicule. Ouvrir la facture de l'assureur pour la prime. Ouvrir le tableau des taux BIK de HMRC pour le pourcentage approprié. Saisir le résultat dans le module P11D du logiciel de paie. Répéter pour chaque employé bénéficiant d'avantages. Répéter pour chaque catégorie d'avantage détenue par chaque employé. Ce schéma — compiler des données provenant de documents sources déconnectés dans un format structuré — n'est pas propre aux P11D ; le traitement des P45 et la compilation des P60 partagent la même structure de rapprochement, mais le P11D ajoute une couche de logique d'évaluation spécifique à HMRC qui fait de chaque champ un exercice de calcul plutôt qu'une transcription.
Ce n'est pas de la saisie de données. C'est de la triangulation. Et l'évaluation officielle du processus — issue du rapport intérimaire de l'Office of Tax Simplification sur les avantages et dépenses des employés — a décrit le processus P11D comme « exigeant en ressources tant pour les employeurs que pour HMRC » et comme « une source majeure de préoccupation parmi les employeurs ». Le rapport, remis au Chancelier, a explicitement identifié l'administration des P11D comme une « priorité clé pour des travaux ultérieurs ».
Un Pourcentage de CO₂ Erroné — et ce qui s'ensuit
Les erreurs sur un P11D ne sont pas comme les erreurs sur un P60. Un montant total de rémunération mal saisi sur un P60 se répercute sur le code fiscal de l'employé et, s'il est détecté, est corrigé. Un avantage P11D mal saisi se propage latéralement — dans l'obligation fiscale de l'employé, dans le calcul de la Class 1A National Insurance de l'employeur, dans le total agrégé du P11D(b), et dans chaque registre de conformité que l'entreprise détient pour cette année fiscale.
Prenons le scénario d'erreur à forte valeur le plus courant : un pourcentage de CO₂ de véhicule de société décalé d'une tranche. Les tableaux de taux BIK de HMRC pour 2025/26 vont de 2 % (pour les véhicules à très faibles émissions de moins de 50 g/km) à 37 % (pour les voitures de plus de 155 g/km, ou les véhicules d'avant 1998 de plus de 2000 cm³). Un décalage d'une seule tranche — de 30 % à 31 % — sur une voiture d'une valeur P11D de 40 000 £ modifie l'équivalent en espèces annuel de 12 000 £ à 12 400 £. Cette différence de 400 £ se répercute dans :
- L'obligation fiscale sur le revenu de l'employé à 20 % ou 40 % (un supplément de 80 £ ou 160 £ d'impôt)
- L'ajustement du code fiscal de l'employé pour l'année suivante — qui sera incorrect jusqu'à correction
- La Class 1A NIC de l'employeur à 15 % (un supplément de 60 £)
- Le total agrégé du P11D(b), qui doit correspondre à la somme de tous les P11D individuels
- Si la voiture est un diesel et ne respecte pas les normes RDE2 : un supplément de 4 % s'applique, aggravant encore l'erreur
Multipliez maintenant cette voiture unique par un parc de 80 véhicules de société, répartis sur plusieurs tranches d'émissions, avec un mélange d'essence, de diesel, d'hybrides rechargeables et de véhicules entièrement électriques — chacun avec un taux BIK différent, chacun potentiellement disponible seulement pour une partie de l'année fiscale, certains avec des contributions en capital de l'employé réduisant la valeur P11D, certains avec des charges de carburant en plus (au multiplicateur de 28 200 £ multiplié par le pourcentage de CO₂). Le dossier P11D d'un seul parc n'est pas un formulaire ; c'est une feuille de calcul de 80 lignes de calculs interdépendants, et une seule valeur de CO₂ inexacte ne modifie pas seulement cette ligne mais l'ensemble du total Class 1A du P11D(b).
La structure de pénalités de HMRC pour les P11D incorrects est en couches : jusqu'à 3 000 £ par formulaire individuel incorrect, plus des pénalités pour inexactitude sur le P11D(b) calculées en pourcentage des « recettes potentiellement perdues » — 0 % à 30 % pour les erreurs de négligence, jusqu'à 70 % pour les erreurs délibérées, et jusqu'à 100 % pour les erreurs délibérées et dissimulées. Le guide étape par étape du CIPP de 2017/18 a noté que l'exposition financière découlant des pénalités pour inexactitude « peut largement dépasser le coût des avantages eux-mêmes ».
Mais le coût qui n'apparaît jamais sur un avis de pénalité, c'est le temps consacré à la correction. Le processus de correction de HMRC exige de redéposer intégralement le P11D et le P11D(b) — pas seulement le chiffre modifié, mais le formulaire entier, y compris les champs qui étaient corrects la première fois. L'employeur doit identifier l'erreur, recalculer, redéposer, émettre des déclarations corrigées aux employés concernés, et si l'employé avait déjà produit une déclaration d'impôt sur le revenu basée sur le mauvais P11D, coordonner une modification SA100 — le même type de traitement documentaire SA100 qui rend la paperasse d'auto-évaluation particulièrement pénible pour les indépendants et les propriétaires de petites entreprises. Aucun de ce travail de correction n'est facturable à quiconque. Il est absorbé par le département de la paie en juillet — le mois qui était déjà surchargé.
Les conséquences concrètes ne sont pas théoriques. Sur r/UKPersonalFinance, un employé a signalé avoir découvert un écart de £4 200 sur son P11D provenant d'une déclaration incorrecte de son employeur — un avantage mal classé créant un sous-paiement d'impôt que HMRC poursuivrait auprès de l'employé, et non de l'employeur. L'anxiété du message ne portait pas sur l'argent ; elle portait sur les semaines à passer pour faire corriger l'erreur entre deux organisations qui communiquent à la vitesse des formalités administratives.
La pression de 2027 qui rend la douleur du P11D de cette année digne d'être comprise
La paie obligatoire des avantages en nature prend effet en avril 2027 — retardée de douze mois par rapport à l'échéance initialement annoncée d'avril 2026 afin de donner plus de temps de préparation aux employeurs et aux fournisseurs de logiciels. À partir de cette date, la plupart des avantages (voitures de société, assurances médicales, abonnements en salle de sport, etc.) devront être imposés via la paie en temps réel, à chaque période de paie, plutôt que déclarés annuellement sur un P11D. Le formulaire P11D tel qu'il existe depuis des décennies sera retiré pour ces catégories.
Si cela ressemble à la fin du problème du P11D, ce n'est pas le cas. C'est une transition vers un problème différent — et l'année de transition elle-même crée un point de pression financière unique que peu d'employeurs modélisent encore.
Voici ce qui se passe en juillet 2027. Pour l'année fiscale 2026/27 — la dernière année complète de déclaration P11D — les employeurs devront douze mois entiers de cotisations de classe 1A, payables en une somme forfaitaire d'ici le 22 juillet 2027. Parallèlement, à partir d'avril 2027, les mêmes employeurs paieront la cotisation de classe 1A chaque mois via les soumissions de paie en temps réel pour leurs avantages nouvellement payés. Cela signifie que juillet 2027 est particulièrement pénible : l'employeur doit payer la somme forfaitaire de classe 1A sur douze mois pour 2026/27 plus le paiement mensuel de classe 1A en temps réel pour juin 2027. En effet, juillet 2027 porte treize mois de cotisations de classe 1A dans un seul mois de trésorerie — au nouveau taux de 15 %, contre 13,8 % applicable avant le budget d'automne 2024.
Pour un employeur avec un parc de voitures de société, une couverture d'assurance médicale et quelques autres avantages imposables couvrant 150 employés bénéficiaires, la somme forfaitaire de classe 1A seule pourrait facilement atteindre des dizaines de milliers de livres. Ajouter un mois de cotisations en temps réel par-dessus n'est pas un détail comptable — c'est un événement de liquidité que les équipes de paie et de finance doivent isoler et provisionner maintenant, et non découvrir pendant le traitement de la paie.
Et le problème de qualité des données sur les avantages ne disparaît pas avec le payrolling. Dans le système actuel, si une évaluation d'avantage est erronée, elle est détectée lors de la compilation du P11D — un contrôle annuel qui, bien que pénible, offre à l'employeur un point de revue naturel. Avec le payrolling, l'évaluation erronée alimente directement chaque fiche de paie mensuelle dès le premier mois où elle est saisie. Si le pourcentage de CO₂ d'un nouveau véhicule de flotte est chargé incorrectement en avril, l'employé paie un mauvais impôt chaque mois jusqu'à ce que quelqu'un le remarque — ce qui peut arriver en avril suivant lorsque l'ajustement du code fiscal de l'employé semble anormal, ou jamais, jusqu'à un contrôle de conformité HMRC. La revue annuelle du P11D, malgré ses défauts, agissait comme un coupe-circuit. Le payrolling la supprime. L'exactitude des données chargées doit être correcte dès le premier jour — et les données doivent toujours provenir des trois mêmes systèmes qui ne communiquaient jamais entre eux.
Ce que les outils gèrent — et ce qu'ils ne gèrent pas
L'industrie des logiciels de paie a passé deux décennies à automatiser l'extrémité aval du pipeline de déclaration des avantages : le calcul des équivalents en espèces une fois les données saisies, la soumission en ligne à HMRC, la génération des copies pour les employés. Sage, Xero, BrightPay, ADP, PayFit — tous gèrent la déclaration. Aucun ne gère l'extraction.
Cette distinction est importante car c'est l'extraction qui consomme le temps. Lorsqu'un administrateur de paie s'installe en juin pour préparer les P11D, il ne part pas d'un flux de données propre. Il part d'une collection de documents — le calendrier de flotte de la société de leasing automobile indiquant les prix catalogue et les chiffres de CO₂ par véhicule ; la ventilation annuelle des primes de l'assureur par employé ; le registre du service financier des prêts avantageux et des remboursements ; le journal du service RH des embauches, des départs et des changements d'avantages au cours de l'année. Chacun de ces documents existe dans un format différent, provenant d'une source différente, structuré pour un objectif différent. L'action d'extraire les bons chiffres de ces documents vers le module P11D — l'extraction — est le goulot d'étranglement. La déclaration est une simple pression sur un bouton. Pour une procédure complète sur la façon de structurer cette extraction et d'exporter les données dans un tableur compatible avec votre logiciel de paie, consultez notre guide étape par étape pour extraire les données d'avantages P11D dans Excel.
C'est là que l'extraction IA sans modèle change le flux de travail d'une manière qu'un meilleur module de paie ne peut pas. Au lieu de lire un PDF de calendrier de flotte et de saisir manuellement la valeur P11D et le chiffre de CO₂ de chaque véhicule dans le système de paie, l'extraction lit directement le document — localise les détails du véhicule, identifie les chiffres pertinents et les sort sous forme de colonnes structurées dans un tableur. Le même processus s'applique à la ventilation des primes d'un assureur, à un relevé de prêt ou au rapport d'utilisation annuel d'un fournisseur d'abonnement en salle de sport. Le résultat n'est pas un P11D complété — cela reste la responsabilité du logiciel de paie — mais un ensemble de données structuré qui peut être validé une fois puis téléchargé, plutôt que saisi champ par champ à partir d'un document source qui n'a jamais été conçu pour alimenter une déclaration fiscale.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
L'avantage structurel ne réside pas seulement dans la rapidité — il tient au fait que l'extraction produit une étape intermédiaire vérifiable. Le tableur des valeurs de prestations extraites peut être examiné et validé avant d'être intégré au système de paie. Si une erreur est détectée, elle est corrigée dans le tableur, et non dans un P11D re-déposé. Si HMRC demande comment un montant a été obtenu, le document source et le résultat de l'extraction sont présentés côte à côte. C'est la partie du flux de travail qui ne dispose actuellement d'aucun outil — et c'est celle qui consomme la majorité du temps entre la fin de l'année fiscale et l'échéance du 6 juillet.
Pour les bureaux de paie et les cabinets comptables qui gèrent les déclarations P11D de plusieurs clients, l'étape d'extraction est celle où le volume amplifie la difficulté. Un bureau traitant les P11D d'une vingtaine de clients PME n'a pas le luxe d'un administrateur dédié aux données de prestations. La personne qui gère la saison P11D est aussi celle qui répond aux questions de paie des clients, relance les informations manquantes et corrige les chiffres estimés de mémoire par la gestionnaire de bureau du client plutôt qu'à partir de la facture réelle de l'assureur. Une approche d'extraction qui transforme les documents sources de chaque client en un tableau de données standardisé — que les détails du véhicule arrivent sous forme de PDF, de contrat de location scanné ou de capture d'écran d'un portail de gestion de flotte — réduit le temps de traitement par client en éliminant la partie la plus manuelle du flux de travail.
Un employeur individuel constate l'économie à plus petite échelle : un seul passage P11D vers Excel sur les brouillons de l'année remplace la compilation manuelle aussi complètement que dans la liste de clients d'un bureau.
Questions fréquemment posées
Dois-je encore produire des formulaires P11D si je déclare déjà les avantages via la paie ?
Vous n'aurez peut-être pas besoin de formulaires P11D individuels pour les avantages déclarés via la paie, mais vous devez toujours soumettre un P11D(b) avant le 6 juillet pour déclarer et payer la Class 1A National Insurance sur la valeur totale de tous les avantages — qu'ils soient déclarés via la paie ou non. L'obligation de produire le P11D(b) ne disparaît pas dans le cadre du régime volontaire de déclaration via la paie, et elle subsistera même après le début de la déclaration obligatoire en avril 2027.
Que se passe-t-il si je manque la date limite du 6 juillet pour les P11D ?
Les P11D individuels déposés en retard peuvent entraîner une pénalité pouvant atteindre 300 £ par formulaire, plus 60 £ par jour jusqu'à leur soumission — bien que cela nécessite que HMRC sollicite une ordonnance du First-tier Tax Tribunal. Le risque financier le plus immédiat concerne le P11D(b) : une pénalité automatique de 100 £ pour chaque tranche de 50 employés (ou fraction) pour chaque mois de retard. Pour 105 employés, cela représente 300 £ par mois — et le compteur de pénalités démarre à compter de la date d'échéance du 6 juillet. Par ailleurs, le paiement tardif de la Class 1A NIC entraîne des intérêts à compter du 22 juillet (ou du 19 juillet pour les paiements par chèque), ainsi que des pénalités progressives en pourcentage : 5 % après 30 jours, 5 % supplémentaires à six mois, et 5 % supplémentaires à douze mois.
Puis-je corriger un P11D après l'avoir soumis ?
Oui, mais le processus de correction ne consiste pas en une simple modification du champ erroné. Vous devez soumettre à nouveau le P11D complet (et, si le montant agrégé change, le P11D(b) également) via les formulaires de correction en ligne de HMRC. La nouvelle soumission doit indiquer le montant corrigé complet pour chaque avantage — pas seulement la différence par rapport à la version précédente. Si la correction révèle une Class 1A NIC supplémentaire due, des intérêts et d'éventuelles pénalités pour inexactitude s'appliquent à compter de la date d'échéance initiale, et non de la date de correction.
Qu'est-ce qui ne peut pas être déclaré via la paie même après avril 2027 ?
Deux catégories restent exclues de la déclaration obligatoire via la paie : le logement fourni par l'employeur et les prêts avantageux (à taux faible ou sans intérêt). Ces avantages continueront d'être déclarables via le P11D — ou volontairement via la paie si l'employeur s'inscrit avant le début de l'année fiscale. Pour les prêts, l'examen trimestriel du taux d'intérêt officiel (introduit en avril 2025) ajoute une complication supplémentaire : le calcul de l'avantage imposable peut impliquer plusieurs taux différents au cours d'une même année fiscale.
Comment le régime OpRA (Optional Remuneration Arrangement) affecte-t-il les valorisations P11D ?
Lorsqu'un employé renonce à une partie de son salaire en échange d'un avantage — un dispositif de voiture de fonction par sacrifice salarial, par exemple — les règles OpRA exigent que la valeur imposable corresponde au montant le plus élevé entre le salaire abandonné et la valorisation standard de l'avantage en nature. Si un employé a sacrifié 5 000 £ de salaire pour une voiture de fonction dont la valeur BIK standard est de 3 600 £, le montant inscrit sur le P11D est de 5 000 £. Les véhicules à faibles émissions (75 g/km de CO₂ ou moins) sont exemptés de cette règle et utilisent le calcul BIK standard. Les véhicules à très faibles émissions sont également exemptés de la comparaison OpRA, ce qui fait des dispositifs de sacrifice salarial pour véhicules électriques l'un des rares domaines où la valorisation standard s'applique encore.
Combien de temps prend réellement la préparation des P11D ?
Il n'existe aucune référence publiée concernant le temps de préparation des P11D par employé — et cette absence de données est en soi révélatrice. Un service de paie britannique ne dispose pas de ligne budgétaire dédiée aux P11D dans son tableau de suivi. Ce travail est absorbé en juin et début juillet, en parallèle de la clôture mensuelle de la paie, des demandes liées aux P60 et des congés d'été. Lorsque le CIPP a interrogé ses membres et constaté que « la suppression de la charge liée aux P11D » était la principale motivation pour adopter le payrolling, cela a confirmé empiriquement ce que les professionnels de la paie savaient déjà : le coût en temps est réel, récurrent et suffisamment significatif pour motiver une migration volontaire du système. En pratique, pour une entreprise de 100 employés, cela représente une à deux semaines de travail fragmenté — pas à temps plein, mais toujours présent, comblant les intervalles entre les tâches qui, elles, ont des échéances impératives.