Die P11D-Papierflut
Warum die Meldung von Mitarbeitervergünstigungen die am wenigsten beliebte Juli-Aufgabe der HR-Abteilung bleibt
Der Juli ist bereits der gnadenloseste Monat für die Gehaltsabrechnungsabteilung. Die Monatsabschluss-Lohnläufe machen keine Sommerpause. Die Hälfte des Teams ist im Jahresurlaub. Die Q3-Budgetplanung beginnt in vollem Umfang. Und obendrein naht die P11D-Meldeffrist am 6. Juli – der Moment, in dem jedes Firmenfahrzeug, jede private Krankenversicherung, jedes zinsgünstige Darlehen und jede Mitgliedschaft im Fitnessstudio, die das Unternehmen im letzten Steuerjahr bereitgestellt hat, nach den genauen Bewertungsregeln von HMRC berechnet, in individuelle Mitarbeitermeldungen aufgeteilt und zu einer einzigen Class 1A National Insurance-Rechnung zusammengefasst werden muss. Die Gehaltsabrechnungssoftware, die die P60-Drucke im Mai so sauber verarbeitet hat, kann Ihnen hier nicht helfen – denn die Daten, die eine P11D speisen, waren von vornherein nie im Gehaltsabrechnungssystem. Die P60-Saison legt dieselbe strukturelle Lücke offen zwischen dem, was die Gehaltsabrechnungssoftware erzeugt, und dem, was die nachgelagerte Berichterstattung tatsächlich benötigt – nur ist die P11D-Lücke größer, weil die Quelldaten gar nicht im Gehaltsabrechnungssystem liegen.
Die wichtigsten Erkenntnisse
- Das CIPP fragte Gehaltsabrechnungsexperten, warum sie sich für die freiwillige Payrolling entschieden – die häufigste Antwort war nicht „P11Ds schneller erstellen", sondern „die P11D-Last vollständig beseitigen".
- Die Daten, die Sie für eine P11D benötigen, waren nie in Ihrer Gehaltsabrechnungssoftware – sie liegen in HR-Akten, Leasingverträgen und Versicherungsrechnungen, und die Branche hat zwei Jahrzehnte damit verbracht, den Melde-Button zu automatisieren, während der Extraktionsschritt immer noch kein Werkzeug hat.
- Das Extrahieren von Vergünstigungswerten in eine Tabelle, bevor sie in das Gehaltsmodul gelangen, schafft die prüfbare Zwischenschicht, die es derzeit nicht gibt – und verwandelt Ihre Juni-Aufgabe vom Abgleich dreier inkompatibler Systeme in die Verifizierung einer strukturierten Tabelle.
Der Juli war bereits voll, bevor die P11D hinzukam
Beginnen wir mit der kalendarischen Realität, die die zugrunde liegende Reibung erzeugt. Bis Mitte Juni hat eine britische Gehaltsabrechnungsabteilung gerade die Ausstellung der P60 abgeschlossen – die gesetzliche Frist zum 31. Mai für Jahresendbescheinigungen an 30,2 Millionen PAYE-Beschäftigte. Der Jahresabschlusslauf (letzte Full Payment Submission, letzte Employer Payment Summary, P32-Ausgleich) ist kaum abgeschlossen. Der Juni bringt die Monatsabrechnung für das laufende Steuerjahr. Der Juli bringt sie erneut – plus Sommerurlaubsvertretung, wenn mindestens ein Gehaltsabrechnungsadministrator im Urlaub ist und die Person, die seinen Schreibtisch übernimmt, das Abzugsmodul noch nie ohne Aufsicht bedient hat.
Und dann ist da noch die P11D.
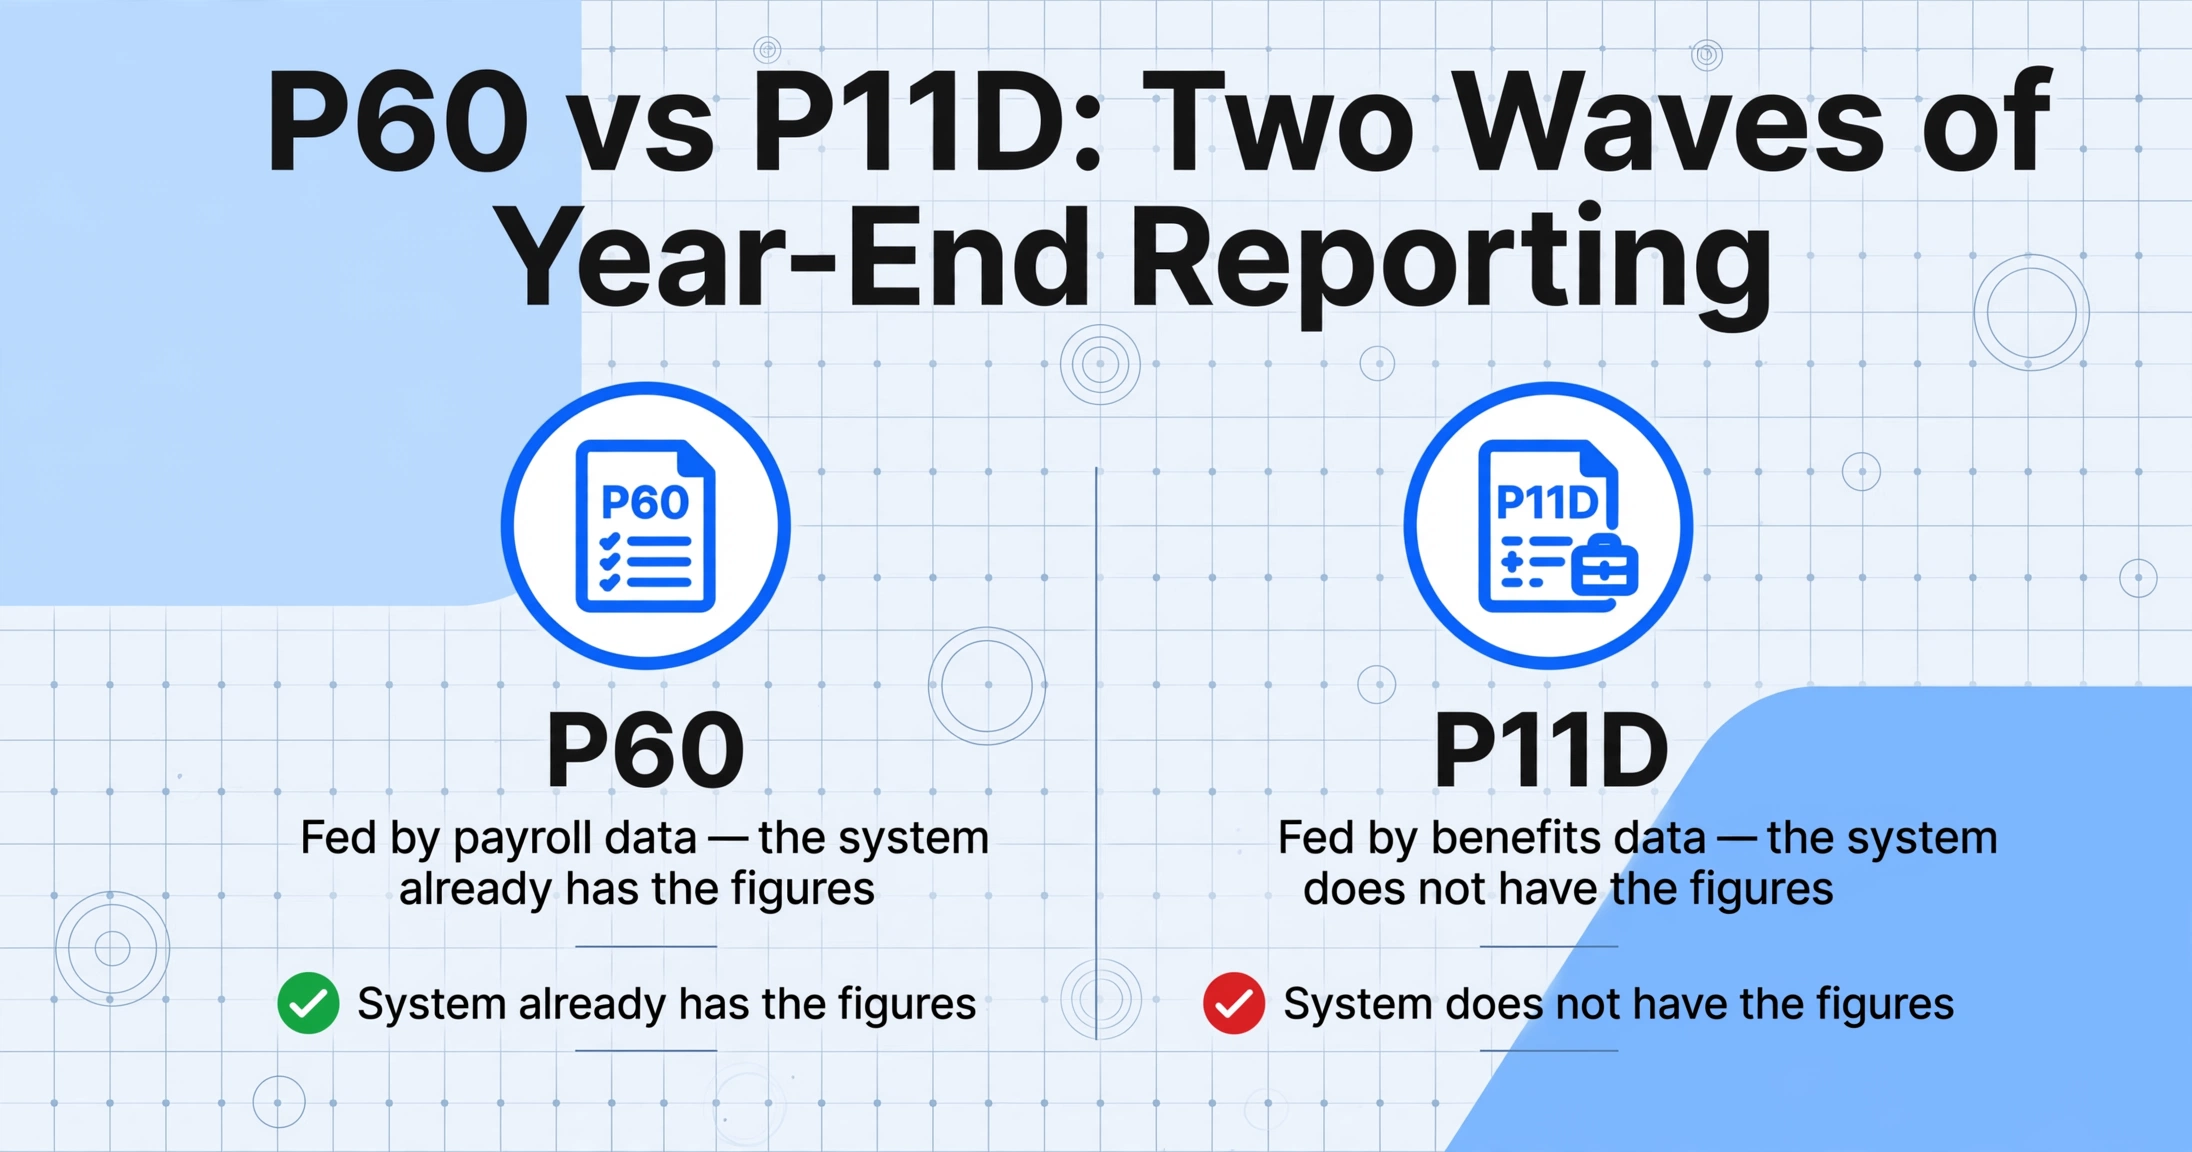
Die Frist zum 6. Juli ist kein isoliertes Ereignis. Sie ist eine zweite Welle der Jahresendmeldung, die dasselbe Team trifft, das gerade die erste Welle abgeschlossen hat, im selben komprimierten Zeitfenster, mit einem grundlegend anderen Datenproblem. P60 werden aus Gehaltsabrechnungsdaten gespeist – das System verfügt bereits über die Zahlen. P11D werden aus Sachbezugsdaten gespeist – das System verfügt nicht über die Zahlen, zumindest nicht in der von HMRC geforderten Form. Diese Unterscheidung verwandelt den Juli von einer Meldetätigkeit in eine Zusammenstellungstätigkeit, und die Zusammenstellung muss in den Randzeiten eines Monats erfolgen, der bereits überbucht war.
Eine Umfrage des Chartered Institute of Payroll Professionals (CIPP) aus dem Jahr 2019 – der britischen Berufskörperschaft für Gehaltsabrechnungsfachkräfte – fragte Arbeitgeber, warum sie sich freiwillig für die Versteuerung von Sachbezügen im Rahmen der Gehaltsabrechnung entschieden. Die häufigste Antwort: „Wegfall der Notwendigkeit und Last der Erstellung von P11D." Nicht Reduzierung. Wegfall. Diese Wortwahl ist aufschlussreich. Unter Gehaltsabrechnungspraktikern, die mehrere P11D-Saisons erlebt hatten, wurde das Formular nicht als Compliance-Aufgabe beschrieben – sondern als Last.
Das strukturelle Problem: Die P60-Saison läuft auf Gehaltsabrechnungsdaten, die das Gehaltsabrechnungssystem bereits vorhält. Die P11D-Saison läuft auf Sachbezugsdaten, die anderswo entstanden sind – in HR-Systemen, Leasingverträgen, Versicherungsrechnungen, E-Mail-Genehmigungen – und nach Regeln in steuerpflichtige Werte übersetzt werden müssen, die HMRC gehören, nicht einem internen System. Die Lücke zwischen dem Ort, an dem die Daten leben, und dem, was das Formular verlangt, ist der Ort, an dem jeder Juli verbraucht wird.
14 Abschnitte, 14 verschiedene Rechner
Wäre das P11D ein einziges Formular mit einem einzigen Satz an Berechnungsregeln, wäre es unauffällig. Das ist es nicht. Das aktuelle P11D – online über den PAYE Online-Dienst der HMRC oder über kommerzielle Gehaltsabrechnungssoftware eingereicht – ist in 14 mit Buchstaben gekennzeichnete Abschnitte A bis N gegliedert, jeweils mit eigener Bewertungsmethodik. Der HMRC-Steuerleitfaden 480 – die offizielle Referenz zur Bewertung von Sachleistungen – umfasst hunderte Seiten über mehrere Kapitel und deckt Bewertungsregeln ab, die sich nicht nur darin unterscheiden, was sie zählen, sondern auch wie sie es zählen.
Betrachten Sie, was ein Gehaltsabrechnungsadministrator tatsächlich für drei der häufigsten Leistungskategorien tun muss – und warum jede eine andere Denkweise erfordert.
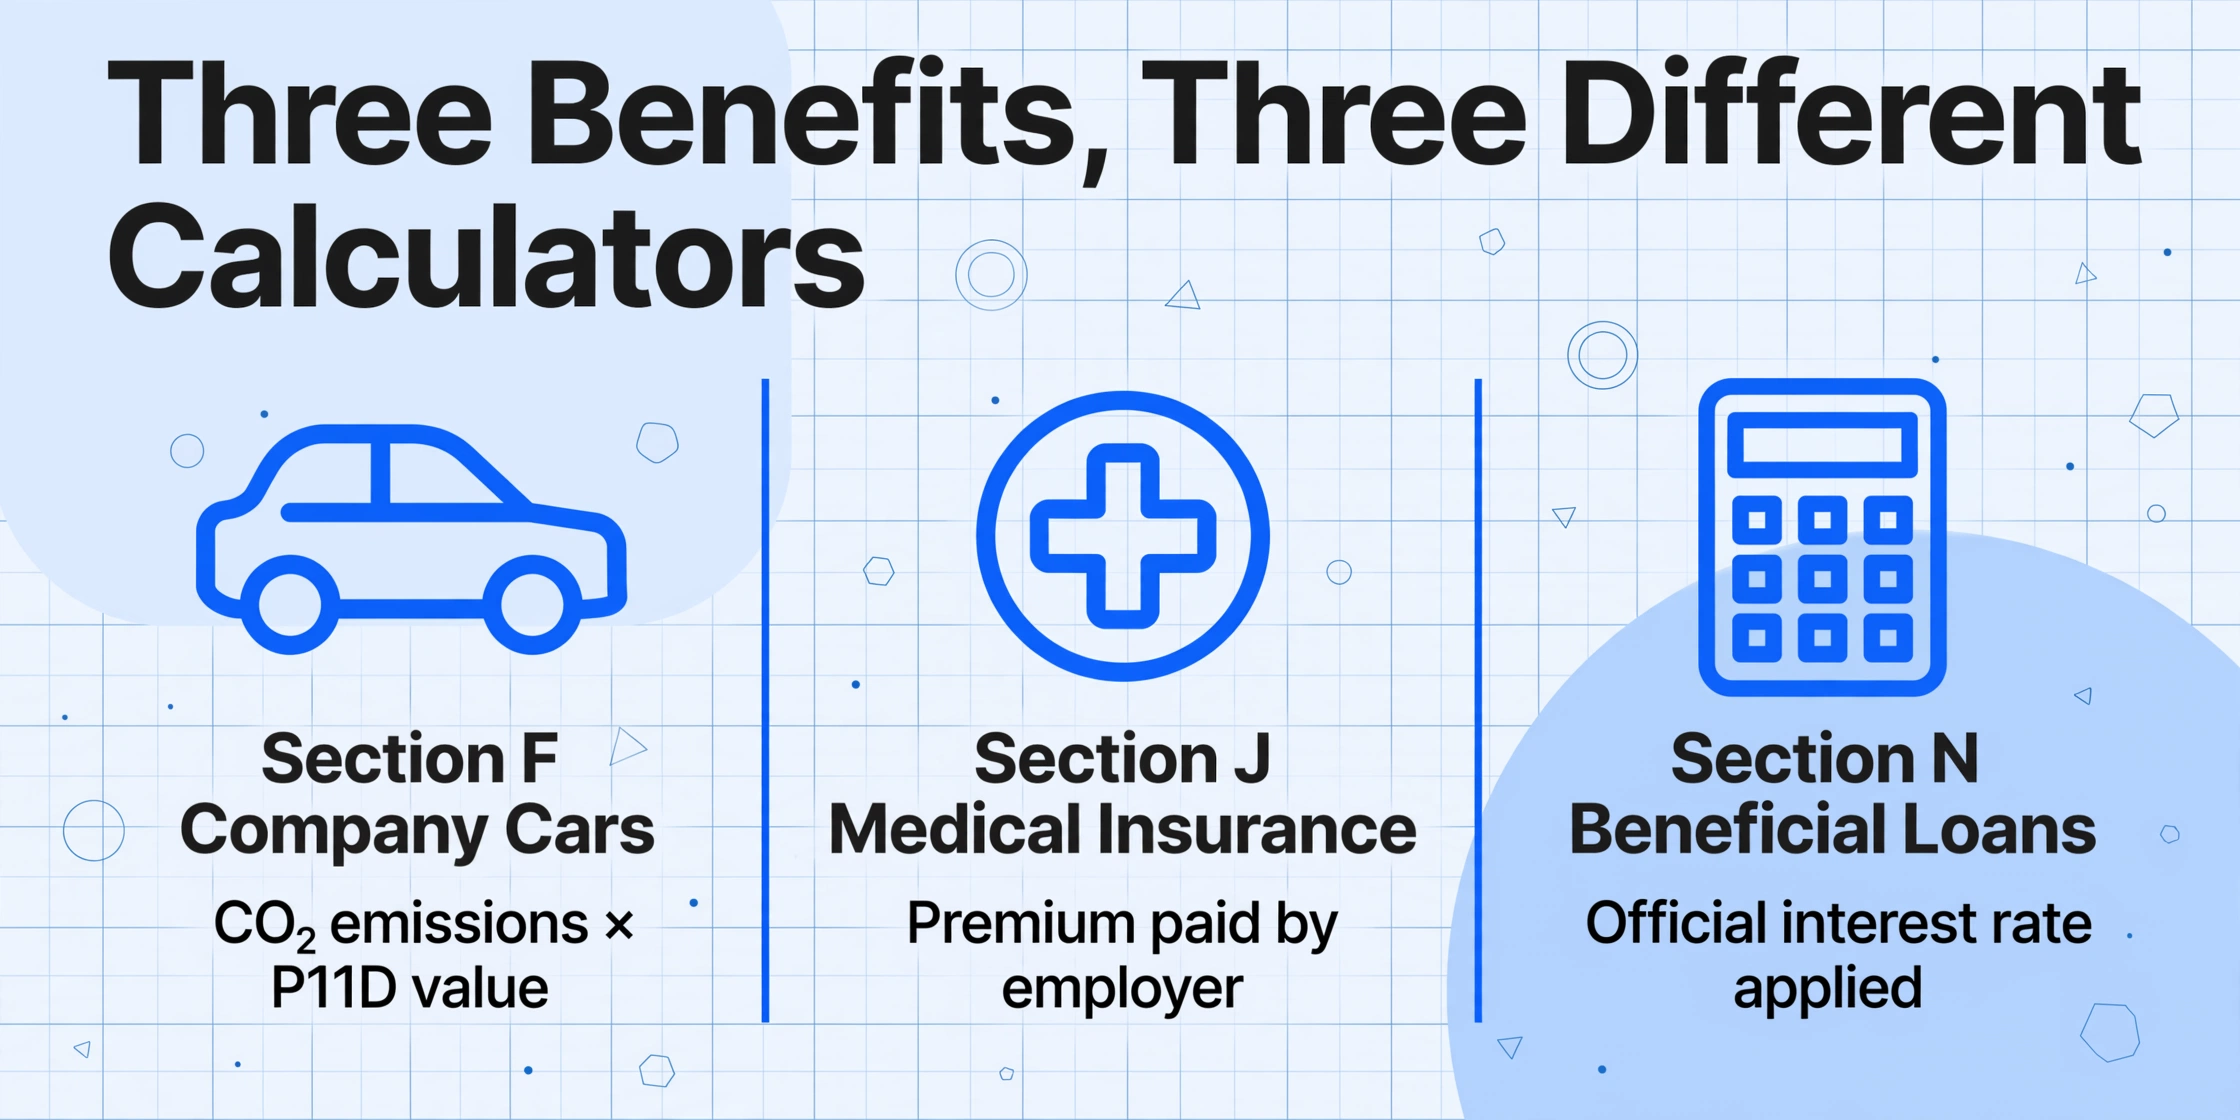
Abschnitt F – Firmenwagen. Der steuerpflichtige Vorteil ist nicht die Leasingkosten, die das Unternehmen zahlt. Es ist der P11D-Wert des Fahrzeugs (Listenpreis inklusive Mehrwertsteuer, Lieferung und aller optionalen Extras, abzüglich eines etwaigen Arbeitnehmer-Kapitalbeitrags von bis zu 5.000 £) multipliziert mit dem entsprechenden Prozentsatz. Dieser Prozentsatz wird durch die nach WLTP gemessenen CO₂-Emissionen des Fahrzeugs bestimmt, abgeglichen mit den jährlichen BIK-Steuertabellen der HMRC. Für 2025/26 trägt ein Benzinfahrzeug mit 121 g/km CO₂-Ausstoß einen BIK-Satz von 30 %. Ein Elektrofahrzeug mit null Emissionen trägt 3 %. Beide stehen im selben Abschnitt F. Der Kraftstofftyp-Schlüsselbuchstabe – F für Diesel, der Euro 6d erfüllt, D für Diesel, A für alle anderen – muss korrekt eingegeben werden. Bei Plug-in-Hybriden bestimmt die elektrische Reichweite mit null Emissionen eine separate Tarifstufe. Und wenn das Fahrzeug erst ab etwa Oktober zur Verfügung stand – nicht das gesamte Steuerjahr – muss der Vorteil zeitanteilig berechnet werden. Liegt der CO₂-Prozentsatz um eine Stufe daneben, verschiebt sich der Geldwert für den Arbeitnehmer, der Steuerfreibetrag des Arbeitnehmers verschiebt sich und die Class-1A-National-Insurance-Verbindlichkeit des Arbeitgebers verschiebt sich.
Abschnitt I – Private Krankenversicherung. Die Bewertungsregel ist hier völlig anders: Der steuerpflichtige Vorteil sind die Kosten für den Arbeitgeber zur Bereitstellung des Versicherungsschutzes – die Prämie des Versicherers. Wenn die Police den Ehepartner oder die Angehörigen eines Arbeitnehmers abdeckt, wird deren Anteil einbezogen. Wenn der Arbeitnehmer einen Teil der Prämie über die Gehaltsabrechnung zahlt, wird dieser „nachgezahlte Betrag" abgezogen. Die Logik ist einfach. Die Herausforderung besteht darin, dass die Prämienzahl in einer Tabelle des Versicherers oder Maklers liegt – nicht in der Gehaltsabrechnungssoftware – und korrekt pro Arbeitnehmer über eine Gruppenpolice zugeordnet werden muss, bei der die Rechnung des Versicherers die Gesamtzahl der versicherten Personen auflistet, nicht einzelne Namen.
Abschnitt H – Zinsgünstige Darlehen. Wieder anders. Wenn ein Arbeitgeber ein zinsloses oder zinsgünstiges Darlehen von mehr als 10.000 £ zu irgendeinem Zeitpunkt im Steuerjahr gewährt, ist der Vorteil die Differenz zwischen den Zinsen, die der Arbeitnehmer tatsächlich gezahlt hat, und den Zinsen, die zum offiziellen Satz der HMRC fällig gewesen wären. Für 2025/26 beträgt dieser offizielle Satz 3,75 % – aber seit April 2025 überprüft die HMRC den Satz vierteljährlich statt jährlich, sodass die Berechnung mehrere verschiedene Sätze innerhalb desselben Steuerjahres umfassen kann. Der Darlehenssaldo, die Daten der Auszahlung und Rückzahlung, die tatsächlich gezahlten Zinsen – all dies befindet sich im Finanzsystem, nicht im Gehaltsabrechnungssystem.
Das sind drei von vierzehn Abschnitten. Jeder davon erreicht den Schreibtisch des Gehaltsabrechners aus einem anderen Quellsystem, mit einer anderen Bewertungslogik, und keiner der drei lässt sich anhand der Gehaltsabrechnung des Mitarbeiters berechnen. Die unkomplizierteren Abschnitte – wie Abschnitt K (erbrachte Dienstleistungen) oder Abschnitt M (berufliche Mitgliedschaften) – erfordern dennoch, dass jemand weiß, dass der Vorteil überhaupt existierte. Dieses Wissen liegt in den Aufzeichnungen der Personalabteilung darüber, was genehmigt wurde, nicht in den Aufzeichnungen des Gehaltssystems darüber, was gezahlt wurde.
Das dreieckige Abstimmungsproblem
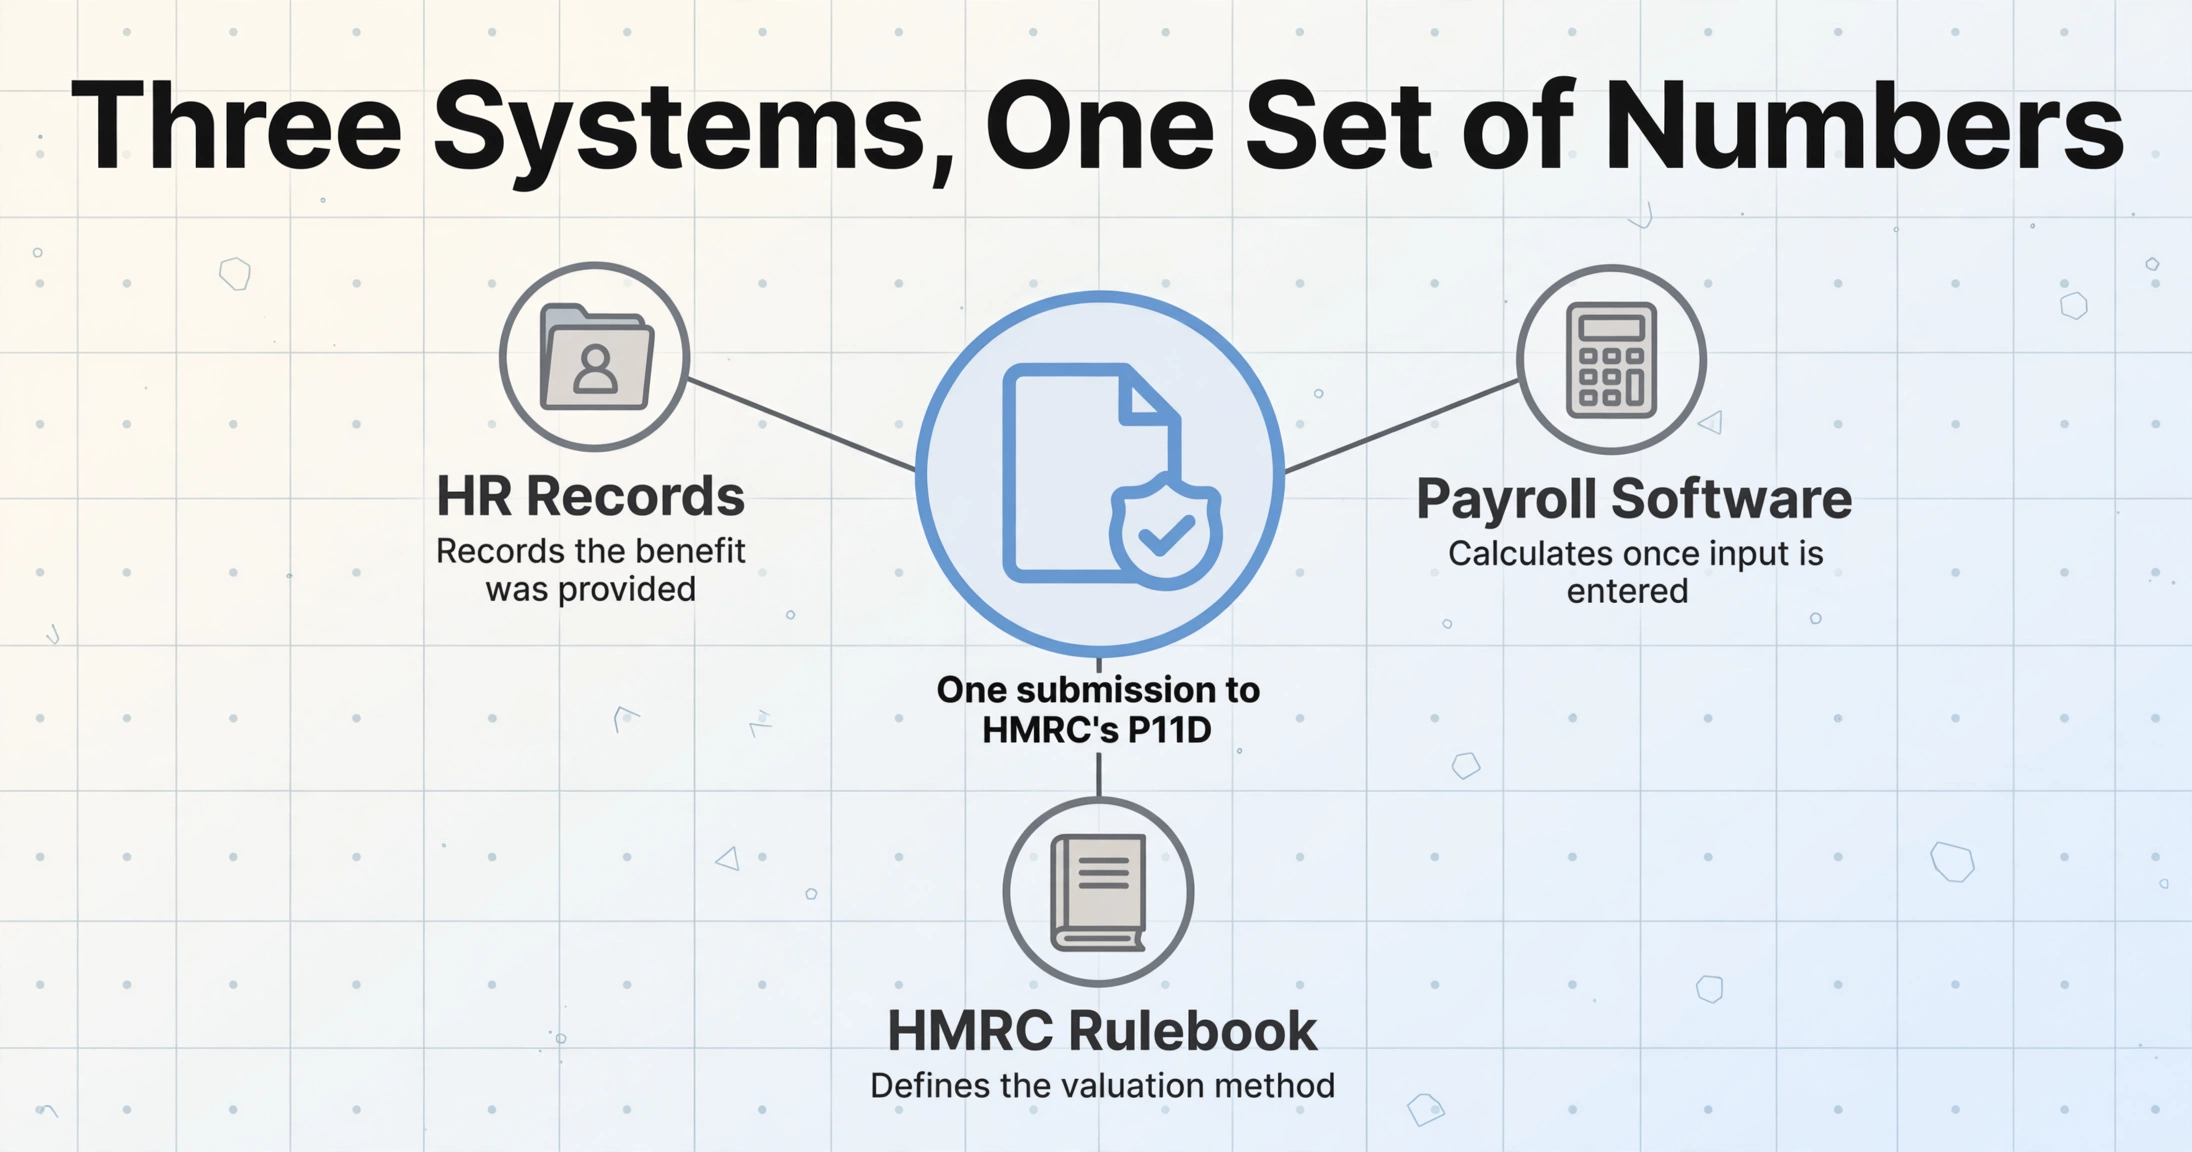
Das tiefgreifende strukturelle Problem der P11D ist nicht das Formular selbst. Es ist die Tatsache, dass drei Informationssysteme – jedes mit einer eigenen Logik – bis zur ersten Juliwoche über einen einzigen Zahlensatz übereinstimmen müssen, und keines davon wurde dafür gebaut, mit den anderen zu kommunizieren.
Das erste System sind die HR-Aufzeichnungen. Hier entstehen die Vorteile: der Leasingvertrag für das Auto, der bei der Einstellung unterzeichnet wurde, das Anmeldeformular für die private Krankenversicherung, die Genehmigungs-E-Mail des Vorgesetzten für die Fitnessstudio-Mitgliedschaft. HR-Systeme – ob ein dediziertes HRIS wie PeopleHR, eine Tabellenkalkulation oder das mentale Modell eines Teilzeit-Büroleiters – erfassen, dass ein Vorteil gewährt wurde. Sie berechnen, mit seltenen Ausnahmen, nicht dessen steuerpflichtigen Wert. Die Wahldaten aus diesen Formularen zu extrahieren ist ein eigener Schritt, und die Umwandlung der Leistungsanmeldung in Excel verwandelt Kontrollkästchen-Auswahlen, Deckungsstufen und Namen von Angehörigen in Spalten, die das Gehaltsteam abgleichen kann. Wenn die Wahldaten eher aus einem Self-Service-Portal stammen als aus einem unterzeichneten Formular – der Normalfall bei Arbeitgebern, die ADP, Gusto oder BambooHR nutzen – stellt das Extrahieren von Screenshots der Leistungsanmeldung dieselben Plannamen, Deckungsstufen und Prämien pro Gehaltsperiode wieder her.
Das zweite System ist die Gehaltsabrechnungssoftware. Hier wird die P11D letztendlich eingereicht. Sage 50 Payroll, Xero Payroll, BrightPay, ADP – sie alle haben P11D-Module. Aber diese Module sind Dateneingabe-Schnittstellen; sie berechnen den Geldwert, sobald sie die Rohdaten haben (Listenpreis des Autos, CO₂-Wert, Versicherungsprämie, Darlehenssaldo), aber sie können diese Rohdaten nicht beschaffen. Das Gehaltssystem weiß, was es dem Mitarbeiter gezahlt hat. Es weiß nicht, was die Leasinggesellschaft dem Unternehmen für das Auto berechnet hat. Diese Information muss von außen hereingeholt werden.
Das dritte System ist das Regelwerk der HMRC. Das Employment Income Manual, der Steuerleitfaden 480, die jährlichen BIK-Steuertabellen, der vierteljährliche amtliche Zinssatz, die OpRA-Regeln (Optional Remuneration Arrangement), die greifen, wenn ein Vorteil anstelle von Gehalt gewählt wurde – all das definiert, was als „Geldwert" für jede Leistungskategorie gilt, und dieser Betrag entspricht häufig weder dem, was das Unternehmen gezahlt hat, noch dem, was der Mitarbeiter erhalten hat. Ein Auto-Leasing könnte das Unternehmen 350 £ pro Monat kosten; der steuerpflichtige P11D-Wert basiert auf Listenpreis und CO₂-Emissionen und ergibt eine völlig andere Zahl. Ein Mitarbeiter mag seine private Krankenversicherung als „kostenlos" wahrnehmen; die HMRC betrachtet die Prämie als steuerpflichtiges Einkommen.
Die Aufgabe des Gehaltsabrechnungsverantwortlichen im Juni und Anfang Juli besteht darin, an der Schnittstelle dieser drei Systeme zu arbeiten und zu übersetzen. Die Personalakte für die Fahrzeugdaten öffnen. Die Rechnung des Versicherers für die Prämie öffnen. Die BIK-Tabelle des HMRC für den entsprechenden Prozentsatz öffnen. Das Ergebnis in das P11D-Modul der Gehaltsabrechnungssoftware eingeben. Dies für jeden Mitarbeiter mit Sachbezügen wiederholen. Dies für jede Sachbezugskategorie wiederholen, die jeder Mitarbeiter hält. Dieses Muster – das Zusammenführen von Daten aus getrennten Quelldokumenten in ein strukturiertes Format – ist nicht nur für P11Ds typisch; P45-Verarbeitung und P60-Erstellung folgen derselben Abgleichstruktur, aber das P11D fügt eine HMRC-spezifische Bewertungslogik hinzu, die jedes Feld zu einer Berechnungsübung statt zu einer Übertragung macht.
Dies ist keine Dateneingabe. Es ist eine Triangulation. Und die offizielle Bewertung des Prozesses – aus dem Zwischenbericht des Office of Tax Simplification zu Mitarbeitersachbezügen und -ausgaben – beschrieb den P11D-Prozess als „ressourcenintensiv sowohl für Arbeitgeber als auch für HMRC" und als „eine wesentliche Quelle der Besorgnis bei Arbeitgebern". Der Bericht, der dem Schatzkanzler vorgelegt wurde, identifizierte die P11D-Verwaltung ausdrücklich als „wichtige Priorität für weitere Arbeiten".
Ein falscher CO₂-Prozentsatz – und die Folgen
Fehler auf einem P11D sind nicht wie Fehler auf einer P60. Ein falsch eingegebener Gesamtvergütungsbetrag auf der P60 wirkt sich auf den Steuercode des Mitarbeiters aus und wird, wenn er erkannt wird, korrigiert. Ein falsch eingegebener P11D-Sachbezug wirkt sich seitlich aus – auf die Steuerschuld des Mitarbeiters, auf die Class 1A-NIC-Berechnung des Arbeitgebers, auf die P11D(b)-Gesamtsumme und auf jeden Compliance-Nachweis, den das Unternehmen für dieses Steuerjahr führt.
Nehmen Sie das häufigste Fehlerszenario mit hohem Wert: ein CO₂-Prozentsatz für einen Firmenwagen, der um eine Stufe danebenliegt. Die BIK-Tabellen des HMRC für 2025/26 reichen von 2 % (für Fahrzeuge mit sehr niedrigen Emissionen unter 50 g/km) bis 37 % (für Autos über 155 g/km oder Fahrzeuge vor 1998 mit über 2000 cm³). Eine einzelne Stufenverschiebung – von 30 % auf 31 % – bei einem Auto mit einem P11D-Wert von £40.000 ändert den jährlichen Geldwert von £12.000 auf £12.400. Diese Differenz von £400 fließt ein in:
- Die Einkommensteuerschuld des Mitarbeiters zu 20 % oder 40 % (zusätzliche £80 oder £160 Steuern)
- Die Steuercode-Anpassung des Mitarbeiters für das folgende Jahr – die bis zur Korrektur falsch bleibt
- Die Class 1A-NIC des Arbeitgebers zu 15 % (zusätzliche £60)
- Die P11D(b)-Gesamtsumme, die mit der Summe aller einzelnen P11Ds übereinstimmen muss
- Wenn das Auto ein Diesel ist und die RDE2-Standards nicht erfüllt: ein zusätzlicher Zuschlag von 4 % gilt, der den Fehler weiter verstärkt
Multiplizieren Sie nun dieses einzelne Auto mit einer Flotte von 80 Firmenwagen, über mehrere Emissionsstufen, über eine Mischung aus Benzin-, Diesel-, Plug-in-Hybrid- und vollelektrischen Fahrzeugen – jedes mit einem anderen BIK-Satz, jedes möglicherweise nur für einen Teil des Steuerjahres verfügbar, einige mit Arbeitnehmer-Kapitalbeiträgen, die den P11D-Wert reduzieren, einige mit zusätzlichen Kraftstoffkosten (zum Multiplikator von £28.200 multipliziert mit dem CO₂-Prozentsatz). Das P11D-Paket einer einzelnen Flotte ist kein Formular; es ist eine 80-zeilige Tabelle voneinander abhängiger Berechnungen, und eine einzige ungenaue CO₂-Zahl verschiebt nicht nur diese Zeile, sondern die gesamte Class 1A-Summe der P11D(b).
Die Strafstruktur des HMRC für falsche P11Ds ist gestaffelt: bis zu £3.000 pro falschem Einzelformular, plus Ungenauigkeitsstrafen auf die P11D(b), berechnet als Prozentsatz des „potenziell verlorenen Steueraufkommens" – 0 % bis 30 % für fahrlässige Fehler, bis zu 70 % für vorsätzliche und bis zu 100 % für vorsätzliche und verdeckte. Der Schritt-für-Schritt-Leitfaden des CIPP von 2017/18 stellte fest, dass die finanzielle Gefährdung durch Ungenauigkeitsstrafen „die Kosten der Sachbezüge selbst bei weitem übersteigen kann".
Aber die Kosten, die auf einem Strafbescheid nie auftauchen, sind die Zeit, die für die Korrektur aufgewendet wird. Der Korrekturprozess von HMRC verlangt, dass sowohl die P11D als auch die P11D(b) vollständig neu eingereicht werden — nicht nur der geänderte Wert, sondern das gesamte Formular, einschließlich der Felder, die beim ersten Mal korrekt waren. Der Arbeitgeber muss den Fehler identifizieren, neu berechnen, neu einreichen, korrigierte Bescheinigungen an betroffene Arbeitnehmer ausstellen, und falls der Arbeitnehmer bereits eine Selbstveranlagung auf Basis der falschen P11D eingereicht hat, eine SA100-Änderung koordinieren — dieselbe Art von SA100-Dokumentenflut, die den Papierpfad der Selbstveranlagung für Freiberufler und Kleinunternehmer besonders schmerzhaft macht. Keine dieser Korrekturarbeiten ist für irgendjemanden abrechenbar. Sie wird im Juli der Lohnbuchhaltung absorbiert — dem Monat, der bereits überlastet war.
Die realen Konsequenzen sind nicht theoretisch. Auf r/UKPersonalFinance berichtete ein Arbeitnehmer über die Entdeckung einer Diskrepanz von £4.200 auf seiner P11D, die auf fehlerhafte Meldung durch den Arbeitgeber zurückging — ein falsch kategorisierter Vorteil, der eine Steuernachzahlung verursachte, für die HMRC den Arbeitnehmer belangen würde, nicht den Arbeitgeber. Die Sorge in dem Beitrag drehte sich nicht um das Geld; es ging darum, Wochen damit zu verbringen, den Fehler über zwei Organisationen hinweg korrigieren zu lassen, die mit der Geschwindigkeit von Compliance-Papierkram kommunizieren.
Der 2027-Engpass: Warum sich die P11D-Problematik dieses Jahres zu verstehen lohnt
Die verpflichtende Lohnabrechnung von Sachleistungen tritt ab April 2027 in Kraft — verschoben um zwölf Monate gegenüber der ursprünglich angekündigten Frist von April 2026, um Arbeitgebern und Softwareanbietern mehr Vorbereitungszeit zu geben. Ab diesem Zeitpunkt müssen die meisten Sachleistungen (Firmenwagen, Krankenversicherung, Fitnessstudio-Mitgliedschaften und andere) in Echtzeit über die Lohnabrechnung versteuert werden, in jeder Abrechnungsperiode, anstatt jährlich auf einer P11D gemeldet zu werden. Das P11D-Formular, wie es seit Jahrzehnten existiert, wird für diese Kategorien ausgemustert.
Wenn das wie das Ende des P11D-Problems klingt, ist es das nicht. Es ist ein Übergang in ein anderes Problem — und das Übergangsjahr selbst schafft einen einzigartigen finanziellen Druckpunkt, den nur wenige Arbeitgeber bisher modellieren.
So sieht es im Juli 2027 aus. Für das Steuerjahr 2026/27 — das letzte volle Jahr der P11D-Berichterstattung — schulden Arbeitgeber volle zwölf Monate Class 1A National Insurance, zahlbar als Einmalbetrag bis zum 22. Juli 2027. Gleichzeitig zahlen dieselben Arbeitgeber ab April 2027 Class 1A National Insurance monatlich über Echtzeit-Lohnmeldungen für ihre neu payrollbasierten Sachleistungen. Das bedeutet, der Juli 2027 ist besonders schmerzhaft: Der Arbeitgeber muss den 12-Monats-Class-1A-Einmalbetrag für 2026/27 plus die Echtzeit-Class-1A-Monatszahlung für Juni 2027 zahlen. Effektiv trägt der Juli 2027 dreizehn Monate Class 1A National Insurance in einem einzigen Cashflow-Monat — zum neuen Satz von 15%, gegenüber den 13,8%, die vor dem Herbsthaushalt 2024 galten.
Für einen Arbeitgeber mit einer Firmenwagenflotte, Krankenversicherungsschutz und einigen anderen steuerpflichtigen Vergünstigungen für 150 leistungsempfangende Mitarbeiter könnte allein der Class-1A-Einmalbetrag leicht Zehntausende von Pfund erreichen. Einen Monat Echtzeit-NIC obendrauf zu stapeln, ist kein Buchhaltungsdetail — es ist ein Liquiditätsereignis, das Lohn- und Finanzteams jetzt isolieren und reservieren müssen, nicht erst während des Lohnlaufs entdecken dürfen.
Und das Problem der Datenqualität bei den Leistungen verschwindet auch beim Payrolling nicht. Im derzeitigen System wird eine falsche Bewertung von Leistungen bei der Erstellung der P11D entdeckt – eine jährliche Überprüfung, die, so mühsam sie auch ist, dem Arbeitgeber einen natürlichen Kontrollpunkt bietet. Beim Payrolling fließt die falsche Bewertung direkt in jeden monatlichen Gehaltszettel ein, ab dem ersten Monat, in dem sie eingegeben wird. Wenn der CO₂-Prozentsatz für einen neuen Firmenwagen im April falsch eingegeben wird, zahlt der Arbeitnehmer jeden Monat die falsche Steuer, bis es jemandem auffällt – was möglicherweise erst im folgenden April der Fall ist, wenn die Steuercode-Anpassung des Arbeitnehmers falsch aussieht, oder nie, bis zu einer HMRC-Compliance-Prüfung. Die jährliche P11D-Überprüfung war trotz aller Mängel ein Unterbrecher. Payrolling entfernt sie. Die Genauigkeit der eingegebenen Daten muss von Anfang an stimmen – und die Daten müssen weiterhin aus denselben drei Systemen stammen, die nie miteinander kommuniziert haben.
Was die Tools bewältigen – und was nicht
Die Lohnabrechnungssoftware-Branche hat zwei Jahrzehnte damit verbracht, das nachgelagerte Ende der Leistungsberichtspipeline zu automatisieren: die Berechnung der Geldwerte, sobald die Eingabedaten erfasst sind, die Online-Übermittlung an die HMRC, die Erstellung der Arbeitnehmerkopien. Sage, Xero, BrightPay, ADP, PayFit – sie alle übernehmen die Einreichung. Keines von ihnen übernimmt die Extraktion.
Diese Unterscheidung ist wichtig, weil die Extraktion die Zeit in Anspruch nimmt. Wenn sich ein Gehaltsabrechnungsadministrator im Juni hinsetzt, um P11Ds vorzubereiten, beginnt er nicht mit einem sauberen Datenfeed. Er beginnt mit einer Sammlung von Dokumenten – dem Fuhrparkplan des Autoleasingunternehmens mit Listenpreisen und CO₂-Werten pro Fahrzeug; der jährlichen Prämienaufstellung des Versicherers pro Arbeitnehmer; der Aufzeichnung der Finanzabteilung über zinsgünstige Darlehen und Rückzahlungen; dem Protokoll der Personalabteilung über Neueinstellungen, Abgänge und Leistungsänderungen im Laufe des Jahres. Jedes dieser Dokumente existiert in einem anderen Format, aus einer anderen Quelle, strukturiert für einen anderen Zweck. Der Vorgang, die richtigen Zahlen aus diesen Dokumenten in das P11D-Modul zu bekommen – die Extraktion – ist der Engpass. Die Einreichung ist ein Knopfdruck. Für eine vollständige Anleitung, wie Sie diese Extraktion strukturieren und die Daten in eine Tabellenkalkulation exportieren, die Ihre Lohnabrechnungssoftware verarbeiten kann, lesen Sie unsere Schritt-für-Schritt-Anleitung zur Extraktion von P11D-Leistungsdaten in Excel.
Hier verändert die vorlagenfreie KI-Extraktion den Arbeitsablauf auf eine Weise, die ein besseres Lohnabrechnungsmodul nicht kann. Anstatt einen Fuhrparkplan-PDF zu lesen und den P11D-Wert und den CO₂-Wert jedes Autos manuell in das Lohnabrechnungssystem einzutippen, liest die Extraktion das Dokument direkt – lokalisiert die Fahrzeugdetails, identifiziert die relevanten Zahlen und gibt sie als strukturierte Spalten in einer Tabellenkalkulation aus. Derselbe Prozess gilt für die Prämienaufstellung eines Versicherers, einen Darlehensauszug oder den Jahresnutzungsbericht eines Fitnessstudio-Anbieters. Die Ausgabe ist keine fertige P11D – das bleibt die Verantwortung der Lohnabrechnungssoftware –, sondern ein strukturierter Datensatz, der einmal validiert und dann hochgeladen werden kann, anstatt Feld für Feld aus einem Quelldokument abgetippt zu werden, das nie dafür konzipiert wurde, eine Steuererklärung zu speisen.
Dateien werden sicher verarbeitet und nicht gespeichert.
Der strukturelle Vorteil liegt nicht allein in der Geschwindigkeit – sondern darin, dass die Extraktion einen prüfbaren Zwischenschritt erzeugt. Die Tabelle mit den extrahierten Sachbezugswerten kann geprüft und freigegeben werden, bevor sie in das Gehaltsabrechnungssystem übernommen wird. Wird ein Fehler entdeckt, wird er in der Tabelle korrigiert, nicht in einer erneut eingereichten P11D. Fragt HMRC, wie ein Betrag zustande kam, liegen Quelldokument und Extraktionsergebnis nebeneinander. Dies ist der Teil des Workflows, für den es derzeit überhaupt kein Werkzeug gibt – und es ist der Teil, der den Großteil der Zeit zwischen dem Ende des Steuerjahres und dem 6. Juli in Anspruch nimmt.
Für Lohnabrechnungsbüros und Steuerberatungskanzleien, die P11D-Einreichungen für mehrere Mandanten verwalten, vervielfacht sich der Aufwand im Extraktionsschritt. Ein einzelnes Büro, das P11Ds für zwanzig KMU-Mandanten bearbeitet, hat nicht den Luxus eines dedizierten Sachbezugsdaten-Administrators. Die Person, die die P11D-Saison betreut, ist auch die Person, die sich um Lohnabrechnungsanfragen der Mandanten kümmert, fehlende Informationen nachverfolgt und Zahlen korrigiert, die der Büroleiter des Mandanten aus dem Gedächtnis statt aus der tatsächlichen Rechnung des Versicherers geschätzt hat. Ein Extraktionsansatz, der die Quelldokumente jedes Mandanten in eine standardisierte Datentabelle überführt – unabhängig davon, ob die Fahrzeugdaten als PDF, als gescannter Leasingvertrag oder als Screenshot aus einem Fuhrparkportal eintreffen – reduziert die Bearbeitungszeit pro Mandant, indem er den manuellsten Teil des Workflows zusammenführt.
Ein einzelner Arbeitgeber sieht die Ersparnis in kleinerem Maßstab: Ein einziger P11D-zu-Excel-Durchlauf über die Jahresentwürfe ersetzt die manuelle Zusammenstellung genauso vollständig wie über die Mandantenliste eines Büros.
Häufig gestellte Fragen
Muss ich weiterhin P11D-Formulare einreichen, wenn ich Benefits bereits über die Gehaltsabrechnung verarbeite?
Für per Gehaltsabrechnung verarbeitete Benefits sind möglicherweise keine einzelnen P11D-Formulare erforderlich, aber Sie müssen dennoch bis zum 6. Juli ein P11D(b) einreichen, um die Class 1A National Insurance auf den Gesamtwert aller Benefits – sowohl per Gehaltsabrechnung verarbeiteter als auch nicht verarbeiteter – zu erklären und zu zahlen. Die P11D(b)-Pflicht entfällt bei freiwilliger Verarbeitung über die Gehaltsabrechnung nicht und bleibt auch nach Einführung der verpflichtenden Verarbeitung im April 2027 bestehen.
Was passiert, wenn ich die P11D-Frist am 6. Juli verpasse?
Verspätete einzelne P11D-Formulare können eine Strafe von bis zu £300 pro Formular nach sich ziehen, plus £60 pro Tag bis zur Einreichung – allerdings nur, wenn HMRC eine Anordnung des First-tier Tax Tribunal erwirkt. Das unmittelbarere finanzielle Risiko ist das P11D(b): eine automatische Strafe von £100 pro 50 Mitarbeiter (oder anteilig) für jeden Monat der Verspätung. Bei 105 Mitarbeitern sind das £300 pro Monat – und die Strafuhr beginnt ab dem Fälligkeitsdatum 6. Juli. Zusätzlich fallen für verspätete Zahlung der Class 1A NIC Zinsen ab dem 22. Juli (bzw. 19. Juli bei Scheckzahlungen) an, plus gestaffelte prozentuale Strafen: 5 % nach 30 Tagen, weitere 5 % nach sechs Monaten und weitere 5 % nach zwölf Monaten.
Kann ich ein P11D nach der Einreichung korrigieren?
Ja, aber der Korrekturprozess ist keine einfache Änderung des falschen Feldes. Sie müssen das vollständige P11D erneut einreichen (und falls sich der Gesamtwert ändert, auch das P11D(b)) über die Online-Korrekturformulare von HMRC. Die erneute Einreichung muss den vollständigen korrigierten Wert für jeden Benefit ausweisen – nicht nur die Differenz zur vorherigen Version. Wenn die Korrektur zusätzliche Class 1A NIC ergibt, gelten Zinsen und mögliche Ungenauigkeitsstrafen ab dem ursprünglichen Fälligkeitsdatum, nicht ab dem Korrekturdatum.
Was kann auch nach April 2027 nicht über die Gehaltsabrechnung verarbeitet werden?
Zwei Kategorien bleiben außerhalb der verpflichtenden Verarbeitung über die Gehaltsabrechnung: vom Arbeitgeber bereitgestellte Wohnunterkünfte und zinsgünstige (Niedrigzins- oder zinsfreie) Darlehen. Diese müssen weiterhin über das P11D gemeldet werden – oder können freiwillig über die Gehaltsabrechnung verarbeitet werden, wenn der Arbeitgeber sich vor Beginn des Steuerjahres registriert. Bei Darlehen erschwert die vierteljährliche Überprüfung des offiziellen Zinssatzes (eingeführt im April 2025) die Sache zusätzlich: Die Berechnung des steuerpflichtigen Vorteils kann mehrere verschiedene Zinssätze innerhalb eines einzigen Steuerjahres umfassen.
Wie wirken sich OpRA (Optional Remuneration Arrangement) auf die P11D-Bewertungen aus?
Wenn ein Mitarbeiter Gehalt zugunsten eines Vorteils aufgibt – beispielsweise bei einem Gehaltsumwandlungs-Leasingmodell für Firmenwagen – verlangen die OpRA-Regeln, dass der steuerpflichtige Wert der höhere Wert aus dem verzichteten Gehalt und der Standardbewertung für geldwerte Vorteile ist. Wenn ein Mitarbeiter 5.000 £ Gehalt für einen Firmenwagen aufgibt, dessen Standard-BIK-Wert 3.600 £ beträgt, liegt der P11D-Betrag bei 5.000 £. Fahrzeuge mit geringen Emissionen (75 g/km CO₂ oder weniger) sind von dieser Regel ausgenommen und verwenden die Standard-BIK-Berechnung. Fahrzeuge mit ultra-niedrigen Emissionen sind ebenfalls vom OpRA-Vergleich ausgenommen, was Elektro-Gehaltsumwandlungsmodelle zu einem der wenigen Bereiche macht, in denen die Standardbewertung weiterhin gilt.
Wie lange dauert die P11D-Erstellung tatsächlich?
Es gibt keinen veröffentlichten Richtwert für die P11D-Erstellungszeit pro Mitarbeiter – und genau dieses Fehlen von Daten erzählt bereits einen Teil der Geschichte. Eine britische Gehaltsabrechnungsabteilung hat keine P11D-Budgetposition auf ihrem Stundenzettel. Die Arbeit wird in Juni und Anfang Juli neben dem Monatsabschluss der Gehaltsabrechnung, P60-Anfragen und der Sommerurlaubsvertretung absorbiert. Als das CIPP seine Mitglieder befragte und feststellte, dass die „Beseitigung der P11D-Belastung" das Hauptmotiv für die Einführung der Payrolling war, bestätigte dies empirisch, was Gehaltsabrechnungsfachkräfte bereits wussten: Der Zeitaufwand ist real, er ist wiederkehrend und er ist erheblich genug, um eine freiwillige Systemumstellung zu motivieren. Die praktische Realität für ein Unternehmen mit 100 Mitarbeitern sind ein bis zwei Wochen fragmentierter Arbeit – nicht in Vollzeit, aber stets präsent, die Lücken zwischen den Aufgaben füllend, die tatsächlich Fristen haben.