La carga administrativa del P11D
Por qué la declaración de beneficios para empleados sigue siendo la tarea de julio menos querida por RR. HH.
Julio ya es el mes menos indulgente para el departamento de nóminas. Las nóminas de fin de mes no se detienen por el verano. La mitad del equipo está de vacaciones anuales. El presupuesto del tercer trimestre comienza en serio. Y encima de todo, llega la fecha límite de presentación del P11D el 6 de julio — el momento en que cada coche de empresa, cada póliza de seguro médico privado, cada préstamo a bajo interés y cada membresía de gimnasio que la empresa proporcionó durante el último año fiscal debe calcularse según las reglas exactas de valoración de HMRC, agruparse en declaraciones individuales de empleados y consolidarse en una única factura de Class 1A National Insurance. El software de nóminas que gestionó los P60 de mayo con tanta limpieza no puede ayudarle aquí — porque los datos que alimentan un P11D nunca estuvieron en el sistema de nóminas para empezar. La temporada de P60 expone la misma brecha estructural entre lo que genera el software de nóminas y lo que realmente necesita la declaración posterior — excepto que la brecha del P11D es más amplia, porque los datos de origen no están en el sistema de nóminas en absoluto.
Conclusiones clave
- El CIPP preguntó a los profesionales de nóminas por qué eligieron el payrolling voluntario — la respuesta principal no fue "hacer los P11D más rápido" sino "eliminar la carga de los P11D por completo".
- Los datos que necesita para un P11D nunca estuvieron dentro de su software de nóminas — viven en registros de RR. HH., contratos de arrendamiento y facturas de aseguradoras, y la industria pasó dos décadas automatizando el botón de presentación mientras que el paso de extracción sigue sin tener herramienta.
- Extraer los valores de beneficios a una hoja de cálculo antes de que entren en el módulo de nóminas crea la capa intermedia auditable que actualmente no existe — y convierte su tarea de junio de triangular tres sistemas incompatibles a verificar una tabla estructurada.
Julio ya estaba lleno antes de que se añadiera el P11D
Empiece por la realidad del calendario que crea la fricción subyacente. A mediados de junio, un departamento de nóminas del Reino Unido acaba de terminar de emitir los P60 — el plazo legal del 31 de mayo para los certificados de fin de año a 30,2 millones de empleados con PAYE. La conciliación de fin de año (último Full Payment Submission, último Employer Payment Summary, ajuste del P32) apenas se ha enfriado. Junio trae la nómina de fin de mes para el año fiscal en curso. Julio la trae de nuevo — además de la cobertura de vacaciones de verano, cuando al menos un administrador de nóminas está de vacaciones y la persona que cubre su puesto nunca ha ejecutado el módulo de deducciones sin supervisión.
Y luego está el P11D.
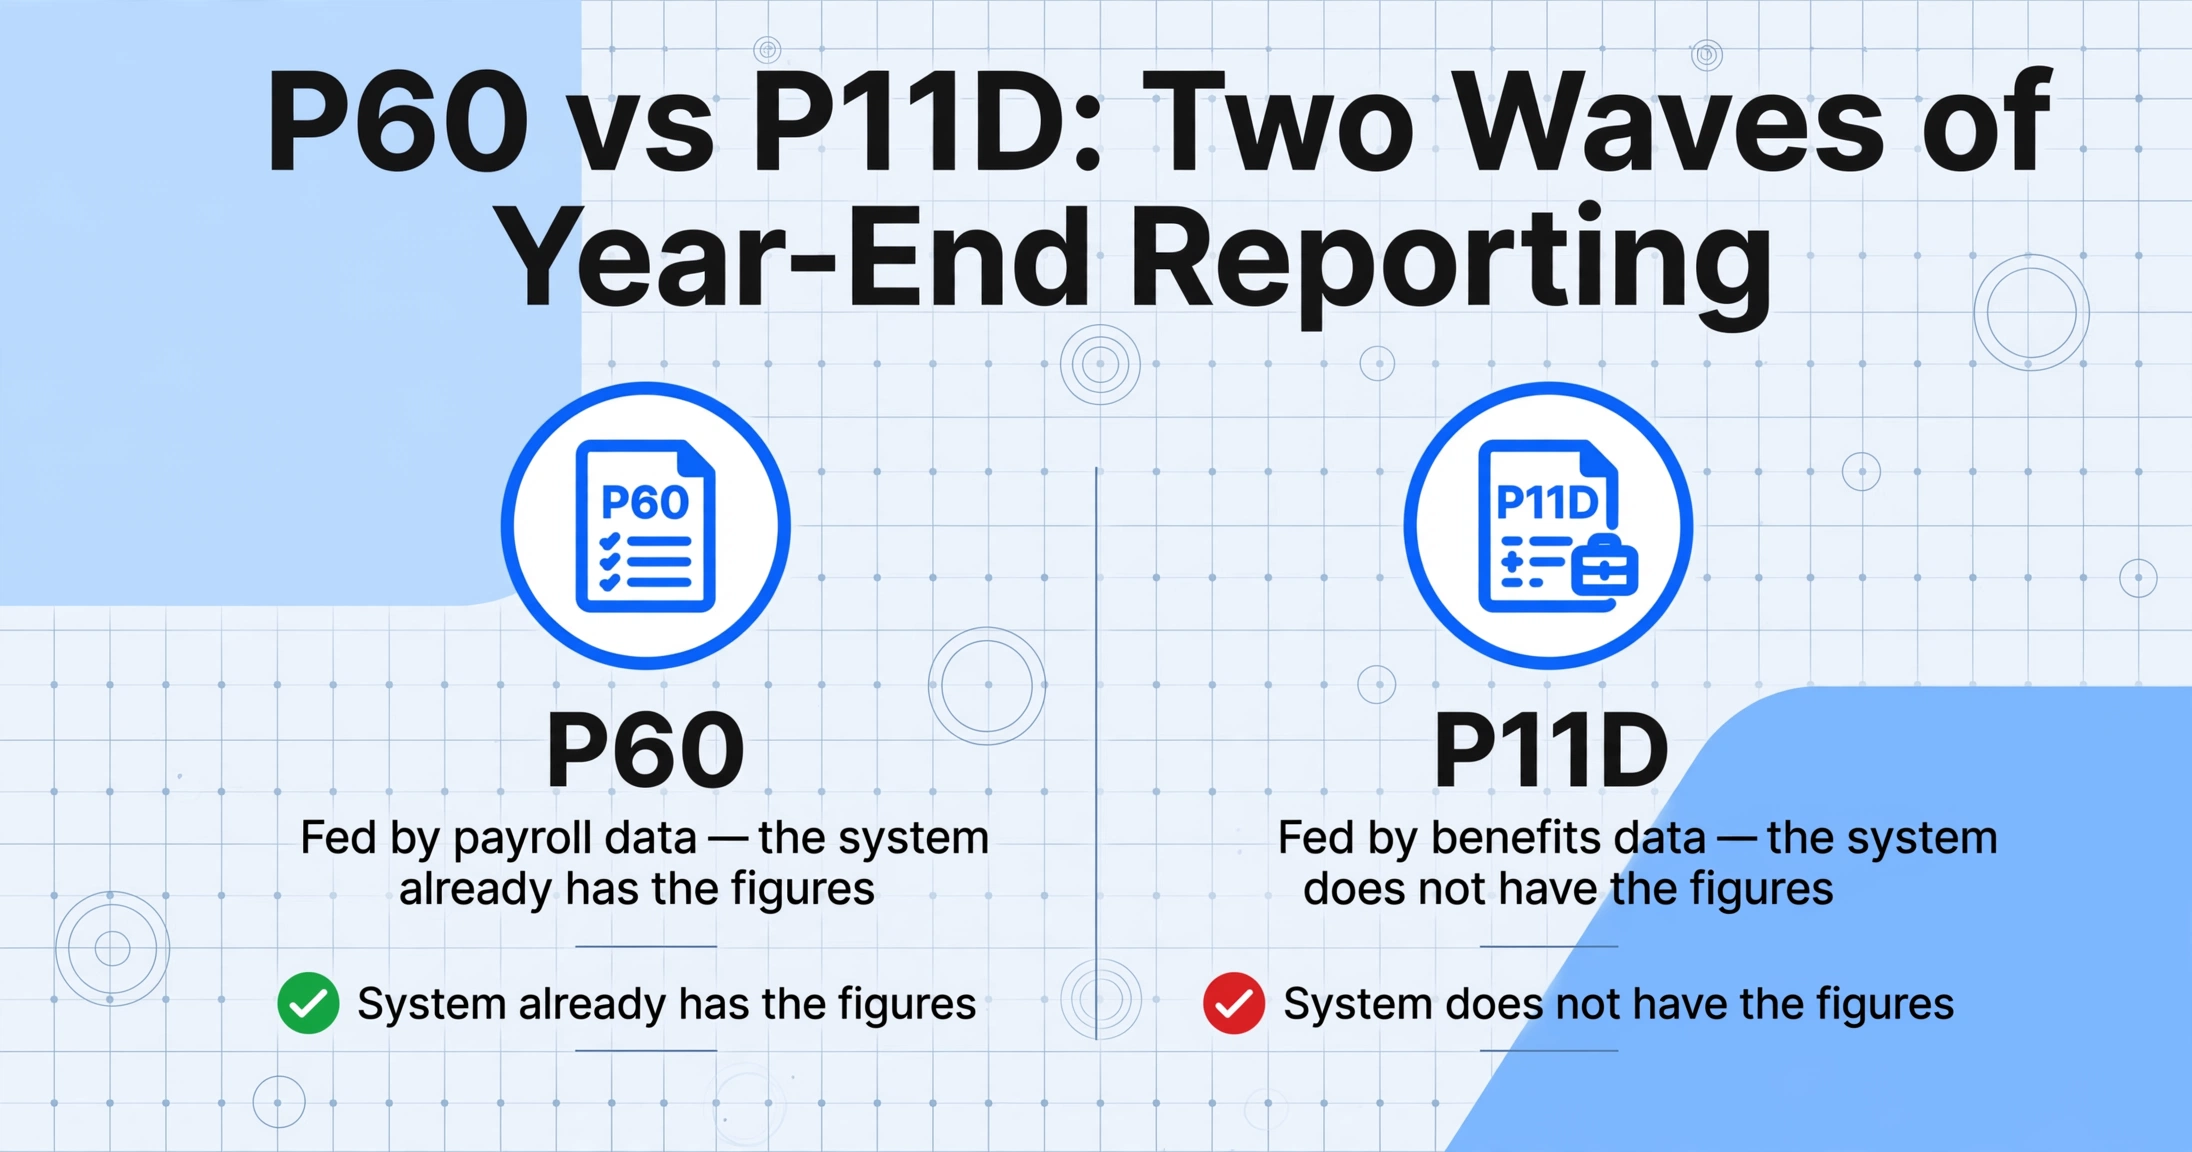
El plazo del 6 de julio no es un evento aislado. Es una segunda oleada de declaración de fin de año que golpea al mismo equipo que acaba de terminar la primera oleada, en la misma ventana de tiempo comprimida, con un problema de datos fundamentalmente diferente. Los P60 se alimentan de datos de nómina — el sistema ya tiene las cifras. Los P11D se alimentan de datos de beneficios — el sistema no tiene las cifras, o al menos no en la forma que HMRC exige. Esa distinción convierte julio de un ejercicio de presentación en un ejercicio de recopilación, y la recopilación tiene que ocurrir en los márgenes de un mes que ya estaba sobrecargado.
Una encuesta de 2019 del Chartered Institute of Payroll Professionals (CIPP) — el organismo colegiado del Reino Unido para profesionales de nóminas — preguntó a los empleadores por qué elegían comenzar a procesar beneficios vía nómina voluntariamente. La respuesta principal: "eliminar la necesidad y la carga de completar los P11D." No reducirla. Eliminarla. El lenguaje es revelador. Entre los profesionales de nóminas que habían vivido múltiples temporadas de P11D, el formulario no se describía como una tarea de cumplimiento — se describía como una carga.
El problema estructural: La temporada de P60 funciona con datos de nómina que el sistema de nóminas ya posee. La temporada de P11D funciona con datos de beneficios que se originaron en otro lugar — sistemas de RR. HH., contratos de arrendamiento, facturas de aseguradoras, aprobaciones por correo electrónico — y deben traducirse a valores imponibles según reglas que pertenecen a HMRC, no a ningún sistema interno. La brecha entre dónde viven los datos y qué exige el formulario es donde se consume cada julio.
14 secciones, 14 calculadoras diferentes
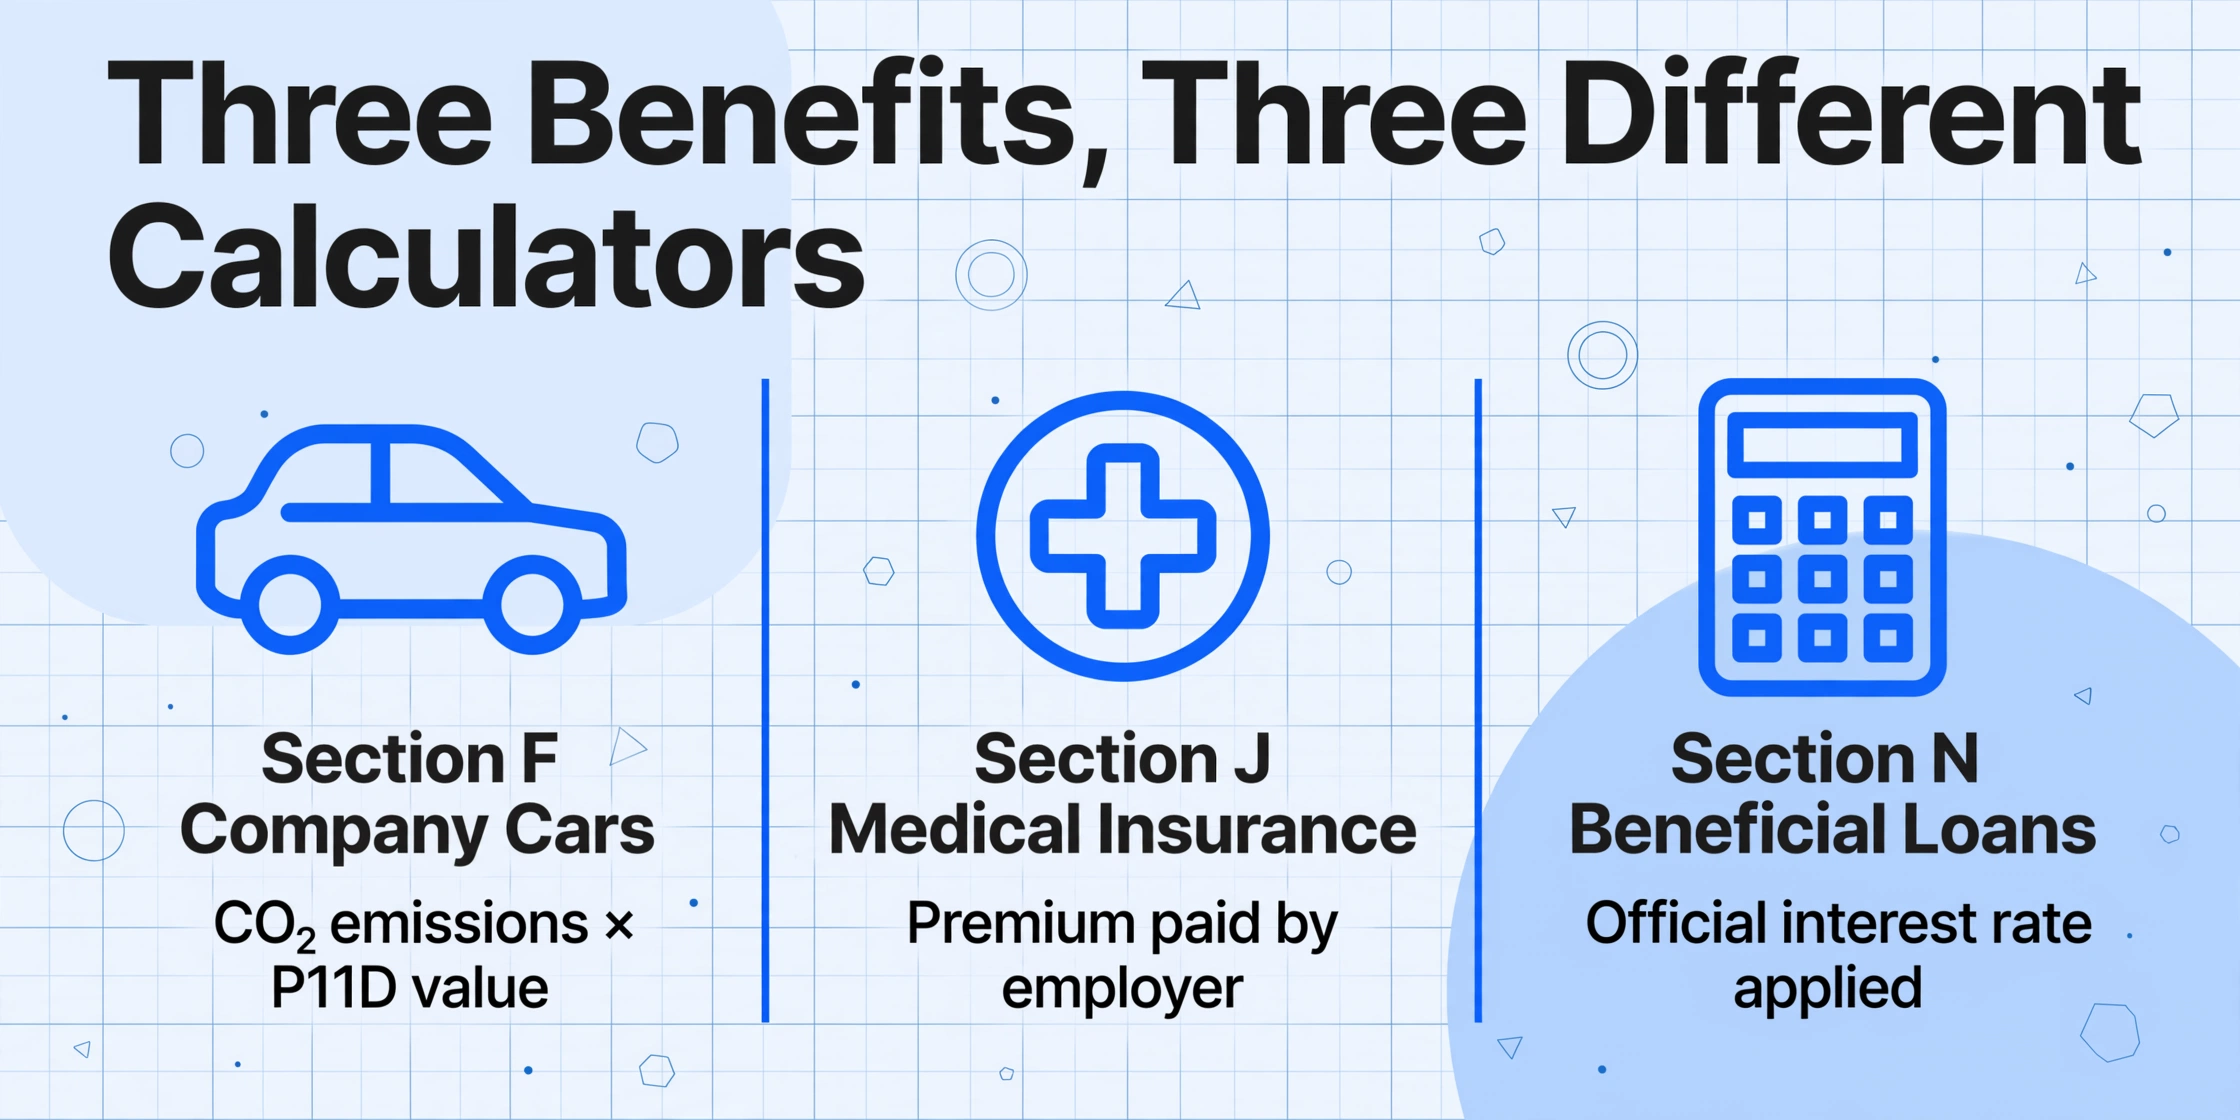
Si el P11D fuera un único formulario con un único conjunto de reglas de cálculo, no tendría nada de particular. Pero no lo es. El P11D actual —presentado en línea a través del servicio PAYE Online de HMRC o mediante software de nóminas comercial— está estructurado en 14 secciones con letras, de la A a la N, cada una con su propia metodología de valoración. La guía fiscal 480 de HMRC —la referencia oficial para valorar beneficios— abarca cientos de páginas en múltiples capítulos y cubre reglas de valoración que difieren no solo en lo que cuentan, sino en cómo lo cuentan.
Considere lo que un administrador de nóminas debe hacer realmente para tres de las categorías de beneficios más comunes —y por qué cada una exige un tipo de razonamiento diferente.
Sección F — Coches de empresa. El beneficio tributable no es el coste de arrendamiento que paga la empresa. Es el valor P11D del coche (precio de lista con IVA, entrega y todos los extras opcionales, menos cualquier contribución de capital del empleado de hasta £5,000) multiplicado por el porcentaje correspondiente. Ese porcentaje se determina por las emisiones de CO₂ del coche medidas según WLTP, contrastadas con las tablas anuales de tipos BIK de HMRC. Para 2025/26, un coche de gasolina que emite 121 g/km de CO₂ conlleva un tipo BIK del 30%. Un coche eléctrico con cero emisiones conlleva un 3%. Ambos van en la misma Sección F. La letra clave del tipo de combustible —F para diésel que cumple Euro 6d, D para diésel, A para todos los demás— debe introducirse correctamente. Para los híbridos enchufables, la autonomía eléctrica de cero emisiones determina un tramo de tipo separado. Y si el coche solo estuvo disponible a partir de, digamos, octubre —no durante todo el año fiscal—, el beneficio debe prorratearse por tiempo. Si se equivoca en un tramo en el porcentaje de CO₂, el equivalente en efectivo cambia para el empleado, el código fiscal del empleado cambia y la responsabilidad del empleador por la Class 1A National Insurance cambia.
Sección I — Seguro médico privado. La regla de valoración aquí es completamente diferente: el beneficio tributable es el coste para el empleador de proporcionar la cobertura —la prima de la aseguradora. Si la póliza cubre al cónyuge o a los dependientes del empleado, su parte se incluye. Si el empleado paga parte de la prima a través de la nómina, ese "importe compensado" se deduce. La lógica es sencilla. El desafío es que la cifra de la prima está en una hoja de cálculo de la aseguradora o del corredor —no en el software de nóminas— y debe asignarse correctamente por empleado en una póliza de grupo donde la factura de la aseguradora indica el número total de asegurados, no los nombres individuales.
Sección H — Préstamos beneficiosos. Diferente de nuevo. Si un empleador proporciona un préstamo sin intereses o a bajo interés que supere los £10,000 en cualquier momento del año fiscal, el beneficio es la diferencia entre el interés que el empleado pagó realmente y el interés que habría correspondido al tipo oficial de HMRC. Para 2025/26, ese tipo oficial es del 3.75% —pero desde abril de 2025, HMRC revisa el tipo trimestralmente en lugar de anualmente, por lo que el cálculo puede implicar varios tipos diferentes a lo largo del mismo año fiscal. El saldo del préstamo, las fechas de concesión y reembolso, el interés real pagado —todo esto reside en el sistema financiero, no en el sistema de nóminas.
Eso son tres secciones de catorce. Cada una llegó al escritorio del administrador de nóminas desde un sistema de origen distinto, con una lógica de valoración diferente, y ninguna de las tres puede calcularse mirando el recibo de salario del empleado. Las secciones más sencillas — como la Sección K (servicios suministrados) o la Sección M (suscripciones profesionales) — siguen requiriendo que alguien sepa que el beneficio existía en primer lugar. Ese conocimiento reside en los registros del departamento de RR. HH. sobre lo que se aprobó, no en el registro del sistema de nóminas sobre lo que se pagó.
El problema triangular de la conciliación
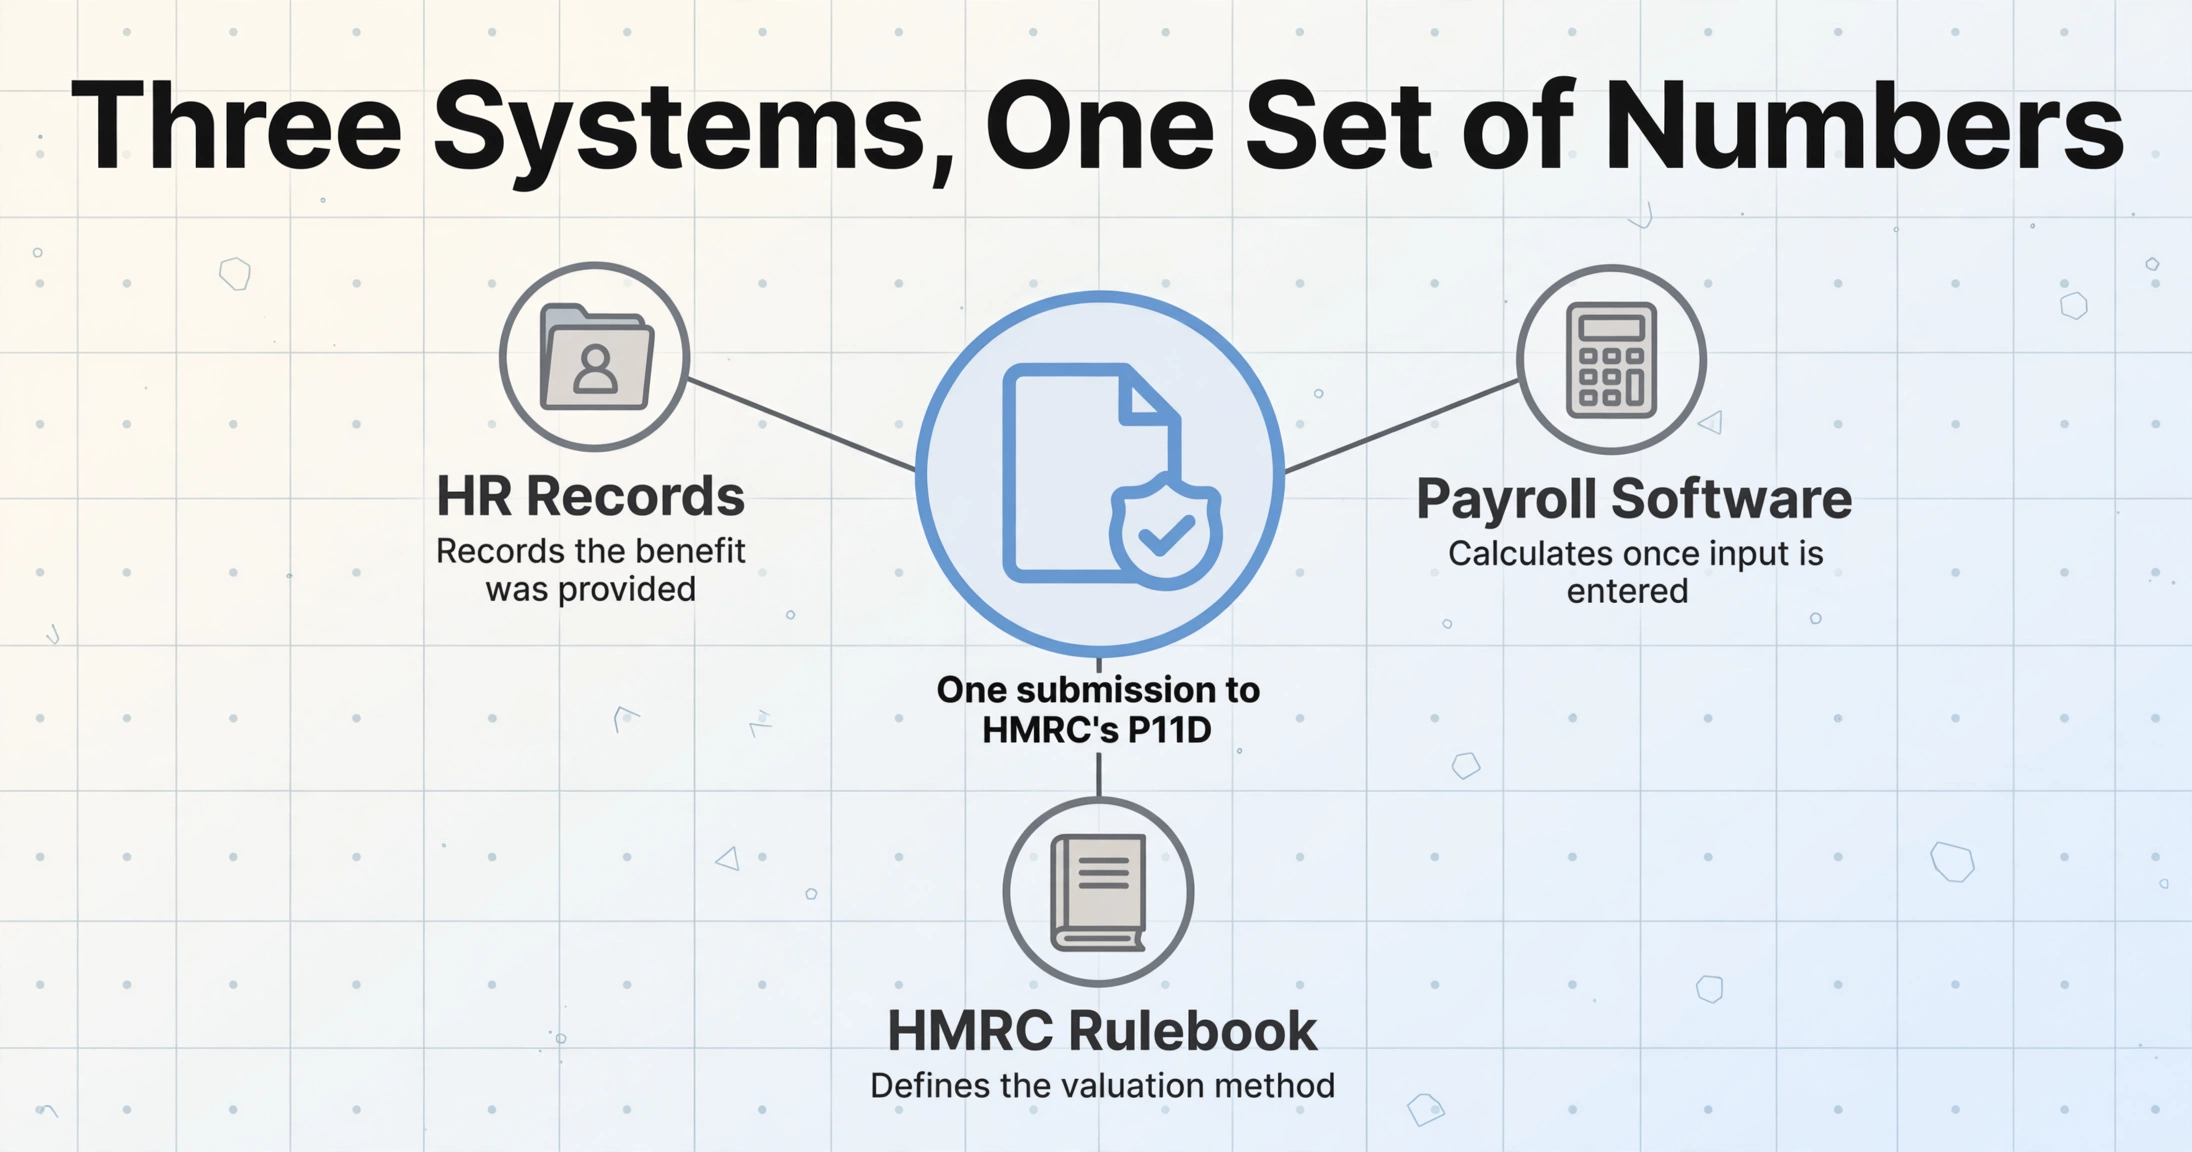
El problema estructural profundo del P11D no es el formulario en sí. Es que tres sistemas de información — cada uno operando con una lógica distinta — tienen que coincidir en un mismo conjunto de números antes de la primera semana de julio, y ninguno de ellos fue diseñado para comunicarse con los demás.
El primer sistema son los registros de RR. HH.. Aquí es donde se originan los beneficios: el contrato de arrendamiento del coche firmado durante la incorporación, el formulario de inscripción al seguro médico privado, el correo de aprobación de la membresía del gimnasio por parte del jefe directo. Los sistemas de RR. HH. — ya sea un HRIS dedicado como PeopleHR, una hoja de cálculo o el modelo mental de un office manager a tiempo parcial — registran que un beneficio fue proporcionado. No calculan, salvo raras excepciones, su valor imponible. Extraer las elecciones de esos formularios es un paso en sí mismo, y convertir la inscripción de beneficios a Excel convierte las selecciones de casillas, los niveles de cobertura y los nombres de los dependientes en columnas que el equipo de nóminas puede conciliar. Cuando el registro de la elección es una captura del portal de autoservicio y no un formulario firmado — lo habitual en empleadores que usan ADP, Gusto o BambooHR — extraer capturas de pantalla de la inscripción de beneficios recupera los mismos nombres de plan, niveles de cobertura y primas por nómina.
El segundo sistema es el software de nóminas. Aquí es donde se presenta finalmente el P11D. Sage 50 Payroll, Xero Payroll, BrightPay, ADP — todos tienen módulos de P11D. Pero esos módulos son interfaces de entrada de datos; calculan el equivalente en efectivo una vez que tienen los datos brutos (el precio de lista del coche, la cifra de CO₂, la prima del seguro, el saldo del préstamo), pero no pueden originar esos datos brutos. El sistema de nóminas sabe lo que pagó al empleado. No sabe lo que la empresa de leasing cobró a la empresa por el coche. Esa información tiene que aportarse desde fuera.
El tercer sistema es el manual de normas de HMRC. El Manual de Ingresos del Empleo, la guía fiscal 480, las tablas anuales de tasas de BIK, el tipo de interés oficial trimestral, las normas de OpRA (Acuerdo de Remuneración Opcional) que se activan cuando un beneficio se eligió en lugar de salario — todo ello define lo que cuenta como "equivalente en efectivo" para cada categoría de beneficio, y esa cifra frecuentemente no coincide ni con lo que la empresa pagó ni con lo que el empleado recibió. Un arrendamiento de coche puede costar a la empresa 350 £ al mes; el valor imponible del P11D se basa en el precio de lista y las emisiones de CO₂, lo que produce un número completamente diferente. Un empleado puede percibir su cobertura médica privada como "gratuita"; HMRC ve la prima como ingreso imponible.
El trabajo del administrador de nóminas en junio y principios de julio consiste en situarse en la intersección de estos tres sistemas y traducir. Abra el archivo de RR. HH. para obtener los datos del coche. Abra la factura de la aseguradora para obtener la prima. Abra la tabla de tipos de BIK de HMRC para obtener el porcentaje correspondiente. Introduzca el resultado en el módulo P11D del software de nóminas. Repita el proceso para cada empleado con beneficios. Repita el proceso para cada categoría de beneficio que tenga cada empleado. Este patrón —recopilar datos de documentos fuente inconexos en un formato estructurado— no es exclusivo de los P11D; el procesamiento de P45 y la elaboración de P60 comparten la misma estructura de conciliación, pero el P11D añade una capa de lógica de valoración específica de HMRC que convierte cada campo en un ejercicio de cálculo, no de transcripción.
Esto no es entrada de datos. Es triangulación. Y la evaluación oficial del proceso —del informe provisional de la Office of Tax Simplification sobre beneficios y gastos de empleados— describió el proceso del P11D como "intensivo en recursos tanto para los empleadores como para HMRC" y "una fuente importante de preocupación entre los empleadores". El informe, entregado al Ministro de Hacienda, identificó explícitamente la administración del P11D como una "prioridad clave para trabajos futuros".
Un Porcentaje de CO₂ Incorrecto — y lo que Conlleva
Los errores en un P11D no son como los errores en un P60. Una cifra de pago total mal escrita en el P60 se traslada al código fiscal del empleado y, si se detecta, se corrige. Un beneficio mal escrito en el P11D se propaga lateralmente: a la obligación fiscal del empleado, al cálculo de la Class 1A National Insurance del empleador, al agregado del P11D(b) y a todos los registros de cumplimiento que la empresa conserva para ese año fiscal.
Tomemos el escenario de error de alto valor más común: un porcentaje de CO₂ de coche de empresa que se desvía en una banda. Las tablas de tipos de BIK de HMRC para 2025/26 van del 2% (para vehículos de emisiones ultrabajas de menos de 50 g/km) al 37% (para coches de más de 155 g/km, o vehículos anteriores a 1998 de más de 2000 cc). Un desplazamiento de una sola banda —del 30% al 31%— en un coche con un valor P11D de £40.000 cambia el equivalente en efectivo anual de £12.000 a £12.400. Esa diferencia de £400 se traslada a:
- La obligación de impuesto sobre la renta del empleado al 20% o 40% (£80 o £160 adicionales de impuesto)
- El ajuste del código fiscal del empleado para el año siguiente —que será incorrecto hasta que se corrija
- La Class 1A NIC del empleador al 15% (£60 adicionales)
- El total agregado del P11D(b), que debe coincidir con la suma de todos los P11D individuales
- Si el coche es diésel y no cumple las normas RDE2: se aplica un suplemento adicional del 4%, lo que agrava aún más el error
Ahora multiplique ese único coche por una flota de 80 coches de empresa, en múltiples bandas de emisiones, en una combinación de vehículos de gasolina, diésel, híbridos enchufables y totalmente eléctricos —cada uno con un tipo de BIK diferente, cada uno potencialmente disponible solo durante parte del año fiscal, algunos con contribuciones de capital del empleado que reducen el valor P11D, algunos con cargos de beneficio de combustible adicionales (al multiplicador de £28.200 multiplicado por el porcentaje de CO₂)—. El paquete P11D de una sola flota no es un formulario; es una hoja de cálculo de 80 filas de cálculos interdependientes, y una única cifra de CO₂ inexacta no solo altera esa fila, sino el total de Class 1A de todo el P11D(b).
La estructura de sanciones de HMRC por P11D incorrectos está escalonada: hasta £3.000 por cada formulario individual incorrecto, más sanciones por inexactitud en el P11D(b) calculadas como porcentaje de los "ingresos potencialmente perdidos" —del 0% al 30% por errores por descuido, hasta el 70% por errores deliberados y hasta el 100% por errores deliberados y ocultados—. La guía paso a paso del CIPP de 2017/18 señaló que la exposición financiera derivada de las sanciones por inexactitud "puede superar con creces el coste de los propios beneficios".
Pero el costo que nunca aparece en una notificación de sanción es el tiempo consumido en la corrección. El proceso de corrección de HMRC exige volver a presentar tanto el P11D como el P11D(b) en su totalidad — no solo la cifra modificada, sino el formulario completo, incluidos los campos que eran correctos la primera vez. El empleador debe identificar el error, recalcular, volver a presentar, emitir declaraciones corregidas a los empleados afectados y, si el empleado ya había presentado una declaración de autoliquidación basada en el P11D incorrecto, coordinar una enmienda SA100 — el mismo tipo de trámite documental SA100 que hace que el rastro documental de la autoliquidación sea especialmente doloroso para autónomos y pequeños empresarios. Ninguno de esos trabajos de corrección es facturable a nadie. Se absorbe en el mes de julio del departamento de nóminas — el mes que ya estaba al límite de su capacidad.
Las consecuencias en el mundo real no son teóricas. En r/UKPersonalFinance, un empleado publicó sobre el descubrimiento de una discrepancia de £4,200 en su P11D que provenía de la declaración incorrecta de su empleador — un beneficio mal clasificado que generó un pago insuficiente de impuestos que HMRC reclamaría al empleado, no al empleador. La ansiedad de la publicación no era por el dinero; era por tener que pasar semanas corrigiendo el error entre dos organizaciones que se comunican a la velocidad del papeleo de cumplimiento.
La presión de 2027 que hace que valga la pena entender el dolor del P11D de este año
La retribución flexible obligatoria de beneficios en especie entra en vigor en abril de 2027 — retrasada doce meses desde la fecha inicialmente anunciada de abril de 2026 para dar a empleadores y proveedores de software más tiempo de preparación. A partir de esa fecha, la mayoría de los beneficios (coches de empresa, seguros médicos, membresías de gimnasio y otros) deben tributar a través de la nómina en tiempo real, en cada período de pago, en lugar de declararse anualmente en un P11D. El formulario P11D tal como ha existido durante décadas se retirará para esas categorías.
Si esto suena como el fin del problema del P11D, no lo es. Es una transición hacia un problema diferente — y el propio año de transición crea un punto de presión financiera único que pocos empleadores están modelando todavía.
Esto es lo que sucede en julio de 2027. Para el año fiscal 2026/27 — el último año completo de declaración P11D — los empleadores deberán doce meses completos de Class 1A National Insurance, pagaderos como suma global antes del 22 de julio de 2027. Al mismo tiempo, desde abril de 2027 en adelante, los mismos empleadores pagarán Class 1A National Insurance cada mes mediante presentaciones de nómina en tiempo real para sus beneficios recién incorporados a la nómina. Eso significa que julio de 2027 es especialmente doloroso: el empleador debe pagar la suma global de 12 meses de Class 1A para 2026/27 más el pago mensual en tiempo real de Class 1A correspondiente a junio de 2027. En efecto, julio de 2027 soporta trece meses de Class 1A National Insurance en un solo mes de flujo de caja — al nuevo tipo del 15%, frente al 13,8% que se aplicaba antes del Autumn Budget 2024.
Para un empleador con una flota de coches de empresa, cobertura de seguro médico y algunos otros beneficios imponibles que cubren a 150 empleados beneficiarios, solo la suma global de Class 1A podría alcanzar fácilmente decenas de miles de libras. Apilar un mes de NIC en tiempo real encima no es un detalle contable — es un evento de liquidez que los equipos de nóminas y finanzas necesitan aislar y reservar ahora, no descubrir durante la ejecución de la nómina.
Y el problema de la calidad de los datos de los beneficios no desaparece con el sistema de pago mediante nómina. Con el sistema actual, si una valoración de beneficios es incorrecta, se detecta cuando se elabora el P11D — una revisión anual que, aunque tediosa, ofrece al empleador un punto de control natural. Con el pago mediante nómina, la valoración incorrecta se incorpora directamente a cada nómina mensual desde el primer mes en que se introduce. Si el porcentaje de CO₂ de un coche de flota nuevo se carga incorrectamente en abril, el empleado paga el impuesto incorrecto cada mes hasta que alguien lo note — lo que podría ocurrir el siguiente abril cuando el ajuste del código fiscal del empleado parezca incorrecto, o nunca, hasta que una comprobación de cumplimiento del HMRC lo detecte. La revisión anual del P11D, con todos sus defectos, actuaba como un cortacircuitos. El pago mediante nómina lo elimina. La precisión de los datos cargados debe ser correcta desde el primer día — y los datos siguen teniendo que proceder de los mismos tres sistemas que nunca se comunicaban entre sí.
Qué gestionan las herramientas — y qué no
La industria del software de nóminas ha dedicado dos décadas a automatizar el extremo final del proceso de declaración de beneficios: el cálculo de los equivalentes en efectivo una vez introducidos los datos de entrada, el envío electrónico al HMRC y la generación de las copias para los empleados. Sage, Xero, BrightPay, ADP, PayFit — todos gestionan la presentación. Ninguno gestiona la extracción.
Esta distinción es importante porque es la extracción la que consume el tiempo. Cuando un administrador de nóminas se sienta en junio a preparar los P11D, no parte de un flujo de datos limpio. Parte de una recopilación de documentos — el calendario de flota de la empresa de leasing de coches que muestra los precios de lista y las cifras de CO₂ por vehículo; el desglose anual de primas por empleado de la aseguradora; el registro del departamento financiero de préstamos ventajosos y reembolsos; el registro de contrataciones, bajas y cambios de beneficios durante el año del departamento de RR. HH. Cada uno de estos documentos existe en un formato diferente, procede de una fuente distinta y está estructurado para un propósito diferente. El acto de trasladar las cifras correctas de esos documentos al módulo P11D — la extracción — es el cuello de botella. La presentación es pulsar un botón. Para ver un recorrido completo sobre cómo estructurar esta extracción y exportar los datos a una hoja de cálculo que su software de nóminas pueda consumir, consulte nuestra guía paso a paso para extraer datos de beneficios P11D a Excel.
Aquí es donde la extracción de IA sin plantilla cambia el flujo de trabajo de una manera que un mejor módulo de nóminas no puede. En lugar de leer un PDF del calendario de flota e introducir manualmente el valor P11D y la cifra de CO₂ de cada coche en el sistema de nóminas, la extracción lee el documento directamente — localiza los detalles del vehículo, identifica las cifras relevantes y las genera como columnas estructuradas en una hoja de cálculo. El mismo proceso se aplica al desglose de primas de una aseguradora, a un extracto de préstamo o al informe anual de uso de un proveedor de gimnasio. El resultado no es un P11D completado — eso sigue siendo responsabilidad del software de nóminas — sino un conjunto de datos estructurado que puede validarse una vez y luego cargarse, en lugar de introducirse campo por campo desde un documento fuente que nunca fue diseñado para alimentar una declaración de impuestos.
Los archivos se procesan de forma segura y no se almacenan.
El beneficio estructural no es solo la velocidad: es que la extracción produce un paso intermedio auditable. La hoja de cálculo con los valores de beneficios extraídos puede revisarse y aprobarse antes de que entre en el sistema de nóminas. Si se detecta un error, se corrige en la hoja de cálculo, no en un P11D re-presentado. Si HMRC pregunta cómo se llegó a una cifra, el documento de origen y el resultado de la extracción quedan uno al lado del otro. Esta es la parte del flujo de trabajo que actualmente no tiene ninguna herramienta — y es la parte que consume la mayor parte del tiempo entre el final del año fiscal y la fecha límite del 6 de julio.
Para las agencias de nóminas y los despachos contables que gestionan la presentación de P11D para múltiples clientes, el paso de extracción es donde el volumen agrava el problema. Una sola agencia que procesa P11D para veinte clientes PYMES no tiene el lujo de contar con un administrador de datos de beneficios dedicado. La persona que gestiona la temporada de P11D es también la que atiende las consultas de nóminas de los clientes, persigue la información que falta y corrige las cifras que el gerente de oficina del cliente estimó de memoria en lugar de usar la factura real de la aseguradora. Un enfoque de extracción que convierte los documentos de origen de cada cliente en una tabla de datos estandarizada — independientemente de si los detalles del coche llegaron como PDF, un contrato de arrendamiento escaneado o una captura de pantalla de un portal de gestión de flotas — reduce el tiempo de procesamiento por cliente al eliminar la parte más manual del flujo de trabajo.
Un empleador individual ve el ahorro a menor escala: una sola pasada de P11D a Excel sobre los borradores del año reemplaza la recopilación manual con la misma eficacia que en la lista de clientes de una agencia.
Preguntas Frecuentes
¿Todavía necesito presentar los formularios P11D si ya incluyo los beneficios en nómina?
Es posible que no necesite formularios P11D individuales para los beneficios incluidos en nómina, pero aún debe presentar un P11D(b) antes del 6 de julio para declarar y pagar el Class 1A National Insurance sobre el valor total de todos los beneficios, tanto los incluidos en nómina como los que no. La obligación del P11D(b) no desaparece con la inclusión voluntaria en nómina, y permanecerá incluso después de que la inclusión obligatoria comience en abril de 2027.
¿Qué sucede si no cumplo con la fecha límite del P11D del 6 de julio?
Los P11D individuales presentados tarde pueden generar una multa de hasta £300 por formulario, más £60 por día hasta su presentación, aunque esto requiere que HMRC solicite una orden del First-tier Tax Tribunal. El riesgo financiero más inmediato es el P11D(b): una multa automática de £100 por cada 50 empleados (o fracción) por cada mes de retraso en la declaración. Para 105 empleados, eso equivale a £300 por mes, y el contador de multas comienza desde la fecha de vencimiento del 6 de julio. Por separado, el pago tardío del Class 1A NIC genera intereses desde el 22 de julio (o el 19 de julio para pagos con cheque), además de multas porcentuales crecientes: 5% después de 30 días, otro 5% a los seis meses y otro 5% a los doce meses.
¿Puedo corregir un P11D después de haberlo presentado?
Sí, pero el proceso de corrección no es una simple modificación del campo incorrecto. Debe volver a presentar el P11D completo (y si el agregado cambia, también el P11D(b)) a través de los formularios de corrección en línea de HMRC. La nueva presentación debe mostrar la cifra corregida completa de cada beneficio, no solo la diferencia con respecto a la versión anterior. Si la corrección revela un Class 1A NIC adicional adeudado, se aplican intereses y posibles multas por inexactitud desde la fecha de vencimiento original, no desde la fecha de corrección.
¿Qué no se puede incluir en nómina incluso después de abril de 2027?
Dos categorías permanecen fuera de la inclusión obligatoria en nómina: el alojamiento proporcionado por el empleador y los préstamos beneficiosos (a bajo interés o sin interés). Estos continuarán siendo declarables mediante el P11D, o podrán incluirse voluntariamente en nómina si el empleador se registra antes de que comience el año fiscal. En el caso de los préstamos, la revisión trimestral de la tasa de interés oficial (introducida en abril de 2025) añade una complicación adicional: el cálculo del beneficio imponible puede implicar múltiples tasas diferentes dentro de un mismo año fiscal.
¿Cómo afecta el OpRA (Acuerdo de Remuneración Opcional) a las valoraciones del P11D?
Cuando un empleado renuncia a parte de su salario a cambio de un beneficio —como un plan de coche de empresa mediante sacrificio salarial—, las normas del OpRA exigen que el valor tributable sea el mayor entre el salario sacrificado y la valoración estándar del beneficio en especie. Si un empleado sacrificara £5,000 de salario por un coche de empresa cuyo valor BIK estándar es de £3,600, la cifra del P11D sería de £5,000. Los vehículos de bajas emisiones (75g/km de CO₂ o menos) están exentos de esta norma y utilizan el cálculo BIK estándar. Los vehículos de emisiones ultrabajas también están exentos de la comparación del OpRA, lo que convierte a los planes de sacrificio salarial para coches eléctricos en una de las pocas áreas donde aún se aplica la valoración estándar.
¿Cuánto tiempo lleva realmente la preparación del P11D?
No existe un punto de referencia publicado sobre el tiempo de preparación del P11D por empleado —y esa ausencia de datos ya dice mucho. Un departamento de nóminas del Reino Unido no tiene una partida presupuestaria de tiempo para el P11D en su hoja de horas. El trabajo se absorbe en junio y principios de julio, junto con la nómina de fin de mes, las consultas sobre el P60 y la cobertura de las vacaciones de verano. Cuando el CIPP encuestó a sus miembros y descubrió que "eliminar la carga de los P11D" era la principal motivación para adoptar el pago mediante nómina, confirmó empíricamente lo que los profesionales de nóminas ya sabían: el coste de tiempo es real, recurrente y lo bastante significativo como para motivar una migración voluntaria del sistema. La realidad práctica para una empresa de 100 empleados es de una a dos semanas de trabajo fragmentado —no a tiempo completo, pero siempre presente, rellenando los huecos entre las tareas que sí tienen plazos asociados.