El problema de mayo de la nómina del Reino Unido
El coste oculto de introducir datos de P60
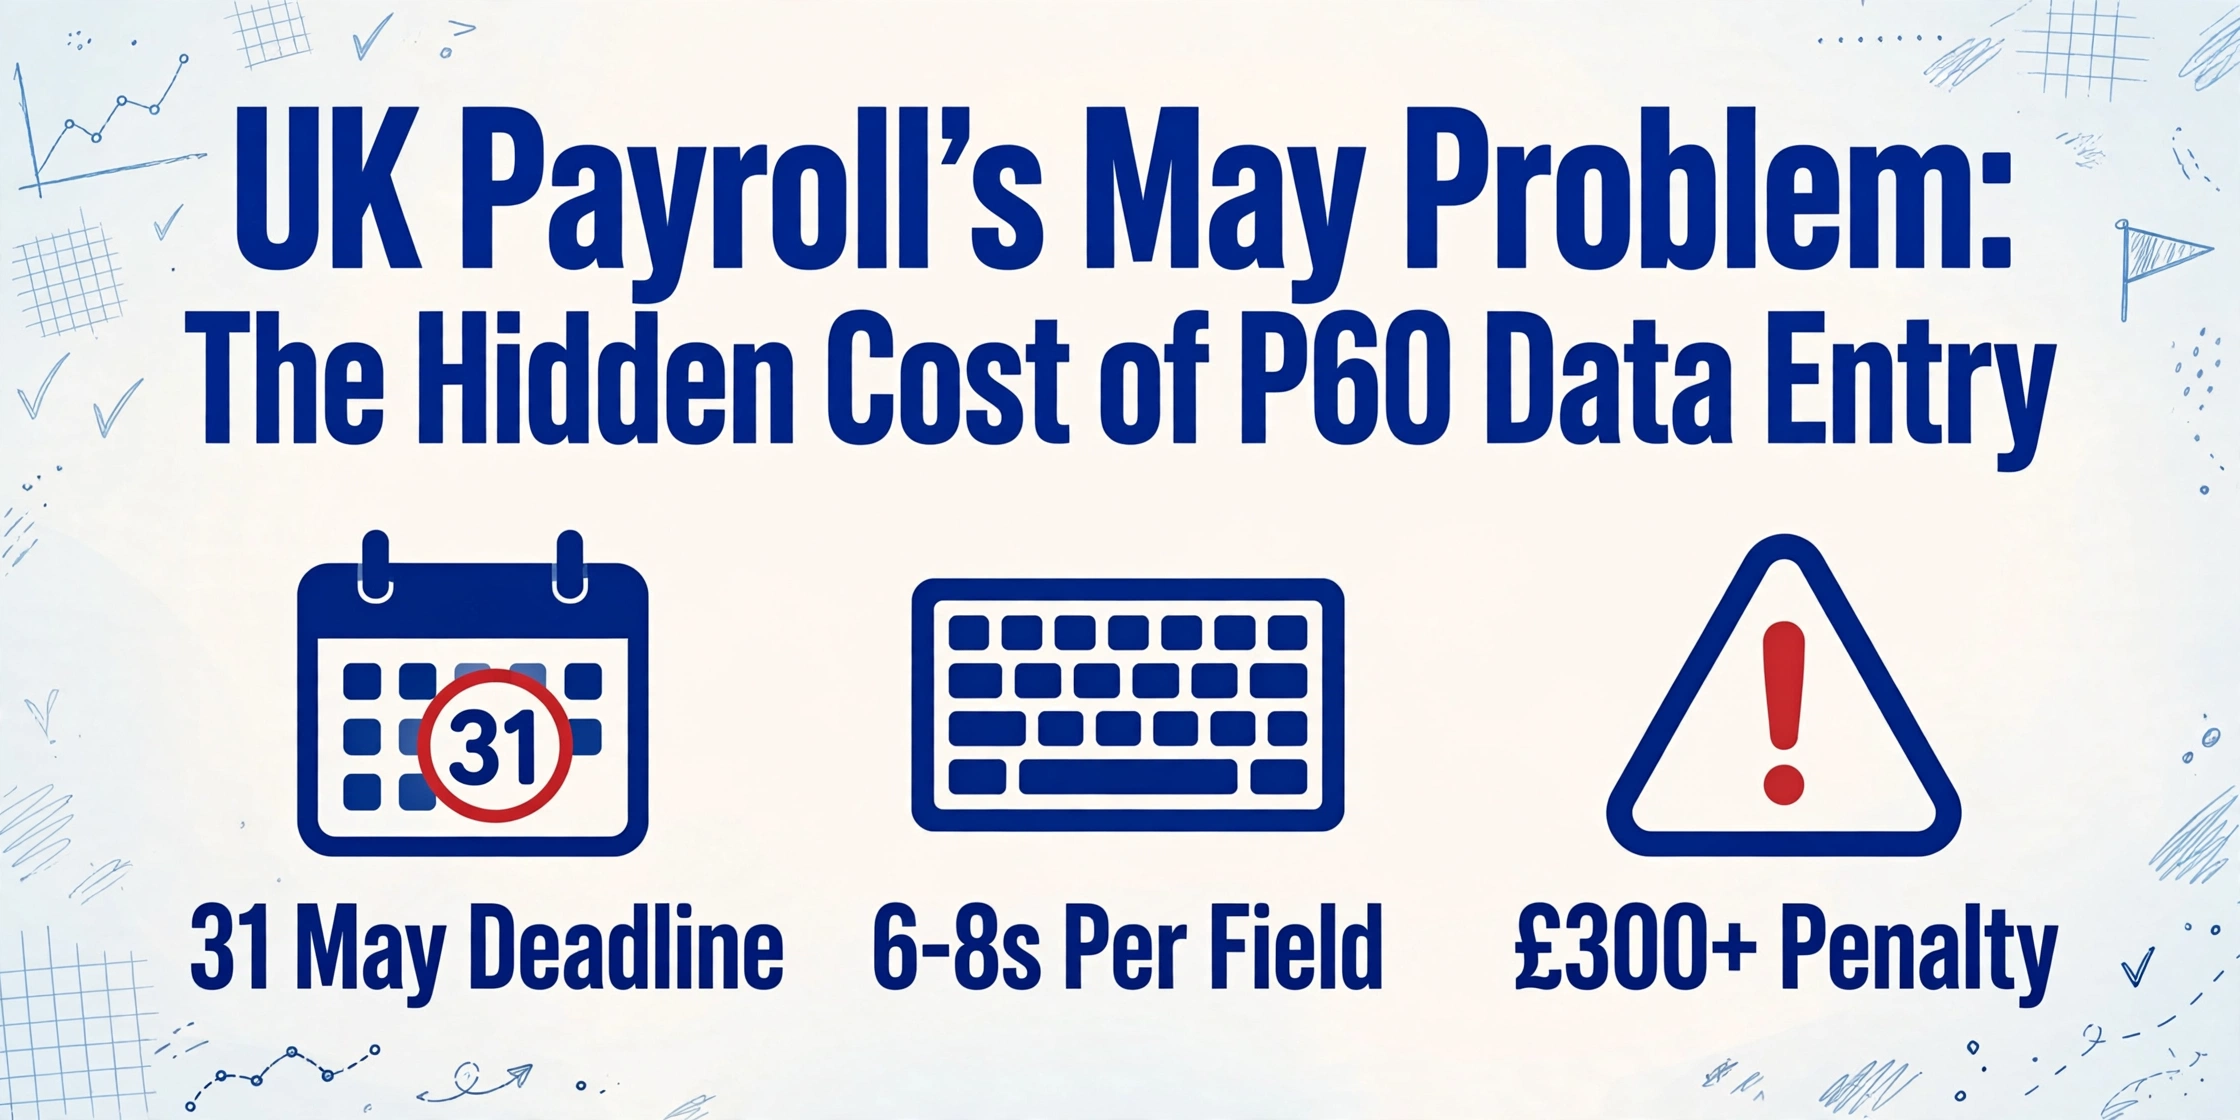
Cada mayo, los departamentos de nómina del Reino Unido ejecutan un ritual cuya existencia la industria del software lleva dos décadas fingiendo ignorar. El plazo de HMRC para emitir los certificados de fin de año P60 vence el 31 de mayo, ocho semanas después del cierre del ejercicio el 5 de abril. Para los 30,2 millones de personas empleadas bajo PAYE registradas por HMRC en marzo de 2025, en algún lugar un empleador genera un P60. Esa parte está automatizada: Sage, Xero, BrightPay y ADP generan los certificados durante el cierre del ejercicio de nómina. Lo que ocurre después no lo está. Los datos del P60 —retribución total, retención total de impuestos, cotizaciones al Seguro Nacional (NI) y código fiscal final— deben pasar del certificado a hojas de cálculo, informes, auditorías y sistemas posteriores que el software de nómina nunca se diseñó para alimentar. Y en ese punto de traspaso, una persona abre Excel y empieza a teclear.
Puntos clave
- En 30 millones de P60 del Reino Unido, los profesionales de nómina dedican mayo a reescribir la retribución total, la retención de impuestos y las cotizaciones al NI de los certificados a hojas de cálculo: teclear cada campo lleva de 6 a 8 segundos y parece demasiado pequeño para cuestionarlo.
- El coste real nunca ha figurado en una sola línea de ningún presupuesto: correos de corrección, P60 duplicados reemitidos, consultas de cumplimiento de HMRC, modificaciones de declaraciones de impuestos y retrasos en solicitudes de hipoteca, cada uno absorbido por un centro de coste distinto, ninguno sumado jamás para revelar lo que una cifra mal tecleada cuesta realmente a lo largo de su ventana de corrección de seis años.
- Súmese una vez: un administrador, tres días de introducción fragmentada, cinco correos de corrección, dos P60 reemitidos, una consulta de HMRC. La cifra que surja de ese ejercicio indica si la brecha entre «P60 generado» y «datos del P60 utilizados» resulta más barata de tolerar o de cerrar.
El problema de mayo para el que nadie presupuesta
El P60 no es opcional. Según el Reglamento 67 de la normativa del Impuesto sobre la Renta (PAYE) de 2003, todo empleador debe entregar un P60 a cada empleado en nómina a 5 de abril. El plazo vence el 31 de mayo. Si no se cumple, HMRC puede imponer una sanción inicial de £300, más £60 por cada día que el P60 siga pendiente. Para un departamento de nóminas que ya ha superado el sprint de presentaciones de fin de año —FPS final, EPS final, conciliación del P32—, mayo no es un mes de recuperación. Es un segundo plazo.
Para una empresa con 100 empleados, la emisión de los P60 en sí lleva minutos con un software de nóminas moderno. Clic en «generar P60». Descargar. Distribuir. Listo. El coste de mano de obra aparece cuando alguien necesita usar los datos del P60 para algo para lo que el software de nóminas nunca se diseñó: elaborar un informe de retribuciones de fin de año para el consejo, conciliar las cifras de retribución total con el libro mayor, preparar datos para una auditoría o —y aquí es donde el volumen se dispara— consolidar la información de los P60 de empleados que aportaron certificados de empleadores anteriores.
Una asesoría de nóminas mediana que gestiona 30 clientes pyme (SME) con una media de 15 empleados cada uno maneja 450 P60 cada mayo. Un solo contable que tramita declaraciones de la renta por cuenta propia para 80 clientes necesita las cifras del P60 de cada uno. Un departamento de RR. HH. que planifica un estudio comparativo de salarios necesita los totales de retribución de fin de año de toda la plantilla, incluido el personal que se incorporó a mitad de año y cuyo P60 solo refleja la parte devengada con el empleador actual, no el total ganado en dos empleos dentro del mismo ejercicio fiscal. En cada uno de estos escenarios, el P60 existe. Los datos están en la página. Pero pasarlos a una hoja de cálculo —fila a fila, campo a campo, empleador a empleador— sigue siendo una operación manual.
La realidad estructural: el software de nóminas automatiza la generación de los P60. No automatiza el consumo posterior de los datos del P60. La brecha entre «P60 emitido» y «datos del P60 utilizados» es donde se teclea.
De dónde viene el papel
Si cada P60 llegara como una exportación de datos limpia y legible por máquina desde el mismo sistema de nóminas, el problema de la introducción manual no existiría. También sería otro país. En el Reino Unido, el panorama del P60 está fragmentado por factores estructurales que ningún proveedor de software de nóminas tiene incentivo en corregir.
Los empleadores anteriores siguen emitiendo en papel. Un empleado que cambió de trabajo durante el ejercicio fiscal 2025/26 dejó a su antiguo empleador con un P45, pero el 5 de abril, el antiguo empleador sigue emitiendo un P60 por la parte del año en que el empleado trabajó allí. Según las normas de HMRC, cada empleo genera su propio P60. Si el empleador anterior utiliza la presentación en papel o está exento de la presentación en línea — empleadores de cuidados y asistencia, algunas organizaciones religiosas y aquellos con exenciones por circunstancias excepcionales — ese P60 llega como documento físico. El empleado lo entrega a su nuevo departamento de nóminas. Alguien introduce las cifras.
Varios empleos implican varios P60. Un empleado con dos empleos bajo PAYE — un puesto a tiempo completo y otro de fin de semana, o un empleo principal y el salario de director de un negocio secundario — recibe dos P60 distintos. Cada uno muestra únicamente los ingresos de ese empleo específico. Para compilar los ingresos anuales totales del empleado — necesarios para una solicitud de hipoteca, una reclamación de crédito fiscal o una declaración de autoevaluación — alguien debe sumar las dos cifras y luego introducir los datos combinados donde corresponda. El sistema de nóminas del Empleo A no puede ver el P60 del Empleo B. El sistema de nóminas del Empleo B no puede ver el del Empleo A. El puente es una calculadora y un teclado.
Las adquisiciones dejan las nóminas en sistemas distintos. Una empresa que adquirió una filial en 2024 puede seguir utilizando dos proveedores de nóminas — Sage para la empresa matriz, BrightPay para la entidad adquirida. Ambos proveedores generan P60. Ambos los generan en su propio formato, con sus propias etiquetas de campo, estructurados para sus propios paneles de informes. Un director financiero que necesita una visión consolidada única de los costes totales de personal de la entidad combinada abre una hoja de cálculo y empieza a fusionar datos de dos exportaciones incompatibles — o, más habitualmente, de los propios PDF de los P60, porque los formatos de exportación difieren lo suficiente como para que la coincidencia automatizada requiera un proyecto de TI que nadie tiene tiempo de encargar en mayo.
Los clientes de las asesorías traen archivos en cualquier formato. Las asesorías de nóminas y los despachos de contabilidad se sitúan en la intersección de todas estas fuerzas de fragmentación. Una sola asesoría puede procesar nóminas para 40 clientes utilizando cuatro sistemas de nóminas diferentes. Cuando un cliente trae datos de P60 de un proveedor de nóminas anterior del que se cambió a mitad de año — o cuando un empleado de un cliente de la asesoría necesita las cifras del P60 del año anterior para una declaración de la renta — la asesoría recibe PDF, copias en papel escaneadas, capturas de pantalla de la Cuenta de Impuestos Personales de HMRC y, ocasionalmente, una fotografía de un P60 que el cónyuge de alguien encontró en un archivador y envió por mensaje. El trabajo de la asesoría es convertir todo eso en cifras precisas. La herramienta de la asesoría, en la mayoría de los casos, es un auxiliar de introducción de datos.
Cómo es realmente la introducción manual de datos del P60: campo por campo, minuto a minuto
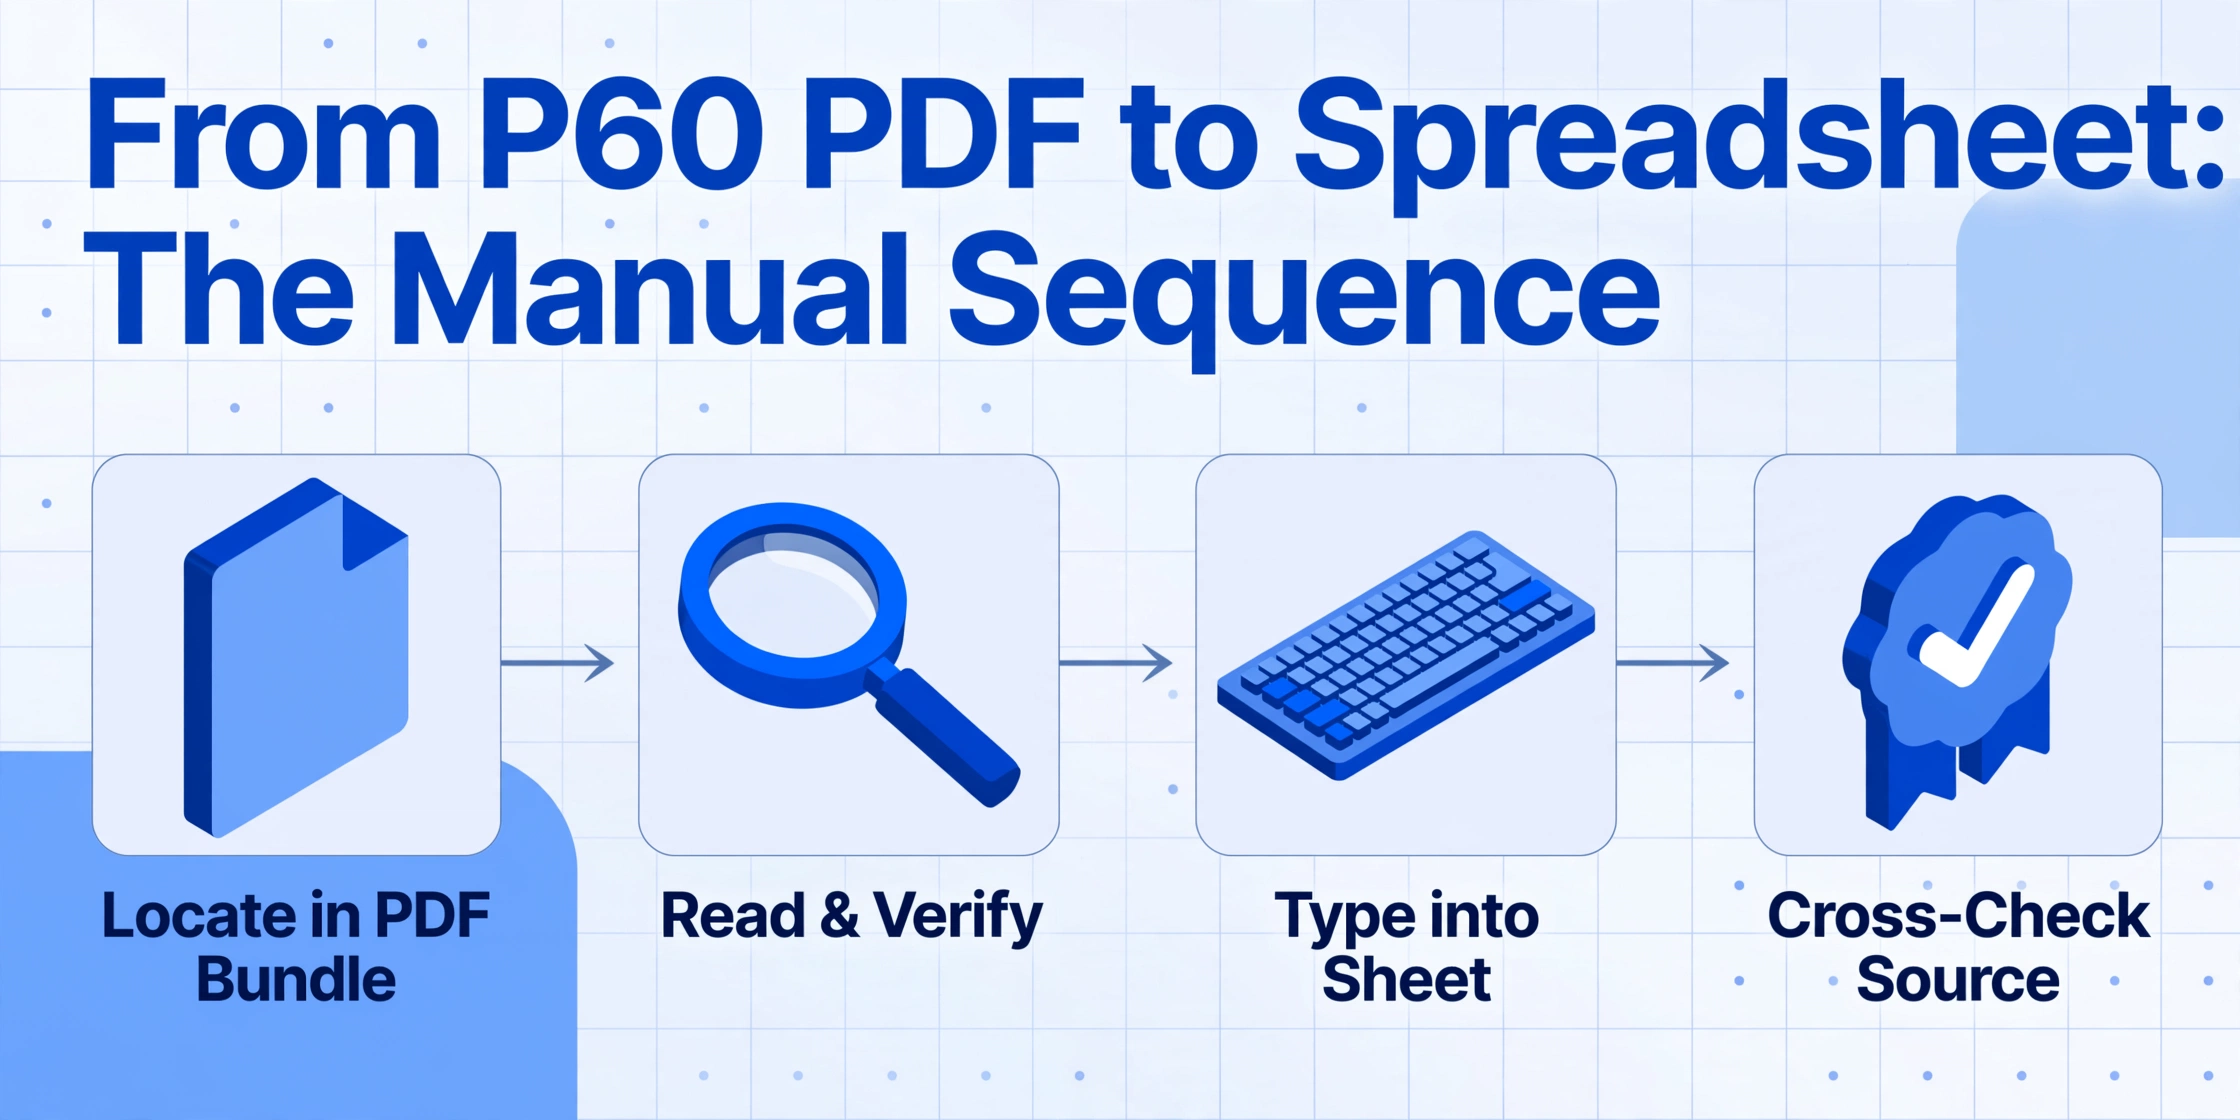
La «introducción manual de datos» es una abstracción que el marketing del software de nóminas ha desgastado. No dice nada sobre lo que una persona hace realmente en su escritorio durante el ajetreo de mayo. Esta es la secuencia real.
Un administrador de nóminas de una empresa con 120 empleados se sienta el 6 de mayo a elaborar el informe de retribuciones de fin de ejercicio. El sistema de nóminas —por ejemplo, Sage 50 Payroll— ya ha generado los P60 de todos los empleados actuales. El administrador descarga el paquete PDF. Pero el informe que quiere el director financiero no son los propios P60. Es una hoja de cálculo con las siguientes columnas: Nombre del empleado, Número de NI, Código fiscal, Retribución bruta total, Impuesto total deducido, Cotizaciones al NI del empleado, Cotizaciones al NI del empleador. Algunos de estos campos figuran en el P60. El NI del empleador no: está en el informe P32 del sistema de nóminas. Las cotizaciones a pensiones del empleado tampoco figuran en el P60: están en la última nómina. Así que el administrador tiene ahora tres documentos de origen que cotejar por cada empleado.
Para cada uno de los 120 empleados, el administrador debe: localizar al empleado en el paquete PDF, leer la cifra de retribución bruta y verificarla con el informe interno del sistema de nóminas, escribirla en la hoja de cálculo, leer el impuesto deducido y escribirlo, leer las cotizaciones al NI y escribirlas, pasar luego al informe P32 para el NI del empleador y pasar al PDF de la nómina para las cotizaciones a pensiones. Cada campo requiere unos 6 a 8 segundos: encontrar el número en pantalla, confirmar que es el correcto, escribirlo, mirar de nuevo para verificar. Con 120 empleados y 7 campos por empleado, son 840 campos. A 7 segundos cada uno: 98 minutos de pura transcripción. En la práctica, se acerca más a tres horas si se tiene en cuenta al empleado que tiene dos P60 (uno de un empleador anterior), el PDF que no se puede buscar bien porque se generó a partir de una plantilla escaneada, y la interrupción del director general preguntando si el informe estará listo para la reunión del consejo de las 2 de la tarde.
Para un despacho de nóminas, la escala hace que las cifras sean más crudas. Con 450 empleados repartidos entre 30 clientes, suponiendo los mismos 7 campos por empleado y la misma cadencia, la transcripción pura consume unas 6 horas: más de una jornada laboral completa de mecanografía ininterrumpida. Pero los despachos no disponen de bloques ininterrumpidos. Procesan los archivos de los clientes por lotes a medida que llegan, entre llamadas de clientes que tienen preguntas sobre sus P60, P32, P11D y la nueva inclusión obligatoria de retribuciones en especie en la nómina que entró en vigor el 6 de abril de 2026. Repartidas a lo largo de una semana de atención fragmentada, 6 horas de introducción de datos se convierten en dos días completos de trabajo intermitente, y la tasa de error aumenta con cada cambio de contexto.
La investigación sobre las tasas de error en la introducción manual de datos converge en un rango del 1 % al 4 % para operadores formados. En el contexto de las nóminas del Reino Unido, encuestas del sector han hallado que aproximadamente el 20 % de las nóminas contienen al menos un error: no el 20 % de los campos de datos, sino el 20 % de las ejecuciones de nómina completas. Para el despacho de 450 empleados, una tasa de error del 1 % a nivel de campo significa 4 o 5 cifras mal escritas por temporada de P60. Cada una es una semilla.
La cascada de errores en el contexto de la nómina del Reino Unido
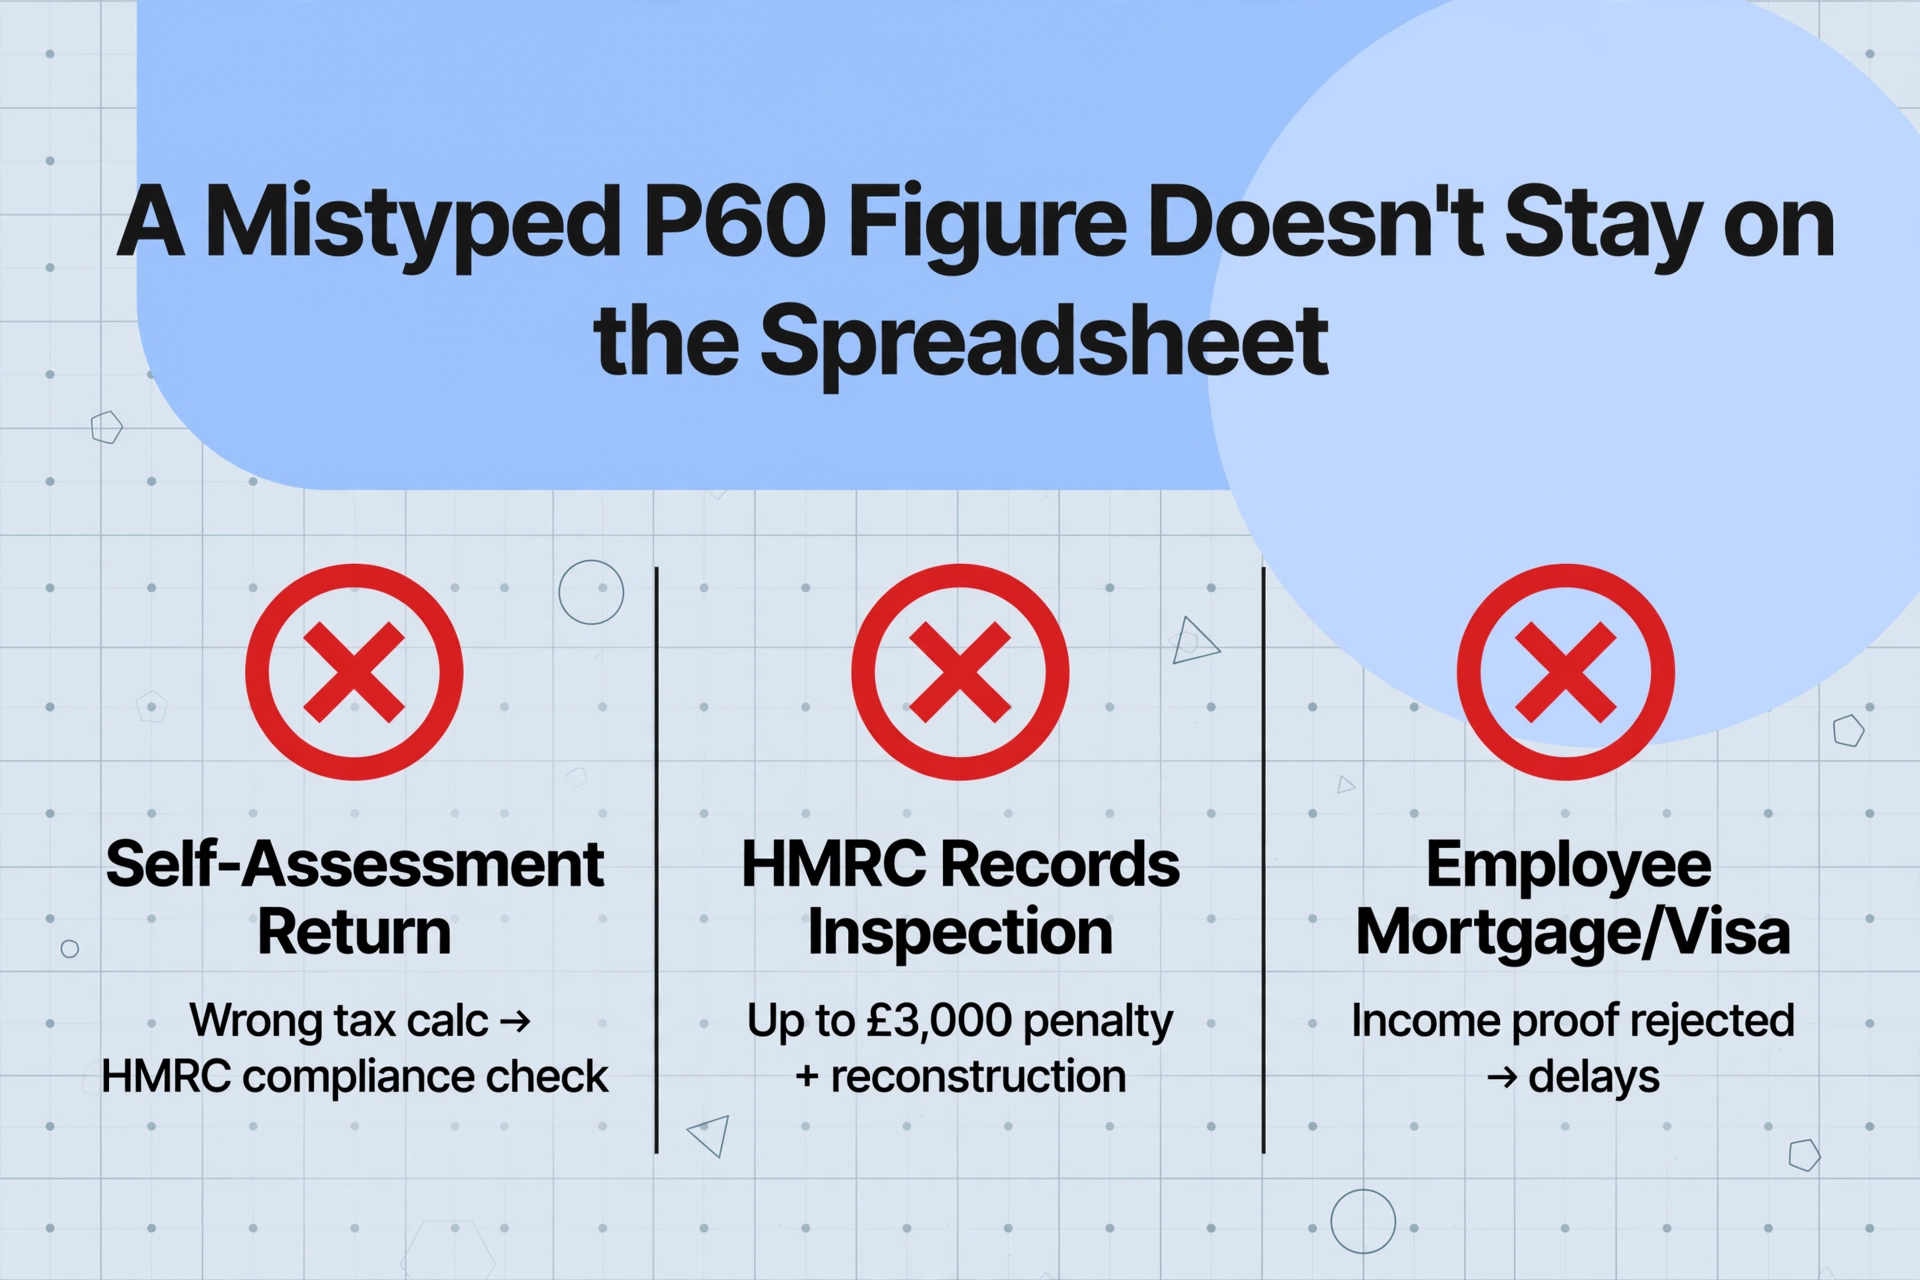
Una cifra del P60 mal introducida no se queda en la hoja de cálculo. Se propaga.
La ruta más corta es hacia la declaración de autoliquidación del empleado. Si un contable introduce el total de retribuciones erróneo de un P60 en el SA100 de un cliente, el cálculo del impuesto es incorrecto. Los sistemas de HMRC comparan la declaración presentada con los datos RTI que presentó el empleador. Una discrepancia activa una comprobación de cumplimiento. El contable debe localizar el P60 original, identificar el error de transcripción, corregir la declaración y explicar la corrección al cliente. Cada paso es no facturable.
La siguiente ruta es hacia la propia maquinaria de cumplimiento de HMRC. Según los requisitos de conservación de registros de HMRC, los empleadores deben conservar los registros de nómina durante al menos tres años desde el final del ejercicio fiscal al que se refieren. Si HMRC inspecciona esos registros y encuentra discrepancias entre las cifras del P60 emitidas a los empleados y los registros internos utilizados para la declaración, el empleador se enfrenta a una sanción de hasta £3,000 por registros inadecuados, además de la obligación de reconstruir las cifras correctas, lo que, para una hoja de cálculo de entrada manual sin pista de auditoría, significa volver a introducir todo desde los documentos de origen originales. La sanción no es por calcular mal. Es por no poder demostrar que el cálculo era correcto. Una hoja de cálculo con una pulsación errónea no es una prueba.
Después está la cascada que afecta directamente a los empleados. Un P60 es el documento principal que utilizan los empleados del Reino Unido para demostrar ingresos en solicitudes de hipoteca, reclamaciones de créditos fiscales y renovaciones de visado. Un empleado que recibe un P60 con una cifra incorrecta —o cuyo total de retribuciones entre dos P60 se calculó mal al sumar ambas cifras— descubre el error en el peor momento posible: cuando un prestamista o la Oficina de Interior solicita una aclaración. El departamento de nómina que emitió el P60 está legalmente obligado a emitir una versión corregida, marcada como «duplicado». Cada P60 duplicado emitido por un error de entrada manual representa tiempo que el equipo de nómina no había presupuestado, dedicado a una corrección que no debería haber sido necesaria.
El plazo de corrección empeora la situación. HMRC acepta modificaciones de nómina que se remontan a seis ejercicios fiscales desde la presentación original. Una cifra del P60 mal introducida del ejercicio 2020/21, introducida en mayo de 2021 y corregida en 2026, ha permanecido en los registros de la empresa durante cinco años, durante los cuales cada informe, cada auditoría y cada solicitud de hipoteca que se basó en esas cifras se construyó sobre un número erróneo. El coste de un solo error se acumula con el tiempo, no se disipa.
El coste de la entrada manual del P60 no es el tiempo de tecleo. Es el tiempo de corrección, la exposición al cumplimiento y las consecuencias posteriores inconmensurables —correcciones de declaraciones, retrasos en hipotecas, hallazgos de auditoría— que se remontan a un solo campo reintroducido con un dígito equivocado.
Por qué el software de nóminas no resolvió este problema
Sage se fundó en 1981 y procesa las nóminas de aproximadamente la mitad de las empresas del Reino Unido. Xero cuenta con más de 5.200 clientes británicos en su plataforma de contabilidad, con nóminas integradas. BrightPay domina el mercado de las gestorías. ADP gestiona las nóminas de multinacionales con operaciones en el Reino Unido. La industria del software de nóminas británico es madura, está bien capitalizada y profundamente integrada con el sistema RTI de HMRC. Entonces, ¿por qué los profesionales de nóminas siguen reintroduciendo a mano los datos de los P60 en 2026?
Porque el software de nóminas está diseñado para generar P60, no para consumirlos. Sage Payroll produce un P60 con el formato legal correcto, rellena los campos —retribución total, impuesto deducido, cotizaciones al Seguro Nacional (NI), código fiscal— desde su propia base de datos y distribuye el certificado. Lo hace de forma fiable. Lo que no hace —lo que ninguna plataforma de nóminas fue diseñada para hacer— es ingerir datos de P60 procedentes de fuera del sistema y estructurarlos para su uso posterior. Cuando un profesional de nóminas necesita incorporar datos de P60 de otro empleador, de otro proveedor de nóminas o de un certificado en papel a su propio entorno de informes, el software de nóminas no tiene nada que ofrecer. Los datos están en un PDF o en un papel. El sistema no puede leerlos. La brecha entre «los datos existen» y «los datos están en mi hoja de cálculo» sigue siendo una persona frente a un teclado.
Este es el mismo problema estructural que afecta al procesamiento de nóminas en todos los mercados —el equivalente estadounidense analizado en nuestro artículo sobre extracción de W-2 y 1099 para despachos contables sigue el mismo patrón: formularios estandarizados, sistemas incompatibles, reintroducción manual—. La diferencia en el contexto británico es que la estandarización del P60 hace que la introducción manual parezca más razonable: los campos son siempre los mismos, el formato está prescrito, por lo que teclearlos parece una tarea pequeña. Solo cuando esa pequeña tarea se multiplica por el número de empleados, por el número de sistemas de origen y por las consecuencias posteriores de equivocarse, se hace visible la magnitud del problema.
Aquí es donde una categoría diferente de herramienta —diseñada para la extracción en lugar de la generación— cambia la ecuación. En lugar de exigir que cada P60 llegue a través del canal de entrada de un sistema de nóminas, la extracción semántica de documentos lee lo que significa cada campo. Defina una sola vez las columnas que necesita: «Retribución total», «Impuesto deducido», «Cotizaciones al NI», «Código fiscal», «Referencia PAYE». La IA localiza cada valor en todos los P60 del lote, ya provengan de Sage, de Xero, de una plantilla en papel solicitada por HMRC rellenada a mano o de una copia escaneada de un certificado de 2019 que un empleado encontró en un cajón. Los nombres de columna definidos permanecen igual; el formato de origen no importa. Sin plantillas. Sin configuración por empleador. Suba los archivos y obtenga la hoja de cálculo. Para conocer el flujo de trabajo paso a paso, consulte nuestra guía sobre extraer datos de P60 del Reino Unido a Excel para la conciliación de nóminas, y para la referencia completa campo por campo de los flujos de trabajo de cierre de ejercicio, nuestra guía completa de extracción de datos de P60 del Reino Unido.
Si prefiere ejecutar el proceso en lugar de leer sobre él, el conversor de P60 a Excel acepta un único certificado o una carpeta completa y devuelve el mismo conjunto de columnas descrito anteriormente.
El reloj del cumplimiento no se detiene
La avalancha de mayo no es el único plazo en juego cuando los datos del P60 entran en una hoja de cálculo a mano. La ventana de conservación de registros de tres años de HMRC significa que cada pulsación de tecla permanece en el registro de cumplimiento de la empresa hasta al menos abril de 2029. La ventana de corrección de seis años implica que un error descubierto en 2031 aún debe poder rastrearse hasta el P60 original. Una hoja de cálculo introducida manualmente, sin un rastro de auditoría desde el origen hasta la celda, no puede resistir ese nivel de escrutinio.
La estructura de sanciones es binaria e implacable. Si HMRC solicita registros y el empleador no puede presentarlos, HMRC puede estimar la deuda tributaria, y el empleador debe entonces demostrar que la estimación es errónea, utilizando registros que ya ha admitido no tener. Si los registros existen pero contienen errores, el empleador se enfrenta a la sanción de £3,000 por registros inadecuados. Si los errores afectan al impuesto declarado a HMRC, se aplican sanciones adicionales por pago tardío, que comienzan en el 1% del importe impagado a los 30 días y aumentan hasta el 5% a los 6 meses y a los 12 meses. Una única cifra de retribución total mal tecleada en un P60, multiplicada por la cartera de clientes de una asesoría y arrastrada a varios ejercicios fiscales, puede convertir un error de tecleo en una deuda de cinco cifras.
Y, sin embargo, para la mayoría de los equipos de nóminas, ninguno de estos riesgos se tiene en cuenta al decidir teclear los datos del P60 a mano, porque el riesgo nunca se ha medido. El coste de la propia introducción de datos es invisible: queda enterrado dentro del «procesamiento de nóminas», absorbido en un puesto asalariado, y nunca aparece como una partida en un presupuesto. El coste de las correcciones se absorbe de la misma manera. Solo cuando una auditoría expone la brecha —cuando HMRC pide «demuestre esta cifra» y la prueba es una hoja de cálculo sin trazabilidad— el coste se vuelve real. En ese momento, ya es demasiado tarde para decidir que la introducción manual era un falso ahorro.
Para las organizaciones que necesitan reunir P60 de múltiples fuentes —empleados de distintos sistemas de nóminas, clientes de una asesoría, certificados de ejercicios anteriores para declaraciones rectificativas—, un Enlace de Recopilación puede centralizar la recepción de documentos antes de la extracción, eliminando por completo del flujo de trabajo el paso de «perseguir a los empleados para conseguir copias en papel».
Preguntas frecuentes
¿Por qué no puedo obtener los datos del P60 simplemente con la función de exportación de mi software de nóminas?
Su software de nóminas puede exportar los datos del P60 de los empleados a los que paga. No puede exportar los datos del P60 de empleados pagados por otro empleador, un proveedor de nóminas anterior o un sistema en papel. E incluso dentro de su propia nómina, el formato de exportación rara vez coincide con la estructura que requieren sus informes posteriores: los nombres de los campos difieren, los diseños de las columnas no se alinean y la exportación puede no incluir las contribuciones de NI del empleador ni las cotizaciones a pensiones que se encuentran en módulos separados. Exportar no es lo mismo que disponer de datos utilizables.
¿Cuál es la sanción por emitir un P60 con retraso?
HMRC puede imponer una sanción inicial de £300, más £60 por cada día que el P60 siga pendiente. La probabilidad de una sanción depende del motivo del retraso y de la rapidez con que se subsane. Los errores genuinos corregidos con prontitud tienen menos probabilidades de atraer multas que los fallos sistemáticos o la emisión tardía reiterada.
¿Cuánto tiempo deben conservar los empleadores los registros de P60?
Tres años desde el final del ejercicio fiscal al que se refieren, según los requisitos de conservación de registros de HMRC. Esto significa que un P60 del ejercicio fiscal 2025/26 debe conservarse al menos hasta abril de 2029. HMRC también puede aceptar correcciones que se remonten a seis ejercicios fiscales, por lo que el plazo práctico de conservación es mayor si existe alguna posibilidad de modificación.
¿Muestra un P60 las cotizaciones a pensiones?
No. Los P60 muestran el salario total, el impuesto total deducido, las cotizaciones al Seguro Nacional (NI) y el código fiscal final del empleado. Las cotizaciones a pensiones aparecen en la última nómina del empleado del ejercicio fiscal, no en el P60. Esta es una de las razones estructurales por las que prevalece la introducción manual de datos: no existe un único informe que cubra todos los campos que realmente necesita un profesional de nóminas; los datos se distribuyen entre el P60, el P32 y la última nómina.
Si un empleado tuvo dos trabajos en el mismo ejercicio fiscal, ¿recibe un P60 o dos?
Dos: uno de cada empleador. Cada P60 declara únicamente el salario y las deducciones de ese empleo concreto. El empleado es responsable de combinar las cifras para la autoliquidación u otros fines. Para el profesional de nóminas que procesa los datos del año en curso del empleado, esto significa que el P60 del empleador actual cubre solo parte del año, y la imagen completa requiere una consolidación manual con las cifras del P60 o P45 del empleador anterior.
¿Puede la IA gestionar realmente la variedad de formatos de P60 entre distintos sistemas de nóminas?
El P60 sigue un diseño prescrito por HMRC, lo que lo hace más estandarizado que la mayoría de los tipos de documentos. La variación proviene de la representación del software de nóminas —distintas fuentes, posiciones de campo ligeramente diferentes, presencia o ausencia de logotipos del empleador— más que de diferencias estructurales. La extracción moderna con IA lee las etiquetas de campo semánticamente: entiende que «Total Pay for the Year» en un P60 generado por Sage y «Pay for the Year» en un P60 generado por BrightPay se refieren al mismo dato. Dicho esto, las fotocopias muy degradadas, las enmiendas manuscritas y las plantillas en papel no estándar pueden reducir la precisión. Para el lote típico de P60 —una mezcla de PDF digitales de software de nóminas conocido y unos pocos ejemplares escaneados en papel— la precisión de extracción elimina la mayor parte de la carga de mecanografiado manual, no todos los casos límite.
El coste de no mirar
La industria de nóminas del Reino Unido ha construido una infraestructura sofisticada para calcular PAYE, procesar envíos RTI y generar P60 a tiempo. Lo que no ha construido es un puente entre el P60 y la hoja de cálculo donde realmente se usan los datos —para análisis de retribuciones, preparación de auditorías, declaraciones de autoevaluación, solicitudes de hipoteca y cualquier otro proceso posterior que requiera cifras salariales de fin de año en un formato estructurado.
Esa brecha la cubren, cada mayo, los profesionales de nóminas a base de teclear. A 6-8 segundos por campo, el tecleo en sí es lo bastante rápido como para que nadie lo cuestione. Con tasas de error del 1% al 4%, los errores son lo bastante infrecuentes como para que cada uno parezca un fallo aislado en lugar de un coste sistémico. La notificación —correcciones, enmiendas, P60 duplicados, certificados reemitidos— se absorbe en el «funcionamiento habitual». El coste acumulado, a lo largo de 30 millones de P60 y miles de departamentos de nóminas, nunca se ha medido, porque medirlo exigiría admitir que la brecha existe.
El primer paso no es comprar software. Es contar las horas, contar los errores y poner una cifra al problema de mayo. Un administrador de nóminas. Tres días de entrada de datos fragmentada. Cinco correos de corrección de empleados con cifras erróneas. Dos P60 duplicados reemitidos. Una consulta a HMRC que lleva una tarde resolver. Súmelo una vez. Después decida si el coste de la brecha es inferior al coste de cerrarla.