Das Mai-Problem der UK-Lohnbuchhaltung
Die versteckten Kosten der P60-Dateneingabe
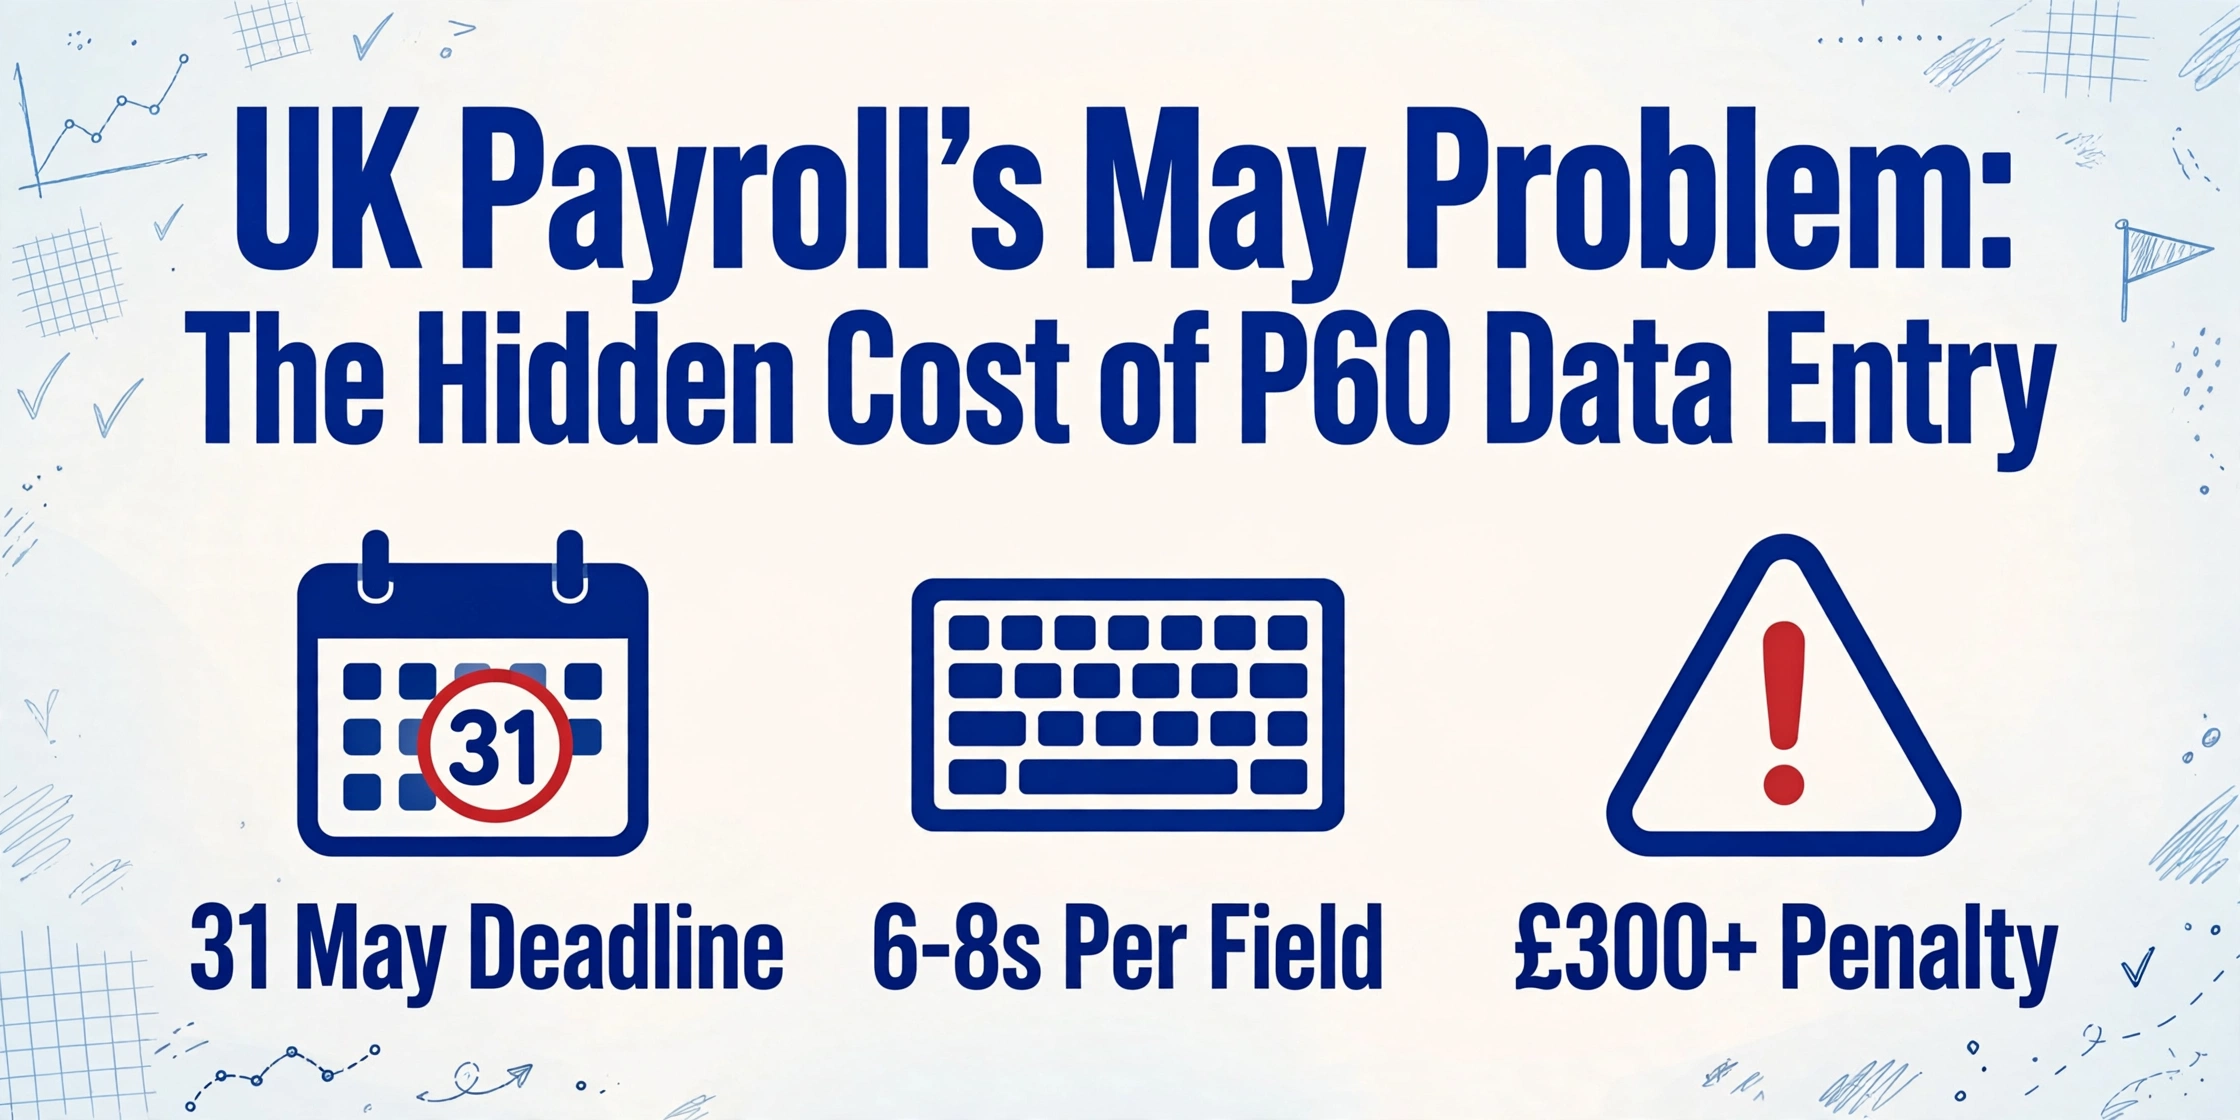
Jeden Mai führen britische Lohnbuchhaltungen ein Ritual durch, dessen Existenz die Softwarebranche seit zwei Jahrzehnten ignoriert. Die HMRC-Frist für die Ausstellung der P60-Jahresbescheinigungen endet am 31. Mai – acht Wochen nach dem Steuerjahresende am 5. April. Für die 30,2 Millionen Menschen in PAYE-Beschäftigung, die die HMRC im März 2025 erfasst hat, erstellt ein Arbeitgeber irgendwo eine P60. Dieser Teil ist automatisiert: Sage, Xero, BrightPay und ADP generieren die Bescheinigungen beim Jahresabschluss der Lohnbuchhaltung. Was danach passiert, ist es nicht. Die P60-Daten – Gesamtvergütung, insgesamt einbehaltene Steuer, National Insurance-Beiträge, endgültiger Steuercode – müssen von der Bescheinigung in Tabellenkalkulationen, Berichte, Prüfungen und nachgelagerte Systeme übertragen werden, die die Lohnsoftware nie speisen sollte. Und an dieser Übergabestelle öffnet eine Person Excel und beginnt zu tippen.
Wichtigste Erkenntnisse
- Bei über 30 Millionen britischen P60s verbringen Lohnbuchhalter den Mai damit, Gesamtvergütung, einbehaltene Steuer und NI-Beiträge von Bescheinigungen in Tabellenkalkulationen abzutippen – das Tippen selbst dauert 6–8 Sekunden pro Feld und wirkt zu unbedeutend, um es zu hinterfragen.
- Die tatsächlichen Kosten standen nie in einer einzigen Budgetzeile: Korrektur-E-Mails, neu ausgestellte doppelte P60s, HMRC-Complianceanfragen, Steuererklärungsänderungen und Verzögerungen bei Hypothekenanträgen – jede davon in einem anderen Kostenbereich verbucht, nie zusammengerechnet, um zu zeigen, was eine falsch getippte Zahl über ihr sechsjähriges Korrekturfenster tatsächlich kostet.
- Einmal zusammengerechnet: eine Verwaltungskraft, drei Tage fragmentierter Eingabe, fünf Korrektur-E-Mails, zwei neu ausgestellte P60s, eine HMRC-Anfrage – die daraus resultierende Zahl zeigt, ob die Lücke zwischen „P60 erstellt“ und „P60-Daten verwendet“ günstiger zu tolerieren oder zu schließen ist.
Das Mai-Problem, das niemand einplant
Die P60 ist kein optionales Dokument. Gemäß Regulation 67 der Income Tax (PAYE) Regulations 2003 muss jeder Arbeitgeber jedem Arbeitnehmer, der am 5. April im Lohn steht, eine P60 aushändigen. Die Frist endet am 31. Mai. Wird sie versäumt, kann das HMRC eine erste Strafe von 300 £ sowie 60 £ pro Tag für jeden weiteren Tag verhängen, an dem die P60 noch aussteht. Für eine Lohnbuchhaltung, die bereits den Jahresend-Sprint überstanden hat – letzte FPS, letzte EPS, Abgleich der P32 – ist der Mai kein Erholungsmonat. Es ist eine zweite Frist.
Für ein Unternehmen mit 100 Mitarbeitern dauert die Ausstellung der P60 in moderner Lohnsoftware nur Minuten. „P60s generieren“ klicken. Herunterladen. Verteilen. Erledigt. Die Arbeitskosten entstehen erst, wenn jemand die P60-Daten für etwas nutzen muss, wofür die Lohnsoftware nie entwickelt wurde: einen Jahresend-Vergütungsbericht für den Vorstand erstellen, die Gesamtvergütungszahlen mit der Hauptbuchhaltung abgleichen, Daten für eine Prüfung vorbereiten oder – und hier explodiert der Aufwand – P60-Informationen von Mitarbeitern konsolidieren, die Bescheinigungen von früheren Arbeitgebern mitgebracht haben.
Eine mittelgroße Lohnbuchhaltung, die 30 KMU-Kunden mit durchschnittlich 15 Mitarbeitern betreut, verwaltet jeden Mai 450 P60s. Ein einzelner Steuerberater, der für 80 Mandanten Steuererklärungen erstellt, benötigt von jedem die P60-Zahlen. Eine Personalabteilung, die Gehaltsbenchmarks plant, benötigt die Jahresendvergütung für die gesamte Belegschaft – einschließlich Mitarbeiter, die im Laufe des Jahres eingestellt wurden und deren P60 nur den beim aktuellen Arbeitgeber verdienten Anteil zeigt, nicht die Gesamtsumme, die sie in zwei Jobs im selben Steuerjahr verdient haben. In all diesen Szenarien existiert die P60. Die Daten stehen auf dem Blatt. Aber sie in eine Tabelle zu bekommen – Zeile für Zeile, Feld für Feld, Arbeitgeber für Arbeitgeber – ist immer noch manuelle Arbeit.
Die strukturelle Realität: Lohnsoftware automatisiert die Erstellung von P60s. Sie automatisiert nicht die nachgelagerte Nutzung der P60-Daten. Die Lücke zwischen „P60 ausgestellt“ und „P60-Daten genutzt“ ist der Ort, an dem getippt wird.
Woher das Papier kommt
Wenn jede P60 als sauberer, maschinenlesbarer Datensatz aus demselben Abrechnungssystem käme, gäbe es das Problem der manuellen Eingabe nicht. Es wäre auch ein anderes Land. Im Vereinigten Königreich ist die P60-Landschaft durch strukturelle Faktoren zersplittert, die kein Anbieter von Lohnabrechnungssoftware zu beheben motiviert ist.
Frühere Arbeitgeber stellen weiterhin Papier aus. Ein Arbeitnehmer, der im Steuerjahr 2025/26 den Job gewechselt hat, erhielt beim alten Arbeitgeber eine P45 – aber am 5. April stellt der alte Arbeitgeber dennoch eine P60 für den Teil des Jahres aus, in dem der Arbeitnehmer dort beschäftigt war. Nach HMRC-Regeln erzeugt jedes Beschäftigungsverhältnis eine eigene P60. Wenn der vorherige Arbeitgeber papierbasiert meldet oder von der Online-Meldung befreit ist – Pflege- und Unterstützungsarbeitgeber, einige religiöse Organisationen und solche mit Ausnahmegenehmigungen aus besonderen Umständen – kommt diese P60 als physisches Dokument an. Der Arbeitnehmer übergibt sie der neuen Lohnbuchhaltung. Jemand tippt die Zahlen ein.
Mehrere Jobs bedeuten mehrere P60s. Ein Arbeitnehmer mit zwei PAYE-Jobs – einer Vollzeitstelle und einem Wochenendjob oder einem Hauptjob und einem Direktorengehalt aus einem Nebengeschäft – erhält zwei separate P60s. Jede zeigt nur die Einkünfte aus dieser spezifischen Beschäftigung. Um die gesamten Jahreseinkünfte des Arbeitnehmers zu ermitteln – nötig für einen Hypothekenantrag, einen Steuergutschriftsantrag oder eine Selbstauskunft – muss jemand die beiden Beträge addieren und dann die kombinierten Daten dort eingeben, wo sie benötigt werden. Das Abrechnungssystem für Job A kann die P60 von Job B nicht sehen. Das Abrechnungssystem für Job B kann Job A nicht sehen. Die Brücke ist ein Taschenrechner und eine Tastatur.
Übernahmen hinterlassen Abrechnungen auf verschiedenen Systemen. Ein Unternehmen, das 2024 eine Tochtergesellschaft übernommen hat, betreibt möglicherweise noch zwei Abrechnungsanbieter – Sage für die Muttergesellschaft, BrightPay für das übernommene Unternehmen. Beide Anbieter erstellen P60s. Beide Anbieter erstellen sie in ihrem eigenen Format, mit eigenen Feldbezeichnungen, strukturiert für ihre eigenen Berichts-Dashboards. Ein Finanzdirektor, der eine einheitliche konsolidierte Ansicht der gesamten Personalkosten über das kombinierte Unternehmen benötigt, öffnet eine Tabellenkalkulation und beginnt, Daten aus zwei inkompatiblen Exporten zusammenzuführen – oder, häufiger, aus den P60-PDFs selbst, weil sich die Exportformate so stark unterscheiden, dass ein automatisierter Abgleich ein IT-Projekt erfordern würde, das im Mai niemand beauftragen kann.
Büro-Kunden bringen Dateien in jedem Format. Lohnabrechnungsbüros und Steuerberatungskanzleien sitzen an der Schnittstelle all dieser Fragmentierungskräfte. Ein einziges Büro kann die Lohnabrechnung für 40 Kunden mit vier verschiedenen Abrechnungssystemen abwickeln. Wenn ein Kunde P60-Daten von einem vorherigen Abrechnungsanbieter mitbringt, von dem er im Laufe des Jahres gewechselt ist – oder wenn ein Mitarbeiter eines Büro-Kunden P60-Zahlen aus Vorjahren für eine Steuererklärung benötigt – erhält das Büro PDFs, eingescannte Papierkopien, Screenshots aus dem persönlichen Steuerkonto von HMRC und gelegentlich ein Foto einer P60, das der Ehepartner eines Mitarbeiters in einem Aktenschrank gefunden und per SMS geschickt hat. Die Aufgabe des Büros ist es, all das in genaue Zahlen zu verwandeln. Das Werkzeug des Büros ist in den meisten Fällen ein Datenerfasser.
So sieht die manuelle P60-Erfassung tatsächlich aus: Feld für Feld, Minute für Minute
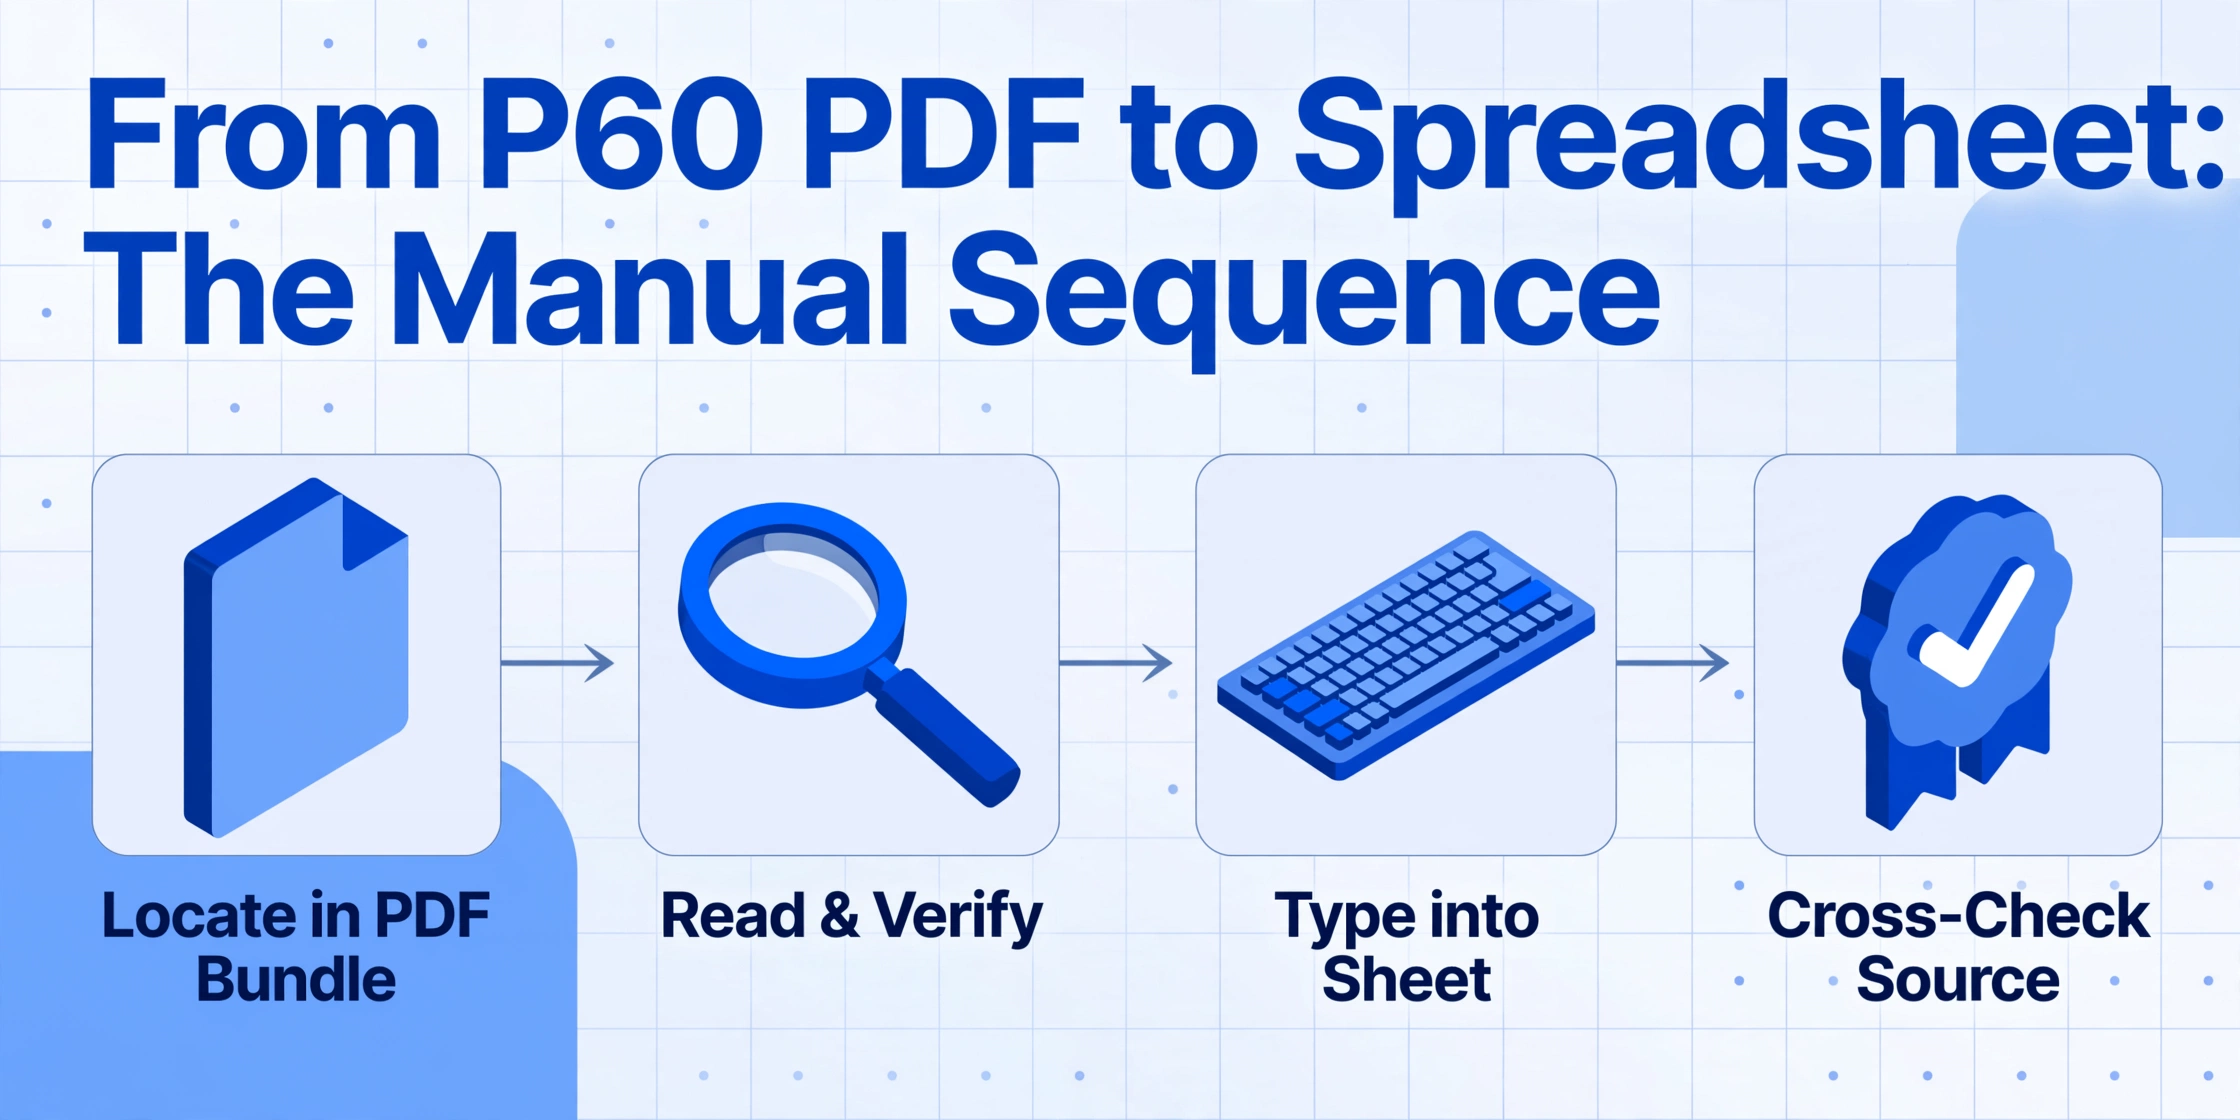
„Manuelle Datenerfassung“ ist eine Abstraktion, die das Marketing von Lohnabrechnungssoftware abgenutzt hat. Sie sagt nichts darüber aus, was ein Mensch im Mai-Ansturm tatsächlich an seinem Schreibtisch tut. Hier ist die reale Abfolge.
Eine Lohnbuchhalterin eines Unternehmens mit 120 Mitarbeitern setzt sich am 6. Mai hin, um den Jahresabschlussbericht zu erstellen. Das Lohnsystem – etwa Sage 50 Payroll – hat bereits P60s für alle aktiven Mitarbeiter erzeugt. Die Buchhalterin lädt das PDF-Bündel herunter. Doch der Bericht, den der Finanzdirektor möchte, sind nicht die P60s selbst. Es ist eine Tabelle mit den folgenden Spalten: Mitarbeitername, NI-Nummer, Steuercode, Gesamtbruttolohn, insgesamt einbehaltene Steuern, Mitarbeiter-NI-Beiträge, Arbeitgeber-NI-Beiträge. Einige dieser Felder stehen auf dem P60. Arbeitgeber-NI nicht – sie steht im P32-Bericht des Lohnsystems. Auch die Rentenbeiträge der Mitarbeiter stehen nicht auf dem P60 – sie stehen auf der letzten Gehaltsabrechnung. Die Buchhalterin hat also drei Quelldokumente, die sie für jeden Mitarbeiter abgleichen muss.
Für jeden der 120 Mitarbeiter muss die Buchhalterin: den Mitarbeiter im PDF-Bündel lokalisieren, den Bruttolohn ablesen und gegen den internen Bericht des Lohnsystems prüfen, ihn in die Tabelle eingeben, die einbehaltene Steuer ablesen und eingeben, die NI-Beiträge ablesen und eingeben, dann zum P32-Bericht für die Arbeitgeber-NI wechseln, dann zum Gehaltsabrechnungs-PDF für die Rentenbeiträge wechseln. Jedes Feld dauert etwa 6 bis 8 Sekunden: die Zahl auf dem Bildschirm finden, bestätigen, dass es die richtige Zahl ist, sie eingeben, zur Kontrolle zurückblicken. Bei 120 Mitarbeitern und 7 Feldern pro Mitarbeiter sind das 840 Felder. Bei 7 Sekunden pro Feld: 98 Minuten reine Übertragung. In der Praxis sind es eher drei Stunden, wenn man den Mitarbeiter mit zwei P60s berücksichtigt (einer von einem früheren Arbeitgeber), das PDF, das sich nicht richtig durchsuchen lässt, weil es aus einer gescannten Vorlage erzeugt wurde, und die Unterbrechung durch den Geschäftsführer, der fragt, ob der Bericht bis zur Vorstandssitzung um 14 Uhr fertig sein wird.
Für ein Lohnbüro macht der Umfang die Zahlen noch deutlicher. Bei 450 Mitarbeitern über 30 Kunden hinweg, bei denselben 7 Feldern pro Mitarbeiter und demselben Tempo, verbraucht die reine Übertragung etwa 6 Stunden – mehr als einen vollen Arbeitstag ununterbrochenen Tippens. Aber Büros bekommen keine ununterbrochenen Blöcke. Sie verarbeiten Kundendateien in Stapeln, so wie sie eintreffen, zwischen Anrufen von Kunden, die Fragen zu ihren P60s, P32s, P11Ds und dem neuen verpflichtenden Payrolling von Sachleistungen haben, das am 6. April 2026 in Kraft getreten ist. Über eine Woche fragmentierter Aufmerksamkeit verteilt werden aus 6 Stunden Dateneingabe zwei volle Tage Stop-and-Start-Arbeit – und die Fehlerquote steigt mit jedem Kontextwechsel.
Die Forschung zu Fehlerquoten bei manueller Dateneingabe konvergiert für geschulte Bediener auf einen Bereich von 1% bis 4%. Im britischen Lohnkontext haben Branchenumfragen ergeben, dass etwa 20% der Lohnabrechnungen mindestens einen Fehler enthalten – nicht 20% der Datenfelder, sondern 20% der gesamten Lohnabrechnungsläufe. Für das Büro mit 450 Mitarbeitern bedeutet eine Feld-Fehlerquote von 1% 4 bis 5 falsch getippte Zahlen pro P60-Saison. Jede davon ist ein Keim.
Die Fehlerkaskade im Kontext der britischen Gehaltsabrechnung
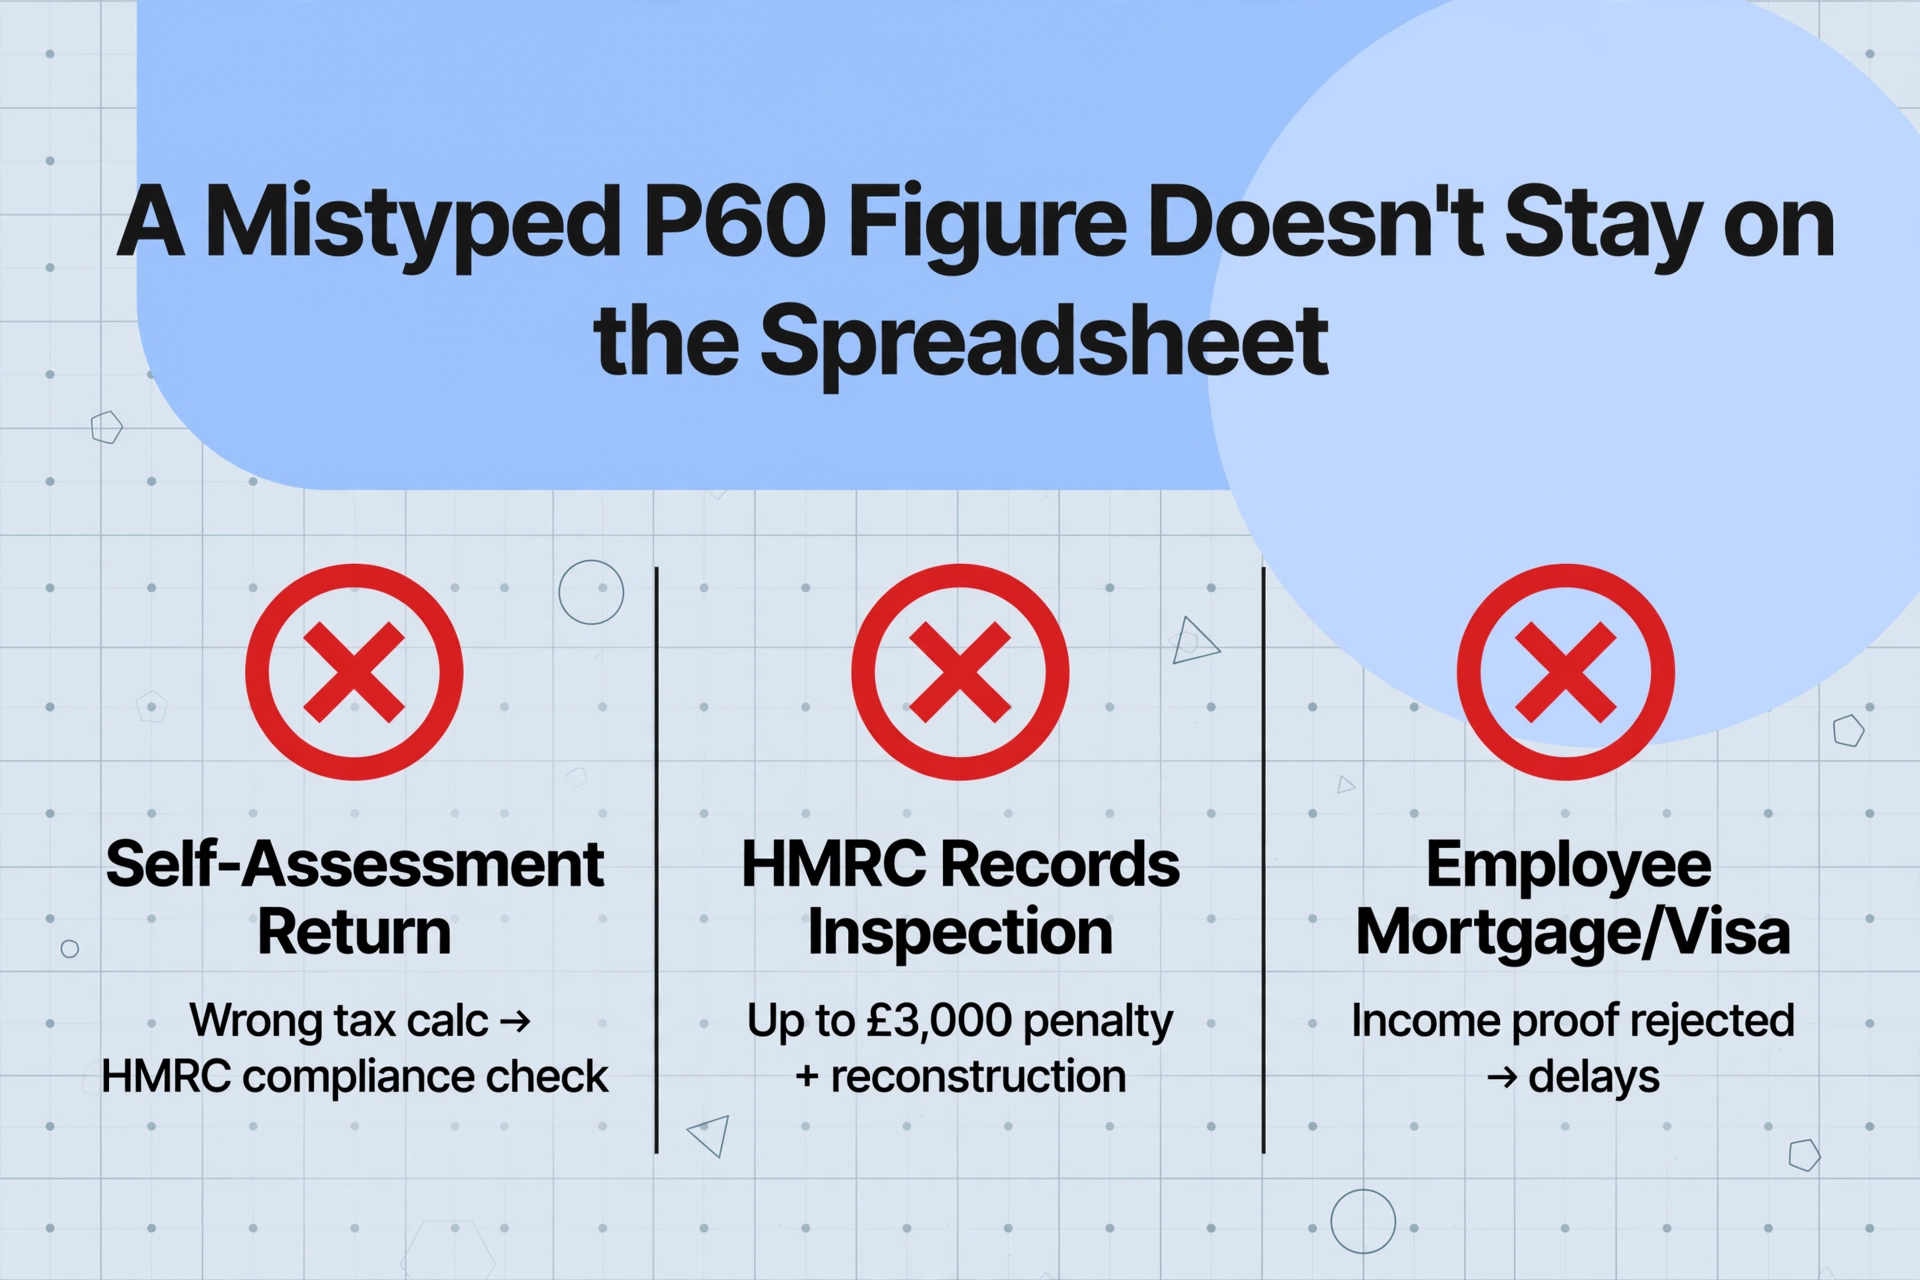
Ein falsch eingegebener P60-Wert bleibt nicht in der Tabellenkalkulation. Er wandert weiter.
Der kürzeste Weg führt in die Selbstveranlagungssteuererklärung des Mitarbeiters. Gibt ein Buchhalter den falschen Gesamtlohn von einer P60 in die SA100 eines Mandanten ein, stimmt die Steuerberechnung nicht. Die Systeme der HMRC gleichen die eingereichte Erklärung mit den RTI-Daten ab, die der Arbeitgeber übermittelt hat. Eine Abweichung löst eine Compliance-Prüfung aus. Der Buchhalter muss die ursprüngliche P60 finden, den Übertragungsfehler identifizieren, die Erklärung korrigieren und die Berichtigung dem Mandanten erklären. Jeder dieser Schritte ist nicht abrechenbar.
Der nächste Weg führt direkt in die Compliance-Maschinerie der HMRC. Gemäß den Aufbewahrungspflichten der HMRC müssen Arbeitgeber Lohnunterlagen mindestens drei Jahre ab Ende des betreffenden Steuerjahres aufbewahren. Stellt die HMRC bei einer Prüfung dieser Unterlagen Abweichungen zwischen den an Mitarbeiter ausgegebenen P60-Werten und den für die Meldung verwendeten internen Aufzeichnungen fest, droht dem Arbeitgeber eine Strafe von bis zu 3.000 £ für unzureichende Aufzeichnungen – plus die Pflicht, die korrekten Zahlen zu rekonstruieren, was bei einer manuell gepflegten Tabellenkalkulation ohne Prüfpfad bedeutet, alles erneut aus den ursprünglichen Quelldokumenten einzugeben. Die Strafe wird nicht für eine falsche Berechnung verhängt. Sie wird dafür verhängt, dass die Richtigkeit der Berechnung nicht nachgewiesen werden kann. Eine Tabellenkalkulation mit einem versehentlichen Tastendruck ist kein Nachweis.
Dann gibt es die Kaskade, die Mitarbeiter direkt betrifft. Eine P60 ist das wichtigste Dokument, mit dem britische Arbeitnehmer ihr Einkommen für Hypothekenanträge, Steuergutschriften und Visumverlängerungen nachweisen. Ein Mitarbeiter, der eine P60 mit einem falschen Wert erhält – oder dessen Gesamtlohn über zwei P60 hinweg falsch berechnet wurde, weil jemand die beiden Zahlen fehlerhaft addiert hat – entdeckt den Fehler im ungünstigsten Moment: wenn ein Kreditgeber oder das Innenministerium um Klarstellung bittet. Die Lohnbuchhaltung, die die P60 erstellt hat, ist gesetzlich verpflichtet, eine korrigierte Fassung mit dem Vermerk „Duplikat“ auszustellen. Jede wegen eines manuellen Eingabefehlers ausgestellte Duplikat-P60 bedeutet Zeit, die das Lohnbuchhaltungsteam nicht eingeplant hatte und die für eine Korrektur aufgewendet wurde, die nie hätte nötig sein dürfen.
Das Korrekturfenster verschärft die Lage. Die HMRC akzeptiert Lohnkorrekturen bis zu sechs Steuerjahre zurück ab der ursprünglichen Übermittlung. Ein falsch eingegebener P60-Wert aus dem Steuerjahr 2020/21, im Mai 2021 erfasst und 2026 korrigiert, lag fünf Jahre lang in den Unterlagen des Unternehmens – während dieser Zeit basierten jeder Bericht, jede Prüfung, jeder Hypothekenantrag, der sich auf diese Zahlen stützte, auf einem falschen Wert. Die Kosten eines einzelnen Fehlers wachsen mit der Zeit, sie verringern sich nicht.
Die Kosten der manuellen P60-Erfassung sind nicht die Tippzeit. Es sind die Korrekturzeit, das Compliance-Risiko und die nicht messbaren Folgekosten – Steuererklärungsänderungen, Hypothekenverzögerungen, Prüfungsfeststellungen – die alle auf ein einziges Feld zurückgehen, das um eine Ziffer falsch abgetippt wurde.
Warum Lohnabrechnungssoftware dieses Problem nicht gelöst hat
Sage wurde 1981 gegründet und wickelt die Lohnabrechnung für etwa die Hälfte der britischen Unternehmen ab. Xero hat über 5.200 britische Kunden auf seiner Buchhaltungsplattform, inklusive integrierter Lohnabrechnung. BrightPay dominiert den Markt der Lohnabrechnungsbüros. ADP führt die Lohnabrechnung für multinationale Unternehmen mit Niederlassungen im Vereinigten Königreich durch. Die britische Lohnabrechnungssoftware-Branche ist ausgereift, gut kapitalisiert und eng mit dem RTI-System der HMRC verzahnt. Warum tippen Lohnabrechnungsfachleute also im Jahr 2026 immer noch P60-Daten manuell ab?
Weil Lohnabrechnungssoftware dafür gebaut ist, P60s zu erzeugen, nicht sie zu verarbeiten. Sage Payroll erstellt eine P60 mit dem korrekten gesetzlichen Layout, befüllt die Felder — Gesamtvergütung, einbehaltene Steuern, NI-Beiträge, Steuercode — aus der eigenen Datenbank und stellt die Bescheinigung aus. Das funktioniert zuverlässig. Was sie nicht tut — und wofür keine Lohnabrechnungsplattform konzipiert wurde — ist, P60-Daten von außerhalb des Systems aufzunehmen und für die weitere Verwendung zu strukturieren. Wenn eine Lohnabrechnungsfachkraft P60-Daten von einem anderen Arbeitgeber, einem anderen Lohnabrechnungsanbieter oder einer Papierbescheinigung in die eigene Berichtsumgebung übernehmen muss, hat die Lohnabrechnungssoftware nichts zu bieten. Die Daten liegen auf einer PDF oder einem Blatt Papier. Das System kann sie nicht lesen. Die Lücke zwischen „Daten existieren" und „Daten sind in meiner Tabelle" ist immer noch eine Person an einer Tastatur.
Dies ist dasselbe strukturelle Problem, das die Gehaltsabrechnungsverarbeitung in vielen Märkten betrifft — das US-Äquivalent, das in unserem Artikel über W-2- und 1099-Extraktion für Buchhaltungsfirmen untersucht wird, folgt demselben Muster: standardisierte Formulare, inkompatible Systeme, manuelle Neueingabe. Der Unterschied im britischen Kontext besteht darin, dass die P60-Standardisierung die manuelle Eingabe tatsächlich vernünftiger erscheinen lässt — die Felder sind immer gleich, das Layout ist vorgegeben, sodass sich das Eintippen wie eine kleine Aufgabe anfühlt. Erst wenn man diese kleine Aufgabe mit der Anzahl der Mitarbeiter, der Anzahl der Quellsysteme und den nachgelagerten Konsequenzen von Fehlern multipliziert, wird das Ausmaß des Problems sichtbar.
Hier verändert eine andere Kategorie von Tools — entwickelt für die Extraktion statt für die Erzeugung — die Gleichung. Anstatt zu verlangen, dass jede P60 über den Eingabekanal eines Lohnabrechnungssystems ankommt, liest die semantische Dokumentextraktion, was jedes Feld bedeutet. Die benötigten Spalten einmal definieren: „Gesamtvergütung", „Einbehaltene Steuern", „NI-Beiträge", „Steuercode", „PAYE-Referenz". Die KI lokalisiert jeden Wert in jeder P60 des Batches — egal ob sie von Sage, von Xero, von einer handschriftlich ausgefüllten, von der HMRC angeordneten Papier-Vorlage oder von einem eingescannten Exemplar einer P60 aus dem Jahr 2019 stammt, das ein Mitarbeiter in einer Schublade gefunden hat. Die definierten Spaltennamen bleiben gleich; das Quellformat spielt keine Rolle. Keine Vorlagen. Keine Konfiguration pro Arbeitgeber. Dateien hochladen, Tabelle erhalten. Für den schrittweisen Arbeitsablauf siehe unseren Leitfaden zum Extrahieren britischer P60-Daten in Excel für die Lohnabrechnungsabstimmung, und für die vollständige feldweise Referenz der Jahresabschluss-Workflows unseren vollständigen Leitfaden zur Extraktion britischer P60-Daten.
Wer den Durchlauf lieber ausführen als darüber lesen möchte: Der P60-zu-Excel-Konverter nimmt eine einzelne Bescheinigung oder einen ganzen Ordner entgegen und liefert denselben oben beschriebenen Spaltensatz zurück.
Die Compliance-Uhr tickt
Der Mai-Ansturm ist nicht die einzige Frist, die zählt, wenn P60-Daten manuell in eine Tabellenkalkulation eingegeben werden. Die dreijährige Aufbewahrungspflicht der HMRC bedeutet, dass jeder Tastendruck bis mindestens April 2029 im Compliance-Nachweis des Unternehmens verbleibt. Das sechsjährige Korrekturfenster bedeutet, dass ein im Jahr 2031 entdeckter Fehler immer noch bis zur ursprünglichen P60 zurückverfolgt werden können muss. Eine manuell ausgefüllte Tabellenkalkulation ohne Prüfpfad von der Quelle zur Zelle kann dieser Prüfung nicht standhalten.
Die Strafstruktur ist binär und unnachgiebig. Wenn die HMRC Unterlagen anfordert und der Arbeitgeber sie nicht vorlegen kann, kann die HMRC die Steuerschuld schätzen – und der Arbeitgeber muss dann nachweisen, dass die Schätzung falsch ist, und zwar mit Unterlagen, von denen er bereits zugegeben hat, sie nicht zu besitzen. Wenn die Unterlagen vorhanden sind, aber Fehler enthalten, droht dem Arbeitgeber die Strafe von £3.000 für unzureichende Unterlagen. Wenn die Fehler die an die HMRC gemeldete Steuer betreffen, kommen zusätzliche Verspätungszuschläge hinzu – beginnend bei 1 % des unbezahlten Betrags nach 30 Tagen, steigend auf 5 % nach 6 und 12 Monaten. Eine einzige falsch eingegebene Gesamtvergütungszahl auf einer P60, multipliziert über den Kundenstamm eines Dienstleisters und in mehrere Steuerjahre vorgetragen, kann sich von einem Tippfehler zu einer fünfstelligen Verbindlichkeit auswachsen.
Und doch ist für die meisten Lohnbuchhaltungsteams keines dieser Risiken in die Entscheidung eingepreist, P60-Daten von Hand einzugeben – weil das Risiko nie gemessen wurde. Die Kosten der Dateneingabe selbst sind unsichtbar: versteckt in der „Lohnabrechnung“, absorbiert in einer Gehaltsrolle, nie als Posten in einem Budget auftauchend. Die Kosten für Korrekturen werden auf dieselbe Weise absorbiert. Erst wenn eine Prüfung die Lücke aufdeckt – wenn die HMRC fragt: „Belegen Sie diese Zahl“ und der Beleg eine Tabellenkalkulation ohne Rückverfolgbarkeit ist – werden die Kosten real. Dann ist es zu spät, um zu entscheiden, dass die manuelle Eingabe eine Scheinökonomie war.
Für Organisationen, die P60s aus mehreren Quellen sammeln müssen – Mitarbeiter über verschiedene Lohnabrechnungssysteme, Kunden eines Dienstleisters, Vorjahresbescheinigungen für geänderte Steuererklärungen – kann ein Sammellink den Dokumenteneingang vor der Extraktion zentralisieren und den Schritt „Mitarbeiter um Papierkopien bitten“ vollständig aus dem Workflow entfernen.
Häufig gestellte Fragen
Warum kann ich P60-Daten nicht einfach über die Exportfunktion meiner Lohnsoftware abrufen?
Ihre Lohnsoftware kann P60-Daten nur für die von ihr abgerechneten Mitarbeiter exportieren. Nicht möglich ist der Export für Mitarbeiter, die von einem anderen Arbeitgeber, einem früheren Lohnabrechnungsdienstleister oder auf Papierbasis abgerechnet wurden. Selbst innerhalb Ihrer eigenen Lohnabrechnung entspricht das Exportformat selten der Struktur, die Ihre nachgelagerten Berichte benötigen – Feldnamen unterscheiden sich, Spaltenlayouts passen nicht, und der Export enthält möglicherweise nicht die Arbeitgeberbeiträge zur Sozialversicherung oder Betriebsrenten, die in separaten Modulen liegen. Exportieren ist nicht dasselbe wie nutzbare Daten zu haben.
Welche Strafe droht bei verspäteter Ausstellung einer P60?
HMRC kann eine erste Strafe von 300 £ sowie 60 £ pro Tag für jeden weiteren Tag des Verzugs verhängen. Die Wahrscheinlichkeit einer Strafe hängt vom Grund der Verzögerung und der Schnelligkeit der Behebung ab. Aufrichtige Fehler, die umgehend korrigiert werden, ziehen seltener Geldbußen nach sich als systematische Versäumnisse oder wiederholte verspätete Ausstellungen.
Wie lange müssen Arbeitgeber P60-Unterlagen aufbewahren?
Drei Jahre ab Ende des betreffenden Steuerjahres, gemäß den Aufbewahrungspflichten von HMRC. Das bedeutet, dass eine P60 für das Steuerjahr 2025/26 mindestens bis April 2029 aufbewahrt werden muss. HMRC akzeptiert unter Umständen auch Korrekturen, die bis zu sechs Steuerjahre zurückreichen, sodass der praktische Aufbewahrungszeitraum länger ist, falls eine Änderung in Betracht kommt.
Zeigt eine P60 Rentenbeiträge an?
Nein. P60s zeigen das Gesamtgehalt, die insgesamt einbehaltene Steuer, die Sozialversicherungsbeiträge und den endgültigen Steuerfreibetragscode des Mitarbeiters. Rentenbeiträge erscheinen auf der letzten Gehaltsabrechnung des Steuerjahres, nicht auf der P60. Dies ist einer der strukturellen Gründe, warum die manuelle Eingabe weit verbreitet ist: Ein einziger Bericht, der alle Felder abdeckt, die ein Lohnabrechnungsexperte tatsächlich benötigt, existiert nicht – die Daten verteilen sich auf die P60, die P32 und die letzte Gehaltsabrechnung.
Wenn ein Mitarbeiter im selben Steuerjahr zwei Jobs hatte, erhält er eine oder zwei P60s?
Zwei – eine von jedem Arbeitgeber. Jede P60 meldet nur das Gehalt und die Abzüge aus diesem spezifischen Beschäftigungsverhältnis. Der Mitarbeiter ist dafür verantwortlich, die Zahlen für die Selbstveranlagung oder andere Zwecke zusammenzuführen. Für den Lohnabrechnungsexperten, der die Daten des laufenden Jahres des Mitarbeiters verarbeitet, bedeutet dies, dass die P60 des aktuellen Arbeitgebers nur einen Teil des Jahres abdeckt und das vollständige Bild eine manuelle Zusammenstellung mit den P60- oder P45-Zahlen des vorherigen Arbeitgebers erfordert.
Kann KI wirklich die Vielfalt der P60-Formate verschiedener Lohnabrechnungssysteme bewältigen?
Das P60 folgt einem von der HMRC vorgegebenen Layout, was es standardisierter macht als die meisten Dokumenttypen. Die Unterschiede entstehen durch die Darstellung der Lohnabrechnungssoftware – verschiedene Schriftarten, leicht abweichende Feldpositionen, Vorhandensein oder Fehlen von Arbeitgeberlogos – und nicht durch strukturelle Unterschiede. Moderne KI-Extraktion liest die Feldbeschriftungen semantisch: Sie versteht, dass „Total Pay for the Year" auf einem Sage-generierten P60 und „Pay for the Year" auf einem BrightPay-generierten P60 denselben Datenpunkt bezeichnen. Stark beschädigte Fotokopien, handschriftliche Korrekturen und nicht standardisierte Papierformulare können die Genauigkeit jedoch verringern. Bei einem typischen P60-Batch – einer Mischung aus digitalen PDFs bekannter Lohnabrechnungssoftware und einigen gescannten Papierkopien – eliminiert die Extraktionsgenauigkeit den Großteil der manuellen Eingabearbeit, aber nicht jeden Sonderfall.
Die Kosten des Nicht-Hinsehens
Die britische Lohnabrechnungsbranche hat eine ausgefeilte Infrastruktur zur Berechnung von PAYE, zur Verarbeitung von RTI-Meldungen und zur termingerechten Erstellung von P60s aufgebaut. Was sie nicht aufgebaut hat, ist eine Brücke zwischen dem P60 und der Tabellenkalkulation, in der die Daten tatsächlich verwendet werden – für Vergütungsanalysen, Prüfungsvorbereitung, Selbstveranlagungserklärungen, Hypothekenanträge und jeden anderen nachgelagerten Prozess, der Jahresendgehaltszahlen in einem strukturierten Format erfordert.
Diese Lücke wird jeden Mai von Lohnabrechnungsfachleuten durch Tippen gefüllt. Mit 6 bis 8 Sekunden pro Feld ist das Tippen selbst schnell genug, dass niemand es hinterfragt. Bei Fehlerquoten von 1 % bis 4 % sind die Fehler selten genug, dass sich jeder wie ein isolierter Fehler anfühlt und nicht wie systemische Kosten. Die Nachbearbeitung – Korrekturen, Änderungen, doppelte P60s, neu ausgestellte Bescheinigungen – wird als „normaler Geschäftsbetrieb" absorbiert. Die kumulativen Kosten über 30 Millionen P60s und Tausende von Lohnabrechnungsabteilungen wurden nie gemessen – weil eine Messung bedeuten würde, zuzugeben, dass die Lücke existiert.
Der erste Schritt ist nicht der Kauf von Software. Es ist das Zählen der Stunden, das Zählen der Fehler und das Beziffern des Mai-Problems. Ein Lohnabrechnungsadministrator. Drei Tage fragmentierter Dateneingabe. Fünf Korrektur-E-Mails von Mitarbeitern mit falschen Zahlen. Zwei doppelte P60s, die neu ausgestellt wurden. Eine HMRC-Anfrage, deren Klärung einen Nachmittag dauert. Einmal zusammenzählen. Dann entscheiden, ob die Kosten der Lücke niedriger sind als die Kosten ihrer Schließung.