Le problème de mai de la paie britannique
Le coût caché de la saisie des données P60
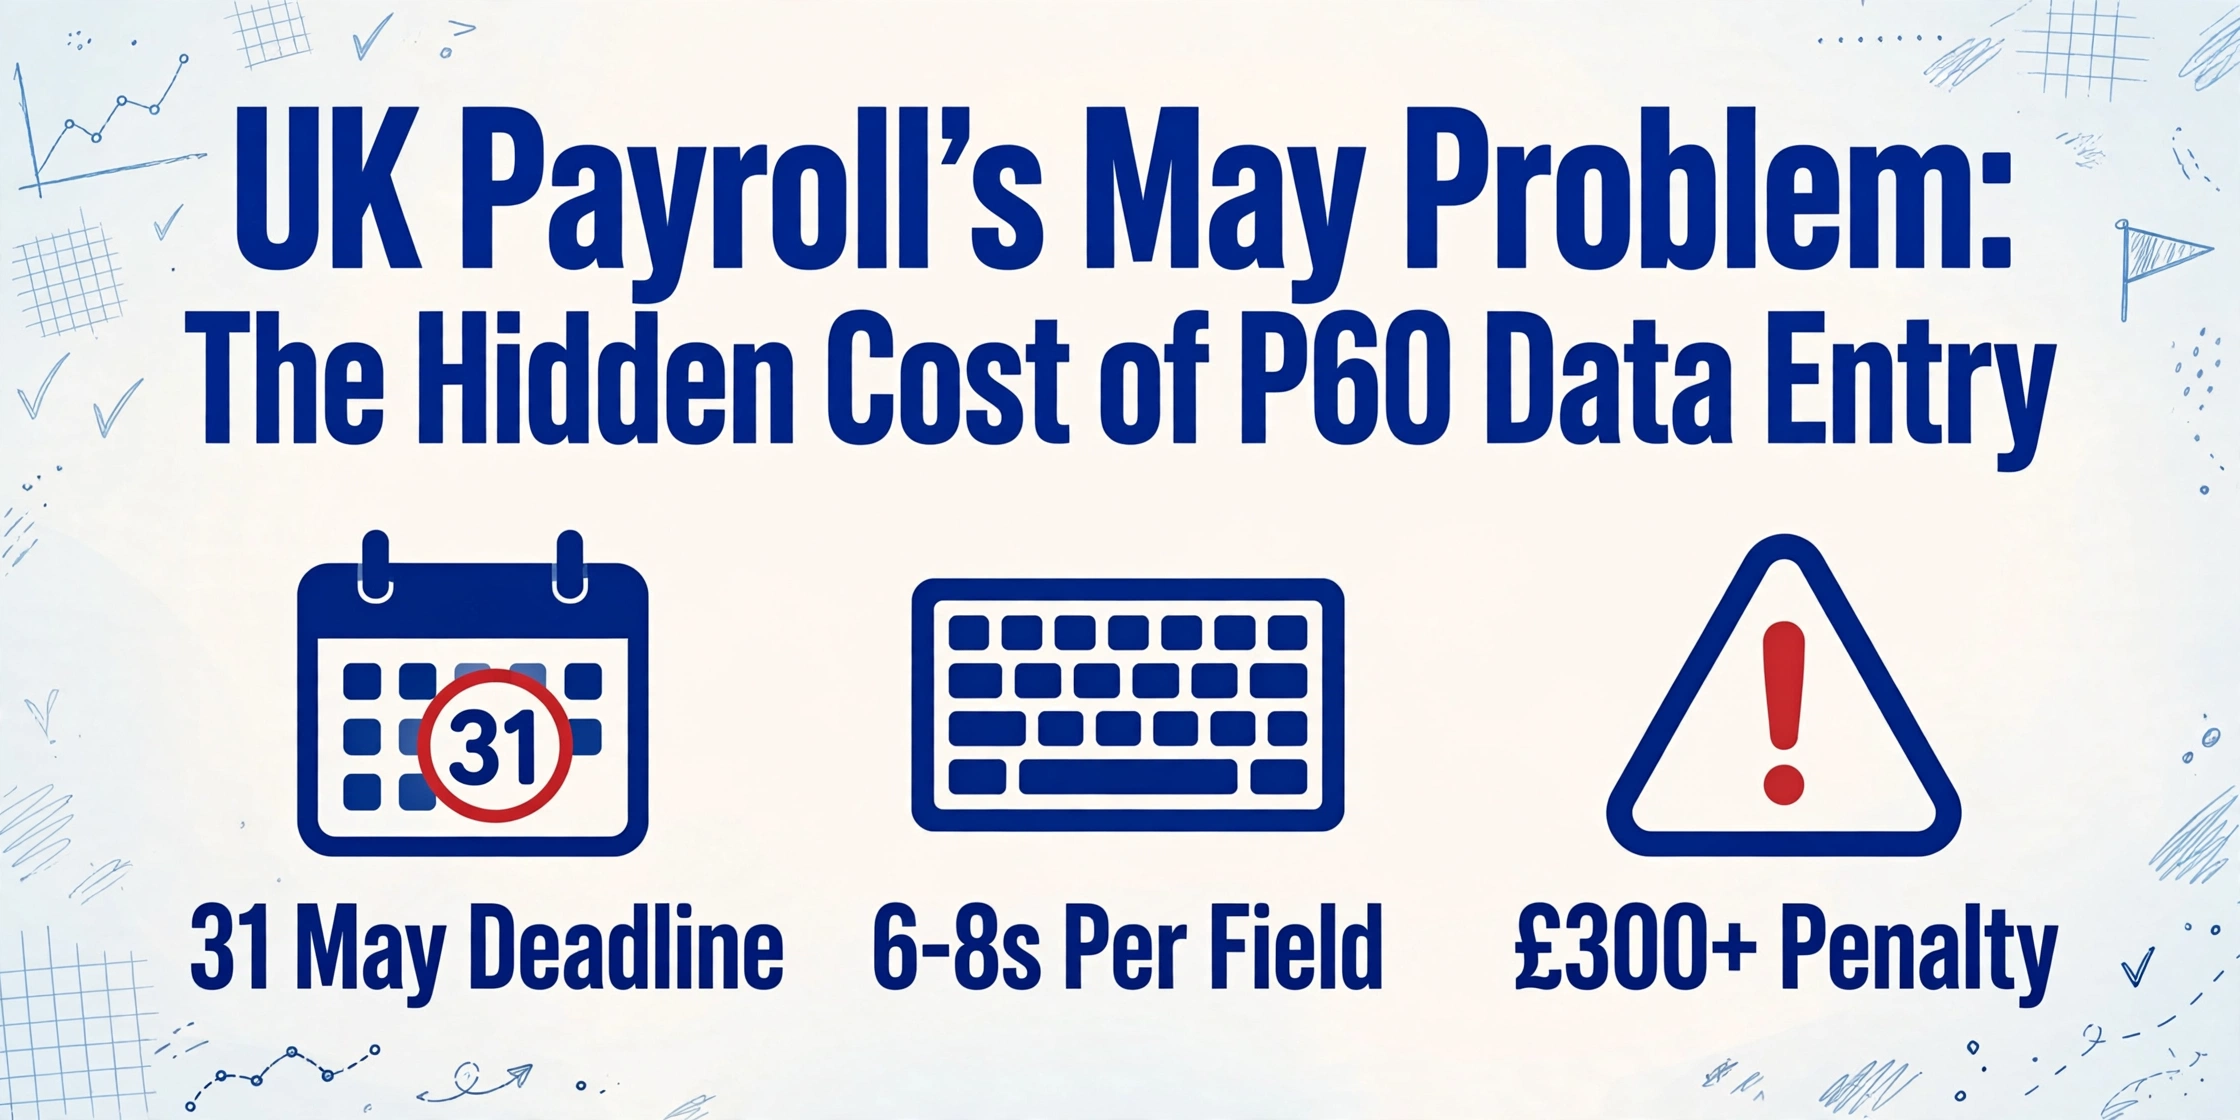
Chaque mois de mai, les services de paie britanniques accomplissent un rituel que l'industrie du logiciel feint d'ignorer depuis vingt ans. La date limite fixée par HMRC pour l'émission des certificats de fin d'année P60 tombe le 31 mai — huit semaines après la clôture de l'exercice le 5 avril. Pour les 30,2 millions de personnes en emploi PAYE recensées par HMRC en mars 2025, un employeur quelque part génère un P60. Cette partie est automatisée : Sage, Xero, BrightPay et ADP génèrent les certificats lors de la clôture de l'exercice de paie. Ce qui suit ne l'est pas. Les données du P60 — rémunération totale, impôt total retenu, cotisations National Insurance (NI), code fiscal final — doivent passer du certificat vers des tableurs, des rapports, des audits et des systèmes en aval que le logiciel de paie n'a jamais été conçu pour alimenter. Et à ce point de transfert, une personne ouvre Excel et commence à saisir.
Points clés
- Sur 30 millions de P60 britanniques, les professionnels de la paie passent le mois de mai à ressaisir la rémunération totale, l'impôt retenu et les cotisations NI depuis les certificats vers des tableurs — la saisie elle-même prend 6 à 8 secondes par champ et paraît trop anodine pour être remise en question.
- Le coût réel n'a jamais figuré sur une seule ligne d'un budget : e-mails de correction, P60 dupliqués réémis, demandes de conformité HMRC, corrections de déclarations fiscales et retards de demandes de prêt immobilier — chacun absorbé par un centre de coûts différent, jamais additionnés pour révéler ce que coûte réellement un chiffre mal saisi sur sa fenêtre de correction de six ans.
- Additionnez une fois : un administrateur, trois jours de saisie fragmentée, cinq e-mails de correction, deux P60 réémis, une demande HMRC — le chiffre qui en ressort indique s'il est moins coûteux de tolérer ou de combler l'écart entre « P60 généré » et « données P60 utilisées ».
Le problème de mai que personne ne budgétise
Le P60 n'est pas facultatif. En vertu de l'article 67 du Règlement de 2003 relatif à l'impôt sur le revenu (PAYE), chaque employeur doit fournir un P60 à chaque salarié inscrit à la paie au 5 avril. La fenêtre se referme le 31 mai. En cas de manquement, le HMRC peut infliger une pénalité initiale de 300 £, plus 60 £ par jour tant que le P60 reste non délivré. Pour un service de paie qui vient de survivre à la course aux déclarations de fin d'année — dernier FPS, dernier EPS, rapprochement du P32 —, mai n'est pas un mois de récupération. C'est une seconde échéance.
Pour une entreprise de 100 salariés, l'émission des P60 prend quelques minutes avec un logiciel de paie moderne. Cliquer sur « générer les P60 ». Télécharger. Distribuer. Terminé. Le coût en main-d'œuvre apparaît lorsqu'il faut utiliser les données du P60 pour ce que le logiciel de paie n'a jamais été conçu à faire : compiler un rapport de rémunération annuel pour le conseil d'administration, rapprocher les totaux de paie du grand livre, préparer des données pour un audit ou — et c'est là que le volume explose — consolider les informations P60 des salariés ayant apporté des certificats de leurs anciens employeurs.
Un cabinet de paie de taille moyenne gérant 30 clients PME (SME) avec en moyenne 15 salariés chacun traite 450 P60 chaque mai. Un expert-comptable établissant les déclarations de revenus de 80 clients a besoin des chiffres P60 de chacun. Un service RH préparant une étude comparative des salaires a besoin des totaux de paie annuels de l'ensemble des effectifs — y compris les salariés arrivés en cours d'année, dont le P60 ne reflète que la part perçue chez l'employeur actuel, et non le total gagné sur deux emplois au cours du même exercice fiscal. Dans chacun de ces scénarios, le P60 existe. Les données figurent sur la page. Mais les transférer dans un tableur — ligne par ligne, champ par champ, employeur par employeur — reste une opération manuelle.
La réalité structurelle : les logiciels de paie automatisent la génération des P60. Ils n'automatisent pas l'exploitation en aval des données P60. L'écart entre « P60 émis » et « données P60 utilisées » est là où la saisie a lieu.
D'où vient le document papier
Si chaque P60 arrivait sous forme d'export de données propre et lisible par machine depuis le même système de paie, le problème de la saisie manuelle n'existerait pas. Ce serait aussi un autre pays. Au Royaume-Uni, le paysage des P60 est fragmenté par des facteurs structurels qu'aucun éditeur de logiciel de paie n'a intérêt à corriger.
Les anciens employeurs émettent encore du papier. Un salarié qui a changé d'emploi au cours de l'exercice fiscal 2025/26 a laissé à son ancien employeur un P45 — mais au 5 avril, l'ancien employeur émet tout de même un P60 pour la période de l'année durant laquelle le salarié a travaillé chez lui. Selon les règles du HMRC, chaque emploi génère son propre P60. Si l'ancien employeur utilise une déclaration papier ou est exempté de la déclaration en ligne — employeurs de personnel d'aide et de soutien, certaines organisations religieuses, et ceux ayant obtenu une exemption pour circonstances exceptionnelles — ce P60 arrive sous forme de document physique. Le salarié le remet à son nouveau service de paie. Quelqu'un saisit les chiffres.
Plusieurs emplois signifient plusieurs P60. Un salarié occupant deux emplois PAYE — un poste à temps plein et un poste de week-end, ou un emploi principal et un salaire de dirigeant issu d'une activité annexe — reçoit deux P60 distincts. Chacun ne montre que les revenus de cet emploi précis. Pour établir le total des revenus annuels du salarié — nécessaire à une demande de prêt immobilier, à une demande de crédit d'impôt ou à une déclaration d'impôt — quelqu'un doit additionner les deux chiffres, puis saisir les données combinées là où elles doivent figurer. Le système de paie de l'emploi A ne voit pas le P60 de l'emploi B. Le système de paie de l'emploi B ne voit pas l'emploi A. Le pont, c'est une calculatrice et un clavier.
Les acquisitions laissent la paie sur des systèmes différents. Une entreprise qui a acquis une filiale en 2024 peut encore faire appel à deux prestataires de paie — Sage pour la société mère, BrightPay pour l'entité acquise. Les deux prestataires génèrent des P60. Les deux les génèrent dans leur propre format, avec leurs propres libellés de champs, structurés pour leurs propres tableaux de bord de reporting. Un directeur financier qui a besoin d'une vue consolidée unique des coûts totaux de personnel pour l'entité combinée ouvre un tableur et commence à fusionner des données issues de deux exports incompatibles — ou, plus souvent, des PDF de P60 eux-mêmes, car les formats d'export diffèrent suffisamment pour qu'une correspondance automatisée nécessite un projet informatique que personne n'a le temps de lancer en mai.
Les clients des cabinets apportent des fichiers dans tous les formats. Les cabinets de paie et les cabinets comptables se trouvent à l'intersection de toutes ces forces de fragmentation. Un même cabinet peut traiter la paie de 40 clients utilisant quatre systèmes de paie différents. Lorsqu'un client apporte des données P60 provenant d'un prestataire de paie précédent qu'il a quitté en cours d'année — ou lorsqu'un salarié d'un client du cabinet a besoin des chiffres P60 d'années antérieures pour une déclaration fiscale — le cabinet reçoit des PDF, des copies papier scannées, des captures d'écran du compte fiscal personnel du HMRC, et parfois la photographie d'un P60 que le conjoint de quelqu'un a trouvée dans un classeur et envoyée par message. Le travail du cabinet consiste à transformer tout cela en chiffres exacts. L'outil du cabinet, dans la plupart des cas, est un agent de saisie.
À quoi ressemble réellement la saisie manuelle des P60 : champ par champ, minute par minute
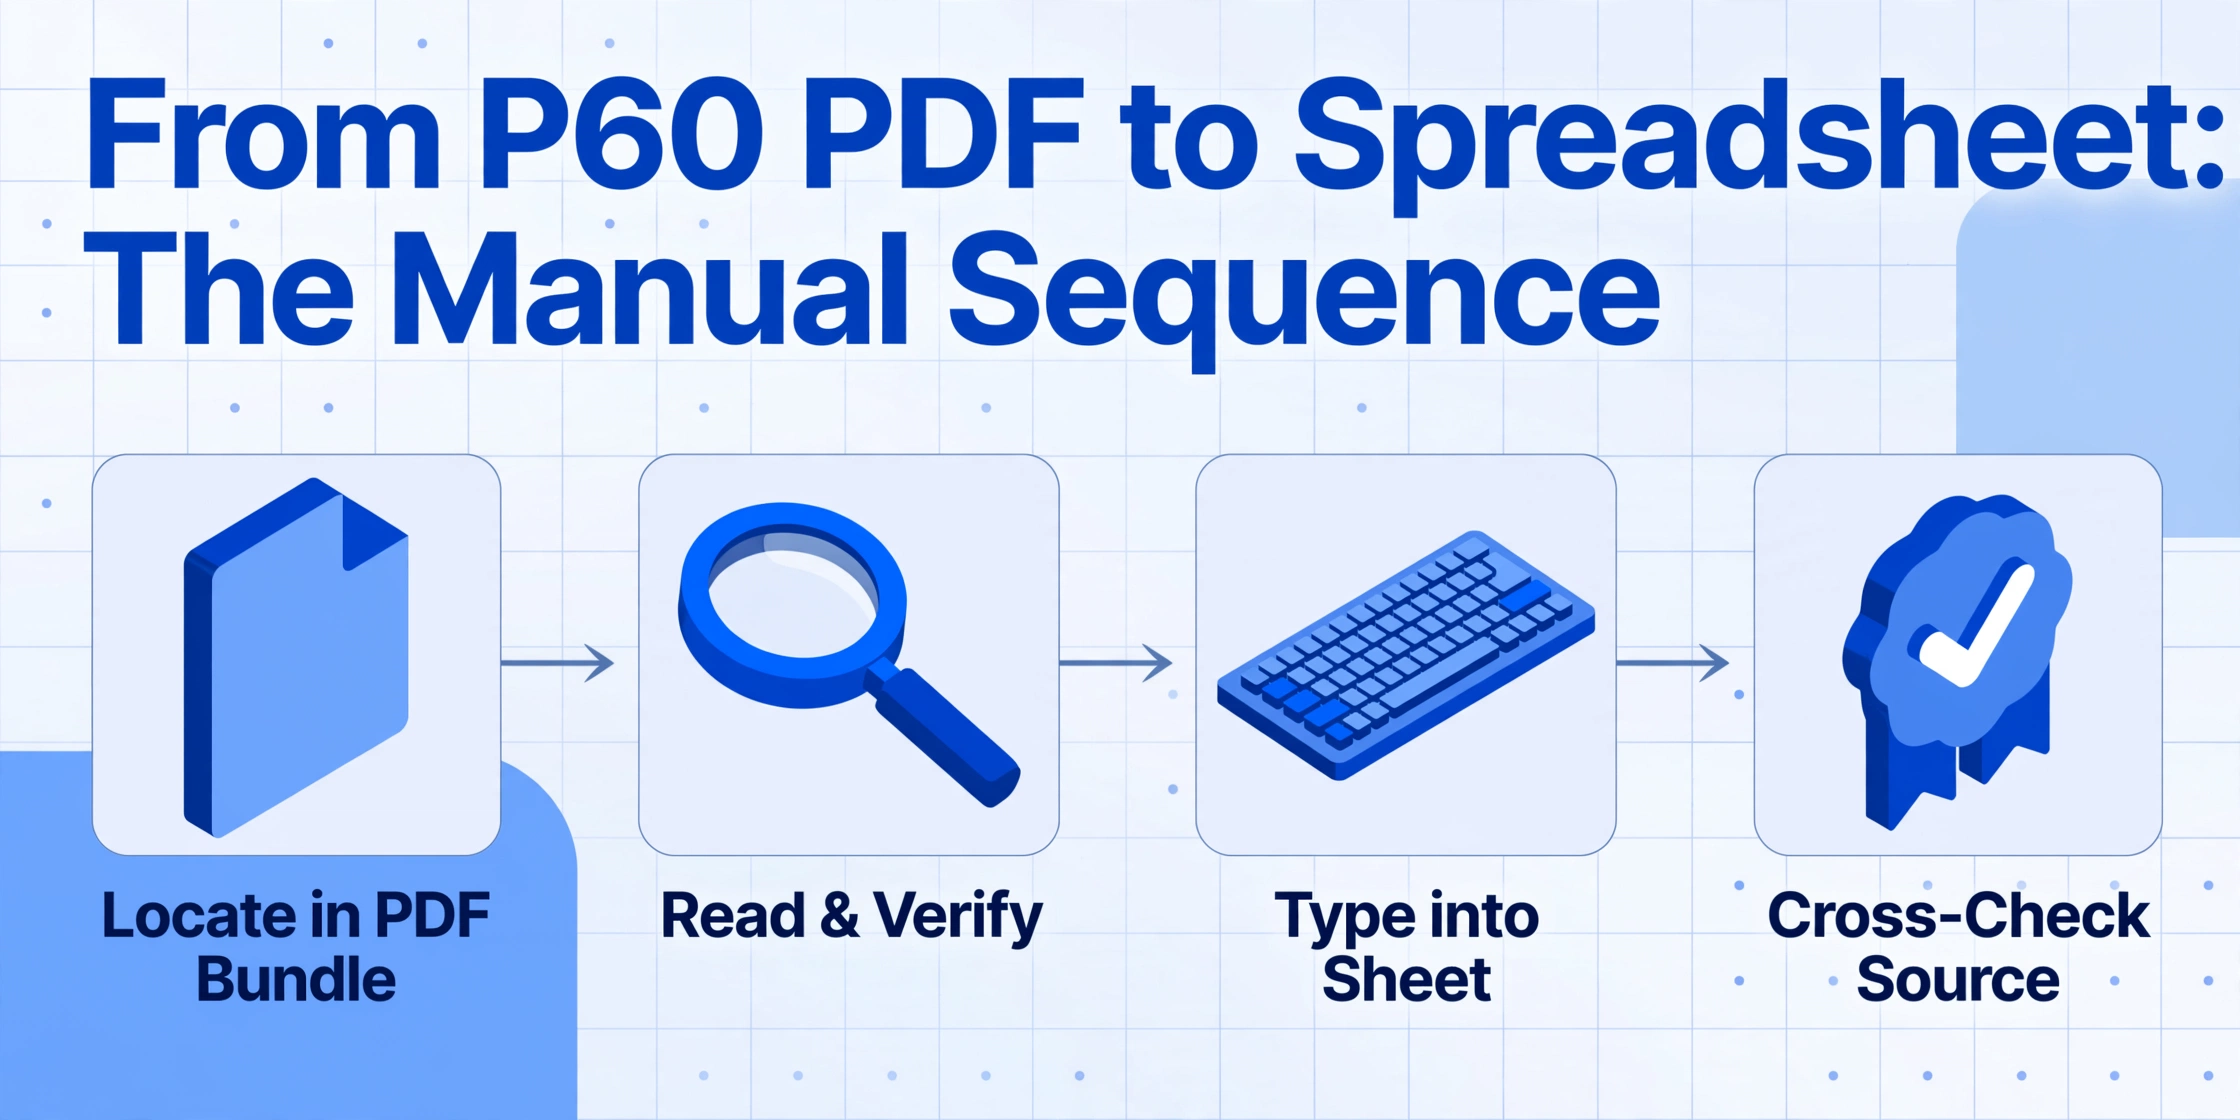
La « saisie manuelle de données » est une abstraction que le marketing des logiciels de paie a usée jusqu'à la corde. Elle ne dit rien de ce qu'une personne fait réellement à son bureau pendant la cohue de mai. Voici la véritable séquence.
Une gestionnaire de paie d'une entreprise de 120 salariés s'installe le 6 mai pour compiler le rapport de rémunération de fin d'année. Le système de paie — disons Sage 50 Payroll — a déjà généré les P60 de tous les salariés en poste. La gestionnaire télécharge le lot PDF. Mais le rapport que veut le directeur financier n'est pas constitué des P60 eux-mêmes. C'est un tableur avec les colonnes suivantes : Nom du salarié, Numéro NI, Code fiscal, Rémunération brute totale, Impôt total retenu, Cotisations NI salarié, Cotisations NI employeur. Certains de ces champs figurent sur le P60. Les cotisations NI employeur, non — elles se trouvent dans le rapport P32 du système de paie. Les cotisations de retraite salarié ne figurent pas non plus sur le P60 — elles apparaissent sur le dernier bulletin de paie. La gestionnaire dispose donc désormais de trois documents sources à recouper pour chaque salarié.
Pour chacun des 120 salariés, la gestionnaire doit : localiser le salarié dans le lot PDF, lire le montant de la rémunération brute et le vérifier par rapport au rapport interne du système de paie, le saisir dans le tableur, lire l'impôt retenu et le saisir, lire les cotisations NI et les saisir, puis passer au rapport P32 pour les cotisations NI employeur, passer au PDF du bulletin de paie pour les cotisations de retraite. Chaque champ prend environ 6 à 8 secondes : repérer le chiffre à l'écran, confirmer qu'il s'agit du bon, le saisir, jeter un œil pour vérifier. À 120 salariés et 7 champs par salarié, cela fait 840 champs. À 7 secondes chacun : 98 minutes de pure transcription. En pratique, on approche plutôt des trois heures lorsqu'on tient compte du salarié qui a deux P60 (un d'un employeur précédent), du PDF dont la recherche ne fonctionne pas correctement parce qu'il a été généré à partir d'un modèle scanné, et de l'interruption du directeur général demandant si le rapport sera prêt pour le conseil d'administration de 14 h.
Pour un cabinet de paie, l'échelle rend les chiffres plus criants. À 450 salariés répartis sur 30 clients, en supposant les mêmes 7 champs par salarié et la même cadence, la transcription brute consomme environ 6 heures — plus qu'une journée de travail complète de frappe ininterrompue. Mais les cabinets n'ont pas de plages ininterrompues. Ils traitent les dossiers clients par lots à mesure qu'ils arrivent, entre les appels de clients qui ont des questions sur leurs P60, P32, P11D et la nouvelle mise en paie obligatoire des avantages en nature entrée en vigueur le 6 avril 2026. Réparties sur une semaine d'attention fragmentée, 6 heures de saisie deviennent deux journées entières de travail en pointillé — et le taux d'erreur augmente à chaque changement de contexte.
Les recherches sur les taux d'erreur en saisie manuelle convergent vers une fourchette de 1 % à 4 % pour des opérateurs formés. Dans le contexte de la paie britannique, des enquêtes sectorielles ont constaté qu'environ 20 % des paies contiennent au moins une erreur — non pas 20 % des champs de données, mais 20 % des cycles de paie entiers. Pour le cabinet de 450 salariés, un taux d'erreur de 1 % au niveau des champs signifie 4 à 5 chiffres mal saisis par saison des P60. Chacun est une graine.
La cascade d'erreurs dans un contexte de paie britannique
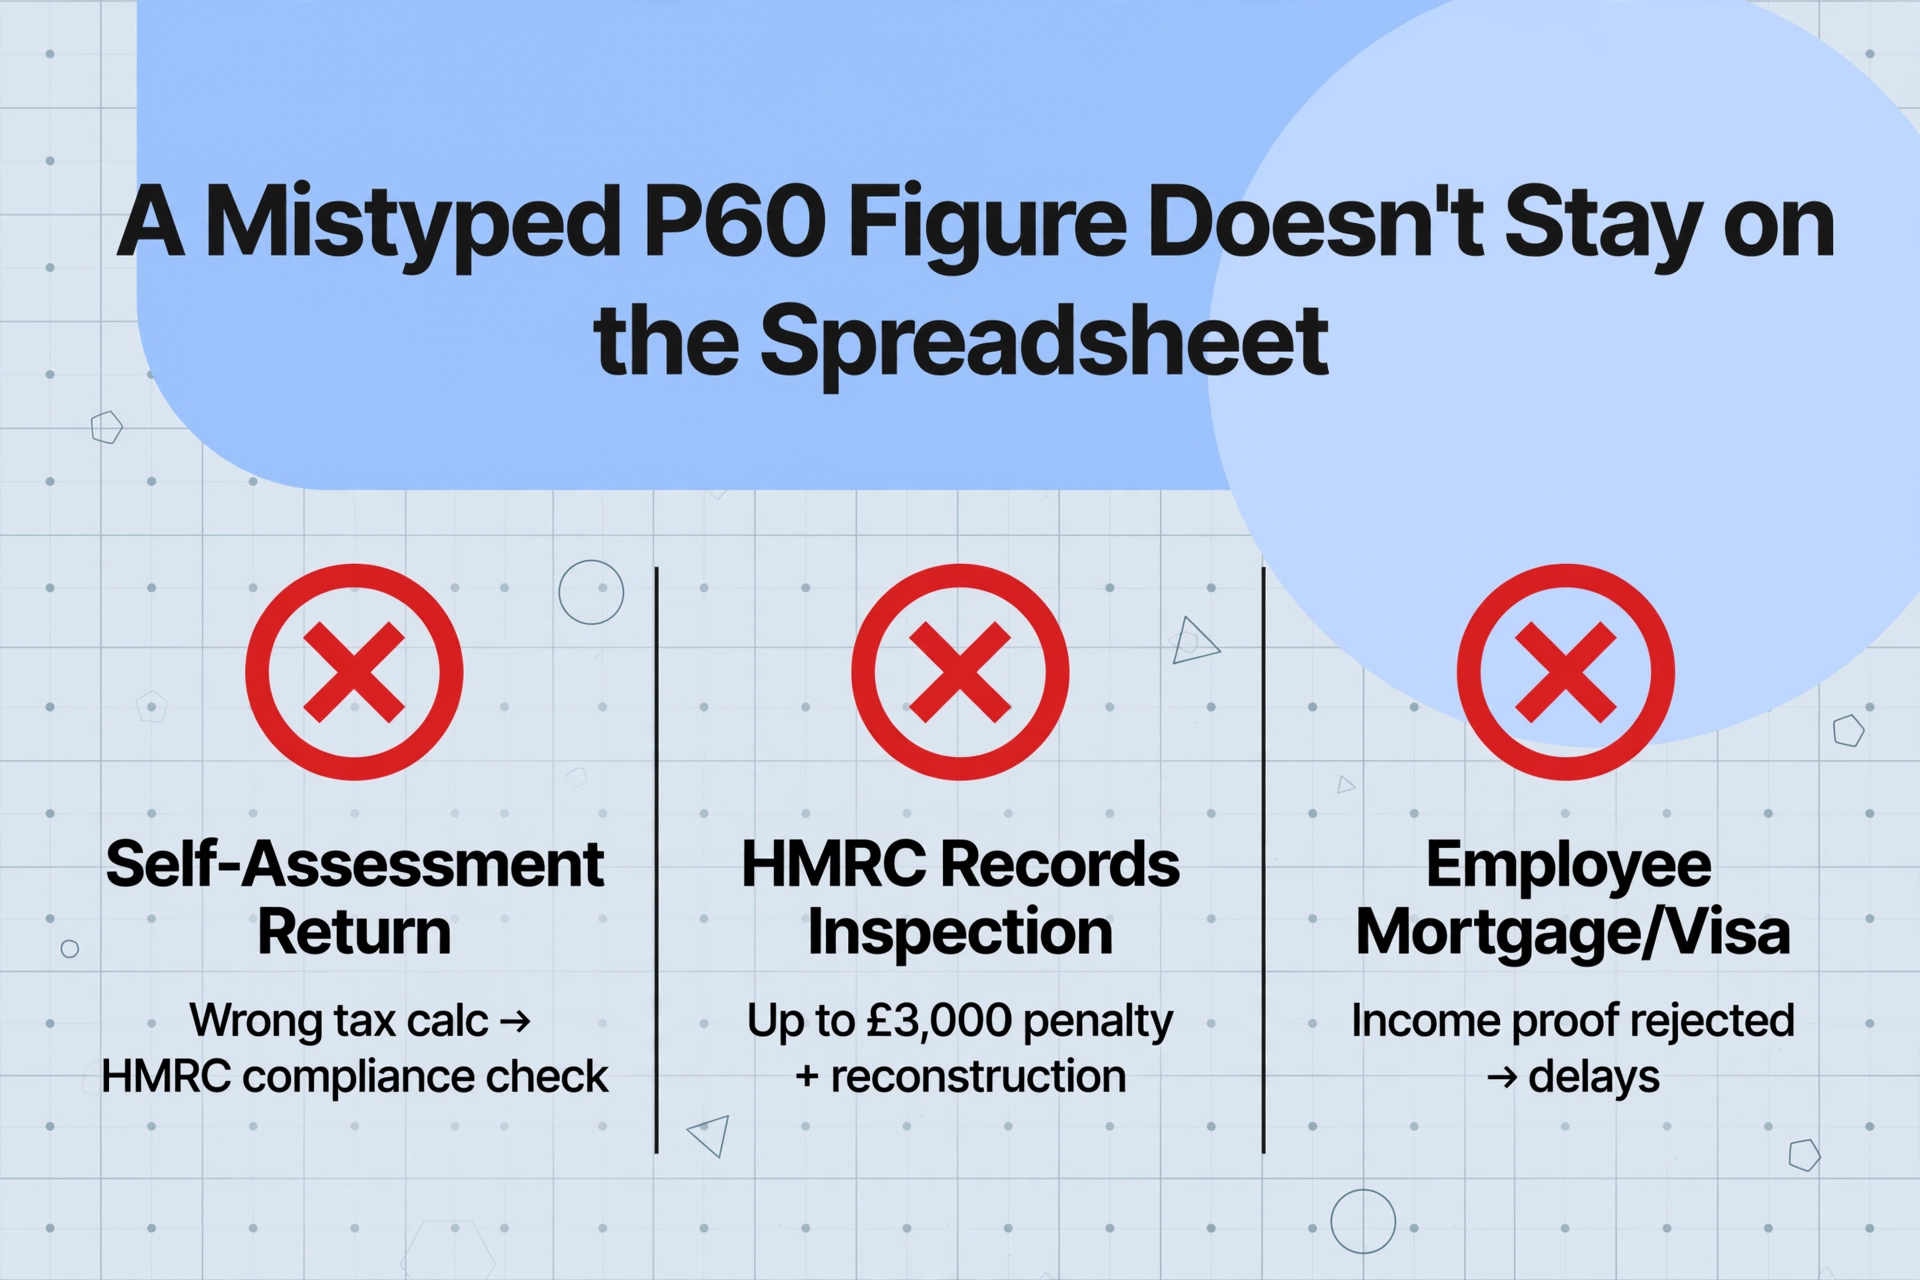
Un chiffre erroné sur un P60 ne reste pas dans le tableur. Il se propage.
Le chemin le plus court mène à la déclaration d'impôt personnelle du salarié. Si un comptable saisit un total de rémunération erroné issu d'un P60 dans le SA100 d'un client, le calcul de l'impôt est faux. Les systèmes de HMRC comparent la déclaration soumise aux données RTI transmises par l'employeur. Une divergence déclenche un contrôle de conformité. Le comptable doit retrouver le P60 d'origine, identifier l'erreur de transcription, corriger la déclaration et expliquer la rectification au client. Chaque étape est non facturable.
Le chemin suivant mène directement au dispositif de contrôle de HMRC. Selon les obligations de conservation des registres de HMRC, les employeurs doivent conserver les registres de paie pendant au moins trois ans à compter de la fin de l'exercice fiscal concerné. Si HMRC contrôle ces registres et constate des divergences entre les chiffres des P60 remis aux salariés et les registres internes utilisés pour les déclarations, l'employeur encourt une pénalité pouvant atteindre £3,000 pour registres insuffisants — outre l'obligation de reconstituer les chiffres corrects, ce qui, pour un tableur saisi manuellement sans piste d'audit, implique de tout ressaisir à partir des documents sources d'origine. La pénalité ne sanctionne pas une erreur de calcul. Elle sanctionne l'incapacité à prouver que le calcul était juste. Un tableur comportant une frappe parasite ne constitue pas une preuve.
Vient ensuite la cascade qui touche directement les salariés. Le P60 est le document principal que les salariés britanniques utilisent pour justifier leurs revenus lors d'une demande de prêt immobilier, d'une demande de crédit d'impôt ou d'un renouvellement de visa. Un salarié qui reçoit un P60 comportant un chiffre incorrect — ou dont le total de rémunération cumulé sur deux P60 a été mal calculé lors de l'addition des deux montants — découvre l'erreur au pire moment : lorsque le prêteur ou le Home Office demande des précisions. Le service de paie qui a produit le P60 est légalement tenu d'en émettre une version corrigée, portant la mention « duplicate ». Chaque P60 duplicata émis en raison d'une erreur de saisie manuelle représente du temps que l'équipe de paie n'avait pas budgété, consacré à une correction qui n'aurait pas dû être nécessaire.
La fenêtre de correction aggrave la situation. HMRC accepte les rectifications de paie jusqu'à six exercices fiscaux après la soumission d'origine. Un chiffre erroné sur un P60 de l'exercice 2020/21, saisi en mai 2021 et corrigé en 2026, est resté dans les registres de l'entreprise pendant cinq ans — période durant laquelle chaque rapport, chaque audit, chaque demande de prêt immobilier reposant sur ces chiffres s'est appuyé sur un nombre faux. Le coût d'une seule erreur s'amplifie avec le temps, il ne se dissipe pas.
Le coût de la saisie manuelle des P60 n'est pas le temps de frappe. C'est le temps de correction, l'exposition au risque de conformité et les conséquences en aval incommensurables — rectifications de déclarations fiscales, retards de prêt immobilier, conclusions d'audit — qui remontent toutes à un seul champ ressaisi avec un chiffre erroné.
Pourquoi les logiciels de paie n'ont pas résolu ce problème
Sage a été fondée en 1981 et traite la paie d'environ la moitié des entreprises britanniques. Xero compte plus de 5 200 clients britanniques sur sa plateforme de comptabilité, avec la paie intégrée. BrightPay domine le marché des bureaux de paie. ADP gère la paie de multinationales ayant des activités au Royaume-Uni. L'industrie britannique des logiciels de paie est mature, bien capitalisée et profondément intégrée au système RTI de HMRC. Alors pourquoi les professionnels de la paie ressaisissent-ils encore les données des P60 à la main en 2026 ?
Parce que les logiciels de paie sont conçus pour générer des P60, non pour les exploiter. Sage Payroll produit un P60 au format réglementaire correct, renseigne les champs — rémunération totale, impôt retenu, cotisations NI, code fiscal — depuis sa propre base de données, et distribue le certificat. Il le fait de manière fiable. Ce qu'il ne fait pas — ce qu'aucune plateforme de paie n'a été conçue pour faire — c'est ingérer des données de P60 provenant de l'extérieur du système et les structurer pour un usage en aval. Lorsqu'un professionnel de la paie doit intégrer des données de P60 issues d'un autre employeur, d'un autre prestataire de paie ou d'un certificat papier dans son propre environnement de reporting, le logiciel de paie n'a rien à offrir. Les données sont sur un PDF ou sur une feuille de papier. Le système ne peut pas les lire. L'écart entre « les données existent » et « les données sont dans mon tableur » reste une personne devant un clavier.
C'est le même problème structurel qui touche le traitement des bulletins de paie sur tous les marchés — l'équivalent américain exploré dans notre article sur l'extraction des W-2 et 1099 pour les cabinets comptables suit le même schéma : formulaires standardisés, systèmes incompatibles, ressaisie manuelle. La différence dans le contexte britannique est que la standardisation des P60 rend en réalité la saisie manuelle plus raisonnable — les champs sont toujours les mêmes, la mise en page est prescrite, si bien que les saisir semble une petite tâche. Ce n'est qu'en multipliant cette petite tâche par le nombre d'employés, par le nombre de systèmes sources, par les conséquences en aval d'une erreur, que l'ampleur du problème devient visible.
C'est ici qu'une autre catégorie d'outil — conçue pour l'extraction plutôt que la génération — change la donne. Plutôt que d'exiger que chaque P60 arrive par le canal d'entrée d'un système de paie, l'extraction sémantique de documents lit ce que chaque champ signifie. Définissez une fois les colonnes nécessaires : « Total Pay », « Tax Deducted », « NI Contributions », « Tax Code », « PAYE Reference ». L'IA localise chaque valeur dans tous les P60 du lot — qu'ils proviennent de Sage, de Xero, d'un modèle papier commandé auprès de HMRC et rempli à la main, ou d'une copie scannée d'un certificat de 2019 qu'un employé a retrouvé dans un tiroir. Les noms de colonnes définis restent identiques ; le format source n'a pas d'importance. Aucun modèle. Aucune configuration par employeur. Importez les fichiers, obtenez le tableur. Pour le flux de travail étape par étape, consultez notre guide sur l'extraction des données de P60 britanniques vers Excel pour le rapprochement de la paie, et pour la référence complète champ par champ sur les flux de fin d'année, notre guide complet de l'extraction des données de P60 britanniques.
Si vous préférez lancer le traitement plutôt que d'en lire la description, le convertisseur P60 vers Excel prend un seul certificat ou un dossier complet et renvoie le même ensemble de colonnes décrit ci-dessus.
L'horloge de la conformité tourne
La cohue de mai n'est pas le seul délai en jeu lorsque les données P60 sont saisies manuellement dans un tableur. La fenêtre de conservation des dossiers de trois ans de HMRC signifie que chaque frappe reste inscrite dans le dossier de conformité de l'entreprise jusqu'en avril 2029 au moins. La fenêtre de correction de six ans signifie qu'une erreur découverte en 2031 doit encore être traçable jusqu'au P60 d'origine. Un tableur saisi manuellement, sans piste d'audit de la source à la cellule, ne peut résister à un tel niveau d'examen.
La structure des pénalités est binaire et sans indulgence. Si HMRC demande des dossiers et que l'employeur ne peut les produire, HMRC peut estimer la dette fiscale — et l'employeur doit alors prouver que l'estimation est erronée, à l'aide de dossiers dont il a déjà admis ne pas disposer. Si les dossiers existent mais comportent des erreurs, l'employeur encourt une pénalité de £3,000 pour dossiers inadéquats. Si les erreurs affectent l'impôt déclaré à HMRC, des pénalités supplémentaires pour paiement tardif s'appliquent — à partir de 1 % du montant impayé à 30 jours, pour atteindre 5 % à 6 mois et 12 mois. Un seul montant de rémunération totale mal saisi sur un P60, multiplié sur l'ensemble des clients d'un bureau et reporté sur plusieurs exercices fiscaux, peut transformer une erreur de frappe en une dette à cinq chiffres.
Et pourtant, pour la plupart des équipes de paie, aucun de ces risques n'est intégré dans la décision de saisir les données P60 à la main — parce que le risque n'a jamais été mesuré. Le coût de la saisie elle-même est invisible : enfoui dans le « traitement de la paie », absorbé par un poste salarié, sans jamais apparaître comme ligne budgétaire. Le coût des corrections est absorbé de la même manière. Ce n'est que lorsqu'un audit révèle la faille — lorsque HMRC demande « prouvez ce chiffre » et que la preuve est un tableur sans traçabilité — que le coût devient réel. À ce stade, il est trop tard pour décider que la saisie manuelle était une fausse économie.
Pour les organisations qui doivent rassembler des P60 provenant de sources multiples — salariés relevant de systèmes de paie différents, clients d'un bureau, certificats d'exercices antérieurs pour déclarations rectificatives — un Lien de collecte peut centraliser la réception des documents avant extraction, supprimant entièrement l'étape « relancer les salariés pour obtenir des copies papier » du flux de travail.
Questions fréquentes
Pourquoi ne puis-je pas simplement obtenir les données du P60 depuis la fonction d'export de mon logiciel de paie ?
Votre logiciel de paie peut exporter les données du P60 pour les employés qu'il rémunère. Il ne peut pas exporter les données du P60 pour les employés payés par un autre employeur, un prestataire de paie précédent ou un système papier. Et même au sein de votre propre paie, le format d'export correspond rarement à la structure requise par vos rapports en aval — les noms de champs diffèrent, les dispositions de colonnes ne s'alignent pas, et l'export peut ne pas inclure les cotisations NI employeur ou les cotisations de retraite qui se trouvent dans des modules distincts. Exporter n'est pas la même chose que disposer de données exploitables.
Quelle est la pénalité en cas d'émission tardive d'un P60 ?
HMRC peut facturer une pénalité initiale de £300, plus £60 par jour pour chaque jour où le P60 reste non émis. La probabilité d'une pénalité dépend de la raison du retard et de la rapidité avec laquelle il est rectifié. Les erreurs véritables corrigées rapidement sont moins susceptibles d'entraîner des amendes que les défaillances systématiques ou les émissions tardives répétées.
Combien de temps les employeurs doivent-ils conserver les enregistrements P60 ?
Trois ans à compter de la fin de l'exercice fiscal concerné, selon les exigences de conservation des enregistrements de HMRC. Cela signifie qu'un P60 pour l'exercice fiscal 2025/26 doit être conservé jusqu'en avril 2029 au moins. HMRC peut également accepter des corrections remontant à six exercices fiscaux, de sorte que la fenêtre de conservation pratique est plus longue s'il existe une quelconque possibilité de modification.
Un P60 indique-t-il les cotisations de retraite ?
Non. Les P60 indiquent le salaire total, l'impôt total déduit, les cotisations National Insurance (NI) et le code fiscal final de l'employé. Les cotisations de retraite figurent sur le dernier bulletin de paie de l'exercice fiscal de l'employé, et non sur le P60. C'est l'une des raisons structurelles pour lesquelles la saisie manuelle est répandue : un rapport unique couvrant tous les champs dont un professionnel de la paie a réellement besoin n'existe pas — les données sont réparties entre le P60, le P32 et le dernier bulletin de paie.
Si un employé a occupé deux emplois au cours du même exercice fiscal, reçoit-il un P60 ou deux ?
Deux — un de chaque employeur. Chaque P60 ne déclare que le salaire et les déductions de cet emploi spécifique. L'employé est responsable de la combinaison des chiffres pour l'autodéclaration ou d'autres fins. Pour le professionnel de la paie traitant les données de l'année en cours de l'employé, cela signifie que le P60 de l'employeur actuel ne couvre qu'une partie de l'année, et la vue complète nécessite une consolidation manuelle avec les chiffres du P60 ou du P45 de l'employeur précédent.
L'IA peut-elle vraiment gérer la diversité des formats de P60 selon les différents systèmes de paie ?
Le P60 suit une mise en page prescrite par HMRC, ce qui le rend plus standardisé que la plupart des types de documents. Les variations proviennent du rendu des logiciels de paie — polices différentes, positions de champs légèrement différentes, présence ou absence de logos d'employeur — plutôt que de différences structurelles. L'extraction moderne par IA lit les libellés de champs de manière sémantique : elle comprend que « Total Pay for the Year » sur un P60 généré par Sage et « Pay for the Year » sur un P60 généré par BrightPay désignent la même donnée. Cela dit, les photocopies très dégradées, les modifications manuscrites et les modèles papier non standard peuvent réduire la précision. Pour un lot typique de P60 — un mélange de PDF numériques issus de logiciels de paie connus et de quelques copies papier scannées — la précision d'extraction élimine l'essentiel de la saisie manuelle, mais pas tous les cas particuliers.
Le coût de ne pas y regarder
L'industrie de la paie britannique a bâti une infrastructure sophistiquée pour calculer le PAYE, traiter les soumissions RTI et générer les P60 à temps. Ce qu'elle n'a pas bâti, c'est un pont entre le P60 et le tableur où les données sont réellement utilisées — pour l'analyse des rémunérations, la préparation d'audits, les déclarations d'impôt, les demandes de prêt immobilier et tous les autres processus en aval qui exigent les chiffres de paie de fin d'année dans un format structuré.
Ce fossé est comblé, chaque mois de mai, par la saisie des professionnels de la paie. À 6 à 8 secondes par champ, la saisie elle-même est assez rapide pour que personne ne la remette en question. Avec un taux d'erreur de 1 % à 4 %, les erreurs sont assez rares pour que chacune semble être une erreur isolée plutôt qu'un coût systémique. Les corrections — rectifications, avenants, P60 en double, certificats réémis — sont absorbées dans le « cours normal des affaires ». Le coût cumulé, sur 30 millions de P60 et des milliers de services de paie, n'a jamais été mesuré — car le mesurer exigerait d'admettre que ce fossé existe.
La première étape n'est pas d'acheter un logiciel. C'est de compter les heures, de compter les erreurs et de chiffrer le problème de mai. Un gestionnaire de paie. Trois jours de saisie fragmentée. Cinq e-mails de correction d'employés aux chiffres erronés. Deux P60 en double réémis. Une requête HMRC qui prend un après-midi à résoudre. Additionnez une fois. Puis décidez si le coût du fossé est inférieur au coût de sa résolution.