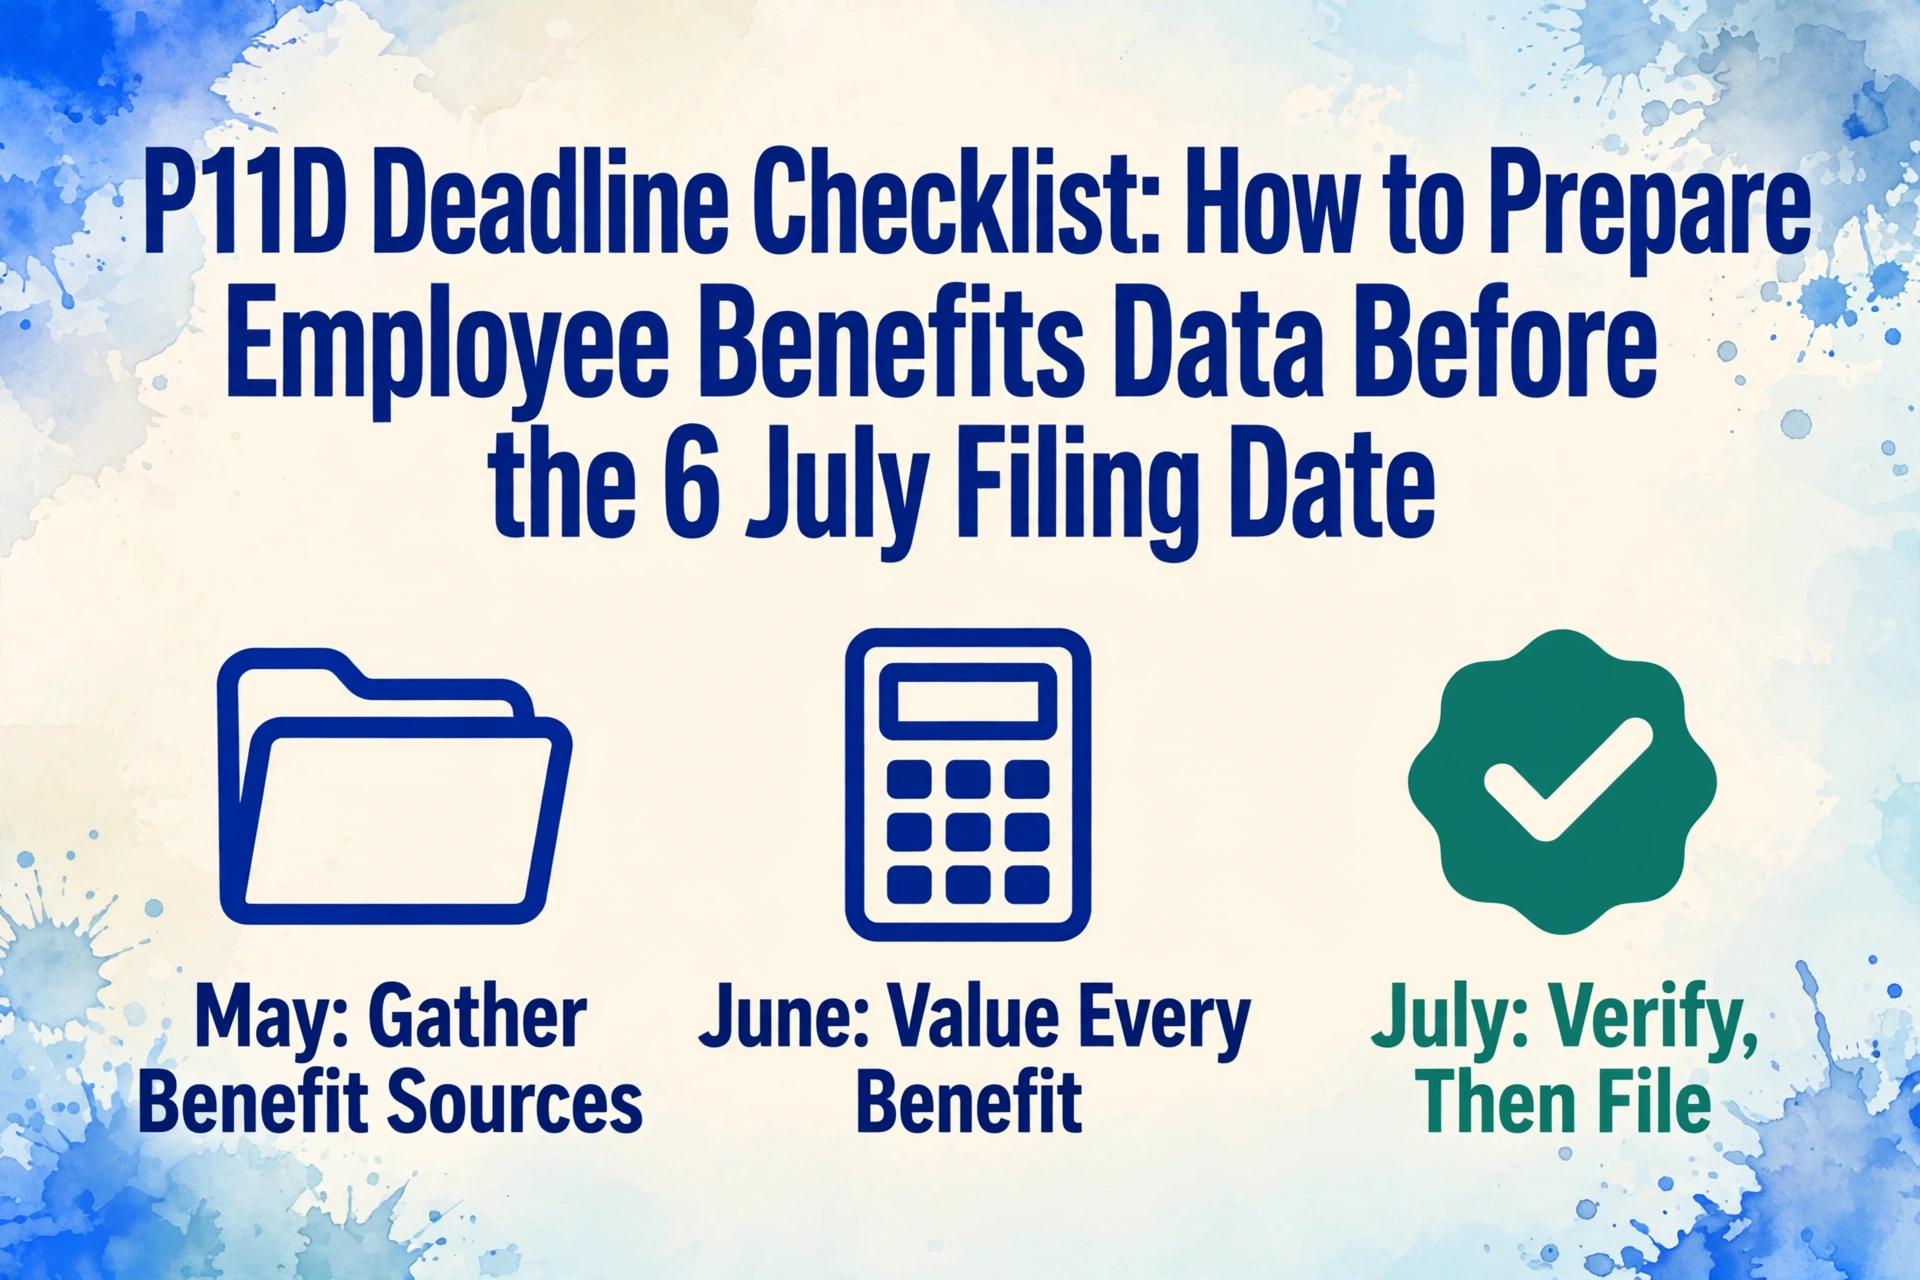
Lista de verificación para la fecha límite del P11D:
Cómo preparar los datos de beneficios para empleados antes de la fecha de presentación del 6 de julio
El año fiscal 2025/26 cerró el 5 de abril. Entre esa fecha y la fecha límite de presentación del P11D el 6 de julio, un equipo de nóminas del Reino Unido tiene aproximadamente 92 días naturales para identificar cada beneficio sujeto a impuestos proporcionado a cada empleado, calcular el equivalente en efectivo de cada uno utilizando las reglas de valoración prescritas por HMRC, cotejar los totales contra el libro mayor de nóminas, producir un P11D separado para cada empleado afectado, presentar el resumen P11D(b), proporcionar copias a los empleados y organizar el pago del Class 1A National Insurance antes del 22 de julio. Noventa y dos días suena generoso. No lo es. Las dos primeras semanas del período se consumen con la presentación final del Full Payment Submission y el cierre de nóminas de fin de año para abril. Mayo y junio albergan cada uno un ciclo de nóminas de fin de mes que ocupa la última semana de cada mes. Las vacaciones de verano comienzan a reducir la plantilla desde finales de junio. Cuando el calendario llega a principios de julio, la fecha límite del P11D está a una semana, el cierre de fin de mes de junio acaba de terminar, y el período que parecía de tres meses se ha comprimido a aproximadamente tres semanas laborables — y si los datos no se han recopilado y estructurado para entonces, esas tres semanas no son suficientes.
Conclusiones clave
- HMRC le ofrece noventa y dos días naturales entre el fin del año fiscal y la fecha límite del P11D — pero después del cierre de nóminas de fin de mes, la temporada de P60 y las vacaciones de verano, su ventana laboral real se reduce a aproximadamente veinticinco días.
- No hay período de gracia después del 6 de julio — la multa del P11D(b) de £100 por cada 50 empleados es automática desde el primer día, y el primer aviso de multa no le llegará hasta octubre, momento en el que ya se habrán acumulado tres meses de cargos.
- La diferencia entre una presentación limpia y un verano de correcciones no es trabajar más rápido en la última semana — es comenzar la recopilación de datos en mayo para que en julio la única tarea restante sea la verificación, no el descubrimiento.
La ventana de tres meses que se reduce a tres semanas
La estructura de plazos está fijada en la legislación y se repite cada año. Según los plazos publicados por HMRC para gastos y beneficios, el reloj corre de la siguiente manera después de que finalice el año fiscal el 5 de abril:
| Obligación | Plazo | Qué cobra HMRC si no lo cumple |
|---|---|---|
| Presentar los formularios P11D en línea | 6 de julio de 2026 | Multas por declaraciones incorrectas de hasta £3,000 por formulario |
| Presentar la declaración P11D(b) de Class 1A NIC | 6 de julio de 2026 | £100 por cada 50 empleados por cada mes o fracción de mes de retraso en la declaración |
| Entregar a los empleados copias de la información del P11D | 6 de julio de 2026 | Los errores en el código fiscal de los empleados provocan investigaciones posteriores de HMRC |
| Pagar el Class 1A National Insurance (electrónico) | 22 de julio de 2026 | Recargo del 5% después de 30 días, que aumenta al 10% a los 6 meses y al 15% a los 12 meses, más intereses diarios |
| Pagar el Class 1A National Insurance (cheque) | 19 de julio de 2026 | La misma escala de sanciones que en el pago electrónico, pero el cheque debe cobrarse antes de esta fecha |
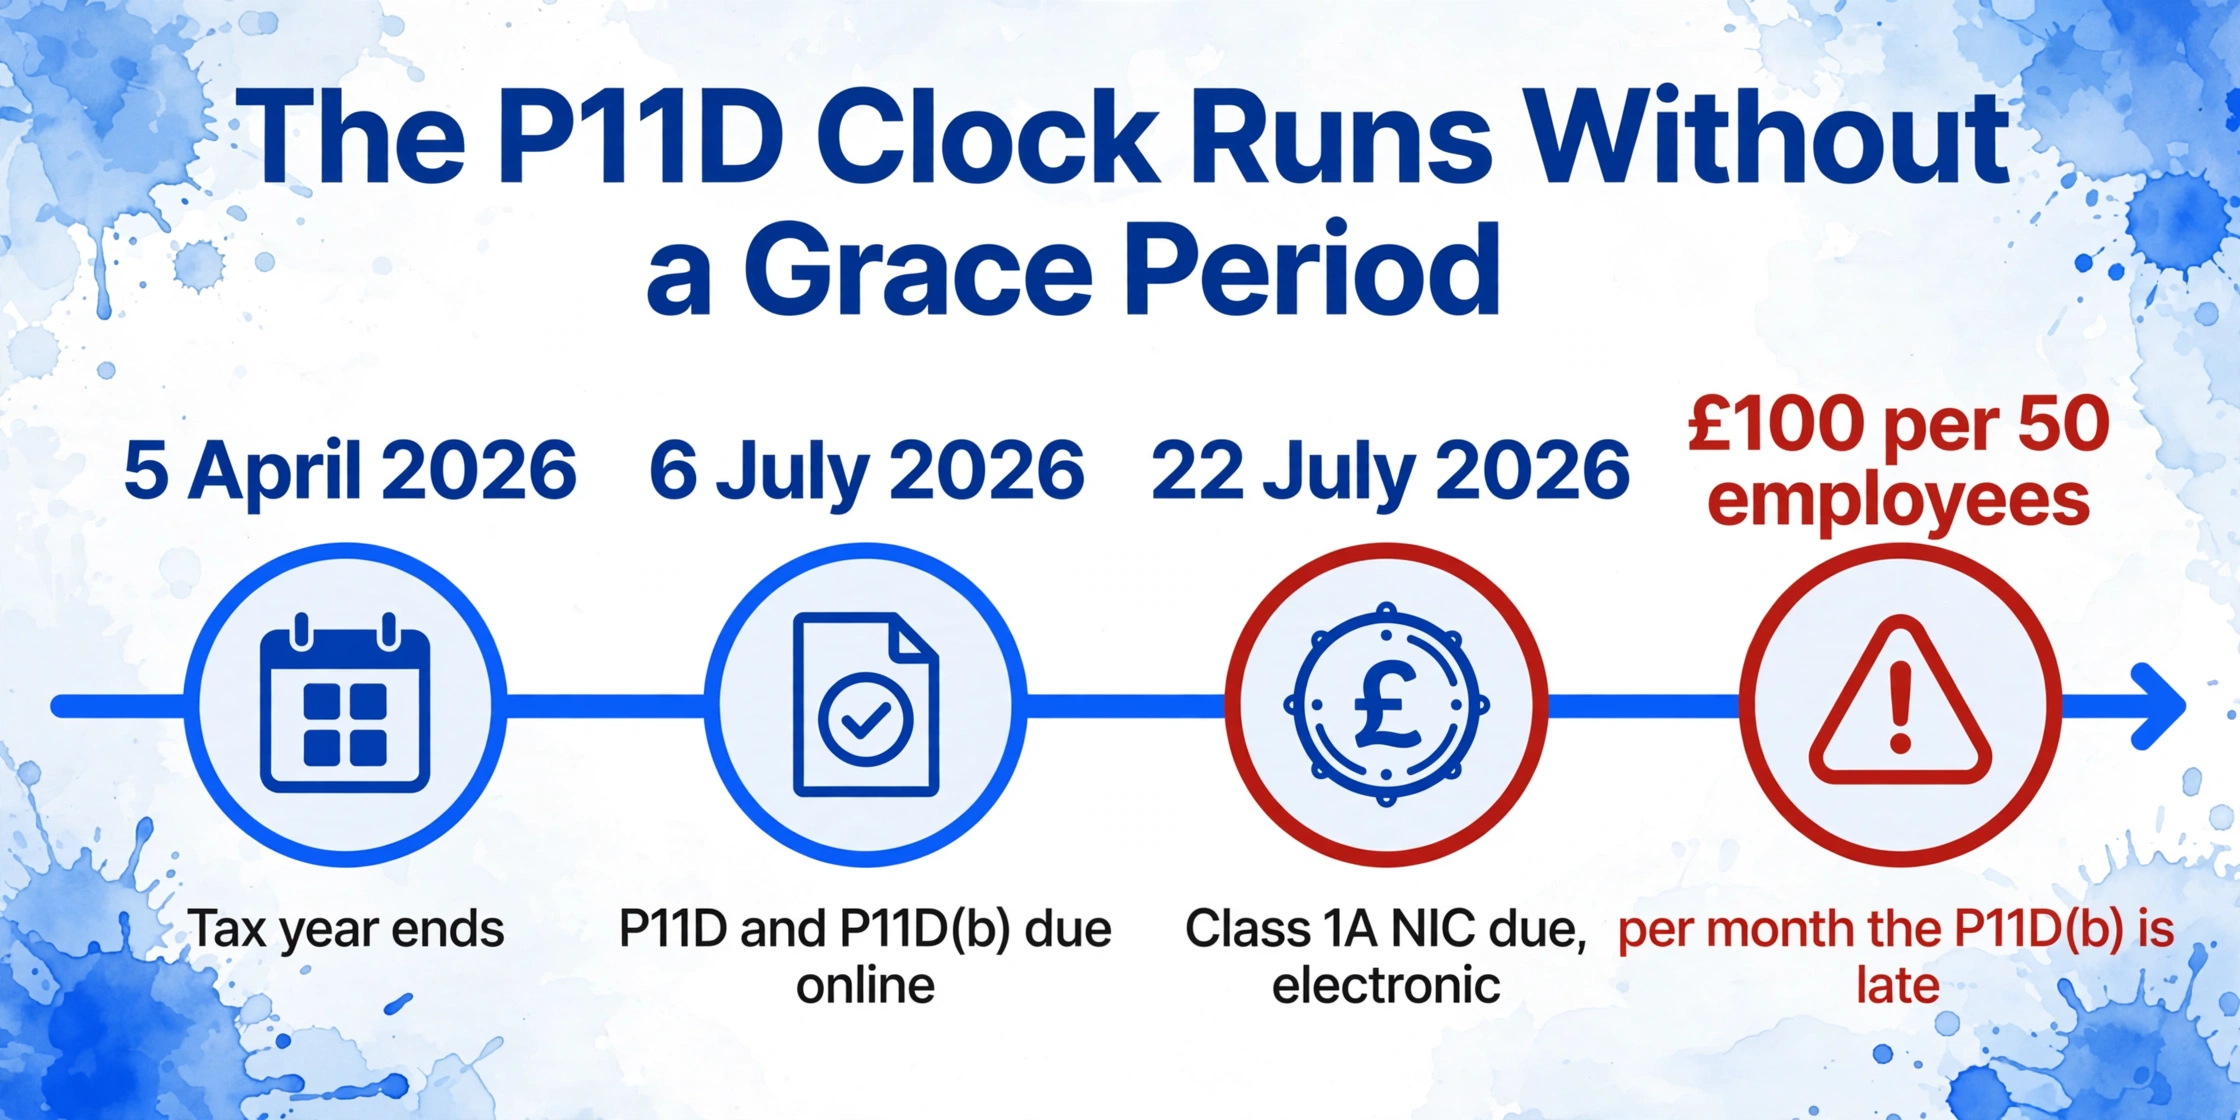
La multa de £100 por cada 50 empleados es automática y mensual: no hay período de gracia. Una empresa con 120 empleados que presente el P11D(b) el 10 de agosto habrá acumulado dos meses de multa (£100 × 3 tramos × 2 meses = £600), y el contador sigue corriendo hasta que HMRC reciba la declaración. HMRC emite avisos de multa trimestralmente, lo que significa que la primera notificación de un incumplimiento en julio puede no llegar al empleador hasta octubre, momento en el que ya se habrán acumulado tres meses de multa. La guía de HMRC para completar los formularios P11D y P11D(b) también señala multas por inexactitudes negligentes o deliberadas, un régimen separado del cargo por presentación tardía, que puede sumar hasta £3,000 por formulario incorrecto además de cualquier multa mensual ya acumulada.
Pero el plazo es solo el punto final. El problema real es la compresión de la ventana de trabajo previa a esa fecha.
Mayo parece disponible en el calendario, pero en la práctica no lo está. La mayoría de los equipos de nóminas ejecutan su ciclo de cierre mensual en los últimos cinco días laborables de mayo: procesan la nómina final de ese mes, concilian los envíos de RTI y gestionan las consultas pendientes del cierre de abril, mientras corren para entregar a cada empleado su P60 antes del plazo del 31 de mayo. Eso supone una semana laboral completa perdida. Junio parece disponible, pero contiene su propio ciclo de cierre mensual más la temporada anual de revisiones de mitad de año en muchos departamentos de finanzas y RR. HH. El personal empieza a tomar vacaciones de verano a partir de la tercera semana de junio. La ventana de principios de julio —los cuatro o cinco días laborables entre el cierre de finales de junio y el 6 de julio— es el único período realmente despejado, y para entonces los datos ya deben estar completos porque la ventana es demasiado corta para recopilarlos desde cero.
El calendario laboral, de forma realista: Mayo: 2 semanas útiles (menos el cierre de mes). Junio: 2 semanas útiles (menos el cierre de mes, menos vacaciones). Principios de julio: 1 semana para la verificación final y la presentación. Lo que comenzó como 92 días naturales son aproximadamente 25 días laborables — y si el paso de recopilación no ha comenzado a mediados de mayo, el paso de cálculo y verificación cruzada hereda los datos que hayan llegado y se queda sin tiempo.
Por eso, un checklist por fases — recopilar en mayo, calcular y verificar de forma cruzada en junio, verificar y presentar a principios de julio — es la diferencia entre una presentación de P11D que se registra limpia y una que acumula correcciones hasta agosto. El checklist que aparece a continuación se basa en esa estructura por fases. Cada elemento es algo que, si se aplaza a la siguiente fase, se convierte en un cuello de botella.
Mayo: Identifique cada beneficio, localice cada fuente de datos
La primera fase no consiste en calcular nada. Consiste en responder a una única pregunta que es más difícil de lo que debería: qué empleados recibieron qué beneficios y dónde está la evidencia. Si necesita una referencia sección por sección sobre qué significa cada campo del P11D y cómo estructurar la hoja de cálculo de extracción, nuestra guía de extracción de datos P11D cubre el desglose completo del formulario — este artículo asume que ya dispone de esa base y se centra en el calendario para llevarlo a cabo.
Las obligaciones del P11D cubren 14 secciones — de la A a la N — cada una con su propio conjunto de reglas de valoración establecido en la guía Expenses and Benefits: A Tax Guide (480) de HMRC. La primera tarea de mayo es contrastar el registro de empleados con cada categoría de beneficio y marcar quién recibió qué. La mayoría del software de nóminas — Sage 50 Payroll, BrightPay, Xero Payroll, IRIS Staffology — mantiene un registro de beneficios como parte del expediente del empleado, y ese es el punto de partida. Pero el software solo conoce lo que se introdujo en él. Los beneficios proporcionados fuera del sistema — una membresía de gimnasio gestionada por el office manager, un paquete de reubicación aprobado por RR. HH. fuera de nóminas, una póliza médica privada en la que la aseguradora factura directamente al equipo de finanzas — no aparecen en el registro de beneficios del sistema de nóminas a menos que alguien los haya introducido.
Extraiga el registro de beneficios del sistema de nóminas
Exporte el registro completo de beneficios en especie para el año fiscal 2025/26 desde su software de nóminas. Sage 50 Payroll lo guarda en Employee Record → Benefits. BrightPay lo almacena en Expenses & Benefits. Xero Payroll lo lista en Employee → Benefits. Esta exportación es su punto de partida — los beneficios que el sistema ya conoce — pero no es la lista completa.
Coteje con RR. HH., finanzas y el administrador de oficina
Envíe un correo de una línea al responsable de RR. HH., al gerente de finanzas y a quien gestione la administración de oficina: "¿Pueden confirmar si durante 2025/26 se proporcionó a algún empleado o directivo alguno de los siguientes: membresías de gimnasio, suscripciones profesionales, seguro médico privado, gastos de reubicación, préstamos al personal, coches o furgonetas de empresa asignados o cambiados a mitad de año, o cualquier otro beneficio no salarial?" Las respuestas casi siempre sacan a la luz uno o dos beneficios que nunca llegaron al registro de nóminas.
Confirme qué beneficios ya están incluidos en la nómina
Si su organización se registró para el pago voluntario de beneficios vía nómina antes del 6 de abril de 2025, esos beneficios no necesitan un P11D — el impuesto se recaudó a través de PAYE durante el año. Pero el Class 1A NIC correspondiente sigue yendo en el P11D(b). Marque los beneficios incluidos en nómina por separado en su hoja de seguimiento. Los beneficios que no pueden incluirse en nómina — alojamiento y préstamos ventajosos — siempre requieren un P11D, independientemente del estado de registro de pago vía nómina.
Localice la fuente de datos principal de cada categoría de beneficio
Este es el paso que la mayoría de los artículos sobre listas de verificación P11D omiten. Cada tipo de beneficio obtiene su valoración de una fuente externa específica — y esa fuente no siempre está dentro de su sistema de nóminas. La tabla siguiente relaciona las categorías más comunes con el documento o sistema que necesita localizar antes de poder calcular el equivalente en efectivo.
| Categoría del beneficio | Sección P11D | Fuente de datos que debe localizar | Punto de fricción habitual |
|---|---|---|---|
| Coche de empresa | F | Contrato de arrendamiento o factura de compra con precio de lista + emisiones de CO2 del documento de registro V5C | La cifra de CO2 en el V5C puede diferir de la registrada por el gestor de flota. Un cambio de coche a mitad de año implica dos cálculos parciales. |
| Beneficio de combustible | F | Extractos de tarjeta de combustible o registros de kilometraje que muestren la división entre uso privado y empresarial | Si el empleado reembolsó el coste total del combustible privado antes del 6 de julio, el cargo por beneficio de combustible es cero, pero debe existir la evidencia. |
| Seguro médico privado | I | Factura de prima anual de la aseguradora (BUPA, AXA, Vitality, etc.) | Las aseguradoras suelen emitir facturas de renovación en abril, a veces hasta mayo. Una póliza iniciada a mitad de año (nuevo empleado) puede tener una factura parcial que finanzas aún no ha recibido. |
| Préstamo ventajoso (>10.000 £) | H | Contrato de préstamo + extractos de saldo inicial y final del año fiscal | HMRC revisa el tipo de interés oficial trimestralmente desde abril de 2025; el tipo aplicable en mayo de 2025 puede diferir del de marzo de 2026. El método de tipo medio frente al método día a día puede dar diferentes equivalentes en efectivo. |
| Alojamiento | D | Contrato de arrendamiento o registros de compra de la propiedad con el coste, más el valor bruto imponible | Las propiedades adquiridas antes de la abolición del impuesto municipal (1990) aún usan el valor bruto imponible. Si el coste de la propiedad superó las 75.000 £, se aplica el cargo adicional por beneficio. |
| Gastos de reubicación | M | Recibos de honorarios de agencia inmobiliaria, gastos legales, impuesto de transmisiones, costes de mudanza, alojamiento temporal | El umbral exento de 8.000 £ se aplica a toda la reubicación. La documentación parcial —solo algunos recibos conservados— puede superar el límite aunque el empleador desconozca la cifra real. |
| Suscripciones profesionales | N | Factura o recibo del pago de la suscripción | Las suscripciones a organismos de la lista aprobada de HMRC (Lista 3) están exentas. Las no incluidas son declarables, y muchos empleadores asumen que todas las suscripciones profesionales están exentas. |
| Furgonetas | G | Registro de flota que muestre qué empleados tuvieron acceso, fechas de disponibilidad y restricciones de uso privado | El cargo fijo de 4.020 £ por beneficio de furgoneta (2025/26) se reduce si no estuvo disponible durante 30+ días consecutivos. Las reglas de furgoneta compartida eximen vehículos de uso exclusivo empresarial guardados en el lugar de trabajo por la noche, pero debe existir evidencia que respalde este tratamiento. |
A finales de mayo, debería tener una hoja de cálculo con una fila por empleado que recibió un beneficio, columnas para cada sección P11D que le aplique y un indicador de estado en cada celda que señale si se ha localizado la fuente de datos. Las celdas vacías aún no son un problema —para eso está junio—. Pero una fila para un empleado del que no sabía que tuviera beneficios es un problema que se vuelve más difícil de resolver con cada semana que pasa.
Junio: Calcule los equivalentes en efectivo y coteje con el libro mayor
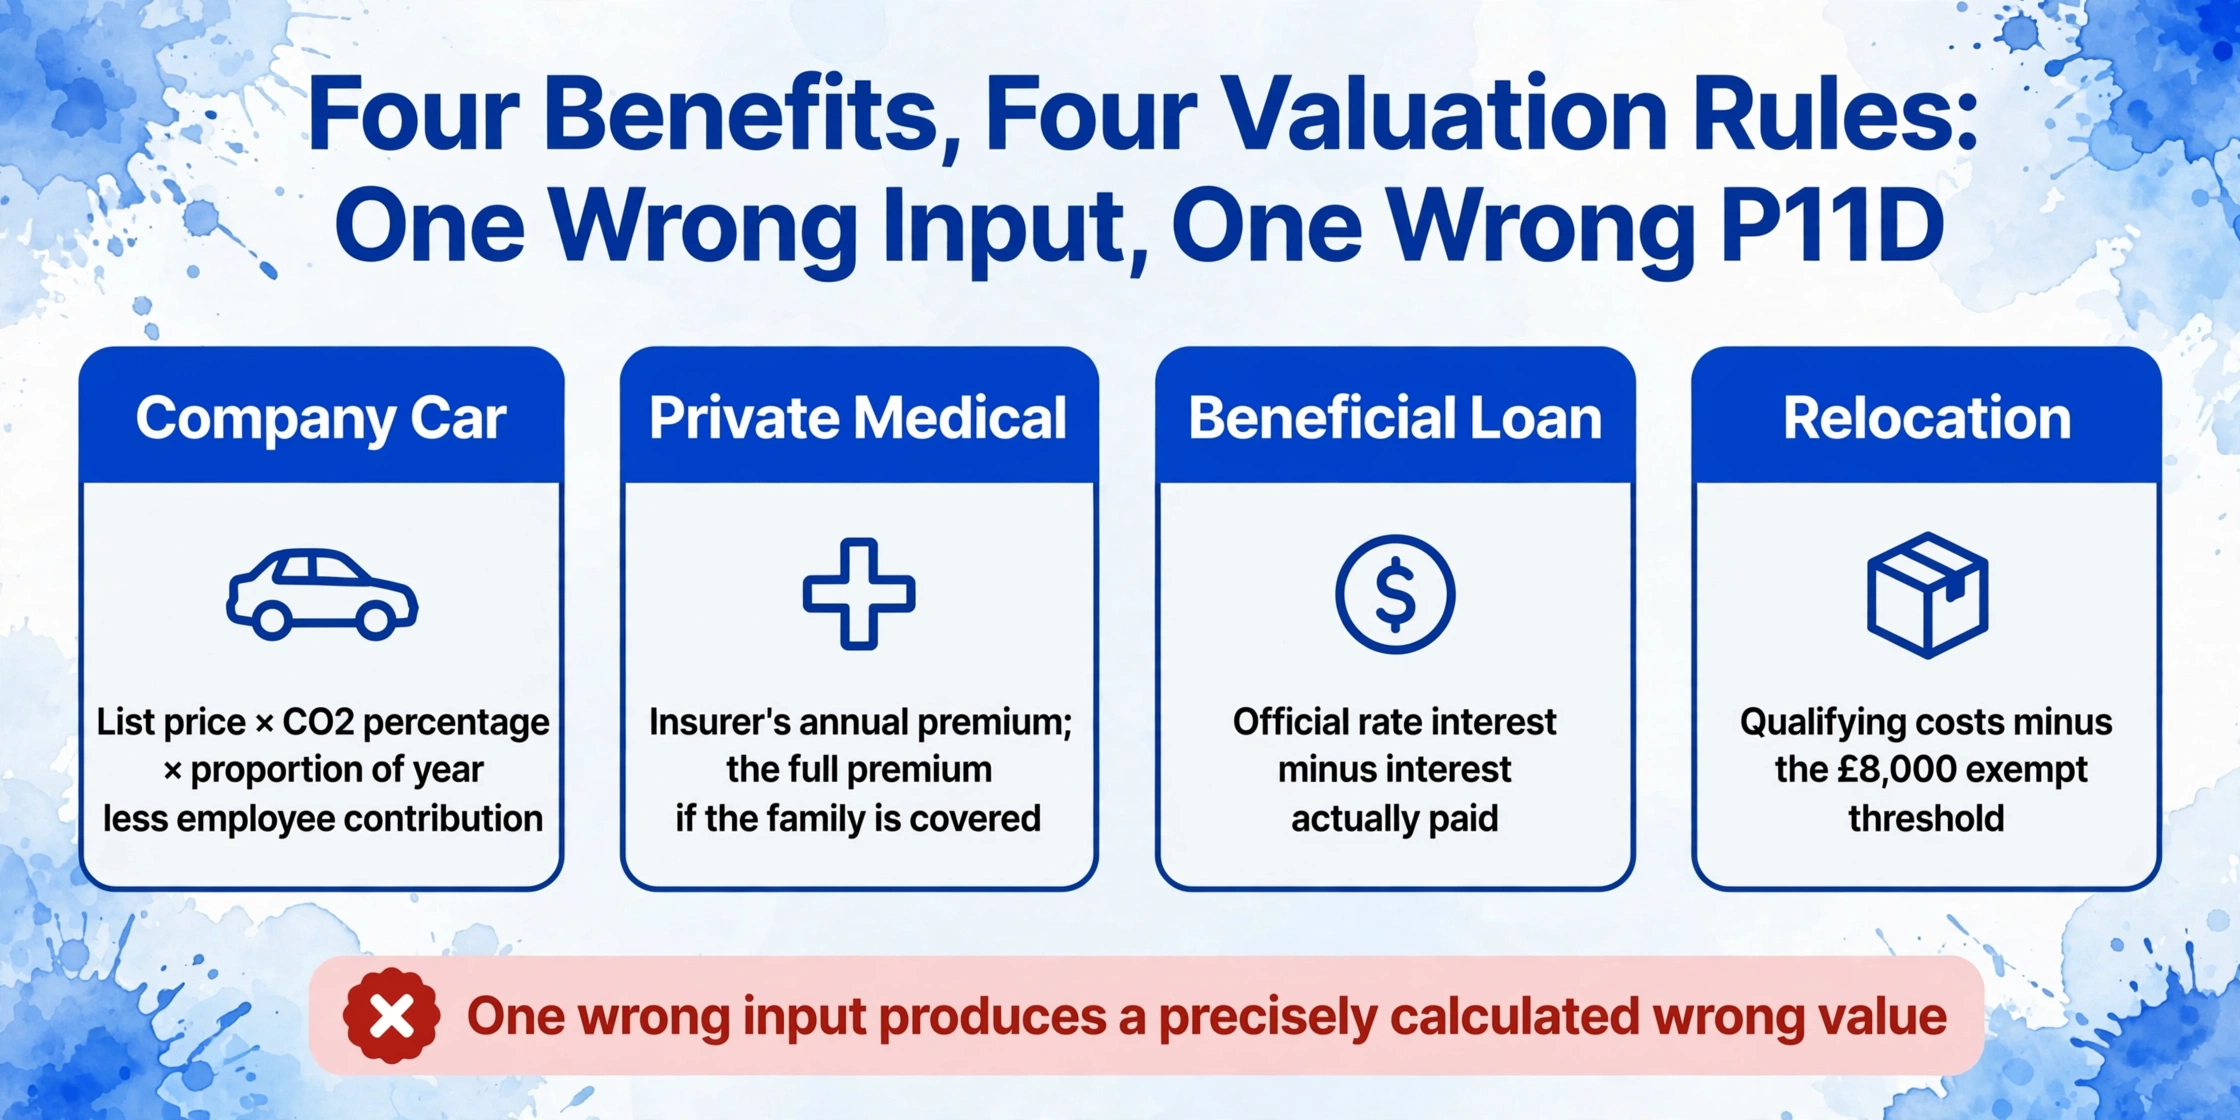
Una vez reunidas las fuentes de datos, la fase de junio las convierte en las cifras que se incluyen en el P11D. Cada categoría de beneficio tiene una regla de valoración diferente. Equivocarse en cualquiera de ellas produce un P11D incorrecto y, como deja claro la guía de HMRC para cumplimentar el P11D, las sanciones por declaraciones inexactas se aplican por separado de las sanciones por declaraciones tardías. Un solo beneficio valorado incorrectamente en 30 P11D es un error que se agrava.
Calcule cada beneficio según el método prescrito por HMRC
Coche de empresa: precio de lista × porcentaje aplicable (basado en CO2) × proporción del año disponible, menos cualquier contribución del empleado. Seguro médico privado: coste anual de la prima de la aseguradora — si la póliza cubre a la familia del empleado, la prima completa es el valor del beneficio. Préstamo ventajoso: la diferencia entre el interés al tipo oficial y el interés realmente pagado por el empleado, calculado de forma promediada o día a día. Reubicación: costes cualificados totales menos el umbral exento de £8,000 — el exceso es el importe a declarar. Si utiliza software dedicado para P11D — Sage 50 P11D, el módulo de Gastos y Beneficios de BrightPay, Taxshield P11D Manager, BDO P11D Enterprise — el software calculará estos valores a partir de los datos que usted proporcione. Pero el software solo puede calcular a partir de datos correctos — una cifra de CO2 incorrecta introducida en Sage 50 P11D produce un valor incorrecto calculado con precisión.
Coteje los valores de los beneficios con el libro mayor general
El coste total de los beneficios en su resumen P11D debe coincidir con los costes registrados en el libro mayor nominal. Si el equipo de finanzas registró £47,000 en primas de seguro médico pero el total de la Sección I del P11D(b) muestra £41,000, la diferencia de £6,000 corresponde a un empleado que omitió o a una prima asignada al centro de coste incorrecto. Realice esta verificación cruzada antes de presentar, no después.
Gestione los cambios de beneficios a mitad de año
Un beneficio que comenzó o terminó a mitad de año necesita un valor prorrateado por tiempo. Un coche de empresa proporcionado desde el 1 de octubre de 2025 es declarable por 6/12 del cargo anual. Un empleado que se marchó en diciembre y devolvió su coche tiene un cargo de 8/12 — y su P45, que nóminas procesa en la misma oleada de bajas de enero, no incluye los datos del P11D, por lo que ambas presentaciones deben conciliarse de forma independiente. Una póliza de seguro médico que se actualizó de cobertura individual a familiar en agosto requiere dos cálculos parciales para el mismo empleado. La mayoría del software P11D gestiona el prorrateo automáticamente una vez que introduce las fechas de inicio y fin — pero solo si las fechas se introducen correctamente.
Compruebe los Acuerdos de Remuneración Opcional (cesión de salario)
Si un beneficio se proporcionó bajo un OpRA — el empleado renunció a parte de su salario a cambio del beneficio — el valor imponible es el mayor entre el importe del salario cedido y el equivalente en efectivo según las reglas normales de BIK. Un error común: calcular solo el valor BIK e ignorar la cifra del salario cedido. Si la cesión de salario se estableció a mitad de año, el cálculo del salario cedido se aplica desde la fecha efectiva, no desde el inicio del año fiscal completo.
En esta etapa —finales de junio— cada sección del P11D de cada empleado debería tener un valor en la hoja de cálculo. Incluso si un valor es provisional (a la espera de una factura final de la aseguradora, por ejemplo), marcarlo ahora es mejor que descubrir el hueco el 4 de julio.
En ese punto, los valores de origen siguen bloqueados dentro de los borradores en PDF, así que llevar cada sección a su columna es exactamente donde un pase de P11D a Excel demuestra su valor: una sola ejecución completa la hoja que la verificación cruzada del 5 % que aparece abajo pone a prueba a continuación.
El panorama del software es importante aquí porque diferentes herramientas gestionan distintas partes del flujo de trabajo. Sage 50 P11D es un módulo independiente —separado de Sage 50 Payroll— que calcula los valores de los beneficios y genera el archivo de presentación, pero requiere introducción manual de datos para cada beneficio. El módulo Expenses & Benefits de BrightPay está integrado en la aplicación de nóminas y se rellena automáticamente desde el registro del empleado, y luego genera una presentación EXB combinada de P11D y P11D(b). Xero Payroll realiza el seguimiento de los beneficios como parte del perfil del empleado y gestiona la producción del P11D dentro de la plataforma, aunque algunos contables aún exportan los datos brutos y calculan por separado. El módulo Staffology P11D de IRIS Staffology captura los valores de los beneficios durante todo el año y calcula los equivalentes en efectivo automáticamente. Saber qué herramienta utiliza usted determina cuánto del trabajo de cálculo de junio está automatizado —y cuánto es un ejercicio manual de hoja de cálculo con verificaciones cruzadas contra la guía 480 del HMRC.
La referencia cruzada que detecta la mayoría de los errores: Exporte los valores del P11D a una hoja de cálculo y súmelos por sección de beneficio. Luego extraiga los totales correspondientes de las líneas de costo del libro mayor general o del rastreador de costos de beneficios del equipo de finanzas. Cualquier sección donde el total del P11D difiera del total de costos en más del 5 % tiene un empleado faltante, una valoración incorrecta o un beneficio registrado en la sección equivocada.
Principios de julio: la verificación final antes de presentar
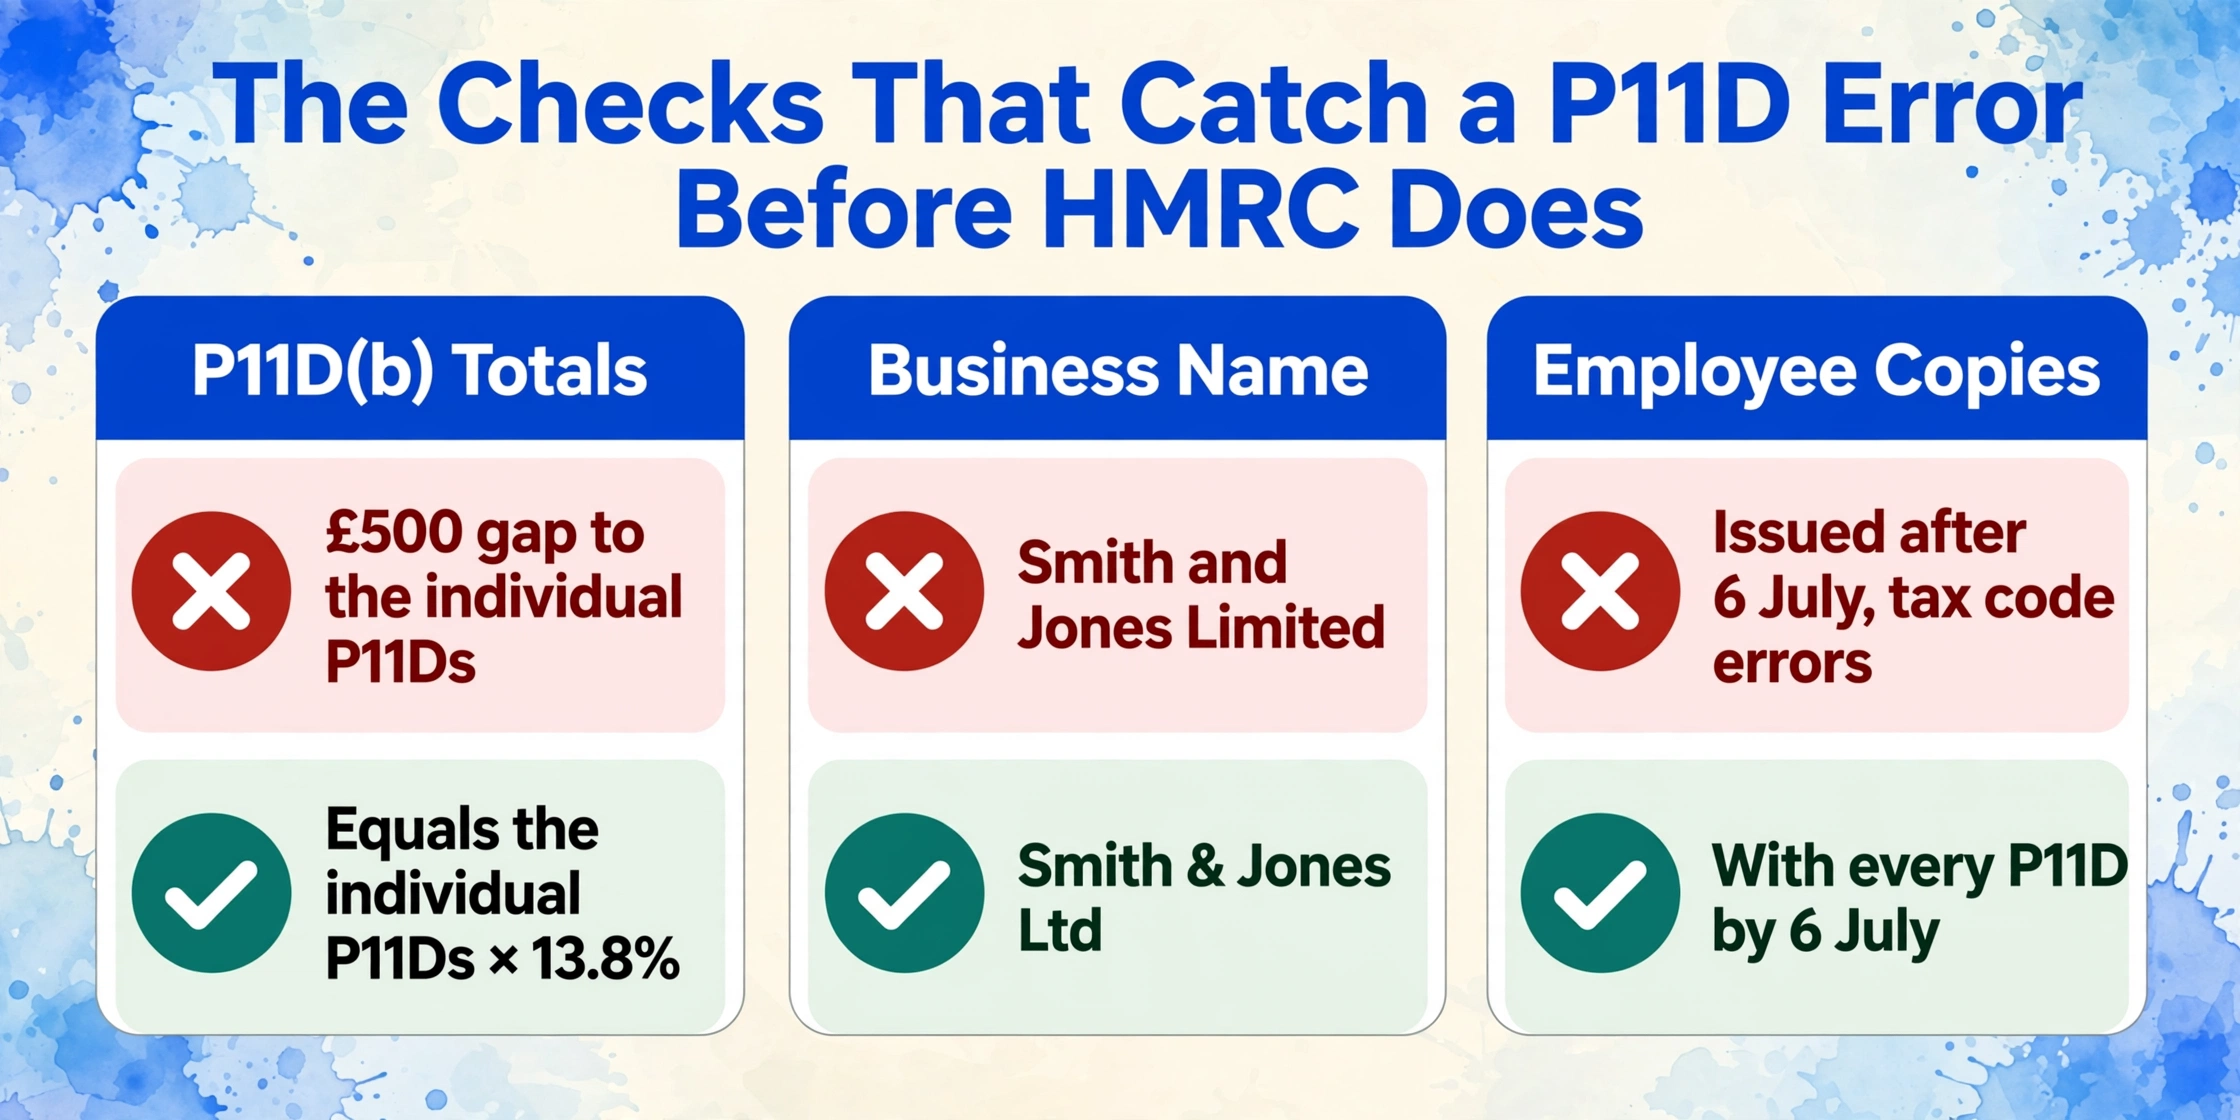
Para el primer día laborable de julio, todos los valores del P11D deberían estar completados y verificados de forma cruzada. La fase final no trata de cálculos —trata de las comprobaciones que detectan errores antes de que se conviertan en avisos de penalización del HMRC. Hay seis, y cada una toma minutos pero evita horas de trabajo de corrección en agosto.
Verifique que los totales del P11D(b) coinciden con la suma de los P11D individuales
El P11D(b) es la declaración de Class 1A NIC y debe ser igual a la suma de todos los valores de los P11D individuales (excluyendo cualquier importe ya gravado a través de la nómina) multiplicada por 13.8%. Una discrepancia de £500 entre el total del P11D(b) y los totales agregados de los P11D individuales es una declaración que no cuadrará cuando HMRC la coteje — y HMRC sí coteja.
Compruebe que el nombre de su empresa coincide exactamente con los registros de HMRC
El Employer Bulletin de junio de 2026 de HMRC advierte específicamente: "Al presentar sus P11D y P11D(b), asegúrese de que el nombre de la empresa se introduce exactamente como está registrado, sin abreviaturas, puntuación ni modificaciones." Una sociedad limitada que opera como "Smith & Jones Ltd" y presenta como "Smith and Jones Limited" crea una discrepancia que puede retrasar el procesamiento y desencadenar una investigación.
Confirme que las copias para los empleados están listas para su distribución
Cada empleado que reciba un P11D debe recibir su información de beneficios — ya sea una copia del formulario o una carta con las cifras — antes del 6 de julio. Si un empleado necesita las cifras para su declaración de Self Assessment — y muchos las necesitan, ya que el SA100 requiere los valores de BIK en las páginas de empleo — una copia tardía significa que presenta datos incompletos y se enfrenta a la misma carrera contra el plazo de enero por la que pasan medio millón de contribuyentes del Reino Unido. Entréguelas antes de la fecha límite, no el mismo día — una copia del P11D enviada por correo electrónico el 5 de julio a un empleado de vacaciones es efectivamente una copia tardía.
Confirme los acuerdos de pago de la Class 1A NIC
La cifra a pagar de Class 1A NIC figura en el P11D(b). El pago debe llegar a HMRC antes del 22 de julio (electrónico) o del 19 de julio (cheque). La referencia de pago de HMRC para la Class 1A NIC utiliza la referencia de Accounts Office del empleador seguida de los dígitos "13" para el mes fiscal — el mismo formato de referencia que el PAYE mensual. Compruebe que la referencia correcta está configurada en su sistema bancario ahora, no el 21 de julio.
Los archivos se procesan de forma segura y no se almacenan.
Los cinco problemas detectados tarde que surgen cada temporada de P11D
Cada año, los mismos problemas afectan a los equipos de nóminas en la última semana antes de la fecha límite, no porque alguien fuera negligente, sino porque los problemas están fuera del software de nóminas y solo salen a la luz cuando alguien cruza los datos manualmente. Estos son los cinco que se repiten con más frecuencia y qué puede hacer con cada uno en el tramo final.
Clasificación de CO2 incorrecta en un coche de empresa. La cifra de CO2 impresa en el documento de registro V5C es el valor definitivo a efectos del P11D, no la cifra del contrato de arrendamiento, ni la que indica el portal de gestión de flotas, ni la del P11D del año anterior. Un coche que cambió durante el año — un empleado que pasó de un diésel a un híbrido enchufable — tiene una banda de CO2 diferente y un porcentaje aplicable distinto. Las normas de HMRC sobre el beneficio de coches de empresa utilizan la cifra de CO2 aprobada en la primera matriculación, que para los coches registrados desde abril de 2020 usa la prueba WLTP. Un V5C que muestra 112 g/km produce un cargo por beneficio de coche diferente al de un documento de arrendamiento que redondeó a 110 g/km; y si usó la cifra del documento de arrendamiento, el P11D es incorrecto.
Factura del seguro médico aún no recibida de la aseguradora. Las pólizas médicas privadas suelen renovarse el 1 de abril o el 1 de enero. Una póliza renovada el 1 de enero de 2026 con un aumento de prima debe declararse a la nueva tarifa durante los últimos tres meses del año fiscal 2025/26. Pero la factura de renovación puede no llegar hasta finales de abril o incluso principios de mayo, después de que el año fiscal haya cerrado pero antes de que se hayan recopilado los datos. Si el equipo de nóminas usa la cifra de prima del año anterior, el P11D infravalora el beneficio. La solución es anotar la cifra estimada, marcarla como provisional, reclamar a la aseguradora en mayo y actualizarla antes de presentar. Si la factura aún no ha llegado a finales de junio, use la prima conocida más reciente y anote la estimación en la hoja de trabajo del P11D: un P11D modificado siempre es mejor que uno presentado a tiempo pero conscientemente inexacto.
Gastos de reubicación con documentación parcial. La exención de 8.000 £ para gastos de reubicación cualificados es generosa sobre el papel, pero exigente en la práctica: cada partida reclamada debe ser un gasto cualificado incluido en el apéndice 7 de la guía 480 de HMRC, pagado antes de la fecha límite (final del año fiscal siguiente al inicio del empleo) y respaldado por documentación. Una reubicación que incluya un depósito de alquiler temporal, gastos de almacenamiento de muebles y los gastos de búsqueda de vivienda del empleado puede superar fácilmente las 8.000 £; pero si el empleado solo conservó algunos recibos, el empleador no puede demostrar qué parte del total está exenta y cuál es declarable. El enfoque más seguro: si falta un recibo, trate el coste asociado como no exento e inclúyalo en el importe declarable. HMRC no aceptará "se perdió el recibo" como justificación para una declaración insuficiente.
Prestaciones a familiares pasadas por alto. Una prestación proporcionada al cónyuge, pareja de hecho, hijo, progenitor o dependiente de un empleado se considera proporcionada al empleado a efectos del P11D, y la carga fiscal recae sobre el empleado. El ejemplo más común: una póliza de seguro médico privado que cubre al empleado y a su cónyuge, donde la prima completa se declara en el P11D del empleado. Si el sistema de nóminas registra la prima solo del empleado (porque así lo negoció RR. HH.), pero la póliza real cubre al cónyuge, el P11D infradeclara la prestación exactamente en el componente de la prima del cónyuge. Esto se detecta cotejando la factura de la aseguradora con los valores del P11D; una de las razones por las que el paso 6 anterior no es opcional.
Tipo oficial de préstamos ventajosos cambiado a mitad de año. A partir de abril de 2025, HMRC comenzó a revisar el tipo de interés oficial para préstamos ventajosos trimestralmente en lugar de anualmente. El tipo aplicable del 6 de abril al 5 de julio de 2025 puede ser diferente del aplicable del 6 de julio al 5 de octubre de 2025, y así sucesivamente durante el año fiscal. Si el empleador calculó el equivalente en efectivo utilizando un único tipo para todo el año —práctica habitual cuando el tipo era anual—, el cálculo es incorrecto para al menos un trimestre. HMRC publica el tipo de cada trimestre en la página tipos y desgravaciones: acuerdos de préstamos ventajosos. Verifique qué tipo se aplicó en cada trimestre y recalcule si es necesario. Esta es una nueva fuente de error para la campaña de declaración de 2025/26 que los equipos de RR. HH. quizás no hayan encontrado antes.
El hilo común de los cinco puntos: el software de nóminas calcula lo que usted le indica que calcule. Los errores que persisten hasta julio suelen estar en los datos de entrada, no en la aritmética, y residen fuera del software, en documentos que alguien debe encontrar, leer y transcribir correctamente.
Preguntas Frecuentes
¿Debo presentar un P11D para un empleado cuyos beneficios están incluidos en la nómina?
No — si un beneficio está incluido en la nómina (el impuesto se recaudó a través de PAYE durante el año fiscal), no presenta un P11D por ese beneficio para ese empleado. Sin embargo, aún debe presentar un P11D(b) para declarar el NIC de Clase 1A adeudado por los beneficios incluidos en la nómina. El P11D(b) nunca es opcional: cubre todos los beneficios sujetos al NIC de Clase 1A, independientemente de cómo se recaudó el impuesto.
¿Qué sucede si presento el P11D a tiempo pero el P11D(b) se retrasa?
La multa por presentación tardía de £100 por cada 50 empleados por mes se aplica al P11D(b), no a los P11D individuales. Incluso si cada P11D individual se presentó el 6 de julio, un P11D(b) presentado el 10 de julio atrae la misma multa que si no se hubiera presentado nada. HMRC trata el P11D y el P11D(b) como parte de la misma obligación de declaración: ambos deben presentarse antes del 6 de julio.
¿Puedo modificar un P11D después de la fecha límite?
Sí. Si descubre un error después del 6 de julio, puede presentar un P11D modificado y, si la modificación cambia el NIC total de Clase 1A, un P11D(b) modificado. Las modificaciones se presentan a través del mismo canal de PAYE Online o software comercial que el original. No espere hasta la declaración del próximo año para "corregir" una cifra: un error corregido rápidamente demuestra buena fe y reduce el riesgo de una multa por declaración inexacta.
¿Existe algún período de gracia después del 6 de julio?
No. El régimen de multas de HMRC por presentación tardía del P11D(b) es automático y comienza el día después de la fecha límite. No hay un período de gracia de siete días, ninguna exención por "causa justificada" que se aplique automáticamente y ninguna carta de advertencia antes de que se acumule la primera multa. La primera notificación de multa suele llegar en octubre, cubriendo el período de julio a septiembre, momento en el que ya se han cobrado tres meses de multa.
¿Qué cuenta como un "mes" para la multa mensual?
Cada mes calendario o parte de un mes calendario que el P11D(b) permanezca sin presentar después del 6 de julio cuenta como un mes separado a efectos de la multa. Una declaración presentada el 7 de julio tiene un mes de retraso. Una declaración presentada el 1 de agosto tiene dos meses de retraso. Una declaración presentada el 1 de septiembre tiene tres meses de retraso. HMRC no prorratea la multa dentro de un mes: cualquier parte de un mes cuenta como un mes completo para el cálculo de la multa.
¿Necesito un software P11D o puedo presentar la declaración a través del PAYE Online de HMRC?
Puede presentar la declaración a través del servicio PAYE Online de HMRC para empleadores sin necesidad de adquirir un software P11D comercial. Sin embargo, PAYE Online no calcula los equivalentes en efectivo: solo proporciona los formularios para que usted los rellene. Aun así, debe calcular manualmente el valor de cada beneficio (o mediante una hoja de cálculo) siguiendo las reglas de la guía 480 de HMRC antes de introducir las cifras. El software P11D comercial (Sage 50 P11D, BrightPay, Taxshield P11D Manager) automatiza el cálculo a partir de sus datos y genera el archivo de presentación directamente, lo que reduce los errores aritméticos, pero no elimina los errores de introducción de datos.
¿Qué ocurre si un empleado se niega a facilitar la información que necesito para completar su P11D?
La obligación de presentar un P11D preciso recae en el empleador, no en el empleado. Si un empleado no facilita la información que usted necesita —por ejemplo, el total de millas privadas de un coche de empresa—, debe utilizar la mejor estimación disponible y anotarla en su hoja de trabajo. HMRC acepta que algunas cifras puedan ser estimadas cuando el empleador ha tomado medidas razonables para obtener los datos. Documente sus solicitudes al empleado: un rastro de correos electrónicos que demuestre que ha preguntado tres veces es prueba de que ha tomado medidas razonables.
El calendario del P11D es fijo: el 6 de julio llega tanto si los datos están listos como si no. La diferencia no la marca trabajar más rápido en la última semana, sino empezar a recopilar la información en mayo, de modo que cuando la ventana se comprima a esos tres días laborables a principios de julio, la única tarea pendiente sea la verificación. Ese paso de verificación —contrastar las facturas de la aseguradora con los valores del sistema de nóminas, extraer las cifras de CO2 de los V5C en lugar de los contratos de arrendamiento, comprobar que el total del P11D(b) concilia con los formularios individuales— es donde una hoja de cálculo con cifras extraídas supera a una pila de PDF. El mismo proceso de extracción que rellena sus valores P11D a partir de los borradores del sistema de nóminas también puede extraer los datos de respaldo de los documentos externos que el sistema de nóminas nunca vio. Pruébelo con un borrador del P11D — compruebe si el paso de verificación cruzada se reduce de una tarde de comprobación manual a diez minutos revisando una sola hoja de cálculo en busca de huecos.