Lista de verificación de julio para la declaración de impuestos alemana:
Lo que necesitan quienes presentan su propia declaración antes de la fecha límite del 31 de julio en ELSTER
La fecha límite para presentar una declaración del impuesto sobre la renta (Einkommensteuererklärung) alemana por cuenta propia a través de ELSTER es el 31 de julio a medianoche. Según el § 149 Abgabenordnung (AO), la declaración debe llegar al Finanzamt dentro de los siete meses posteriores al final del año fiscal; y el 1 de agosto comienza el reloj del recargo por mora. Pero rellenar la declaración en sí es trabajo de una tarde. Lo que consume junio y julio es la recopilación: localizar y transcribir cifras de una Lohnsteuerbescheinigung (certificado de impuesto sobre el salario) que llegó en febrero, una pila de Versicherungsbescheinigungen (certificados de seguro) que llegaron por correo entre enero y febrero, Spendenbescheinigungen (recibos de donación) repartidos en carpetas de correo electrónico, doce meses de Kontoauszüge (extractos bancarios) para los rendimientos del capital (Kapitalerträge), una carpeta de Handwerkerrechnungen (facturas de artesano) para la deducción del §35a, y los recibos de Werbungskosten (gastos deducibles relacionados con los ingresos) que haya acumulado durante todo el año. Ninguno de estos documentos llega en el formato que la declaración requiere. Cada uno habla su propio formato. Y el contribuyente es la capa de integración entre ellos y los campos del Anexo: convertir seis tipos de documentos en un conjunto coherente de entradas de formulario, número a número. Esta es la lista de verificación que divide esa recopilación en pasos finitos y completables, de modo que la última semana de julio se dedique a la verificación y la presentación, no al descubrimiento.
Conclusiones clave
- La fecha límite de presentación del 31 de julio según el § 149 AO conlleva un Verspätungszuschlag del 0,25% del impuesto evaluado por mes; pero la sanción es una multa por presentación tardía, no un precio por las semanas de recopilación de documentos que le hacen llegar tarde.
- El llenado del formulario ELSTER es un trabajo guiado de una tarde. La recopilación —localizar seis tipos de documentos que llegan por diferentes canales en diferentes momentos y asignar cada cifra a la línea correcta del Anexo— consume las semanas entre la llegada de la última Versicherungsbescheinigung en febrero y la fecha límite.
- Redefina "listo para presentar" como el momento en que los seis tipos de documentos están digitalizados en una hoja de cálculo verificada; si esa hoja de cálculo existe a mediados de julio, el llenado del formulario en los últimos diez días es transcripción, no descubrimiento.
La fecha límite es fija; lo que se comprime es la recopilación
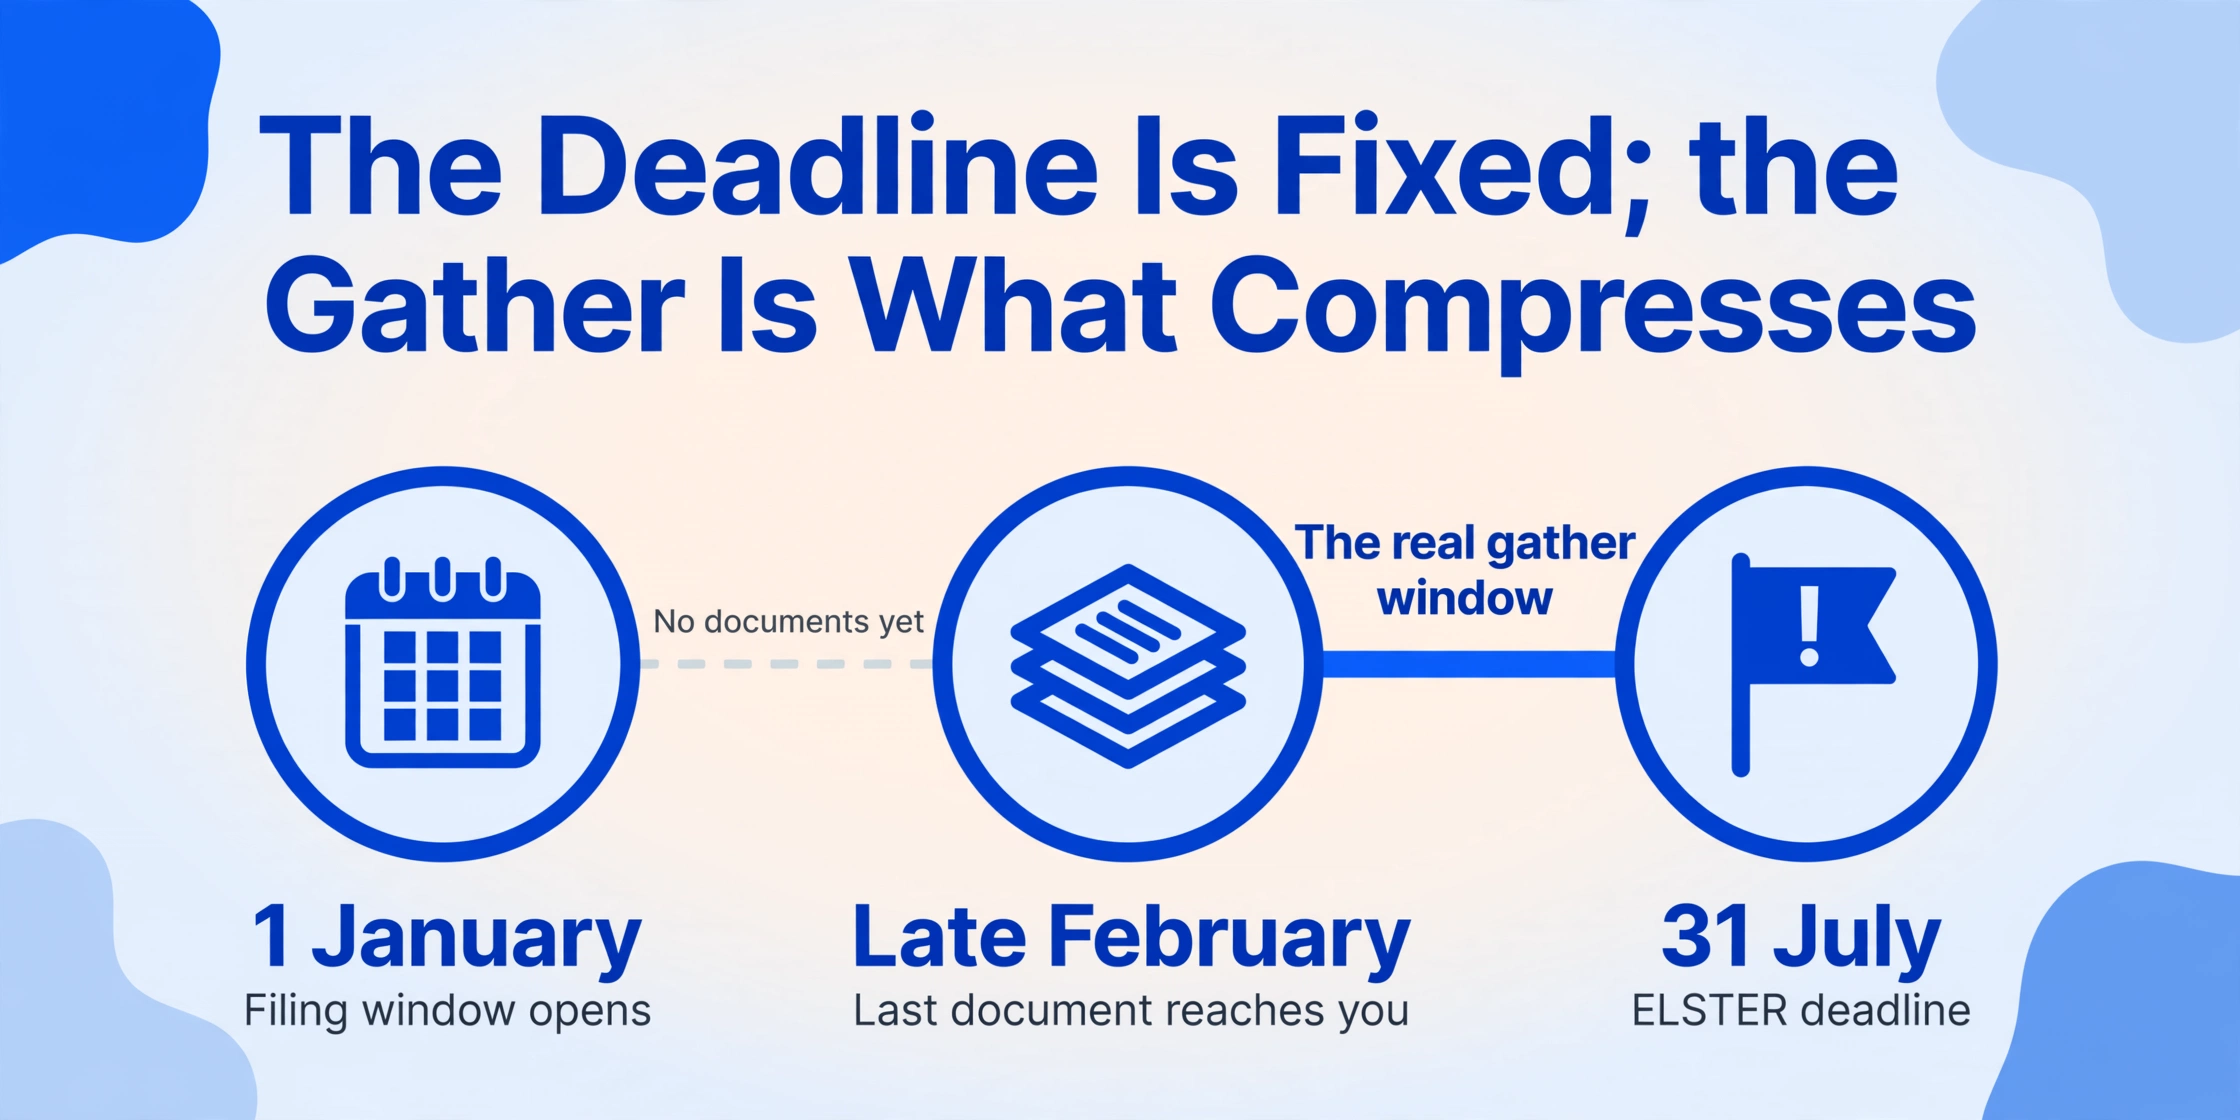
La estructura de presentación de impuestos en Alemania crea una asimetría que es fácil pasar por alto hasta que llega julio. El período de presentación comienza el 1 de enero — puede presentar tan pronto como los formularios estén disponibles en Mein ELSTER, normalmente en marzo — y finaliza el 31 de julio. Son siete meses. Pero el período efectivo de recopilación no comienza el 1 de enero. Comienza cuando el último de los documentos del año anterior llega a sus manos, que para la mayoría de los declarantes es a finales de febrero, cuando los empleadores deben haber emitido la Lohnsteuerbescheinigung y las aseguradoras han enviado sus certificados anuales. Así que el período práctico es de aproximadamente cinco meses — de enero a julio — y la mayoría de quienes presentan por su cuenta no lo tocan hasta junio. Para entonces, el documento que estaba en la bandeja de entrada de febrero ha quedado enterrado bajo cinco meses de otros correos. El extracto bancario de marzo está en un formato de exportación diferente al de noviembre. Y la Spendenbescheinigung de la organización benéfica a la que donó en abril está en alguna carpeta que abrió por última vez cuando hizo la donación.
La estructura de plazos está establecida en el § 149 Abs. 2 AO: las declaraciones de impuestos de un año natural deben presentarse dentro de los siete meses posteriores al final del año. Para quien presenta por su cuenta, eso significa el 31 de julio del año siguiente. Para quienes contratan a un Steuerberater (asesor fiscal), el plazo se extiende hasta el 28 de febrero del segundo año siguiente — una prórroga de siete meses que refleja la realidad de la carga de trabajo del sector del asesoramiento fiscal, no una concesión a los contribuyentes que prefieren presentar más tarde. La implicación clave: la prórroga no está disponible a menos que un Steuerberater presente la declaración en su nombre. Y la agenda del Steuerberater se llena en enero. Si está leyendo esto en junio sin asesor, su fecha límite es el 31 de julio y sus opciones de asesoría probablemente estén cerradas. La lista de verificación que sigue asume que presenta por su cuenta — a través de ELSTER o software de impuestos — y que la fecha límite es fija.
La presentación en sí toma una tarde. La recopilación — localizar seis tipos de documentos, leer cada campo, asignar cada cifra a la línea correcta del Anexo, calcular umbrales, transcribir — consume las semanas previas al 31 de julio. La multa penaliza el paso de presentación, no el de recopilación. Y la recopilación es donde se va casi todo el tiempo.
El reloj de la multa: qué cuesta realmente presentar tarde
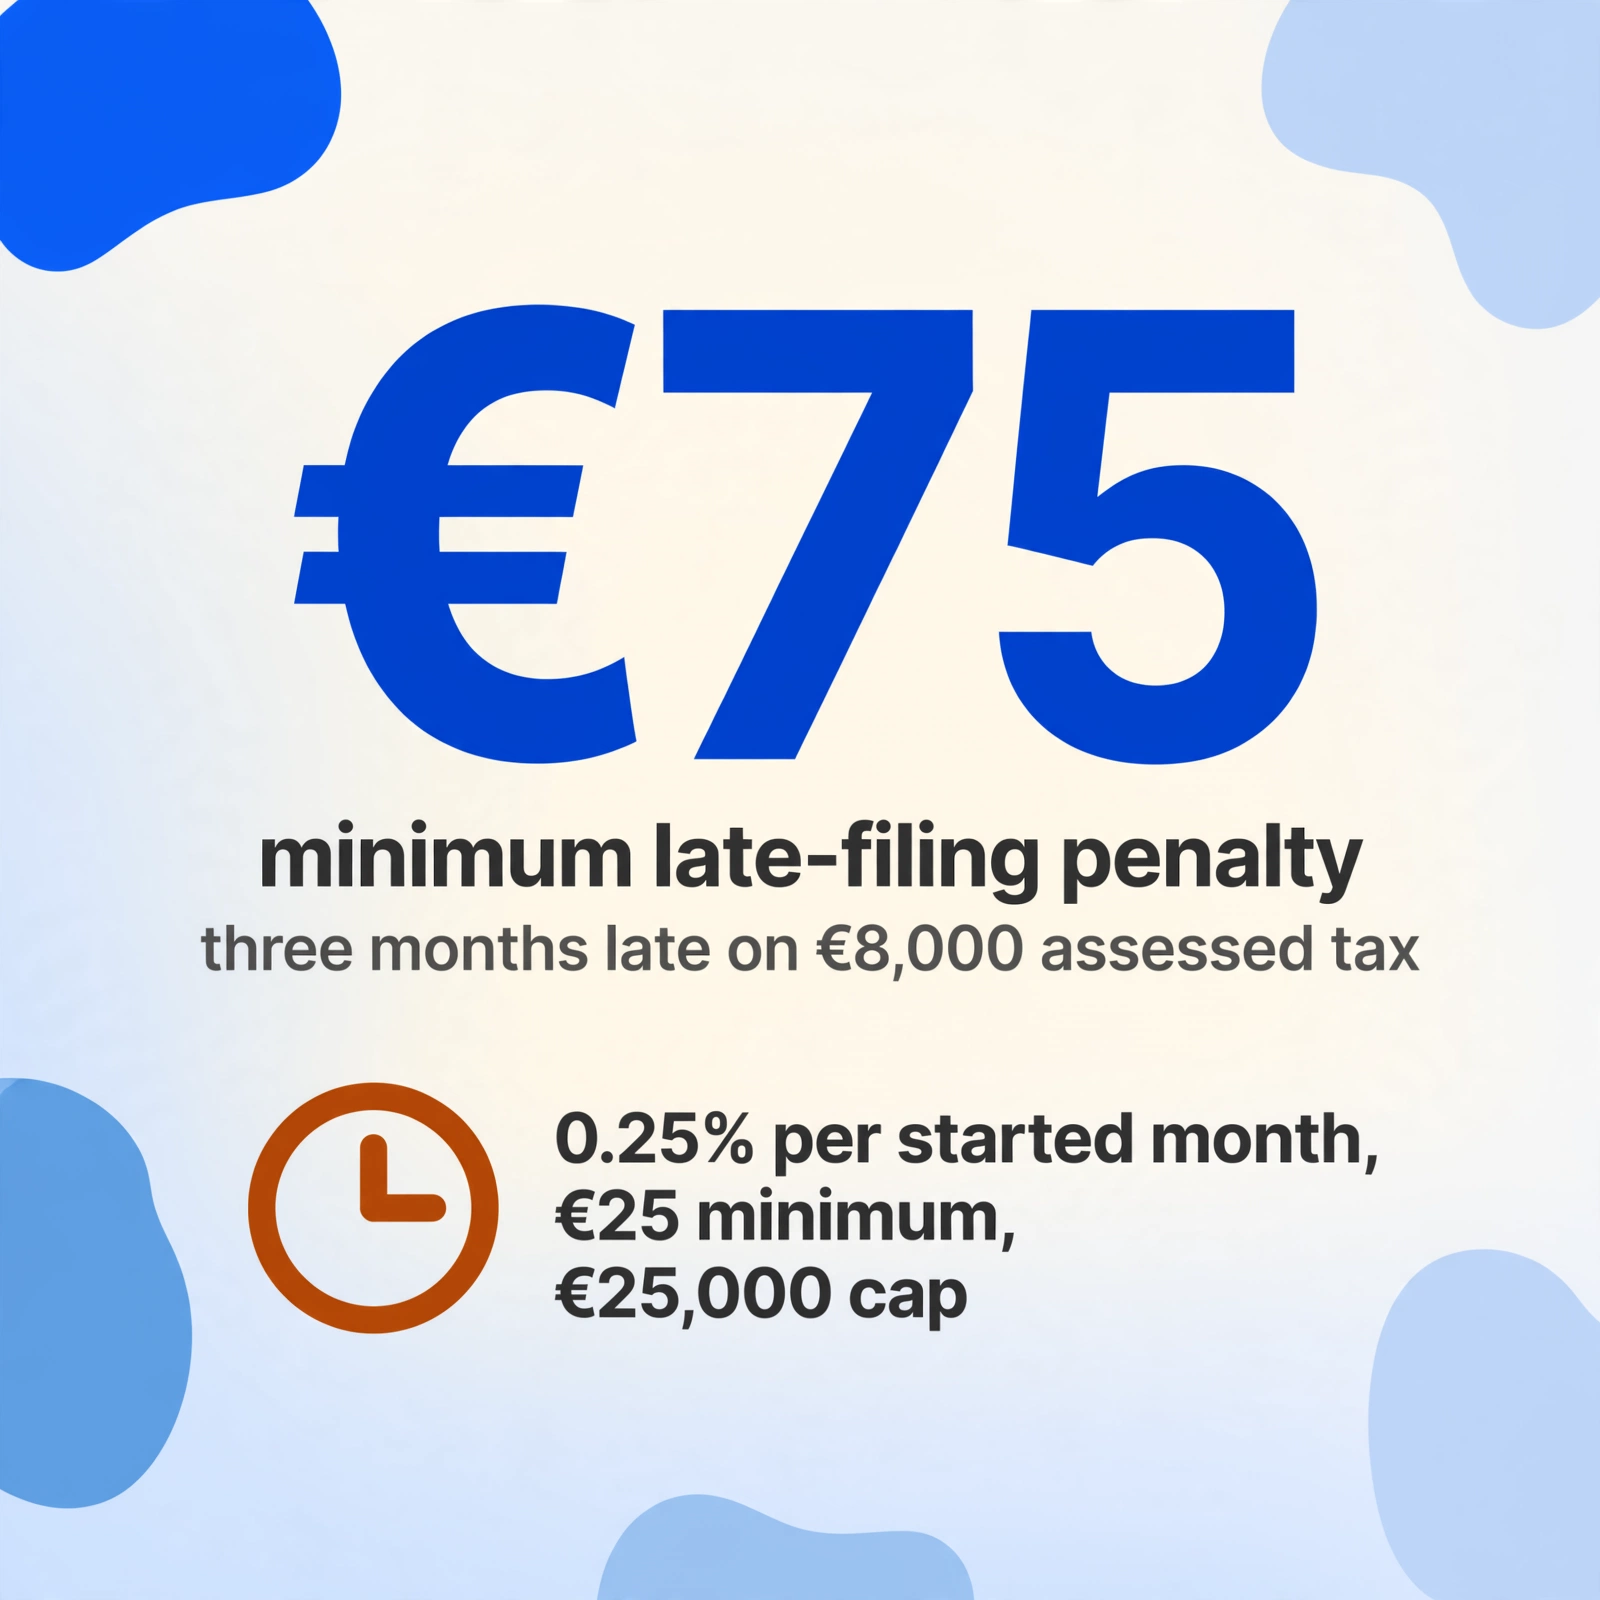
Saber contra qué compite es parte de la lista de verificación. Según el § 152 AO, se aplica un recargo por presentación tardía (Verspätungszuschlag) cuando una declaración de impuestos obligatoria se presenta después de la fecha límite. El cálculo es mecánico, no queda a discreción del Finanzamt: para declaraciones con más de 14 meses de retraso, el recargo es obligatorio. La tasa es del 0,25 % del impuesto liquidado por cada mes de retraso comenzado, con un mínimo de 25 € al mes y un límite máximo de 25.000 €. Un contribuyente cuyo impuesto sobre la renta liquidado sea de 8.000 € y que presente la declaración con tres meses de retraso se enfrenta a un Verspätungszuschlag de al menos 75 €. Los intereses (Zinsen) corren en un reloj aparte según el § 233a AO, al 0,15 % mensual — 1,8 % anual — sobre cualquier pago insuficiente a partir del día siguiente a la fecha límite. Presentar tarde pero pagar a tiempo sigue activando el Verspätungszuschlag; presentar a tiempo pero pagar tarde activa los intereses. Las dos obligaciones corren en relojes independientes, y el 31 de julio es la fecha límite para ambas.
Más allá del recargo en sí, una declaración tardía o totalmente ausente desencadena una cascada de consecuencias. El Finanzamt puede emitir una estimación fiscal (Schätzung) — una cifra calculada sin ninguna de las deducciones que usted habría reclamado, lo que casi siempre produce una factura fiscal más alta que una declaración presentada correctamente. Si luego presenta tarde, debe la diferencia más el recargo más los intereses. Y la sentencia del Bundesfinanzhof IX R 17/22 (18 de julio de 2023) estableció que los errores de entrada de datos cometidos por el contribuyente no son corregibles después del plazo de un mes para presentar objeciones (Einspruchsfrist) contado desde la fecha en que se emite la liquidación tributaria (Steuerbescheid). Un error de transcripción que produce una declaración incorrecta se vuelve permanente si no lo detecta dentro de esa ventana — y una declaración presentada a las 22:00 del 31 de julio tiene muchas más probabilidades de contener tales errores que una presentada con una semana para verificar.
Una declaración con tres meses de retraso sobre 8.000 € de impuesto liquidado cuesta al menos 75 € en recargo por presentación tardía más intereses al 1,8 % anual sobre cualquier pago insuficiente. Y ese cálculo asume que la declaración es correcta — una declaración presentada a toda prisa con un error de transcripción que subestima una deducción en 500 € cuesta el impuesto sobre esos 500 € más el tiempo y la fricción administrativa de presentar una corrección (Korrektur) dentro del Einspruchsfrist.
La lista de verificación de seis documentos: qué reunir y dónde va cada uno
La lista está ordenada según lo que llega primero y lo que tarda más en procesarse, no por el orden en que aparece en el formulario de ELSTER. Priorice las dependencias físicas lentas y las últimas semanas serán de verificación, no de buscar desesperadamente un extracto bancario de abril.
Lohnsteuerbescheinigung (certificado de impuesto sobre el salario) → Anexo N
Lo emite su empleador y se transmite electrónicamente al Finanzamt antes de finales de febrero del año siguiente al ejercicio fiscal. Está disponible como descarga en PDF en el portal de nóminas de su empleador o en copia impresa. Contiene: Bruttolohn (salario bruto), einbehaltene Lohnsteuer (impuesto sobre el salario retenido), Solidaritätszuschlag, Kirchensteuer (impuesto eclesiástico) y las cotizaciones a la seguridad social desglosadas por tipo: pensiones (Rentenversicherung), enfermedad (Krankenversicherung), desempleo (Arbeitslosenversicherung) y dependencia (Pflegeversicherung). Cada campo numerado del certificado se corresponde con una línea específica del Anexo N (anexo de ingresos por trabajo asalariado según el § 19 EStG). Este es el único documento que ELSTER puede precargar mediante el sistema VaSt (declaración de impuestos precargada), pero la precarga debe verificarse igualmente con el certificado del empleador, ya que los errores en los datos enviados por el empleador son frecuentes y el Finanzamt establece que el contribuyente es responsable de comprobar cada campo precargado. Si cambió de empleo durante el año, recibirá un certificado por cada empleador.
Llegada: Antes de finales de febrero | Formato: PDF o impresión en papel | Tiempo estimado de transcripción: 10 minutos si su situación es sencilla; 20–30 minutos si ha tenido varios empleadores o necesita contrastar con la precarga de VaSt
Kontoauszüge (extractos bancarios) y Jahressteuerbescheinigung (certificado fiscal anual) → Anexo KAP
Para los rendimientos del capital (Kapitalerträge) — intereses, dividendos, distribuciones de fondos — que superen el Sparer-Pauschbetrag (mínimo exento para ahorradores) de 1.000 € por persona (2.000 € para parejas con tributación conjunta). Su banco emite un certificado fiscal anual (Jahressteuerbescheinigung) que resume todas las plusvalías, el impuesto retenido (Abgeltungsteuer) y la parte del Sparer-Pauschbetrag ya aplicada. Si tiene cuentas o valores en varios bancos, necesitará un certificado por cada entidad. Si tiene cuentas en el extranjero no sujetas a retención alemana, la recopilación manual es más laboriosa: debe localizar los extractos, identificar los hechos imponibles y calcular el impuesto aplicable. Los datos se incorporan al Anexo KAP (anexo de plusvalías según el § 20 EStG). Para autónomos y trabajadores por cuenta propia, los extractos bancarios cumplen una segunda función: son el libro de ingresos para el Anexo EÜR (Einnahmenüberschussrechnung, la cuenta de pérdidas y ganancias según el § 4 apartado 3 EStG), donde los ingresos de explotación (Betriebseinnahmen) deben separarse de las transferencias personales, las devoluciones de impuestos y las rentas privadas.
Llegada: Jahressteuerbescheinigung entre marzo y abril; extractos bancarios en línea disponibles todo el año | Formato: PDF, exportación CSV o papel | Tiempo estimado: 15 minutos para un ahorrador con un solo banco; 60–90 minutos para un autónomo con dos cuentas y más de 150 movimientos
Versicherungsbescheinigungen (certificados de seguro) → Anexo Vorsorgeaufwand
Cada aseguradora envía un certificado anual con las primas pagadas. Un empleado típico recibe de tres a cinco certificados separados, cada uno con un formato distinto, que llegan por correo entre enero y febrero: seguro de enfermedad obligatorio (Krankenversicherung) y seguro de dependencia (Pflegeversicherung) — estos suelen estar precargados por VaSt para la cobertura obligatoria, pero los seguros complementarios (Zusatzversicherung), los planes privados adicionales y las pólizas extranjeras no lo están; cotizaciones a la pensión obligatoria (Rentenversicherung) — también precargadas, pero deben verificarse; y pólizas privadas: seguro de vida (Lebensversicherung), seguro de invalidez profesional (Berufsunfähigkeitsversicherung), seguro de accidentes (Unfallversicherung) y seguro de responsabilidad civil privada (Privathaftpflichtversicherung) — ninguna precargada. Los importes de las primas de cada certificado se consignan en líneas específicas del Anexo Vorsorgeaufwand (anexo de cotizaciones a la pensión y seguros, conforme al § 10 EStG). Las reglas de deducibilidad varían según el tipo de seguro: las cotizaciones básicas obligatorias (Basisbeiträge) de salud y dependencia son totalmente deducibles; las primas complementarias y privadas están sujetas a un límite máximo (Höchstbetrag) de 1.900 € para empleados y 2.800 € para autónomos en concepto de otros gastos de previsión (sonstige Vorsorgeaufwendungen). Transcribir el importe equivocado del certificado equivocado en la línea equivocada — un error de una sola cifra — tiene una consecuencia fiscal de cuatro cifras.
Llegada: enero–febrero por correo | Formato: cartas en papel, cada una con su propio diseño | Tiempo estimado: 20–40 minutos para 3–5 certificados, que aumenta con cada póliza adicional
Spendenbescheinigungen (recibos de donación) → Anexo Sonderausgaben
Las donaciones benéficas a organizaciones registradas (gemeinnützige Organisationen) son deducibles hasta el 20 % de la suma total de ingresos (Gesamtbetrag der Einkünfte) conforme al § 10b EStG. Cada donación superior a 300 € requiere un recibo individual (Zuwendungsbestätigung) emitido por la organización benéfica. Un contribuyente que donó 200 € a una organización, 350 € a una segunda y 500 € a una tercera tiene tres recibos y tres importes que introducir en el Anexo Sonderausgaben (anexo de gastos especiales) — en el campo de donaciones correcto, no en el de impuesto eclesiástico, ni en el de educación, ni en el de cuidado infantil, todos ellos adyacentes en el mismo formulario. El impuesto eclesiástico pagado (Kirchensteuer) va en una línea separada del mismo anexo. El sistema VaSt no precarga ningún dato de donaciones ni de impuesto eclesiástico — esta sección es totalmente manual. Si falta un recibo, contacte con la organización de inmediato para solicitar una reemisión; las organizaciones benéficas están legalmente obligadas a proporcionarlo, pero la reemisión durante la temporada de declaración lleva tiempo.
Llegada: enero–marzo, por correo electrónico o postal | Formato: archivos PDF adjuntos al correo o cartas en papel | Tiempo estimado: 10–20 minutos para localizarlos y transcribirlos; más si los recibos están en diferentes carpetas de correo o archivos físicos
Handwerkerrechnungen (Facturas de artesanos) → Anexo Haushaltsnahe Aufwendungen / §35a
Según el § 35a Abs. 3 EStG, el 20% de la parte de mano de obra de los servicios de artesanos para trabajos de renovación, mantenimiento y modernización realizados en su propio hogar se deduce directamente de su obligación tributaria, hasta un máximo de 1.200 € al año. Los costes de materiales no son deducibles. Esto significa que cada factura de Handwerker debe separar la mano de obra (Arbeitskosten), los gastos de viaje (Fahrtkosten) y los costes de maquinaria de los costes de materiales, una división que el profesional está legalmente obligado a proporcionar si se le solicita. El pago debe realizarse mediante transferencia bancaria; los pagos en efectivo quedan expresamente excluidos para frenar el trabajo no declarado (Schwarzarbeit). Si la factura no separa la mano de obra de los materiales, el Finanzamt estima la división, casi siempre en detrimento del contribuyente, por lo que siempre debe solicitar una factura debidamente desglosada antes de pagar. El importe de la parte de mano de obra se incorpora al Anexo Haushaltsnahe Aufwendungen (anexo de gastos relacionados con el hogar). Por separado, los servicios domésticos como la limpieza y la jardinería son elegibles para el 20% de los costes hasta 4.000 € según el § 35a Abs. 2. Los dos tramos del §35a —servicios (4.000 €) y artesanos (1.200 €)— junto con la asignación para mini-empleos (510 €) operan en paralelo, lo que permite a un hogar obtener hasta 5.710 € al año en reducción fiscal directa.
Llega: Durante todo el año, a medida que se completan los trabajos | Formato: Facturas en papel o PDF | Tiempo estimado: 15–30 minutos para localizar, verificar el desglose de mano de obra/materiales en cada factura y sumar las partes de mano de obra
Recibos de Werbungskosten (gastos relacionados con los ingresos) → Anexo N
El Arbeitnehmer-Pauschbetrag (deducción general por gastos de empleado) de 1.230 € conforme al § 9a EStG se aplica automáticamente, pero solo los Werbungskosten que superen ese umbral generan un beneficio fiscal adicional. El umbral es más fácil de superar de lo que parece: la Entfernungspauschale (dieta por kilometraje) es de 0,38 € por kilómetro de distancia de ida por cada día laborable (frente a 0,30 € en 2025, un cambio para 2026). Un trayecto de 25 km por trayecto × 220 días laborables = 2.090 € solo en gastos de desplazamiento, muy por encima del umbral de 1.230 €. La Homeoffice-Pauschale (dieta por trabajo desde casa) es de 6 € al día durante un máximo de 210 días, con un tope de 1.260 € al año; un día cuenta como día de teletrabajo si pasó más del 50 % de su jornada laboral en casa y no acudió a su lugar de trabajo principal. Otros gastos admisibles: equipamiento laboral (portátiles, monitores, mobiliario de oficina; los artículos de más de 952 € netos deben amortizarse a lo largo de su vida útil), formación profesional (Fortbildungskosten), gastos de solicitud de empleo (Bewerbungskosten), literatura profesional y cuotas de asociaciones profesionales. A partir de 2026, los Gewerkschaftsbeiträge (cuotas sindicales) son deducibles además del Arbeitnehmer-Pauschbetrag, incluso si sus Werbungskosten totales no superan los 1.230 €. Un trabajador con 210 días de teletrabajo y afiliación sindical supera el umbral solo con el desplazamiento y el teletrabajo, antes de añadir un solo recibo de equipamiento. Todos los datos de Werbungskosten se incorporan a líneas específicas del Anexo N.
Llega: Durante todo el año, en todos los formatos imaginables: confirmaciones por correo electrónico, transferencias bancarias, recibos en papel, sistemas del empleador | Tiempo estimado: 20–40 minutos para organizar y totalizar por categorías; más tiempo si los recibos no están clasificados
El trabajo oculto en esta lista no es la transcripción, sino la traducción. Cada documento habla su propio formato: una Lohnsteuerbescheinigung es un PDF con campos numerados emitido por un empleador, una Versicherungsbescheinigung es una carta en papel de una aseguradora con su propio diseño, un Kontoauszug es una exportación CSV o una página escaneada de la libreta bancaria. Los campos del Anexo de ELSTER no preguntan nada de eso: piden totales por categoría. El contribuyente lee un número de un formato, lo clasifica en una categoría fiscal, decide en qué línea del Anexo corresponde y lo transcribe. Seis tipos de documentos, de tres a cinco Anexos y una carga cognitiva que se acumula a lo largo de una tarde: el cuarto certificado de seguro de la sesión tarda más en procesarse correctamente que el primero, no porque el certificado sea más difícil, sino porque la precisión de la clasificación se degrada con la repetición. Esta es la misma fatiga mental que hace que la recopilación de datos para la autoliquidación del Reino Unido sea agotadora en la última semana de enero y por la que los declarantes japoneses de 確定申告 describen la fase de recopilación de febrero —no la fecha límite del 15 de marzo— como la verdadera temporada de impuestos. El formulario es uniforme. Quien lo rellena no lo es. Y la fatiga de quien lo rellena es la variable no controlada más grande en la precisión de la declaración de impuestos.
Una cuenta atrás realista de junio a julio
Si está leyendo esto a finales de junio o principios de julio con la fecha límite a la vista, lo útil es un plan para el tiempo que realmente tiene. Divida el tiempo restante en tres fases, trabajando hacia atrás desde el 31 de julio.
Fase 1 — Primera semana de julio: Reúna todo
Confirme que puede acceder a su cuenta de Mein ELSTER; si aún no se ha registrado, hágalo ahora, porque la verificación de identidad tarda varios días. Luego localice cada documento de la lista de verificación: descargue la Lohnsteuerbescheinigung del portal de su empleador o solicítela si falta, descargue la Jahressteuerbescheinigung de su banco y los extractos bancarios pertinentes, localice cada Spendenbescheinigung en sus carpetas de correo electrónico y archivos físicos, apile cada Versicherungsbescheinigung que haya llegado por correo y reúna todas las facturas de Handwerker del año anterior. Este es el paso que más probablemente se detenga — un certificado faltante que debe reemitirse, un empleador que aún no ha proporcionado la Lohnsteuerbescheinigung — así que priorícelo. Si no puede encontrar un documento en esta fase, todavía tiene tiempo para solicitar un reemplazo. Si descubre la falta el 30 de julio, no lo tendrá.
Fase 2 — Mediados de julio: Convierta documentos en cifras
Este es el trabajo real: leer cada cifra de cada documento, clasificarla en la categoría fiscal correcta, asignarla a la línea correcta del Anexo, calcular los umbrales y totalizar — y hacerlo para seis tipos de documentos en tres a cinco Anexos. Cree una hoja de cálculo con una pestaña por Anexo, transcriba cada cifra en la columna correcta y verifique cada subtotal contra el documento fuente. Este es el paso que la extracción puede comprimir de una sesión prolongada a una sola pasada de carga y verificación — cubierto en la siguiente sección. El objetivo de esta fase: que cada cifra esté lista en un solo lugar, conciliada y verificada contra su documento fuente. La entrada en el formulario ELSTER en la Fase 3 debe ser una transcripción de una hoja de cálculo verificada, no un proceso de descubrimiento.
Fase 3 — Última semana de julio: Presente y gestione el pago
Con cada cifra verificada en una hoja de cálculo, complete los formularios ELSTER y preséntelos. Anote el impuesto calculado y cualquier pago anticipado (Vorauszahlungen) que el sistema calcule para el año siguiente, y asegúrese de que el pago llegue al Finanzamt antes del 31 de julio. Presentar a tiempo pero pagar tarde activa un reloj de penalización separado — así que la presentación y el pago son dos elementos independientes de la lista de verificación, ambos con vencimiento el mismo día. Si es posible, presente entre el 25 y el 28 de julio, dejando un margen para la carga del servidor del Finanzamt el día del plazo. El portal Mein ELSTER no se ralentiza hasta el punto de colapsar, pero un descubrimiento tardío — un campo faltante, un precargado de VaSt que no coincide con su certificado — es mucho más fácil de manejar con tres días de margen que con tres horas.
La cuenta atrás funciona porque pone primero el paso lento y propenso a fallos — la recopilación de documentos — y al final el paso rápido y guiado — la entrada en el formulario. La Fase 1 debería estar completa para la primera semana de julio, la Fase 2 para mediados de julio y la Fase 3 — la presentación — en los últimos diez días. Si la Fase 1 se detiene porque falta un documento, tiene tiempo para solicitarlo. Si la Fase 2 se detiene porque las cifras no cuadran, tiene tiempo para encontrar la discrepancia. La cuenta atrás compra margen — lo único que un plazo elimina.
Cómo condensar la recopilación: de seis montones de documentos a una sola hoja de cálculo
Las fases 1 y 2 de la cuenta atrás anterior —recopilar seis tipos de documentos y convertirlos en cifras— son dos pasos separados solo porque los documentos y los campos del Anexo hablan idiomas distintos. Un PDF de Lohnsteuerbescheinigung, una Versicherungsbescheinigung escaneada, un CSV de movimientos bancarios y una Spendenbescheinigung fotografiada contienen todos los datos que la declaración necesita, pero ninguno tiene el formato que la declaración requiere, y la forma tradicional de pasar de uno a otro es sentarse en un escritorio y teclear cada número a mano en una hoja de cálculo, para luego volver a teclear los totales de la hoja en los formularios web de ELSTER.
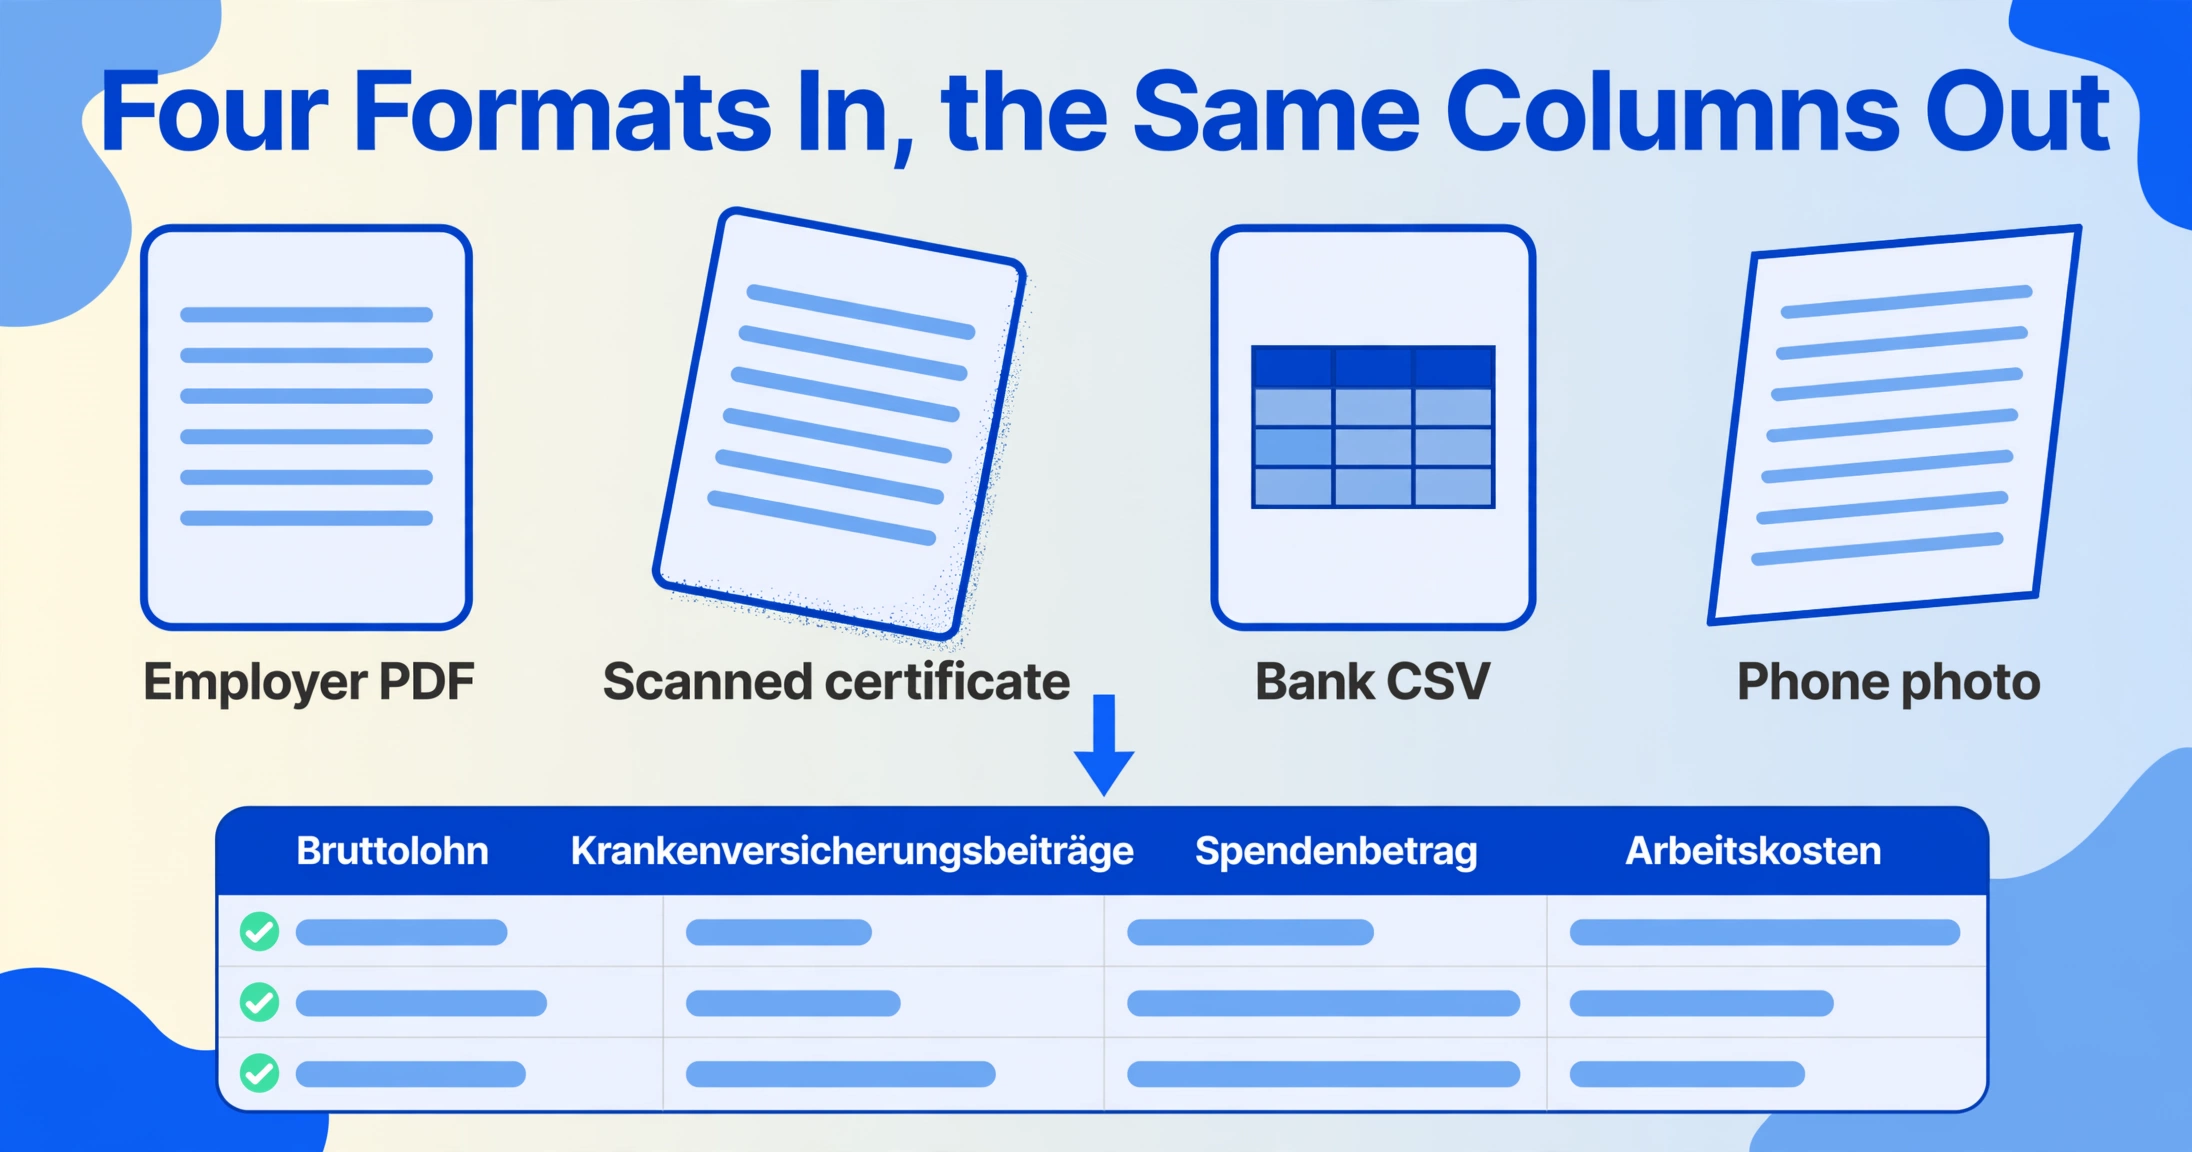
Un enfoque diferente lee los documentos directamente. En lugar de leer cada documento con los ojos y teclear cada cifra manualmente, usted sube los documentos y nombra las columnas que desea. ImageToTable.ai lee cada documento comprendiendo lo que significa un campo —Bruttolohn (salario bruto), Krankenversicherungsbeiträge (cotizaciones al seguro de enfermedad), Spendenbetrag (importe de la donación), Arbeitskosten (costes de mano de obra de una factura de Handwerker)— y localiza el valor independientemente de dónde se encuentre en la página. Un PDF estructurado de un empleador, un certificado de seguro escaneado con una inclinación de 3 grados, una exportación bancaria en CSV y un recibo de donación fotografiado con la cámara del móvil se resuelven todos en las mismas columnas de la hoja de cálculo porque la extracción es semántica, no posicional —lee el significado, no el diseño.
Tres características del flujo de extracción son especialmente relevantes para la recopilación previa a la fecha límite. Como la herramienta es de procesamiento por lotes prioritario —usted sube los seis tipos de documentos como un solo lote y los resultados se fusionan en una única tabla de Excel—, la tediosa tarea de trabajar cada tipo de documento por separado en varias sesiones se convierte en un único paso de carga y verificación. Una columna calculada puede cotejar los totales de ingresos entre documentos: defina una columna que compare el Bruttolohn de la Lohnsteuerbescheinigung con la suma de los ingresos laborales del Anexo N, mostrando «OK» o «CHECK» —detectando la discrepancia más común antes de que la declaración llegue al Finanzamt. Y una columna inferida puede asignar cada factura de Handwerker a la categoría correcta del §35a (reforma vs. mantenimiento vs. modernización) leyendo la descripción de la factura —eliminando el paso de clasificación manual que consume tiempo en la fase 2.
El flujo completo de extracción para toda la declaración de ELSTER —qué columnas definir para cada tipo de documento, cómo asignar la salida a los campos específicos del Anexo y la lista de verificación— se cubre en la guía sobre cómo extraer datos de formularios fiscales alemanes de ELSTER a Excel. Para el escenario en el que un empleador también debe procesar declaraciones mensuales de Lohnsteuer-Anmeldung para toda la nómina, la misma extracción por lotes se aplica a escala —50 empleados, un esquema de columnas, un panel consolidado cada mes. La razón estructural de que este trabajo de ensamblaje exista —por qué el proceso de presentación digital es una autopista pero el ensamblaje de datos sigue siendo una escalera— se explora en el artículo complementario sobre el problema de la introducción manual de datos en la plataforma digital ELSTER de Alemania.
Los archivos se procesan de forma segura y no se almacenan.
La misma presión estacional aparece en todas las jurisdicciones fiscales, impulsada por el mismo cuello de botella estructural —punto final de presentación digital, ensamblaje manual de datos—, solo que en fechas distintas. Los autónomos del Reino Unido se enfrentan a su versión de esta lista de tareas en enero con la fecha límite de enero para la declaración SA100. Los autónomos japoneses se enfrentan al mismo problema de recopilación cada febrero antes de la fecha límite del 15 de marzo para la 確定申告. El idioma del formulario, los nombres de las deducciones, los números de los artículos legales y la fecha límite difieren, pero el cuello de botella estructural es el mismo. La autoridad fiscal proporciona el punto final de presentación digital. No proporciona las herramientas para digitalizar la recopilación de documentos que la precede. Y cada año, millones de personas llenan ese vacío a mano.
Preguntas Frecuentes
¿Cuál es exactamente el Verspätungszuschlag si no cumplo con el plazo del 31 de julio?
Según el § 152 AO, el recargo por presentación tardía es del 0,25 % del impuesto sobre la renta liquidado por cada mes de retraso iniciado, con un mínimo de 25 € al mes y un máximo de 25.000 €. Un contribuyente cuyo impuesto liquidado sea de 8.000 € y presente la declaración tres meses tarde deberá pagar al menos 75 €. Los intereses conforme al § 233a AO se devengan por separado al 0,15 % mensual (1,8 % anual) sobre cualquier pago insuficiente a partir del 1 de agosto. Presentar tarde pero pagar a tiempo sigue generando el Verspätungszuschlag; pagar tarde pero presentar a tiempo sigue generando intereses. Si no puede cumplir el plazo, puede solicitar una prórroga (Fristverlängerung) a su Finanzamt antes del 31 de julio; las prórrogas no están garantizadas, pero las solicitudes razonables con un motivo justificado (enfermedad, documentos faltantes) suelen aprobarse.
¿Qué seis tipos de documentos debo reunir antes de presentar mi declaración de impuestos con ELSTER?
Los seis documentos principales para un autodeclarante típico o un empleado con deducciones: (1) Lohnsteuerbescheinigung (certificado de impuesto sobre el salario) de su empleador — alimenta el Anexo N; (2) Kontoauszüge y Jahressteuerbescheinigung (extractos bancarios y certificado fiscal anual) — alimentan el Anexo KAP y, opcionalmente, el Anexo EÜR para autónomos; (3) Versicherungsbescheinigungen (certificados de seguro) de proveedores de seguros de salud, dependencia, pensiones y privados — alimentan el Anexo Vorsorgeaufwand; (4) Spendenbescheinigungen (recibos de donación) de organizaciones benéficas — alimentan el Anexo Sonderausgaben; (5) Handwerkerrechnungen (facturas de artesanos) con costes de mano de obra y materiales por separado — alimentan el Anexo Haushaltsnahe Aufwendungen según el § 35a EStG; (6) recibos de Werbungskosten por desplazamientos, trabajo desde casa, equipamiento laboral, formación y otros gastos relacionados con los ingresos — alimentan el Anexo N. Cada tipo de documento llega en un momento diferente, en un formato diferente y de una fuente diferente. Reunir los seis es la parte que más tiempo consume del proceso de declaración de impuestos.
¿Elimina el VaSt (vorausgefüllte Steuererklärung) la necesidad de introducir los datos de los documentos fiscales?
El VaSt reduce la carga de transcripción, pero no la elimina. Precarga los datos de la Lohnsteuerbescheinigung del empleador, las cotizaciones obligatorias al seguro de enfermedad y dependencia, y los avisos de pago de pensiones — y estos deben verificarse con los certificados reales, porque los errores enviados por el empleador son comunes y el Finanzamt declara que el contribuyente es responsable de verificar cada campo precargado. Lo que el VaSt no precarga: Werbungskosten (desplazamientos, trabajo desde casa, equipamiento laboral, formación), Sonderausgaben (donaciones, impuesto eclesiástico, gastos de educación, cuidado de hijos), außergewöhnliche Belastungen (gastos médicos, gastos por discapacidad), Handwerkerrechnungen para la deducción del § 35a, y primas de seguros complementarios o privados no capturados por el sistema de notificación obligatoria. Para un autodeclarante con gastos de desplazamiento, días de trabajo desde casa, donaciones benéficas y facturas de artesanos, aproximadamente el 60–70 % de los campos relevantes para las deducciones siguen siendo completamente manuales incluso con el VaSt activo.
¿Puedo solicitar una prórroga si no puedo cumplir con el plazo del 31 de julio?
Sí, pero la solicitud debe hacerse por escrito — a través de ELSTER, por carta o por fax — antes del plazo del 31 de julio, e incluir un motivo (enfermedad, mudanza, documentos faltantes). Según el § 109 AO, el Finanzamt tiene discrecionalidad y no está obligado a conceder la prórroga. Las solicitudes razonables suelen aprobarse, pero cuanto antes las presente, mejor. Si contrata a un Steuerberater, el plazo se extiende automáticamente hasta el 28 de febrero del segundo año siguiente, pero el asesor debe recibir instrucciones antes del plazo original y su agenda se llena en enero. Si está leyendo esto en junio o julio sin asesor, su plazo es el 31 de julio y su mejor opción es presentar la declaración con los documentos que tiene, solicitar simultáneamente los certificados faltantes y corregir la declaración más tarde si es necesario.
¿Puedo extraer datos de los seis tipos de documentos fiscales a la vez en lugar de escribir cada cifra a mano?
Sí. Suba el PDF de la Lohnsteuerbescheinigung, las Versicherungsbescheinigungen escaneadas, los extractos bancarios, las Spendenbescheinigungen, los PDF de facturas de Handwerker y los recibos fotografiados como un solo lote. Asigne nombre a sus columnas — Bruttolohn, einbehaltene Lohnsteuer, Krankenversicherungsbeiträge, Pflegeversicherungsbeiträge, Spendenbetrag, Arbeitskosten — y la IA lee cada documento comprendiendo lo que significa cada campo, no dónde se encuentra en la página. El resultado es una hoja de cálculo donde cada cifra de cada documento se sitúa en la misma estructura de columnas, lista para las decisiones de clasificación y el mapeo a los Anexos que solo una persona puede realizar. Una columna calculada puede cotejar los totales de ingresos entre documentos, y una columna inferida puede categorizar los gastos por tipo. El mecanismo se explica paso a paso en la guía para extraer datos de formularios fiscales de ELSTER a Excel.
¿Debo conservar mis documentos originales después de extraer los datos?
Según la legislación fiscal alemana, sí — el plazo legal de conservación (Aufbewahrungsfrist) según el § 147 AO es de 10 años para los registros contables (Buchungsbelege) y de 6 años para la correspondencia comercial y otros documentos relevantes para impuestos. Para las declaraciones del impuesto sobre la renta de personas físicas, el Finanzamt puede solicitar los documentos originales durante una auditoría, especialmente los recibos relacionados con deducciones (Spendenbescheinigungen, facturas médicas, certificados de seguro). La extracción reemplaza el paso manual de introducción de datos — las horas dedicadas a leer y escribir. No reemplaza la obligación legal de conservar los documentos originales durante el Aufbewahrungsfrist aplicable. El Festsetzungsfrist (plazo de liquidación) para las declaraciones de impuestos es de cuatro años desde el final del año en que se presenta la declaración, y el Finanzamt puede solicitar documentos justificativos durante todo ese período. Mejor práctica: extraiga los datos a una hoja de cálculo para su análisis y presentación, conserve los documentos originales en una estructura de carpetas fechadas por año fiscal y mantenga ambos durante todo el período de conservación.
Los seis tipos de documentos son finitos. Las horas que dedica a localizarlos, leerlos, clasificarlos y transcribirlos no lo son. La fecha límite es fija, pero la recopilación es negociable. Anticipe la recolección, elimine la transcripción y presente la declaración no porque el reloj de la multa esté corriendo, sino porque la declaración está lista.
Extraiga sus documentos fiscales ahora