7月31日のELSTER期限前に自ら申告する人が準備すべきこと
ELSTERを通じて自己申告するドイツの所得税確定申告(Einkommensteuererklärung)の提出期限は、7月31日の深夜です。§ 149 租税基本法(AO)に基づき、申告書は課税年度終了から7か月以内に税務署へ到達しなければなりません。そして8月1日からは、延滞加算金の時計が動き始めます。しかし、申告書自体の記入は1晩あれば済みます。6月と7月を費やすのは、書類の収集です。2月に届いた給与税証明書(Lohnsteuerbescheinigung)、1月から2月にかけて郵便で届いた一連の保険料証明書(Versicherungsbescheinigungen)、メールフォルダに散らばった寄付金受領証明書(Spendenbescheinigungen)、資本所得(Kapitalerträge)のための12か月分の銀行取引明細書(Kontoauszüge)、§35a控除のための職人請求書(Handwerkerrechnungen)のフォルダ、そして1年を通して貯めた必要経費(Werbungskosten)の領収書。これらの書類はどれも、申告書が求める形では届きません。それぞれが独自の形式で書かれています。そして納税者は、それらと別表の欄をつなぐ統合レイヤーなのです。6種類の書類を、1つの整合性のある申告書の記入項目に、一度に1つの数字ずつ変換していく作業です。このチェックリストは、その収集作業を有限で完了可能なステップに分解し、7月最終週を「発見」ではなく「確認と提出」に充てられるようにするためのものです。
重要ポイント
- § 149 AOに基づく7月31日の提出期限に遅れると、延滞加算金として課税額の0.25%が毎月加算されます。しかし、この罰金は「遅延に対する罰」であり、あなたを遅らせる数週間の書類収集の代償ではありません。
- ELSTERフォームへの記入は、ガイドに沿って1晩でできる作業です。時間を要するのは収集です。異なる時期に異なる経路で届く6種類の書類を探し出し、すべての数字を正しい別表の欄にマッピングする作業に、最後の保険料証明書が2月に届いてから期限までの数週間を費やします。
- 「提出準備完了」を、6種類すべての書類がデジタル化され、検証済みの1つのスプレッドシートになった時点と再定義しましょう。そのスプレッドシートが7月中旬までに完成していれば、最終10日間のフォーム記入は「転記」であり、「発見」ではありません。
期限は固定、資料集めが時間を圧迫する
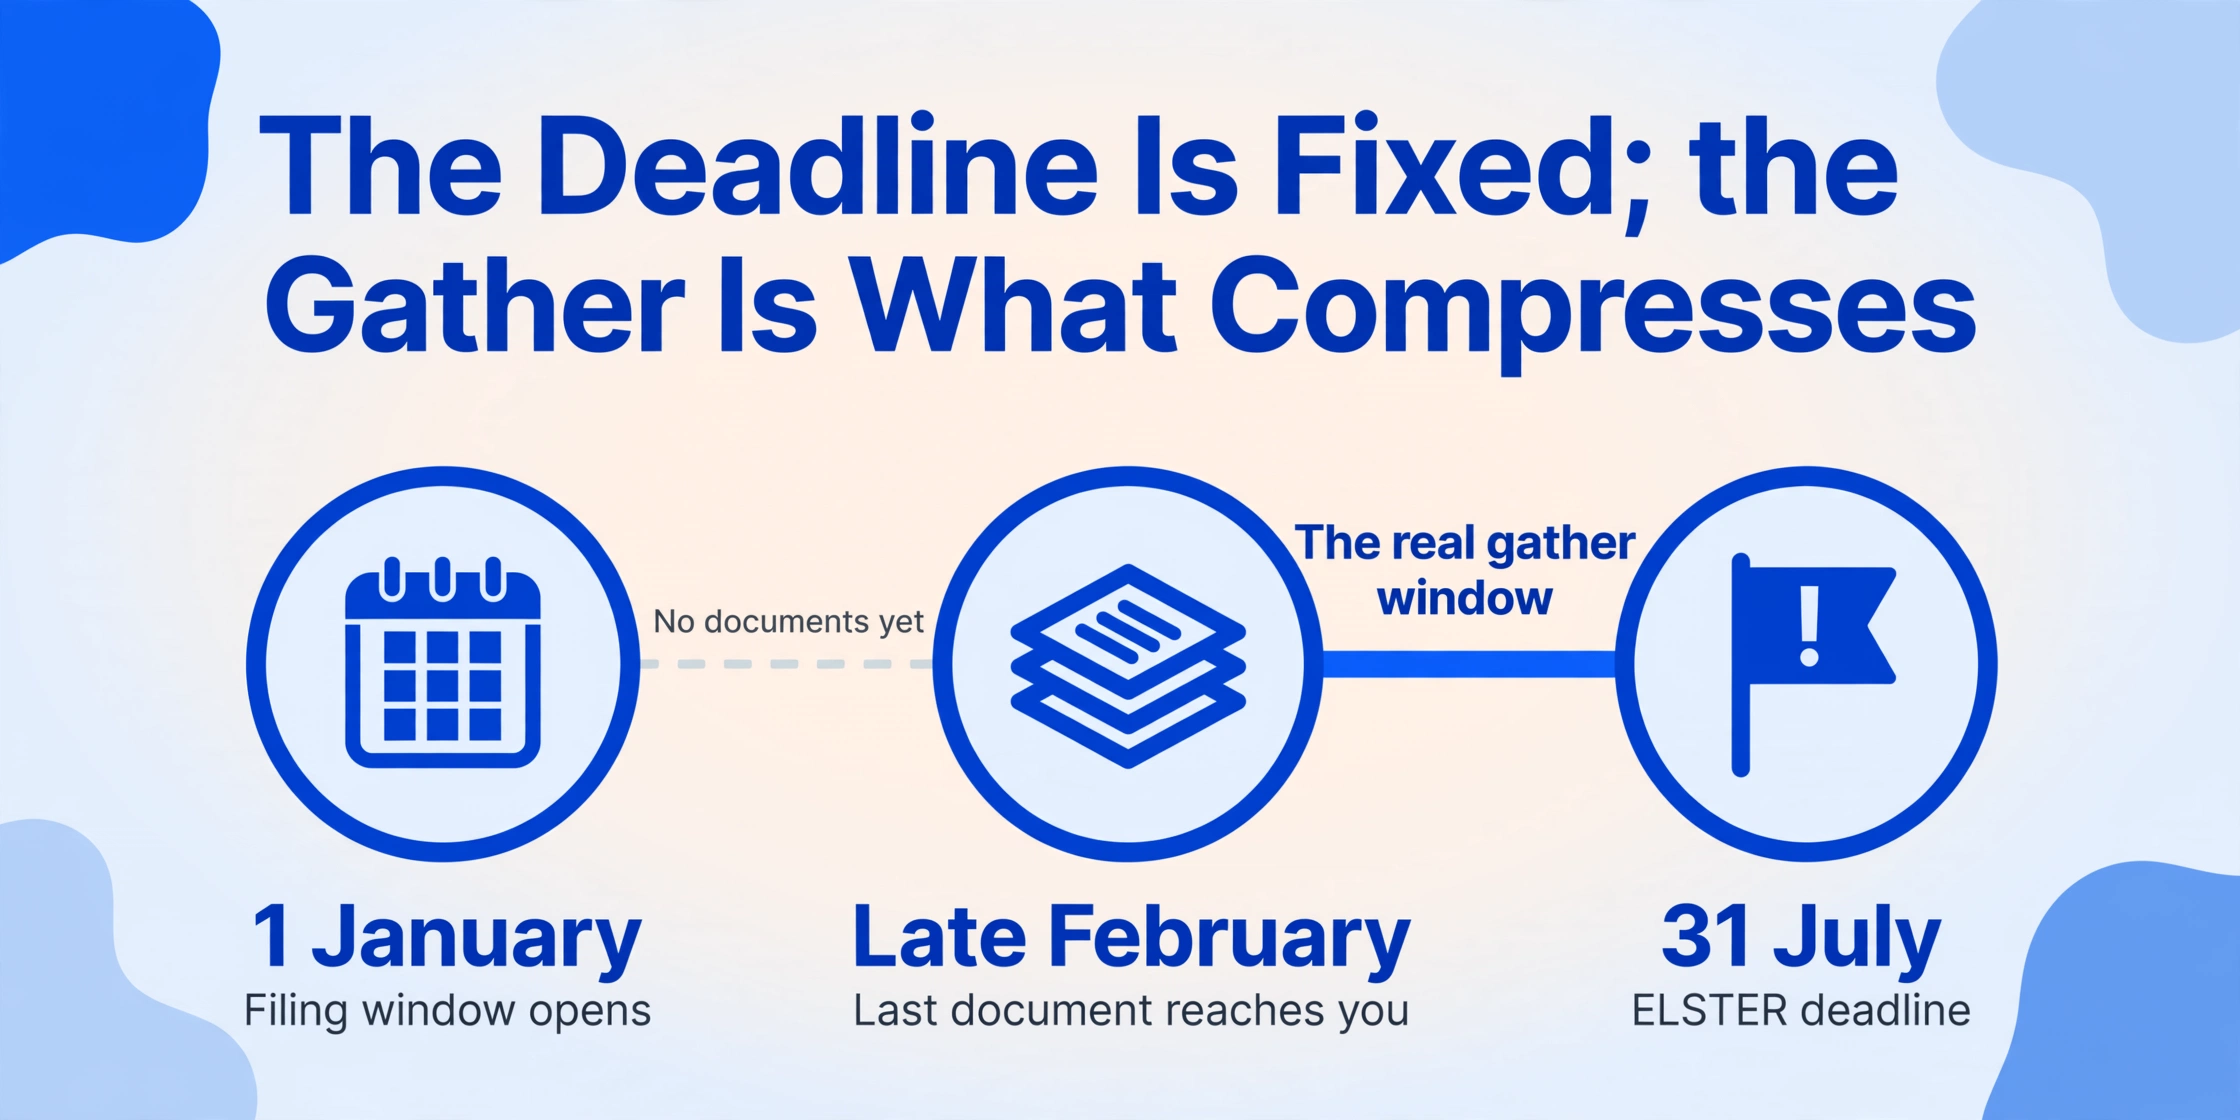
ドイツの確定申告の仕組みには、7月になるまで気づきにくい非対称性があります。申告期間は1月1日に始まります。Mein ELSTERでフォームが公開され次第、通常は3月には提出できます。締め切りは7月31日です。つまり7ヶ月あります。しかし、実際に資料を集められる期間は1月1日から始まるわけではありません。前年度の書類が最後に届いたとき、つまり多くの申告者にとっては2月下旬、雇用主が給与税証明書を発行し、保険会社が年間証明書を郵送する義務を負う時期に始まります。したがって、実質的な期間はおよそ5ヶ月(1月から7月)ですが、ほとんどの個人申告者は6月まで手をつけません。その頃には、2月の受信トレイにあった書類は5ヶ月分の他のメールの下に埋もれています。3月の銀行取引明細書は11月のものとは異なるエクスポート形式です。4月に寄付した団体からの寄付金受領証明書は、寄付したときに最後に開いたフォルダのどこかにあります。
期限の仕組みは租税基本法(AO)第149条第2項に明記されています。暦年の確定申告は、その年の終了から7ヶ月以内に提出しなければなりません。個人申告者の場合、翌年の7月31日です。税理士に依頼する場合は、翌々年の2月28日まで延長されます。これは税理士業界の業務量の現実を反映した7ヶ月の延長であり、後で申告したい納税者への譲歩ではありません。重要なのは、税理士が代わりに申告する場合を除き、この延長は利用できないということです。そして税理士の予定は1月に埋まります。6月にこの記事を読んでいて、税理士がいない場合、締め切りは7月31日で、税理士に依頼する選択肢はおそらく閉じられています。以下のチェックリストは、ELSTERや税務ソフトを使って自分で申告し、期限が固定されていることを前提としています。
申告自体は1晩で終わります。資料集め——6種類の書類の特定、すべての欄の確認、各数字を正しい別表の行にマッピング、控除上限の計算、転記——が7月31日までの数週間を消費します。 延滞加算金は申告ステップに課されるもので、資料集めには課されません。そして、時間のほとんどは資料集めに費やされるのです。
ペナルティクロック:遅延の実際のコスト
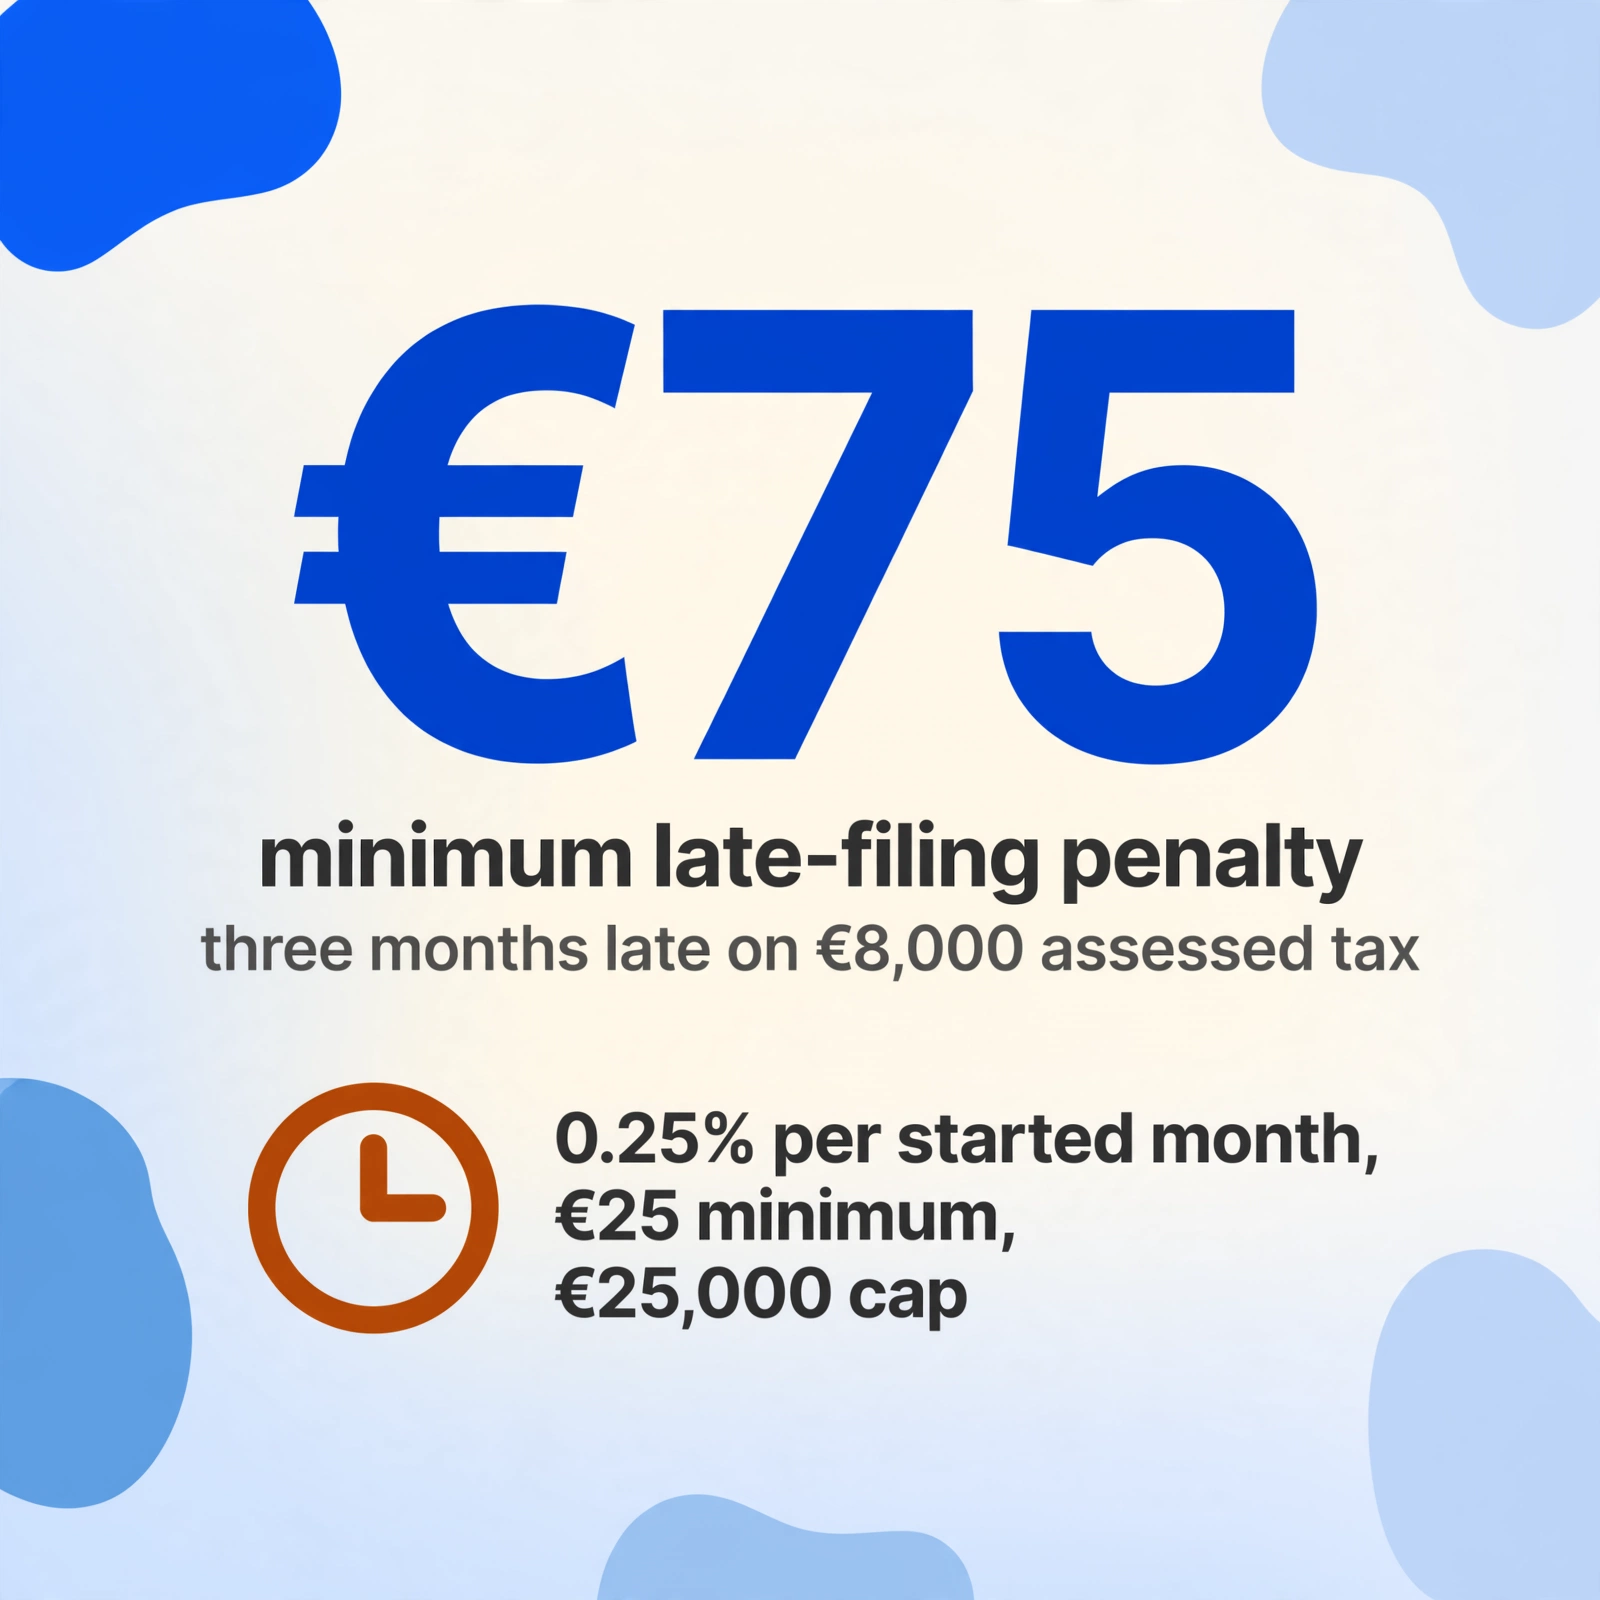
何と競争しているのかを知ることは、チェックリストの一部です。租税基本法(AO)§152条に基づき、義務付けられた確定申告書を期限後に提出した場合、延滞加算金(Verspätungszuschlag)が適用されます。この計算は機械的であり、税務署の裁量によるものではありません。14ヶ月以上遅れた申告については、延滞加算金の賦課が義務付けられます。税率は査定された税額の0.25%を、遅延した月ごとに、最低月額25ユーロ、上限は25,000ユーロです。査定された所得税が8,000ユーロの納税者が3ヶ月遅れて申告した場合、少なくとも75ユーロの延滞加算金(Verspätungszuschlag)が発生します。利息(Zinsen)は租税基本法(AO)§233a条に基づき、別の時計で進行し、期限の翌日からの未払い額に対して月0.15%(年1.8%)です。遅れて申告しても期限内に支払えば延滞加算金(Verspätungszuschlag)が発生し、期限内に申告しても支払いが遅れれば利息が発生します。この2つの義務は独立した時計で進行し、7月31日は両方の期限です。
ペナルティ自体に加えて、遅延または完全な未申告は連鎖的な影響を引き起こします。税務署は推計課税(Schätzung)を行う場合があります。これは、あなたが申請したであろう控除を一切考慮せずに計算された金額であり、ほぼ常に正しく提出された申告よりも高い税額になります。その後、遅れて申告した場合、その差額にペナルティと利息を加えて支払うことになります。さらに、連邦財政裁判所判決 IX R 17/22(2023年7月18日)は、納税者が行った入力ミスは、課税決定通知書(Steuerbescheid)の発行日から1ヶ月の異議申立期間(Einspruchsfrist)を過ぎると訂正できないことを確立しました。誤った申告を生じさせる転記ミスは、その期間内に気付かなければ恒久的なものになります。そして、7月31日の22:00に提出された申告は、検証する時間が1週間ある申告よりも、そのようなエラーを含む可能性がはるかに高いのです。
査定税額8,000ユーロの申告が3ヶ月遅れると、少なくとも75ユーロの延滞加算金に加え、未払い額に対する年1.8%の利息がかかります。 そして、その計算は申告が正しいことを前提としています。控除額を500ユーロ過少申告する転記ミスを含む急いで提出された申告は、その500ユーロに対する税金に加え、異議申立期間(Einspruchsfrist)内に訂正(Korrektur)を提出するための時間と管理上の手間がかかります。
6つの書類チェックリスト:何を揃え、どこに使うか
このチェックリストは、ELSTERフォーム上の表示順ではなく、先に届くもの・処理に時間がかかるものの順に並べています。時間のかかる物理的な依存関係を先に片付けておけば、最後の数週間は確認作業に集中でき、4月の銀行取引明細書を探し回る必要はありません。
給与税証明書(Lohnsteuerbescheinigung)→ 別表N
雇用主が発行し、税年度の翌年2月末までに電子データで税務署に送信されます。雇用主の給与ポータルからPDFでダウンロードするか、紙のコピーで入手できます。記載内容:総支給額(Bruttolohn)、源泉徴収税額(einbehaltene Lohnsteuer)、連帯付加税、教会税、および種類別の社会保険料(年金保険、健康保険、失業保険、介護保険)。証明書の各番号欄は、別表N(所得税法第19条に基づく雇用所得の別表)の特定の行に対応しています。これはELSTERがVaSt(事前入力済み確定申告)システムを通じて事前入力できる唯一の書類です。ただし、雇用主側の入力ミスが一般的であり、税務署は納税者がすべての事前入力欄を確認する責任があると明言しているため、事前入力内容は雇用主の証明書と照合する必要があります。年度中に転職した場合は、雇用主ごとに1通の証明書が必要です。
入手時期:2月末まで | 形式:PDFまたは紙の印刷物 | 入力にかかる推定時間:状況が単純な場合は10分、複数の雇用主があった場合やVaStの事前入力内容を確認する必要がある場合は20〜30分
銀行取引明細書(Kontoauszüge)と年間税務証明書(Jahressteuerbescheinigung)→ 別表KAP
投資所得(資本所得)— 利子、配当、ファンド分配 — が貯蓄者控除額(Sparer-Pauschbetrag)の1人あたり1,000ユーロ(共同申告の夫婦は2,000ユーロ)を超える場合に必要です。銀行は、すべてのキャピタルゲイン、支払済みの源泉分離課税、および適用済みの貯蓄者控除額の割合をまとめた年間税務証明書(Jahressteuerbescheinigung)を発行します。複数の銀行に口座や有価証券を保有している場合は、金融機関ごとに1通の証明書が必要です。ドイツの源泉徴収の対象とならない外国口座をお持ちの場合は、手作業での整理がより重くなります。明細書を探し、課税対象となる取引を特定し、適用される税額を計算する必要があります。このデータは別表KAP(所得税法第20条に基づくキャピタルゲインの別表)に入力します。フリーランサーや自営業者にとって、銀行取引明細書にはもう一つの役割があります。それは別表EÜR(所得税法第4条第3項に基づく損益計算書)の収入台帳としての役割です。事業収入(Betriebseinnahmen)を、個人間の送金、税還付、私的な収入から区別する必要があります。
入手時期:年間税務証明書は3月〜4月まで、オンラインバンキングの明細書は年間を通じて入手可能 | 形式:PDF、CSVエクスポート、または紙 | 推定時間:単一銀行の貯蓄者で15分、2つの口座と150件以上の取引があるフリーランサーで60〜90分
保険料証明書(Versicherungsbescheinigungen)→ 別表Vorsorgeaufwand
各保険会社は、支払った保険料を記載した年間証明書を送付します。一般的な従業員は、3〜5通の異なる証明書を受け取ります。それぞれ書式が異なり、1月から2月にかけて郵便で届きます。法定の健康保険(Krankenversicherung)と介護保険(Pflegeversicherung)は、強制加入分についてはVaSt(事前入力済み確定申告)で通常事前入力されますが、追加保険(Zusatzversicherung)、民間の上乗せ保険、外国の保険は事前入力されません。法定の年金保険料(Rentenversicherung)も事前入力されますが、確認が必要です。民間の保険(生命保険(Lebensversicherung)、障害保険(Berufsunfähigkeitsversicherung)、傷害保険(Unfallversicherung)、個人賠償責任保険(Privathaftpflichtversicherung))は、いずれも事前入力されません。各証明書の保険料額は、別表Vorsorgeaufwand(所得税法(EStG)§10に基づく年金・保険料控除の別表)の特定の欄に入力します。控除のルールは保険の種類によって異なります。健康保険と介護保険の法定基礎保険料(Basisbeiträge)は全額控除可能です。追加保険料と民間保険料は、その他の年金費用(sonstige Vorsorgeaufwendungen)として、従業員は1,900ユーロ、自営業者は2,800ユーロの上限額(Höchstbetrag)が適用されます。誤った証明書から誤った保険料額を誤った欄に転記するという、1桁の入力ミスが、4桁の税額に影響する可能性があります。
送付時期:1月〜2月に郵便で | 形式:紙の手紙(それぞれ独自のレイアウト) | 所要時間の目安:証明書3〜5通で20〜40分。保険の数が増えるごとに時間がかかります
寄付金受領証明書(Spendenbescheinigungen)→ 別表Sonderausgaben
登録された公益法人(gemeinnützige Organisationen)への寄付は、所得税法(EStG)§10bに基づき、総所得金額(Gesamtbetrag der Einkünfte)の20%まで控除できます。300ユーロを超える寄付には、慈善団体が発行する個別の受領証明書(Zuwendungsbestätigung)が必要です。ある納税者が、ある団体に200ユーロ、別の団体に350ユーロ、さらに別の団体に500ユーロを寄付した場合、3通の受領証明書と3つの金額を別表Sonderausgaben(特別支出の別表)に入力することになります。入力先は、同じ用紙上で隣接する教会税欄、教育費欄、育児費欄ではなく、正しい寄付欄です。支払った教会税(Kirchensteuer)は、同じ別表の別の行に入力します。VaStシステムは、寄付や教会税のデータを一切事前入力しません。このセクションは完全に手動です。受領証明書がない場合は、すぐに団体に再発行を依頼してください。慈善団体には法的に発行義務がありますが、申告シーズン中の再発行には時間がかかります。
送付時期:1月〜3月にメールまたは郵便で | 形式:PDFのメール添付または紙の手紙 | 所要時間の目安:探して転記するのに10〜20分。受領証明書が異なるメールフォルダや物理的なファイルにある場合はさらに時間がかかります
職人請求書(Handwerkerrechnungen)→ 別表Haushaltsnahe Aufwendungen / §35a
所得税法(EStG)第35a条第3項に基づき、自宅で行った改修・維持・近代化工事の職人サービスにかかる人件費部分の20%が、税額から直接控除されます(年間上限1,200ユーロ)。材料費は控除対象外です。つまり、すべての職人請求書で人件費(Arbeitskosten)、旅費交通費(Fahrtkosten)、機械費を材料費と区分する必要があります。この区分は、請求時に事業者が法的に提供することが義務付けられています。支払いは銀行振込で行う必要があり、現金支払いは不法就労(Schwarzarbeit)抑制のため明示的に除外されています。請求書で人件費と材料費が区分されていない場合、税務署が按分を推計しますが、ほぼ常に納税者に不利な結果となります。そのため、支払い前に必ず適切に明細化された請求書を入手してください。人件費部分は別表Haushaltsnahe Aufwendungen(家事関連支出別表)に記入します。別途、清掃や庭仕事などの家事サービスは、§35a第2項に基づき費用の20%(上限4,000ユーロ)が控除対象となります。§35aの2つの枠(サービス4,000ユーロ、職人1,200ユーロ)にミニジョブ控除(510ユーロ)を加えると、世帯ごとに年間最大5,710ユーロの直接的な税額軽減を受けることができます。
入手時期:工事完了時、年間を通じて | 形式:紙またはPDFの請求書 | 所要時間:各請求書の人件費・材料費の区分を確認・集計するのに15〜30分
必要経費(所得関連費用)の領収書 → 別表N
所得税法(EStG)§ 9aに基づく給与所得者控除(従業員一括控除)€1,230は自動的に適用されますが、税制上の追加メリットが生じるのは必要経費がこの控除額を超えた場合のみです。この基準額は思ったより超えやすいものです。通勤距離控除は、各勤務日につき片道1キロあたり€0.38(2025年の€0.30から2026年に増額)です。片道25kmの通勤×年間220勤務日=通勤費だけで€2,090となり、€1,230の基準額を十分に上回ります。在宅勤務控除は1日€6、最大210日、年間上限€1,260です。勤務時間の50%超を自宅で過ごし、主たる勤務先を訪れなかった日は在宅勤務日とみなされます。その他の対象経費:仕事用設備(ノートパソコン、モニター、オフィス家具など。純額€952超の物品は耐用年数にわたって減価償却が必要)、職業訓練費(研修費)、求職活動費、仕事関連の文献費、専門職団体の会費などです。2026年からは、労働組合費が給与所得者控除に加えて控除対象となります。必要経費の合計が€1,230を超えない場合でも同様です。在宅勤務日が210日あり、労働組合に加入している通勤者は、設備の領収書を1枚追加する前に、通勤費と在宅勤務控除だけで基準額を超えます。すべての必要経費データは別表Nの特定の欄に入力されます。
入手時期:年間を通じて、あらゆる形式で入手可能(メール確認書、銀行振込、紙の領収書、雇用主システム)|所要時間の目安:カテゴリ別の整理と集計に20〜40分。領収書が未整理の場合はさらに時間がかかります
このチェックリストで本当に手間がかかるのは、転記ではなく「翻訳」です。書類ごとに形式が異なります。給与税証明書は雇用主が発行する番号付きフィールドのPDF、保険料証明書は保険会社からの独自レイアウトの紙の書類、銀行取引明細書はCSVエクスポートかスキャンした通帳のページです。ELSTERの別表フィールドはそうした形式を問いません——カテゴリごとの合計額を尋ねるだけです。納税者はあるレイアウトから数字を読み取り、税カテゴリに分類し、どの別表の行に該当するかを判断して転記します。6種類の書類、3〜5つの別表、そして夜をまたぐにつれて累積する認知的負荷——セッション4枚目の保険料証明書は1枚目よりも正確に処理するのに時間がかかります。証明書が難しくなったからではなく、分類の正確性が繰り返しによって低下するからです。これは、英国のSelf Assessmentデータ整理が1月最終週に負担になるのと同じ精神的疲労であり、日本の確定申告者が2月の整理段階——3月15日の締切ではなく——を本当の申告シーズンと表現する理由でもあります。フォームは一律です。しかし、申告者本人は一律ではありません。そして申告者の疲労こそが、申告精度における最大の制御不能変数なのです。
現実的な6月〜7月のカウントダウン
締切が迫る6月下旬か7月上旬にこれを読んでいるなら、実際に残された時間で実行可能な計画が役に立ちます。残りの期間を3つのフェーズに分け、7月31日から逆算して進めましょう。
フェーズ1 — 7月第1週:すべてを集める
Mein ELSTERアカウントにアクセスできることを確認する — まだ登録していない場合は今すぐ登録すること。本人確認に数日かかるためだ。次にチェックリストのすべての書類を探す:雇用主ポータルからLohnsteuerbescheinigungをダウンロードするか、ない場合は請求する。銀行のJahressteuerbescheinigungと関連する取引明細書をダウンロードする。メールフォルダと紙のファイルからすべてのSpendenbescheinigungを見つける。郵送で届いたすべてのVersicherungsbescheinigungをまとめる。過去1年分の職人請求書をすべて集める。これが最も滞りやすいステップだ — 再発行が必要な証明書の欠落、雇用主がまだLohnsteuerbescheinigungを発行していないケースなど — だから最初に着手すること。このフェーズで書類が見つからなくても、再発行を依頼する時間はある。7月30日に気づいたら、その時間はない。
フェーズ2 — 7月中旬:書類を数字に変換する
ここが本当の作業だ:各書類からすべての数字を読み取り、正しい税区分に分類し、正しい別表の行にマッピングし、上限額を計算し、合計する — これを6種類の書類について3〜5つの別表にわたって行う。別表ごとにタブを設けたスプレッドシートを1つ作成し、すべての数字を正しい列に転記し、各小計を元の書類と照合する。このステップこそ、抽出機能によって複数セッションの作業を1回のアップロード&検証に圧縮できる部分だ — 詳細は次のセクションで説明する。このフェーズの目標:すべての数字が1か所に揃い、照合され、元の書類と検証済みであること。フェーズ3でのELSTERフォーム入力は、検証済みスプレッドシートの転記であって、発見のプロセスであってはならない。
フェーズ3 — 7月最終週:申告して、支払いを処理する
すべての数字がスプレッドシートで検証できたら、ELSTERフォームを順に進めて提出する。計算された税額と、システムが翌年分として算出する予納額(Vorauszahlungen)を確認し、7月31日までに税務署に支払いが届くようにする。期限内に申告しても支払いが遅れると、別のペナルティの時計が動き出す — つまり提出と支払いは独立した2つのチェックリスト項目であり、両方とも同じ日に期限が来る。可能であれば7月25〜28日までに申告し、期限当日の税務署のサーバー負荷に備えて余裕を持たせる。Mein ELSTERポータルが極端に遅くなるわけではないが、遅れて発見する問題 — 入力漏れのフィールド、証明書と一致しないVaStの事前入力 — は、3時間の余裕より3日の余裕のほうがはるかに簡単に対処できる。
このカウントダウンが機能するのは、時間がかかり失敗しやすいステップ — 書類収集 — を最初に置き、速くガイド付きのステップ — フォーム入力 — を最後に置くからだ。 フェーズ1は7月第1週までに完了し、フェーズ2は7月中旬までに、フェーズ3 — 申告 — は最終10日間で完了させる。フェーズ1が書類の欠落で滞っても、再発行を依頼する時間はある。フェーズ2で数字が一致せず滞っても、差異を見つける時間はある。カウントダウンは余裕を生み出す — 期限が奪う唯一のものだ。
書類の山を一つにまとめる:6種類の書類スタックから1つのスプレッドシートへ
上記のカウントダウンのフェーズ1と2(6種類の書類を集め、それを数字に変換する)が別々のステップになっているのは、書類と別表のフィールドが異なる「言語」を話しているからです。LohnsteuerbescheinigungのPDF、スキャンしたVersicherungsbescheinigung、銀行取引のCSV、写真に撮ったSpendenbescheinigungには、すべて申告に必要なデータが含まれています。しかし、どれも申告が求める形式にはなっておらず、従来の方法では、机に向かって各数字を手作業でスプレッドシートに入力し、その合計をELSTERのWebフォームに再入力する必要がありました。
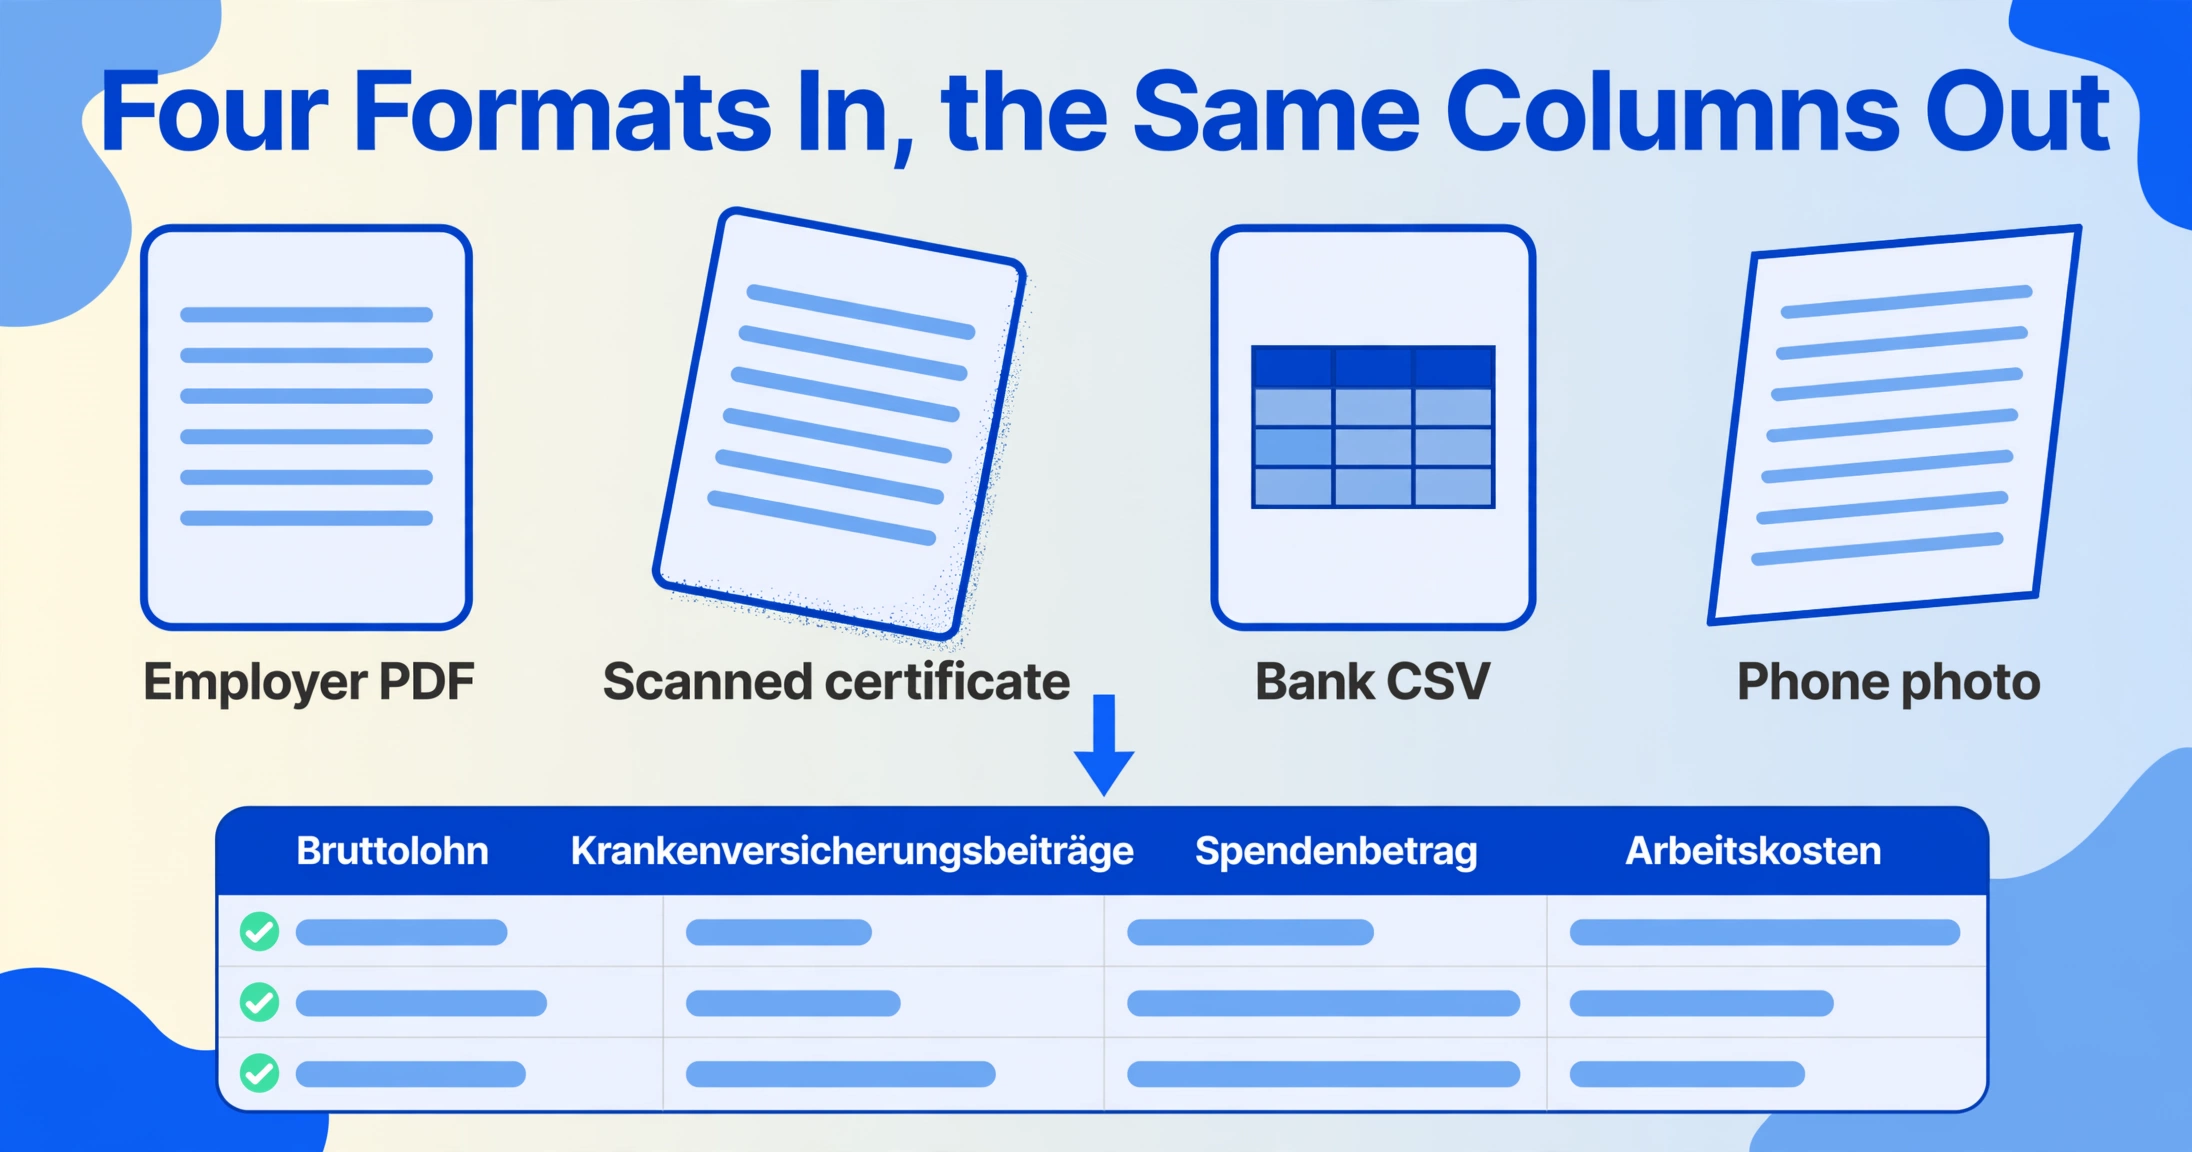
別のアプローチでは、書類を直接読み取ります。各書類を目で読んで数字を手入力する代わりに、書類をアップロードして必要な列を指定するだけです。ImageToTable.aiは、フィールドの意味を理解して各書類を読み取ります。Bruttolohn(総支給額)、Krankenversicherungsbeiträge(健康保険料)、Spendenbetrag(寄付金額)、Arbeitskosten(職人請求書からの人件費)など、ページ上のどこに値があっても特定します。雇用主からの構造化PDF、3度傾いたスキャン済み保険証明書、CSVの銀行取引データ、スマートフォンのカメラで撮影した寄付金の領収書はすべて、同じスプレッドシートの列に変換されます。抽出が意味ベースであり、位置ベースではないからです。つまり、レイアウトではなく意味を読み取るのです。
抽出ワークフローの3つの機能は、期限前の書類収集に特に重要です。このツールはバッチファースト処理に対応しているため、6種類すべての書類を1つのバッチとしてアップロードすると、結果が1つのExcelテーブルに統合されます。各書類タイプを順番に処理する複数セッションの作業が、1回のアップロードと検証のプロセスになります。計算列を使用すると、書類間で所得合計を照合できます。LohnsteuerbescheinigungのBruttolohnと別表Nの雇用所得の合計を比較する列を定義し、「OK」または「CHECK」を出力することで、申告書が税務署に届く前に最も一般的な不一致を検出できます。また、推論列を使用すると、請求書の説明文を読み取って各職人請求書を正しい§35aの区分(改修・メンテナンス・近代化)に自動的に割り当てることができ、フェーズ2で時間のかかる手動仕分けの手順を省けます。
ELSTER申告全体の完全な抽出ワークフロー(各書類タイプで定義する列、出力を特定の別表フィールドにマッピングする方法、検証チェックリスト)については、ドイツのELSTER税務フォームデータをExcelに抽出するガイドをご覧ください。雇用主が給与全体にわたる毎月のLohnsteuer-Anmeldung申告も処理する必要があるシナリオでは、同じバッチ抽出が大規模に適用されます。従業員50人、1つの列スキーマ、毎月1つの統合ダッシュボードです。この組み立て作業がそもそも存在する構造的な理由(デジタル申告パイプラインは高速道路なのに、データ組み立ては依然として階段である理由)については、ドイツのデジタルELSTERプラットフォームにおける手動データ入力の問題に関する関連記事で解説しています。
ファイルは安全に処理され、保存されません。
同じ季節的なプレッシャーは、税務管轄区域を問わず、同じ構造的なボトルネック(デジタル申告エンドポイント、手作業によるデータ整理)によって引き起こされます。ただ、日付が異なるだけです。英国のフリーランサーは、1月にSA100の1月期限のクランチという形でこのチェックリストに直面します。日本のフリーランサーは、毎年2月に3月15日期限の確定申告を前に、同じ収集問題に直面します。フォームの言語、控除の名称、法令番号、期限日は異なりますが、構造的なボトルネックは同じです。税務当局はデジタル申告エンドポイントを提供しますが、その前段階である書類収集をデジタル化するツールは提供しません。そして毎年、何百万人もの人々がそのギャップを手作業で埋めているのです。
よくある質問
7月31日の期限に間に合わなかった場合、正確な延滞加算金はいくらですか?
§152 AOに基づき、延滞加算金は、遅延した月ごとに課税所得税額の0.25%、最低月額25ユーロ、最高25,000ユーロです。課税額が8,000ユーロの納税者が3ヶ月遅延した場合、少なくとも75ユーロの加算金が発生します。§233a AOに基づく延滞利息は、8月1日から未納額に対して月0.15%(年1.8%)で別途発生します。期限後に申告しても期限内に納付すれば延滞加算金が発生し、期限内に申告しても納付が遅れれば延滞利息が発生します。期限に間に合わない場合は、7月31日までに所轄の税務署に期限延長申請(Fristverlängerung)を行うことができます。延長が必ず認められるわけではありませんが、理由(病気、書類不足など)を明記した合理的な申請は多くの場合承認されます。
ELSTERで確定申告をする前に、どの6種類の書類を準備する必要がありますか?
一般的な個人申告者や経費控除を受ける従業員に必要な6つの主要書類は次の通りです。(1) 雇用主からの給与税証明書(Lohnsteuerbescheinigung)— 別表Nに使用。(2) 銀行取引明細書(Kontoauszüge)と年間税務証明書(Jahressteuerbescheinigung)— 別表KAP、および自営業者の場合は任意で別表EÜRに使用。(3) 健康保険、介護保険、年金保険、民間保険会社からの保険料証明書(Versicherungsbescheinigungen)— 別表Vorsorgeaufwandに使用。(4) 慈善団体からの寄付金受領証明書(Spendenbescheinigungen)— 別表Sonderausgabenに使用。(5) 人件費と材料費が区分された職人請求書(Handwerkerrechnungen)— §35a EStGに基づき別表Haushaltsnahe Aufwendungenに使用。(6) 通勤費、在宅勤務費、仕事用備品、研修費、その他収入関連経費の必要経費(Werbungskosten)の領収書— 別表Nに使用。各書類は、異なる時期に、異なる形式で、異なる発行元から届きます。これら6種類すべてを集めることが、確定申告の手続きの中で最も時間のかかる部分です。
VaSt(事前入力済み確定申告)を利用すれば、税務書類のデータを手入力する必要はなくなりますか?
VaStは転記の負担を軽減しますが、完全になくすわけではありません。雇用主の給与税証明書データ、法定の健康保険・介護保険料、年金保険料の通知データは事前入力されますが、実際の証明書と照合して確認する必要があります。なぜなら、雇用主側の提出ミスは珍しくなく、税務署は納税者自身が事前入力されたすべての項目を確認する責任があると明言しているからです。VaStが事前入力しない項目:必要経費(通勤費、在宅勤務費、仕事用備品、研修費)、特別支出(寄付金、教会税、教育費、育児費)、異常負担(医療費、障害者関連費用)、§35a控除のための職人請求書、および義務的な報告制度の対象とならない追加の民間保険料などです。通勤費、在宅勤務日数、慈善寄付、職人請求書がある個人申告者の場合、VaStを有効にしても、控除に関連する項目の約60~70%は完全に手動入力のままです。
7月31日の期限に間に合わない場合、延長申請はできますか?
はい、可能です。ただし、申請は書面(ELSTER、郵送、FAX)で、7月31日の期限前に行う必要があり、理由(病気、転居、書類不足)を記載しなければなりません。租税基本法(AO)第109条に基づき、税務署には裁量権があり、延長を認める義務はありません。合理的な申請は多くの場合承認されますが、早く提出するほど有利です。税理士に依頼している場合、期限は自動的に翌々年の2月28日まで延長されます。ただし、元の期限までに税理士に指示を出す必要があり、1月には予約が埋まります。この記事を6月や7月に読んでいて、税理士がいない場合、あなたの期限は7月31日です。最善の方法は、手持ちの書類で申告し、不足している証明書を同時に請求し、必要に応じて後で修正申告することです。
6種類すべての税務書類から、手入力せずに一度にデータを抽出できますか?
はい。給与税証明書のPDF、保険料証明書のスキャンデータ、銀行取引明細書、寄付金受領証明書、職人請求書のPDF、写真に撮った領収書を、まとめてアップロードしてください。列名(総支給額、源泉徴収税額、健康保険料、介護保険料、寄付金額、人件費)を指定すると、AIが各書類を読み取り、各項目の意味を理解してデータを抽出します。出力は1つのスプレッドシートで、すべての書類のすべての数値が同じ列構造に整理され、人間だけが行える分類判断と別表へのマッピングの準備が整います。計算列を使用して書類間の収入合計を照合したり、推論列で経費を種類ごとに分類したりすることもできます。この仕組みについては、ELSTER税務フォームデータをExcelに抽出するガイドで詳しく説明しています。
データ抽出後も原本の書類は保管する必要がありますか?
ドイツ税法上、はい、必要です。租税基本法(AO)第147条に基づく法定保存期間(Aufbewahrungsfrist)は、会計記録(Buchungsbelege)は10年間、事業上の通信文やその他の税務関連書類は6年間です。個人の所得税確定申告の場合、税務署は税務調査の際に原本の提出を求めることがあります。特に、控除関連の領収書(寄付金受領証明書、医療費、保険証書など)が対象となります。データ抽出は、手作業によるデータ入力の手間(書類を読んで入力する時間)を代替するものです。法定保存期間中、原本を保管する法的義務を代替するものではありません。確定申告の更正期間(Festsetzungsfrist)は、申告を行った年の翌年末から4年間で、税務署はこの期間中いつでも証拠書類の提出を求めることができます。ベストプラクティスは、データをスプレッドシートに抽出して分析と申告に使用し、原本は税務年度ごとに日付を付けたフォルダに整理して保管し、両方を法定保存期間中維持することです。
6種類の書類は有限です。しかし、それらを探し、読み、分類し、転記するあなたの時間は無限ではありません。期限は決まっていますが、書類の収集は調整可能です。収集を前倒しし、転記を一気に終わらせましょう。罰則の時計が気になってからではなく、申告書の準備が整ったから提出するのです。
今すぐ税務書類を抽出する