Lista de Verificação da Declaração de Imposto Alemã de Julho:
O Que Quem Declara por Conta Própria Precisa Antes do Prazo de 31 de Julho no ELSTER
O prazo para enviar a declaração de imposto de renda alemã (Einkommensteuererklärung) preenchida por conta própria pelo ELSTER é 31 de julho à meia-noite. De acordo com o § 149 Abgabenordnung (AO), a declaração deve chegar ao Finanzamt dentro de sete meses após o fim do ano fiscal — e em 1º de agosto, começa a contagem para a sobretaxa por atraso. Mas o preenchimento da declaração em si leva uma noite. O que consome junho e julho é a coleta: localizar e transcrever valores de um Lohnsteuerbescheinigung (certificado de imposto sobre o salário) que chegou em fevereiro, uma pilha de Versicherungsbescheinigungen (certificados de seguro) que chegaram pelo correio entre janeiro e fevereiro, Spendenbescheinigungen (recibos de doação) espalhados por pastas de e-mail, doze meses de Kontoauszüge (extratos bancários) para rendimentos de capital (Kapitalerträge), uma pasta de Handwerkerrechnungen (faturas de artesão) para a dedução do §35a, e quaisquer recibos de Werbungskosten (despesas relacionadas com a atividade profissional) que você acumulou o ano todo. Nenhum desses documentos chega no formato que a declaração exige. Cada um fala seu próprio formato. E o contribuinte é a camada de integração entre eles e os campos do Anexo — transformando seis tipos de documentos em um conjunto coerente de entradas de formulário, um número de cada vez. Esta é a lista de verificação que divide essa coleta em etapas finitas e concluíveis, para que a última semana de julho seja sobre verificação e envio — não descoberta.
Principais Conclusões
- O prazo de envio de 31 de julho, conforme o § 149 AO, acarreta um Verspätungszuschlag (sobretaxa por atraso) de 0,25% do imposto apurado por mês — mas a penalidade é uma multa por atraso, não um preço pelas semanas de coleta de documentos que o atrasam.
- O preenchimento do formulário no ELSTER é um trabalho guiado de uma noite. A coleta — localizar seis tipos de documentos que chegam por canais diferentes em momentos diferentes e mapear cada valor para a linha correta do Anexo — consome as semanas entre a chegada do último Versicherungsbescheinigung em fevereiro e o prazo final.
- Redefina "pronto para enviar" como o momento em que todos os seis tipos de documentos são digitalizados em uma planilha verificada — se essa planilha existir até meados de julho, o preenchimento do formulário nos últimos dez dias é transcrição, não descoberta.
O Prazo é Fixo; a Coleta de Documentos é o Que Comprime
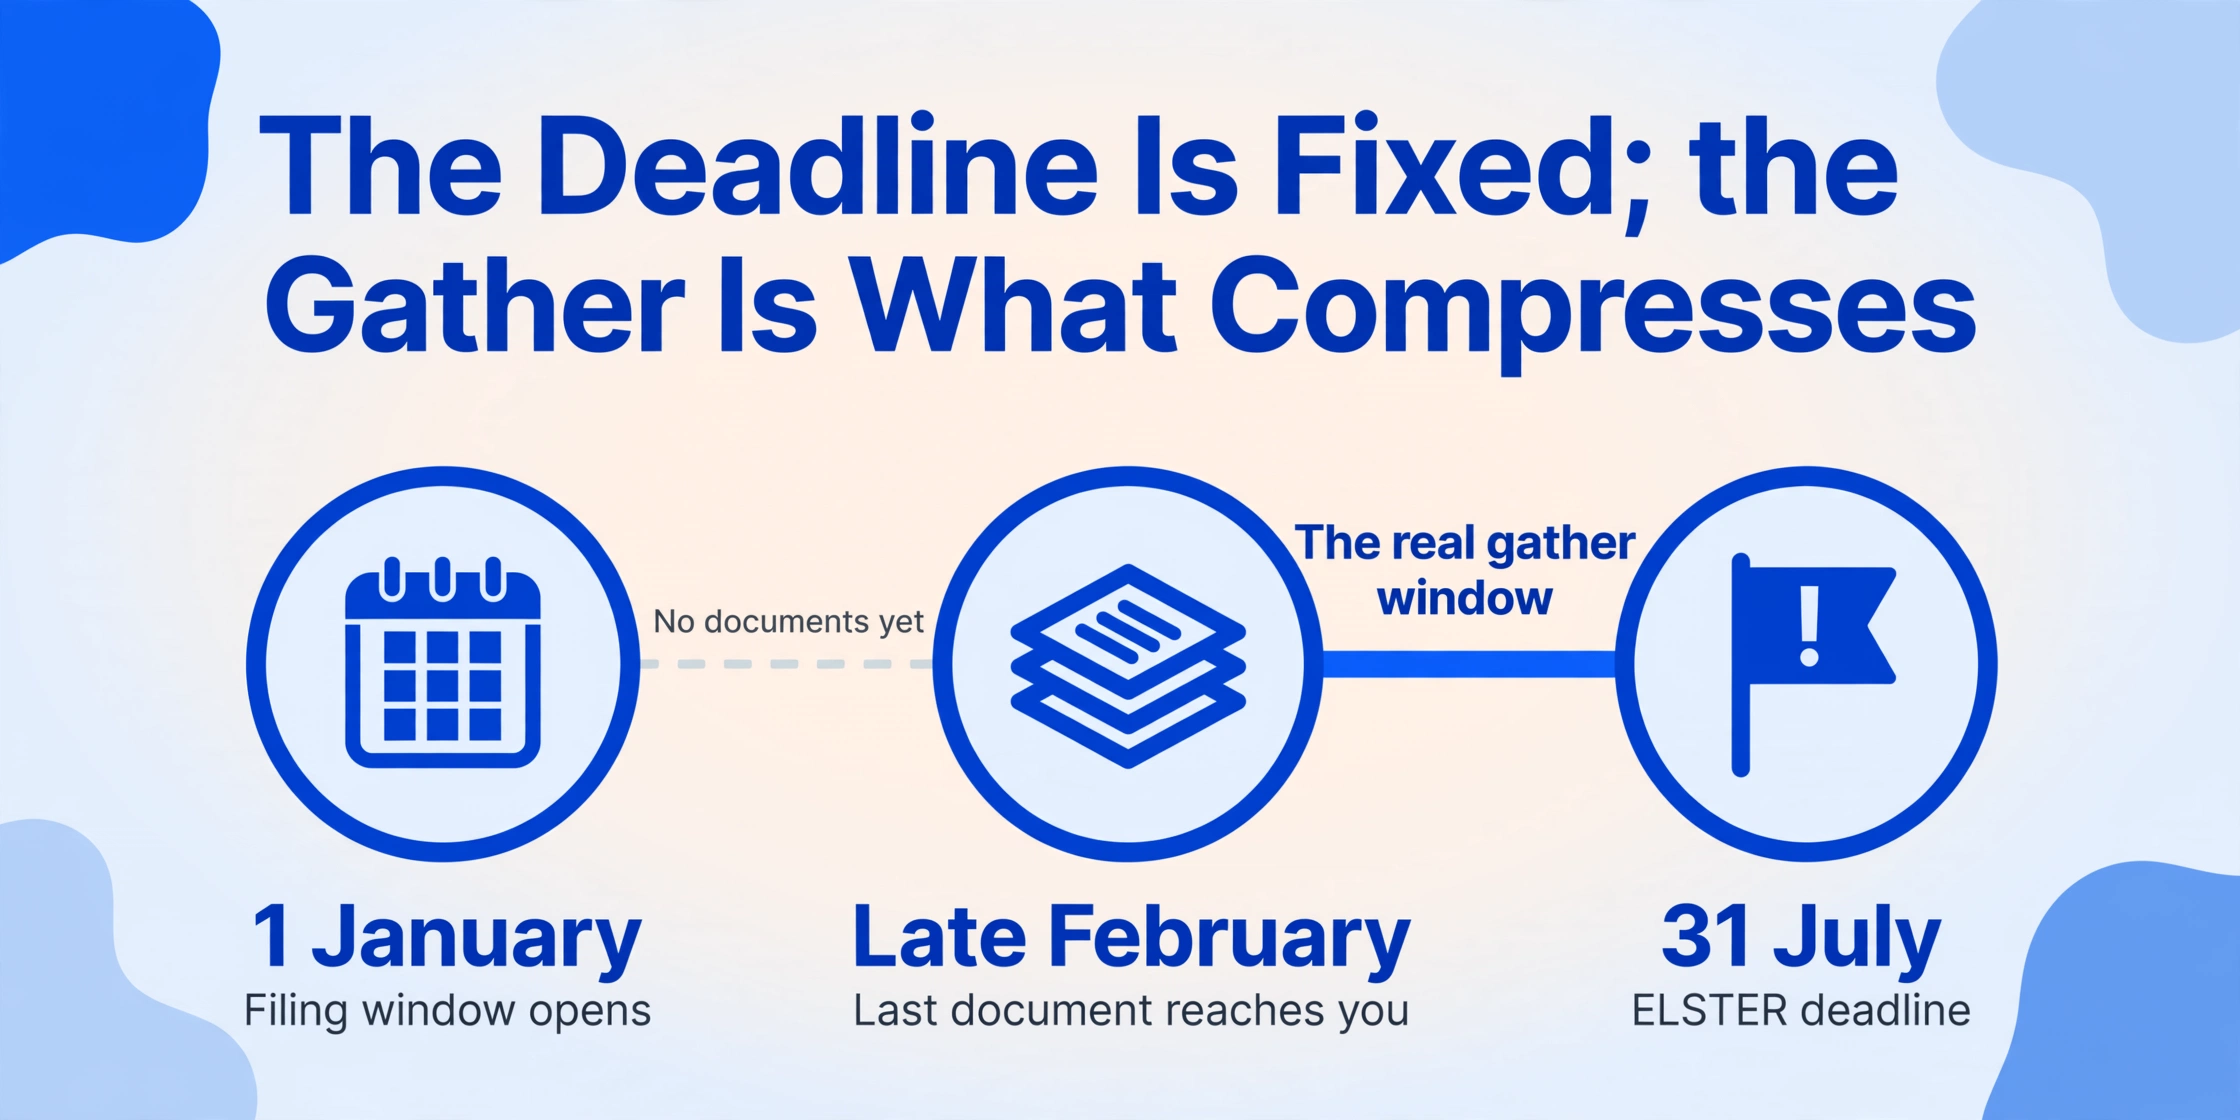
A estrutura de declaração de imposto na Alemanha cria uma assimetria fácil de ignorar até julho chegar. A janela de declaração abre em 1º de janeiro — você pode enviar assim que os formulários ficam disponíveis no Mein ELSTER, normalmente em março — e fecha em 31 de julho. São sete meses. Mas a janela efetiva de coleta de documentos não começa em 1º de janeiro. Ela começa quando o último documento do ano anterior chega até você, o que para a maioria dos declarantes ocorre no final de fevereiro, quando os empregadores são obrigados a emitir a Lohnsteuerbescheinigung e as seguradoras enviam seus certificados anuais. Então, a janela prática é de aproximadamente cinco meses — de janeiro a julho — e a maioria dos que declaram por conta própria não a toca até junho. Nesse momento, o documento que estava em uma caixa de entrada de fevereiro foi soterrado sob cinco meses de outros e-mails. O extrato bancário de março está em um formato de exportação diferente do de novembro. E a Spendenbescheinigung da instituição de caridade para a qual você doou em abril está em alguma pasta que você abriu pela última vez quando fez a doação.
A estrutura do prazo está definida no § 149 Abs. 2 AO: as declarações de imposto de um ano-calendário devem ser apresentadas dentro de sete meses após o fim do ano. Para quem declara por conta própria, isso significa 31 de julho do ano seguinte. Para quem contrata um Steuerberater (consultor fiscal), o prazo se estende até 28 de fevereiro do segundo ano seguinte — uma prorrogação de sete meses que reflete a realidade da carga de trabalho do setor de consultoria fiscal, não uma concessão a contribuintes que preferem declarar mais tarde. A implicação principal: a prorrogação não está disponível para você a menos que um Steuerberater esteja declarando em seu nome. E a agenda do Steuerberater lota em janeiro. Se você está lendo isto em junho sem um consultor, seu prazo é 31 de julho e suas opções de consultoria provavelmente estão encerradas. A lista de verificação a seguir pressupõe que você está declarando por conta própria — via ELSTER ou software de imposto — e que o prazo é fixo.
A declaração em si leva uma noite. A coleta — localizar seis tipos de documentos, ler cada campo, mapear cada valor para a linha correta do Anexo, calcular limites, transcrever — consome as semanas antes de 31 de julho. A multa precifica a etapa de declaração, não a etapa de coleta. E é na coleta que quase todo o tempo é gasto.
O Relógio da Multa: O Que o Atraso Realmente Custa
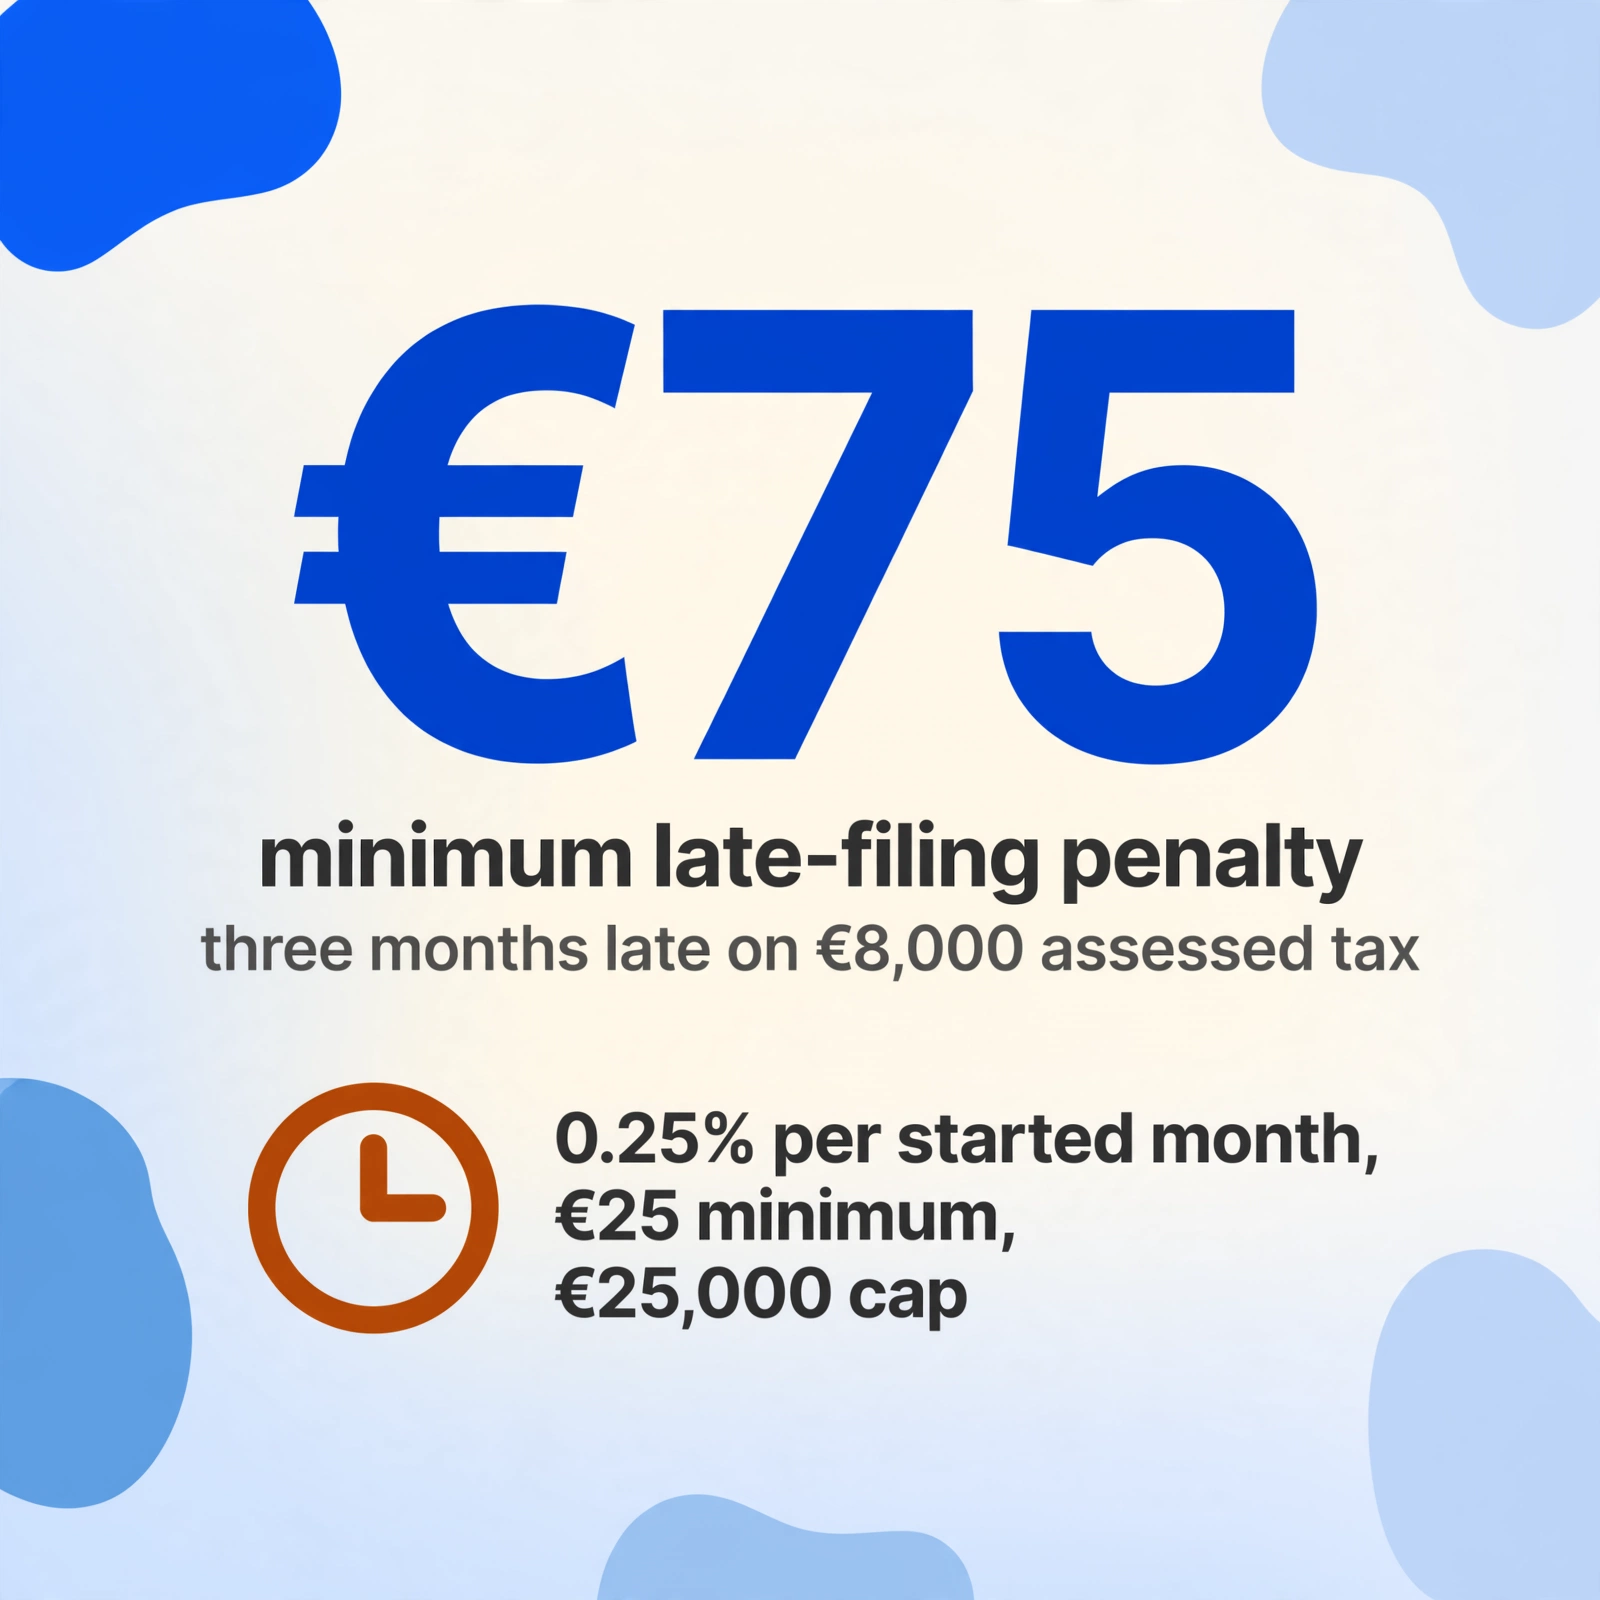
Saber contra o que você está correndo faz parte da lista de verificação. De acordo com o § 152 AO, uma sobretaxa por atraso (Verspätungszuschlag) é aplicada quando uma declaração de imposto obrigatória é enviada após o prazo. O cálculo é mecânico, não fica a critério do Finanzamt — para declarações com mais de 14 meses de atraso, a multa é obrigatória. A taxa é de 0,25% do imposto apurado por mês de atraso iniciado, com um mínimo de €25 por mês e um teto de €25.000. Um contribuinte cujo imposto de renda apurado seja de €8.000 e que entregue a declaração com três meses de atraso enfrenta um Verspätungszuschlag de pelo menos €75. Os juros (Zinsen) correm em um relógio separado, conforme o § 233a AO, a 0,15% ao mês — 1,8% ao ano — sobre qualquer valor não pago a partir do dia seguinte ao prazo. Entregar com atraso, mas pagar em dia, ainda gera o Verspätungszuschlag; entregar em dia, mas pagar com atraso, gera juros. As duas obrigações correm em relógios independentes, e 31 de julho é o prazo para ambas.
Além da multa em si, uma declaração atrasada ou totalmente ausente desencadeia uma reação em cadeia. O Finanzamt pode emitir uma estimativa de imposto (Schätzung) — um valor calculado sem nenhuma das deduções que você teria declarado, o que quase sempre resulta em uma conta de imposto mais alta do que uma declaração preenchida corretamente. Se você então entregar com atraso, deverá a diferença mais a multa e os juros. E a decisão do Bundesfinanzhof IX R 17/22 (18 de julho de 2023) estabeleceu que erros de digitação cometidos pelo contribuinte não podem ser corrigidos após o prazo de um mês para impugnação (Einspruchsfrist) a partir da data em que a notificação de lançamento (Steuerbescheid) é emitida. Um erro de transcrição que produza uma declaração incorreta torna-se permanente se você não o detectar dentro dessa janela — e uma declaração enviada às 22h do dia 31 de julho tem muito mais probabilidade de conter esses erros do que uma enviada com uma semana para verificação.
Uma declaração com três meses de atraso sobre €8.000 de imposto apurado custa pelo menos €75 em multa por atraso, mais juros de 1,8% ao ano sobre qualquer valor não pago. E essa conta pressupõe que a declaração esteja correta — uma declaração enviada às pressas com um erro de transcrição que subestime uma dedução em €500 custa o imposto sobre esses €500, mais o tempo e o atrito administrativo de apresentar uma correção (Korrektur) dentro do Einspruchsfrist.
A Lista de Verificação de Seis Documentos: O Que Reunir e Para Onde Vai
A lista de verificação está ordenada pelo que chega primeiro e pelo que leva mais tempo para processar — não pelo que aparece primeiro no formulário ELSTER. Priorize as dependências físicas lentas e as últimas semanas serão de verificação, não de correria atrás de um extrato bancário de abril.
Certificado de Imposto sobre o Salário (Lohnsteuerbescheinigung) → Anexo N
Emitido pelo seu empregador e transmitido eletronicamente ao Finanzamt até o final de fevereiro do ano seguinte ao ano fiscal. Disponível para download em PDF no portal de folha de pagamento do empregador ou em cópia impressa. Contém: Bruttolohn (salário bruto), einbehaltene Lohnsteuer (imposto sobre o salário retido), Solidaritätszuschlag, Kirchensteuer (imposto eclesiástico) e contribuições de seguro social divididas por tipo — pensão (Rentenversicherung), saúde (Krankenversicherung), desemprego (Arbeitslosenversicherung) e cuidados de longa duração (Pflegeversicherung). Cada campo numerado no certificado corresponde a uma linha específica no Anexo N (anexo de rendimentos do trabalho sob § 19 EStG). Este é o único documento que o ELSTER pode pré-preencher por meio do sistema VaSt (vorausgefüllte Steuererklärung) — mas o pré-preenchimento ainda deve ser verificado em relação ao certificado do empregador, pois erros enviados pelo empregador são comuns e o Finanzamt declara que o contribuinte é responsável por verificar cada campo pré-preenchido. Se você mudou de emprego durante o ano, terá um certificado por empregador.
Chega: Até o final de fevereiro | Formato: PDF ou impressão em papel | Tempo estimado para transcrever: 10 minutos se sua situação for simples; 20–30 minutos se você teve vários empregadores ou precisar verificar o pré-preenchimento do VaSt
Extratos Bancários (Kontoauszüge) e Certificado Fiscal Anual (Jahressteuerbescheinigung) → Anexo KAP
Para rendimentos de capital (Kapitalerträge) — juros, dividendos, distribuições de fundos — que excedam o Sparer-Pauschbetrag (dedução fixa para aforradores) de €1.000 por pessoa (€2.000 para casais com tributação conjunta). Seu banco emite um certificado fiscal anual (Jahressteuerbescheinigung) resumindo todos os ganhos de capital, o imposto retido na fonte pago (Abgeltungsteuer) e a parcela do Sparer-Pauschbetrag já aplicada. Se você tiver contas ou títulos em vários bancos, precisará de um certificado por instituição. Se você tiver contas no exterior não sujeitas à retenção alemã, a montagem manual é mais trabalhosa — você deve localizar os extratos, identificar eventos tributáveis e calcular o imposto aplicável. Os dados alimentam o Anexo KAP (anexo de ganhos de capital sob § 20 EStG). Para freelancers e autônomos, os extratos bancários têm uma segunda função: são o livro de receitas para o Anexo EÜR (Einnahmenüberschussrechnung, a demonstração de lucros e perdas sob § 4 Abs. 3 EStG), onde os depósitos comerciais (Betriebseinnahmen) devem ser separados de transferências pessoais, restituições de impostos e renda privada.
Chega: Jahressteuerbescheinigung entre março e abril; extratos bancários online disponíveis o ano todo | Formato: PDF, exportação CSV ou papel | Tempo estimado: 15 minutos para um poupador em um único banco; 60–90 minutos para um freelancer com duas contas e mais de 150 transações
Versicherungsbescheinigungen (Certificados de Seguro) → Anexo Vorsorgeaufwand
Cada seguradora envia um certificado anual com os prêmios pagos. Um empregado típico recebe de três a cinco certificados separados, cada um com um formato diferente, chegando pelo correio entre janeiro e fevereiro: seguro de saúde obrigatório (Krankenversicherung) e seguro de cuidados de longa duração (Pflegeversicherung) — geralmente pré-preenchidos pela VaSt para coberturas obrigatórias, mas seguros complementares (Zusatzversicherung), planos privados adicionais e apólices estrangeiras não são; contribuições previdenciárias obrigatórias (Rentenversicherung) — também pré-preenchidas, mas precisam ser verificadas; e apólices privadas: seguro de vida (Lebensversicherung), seguro de invalidez profissional (Berufsunfähigkeitsversicherung), seguro de acidentes (Unfallversicherung) e seguro de responsabilidade civil privado (Privathaftpflichtversicherung) — nenhum pré-preenchido. Os valores dos prêmios de cada certificado alimentam linhas específicas do Anexo Vorsorgeaufwand (anexo de contribuições previdenciárias e de seguros, conforme § 10 EStG). As regras de dedutibilidade variam por tipo de seguro: contribuições básicas obrigatórias (Basisbeiträge) de saúde e cuidados de longa duração são totalmente dedutíveis; prêmios complementares e privados estão sujeitos a um limite (Höchstbetrag) de €1.900 para empregados e €2.800 para autônomos em outras despesas de previdência (sonstige Vorsorgeaufwendungen). Transcrever o valor errado do prêmio do certificado errado na linha errada — um erro de um dígito — tem uma consequência fiscal de quatro dígitos.
Chega: Janeiro–fevereiro pelo correio | Formato: Cartas em papel, cada uma com seu próprio layout | Tempo estimado: 20–40 minutos para 3–5 certificados, aumentando com cada apólice adicional
Spendenbescheinigungen (Recibos de Doação) → Anexo Sonderausgaben
Doações a organizações registradas (gemeinnützige Organisationen) são dedutíveis até 20% da renda total (Gesamtbetrag der Einkünfte), conforme § 10b EStG. Cada doação acima de €300 exige um recibo individual (Zuwendungsbestätigung) emitido pela instituição. Um contribuinte que doou €200 a uma organização, €350 a uma segunda e €500 a uma terceira tem três recibos e três valores para inserir no Anexo Sonderausgaben (anexo de despesas especiais) — no campo correto de doações, não no campo de imposto eclesiástico, não no campo de educação, não no campo de creche, cada um localizado ao lado no mesmo formulário. O imposto eclesiástico pago (Kirchensteuer) vai em uma linha separada no mesmo anexo. O sistema VaSt não pré-preenche nenhum dado de doações ou imposto eclesiástico — esta seção é totalmente manual. Se um recibo estiver faltando, entre em contato com a organização imediatamente para solicitar a reemissão; instituições de caridade são legalmente obrigadas a fornecer um, mas a reemissão durante a temporada de declaração leva tempo.
Chega: Janeiro–março, por e-mail ou correio | Formato: Anexos PDF por e-mail ou cartas em papel | Tempo estimado: 10–20 minutos para localizar e transcrever; mais tempo se os recibos estiverem em pastas de e-mail ou arquivos físicos diferentes
Handwerkerrechnungen (Faturas de Artesão) → Anexo Haushaltsnahe Aufwendungen / §35a
De acordo com o § 35a Abs. 3 EStG, 20% da parcela de mão de obra de serviços de artesão para reforma, manutenção e modernização realizados na sua própria residência é deduzida diretamente do seu imposto devido — até o máximo de €1.200 por ano. Custos de material não são dedutíveis. Isso significa que toda fatura de Handwerker deve separar mão de obra (Arbeitskosten), deslocamento (Fahrtkosten) e custos de máquinas dos custos de material — uma divisão que o profissional é legalmente obrigado a fornecer mediante solicitação. O pagamento deve ser feito por transferência bancária; pagamentos em dinheiro são explicitamente excluídos para coibir o trabalho não declarado (Schwarzarbeit). Se a fatura não separar mão de obra de materiais, o Finanzamt estima a divisão — quase sempre em desvantagem do contribuinte — portanto, sempre solicite uma fatura devidamente detalhada antes de pagar. O valor da parcela de mão de obra é informado no Anexo Haushaltsnahe Aufwendungen (anexo de despesas domésticas). Separadamente, serviços domésticos como limpeza e jardinagem se qualificam para 20% dos custos até €4.000, conforme § 35a Abs. 2. As duas categorias do §35a — serviços (€4.000) e artesãos (€1.200) — além do subsídio para mini-jobs (€510), operam em paralelo, proporcionando à residência até €5.710 por ano em redução direta de impostos.
Chega: Durante todo o ano, conforme os serviços são concluídos | Formato: Faturas em papel ou PDF | Tempo estimado: 15–30 minutos para localizar, verificar a divisão mão de obra/material em cada fatura e somar as parcelas de mão de obra
Comprovantes de Werbungskosten (Despesas Relacionadas com a Atividade Profissional) → Anexo N
O Arbeitnehmer-Pauschbetrag (dedução fixa para empregados) de €1.230, conforme o § 9a EStG, é aplicado automaticamente — mas apenas Werbungskosten acima desse limite geram benefício fiscal adicional. O limite é mais fácil de ultrapassar do que parece: a Entfernungspauschale (ajuda de custo por quilometragem) é de €0,38 por quilômetro de distância de ida, por dia útil (acima dos €0,30 em 2025 — mudança de 2026). Um trajeto de 25 km por dia × 220 dias úteis = €2.090 só em despesas de deslocamento, bem acima do limite de €1.230. A Homeoffice-Pauschale (ajuda de custo para home office) é de €6 por dia, por até 210 dias, máximo de €1.260 por ano — e um dia conta como dia de home office se você passou mais de 50% do seu tempo de trabalho em casa e não visitou seu local de trabalho principal. Outras despesas elegíveis: equipamentos de trabalho (laptops, monitores, móveis de escritório — itens acima de €952 líquidos devem ser depreciados ao longo de sua vida útil), formação profissional (Fortbildungskosten), despesas de candidatura a emprego (Bewerbungskosten), literatura relacionada ao trabalho e mensalidades de associações profissionais. A partir de 2026, Gewerkschaftsbeiträge (contribuições sindicais) são dedutíveis além do Arbeitnehmer-Pauschbetrag — mesmo que suas Werbungskosten totais não ultrapassem €1.230. Um trabalhador que se desloca diariamente, com 210 dias de home office e filiação sindical, ultrapassa o limite só com deslocamento e home office, antes mesmo de adicionar qualquer comprovante de equipamento. Todos os dados de Werbungskosten alimentam linhas específicas do Anexo N.
Chega: Durante todo o ano, em todos os formatos imagináveis — confirmações por e-mail, transferências bancárias, recibos em papel, sistemas do empregador | Tempo estimado: 20–40 minutos para organizar e totalizar por categoria; mais tempo se os recibos estiverem desorganizados
O trabalho oculto nesta lista de verificação não é a transcrição — é a tradução. Cada documento fala seu próprio formato: uma Lohnsteuerbescheinigung é um PDF de campos numerados emitido pelo empregador, uma Versicherungsbescheinigung é uma carta em papel da seguradora com seu próprio layout, um Kontoauszug é uma exportação CSV ou uma página digitalizada da caderneta. Os campos do Anexo do ELSTER não fazem nenhuma dessas perguntas — eles pedem totais por categoria. O contribuinte lê um número de um layout, classifica-o em uma categoria fiscal, decide em qual linha do Anexo ele pertence e o transcreve. Seis tipos de documento, três a cinco Anexos e uma carga cognitiva que se acumula ao longo de uma noite — o quarto certificado de seguro da sessão leva mais tempo para ser processado corretamente do que o primeiro, não porque o certificado é mais difícil, mas porque a precisão da classificação se degrada com a repetição. Essa é a mesma fadiga mental que torna a montagem da declaração do UK Self Assessment desgastante na última semana de janeiro e por que contribuintes japoneses do 確定申告 descrevem a fase de montagem de fevereiro — não o prazo de 15 de março — como a verdadeira temporada de impostos. O formulário é uniforme. Quem o monta não é. E a fadiga de quem monta é a maior variável não controlada na precisão da declaração de imposto.
Uma Contagem Regressiva Realista de Junho a Julho
Se você está lendo isto no fim de junho ou início de julho com o prazo à vista, o mais útil é um plano para o tempo que você realmente tem. Divida o período restante em três fases, trabalhando de trás para frente a partir de 31 de julho.
Fase 1 — Primeira semana de julho: Reúna tudo
Confirme se você consegue acessar sua conta Mein ELSTER — se ainda não se registrou, faça isso agora, porque a verificação de identidade leva vários dias. Em seguida, localize cada documento da lista de verificação: baixe a Lohnsteuerbescheinigung do portal do seu empregador ou solicite-a se estiver faltando, baixe a Jahressteuerbescheinigung do seu banco e os extratos relevantes, localize cada Spendenbescheinigung nas suas pastas de e-mail e arquivos físicos, separe cada Versicherungsbescheinigung que chegou pelo correio e reúna cada fatura de Handwerker do ano anterior. Esta é a etapa com maior probabilidade de travar — um certificado ausente que precisa ser reemitido, um empregador que ainda não forneceu a Lohnsteuerbescheinigung — então priorize-a. Se você não encontrar um documento nesta fase, ainda terá tempo para solicitar uma substituição. Se descobrir a lacuna em 30 de julho, não terá.
Fase 2 — Meados de julho: Transforme documentos em números
Este é o trabalho real: ler cada número de cada documento, classificá-lo na categoria fiscal correta, mapeá-lo para a linha correta do Anexo, calcular limites e totalizar — e fazer isso para seis tipos de documento em três a cinco Anexos. Crie uma planilha com uma aba por Anexo, transcreva cada valor na coluna correta e verifique cada subtotal em relação ao documento de origem. Esta é a etapa em que a extração pode comprimir o trabalho de várias sessões em uma única passada de upload e verificação — abordada na próxima seção. O objetivo desta fase: todos os valores prontos em um único lugar, conciliados e verificados em relação ao documento de origem. O preenchimento do formulário ELSTER na Fase 3 deve ser uma transcrição de uma planilha verificada, não um processo de descoberta.
Fase 3 — Última semana de julho: Envie e depois cuide do pagamento
Com todos os valores verificados em uma planilha, preencha os formulários ELSTER e envie. Anote o imposto calculado e quaisquer pagamentos antecipados (Vorauszahlungen) que o sistema calcular para o ano seguinte, e garanta que o pagamento chegue ao Finanzamt até 31 de julho. Enviar dentro do prazo, mas pagar com atraso, aciona um cronômetro de penalidade separado — portanto, o envio e o pagamento são dois itens independentes da lista de verificação, ambos com vencimento no mesmo dia. Se possível, envie até 25–28 de julho, deixando uma margem para a carga do servidor do Finanzamt no dia do prazo. O portal Mein ELSTER não fica extremamente lento, mas uma descoberta tardia — um campo ausente, um pré-preenchimento VaSt que não corresponde ao seu certificado — é muito mais fácil de resolver com três dias de margem do que com três horas.
A contagem regressiva funciona porque coloca a etapa lenta e propensa a falhas — a coleta de documentos — primeiro, e a etapa rápida e guiada — o preenchimento do formulário — por último. A Fase 1 deve estar concluída na primeira semana de julho, a Fase 2 em meados de julho e a Fase 3 — o envio — nos últimos dez dias. Se a Fase 1 travar porque um documento está faltando, você terá tempo para solicitá-lo. Se a Fase 2 travar porque os valores não batem, você terá tempo para encontrar a discrepância. A contagem regressiva compra margem — a única coisa que um prazo elimina.
Como Consolidar a Coleta: De Seis Pilhas de Documentos a Uma Única Planilha
As fases 1 e 2 na contagem regressiva acima — coletar seis tipos de documentos e transformá-los em números — são duas etapas separadas apenas porque os documentos e os campos do Anexo falam idiomas diferentes. Um PDF de Lohnsteuerbescheinigung, uma Versicherungsbescheinigung digitalizada, um CSV de transações bancárias e uma Spendenbescheinigung fotografada contêm todos os dados que a declaração precisa — mas nenhum deles está no formato que a declaração exige, e a forma tradicional de passar de um para o outro é sentar-se em uma mesa e digitar cada número manualmente em uma planilha, para depois redigitar os totais da planilha nos formulários web do ELSTER.
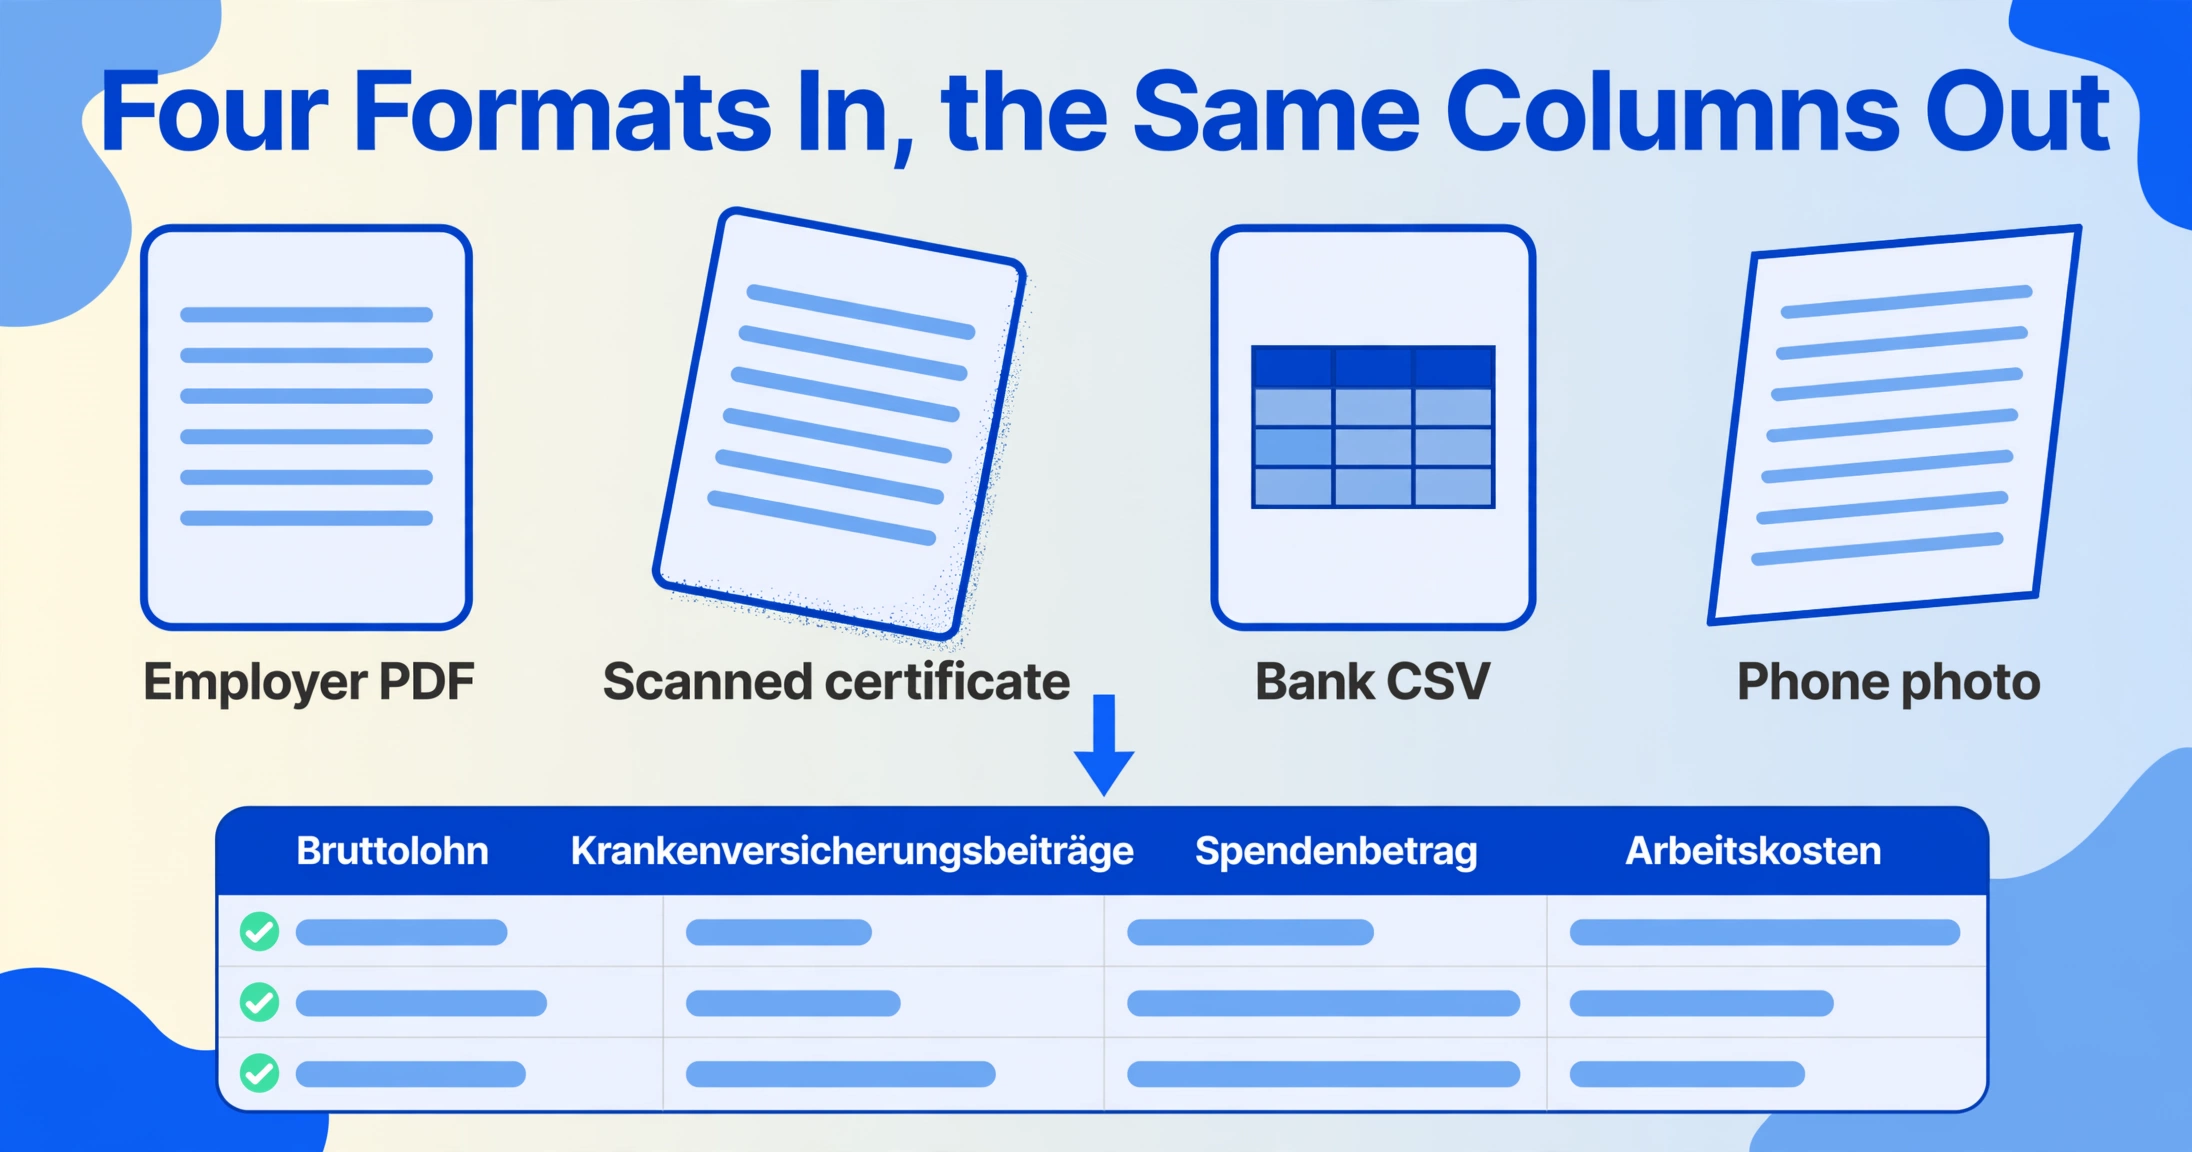
Uma abordagem diferente lê os documentos diretamente. Em vez de ler cada documento com os olhos e digitar cada valor manualmente, você envia os documentos e nomeia as colunas que deseja. O ImageToTable.ai lê cada documento entendendo o que um campo significa — Bruttolohn (salário bruto), Krankenversicherungsbeiträge (contribuições de seguro de saúde), Spendenbetrag (valor da doação), Arbeitskosten (custos de mão de obra de uma fatura de Handwerker) — e localiza o valor independentemente de onde ele esteja na página. Um PDF estruturado de um empregador, um certificado de seguro digitalizado com inclinação de 3 graus, uma exportação bancária em CSV e um recibo de doação fotografado com câmera de celular resultam todos nas mesmas colunas da planilha porque a extração é semântica, não posicional — ela lê o significado, não o layout.
Três recursos do fluxo de extração são especialmente relevantes para a coleta antes do prazo. Como a ferramenta é Processamento Prioritário em Lote — você envia todos os seis tipos de documentos em um único lote e os resultados são mesclados em uma tabela Excel — o trabalho de várias sessões de processar cada tipo de documento sequencialmente se torna uma única etapa de envio e verificação. Uma coluna calculada pode cruzar os totais de renda entre documentos: defina uma coluna que compare o Bruttolohn na Lohnsteuerbescheinigung com a soma dos rendimentos de trabalho no Anexo N, gerando "OK" ou "CHECK" — capturando a discrepância mais comum antes de a declaração chegar ao Finanzamt. E uma coluna inferida pode atribuir cada fatura de Handwerker ao grupo correto do §35a (reforma vs. manutenção vs. modernização) lendo a descrição da fatura — eliminando a etapa manual de classificação que consome tempo na fase 2.
O fluxo completo de extração para toda a declaração ELSTER — quais colunas definir para cada tipo de documento, como mapear a saída para campos específicos do Anexo e a lista de verificação — está coberto no guia de extração de dados de formulários fiscais ELSTER alemães para Excel. Para o cenário em que um empregador também precisa processar declarações mensais de Lohnsteuer-Anmeldung em toda a folha de pagamento, a mesma extração em lote se aplica em escala — 50 funcionários, um esquema de colunas, um painel consolidado todos os meses. A razão estrutural pela qual esse trabalho de montagem existe — por que o pipeline de arquivamento digital é uma rodovia, mas a montagem de dados ainda é uma escadaria — é explorada no artigo complementar sobre o problema da entrada manual de dados na plataforma digital ELSTER da Alemanha.
Os arquivos são processados com segurança e não são armazenados.
A mesma pressão sazonal aparece em todas as jurisdições fiscais, impulsionada pelo mesmo gargalo estrutural — ponto de envio digital, montagem manual de dados — apenas em datas diferentes. Freelancers do Reino Unido enfrentam sua versão dessa lista de tarefas em janeiro com o prazo apertado da declaração SA100 em janeiro. Freelancers japoneses enfrentam o mesmo problema de coleta todo mês de fevereiro antes do prazo de 15 de março da 確定申告. O idioma do formulário, os nomes das deduções, os números dos estatutos e a data limite diferem — mas o gargalo estrutural é o mesmo. A autoridade fiscal fornece o ponto de envio digital. Ela não fornece as ferramentas para digitalizar a coleta de documentos que o precede. E todos os anos, milhões de pessoas preenchem essa lacuna manualmente.
Perguntas Frequentes
Qual é o valor exato do Verspätungszuschlag se eu perder o prazo de 31 de julho?
De acordo com o § 152 AO, a sobretaxa por atraso é de 0,25% do imposto de renda apurado por mês de atraso iniciado, com um mínimo de €25 por mês e um máximo de €25.000. Um contribuinte cujo imposto apurado seja de €8.000 e que entregue a declaração com três meses de atraso deve pelo menos €75. Os juros nos termos do § 233a AO são calculados separadamente a 0,15% ao mês (1,8% ao ano) sobre qualquer valor em atraso a partir de 1º de agosto. Entregar a declaração com atraso, mas pagar em dia, ainda gera o Verspätungszuschlag; pagar com atraso, mas entregar a declaração em dia, ainda gera juros. Se não conseguir cumprir o prazo, pode solicitar uma prorrogação (Fristverlängerung) ao seu Finanzamt antes de 31 de julho — as prorrogações não são garantidas, mas pedidos razoáveis com um motivo declarado (doença, documentos faltantes) são frequentemente aprovados.
Quais seis tipos de documentos preciso reunir antes de enviar minha declaração de imposto ELSTER?
Os seis principais para um contribuinte comum ou um empregado com deduções: (1) Lohnsteuerbescheinigung (certificado de imposto sobre o salário) do seu empregador — alimenta o Anexo N; (2) Kontoauszüge e Jahressteuerbescheinigung (extratos bancários e certificado fiscal anual) — alimentam o Anexo KAP e, opcionalmente, o Anexo EÜR para contribuintes autônomos; (3) Versicherungsbescheinigungen (certificados de seguro) de seguradoras de saúde, cuidados de longa duração, pensão e privadas — alimentam o Anexo Vorsorgeaufwand; (4) Spendenbescheinigungen (recibos de doação) de instituições de caridade — alimentam o Anexo Sonderausgaben; (5) Handwerkerrechnungen (faturas de artesão) com custos de mão de obra e materiais separados — alimentam o Anexo Haushaltsnahe Aufwendungen nos termos do § 35a EStG; (6) Comprovantes de Werbungskosten para deslocamento, home office, equipamentos de trabalho, formação e outras despesas relacionadas com a atividade profissional — alimentam o Anexo N. Cada tipo de documento chega em um momento diferente, em um formato diferente e de uma fonte diferente. A reunião de todos os seis é a parte demorada do processo de declaração de imposto.
O VaSt (vorausgefüllte Steuererklärung) elimina a necessidade de digitar os dados dos documentos fiscais?
O VaSt reduz a carga de transcrição, mas não a elimina. Ele pré-preenche os dados da Lohnsteuerbescheinigung do empregador, as contribuições obrigatórias para o seguro de saúde e cuidados de longa duração e os avisos de pagamento de pensão — e estes ainda devem ser verificados em relação aos certificados reais, porque erros enviados pelo empregador são comuns e o Finanzamt afirma que o contribuinte é responsável por verificar cada campo pré-preenchido. O que o VaSt não pré-preenche: Werbungskosten (deslocamento, home office, equipamentos de trabalho, formação), Sonderausgaben (doações, imposto eclesiástico, custos com educação, creche), außergewöhnliche Belastungen (custos médicos, despesas com deficiência), Handwerkerrechnungen para a dedução do § 35a e prêmios de seguros suplementares ou privados não capturados pelo sistema de declaração obrigatória. Para um contribuinte com custos de deslocamento, dias de home office, doações de caridade e faturas de artesão, aproximadamente 60–70% dos campos relevantes para dedução permanecem totalmente manuais mesmo com o VaSt ativo.
Posso solicitar uma prorrogação se não conseguir cumprir o prazo de 31 de julho?
Sim, mas o pedido deve ser feito por escrito — através do ELSTER, por carta ou fax — antes do prazo de 31 de julho, e deve incluir um motivo (doença, mudança de residência, documentos faltantes). De acordo com o § 109 AO, o Finanzamt tem poder discricionário e não é obrigado a conceder a prorrogação. Pedidos razoáveis são frequentemente aprovados, mas quanto antes você enviar, melhor. Se você contratar um Steuerberater, o prazo é automaticamente estendido para 28 de fevereiro do segundo ano seguinte — mas o consultor deve ser instruído antes do prazo original e a agenda deles lota em janeiro. Se você está lendo isto em junho ou julho sem um consultor, seu prazo é 31 de julho e sua melhor opção é declarar com os documentos que você tem, solicitar os certificados faltantes simultaneamente e corrigir a declaração depois, se necessário.
Posso extrair dados de todos os seis tipos de documentos fiscais de uma só vez, em vez de digitar cada valor manualmente?
Sim. Faça o upload do PDF da Lohnsteuerbescheinigung, das Versicherungsbescheinigungen digitalizadas, dos extratos bancários, das Spendenbescheinigungen, dos PDFs das faturas de Handwerker e de quaisquer recibos fotografados como um único lote. Dê nomes às suas colunas — Bruttolohn, einbehaltene Lohnsteuer, Krankenversicherungsbeiträge, Pflegeversicherungsbeiträge, Spendenbetrag, Arbeitskosten — e a IA lê cada documento entendendo o que cada campo significa, não onde ele está na página. O resultado é uma planilha onde cada valor de cada documento está na mesma estrutura de colunas, pronta para as decisões de classificação e mapeamento do Anexo que apenas um humano pode fazer. Uma coluna calculada pode verificar totais de renda entre documentos, e uma coluna inferida pode categorizar despesas por tipo. O mecanismo é explicado passo a passo no guia para extrair dados de formulários fiscais do ELSTER para o Excel.
Ainda preciso guardar meus documentos originais após extrair os dados?
De acordo com a lei fiscal alemã, sim — o prazo legal de guarda (Aufbewahrungsfrist) nos termos do § 147 AO é de 10 anos para registros contábeis (Buchungsbelege) e 6 anos para correspondência comercial e outros documentos relevantes para fins fiscais. Para declarações de imposto de renda de pessoas físicas, o Finanzamt pode solicitar os documentos originais durante uma auditoria — especialmente recibos relacionados a deduções (Spendenbescheinigungen, contas médicas, certificados de seguro). A extração substitui a etapa de entrada manual de dados — as horas gastas lendo e digitando. Ela não substitui a obrigação legal de reter os documentos originais pelo Aufbewahrungsfrist aplicável. O Festsetzungsfrist (prazo de caducidade) para declarações de imposto é de quatro anos a partir do final do ano em que a declaração é apresentada, e o Finanzamt pode solicitar documentos comprobatórios durante todo esse período. Melhor prática: extraia os dados para uma planilha para análise e declaração, retenha os documentos originais em uma estrutura de pastas datadas por ano fiscal e mantenha ambos pelo período de retenção completo.
Os seis tipos de documento são finitos. As horas que você gasta localizando, lendo, classificando e transcrevendo-os não são. O prazo é fixo — mas a coleta é negociável. Antecipe a coleta, elimine a transcrição e declare não porque o relógio da multa está correndo — declare porque a declaração está pronta.
Extraia Seus Documentos Fiscais Agora