5 erros de dados ELSTER na declaração de imposto alemã que
custam deduções que o Finanzamt não recupera
A maioria das listas de "erros na declaração de imposto" alerta sobre coisas que você já sabe — enviar antes do prazo, não esquecer seus Werbungskosten (despesas relacionadas à renda), declarar seus dias de home office. Essas são caixas em branco que você ainda pode ver no formulário. Os erros perigosos são os que parecem corretos depois que você os digita: um valor atribuído ao Anlage (anexo fiscal) errado, uma dedução que fica logo abaixo de um limite (Pauschbetrag) e desaparece silenciosamente, um prêmio de seguro inserido em uma linha que tem um teto (Höchstbetrag) diferente daquele a que o prêmio realmente se qualifica. Você envia a declaração. O Mein ELSTER aceita — sem pop-up de erro vermelho, sem aviso de plausibilidade. Mas a verificação interna do Finanzamt (Plausibilitätsprüfung) sinaliza a discrepância semanas depois, e quando a Rückfrage (consulta formal) chega à sua mesa ou à do seu Steuerberater, a janela de correção está se fechando. Estes são os cinco erros de dados ELSTER que passam pelo botão verde "Prüfung" — cada um com o que custa, por que acontece e como detectá-lo antes que o Finanzamt o faça.
Principais Conclusões
- O botão verde Prüfung valida apenas aritmética — um ganho de capital declarado no Anlage errado passa na verificação, mas não pode acionar o Sparer-Pauschbetrag de €1.000 que só existe dentro do Anlage KAP.
- O Finanzamt detecta o que o botão verde não viu — mas só depois que você envia, quando o prazo de um mês da Einspruchsfrist já começou a contar.
- Cada um desses erros acontece entre ler um valor e classificá-lo na linha fiscal correta — separe as duas tarefas e os erros que sobrevivem ao botão verde não chegam ao Finanzamt.
O Padrão Comum a Todos os Cinco
Um erro em um formulário de imposto que você pode ver não é um problema. Um campo em branco no Anlage Sonderausgaben (anexo de despesas especiais) chama sua atenção antes de você clicar em enviar. Os erros neste artigo compartilham uma característica diferente: a declaração parece completa e a ELSTER Plausibilitätsprüfung (verificação de plausibilidade, o botão verde "Prüfung" que verifica a aritmética e a consistência entre formulários) passa. Mas a revisão interna do Finanzamt — uma verificação separada e mais profunda que ocorre após o envio — detecta uma inconsistência semântica que o botão verde não testa: uma dedução que deveria ser €0 porque o Pauschbetrag já a cobre, um prêmio de seguro atribuído a uma linha cujo limite não corresponde ao tipo de prêmio, uma Steuer-ID do funcionário (número de identificação fiscal, um identificador pessoal permanente de 11 dígitos emitido no registro de nascimento) digitada onde o formulário espera uma Steuernummer (número fiscal, um número específico do escritório de 10 a 13 dígitos emitido pelo Finanzamt local — não a mesma coisa).
Um erro que o botão verde "Prüfung" detecta custa o tempo para corrigi-lo antes do envio. Um erro que ele não detecta — mas o Finanzamt detecta — custa semanas de atraso no processamento, uma carta de Rückfrage e, em alguns casos, uma dedução que você nunca recupera porque a Einspruchsfrist (janela de objeção de um mês após a emissão do Steuerbescheid) expira antes que você entenda o que deu errado.
De acordo com o acórdão do BFH IX R 17/22 (18 de julho de 2023), o Bundesfinanzhof — o tribunal fiscal supremo da Alemanha — confirmou que erros de entrada de dados cometidos pelo contribuinte durante a declaração não são corrigíveis após o término da Einspruchsfrist. O caso envolveu um contribuinte que inadvertidamente importou dados do ano fiscal errado para sua declaração ELSTER. O BFH decidiu que o erro era do próprio contribuinte, não do Finanzamt, e o pagamento a maior permaneceu. Os cinco erros abaixo são todas versões do mesmo mecanismo: um erro de entrada de dados que produz uma declaração aparentemente válida que o botão verde aceita, mas cuja inconsistência semântica desencadeia um processo de correção — ou, pior, simplesmente reduz seu reembolso sem notificação.
Erro 1: Ganhos de capital no Hauptvordruck em vez do Anlage KAP — perdendo o Sparer-Pauschbetrag
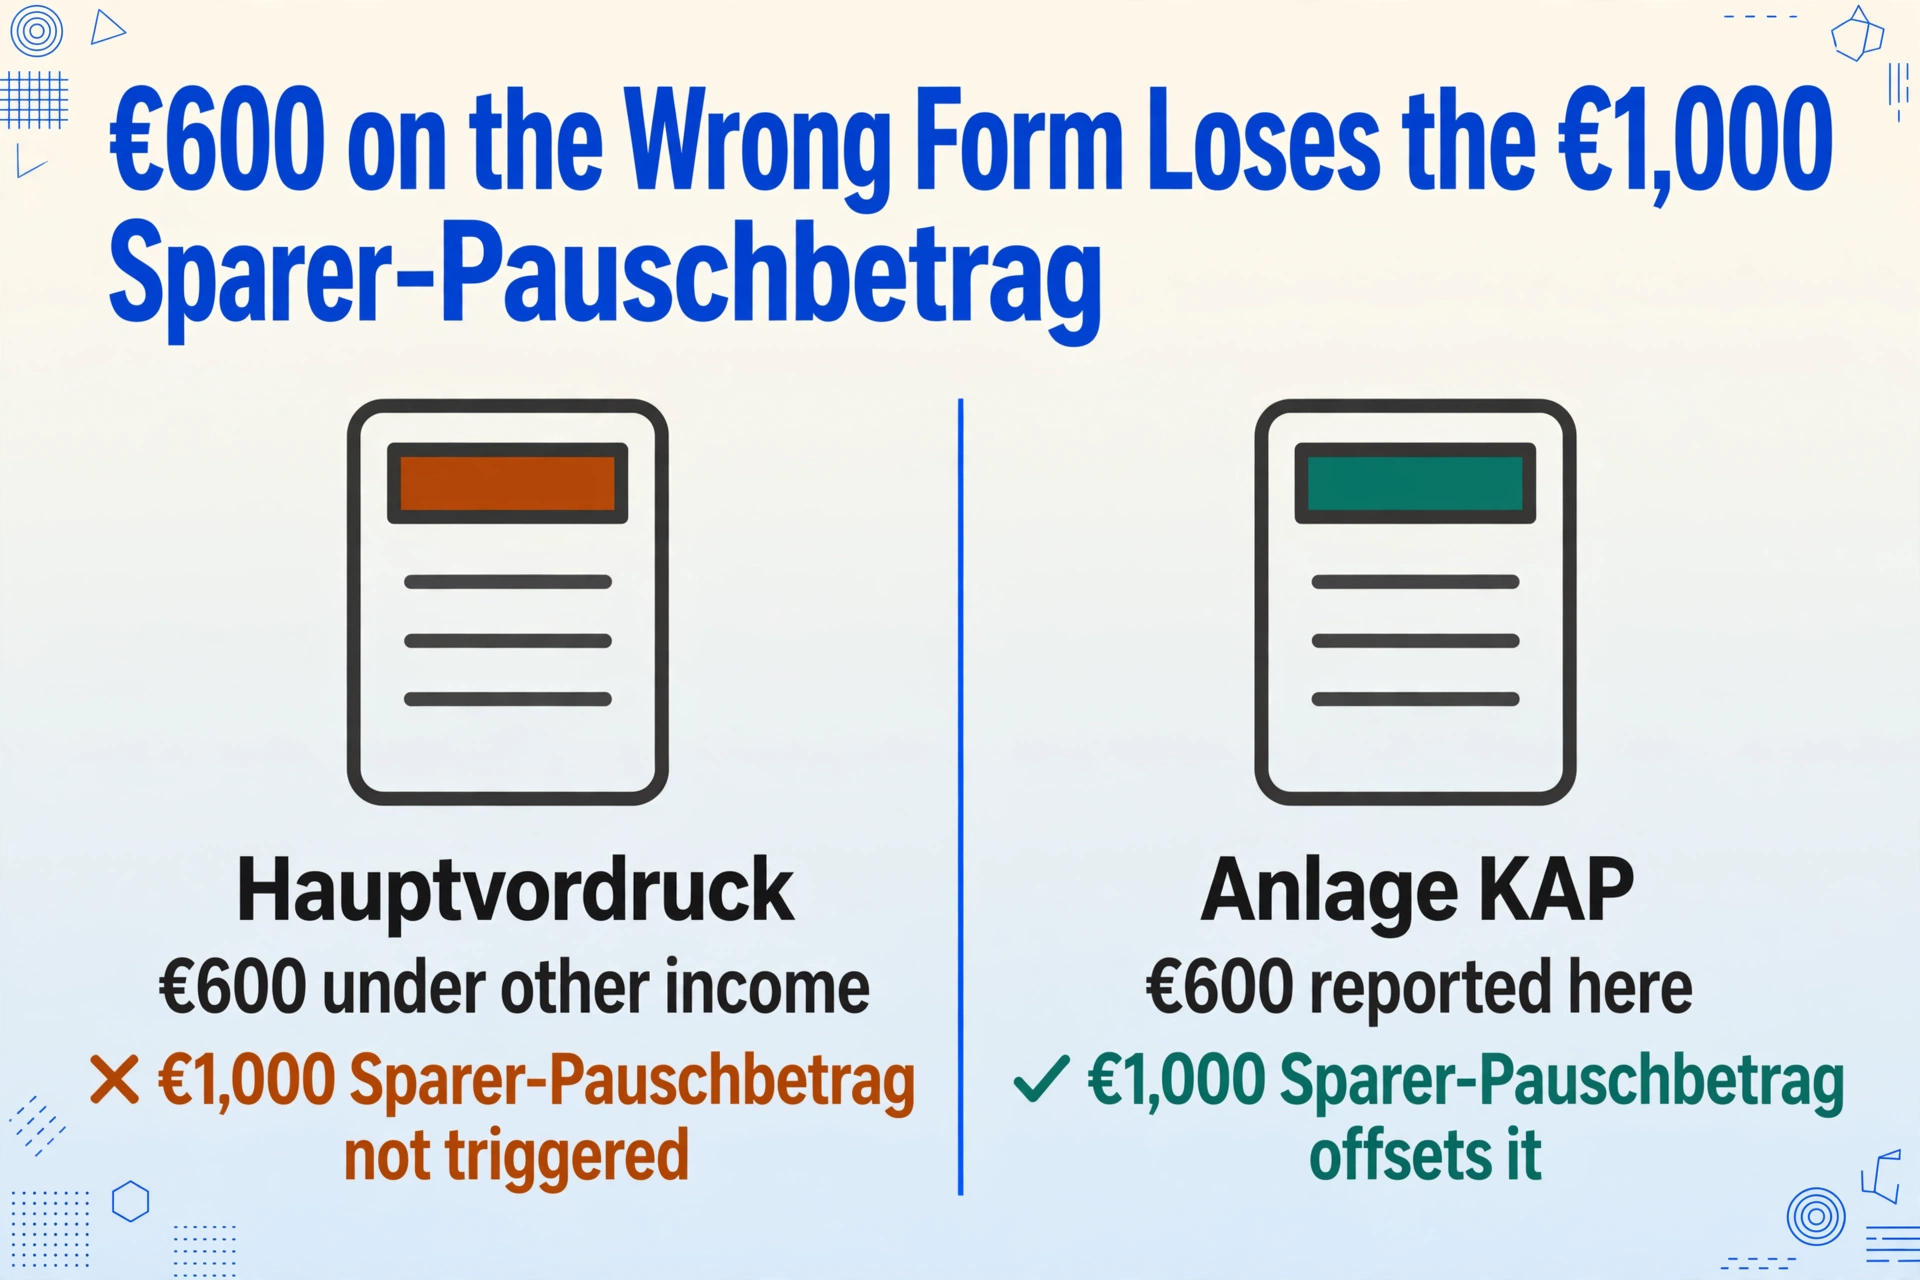
O erro é assim. Você vendeu alguns ETFs em 2025 e realizou €600 em ganhos de capital (Kapitalerträge). Seu banco reteve a Kapitalertragsteuer (imposto sobre ganhos de capital, 25% mais Solidaritätszuschlag) sobre esses ganhos, mas você esqueceu de definir um Freistellungsauftrag (ordem de isenção) nesse banco, então o Sparer-Pauschbetrag de €1.000 (isenção do poupador) conforme o § 20 Abs. 9 EStG não foi aplicado. Você sabe que pode recuperar o imposto retido a mais pela declaração de imposto — e insere o ganho de €600 em algum lugar do Hauptvordruck (o formulário principal de imposto que cobre as páginas 2–4) em "outros rendimentos".
O que o Finanzamt faz. Os ganhos de capital devem ser declarados no Anlage KAP (o anexo de ganhos de capital), não no Hauptvordruck. A Plausibilitätsprüfung do Finanzamt pode detectar a inconsistência — ou não, porque o Hauptvordruck tem uma linha para "outros rendimentos" e o valor não é obviamente errado fora de contexto. Se o Finanzamt detectar, a resposta é uma Rückfrage pedindo que você explique onde o rendimento pertence e apresente um Anlage KAP corrigido. Se não detectar, a declaração é processada como está. Mas o Sparer-Pauschbetrag de €1.000 por pessoa conforme o § 20 Abs. 9 EStG fica dentro do Anlage KAP — e um ganho de capital declarado no Hauptvordruck nunca aciona a compensação do Pauschbetrag. Você pagou imposto a mais sobre €600 que deveriam ter sido cobertos pela isenção. E se sua renda total de capital em todos os bancos foi inferior a €1.000, você pagou imposto sobre renda isenta — e o prazo da Einspruchsfrist pode expirar antes que a discrepância fique visível.
Quanto custa. Sobre €600 de ganhos tributados a 25% de Kapitalertragsteuer mais 5,5% de Soli (Solidaritätszuschlag = sobretaxa de solidariedade), você pagou a mais cerca de €158,25. Se o erro for detectado pelo Finanzamt, uma Rückfrage custa de uma a duas horas de recuperação de documentos e recálculo — ou €120 a €350 por hora se o Steuerberater cuidar disso. Se o erro não for detectado e a Einspruchsfrist expirar, o pagamento a mais é permanente. Esse mesmo erro também corrompe a Günstigerprüfung (o "teste mais favorável" que o Finanzamt executa para verificar se tributar seus ganhos de capital à sua alíquota pessoal de imposto de renda produziria um resultado menor do que os 25% fixos de Kapitalertragsteuer) — porque a Günstigerprüfung só considera valores declarados no Anlage KAP, não no Hauptvordruck. Um ganho declarado no formulário errado é invisível para o teste que poderia ter reduzido sua alíquota.
O Anlage KAP não é opcional se você tem ganhos de capital. E o Sparer-Pauschbetrag — €1.000 por pessoa, €2.000 para casais com declaração conjunta — só se aplica dentro desse anexo. Um ganho de capital digitado em qualquer outro campo do formulário é tributado como se a isenção não existisse.
Erro 2: Cálculo incorreto do Vorsorgeaufwand — Contribuições previdenciárias básicas vs. adicionais sob a Günstigerprüfung
Esse erro acontece com mais frequência com freelancers e autônomos que pagam suas próprias contribuições previdenciárias e de seguro de saúde. O anexo Anlage Vorsorgeaufwand (anexo de contribuições previdenciárias e de seguros) divide as contribuições em duas categorias: Basisvorsorge (contribuições previdenciárias básicas — previdência social estatutária, certos planos Rürup-Rente, seguro de saúde e seguro de cuidados de longa duração estatutários) conforme § 10 Abs. 1 Nr. 2 e 3 EStG, e sonstige Vorsorgeaufwendungen (outras despesas previdenciárias — complementos privados de saúde, invalidez ocupacional, responsabilidade civil, acidentes, seguro de vida temporário) conforme § 10 Abs. 1 Nr. 3a EStG.
As contribuições básicas são dedutíveis até um limite que aumenta a cada ano — para 2025, 100% das contribuições qualificadas até €26.528 para contribuintes solteiros (€53.056 para casais) para o componente previdenciário, e as contribuições de saúde + cuidados de longa duração são totalmente dedutíveis para a cobertura básica. A categoria "outras" tem um teto separado (Höchstbetrag) de €1.900 para empregados e €2.800 para autônomos. A Günstigerprüfung complica o cenário: para contribuições previdenciárias, o Finanzamt compara automaticamente sua dedução de 2025 com um mínimo baseado nas regras do ano anterior — o que lhe der a maior dedução vence. Mas a Günstigerprüfung só funciona com valores que estão nas linhas corretas.
O erro específico. Uma freelancer paga €4.200 em seguro de saúde estatutário (Krankenversicherung der Krankenkasse, o fundo de seguro de saúde regulamentado pelo estado) e €3.100 em previdência estatutária (Rentenversicherung). Ambos pertencem às linhas de Basisvorsorge. Mas ela também paga €1.800 em seguro privado de invalidez ocupacional (Berufsunfähigkeitsversicherung) e €400 em seguro privado de responsabilidade civil (Privathaftpflichtversicherung) — estes pertencem às linhas de sonstige Vorsorgeaufwendungen, sujeitos ao teto de €2.800 para autônomos (o total de seus prêmios "outros" é de €2.200, então cabem no teto). O erro: ela insere o prêmio de €1.800 de invalidez ocupacional em uma linha de Basisvorsorge em vez da linha de sonstige, porque os rótulos dos campos do formulário — "Beiträge zur Basiskrankenversicherung, gesetzlichen Pflegeversicherung" (contribuições para seguro básico de saúde e seguro estatutário de cuidados de longa duração) em uma seção versus "Beiträge zu sonstigen Versicherungen" (contribuições para outros seguros) em outra — usam terminologia por tipo de seguro que não mapeia claramente qual seguro conta como "básico" e qual como "outro".
O que o Finanzamt faz. A verificação verde de Plausibilitätsprüfung confere se o total de Basisvorsorge não excede o teto estatutário — €1.800 está bem abaixo de €26.528, então passa. Mas a revisão interna do Finanzamt cruza o tipo de contribuição com a seguradora informada. Um prêmio de Berufsunfähigkeitsversicherung declarado como contribuição de Basisvorsorge sinaliza uma incompatibilidade porque a seguradora não é uma previdenciária estatutária ou seguradora de saúde. A resposta é uma Rückfrage: o Finanzamt pede que você esclareça a qual seguro os €1.800 pertencem e corrija a atribuição no anexo. Enquanto isso, a dedução não é processada — seu imposto avaliado é calculado sem a dedução de €1.800 em qualquer uma das categorias até você responder.
Quanto custa. Uma Rückfrage sobre o Anlage Vorsorgeaufwand custa as mesmas uma a duas horas que qualquer consulta formal do Finanzamt — €120 a €350 por hora nas tarifas de Steuerberater. Mas o custo oculto é o atraso no fluxo de caixa: sua restituição, se houver, fica retida até você resolver a consulta. E se o Steuerbescheid for emitido sem a correção — porque você respondeu tarde ou o Finanzamt prosseguiu sem sua resposta — a dedução é perdida, a menos que você apresente um Einspruch dentro de um mês. Uma dedução de €1.800 a uma alíquota marginal de 30% vale cerca de €540 em restituição. Esse é o valor em jogo por um prêmio lançado na linha errada de um Anlage.
A Günstigerprüfung adiciona outra camada: para contribuições previdenciárias, o Finanzamt compara automaticamente seu cálculo de 2025 (100% dedutível) com um mínimo baseado nas regras de 2005. Mas essa comparação é feita com base nas linhas corretas. Se suas contribuições previdenciárias estiverem espalhadas pelas linhas erradas, a Günstigerprüfung opera com dados incompletos — e você nunca vê o cálculo "mais favorável" que o sistema deveria ter lhe dado.
Erro 3: Digitar €800 de Werbungskosten quando o Pauschbetrag de €1.230 já cobre você — esforço desperdiçado, nenhum benefício
Este erro não é um gatilho de penalidade. É uma armadilha de eficiência na preparação de impostos — que custa tempo, não dinheiro, mas custa de forma confiável todos os anos.
De acordo com § 9a Satz 1 Nr. 1 Buchstabe a EStG, todo empregado recebe um Arbeitnehmer-Pauschbetrag automático (dedução fixa do empregado) de €1.230 — aplicado sem qualquer comprovação, sem qualquer lançamento no formulário. O Pauschbetrag já está incluído na retenção mensal de Lohnsteuer (imposto sobre o salário) feita pelo seu empregador. Se seus Werbungskosten reais — deslocamento (Entfernungspauschale, o subsídio de deslocamento por quilômetro a €0,38/km para 2026, acima dos €0,30 em 2025), dias de home office (Homeoffice-Pauschale, a tarifa fixa de home office a €6/dia limitada a €1.260/ano), equipamentos de trabalho, formação profissional, mensalidades sindicais — totalizarem menos de €1.230, o Finanzamt usa o Pauschbetrag automaticamente. Seus lançamentos no Anlage N (anexo de rendimentos do trabalho) são ignorados.
O erro se parece com isto. Uma empregada acompanha cuidadosamente suas despesas o ano todo: €320 em livros e software relacionados ao trabalho, €200 em taxas de associação profissional (Berufsverband, a mensalidade do órgão profissional), €280 em materiais de escritório. Ela soma €800 e lança cada linha no Anlage N — gastando 20 minutos localizando recibos, digitando valores e verificando subtotais. Ela envia. O Finanzamt processa a declaração e aplica o Pauschbetrag de €1.230 porque é maior. Os €800 de lançamentos de Werbungskosten não produzem nenhum benefício fiscal adicional — zero. Os 20 minutos de digitação não produziram nada.
O Finanzamt não avisa quando seus Werbungskosten ficam abaixo do Pauschbetrag. Ele simplesmente aplica o maior entre seus custos reais e o Pauschbetrag de €1.230 — silenciosamente. Seus 20 minutos de transcrição desaparecem no mesmo resultado fiscal que você teria obtido deixando o Anlage N em branco.
Quanto custa. Nada em dinheiro — e é essa a armadilha. Custa tempo que se repete todos os anos, e o tempo é precificado pelo valor de uma hora do seu trabalho. Para um freelancer que cobra €95/hora, esses 20 minutos são aproximadamente €32 em tempo faturável perdido. Em cinco anos, €160. Pequeno o suficiente para ignorar — a menos que você perceba que o mesmo tempo é gasto em todas as linhas de Werbungskosten, Sonderausgaben e Vorsorgeaufwand que também ficam abaixo de seus respectivos limites. O custo real desse erro não é financeiro: é o orçamento cognitivo que você gasta com entrada de dados que não produz resultado, enquanto as entradas que produzem resultado — as que ficam acima do Pauschbetrag — recebem menos atenção porque você já está cansado de inserir as que não produzem.
A regra prática: antes de digitar um único valor de Werbungskosten na Anlage N, faça um cálculo mental aproximado das suas principais despesas — deslocamento + home office + equipamentos. Se apenas o deslocamento, com 220 dias úteis × 25 km × €0,38/km, produz €2.090, você já está bem acima de €1.230 e cada linha adicional que você inserir gera um benefício fiscal real. Se o seu total estiver abaixo de €1.230, pule a Anlage N inteira — o Pauschbetrag cobre você, e o tempo economizado vai para as Anlagen onde suas entradas realmente mudam o resultado.
Erro 4: Declarar Custos de Materiais no §35a — Quando Apenas Mão de Obra é Dedutível
A dedução de Handwerkerrechnungen (notas de artesãos) sob o § 35a Abs. 3 EStG é uma das deduções mais valiosas disponíveis para proprietários e inquilinos alemães — 20% da parcela de mão de obra reduz diretamente sua obrigação de imposto de renda, até €1.200 por ano. O limite máximo de entrada é €6.000 em custos de mão de obra por ano para atingir o teto de dedução de €1.200. Mas a regra é rígida de uma forma que a maioria dos declarantes descobre apenas após uma rejeição: apenas custos de mão de obra (Arbeitskosten) contam. Custos de materiais (Materialkosten) não contam.
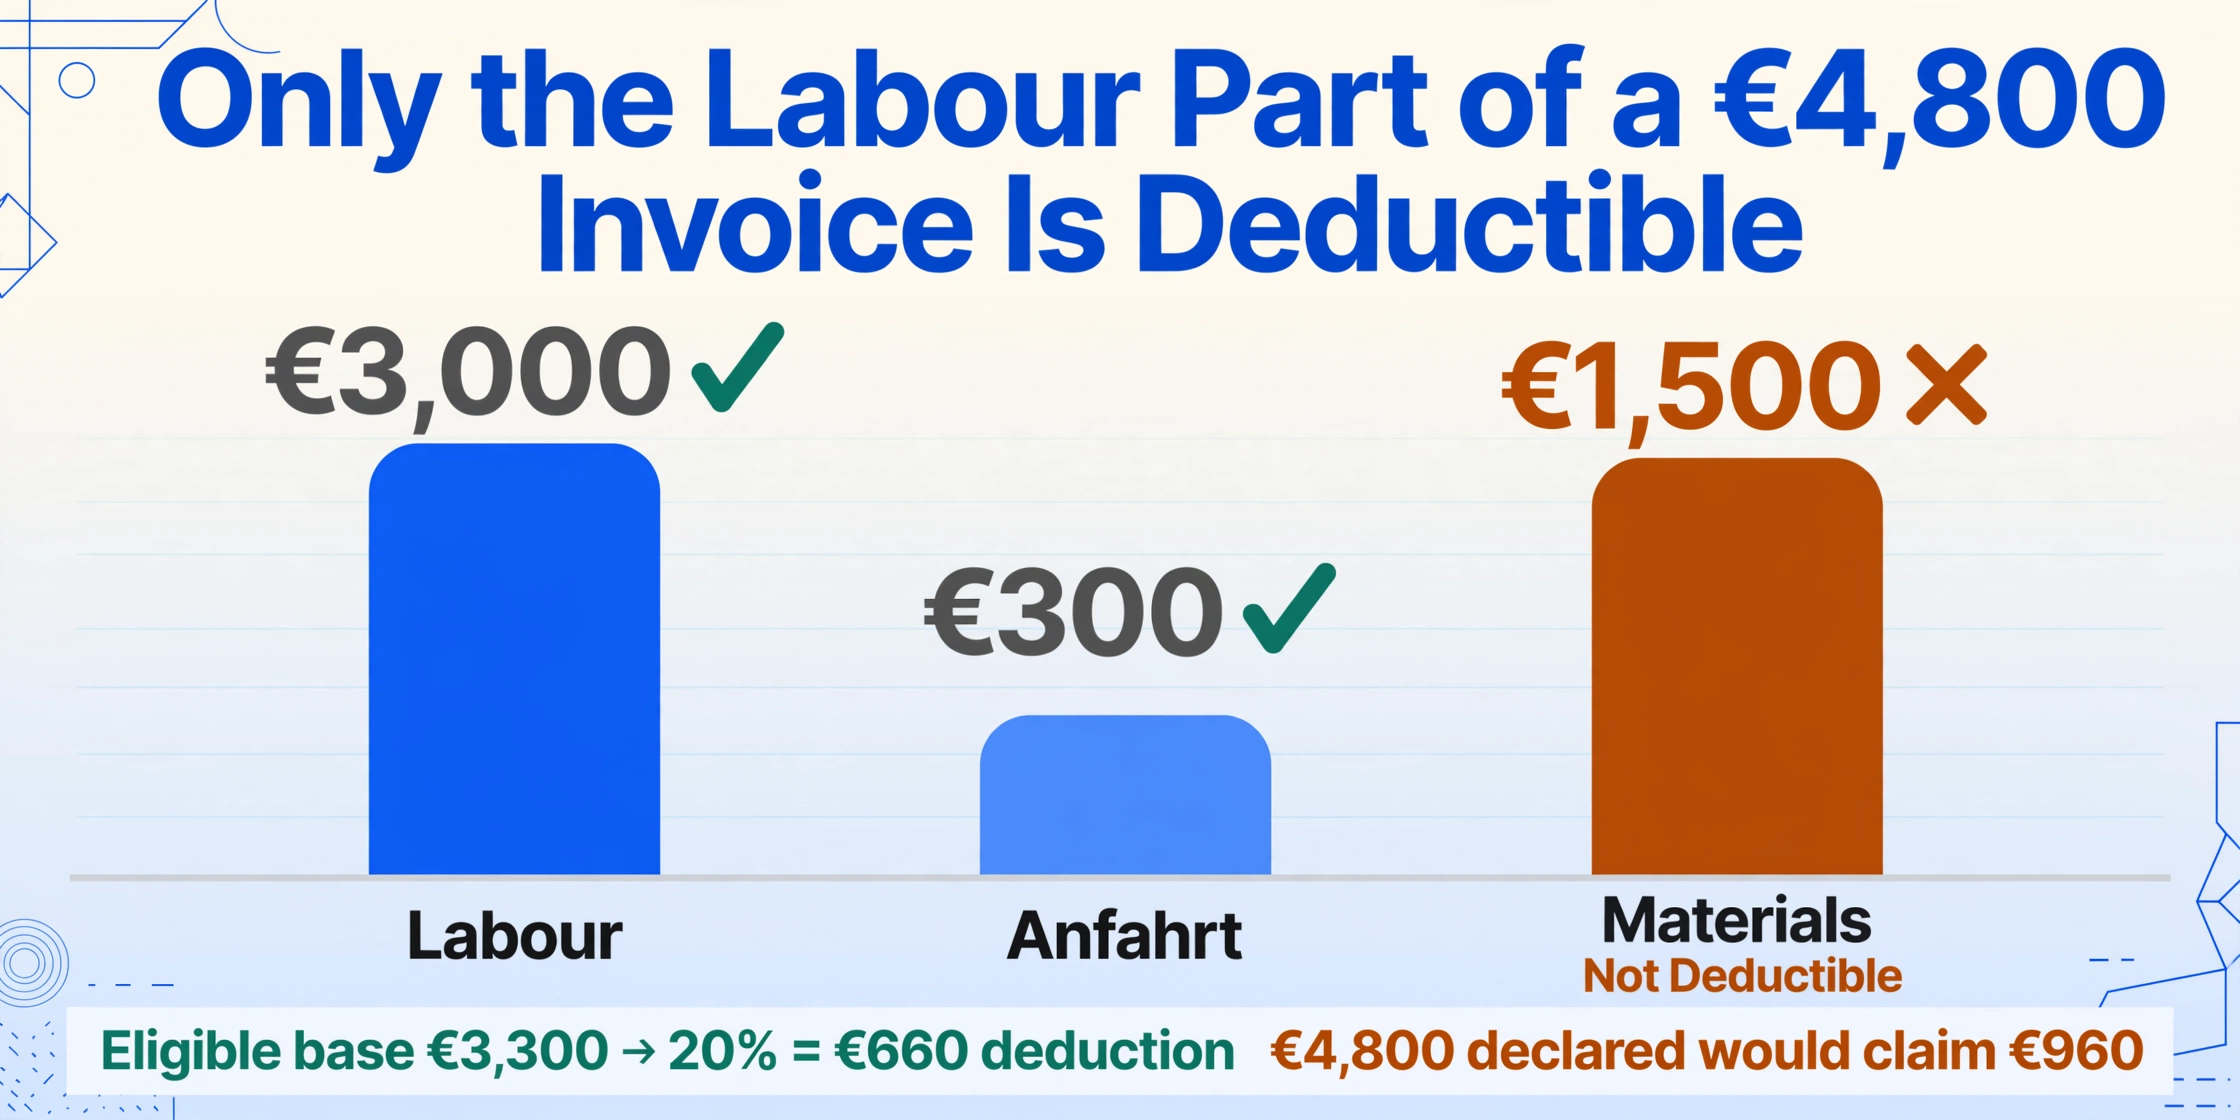
O erro específico. Um proprietário reforma um banheiro. A nota do Handwerker (artesão) diz: €4.800 no total — aproximadamente €3.000 em mão de obra (instalação, encanamento, azulejos), €1.500 em materiais (azulejos, acessórios, selante) e €300 em Anfahrt (deslocamento até o local). O proprietário insere os €4.800 completos na Anlage Haushaltsnahe Aufwendungen (anexo de despesas domésticas) na seção Handwerkerleistungen (serviços de artesãos). Mas o componente de mão de obra — a única parte elegível para a dedução de 20% — é €3.300 (mão de obra + deslocamento, pois An- und Abfahrtskosten, custos de deslocamento de e para o local de trabalho, são considerados parte da mão de obra para fins do §35a conforme a orientação do BMF de 9 de novembro de 2016, BStBl I 2016 S. 1213). A entrada correta é €3.300, produzindo uma dedução de €660 (20% × €3.300). A entrada errônea de €4.800 reivindicaria €960 — um excesso de €300.
O que o Finanzamt faz. A revisão interna do Finanzamt cruza a factura do Handwerker com o valor declarado. Se a factura não separa mano de obra de materiais, o Finanzamt estima a divisão — quase sempre em desvantagem do contribuyente, porque uma divisão estimada parte de suposições conservadoras. Mas, mais comumente, o Finanzamt simplesmente rejeita a parte dos materiais: processa a dedução a 20% do valor só de mano de obra, ajustando o reembolso para abaixo sem necessariamente emitir uma Rückfrage. O contribuyente vê um reembolso menor do que esperava e precisa rastrear a discrepância até a linha §35a para entender por quê.
Outras três armadillas do §35a agravam este erro:
- Barzahlung (pagamento em efectivo) desqualifica toda a dedução. Segundo § 35a Abs. 5 EStG, o pagamento deve ser feito por transferência bancária — o Bundesfinanzhof confirmou isso em várias sentencias. Uma factura correta com uma divisão adequada de mano de obra/materiais, paga em efectivo, produz uma dedução zero. O Finanzamt verifica o Zahlungsweg (método de pagamento) e rejeita as reclamaciones pagadas em efectivo.
- Neubaumaßnahmen (obras de nova construção) estão excluidas. §35a cobre renovación, mantenimiento e modernización (Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen) — não a construção de um novo edifício. Instalar um banheiro em uma extensão recém construida não é deducible.
- Duplicidade com subsidios KfW/BAFA está proibida. A mesma Handwerkerleistung (servicio de artesano) não pode ser reclamada tanto sob §35a como sob um programa de subsidio público como KfW ou BAFA (Bundesamt für Wirtschaft und Ausfuhrkontrolle, o Escritorio Federal de Asuntos Económicos e Control de Exportaciones).
O que custa. Uma sobre-reclamación de €1.500 em costos de materiais não produz penalidade — o Finanzamt simplesmente rejeita a parte dos materiais. Mas o tempo gasto localizando a factura, lendo as líneas de mano de obra e materiais, e digitando a cifra em Anlage Haushaltsnahe Aufwendungen foi desperdiciado se a entrada estava errada. E se o Finanzamt emite uma Rückfrage pedindo que você reenvie a factura com uma divisão de mano de obra corrigida, a corrección custa de uma a duas horas de recuperación de documentos — a tarifas de Steuerberater, €120 a €350. O erro é evitable por completo: quando você recebe a factura do Handwerker, pida ao artesano que separe mano de obra e materiais em líneas separadas antes de pagar. Uma solicitud de dois minutos no momento do trabalho evita a Rückfrage.
Erro 5: Steuer-ID vs Steuernummer — Confundir os Dois Números Acrescenta Meses ao Seu Processamento
A Alemanha emite dois números de identificação fiscal, e eles servem a propósitos completamente diferentes. A Steuer-ID (steuerliche Identifikationsnummer, também abreviada como IdNr) é um número pessoal permanente de 11 dígitos atribuído no nascimento ou no primeiro registro na Alemanha — ele nunca muda e acompanha você por toda a vida. Ele aparece na sua Lohnsteuerbescheinigung (certificado de imposto sobre o salário) como "Identifikationsnummer" e no seu Steuerbescheid (aviso de avaliação fiscal) como "IdNr." A Steuernummer é um número específico do escritório, de 10 a 13 dígitos, atribuído pelo seu Finanzamt local — ele muda se você se mudar para uma área coberta por um escritório fiscal diferente. A Steuernummer é o que o Finanzamt usa para registrar sua declaração de imposto no sistema e vinculá-la à sua conta.
O erro específico. Um declarante de primeira viagem — um funcionário que nunca declarou antes porque o empregador cuidava de tudo — cria uma conta no Mein ELSTER, inicia uma nova Einkommensteuererklärung (declaração de imposto de renda) e encontra o campo rotulado como "Steuernummer." Ele ainda não tem uma Steuernummer porque o Finanzamt atribui uma após o envio da primeira declaração. Ele digita sua Steuer-ID — o número de 11 dígitos da sua Lohnsteuerbescheinigung — pensando que é a mesma coisa. O ELSTER aceita a entrada porque um número de 11 dígitos no campo Steuernummer não é um erro de formato. Mas quando o Finanzamt recebe a declaração, a Steuer-ID não corresponde a nenhuma conta existente no sistema de arquivamento indexado por Steuernummer. A declaração cai em uma fila de correspondência manual — um Sachbearbeiter (oficial de caso) deve localizar o contribuinte pelo nome e Steuer-ID, cruzar os dados com a ZfA (Zentrale Zulagenstelle für Altersvermögen, a agência central que administra o banco de dados de Steuer-ID), criar uma nova Steuernummer e vincular a declaração a ela.
O que o Finanzamt faz. A declaração não é rejeitada — não há Rückfrage formal porque o Finanzamt pode resolver a incompatibilidade internamente. Mas o processo de correspondência é manual e lento. Em vez das 8 a 12 semanas padrão para uma declaração simples, o processamento se estende para 3 a 6 meses. O Steuerbescheid chega em outubro em vez de maio. E o prazo do Verspätungszuschlag — que corre a partir da data em que a declaração é efetivamente recebida, não resolvida — não se aplica, desde que você tenha declarado em dia. Mas o atraso no reembolso por si só é um custo de fluxo de caixa: se você esperava €1.200 de reembolso em maio, esperar até outubro significa cinco meses extras desse capital parado na conta do Finanzamt em vez da sua.
O erro inverso também acontece: um freelancer que tem uma Steuernummer há anos a insere no campo Steuer-ID em um novo formulário de registro no Mein ELSTER, confundindo os dois números. O registro é rejeitado porque o banco de dados de Steuer-ID não contém uma entrada correspondente para aquele número — mas quando a carta de rejeição chega, várias semanas já se passaram, e a agenda do Steuerberater ficou ainda mais cheia.
O campo rotulado como "Steuernummer" espera o número específico do escritório, de 10 a 13 dígitos, do seu último Steuerbescheid. Se você nunca declarou imposto antes, deixe em branco — o Finanzamt atribui um após processar sua primeira declaração. O campo rotulado como "Steuer-ID" ou "Identifikationsnummer" espera o número permanente de 11 dígitos da sua Lohnsteuerbescheinigung ou Meldebescheinigung (certificado de registro). Os dois números não são intercambiáveis — e confundi-los não gera uma mensagem de erro. Gera um atraso.
O Que os Cinco Erros Têm em Comum: Eles Acontecem Entre a Leitura e a Digitação
Dando um passo atrás, os cinco erros têm o mesmo mecanismo. Uma pessoa lê um valor em um documento — uma Jahressteuerbescheinigung bancária (certificado anual de imposto), um aviso de contribuição de seguro, uma Lohnsteuerbescheinigung do empregador, uma nota fiscal de artesão, um certificado de registro — e o digita em um campo do formulário. O erro acontece no intervalo entre a leitura e a digitação: o valor está correto, mas a decisão de classificação — em qual Anlage ele pertence, em qual linha dentro dessa Anlage, se ele se qualifica para compensação de Pauschbetrag, se é Steuer-ID ou Steuernummer — sai errada. E como a Plausibilitätsprüfung do ELSTER verifica a aritmética e a consistência entre formulários, mas não a classificação semântica, o formulário aceita a entrada. A revisão interna do Finanzamt a detecta, mas só após o envio — momento em que a correção custa tempo, dinheiro ou a própria dedução.
A razão estrutural para isso acontecer — independentemente da jurisdição — é o mesmo gargalo descrito na análise do problema de entrada manual de dados no ELSTER alemão: o ponto final de envio digital é uma rodovia, mas a montagem de dados que o alimenta ainda é uma escadaria. Cada valor precisa ser lido por um humano em um layout de documento — geralmente um PDF ou carta impressa —, classificado em uma categoria fiscal e transcrito manualmente. O equivalente britânico desses mesmos erros de transcrição — renda declarada no suplemento errado do SA100, valores de Gift Aid classificados incorretamente — segue o mesmo padrão, como explorado no guia de erros de entrada de dados no SA100. O guia de erros de entrada de dados na declaração de imposto de renda japonesa 確定申告 (kakuteishinkoku) cobre o mesmo padrão de cinco classes de erro em um sistema tributário diferente — todos convergindo para a mesma lacuna estrutural entre documento e formulário.
Como a Extração Previne Todos os Cinco — Não Preenchendo por Você, mas Separando o Reconhecimento da Classificação
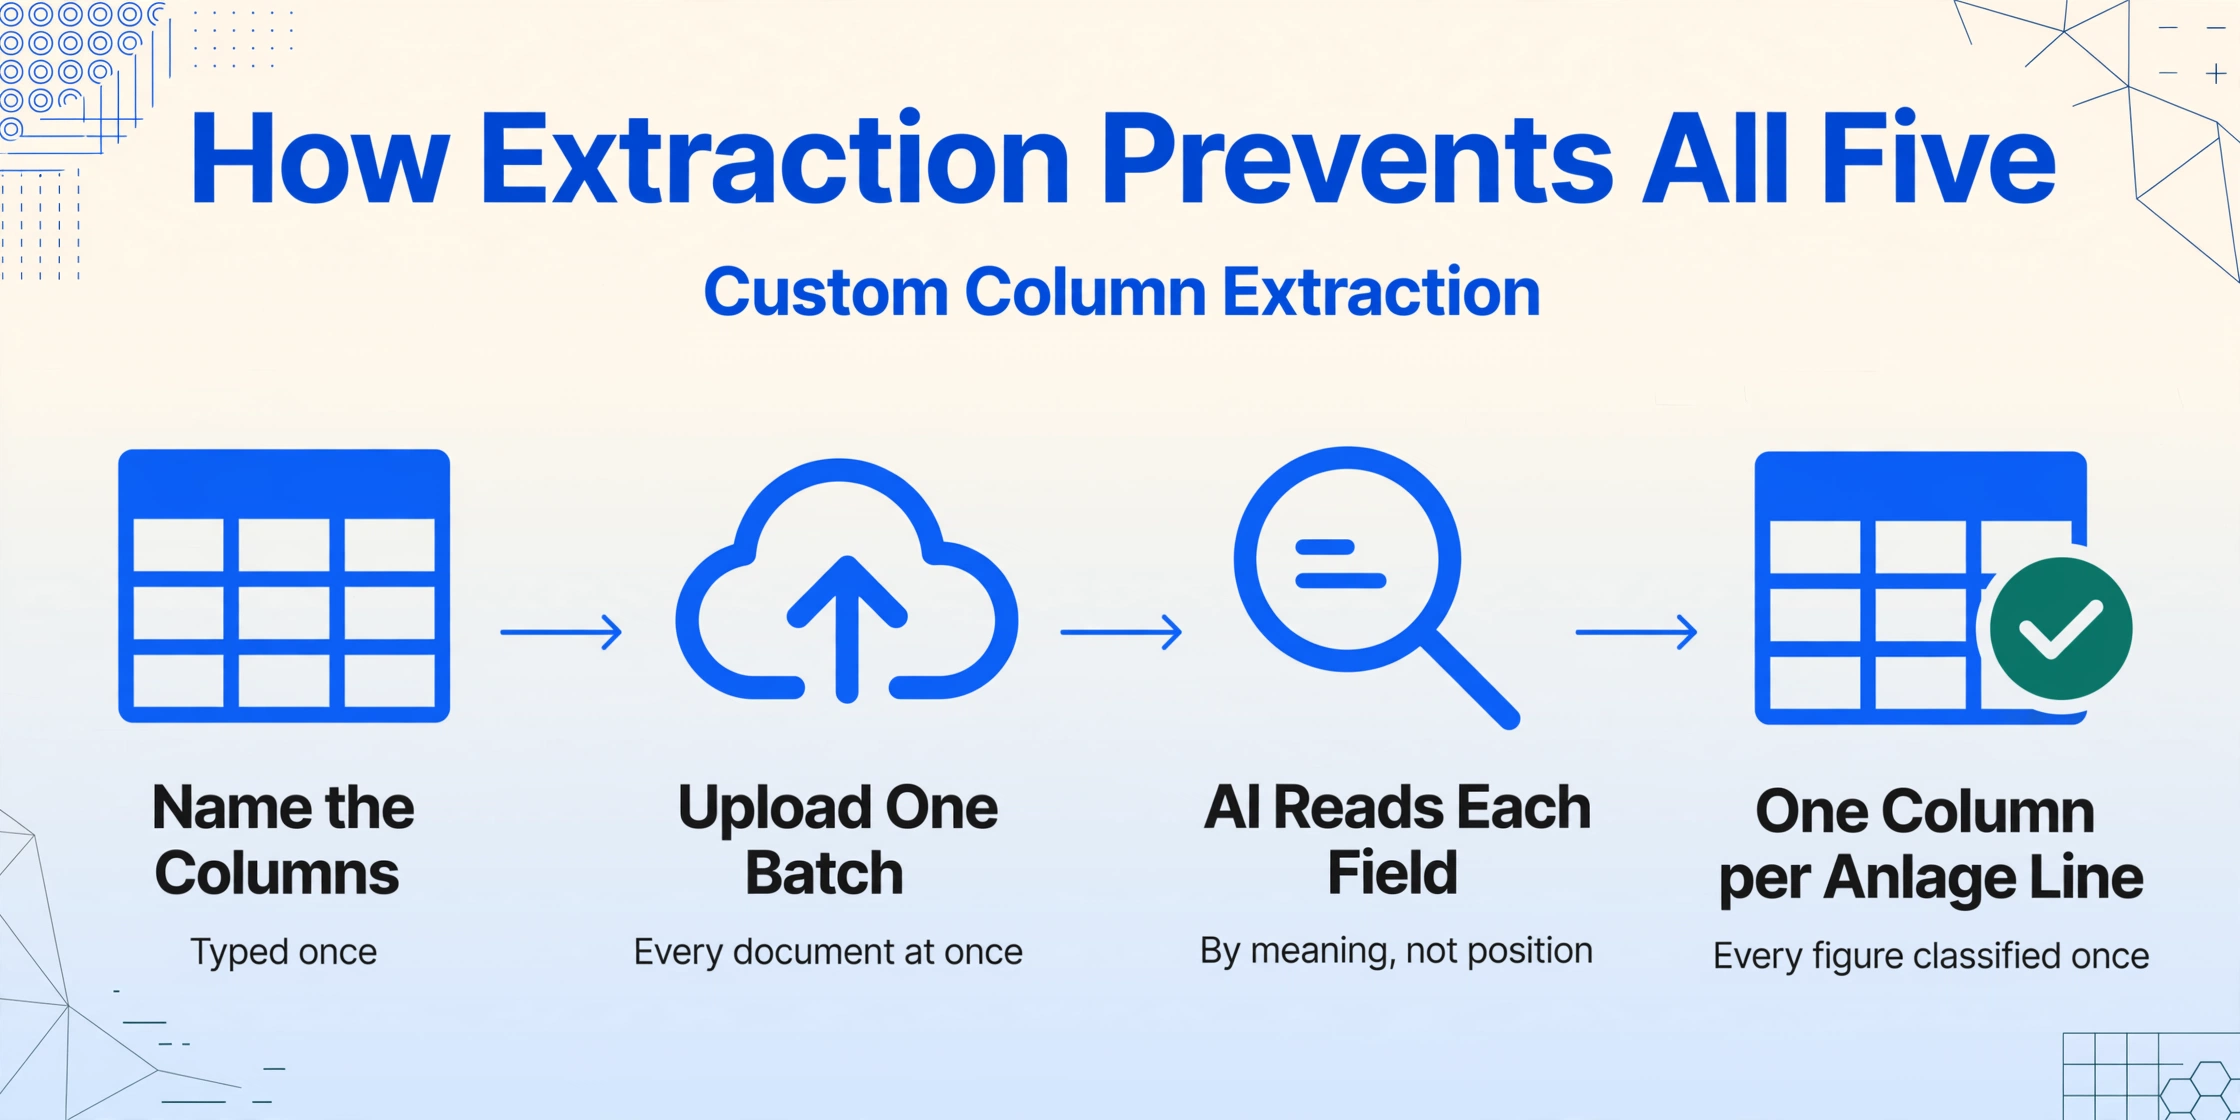
Cada um dos cinco erros acontece porque uma pessoa executa duas tarefas simultaneamente: ler um número de um documento (uma tarefa perceptual — isto é um 3 ou um 8 em um certificado de seguro desbotado?) e classificar esse número na categoria fiscal correta (uma tarefa cognitiva — essa contribuição pertence à linha 24 de Basisvorsorge ou à linha 48 de sonstige Vorsorgeaufwendungen?). O cérebro humano é ruim em fazer as duas coisas ao mesmo tempo, e pior após 20 minutos fazendo isso — o quarto certificado de seguro da sessão é classificado com menos precisão que o primeiro, não porque o certificado é mais difícil, mas porque a precisão da classificação degrada com a repetição.
A extração de dados de documentos separa as duas coisas. A tarefa de percepção — ler os valores do Kontoauszug (extrato bancário), da Versicherungsbescheinigung, da Handwerkerrechnung — fica com a IA, que lê cada documento entendendo o que um campo significa ("Beitrag zur Krankenversicherung", "Arbeitskosten", "einbehaltene Kapitalertragsteuer") em vez de onde ele está na página. O resultado é uma única planilha em que cada valor de cada documento fica na mesma estrutura de colunas — cada coluna nomeada conforme a linha da Anlage que alimenta. Isso é Extração de Colunas Personalizadas: você digita os nomes das colunas uma vez, envia todos os documentos em um lote, e a IA preenche as linhas localizando cada valor semanticamente — não por coordenadas de pixel, não por correspondência de modelo. O procedimento é explicado passo a passo no guia de extração de dados do formulário de imposto ELSTER.
A tarefa de classificação — decidir qual prêmio de seguro vai em qual linha da Anlage, se o total de Werbungskosten excede o Pauschbetrag de €1.230, se uma fatura de Handwerker divide corretamente mão de obra e material — continua sendo sua. Mas você a realiza em uma única planilha onde cada valor já está em colunas, em vez de cinco pilhas de documentos espalhadas onde você lê e classifica ao mesmo tempo. Três recursos específicos de extração atacam diretamente os cinco erros:
- coluna inferida categoriza valores que o próprio documento não rotula. Uma coluna chamada
Tipo de Seguro (opções: Basis-KV/Pflege/Rente/BU/Haftpflicht/Unfall)faz a IA ler cada certificado de seguro e classificar o tipo de apólice — a mesma decisão de classificação que um humano tomaria, mas executada pela IA em todo o lote antes de você se sentar para verificar. - coluna calculada confere totais de Anlage a Anlage. Uma coluna que soma toda a renda declarada e compara com o total da EÜR — gerando "OK" ou "CHECK" — pega o Erro 1 (ganhos de capital na Anlage errada) antes de a declaração chegar ao Finanzamt. Uma coluna que soma todos os Werbungskosten e compara com o limite de €1.230 pega o Erro 3.
- Processamento em lote significa que todas as cinco pilhas de documentos — extratos bancários, certificados de seguro, Lohnsteuerbescheinigung, recibos de doação, Handwerkerrechnungen — vão em um único upload. A saída é mesclada em uma planilha, uma coluna por campo da Anlage. O detalhamento de custos da montagem manual do ELSTER quantifica as horas economizadas, e o princípio de lote escala de uma declaração para uma folha de pagamento mensal — coberto no guia de processamento em lote da Lohnsteuer-Anmeldung.
O limite honesto da extração: ela lê os documentos e gera os valores. Ela não envia sua Einkommensteuererklärung, não aplica a Günstigerprüfung, não calcula a zumutbare Belastung (limite razoável de despesas extraordinárias conforme § 33 EStG) nem informa quais deduções você pode usar. Essas decisões exigem um humano que entenda o código tributário — ou um Steuerberater. O que a extração faz é eliminar a etapa de ler e digitar que cria os cinco erros em primeiro lugar. E quando a leitura e a digitação são removidas, as decisões de classificação que você ainda precisa tomar são feitas em uma planilha limpa e verificada — não em cinco pilhas de papel espalhadas com o cansaço chegando no quarto documento.
Os arquivos são processados com segurança e não são armazenados.
FAQ — Erros e Correções no Formulário Fiscal Alemão ELSTER
Qual é a diferença entre a "Prüfung" verde do ELSTER e a Plausibilitätsprüfung do Finanzamt?
O botão verde "Prüfung" no Mein ELSTER verifica a consistência aritmética — se os totais de um Anlage correspondem aos campos correspondentes no Hauptvordruck, se os campos obrigatórios estão preenchidos, se as regras de formato são observadas (datas, tamanho da Steuer-ID). Ele não verifica a correção semântica — se um valor pertence ao Anlage KAP em vez do Hauptvordruck, se uma Versicherungsbeitrag (contribuição de seguro) classificada como Basisvorsorge é realmente de uma seguradora privada em vez de uma estatutária, se o total de Werbungskosten está abaixo do Pauschbetrag e, portanto, é irrelevante. A Plausibilitätsprüfung interna do Finanzamt — que é executada após o envio, durante a fase de Bearbeitung (processamento) — realiza essas verificações semânticas mais profundas. O botão verde informa que o formulário é internamente consistente. Ele não informa que os dados estão corretos.
Como corrijo um erro após enviar minha declaração ELSTER, mas antes de receber o Steuerbescheid?
Enquanto o Finanzamt não tiver emitido o Steuerbescheid (aviso de lançamento do imposto), você pode simplesmente reenviar a declaração com os dados corrigidos pelo Mein ELSTER. Nenhum procedimento formal é necessário — o novo envio substitui o anterior. Se apenas um campo ou Anlage precisar de correção, você também pode enviar uma mensagem curta pelo sistema de mensagens interno do ELSTER (Nachricht an das Finanzamt), informando exatamente qual campo está errado e o valor correto. Esta é a janela de correção mais fácil — aberta desde o momento do envio até a emissão do Steuerbescheid, geralmente de 4 a 12 semanas depois.
E se eu descobrir o erro depois de receber o Steuerbescheid?
Você tem um mês a partir da data de emissão do Steuerbescheid para apresentar um Einspruch (objeção formal conforme §§ 347–367 AO). O Einspruch deve ser por escrito — por carta, fax ou eletronicamente via ELSTER — e deve indicar com qual parte da avaliação você discorda e por quê. Para uma simples correção de dados (Schlichte Änderung conforme § 172 AO), você pode solicitar o ajuste de um item específico sem acionar uma reavaliação completa de toda a declaração. Isso é mais rápido e não comporta o risco de que o Finanzamt descubra outros erros que joguem contra você. Depois de encerrado o Einspruchsfrist, correções só são possíveis sob exceções restringidas — a sentença do BFH IX R 17/22 confirmou que erros de inserção de dados do contribuente não são corrigibles após o prazo. Se o erro joga a seu favor (você pagou imposto a mais), você efetivamente perde o reembolso excedente.
Por que o Finanzamt ignora minhas entradas de Werbungskosten quando estão abaixo do Pauschbetrag de €1.230?
Porque o Arbeitnehmer-Pauschbetrag conforme § 9a EStG é uma disposição legal obrigatoria — o Finanzamt deve aplicar o maior entre suas Werbungskosten reais e o Pauschbetrag de €1.230. Não é que ele escolha ignorar suas entradas; a lei exige que use o número que lhe dá a dedução maior. Se você insere €800 em custos reais, o Finanzamt legalmente deve aplicar €1.230. Sua entrada de €800 não mudou nada. O Pauschbetrag funciona como um piso, não um teto — você sempre recebe pelo menos €1.230. Suas entradas só importam quando excedem esse piso.
Posso reclamar o valor total da factura de uma Handwerkerrechnung conforme §35a?
Não. Só os custos de mano de obra, viagem e máquinas (Arbeits-, Fahrt- e Maschinenkosten) são deducibles. Os Materialkosten (materiais) — azulejos, tinta, acessorios, selante, piso — estão explicitamente excluidos conforme § 35a Abs. 3 EStG e a orientação do BMF (BMF-Schreiben de 9 de novembro de 2016, BStBl I 2016 S. 1213). A factura deve separar mano de obra de materiais. Se não o fizer, peça ao Handwerker que reemita uma factura detalhada antes de pagar. O pagamento deve ser por transferência bancária; pagamentos em efectivo desqualifican toda a dedução mesmo se a factura for correta. Construção nova (Neubau) está excluida; só renovação, manutenção e modernização de uma casa existente qualifican. A dedução máxima é de 20% dos custos de mano de obra qualificados até €1.200 por ano — alcanzada com €6.000 de custos de mano de obra.
Qual é a diferença entre a Steuer-ID e a Steuernummer, e qual vai onde no formulário ELSTER?
A Steuer-ID (steuerliche Identifikationsnummer, 11 dígitos) é seu número fiscal pessoal permanente — atribuido ao nascer ou ao primeiro registro na Alemania, nunca cambia, usado na Lohnsteuerbescheinigung e para o registro de conta Mein ELSTER. A Steuernummer (10–13 dígitos, formato tipo 12/345/67890) é atribuida pelo seu Finanzamt local e usada para apresentar declarações de imposto — cambia se você se muda à jurisdicción de outro escritório fiscal. No formulário ELSTER: o campo "Steuer-ID" ou "Identifikationsnummer" espera seu ID permanente de 11 dígitos. O campo "Steuernummer" espera seu número específico do escritório de seu último Steuerbescheid. Se você nunca apresentou antes e não tem Steuernummer, deixe em branco — o Finanzamt atribuirá uma depois de processar sua primeira declaração. Os dois números serven funções diferentes no sistema do Finanzamt e não podem ser substituidos um pelo outro.
Os cinco erros compartilham uma causa raiz: uma pessoa lendo um valor de um documento e digitando-o em um campo do formulário, realizando reconhecimento e classificação simultaneamente sob fadiga. Separe os dois — deixe a extração cuidar da leitura, mantenha a classificação para você — e os erros que sobrevivem ao botão verde "Prüfung" não chegam ao Finanzamt.
Extraia seus dados ELSTER antes de enviar