5 errores de datos ELSTER en Alemania que
te cuestan deducciones que el Finanzamt no recuperará
La mayoría de las listas de "errores al declarar impuestos" te advierten sobre cosas que ya sabes: presenta antes de la fecha límite, no olvides tus Werbungskosten (gastos relacionados con ingresos), reclama tus días de home office. Esas son casillas vacías que aún puedes ver en el formulario. Los errores peligrosos son los que parecen correctos después de escribirlos: una cifra asignada a la Anlage (anexo fiscal) equivocada, una deducción que queda justo por debajo de un umbral (Pauschbetrag) y desaparece silenciosamente, una prima de seguro ingresada en una línea con un tope (Höchstbetrag) distinto al que la prima realmente califica. Envías la declaración. Mein ELSTER la acepta — sin ventana de error roja, sin advertencia de plausibilidad. Pero la verificación interna del Finanzamt (Plausibilitätsprüfung) marca la discrepancia semanas después, y para cuando la Rückfrage (consulta formal) llega a tu escritorio o al de tu Steuerberater, la ventana de corrección se está cerrando. Estos son los cinco errores de datos ELSTER que pasan desapercibidos ante el botón verde "Prüfung" — cada uno con su costo, por qué ocurre y cómo detectarlo antes que el Finanzamt.
Conclusiones clave
- El botón verde Prüfung solo valida aritmética — una ganancia de capital declarada en la Anlage equivocada pasa la verificación pero no puede activar el Sparer-Pauschbetrag de 1.000 € que solo existe dentro de la Anlage KAP.
- El Finanzamt detecta lo que el botón verde pasó por alto — pero solo después de que envíes, cuando el plazo de un mes de la Einspruchsfrist ya ha comenzado.
- Cada uno de estos errores ocurre entre leer una cifra y clasificarla en la línea fiscal correcta — separa las dos tareas y los errores que sobreviven al botón verde no llegarán al Finanzamt.
El patrón común a los cinco
Un error en la declaración de impuestos que puedes ver no es un problema. Un campo vacío en el anexo Sonderausgaben (anexo de gastos especiales) llama tu atención antes de hacer clic en enviar. Los errores de este artículo comparten una característica diferente: la declaración parece completa y la Plausibilitätsprüfung de ELSTER (verificación de plausibilidad, el botón verde "Prüfung" que comprueba la aritmética y la coherencia entre formularios) pasa. Pero la revisión interna del Finanzamt — una comprobación separada y más profunda que se ejecuta después del envío — detecta una inconsistencia semántica que el botón verde no prueba: una deducción que debería ser de 0 € porque el Pauschbetrag ya la cubre, una prima de seguro asignada a una línea cuyo límite no coincide con el tipo de prima, una Steuer-ID del empleado (número de identificación fiscal, un identificador personal permanente de 11 dígitos emitido al registrar el nacimiento) escrita donde el formulario espera una Steuernummer (número de impuestos, un número específico de la oficina de 10 a 13 dígitos emitido por el Finanzamt local — no es lo mismo).
Un error que el botón verde "Prüfung" detecta te cuesta el tiempo de corregirlo antes del envío. Un error que no detecta — pero el Finanzamt sí — te cuesta semanas de retraso en el procesamiento, una carta de Rückfrage y, en algunos casos, una deducción que nunca recuperas porque la Einspruchsfrist (plazo de objeción de un mes después de que se emita el Steuerbescheid) expira antes de que entiendas qué salió mal.
Según la sentencia del BFH IX R 17/22 (18 de julio de 2023), el Bundesfinanzhof — el tribunal fiscal supremo de Alemania — confirmó que los errores de entrada de datos cometidos por el contribuyente durante la presentación no son corregibles después de que expire la Einspruchsfrist. El caso involucraba a un contribuyente que importó inadvertidamente datos del año fiscal equivocado en su declaración de ELSTER. El BFH dictaminó que el error era del propio contribuyente, no del Finanzamt, y el pago en exceso se mantuvo. Los cinco errores siguientes son todas versiones del mismo mecanismo: un error de entrada de datos que produce una declaración aparentemente válida que el botón verde acepta, pero cuya inconsistencia semántica desencadena un proceso de corrección — o, peor, simplemente reduce tu reembolso sin notificación.
Error 1: Plusvalías en el Hauptvordruck en lugar de en el Anexo KAP — Perdiendo el Sparer-Pauschbetrag
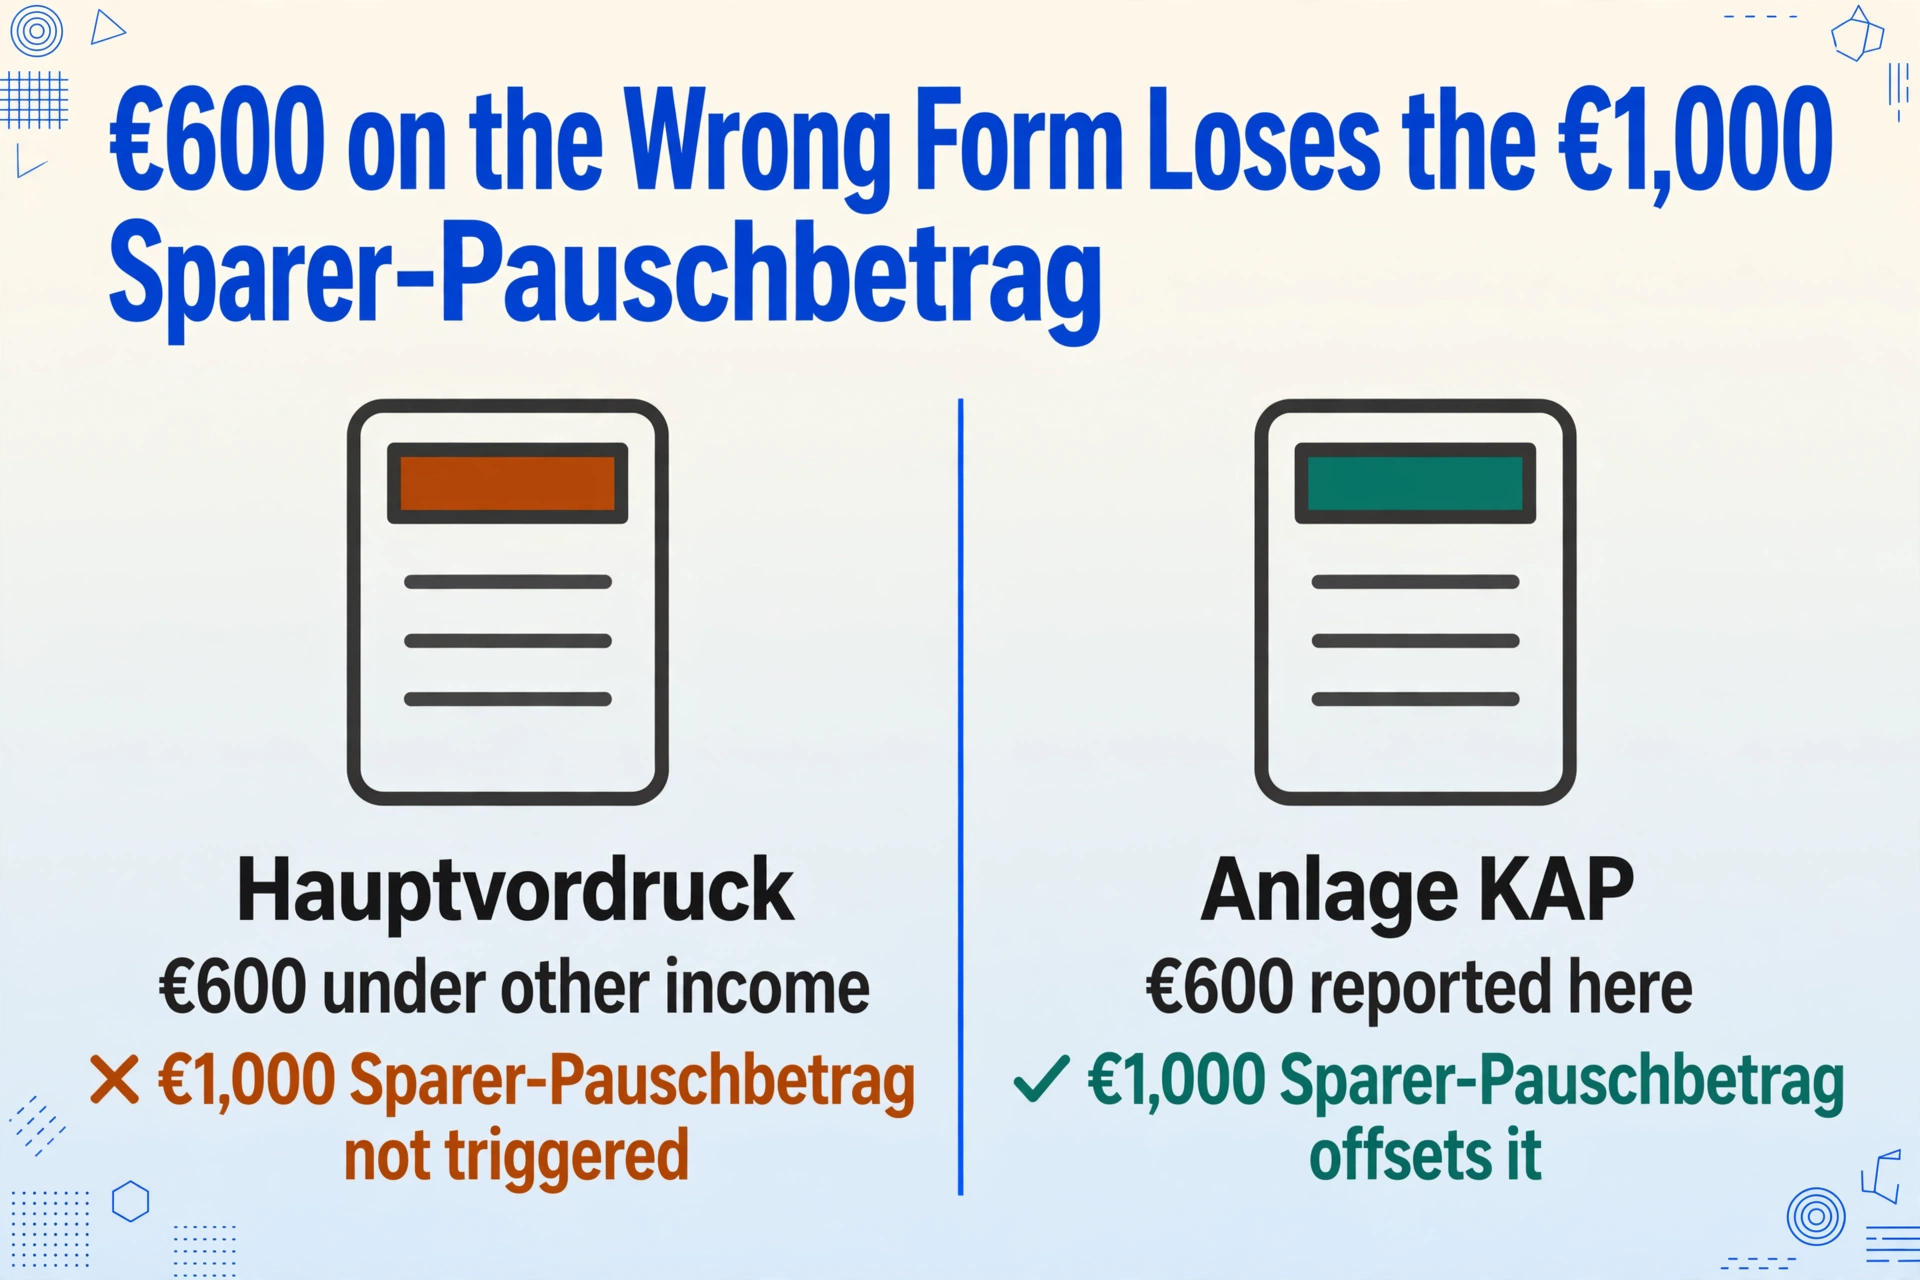
El error se ve así. Vendiste algunos ETFs en 2025 y obtuviste 600 € en plusvalías (Kapitalerträge). Tu banco retuvo el Kapitalertragsteuer (impuesto sobre plusvalías, 25% más Solidaritätszuschlag) sobre esas ganancias, pero olvidaste establecer un Freistellungsauftrag (orden de exención) en ese banco, por lo que el Sparer-Pauschbetrag de 1.000 € (asignación del ahorrador) según el § 20 Abs. 9 EStG no se aplicó. Sabes que puedes reclamar el impuesto retenido en exceso a través de tu declaración de impuestos — e ingresas la ganancia de 600 € en algún lugar del Hauptvordruck (el formulario de impuestos principal que cubre las páginas 2–4) bajo "otros ingresos".
Lo que hace el Finanzamt. Las plusvalías deben declararse en el Anlage KAP (el anexo de plusvalías), no en el Hauptvordruck. La Plausibilitätsprüfung del Finanzamt puede detectar el desajuste — o puede que no, porque el Hauptvordruck tiene una línea para "otros ingresos" y la cifra no es obviamente incorrecta fuera de contexto. Si el Finanzamt lo detecta, la respuesta es una Rückfrage pidiéndote que expliques dónde pertenece el ingreso y que presentes un Anlage KAP corregido. Si no lo detecta, la declaración se procesa tal cual. Pero el Sparer-Pauschbetrag de 1.000 € por persona según el § 20 Abs. 9 EStG vive dentro del Anlage KAP — y una plusvalía declarada en el Hauptvordruck nunca activa la compensación del Pauschbetrag. Pagaste impuestos en exceso sobre 600 € que deberían haber estado cubiertos por la asignación. Y si tus ingresos de capital totales en todos los bancos fueron inferiores a 1.000 €, pagaste impuestos sobre ingresos que estaban exentos — y el plazo de Einspruchsfrist puede cerrarse antes de que la discrepancia se haga visible.
Lo que cuesta. Sobre 600 € de ganancias gravadas al 25% de Kapitalertragsteuer más 5,5% de Soli (Solidaritätszuschlag = recargo de solidaridad), pagaste en exceso aproximadamente 158,25 €. Si el Finanzamt detecta el error, una Rückfrage cuesta de una a dos horas de recuperación de documentos y recálculo — o de 120 € a 350 € por hora si lo maneja el Steuerberater. Si el error no se detecta y el Einspruchsfrist expira, el pago en exceso es permanente. Este mismo error también corrompe la Günstigerprüfung (la "prueba más favorable" que el Finanzamt ejecuta para comprobar si gravar tus plusvalías a tu tipo impositivo personal sobre la renta produciría un resultado menor que el 25% fijo de Kapitalertragsteuer) — porque la Günstigerprüfung solo considera cifras declaradas en el Anlage KAP, no en el Hauptvordruck. Una ganancia declarada en el formulario equivocado es invisible para la prueba que podría haber reducido tu tipo impositivo.
El Anlage KAP no es opcional si tienes plusvalías. Y el Sparer-Pauschbetrag — 1.000 € por persona, 2.000 € para parejas con tributación conjunta — solo se aplica dentro de ese anexo. Una plusvalía escrita en cualquier otro campo del formulario se grava como si la asignación no existiera.
Error 2: Cálculo incorrecto de Vorsorgeaufwand — Aportaciones de pensión base vs. adicionales bajo Günstigerprüfung
Este error ocurre con mayor frecuencia en autónomos y declarantes que trabajan por cuenta propia y pagan sus propias aportaciones de pensión y seguro de salud. El anexo Anlage Vorsorgeaufwand (anexo de aportaciones de pensión y seguros) divide las aportaciones en dos grupos: Basisvorsorge (aportaciones de pensión base — seguro de pensión legal, ciertos planes Rürup-Rente, seguro de salud y de cuidado de larga duración legal) según § 10 Abs. 1 Nr. 2 y 3 EStG, y sonstige Vorsorgeaufwendungen (otros gastos de pensión — complementos privados de salud, incapacidad laboral, responsabilidad civil, accidentes, seguro de vida temporal) según § 10 Abs. 1 Nr. 3a EStG.
Las aportaciones base son deducibles hasta un límite que aumenta cada año — para 2025, el 100% de las aportaciones que califican hasta €26.528 para declarantes individuales (€53.056 para declarantes conjuntos) para el componente de pensión, y las aportaciones de salud + cuidado de larga duración son totalmente deducibles para la cobertura base. El grupo "otros" tiene un tope separado (Höchstbetrag) de €1.900 para empleados y €2.800 para autónomos. La Günstigerprüfung complica el panorama: para las aportaciones de pensión, el Finanzamt compara automáticamente tu deducción de 2025 contra un mínimo basado en las reglas del año anterior — lo que te dé la deducción mayor gana. Pero la Günstigerprüfung solo funciona con cifras que estén en las líneas correctas.
El error específico. Una autónoma paga €4.200 en seguro de salud legal (Krankenversicherung der Krankenkasse, el fondo de seguro de salud regulado por el estado) y €3.100 en pensión legal (Rentenversicherung). Ambas pertenecen a las líneas de Basisvorsorge. Pero también paga €1.800 en seguro privado de incapacidad laboral (Berufsunfähigkeitsversicherung) y €400 en seguro privado de responsabilidad civil (Privathaftpflichtversicherung) — estos pertenecen a las líneas de sonstige Vorsorgeaufwendungen, sujetos al tope de €2.800 para autónomos (sus primas totales "otras" son €2.200, así que caben dentro del tope). El error: introduce la prima de incapacidad laboral de €1.800 en una línea de Basisvorsorge en lugar de la línea de sonstige, porque las etiquetas de los campos del formulario — "Beiträge zur Basiskrankenversicherung, gesetzlichen Pflegeversicherung" (aportaciones al seguro de salud básico y al seguro de cuidado de larga duración legal) en una sección frente a "Beiträge zu sonstigen Versicherungen" (aportaciones a otros seguros) en otra — usan terminología por tipo de seguro que no se corresponde claramente con qué seguro cuenta como "básico" y cuál como "otro."
Qué hace el Finanzamt. La comprobación de plausibilidad verde (Plausibilitätsprüfung) verifica que el total de Basisvorsorge no supere el tope legal — €1.800 está muy por debajo de €26.528, así que pasa. Pero la revisión interna del Finanzamt contrasta el tipo de aportación contra el proveedor de seguro declarado. Una prima de Berufsunfähigkeitsversicherung declarada como aportación de Basisvorsorge marca un desajuste porque el proveedor no es un asegurador de pensión o salud legal. La respuesta es una Rückfrage: el Finanzamt te pide que aclares a qué seguro pertenecen los €1.800 y que corrijas la asignación en el anexo. Mientras tanto, la deducción no se procesa — tu impuesto evaluado se calcula sin la deducción de €1.800 en ninguno de los dos grupos hasta que respondas.
Lo que cuesta. Una Rückfrage sobre Anlage Vorsorgeaufwand cuesta las mismas una o dos horas que cualquier consulta formal del Finanzamt: entre 120 y 350 € por hora según las tarifas del Steuerberater. Pero el coste oculto es el retraso en el flujo de caja: su reembolso, si corresponde, se retiene hasta que resuelva la consulta. Y si el Steuerbescheid se emite sin la corrección — porque respondió tarde o el Finanzamt procedió sin su respuesta — la deducción se pierde a menos que presente un Einspruch en el plazo de un mes. Una deducción de 1.800 € a un tipo impositivo marginal del 30% vale aproximadamente 540 € de reembolso. Esa es la cantidad en juego por una prima introducida en la línea equivocada de un Anlage.
La Günstigerprüfung añade otra capa: para las aportaciones a la pensión, el Finanzamt compara automáticamente su cálculo de 2025 (100 % deducible) con un mínimo basado en las normas de 2005. Pero esa comparación se ejecuta sobre las líneas correctas. Si sus aportaciones a la pensión están dispersas en líneas equivocadas, la Günstigerprüfung opera con datos incompletos — y nunca verá el cálculo "más favorable" que el sistema debía ofrecerle.
Error 3: Introducir 800 € de Werbungskosten cuando el Pauschbetrag de 1.230 € ya le cubre — esfuerzo inútil, sin beneficio
Este error no activa una sanción. Es una trampa de eficiencia en la preparación de la declaración — que cuesta tiempo, no dinero, pero lo cuesta de forma fiable cada año.
Según el § 9a Satz 1 Nr. 1 Buchstabe a EStG, todo empleado recibe automáticamente un Arbeitnehmer-Pauschbetrag (deducción global del empleado) de 1.230 € — aplicado sin necesidad de justificantes ni de introducirlo en el formulario. El Pauschbetrag ya está incluido en la retención mensual del Lohnsteuer (impuesto sobre el salario) por parte de su empleador. Si sus Werbungskosten reales — desplazamientos (Entfernungspauschale, la asignación por kilómetro de 0,38 €/km para 2026, frente a los 0,30 € de 2025), días de teletrabajo (Homeoffice-Pauschale, la tarifa plana de 6 €/día con un tope de 1.260 €/año), material de trabajo, formación profesional, cuotas sindicales — suman menos de 1.230 €, el Finanzamt aplica automáticamente el Pauschbetrag. Sus anotaciones en Anlage N (anexo de ingresos por empleo) se ignoran.
El error se ve así. Una empleada registra cuidadosamente sus gastos durante todo el año: 320 € en libros y software relacionados con el trabajo, 200 € en cuotas de asociaciones profesionales (Berufsverband, la membresía del organismo profesional), 280 € en material de oficina. Suma 800 € e introduce cada línea en Anlage N — dedicando 20 minutos a localizar recibos, teclear cifras y verificar subtotales. Presenta la declaración. El Finanzamt procesa la declaración y aplica el Pauschbetrag de 1.230 € porque es más alto. Las anotaciones de 800 € en Werbungskosten no producen ningún beneficio fiscal adicional — cero. Los 20 minutos de introducción de datos no produjeron nada.
El Finanzamt no le avisa cuando sus Werbungskosten quedan por debajo del Pauschbetrag. Simplemente aplica el mayor de sus costes reales y el Pauschbetrag de 1.230 € — en silencio. Sus 20 minutos de transcripción desaparecen en el mismo resultado fiscal que habría obtenido dejando Anlage N en blanco.
Lo que cuesta. Nada en dinero — y ahí está la trampa. Cuesta tiempo que se repite cada año, y ese tiempo se valora según lo que valga una hora de tu trabajo. Para un autónomo que factura €95/hora, esos 20 minutos suponen unos €32 en tiempo facturable perdido. En cinco años, €160. Lo bastante poco como para ignorarlo — salvo que te des cuenta de que el mismo tiempo se gasta en todas las filas de Werbungskosten, Sonderausgaben y Vorsorgeaufwand que también quedan por debajo de sus respectivos umbrales. El coste real de este error no es financiero: es el presupuesto cognitivo que gastas en introducir datos que no producen ningún resultado, mientras que las entradas que sí producen un resultado — las que superan el Pauschbetrag — reciben menos atención porque ya estás fatigado de introducir las que no lo superan.
La regla práctica: antes de escribir una sola cifra de Werbungskosten en la Anlage N, haz un cálculo mental aproximado de tus gastos principales — desplazamiento + oficina en casa + equipo. Si solo el desplazamiento, con 220 días laborables × 25 km × €0,38/km, produce €2.090, ya estás muy por encima de €1.230 y cada línea adicional que introduzcas genera un beneficio fiscal real. Si tu total está por debajo de €1.230, omite la Anlage N por completo — el Pauschbetrag te cubre, y el tiempo que ahorras lo dedicas a las Anlagen donde tus entradas sí cambian el resultado.
Error 4: Reclamar Costes de Materiales Según §35a — Cuando Solo la Mano de Obra es Deducible
La deducción de Handwerkerrechnungen (facturas de artesanos) según el § 35a Abs. 3 EStG es una de las deducciones más valiosas disponibles para propietarios e inquilinos alemanes: el 20% de la parte de mano de obra reduce directamente tu deuda de impuesto sobre la renta, hasta €1.200 al año. El máximo por el lado de entrada es €6.000 en costes de mano de obra al año para alcanzar el tope de deducción de €1.200. Pero la regla es rígida de una forma que la mayoría de los declarantes descubren solo tras una rechazo: solo cuentan los costes de mano de obra (Arbeitskosten). Los costes de materiales (Materialkosten) no.
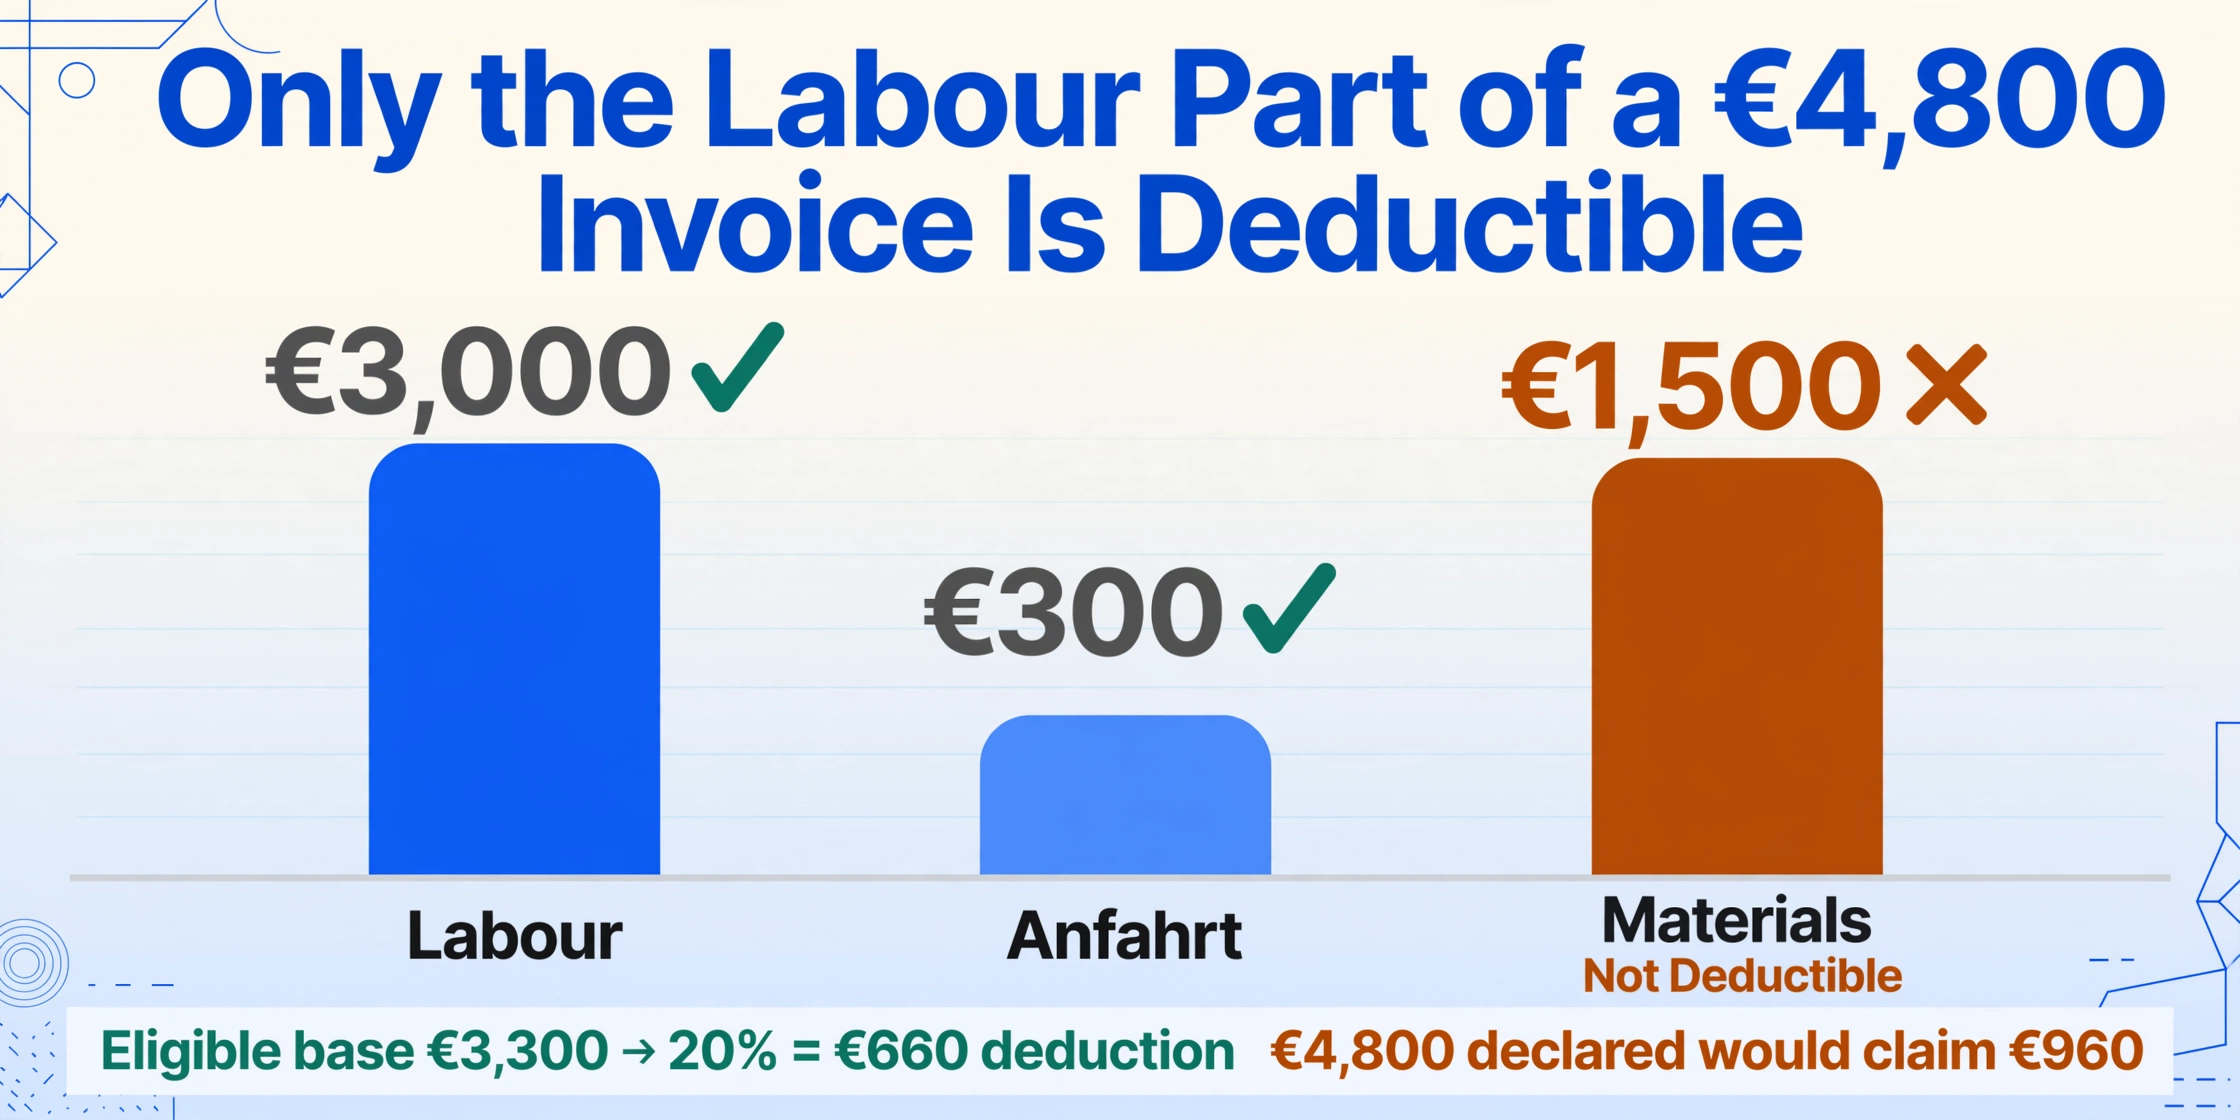
El error concreto. Un propietario reforma un baño. La factura del Handwerker (artesano) dice: €4.800 en total — unos €3.000 en mano de obra (instalación, fontanería, alicatado), €1.500 en materiales (azulejos, accesorios, sellador) y €300 en Anfahrt (desplazamiento al lugar). El propietario introduce los €4.800 completos en la Anlage Haushaltsnahe Aufwendungen (anexo de gastos del hogar) en la sección de Handwerkerleistungen (servicios de artesanos). Pero el componente de mano de obra — la única parte elegible para la deducción del 20% — es de €3.300 (mano de obra + desplazamiento, ya que los An- und Abfahrtskosten, los costes de viaje de ida y vuelta al lugar de trabajo, se consideran parte de la mano de obra a efectos del §35a según la directriz del BMF del 9 de noviembre de 2016, BStBl I 2016 S. 1213). La entrada correcta es €3.300, lo que produce una deducción de €660 (20% × €3.300). La entrada errónea de €4.800 reclamaría €960 — una sobredeclaración de €300.
Qué hace el Finanzamt. La revisión interna del Finanzamt contrasta la factura del Handwerker con el importe declarado. Si la factura no separa la mano de obra de los materiales, el Finanzamt estima la división — casi siempre en perjuicio del contribuyente, porque una división estimada se basa en supuestos conservadores. Pero más comúnmente, el Finanzamt simplemente rechaza la parte de materiales: procesa la deducción al 20% de la cifra solo de mano de obra, ajustando la devolución a la baja sin emitir necesariamente una Rückfrage. El contribuyente ve una devolución menor de lo esperado y debe rastrear la discrepancia hasta la línea del §35a para entender por qué.
Tres trampas adicionales del §35a agravan este error:
- La Barzahlung (pago en efectivo) descalifica toda la deducción. Según el § 35a Abs. 5 EStG, el pago debe realizarse por transferencia bancaria — el Bundesfinanzhof lo confirmó en múltiples sentencias. Una factura correcta con una división adecuada de mano de obra y materiales, pagada en efectivo, produce una deducción de cero. El Finanzamt verifica el Zahlungsweg (método de pago) y rechaza las reclamaciones pagadas en efectivo.
- Las Neubaumaßnahmen (obras de nueva construcción) están excluidas. El §35a cubre renovación, mantenimiento y modernización (Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen) — no la construcción de un edificio nuevo. Instalar un baño en una ampliación recién construida no es deducible.
- La doble compensación con subsidios de KfW/BAFA está prohibida. El mismo Handwerkerleistung (servicio de artesano) no puede reclamarse tanto bajo el §35a como bajo un programa de subsidio público como KfW o BAFA (Bundesamt für Wirtschaft und Ausfuhrkontrolle, la Oficina Federal de Asuntos Económicos y Control de Exportaciones).
Qué cuesta. Una sobredeclaración de €1,500 en costos de materiales no genera penalización — el Finanzamt simplemente rechaza la parte de materiales. Pero el tiempo dedicado a localizar la factura, leer las líneas de mano de obra y materiales, y escribir la cifra en Anlage Haushaltsnahe Aufwendungen fue en vano si la entrada era incorrecta. Y si el Finanzamt emite una Rückfrage pidiéndole que vuelva a presentar la factura con una división de mano de obra corregida, la corrección cuesta de una a dos horas de recuperación de documentos — a tarifas de Steuerberater, €120 a €350. El error se puede evitar por completo: cuando reciba la factura del Handwerker, pida al artesano que separe la mano de obra y los materiales en líneas distintas antes de pagar. Una solicitud de dos minutos en el momento del trabajo evita la Rückfrage.
Error 5: Steuer-ID vs Steuernummer — Confundir los dos números añade meses a tu procesamiento
Alemania emite dos números de identificación fiscal, y sirven para propósitos completamente diferentes. La Steuer-ID (steuerliche Identifikationsnummer, también abreviada IdNr) es un número personal permanente de 11 dígitos asignado al nacer o al primer registro en Alemania — nunca cambia y te sigue de por vida. Aparece en tu Lohnsteuerbescheinigung (certificado de impuestos sobre el salario) como "Identifikationsnummer" y en tu Steuerbescheid (aviso de liquidación de impuestos) como "IdNr." La Steuernummer es un número específico de oficina de 10 a 13 dígitos asignado por tu Finanzamt local — cambia si te mudas a un área cubierta por una oficina de impuestos diferente. La Steuernummer es lo que el Finanzamt usa para archivar tu declaración de impuestos en su sistema y vincularla a tu cuenta.
El error específico. Un autodeclarante por primera vez — un empleado que nunca antes había declarado porque su empleador se encargaba de todo — crea una cuenta Mein ELSTER, inicia una nueva Einkommensteuererklärung (declaración de impuestos sobre la renta) y se encuentra con el campo etiquetado "Steuernummer." Aún no tiene una Steuernummer porque el Finanzamt asigna una después de que se presente la primera declaración. Escribe su Steuer-ID en su lugar — el número de 11 dígitos de su Lohnsteuerbescheinigung — pensando que es lo mismo. ELSTER acepta la entrada porque un número de 11 dígitos en el campo Steuernummer no es un error de formato. Pero cuando el Finanzamt recibe la declaración, la Steuer-ID no coincide con ninguna cuenta existente en su sistema de archivo indexado por Steuernummer. La declaración cae en una cola de emparejamiento manual — un Sachbearbeiter (funcionario de caso) debe localizar al contribuyente por nombre y Steuer-ID, cotejarlo contra la ZfA (Zentrale Zulagenstelle für Altersvermögen, la agencia central que administra la base de datos de Steuer-ID), crear una nueva Steuernummer y vincular la declaración a ella.
Lo que hace el Finanzamt. La declaración no se rechaza — no hay una Rückfrage formal porque el Finanzamt puede resolver la discrepancia internamente. Pero el proceso de emparejamiento es manual y lento. En lugar de las 8 a 12 semanas estándar para una declaración sencilla, el procesamiento se extiende a 3 a 6 meses. El Steuerbescheid llega en octubre en lugar de mayo. Y el reloj del Verspätungszuschlag — que corre desde la fecha en que la declaración se recibe realmente, no cuando se resuelve — no aplica siempre que hayas presentado a tiempo. Pero la demora del reembolso en sí es un costo de flujo de caja: si esperabas €1,200 de reembolso para mayo, esperar hasta octubre significa cinco meses extra de ese capital en la cuenta del Finanzamt en lugar de la tuya.
El error inverso también ocurre: un autónomo que ha tenido una Steuernummer durante años la introduce en el campo Steuer-ID en un nuevo formulario de registro de Mein ELSTER, confundiendo los dos números. El registro se rechaza porque la base de datos de Steuer-ID no contiene una entrada coincidente para ese número — pero para cuando llega la carta de rechazo, han pasado varias semanas y el calendario del Steuerberater se ha llenado aún más.
El campo etiquetado "Steuernummer" espera el número específico de oficina de 10 a 13 dígitos de tu último Steuerbescheid. Si nunca has presentado una declaración de impuestos antes, déjalo en blanco — el Finanzamt asigna uno después de procesar tu primera declaración. El campo etiquetado "Steuer-ID" o "Identifikationsnummer" espera el número permanente de 11 dígitos de tu Lohnsteuerbescheinigung o Meldebescheinigung (certificado de registro). Los dos números no son intercambiables — y confundirlos no produce un mensaje de error. Produce una demora.
Lo que comparten los cinco errores: ocurren entre la lectura y la escritura
Si das un paso atrás, los cinco errores tienen el mismo mecanismo. Una persona lee una cifra de un documento — una Jahressteuerbescheinigung bancaria (certificado fiscal anual), un aviso de contribución de seguro, una Lohnsteuerbescheinigung del empleador, una factura de artesano, un certificado de registro — y la escribe en un campo del formulario. El error ocurre en el intervalo entre leer y escribir: la cifra es correcta, pero la decisión de clasificación — en qué Anlage corresponde, en qué línea dentro de esa Anlage, si califica para una compensación Pauschbetrag, si es Steuer-ID o Steuernummer — falla. Y como la Plausibilitätsprüfung de ELSTER verifica la aritmética y la coherencia entre formularios, pero no la clasificación semántica, el formulario acepta la entrada. La revisión interna del Finanzamt lo detecta, pero solo después del envío — momento en el que la corrección cuesta tiempo, dinero o la propia deducción.
La razón estructural por la que esto ocurre — independientemente de la jurisdicción — es el mismo cuello de botella descrito en el análisis del problema de entrada manual de datos en ELSTER alemán: el punto final de presentación digital es una autopista, pero el ensamblaje de datos que lo alimenta sigue siendo una escalera. Cada cifra debe ser leída por un humano de un diseño de documento — a menudo un PDF o una carta en papel — clasificada en una categoría fiscal y transcrita a mano. El equivalente británico de estos mismos errores de transcripción — ingresos declarados en el suplemento SA100 equivocado, montos de Gift Aid mal categorizados — sigue el mismo patrón, como se explora en la guía de errores de entrada de datos en SA100. La guía de errores de entrada de datos en la declaración de impuestos japonesa 確定申告 (kakuteishinkoku) cubre el mismo patrón de cinco errores en un sistema fiscal diferente — todos convergen en la misma brecha estructural entre documento y formulario.
Cómo la extracción previene los cinco — no presentando por ti, sino separando el reconocimiento de la clasificación
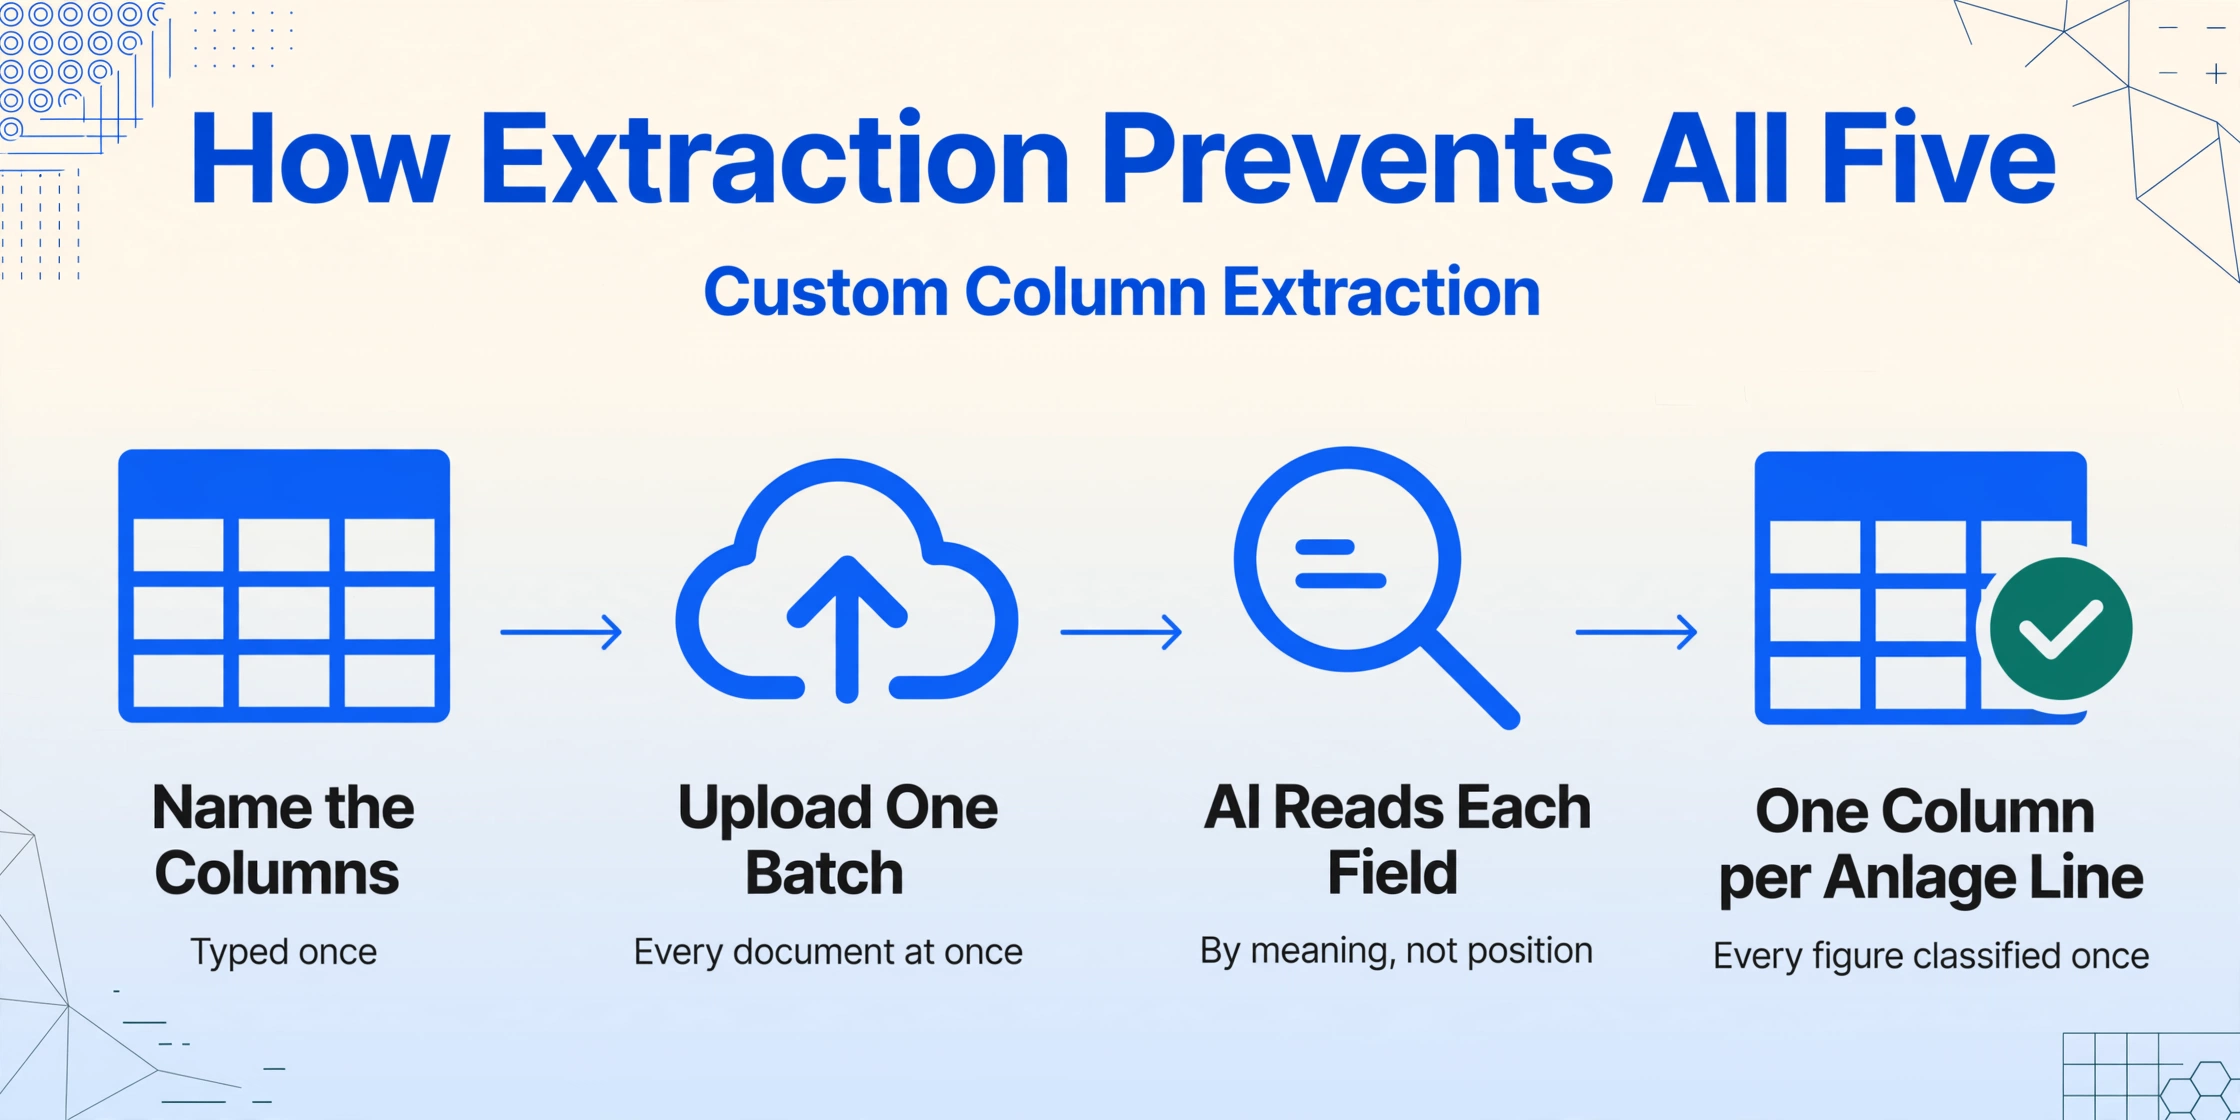
Cada uno de los cinco errores ocurre porque una persona realiza dos tareas simultáneamente: leer un número de un documento (una tarea perceptiva — ¿es un 3 o un 8 en un certificado de seguro desvaído?) y clasificar ese número en la categoría fiscal correcta (una tarea cognitiva — ¿esta prima pertenece a la línea 24 de Basisvorsorge o a la línea 48 de sonstige Vorsorgeaufwendungen?). El cerebro humano es malo haciendo ambas cosas a la vez, y peor después de 20 minutos haciéndolo — el cuarto certificado de seguro de la sesión se clasifica con menos precisión que el primero, no porque el certificado sea más difícil, sino porque la precisión de clasificación se degrada con la repetición.
La extracción de datos de documentos separa ambas tareas. La tarea de percepción — leer las cifras del Kontoauszug (extracto bancario), la Versicherungsbescheinigung, la Handwerkerrechnung — se entrega a la IA, que lee cada documento comprendiendo lo que un campo significa ("Beitrag zur Krankenversicherung", "Arbeitskosten", "einbehaltene Kapitalertragsteuer") en lugar de dónde se encuentra en la página. El resultado es una sola hoja de cálculo donde cada cifra de cada documento se sitúa en la misma estructura de columnas — cada columna nombrada según la línea de la Anlage que alimenta. Esto es la Extracción de Columnas Personalizadas: escribes los nombres de columna que deseas una vez, subes todos los documentos en un solo lote, y la IA rellena las filas localizando cada valor semánticamente — no por coordenadas de píxeles, ni por coincidencia de plantillas. El procedimiento se explica paso a paso en la guía de extracción de datos de formularios fiscales ELSTER.
La tarea de clasificación — decidir qué prima de seguro va en cada línea de la Anlage, si tus Werbungskosten totales superan el Pauschbetrag de 1.230 €, si una factura de Handwerker divide correctamente mano de obra y material — sigue siendo tuya. Pero la realizas sobre una sola hoja de cálculo donde cada cifra ya está en columnas, en lugar de sobre cinco pilas de documentos dispersos donde lees y clasificas simultáneamente. Tres funciones específicas de extracción atacan directamente los cinco errores:
- columna inferida categoriza cifras que el propio documento no etiqueta. Una columna llamada
Insurance Type (options: Basis-KV/Pflege/Rente/BU/Haftpflicht/Unfall)hace que la IA lea cada certificado de seguro y clasifique el tipo de póliza — la misma decisión de clasificación que tomaría un humano, pero realizada por la IA en todo el lote antes de que te sientes a verificar. - columna calculada contrasta totales entre Anlage y Anlage. Una columna que suma todos los ingresos declarados y los compara con el total de la EÜR — mostrando "OK" o "CHECK" — detecta el Error 1 (ganancias de capital en la Anlage equivocada) antes de que la declaración llegue al Finanzamt. Una columna que suma todos los Werbungskosten y los compara con el umbral de 1.230 € detecta el Error 3.
- Procesamiento por lotes prioritario significa que las cinco pilas de documentos — los extractos bancarios, los certificados de seguro, la Lohnsteuerbescheinigung, los recibos de donaciones, las Handwerkerrechnungen — van en una sola subida. El resultado se fusiona en una sola hoja de cálculo, una columna por campo de la Anlage. El desglose de costes del ensamblaje manual de ELSTER cuantifica las horas que esto ahorra, y el principio de lotes escala desde una declaración hasta una nómina mensual — cubierto en la guía de procesamiento por lotes de Lohnsteuer-Anmeldung.
El límite honesto de la extracción: lee los documentos y genera las cifras. No presenta tu Einkommensteuererklärung, no aplica la Günstigerprüfung, no calcula la zumutbare Belastung (umbral de carga razonable para gastos extraordinarios según el § 33 EStG), ni te dice qué deducciones te corresponden. Esas decisiones requieren un humano que entienda el código fiscal — o un Steuerberater. Lo que hace la extracción es eliminar el paso de leer y teclear que crea los cinco errores en primer lugar. Y cuando se eliminan la lectura y el tecleo, las decisiones de clasificación que aún debes tomar se toman sobre una hoja de cálculo limpia y verificada — no sobre cinco pilas dispersas de papel con fatiga acumulada al llegar al documento cuatro.
Los archivos se procesan de forma segura y no se almacenan.
FAQ — Errores y correcciones en los datos del formulario fiscal alemán ELSTER
¿Cuál es la diferencia entre la "Prüfung" verde de ELSTER y la Plausibilitätsprüfung del Finanzamt?
El botón verde "Prüfung" en Mein ELSTER comprueba la coherencia aritmética: si los totales de un Anlage coinciden con los campos correspondientes del Hauptvordruck, si los campos obligatorios están rellenos, si se respetan las reglas de formato (fechas, longitud de la Steuer-ID). No comprueba la corrección semántica: si una cifra pertenece al Anlage KAP en lugar del Hauptvordruck, si una Versicherungsbeitrag (contribución de seguro) clasificada como Basisvorsorge procede realmente de un asegurador privado y no de uno estatutario, si el total de Werbungskosten está por debajo del Pauschbetrag y por tanto es irrelevante. La Plausibilitätsprüfung interna del Finanzamt — que se ejecuta tras la presentación, durante la fase de Bearbeitung (procesamiento) — realiza estas comprobaciones semánticas más profundas. El botón verde te indica que el formulario es internamente coherente. No te indica que los datos sean correctos.
¿Cómo corrijo un error tras presentar mi declaración ELSTER pero antes de recibir el Steuerbescheid?
Mientras el Finanzamt no haya emitido el Steuerbescheid (notificación de liquidación del impuesto), puedes simplemente volver a presentar la declaración con los datos corregidos a través de Mein ELSTER. No se requiere ningún procedimiento formal: la nueva presentación sustituye a la anterior. Si solo un campo o un Anlage necesita corrección, también puedes enviar un mensaje breve a través del sistema de mensajería interna de ELSTER (Nachricht an das Finanzamt), indicando exactamente qué campo es incorrecto y el valor correcto. Esta es la ventana de corrección más fácil: abierta desde el momento de la presentación hasta que se emite el Steuerbescheid, normalmente de 4 a 12 semanas después.
¿Qué pasa si descubro el error después de que llegue el Steuerbescheid?
Tienes un mes desde la fecha en que se emite el Steuerbescheid para presentar un Einspruch (objeción formal según §§ 347–367 AO). El Einspruch debe presentarse por escrito — por carta, fax o electrónicamente a través de ELSTER — y debe indicar con qué parte de la liquidación no estás de acuerdo y por qué. Para una simple corrección de datos (Schlichte Änderung según § 172 AO), puedes solicitar el ajuste de un elemento específico sin provocar una reevaluación completa de toda la declaración. Esto es más rápido y no conlleva el riesgo de que el Finanzamt descubra otros errores que jueguen en tu contra. Después de que cierre el Einspruchsfrist, las correcciones solo son posibles en excepciones limitadas — la sentencia del BFH IX R 17/22 confirmó que los errores de entrada de datos del contribuyente no son corregibles después del plazo. Si el error te favorece (pagaste demasiados impuestos), pierdes efectivamente el pago en exceso.
¿Por qué el Finanzamt ignora mis entradas de Werbungskosten cuando están por debajo del Pauschbetrag de 1.230 €?
Porque el Arbeitnehmer-Pauschbetrag según § 9a EStG es una disposición legal obligatoria — el Finanzamt debe aplicar el mayor entre tus Werbungskosten reales y el Pauschbetrag de 1.230 €. No es que elija ignorar tus entradas; la ley exige que use la cifra que te otorgue la deducción mayor. Si introduces 800 € en costes reales, el Finanzamt está legalmente obligado a aplicar 1.230 €. Tu entrada de 800 € no cambió nada. El Pauschbetrag funciona como un mínimo, no como un techo — siempre recibes al menos 1.230 €. Tus entradas solo importan cuando superan ese mínimo.
¿Puedo reclamar el importe total de la factura de una Handwerkerrechnung según §35a?
No. Solo los costes de mano de obra, desplazamiento y maquinaria (Arbeits-, Fahrt- y Maschinenkosten) son deducibles. Los costes de materiales (Materialkosten) — azulejos, pintura, accesorios, sellador, suelo — están explícitamente excluidos según § 35a Abs. 3 EStG y la directriz del BMF (BMF-Schreiben vom 9. November 2016, BStBl I 2016 S. 1213). La factura debe separar la mano de obra de los materiales. Si no lo hace, pide al Handwerker que reemita una factura desglosada antes de pagar. El pago debe realizarse por transferencia bancaria; los pagos en efectivo invalidan toda la deducción incluso si la factura es correcta. La construcción nueva (Neubau) está excluida; solo califican la renovación, el mantenimiento y la modernización de una vivienda existente. La deducción máxima es del 20 % de los costes de mano de obra cualificados hasta 1.200 € al año — se alcanza con 6.000 € de costes de mano de obra.
¿Cuál es la diferencia entre la Steuer-ID y la Steuernummer, y cuál va dónde en el formulario de ELSTER?
La Steuer-ID (steuerliche Identifikationsnummer, 11 dígitos) es tu identificación fiscal personal permanente — asignada al nacer o al registrarte por primera vez en Alemania, nunca cambia, se usa en la Lohnsteuerbescheinigung y para el registro de la cuenta Mein ELSTER. La Steuernummer (10–13 dígitos, formato como 12/345/67890) la asigna tu Finanzamt local y se usa para presentar declaraciones de impuestos — cambia si te mudas a la jurisdicción de otra oficina de impuestos. En el formulario de ELSTER: el campo "Steuer-ID" o "Identifikationsnummer" espera tu ID permanente de 11 dígitos. El campo "Steuernummer" espera tu número específico de la oficina de tu último Steuerbescheid. Si nunca has presentado una declaración antes y no tienes Steuernummer, déjalo en blanco — el Finanzamt te asignará una después de procesar tu primera declaración. Los dos números cumplen funciones diferentes en el sistema del Finanzamt y no pueden sustituirse entre sí.
Los cinco errores comparten una causa raíz: una persona lee una cifra de un documento y la escribe en un campo del formulario, realizando reconocimiento y clasificación simultáneamente bajo fatiga. Separa las dos — deja que la extracción haga la lectura, reserva la clasificación para ti — y los errores que sobreviven al botón verde "Prüfung" no llegarán al Finanzamt.
Extrae tus datos ELSTER antes de enviar