5 Errores de Ingreso de Datos en la Declaración de Impuestos (確定申告) que
Cuestan su Devolución a los Freelancers Japoneses
Un desarrollador web freelance japonés en Tokio gana ¥5 millones al año de tres clientes habituales, mantiene una declaración azul (青色申告) con libros de contabilidad por partida doble y reclama las deducciones estándar a las que suele tener derecho un trabajador autónomo (個人事業主, kojin jigyō nushi): seguro social, seguro de vida, deducción por cónyuge y gastos médicos. Presenta su declaración de impuestos japonesa (確定申告, kakutei shinkoku) el 10 de marzo, cinco días antes de la fecha límite, y asume que la declaración es correcta porque el software de contabilidad totalizó las columnas. Tres meses después, la oficina de impuestos envía un aviso: la categoría de ingresos era incorrecta, no se reclamó una deducción de ¥650,000 y el impuesto adeudado es ¥180,000 más alto de lo que pagó. Ninguno fue un error de la ley fiscal. Todos fueron errores de ingreso de datos introducidos en el paso entre leer un documento y escribir la cifra, un paso que ni el software de contabilidad ni la revisión de un contador fiscal pueden eliminar por completo porque ninguno lee el documento de origen. Los cinco errores siguientes son los que encarecen ese paso, y cada uno viene con el mecanismo que lo causa, la consecuencia de hacerlo mal y el método que lo previene.
ResumenErrores de Ingreso de Datos en la Declaración de Impuestos (確定申告)
Conclusiones Clave
- Cinco errores en la declaración de impuestos japonesa (確定申告) cuestan a los freelancers su devolución cada año, y ninguno es un error de la ley fiscal. Todos son errores de copia introducidos en el paso entre leer una cifra de un documento físico y escribirla en el Formulario B.
- Una entrada de libreta bancaria, un recibo, un certificado de seguro y un comprobante de retención usan cada uno un formato diferente que no se parece a los campos del formulario de impuestos, por lo que la persona está haciendo cinco trabajos incompatibles de leer y escribir a la vez.
- Sube todos tus documentos como un solo lote, nombra tus columnas y la IA rellena cada campo según su significado. Tu trabajo pasa de transcribir números a verificar una hoja de cálculo prellenada, y el error que buscas es el que una máquina no puede introducir.
Cómo detecta la NTA un error de captura de datos en una declaración presentada
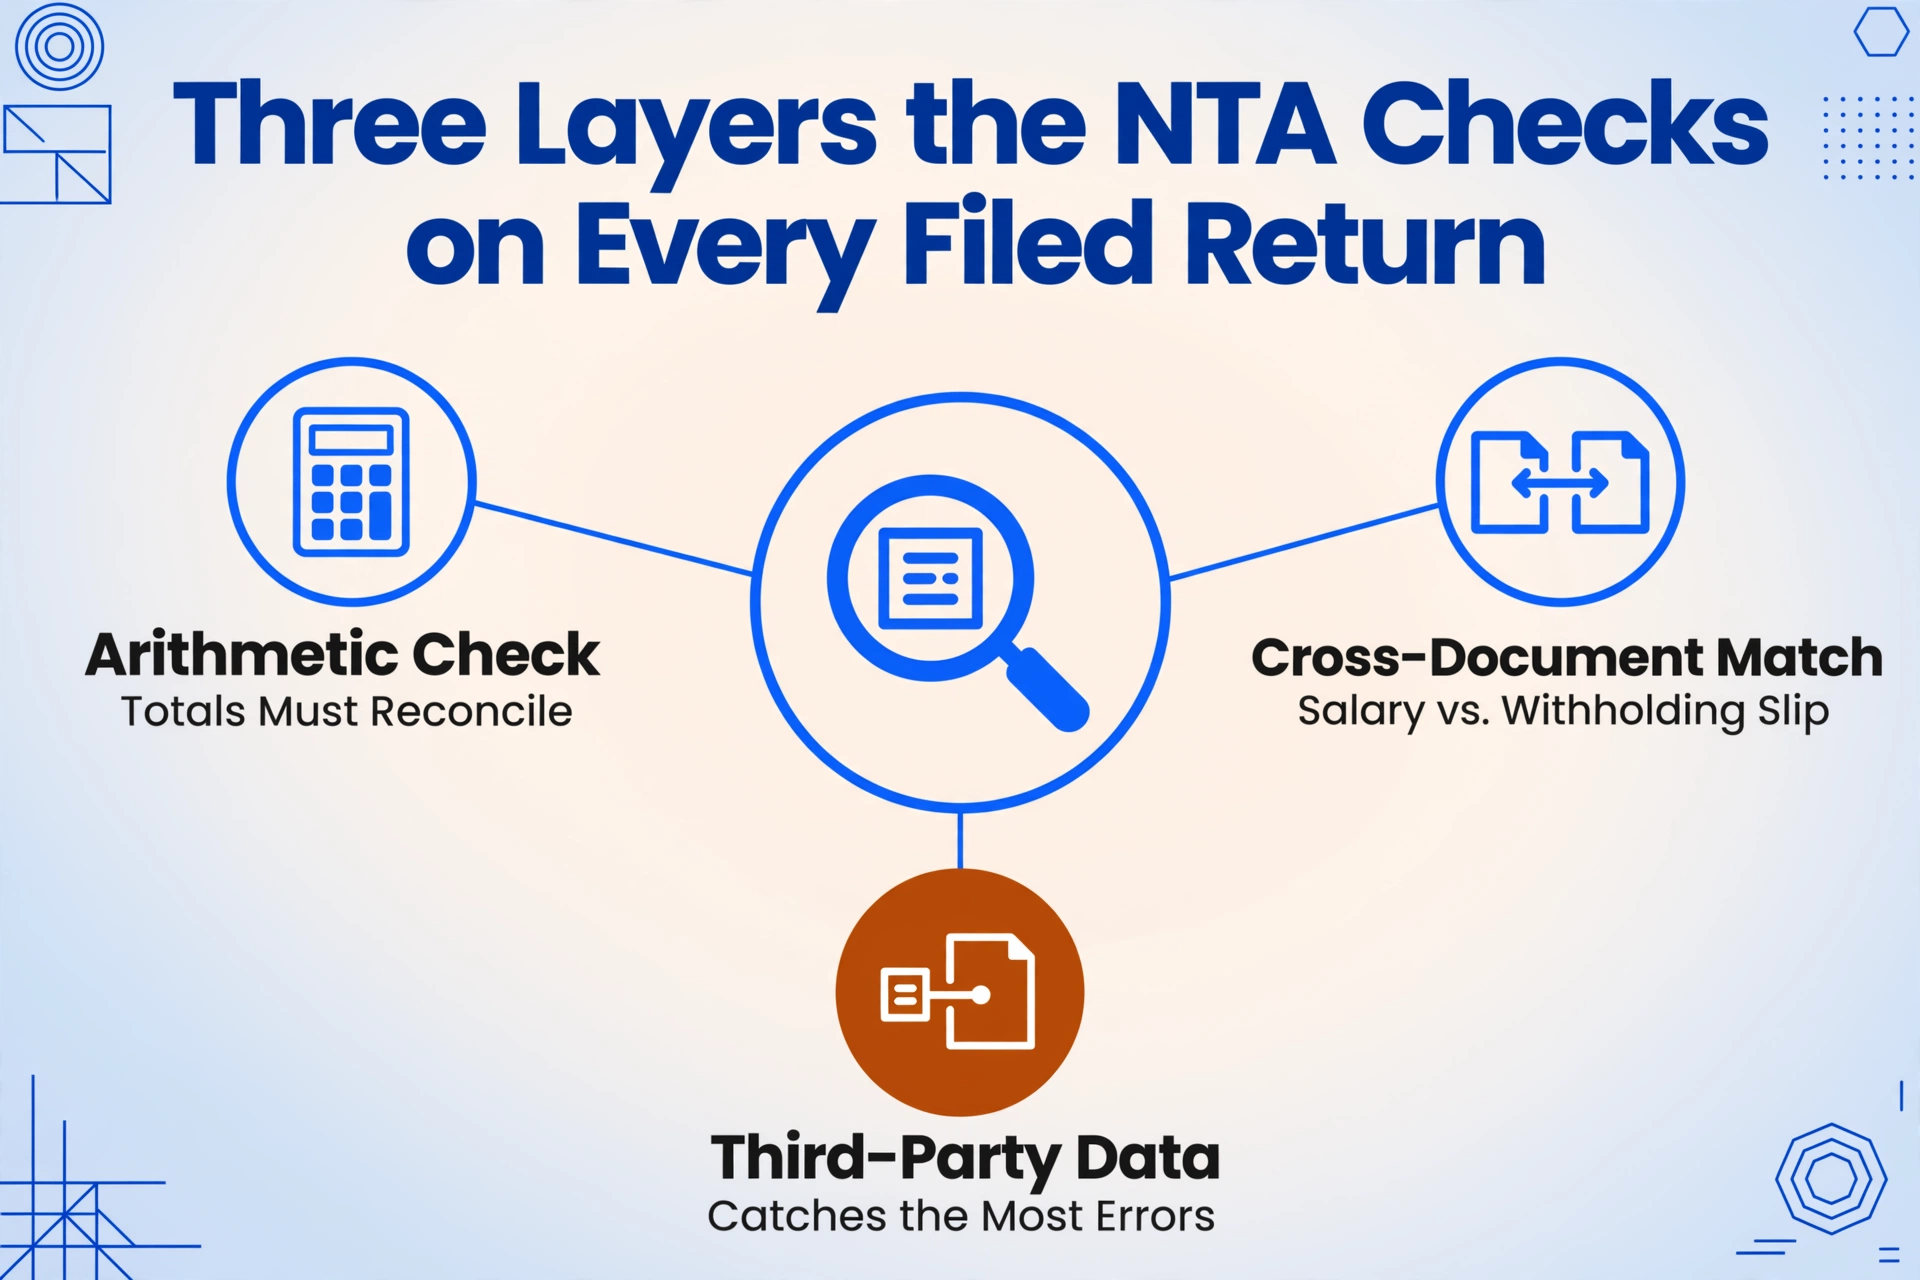
Antes de analizar errores individuales, vale la pena entender cómo un desliz de transcripción en una hoja de papel se convierte en una carta de la oficina de impuestos. El proceso de revisión de la NTA no es aleatorio. Una declaración de impuestos japonesa presentada (確定申告) pasa por tres capas de revisión, y cada capa detecta una clase diferente de error.
La primera es la validación aritmética: el sistema verifica que los totales en el Form B cuadren con la declaración de ingresos adjunta, que los montos de deducciones no excedan los límites legales y que el cálculo de impuestos en la Sheet 1 coincida con las cifras de ingresos y deducciones que lo alimentan. Una deducción de gastos médicos de ¥300,000 sobre un ingreso de ¥3 millones es aritméticamente inusual (implica ¥400,000 en gastos médicos sin reembolso de seguro, lo cual es raro), y el sistema lo marca para revisión humana.
La segunda es la coincidencia entre documentos. Cuando un freelancer también tiene ingresos por empleo, el empleador presenta un comprobante de retención (源泉徴収票) a la oficina de impuestos. El sistema de la NTA compara la cifra salarial reportada por el empleador con la cifra de ingresos por empleo en la declaración del freelancer. Una discrepancia genera un aviso. De manera similar, una declaración azul que reclama la deducción de ¥650,000 sin el indicador de presentación de e-Tax requerido es un par de puntos de datos que el sistema verifica automáticamente.
La tercera capa, y la que detecta más errores después del hecho, es la coincidencia de datos de terceros. Las compañías de seguros reportan montos de pago a la NTA. Los bancos reportan pagos de intereses. Los municipios reportan pagos de impuestos de residencia que alimentan la deducción del seguro social. Una cifra escrita desde un certificado que no coincide con lo que reportó la institución emisora es una discrepancia que el sistema detectará. La detección puede llegar meses después, no en marzo, cuando el ciclo de coincidencia se complete, pero llega.
La carta más común que recibe un freelancer después de presentar es un aviso de discrepancia, no un aviso de auditoría. La carta dice: "La cifra que reportó para X no coincide con nuestros registros". Y en casi todos los casos, la discrepancia no fue un error de la ley tributaria. Fue un error de captura de datos: un número escrito incorrectamente desde un documento fuente que la institución emisora reportó correctamente.
Error #1: Categoría de Ingresos Incorrecta — Ingresos Empresariales vs. Laborales vs. Diversos (事業所得・給与所得・雑所得)
Las categorías de ingresos (所得区分) no son etiquetas cosméticas: cada una conlleva diferentes reglas de deducción, diferentes tratamientos de tasas impositivas y diferentes obligaciones de declaración. Las tres categorías que los freelancers confunden con más frecuencia:
- Ingresos empresariales (jigyō shotoku). Ingresos de un negocio o actividad comercial operada por cuenta propia. Se calculan como ingresos menos gastos necesarios (必要経費). Califican para la deducción de declaración azul (青色申告特別控除) de hasta ¥650,000, la compensación de pérdidas (純損失の繰越控除) por hasta tres años, y la deducción especial por emplear familiares (専従者給与). Requiere contabilidad por partida doble para la deducción completa.
- Ingresos laborales (kyūyo shotoku). Salarios y sueldos de un empleador. Después de la deducción de ingresos laborales (給与所得控除), que tiene un mínimo de ¥650,000 para ingresos de 2025, el resto es el monto gravable. No se pueden combinar con deducciones de ingresos empresariales; la deducción de ingresos laborales es legal y fija, no basada en gastos reales.
- Ingresos diversos (zatsu shotoku). Una categoría residual que cubre ingresos que no son ni ingresos empresariales, ni laborales, ni ninguna de las otras categorías nombradas. Incluye trabajo freelance que no alcanza el nivel de un negocio: una consultoría puntual, ingresos de un blog, trabajo de traducción ocasional. No hay deducción de declaración azul disponible. No hay compensación de pérdidas. Los gastos solo pueden deducirse contra los ingresos diversos específicos a los que se relacionan, no agregarse entre tipos de ingresos.
Cómo ocurre el error. Un freelancer con un trabajo principal que es claramente ingreso empresarial también hace proyectos ocasionales, como una conferencia, una sesión de capacitación o unas horas de consultoría, y clasifica todo como ingreso empresarial porque "todo es trabajo freelance". La NTA no está de acuerdo: el factor distintivo, según las pautas administrativas, es si la actividad se realiza con la escala, continuidad y motivación de lucro de un negocio. Una sesión de capacitación de un solo día por ¥50,000 es ingreso diverso. Un retenedor mensual por la misma capacitación impartida a doce clientes es ingreso empresarial. La distinción importa porque los ingresos diversos no pueden usar la deducción de declaración azul, no pueden compensar pérdidas y no pueden deducir gastos que excedan los ingresos de esa fuente específica.
Consecuencia. Un freelancer clasifica ¥300,000 de ingresos diversos como ingresos empresariales. La NTA los reclasifica. La deducción de declaración azul derivada de ingresos empresariales no se extiende a la porción reclasificada, por lo que la deducción efectiva se reduce. Las deducciones de gastos reclamadas contra esos ingresos se desestiman si exceden los ingresos mal clasificados. Y la penalización por declaración insuficiente (過少申告加算税) de 10% a 15% del impuesto adicional se aplica además.
Prevención. Separa tus fuentes de ingresos antes de escribir una sola cifra. Para cada fuente, pregúntate: ¿es esta una actividad empresarial recurrente con continuidad y una base de clientes, o un compromiso esporádico? Enumera cada fuente con su categoría correcta en una línea separada, y deja que las categorías impulsen las deducciones — no al revés.
Error #2: Omitir la Deducción Especial de la Declaración Azul (青色申告)
La deducción especial de la declaración azul (青色申告特別控除) es la mayor deducción individual disponible para un propietario único, y es la que más comúnmente se pierde, no porque el declarante no califique, sino porque nunca se da cuenta de que la deducción debe reclamarse en la declaración. No es automática.
Un propietario único que cumple las tres condiciones, es decir, llevar libros de contabilidad por partida doble (複式簿記), presentar la declaración por e-Tax, y enviar la solicitud de declaración azul (青色申告承認申請書) a la oficina de impuestos antes del 15 de marzo del primer año de negocio, tiene derecho a deducir ¥650,000 de la renta imponible para la renta de 2025 presentada en 2026. La deducción aparece en el Formulario B, Hoja 1, como una partida específica, y el declarante debe ingresar el monto. El software de contabilidad normalmente lo calcula y rellena el campo automáticamente, pero si el software se configuró incorrectamente, por ejemplo, en contabilidad simplificada (簡易簿記) en lugar de partida doble, el monto calculado baja a ¥100,000 sin ningún diálogo de advertencia. Un declarante que confía en la cifra prellenada sin verificarla contra las condiciones pierde ¥550,000 de deducción.
Cómo ocurre el error. El declarante usa freee o Yayoi (弥生) y el software calcula una deducción de ¥100,000 porque el tipo de cuenta se configuró como "simplificado" al inicio del año. El declarante sabe que lleva libros de partida doble y presenta por e-Tax, y asume que el software "maneja" la deducción. No es así: calcula lo que se le indicó calcular, y si la configuración es incorrecta, el cálculo es incorrecto. La segunda variante: un declarante cambia de software de contabilidad a mitad de año y el nuevo software no tiene activada la bandera de declaración azul, produciendo una deducción de ¥100,000 en una declaración que califica para ¥650,000.
Consecuencia. ¥550,000 de renta imponible adicional. Con un tramo de impuesto sobre la renta del 20% más aproximadamente un 10% de impuesto municipal (住民税), eso es aproximadamente ¥165,000 en impuestos adicionales, pagados innecesariamente y recuperables solo mediante una solicitud de corrección (更正の請求) dentro de cinco años. La deducción de ¥100,000 es el mínimo para contabilidad simplificada; un declarante que reclama ¥100,000 cuando podría reclamar ¥650,000 está pagando ¥165,000 por una casilla que nunca revisó.
Prevención. Antes de presentar, verifique dos cosas de forma independiente: que su software de contabilidad esté configurado para contabilidad por partida doble en lugar de simplificada, y que la línea de deducción en el Formulario B, Hoja 1, muestre ¥650,000, no ¥100,000. No son la misma verificación: el software puede mostrar partida doble en la configuración y aun así calcular ¥100,000 si el estado de la solicitud de declaración azul no está vinculado. Para la transición a los niveles de 2027, los montos pasan a ¥750,000 para e-Tax con registros electrónicos excelentes, ¥650,000 para e-Tax con registros estándar, y ¥100,000 para papel. La regla es simple: presente por e-Tax, o pierda la deducción.
Error #3: Deducción por gastos médicos (医療費控除) — el umbral incorrecto y los gastos médicos incorrectos
La deducción por gastos médicos tiene dos modos de fallo comunes: aplicar el umbral de ingresos incorrecto al cálculo e incluir gastos que no son elegibles mientras se excluyen gastos que sí lo son.
Error de umbral. Si tu ingreso total es de ¥2,000,000 o más, la fórmula es: (gastos médicos totales pagados durante el año) − (reembolsos de seguro, 保険金などで補填される金額) − ¥100,000. Si tu ingreso total es inferior a ¥2,000,000, la fórmula es: (gastos médicos totales) − (reembolsos de seguro) − el 5% del ingreso total. Un autónomo cuyo ingreso total es de ¥1,800,000 y que pagó ¥150,000 en gastos médicos usa la fórmula de ¥100,000, lo que produce una deducción de ¥50,000, cuando la fórmula correcta usa el 5% de ¥1,800,000 = ¥90,000, lo que produce una deducción de ¥60,000. La diferencia de ¥10,000 es pequeña, pero el mismo patrón de error funciona a la inversa: un declarante que asume que "todos usan ¥100,000" puede aplicar esa fórmula a un ingreso de ¥2,200,000 y producir una deducción demasiado alta, que la NTA puede señalar como sobrestimación.
Error de elegibilidad de gastos. La NTA distingue entre gastos que son "para tratamiento" (治療目的), que son elegibles, y gastos que son "para mantenimiento de la salud o fines cosméticos", que no lo son. El límite no siempre es evidente. Elegibles: tratamiento hospitalario, medicamentos recetados, tratamiento dental, incluidas las obturaciones de cerámica excluidas del seguro, tratamiento de ortodoncia para niños, cirugía LASIK, viajes en transporte público a citas médicas y compra de dispositivos médicos como muletas. No elegibles: chequeos de salud (人間ドック) a menos que se descubra una enfermedad y se siga un tratamiento, vacunas preventivas, cirugía estética, vitaminas de venta libre y suplementos herbales no recetados por un médico, y costos de viaje en automóvil privado a citas. Incluir un chequeo de salud de ¥50,000 en el total de gastos médicos sobrestima la deducción en ¥50,000. Excluir ¥200,000 en costos de tratamiento dental porque "el seguro no lo cubrió" subestima la deducción; la NTA trata el propósito del tratamiento, no la cobertura del seguro, como el criterio de elegibilidad.
Consecuencia. Una deducción por gastos médicos sobrestimada activa la sanción por declaración insuficiente (過少申告加算税) del 10% al 15% del impuesto adicional. Una deducción subestimada se penaliza menos, ya que el declarante simplemente paga más impuestos de lo necesario, pero el reembolso perdido por una deducción omitida de ¥200,000 en un tramo del 20% es de ¥40,000, y recuperarlo requiere una solicitud de corrección (更正の請求) con recibos de respaldo.
Prevención. Antes de declarar, separa los gastos médicos en tres categorías: tratamiento (elegible), prevención/cosmético (no elegible) y ambiguo (verificar). Para cada elemento ambiguo, haz la única pregunta que usa la NTA: "¿fue esto con el propósito de tratamiento?" Si la respuesta es sí, inclúyelo. Si es no, exclúyelo. Si no lo sabes, llama al proveedor y pregunta; una llamada de dos minutos es mejor que una carta de la oficina de impuestos.
Error #4: Deducción por Cónyuge (配偶者控除) — El Error de Cálculo del Umbral de Ingresos
La deducción por cónyuge y la deducción especial por cónyuge operan sobre un conjunto de umbrales de ingresos que cambian según el año fiscal, y el error más común es aplicar el umbral equivocado al año equivocado, o malinterpretar la diferencia entre ingresos laborales (給与収入) e ingresos totales (合計所得金額).
Para los ingresos de 2025 declarados en 2026, los umbrales son:
- Deducción completa por cónyuge, ¥380,000. Los ingresos totales de tu cónyuge son de ¥580,000 o menos. Para un cónyuge con solo ingresos laborales, esto corresponde a ingresos laborales de ¥1,230,000 o menos (¥1,230,000 menos la deducción mínima de ingresos laborales de ¥650,000 = ¥580,000). Tus propios ingresos totales deben ser de ¥10,000,000 o menos.
- Deducción especial por cónyuge (配偶者特別控除), de ¥10,000 a ¥380,000. Los ingresos totales de tu cónyuge están entre ¥580,001 y ¥1,330,000. La deducción se mantiene en el máximo de ¥380,000 hasta que los ingresos totales de tu cónyuge superen los ¥950,000, y luego disminuye gradualmente a medida que aumentan los ingresos, según la tabla publicada por la NTA. Tus propios ingresos totales deben seguir siendo de ¥10,000,000 o menos.
Cómo ocurre el error. El cónyuge de un freelancer tiene ingresos laborales de ¥1,950,000 durante el año. El freelancer reclama la deducción completa de ¥380,000 por cónyuge, razonando que un cónyuge que gana menos de ¥2 millones aún cuenta como dependiente. Pero con ¥1,950,000, los ingresos totales del cónyuge son de ¥1,285,000 (¥1,950,000 menos la deducción de ingresos laborales de ¥665,000 para ese nivel de ingresos), y la deducción completa de ¥380,000 se detiene en ¥950,000 de ingresos totales. Con ¥1,285,000, la tabla de la NTA otorga una deducción especial por cónyuge de ¥60,000, no de ¥380,000. Los ¥320,000 reclamados de más son una subestimación directa de la renta imponible.
La segunda variante: los ingresos del cónyuge incluyeron una bonificación única que empujó el total más allá de un umbral, y el freelancer usó la cifra del año anterior sin verificar. La deducción de ingresos laborales cambió nuevamente para los ingresos de 2025, con su mínimo subiendo de ¥550,000 de vuelta a ¥650,000, y los umbrales del cónyuge se movieron con ella: el límite para la deducción completa subió de ¥480,000 a ¥580,000 de ingresos totales del cónyuge. Un declarante que trabaja con las reglas de 2024 resta el número equivocado y aterriza en el umbral incorrecto.
Consecuencia. Una deducción sobredeclarada de ¥320,000 en un tramo del 20% produce ¥64,000 en impuestos no pagados, más la multa del 10–15% por subestimación sobre ese monto, más intereses por mora si la corrección llega tarde. La NTA cruza los ingresos del cónyuge con los propios registros fiscales del cónyuge, y un desajuste entre lo que el declarante reclama y lo que el empleador del cónyuge reportó está entre las discrepancias más fáciles de detectar para el sistema.
Prevención. Dos números que verificar antes de declarar: los ingresos totales de tu cónyuge para el año fiscal, no sus ingresos laborales; y el umbral del año en curso para cada tramo de deducción, no el del año pasado. La NTA publica umbrales actualizados cada año, y la brecha entre "aproximadamente correcto" y "correcto" es exactamente lo que mide el sistema de comparación.
Error #5: Impuesto Prepago (予定納税) — El Crédito Que Se Traslada Incorrectamente
El sistema de impuesto prepago es un mecanismo que la mayoría de los freelancers encuentran por primera vez en su segundo año de declaración, y el error que produce es uno de los más costosos porque tarda un año o más en salir a la superficie.
Según el Artículo 107 de la Ley del Impuesto sobre la Renta (所得税法第107条), si su obligación tributaria del año anterior superó ¥150,000, la NTA calcula su obligación de impuesto prepago, típicamente un tercio del impuesto del año anterior, y envía un aviso de pago en julio (第一期) y noviembre (第二期). Usted paga estos montos durante el año. Cuando presenta su declaración para ese año, los montos prepagados se acreditan contra su obligación tributaria total en el Form B, Sheet 1, en el campo de impuesto prepago (予定納税額). Si el monto prepagado excede el impuesto real adeudado, el exceso se reembolsa.
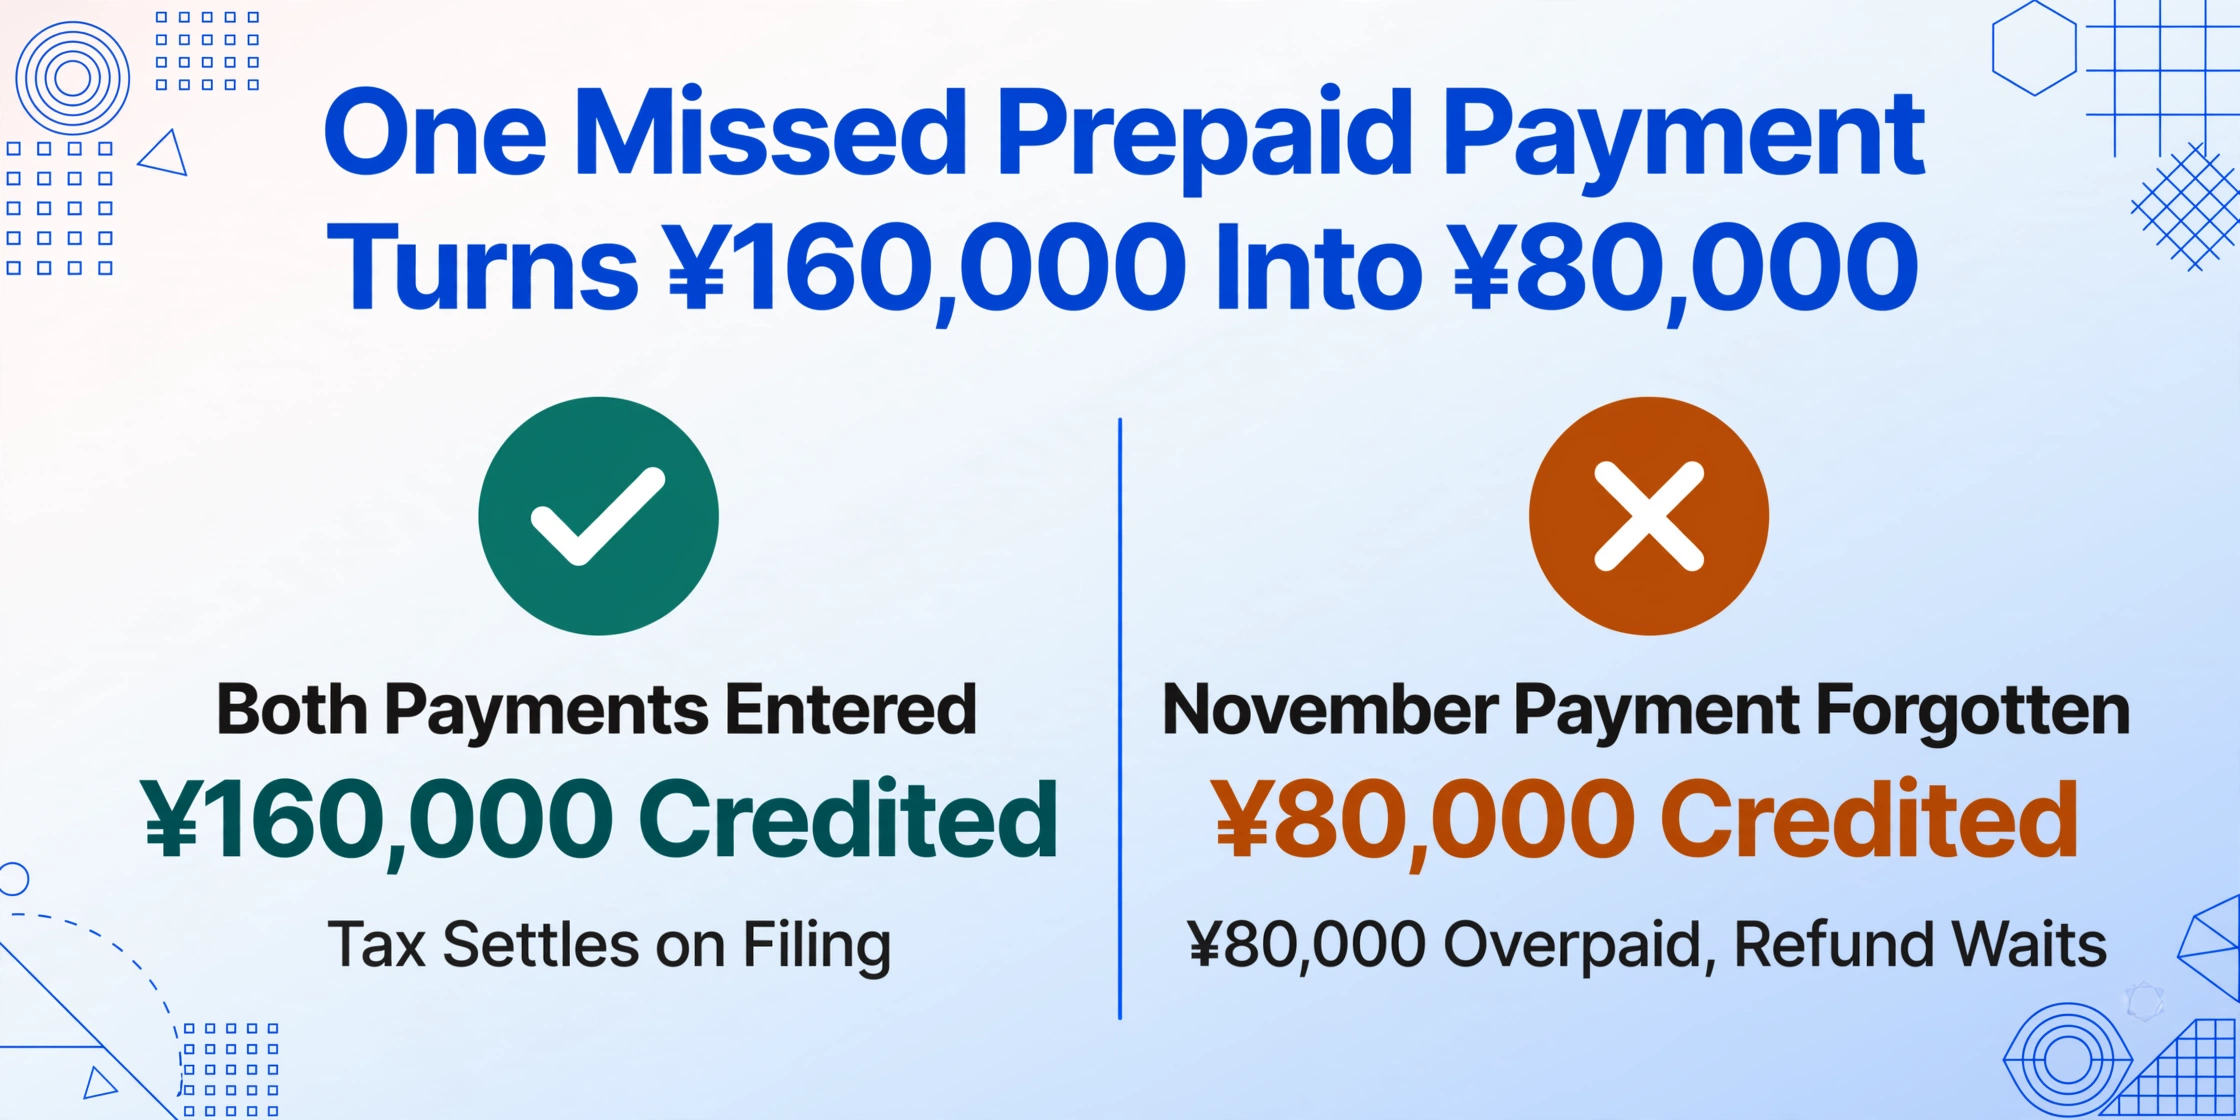
Cómo ocurre el error. La declaración de 2024 de un freelancer mostró un impuesto adeudado de ¥240,000. La NTA envió avisos de impuesto prepago por ¥80,000 cada uno en julio y noviembre de 2025, ¥160,000 en total. El freelancer los pagó. Al presentar la declaración de 2025 en marzo de 2026, el freelancer ingresa el monto prepagado como ¥80,000, solo el pago de julio, olvidando el pago de noviembre. El crédito faltante de ¥80,000 significa que la declaración muestra ¥80,000 más de impuesto adeudado de lo que realmente se debe. El freelancer paga el monto inflado. El error sale a la superficie solo cuando los registros de la NTA, que muestran ambos pagos, finalmente se concilian y emiten un reembolso, lo que puede tomar meses.
La dirección se invierte cuando la declaración del año anterior en sí fue sobreestimada. Si la declaración de 2024 mostró incorrectamente ¥300,000 en impuesto adeudado (porque los ingresos fueron sobreestimados), los avisos de impuesto prepago para 2025 se calculan sobre la cifra inflada, ¥100,000 cada uno en julio y noviembre. El freelancer paga ¥200,000 en impuesto prepago sobre una obligación tributaria que, presentada correctamente, sería de ¥180,000. El monto prepagado ya excede el impuesto correcto por ¥20,000, y la declaración debería mostrar un reembolso neto. Pero si la declaración de 2025 arrastra el error del año anterior al usar nuevamente la cifra de ingresos inflada, el ciclo se agrava: el impuesto prepago de 2026 se calcula sobre una declaración de 2025 inflada, el de 2027 sobre una de 2026 inflada, y el sobrepago de cada año financia el sobrepago del año siguiente.
Consecuencia. Una sola cifra de impuesto prepago mal ingresada crea ya sea un sobrepago inmediato (si el crédito es demasiado bajo) o un pago insuficiente futuro con sanciones (si el crédito es demasiado alto). La variante compuesta, donde una declaración del año anterior inflada impulsa montos prepagados inflados, puede extenderse en cascada a través de múltiples años fiscales, requiriendo cada año una solicitud de corrección (更正の請求) para deshacer la cadena de sobrepagos. A ¥20,000 a ¥80,000 por año durante tres años, el sobrepago acumulado alcanza ¥60,000 a ¥240,000: efectivo que desaparece de la cuenta del freelancer y solo es recuperable mediante una presentación de corrección de varios años.
Prevención. Antes de presentar, verifique tres números de la declaración del año anterior: el impuesto final adeudado (la cifra a partir de la cual se calculan los montos prepagados), el impuesto prepago total pagado (ambas cuotas), y la cifra de ingresos que alimentó el cálculo del impuesto. Si alguno de estos números fue incorrecto en la declaración anterior, los créditos de impuesto prepago del año actual también son incorrectos, y necesita corregir el año base antes de que el error se agrave.
Un mecanismo que previene los cinco errores a la vez
Si revisa los cinco errores, la operación raíz es la misma en todos los casos: una persona lee una cifra de un documento y la escribe en otro. El error n.º 1 es leer una entrada de ingresos de una libreta bancaria y escribirla en la categoría equivocada. El error n.º 2 es leer la línea de deducción de ¥650,000 y no notar que dice ¥100,000. El error n.º 3 es leer recibos de gastos médicos y escribir la categoría o el umbral equivocado. El error n.º 4 es leer el comprobante de retención de un cónyuge y usar el número de ingresos incorrecto. El error n.º 5 es leer la declaración del año pasado y escribir la cifra de pago anticipado incorrecta. En cada caso, el error es un error de copiado, y los errores de copiado ocurren porque la persona que copia trabaja con documentos que no se parecen a los campos en los que está copiando.
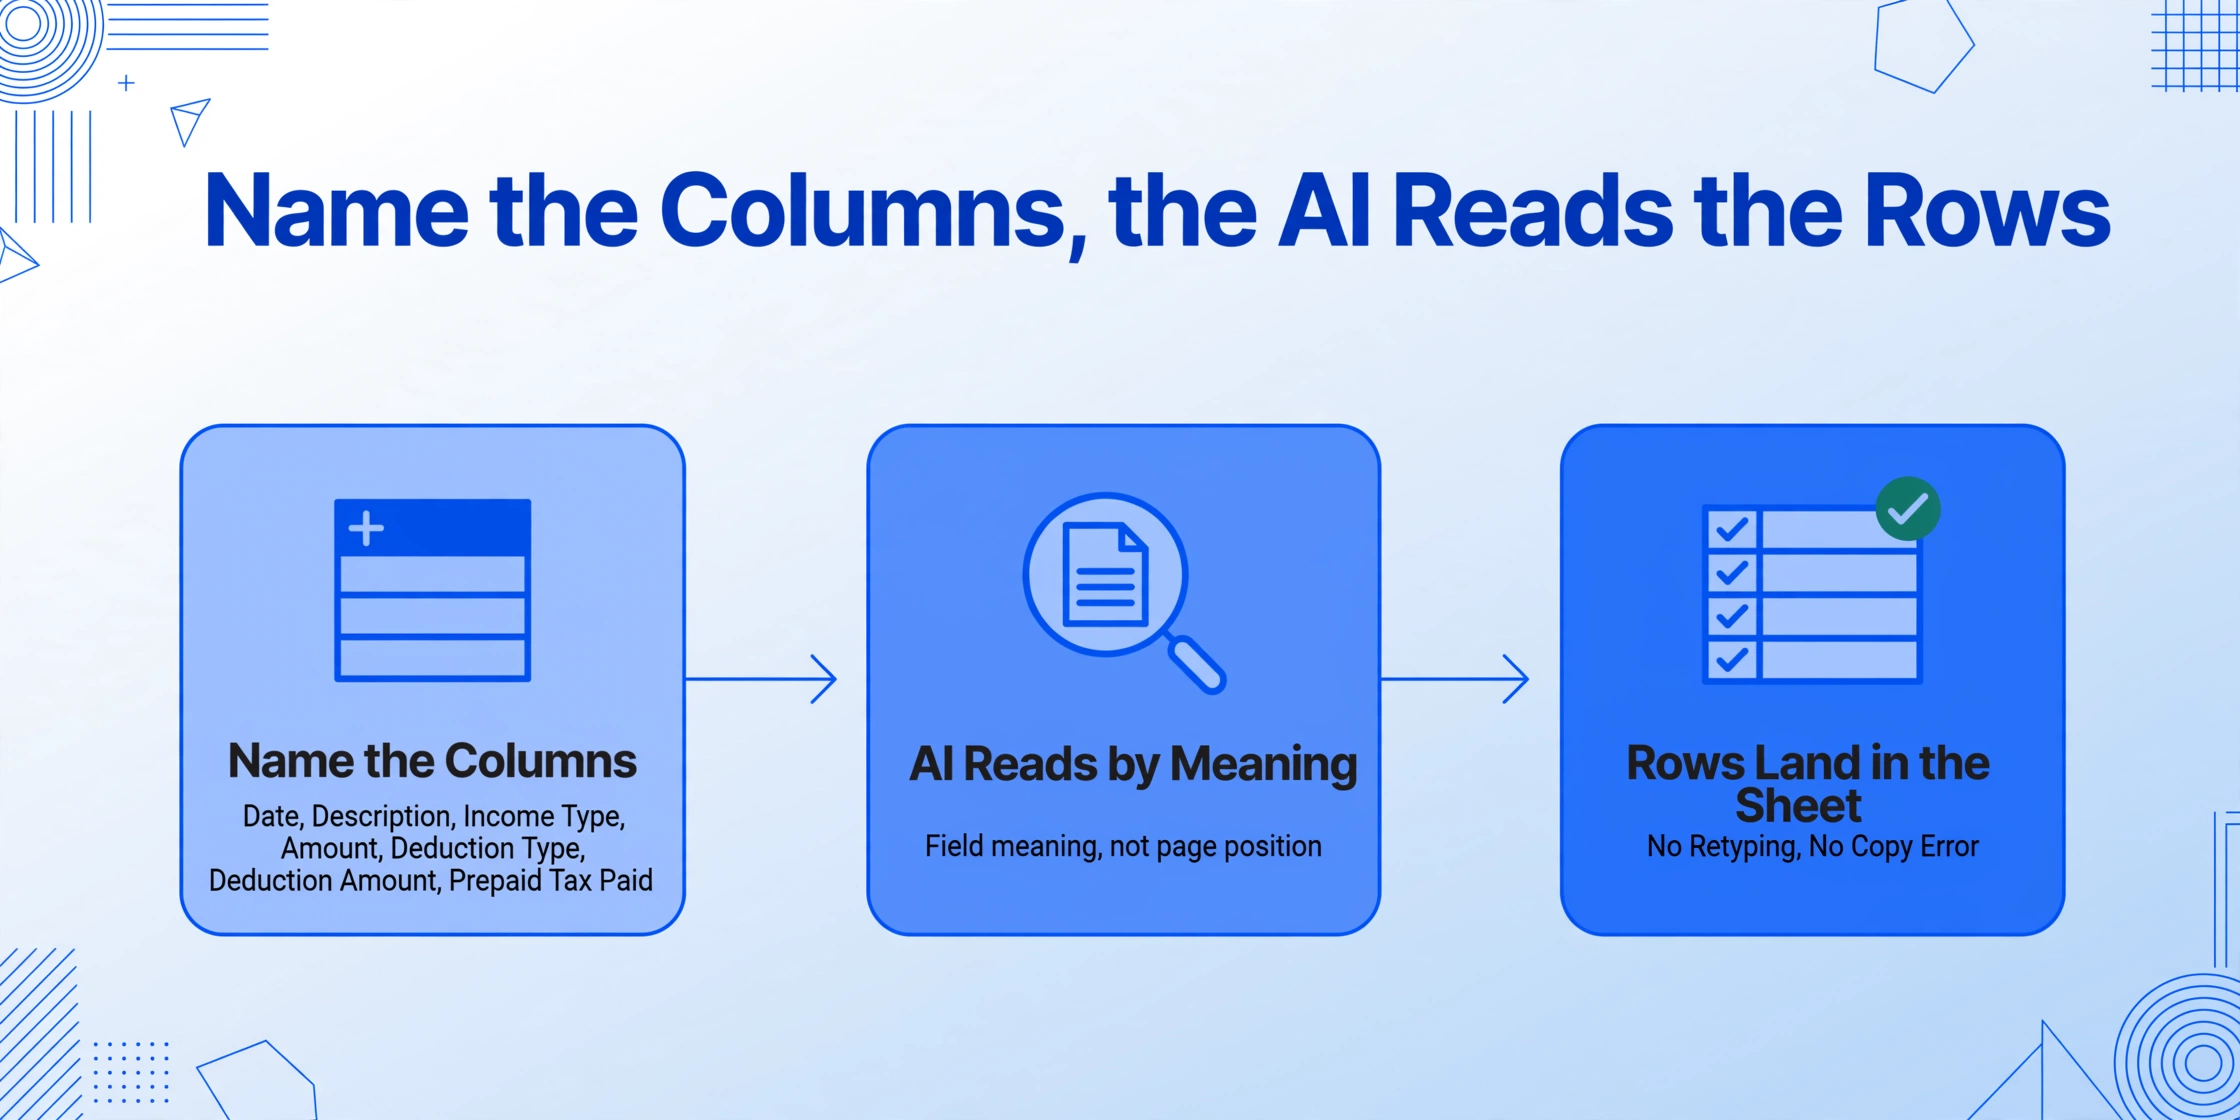
El mecanismo que previene los cinco es eliminar a la persona del paso de leer y escribir. ImageToTable.ai usa Extracción de Columnas Personalizadas: usted nombra las columnas que desea, como Fecha, Descripción, Tipo de Ingreso (事業所得/給与所得/雑所得), Monto, Tipo de Deducción, Monto de Deducción e Impuesto Anticipado Pagado. La IA lee cada documento y llena cada fila entendiendo lo que el campo significa, no dónde está en la página. Una entrada de libreta bancaria de ¥50,000 de un proyecto de cliente se lee como ingreso con el contexto "esto es de un cliente recurrente", lo que se asigna a ingreso empresarial. Un certificado de seguro que muestra ¥85,000 en primas de un contrato de seguro de vida se lee en la columna de deducción como deducción de prima de seguro de vida (生命保険料控除), y la fórmula correcta se aplica mediante una columna calculada que conoce la diferencia entre los métodos de cálculo de contrato antiguo y contrato nuevo (旧契約/新契約).
Como la herramienta es procesamiento por lotes prioritario, no procesa documentos uno a la vez. El año completo de páginas de libreta, recibos, certificados y la declaración del año pasado se sube como un solo lote, y el resultado es una hoja de cálculo donde cada cifra está en la columna correcta. Una columna inferida puede categorizar los ingresos por tipo mientras lee: defina una columna llamada Categoría de Ingreso (opciones: 事業所得/給与所得/雑所得/不動産所得/譲渡所得), y la IA asigna cada entrada de ingreso a la categoría correcta (所得区分) según el contexto, de modo que un pago de cliente recurrente obtiene ingreso empresarial y una tarifa de capacitación única obtiene ingreso misceláneo. Una columna calculada luego verifica el estado de deducción de la declaración azul: si el declarante mantiene libros de contabilidad de doble entrada y presenta por e-Tax, emite ¥650,000; si es simplificado, emite ¥100,000; si los libros indican estructura de doble entrada pero falta la marca de e-Tax, emite "REVIEW", detectando el error n.º 2 antes de que la declaración llegue a la pantalla.
Nada de esto reemplaza la necesidad de revisar la declaración; una persona aún debe verificar que cada cifra sea correcta. La pantalla de revisión hace que ese proceso sea más barato: al pasar el cursor sobre cualquier celda extraída se resalta el punto exacto en el documento original del que proviene el valor, y al hacer clic en una región del documento se salta a la fila correspondiente, por lo que verificar una cifra contra su fuente es un vistazo en lugar de una relectura. Pero la extracción reemplaza la necesidad de teclear cada cifra en primer lugar, y la distinción importa: la mayoría de los errores de entrada de datos se introducen en el paso que la IA se salta, no en el paso que la persona revisa. El flujo de trabajo completo para una sola declaración, desde qué columnas definir hasta cómo exportar el resultado, se cubre en la guía de extracción de datos de la declaración de impuestos japonesa (確定申告) a Excel. El análisis más profundo de por qué la fase de ensamblaje manual produce estos errores de forma tan fiable para los autónomos que presentan sus declaraciones cada febrero está en el artículo sobre por qué los autónomos japoneses aún introducen manualmente los datos de su declaración cada febrero. La versión específica de libreta de ahorros de esta lista está en el artículo sobre errores de entrada de datos en libretas bancarias japonesas. Y el conjunto equivalente de errores en el sistema del Reino Unido, como UTRs incorrectos, páginas SA100 faltantes e ingresos por dividendos mal clasificados, está en el artículo sobre errores de entrada de datos SA100 que provocan investigaciones de HMRC.
Los archivos se procesan de forma segura y no se almacenan.
Con 5-10 segundos de procesamiento por documento frente a unos tres minutos de entrada manual, la extracción no hace que la declaración sea perfecta, pero elimina el paso donde se introducen los cinco errores. El autónomo que verifica una hoja de cálculo precargada hace un trabajo distinto del que la teclea desde cero, y la tasa de error residual es la diferencia entre ambos.
Preguntas Frecuentes
¿Cuál es el error de entrada de datos más costoso en una declaración de impuestos japonesa (確定申告)?
Omitir la deducción especial por declaración azul (青色申告特別控除). Un propietario único que califica para ¥650,000 pero reclama ¥100,000, generalmente porque el software de contabilidad estaba mal configurado o el declarante asumió que la deducción era automática, pierde ¥550,000 de ingreso deducible. Con una tasa de impuesto sobre la renta del 20% más aproximadamente un 10% de impuesto municipal, eso cuesta aproximadamente ¥165,000 en impuestos innecesarios. Todos los demás errores comunes, como una deducción por cónyuge sobredeclarada de ¥320,000 o una clasificación errónea de gastos médicos de ¥50,000, son menores en términos absolutos. La brecha de ¥550,000 es la clase de error que justifica una verificación solo en la línea de deducción.
¿Cómo detecta la NTA un error de entrada de datos en una declaración de impuestos japonesa?
Tres mecanismos: verificaciones aritméticas (los totales deben cuadrar entre el Form B y el estado de ingresos adjunto), comparación entre documentos (el salario en su declaración debe coincidir con el comprobante de retención del empleador, el pago de seguro en su deducción debe coincidir con el informe del proveedor a la NTA) y fuentes de datos de terceros (los bancos reportan intereses, las aseguradoras reportan primas, los municipios reportan impuestos de residencia). El desencadenante más común es una discrepancia entre una cifra que usted escribió desde un certificado y la cifra que la institución emisora reportó, una discrepancia que puede no notar al presentar, pero que el sistema de la NTA señala cuando se completa el ciclo de comparación.
¿Cuál es la diferencia entre ingresos empresariales, laborales y diversos?
Los ingresos empresariales (事業所得) son ingresos de un negocio o comercio que usted opera por cuenta propia; califican para la deducción por declaración azul y la compensación de pérdidas, y requieren contabilidad por partida doble para la deducción completa de ¥650,000. Los ingresos laborales (給与所得) son el salario de un empleador, y se aplica una deducción legal por ingresos laborales (mínimo ¥650,000 para 2025). Los ingresos diversos (雑所得) son una categoría residual para ingresos que no son empresariales, laborales ni de ningún tipo nombrado, como consultoría puntual, ingresos por blogs o traducción ocasional. Los ingresos diversos no pueden usar la deducción por declaración azul, y los gastos solo son deducibles contra los ingresos diversos específicos a los que se relacionan. Clasificar erróneamente ingresos diversos como empresariales sobredeclara deducciones y activa la sanción por declaración insuficiente.
¿Cómo calculo correctamente la deducción por gastos médicos (医療費控除)?
Si su ingreso total es de ¥2,000,000 o más: (gastos médicos totales) − (reembolsos de seguro) − ¥100,000. Si su ingreso total es inferior a ¥2,000,000: (gastos médicos totales) − (reembolsos de seguro) − (5% del ingreso total). El error más común es aplicar la fórmula de ¥100,000 cuando su ingreso es inferior a ¥2,000,000, lo que subestima la deducción, o aplicar la fórmula del 5% cuando su ingreso supera ¥2,000,000, lo que la sobreestima. Separe sus recibos en elegibles (con fines de tratamiento) y no elegibles (prevención, cosméticos, mantenimiento de salud) antes de calcular el total.
¿Qué sucede si cometo un error en mi declaración de impuestos japonesa que descubro después de presentarla?
Si el error significa que pagó menos impuestos de los debidos, presente una declaración de corrección (修正申告) cuanto antes, porque los intereses por mora se acumulan diariamente y se aplica la sanción por declaración insuficiente (過少申告加算税) del 10–15%. Si el error significa que pagó de más, presente una solicitud de corrección (更正の請求) dentro de los cinco años posteriores a la fecha límite original de presentación. La solicitud de corrección debe incluir documentación de respaldo, como recibos, certificados y el cálculo corregido, y la NTA revisa y procesa el reembolso. Presentar voluntariamente cualquiera de las dos correcciones antes de que la NTA descubra el error generalmente resulta en sanciones más bajas que esperar un aviso de la oficina de impuestos.
¿Puede la extracción con IA evitar errores de entrada de datos en una declaración de impuestos japonesa?
Sí, al eliminar el paso de lectura y escritura donde se introducen la mayoría de los errores. La IA lee cada documento y localiza los valores al comprender qué significa un campo, como ingresos (収入金額), gastos necesarios (必要経費) o primas de seguro social (社会保険料控除), en lugar de leerlos de la página y copiarlos. Las columna calculada pueden aplicar fórmulas de deducción (umbral de gastos médicos, tramo de deducción de declaración azul) automáticamente, y las columna inferida pueden categorizar ingresos y gastos por tipo mientras leen. El resultado es una hoja de cálculo donde cada cifra está precolocada en la columna correcta: el trabajo de la persona pasa de transcribir los números a verificarlos, y la pantalla de revisión muestra de dónde proviene cada valor extraído en el documento, lo que hace que esa verificación sea más rápida que una relectura línea por línea.
De los cinco errores que cuestan su devolución a los freelancers japoneses, ninguno es un error de la ley fiscal. Todos son errores de copia introducidos en el paso entre leer un documento y escribir la cifra. Elimina ese paso y los errores desaparecen con él. Verifica, presenta y conserva la deducción que te ganaste.
Extrae tus Documentos Fiscales