5 erros de entrada de dados na declaração de imposto de renda japonesa (確定申告) que
custam o reembolso de freelancers japoneses
Um desenvolvedor web freelancer japonês em Tóquio ganha ¥5 milhões por ano de três clientes regulares, mantém uma declaração azul (青色申告) com escrituração de partidas dobradas e reivindica as deduções padrão que um empresário individual (個人事業主, kojin jigyō nushi) normalmente se qualifica: previdência social, seguro de vida, dedução de cônjuge e despesas médicas. Ele envia sua declaração de imposto de renda japonesa (確定申告, kakutei shinkoku) em 10 de março, cinco dias antes do prazo, e presume que a declaração está correta porque o software de contabilidade totalizou as colunas. Três meses depois, a repartição fiscal envia um aviso: a categoria de renda estava errada, uma dedução de ¥650.000 não foi reivindicada e o imposto devido é ¥180.000 maior do que ele pagou. Nenhum deles foi um erro de lei tributária. Todos foram erros de entrada de dados introduzidos na etapa entre ler um documento e digitar o valor, uma etapa que nem o software de contabilidade nem a revisão de um contador podem eliminar completamente, porque nenhum deles lê o documento de origem. Os cinco erros abaixo são os que tornam essa etapa cara, e cada um vem com o mecanismo que o causa, a consequência de errar e o método que o previne.
Principais conclusões
- Cinco erros na declaração de imposto de renda japonesa (確定申告) custam o reembolso de freelancers todos os anos, e nenhum deles é um erro de lei tributária. Todos são erros de cópia introduzidos na etapa entre ler um valor de um documento físico e digitá-lo no Formulário B.
- Um lançamento de caderneta bancária, um recibo, um certificado de seguro e um comprovante de retenção usam cada um um formato diferente que não se parece com os campos do formulário de imposto, então a pessoa está fazendo cinco trabalhos incompatíveis de leitura e digitação ao mesmo tempo.
- Envie todos os seus documentos como um lote, nomeie suas colunas, e a IA preenche cada campo por significado. Seu trabalho muda de transcrever números para verificar uma planilha pré-preenchida, e o erro que você procura é aquele que uma máquina não pode introduzir.
Como a NTA Encontra um Erro de Digitação em uma Declaração Enviada
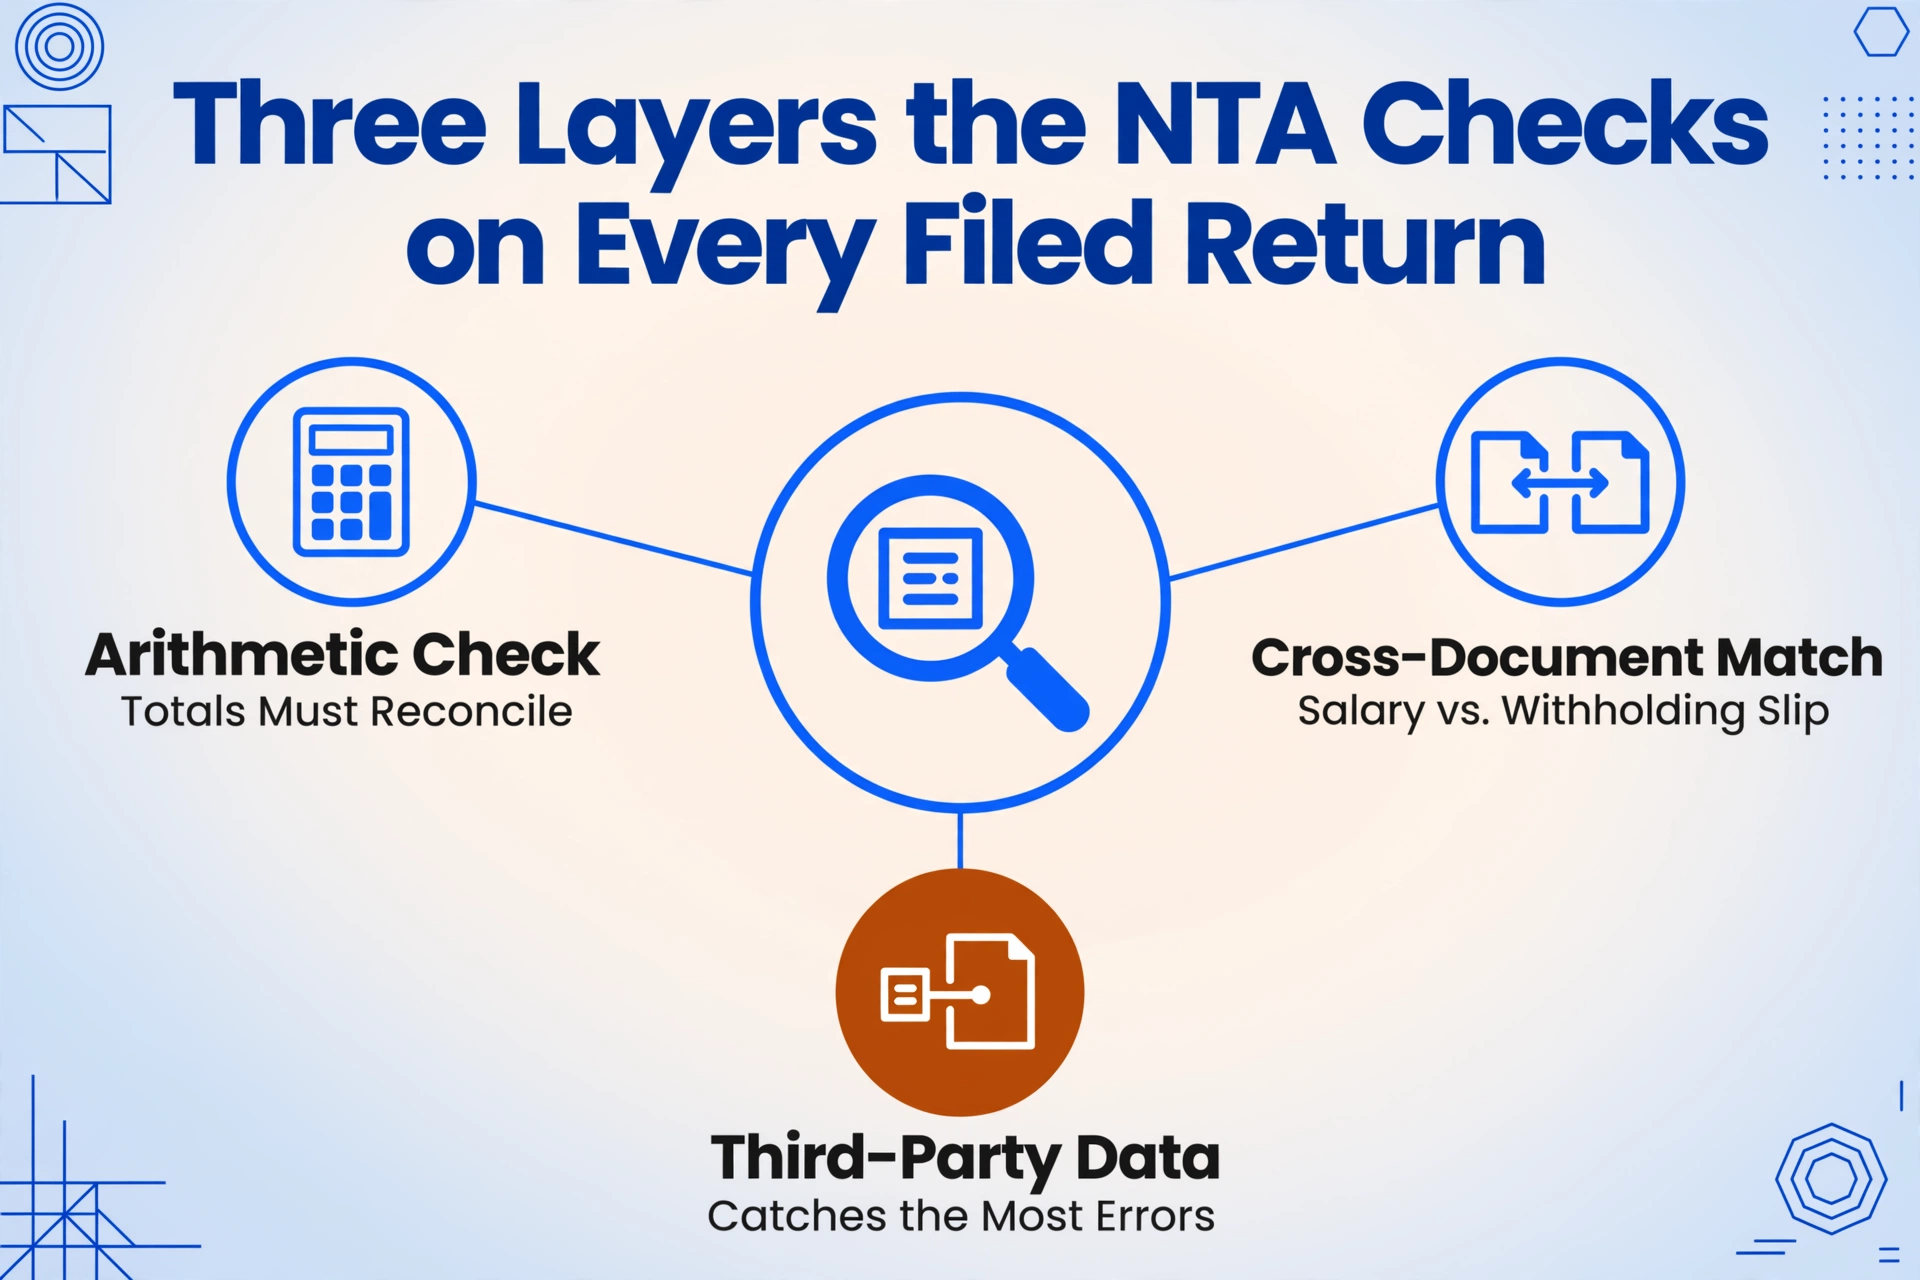
Antes de analisar erros individuais, vale entender como um erro de transcrição em um papel se torna uma carta do escritório fiscal. O processo de revisão da NTA não é aleatório. Uma declaração de imposto de renda japonesa enviada (確定申告) passa por três camadas de análise, e cada camada detecta uma classe diferente de erro.
A primeira é a validação aritmética: o sistema verifica se os totais no Form B reconciliam com a declaração de rendimentos anexa, se os valores das deduções não excedem os limites legais e se o cálculo do imposto na Sheet 1 corresponde aos valores de renda e deduções que o alimentam. Uma dedução de despesas médicas de ¥300.000 em uma renda de ¥3 milhões é aritmeticamente incomum (implica ¥400.000 em despesas médicas sem reembolso de seguro, o que é raro), e o sistema sinaliza para revisão humana.
A segunda é a correspondência entre documentos. Quando um freelancer também tem renda de emprego, o empregador envia um comprovante de retenção (源泉徴収票) ao escritório fiscal. O sistema da NTA compara o valor do salário informado pelo empregador com o valor da renda de emprego na declaração do freelancer. Uma divergência gera um aviso. Da mesma forma, uma declaração azul solicitando a dedução de ¥650.000 sem o sinalizador de envio obrigatório do e-Tax é um par de dados que o sistema verifica automaticamente.
A terceira camada, e a que detecta mais erros depois do fato, é a correspondência de dados de terceiros. Seguradoras informam valores de pagamento à NTA. Bancos informam pagamentos de juros. Municípios informam pagamentos de imposto de residência que alimentam a dedução do seguro social. Um valor digitado de um certificado que não corresponde ao que a instituição emissora informou é uma divergência que o sistema detectará. A detecção pode chegar meses depois, em vez de em março, quando o ciclo de correspondência é concluído, mas chega.
A carta mais comum que um freelancer recebe após enviar a declaração é um aviso de divergência, não um aviso de auditoria. A carta diz: "O valor que você informou para X não corresponde aos nossos registros." E em quase todos os casos, a divergência não era um erro de lei tributária. Era um erro de digitação: um número digitado incorretamente de um documento-fonte que a instituição emissora informou corretamente.
Erro nº 1: Categoria de Renda Incorreta — Renda Empresarial vs. Renda de Emprego vs. Renda Diversa (事業所得・給与所得・雑所得)
As categorias de renda (所得区分) não são rótulos meramente cosméticos: cada uma carrega regras de dedução diferentes, tratamentos de alíquota diferentes e obrigações de declaração diferentes. As três categorias mais comumente confundidas por freelancers:
- Renda empresarial (jigyō shotoku). Renda de um negócio ou atividade operada por conta própria. Calculada como receita menos despesas necessárias (必要経費). Qualifica-se para a dedução da declaração azul (青色申告特別控除) de até ¥650.000, compensação de prejuízos (純損失の繰越控除) por até três anos e a dedução especial para empregar familiares (専従者給与). Exige escrituração contábil em partidas dobradas para a dedução integral.
- Renda de emprego (kyūyo shotoku). Salário e remuneração de um empregador. Após a dedução da renda de emprego (給与所得控除), que tem um mínimo de ¥650.000 para a renda de 2025, o restante é o valor tributável. Não pode ser combinada com deduções de renda empresarial; a dedução da renda de emprego é legal e fixa, não baseada em despesas reais.
- Renda diversa (zatsu shotoku). Uma categoria residual que abrange renda que não é renda empresarial, renda de emprego, nem qualquer outra das categorias nomeadas. Inclui trabalho freelance que não atinge o nível de um negócio: um serviço de consultoria pontual, renda de um blog, trabalho de tradução ocasional. Nenhuma dedução da declaração azul está disponível. Nenhuma compensação de prejuízos. As despesas só podem ser deduzidas contra a renda diversa específica à qual se relacionam, não agregadas entre tipos de renda.
Como o erro acontece. Um freelancer com uma atividade principal que é claramente renda empresarial também faz projetos ocasionais, como uma palestra, uma sessão de treinamento ou algumas horas de consultoria, e classifica tudo como renda empresarial porque "é tudo trabalho freelance." A NTA discorda: o fator distintivo, de acordo com as diretrizes administrativas, é se a atividade é conduzida com a escala, continuidade e intenção de lucro de um negócio. Uma única sessão de treinamento de um dia por ¥50.000 é renda diversa. Um retentor mensal para o mesmo treinamento entregue a doze clientes é renda empresarial. A distinção importa porque a renda diversa não pode usar a dedução da declaração azul, não pode compensar prejuízos e não pode deduzir despesas que excedam a renda dessa fonte específica.
Consequência. Um freelancer classifica ¥300.000 de renda diversa como renda empresarial. A NTA reclassifica. A dedução da declaração azul derivada da renda empresarial não se estende à parcela reclassificada, então a dedução efetiva diminui. As deduções de despesas reivindicadas contra essa renda são indeferidas se excederem a renda classificada incorretamente. E a penalidade por subdeclaração (過少申告加算税) de 10% a 15% do imposto adicional é aplicada por cima.
Prevenção. Separe suas fontes de renda antes de digitar um único número. Para cada fonte, pergunte: esta é uma atividade empresarial recorrente com continuidade e uma base de clientes, ou um engajamento esporádico? Liste cada fonte com sua categoria correta em uma linha separada e deixe as categorias orientarem as deduções — não o contrário.
Erro #2: Dedução Especial do Blue Return (青色申告) não aplicada
A dedução especial do Blue Return (青色申告特別控除) é a maior dedução individual disponível para um empresário individual, e é a que mais frequentemente se perde, não porque o declarante não se qualifica, mas porque nunca se dá conta de que a dedução precisa ser reclamada na declaração. Não é automática.
Um empresário individual que cumpre todas as três condições, a saber, manter contabilidade de partida dobrada (複式簿記), apresentar a declaração via e-Tax e enviar a solicitação de Blue Return (青色申告承認申請書) à agência tributária até 15 de março do primeiro ano de atividade, tem direito a deducir ¥650.000 da renda tributável para a renda de 2025 apresentada em 2026. A dedução aparece no Formulário B, Planilha 1, como uma linha específica, e o declarante deve inserir o valor. O software de contabilidade normalmente calcula e pré-preenche o campo, mas se o software foi configurado incorretamente, por exemplo, configurado para contabilidade simplificada (簡易簿記) em vez de partida dobrada, o valor calculado cae a ¥100.000 sem nenhum diálogo de aviso. Quem confia no valor pré-preenchido sem verificar as condições perde ¥550.000 de dedução.
Como ocorre o erro. O declarante usa freee ou Yayoi (弥生) e o software calcula uma dedução de ¥100.000 porque o tipo de conta foi configurado como "simplificado" no início do ano. O declarante sabe que mantiene contabilidade de partida dobrada e apresenta via e-Tax, e assume que o software "maneja" a dedução. Não é assim: ele calcula o que foi instruído a calcular, e se a configuração está errada, o cálculo está errado. A segunda variante: um declarante muda de software de contabilidade a meio do ano e o novo software não tem a bandeira de Blue Return configurada, produzendo uma dedução de ¥100.000 em uma declaração que se qualifica para ¥650.000.
Consequência. ¥550.000 de renda tributável adicional. Com uma alíquota de imposto sobre a renda de 20% mais aproximadamente 10% de imposto municipal (住民税), isso equivale aproximadamente a ¥165.000 em imposto extra, pago desnecessariamente e recuperável somente através de uma solicitação de correção (更正の請求) dentro de cinco anos. A dedução de ¥100.000 é o piso para contabilidade simplificada; um declarante que reclama ¥100.000 quando poderia reclamar ¥650.000 está pagando ¥165.000 por uma caixa de seleção que nunca olhou.
Prevenção. Antes de apresentar, verifique duas coisas de forma independente: que seu software de contabilidade está configurado para contabilidade de partida dobrada em vez de simplificada, e que a linha de dedução no Formulário B, Planilha 1, mostra ¥650.000, não ¥100.000. Não são a mesma verificação: o software pode mostrar partida dobrada nas configurações e ainda calcular ¥100.000 se o status da solicitação de Blue Return não está vinculado. Para a transição aos níveis de 2027, os montantes se tornam ¥750.000 para e-Tax com excelentes registros eletrónicos, ¥650.000 para e-Tax com registros padrão e ¥100.000 para papel. A regra é simples: apresente via e-Tax, ou perda a dedução.
Erro #3: Dedução de Despesas Médicas (医療費控除) — O Limite Errado e as Despesas Médicas Erradas
A dedução de despesas médicas tem dois modos comuns de falha: aplicar o limite de renda errado ao cálculo e incluir despesas que não são elegíveis enquanto exclui despesas que são.
Erro de limite. Se sua renda total for de ¥2.000.000 ou mais, a fórmula é: (total de despesas médicas pagas durante o ano) − (reembolsos de seguro, 保険金などで補填される金額) − ¥100.000. Se sua renda total for inferior a ¥2.000.000, a fórmula é: (total de despesas médicas) − (reembolsos de seguro) − 5% da renda total. Um freelancer cuja renda total é de ¥1.800.000 e que pagou ¥150.000 em despesas médicas usa a fórmula de ¥100.000, produzindo uma dedução de ¥50.000, quando a fórmula correta usa 5% de ¥1.800.000 = ¥90.000, produzindo uma dedução de ¥60.000. A diferença de ¥10.000 é pequena, mas o mesmo padrão de erro funciona ao contrário: um declarante que presume que "todo mundo usa ¥100.000" pode aplicar essa fórmula a uma renda de ¥2.200.000 e produzir uma dedução muito alta, o que a NTA pode sinalizar como superestimativa.
Erro de elegibilidade de despesas. A NTA distingue entre despesas que são "para tratamento" (治療目的), que são elegíveis, e despesas que são "para manutenção da saúde ou fins estéticos", que não são. O limite nem sempre é óbvio. Elegíveis: tratamento hospitalar, medicamentos prescritos, tratamento odontológico incluindo obturações de cerâmica excluídas pelo seguro, tratamento ortodôntico para crianças, cirurgia LASIK, deslocamento por transporte público para consultas médicas e compra de dispositivos médicos como muletas. Não elegíveis: exames de saúde (人間ドック) a menos que uma doença seja descoberta e o tratamento seja feito na sequência, vacinas preventivas, cirurgia estética, vitaminas e suplementos fitoterápicos de venda livre não prescritos por médico e custos de deslocamento de carro particular para consultas. Incluir um exame de saúde de ¥50.000 no total de despesas médicas superestima a dedução em ¥50.000. Excluir ¥200.000 em custos de tratamento odontológico porque "o seguro não cobriu" subestima a dedução; a NTA trata o propósito do tratamento, e não a cobertura do seguro, como o critério de elegibilidade.
Consequência. Uma dedução de despesas médicas superestimada aciona a penalidade por subdeclaração (過少申告加算税) de 10% a 15% do imposto adicional. Uma dedução subestimada é penalizada menos, já que o declarante simplesmente paga mais imposto do que o necessário, mas o reembolso perdido em uma dedução de ¥200.000 não aproveitada em uma faixa de 20% é de ¥40.000, e recuperá-lo exige um pedido de correção (更正の請求) com recibos de apoio.
Prevenção. Antes de declarar, separe as despesas médicas em três categorias: tratamento (elegível), prevenção/estética (não elegível) e ambígua (verificar). Para cada item ambíguo, faça a única pergunta que a NTA usa: "isso foi para fins de tratamento?" Se a resposta for sim, inclua. Se for não, exclua. Se você não souber, ligue para o provedor e pergunte; uma ligação de dois minutos é melhor que uma carta do fisco.
Erro nº 4: Dedução do Cônjuge (配偶者控除) — O Erro de Cálculo do Limite de Renda
A dedução do cônjuge e a dedução especial do cônjuge operam com base em limites de renda que mudam a cada ano fiscal, e o erro mais comum é aplicar o limite errado ao ano errado ou confundir a diferença entre renda do trabalho (給与収入) e renda total (合計所得金額).
Para a renda de 2025 declarada em 2026, os limites são:
- Dedução integral do cônjuge, ¥380.000. A renda total do seu cônjuge é de ¥580.000 ou menos. Para um cônjuge com apenas renda do trabalho, isso corresponde a uma renda do trabalho de ¥1.230.000 ou menos (¥1.230.000 menos a dedução mínima de renda do trabalho de ¥650.000 = ¥580.000). Sua própria renda total deve ser de ¥10.000.000 ou menos.
- Dedução especial do cônjuge (配偶者特別控除), ¥10.000 a ¥380.000. A renda total do seu cônjuge está entre ¥580.001 e ¥1.330.000. A dedução permanece integral em ¥380.000 até que a renda total do seu cônjuge ultrapasse ¥950.000, e então diminui conforme a renda aumenta, de acordo com a tabela publicada pela NTA. Sua própria renda total ainda deve ser de ¥10.000.000 ou menos.
Como o erro acontece. O cônjuge de um freelancer tem renda do trabalho de ¥1.950.000 no ano. O freelancer reivindica a dedução integral do cônjuge de ¥380.000, raciocinando que um cônjuge que ganha menos de ¥2 milhões ainda conta como dependente. Mas, em ¥1.950.000, a renda total do cônjuge é de ¥1.285.000 (¥1.950.000 menos a dedução de renda do trabalho de ¥665.000 para esse nível de renda), e a dedução integral de ¥380.000 termina em ¥950.000 de renda total. Em ¥1.285.000, a tabela da NTA concede uma dedução especial do cônjuge de ¥60.000, não ¥380.000. Os ¥320.000 reivindicados em excesso são uma subdeclaração direta da renda tributável.
A segunda variante: a renda do cônjuge incluía um bônus único que empurrou o total além do limite, e o freelancer usou o valor do ano anterior sem verificar. A dedução de renda do trabalho mudou novamente para a renda de 2025, com seu mínimo subindo de ¥550.000 para ¥650.000, e os limites do cônjuge acompanharam: o limite para a dedução integral subiu de ¥480.000 para ¥580.000 da renda total do cônjuge. Um declarante que usa as regras de 2024 subtrai o número errado e chega ao limite errado.
Consequência. Uma dedução reivindicada em excesso de ¥320.000 em uma faixa de 20% produz ¥64.000 em imposto não pago, mais a multa de 10–15% por subdeclaração sobre esse valor, mais juros de mora se a correção for tardia. A NTA cruza a renda do cônjuge com os próprios registros fiscais do cônjuge, e uma incompatibilidade entre o que o declarante reivindica e o que o empregador do cônjuge reportou é uma das discrepâncias mais fáceis para o sistema detectar.
Prevenção. Dois números para verificar antes de declarar: a renda total do seu cônjuge no ano fiscal, não a renda do trabalho; e o limite do ano vigente para cada faixa de dedução, não o do ano anterior. A NTA publica limites atualizados todos os anos, e a diferença entre "quase certo" e "correto" é exatamente o que o sistema de correspondência mede.
Erro nº 5: Imposto Antecipado (予定納税) — O Crédito que é Transportado de Forma Errada
O sistema de imposto antecipado é um mecanismo que a maioria dos freelancers encontra pela primeira vez no segundo ano de declaração, e o erro que ele produz é um dos mais caros porque leva um ano ou mais para aparecer.
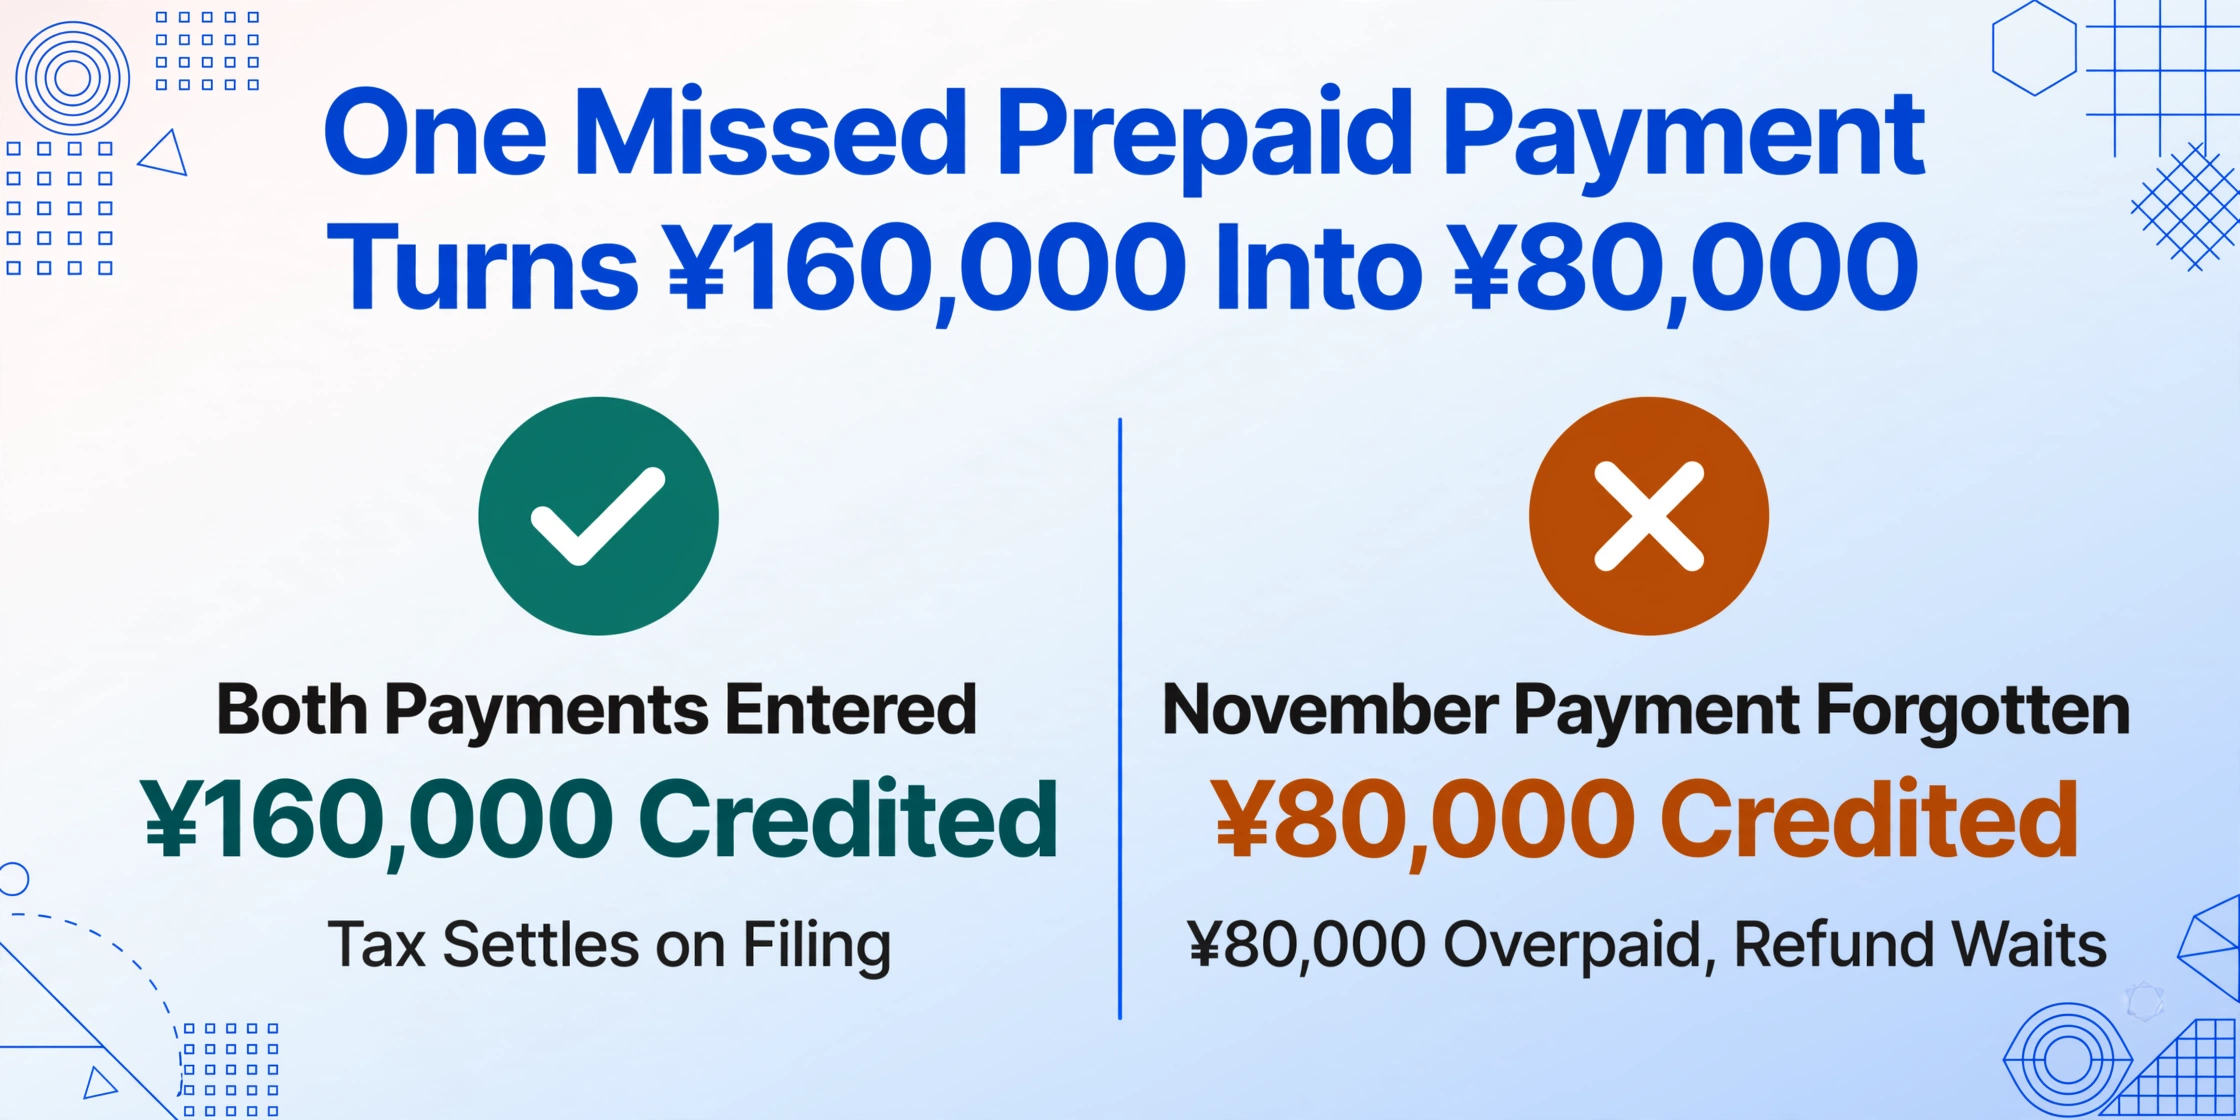
De acordo com o Artigo 107 da Lei do Imposto de Renda (所得税法第107条), se sua obrigação tributária do ano anterior excedeu ¥150.000, a NTA calcula sua obrigação de imposto antecipado, normalmente um terço do imposto do ano anterior, e envia um aviso de pagamento em julho (第一期) e novembro (第二期). Você paga esses valores durante o ano. Ao declarar o imposto desse ano, os valores antecipados são creditados contra sua obrigação tributária total no Form B, Sheet 1, no campo de imposto antecipado (予定納税額). Se o valor antecipado exceder o imposto devido real, o excedente é reembolsado.
Como o erro acontece. A declaração de 2024 de um freelancer mostrou imposto devido de ¥240.000. A NTA enviou avisos de imposto antecipado de ¥80.000 cada em julho e novembro de 2025, totalizando ¥160.000. O freelancer os pagou. Ao declarar o imposto de 2025 em março de 2026, o freelancer insere o valor antecipado como ¥80.000, apenas o pagamento de julho, esquecendo o pagamento de novembro. O crédito de ¥80.000 ausente significa que a declaração mostra ¥80.000 a mais de imposto devido do que o realmente devido. O freelancer paga o valor inflado. O erro só aparece quando os registros da NTA, que mostram ambos os pagamentos, eventualmente reconciliam e emitem um reembolso, o que pode levar meses.
A direção se inverte quando a declaração do ano anterior em si foi superestimada. Se a declaração de 2024 mostrou incorretamente ¥300.000 de imposto devido (porque a renda foi superestimada), os avisos de imposto antecipado para 2025 são calculados sobre o valor inflado, ¥100.000 cada em julho e novembro. O freelancer paga ¥200.000 em imposto antecipado sobre uma obrigação tributária que, declarada corretamente, seria de ¥180.000. O valor antecipado já excede o imposto correto em ¥20.000, e a declaração deve mostrar um reembolso líquido. Mas se a declaração de 2025 carrega o erro do ano anterior usando novamente o valor de renda inflado, o ciclo se agrava: o imposto antecipado de 2026 é calculado sobre uma declaração de 2025 inflada, o imposto antecipado de 2027 sobre uma declaração de 2026 inflada, e o pagamento a mais de cada ano financia o pagamento a mais do ano seguinte.
Consequência. Um único valor de imposto antecipado inserido incorretamente cria um pagamento a mais imediato (se o crédito for baixo demais) ou um pagamento a menos futuro com penalidades (se o crédito for alto demais). A variante agravante, onde uma declaração inflada do ano anterior gera valores antecipados inflados, pode se propagar por vários anos fiscais, com cada ano exigindo um pedido de correção (更正の請求) para desfazer a cadeia de pagamentos a mais. De ¥20.000 a ¥80.000 por ano ao longo de três anos, o pagamento a mais acumulado chega a ¥60.000 a ¥240.000: dinheiro que sai da conta do freelancer e só é recuperável por meio de uma declaração de correção de vários anos.
Prevenção. Antes de declarar, verifique três números da declaração do ano anterior: o imposto devido final (o valor a partir do qual os valores antecipados são calculados), o total de imposto antecipado pago (ambas as parcelas) e o valor de renda que alimentou o cálculo do imposto. Se algum desses números estiver errado na declaração anterior, os créditos de imposto antecipado do ano atual também estarão errados, e você precisa corrigir o ano-base antes que o erro se agrave.
Um Mecanismo Que Previne Todos os Cinco Erros de Uma Vez
Relendo os cinco erros, a operação raiz é a mesma em todos os casos: uma pessoa lê um valor de um documento e o digita em outro. O erro nº 1 é ler um lançamento de renda de uma caderneta bancária e digitá-lo na categoria errada. O erro nº 2 é ler a linha de dedução de ¥650.000 e não perceber que ela diz ¥100.000. O erro nº 3 é ler recibos de despesas médicas e digitar a categoria errada ou o limite errado. O erro nº 4 é ler o comprovante de retenção do cônjuge e usar o número de renda errado. O erro nº 5 é ler a declaração do ano passado e digitar o valor antecipado errado. Em cada caso, o erro é um erro de cópia, e erros de cópia acontecem porque a pessoa que copia está trabalhando com documentos que não se parecem com os campos nos quais está copiando.
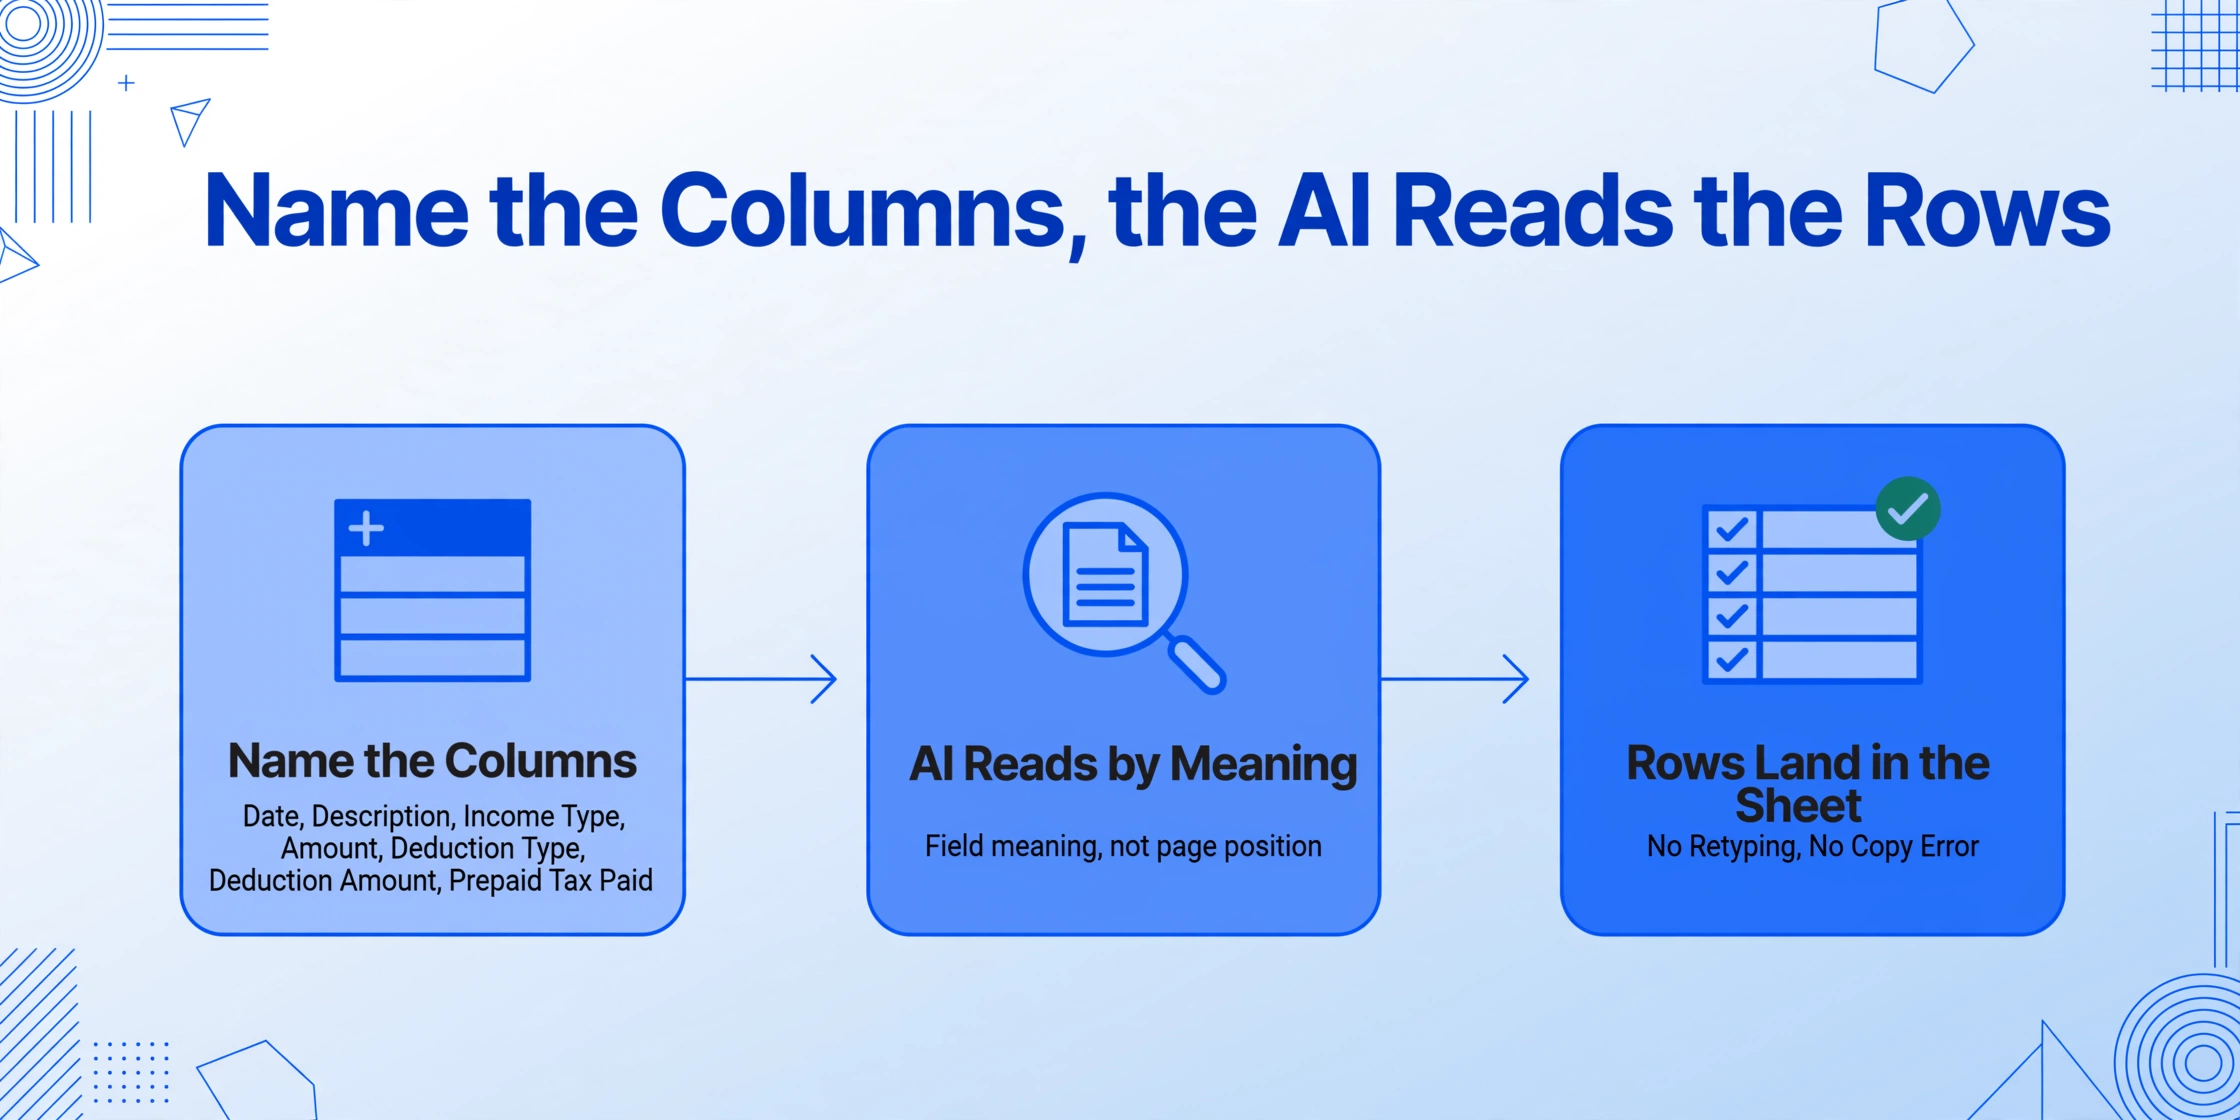
O mecanismo que previne todos os cinco é remover a pessoa da etapa de leitura e digitação. O ImageToTable.ai usa Custom Column Extraction: você nomeia as colunas desejadas, como Data, Descrição, Tipo de Renda (事業所得/給与所得/雑所得), Valor, Tipo de Dedução, Valor da Dedução e Imposto Antecipado Pago. A IA lê cada documento e preenche cada linha entendendo o que o campo significa, não onde ele está na página. Um lançamento de caderneta bancária de ¥50.000 de um projeto de cliente é lido como renda com o contexto "isto é de um cliente recorrente", o que mapeia para renda empresarial. Um certificado de seguro mostrando ¥85.000 em prêmios de um contrato de seguro de vida é lido na coluna de deduções como dedução de prêmio de seguro de vida (生命保険料控除), e a fórmula correta é aplicada por uma coluna calculada que sabe a diferença entre os métodos de cálculo de contrato antigo e novo (旧契約/新契約).
Como a ferramenta é batch-first, você não processa documentos um a um. O ano inteiro de páginas de caderneta, recibos, certificados e a declaração do ano passado são enviados como um único lote, e a saída é uma planilha onde cada valor está na coluna correta. Uma coluna inferida pode categorizar a renda por tipo enquanto lê: defina uma coluna chamada Categoria de Renda (opções: 事業所得/給与所得/雑所得/不動産所得/譲渡所得), e a IA atribui cada lançamento de renda à categoria correta (所得区分) com base no contexto, então um pagamento de cliente recorrente recebe renda empresarial e uma taxa única de treinamento recebe renda diversa. Uma coluna calculada então verifica o status de dedução da declaração azul: se o declarante mantém escrituração contábil completa e envia por e-Tax, produza ¥650.000; se simplificada, produza ¥100.000; se os livros indicam estrutura de partidas dobradas mas o sinalizador de e-Tax está ausente, produza "REVISAR", capturando o erro nº 2 antes que a declaração chegue à tela.
Nada disso substitui a necessidade de revisar a declaração; uma pessoa ainda deve verificar se cada valor está correto. A tela de revisão torna essa verificação mais barata: passar o mouse sobre qualquer célula extraída destaca o ponto exato no documento original de onde o valor veio, e clicar em uma região do documento volta para a linha correspondente, então conferir um valor contra sua fonte é um olhar rápido, não uma releitura. Mas a extração substitui a necessidade de digitar cada valor em primeiro lugar, e a distinção importa: a maioria dos erros de entrada de dados é introduzida na etapa que a IA pula, não na etapa que a pessoa revisa. O fluxo de trabalho completo para uma única declaração, desde quais colunas definir até como exportar o resultado, está coberto no guia de extração de dados de declaração de imposto de renda japonês (確定申告) para Excel. A análise mais aprofundada de por que a fase de montagem manual produz esses erros de forma tão confiável para freelancers que declaram todo mês de fevereiro está no artigo sobre por que freelancers japoneses ainda digitam manualmente dados de declaração de imposto todo mês de fevereiro. A versão específica para cadernetas dessa lista está no artigo sobre erros de entrada de dados em cadernetas bancárias japonesas. E o conjunto correspondente de erros no sistema do Reino Unido, como UTRs incorretos, páginas SA100 ausentes e renda de dividendos classificada incorretamente, está no artigo sobre erros de entrada de dados SA100 que acionam investigações da HMRC.
Os arquivos são processados com segurança e não são armazenados.
Com 5 a 10 segundos de processamento por documento contra aproximadamente três minutos de entrada manual, a extração não torna a declaração perfeita, mas remove a etapa onde todos esses cinco erros são introduzidos. O freelancer que verifica uma planilha pré-preenchida está fazendo um trabalho diferente do freelancer que digita do zero, e a taxa de erro residual é a diferença entre os dois.
Perguntas Frequentes
Qual é o erro de entrada de dados mais caro em uma declaração de imposto japonesa (確定申告)?
Perder a dedução especial da declaração azul (青色申告特別控除). Um profissional autônomo que se qualifica para ¥650.000, mas declara ¥100.000, geralmente porque o software de contabilidade foi configurado incorretamente ou o declarante presumiu que a dedução era automática, perde ¥550.000 de renda dedutível. Em uma faixa de imposto de renda de 20% mais aproximadamente 10% de imposto municipal, isso custa cerca de ¥165.000 em impostos desnecessários. Todos os outros erros comuns, como uma dedução de cônjuge superestimada de ¥320.000 ou uma classificação incorreta de despesas médicas de ¥50.000, são menores em termos absolutos. A lacuna de ¥550.000 é a classe de erro que justifica uma verificação apenas na linha de dedução.
Como o NTA detecta um erro de entrada de dados em uma declaração de imposto japonesa?
Três mecanismos: verificações aritméticas (os totais devem reconciliar entre o Form B e a demonstração de resultados anexa), correspondência entre documentos (o salário na sua declaração deve corresponder ao comprovante de retenção do empregador, o pagamento de seguro na sua dedução deve corresponder ao relatório da seguradora ao NTA) e fontes de dados de terceiros (bancos relatam juros, seguradoras relatam prêmios, municípios relatam imposto municipal). O gatilho mais comum é uma discrepância entre um valor que você digitou de um certificado e o valor que a instituição emissora relatou, uma incompatibilidade que você pode não notar ao declarar, mas que o sistema do NTA sinaliza quando o ciclo de correspondência é concluído.
Qual é a diferença entre renda empresarial, de emprego e diversa?
Renda empresarial (事業所得) é a renda de um negócio que você opera por conta própria; ela se qualifica para a dedução da declaração azul e compensação de prejuízos, e exige escrituração contábil completa para a dedução integral de ¥650.000. Renda de emprego (給与所得) é o salário de um empregador, e uma dedução estatutária de renda de emprego se aplica (mínimo de ¥650.000 para 2025). Renda diversa (雑所得) é uma categoria residual para renda que não é empresarial, de emprego ou qualquer tipo nomeado, como consultoria pontual, renda de blog ou tradução ocasional. Renda diversa não pode usar a dedução da declaração azul, e as despesas são dedutíveis apenas contra a renda diversa específica à qual se relacionam. Classificar incorretamente renda diversa como renda empresarial superestima as deduções e aciona a penalidade por subdeclaração.
Como calculo corretamente a dedução de despesas médicas (医療費控除)?
Se sua renda total for de ¥2.000.000 ou mais: (despesas médicas totais) − (reembolsos de seguro) − ¥100.000. Se sua renda total for inferior a ¥2.000.000: (despesas médicas totais) − (reembolsos de seguro) − (5% da renda total). O erro mais comum é aplicar a fórmula de ¥100.000 quando sua renda é inferior a ¥2.000.000, o que subestima a dedução, ou aplicar a fórmula de 5% quando sua renda é superior a ¥2.000.000, o que a superestima. Separe seus recibos em elegíveis (finalidade de tratamento) e não elegíveis (prevenção, estética, manutenção da saúde) antes de calcular o total.
O que acontece se eu cometer um erro na minha declaração de imposto de renda japonesa e descobrir depois de enviá-la?
Se o erro significar que você pagou menos imposto do que deveria, apresente uma declaração corretiva (修正申告) o quanto antes, porque os juros de mora incidem diariamente e a multa por subdeclaração (過少申告加算税) de 10–15% se aplica. Se o erro significar que você pagou a mais, apresente um pedido de correção (更正の請求) dentro de cinco anos a partir do prazo original de entrega. O pedido de correção deve incluir documentação comprobatória, como recibos, certificados e o cálculo corrigido, e a NTA analisa e processa o reembolso. Apresentar voluntariamente qualquer uma das correções antes que a NTA descubra o erro geralmente resulta em penalidades menores do que esperar por uma notificação do fisco.
A extração por IA pode evitar erros de digitação em uma declaração de imposto de renda japonesa?
Sim, ao eliminar a etapa de leitura e digitação, onde a maioria dos erros é introduzida. A IA lê cada documento e localiza valores entendendo o que um campo significa, como receita (収入金額), despesas necessárias (必要経費) ou prêmios de seguro social (社会保険料控除), em vez de ler o valor na página e copiá-lo. As colunas calculadas podem aplicar fórmulas de dedução (limite de despesas médicas, faixa de dedução da declaração azul) automaticamente, e as colunas inferidas podem categorizar receitas e despesas por tipo conforme leem. O resultado é uma planilha onde cada valor já está pré-colocado na coluna correta: o trabalho da pessoa passa de transcrever os números para verificá-los, e a tela de revisão mostra de onde cada valor extraído veio no documento, o que torna essa verificação mais rápida do que uma releitura linha por linha.
Dos cinco erros que custam o reembolso de freelancers japoneses, nenhum é um erro de lei tributária. Todos são erros de cópia introduzidos na etapa entre ler um documento e digitar o valor. Elimine essa etapa, e os erros vão junto. Verifique, envie e mantenha a dedução que você conquistou.
Extraia seus documentos fiscais