日本のフリーランサーが還付金を失う5つの確定申告データ入力ミス
そのすべてが還付金を減らす
東京に住む日本のフリーランスWeb開発者は、3つの常連クライアントから年間500万円を稼ぎ、複式簿記で青色申告を行い、個人事業主が通常受けられる標準的な控除(社会保険料、生命保険料、配偶者控除、医療費)を申請しています。彼女は期限の5日前の3月10日に確定申告書を提出し、会計ソフトが列を合計したため申告が正しいと思い込んでいます。3か月後、税務署から通知が届きます。所得区分が間違っており、65万円の控除が申請されておらず、納税額は支払った額より18万円多いという内容です。どれも税法上の誤りではありません。すべて、書類を読んで数字を入力するまでの間に発生したデータ入力ミスであり、会計ソフトも税理士のレビューも、どちらも原本を読まないため、このステップを完全に排除することはできません。以下の5つのミスは、このステップを高くつくものにするものであり、それぞれに原因となるメカニズム、間違えた場合の結果、そしてそれを防ぐ方法が付随しています。
5つのミスが還付金を奪うデータ入力ミスの実態
重要なポイント
- 日本の確定申告における5つのミスが毎年フリーランサーの還付金を奪っていますが、そのどれも税法上の誤りではありません。すべて、紙の書類から数字を読み取り、Form Bに入力するまでの間に発生するコピーエラーです。
- 銀行通帳の記入、領収書、保険証書、源泉徴収票はそれぞれ異なる形式で、税務申告書の欄とはまったく似ていないため、5つの互換性のない読み取り・入力作業を同時に行っていることになります。
- すべての書類を1つのバッチとしてアップロードし、列に名前を付けると、AIが意味に基づいて各フィールドを埋めます。あなたの仕事は数字の転記から、事前入力されたスプレッドシートの検証へと変わり、機械が引き起こせないエラーをチェックすることになります。
NTAが申告書のデータ入力ミスをどのように見つけるか
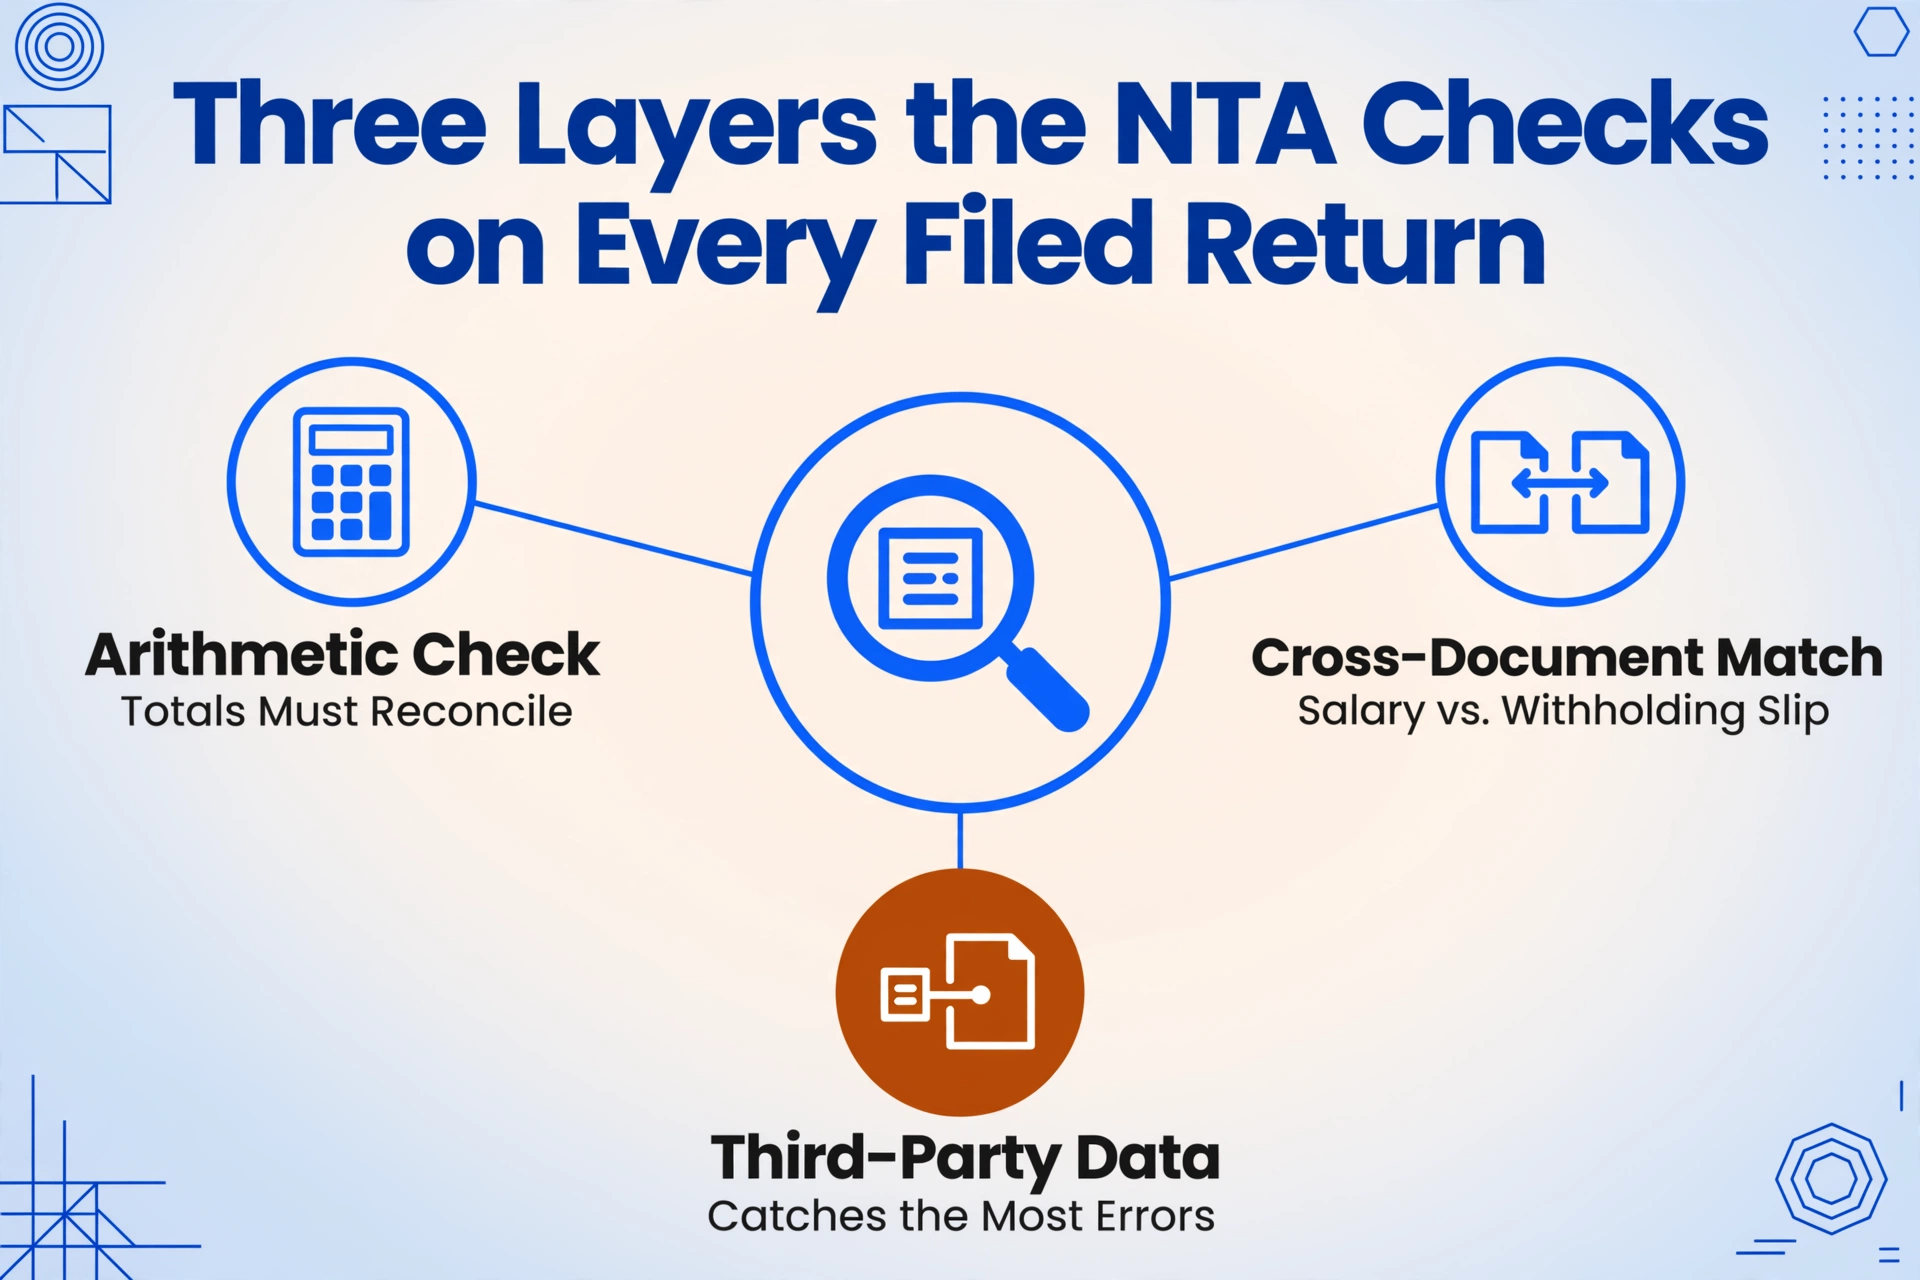
個々のミスを見る前に、紙に書かれた転記ミスがどのように税務署からの通知になるのかを理解しておく価値があります。NTAの審査プロセスはランダムではありません。提出された日本の確定申告は3つの審査層を通過し、各層が異なる種類のエラーを捕捉します。
最初は計算検証です。システムは、Form Bの合計が添付の所得明細書と一致すること、控除額が法定限度額を超えないこと、Sheet 1の税額計算がそこに入力される所得・控除額と一致することをチェックします。所得300万円に対する医療費控除30万円は計算上異例であり(保険金などで補填されない医療費40万円を意味し、これは稀です)、システムは人間による審査用にフラグを立てます。
2番目はクロスドキュメント照合です。フリーランサーが給与所得も持っている場合、雇用主は源泉徴収票を税務署に提出します。NTAのシステムは、雇用主が報告した給与額と、フリーランサーの申告書の給与所得額を比較します。不一致があれば通知が発行されます。同様に、必要なe-Tax申告フラグなしで65万円の控除を申請する青色申告は、システムが自動的にチェックするデータポイントのペアです。
3番目の層は、事後に最も多くのエラーを捕捉するもので、第三者データ照合です。保険会社は支払額をNTAに報告します。銀行は利息を報告します。市区町村は社会保険料控除に反映される住民税の支払いを報告します。証明書から入力された数字が発行機関の報告と一致しない場合、システムが検出する不一致となります。この検出は3月ではなく、照合サイクルが完了した数ヶ月後に届くことがありますが、必ず届きます。
フリーランサーが申告後に受け取る最も一般的な通知は、税務調査の通知ではなく、差異通知です。その通知には「あなたが報告したXの金額が、当方の記録と一致しません」と書かれています。そしてほぼすべてのケースで、その不一致は税法上のエラーではありませんでした。発行機関が正しく報告した原本からの数字の入力ミス、つまりデータ入力エラーだったのです。
間違いその1:所得区分の誤り(事業所得・給与所得・雑所得)
所得区分は単なるラベルではありません。それぞれに異なる控除ルール、税率の扱い、申告義務が伴います。フリーランサーが最もよく混同する3つの区分は以下の通りです。
- 事業所得。自己の計算で営む事業から生じる所得。収入から必要経費を差し引いて算出します。青色申告特別控除(最大65万円)、純損失の繰越控除(最長3年間)、専従者給与の特典の対象となります。全額控除を受けるには複式簿記が必要です。
- 給与所得。雇用主からの給与・賃金。給与所得控除(2025年分は最低65万円)を差し引いた残額が課税対象となります。事業所得の控除と併用はできず、給与所得控除は実際の経費ではなく法定の定額控除です。
- 雑所得。事業所得、給与所得、その他の区分のいずれにも該当しない所得をカバーする残余区分。事業とみなされない規模のフリーランス業務(単発のコンサルティング、ブログ収入、臨時の翻訳作業など)が含まれます。青色申告特別控除は受けられず、損失の繰越控除もありません。経費はその特定の雑所得にのみ控除でき、異なる所得区分をまたいで合算することはできません。
この間違いが起こる仕組み。本業が明らかに事業所得であるフリーランサーが、講演、研修、数時間のコンサルティングなどの単発プロジェクトも行っており、「すべてフリーランスの仕事だから」とすべて事業所得として分類します。しかしNTAはこれに同意しません。行政指針によると、区分を決める要素は、活動が事業としての規模、継続性、営利性を備えているかどうかです。5万円の単発1日研修は雑所得です。同じ研修を12社に提供する月額リテーナーは事業所得です。この区別が重要なのは、雑所得は青色申告特別控除が使えず、損失の繰越もできず、その特定の収入を超える経費を控除できないからです。
結果。フリーランサーが30万円の雑所得を事業所得として分類したとします。NTAがこれを是正すると、青色申告特別控除は是正された部分には適用されず、実質的な控除額が縮小します。また、その所得に対して計上した経費控除は、誤分類された所得を超える場合、否認されます。さらに、過少申告加算税として追加税額の10%〜15%が上乗せされます。
予防策。数字を入力する前に、収入源を分けておきましょう。各収入源について、継続的な事業活動で顧客基盤があるか、それとも単発の業務かを問いかけてください。各収入源を正しい区分で別々の行に記載し、区分が控除を左右するようにしましょう。その逆ではないことに注意してください。
間違いその2: 青色申告特別控除の取り忘れ
青色申告特別控除は、個人事業主が受けられる最大の控除であり、最も多く放棄されている控除でもあります。その理由は、納税者が資格を満たしていないからではなく、控除を申告書で請求しなければならないことに気づいていないからです。自動的には適用されません。
複式簿記の記帳、e-Taxでの申告、そして事業開始から1年目の3月15日までに税務署へ青色申告承認申請書を提出する、という3つの条件をすべて満たす個人事業主は、2026年に申告する2025年分の所得から65万円を控除できます。この控除はForm BのSheet 1に特定の項目として表示され、納税者が金額を入力する必要があります。会計ソフトは通常これを計算して自動入力しますが、ソフトの設定が誤っている場合、例えば複式簿記ではなく簡易簿記に設定されていると、計算額は警告なしに10万円に落ちます。事前入力された金額を条件と照合せずに信頼してしまうと、55万円の控除を失うことになります。
この間違いが起こる仕組み。 納税者がfreeeや弥生を使用しており、年度初めに帳簿の種類が「簡易」に設定されていたため、ソフトが10万円の控除を計算します。納税者は複式簿記で記帳し、e-Taxで申告していることを知っており、ソフトが控除を「処理してくれる」と思い込んでいます。実際にはそうではありません。ソフトは指示された通りに計算するだけであり、設定が間違っていれば計算も間違います。2つ目のパターン: 納税者が年度の途中で会計ソフトを切り替え、新しいソフトに青色申告のフラグが設定されておらず、65万円の資格がある申告書で10万円の控除が計算されるケースです。
結果。 課税所得が55万円増加します。所得税率20%に住民税約10%を加えると、おおよそ16万5千円の余分な税金を支払うことになり、これは更正の請求によってのみ5年以内に取り戻せます。10万円の控除は簡易簿記の最低額です。65万円を請求できるのに10万円しか請求しない納税者は、見向きもしなかったチェックボックスのために16万5千円を支払っていることになります。
防止策。 申告前に2つのことを独立して確認してください: 会計ソフトが簡易簿記ではなく複式簿記に設定されていること、そしてForm BのSheet 1の控除欄に10万円ではなく65万円と表示されていること。これらは同じ確認ではありません。ソフトの設定が複式簿記を示していても、青色申告承認申請のステータスが連携されていなければ10万円と計算される場合があります。2027年分への移行では、優れた電子的記録によるe-Taxで75万円、標準的な記録によるe-Taxで65万円、書類提出で10万円となります。ルールは簡単です: e-Taxで申告するか、控除を失うかです。
間違いその3:医療費控除 — 誤った基準額と誤った医療費の計上
医療費控除には、よくある2つの失敗パターンがあります。1つは計算に使う所得の基準額を誤ること、もう1つは対象外の費用を計上したり、対象となる費用を計上し忘れたりすることです。
基準額の誤り。 総所得金額が200万円以上の場合、計算式は次の通りです:(年間に支払った医療費の合計)−(保険金などで補填される金額)−10万円。総所得金額が200万円未満の場合、計算式は:(医療費の合計)−(保険金などで補填される金額)−総所得金額の5%です。総所得金額が180万円で医療費を15万円支払ったフリーランサーが10万円の計算式を使うと控除額は5万円になりますが、正しい計算式では180万円の5%=9万円となり、控除額は6万円になります。1万円の差は小さいですが、同じ誤りパターンが逆方向にも働きます。「誰でも10万円を使う」と思い込んだ申告者が、総所得金額220万円の場合にその計算式を適用すると控除額が過大になり、NTA(国税庁)から過大申告として指摘される可能性があります。
費用の対象範囲の誤り。 NTA(国税庁)は、「治療目的」の費用を対象とし、「健康維持や美容目的」の費用を対象外と区別しています。その境界線は必ずしも明確ではありません。対象となるもの:病院での治療、処方薬、保険適用外のセラミック詰め物を含む歯科治療、小児の歯列矯正、LASIK手術、通院のための公共交通機関の利用料、松葉杖などの医療器具の購入費。対象外となるもの:病気が発見され治療が行われた場合を除く人間ドックなどの健康診断、予防接種、美容整形、医師の処方によらない市販のビタミン剤や漢方薬、通院のための自家用車の利用料。5万円の人間ドック費用を医療費の合計に含めると、控除額が5万円過大になります。「保険が適用されなかった」という理由で20万円の歯科治療費を除外すると控除額が過少になります。NTA(国税庁)は、保険の適用有無ではなく治療目的かどうかを対象の基準としています。
結果。 医療費控除を過大に申告すると、過少申告加算税(追加税額の10%から15%)が課されます。控除額の過少申告は、単に必要以上の税金を納めることになるため罰則は軽くなりますが、20%の税率区分で20万円の控除を見逃した場合の還付損失は4万円になり、取り戻すには領収書を添付した更正の請求が必要です。
防止策。 申告前に医療費を3つのカテゴリーに分類してください:治療(対象)、予防・美容(対象外)、判断が難しいもの(要確認)。判断が難しい項目ごとに、NTA(国税庁)が使う単一の質問をしてください:「これは治療目的でしたか?」答えが「はい」なら計上し、「いいえ」なら除外します。わからない場合は、医療機関に電話して確認してください。2分の電話が税務署からの指摘に勝ります。
間違い4:配偶者控除 — 所得金額の計算ミス
配偶者控除と配偶者特別控除は、税制改正に伴い毎年変わる所得基準に基づいて適用されます。最も多いミスは、誤った年分の基準を適用してしまうこと、または給与収入と合計所得金額の違いを誤って理解していることです。
2025年分(2026年申告)の基準は以下の通りです:
- 配偶者控除(満額)¥380,000。 配偶者の合計所得金額が¥580,000以下であること。配偶者の所得が給与のみの場合、給与収入が¥1,230,000以下(¥1,230,000 − 給与所得控除の最低額¥650,000 = ¥580,000)に相当します。あなた自身の合計所得金額が¥10,000,000以下である必要があります。
- 配偶者特別控除、¥10,000〜¥380,000。 配偶者の合計所得金額が¥580,001〜¥1,330,000の場合に適用されます。控除額は配偶者の合計所得金額が¥950,000を超えるまでは満額の¥380,000が維持され、それを超えるとNTA(国税庁)が公表する表に基づいて段階的に減額されます。あなた自身の合計所得金額が¥10,000,000以下である必要があります。
ミスが起こる仕組み。 フリーランサーの配偶者の年間給与収入が¥1,950,000だったとします。フリーランサーは、年収200万円未満の配偶者であれば扶養に入ると考え、満額の¥380,000の配偶者控除を申告しました。しかし、給与収入¥1,950,000の場合、配偶者の合計所得金額は¥1,285,000(¥1,950,000 − その所得水準における給与所得控除¥665,000)となり、満額の¥380,000の控除が適用されるのは合計所得金額¥950,000までです。合計所得金額¥1,285,000の場合、NTAの表によると配偶者特別控除は¥60,000であり、¥380,000ではありません。過大申告した差額¥320,000は、課税所得の過少申告に直接つながります。
もう一つのパターン:配偶者の収入に一時的なボーナスが含まれており、その結果、所得が基準を超えてしまったにもかかわらず、フリーランサーが前年の数字を確認せずにそのまま使用したケースです。2025年分の所得については給与所得控除が再び改正され、最低額が¥550,000から¥650,000に引き上げられ、配偶者控除の基準も連動して変わりました。満額控除の対象となる配偶者の合計所得金額の上限は、¥480,000から¥580,000に引き上げられています。2024年分のルールブックを参照して申告すると、誤った金額で計算し、誤った基準に該当してしまいます。
影響。 過大申告した¥320,000の控除が20%の税率区分に該当する場合、¥64,000の税額が過少となり、さらにその金額に対する10〜15%の過少申告加算税、そして修正が遅れた場合には延滞税が課されます。NTAは配偶者の所得を配偶者自身の税務記録と照合するため、申告者が申告した金額と配偶者の勤務先が報告した金額に不一致がある場合、システムが最も検出しやすい不一致の一つとなります。
防止策。 申告前に確認すべき2つの数字:①配偶者のその年の合計所得金額(給与収入ではなく)、②各控除区分の当年分の基準(前年分ではなく)。NTAは毎年更新された基準を公表しており、「だいたい合っている」と「正確」の差こそ、照合システムが測定するものなのです。
間違いその5:予定納税 — 誤って繰り越される控除
予定納税制度は、多くのフリーランサーが2年目の申告で初めて直面する仕組みであり、そこで発生するミスは、表面化するまでに1年以上かかるため、最も高くつくミスの一つです。
所得税法第107条に基づき、前年の税額が15万円を超えた場合、NTAが予定納税額(通常は前年税額の3分の1)を計算し、7月(第一期)と11月(第二期)に納付書を送付します。これらの金額を年内に納付します。その年の確定申告を行う際、予定納税額はForm BのSheet 1の予定納税額欄で年間の税額に対して控除されます。予定納税額が実際の税額を上回る場合、その差額は還付されます。
ミスの発生の仕方。あるフリーランサーの2024年分の申告では、税額が24万円でした。NTAは2025年7月と11月にそれぞれ8万円、合計16万円の予定納税通知書を送付しました。フリーランサーはこれらを納付しました。2026年3月に2025年分の申告を行う際、フリーランサーは予定納税額を7月分の8万円のみ入力し、11月分を忘れてしまいました。8万円の控除が不足したため、申告書上は実際よりも8万円多い税額が表示されます。フリーランサーはその過大な金額を納付します。このミスは、両方の納付を記録しているNTAの記録が最終的に突き合わせられて還付が行われるまで表面化せず、数か月かかることもあります。
前年の申告自体が過大だった場合、状況は逆転します。2024年分の申告で税額が誤って30万円と表示された場合(所得が過大だったため)、2025年の予定納税額はその過大な金額に基づいて計算され、7月と11月にそれぞれ10万円となります。フリーランサーは、正しく申告すれば18万円となる税額に対して20万円の予定納税を納付することになります。予定納税額はすでに正しい税額を2万円上回っており、申告書では還付が発生するはずです。しかし、2025年分の申告で過大な所得額を再び使用して前年のミスを繰り返した場合、このサイクルは悪化します。2026年の予定納税額は過大な2025年分の申告に基づいて計算され、2027年の予定納税額は過大な2026年分の申告に基づいて計算され、毎年の過払いが翌年の過払いを生み出すことになります。
結果。予定納税額を一度誤って入力すると、即座の過払い(控除額が少なすぎる場合)か、将来の不足分と延滞税(控除額が多すぎる場合)のいずれかを引き起こします。前年の過大な申告が過大な予定納税額を生むという複合的なケースでは、複数の課税年度にわたって影響が及ぶ可能性があり、各年度で過払いの連鎖を解消するために更正の請求が必要になります。3年間で年間2万円から8万円の場合、累積の過払い額は6万円から24万円に達します。これはフリーランサーの口座から消えた現金であり、複数年にわたる更正申告によってのみ回収可能です。
防止策。申告前に、前年の申告書から3つの数字を確認してください。最終的な税額(予定納税額の計算の基礎となる金額)、納付済みの予定納税額の合計(両方の分割分)、そして税額計算に使用した所得額です。これらの数字のいずれかが前回の申告で誤っていた場合、今年の予定納税額の控除も誤っていることになり、ミスが悪化する前に基準となる年を修正する必要があります。
予定納税予定納税額予定納税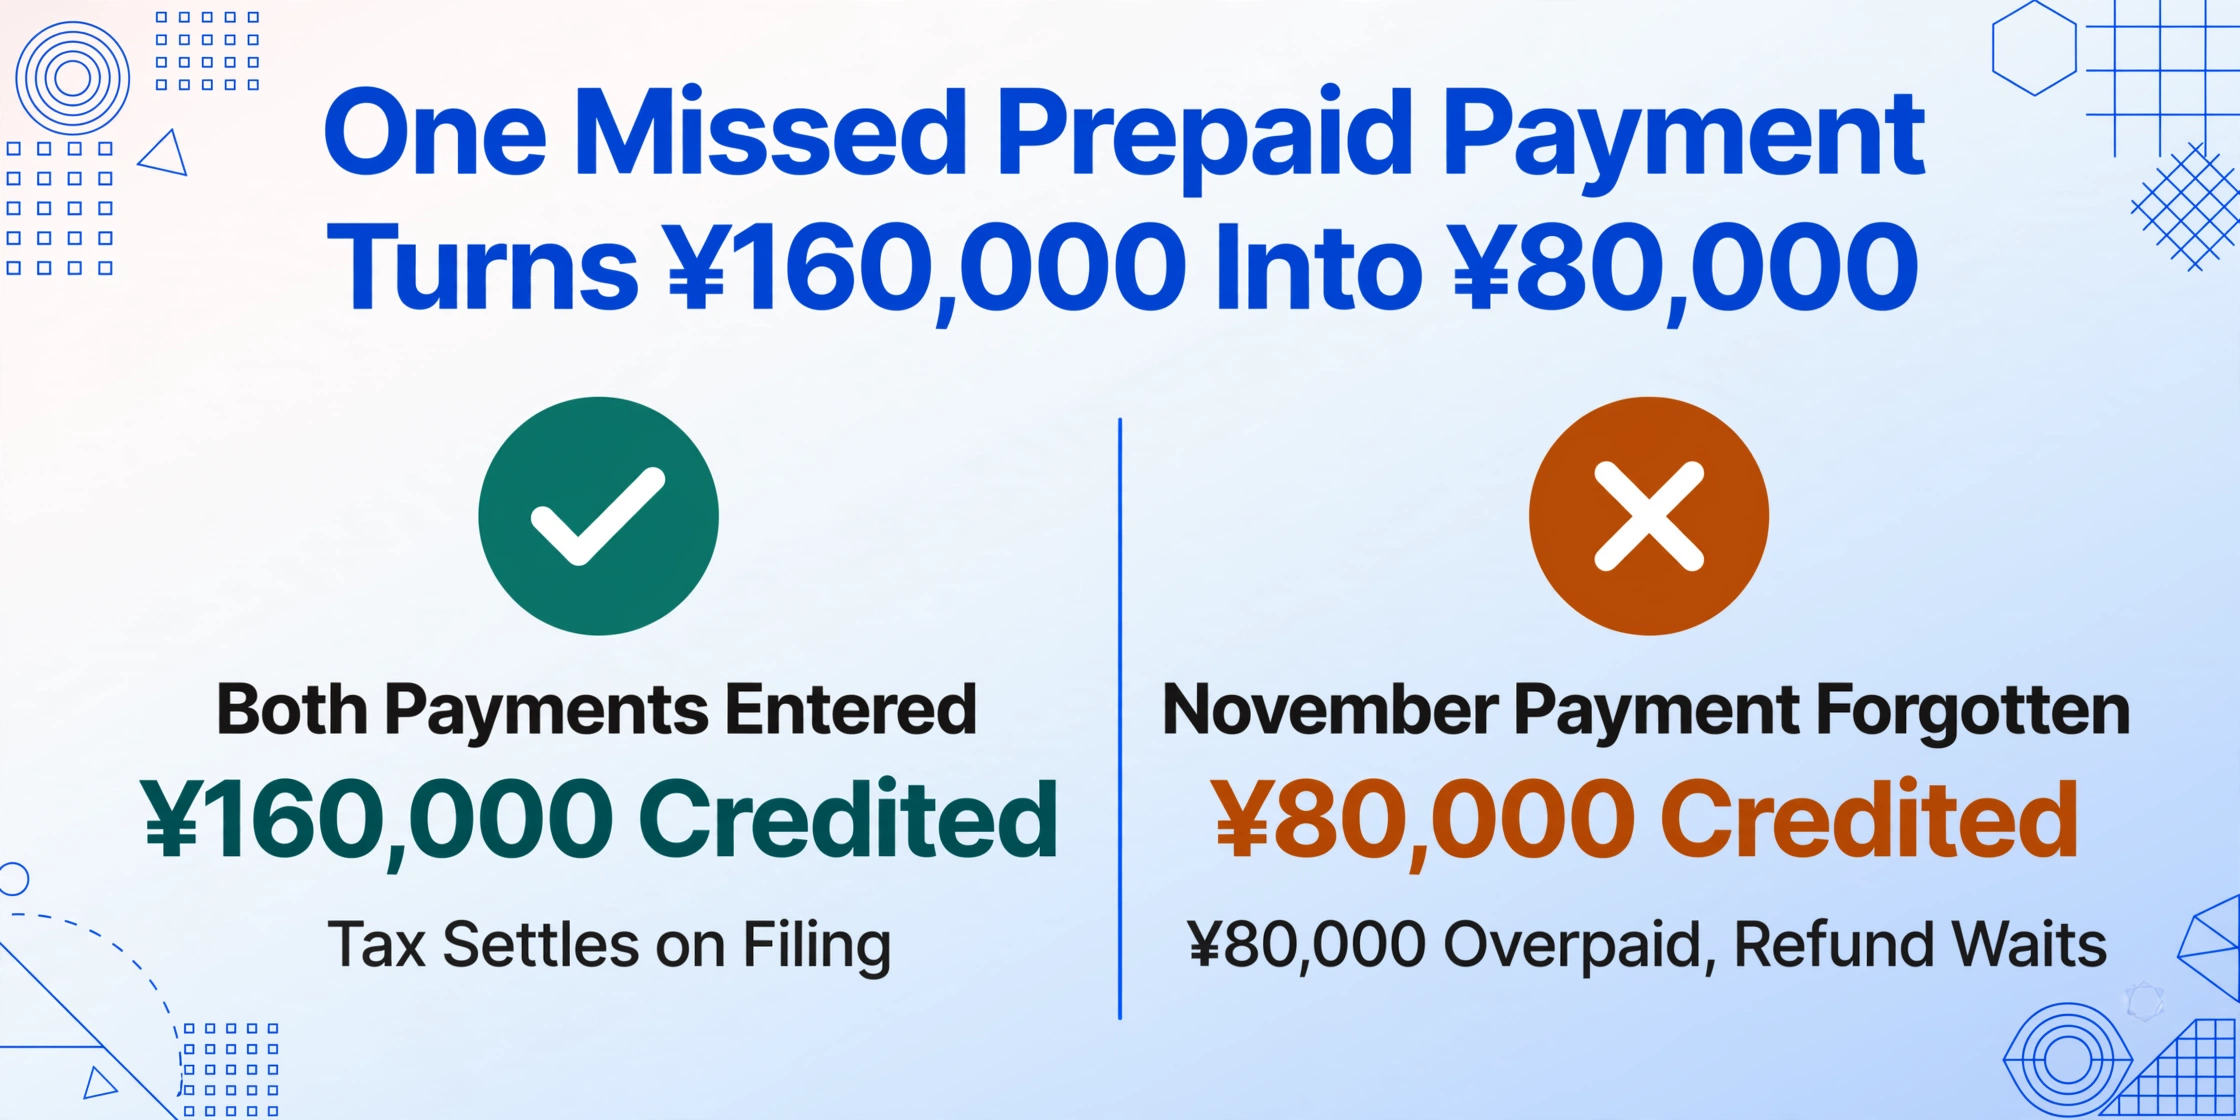
5つのミスを一括で防ぐ仕組み
5つのミスを振り返ると、根本的な操作はすべて同じです。ある書類から数字を読み取り、別の書類に入力するという作業です。ミス1は銀行通帳から収入を読み取り、誤った区分に入力するケース。ミス2は¥650,000の控除額の行を読み取り、¥100,000と記載されていることに気づかないケース。ミス3は医療費の領収書を読み取り、誤った区分または誤った基準額を入力するケース。ミス4は配偶者の源泉徴収票を読み取り、誤った収入額を使用するケース。ミス5は前年の申告書を読み取り、誤った予定納税額を入力するケースです。いずれも転記ミスであり、転記ミスが発生するのは、入力先の項目と見た目が異なる書類を参照しているからです。
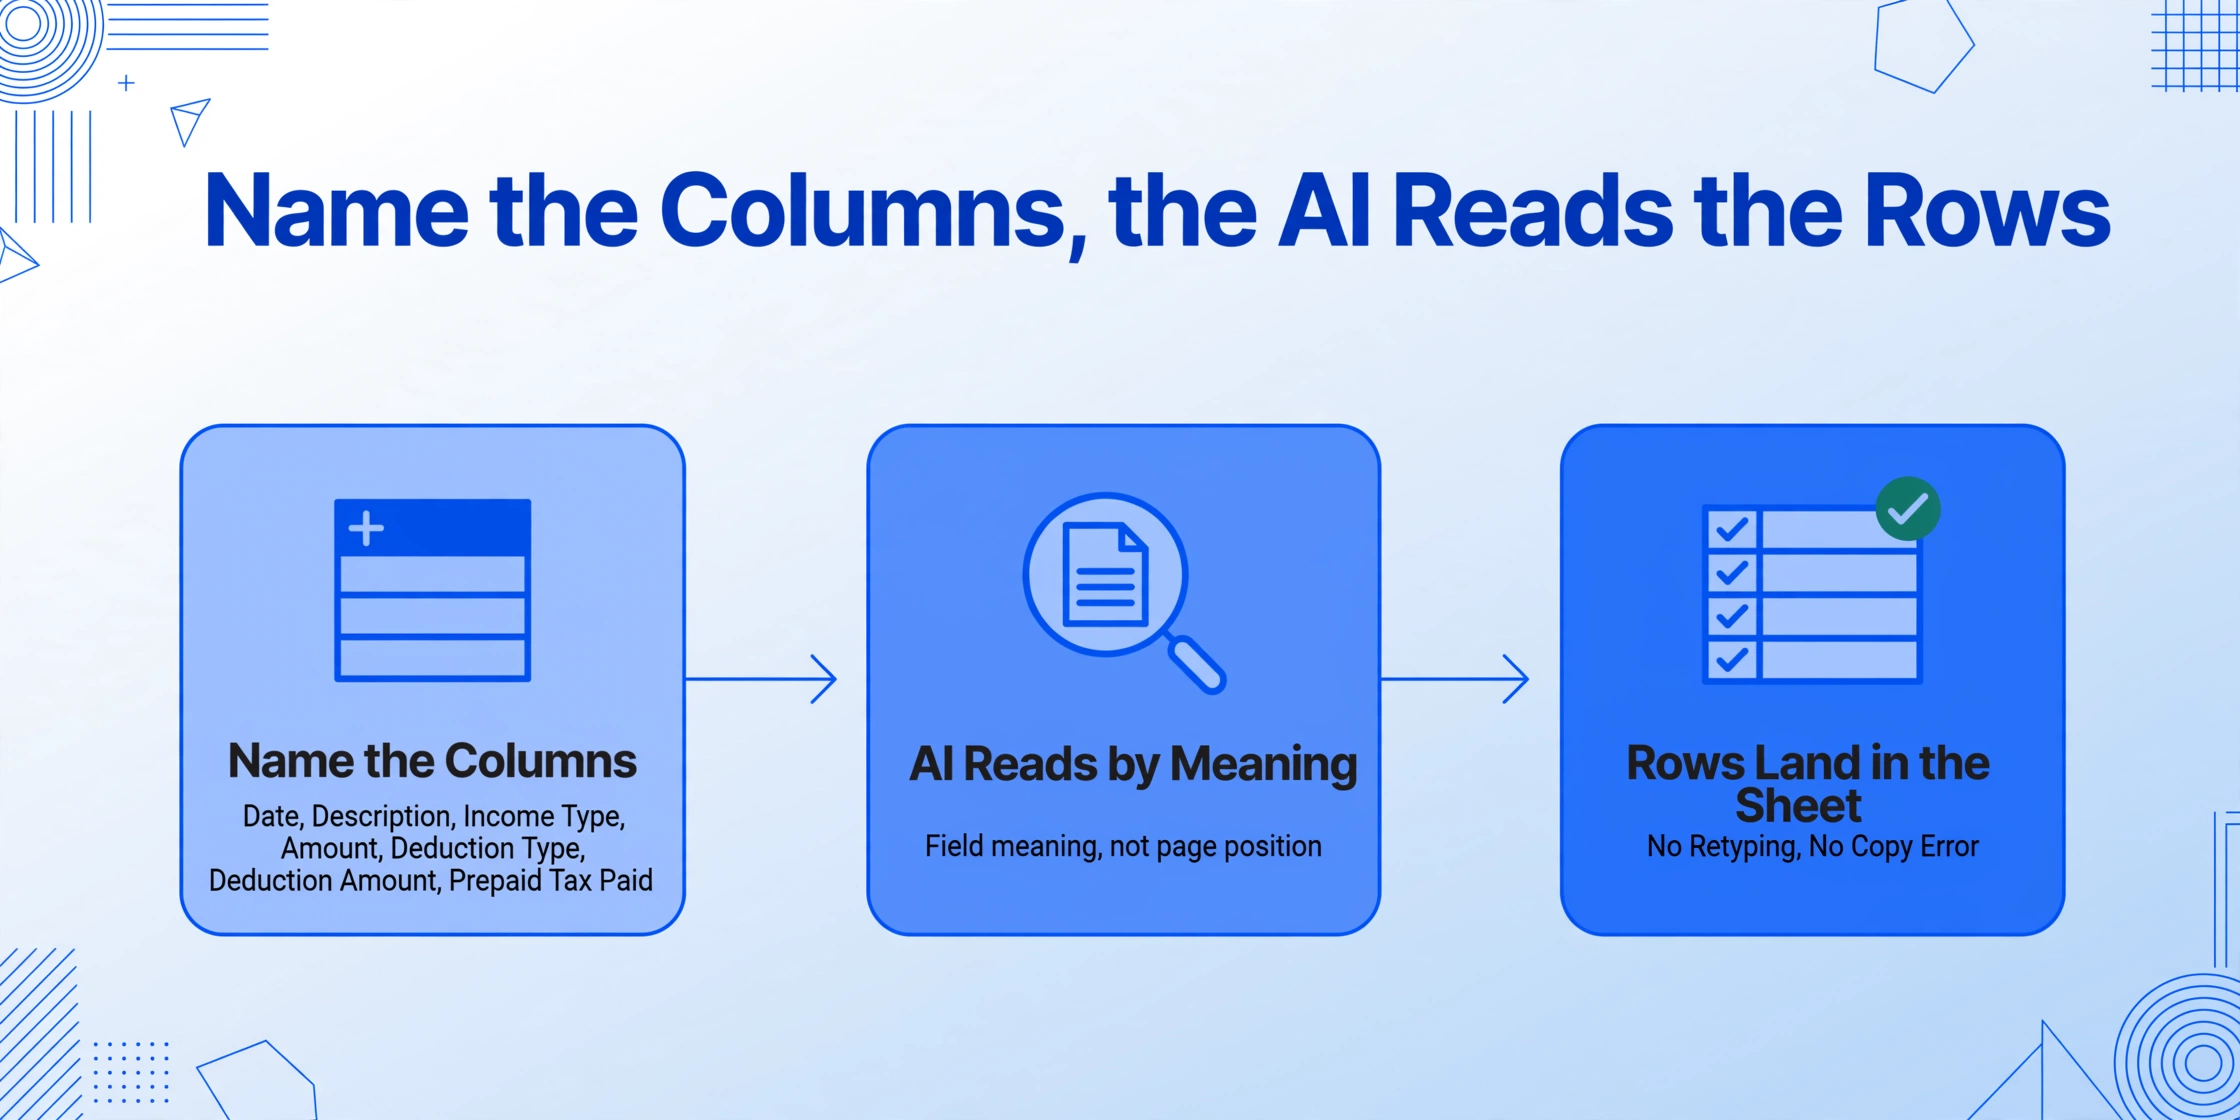
5つのミスをすべて防ぐ仕組みは、読み取りと入力のステップから人を排除することです。ImageToTable.aiはカスタム列抽出を使用します。日付、摘要、所得区分(事業所得/給与所得/雑所得)、金額、控除区分、控除額、予定納税額など、必要な列を定義します。AIは各書類を読み取り、フィールドがページ上のどこにあるかではなく、その意味を理解して各行を埋めます。取引先プロジェクトからの銀行通帳の¥50,000の入金は、「継続的な取引先からの入金」という文脈から事業所得として読み取られます。生命保険契約の保険料¥85,000が記載された保険証書は、控除列に生命保険料控除として読み取られ、旧契約/新契約の計算方法の違いを認識する計算列によって正しい計算式が適用されます。
このツールはバッチファーストのため、書類を1枚ずつ処理する必要はありません。1年分の通帳ページ、領収書、証明書、前年の申告書を1つのバッチとしてアップロードすると、すべての数字が正しい列に配置された1つのスプレッドシートが出力されます。推論列は読み取り時に所得を区分ごとに分類できます。所得区分(選択肢:事業所得/給与所得/雑所得/不動産所得/譲渡所得)という列を定義すると、AIは文脈に基づいて各収入を正しい所得区分に割り当てます。継続的な取引先からの支払いは事業所得、単発の講演料は雑所得となります。さらに計算列が青色申告の控除額を照合します。複式簿記で記帳しe-Taxで申告する場合は¥650,000、簡易簿記の場合は¥100,000を出力し、複式簿記の構造があるがe-Taxフラグがない場合は「要確認」と出力して、申告書が画面に表示される前にミス2を検出します。
これは申告書の確認を不要にするものではありません。すべての数字が正しいかどうか、人が検証する必要があります。確認画面はその確認作業をより効率的にします。抽出されたセルにカーソルを合わせると、元の文書上の正確な位置がハイライトされ、文書上の領域をクリックすると対応する行にジャンプするため、数字をその出典と照合するのは、読み直すのではなく一目見るだけで済みます。しかし、抽出はそもそもすべての数字を手入力する必要性をなくすものであり、この違いは重要です。データ入力エラーのほとんどは、AIがスキップするステップで発生し、人が確認するステップでは発生しません。単一の申告書の完全なワークフロー(どの列を定義するかから結果をエクスポートする方法まで)は、日本の税務申告(確定申告)データをExcelに抽出するガイドで説明されています。毎年2月にフリーランサーが手動組み立て段階でこれらのエラーを確実に発生させる理由のより深い分析は、日本のフリーランサーが毎年2月にまだ税務申告データを手入力する理由に関する記事にあります。このリストの通帳特有のバージョンは、日本の銀行通帳データ入力ミスに関する記事にあります。また、英国の制度における同様のエラー(誤ったUTR、SA100ページの欠落、配当所得の誤分類など)は、HMRCの調査を引き起こすSA100データ入力ミスに関する記事にあります。
ファイルは安全に処理され、保存されません。
1ドキュメントあたり5〜10秒の処理時間と、手入力の約3分を比較すると、抽出によって申告書が完璧になるわけではありませんが、これら5つのエラーがすべて発生するステップが排除されます。事前入力されたスプレッドシートを検証するフリーランサーは、ゼロから入力するフリーランサーとは異なる作業を行っており、残存エラー率はこの2つの差です。
よくある質問
日本の確定申告で最も高額になるデータ入力ミスは何ですか?
青色申告特別控除の取り忘れです。65万円の控除を受けられる個人事業主が、会計ソフトの設定ミスや自動適用の思い込みにより10万円しか申告しなかった場合、55万円の所得控除を失います。所得税率20%に住民税約10%を加えると、不要な税負担は約16万5千円になります。32万円の配偶者控除の過大申告や5万円の医療費の区分ミスなど、他の一般的なミスは絶対額でこれより小さくなります。55万円の差額は、控除欄だけでも検証パスを設ける価値があるエラークラスです。
国税庁は日本の確定申告のデータ入力ミスをどのように検出しますか?
3つの仕組みがあります。計算チェック(Form Bと添付の所得明細書で合計が一致する必要がある)、クロスドキュメント照合(申告書の給与が雇用主の源泉徴収票と一致し、控除の保険料が保険会社から国税庁への報告と一致する必要がある)、そして第三者データの提供(銀行は利息を、保険会社は保険料を、市区町村は住民税を報告)です。最も一般的なトリガーは、証明書から入力した数字と発行機関が報告した数字の不一致です。申告時には気づかなくても、照合サイクル完了時に国税庁のシステムがフラグを立てます。
事業所得、給与所得、雑所得の違いは何ですか?
事業所得は、自己の計算で営む事業から生じる所得です。青色申告控除と純損失の繰越控除の対象となり、65万円の全額控除には複式簿記が必要です。給与所得は雇用主からの給与で、法定の給与所得控除が適用されます(2025年は最低65万円)。雑所得は、事業所得・給与所得・その他名称のある所得に該当しない所得の残余区分で、単発のコンサルティング、ブログ収入、時々の翻訳などが該当します。雑所得は青色申告控除を利用できず、経費はその雑所得に直接関連するものだけが控除対象です。雑所得を事業所得と誤分類すると控除を過大申告し、過少申告加算税の対象となります。
医療費控除を正しく計算するにはどうすればよいですか?
総所得金額が200万円以上の場合:(医療費の総額)−(保険金などで補填される金額)−10万円。総所得金額が200万円未満の場合:(医療費の総額)−(保険金などで補填される金額)−(総所得金額の5%)。最も一般的なミスは、総所得が200万円未満なのに10万円の計算式を適用して控除を過小評価すること、または総所得が200万円以上なのに5%の計算式を適用して過大評価することです。計算前に領収書を対象(治療目的)と非対象(予防、美容、健康維持)に分類してください。
確定申告後に誤りに気づいた場合、どうすればよいですか?
納付額が少なかった場合は、延滞税が日々加算され、過少申告加算税(10〜15%)が適用されるため、早めに修正申告を行ってください。納付額が多かった場合は、当初の申告期限から5年以内に更正の請求を行ってください。更正の請求には領収書や証明書、修正後の計算書などの添付書類が必要で、NTAが審査の上、還付を処理します。NTAに指摘される前に自主的に申告を修正した場合、税務署からの通知を待つよりも一般的に罰則が軽減されます。
AI抽出は確定申告の入力ミスを防げますか?
はい、ミスの多くが発生する読み取り・入力の工程を省くことで防げます。AIは各書類を読み取り、収入金額、必要経費、社会保険料控除などのフィールドの意味を理解して値を特定するため、ページから読み取ってコピーする必要がありません。計算列は控除計算式(医療費控除の基準額、青色申告特別控除の段階)を自動的に適用でき、推論列は読み取りながら所得や経費を種類別に分類します。出力はすべての数値が正しい列に事前配置されたスプレッドシートで、作業は数値の転記から検証に変わり、レビュー画面では各抽出値が書類のどこから来たかが表示されるため、行ごとの再読込よりも速く検証できます。
日本のフリーランサーの還付金を奪う5つのミスのうち、税法上の誤りは1つもありません。すべて、書類を読んで数字を入力するまでの間に発生するコピーエラーです。そのステップをなくせば、ミスもなくなります。検証して、申告して、獲得した控除を守りましょう。
税務書類を抽出する