5 Fehler bei der Dateneingabe in Ihre japanische Steuererklärung (確定申告), die
japanische Freiberufler ihre Erstattung kosten
Ein japanischer freiberuflicher Webentwickler in Tokio verdient 5 Millionen Yen pro Jahr von drei festen Kunden, führt eine blaue Steuererklärung (青色申告) mit doppelter Buchführung und beansprucht die Standardabzüge, die ein Einzelunternehmer (個人事業主, kojin jigyō nushi) normalerweise geltend machen kann: Sozialversicherung, Lebensversicherung, Ehegattenabzug und medizinische Ausgaben. Er reicht seine japanische Steuererklärung (確定申告, kakutei shinkoku) am 10. März ein, fünf Tage vor Ablauf der Frist, und geht davon aus, dass die Erklärung korrekt ist, weil die Buchhaltungssoftware die Spalten summiert hat. Drei Monate später schickt das Finanzamt eine Mitteilung: Die Einkommenskategorie war falsch, ein Abzug von 650.000 Yen wurde nicht geltend gemacht, und die Steuerschuld ist 180.000 Yen höher als gezahlt. Keiner der Fehler war ein Steuerrechtsfehler. Alle waren Dateneingabefehler, die in dem Schritt zwischen dem Lesen eines Dokuments und dem Eintippen der Zahl entstanden sind – ein Schritt, den weder Buchhaltungssoftware noch die Prüfung durch einen Steuerberater vollständig eliminieren können, weil keiner das Quelldokument liest. Die fünf Fehler unten sind diejenigen, die diesen Schritt teuer machen, und jeder kommt mit dem Mechanismus, der ihn verursacht, der Konsequenz, wenn man ihn falsch macht, und der Methode, die ihn verhindert.
Wichtige Erkenntnisse
- Fünf Fehler bei der japanischen Steuererklärung (確定申告) kosten Freiberufler jedes Jahr ihre Erstattung, und keiner davon ist ein Steuerrechtsfehler. Jeder einzelne ist ein Übertragungsfehler, der in dem Schritt zwischen dem Ablesen einer Zahl von einem physischen Dokument und dem Eintippen in Formular B entsteht.
- Ein Bankbuch-Eintrag, eine Quittung, eine Versicherungsbescheinigung und ein Lohnzettel verwenden jeweils ein anderes Format, das nicht wie die Felder auf dem Steuerformular aussieht – die Person macht also fünf inkompatible Lese- und Tippaufgaben gleichzeitig.
- Laden Sie alle Ihre Dokumente als einen Batch hoch, benennen Sie Ihre Spalten, und die KI füllt jedes Feld nach Bedeutung aus. Ihre Aufgabe wechselt vom Abtippen von Zahlen zum Überprüfen einer vorausgefüllten Tabelle, und der Fehler, nach dem Sie suchen, ist einer, den eine Maschine nicht einführen kann.
Wie das NTA einen Dateneingabefehler in einer eingereichten Steuererklärung findet
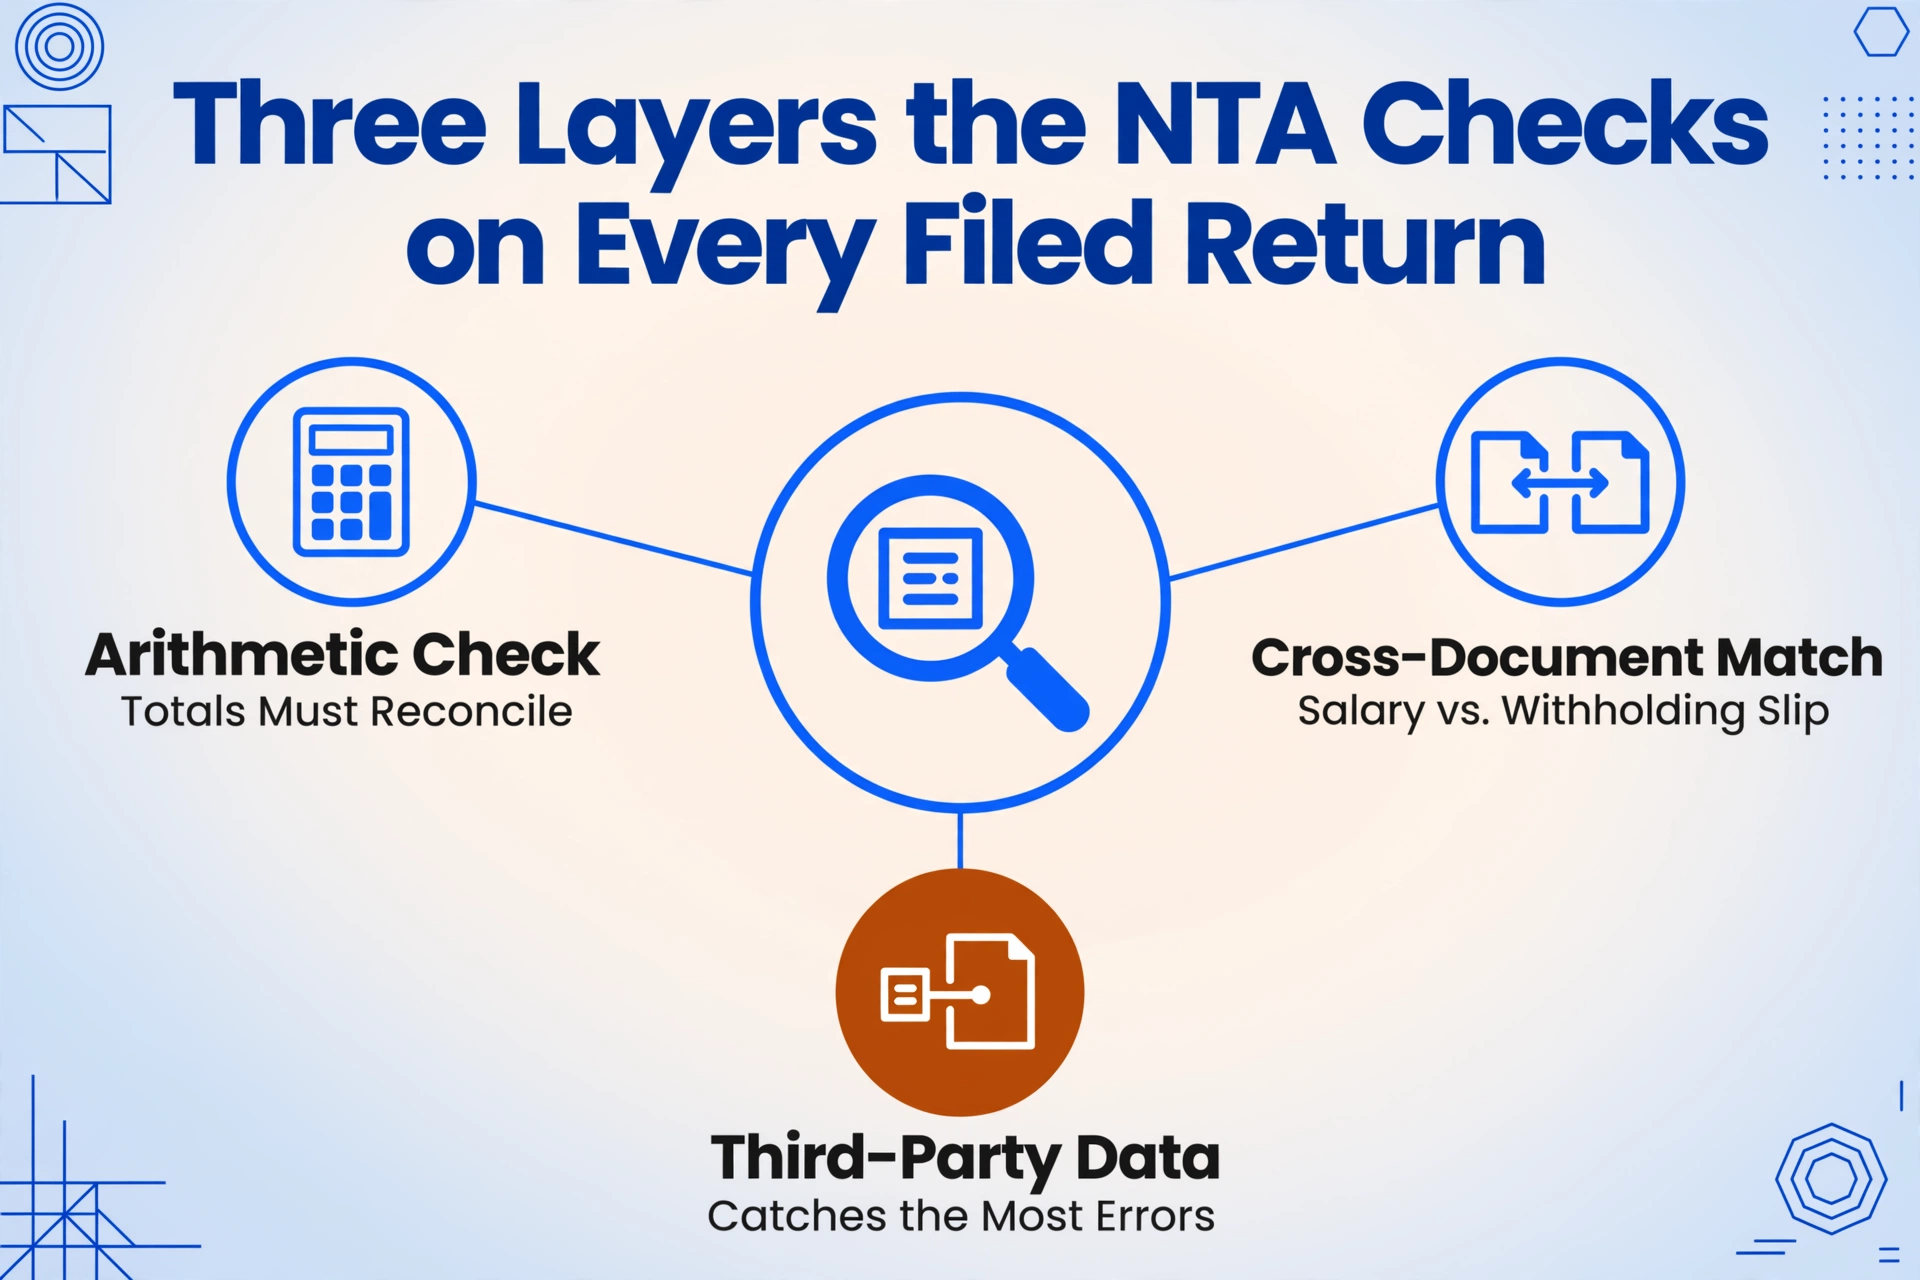
Bevor wir uns einzelnen Fehlern zuwenden, lohnt es sich zu verstehen, wie aus einem Übertragungsfehler auf einem Blatt Papier ein Schreiben des Finanzamts wird. Der Prüfprozess des NTA ist nicht zufällig. Eine eingereichte japanische Steuererklärung (確定申告) durchläuft drei Prüfungsebenen, und jede Ebene fängt eine andere Fehlerklasse ab.
Die erste ist die Rechenprüfung: Das System prüft, ob die Summen auf Form B mit der beigefügten Einkommensaufstellung übereinstimmen, ob die Abzugsbeträge die gesetzlichen Grenzen nicht überschreiten und ob die Steuerberechnung auf Sheet 1 mit den Einkommens- und Abzugsbeträgen übereinstimmt, die in sie einfließen. Ein Medizinausgabenabzug von ¥300.000 bei einem Einkommen von ¥3 Millionen ist rechnerisch ungewöhnlich (er impliziert ¥400.000 an medizinischen Ausgaben ohne Versicherungserstattung, was selten ist), und das System markiert ihn zur manuellen Prüfung.
Die zweite ist der dokumentübergreifende Abgleich. Wenn ein Freiberufler auch Arbeitseinkommen hat, reicht der Arbeitgeber einen Lohnsteuerbeleg (源泉徴収票) beim Finanzamt ein. Das System des NTA vergleicht den vom Arbeitgeber gemeldeten Gehaltsbetrag mit dem Arbeitseinkommensbetrag in der Steuererklärung des Freiberuflers. Eine Abweichung löst eine Benachrichtigung aus. Ebenso ist eine blaue Steuererklärung, die den Abzug von ¥650.000 ohne das erforderliche e-Tax-Einreichungsflag beansprucht, ein Datenpunktpaar, das das System automatisch prüft.
Die dritte Ebene – und diejenige, die die meisten Fehler im Nachhinein erfasst – ist der Abgleich mit Drittanbieterdaten. Versicherungsgesellschaften melden Zahlungsbeträge an das NTA. Banken melden Zinszahlungen. Gemeinden melden Einwohnersteuerzahlungen, die in den Sozialversicherungsabzug einfließen. Ein Betrag, der von einer Bescheinigung abgetippt wurde und nicht mit dem übereinstimmt, was die ausstellende Institution gemeldet hat, ist eine Abweichung, die das System erkennen wird. Die Erkennung kann Monate später eintreffen statt im März, sobald der Abgleichzyklus abgeschlossen ist, aber sie trifft ein.
Der häufigste Brief, den ein Freiberufler nach der Einreichung erhält, ist eine Abweichungsmitteilung, keine Prüfungsmitteilung. Der Brief sagt: „Der von Ihnen gemeldete Betrag für X stimmt nicht mit unseren Aufzeichnungen überein." Und in fast jedem Fall war die Abweichung kein Fehler im Steuerrecht. Es war ein Dateneingabefehler: eine Zahl, die falsch von einem Quelldokument abgetippt wurde, das die ausstellende Institution korrekt gemeldet hat.
Fehler #1: Falsche Einkommensart — Geschäftseinkommen vs. Arbeitseinkommen vs. sonstige Einkünfte (事業所得・給与所得・雑所得)
Einkommensarten (所得区分) sind keine reinen Bezeichnungen: Jede hat unterschiedliche Abzugsregeln, unterschiedliche Steuersatzbehandlungen und unterschiedliche Meldepflichten. Die drei Kategorien, die von Freiberuflern am häufigsten verwechselt werden:
- Geschäftseinkommen (jigyō shotoku). Einkommen aus einem Gewerbe oder Geschäft, das auf eigene Rechnung betrieben wird. Berechnet als Einnahmen minus notwendige Ausgaben (必要経費). Berechtigt zum Sonderabzug für blaue Steuererklärungen (青色申告特別控除) von bis zu ¥650.000, zum Verlustvortrag (純損失の繰越控除) für bis zu drei Jahre und zum Sonderabzug für die Beschäftigung von Familienangehörigen (専従者給与). Für den vollen Abzug ist eine doppelte Buchführung erforderlich.
- Arbeitseinkommen (kyūyo shotoku). Gehalt und Löhne von einem Arbeitgeber. Nach dem Arbeitnehmereinkommensabzug (給与所得控除), der für das Einkommen 2025 mindestens ¥650.000 beträgt, ist der Restbetrag der steuerpflichtige Betrag. Kann nicht mit Geschäftseinkommensabzügen kombiniert werden; der Arbeitnehmereinkommensabzug ist gesetzlich festgelegt und fix, nicht basierend auf tatsächlichen Ausgaben.
- Sonstige Einkünfte (zatsu shotoku). Eine Restkategorie, die Einkommen abdeckt, das weder Geschäftseinkommen, Arbeitseinkommen noch eine der anderen benannten Kategorien ist. Umfasst freiberufliche Tätigkeiten, die nicht das Niveau eines Geschäfts erreichen: ein einmaliger Beratungsauftrag, Einkommen aus einem Blog, gelegentliche Übersetzungsarbeit. Kein Sonderabzug für blaue Steuererklärungen verfügbar. Kein Verlustvortrag. Ausgaben können nur gegen das spezifische sonstige Einkommen abgezogen werden, auf das sie sich beziehen, nicht über Einkommensarten hinweg aggregiert.
Wie der Fehler entsteht. Ein Freiberufler mit einem Hauptauftrag, der eindeutig Geschäftseinkommen ist, macht auch gelegentliche Projekte, wie einen Vortrag, eine Schulung oder ein paar Stunden Beratung, und klassifiziert alles als Geschäftseinkommen, weil „es alles freiberufliche Arbeit ist". Die NTA sieht das anders: Das Unterscheidungsmerkmal ist laut Verwaltungsrichtlinien, ob die Tätigkeit mit dem Umfang, der Kontinuität und der Gewinnabsicht eines Geschäfts betrieben wird. Eine einmalige eintägige Schulung für ¥50.000 ist sonstiges Einkommen. Ein monatliches Honorar für dieselbe Schulung, die an zwölf Kunden geliefert wird, ist Geschäftseinkommen. Der Unterschied ist wichtig, weil sonstiges Einkommen den Sonderabzug für blaue Steuererklärungen nicht nutzen kann, keine Verluste vortragen kann und keine Ausgaben abziehen kann, die das Einkommen aus dieser spezifischen Quelle übersteigen.
Konsequenz. Ein Freiberufler klassifiziert ¥300.000 an sonstigem Einkommen als Geschäftseinkommen. Die NTA stuft es um. Der aus dem Geschäftseinkommen abgeleitete Sonderabzug für blaue Steuererklärungen erstreckt sich nicht auf den umklassifizierten Teil, sodass der effektive Abzug schrumpft. Die gegen dieses Einkommen geltend gemachten Ausgabenabzüge werden nicht anerkannt, wenn sie das falsch klassifizierte Einkommen übersteigen. Und die Strafe für zu geringe Angaben (過少申告加算税) von 10% bis 15% der zusätzlichen Steuer kommt obendrauf.
Vorbeugung. Trennen Sie Ihre Einkommensquellen, bevor Sie eine einzige Zahl eingeben. Fragen Sie bei jeder Quelle: Ist dies eine wiederkehrende Geschäftstätigkeit mit Kontinuität und einem Kundenstamm oder eine sporadische Beauftragung? Listen Sie jede Quelle mit ihrer korrekten Kategorie in einer separaten Zeile auf und lassen Sie die Kategorien die Abzüge bestimmen — nicht umgekehrt.
Fehler #2: Der Sonderabzug für die blaue Steuererklärung (青色申告) wird nicht geltend gemacht
Der Sonderabzug für die blaue Steuererklärung (青色申告特別控除) ist der größte Einzelabzug, der einem Einzelunternehmer zusteht, und er wird am häufigsten verschenkt – nicht weil der Steuerpflichtige nicht qualifiziert wäre, sondern weil er nie erkennt, dass der Abzug in der Steuererklärung ausdrücklich geltend gemacht werden muss. Er wird nicht automatisch gewährt.
Ein Einzelunternehmer, der alle drei Bedingungen erfüllt – nämlich doppelte Buchführung (複式簿記), Einreichung per e-Tax und Einreichung des Antrags auf Anerkennung der blauen Steuererklärung (青色申告承認申請書) beim Finanzamt bis zum 15. März des ersten Geschäftsjahres –, hat Anspruch auf einen Abzug von 650.000 ¥ vom steuerpflichtigen Einkommen für das Steuerjahr 2025, das 2026 eingereicht wird. Der Abzug erscheint auf Formular B, Blatt 1, als eigene Zeile, und der Steuerpflichtige muss den Betrag eintragen. Buchhaltungssoftware berechnet ihn in der Regel automatisch und füllt das Feld vor, aber wenn die Software falsch konfiguriert ist – etwa auf vereinfachte Buchführung (簡易簿記) statt doppelter Buchführung –, sinkt der berechnete Betrag ohne Warnhinweis auf 100.000 ¥. Wer dem vorausgefüllten Wert vertraut, ohne ihn gegen die Bedingungen zu prüfen, verschenkt 550.000 ¥ an Abzug.
Wie der Fehler entsteht. Der Steuerpflichtige nutzt freee oder Yayoi (弥生), und die Software berechnet einen Abzug von 100.000 ¥, weil der Kontentyp zu Jahresbeginn als „vereinfacht" eingerichtet wurde. Der Steuerpflichtige weiß, dass er doppelte Buchführung führt und per e-Tax einreicht, und nimmt an, die Software „übernehme" den Abzug. Tut sie nicht: Sie berechnet, was ihr vorgegeben wurde, und wenn die Konfiguration falsch ist, ist auch die Berechnung falsch. Die zweite Variante: Ein Steuerpflichtiger wechselt mitten im Jahr die Buchhaltungssoftware, und die neue Software hat das Kennzeichen für die blaue Steuererklärung nicht gesetzt – das Ergebnis ist ein Abzug von 100.000 ¥ bei einer Erklärung, die für 650.000 ¥ qualifiziert wäre.
Folge. 550.000 ¥ zusätzliches steuerpflichtiges Einkommen. Bei einem Einkommensteuersatz von 20 % plus etwa 10 % Einwohnersteuer (住民税) sind das grob 165.000 ¥ zusätzliche Steuern, unnötig gezahlt und nur über einen Berichtigungsantrag (更正の請求) innerhalb von fünf Jahren zurückzuholen. Der Abzug von 100.000 ¥ ist der Mindestbetrag für vereinfachte Buchführung; wer 100.000 ¥ geltend macht, obwohl er 650.000 ¥ beanspruchen könnte, zahlt 165.000 ¥ für ein Kontrollkästchen, das er nie angesehen hat.
Vorbeugung. Prüfen Sie vor der Einreichung zwei Dinge unabhängig voneinander: dass Ihre Buchhaltungssoftware auf doppelte Buchführung statt vereinfachter Buchführung eingestellt ist und dass die Abzugszeile auf Formular B, Blatt 1, 650.000 ¥ zeigt, nicht 100.000 ¥. Das ist nicht dieselbe Prüfung: Die Software kann in den Einstellungen doppelte Buchführung anzeigen und trotzdem 100.000 ¥ berechnen, wenn der Status des Antrags auf die blaue Steuererklärung nicht verknüpft ist. Für den Übergang zu den Stufen ab 2027 gelten 750.000 ¥ für e-Tax mit hervorragenden elektronischen Aufzeichnungen, 650.000 ¥ für e-Tax mit Standardaufzeichnungen und 100.000 ¥ für Papier. Die Regel ist einfach: per e-Tax einreichen – oder den Abzug verlieren.
Fehler Nr. 3: Medizinische Ausgaben (医療費控除) — Der falsche Schwellenwert und die falschen medizinischen Ausgaben
Der Abzug für medizinische Ausgaben hat zwei häufige Fehlerquellen: die Anwendung des falschen Einkommensschwellenwerts bei der Berechnung sowie die Einbeziehung nicht förderfähiger Ausgaben bei gleichzeitigem Ausschluss förderfähiger Ausgaben.
Fehler beim Schwellenwert. Wenn Ihr Gesamteinkommen ¥2.000.000 oder mehr beträgt, lautet die Formel: (gesamte im Jahr gezahlte medizinische Ausgaben) − (Versicherungserstattungen, 保険金などで補填される金額) − ¥100.000. Wenn Ihr Gesamteinkommen unter ¥2.000.000 liegt, lautet die Formel: (gesamte medizinische Ausgaben) − (Versicherungserstattungen) − 5 % des Gesamteinkommens. Ein Freiberufler mit einem Gesamteinkommen von ¥1.800.000 und medizinischen Ausgaben von ¥150.000 verwendet die ¥100.000-Formel und erhält einen Abzug von ¥50.000, während die korrekte Formel 5 % von ¥1.800.000 = ¥90.000 verwendet und einen Abzug von ¥60.000 ergibt. Die Differenz von ¥10.000 ist gering, aber das gleiche Fehlermuster wirkt auch umgekehrt: Ein Steuerpflichtiger, der annimmt, „jeder verwendet ¥100.000“, könnte diese Formel auf ein Einkommen von ¥2.200.000 anwenden und einen zu hohen Abzug erzielen, was das NTA als Überbewertung kennzeichnen kann.
Fehler bei der Ausgabenberechtigung. Das NTA unterscheidet zwischen Ausgaben, die „der Behandlung dienen“ (治療目的) und daher förderfähig sind, und Ausgaben, die „der Gesundheitserhaltung oder kosmetischen Zwecken dienen“ und nicht förderfähig sind. Die Grenze ist nicht immer offensichtlich. Förderfähig: Krankenhausbehandlung, verschreibungspflichtige Medikamente, Zahnbehandlung einschließlich nicht von der Versicherung abgedeckter Keramikfüllungen, kieferorthopädische Behandlung für Kinder, LASIK-Operationen, Fahrten mit öffentlichen Verkehrsmitteln zu Arztterminen und der Kauf medizinischer Geräte wie Krücken. Nicht förderfähig: Gesundheitschecks (人間ドック), es sei denn, es wird eine Krankheit festgestellt und eine Behandlung folgt, vorbeugende Impfungen, kosmetische Operationen, rezeptfreie Vitamine und pflanzliche Nahrungsergänzungsmittel, die nicht von einem Arzt verschrieben wurden, sowie Fahrten mit dem eigenen Auto zu Terminen. Die Einbeziehung eines Gesundheitschecks über ¥50.000 in die Gesamtsumme der medizinischen Ausgaben überhöht den Abzug um ¥50.000. Der Ausschluss von ¥200.000 an Zahnbehandlungskosten, weil „die Versicherung sie nicht abgedeckt hat“, untertreibt den Abzug; das NTA betrachtet den Behandlungszweck, nicht den Versicherungsschutz, als Kriterium für die Förderfähigkeit.
Konsequenz. Ein überhöhter Abzug für medizinische Ausgaben löst die Unterbewertungsstrafe (過少申告加算税) von 10 % bis 15 % der zusätzlichen Steuer aus. Ein unterbewerteter Abzug wird weniger stark bestraft, da der Steuerpflichtige einfach mehr Steuern als nötig zahlt, aber der verlorene Erstattungsbetrag bei einem verpassten Abzug von ¥200.000 in einer Steuerklasse von 20 % beträgt ¥40.000, und die Rückforderung erfordert einen Korrekturantrag (更正の請求) mit unterstützenden Belegen.
Vorbeugung. Teilen Sie vor der Einreichung Ihre medizinischen Ausgaben in drei Kategorien ein: Behandlung (förderfähig), Vorbeugung/Kosmetik (nicht förderfähig) und unklar (prüfen). Stellen Sie für jeden unklaren Posten die einzige Frage, die das NTA verwendet: „Diente dies dem Zweck der Behandlung?“ Wenn die Antwort ja ist, beziehen Sie es ein. Wenn nein, schließen Sie es aus. Wenn Sie es nicht wissen, rufen Sie den Anbieter an und fragen Sie; ein zweiminütiger Anruf ist besser als ein Brief vom Finanzamt.
Fehler #4: Ehegattenabzug (配偶者控除) — Die Fehlberechnung der Einkommensgrenze
Der Ehegattenabzug und der besondere Ehegattenabzug basieren auf Einkommensgrenzen, die sich mit dem Steuerjahr ändern. Der häufigste Fehler besteht darin, die falsche Grenze auf das falsche Jahr anzuwenden oder den Unterschied zwischen Arbeitseinkommen (給与収入) und Gesamteinkommen (合計所得金額) falsch zu verstehen.
Für das Steuerjahr 2025, das 2026 eingereicht wird, gelten folgende Grenzen:
- Voller Ehegattenabzug: 380.000 ¥. Das Gesamteinkommen Ihres Ehepartners beträgt 580.000 ¥ oder weniger. Bei einem Ehepartner mit ausschließlich Arbeitseinkommen entspricht dies einem Arbeitseinkommen von 1.230.000 ¥ oder weniger (1.230.000 ¥ abzüglich des Mindestabzugs für Arbeitseinkommen von 650.000 ¥ = 580.000 ¥). Ihr eigenes Gesamteinkommen darf 10.000.000 ¥ oder weniger betragen.
- Besonderer Ehegattenabzug (配偶者特別控除): 10.000 ¥ bis 380.000 ¥. Das Gesamteinkommen Ihres Ehepartners liegt zwischen 580.001 ¥ und 1.330.000 ¥. Der Abzug bleibt bei vollen 380.000 ¥, bis das Gesamteinkommen Ihres Ehepartners 950.000 ¥ übersteigt, und wird dann mit steigendem Einkommen gemäß der veröffentlichten Tabelle der NTA schrittweise reduziert. Ihr eigenes Gesamteinkommen muss weiterhin 10.000.000 ¥ oder weniger betragen.
Wie der Fehler entsteht. Der Ehepartner eines Freiberuflers hat ein Arbeitseinkommen von 1.950.000 ¥ im Jahr. Der Freiberufler beansprucht den vollen Ehegattenabzug von 380.000 ¥ mit der Begründung, dass ein Ehepartner mit einem Einkommen unter 2 Millionen ¥ weiterhin als unterhaltsberechtigt gilt. Bei 1.950.000 ¥ beträgt das Gesamteinkommen des Ehepartners jedoch 1.285.000 ¥ (1.950.000 ¥ abzüglich des Arbeitseinkommensabzugs von 665.000 ¥ für diese Einkommensstufe), und der volle Abzug von 380.000 ¥ endet bei einem Gesamteinkommen von 950.000 ¥. Bei 1.285.000 ¥ ergibt die NTA-Tabelle einen besonderen Ehegattenabzug von 60.000 ¥, nicht 380.000 ¥. Die übermäßig beanspruchten 320.000 ¥ sind eine direkte Unterbewertung des steuerpflichtigen Einkommens.
Die zweite Variante: Das Einkommen des Ehepartners enthielt eine einmalige Bonuszahlung, die das Gesamteinkommen über eine Grenze trieb, und der Freiberufler verwendete die Vorjahreszahl, ohne zu prüfen. Der Arbeitseinkommensabzug wurde für das Steuerjahr 2025 erneut geändert, wobei das Minimum von 550.000 ¥ auf 650.000 ¥ angehoben wurde, und die Ehegattengrenzen bewegten sich entsprechend: Die Grenze für den vollen Abzug stieg von 480.000 ¥ auf 580.000 ¥ des Gesamteinkommens des Ehepartners. Ein Steuerpflichtiger, der mit dem Regelwerk von 2024 arbeitet, subtrahiert die falsche Zahl und landet bei der falschen Grenze.
Konsequenz. Ein übermäßig beanspruchter Abzug von 320.000 ¥ bei einem Steuersatz von 20 % führt zu 64.000 ¥ an nicht gezahlten Steuern, zuzüglich der Unterbewertungsstrafe von 10–15 % auf diesen Betrag, plus Verzugszinsen, wenn die Korrektur zu spät erfolgt. Die NTA gleicht das Ehegatteneinkommen mit den eigenen Steuerunterlagen des Ehepartners ab, und eine Abweichung zwischen dem, was der Steuerpflichtige angibt, und dem, was der Arbeitgeber des Ehepartners gemeldet hat, gehört zu den einfachsten Unstimmigkeiten, die das System erkennen kann.
Vorbeugung. Zwei Zahlen müssen vor der Einreichung geprüft werden: das Gesamteinkommen Ihres Ehepartners für das Steuerjahr, nicht dessen Arbeitseinkommen; und die aktuellen Grenzen für jede Abzugsstufe, nicht die des Vorjahres. Die NTA veröffentlicht jedes Jahr aktualisierte Grenzen, und die Lücke zwischen „ungefähr richtig" und „korrekt" ist genau das, was das Abgleichsystem misst.
Fehler Nr. 5: Vorauszahlung (予定納税) — Die Gutschrift, die falsch übertragen wird
Das System der Vorauszahlung ist ein Mechanismus, dem die meisten Freiberufler zum ersten Mal in ihrem zweiten Steuerjahr begegnen, und der daraus resultierende Fehler ist einer der teuersten, weil er erst nach einem Jahr oder länger sichtbar wird.
Gemäß Einkommensteuergesetz Artikel 107 (所得税法第107条) berechnet die NTA Ihre Vorauszahlungsverpflichtung, in der Regel ein Drittel der Steuer des Vorjahres, und sendet einen Zahlungsbescheid im Juli (第一期) und November (第二期), wenn Ihre Steuerschuld des Vorjahres ¥150.000 überstieg. Sie zahlen diese Beträge im Laufe des Jahres. Wenn Sie Ihre Steuererklärung für dieses Jahr einreichen, werden die Vorauszahlungen auf Formular B, Blatt 1, im Feld für Vorauszahlungen (予定納税額) gegen Ihre gesamte Steuerschuld angerechnet. Übersteigt der Vorauszahlungsbetrag die tatsächlich fällige Steuer, wird der Überschuss erstattet.
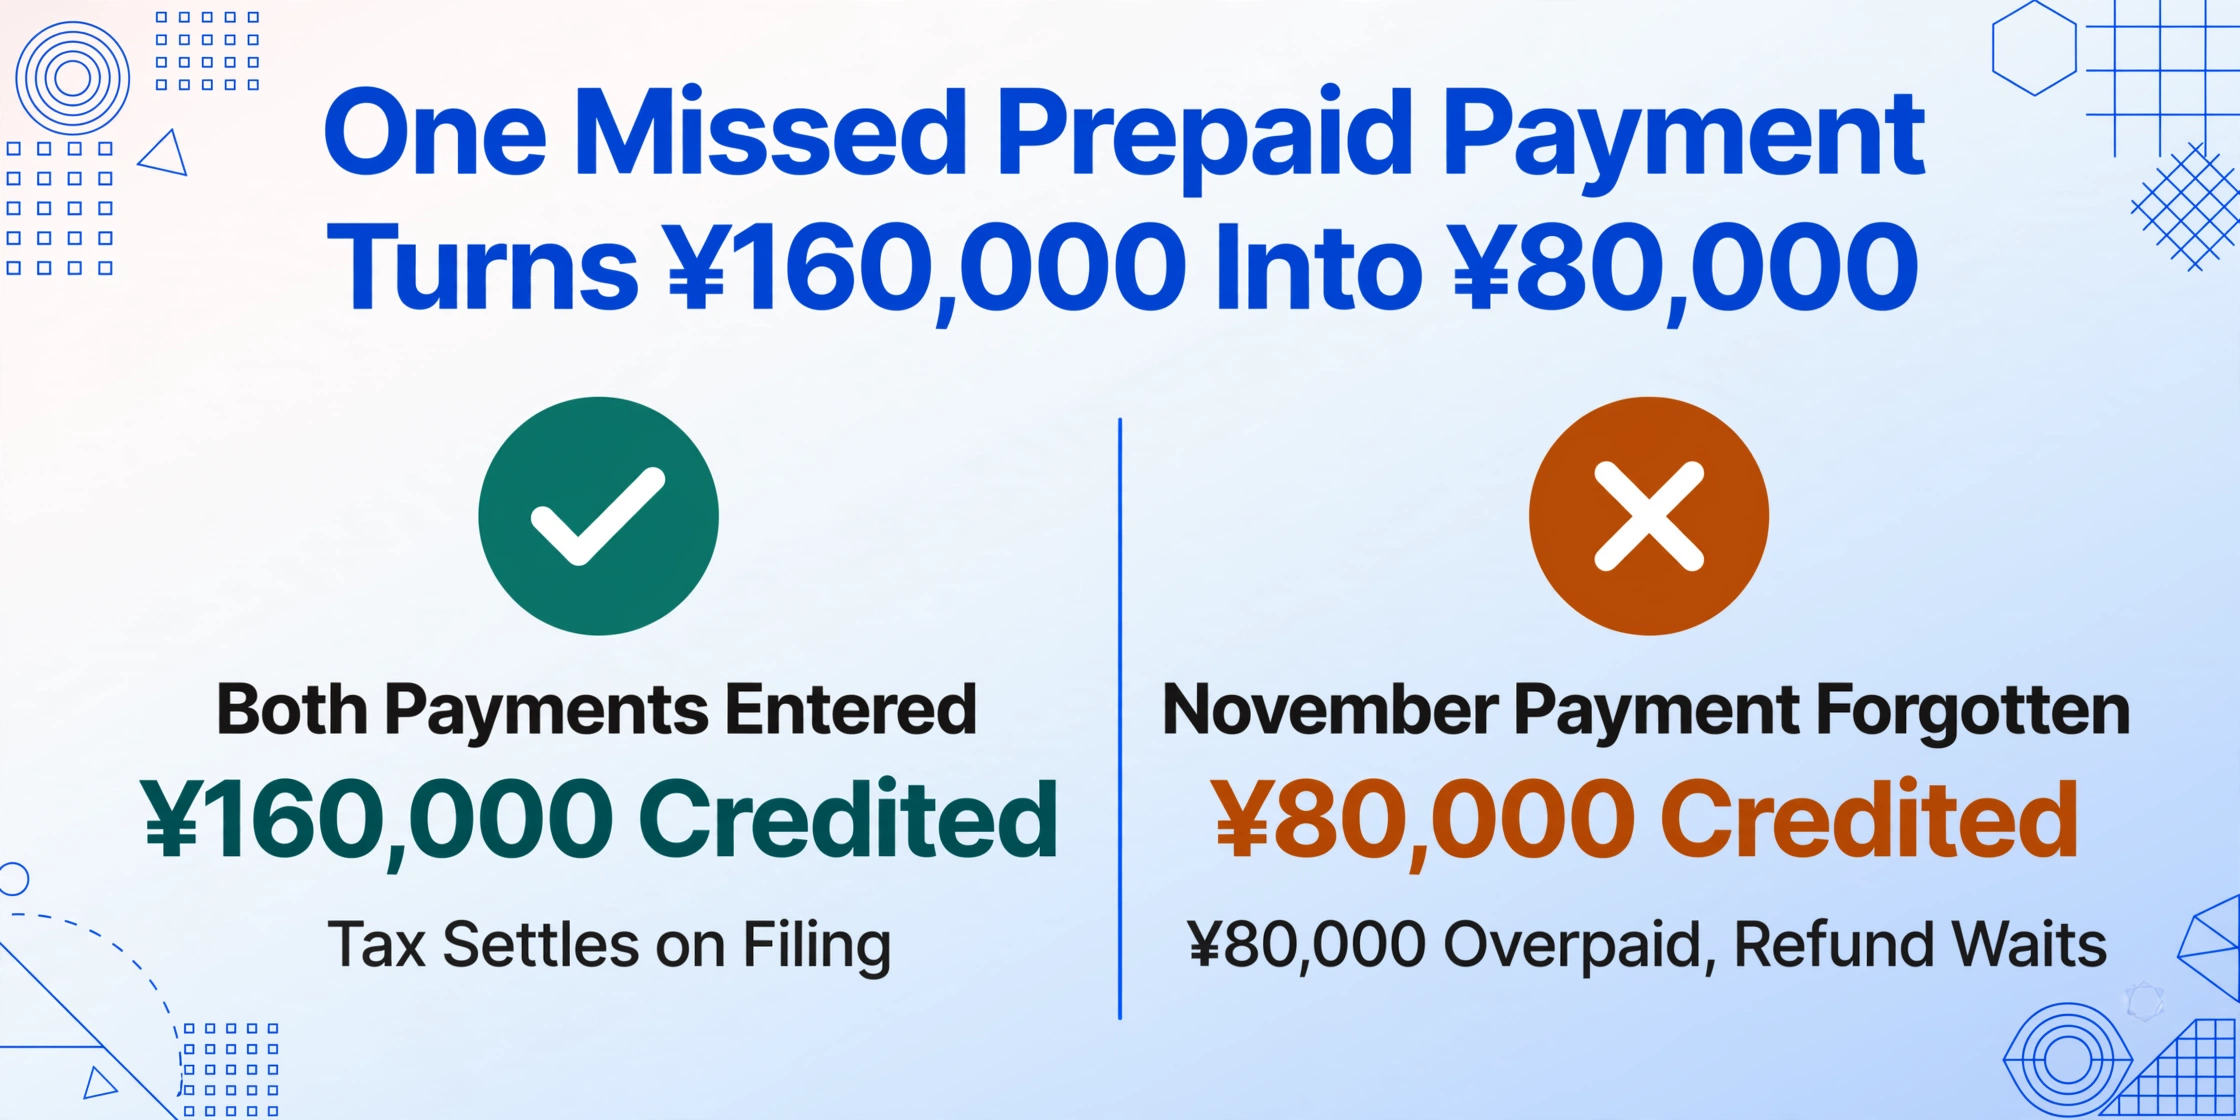
Wie der Fehler entsteht. Die Steuererklärung eines Freiberuflers für 2024 ergab eine Steuerschuld von ¥240.000. Die NTA sandte Vorauszahlungsbescheide über je ¥80.000 im Juli und November 2025, insgesamt ¥160.000. Der Freiberufler zahlte sie. Bei der Einreichung der Steuererklärung für 2025 im März 2026 trägt der Freiberufler den Vorauszahlungsbetrag mit ¥80.000 ein, nur die Juli-Zahlung, und vergisst die November-Zahlung. Die fehlende Gutschrift von ¥80.000 führt dazu, dass die Steuererklärung ¥80.000 mehr Steuerschuld ausweist, als tatsächlich geschuldet wird. Der Freiberufler zahlt den erhöhten Betrag. Der Fehler wird erst sichtbar, wenn die Aufzeichnungen der NTA, die beide Zahlungen zeigen, schließlich abgeglichen werden und eine Erstattung veranlassen, was Monate dauern kann.
Die Richtung kehrt sich um, wenn die Steuererklärung des Vorjahres selbst zu hoch angesetzt war. Wenn die Steuererklärung für 2024 fälschlicherweise ¥300.000 Steuerschuld auswies (weil das Einkommen zu hoch angegeben war), werden die Vorauszahlungsbescheide für 2025 auf der Grundlage des überhöhten Betrags berechnet, je ¥100.000 im Juli und November. Der Freiberufler zahlt ¥200.000 an Vorauszahlungen auf eine Steuerschuld, die bei korrekter Einreichung ¥180.000 betragen würde. Der Vorauszahlungsbetrag übersteigt die korrekte Steuer bereits um ¥20.000, und die Steuererklärung sollte eine Nettoerstattung ausweisen. Wenn die Steuererklärung für 2025 jedoch den Fehler des Vorjahres fortschreibt, indem sie erneut den überhöhten Einkommensbetrag verwendet, verstärkt sich der Kreislauf: Die Vorauszahlung für 2026 wird auf der Grundlage einer überhöhten Steuererklärung für 2025 berechnet, die Vorauszahlung für 2027 auf der Grundlage einer überhöhten für 2026, und die Überzahlung jedes Jahres finanziert die Überzahlung des nächsten Jahres.
Konsequenz. Ein einziger falsch eingetragener Vorauszahlungsbetrag führt entweder zu einer sofortigen Überzahlung (wenn die Gutschrift zu niedrig ist) oder zu einer zukünftigen Unterzahlung mit Strafen (wenn die Gutschrift zu hoch ist). Die sich verstärkende Variante, bei der eine überhöhte Steuererklärung des Vorjahres überhöhte Vorauszahlungen nach sich zieht, kann sich über mehrere Steuerjahre erstrecken, wobei jedes Jahr eine Berichtigung (更正の請求) erfordert, um die Überzahlungskette aufzulösen. Bei ¥20.000 bis ¥80.000 pro Jahr über drei Jahre erreicht die kumulierte Überzahlung ¥60.000 bis ¥240.000: Geld, das vom Konto des Freiberuflers verschwunden ist und nur durch eine mehrjährige Berichtigungseinreichung zurückgeholt werden kann.
Vorbeugung. Überprüfen Sie vor der Einreichung drei Zahlen aus der Steuererklärung des Vorjahres: die endgültige Steuerschuld (die Zahl, auf deren Grundlage die Vorauszahlungen berechnet werden), die gesamte gezahlte Vorauszahlung (beide Raten) und den Einkommensbetrag, der in die Steuerberechnung eingeflossen ist. Wenn eine dieser Zahlen in der vorherigen Steuererklärung falsch war, sind auch die Vorauszahlungsgutschriften des laufenden Jahres falsch, und Sie müssen das Basisjahr korrigieren, bevor sich der Fehler verstärkt.
Ein Mechanismus, der alle fünf Fehler auf einmal verhindert
Wenn man die fünf Fehler durchliest, ist die zugrunde liegende Handlung in jedem Fall dieselbe: Eine Person liest eine Zahl aus einem Dokument ab und tippt sie in ein anderes ein. Fehler Nr. 1 ist das Ablesen einer Einkommensbuchung aus einem Bankbuch und das Eintippen in die falsche Kategorie. Fehler Nr. 2 ist das Ablesen der Zeile mit dem Abzug von ¥650.000 und das Übersehen, dass dort ¥100.000 steht. Fehler Nr. 3 ist das Ablesen von Arztrechnungen und das Eintippen der falschen Kategorie oder des falschen Schwellenwerts. Fehler Nr. 4 ist das Ablesen des Lohnzettels des Ehepartners und die Verwendung der falschen Einkommenszahl. Fehler Nr. 5 ist das Ablesen der Steuererklärung des Vorjahres und das Eintippen der falschen Vorauszahlungszahl. In jedem Fall handelt es sich um einen Übertragungsfehler, und Übertragungsfehler passieren, weil die Person, die überträgt, mit Dokumenten arbeitet, die nicht wie die Felder aussehen, in die sie überträgt.
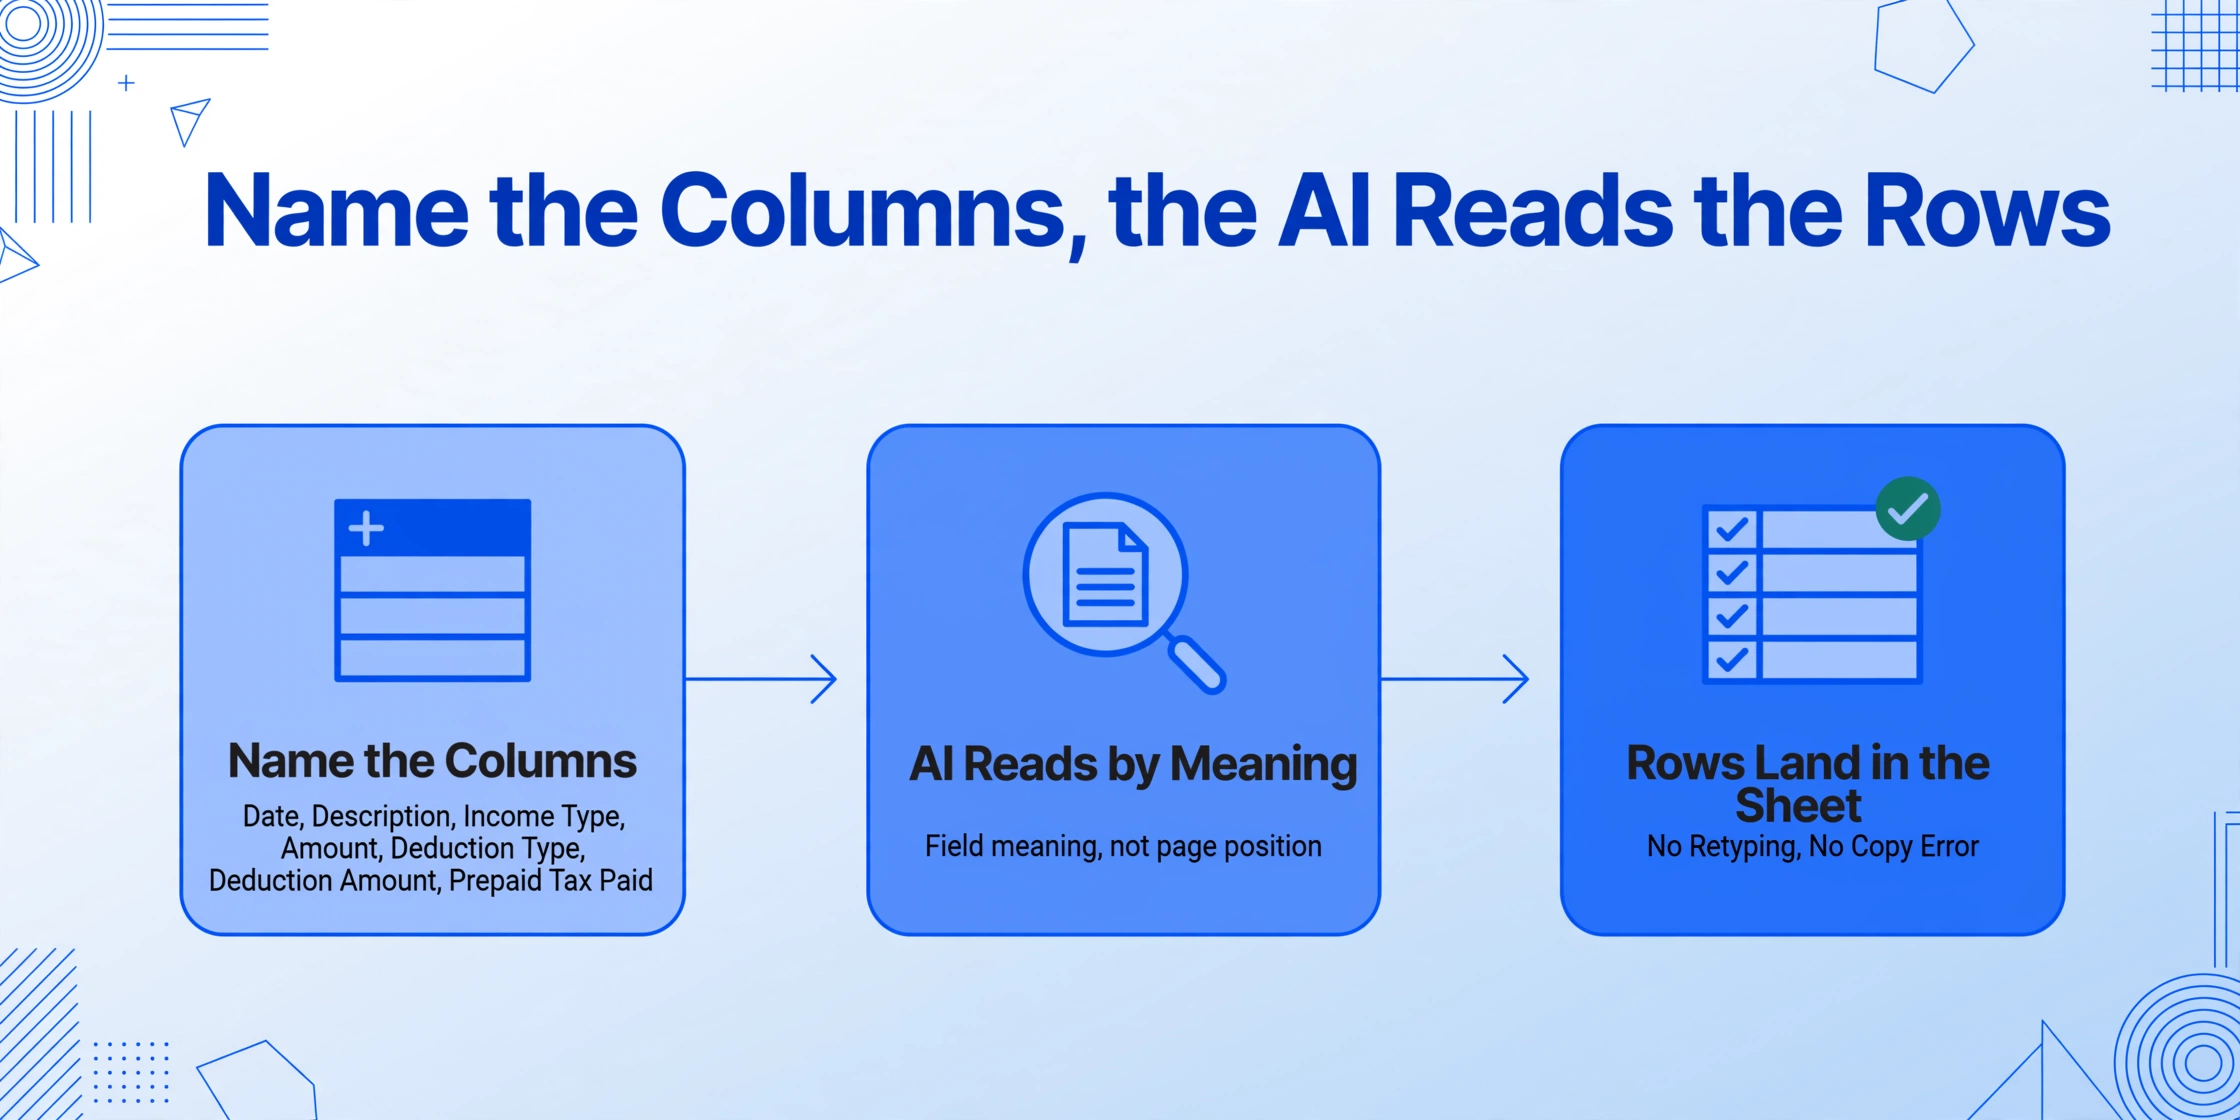
Der Mechanismus, der alle fünf verhindert, ist die Person aus dem Lese-und-Tipp-Schritt zu entfernen. ImageToTable.ai nutzt Custom Column Extraction: Sie benennen die gewünschten Spalten, z. B. Datum, Beschreibung, Einkommensart (事業所得/給与所得/雑所得), Betrag, Abzugsart, Abzugsbetrag und gezahlte Vorauszahlung. Die KI liest jedes Dokument und füllt jede Zeile, indem sie versteht, was das Feld bedeutet, nicht wo es auf der Seite steht. Ein Bankbuch-Eintrag von ¥50.000 aus einem Kundenprojekt wird als Einkommen gelesen mit dem Kontext „dies stammt von einem langjährigen Kunden", was auf gewerbliches Einkommen abgebildet wird. Eine Versicherungsbescheinigung, die ¥85.000 an Prämien für einen Lebensversicherungsvertrag zeigt, wird in die Abzugsspalte als Lebensversicherungsprämienabzug (生命保険料控除) gelesen, und die korrekte Formel wird von einer berechneten Spalte angewendet, die den Unterschied zwischen den Berechnungsmethoden für Altverträge und Neuverträge (旧契約/新契約) kennt.
Da das Tool batch-first arbeitet, verarbeiten Sie Dokumente nicht einzeln. Das gesamte Jahr an Bankbuchseiten, Belegen, Bescheinigungen und der Steuererklärung des Vorjahres wird als ein einziger Batch hochgeladen, und die Ausgabe ist eine einzige Tabellenkalkulation, in der jede Zahl in der richtigen Spalte steht. Eine abgeleitete Spalte kann Einkommen beim Lesen nach Art kategorisieren: Definieren Sie eine Spalte namens Einkommenskategorie (Optionen: 事業所得/給与所得/雑所得/不動産所得/譲渡所得), und die KI weist jeden Einkommenseintrag anhand des Kontexts der richtigen Einkommenskategorie (所得区分) zu, sodass eine wiederkehrende Kundenbuchung gewerbliches Einkommen erhält und ein einmaliges Schulungshonorar sonstiges Einkommen. Eine berechnete Spalte überprüft dann den Abzugsstatus der blauen Steuererklärung: Wenn der Steuerpflichtige doppelte Buchführung führt und per e-Tax einreicht, wird ¥650.000 ausgegeben; bei vereinfachter Buchführung wird ¥100.000 ausgegeben; wenn die Bücher auf doppelte Buchführung hindeuten, aber das e-Tax-Flag fehlt, wird „REVIEW" ausgegeben, was Fehler Nr. 2 abfängt, bevor die Erklärung den Bildschirm erreicht.
Nichts davon ersetzt die Notwendigkeit, die Steuererklärung zu prüfen; eine Person sollte dennoch verifizieren, dass jede Zahl korrekt ist. Der Prüfbildschirm macht diesen Durchgang günstiger: Wenn man mit der Maus über eine extrahierte Zelle fährt, wird die genaue Stelle im Originaldokument hervorgehoben, aus der der Wert stammt, und ein Klick auf eine Region im Dokument springt zurück zur passenden Zeile, sodass das Überprüfen einer Zahl gegen ihre Quelle ein Blick statt eines erneuten Lesens ist. Aber die Extraktion ersetzt die Notwendigkeit, jede Zahl überhaupt erst einzutippen, und dieser Unterschied ist wichtig: Die meisten Dateneingabefehler entstehen in dem Schritt, den die KI überspringt, nicht in dem Schritt, den die Person prüft. Der vollständige Arbeitsablauf für eine einzelne Steuererklärung, von der Definition der Spalten bis zum Export des Ergebnisses, wird im Leitfaden zum Extrahieren japanischer Steuererklärungsdaten (確定申告) nach Excel behandelt. Die tiefere Analyse, warum die manuelle Zusammenstellungsphase diese Fehler bei Freiberuflern, die jeden Februar einreichen, so zuverlässig produziert, findet sich im Beitrag über warum japanische Freiberufler jeden Februar Steuererklärungsdaten immer noch von Hand eingeben. Die passbuchspezifische Version dieser Liste finden Sie im Artikel über Fehler bei der Dateneingabe japanischer Bankpassbücher. Und die passende Reihe von Fehlern im britischen System, wie falsche UTRs, fehlende SA100-Seiten und falsch kategorisierte Dividendeneinkünfte, finden Sie im Artikel über SA100-Dateneingabefehler, die HMRC-Anfragen auslösen.
Dateien werden sicher verarbeitet und nicht gespeichert.
Bei 5-10 Sekunden Verarbeitungszeit pro Dokument gegenüber etwa drei Minuten manueller Eingabe macht die Extraktion die Steuererklärung nicht perfekt, aber sie entfernt den Schritt, in dem alle fünf dieser Fehler entstehen. Der Freiberufler, der eine vorausgefüllte Tabelle überprüft, verrichtet eine andere Arbeit als der Freiberufler, der sie von Grund auf eintippt, und die verbleibende Fehlerquote ist der Unterschied zwischen den beiden.
Häufig gestellte Fragen
Was ist der teuerste Dateneingabefehler bei einer japanischen Steuererklärung (確定申告)?
Das Versäumen des Sonderabzugs für die blaue Steuererklärung (青色申告特別控除). Ein Einzelunternehmer, der Anspruch auf ¥650.000 hat, aber nur ¥100.000 geltend macht – typischerweise weil die Buchhaltungssoftware falsch konfiguriert war oder der Einreicher annahm, der Abzug sei automatisch – verliert ¥550.000 an abzugsfähigem Einkommen. Bei einem Einkommensteuersatz von 20 % plus etwa 10 % Gemeindesteuer kostet das rund ¥165.000 an unnötiger Steuer. Alle anderen häufigen Fehler, wie ein überhöhter Ehegattenabzug von ¥320.000 oder eine falsch kategorisierte medizinische Ausgabe von ¥50.000, sind absolut gesehen kleiner. Die Lücke von ¥550.000 ist die Fehlerklasse, die einen Prüfungsdurchgang allein für die Abzugszeile rechtfertigt.
Wie erkennt die NTA einen Dateneingabefehler bei einer japanischen Steuererklärung?
Drei Mechanismen: Rechenprüfungen (Summen müssen über Form B und die beigefügte Gewinn- und Verlustrechnung hinweg übereinstimmen), abteilungsübergreifender Abgleich (das Gehalt in Ihrer Erklärung muss mit dem Lohnzettel des Arbeitgebers übereinstimmen, die Versicherungszahlung in Ihrem Abzug muss mit dem Bericht des Anbieters an die NTA übereinstimmen) und Datenfeeds Dritter (Banken melden Zinsen, Versicherer melden Prämien, Gemeinden melden Gemeindesteuer). Der häufigste Auslöser ist eine Abweichung zwischen einer Zahl, die Sie von einer Bescheinigung abgetippt haben, und der Zahl, die die ausstellende Institution gemeldet hat – eine Diskrepanz, die Ihnen beim Einreichen möglicherweise nicht auffällt, die das System der NTA jedoch kennzeichnet, wenn der Abgleichszyklus abgeschlossen ist.
Was ist der Unterschied zwischen betrieblichen, nichtselbständigen und sonstigen Einkünften?
Betriebliche Einkünfte (事業所得) sind Einkünfte aus einem Gewerbe oder Geschäft, das Sie auf eigene Rechnung betreiben; sie qualifizieren für den Abzug der blauen Steuererklärung und den Verlustvortrag und erfordern eine doppelte Buchführung für den vollen Abzug von ¥650.000. Nichtselbständige Einkünfte (給与所得) sind Gehälter von einem Arbeitgeber, wobei ein gesetzlicher Werbungskostenabzug gilt (mindestens ¥650.000 für 2025). Sonstige Einkünfte (雑所得) sind eine Auffangkategorie für Einkünfte, die weder betrieblich noch nichtselbständig noch von einem benannten Typ sind, wie einmalige Beratung, Blog-Einnahmen oder gelegentliche Übersetzungen. Sonstige Einkünfte können den Abzug der blauen Steuererklärung nicht nutzen, und Ausgaben sind nur gegen die spezifischen sonstigen Einkünfte abzugsfähig, auf die sie sich beziehen. Die falsche Einstufung sonstiger Einkünfte als betriebliche Einkünfte überhöht die Abzüge und löst die Zuschlagsteuer wegen zu geringer Angabe aus.
Wie berechne ich den Abzug für medizinische Ausgaben (医療費控除) korrekt?
Wenn Ihr Gesamteinkommen ¥2.000.000 oder mehr beträgt: (gesamte medizinische Ausgaben) − (Versicherungserstattungen) − ¥100.000. Wenn Ihr Gesamteinkommen unter ¥2.000.000 liegt: (gesamte medizinische Ausgaben) − (Versicherungserstattungen) − (5 % des Gesamteinkommens). Der häufigste Fehler ist die Anwendung der ¥100.000-Formel, wenn Ihr Einkommen unter ¥2.000.000 liegt, was den Abzug zu niedrig ansetzt, oder die Anwendung der 5-%-Formel, wenn Ihr Einkommen über ¥2.000.000 liegt, was ihn zu hoch ansetzt. Trennen Sie Ihre Belege in förderfähige (Behandlungszweck) und nicht förderfähige (Prävention, Kosmetik, Gesundheitserhaltung), bevor Sie die Summe berechnen.
Was passiert, wenn ich nach der Einreichung einen Fehler in meiner japanischen Steuererklärung entdecke?
Wenn der Fehler bedeutet, dass Sie zu wenig Steuern gezahlt haben, reichen Sie so schnell wie möglich eine korrigierte Steuererklärung (修正申告) ein, denn Säumniszinsen fallen täglich an und die Untererklärungsstrafe (過少申告加算税) von 10–15 % gilt. Wenn der Fehler bedeutet, dass Sie zu viel gezahlt haben, reichen Sie innerhalb von fünf Jahren nach der ursprünglichen Abgabefrist einen Berichtigungsantrag (更正の請求) ein. Der Berichtigungsantrag muss Belege wie Quittungen, Bescheinigungen und die korrigierte Berechnung enthalten; die NTA prüft und bearbeitet die Erstattung. Wenn Sie eine der beiden Korrekturen freiwillig einreichen, bevor die NTA den Fehler entdeckt, sind die Strafen in der Regel niedriger, als wenn Sie auf eine Mitteilung des Finanzamts warten.
Kann KI-Extraktion Dateneingabefehler bei einer japanischen Steuererklärung verhindern?
Ja, indem der Lese- und Tippschritt entfällt, bei dem die meisten Fehler entstehen. Die KI liest jedes Dokument und findet Werte, indem sie versteht, was ein Feld bedeutet, wie z. B. Einnahmen (収入金額), notwendige Ausgaben (必要経費) oder Sozialversicherungsbeiträge (社会保険料控除), statt sie von der Seite abzulesen und abzutippen. berechnete Spalte können Abzugsformeln (Krankheitskosten-Schwelle, Stufe des blauen Steuerabzugs) automatisch anwenden, und abgeleitete Spalte können Einnahmen und Ausgaben beim Lesen nach Typ kategorisieren. Das Ergebnis ist eine Tabellenkalkulation, in der jede Zahl bereits in der richtigen Spalte steht: Die Aufgabe der Person verschiebt sich vom Übertragen der Zahlen zum Überprüfen, und der Prüfbildschirm zeigt, woher jeder extrahierte Wert im Dokument stammt, was diese Überprüfung schneller macht als ein zeilenweises erneutes Lesen.
Von den fünf Fehlern, die japanische Freiberufler ihre Erstattung kosten, ist keiner ein Steuerrechtsfehler. Jeder ist ein Übertragungsfehler, der in dem Schritt zwischen dem Lesen eines Dokuments und dem Eintippen der Zahl entsteht. Nehmen Sie diesen Schritt heraus, und die Fehler verschwinden mit ihm. Prüfen Sie, reichen Sie ein und behalten Sie den Abzug, den Sie sich verdient haben.
Extrahieren Sie Ihre Steuerdokumente