5 erreurs de saisie de données pour la déclaration d'impôts japonaise (確定申告) qui
coûtent leur remboursement aux freelances japonais
Une développeuse web freelance japonaise à Tokyo gagne 5 millions de yens par an grâce à trois clients réguliers, tient une déclaration en bleu (青色申告) avec une comptabilité en partie double, et demande les déductions standard auxquelles un entrepreneur individuel (個人事業主, kojin jigyō nushi) a généralement droit : assurance sociale, assurance vie, déduction pour conjoint et frais médicaux. Elle dépose sa déclaration d'impôts japonaise (確定申告, kakutei shinkoku) le 10 mars, cinq jours avant la date limite, et suppose que la déclaration est correcte parce que le logiciel de comptabilité a totalisé les colonnes. Trois mois plus tard, le bureau des impôts envoie un avis : la catégorie de revenus était erronée, une déduction de 650 000 yens n'a pas été demandée, et l'impôt dû est supérieur de 180 000 yens à ce qu'elle a payé. Aucune de ces erreurs n'était une erreur de droit fiscal. Toutes étaient des erreurs de saisie de données introduites à l'étape entre la lecture d'un document et la saisie du chiffre, une étape que ni le logiciel de comptabilité ni la vérification d'un expert-comptable ne peuvent entièrement éliminer, car aucun des deux ne lit le document source. Les cinq erreurs ci-dessous sont celles qui rendent cette étape coûteuse, et chacune est accompagnée du mécanisme qui la provoque, de la conséquence d'une erreur et de la méthode qui la prévient.
Points clés à retenir
- Cinq erreurs de déclaration d'impôts japonaise (確定申告) coûtent chaque année leur remboursement aux freelances, et pas une seule n'est une erreur de droit fiscal. Chacune est une erreur de copie introduite à l'étape entre la lecture d'un chiffre sur un document physique et sa saisie dans le formulaire B.
- Une écriture de livret bancaire, un reçu, une attestation d'assurance et un bulletin de retenue à la source utilisent chacun un format différent qui ne ressemble en rien aux champs du formulaire fiscal ; la personne effectue donc cinq tâches de lecture-et-saisie incompatibles à la fois.
- Téléversez tous vos documents en un seul lot, nommez vos colonnes, et l'IA remplit chaque champ selon le sens. Votre travail passe de la transcription de chiffres à la vérification d'un tableur pré-rempli, et l'erreur que vous recherchez est celle qu'une machine ne peut pas introduire.
Comment l’NTA détecte une erreur de saisie dans une déclaration déposée
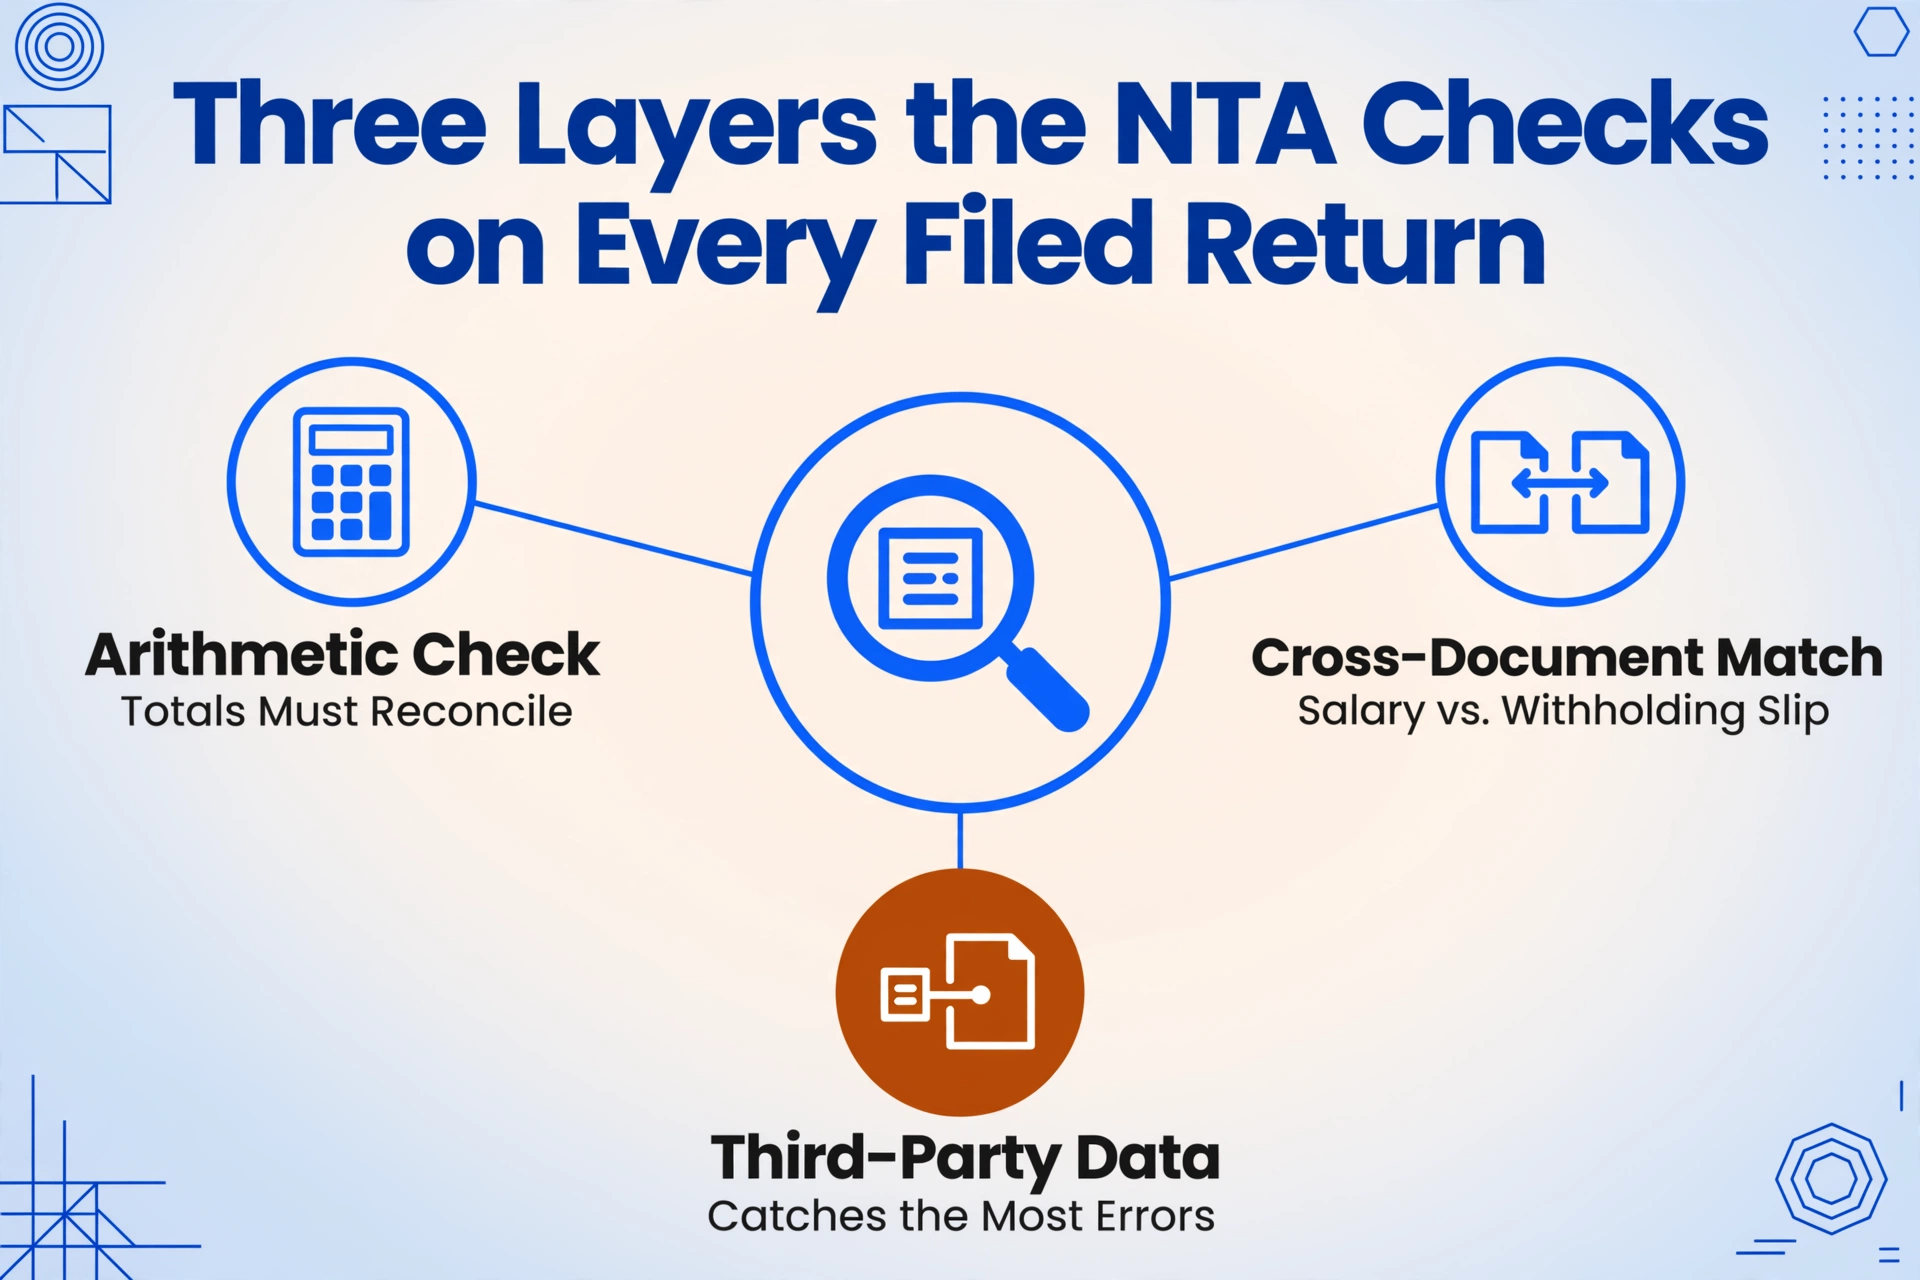
Avant d’examiner les erreurs individuelles, il est utile de comprendre comment une erreur de transcription sur une feuille de papier devient une lettre du bureau des impôts. Le processus d’examen de l’NTA n’est pas aléatoire. Une déclaration de revenus japonaise déposée (確定申告) passe par trois couches de contrôle, et chaque couche détecte une catégorie d’erreur différente.
La première est la validation arithmétique : le système vérifie que les totaux du Formulaire B concordent avec le relevé de revenus joint, que les montants de déductions ne dépassent pas les limites légales, et que le calcul d’impôt sur la Feuille 1 correspond aux chiffres de revenus et de déductions qui l’alimentent. Une déduction de frais médicaux de ¥300 000 sur un revenu de ¥3 millions est arithmétiquement inhabituelle (cela implique ¥400 000 de frais médicaux sans remboursement d’assurance, ce qui est rare), et le système la signale pour examen humain.
La deuxième est la correspondance entre documents. Lorsqu’un indépendant a également des revenus d’emploi, l’employeur soumet un bulletin de retenue à la source (源泉徴収票) au bureau des impôts. Le système de l’NTA compare le montant du salaire déclaré par l’employeur avec le chiffre de revenus d’emploi figurant sur la déclaration de l’indépendant. Une divergence déclenche un avis. De même, une déclaration bleue demandant la déduction de ¥650 000 sans le drapeau de dépôt e-Tax requis est une paire de points de données que le système vérifie automatiquement.
La troisième couche, et celle qui détecte le plus d’erreurs après coup, est la correspondance des données de tiers. Les compagnies d’assurance déclarent les montants de paiement à l’NTA. Les banques déclarent les paiements d’intérêts. Les municipalités déclarent les paiements de taxe de résidence qui alimentent la déduction des cotisations sociales. Un chiffre saisi à partir d’un certificat qui ne correspond pas à ce que l’institution émettrice a déclaré est une divergence que le système détectera. La détection peut arriver des mois plus tard plutôt qu’en mars, une fois le cycle de correspondance terminé, mais elle arrive.
La lettre la plus courante qu’un indépendant reçoit après avoir déposé sa déclaration est un avis de divergence, et non un avis de contrôle. La lettre dit : « Le chiffre que vous avez déclaré pour X ne correspond pas à nos registres. » Et dans presque tous les cas, la divergence n’était pas une erreur de droit fiscal. C’était une erreur de saisie : un nombre mal saisi à partir d’un document source que l’institution émettrice avait correctement déclaré.
Erreur n°1 : Mauvaise catégorie de revenus — revenus d'entreprise, salariaux ou divers (事業所得・給与所得・雑所得)
Les catégories de revenus (所得区分) ne sont pas de simples étiquettes : chacune comporte des règles de déduction, des traitements fiscaux et des obligations de déclaration différents. Les trois catégories les plus souvent confondues par les freelances :
- Revenus d'entreprise (jigyō shotoku). Revenus tirés d'une activité commerciale ou professionnelle exercée pour votre propre compte. Calculés comme les recettes moins les dépenses nécessaires (必要経費). Ouvrent droit à la déduction pour déclaration bleue (青色申告特別控除) jusqu'à 650 000 ¥, au report des pertes (純損失の繰越控除) sur trois ans maximum, et à la déduction spéciale pour l'emploi de membres de la famille (専従者給与). Nécessite une comptabilité en partie double pour bénéficier de la déduction complète.
- Revenus salariaux (kyūyo shotoku). Salaires et traitements versés par un employeur. Après la déduction pour revenus salariaux (給与所得控除), dont le minimum est de 650 000 ¥ pour les revenus de 2025, le reste constitue le montant imposable. Ne peuvent pas être combinés avec les déductions des revenus d'entreprise ; la déduction pour revenus salariaux est légale et fixe, non basée sur les dépenses réelles.
- Revenus divers (zatsu shotoku). Catégorie résiduelle couvrant les revenus qui ne sont ni des revenus d'entreprise, ni des revenus salariaux, ni aucune autre catégorie nommée. Inclut le travail indépendant qui n'atteint pas le niveau d'une activité commerciale : une mission de conseil ponctuelle, des revenus d'un blog, du travail de traduction occasionnel. Aucune déduction pour déclaration bleue n'est disponible. Aucun report de pertes. Les dépenses ne peuvent être déduites que des revenus divers spécifiques auxquels elles se rapportent, et non agrégées entre les types de revenus.
Comment l'erreur se produit. Un freelance dont l'activité principale relève clairement des revenus d'entreprise effectue également des projets occasionnels, comme une conférence, une session de formation ou quelques heures de conseil, et classe tout comme revenus d'entreprise parce que « c'est tout du travail indépendant ». L'administration fiscale (NTA) n'est pas d'accord : le facteur déterminant, selon les directives administratives, est de savoir si l'activité est exercée avec l'ampleur, la continuité et le motif lucratif d'une entreprise. Une session de formation d'une journée pour 50 000 ¥ relève des revenus divers. Un contrat mensuel pour la même formation dispensée à douze clients relève des revenus d'entreprise. La distinction importe car les revenus divers ne peuvent pas utiliser la déduction pour déclaration bleue, ne peuvent pas reporter les pertes, et ne peuvent pas déduire des dépenses supérieures aux revenus de cette source spécifique.
Conséquence. Un freelance classe 300 000 ¥ de revenus divers comme revenus d'entreprise. L'administration fiscale les reclasse. La déduction pour déclaration bleue dérivée des revenus d'entreprise ne s'étend pas à la partie reclasse, donc la déduction effective diminue. Les déductions de dépenses imputées à ces revenus sont refusées si elles dépassent les revenus mal catégorisés. Et la pénalité pour sous-déclaration (過少申告加算税) de 10 % à 15 % de l'impôt supplémentaire s'applique en plus.
Prévention. Séparez vos sources de revenus avant de saisir le moindre chiffre. Pour chaque source, demandez-vous : s'agit-il d'une activité commerciale récurrente avec continuité et une clientèle, ou d'un engagement sporadique ? Listez chaque source avec sa catégorie correcte sur une ligne distincte, et laissez les catégories guider les déductions — pas l'inverse.
Erreur n°2 : Déduction spéciale pour déclaration bleue (青色申告) manquée
La déduction spéciale pour déclaration bleue (青色申告特別控除) est la plus importante déduction disponible pour un travailleur indépendant, et c'est celle qui est le plus souvent perdue, non pas parce que le déclarant n'y a pas droit, mais parce qu'il ne réalise pas que la déduction doit être demandée sur la déclaration. Elle n'est pas automatique.
Un travailleur indépendant qui remplit les trois conditions, à savoir tenir une comptabilité en partie double (複式簿記), déposer via e-Tax, et soumettre la demande de déclaration bleue (青色申告承認申請書) au bureau des impôts avant le 15 mars de la première année d'activité, a droit à une déduction de 650 000 ¥ sur le revenu imposable pour l'impôt de 2025 déposé en 2026. La déduction apparaît sur le formulaire B, feuille 1, comme une ligne spécifique, et le déclarant doit saisir le montant. Les logiciels de comptabilité la calculent généralement et préremplissent le champ, mais si le logiciel a été mal configuré, par exemple réglé sur la comptabilité simplifiée (簡易簿記) au lieu de la partie double, le montant calculé tombe à 100 000 ¥ sans aucun avertissement. Un déclarant qui fait confiance au montant prérempli sans vérifier les conditions perd 550 000 ¥ de déduction.
Comment l'erreur se produit. Le déclarant utilise freee ou Yayoi (弥生) et le logiciel calcule une déduction de 100 000 ¥ parce que le type de compte a été configuré en « simplifié » en début d'année. Le déclarant sait qu'il tient une comptabilité en partie double et dépose via e-Tax, et suppose que le logiciel « gère » la déduction. Ce n'est pas le cas : il calcule ce qu'on lui a demandé de calculer, et si la configuration est erronée, le calcul est erroné. Deuxième variante : un déclarant change de logiciel de comptabilité en cours d'année et le nouveau logiciel n'a pas l'option déclaration bleue activée, produisant une déduction de 100 000 ¥ sur une déclaration qui a droit à 650 000 ¥.
Conséquence. 550 000 ¥ de revenu imposable supplémentaire. À une tranche d'impôt sur le revenu de 20 % plus environ 10 % de taxe résidente (住民税), cela représente environ 165 000 ¥ d'impôt supplémentaire, payé inutilement et récupérable uniquement via une demande de correction (更正の請求) dans les cinq ans. La déduction de 100 000 ¥ est le plancher pour la comptabilité simplifiée ; un déclarant qui demande 100 000 ¥ alors qu'il pourrait demander 650 000 ¥ paie 165 000 ¥ pour une case qu'il n'a jamais regardée.
Prévention. Avant de déposer, vérifiez deux choses indépendamment : que votre logiciel de comptabilité est réglé sur la comptabilité en partie double plutôt que simplifiée, et que la ligne de déduction sur le formulaire B, feuille 1, affiche 650 000 ¥, et non 100 000 ¥. Ce ne sont pas les mêmes vérifications : le logiciel peut afficher la partie double dans les paramètres et calculer quand même 100 000 ¥ si le statut de la demande de déclaration bleue n'est pas lié. Pour la transition vers les tranches de 2027, les montants deviennent 750 000 ¥ pour e-Tax avec d'excellents dossiers électroniques, 650 000 ¥ pour e-Tax avec dossiers standard, et 100 000 ¥ pour le papier. La règle est simple : déposez via e-Tax, ou perdez la déduction.
Erreur n°3 : Déduction des frais médicaux (医療費控除) — le mauvais seuil et les mauvais frais médicaux
La déduction des frais médicaux comporte deux erreurs courantes : appliquer le mauvais seuil de revenu au calcul, et inclure des dépenses non éligibles tout en excluant des dépenses qui le sont.
Erreur de seuil. Si votre revenu total est supérieur ou égal à 2 000 000 ¥, la formule est : (total des frais médicaux payés au cours de l'année) − (remboursements d'assurance, 保険金などで補填される金額) − 100 000 ¥. Si votre revenu total est inférieur à 2 000 000 ¥, la formule est : (total des frais médicaux) − (remboursements d'assurance) − 5 % du revenu total. Un freelance dont le revenu total est de 1 800 000 ¥ et qui a payé 150 000 ¥ de frais médicaux utilise la formule des 100 000 ¥, ce qui donne une déduction de 50 000 ¥, alors que la formule correcte utilise 5 % de 1 800 000 ¥ = 90 000 ¥, ce qui donne une déduction de 60 000 ¥. La différence de 10 000 ¥ est faible, mais le même schéma d'erreur fonctionne en sens inverse : un déclarant qui suppose que « tout le monde utilise 100 000 ¥ » peut appliquer cette formule à un revenu de 2 200 000 ¥ et produire une déduction trop élevée, que le NTA peut signaler comme une surestimation.
Erreur d'éligibilité des dépenses. Le NTA distingue entre les dépenses « à but thérapeutique » (治療目的), qui sont éligibles, et les dépenses « à but de maintien de la santé ou cosmétique », qui ne le sont pas. La frontière n'est pas toujours évidente. Éligibles : traitement hospitalier, médicaments prescrits, traitement dentaire y compris les céramiques non couvertes par l'assurance, traitement orthodontique pour enfants, chirurgie LASIK, déplacements en transports publics pour des rendez-vous médicaux, et achat de dispositifs médicaux tels que des béquilles. Non éligibles : bilans de santé (人間ドック) sauf si une maladie est découverte et suivie d'un traitement, vaccins préventifs, chirurgie esthétique, vitamines et compléments à base de plantes en vente libre non prescrits par un médecin, et frais de déplacement en voiture personnelle pour des rendez-vous. Inclure un bilan de santé de 50 000 ¥ dans le total des frais médicaux surestime la déduction de 50 000 ¥. Exclure 200 000 ¥ de frais de traitement dentaire parce que « l'assurance ne l'a pas couvert » sous-estime la déduction ; le NTA considère le but thérapeutique, et non la couverture d'assurance, comme le critère d'éligibilité.
Conséquence. Une déduction de frais médicaux surestimée déclenche la pénalité pour sous-déclaration (過少申告加算税) de 10 % à 15 % de l'impôt supplémentaire. Une déduction sous-estimée est moins pénalisée, car le déclarant paie simplement plus d'impôt que nécessaire, mais le remboursement perdu sur une déduction manquée de 200 000 ¥ à une tranche de 20 % est de 40 000 ¥, et le récupérer nécessite une demande de correction (更正の請求) avec les reçus justificatifs.
Prévention. Avant de déclarer, séparez les frais médicaux en trois catégories : traitement (éligible), prévention/esthétique (non éligible), et ambigu (à vérifier). Pour chaque élément ambigu, posez la seule question que le NTA utilise : « cela avait-il pour but le traitement ? » Si la réponse est oui, incluez-le. Si non, excluez-le. Si vous ne savez pas, appelez le prestataire et demandez ; un appel téléphonique de deux minutes vaut mieux qu'une lettre du bureau des impôts.
Erreur n°4 : Déduction pour époux (配偶者控除) — L'erreur de calcul du seuil de revenu
La déduction pour époux et la déduction spéciale pour époux fonctionnent selon des seuils de revenu qui changent chaque année fiscale, et l'erreur la plus courante consiste à appliquer le mauvais seuil à la mauvaise année, ou à confondre le revenu d'emploi (給与収入) et le revenu total (合計所得金額).
Pour les revenus de 2025 déclarés en 2026, les seuils sont les suivants :
- Déduction complète pour époux, 380 000 ¥. Le revenu total de votre époux est de 580 000 ¥ ou moins. Pour un époux n'ayant que des revenus d'emploi, cela correspond à un revenu d'emploi de 1 230 000 ¥ ou moins (1 230 000 ¥ moins la déduction minimale pour revenus d'emploi de 650 000 ¥ = 580 000 ¥). Votre propre revenu total doit être de 10 000 000 ¥ ou moins.
- Déduction spéciale pour époux (配偶者特別控除), de 10 000 ¥ à 380 000 ¥. Le revenu total de votre époux se situe entre 580 001 ¥ et 1 330 000 ¥. La déduction reste au maximum de 380 000 ¥ jusqu'à ce que le revenu total de votre époux dépasse 950 000 ¥, puis diminue progressivement à mesure que le revenu augmente, conformément au tableau publié par le NTA. Votre propre revenu total doit toujours être de 10 000 000 ¥ ou moins.
Comment l'erreur se produit. L'époux d'un travailleur indépendant a un revenu d'emploi de 1 950 000 ¥ pour l'année. Le travailleur indépendant réclame la déduction complète de 380 000 ¥ pour époux, estimant qu'un époux gagnant moins de 2 millions de ¥ compte toujours comme personne à charge. Mais à 1 950 000 ¥, le revenu total de l'époux est de 1 285 000 ¥ (1 950 000 ¥ moins la déduction pour revenus d'emploi de 665 000 ¥ à ce niveau de revenu), et la déduction complète de 380 000 ¥ s'arrête à 950 000 ¥ de revenu total. À 1 285 000 ¥, le tableau du NTA accorde une déduction spéciale pour époux de 60 000 ¥, et non de 380 000 ¥. Les 320 000 ¥ réclamés en trop constituent une sous-déclaration directe du revenu imposable.
La deuxième variante : le revenu de l'époux comprenait un bonus ponctuel qui a fait dépasser le seuil, et le travailleur indépendant a utilisé le chiffre de l'année précédente sans vérifier. La déduction pour revenus d'emploi a de nouveau changé pour les revenus de 2025, son minimum passant de 550 000 ¥ à 650 000 ¥, et les seuils pour époux ont suivi : la limite pour la déduction complète est passée de 480 000 ¥ à 580 000 ¥ de revenu total de l'époux. Une personne qui utilise les règles de 2024 soustrait le mauvais chiffre et tombe sur le mauvais seuil.
Conséquence. Une déduction de 320 000 ¥ réclamée en trop à un taux marginal de 20 % entraîne 64 000 ¥ d'impôt impayé, plus la pénalité de sous-déclaration de 10 à 15 % sur ce montant, plus les intérêts de retard si la correction est tardive. Le NTA recoupe le revenu de l'époux avec les propres dossiers fiscaux de celui-ci, et un écart entre ce que le déclarant réclame et ce que l'employeur de l'époux a déclaré est l'une des divergences les plus faciles à détecter pour le système.
Prévention. Deux chiffres à vérifier avant de déclarer : le revenu total de votre époux pour l'année fiscale, et non son revenu d'emploi ; et le seuil de l'année en cours pour chaque tranche de déduction, et non celui de l'année précédente. Le NTA publie des seuils mis à jour chaque année, et l'écart entre « à peu près juste » et « exact » est précisément ce que mesure le système de recoupement.
Erreur n°5 : Impôt prépayé (予定納税) — le crédit qui est reporté à tort
Le système d'impôt prépayé est un mécanisme que la plupart des freelances découvrent pour la première fois lors de leur deuxième année de déclaration, et l'erreur qu'il produit est l'une des plus coûteuses car elle ne se manifeste qu'un an ou plus plus tard.
En vertu de l'article 107 de la loi sur l'impôt sur le revenu (所得税法第107条), si votre impôt dû pour l'année précédente dépassait ¥150 000, le NTA calcule votre obligation d'impôt prépayé, généralement un tiers de l'impôt de l'année précédente, et envoie un avis de paiement en juillet (第一期) et en novembre (第二期). Vous payez ces montants au cours de l'année. Lorsque vous déposez votre déclaration pour cette année-là, les montants prépayés sont crédités sur votre impôt total dû sur le formulaire B, feuille 1, dans le champ d'impôt prépayé (予定納税額). Si le montant prépayé dépasse l'impôt réellement dû, l'excédent est remboursé.
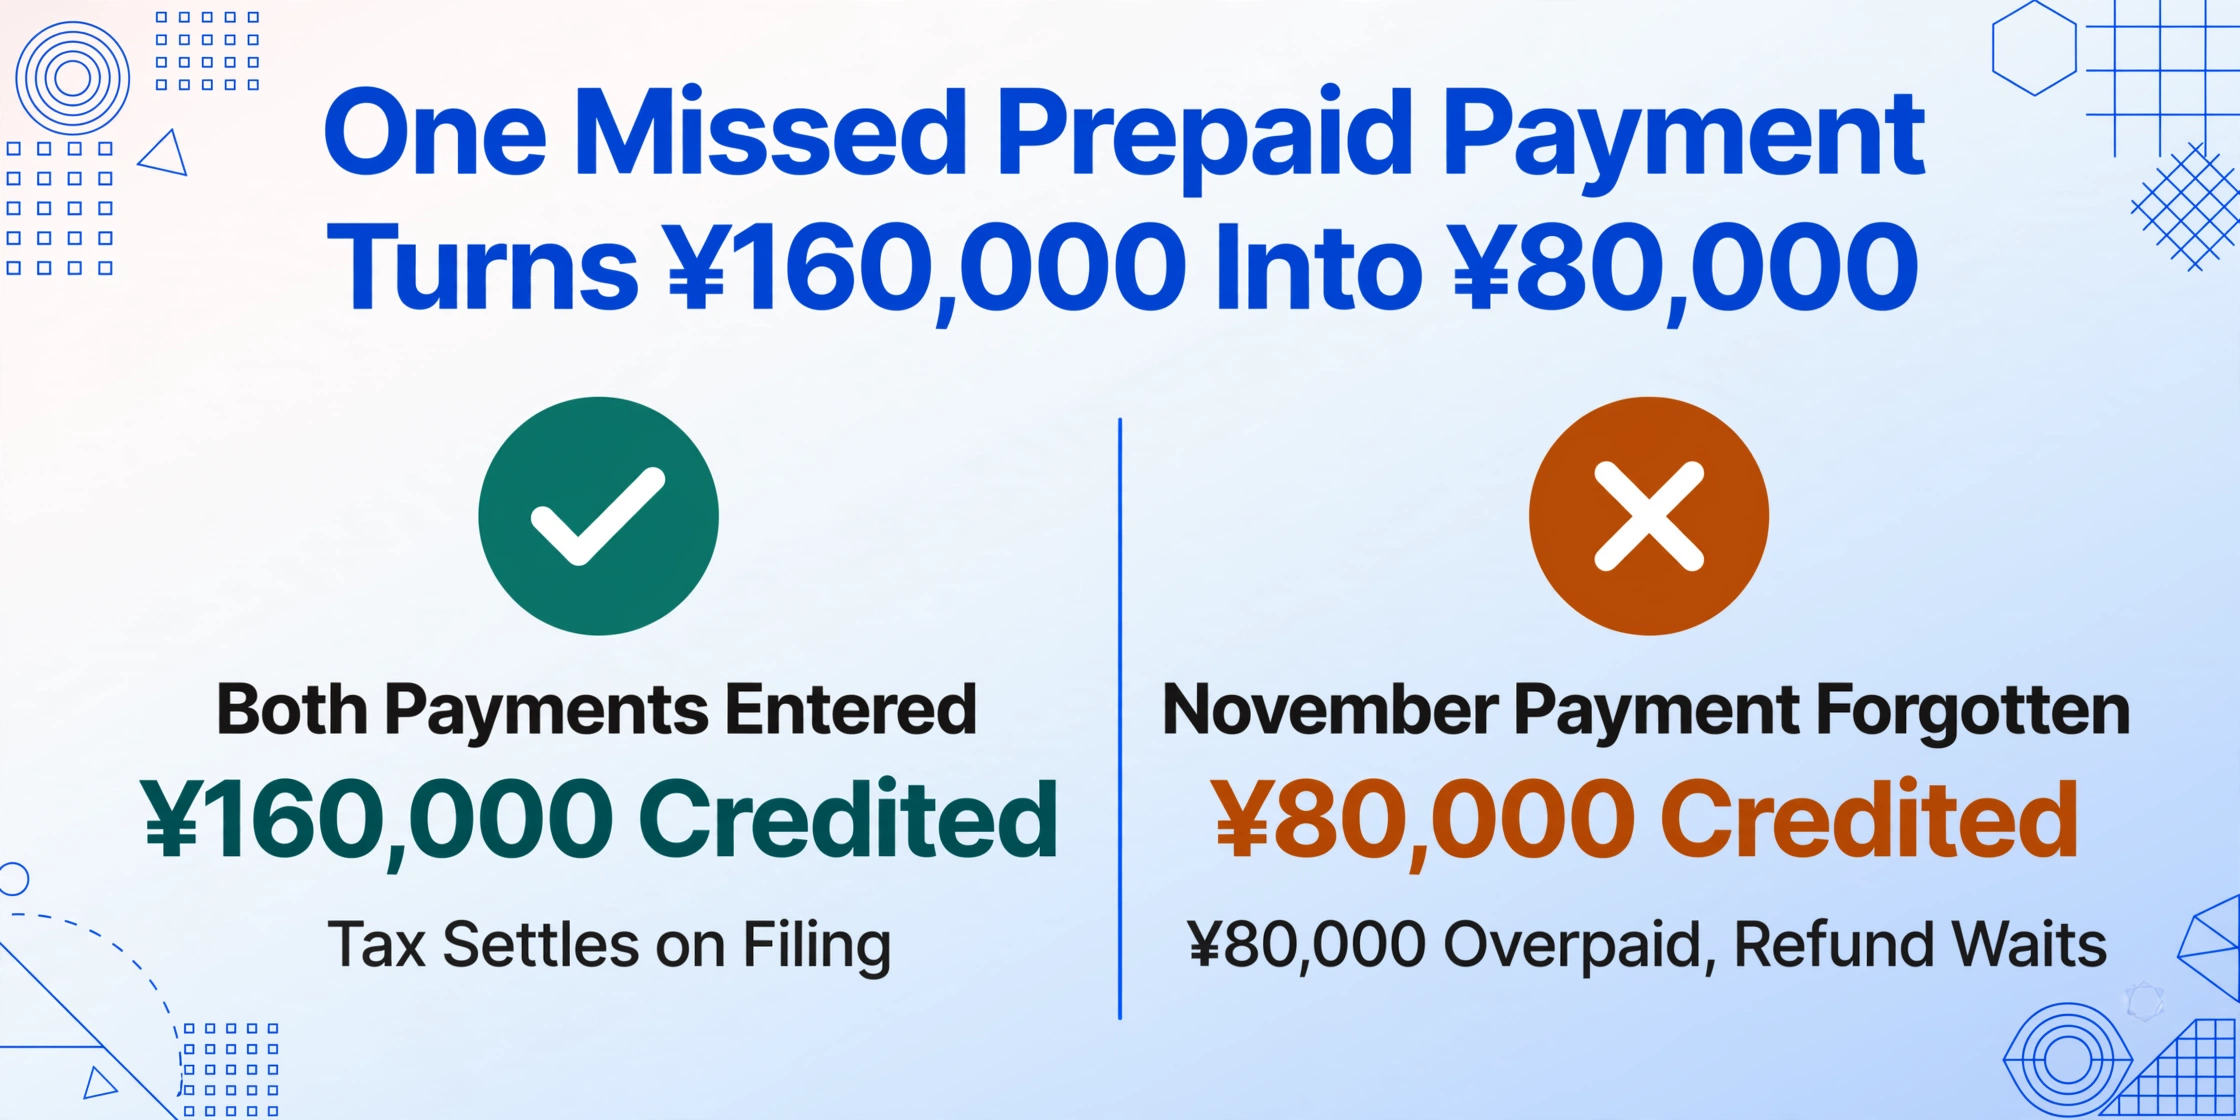
Comment l'erreur se produit. La déclaration 2024 d'un freelance montrait un impôt dû de ¥240 000. Le NTA a envoyé des avis d'impôt prépayé de ¥80 000 chacun en juillet et novembre 2025, soit ¥160 000 au total. Le freelance les a payés. Lors du dépôt de la déclaration 2025 en mars 2026, le freelance saisit le montant prépayé comme étant de ¥80 000, soit uniquement le paiement de juillet, oubliant le paiement de novembre. Le crédit manquant de ¥80 000 signifie que la déclaration affiche ¥80 000 d'impôt dû de plus que ce qui est réellement dû. Le freelance paie le montant gonflé. L'erreur ne se manifeste que lorsque les registres du NTA, qui montrent les deux paiements, finissent par se rapprocher et émettre un remboursement, ce qui peut prendre des mois.
La direction s'inverse lorsque la déclaration de l'année précédente était elle-même surestimée. Si la déclaration 2024 affichait à tort ¥300 000 d'impôt dû (parce que les revenus étaient surestimés), les avis d'impôt prépayé pour 2025 sont calculés sur le montant gonflé, soit ¥100 000 chacun en juillet et novembre. Le freelance paie ¥200 000 d'impôt prépayé sur un impôt dû qui, s'il était correctement déclaré, serait de ¥180 000. Le montant prépayé dépasse déjà l'impôt correct de ¥20 000, et la déclaration devrait afficher un remboursement net. Mais si la déclaration 2025 reporte l'erreur de l'année précédente en utilisant à nouveau le montant de revenus gonflé, le cycle s'aggrave : l'impôt prépayé 2026 est calculé sur une déclaration 2025 gonflée, l'impôt prépayé 2027 sur une déclaration 2026 gonflée, et le trop-payé de chaque année finance le trop-payé de l'année suivante.
Conséquence. Un seul chiffre d'impôt prépayé mal saisi crée soit un trop-payé immédiat (si le crédit est trop faible), soit un sous-paiement futur avec pénalités (si le crédit est trop élevé). La variante cumulative, où une déclaration gonflée de l'année précédente entraîne des montants prépayés gonflés, peut se propager sur plusieurs années fiscales, chaque année nécessitant une demande de correction (更正の請求) pour défaire la chaîne de trop-payés. À raison de ¥20 000 à ¥80 000 par an sur trois ans, le trop-payé cumulé atteint ¥60 000 à ¥240 000 : de l'argent qui disparaît du compte du freelance et ne peut être récupéré que par une déclaration de correction pluriannuelle.
Prévention. Avant de déposer, vérifiez trois chiffres de la déclaration de l'année précédente : l'impôt final dû (le chiffre à partir duquel les montants prépayés sont calculés), le total de l'impôt prépayé payé (les deux versements), et le chiffre de revenus qui a alimenté le calcul de l'impôt. Si l'un de ces chiffres était erroné sur la déclaration précédente, les crédits d'impôt prépayé de l'année en cours sont également erronés, et vous devez corriger l'année de base avant que l'erreur ne s'aggrave.
Un mécanisme qui prévient les cinq erreurs à la fois
En relisant les cinq erreurs, l'opération à la racine est la même dans chaque cas : une personne lit un chiffre sur un document et le saisit dans un autre. L'erreur n°1 consiste à lire une écriture de revenu sur un livret bancaire et à la saisir dans la mauvaise catégorie. L'erreur n°2 consiste à lire la ligne de déduction de 650 000 ¥ sans remarquer qu'elle indique 100 000 ¥. L'erreur n°3 consiste à lire les reçus de frais médicaux et à saisir la mauvaise catégorie ou le mauvais seuil. L'erreur n°4 consiste à lire le bulletin de retenue à la source d'un conjoint et à utiliser le mauvais montant de revenu. L'erreur n°5 consiste à lire la déclaration de l'année dernière et à saisir le mauvais montant d'impôt prévisionnel. Dans chaque cas, l'erreur est une erreur de copie, et les erreurs de copie surviennent parce que la personne qui copie travaille à partir de documents qui ne ressemblent pas aux champs dans lesquels elle copie.
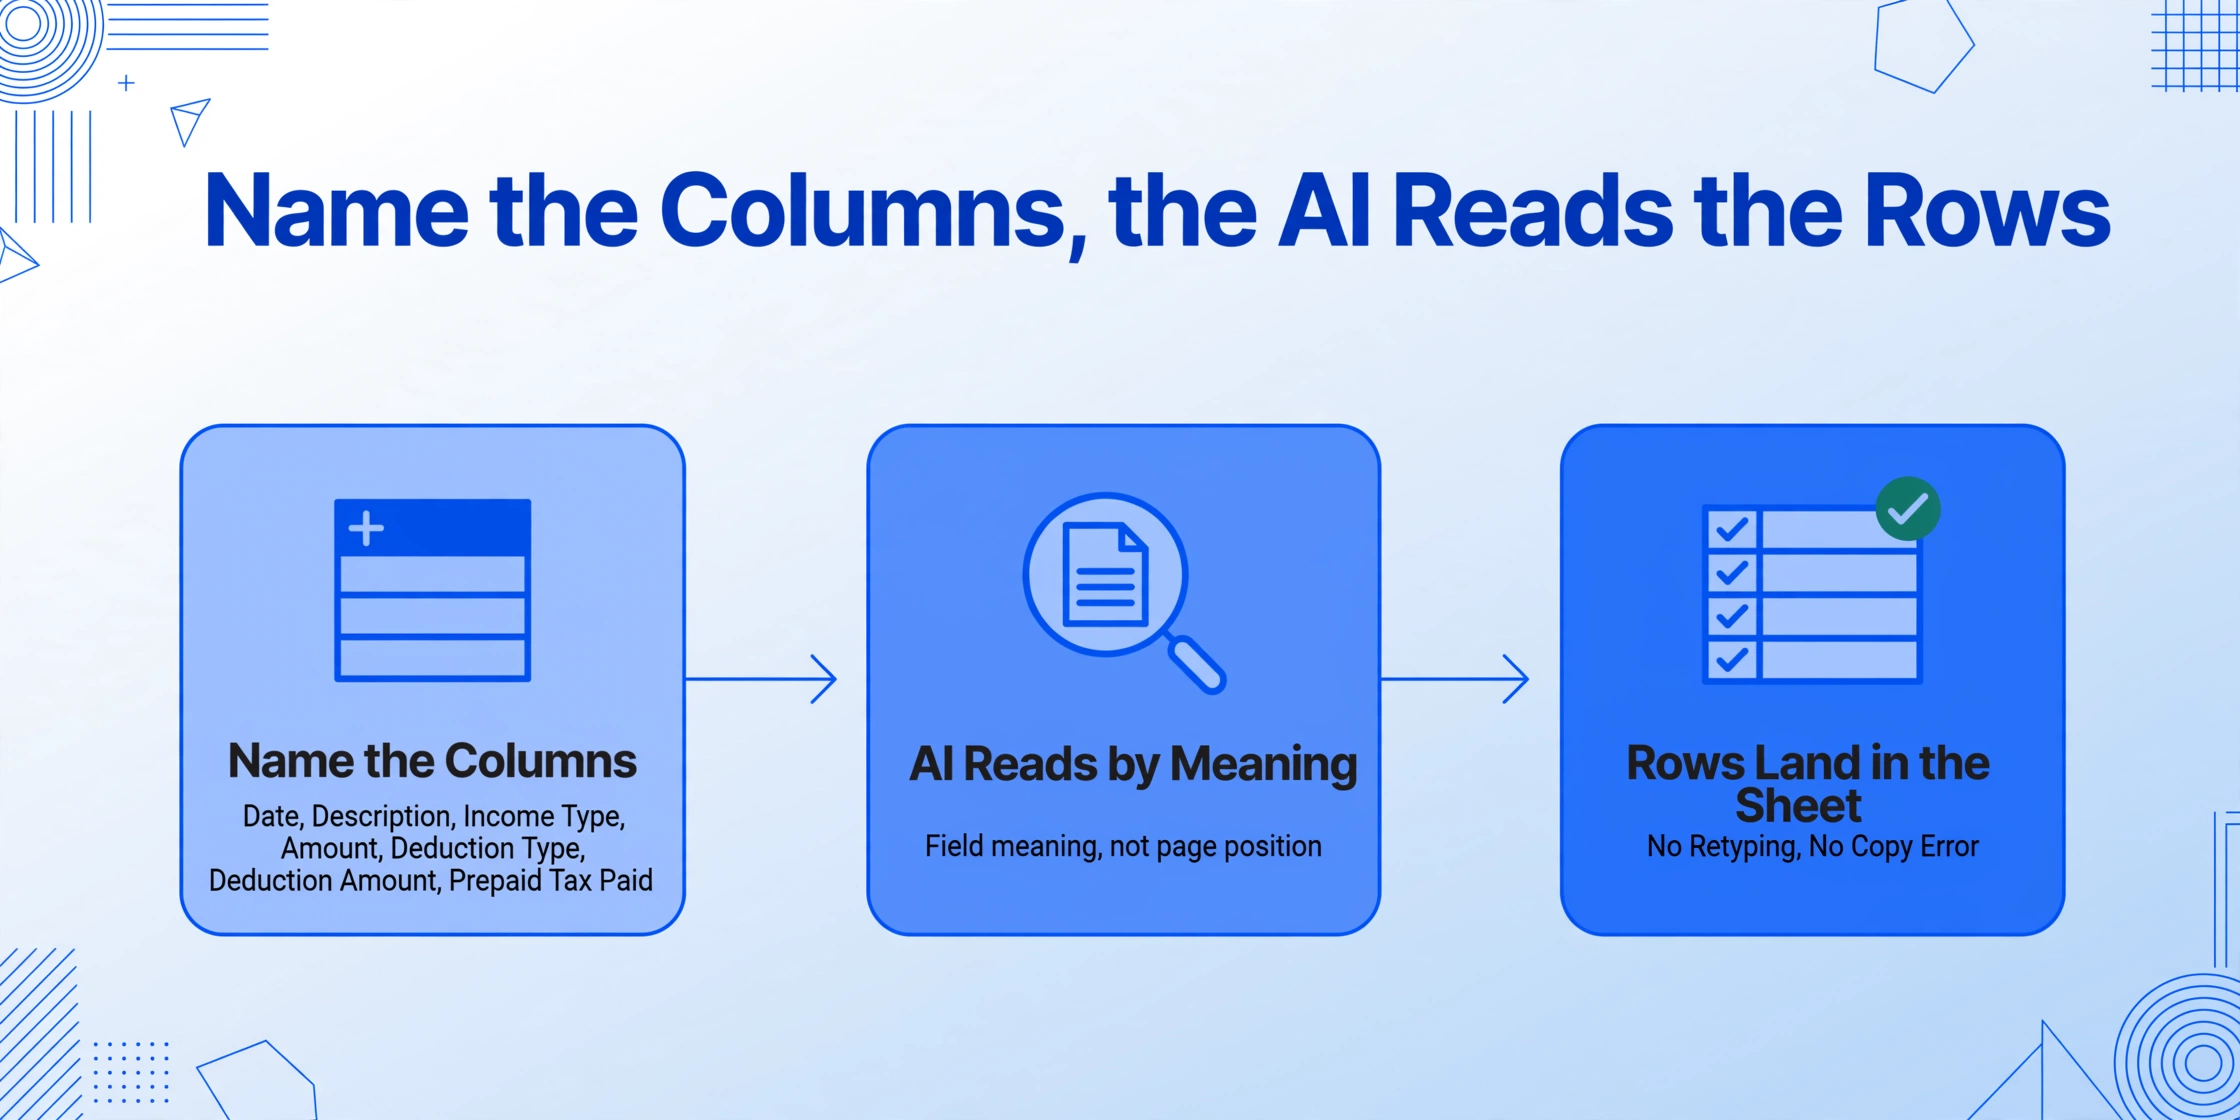
Le mécanisme qui prévient les cinq erreurs est de retirer la personne de l'étape de lecture et de saisie. ImageToTable.ai utilise Custom Column Extraction : vous nommez les colonnes souhaitées, comme Date, Description, Type de revenu (事業所得/給与所得/雑所得), Montant, Type de déduction, Montant de déduction et Impôt prévisionnel payé. L'IA lit chaque document et remplit chaque ligne en comprenant ce que le champ signifie, et non où il se trouve sur la page. Une écriture de livret bancaire de 50 000 ¥ provenant d'un projet client est lue comme un revenu avec le contexte « il s'agit d'un client régulier », ce qui correspond à un revenu d'entreprise. Une attestation d'assurance montrant 85 000 ¥ de primes pour un contrat d'assurance vie est lue dans la colonne des déductions comme une déduction de primes d'assurance vie (生命保険料控除), et la formule correcte est appliquée par une colonne calculée qui connaît la différence entre les méthodes de calcul des anciens et des nouveaux contrats (旧契約/新契約).
Comme l'outil est batch-first, vous ne traitez pas les documents un par un. Toute l'année de pages de livret, reçus, attestations et la déclaration de l'année dernière est téléchargée en un seul lot, et le résultat est un tableur unique où chaque chiffre se trouve dans la bonne colonne. Une colonne inférée peut catégoriser les revenus par type au fur et à mesure de la lecture : définissez une colonne nommée Income Category (options: 事業所得/給与所得/雑所得/不動産所得/譲渡所得), et l'IA attribue chaque écriture de revenu à la bonne catégorie de revenu (所得区分) selon le contexte, de sorte qu'un paiement de client régulier obtient un revenu d'entreprise et des frais de formation ponctuels obtiennent un revenu divers. Une colonne calculée vérifie ensuite le statut de déduction de la déclaration bleue : si le déclarant tient une comptabilité en partie double et dépose via e-Tax, affichez 650 000 ¥ ; si la comptabilité est simplifiée, affichez 100 000 ¥ ; si les livres indiquent une structure en partie double mais que le drapeau e-Tax est absent, affichez « REVIEW », ce qui détecte l'erreur n°2 avant que la déclaration n'atteigne l'écran.
Cela ne remplace pas la nécessité de vérifier la déclaration ; une personne doit toujours s'assurer que chaque chiffre est correct. L'écran de vérification rend cette étape moins coûteuse : survoler n'importe quelle cellule extraite met en évidence l'emplacement exact sur le document original d'où provient la valeur, et cliquer sur une zone du document ramène à la ligne correspondante, de sorte que vérifier un chiffre par rapport à sa source est un coup d'œil plutôt qu'une relecture. Mais l'extraction remplace la nécessité de saisir chaque chiffre en premier lieu, et cette distinction importe : la plupart des erreurs de saisie sont introduites à l'étape que l'IA saute, pas à l'étape que la personne vérifie. Le flux de travail complet pour une seule déclaration, de la définition des colonnes à l'exportation du résultat, est couvert dans le guide sur l'extraction des données de la déclaration d'impôt japonaise (確定申告) vers Excel. L'analyse plus approfondie de la raison pour laquelle cette phase d'assemblage manuel produit ces erreurs si régulièrement pour les travailleurs indépendants qui déposent chaque février figure dans l'article sur pourquoi les travailleurs indépendants japonais saisissent encore manuellement les données de leur déclaration d'impôt chaque février. La version spécifique au livret bancaire de cette liste figure dans l'article sur les erreurs de saisie de données sur les livrets bancaires japonais. Et la série d'erreurs correspondantes dans le système britannique, telles que les UTR incorrects, les pages SA100 manquantes et les revenus de dividendes mal catégorisés, figure dans l'article sur les erreurs de saisie SA100 qui déclenchent des enquêtes HMRC.
Les fichiers sont traités de manière sécurisée et ne sont pas stockés.
Avec 5 à 10 secondes de traitement par document contre environ trois minutes de saisie manuelle, l'extraction ne rend pas la déclaration parfaite, mais elle supprime l'étape où ces cinq erreurs sont introduites. Le travailleur indépendant qui vérifie une feuille de calcul pré-remplie fait un travail différent de celui qui la saisit à partir de zéro, et le taux d'erreur résiduel est la différence entre les deux.
Questions fréquemment posées
Quelle est l'erreur de saisie de données la plus coûteuse sur une déclaration de revenus japonaise (確定申告) ?
L'oubli de la déduction spéciale pour déclaration bleue (青色申告特別控除). Un travailleur indépendant qui a droit à 650 000 ¥ mais n'en réclame que 100 000 ¥, généralement parce que le logiciel de comptabilité était mal configuré ou que le déclarant supposait que la déduction était automatique, perd 550 000 ¥ de revenu déductible. Avec un taux d'imposition sur le revenu de 20 % plus environ 10 % de taxe de résidence, cela coûte environ 165 000 ¥ d'impôts inutiles. Toutes les autres erreurs courantes, comme une déduction pour conjoint de 320 000 ¥ surestimée ou une mauvaise catégorisation de 50 000 ¥ de frais médicaux, sont plus faibles en valeur absolue. L'écart de 550 000 ¥ est la classe d'erreur qui justifie à elle seule une passe de vérification sur la ligne de déduction.
Comment le NTA détecte-t-il une erreur de saisie de données sur une déclaration de revenus japonaise ?
Trois mécanismes : les contrôles arithmétiques (les totaux doivent concorder entre le formulaire B et l'état des revenus joint), la concordance entre documents (le salaire sur votre déclaration doit correspondre à la fiche de retenue de l'employeur, le paiement d'assurance sur votre déduction doit correspondre au rapport du fournisseur au NTA), et les flux de données de tiers (les banques déclarent les intérêts, les assureurs déclarent les primes, les municipalités déclarent la taxe de résidence). Le déclencheur le plus courant est un écart entre un chiffre que vous avez saisi à partir d'un certificat et le chiffre déclaré par l'institution émettrice, un décalage que vous ne remarquez peut-être pas lors de la déclaration mais que le système du NTA signale lorsque le cycle de rapprochement se termine.
Quelle est la différence entre les revenus d'entreprise, les revenus d'emploi et les revenus divers ?
Les revenus d'entreprise (事業所得) sont les revenus d'un commerce ou d'une activité que vous exercez pour votre propre compte ; ils ouvrent droit à la déduction pour déclaration bleue et au report de pertes, et exigent une comptabilité en partie double pour bénéficier de la déduction complète de 650 000 ¥. Les revenus d'emploi (給与所得) sont les salaires versés par un employeur, et une déduction légale pour revenus d'emploi s'applique (minimum 650 000 ¥ pour 2025). Les revenus divers (雑所得) sont une catégorie résiduelle pour les revenus qui ne sont ni des revenus d'entreprise, ni des revenus d'emploi, ni un type nommé, comme le conseil ponctuel, les revenus de blog ou la traduction occasionnelle. Les revenus divers ne peuvent pas utiliser la déduction pour déclaration bleue, et les dépenses ne sont déductibles que contre les revenus divers spécifiques auxquels elles se rapportent. Classer à tort des revenus divers comme revenus d'entreprise surévalue les déductions et déclenche la pénalité pour sous-déclaration.
Comment calculer correctement la déduction pour frais médicaux (医療費控除) ?
Si votre revenu total est de 2 000 000 ¥ ou plus : (total des frais médicaux) − (remboursements d'assurance) − 100 000 ¥. Si votre revenu total est inférieur à 2 000 000 ¥ : (total des frais médicaux) − (remboursements d'assurance) − (5 % du revenu total). L'erreur la plus courante consiste à appliquer la formule de 100 000 ¥ lorsque votre revenu est inférieur à 2 000 000 ¥, ce qui sous-estime la déduction, ou à appliquer la formule de 5 % lorsque votre revenu est supérieur à 2 000 000 ¥, ce qui la surestime. Séparez vos reçus en éligibles (à but thérapeutique) et non éligibles (prévention, cosmétique, maintien de la santé) avant de calculer le total.
Que se passe-t-il si je fais une erreur sur ma déclaration de revenus japonaise et que je m'en aperçois après l'avoir déposée ?
Si l'erreur signifie que vous avez payé trop peu d'impôts, déposez une déclaration rectificative (修正申告), le plus tôt possible, car les intérêts de retard s'accumulent quotidiennement et la pénalité pour sous-déclaration (過少申告加算税) de 10 à 15 % s'applique. Si l'erreur signifie que vous avez payé trop d'impôts, déposez une demande de correction (更正の請求) dans les cinq ans suivant la date limite de dépôt initiale. La demande de correction doit inclure des pièces justificatives, telles que des reçus, des certificats et le calcul corrigé, et le NTA examine et traite le remboursement. Déposer volontairement l'une ou l'autre correction avant que le NTA ne découvre l'erreur entraîne généralement des pénalités moins lourdes que d'attendre un avis du bureau des impôts.
L'extraction par IA peut-elle éviter les erreurs de saisie sur une déclaration de revenus japonaise ?
Oui, en supprimant l'étape de lecture et de saisie où la plupart des erreurs sont introduites. L'IA lit chaque document et localise les valeurs en comprenant ce que signifie un champ, comme les revenus (収入金額), les dépenses nécessaires (必要経費) ou les cotisations d'assurance sociale (社会保険料控除), plutôt que de les lire sur la page et de les copier. Les colonnes calculées peuvent appliquer automatiquement des formules de déduction (seuil des frais médicaux, tranche de déduction pour déclaration bleue), et les colonnes inférées peuvent catégoriser les revenus et les dépenses par type au fur et à mesure de la lecture. Le résultat est une feuille de calcul où chaque chiffre est pré-positionné dans la bonne colonne : le rôle de la personne passe de la transcription des chiffres à leur vérification, et l'écran de revue montre d'où provient chaque valeur extraite sur le document, ce qui rend cette vérification plus rapide qu'une relecture ligne par ligne.
Parmi les cinq erreurs qui coûtent leur remboursement aux freelances japonais, pas une seule n'est une erreur de droit fiscal. Chacune est une erreur de copie introduite à l'étape entre la lecture d'un document et la saisie du chiffre. Supprimez cette étape, et les erreurs disparaissent avec elle. Vérifiez, déposez et conservez la déduction que vous avez gagnée.
Extraire vos documents fiscaux