5가지 일본 확정신고(確定申告) 데이터 입력 실수 —
일본 프리랜서의 환급을 앗아간다
도쿄에 사는 일본인 프리랜서 웹 개발자는 단골 고객 3명에게서 연 ¥5 million을 벌고, 복식부기 장부를 갖춘 청색 신고(青色申告)를 유지하며, 개인사업자(個人事業主, kojin jigyō nushi)가 통상적으로 받는 공제, 즉 사회보험, 생명보험, 배우자 공제, 의료비 공제를 신청한다. 그녀는 마감 5일 전인 3월 10일에 일본의 확정신고(確定申告, kakutei shinkoku)를 제출하면서, 회계 소프트웨어가 합계를 냈으니 신고서가 정확하다고 생각한다. 3개월 후 세무서에서 통지가 온다. 소득 구분이 잘못됐고, ¥650,000 공제를 신청하지 않았으며, 납부할 세액이 그녀가 낸 금액보다 ¥180,000 더 많다는 내용이었다. 이 중 어느 것도 세법 오류가 아니었다. 모두 문서에서 숫자를 읽고 입력하는 단계에서 발생한 데이터 입력 오류였다. 회계 소프트웨어도 세무사의 검토도 원본 문서를 읽지 않기 때문에 이 단계를 완전히 없앨 수 없다. 아래의 5가지 오류가 바로 이 단계를 값비싸게 만드는 오류다. 각각에는 그 원인이 되는 메커니즘, 잘못 입력했을 때의 결과, 그리고 예방 방법이 함께 따른다.
핵심 요점
- 일본 확정신고(確定申告) 실수 5가지는 해마다 프리랜서의 환급을 앗아가지만, 그중 어느 하나도 세법 오류가 아니다. 모두 실물 문서에서 숫자를 읽어 Form B에 입력하는 단계에서 발생하는 전사 오류다.
- 은행 통장 거래 내역, 영수증, 보험 증서, 원천징수 영수증은 각각 세금 신고서 입력란과 전혀 닮지 않은 서로 다른 형식을 사용하기 때문에, 신고자는 서로 호환되지 않는 5가지 읽기·입력 작업을 한꺼번에 수행하는 셈이다.
- 모든 문서를 하나의 배치로 업로드하고 열 이름을 지정하면 AI가 각 필드를 의미에 맞게 채운다. 그러면 당신의 작업은 숫자를 옮겨 적는 일에서 미리 채워진 스프레드시트를 검증하는 일로 바뀌고, 찾아내야 할 오류는 기계가 만들 수 없는 오류가 된다.
국세청이 신고서에서 데이터 입력 오류를 찾는 방법
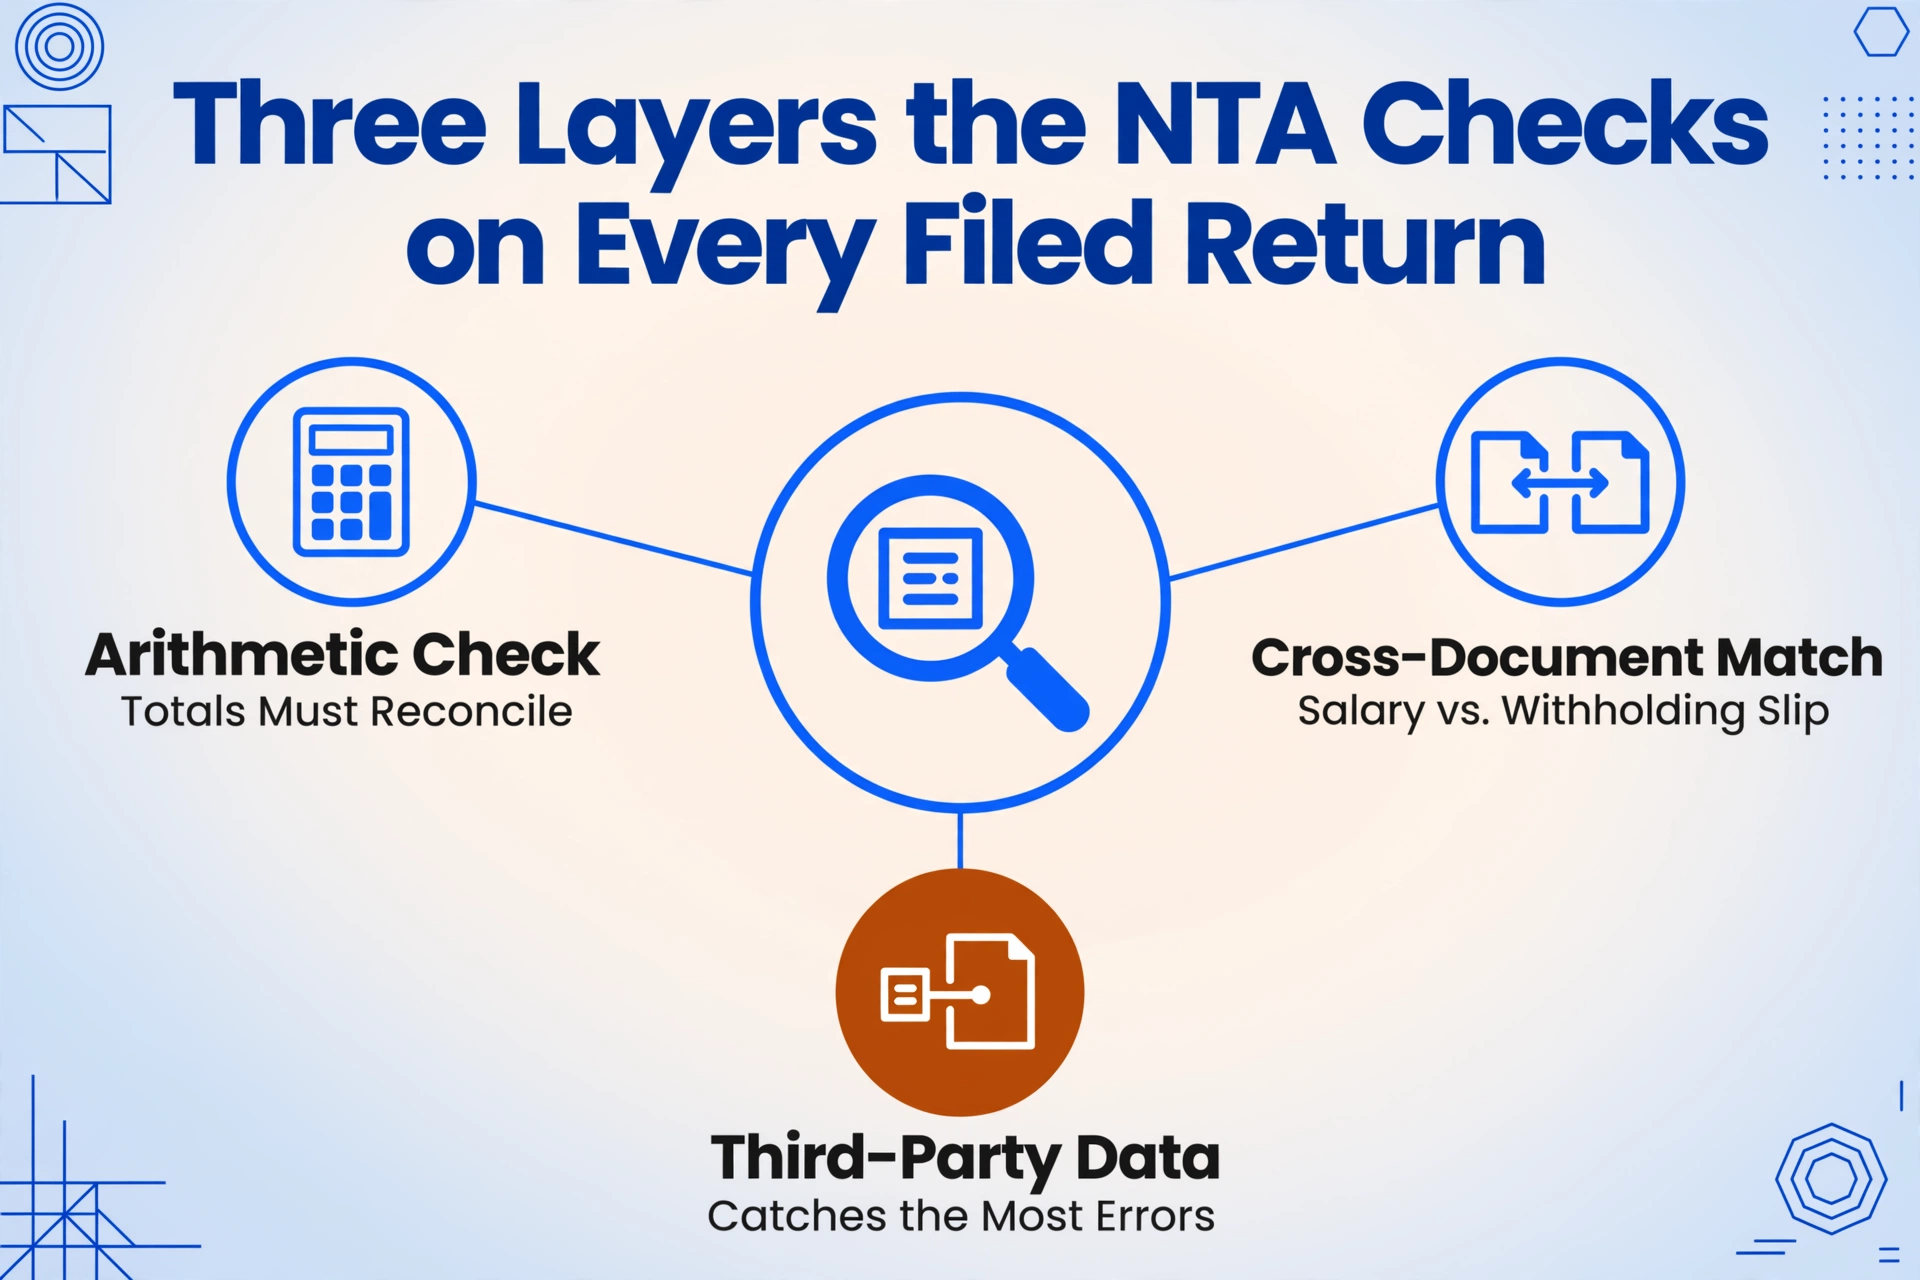
개별 실수를 살펴보기 전에, 종이 한 장의 전사 실수가 세무서 통지로 이어지는 과정을 이해하는 것이 중요합니다. 국세청의 검토 프로세스는 무작위가 아닙니다. 제출된 일본 세금 신고서(確定申告)는 세 가지 심사 단계를 거치며, 각 단계에서 서로 다른 유형의 오류가 걸러집니다.
첫 번째는 산술 검증입니다. 시스템은 Form B의 합계가 첨부된 손익계산서와 일치하는지, 공제 금액이 법정 한도를 초과하지 않는지, Sheet 1의 세액 계산이 입력된 소득 및 공제 금액과 일치하는지 확인합니다. 소득 300만 엔에 의료비 공제 30만 엔은 산술적으로 이례적이며, 시스템은 이를 인간 검토 대상으로 표시합니다.
두 번째는 문서 간 일치입니다. 프리랜서가 근로 소득도 보유한 경우, 고용주는 원천징수표(源泉徴収票)를 세무서에 제출합니다. 국세청 시스템은 고용주가 보고한 급여 금액과 프리랜서 신고서의 근로 소득 금액을 비교합니다. 불일치가 발생하면 통지가 발송됩니다. 마찬가지로, 필요 요건인 e-Tax 제출 플래그 없이 65만 엔 공제를 청구하는 청색 신고도 시스템이 자동으로 확인하는 데이터 포인트 쌍입니다.
세 번째 단계이자 사후에 가장 많은 오류를 발견하는 단계는 제3자 데이터 일치입니다. 보험사는 지급 금액을 국세청에 보고합니다. 은행은 이자를 보고합니다. 지방자치단체는 사회보험 공제에 반영되는 주민세 납부액을 보고합니다. 증명서에서 입력한 금액이 발급 기관이 보고한 금액과 일치하지 않으면 시스템이 감지하는 불일치가 됩니다. 이 감지는 3월이 아니라 몇 달 후, 일치 주기가 완료된 후에 도착할 수 있지만, 결국 도착합니다.
프리랜서가 신고 후 받는 가장 흔한 우편물은 세무 조사 통지가 아니라 불일치 통지입니다. 그 통지에는 "보고하신 X 금액이 당국 기록과 일치하지 않습니다"라는 내용이 적혀 있습니다. 그리고 거의 모든 경우, 불일치의 원인은 세법 오류가 아니었습니다. 발급 기관이 올바르게 보고한 원본 문서에서 숫자를 잘못 입력한 데이터 입력 오류였습니다.
실수 #1: 잘못된 소득 구분 — 사업소득·급여소득·잡소득 (事業所得・給与所得・雑所得)
소득 구분(所得区分)은 단순한 분류 라벨이 아닙니다. 각 구분마다 공제 규정, 세율 적용, 신고 의무가 다릅니다. 프리랜서들이 가장 흔히 혼동하는 세 가지 구분은 다음과 같습니다:
- 사업소득(jigyō shotoku). 자신의 계산으로 운영하는 사업에서 발생하는 소득. 수익에서 필요경비(必要経費)를 뺀 금액으로 계산합니다. 최대 ¥650,000의 청색신고 특별공제(青色申告特別控除), 최대 3년간의 순손실 이월공제(純損失の繰越控除), 가족 종업원 급여 특별공제(専従者給与)를 받을 수 있습니다. 전체 공제를 받으려면 복식부기 장부가 필요합니다.
- 급여소득(kyūyo shotoku). 고용주로부터 받는 급여와 임금. 급여소득공제(給与所得控除)를 적용한 후 남은 금액이 과세 대상입니다. 사업소득 공제와 합산할 수 없으며, 급여소득공제는 법정 고정 금액으로 실제 지출에 근거하지 않습니다.
- 잡소득(zatsu shotoku). 사업소득, 급여소득 또는 기타 명시된 소득 구분에 해당하지 않는 나머지 소득을 포괄하는 항목입니다. 사업으로 간주되지 않는 프리랜스 작업이 포함됩니다. 청색신고 공제를 받을 수 없고, 손실 이월도 불가능합니다. 경비는 해당 잡소득에 직접 관련된 것만 공제할 수 있으며, 여러 소득 유형에 걸쳐 합산할 수 없습니다.
오류가 발생하는 방식. 명백히 사업소득인 주요 활동을 가진 프리랜서가 강연, 교육 세션, 몇 시간의 컨설팅 같은 간헐적 프로젝트도 수행하면서 "모두 프리랜스 작업이므로" 전부 사업소득으로 분류합니다. NTA는 이에 동의하지 않습니다. 행정 지침에 따른 판단 기준은 해당 활동이 사업의 규모, 지속성, 영리 목적을 갖추었는지 여부입니다. ¥50,000짜리 1일 교육 세션은 잡소득입니다. 동일한 교육을 12개 고객에게 매월 제공하는 리테이너 계약은 사업소득입니다. 이 구분이 중요한 이유는 잡소득은 청색신고 공제를 사용할 수 없고, 손실을 이월할 수 없으며, 해당 특정 소득을 초과하는 경비를 공제할 수 없기 때문입니다.
결과. 프리랜서가 ¥300,000의 잡소득을 사업소득으로 분류했습니다. NTA가 이를 재분류합니다. 사업소득 기반 청색신고 공제는 재분류된 부분에 적용되지 않으므로 실질 공제액이 줄어듭니다. 해당 소득에 대해 청구한 경비 공제는 잘못 분류된 소득을 초과하는 경우 인정되지 않습니다. 또한 추가 세액의 10%~15%에 해당하는 과소신고 가산세(過少申告加算税)가 추가로 부과됩니다.
예방. 숫자를 입력하기 전에 소득 원천을 분리하세요. 각 원천에 대해 스스로에게 물어보세요: 지속성과 고객 기반을 갖춘 반복적인 사업 활동인가, 아니면 산발적인 일회성 작업인가? 각 원천을 올바른 구분으로 별도 줄에 기재하고, 구분이 공제를 결정하게 하세요 — 그 반대가 아니라.
실수 #2: 청색 신고 특별 공제 누락
청색 신고 특별 공제는 개인 사업자에게 가장 큰 단일 공제 항목이지만, 자격이 없어서가 아니라 신고서에 공제를 신청해야 한다는 사실을 인지하지 못해 가장 흔히 놓치는 항목이기도 합니다. 자동으로 적용되지 않습니다.
복식부기 유지, e-Tax 신고, 사업 개시 첫 해 3월 15일까지 세무서에 청색 신고 승인 신청서 제출이라는 세 가지 조건을 모두 충족하는 개인 사업자는 2026년에 신고하는 2025년 소득에 대해 과세 소득에서 ¥650,000을 공제받을 수 있습니다. 이 공제는 Form B, Sheet 1에 특정 항목으로 표시되며, 신고자가 금액을 직접 입력해야 합니다. 회계 소프트웨어는 일반적으로 이를 계산하여 필드를 미리 채우지만, 소프트웨어가 잘못 설정된 경우 경고 없이 계산 금액이 ¥100,000으로 줄어듭니다. 미리 채워진 금액을 조건과 대조하여 확인하지 않고 신뢰하는 신고자는 ¥550,000의 공제를 놓치게 됩니다.
오류가 발생하는 방식. 신고자가 freee나 弥生을 사용하고, 연초에 계정 유형이 "간이"로 설정되어 소프트웨어가 ¥100,000의 공제를 계산합니다. 신고자는 복식부기를 유지하고 e-Tax로 신고한다는 것을 알지만 소프트웨어가 공제를 "처리"해 줄 것이라고 가정합니다. 그러나 그렇지 않습니다. 소프트웨어는 지시받은 대로만 계산하며, 설정이 잘못되면 계산도 잘못됩니다. 두 번째 변형: 신고자가 연중 회계 소프트웨어를 전환했고 새 소프트웨어에 청색 신고 플래그가 설정되지 않아 ¥650,000을 받을 자격이 되는 신고서에 ¥100,000의 공제가 산출됩니다.
결과. 추가 과세 소득 ¥550,000. 20% 소득세 구간에 약 10%의 주민세를 더하면 대략 ¥165,000의 추가 세금이 불필요하게 발생하며, 5년 이내에 경정 청구를 통해서만 환급받을 수 있습니다. ¥100,000 공제는 간이부기의 최소 금액입니다. ¥650,000을 청구할 수 있는데 ¥100,000만 청구하는 신고자는 한 번도 확인하지 않은 체크박스 하나 때문에 ¥165,000을 지불하는 셈입니다.
예방. 신고 전에 두 가지를 독립적으로 확인하세요: 회계 소프트웨어가 간이부기가 아닌 복식부기로 설정되어 있는지, 그리고 Form B Sheet 1의 공제 항목에 ¥100,000이 아닌 ¥650,000으로 표시되는지. 이는 동일한 확인이 아닙니다. 소프트웨어 설정에 복식부기가 표시되어 있어도 청색 신고 신청 상태가 연결되지 않으면 ¥100,000으로 계산될 수 있습니다. 2027년 등급 전환 시 금액은 우수 전자 기록을 갖춘 e-Tax의 경우 ¥750,000, 표준 기록을 갖춘 e-Tax의 경우 ¥650,000, 서면 신고의 경우 ¥100,000이 됩니다. 규칙은 간단합니다: e-Tax로 신고하거나 공제를 잃거나.
실수 #3: 의료비 공제(医療費控除) — 잘못된 기준 금액과 잘못된 의료비
의료비 공제에는 두 가지 흔한 실패 유형이 있습니다: 계산에 잘못된 소득 기준을 적용하는 경우, 그리고 공제 대상이 아닌 비용을 포함하면서 대상 비용은 제외하는 경우입니다.
기준 금액 오류. 총소득이 ¥2,000,000 이상인 경우 공식은 다음과 같습니다: − (보험금 등으로 보전되는 금액, 保険金などで補填される金額) − ¥100,000. 총소득이 ¥2,000,000 미만인 경우 공식은 다음과 같습니다: − (보험금 등 보전액) − 총소득의 5%. 총소득이 ¥1,800,000이고 의료비로 ¥150,000을 지불한 프리랜서가 ¥100,000 공식을 사용하면 공제액이 ¥50,000이 되지만, 올바른 공식은 ¥1,800,000의 5% = ¥90,000을 사용하여 공제액이 ¥60,000이 됩니다. ¥10,000 차이는 작지만, 동일한 오류 패턴이 반대로 작용할 수도 있습니다: "모두 ¥100,000을 사용한다"고 가정하는 신고자가 ¥2,200,000 소득에 그 공식을 적용하면 공제액이 너무 높아져 NTA가 과대 신고로 지적할 수 있습니다.
비용 적격성 오류. NTA는 "치료 목적"(治療目的)의 비용은 공제 대상으로, "건강 유지 또는 미용 목적"의 비용은 공제 대상이 아닌 것으로 구분합니다. 그 경계가 항상 명확한 것은 아닙니다. 공제 대상: 병원 치료, 처방약, 보험 적용이 제외된 세라믹 충전재를 포함한 치과 치료, 아동 교정 치료, 라식 수술, 진료를 위한 대중교통 이용료, 목발과 같은 의료 기기 구입비. 공제 대상 아님: 질병이 발견되어 치료가 이어진 경우를 제외한 건강검진(人間ドック), 예방 접종, 성형 수술, 의사가 처방하지 않은 일반의약품 비타민 및 한방 보충제, 진료를 위한 자가용 이용료. 건강검진 비용 ¥50,000을 의료비 총액에 포함하면 공제액이 ¥50,000 과대 계산됩니다. "보험이 적용되지 않았다"는 이유로 치과 치료비 ¥200,000을 제외하면 공제액이 과소 계산됩니다; NTA는 보험 적용 여부가 아닌 치료 목적을 적격성 기준으로 봅니다.
결과. 의료비 공제를 과대 신고하면 추가 세금의 10%~15%에 해당하는 과소신고가산세(過少申告加算税)가 부과됩니다. 공제를 과소 신고한 경우는 단순히 필요한 것보다 더 많은 세금을 내는 것이므로 불이익이 적지만, 20% 세율 구간에서 놓친 ¥200,000 공제에 대한 환급 손실은 ¥40,000이며, 이를 되찾으려면 증빙 영수증과 함께 경정 청구(更正の請求)가 필요합니다.
예방. 신고 전에 의료비를 세 가지 범주로 분리하십시오: 치료, 예방/미용, 모호함. 각 모호한 항목에 대해 NTA가 사용하는 단 하나의 질문을 던지십시오: "이것이 치료 목적이었는가?" 그렇다면 포함하십시오. 아니라면 제외하십시오. 모르겠다면 제공자에게 전화해서 물어보십시오; 2분 통화가 세무서 서류보다 낫습니다.
실수 #4: 배우자 공제(配偶者控除) — 소득 기준액 계산 오류
배우자 공제와 배우자 특별 공제는 과세 연도에 따라 변동하는 일련의 소득 기준액을 기준으로 적용되며, 가장 흔한 오류는 잘못된 연도에 잘못된 기준액을 적용하거나, 급여 소득(給与収入)과 합계 소득 금액(合計所得金額)의 차이를 잘못 이해하는 것입니다.
2026년에 신고하는 2025년 소득의 기준액은 다음과 같습니다:
- 배우자 공제 전액, ¥380,000. 배우자의 합계 소득 금액이 ¥580,000 이하인 경우. 배우자가 급여 소득만 있는 경우, 이는 급여 소득 ¥1,230,000 이하에 해당합니다. 본인의 합계 소득 금액은 ¥10,000,000 이하여야 합니다.
- 배우자 특별 공제(配偶者特別控除), ¥10,000~¥380,000. 배우자의 합계 소득 금액이 ¥580,001~¥1,330,000 사이인 경우. 배우자의 합계 소득 금액이 ¥950,000을 넘을 때까지는 공제액이 전액 ¥380,000으로 유지되며, 이후 NTA가 공표한 표에 따라 소득이 증가함에 따라 단계적으로 감소합니다. 본인의 합계 소득 금액은 여전히 ¥10,000,000 이하여야 합니다.
오류가 발생하는 방식. 프리랜서의 배우자가 해당 연도 급여 소득이 ¥1,950,000인 경우를 가정해 보겠습니다. 프리랜서는 ¥200만 엔 미만으로 버는 배우자는 여전히 부양가족으로 간주된다고 판단하여 배우자 공제 전액 ¥380,000을 청구합니다. 그러나 ¥1,950,000의 경우 배우자의 합계 소득 금액은 ¥1,285,000이며, 전액 공제 ¥380,000은 합계 소득 금액 ¥950,000에서 중단됩니다. ¥1,285,000에서는 NTA 표에 따라 배우자 특별 공제가 ¥380,000이 아닌 ¥60,000으로 산정됩니다. 과다 청구된 ¥320,000은 과세 소득의 직접적인 과소 신고입니다.
두 번째 변형: 배우자의 소득에 일시금 보너스가 포함되어 합계가 기준액을 초과했는데, 프리랜서가 확인 없이 전년도 수치를 사용한 경우입니다. 급여 소득 공제는 2025년 소득에 대해 다시 변경되어 최소 금액이 ¥550,000에서 ¥650,000으로 상향되었고, 배우자 기준액도 이에 따라 변경되었습니다: 전액 공제 한도는 배우자 합계 소득 금액 기준 ¥480,000에서 ¥580,000으로 상향되었습니다. 2024년 규정집을 기준으로 신고하는 사람은 잘못된 숫자를 차감하여 잘못된 기준액에 도달하게 됩니다.
결과. 20% 세율 구간에서 과다 청구된 ¥320,000 공제는 ¥64,000의 미납 세금을 발생시키며, 여기에 해당 금액의 10~15% 과소 신고 가산세와 시정이 늦어질 경우 연체 이자가 추가됩니다. NTA는 배우자 소득을 배우자 본인의 세금 기록과 교차 확인하며, 신고자가 청구한 금액과 배우자의 고용주가 보고한 금액 간의 불일치는 시스템이 가장 쉽게 적발하는 불일치 중 하나입니다.
예방. 신고 전에 확인해야 할 두 가지 숫자: 과세 연도의 배우자 합계 소득 금액, 그리고 각 공제 구간의 당해 연도 기준액. NTA는 매년 업데이트된 기준액을 공표하며, "대략 맞는" 것과 "정확한" 것 사이의 차이가 바로 매칭 시스템이 측정하는 것입니다.
실수 #5: 예정납세 — 잘못 이월되는 크레딧
예정납세 제도는 대부분의 프리랜서가 두 번째 신고 연도에 처음 접하게 되는 메커니즘으로, 그로 인한 오류는 표면화되는 데 1년 이상 걸리기 때문에 가장 비용이 많이 드는 오류 중 하나입니다.
소득세법 제107조에 따라 전년도 세액이 15만 엔을 초과하면, NTA는 예정납세액을 산정하여 7월과 11월에 납부서를 발송합니다. 납세자는 연중 이 금액을 납부합니다. 해당 연도 신고 시 예정납부액은 Form B, Sheet 1의 예정납세액란에서 총 세액에서 공제됩니다. 예정납부액이 실제 세액을 초과하면 초과분은 환급됩니다.
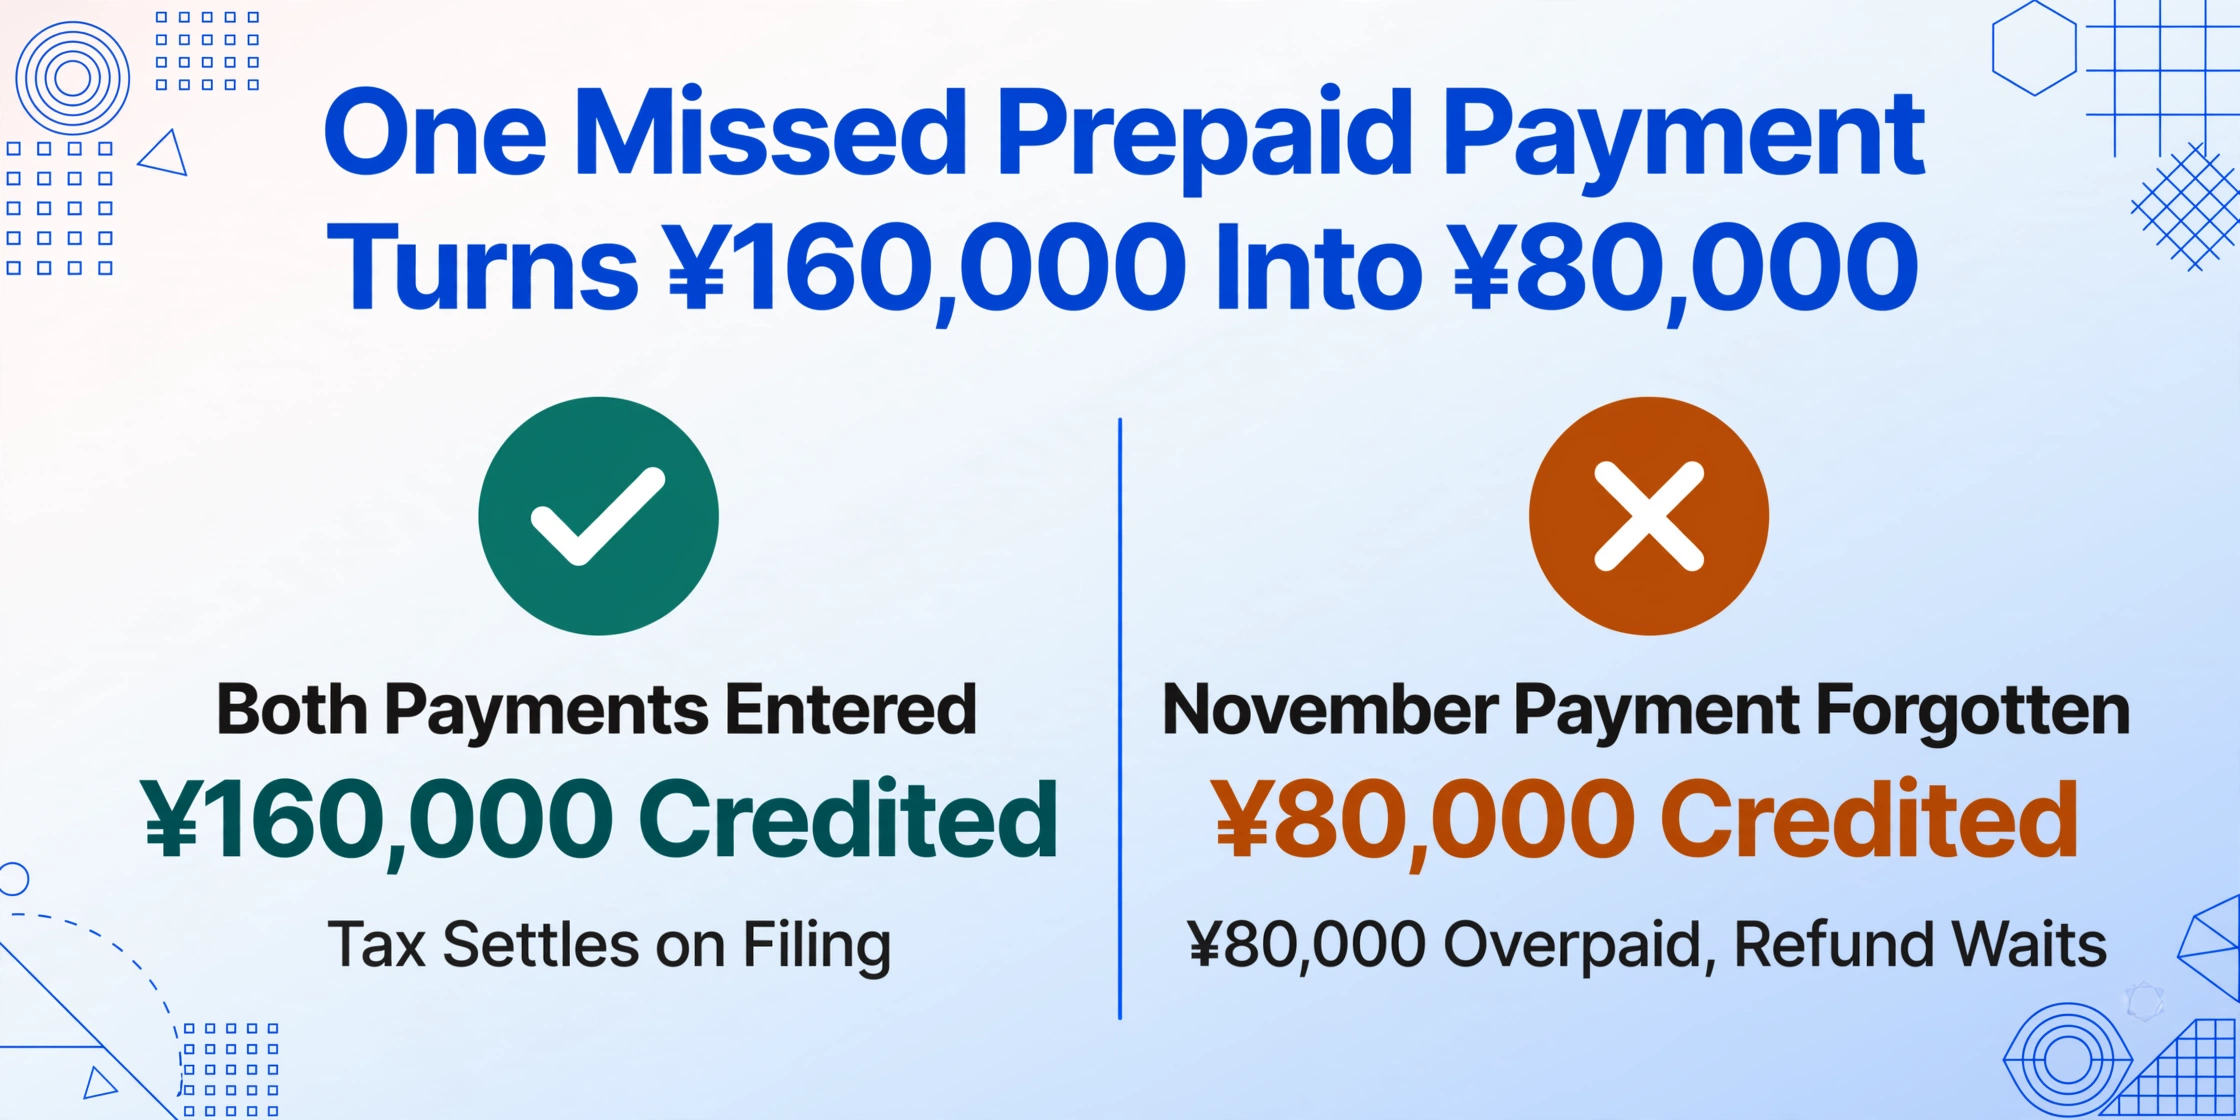
오류가 발생하는 방식. 프리랜서의 2024년 신고에서 세액이 24만 엔으로 나타났습니다. NTA는 2025년 7월과 11월에 각각 8만 엔씩, 총 16만 엔의 예정납세 고지를 발송했습니다. 프리랜서는 이를 납부했습니다. 2026년 3월 2025년 신고 시, 프리랜서는 7월 납부분인 8만 엔만 예정납부액으로 입력하고 11월 납부분을 잊었습니다. 누락된 8만 엔 크레딧으로 인해 신고서에는 실제보다 8만 엔 더 많은 세액이 표시됩니다. 프리랜서는 부풀려진 금액을 납부합니다. 두 납부를 모두 기록한 NTA의 기록이 최종적으로 대사되어 환급을 발행할 때 오류가 표면화됩니다.
전년도 신고 자체가 과대 계상된 경우 방향이 반대가 됩니다. 2024년 신고에 세액이 30만 엔으로 잘못 표시된 경우, 2025년 예정납세 고지는 부풀려진 금액 기준으로 7월과 11월 각각 10만 엔씩 산정됩니다. 프리랜서는 올바르게 신고하면 18만 엔이어야 할 세액에 대해 20만 엔의 예정납세를 납부합니다. 예정납부액은 이미 정확한 세액을 2만 엔 초과하므로 신고서에는 순 환급이 표시되어야 합니다. 그러나 2025년 신고가 부풀려진 소득 수치를 다시 사용하여 전년도 오류를 이월하면 악순환이 반복됩니다. 2026년 예정납세는 부풀려진 2025년 신고 기준으로, 2027년 예정납세는 부풀려진 2026년 신고 기준으로 산정되어, 매년 초과 납부가 다음 해 초과 납부의 자금이 됩니다.
결과. 잘못 입력된 예정납세액 하나는 즉각적인 초과 납부 또는 벌금이 부과되는 미래의 과소 납부를 초래합니다. 부풀려진 전년도 신고가 부풀려진 예정납부액을 유발하는 복합 변형은 여러 과세 연도에 걸쳐 연쇄적으로 발생할 수 있으며, 각 연도는 초과 납부 체인을 해소하기 위해 경정 청구가 필요합니다. 3년간 연간 2만 엔에서 8만 엔씩, 누적 초과 납부액은 6만 엔에서 24만 엔에 달합니다. 이는 프리랜서 계좌에서 사라진 현금으로, 다년간의 경정 신고를 통해서만 회수할 수 있습니다.
예방. 신고 전에 전년도 신고서에서 세 가지 숫자를 확인하세요: 최종 세액, 총 예정납부세액, 그리고 세액 계산에 사용된 소득 수치입니다. 이 중 하나라도 전년도 신고에서 잘못되었다면, 올해 예정납세 크레딧도 잘못된 것이므로 오류가 악화되기 전에 기준 연도를 수정해야 합니다.
다섯 가지 오류를 동시에 방지하는 하나의 메커니즘
다섯 가지 실수를 다시 살펴보면 근본적인 작업은 모든 경우에 동일합니다. 한 문서에서 숫자를 읽어 다른 문서에 입력하는 것입니다. 실수 #1은 은행 통장에서 소득 항목을 읽고 잘못된 항목에 입력하는 것입니다. 실수 #2는 650,000엔 공제 항목을 읽고 100,000엔이라고 표시된 것을 놓치는 것입니다. 실수 #3은 의료비 영수증을 읽고 잘못된 항목이나 잘못된 기준액을 입력하는 것입니다. 실수 #4는 배우자의 원천징수 영수증을 읽고 잘못된 소득 금액을 사용하는 것입니다. 실수 #5는 작년 신고서를 읽고 잘못된 예정 납부 금액을 입력하는 것입니다. 각 경우에 오류는 복사 오류이며, 복사 오류는 복사하는 사람이 입력할 필드와 같지 않은 문서로 작업하기 때문에 발생합니다.
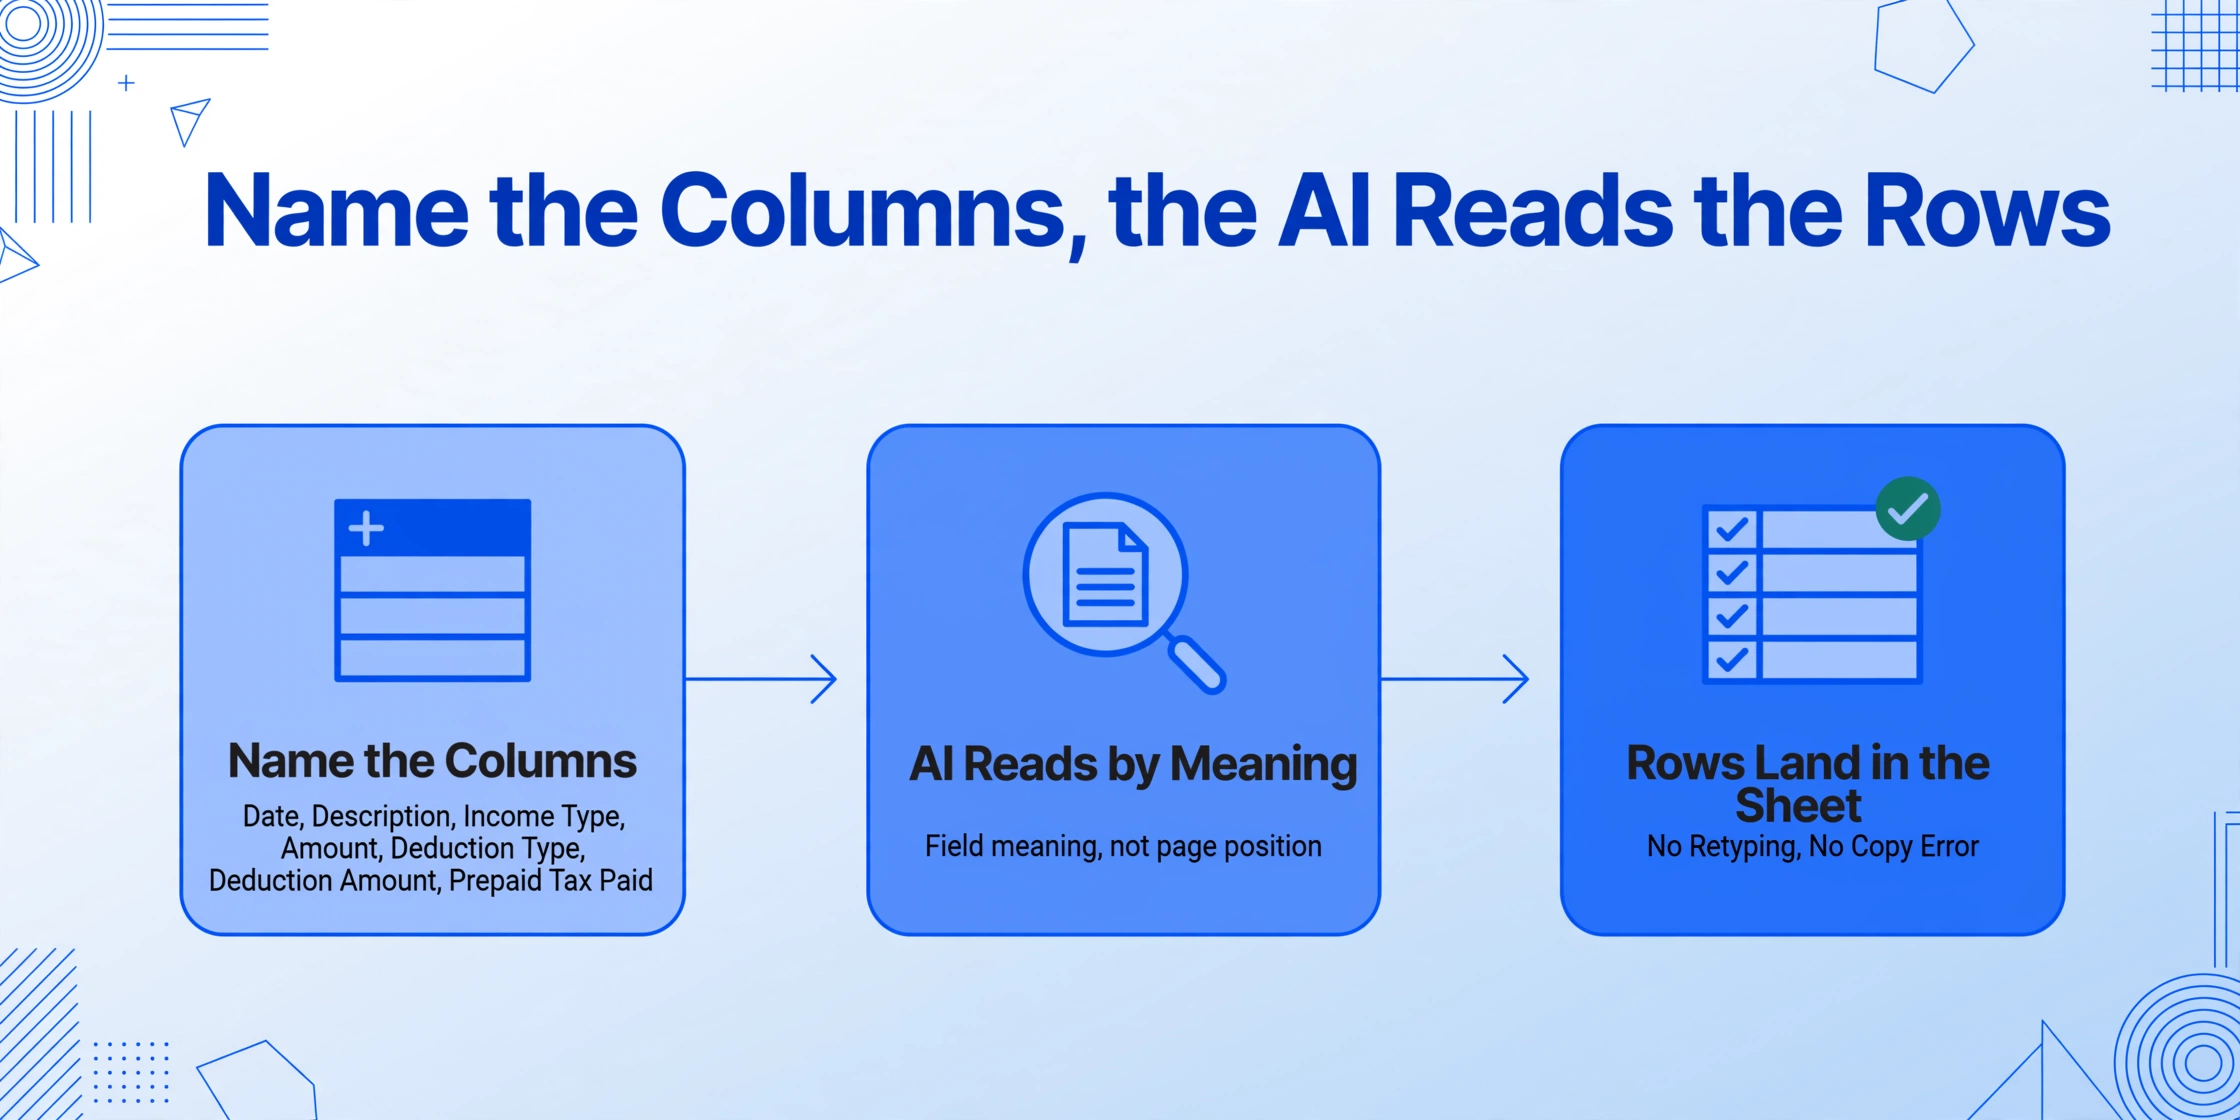
다섯 가지를 모두 방지하는 메커니즘은 읽기-입력 단계에서 사람을 제거하는 것입니다. ImageToTable.ai는 Custom Column Extraction을 사용합니다. 날짜, 설명, 소득 유형(事業所得/給与所得/雑所得), 금액, 공제 유형, 공제 금액, 예정 납부 세액 등 원하는 열을 지정하면 AI가 각 문서를 읽고 필드가 페이지에서 차지하는 위치가 아니라 의미를 이해하여 각 행을 채웁니다. 고객 프로젝트의 통장 입금 50,000엔은 "반복 고객으로부터 온 것"이라는 맥락과 함께 소득으로 읽혀 사업 소득으로 매핑됩니다. 생명 보험 계약의 보험료 85,000엔을 보여주는 보험 증서는 공제 열에 생명 보험료 공제(生命保険料控除)로 읽히고, Computed Columns이 구계약/신계약(旧契約/新契約) 계산 방식의 차이를 알고 있어 올바른 공식을 적용합니다.
이 도구는 batch-first 방식이므로 문서를 하나씩 처리할 필요가 없습니다. 1년치 통장 페이지, 영수증, 증서, 작년 신고서가 단일 배치로 업로드되고, 모든 숫자가 올바른 열에 있는 하나의 스프레드시트가 출력됩니다. Inferred Columns은 읽으면서 소득을 유형별로 분류할 수 있습니다. Income Category (options: 事業所得/給与所得/雑所得/不動産所得/譲渡所得)라는 열을 정의하면 AI가 맥락에 따라 각 소득 항목을 올바른 소득 구분(所得区分)에 할당합니다. 따라서 반복 고객 결제는 사업 소득으로, 일회성 교육비는 기타 소득으로 분류됩니다. 그런 다음 Computed Columns이 청색 신고 공제 상태를 교차 확인합니다. 신고자가 복식부기를 유지하고 e-Tax로 제출하면 650,000엔을 출력하고, 간이방식이면 100,000엔을 출력하며, 장부가 복식 구조를 나타내지만 e-Tax 플래그가 없으면 "REVIEW"를 출력하여 신고서가 화면에 도달하기 전에 실수 #2를 잡아냅니다.
이 모든 것이 신고서 검토의 필요성을 대체하는 것은 아닙니다. 개인은 여전히 모든 수치가 정확한지 확인해야 합니다. 검토 화면은 그 과정을 더 저렴하게 만듭니다. 추출된 셀 위에 마우스를 올리면 원본 문서에서 해당 값이 나온 정확한 위치가 강조 표시되고, 문서의 영역을 클릭하면 해당 행으로 다시 이동하므로, 수치를 출처와 대조하는 것이 다시 읽는 것이 아니라 한눈에 확인하는 것이 됩니다. 그러나 추출은 처음부터 모든 수치를 입력해야 하는 필요성을 대체하며, 그 차이는 중요합니다. 대부분의 데이터 입력 오류는 사람이 검토하는 단계가 아니라 AI가 건너뛰는 단계에서 발생하기 때문입니다. 단일 신고서에 대한 전체 워크플로우는 일본 세금 신고(確定申告) 데이터를 Excel로 추출하는 가이드에서 다룹니다. 매년 2월에 프리랜서들이 신고서를 제출할 때 수동 작성 단계에서 이러한 오류가 왜 그렇게 확실하게 발생하는지에 대한 더 깊은 분석은 일본 프리랜서들이 매년 2월에 여전히 세금 신고 데이터를 손으로 입력하는 이유에 관한 글에 있습니다. 이 목록의 통장별 버전은 일본 은행 통장 데이터 입력 오류에 관한 기사에 있습니다. 그리고 잘못된 UTR, 누락된 SA100 페이지, 배당 소득의 잘못된 분류와 같은 영국 시스템의 유사한 오류 세트는 HMRC 조회를 유발하는 SA100 데이터 입력 오류에 관한 기사에 있습니다.
파일은 안전하게 처리되며 저장되지 않습니다.
문서당 5~10초의 처리 시간과 약 3분의 수동 입력 시간을 비교할 때, 추출은 신고서를 완벽하게 만들지는 못하지만, 이 다섯 가지 오류가 모두 발생하는 단계를 제거합니다. 미리 채워진 스프레드시트를 검증하는 프리랜서는 처음부터 직접 입력하는 프리랜서와 다른 작업을 수행하는 것이며, 잔여 오류율은 둘 사이의 차이입니다.
자주 묻는 질문
일본 세금 신고(確定申告)에서 가장 비용이 많이 드는 데이터 입력 오류는 무엇인가요?
청색 신고 특별 공제(青色申告特別控除)를 놓치는 것입니다. 자격이 되는 개인 사업자가 ¥650,000을 공제받을 수 있는데도 ¥100,000만 청구하는 경우, 일반적으로 회계 소프트웨어가 잘못 설정되었거나 신고자가 공제가 자동 적용된다고 가정했기 때문에, 공제 가능한 소득 ¥550,000을 잃게 됩니다. 20% 소득세 구간에 약 10% 주민세를 더하면 약 ¥165,000의 불필요한 세금이 발생합니다. 다른 일반적인 오류는 절대 금액이 더 작습니다. ¥550,000의 차이는 공제 항목만으로도 검증 절차가 필요함을 정당화하는 오류 유형입니다.
NTA는 일본 세금 신고의 데이터 입력 오류를 어떻게 감지하나요?
세 가지 메커니즘이 있습니다: 산술 검사, 문서 간 대조, 제3자 데이터 공급. 가장 흔한 트리거는 증명서에서 입력한 숫자와 발급 기관이 보고한 숫자 간의 불일치로, 신고 시에는 인지하지 못할 수 있지만 NTA 시스템이 대조 주기를 완료할 때 플래그를 표시합니다.
사업 소득, 급여 소득, 잡소득의 차이점은 무엇인가요?
사업 소득(事業所得)은 자신의 계산으로 운영하는 사업에서 발생하는 소득입니다. 청색 신고 공제와 결손금 이월 공제를 받을 수 있으며, 전체 ¥650,000 공제를 받으려면 복식부기가 필요합니다. 급여 소득(給与所得)은 고용주로부터 받는 급여이며, 법정 급여 소득 공제가 적용됩니다. 잡소득(雑所得)은 사업, 급여 또는 명시된 유형에 해당하지 않는 소득에 대한 잔여 범주로, 일회성 컨설팅, 블로그 수입, 가끔 하는 번역 등이 포함됩니다. 잡소득은 청색 신고 공제를 사용할 수 없으며, 비용은 해당 특정 잡소득에 대해서만 공제 가능합니다. 잡소득을 사업 소득으로 잘못 분류하면 공제를 과다 청구하게 되어 과소 신고 가산세가 부과됩니다.
의료비 공제(医療費控除)를 올바르게 계산하려면 어떻게 하나요?
총 소득이 ¥2,000,000 이상인 경우: − (보험금 등으로 보전된 금액) − ¥100,000. 총 소득이 ¥2,000,000 미만인 경우: − (보험금 등으로 보전된 금액) − (총 소득의 5%). 가장 흔한 오류는 총 소득이 ¥2,000,000 미만일 때 ¥100,000 공식을 적용하여 공제액을 과소 계산하거나, 총 소득이 ¥2,000,000 이상일 때 5% 공식을 적용하여 과대 계산하는 것입니다. 총액을 계산하기 전에 영수증을 공제 대상과 비공제 대상으로 분리하세요.
신고 후 오류를 발견한 경우 어떻게 해야 하나요?
납부한 세금이 적은 경우에는 수정 신고(修正申告)를 가능한 한 빨리 제출하세요. 연체 이자는 매일 발생하고, 과소 신고 가산세(過少申告加算税) 10~15%가 적용되기 때문입니다. 납부한 세금이 많은 경우에는 원래 신고 기한으로부터 5년 이내에 경정 청구(更正の請求)를 제출하세요. 경정 청구에는 영수증, 증명서, 수정 계산서 등 증빙 서류가 포함되어야 하며, NTA가 검토 후 환급을 처리합니다. NTA가 오류를 발견하기 전에 자발적으로 수정하면 세무서 통지를 기다리는 것보다 일반적으로 가산세가 낮습니다.
AI 추출로 일본 세무 신고의 데이터 입력 오류를 방지할 수 있나요?
네, 대부분의 오류가 발생하는 읽기 및 입력 단계를 제거함으로써 가능합니다. AI는 각 문서를 읽고 수입 금액(収入金額), 필요 경비(必要経費), 사회 보험료 공제(社会保険料控除) 등 필드의 의미를 이해하여 값을 찾아내며, 페이지에서 값을 읽어 복사하는 방식이 아닙니다. 계산 열은 공제 계산식을 자동으로 적용할 수 있고, 추론 열은 읽는 과정에서 소득과 지출을 유형별로 분류할 수 있습니다. 출력은 모든 수치가 올바른 열에 미리 배치된 스프레드시트입니다. 작업자는 숫자를 입력하는 대신 검증하는 역할로 전환되며, 검토 화면에서 추출된 각 값이 문서의 어느 위치에서 왔는지 확인할 수 있어 기존의 줄 단위 재검토보다 빠르게 검증할 수 있습니다.
일본 프리랜서의 환급을 앗아가는 5가지 오류 중 어느 것도 세법 오류가 아니다. 모두 문서를 읽고 숫자를 입력하는 단계에서 발생하는 전사 오류다. 그 단계를 없애면 오류도 함께 사라진다. 검증하고, 제출하고, 당신이 마땅히 받을 공제를 지켜라.
세금 문서 추출하기