6 erreurs de saisie de factures qui coûtent
plus cher aux équipes financières qu'elles ne le pensent
Demandez à un responsable AP quel est son taux d'erreur et la plupart vous donneront un chiffre : 2 %, peut-être 5 %. Demandez ce que ces erreurs coûtent réellement, et la réponse devient vague. Une facture de 14 000 $ saisie comme 14 400 $ coûte bien plus que la différence de 400 $ : elle déclenche une chaîne de corrections, d'appels, de contre-passations et d'écritures de rapprochement qui s'amplifie bien au-delà de la simple faute de frappe. Les pires erreurs de saisie commises par les équipes financières ne sont pas celles qu'elles détectent la semaine suivante. Ce sont les erreurs de codage GL et de classification fiscale qui restent silencieusement dans le grand livre jusqu'à ce qu'un auditeur les découvre six mois plus tard. Voici les six erreurs les plus coûteuses, et pourquoi les erreurs cachées font plus de dégâts que les erreurs évidentes.
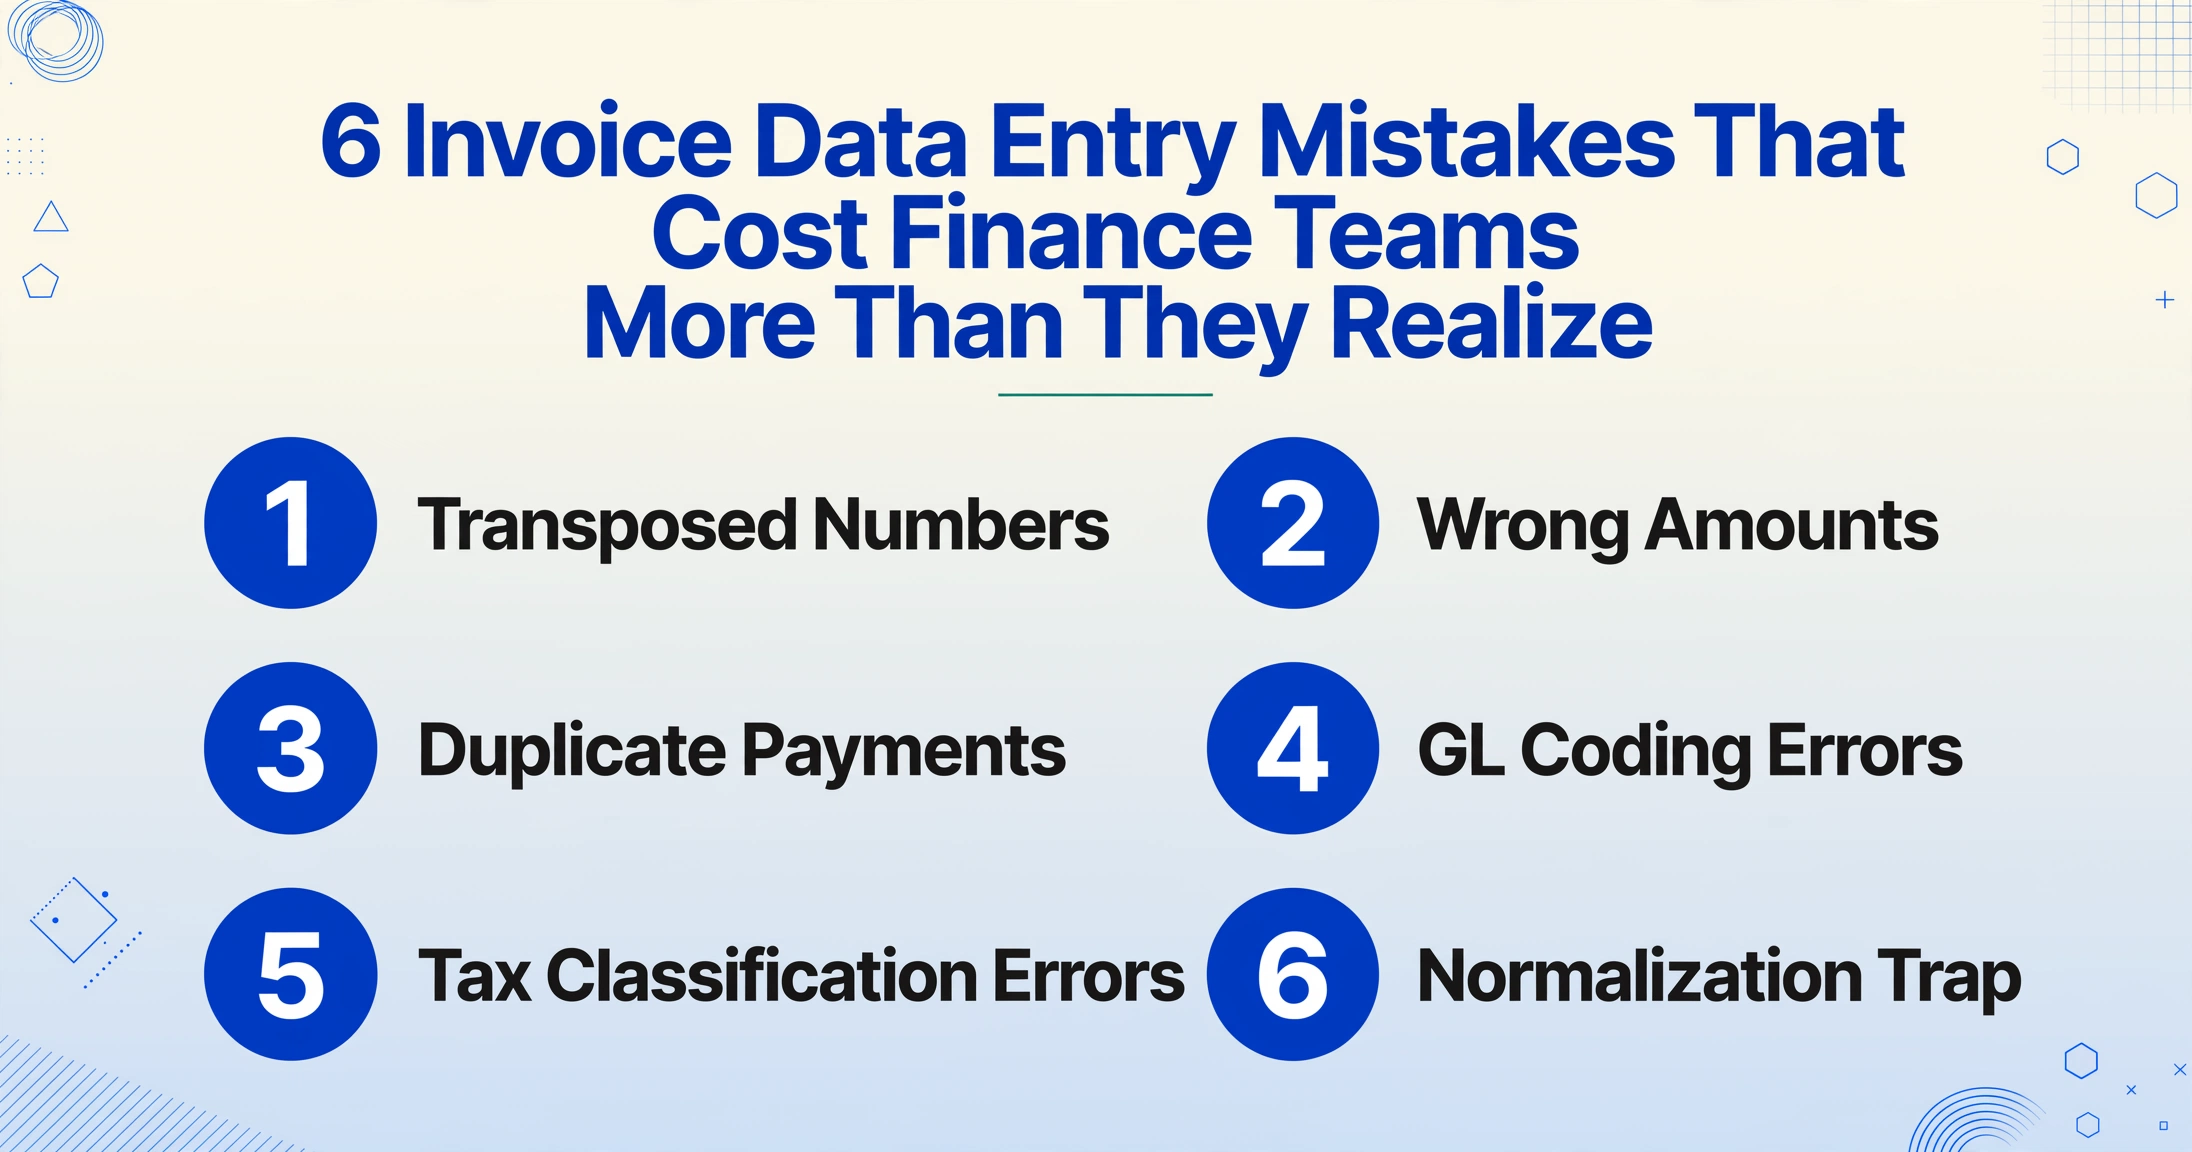
Points clés à retenir
- Votre taux d'erreur cache plus qu'il ne révèle. Les transpositions visibles sont détectées par votre ERP (système de planification des ressources d'entreprise) en une semaine, mais les erreurs de codage GL et les erreurs de classification fiscale restent silencieuses jusqu'à ce qu'un auditeur les découvre six mois plus tard.
- La formation ne comblera pas cet écart. L'employé AP (comptabilité fournisseurs) qui saisit la facture n'a pas l'expertise fiscale nécessaire pour choisir le bon code, et l'équipe fiscale ne voit jamais la facture avant qu'elle ne soit déjà comptabilisée dans le grand livre.
- ImageToTable.ai élimine l'étape de transcription qui cause la plupart des erreurs. Vous saisissez les noms de colonnes souhaités (numéro de facture, code GL, traitement fiscal) et l'IA remplit chaque ligne en lisant le document, afin que l'employé confirme les valeurs au lieu de les ressaisir, réduisant ainsi les taux d'erreur de 3 à 5 % à moins de 0,8 %.
La plupart des équipes AP connaissent leur taux d'erreur. Peu savent ce qu'il coûte réellement.
Près de la moitié de toutes les factures (49,7 %, selon les données d'Ardent Partners) sont encore traitées manuellement. La saisie manuelle comporte un taux d'erreur d'environ 2 à 5 %, selon l'Institute of Finance & Management (IOFM) et les recherches de Vic.ai. Cela signifie qu'une équipe traitant 2 500 factures par mois génère entre 50 et 125 erreurs chaque mois.
L'erreur que commettent la plupart des équipes AP est de mesurer l'erreur mais pas le coût de sa correction. Une erreur est plus qu'un mauvais numéro dans une cellule ; elle déclenche une chaîne de tâches dès que quelqu'un repère l'écart. Et les erreurs que personne ne repère sont celles qui s'accumulent sur des trimestres, se transformant en constats d'audit, pénalités fiscales ou retraitements financiers.
L'industrie le sait de manière générale. Stampli et Probolsky Research ont constaté que 70 % des organisations signalent des taux d'erreur AP de 5 % ou plus, et qu'une seule erreur de facture prend environ deux heures à résoudre de bout en bout. À 500 erreurs par an, cela représente 1 000 heures, soit l'équivalent d'un demi-employé à temps plein, entièrement consacrées à corriger des erreurs qui n'auraient pas dû se produire.
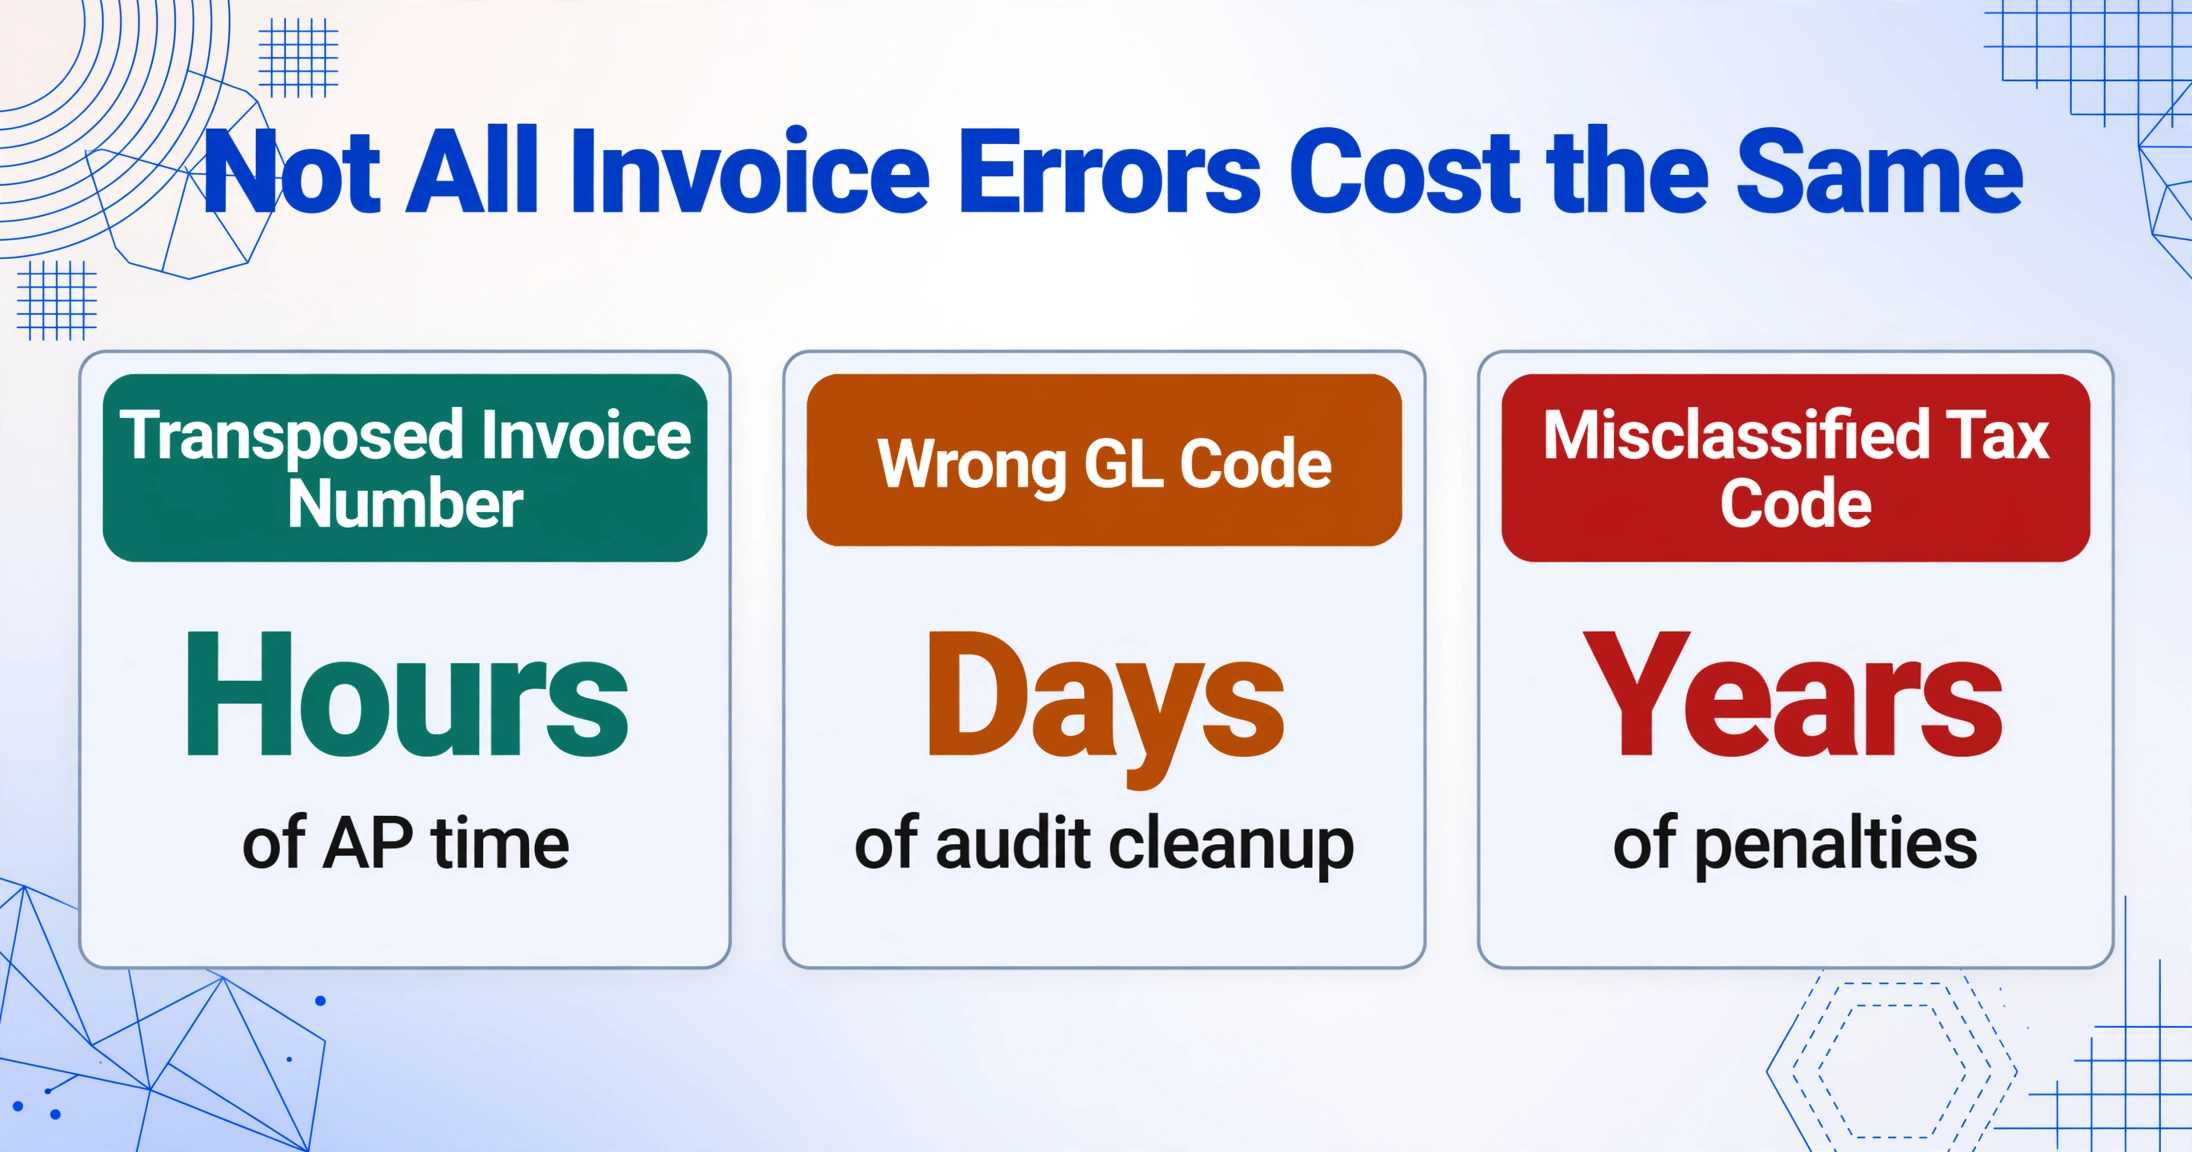
Mais la structure des coûts n'est pas uniforme. Différents types d'erreurs entraînent des multiplicateurs en aval différents. Un numéro de facture inversé coûte des heures. Un mauvais code GL coûte des jours de nettoyage d'audit. Un code fiscal mal classé peut coûter des pénalités mesurées en années.
Erreurs #1–3 : Les erreurs visibles — chiffres inversés, montants erronés, paiements en double
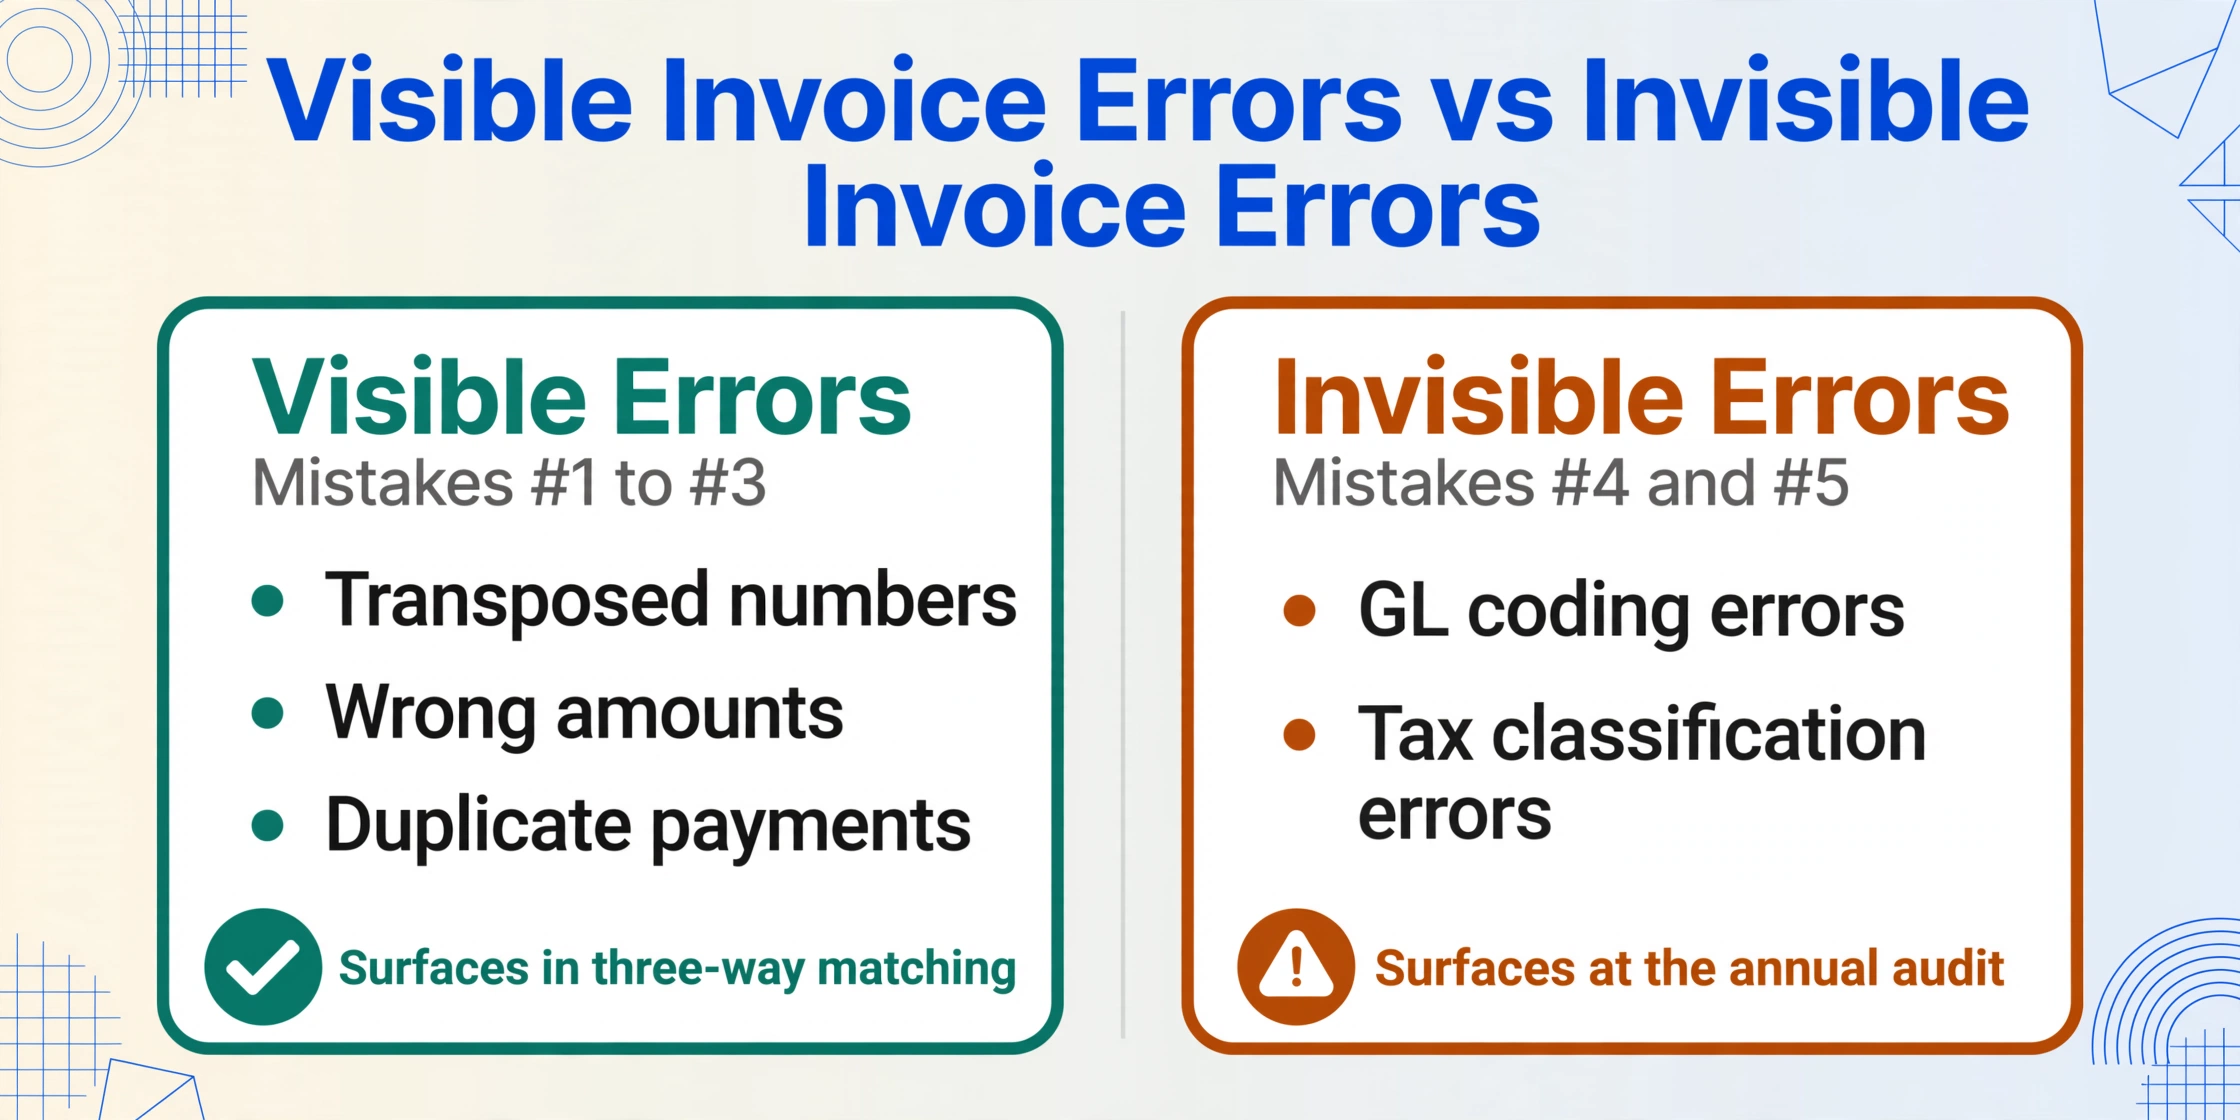
Ce sont les erreurs dont les équipes sont conscientes. Elles apparaissent lors du rapprochement à trois voies, de la revue des paiements ou des demandes des fournisseurs. Elles sont visibles, détectables et corrigibles — mais la correction elle-même coûte cher, d'une manière que la plupart des équipes ne chiffrent pas.
Erreur #1 : Chiffres inversés et erreurs de saisie
La facture n° INV-2456 devient INV-2465. 17 820 $ devient 17 280 $. Un numéro de bon de commande gagne ou perd un chiffre. Cela arrive constamment en saisie manuelle — une enquête Gartner citée par SoftCo a révélé que 18 % des comptables commettent des erreurs chaque jour, et 33 % en commettent plusieurs par semaine. Une seule erreur de frappe au mauvais endroit dans l'ERP a des répercussions en cascade :
- Détection (15 min) — le rapprochement à trois voies signale une discordance, ou un fournisseur appelle pour un paiement partiel, ou un total de lot ne se concilie pas
- Investigation (30 min) — le comptable AP récupère le PDF de la facture d'origine, le compare à la saisie ERP, et trace la discordance jusqu'à un seul champ
- Correction (10 min) — écriture de journal pour contre-passer le mauvais montant et ressaisir le montant correct
- Communication (15 min) — si le paiement a déjà été émis, le fournisseur reçoit un avoir ou un appel de suivi expliquant ce qui s'est passé
Coût total de récupération par erreur de transposition : environ 70 minutes de temps AP, plus les éventuels dommages relationnels avec le fournisseur. À 30 $/heure en charge complète, cela représente 35 $ par erreur. Multipliez par 25 à 50 erreurs par mois, et les seules transpositions d'un seul comptable AP coûtent 875 à 1 750 $ par mois — sans compter les effets en aval si l'erreur a déclenché un paiement incorrect.
Erreur #2 : Montants erronés — sous-paiements et trop-perçus
Différent de la transposition — ici, le montant total de la facture est saisi correctement, mais une ligne est mal codée, un taux de taxe erroné est appliqué, ou une remise qui aurait dû être prise est oubliée. L'équipe AP a le bon montant de facture mais la mauvaise composition.
La structure des coûts change ici car l'erreur est plus difficile à repérer. Le rapprochement à trois voies peut passer — la quantité du bon de commande correspond, le total de la facture correspond, mais une ligne est facturée à 14 $/unité au lieu du tarif contractuel de 12 $/unité. Aucun drapeau système ne se déclenche. L'erreur ne remonte qu'au moment où le responsable budgétaire examine les dépenses du service deux mois plus tard et se demande pourquoi la commande de janvier a dépassé les prévisions de 17 %.
C'est là que la pénalité de délai entre en jeu. Une erreur détectée la première semaine coûte 70 minutes de correction. Une erreur détectée au troisième mois coûte les 70 minutes initiales plus 30 minutes de reconstitution de la piste d'audit, 20 minutes d'explication au chef de service sur la raison pour laquelle leur rapport d'écart budgétaire du T1 est erroné, et potentiellement une négociation avec le fournisseur si le trop-perçu doit être crédité sur une facture future plutôt que remboursé. Le coût de 35 $ pour une transposition devient environ 60 à 80 $ par erreur de codage différée — et ce sont celles qui érodent silencieusement les marges sur chaque achat.
Erreur n°3 : Factures en double et paiements en double
C'est l'erreur que tous les articles sur la comptabilité fournisseurs mettent en avant, et pour cause : elle coûte de l'argent réel, pas seulement du temps de travail. Un fournisseur envoie une facture originale avec la livraison, puis une copie par e-mail. Les deux sont saisies sous des numéros de référence légèrement différents. Les deux sont payées. La récupération exige de contacter le fournisseur, de demander un avoir ou un remboursement, et, dans le cas de fournisseurs ponctuels, de poursuivre éventuellement une entreprise qui n'a aucun intérêt à restituer l'argent rapidement.
L'enquête de Westgate Moore a révélé que 92 % des professionnels de la finance déclarent que les paiements en double et les trop-payés restent courants dans leur secteur. Le paiement en double moyen n'est jamais entièrement récupéré — si le fournisseur est récurrent, l'avoir reste dans ses livres et compense une facture future. L'équipe AP a quand même passé du temps à détecter, vérifier et résoudre le doublon. Et si la relation avec le fournisseur est ponctuelle, l'argent peut ne jamais revenir.
La cause structurelle importe plus que l'erreur elle-même. Les paiements en double surviennent parce que la même facture physique entre dans la file de traitement par plusieurs canaux — e-mail du fournisseur, courrier du fournisseur, téléversement par le service demandeur — et que le rapprochement manuel ne détecte pas le doublon, car les numéros de référence ne correspondent pas. La solution n'est pas « d'être plus prudent ». C'est de consolider la réception afin que la même facture ne puisse pas atteindre la file de traitement deux fois.
Les erreurs visibles partagent un trait commun : elles finissent toutes par être détectées — soit par des systèmes de rapprochement, soit par des réclamations de fournisseurs, soit lors du rapprochement de fin de mois. Le coût se mesure en travail de correction. La catégorie suivante est différente. Ces erreurs ne s'annoncent pas. Elles restent silencieusement dans la comptabilité, et la première personne à les trouver tient généralement une liste de contrôle d'audit.
Erreurs n°4-5 : Les erreurs invisibles — le codage GL et la classification fiscale
Erreur n°4 : Erreurs de codage GL
Chaque ligne d'une facture nécessite un code GL — l'identifiant alphanumérique qui affecte la dépense au bon compte dans le plan comptable (par ex., « Fournitures de bureau » vs « Services informatiques » vs « Entretien des installations »). Lorsqu'un commis AP saisit le code manuellement — ou copie le code de la facture similaire du mois précédent — et se trompe, l'erreur est invisible pour le système de paiement. La facture est payée. Le montant est correct. Le fournisseur est satisfait. Mais la dépense atterrit dans la mauvaise catégorie de reporting.
Le coût ne ressort qu'à la clôture mensuelle, lorsque l'équipe financière rapproche les budgets des départements et constate que les dépenses informatiques sont sous le budget et que les installations sont au-dessus — dans les deux cas, pas assez pour déclencher une alerte, mais assez pour fausser les chiffres rapportés. Ou pire : l'erreur ressort lors de l'audit annuel, lorsque l'auditeur externe teste un échantillon de classifications de dépenses et découvre des erreurs de codage systématiques. Une facture mal codée est une écriture de reclassement. Vingt factures mal codées constituent une constatation de faiblesse significative. Un schéma d'erreurs de codage GL sur plusieurs exercices est le genre de constatation qui retarde l'opinion d'audit et déclenche des tests étendus — que l'entreprise paie en heures d'auditeur.
Les erreurs de codage GL sont particulièrement dangereuses dans les organisations multi-entités ou multi-départements. Une facture pour un service partagé — hébergement cloud utilisé à la fois par l'ingénierie et le marketing, ou fournitures de bureau pour trois centres de coûts différents — doit être répartie entre plusieurs codes GL. Si le commis AP affecte la facture entière au mauvais département, les rapports budgétaires de deux départements sont simultanément faux dans des directions opposées. Personne ne le remarque, car chaque département ne voit que sa propre variation, et aucune n'est assez importante pour déclencher un signalement.
Le coût de correction d'une erreur de codage GL détectée à la clôture mensuelle est d'environ 15 minutes pour l'écriture de journal. Le coût de correction d'une erreur GL détectée lors d'un audit est l'écriture de reclassement plus le temps de test étendu de l'auditeur, facturé entre 150 et 400 $ de l'heure. La prévention structurelle, où l'IA attribue le code GL à partir de la description de la ligne au lieu qu'un commis copie l'écriture précédente, élimine les erreurs de codage récurrentes qui génèrent l'essentiel de ce coût.
Erreur n°5 : Erreurs de code fiscal et de retenue à la source
C'est la catégorie d'erreurs la plus coûteuse, et presque aucune équipe AP ne la surveille activement. Une facture d'un fournisseur non américain déclenche des obligations de retenue à la source en vertu de l'article 1441 de l'IRC — le payeur doit déduire le pourcentage correct avant le versement, déclarer la retenue sur le formulaire 1042-S et classer le paiement sous le bon code de revenu. Un mauvais code fiscal — ou pire, aucune retenue alors qu'elle est requise — signifie que l'entreprise a sous-versé l'impôt à l'IRS.
L'IRS a spécifiquement formé plus de 3 000 examinateurs sur la conformité à l'article 1441 et a créé une équipe nationale dédiée aux audits de retenue à la source, selon l'analyse de Tipalti sur la posture d'application actuelle de l'IRS. Les pénalités ont « rapidement augmenté, même pour des erreurs de codage mineures ». Un seul paiement mal classé à un sous-traitant étranger peut déclencher des pénalités, des intérêts sur la retenue sous-payée et le coût de modification des déclarations d'information précédemment déposées — le tout s'ajoutant à la responsabilité fiscale d'origine.
Les erreurs de classification fiscale nationale sont moins spectaculaires mais plus fréquentes. Taxe de vente appliquée là où la taxe d'usage devrait s'appliquer. TVA sur les fournitures intra-UE mal codée comme taxe nationale. Un numéro d'identification fiscale de fournisseur saisi avec un chiffre inversé signifie un 1099 déposé avec des informations incorrectes, que l'IRS fait correspondre électroniquement. Même si le montant en dollars est correct, un TIN non concordant génère un avis de l'IRS, et répondre à cet avis coûte du temps et de la crédibilité à l'équipe AP.
Le problème structurel des codes fiscaux est le même que pour les codes GL : le commis AP qui saisit la facture n'a pas l'expertise fiscale pour savoir quel code s'applique à chaque transaction, et l'équipe fiscale ne voit les factures qu'après leur saisie. L'écart d'information entre la saisie des données et la conformité fiscale est la cause profonde — pas la négligence, pas une formation inadéquate. Tant que cet écart n'est pas comblé, les erreurs de code fiscal sont une caractéristique intégrée de l'AP manuel, pas un bug réparable.
Erreur n°6 : Le piège de la normalisation — quand un taux d'erreur de 5 % devient la norme
Ce n'est pas une erreur de saisie — c'est une méta-erreur qui rend toutes les autres erreurs plus coûteuses avec le temps. Lorsque le taux d'erreur d'une équipe AP se stabilise à un certain niveau et y reste pendant des mois, l'équipe cesse de le considérer comme un problème. Une précision de 95 % semble solide. La clôture de fin de mois se termine en 10 jours, ce qui est mieux que l'année dernière. Personne ne tire la sonnette d'alarme.
Mais un taux d'erreur de 5 % sur 2 500 factures par mois représente 125 erreurs chaque mois. En utilisant l'estimation de Stampli/Probolsky de deux heures par résolution d'erreur, cela représente 250 heures — soit environ 1,5 ETP — consacrées uniquement à la correction des erreurs. À 10 000 factures par mois, cela représente 500 erreurs et 1 000 heures. À cette échelle, la correction des erreurs n'est plus un coût lié à l'activité — c'est l'activité la plus importante du service AP.
Le piège de la normalisation a une deuxième dimension : les types d'erreurs qui survivent à la normalisation sont systématiquement les plus coûteux. Les erreurs de transposition sont détectées rapidement — elles provoquent des échecs de rapprochement et des écarts de paiement que l'ERP signale immédiatement. Les erreurs de codage GL et les erreurs de classification fiscale ne déclenchent aucun signalement automatique. Elles survivent à la clôture de fin de mois, survivent à la revue trimestrielle et ne remontent que lorsqu'un auditeur teste l'échantillon de classification. Un taux d'erreur normalisé composé à 80 % de transpositions visibles et à 20 % d'erreurs GL/fiscales invisibles signifie que les 20 % s'accumulent silencieusement pendant que l'équipe se félicite d'avoir détecté les 80 %.
Le piège de la normalisation se renforce lui-même. Le turnover élevé en AP — les données de Vic.ai montrent que les services AP ont un turnover 23 % plus élevé que les autres fonctions financières — fait que les nouvelles recrues héritent du taux d'erreur existant comme étant « la façon dont les choses fonctionnent ici ». Personne ne remet en question le taux d'erreur parce que tous ceux qui se souviennent de la dernière refonte des processus sont partis. Les erreurs deviennent un processus, pas une exception.
Pourquoi ces erreurs survivent à la formation, aux listes de contrôle et aux doubles vérifications
La réponse standard aux erreurs de comptabilité fournisseurs est « une meilleure formation » et « davantage d'étapes de vérification ». Une deuxième personne vérifie le travail de la première. Quelqu'un valide les codes GL avant la comptabilisation. Ce sont des contrôles sensés — mais ils traitent le symptôme, pas la cause structurelle. Les erreurs de saisie des données de facturation persistent en raison de trois conditions que la formation ne peut pas corriger.
Condition 1 : Les PDF ne sont pas des données ERP natives. Chaque facture arrive sous forme de document conçu pour la lecture humaine — un PDF, une image scannée, une pièce jointe — et doit être transcrite dans les champs structurés de l'ERP. Cette transcription est une étape de traduction manuelle entre deux formats incompatibles. L'humain est le pont. Les ponts cassent.
Condition 2 : Le volume dépasse la vérification. À 500 factures par mois, un système de double vérification est réalisable — le vérificateur peut contrôler un échantillon significatif. À 5 000 factures par mois, le vérificateur n'échantillonne que 2 % des transactions. La probabilité de détecter une erreur de codage GL dans cet échantillon est pratiquement nulle. Le système de contrôle qui fonctionne à petite échelle échoue silencieusement à grande échelle.
Condition 3 : La personne qui saisit les données n'a pas le contexte nécessaire pour bien faire. L'employé de la comptabilité fournisseurs voit une ligne de facture pour « 8 400 $ — Services de conseil ». S'agit-il de conseil en informatique ou en management ? Le code GL correct dépend-il du service qui a fait la demande ? L'employé ne le sait pas — et la personne qui le sait (le responsable du budget) ne verra le codage que dans le rapport d'écart du mois suivant. L'information nécessaire pour coder correctement existe dans l'organisation mais n'atteint pas la personne qui effectue le codage.
Ces trois conditions expliquent pourquoi les paiements en double, les erreurs de transposition et les erreurs de codage surviennent même dans des services de comptabilité fournisseurs bien gérés, avec un personnel formé et soigneux. Le processus est conçu pour exiger d'un humain qu'il fasse quelque chose — traduire des documents non structurés en données structurées — que les humains font mal et que les machines font bien.
Réduire les erreurs de 80 % sans remplacer votre ERP
La source mécanique de la plupart des erreurs AP n'est pas l'ERP ni le système de paiement — c'est le moment où les données de la facture passent du document à l'écran. C'est cette étape qui introduit des inversions de chiffres, des erreurs de codage, des saisies en double et des incohérences de format. Supprimer l'étape de saisie manuelle élimine l'essentiel des occasions d'erreur.
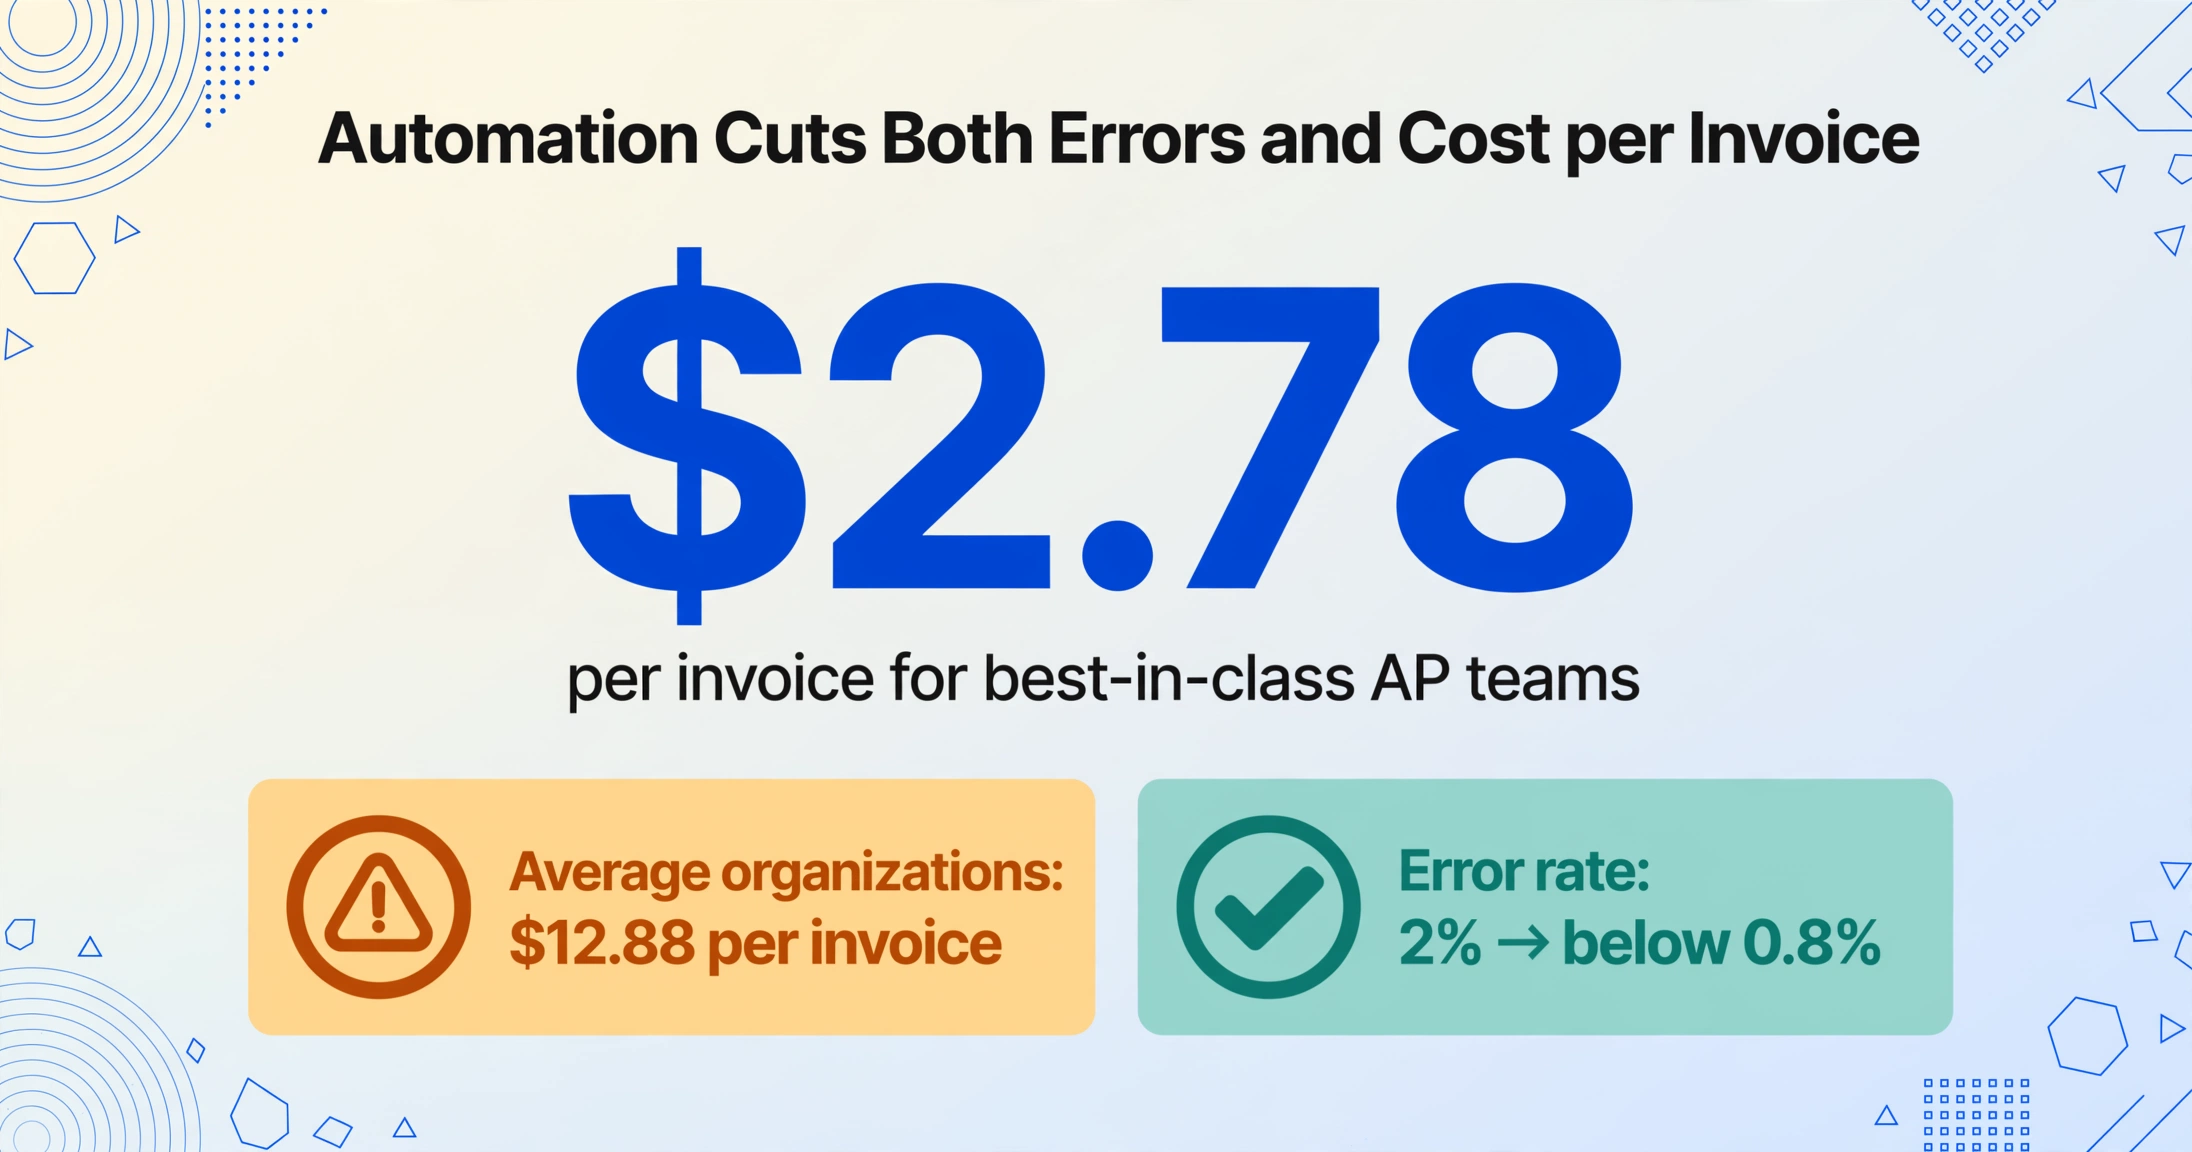
L'extraction automatisée réduit les erreurs à la source. Au lieu qu'un employé AP lise une facture PDF et saisisse les champs dans l'ERP, vous saisissez les noms de colonnes souhaités : Numéro de facture, Date d'échéance, Total de la ligne, Montant de la taxe. C'est ce qu'on appelle l'extraction de colonnes personnalisées : l'IA localise chaque valeur en comprenant sa signification, et non sa position sur la page, de sorte que le même ensemble de colonnes fonctionne sur la mise en page de chaque fournisseur sans modèle par vendeur. Le résultat est une ligne structurée dans Excel ou CSV, et l'employé confirme les valeurs extraites au lieu de les ressaisir. Les références IOFM montrent que les organisations qui utilisent l'automatisation réduisent leur taux d'erreur d'environ 2 % à moins de 0,8 %. Les références d'automatisation AP 2025 de Quadient placent les équipes les plus performantes à 2,78 $ par facture traitée, contre 12,88 $ pour les organisations moyennes, un écart principalement dû à l'élimination de la saisie manuelle et des erreurs qu'elle génère.
Le codage GL devient une règle, pas une supposition. Vous définissez une fois une colonne Code GL et listez vos options de plan comptable (« Fournitures de bureau », « Services informatiques », « Maintenance des installations »). L'IA lit la description de chaque ligne sur chaque facture et remplit le code correspondant, de sorte qu'une nouvelle facture Acme Cloud Services atterrit sur le même code que celle du mois dernier, sans que personne n'ait à copier l'entrée précédente. Cela n'élimine pas toutes les erreurs de codage, car les lignes véritablement ambiguës nécessitent toujours une décision humaine, mais cela supprime l'habitude de copier la dernière facture qui produit la plupart des erreurs récurrentes.
Le traitement fiscal devient une colonne que vous confirmez, non que vous mémorisez. Vous listez les traitements applicables à vos fournisseurs (national, reverse charge UE, retenue à la source IRC Section 1441, exonéré) dans une colonne Traitement fiscal. L'IA lit le pays du fournisseur, l'identifiant TVA et les lignes de taxe imprimées sur la facture et attribue le traitement correspondant, de sorte que l'employé confirme une valeur suggérée au lieu de se rappeler le statut fiscal de 200 fournisseurs.
La collecte de fichiers élimine la fragmentation de la réception. Au lieu que les factures arrivent par e-mail, courrier, portails et téléversements départementaux, un lien de collecte offre à chaque fournisseur un point de téléversement unique. Les fichiers arrivent dans une seule file avec un seul flux de traitement, ce qui supprime la condition de réception multiple qui produit les paiements en double en premier lieu.
Le résultat pratique : pour une équipe traitant 2 500 factures par mois avec un taux d'erreur de 3 %, l'extraction automatisée élimine environ 50 des 75 erreurs, celles causées par des erreurs de saisie. Les 25 restantes sont des erreurs de processus (mauvais routage d'approbation, PO manquant) que l'automatisation réduit mais n'élimine pas. Le temps de correction des erreurs de l'équipe passe de 150 heures par mois à environ 30 à 40 heures, soit l'équivalent de récupérer 0,7 ETP sans embaucher personne ni remplacer l'ERP.
Pour une analyse plus approfondie de la manière dont la saisie manuelle des données est devenue le goulot d'étranglement structurel dans la fonction AP et pourquoi elle persiste malgré des décennies de « meilleurs logiciels », consultez notre analyse expliquant pourquoi les équipes AP saisissent encore les données des factures à la main en 2025. Pour savoir comment comparer les outils d'extraction qui rendent cette réduction d'erreurs possible, consultez notre comparaison des outils d'extraction de factures par IA pour les équipes financières. Et si votre volume de factures AP augmente et que vous hésitez entre embaucher et automatiser, consultez le cadre de passage à l'échelle pour les équipes AP confrontées à une croissance du volume.
FAQ
Comment savoir si mon équipe a un problème de codage GL si les paiements sont corrects ?
Générez un rapport de vos 12 derniers mois d'écritures de reclassement. Si l'équipe financière reclasse régulièrement des dépenses lors de la clôture mensuelle (en déplaçant des montants d'un compte GL à un autre), votre processus de codage AP génère des erreurs que l'équipe de clôture absorbe. Ces reclassements sont invisibles pour l'équipe AP (ils ont lieu après le travail de l'AP), mais ils consomment des heures de l'équipe financière chaque mois. Si le nombre d'écritures de reclassement par période est en hausse ou reste stable à plus de 5 à 10 par cycle de clôture, le processus de codage a un problème structurel. La solution n'est pas plus de formation AP ; c'est une colonne GL Code que l'IA remplit à partir de la description de la ligne, avec confirmation du résultat par l'employé.
L'automatisation peut-elle gérer les factures avec des notes manuscrites, des tampons ou des mises en page non standard ?
Oui — si l'outil utilise l'IA de vision plutôt que l'OCR basé sur des modèles. L'OCR par modèle fonctionne en recherchant des données à des positions fixes sur la page (par exemple, « le numéro de facture est toujours à 5 cm du coin supérieur droit »). Il échoue sur les notes manuscrites en marge, les tampons des fournisseurs, les factures multilingues et toute mise en page sur laquelle il n'a pas été entraîné. L'IA de vision lit le document de manière sémantique — elle comprend que « le nombre précédé de "Facture n°" est le numéro de facture », quel que soit l'endroit où il apparaît, qu'il soit imprimé ou manuscrit, et que la mise en page ait changé depuis le mois dernier. Cette distinction fait la différence entre détecter 60 % des erreurs et en détecter 95 %. Pour plus de détails techniques, consultez notre article sur la comparaison des outils d'extraction de factures par IA.
Quel est un taux d'erreur réaliste à viser après la mise en place de l'automatisation ?
La référence IOFM pour les équipes AP performantes est inférieure à 0,8 %. Cet objectif est atteignable, mais nécessite plus qu'une simple automatisation de l'extraction — il nécessite un codage GL automatisé, un routage d'approbation automatisé et des canaux de réception cohérents. Un objectif initial plus réaliste est de 1 à 2 % (contre une base manuelle typique de 3 à 5 %), en comprenant que les erreurs restantes sont principalement des exceptions qui nécessitent un jugement humain — descriptions de lignes ambiguës, factures ne correspondant à aucun bon de commande, nouveaux fournisseurs sans historique de codage. Ne visez pas un taux d'erreur de 0 % — le coût de la poursuite des 0,5 % d'erreurs restants dépasse le coût des erreurs elles-mêmes. Visez à éliminer les catégories d'erreurs systématiques et récurrentes (transpositions, doublons, erreurs de codage récurrentes des fournisseurs) et acceptez que des exceptions réelles existeront toujours.
Nous sommes une petite équipe — 300 factures par mois. Dois-je m'inquiéter de ces mêmes erreurs ?
À 300 factures par mois avec une seule personne qui traite, les erreurs visibles (inversions, montants erronés) sont détectées car la même personne fait la saisie, la vérification et le paiement — elle remarque ses propres écarts. Les erreurs invisibles (codage GL, classification fiscale) sont en réalité plus dangereuses à petite échelle car il n'y a pas de second vérificateur, pas de piste d'audit formelle, ni de séparation des tâches. Si la même personne code systématiquement de manière incorrecte la classification GL d'un fournisseur récurrent, personne ne s'en aperçoit jusqu'à ce que le comptable fasse la déclaration fiscale annuelle et réalise que six mois de dépenses sont dans la mauvaise catégorie. Les petites équipes bénéficient de manière disproportionnée de l'extraction automatisée précisément parce qu'elle fournit la couche de vérification qu'un second humain fournirait normalement — l'IA lit la facture de manière indépendante et génère les données, de sorte que l'opérateur vérifie plutôt que de transcrire.
L'extraction automatisée s'intègre-t-elle à mon ERP existant, ou dois-je changer de système ?
L'intégration est un spectre, pas une décision binaire. Le modèle le plus simple fonctionne avec n'importe quel ERP : téléchargez les factures dans l'outil d'extraction, téléchargez le fichier Excel ou CSV structuré, importez-le dans votre ERP. Chaque ERP prend en charge l'import CSV — cette voie ne nécessite aucune implication informatique et fonctionne avec SAP, Oracle, NetSuite, QuickBooks, Xero, Sage et tous les autres. Une intégration plus avancée — où les données extraites circulent directement dans l'ERP via API — nécessite des connecteurs spécifiques à l'ERP et implique généralement l'informatique. La voie directe par API élimine l'étape de téléchargement-import mais n'est pas nécessaire pour obtenir 80 % de la réduction des erreurs. Pour les utilisateurs de Google Sheets, les données peuvent être ajoutées directement à une feuille de calcul. Commencez par l'import CSV, prouvez la réduction des erreurs, puis évaluez l'intégration API si le volume le justifie.
Nos factures proviennent de 15 pays différents en 6 langues. L'extraction automatisée peut-elle gérer la complexité transfrontalière ?
Le transfrontalier est le domaine où l'extraction par IA vision a le plus grand avantage par rapport à la saisie manuelle et à l'OCR basé sur des modèles. Une facture française utilise des virgules pour les décimales et des points pour les milliers, l'inverse du format américain. Une facture japonaise peut imprimer la taxe à la consommation (消費税) sur sa propre ligne. Une facture allemande peut référencer §14 UStG pour ses champs obligatoires. Les employés AP qui ne connaissent que les conventions d'un seul pays font des erreurs de lecture à chaque fois ; les formats de date seuls (JJ/MM/AAAA vs MM/JJ/AAAA vs AAAA年MM月JJ日) sont une source fiable d'erreurs d'inversion. L'IA vision lit en fonction du contexte sémantique (« c'est un champ de date, interprétez-le selon la locale du document ») plutôt que selon la position ou l'hypothèse de format. Cela élimine toute une catégorie d'erreurs de saisie transfrontalières sans exiger que le personnel AP parle six langues.
Testez sur vos propres factures. Voyez si les erreurs passent de 5 % à moins de 1 %.
Essayer l'extraction de factures