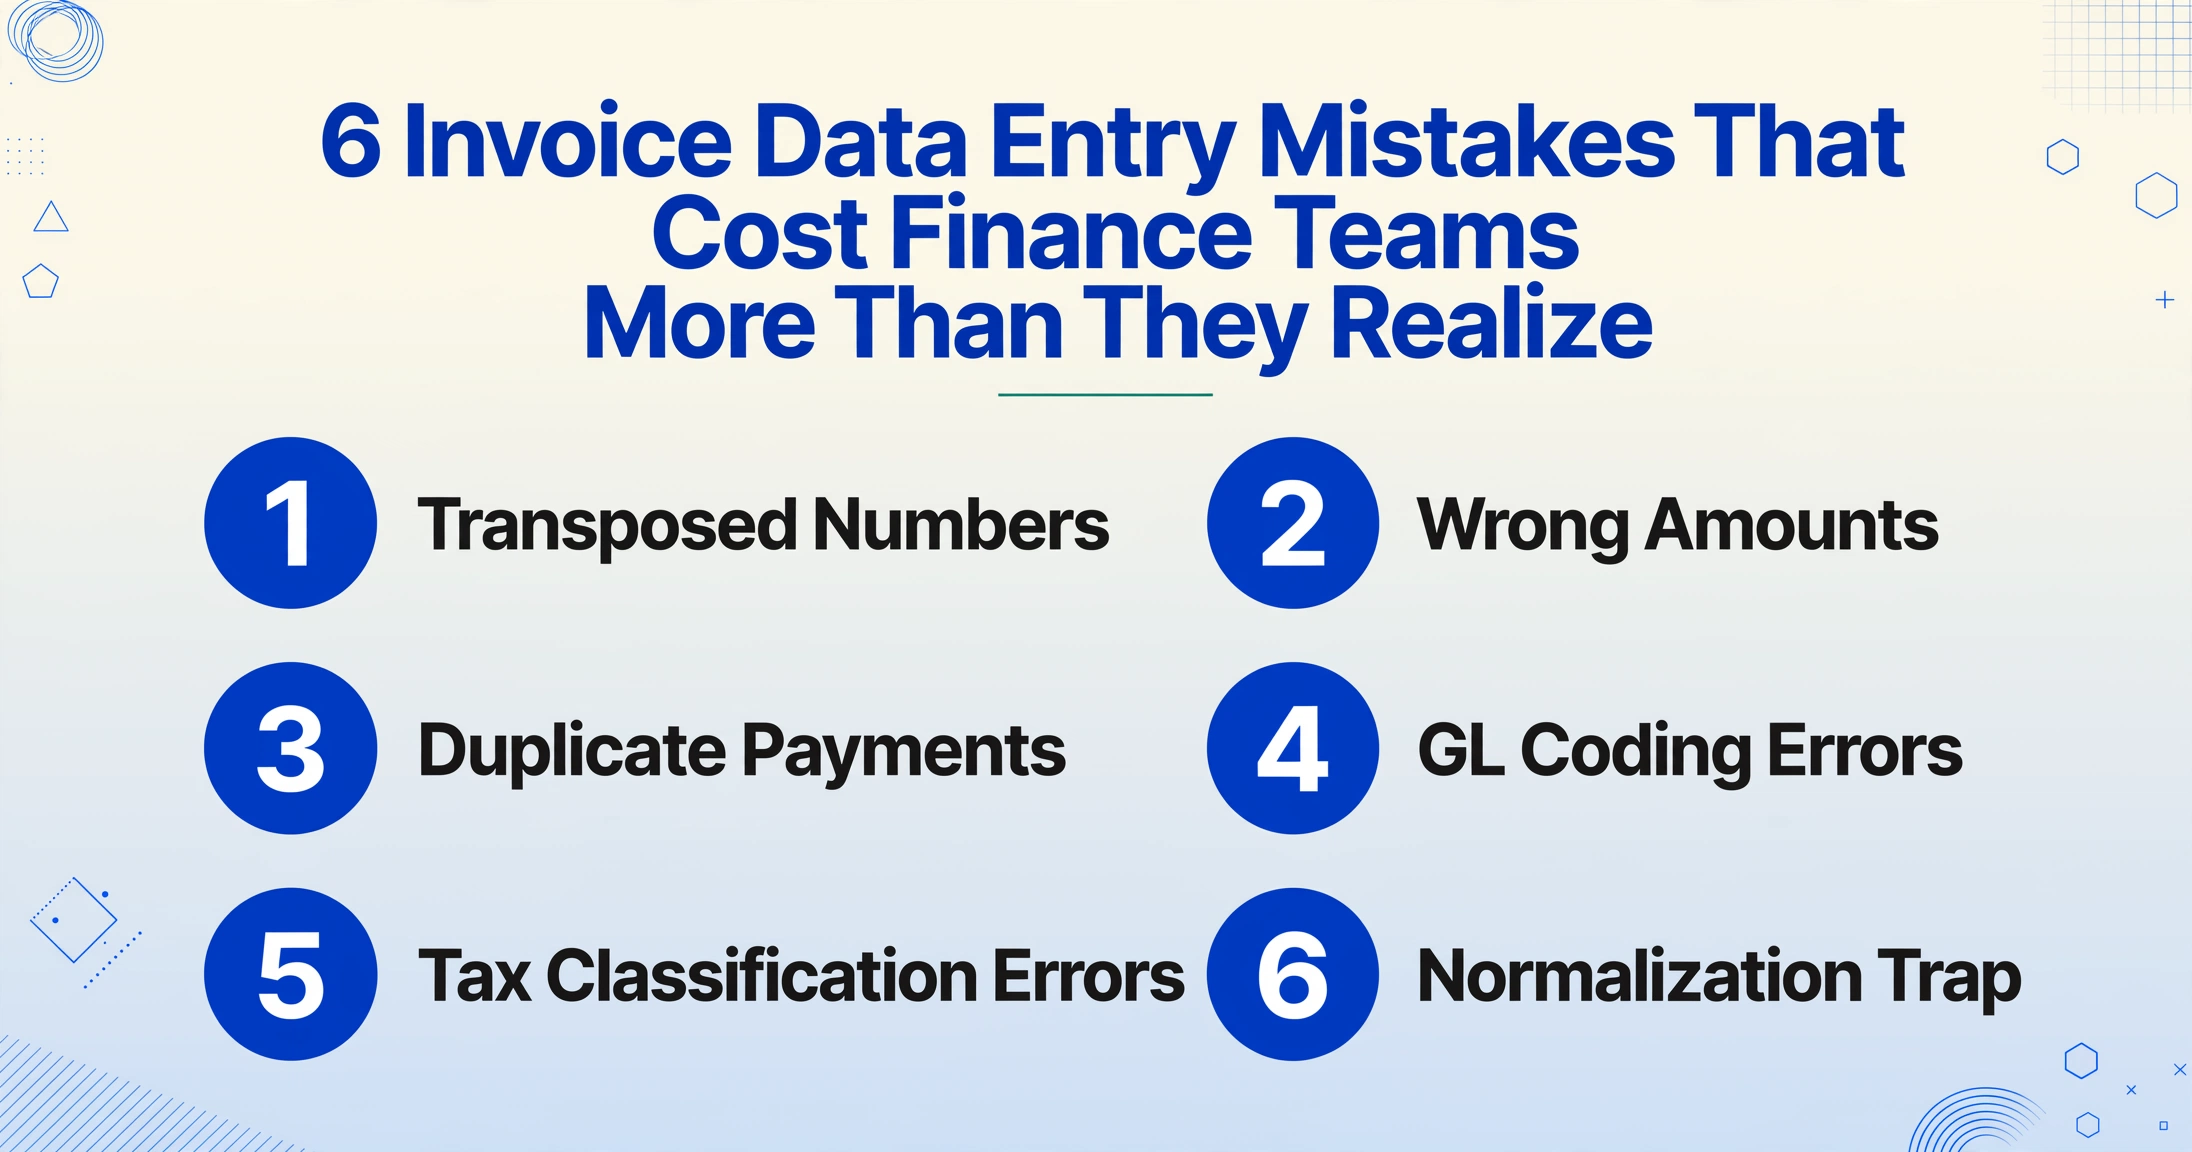
6 errores de captura de datos en facturas que cuestan
a los equipos financieros más de lo que creen
Pregunte a un gerente de AP cuál es su tasa de error y la mayoría le dará un número: 2%, quizás 5%. Pregunte qué cuestan realmente esos errores, y la respuesta se vuelve vaga. Una factura de $14,000 ingresada como $14,400 cuesta mucho más que la diferencia de $400: desencadena una cadena de correcciones, llamadas, reversiones y asientos de conciliación que se acumula mucho más allá del error tipográfico original. Los peores errores de captura de datos que cometen los equipos financieros no son los que detectan la semana siguiente. Son los errores de codificación GL y de clasificación fiscal que permanecen silenciosamente en el libro mayor hasta que un auditor los encuentra seis meses después. Estos son los seis errores que más cuestan, y por qué los ocultos duelen más que los obvios.
Conclusiones clave
- Su tasa de error oculta más de lo que revela. Las transposiciones visibles son detectadas por su ERP (sistema de planificación de recursos empresariales) en una semana, pero los errores de codificación GL (libro mayor) y las clasificaciones fiscales incorrectas permanecen silenciosos hasta que un auditor los encuentra seis meses después.
- La capacitación no cerrará esta brecha. El empleado de AP (cuentas por pagar) que ingresa la factura carece de la experiencia fiscal para elegir el código correcto, y el equipo fiscal nunca ve la factura hasta que ya está contabilizada en el libro mayor.
- ImageToTable.ai elimina el paso de transcripción que causa la mayoría de los errores. Usted escribe los nombres de las columnas que desea (Número de factura, Código GL, Tratamiento fiscal) y la IA completa cada fila leyendo el documento, de modo que el empleado confirma los valores en lugar de volver a escribirlos, reduciendo las tasas de error del 3-5% a menos del 0.8%.
La mayoría de los equipos de AP conocen su tasa de error. Pocos saben cuánto cuesta realmente.
Casi la mitad de todas las facturas (49.7%, según datos de Ardent Partners) todavía se procesan manualmente. La entrada manual conlleva una tasa de error de aproximadamente 2-5%, según la investigación del Institute of Finance & Management (IOFM) y Vic.ai. Eso significa que un equipo que procesa 2,500 facturas al mes genera entre 50 y 125 errores cada mes.
El error que cometen la mayoría de los equipos de AP es medir el error pero no el costo de recuperación. Un error es más que un número incorrecto en una celda; inicia una cadena de tareas en el momento en que alguien detecta la discrepancia. Y los errores que nadie detecta son los que se acumulan a lo largo de los trimestres, convirtiéndose en hallazgos de auditoría, sanciones fiscales o reexpresiones financieras.
La industria lo sabe de forma general. Stampli y Probolsky Research descubrieron que el 70% de las organizaciones reportan tasas de error de AP del 5% o más, y que un solo error en una factura toma aproximadamente dos horas en resolverse de principio a fin. Con 500 errores al año, eso son 1,000 horas, o medio empleado a tiempo completo, consumidas enteramente en corregir errores que no deberían haber ocurrido.
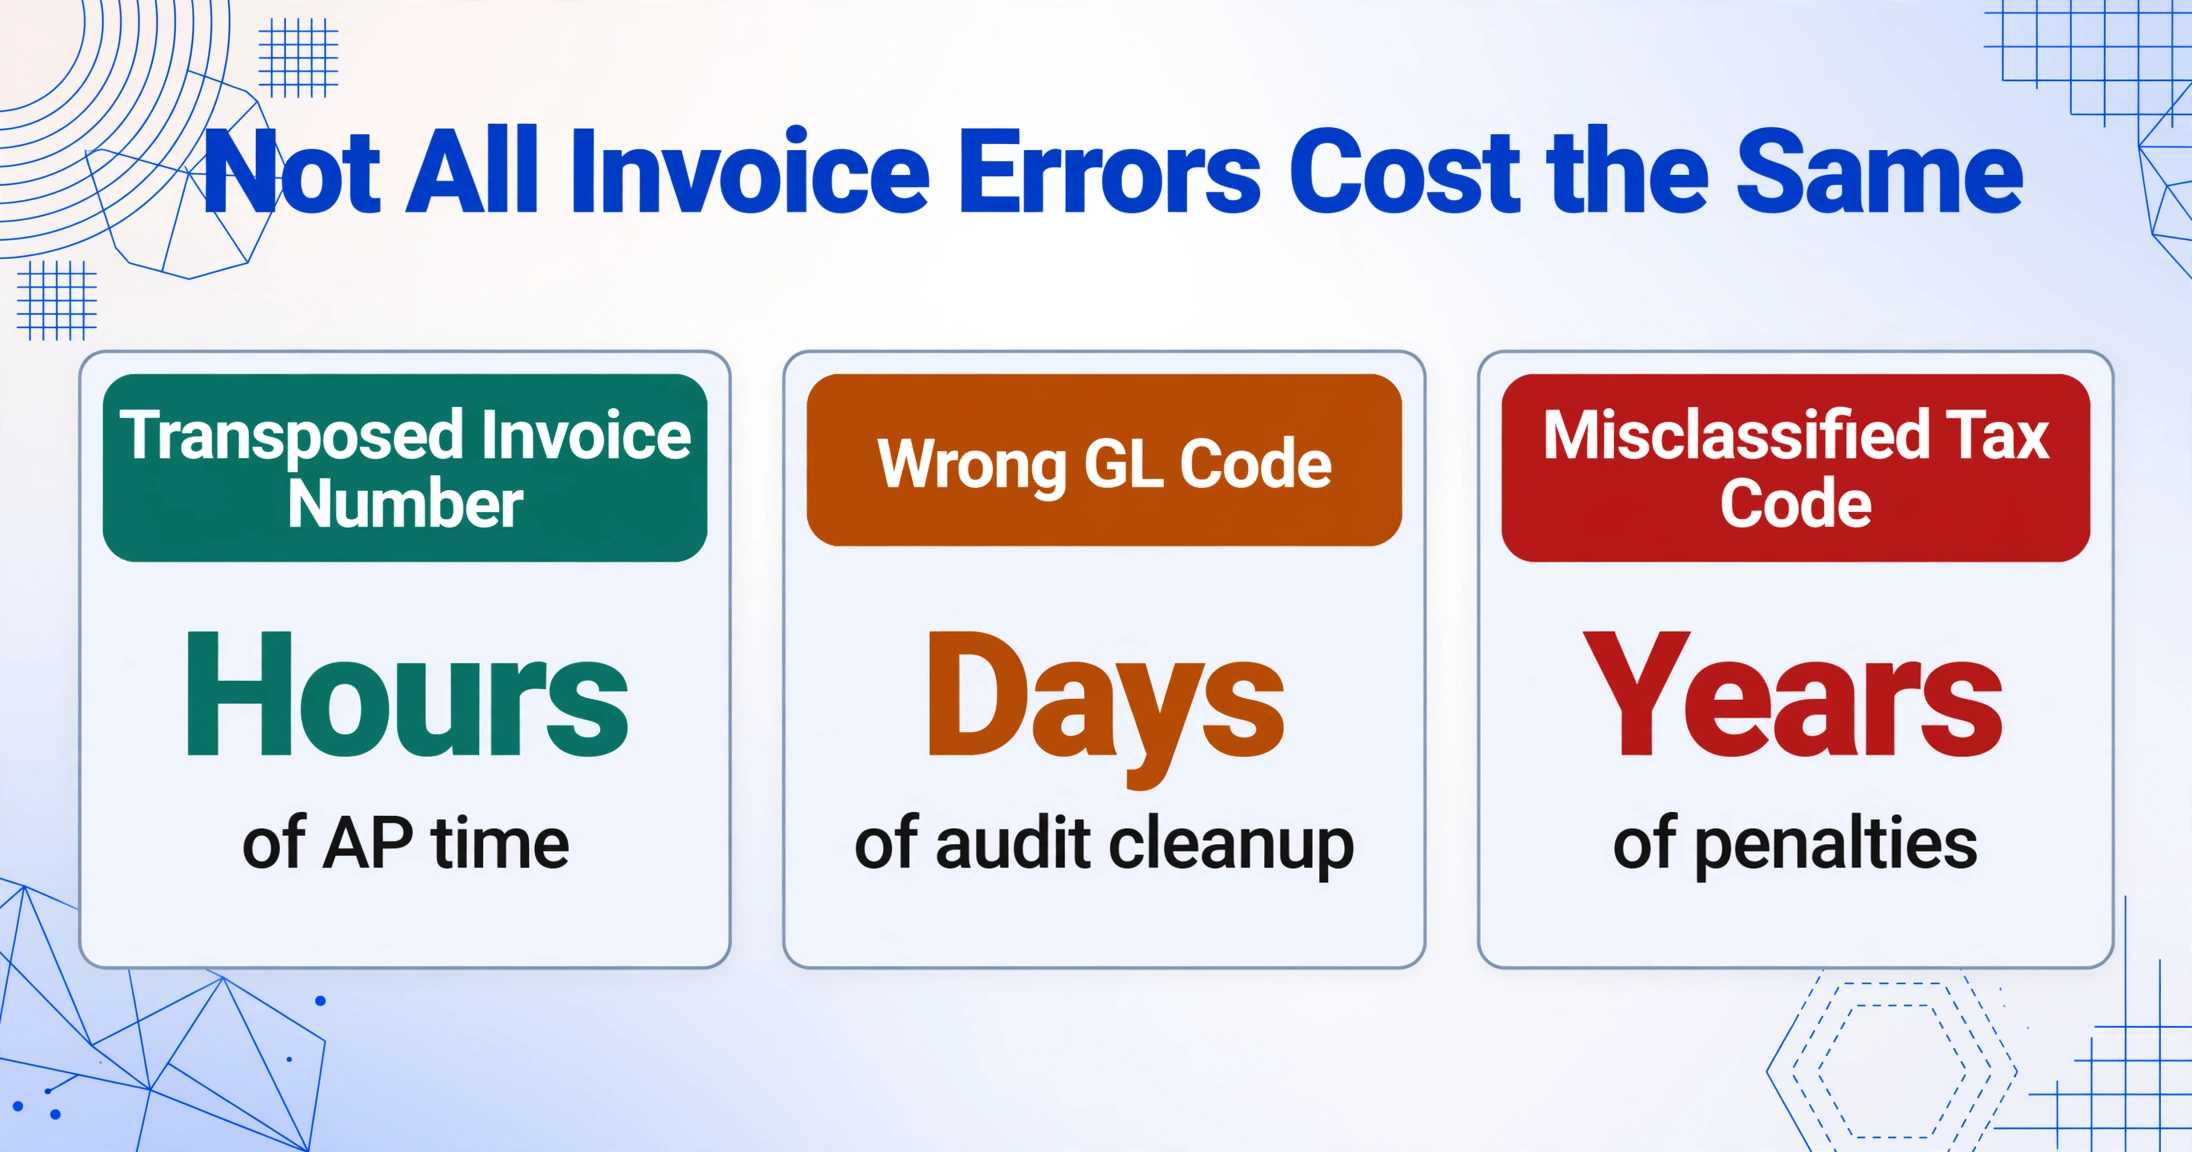
Pero la estructura de costos no es uniforme. Diferentes tipos de errores conllevan diferentes multiplicadores posteriores. Un número de factura transpuesto cuesta horas. Un código de GL incorrecto cuesta días de limpieza de auditoría. Un código fiscal mal clasificado puede costar sanciones medidas en años.
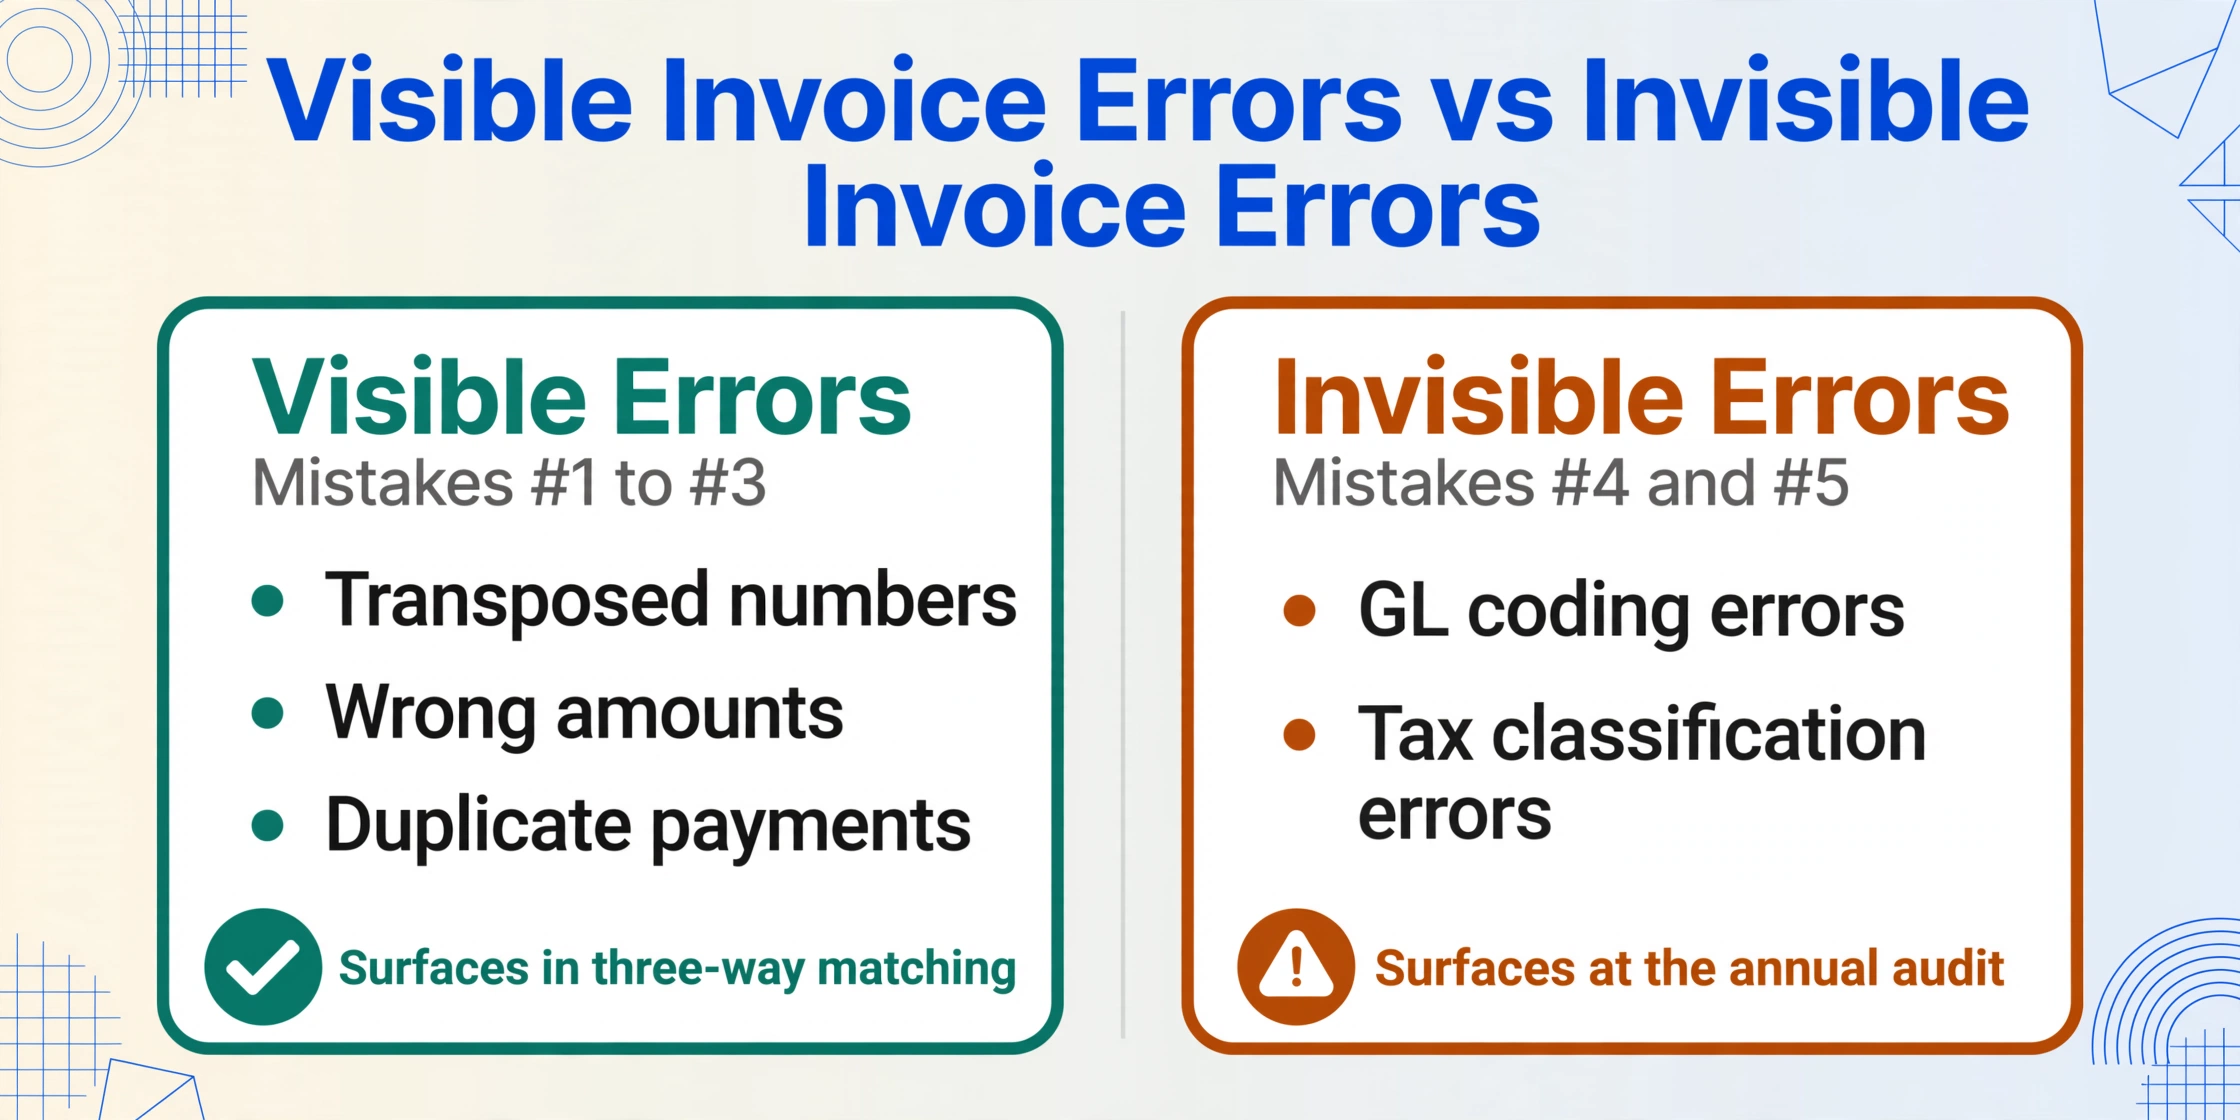
Errores #1–3: Los errores visibles — números transpuestos, montos incorrectos, pagos duplicados
Estos son los errores que los equipos conocen. Aparecen durante la conciliación de tres vías, la revisión de pagos o las consultas de proveedores. Son visibles, detectables y corregibles, pero la corrección en sí es costosa de maneras que la mayoría de los equipos no calculan.
Error #1: Números transpuestos y errores de captura
La factura INV-2456 se convierte en INV-2465. $17,820 se convierte en $17,280. Un número de PO gana o pierde un dígito. Esto ocurre constantemente en la captura manual — una encuesta de Gartner citada por SoftCo encontró que el 18% de los contadores cometen errores a diario, y el 33% comete varios errores por semana. Un solo error de tecleo en el lugar correcto del ERP genera una cascada:
- Detección (15 min) — la conciliación de tres vías señala una discrepancia, o un proveedor llama por un pago incompleto, o un total de lote no cuadra
- Investigación (30 min) — el asistente de AP recupera el PDF de la factura original, lo compara con la entrada en el ERP, y rastrea la discrepancia hasta un solo campo
- Corrección (10 min) — asiento contable para revertir el monto incorrecto y reingresar el correcto
- Comunicación (15 min) — si el pago ya se emitió, el proveedor recibe una nota de crédito o una llamada de seguimiento explicando lo sucedido
Costo total de recuperación por error de transposición: aproximadamente 70 minutos de tiempo de AP, más cualquier daño a la relación con el proveedor. A $30/hora con costos completos, eso es $35 por error. Multiplique por 25-50 errores al mes, y solo las transposiciones de un asistente de AP cuestan $875-$1,750 al mes — sin contar los efectos secundarios si el error provocó un pago incorrecto.
Error #2: Montos incorrectos — pagos insuficientes y pagos en exceso
Diferente de la transposición — esto ocurre cuando el total de la factura se ingresa correctamente pero una partida está mal codificada, o se aplica la tasa de impuesto equivocada, o se omite un descuento que debía aplicarse. El equipo de AP tiene el monto de la factura correcto pero la composición incorrecta.
La estructura de costos cambia aquí porque el error es más difícil de detectar. La conciliación de tres vías puede pasar — la cantidad del PO coincide, el total de la factura coincide, pero una partida tiene un precio de $14/unidad en lugar de los $12/unidad contratados. Ninguna alerta del sistema se activa. El error solo sale a la luz cuando el responsable del presupuesto revisa el gasto del departamento dos meses después y cuestiona por qué el pedido de enero superó la proyección en un 17%.
Aquí es donde entra la penalización por demora. Un error detectado en la primera semana cuesta 70 minutos de corrección. Un error detectado en el tercer mes cuesta los 70 minutos originales más 30 minutos de reconstrucción del rastro de auditoría, 20 minutos de explicación al jefe del departamento sobre por qué su informe de variación presupuestaria del primer trimestre está mal, y potencialmente una negociación con el proveedor si el pago en exceso debe acreditarse contra una factura futura en lugar de reembolsarse. El costo de transposición de $35 se convierte en aproximadamente $60-$80 por error de codificación diferido — y estos son los que erosionan silenciosamente el margen en cada compra.
Error #3: Facturas duplicadas y pagos dobles
Este es el error con el que comienza todo artículo sobre AP, y con razón: cuesta dinero real, no solo tiempo de trabajo. Un proveedor envía una factura original con el envío y una copia de seguimiento por correo electrónico. Ambas se registran con números de referencia ligeramente diferentes. Ambas se pagan. La recuperación requiere contactar al proveedor, solicitar una nota de crédito o reembolso y, en el caso de proveedores de una sola vez, potencialmente perseguir a una empresa que no tiene incentivos para devolver el dinero rápidamente.
La encuesta de Westgate Moore encontró que el 92% de los profesionales de finanzas afirman que los pagos duplicados y los sobrepagos siguen siendo comunes en su industria. El pago duplicado promedio nunca se recupera por completo — si el proveedor es recurrente, la nota de crédito queda en sus libros y compensa una factura futura. El equipo de AP igualmente dedicó tiempo a descubrir, verificar y resolver el duplicado. Y si la relación con el proveedor es de una sola vez, el dinero puede no volver nunca.
La causa estructural importa más que el error en sí. Los pagos duplicados ocurren porque la misma factura física entra a la cola de procesamiento por múltiples canales — correo electrónico del proveedor, correo postal del proveedor, carga por el departamento solicitante — y la conciliación manual no detecta la duplicación porque los números de referencia no coinciden. La solución no es "ser más cuidadoso". Es consolidar la recepción para que la misma factura no pueda llegar a la cola de procesamiento dos veces.
Los errores visibles comparten una característica: todos se detectan eventualmente, ya sea mediante sistemas de cotejo, quejas de proveedores o conciliación de fin de mes. El costo se mide en trabajo de corrección. La siguiente categoría es diferente. Estos errores no se anuncian. Permanecen silenciosamente en el libro mayor, y la primera persona que los encuentra suele estar sosteniendo una lista de verificación de auditoría.
Errores #4–5: Los errores invisibles — Codificación contable y clasificación fiscal
Error #4: Errores de codificación contable
Cada línea de una factura necesita un código contable — el identificador alfanumérico que asigna el gasto a la cuenta correcta en el catálogo de cuentas (p. ej., "Suministros de oficina" frente a "Servicios de TI" frente a "Mantenimiento de instalaciones"). Cuando un auxiliar de cuentas por pagar escribe un código manualmente — o copia el código de una factura similar del mes anterior — y se equivoca, el error es invisible para el sistema de pagos. La factura se paga. El monto es correcto. El proveedor está contento. Pero el gasto se registra en la categoría de reporte equivocada.
El costo no se manifiesta hasta el cierre de fin de mes, cuando el equipo de finanzas concilia los presupuestos departamentales y descubre que el gasto de TI está por debajo del presupuesto y el de instalaciones por encima — ninguno lo suficiente como para generar una alerta, pero ambos lo suficiente como para que las cifras reportadas sean incorrectas. O peor: se manifiesta durante la auditoría anual, cuando el auditor externo prueba una muestra de las clasificaciones de gastos y encuentra errores sistemáticos de codificación. Una factura mal codificada es un asiento de reclasificación. Veinte facturas mal codificadas son una deficiencia material. Un patrón de errores de codificación contable durante varios períodos es el tipo de hallazgo que retrasa la opinión de auditoría y desencadena pruebas ampliadas — que la empresa paga en horas de auditoría.
Los errores de codificación contable son especialmente peligrosos en organizaciones con múltiples entidades o departamentos. Una factura por un servicio compartido — alojamiento en la nube utilizado tanto por ingeniería como por marketing, o suministros de oficina para tres centros de costos diferentes — debe dividirse entre varios códigos contables. Si el auxiliar de cuentas por pagar asigna toda la factura al departamento equivocado, los informes presupuestarios de dos departamentos son simultáneamente incorrectos en direcciones opuestas. Nadie lo nota porque cada departamento solo ve su propia variación, y ninguna es lo bastante grande como para activar una alerta.
El costo de corregir un error de codificación contable detectado a fin de mes es de aproximadamente 15 minutos por el asiento contable. El costo de corregir un error contable detectado durante una auditoría es el asiento de reclasificación más el tiempo ampliado de pruebas del auditor, facturado a $150-$400 por hora. La prevención estructural, en la que la IA asigna el código contable a partir de la descripción de la línea del artículo en lugar de que un auxiliar copie el asiento anterior, elimina los errores recurrentes de codificación que generan la mayor parte de este costo.
Error #5: Errores de código tributario y retenciones
Esta es la categoría de errores más costosa que casi ningún equipo de AP monitorea activamente. Una factura de un proveedor no estadounidense genera obligaciones de retención de impuestos según la Sección 1441 del IRC: el pagador debe deducir el porcentaje correcto antes de remitir, reportar la retención en el Formulario 1042-S y clasificar el pago bajo el código de ingreso correcto. Un código tributario incorrecto —o peor, la ausencia de retención cuando esta es obligatoria— significa que la empresa remitió menos impuestos al IRS.
El IRS ha capacitado específicamente a más de 3,000 examinadores en el cumplimiento de la Sección 1441 y ha creado un equipo nacional dedicado a auditorías de retención, según el análisis de Tipalti sobre la postura actual de aplicación del IRS. Las sanciones han "aumentado rápidamente, incluso por errores menores de codificación". Un solo pago mal clasificado a un contratista extranjero puede generar sanciones, intereses sobre la retención no pagada y el costo de enmendar declaraciones informativas previamente presentadas, todo sumado a la obligación tributaria original.
Los errores de clasificación tributaria nacional son menos dramáticos pero más frecuentes. Impuesto a las ventas aplicado donde debería aplicarse impuesto al uso. IVA en suministros intracomunitarios mal codificado como impuesto nacional. El ID fiscal de un proveedor escrito con un dígito transpuesto significa un 1099 presentado con información incorrecta, que el IRS coteja electrónicamente. Incluso si el monto en dólares es correcto, un TIN que no coincide genera un aviso del IRS, y responder a ese aviso cuesta tiempo y credibilidad al equipo de AP.
El problema estructural con los códigos tributarios es el mismo que con los códigos de GL: el empleado de AP que ingresa la factura no tiene la experiencia tributaria para saber qué código aplica a cada transacción, y el equipo de impuestos no ve las facturas hasta después de que han sido ingresadas. La brecha de información entre la entrada de datos y el cumplimiento tributario es la causa raíz, no el descuido ni la falta de capacitación. Hasta que esa brecha se cierre, los errores de código tributario son una característica incorporada del AP manual, no un error corregible.
Error #6: La Trampa de la Normalización — Cuando una Tasa de Error del 5% se Convierte en la Base
Esto no es un error de entrada de datos — es un meta-error que hace que todos los demás errores cuesten más con el tiempo. Cuando la tasa de error de un equipo de AP se estabiliza en cierto nivel y se mantiene allí durante meses, el equipo deja de verlo como un problema. Una precisión del 95% parece sólida. El cierre de fin de mes se completa en 10 días, lo cual es mejor que el año pasado. Nadie está alarmado.
Pero una tasa de error del 5% en 2,500 facturas al mes son 125 errores cada mes. Usando la estimación de Stampli/Probolsky de dos horas por resolución de error, eso son 250 horas — o aproximadamente 1.5 ETC — consumidas únicamente en la corrección de errores. Con 10,000 facturas al mes, son 500 errores y 1,000 horas. A esa escala, la corrección de errores ya no es un costo de hacer negocios — es la actividad individual más grande en el departamento de AP.
La trampa de la normalización tiene una segunda dimensión: los tipos de errores que sobreviven a la normalización son sistemáticamente los costosos. Los errores de transposición se detectan rápido — causan fallos de coincidencia y discrepancias de pago que el ERP señala de inmediato. Los errores de codificación GL y los errores de clasificación fiscal no activan ninguna alerta automática. Sobreviven al cierre de fin de mes, sobreviven a la revisión trimestral y salen a la superficie solo cuando un auditor prueba la muestra de clasificación. Una tasa de error normalizada que es 80% transposiciones visibles y 20% errores invisibles de GL/impuestos significa que el 20% se acumula silenciosamente mientras el equipo se felicita por detectar el 80%.
La trampa de la normalización se refuerza a sí misma. La alta rotación en AP — los datos de Vic.ai muestran que los departamentos de AP tienen 23% más rotación que otras funciones financieras — significa que los nuevos empleados heredan la base de errores existente como "así funcionan las cosas aquí". Nadie cuestiona la tasa de error porque todos los que recuerdan el último rediseño de procesos se han ido. Los errores se convierten en proceso, no en excepción.
Por qué estos errores sobreviven a la capacitación, las listas de verificación y las segundas revisiones
La respuesta estándar a los errores de AP es "mejor capacitación" y "más pasos de revisión". Una segunda persona revisa el trabajo de la primera. Alguien verifica los códigos de GL antes de contabilizarlos. Estos son controles sensatos, pero abordan el síntoma, no la causa estructural. Los errores de captura de datos en facturas persisten debido a tres condiciones que la capacitación no puede corregir.
Condición 1: Los PDF no son datos nativos del ERP. Cada factura llega como un documento diseñado para lectura humana — un PDF, una imagen escaneada, un adjunto de correo electrónico — y debe transcribirse a los campos estructurados del ERP. Esta transcripción es un paso de traducción manual entre dos formatos incompatibles. El humano es el puente. Los puentes se rompen.
Condición 2: El volumen supera la capacidad de verificación. Con 500 facturas al mes, un sistema de segunda revisión es viable — el revisor puede muestrear un conjunto significativo. Con 5,000 facturas al mes, el revisor está muestreando el 2% de las transacciones. La probabilidad de detectar un error de codificación de GL en esa muestra es prácticamente cero. El sistema de verificación que funciona a pequeña escala falla silenciosamente a gran escala.
Condición 3: La persona que captura los datos no tiene el contexto para hacerlo correctamente. El empleado de AP ve una línea de factura por "$8,400 — Servicios de consultoría". ¿Es consultoría de TI o consultoría de gestión? ¿El código de GL correcto depende del departamento que lo solicitó? El empleado no lo sabe — y la persona que sí lo sabe (el dueño del presupuesto) no verá la codificación hasta el informe de variación del próximo mes. La información necesaria para codificar correctamente existe en la organización, pero no llega a la persona que hace la codificación.
Estas tres condiciones explican por qué los pagos duplicados, los errores de transposición y los errores de codificación ocurren incluso en departamentos de AP bien gestionados con personal capacitado y cuidadoso. El proceso está diseñado para requerir que un humano haga algo — traducir documentos no estructurados a datos estructurados — que los humanos hacen mal y las máquinas hacen bien.
Reducción de errores en un 80% sin reemplazar su ERP
La fuente mecánica de la mayoría de los errores de AP no es el ERP ni el sistema de pagos: es el momento en que los datos de la factura pasan del documento a la pantalla. Ese es el paso que introduce transposiciones, codificaciones incorrectas, entradas duplicadas e inconsistencias de formato. Eliminar el paso de transcripción elimina la mayor parte de la oportunidad de error.
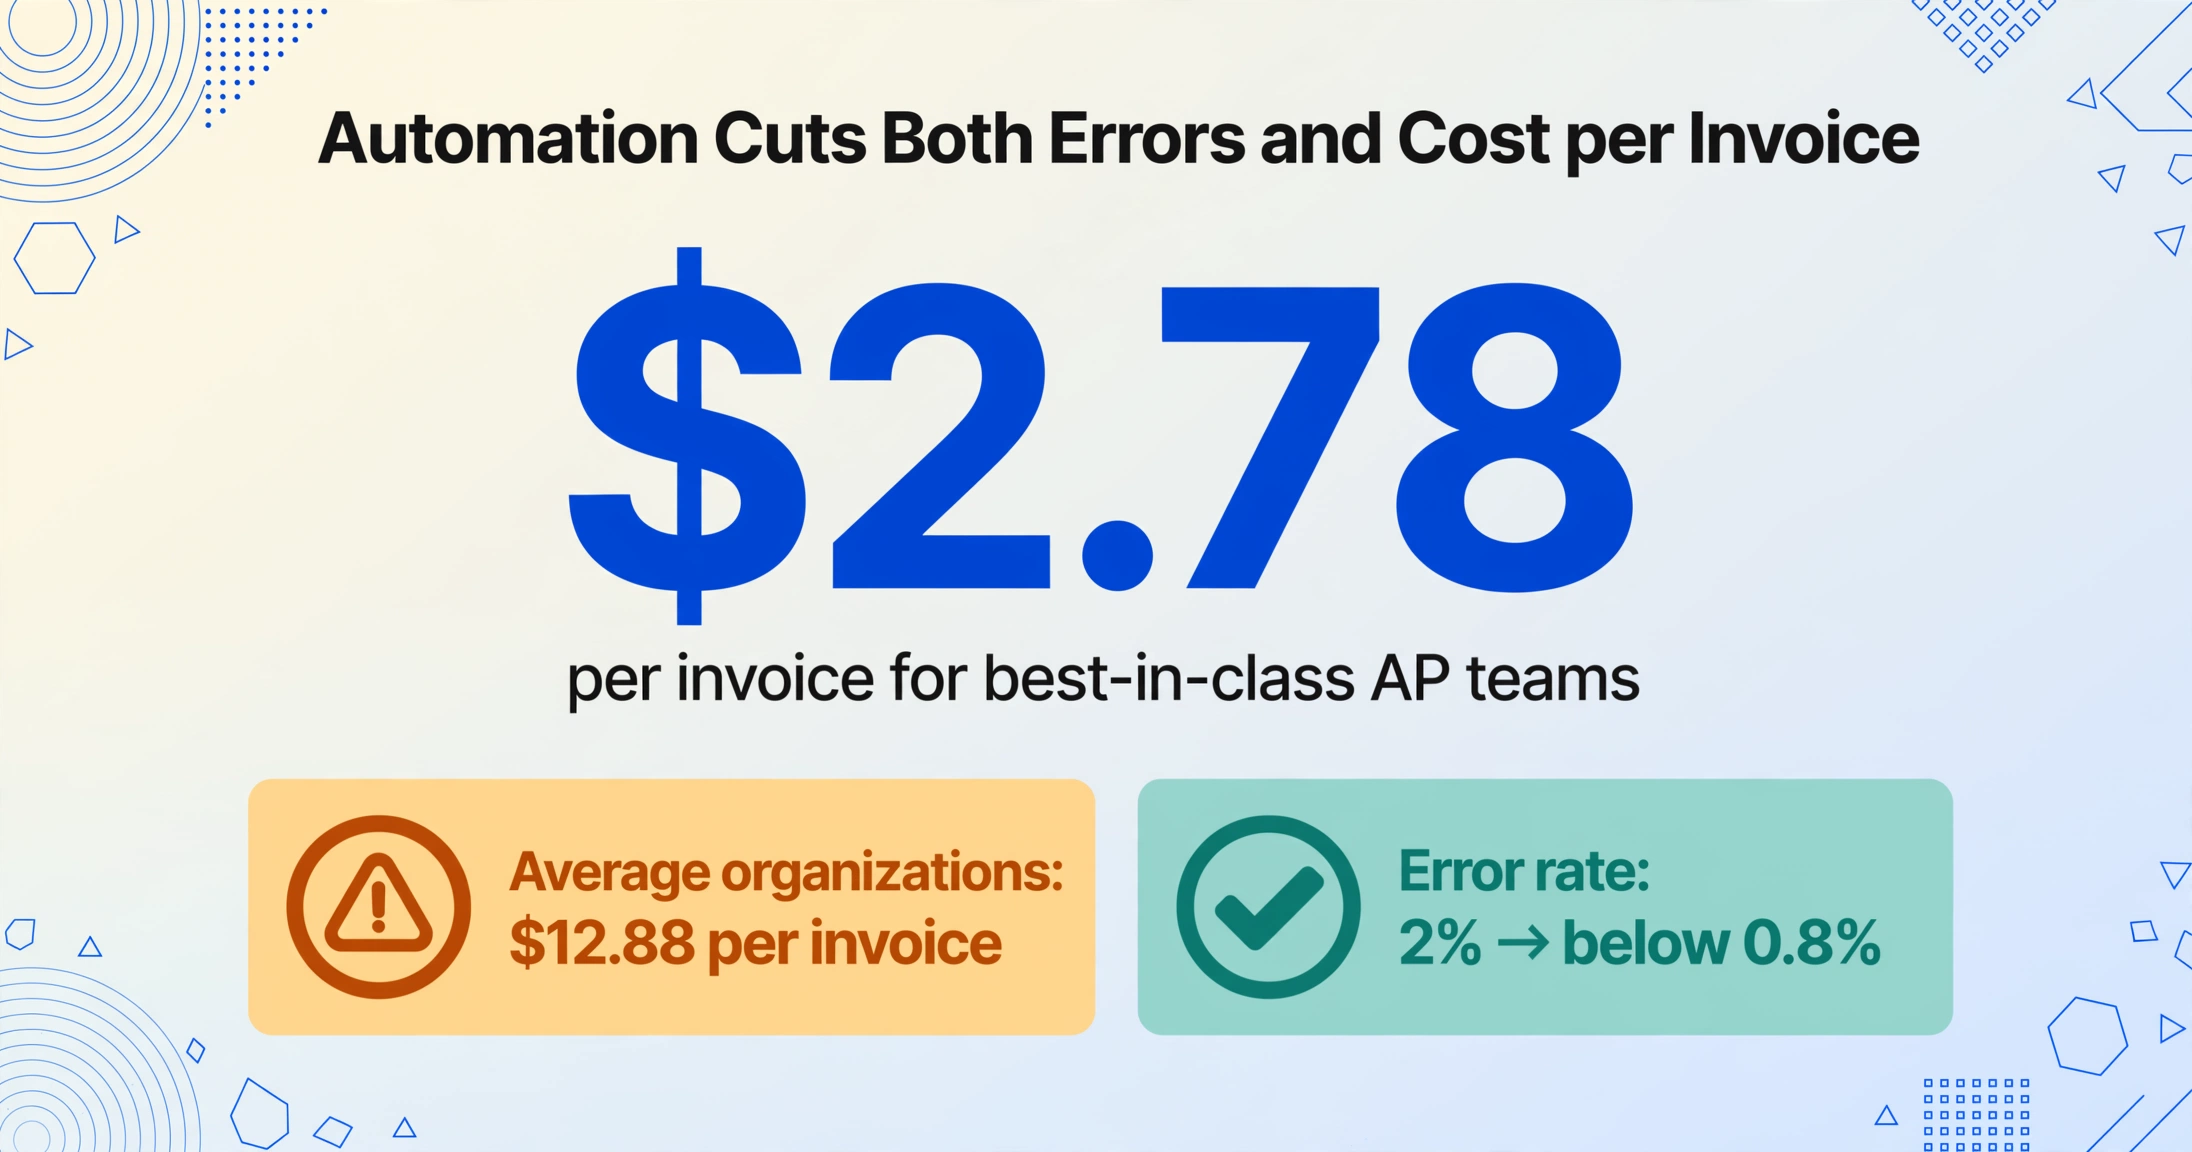
La extracción automatizada reduce los errores en su origen. En lugar de que un empleado de AP lea una factura en PDF y escriba los campos en el ERP, usted escribe los nombres de las columnas que desea: Número de Factura, Fecha de Vencimiento, Total de la Línea, Monto de Impuestos. Esto es extracción de columnas personalizadas: la IA localiza cada valor al comprender lo que significa, no dónde está en la página, por lo que el mismo conjunto de columnas funciona en el diseño de cada proveedor sin una plantilla por proveedor. El resultado es una fila estructurada en Excel o CSV, y el empleado confirma los valores extraídos en lugar de volver a escribirlos. Los puntos de referencia de IOFM muestran que las organizaciones que usan automatización reducen las tasas de error de aproximadamente 2% a menos del 0.8%. Los puntos de referencia de automatización de AP 2025 de Quadient sitúan a los equipos de primer nivel en $2.78 por factura procesada frente a $12.88 para organizaciones promedio, una brecha impulsada principalmente por la eliminación de la entrada manual de datos y los errores que genera.
La codificación de GL se convierte en una regla, no en una suposición. Usted define una columna de Código GL una vez y lista sus opciones del catálogo de cuentas en ella ("Suministros de Oficina", "Servicios de TI", "Mantenimiento de Instalaciones"). La IA lee la descripción de la partida en cada factura y completa el código correspondiente, de modo que una nueva factura de Acme Cloud Services llegue al mismo código que la del mes pasado sin que nadie copie la entrada anterior. Esto no elimina todos los errores de codificación, porque las partidas genuinamente ambiguas aún requieren una decisión humana, pero elimina el hábito de copiar la última factura que produce la mayoría de los errores recurrentes.
El tratamiento fiscal se convierte en una columna que usted confirma, no que recuerda. Usted lista los tratamientos que aplican a sus proveedores (nacional, inversión del sujeto pasivo de la UE, retención de la Sección 1441 del IRC, exento) en una columna de Tratamiento Fiscal. La IA lee el país del proveedor, el ID de IVA y las líneas de impuestos impresas en la factura y asigna el tratamiento correspondiente, de modo que el empleado confirma un valor sugerido en lugar de recordar el estado fiscal de 200 proveedores.
La recopilación de archivos elimina la fragmentación de la entrada. En lugar de que las facturas lleguen por correo electrónico, correo postal, portales y cargas de departamentos, un enlace de recopilación le da a cada proveedor un único punto de carga. Los archivos llegan en una sola cola con un flujo de trabajo de procesamiento, lo que elimina la condición de múltiples entradas que produce pagos duplicados en primer lugar.
El resultado práctico: para un equipo que procesa 2,500 facturas al mes con una tasa de error del 3%, la extracción automatizada elimina aproximadamente 50 de los 75 errores, los causados por errores de transcripción. Los 25 restantes son errores de proceso (ruta de aprobación incorrecta, PO faltante) que la automatización reduce pero no elimina. El tiempo de corrección de errores del equipo se reduce de 150 horas al mes a aproximadamente 30-40 horas, el equivalente a recuperar 0.7 ETC sin contratar a nadie ni reemplazar el ERP.
Para un análisis más profundo sobre cómo la entrada manual de datos se convirtió en el cuello de botella estructural en AP y por qué persiste a pesar de décadas de "mejor software", consulte nuestro análisis de por qué los equipos de AP aún capturan datos de facturas manualmente en 2025. Para saber cómo comparar las herramientas de extracción que hacen posible esta reducción de errores, consulte nuestra comparación de herramientas de extracción de facturas con IA para equipos financieros. Y si su volumen de AP está creciendo y está decidiendo entre contratar o automatizar, consulte el marco de escalamiento para equipos de AP que enfrentan crecimiento de volumen.