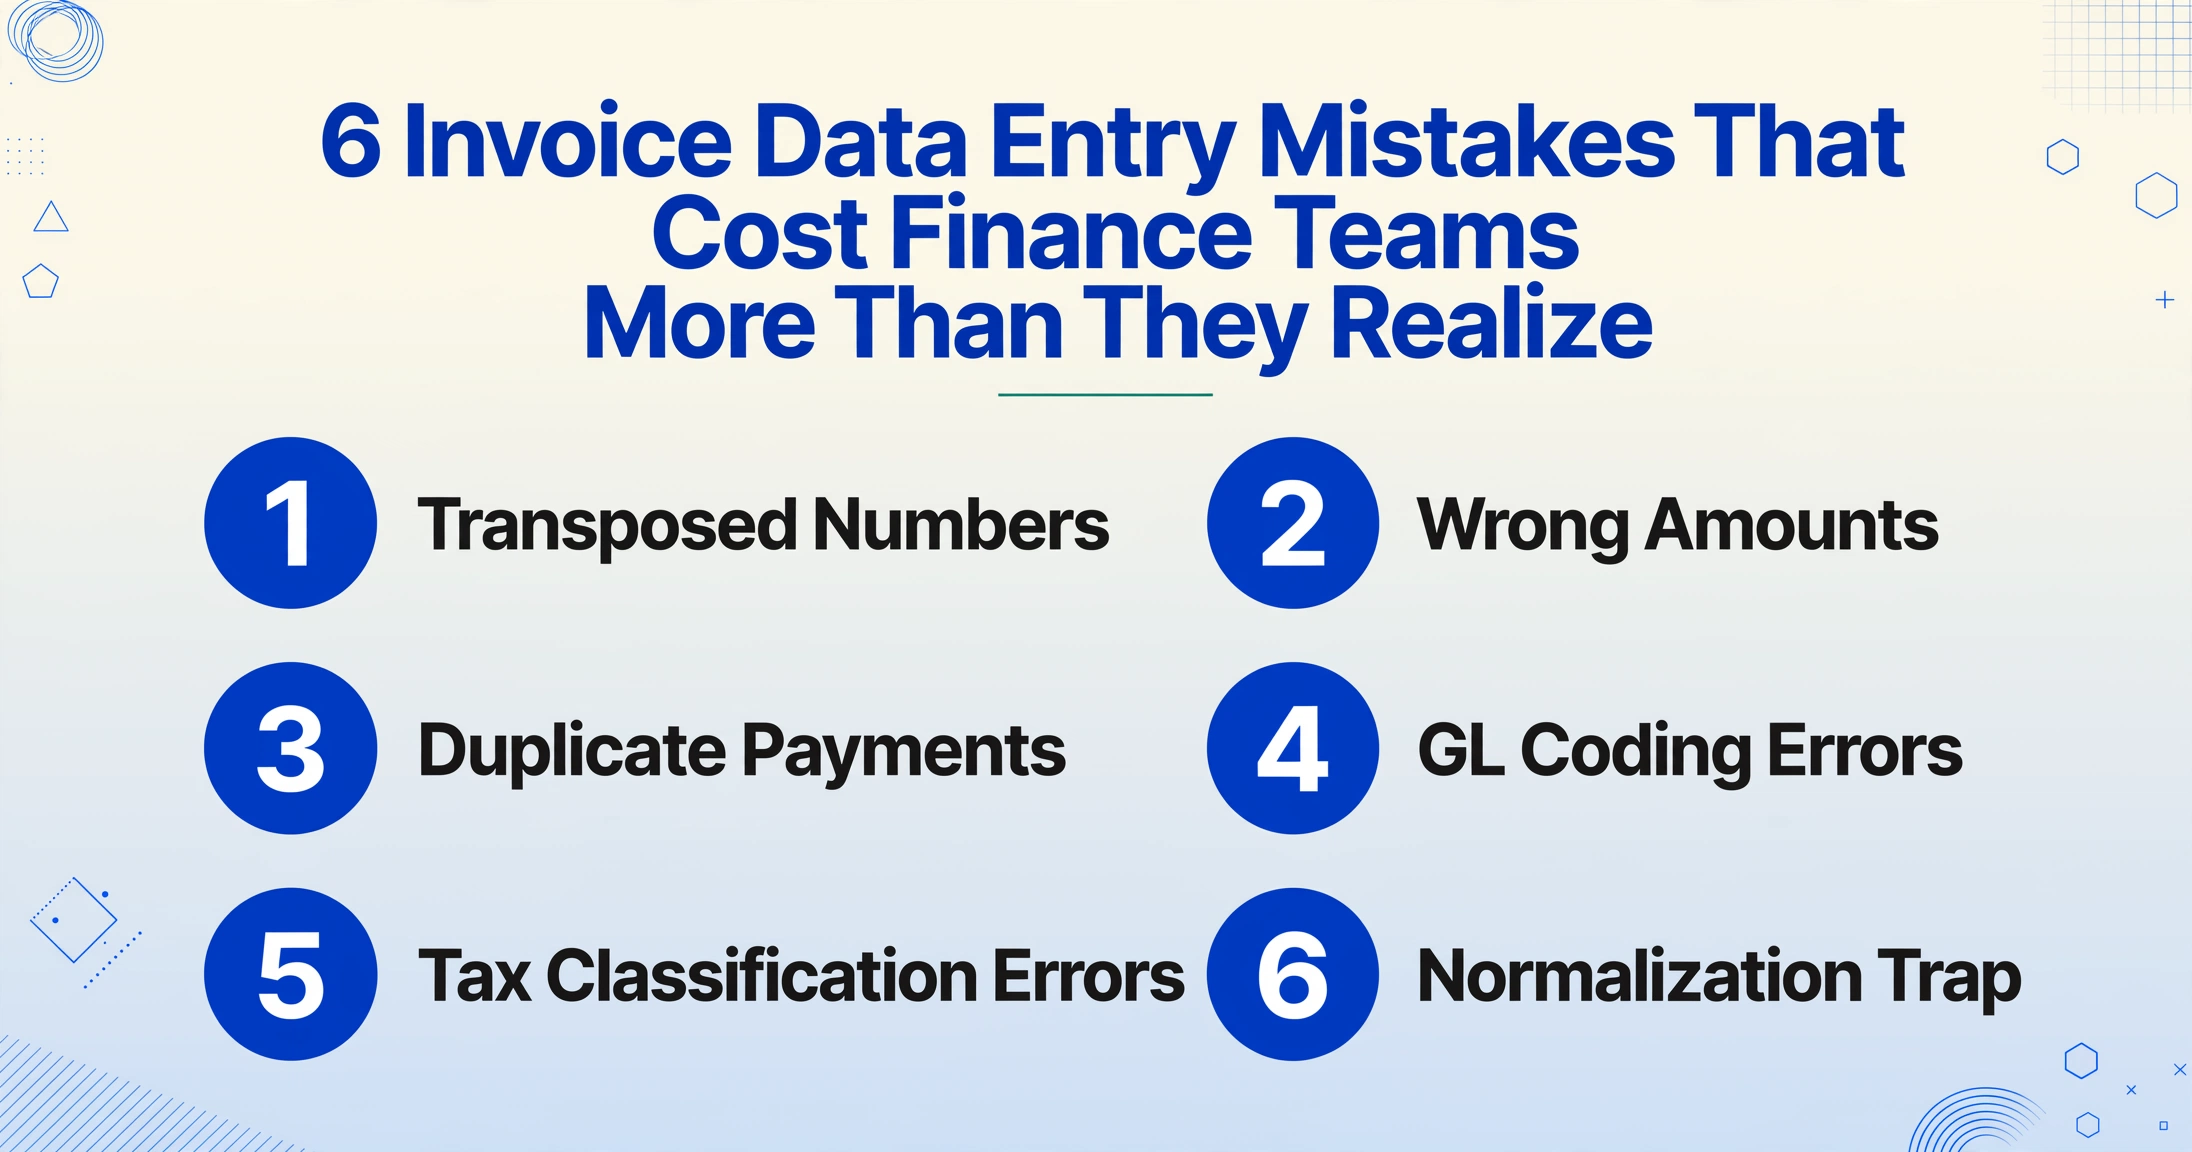
6 Fehler bei der Rechnungsdateneingabe, die
Finanzteams mehr kosten, als ihnen bewusst ist
Fragen Sie einen AP-Manager nach seiner Fehlerquote, und die meisten nennen Ihnen eine Zahl: 2 %, vielleicht 5 %. Fragen Sie, was diese Fehler tatsächlich kosten, und die Antwort wird vage. Eine Rechnung über $14.000, die als $14.400 eingegeben wurde, kostet weit mehr als die Differenz von $400: Sie löst eine Kette von Korrekturen, Anrufen, Stornierungen und Abstimmungsbuchungen aus, die weit über den ursprünglichen Tippfehler hinausgeht. Die schlimmsten Dateneingabefehler, die Finanzteams machen, sind nicht die, die sie nächste Woche entdecken. Es sind die Fehler bei der GL-Kodierung und der Steuerklassifizierung, die still im Hauptbuch liegen, bis ein Prüfer sie sechs Monate später findet. Hier sind die sechs Fehler, die am meisten kosten, und warum die versteckten mehr schaden als die offensichtlichen.
Wichtige Erkenntnisse
- Ihre Fehlerquote verbirgt mehr, als sie preisgibt. Sichtbare Vertauschungen werden von Ihrem ERP (Enterprise-Resource-Planning-System) innerhalb einer Woche erkannt, aber GL-Kodierungsfehler und Steuerklassifizierungsfehler bleiben still, bis ein Prüfer sie sechs Monate später findet.
- Schulungen werden diese Lücke nicht schließen. Dem AP-Sachbearbeiter, der die Rechnung erfasst, fehlt das Steuerfachwissen, um den richtigen Code zu wählen, und das Steuerteam sieht die Rechnung erst, wenn sie bereits im Hauptbuch gebucht ist.
- ImageToTable.ai entfernt den Transkriptionsschritt, der die meisten Fehler verursacht. Sie geben die gewünschten Spaltennamen ein (Rechnungsnummer, GL-Code, Steuerbehandlung) und die KI füllt jede Zeile, indem sie das Dokument liest, sodass der Sachbearbeiter Werte bestätigt, statt sie neu zu tippen, und die Fehlerquote von 3–5 % auf unter 0,8 % senkt.
Die meisten AP-Teams kennen ihre Fehlerquote. Nur wenige wissen, was sie tatsächlich kostet.
Fast die Hälfte aller Rechnungen (49,7 %, laut Ardent-Partners-Daten) wird weiterhin manuell verarbeitet. Die manuelle Erfassung weist eine Fehlerquote von etwa 2–5 % auf, so die Forschung von Institute of Finance & Management (IOFM) und Vic.ai. Das bedeutet: Ein Team, das 2.500 Rechnungen pro Monat verarbeitet, erzeugt jeden Monat zwischen 50 und 125 Fehler.
Der Fehler, den die meisten AP-Teams machen, ist, den Fehler zu messen, aber nicht die Kosten der Behebung. Ein Fehler ist mehr als eine falsche Zahl in einer Zelle; er startet eine Kette von Aufgaben, sobald jemand die Abweichung bemerkt. Und die Fehler, die niemand bemerkt, summieren sich über Quartale und werden zu Prüfungsfeststellungen, Steuerstrafen oder Finanzneuausweisungen.
Die Branche weiß das in etwa. Stampli und Probolsky Research fanden heraus, dass 70 % der Organisationen AP-Fehlerquoten von 5 % oder mehr melden und dass ein einzelner Rechnungsfehler etwa zwei Stunden benötigt, um vollständig behoben zu werden. Bei 500 Fehlern pro Jahr sind das 1.000 Stunden oder ein halber Vollzeitmitarbeiter, der ausschließlich damit beschäftigt ist, Fehler zu beheben, die nicht hätten passieren dürfen.
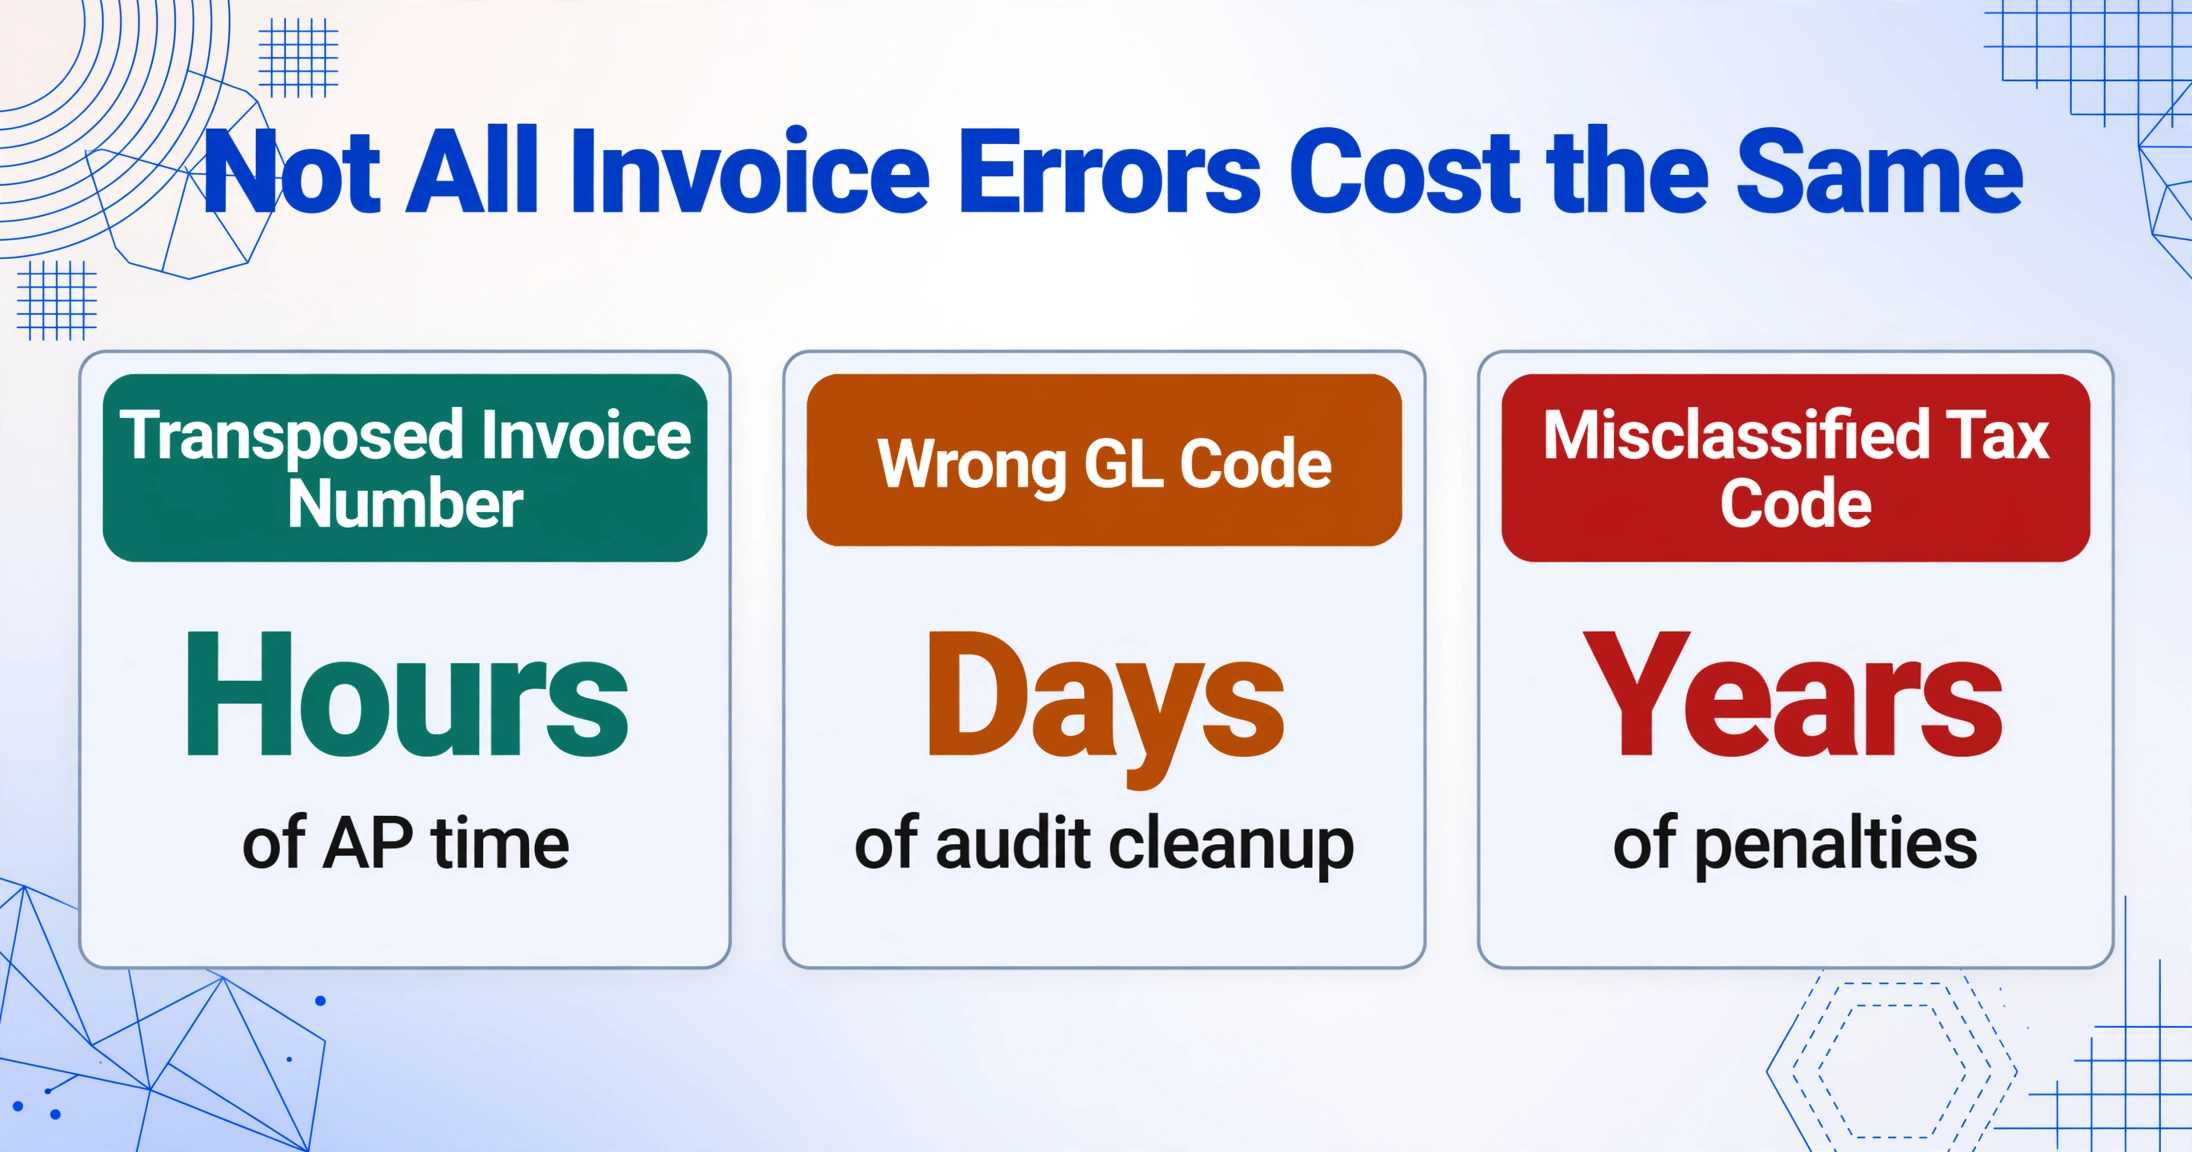
Aber die Kostenstruktur ist nicht einheitlich. Verschiedene Arten von Fehlern haben unterschiedliche nachgelagerte Multiplikatoren. Eine vertauschte Rechnungsnummer kostet Stunden. Ein falscher GL-Code kostet Tage der Prüfungsbereinigung. Ein falsch klassifizierter Steuercode kann Strafen kosten, die in Jahren gemessen werden.
Fehler #1–3: Die sichtbaren Fehler — vertauschte Zahlen, falsche Beträge, doppelte Zahlungen
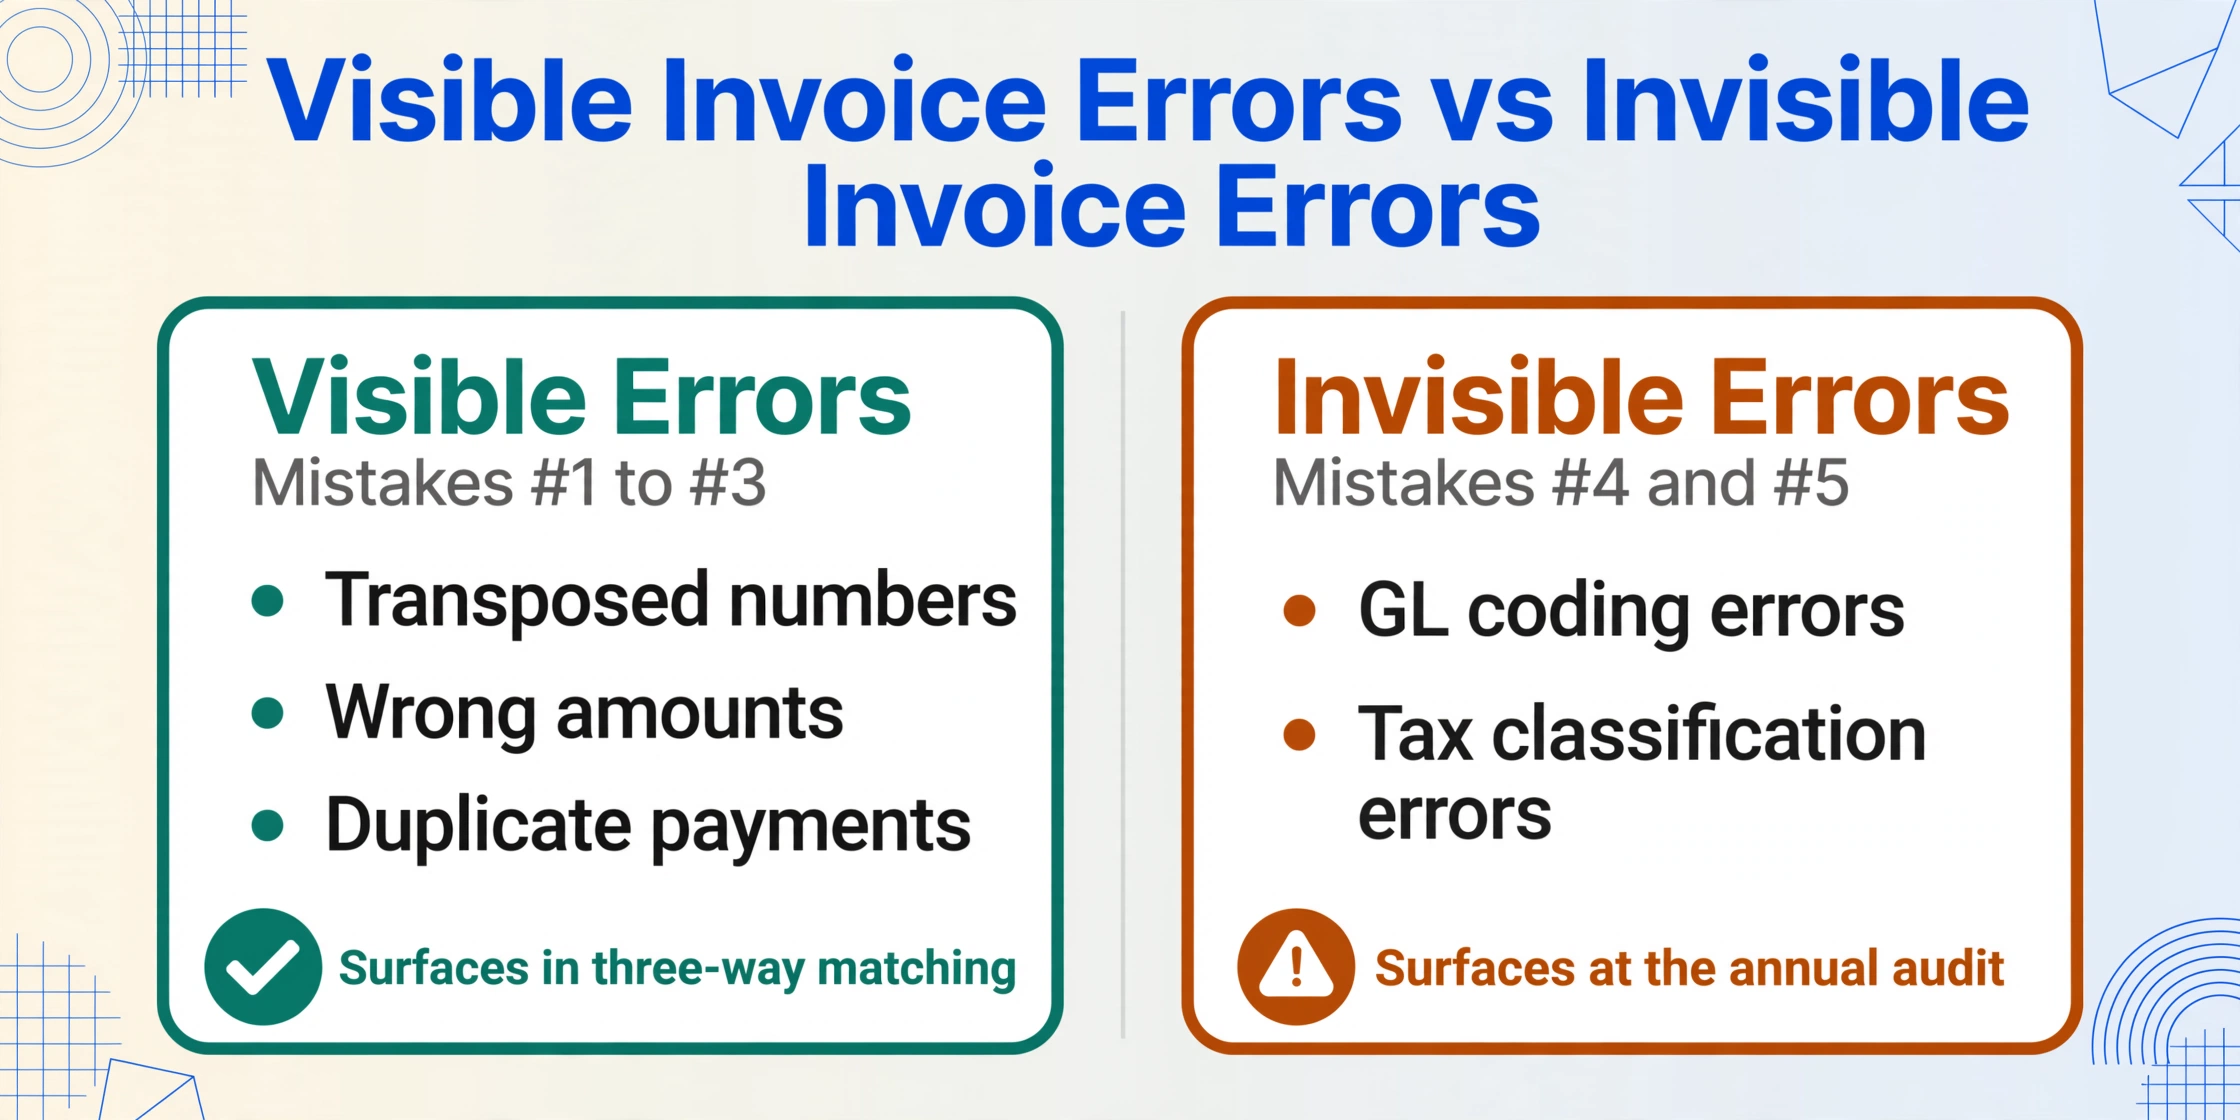
Das sind die Fehler, die Teams kennen. Sie treten beim Drei-Wege-Abgleich, bei der Zahlungsprüfung oder bei Lieferantenanfragen auf. Sie sind sichtbar, auffindbar und behebbar – aber die Behebung selbst ist teurer, als die meisten Teams erfassen.
Fehler #1: Vertauschte Zahlen und Eingabefehler
Rechnungsnummer INV-2456 wird zu INV-2465. $17.820 wird zu $17.280. Eine PO-Nummer gewinnt oder verliert eine Ziffer. Das passiert ständig bei manueller Eingabe – eine von SoftCo zitierte Gartner-Studie ergab, dass 18 % der Buchhalter täglich Fehler machen und 33 % mehrere Fehler pro Woche. Ein einziger Tippfehler an der richtigen Stelle im ERP hat Folgewirkungen:
- Erkennung (15 Min.) – der Drei-Wege-Abgleich meldet eine Abweichung, oder ein Lieferant meldet eine Unterzahlung, oder eine Batch-Summe stimmt nicht
- Untersuchung (30 Min.) – der AP-Sachbearbeiter zieht die ursprüngliche Rechnungs-PDF, vergleicht sie mit dem ERP-Eintrag und führt die Abweichung auf ein einzelnes Feld zurück
- Korrektur (10 Min.) – Buchungssatz zur Stornierung des falschen Betrags, Neuverbuchung des korrekten Betrags
- Kommunikation (15 Min.) – wenn die Zahlung bereits erfolgt ist, erhält der Lieferant eine Gutschrift oder einen Anruf mit Erklärung
Gesamtkosten der Behebung pro Vertauschungsfehler: etwa 70 Minuten AP-Zeit, plus etwaiger Beziehungsschaden beim Lieferanten. Bei $30/Stunde inkl. Nebenkosten sind das $35 pro Fehler. Hochgerechnet auf 25–50 Fehler pro Monat kosten allein die Vertauschungen eines AP-Sachbearbeiters $875–$1.750 pro Monat – bevor man die Folgeeffekte zählt, falls der Fehler eine falsche Zahlung ausgelöst hat.
Fehler #2: Falsche Beträge – Unter- und Überzahlungen
Anders als Vertauschung – hier wird der vollständige Rechnungsbetrag korrekt erfasst, aber eine Position wird falsch verbucht, oder der falsche Steuersatz wird angewendet, oder ein Rabatt, der hätte genutzt werden müssen, wird übersehen. Das AP-Team hat den Rechnungsbetrag richtig, aber die Zusammensetzung falsch.
Die Kostenstruktur ändert sich hier, weil der Fehler schwerer zu erkennen ist. Der Drei-Wege-Abgleich kann bestehen – die PO-Menge stimmt, der Rechnungsbetrag stimmt, aber eine Position ist mit $14/Einheit statt der vereinbarten $12/Einheit bepreist. Kein Systemflag wird ausgelöst. Der Fehler fällt erst auf, wenn der Budgetverantwortliche zwei Monate später die Abteilungsausgaben prüft und sich fragt, warum die Januar-Bestellung 17 % über der Prognose lag.
Hier greift die Verzögerungsstrafe. Ein in Woche eins entdeckter Fehler kostet 70 Minuten Korrektur. Ein im dritten Monat entdeckter Fehler kostet die ursprünglichen 70 Minuten plus 30 Minuten Rekonstruktion des Prüfpfads, 20 Minuten Erklärung gegenüber dem Abteilungsleiter, warum sein Q1-Budgetabweichungsbericht falsch ist, und möglicherweise eine Lieferantenverhandlung, wenn die Überzahlung gegen eine künftige Rechnung verrechnet statt erstattet werden muss. Die $35-Vertauschungskosten werden zu etwa $60–$80 pro verzögertem Verbuchungsfehler – und das sind die, die bei jedem Einkauf stillschweigend die Marge untergraben.
Fehler Nr. 3: Doppelte Rechnungen und doppelte Zahlungen
Das ist der Fehler, mit dem jeder AP-Artikel beginnt – aus gutem Grund: Er kostet echtes Geld, nicht nur Arbeitszeit. Ein Lieferant sendet eine Originalrechnung mit der Lieferung und eine Folgekopie per E-Mail. Beide werden unter leicht unterschiedlichen Referenznummern erfasst. Beide werden bezahlt. Die Rückforderung erfordert die Kontaktaufnahme mit dem Lieferanten, die Beantragung einer Gutschrift oder Erstattung – und bei einmaligen Lieferanten möglicherweise die Verfolgung eines Unternehmens, das keinen Anreiz hat, das Geld schnell zurückzuzahlen.
Die Umfrage von Westgate Moore ergab, dass 92 % der Finanzfachleute sagen, dass doppelte Zahlungen und Überzahlungen in ihrer Branche weiterhin häufig vorkommen. Die durchschnittliche doppelte Zahlung wird nie vollständig zurückgeholt – wenn der Lieferant laufend beliefert, bleibt die Gutschrift in dessen Büchern und verrechnet eine künftige Rechnung. Das AP-Team hat trotzdem Zeit mit der Entdeckung, Prüfung und Auflösung des Duplikats verbracht. Und wenn die Lieferantenbeziehung einmalig ist, kommt das Geld möglicherweise nie zurück.
Die strukturelle Ursache ist wichtiger als der Fehler selbst. Doppelte Zahlungen entstehen, weil dieselbe physische Rechnung über mehrere Kanäle in die Verarbeitungswarteschlange gelangt – per E-Mail vom Lieferanten, per Post vom Lieferanten, hochgeladen von der anfordernden Abteilung – und die manuelle Abstimmung die Duplizierung nicht erkennt, weil die Referenznummern nicht übereinstimmen. Die Lösung ist nicht „vorsichtiger sein“, sondern die Bündelung des Eingangs, sodass dieselbe Rechnung nicht zweimal in die Verarbeitungswarteschlange gelangen kann.
Sichtbare Fehler haben eines gemeinsam: Sie werden alle irgendwann entdeckt – entweder durch Abgleichsysteme, Lieferantenbeschwerden oder Monatsabschluss-Abstimmung. Die Kosten bemessen sich in Korrekturaufwand. Die nächste Kategorie ist anders. Diese Fehler kündigen sich nicht an. Sie sitzen still im Hauptbuch, und der Erste, der sie findet, hält meist eine Prüfliste in der Hand.
Fehler Nr. 4–5: Die unsichtbaren Fehler – GL-Kodierung und Steuerklassifizierung
Fehler Nr. 4: GL-Kodierungsfehler
Jede Rechnungsposition benötigt einen GL-Code – die alphanumerische Kennung, die die Ausgabe dem richtigen Konto im Kontenplan zuordnet (z. B. „Büromaterial" vs. „IT-Dienstleistungen" vs. „Gebäudewartung"). Wenn ein AP-Sachbearbeiter einen Code manuell eingibt – oder den Code von einer ähnlichen Rechnung des Vormonats übernimmt – und ihn falsch erfasst, ist der Fehler für das Zahlungssystem unsichtbar. Die Rechnung wird bezahlt. Der Betrag stimmt. Der Lieferant ist zufrieden. Aber die Ausgabe landet im falschen Berichtskorb.
Die Kosten werden erst beim Monatsabschluss sichtbar, wenn das Finanzteam die Abteilungsbudgets abgleicht und feststellt, dass die IT-Ausgaben unter dem Budget liegen und die Gebäudeausgaben darüber – keines von beiden genug, um Alarm auszulösen, aber beide genug, um die gemeldeten Zahlen falsch zu machen. Oder schlimmer: Sie werden bei der Jahresprüfung sichtbar, wenn der externe Wirtschaftsprüfer eine Stichprobe der Ausgabenklassifizierungen testet und systematische Fehlkodierungen findet. Eine falsch kodierte Rechnung ist ein Umbuchungsbeleg. Zwanzig falsch kodierte Rechnungen sind ein wesentlicher Schwachstellenbefund. Ein Muster von GL-Kodierungsfehlern über mehrere Perioden ist die Art von Befund, der ein Prüfungsurteil verzögert und erweiterte Tests auslöst – die das Unternehmen in Form von Prüferstunden bezahlt.
GL-Kodierungsfehler sind besonders gefährlich in Organisationen mit mehreren Unternehmen oder Abteilungen. Eine Rechnung für einen gemeinsam genutzten Dienst – Cloud-Hosting, das sowohl von der Technik als auch vom Marketing genutzt wird, oder Büromaterial für drei verschiedene Kostenstellen – muss auf mehrere GL-Codes aufgeteilt werden. Wenn der AP-Sachbearbeiter die gesamte Rechnung der falschen Abteilung zuordnet, sind die Budgetberichte für zwei Abteilungen gleichzeitig in entgegengesetzte Richtungen falsch. Niemand bemerkt es, weil jede Abteilung nur ihre eigene Abweichung sieht und keine groß genug ist, um eine Kennzeichnung auszulösen.
Die Korrekturkosten für eine GL-Fehlkodierung, die beim Monatsabschluss entdeckt wird, betragen etwa 15 Minuten für den Umbuchungsbeleg. Die Korrekturkosten für einen GL-Fehler, der während einer Prüfung entdeckt wird, sind der Umbuchungsbeleg plus die erweiterte Testzeit des Prüfers, abgerechnet mit $150–$400 pro Stunde. Strukturelle Prävention, bei der die KI den GL-Code anhand der Positionsbeschreibung zuweist, anstatt dass ein Sachbearbeiter den vorherigen Eintrag kopiert, beseitigt die wiederkehrenden Fehlkodierungen, die den Großteil dieser Kosten verursachen.
Fehler Nr. 5: Fehler bei Steuercodes und Quellensteuer
Dies ist die teuerste Fehlerkategorie, die fast keine AP-Teams aktiv überwachen. Eine Rechnung von einem Nicht-US-Lieferanten löst Quellensteuerpflichten gemäß IRC Section 1441 aus – der Zahlende muss den korrekten Prozentsatz vor der Überweisung einbehalten, die Quellensteuer auf Formular 1042-S melden und die Zahlung unter dem richtigen Einkommenscode klassifizieren. Ein falscher Steuercode – oder schlimmer, keine Quellensteuer, wo Quellensteuer erforderlich ist – bedeutet, dass das Unternehmen zu wenig Steuern an den IRS abgeführt hat.
Der IRS hat laut Tipaltis Analyse der aktuellen IRS-Durchsetzungspraxis speziell 3.000+ Prüfer für die Einhaltung von Section 1441 geschult und ein eigenes nationales Team für Quellensteuerprüfungen eingerichtet. Die Strafen sind „selbst bei geringfügigen Codierungsfehlern rapide gestiegen". Eine einzige falsch klassifizierte Zahlung an einen ausländischen Auftragnehmer kann Strafen, Zinsen auf zu wenig einbehaltene Steuern und die Kosten für die Änderung zuvor eingereichter Informationserklärungen auslösen – alles zusätzlich zur ursprünglichen Steuerschuld.
Inländische Steuerklassifizierungsfehler sind weniger dramatisch, aber häufiger. Umsatzsteuer wird angewendet, wo Nutzungssteuer gelten sollte. MwSt. auf innergemeinschaftliche EU-Lieferungen wird fälschlich als inländische Steuer codiert. Eine Lieferanten-Steuernummer mit vertauschter Ziffer bedeutet eine 1099 mit falschen Informationen, die der IRS elektronisch abgleicht. Selbst wenn der Dollarbetrag korrekt ist, erzeugt eine nicht übereinstimmende TIN eine IRS-Mitteilung, und die Beantwortung dieser Mitteilung kostet AP Zeit und Glaubwürdigkeit.
Das strukturelle Problem mit Steuercodes ist dasselbe wie bei GL-Codes: Der AP-Sachbearbeiter, der die Rechnung erfasst, hat nicht das Steuerfachwissen, um zu wissen, welcher Code für jede Transaktion gilt, und das Steuerteam sieht die Rechnungen erst, nachdem sie erfasst wurden. Die Informationslücke zwischen Datenerfassung und Steuerkonformität ist die eigentliche Ursache – nicht Nachlässigkeit, nicht unzureichende Schulung. Bis diese Lücke geschlossen ist, sind Steuercodefehler ein eingebautes Merkmal der manuellen AP, kein behebbarer Fehler.
Fehler Nr. 6: Die Normalisierungsfalle – Wenn eine Fehlerquote von 5 % zur Norm wird
Das ist kein Datenerfassungsfehler – es ist ein Meta-Fehler, der alle anderen Fehler im Laufe der Zeit teurer macht. Wenn sich die Fehlerquote eines AP-Teams auf einem bestimmten Niveau stabilisiert und monatelang dort bleibt, hört das Team auf, dies als Problem zu sehen. 95 % Genauigkeit fühlt sich solide an. Der Monatsabschluss wird innerhalb von 10 Tagen fertig, besser als im letzten Jahr. Niemand schlägt Alarm.
Eine Fehlerquote von 5 % bei 2.500 Rechnungen pro Monat bedeutet jedoch 125 Fehler in jedem einzelnen Monat. Unter Verwendung der Stampli/Probolsky-Schätzung von zwei Stunden pro Fehlerbehebung sind das 250 Stunden – oder etwa 1,5 FTE –, die ausschließlich für die Fehlerkorrektur aufgewendet werden. Bei 10.000 Rechnungen pro Monat sind es 500 Fehler und 1.000 Stunden. In dieser Größenordnung ist die Fehlerkorrektur kein Kostenfaktor des Geschäftsbetriebs mehr – sie ist die größte Einzelaktivität in der AP-Abteilung.
Die Normalisierungsfalle hat eine zweite Dimension: Die Fehlerarten, die die Normalisierung überleben, sind systematisch die teuren. Vertauschungsfehler werden schnell erkannt – sie verursachen Abgleichfehler und Zahlungsabweichungen, die das ERP sofort meldet. GL-Buchungsfehler und Steuerklassifizierungsfehler lösen keine automatische Meldung aus. Sie überleben den Monatsabschluss, überleben die Quartalsprüfung und tauchen erst auf, wenn ein Prüfer die Klassifizierungsstichprobe testet. Eine normalisierte Fehlerquote von 80 % sichtbaren Vertauschungsfehlern und 20 % unsichtbaren GL-/Steuerfehlern bedeutet, dass sich die 20 % still anhäufen, während das Team sich dafür lobt, die 80 % zu erkennen.
Die Normalisierungsfalle verstärkt sich selbst. Hohe AP-Fluktuation – die Daten von Vic.ai zeigen, dass AP-Abteilungen eine 23 % höhere Fluktuation aufweisen als andere Finanzfunktionen – bedeutet, dass neue Mitarbeiter die bestehende Fehlerbasis als „so läuft das hier" übernehmen. Niemand hinterfragt die Fehlerquote, weil alle, die sich an die letzte Prozessumgestaltung erinnern, das Unternehmen verlassen haben. Die Fehler werden zum Prozess, nicht zur Ausnahme.
Warum diese Fehler Training, Checklisten und Zweitprüfungen überleben
Die Standardantwort auf AP-Fehler lautet „besseres Training" und „mehr Prüfschritte". Eine zweite Person kontrolliert die Arbeit der ersten. Jemand verifiziert GL-Codes vor der Buchung. Das sind sinnvolle Kontrollen – aber sie behandeln das Symptom, nicht die strukturelle Ursache. Fehler bei der Rechnungsdatenerfassung bestehen fort, weil drei Bedingungen vorliegen, die Training nicht beheben kann.
Bedingung 1: PDFs sind keine nativen ERP-Daten. Jede Rechnung kommt als Dokument an, das für menschliches Lesen gestaltet ist – ein PDF, ein gescanntes Bild, ein E-Mail-Anhang – und muss in die strukturierten Felder des ERP übertragen werden. Diese Übertragung ist ein manueller Übersetzungsschritt zwischen zwei inkompatiblen Formaten. Der Mensch ist die Brücke. Brücken brechen.
Bedingung 2: Die Menge übersteigt die Prüfung. Bei 500 Rechnungen pro Monat ist ein Zweitprüfsystem machbar – der Prüfer kann eine aussagekräftige Stichprobe kontrollieren. Bei 5.000 Rechnungen pro Monat prüft der Prüfer nur 2 % der Transaktionen. Die Wahrscheinlichkeit, in dieser Stichprobe eine falsche GL-Buchung zu entdecken, liegt bei annähernd null. Das Prüfsystem, das im kleinen Maßstab funktioniert, versagt im großen Maßstab stillschweigend.
Bedingung 3: Der Datenerfasser hat nicht den Kontext, um es richtig zu machen. Der AP-Sachbearbeiter sieht eine Rechnungsposition für „$8.400 – Beratungsleistungen". Ist das IT-Beratung oder Management-Beratung? Hängt der richtige GL-Code davon ab, welche Abteilung sie angefordert hat? Der Sachbearbeiter weiß es nicht – und die Person, die es weiß (der Budgetverantwortliche), sieht die Buchung erst im nächsten Monatsbericht. Die Informationen, die für eine korrekte Buchung nötig sind, existieren in der Organisation, erreichen aber nicht die Person, die die Buchung vornimmt.
Diese drei Bedingungen erklären, warum Doppelzahlungen, Vertauschungsfehler und Buchungsfehler selbst in gut geführten AP-Abteilungen mit geschultem, sorgfältigem Personal passieren. Der Prozess ist darauf ausgelegt, dass ein Mensch etwas tun muss – unstrukturierte Dokumente in strukturierte Daten übersetzen –, wofür Menschen ungeeignet sind und Maschinen geeignet.
Fehlerquote um 80 % senken, ohne Ihr ERP zu ersetzen
Die mechanische Ursache der meisten AP-Fehler liegt nicht im ERP oder im Zahlungssystem – sondern in dem Moment, in dem Rechnungsdaten vom Dokument auf den Bildschirm übertragen werden. Dieser Schritt führt zu Zahlendrehern, Fehlcodierungen, doppelten Einträgen und Formatierungsinkonsistenzen. Wenn der Übertragungsschritt entfällt, entfällt auch der Großteil der Fehlerquelle.
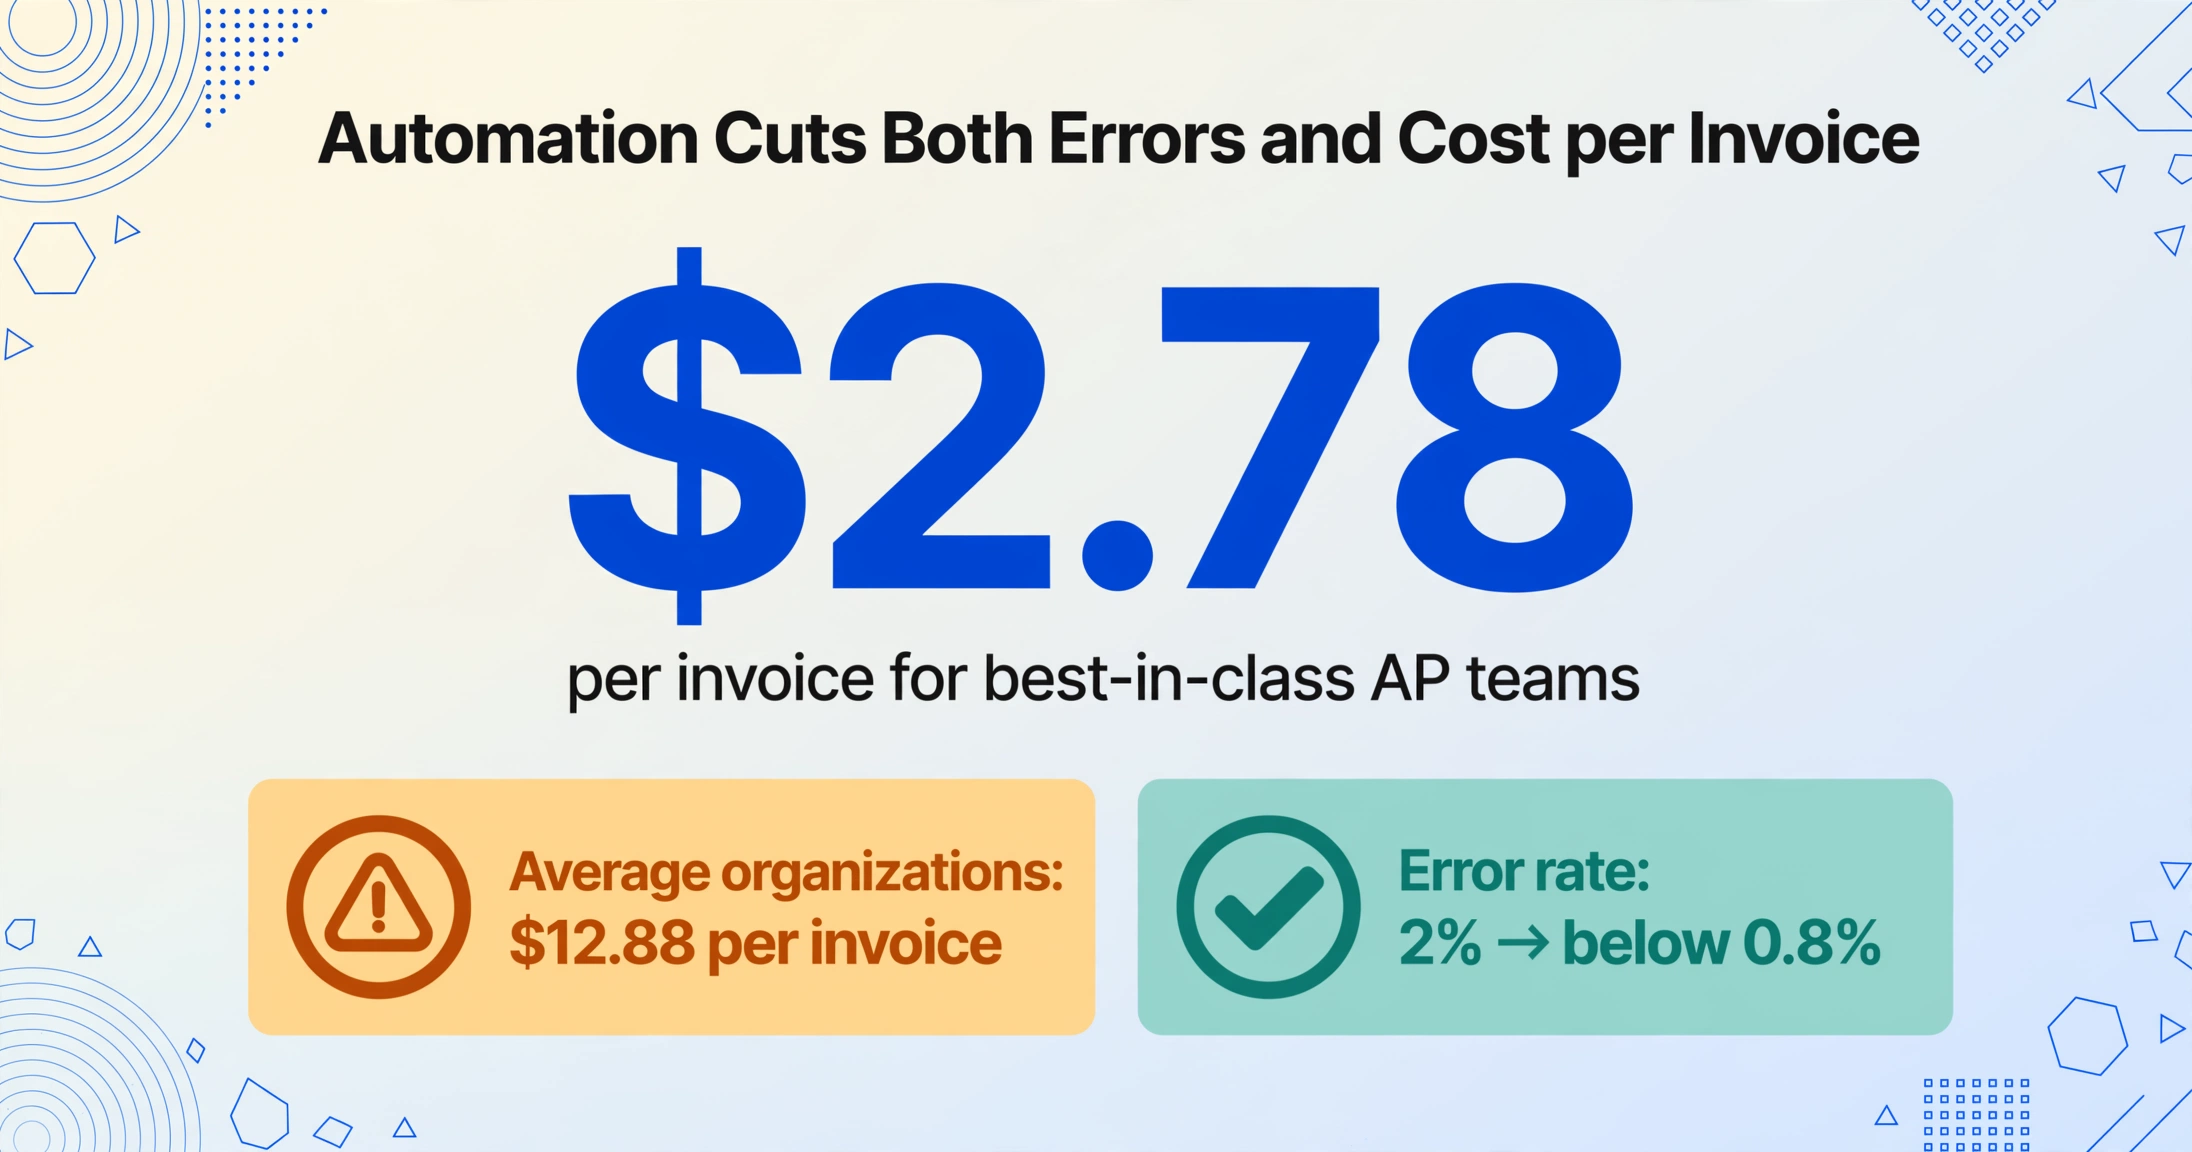
Automatisierte Extraktion reduziert Fehler an der Quelle. Statt dass ein AP-Sachbearbeiter eine PDF-Rechnung liest und die Felder in das ERP tippt, geben Sie die gewünschten Spaltennamen ein: Rechnungsnummer, Fälligkeitsdatum, Positionssumme, Steuerbetrag. Dies ist Benutzerdefinierte Spaltenextraktion: Die KI lokalisiert jeden Wert, indem sie versteht, was er bedeutet, nicht wo er auf der Seite steht – so funktioniert derselbe Spaltensatz bei jedem Lieferantenlayout ohne anbieterspezifische Vorlage. Die Ausgabe ist eine strukturierte Zeile in Excel oder CSV, und der Sachbearbeiter bestätigt die extrahierten Werte, statt sie neu einzutippen. IOFM-Benchmarks zeigen, dass Organisationen, die Automatisierung einsetzen, die Fehlerquote von etwa 2 % auf unter 0,8 % senken. Quadients AP-Automatisierungs-Benchmarks 2025 beziffern erstklassige Teams auf 2,78 $ pro Rechnung, während durchschnittliche Organisationen 12,88 $ ausgeben – eine Lücke, die hauptsächlich durch die Eliminierung manueller Dateneingabe und der dadurch entstehenden Fehler entsteht.
GL-Codierung wird zur Regel, nicht zur Vermutung. Sie definieren einmal eine GL-Code-Spalte und listen Ihre Kontenplan-Optionen darin auf („Bürobedarf", „IT-Dienstleistungen", „Gebäudeinstandhaltung"). Die KI liest die Positionsbeschreibung jeder Rechnung und füllt den passenden Code aus – so landet eine neue Acme-Cloud-Services-Rechnung auf demselben Code wie die vom Vormonat, ohne dass jemand den vorherigen Eintrag kopiert. Das eliminiert nicht jede Fehlcodierung, denn wirklich mehrdeutige Positionen benötigen weiterhin eine menschliche Entscheidung – aber es beseitigt die Kopieren-Sie-die-letzte-Rechnung-Gewohnheit, die die meisten wiederkehrenden Fehler verursacht.
Steuerbehandlung wird zu einer Spalte, die Sie bestätigen, statt sie aus dem Gedächtnis abzurufen. Sie listen die Behandlungen auf, die für Ihre Lieferanten gelten (inländisch, EU-Umkehrsteuerschuld, IRC Section 1441-Quellensteuer, steuerbefreit) in einer Spalte „Steuerbehandlung". Die KI liest Lieferantenland, MwSt.-ID und Steuerzeilen auf der Rechnung und weist die passende Behandlung zu – der Sachbearbeiter bestätigt einen vorgeschlagenen Wert, statt den Steuerstatus von 200 Lieferanten aus dem Gedächtnis abzurufen.
Dateisammlung eliminiert Intake-Fragmentierung. Statt dass Rechnungen per E-Mail, Post, Portalen und Abteilungs-Uploads eintreffen, gibt ein Sammellink jedem Lieferanten einen einzigen Upload-Punkt. Dateien treffen in einer Warteschlange mit einem Verarbeitungsworkflow ein – das beseitigt die Mehrfach-Intake-Bedingung, die überhaupt erst zu Doppelzahlungen führt.
Das praktische Ergebnis: Bei einem Team, das 2.500 Rechnungen pro Monat mit einer Fehlerquote von 3 % verarbeitet, eliminiert automatisierte Extraktion etwa 50 der 75 Fehler – diejenigen, die durch Übertragungsfehler entstehen. Die verbleibenden 25 sind Prozessfehler (falsche Genehmigungsrouting, fehlende PO), die Automatisierung reduziert, aber nicht beseitigt. Die Fehlerkorrekturzeit des Teams sinkt von 150 Stunden pro Monat auf etwa 30–40 Stunden – das entspricht der Rückgewinnung von 0,7 FTE, ohne jemanden einzustellen oder das ERP zu ersetzen.
Für einen tieferen Einblick, wie manuelle Dateneingabe zum strukturellen Engpass in der Kreditorenbuchhaltung wurde und warum sie trotz jahrzehntelanger „besserer Software" fortbesteht, lesen Sie unsere Analyse dazu, warum AP-Teams Rechnungsdaten 2025 weiterhin manuell erfassen. Um zu vergleichen, welche Extraktionstools diese Fehlerreduzierung ermöglichen, sehen Sie unseren Vergleich von KI-basierten Rechnungsextraktionstools für Finanzteams. Und wenn Ihr AP-Volumen wächst und Sie zwischen Einstellung und Automatisierung abwägen, lesen Sie das Skalierungsframework für AP-Teams bei wachsendem Volumen.