6 erros de inserção de dados de faturas que custam
mais às equipes de finanças do que imaginam
Pergunte a um gerente de AP qual é sua taxa de erro e a maioria pode dar um número: 2%, talvez 5%. Pergunte o que esses erros realmente custam, e a resposta fica vaga. Uma fatura de $14.000 inserida como $14.400 custa muito mais que a diferença de $400: desencadena uma cadeia de correções, chamadas, reversões e entradas de conciliação que se compone muito além do erro de digitação original. Os erros de inserção de dados mais graves que as equipes de finanças cometem não são os que detectam na semana seguinte. São os erros de codificação GL e de classificação fiscal que ficam silenciosamente no livro contábil até que um auditor os encontre seis meses depois. Aqui estão os seis erros que custam mais, e por que os ocultos doem mais que os óbvios.
Principais conclusões
- Sua taxa de erro esconde mais do que revela. Transposições visibles são detectadas pelo seu ERP (sistema de planificação de recursos empresariales) dentro de uma semana, mas os erros de codificação GL (livro contábil geral) e as classificaciones fiscales incorretas ficam silenciosos até que um auditor os encontre seis meses depois.
- O treinamento não vai cerrar essa brecha. O empregado de AP (contas a pagar) que insere a fatura carece da experiência fiscal para escolher o código correto, e a equipe fiscal nunca ve a fatura até que já esteja publicada no livro contábil.
- ImageToTable.ai elimina a etapa de transcripción que causa a maioria dos erros. Você digita os nomes das colunas que deseja (Número de fatura, Código GL, Tratamento fiscal) e a IA preenche cada fila lendo o documento, para que o empregado confirme os valores em lugar de redigitar-los, reduzindo as taxas de erro de 3-5% a menos de 0,8%.
A maioria das equipes de AP conhece sua taxa de erro. Poucas sabem quanto isso realmente custa.
Quase metade de todas as faturas (49,7%, de acordo com dados de Ardent Partners) ainda é processada manualmente. A entrada manual apresenta uma taxa de erro de aproximadamente 2-5%, segundo Institute of Finance & Management (IOFM) e a pesquisa de Vic.ai. Isso significa que uma equipe que processa 2.500 faturas por mês está gerando entre 50 e 125 erros todo mês.
O erro que a maioria das equipes de AP comete é medir o erro, mas não o custo de recuperação. Um erro é mais do que um número errado em uma célula; ele inicia uma cadeia de tarefas no momento em que alguém detecta a discrepância. E os erros que ninguém detecta são os que se acumulam ao longo de trimestres, transformando-se em achados de auditoria, penalidades fiscais ou reafirmações financeiras.
A indústria sabe isso de forma direcional. Stampli e Probolsky Research descobrieron que 70% das organizações relatam taxas de erro de AP de 5% ou mais, e que um único erro de fatura leva aproximadamente duas horas para ser resolvido de ponta a ponta. Com 500 erros por ano, isso equivale a 1.000 horas, ou meio EFC, consumido inteiramente para corrigir erros que não deverían ter ocorrido.
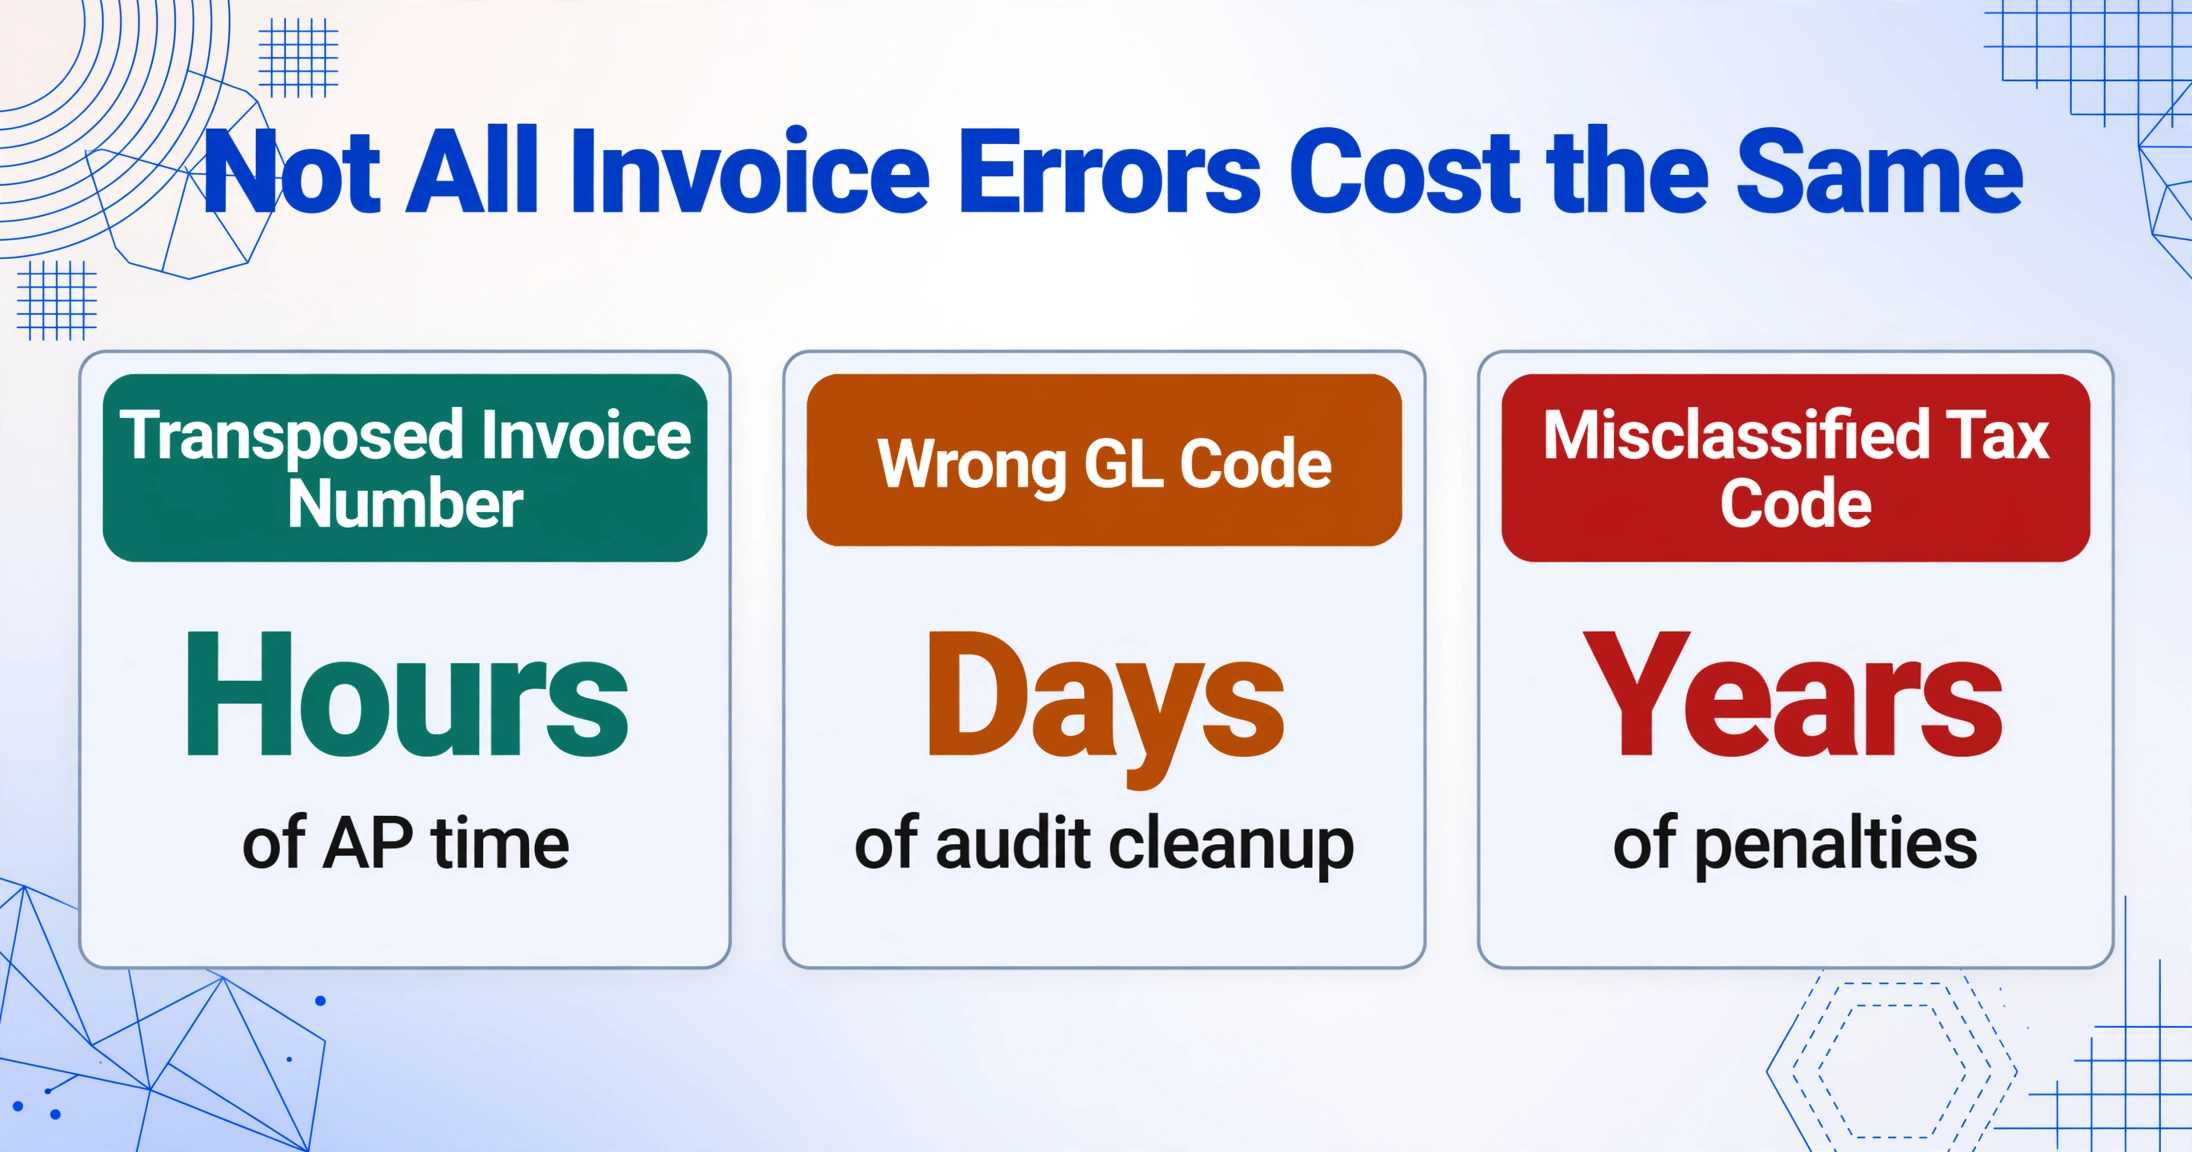
Mas a estrutura de custos não é uniforme. Diferentes tipos de erros cargan diferentes multiplicadores a jusante. Um número de fatura transposto custa horas. Um código GL incorreto custa dias de limpieza de auditoría. Um código fiscal mal classificado pode custar penalidades medidas em anos.
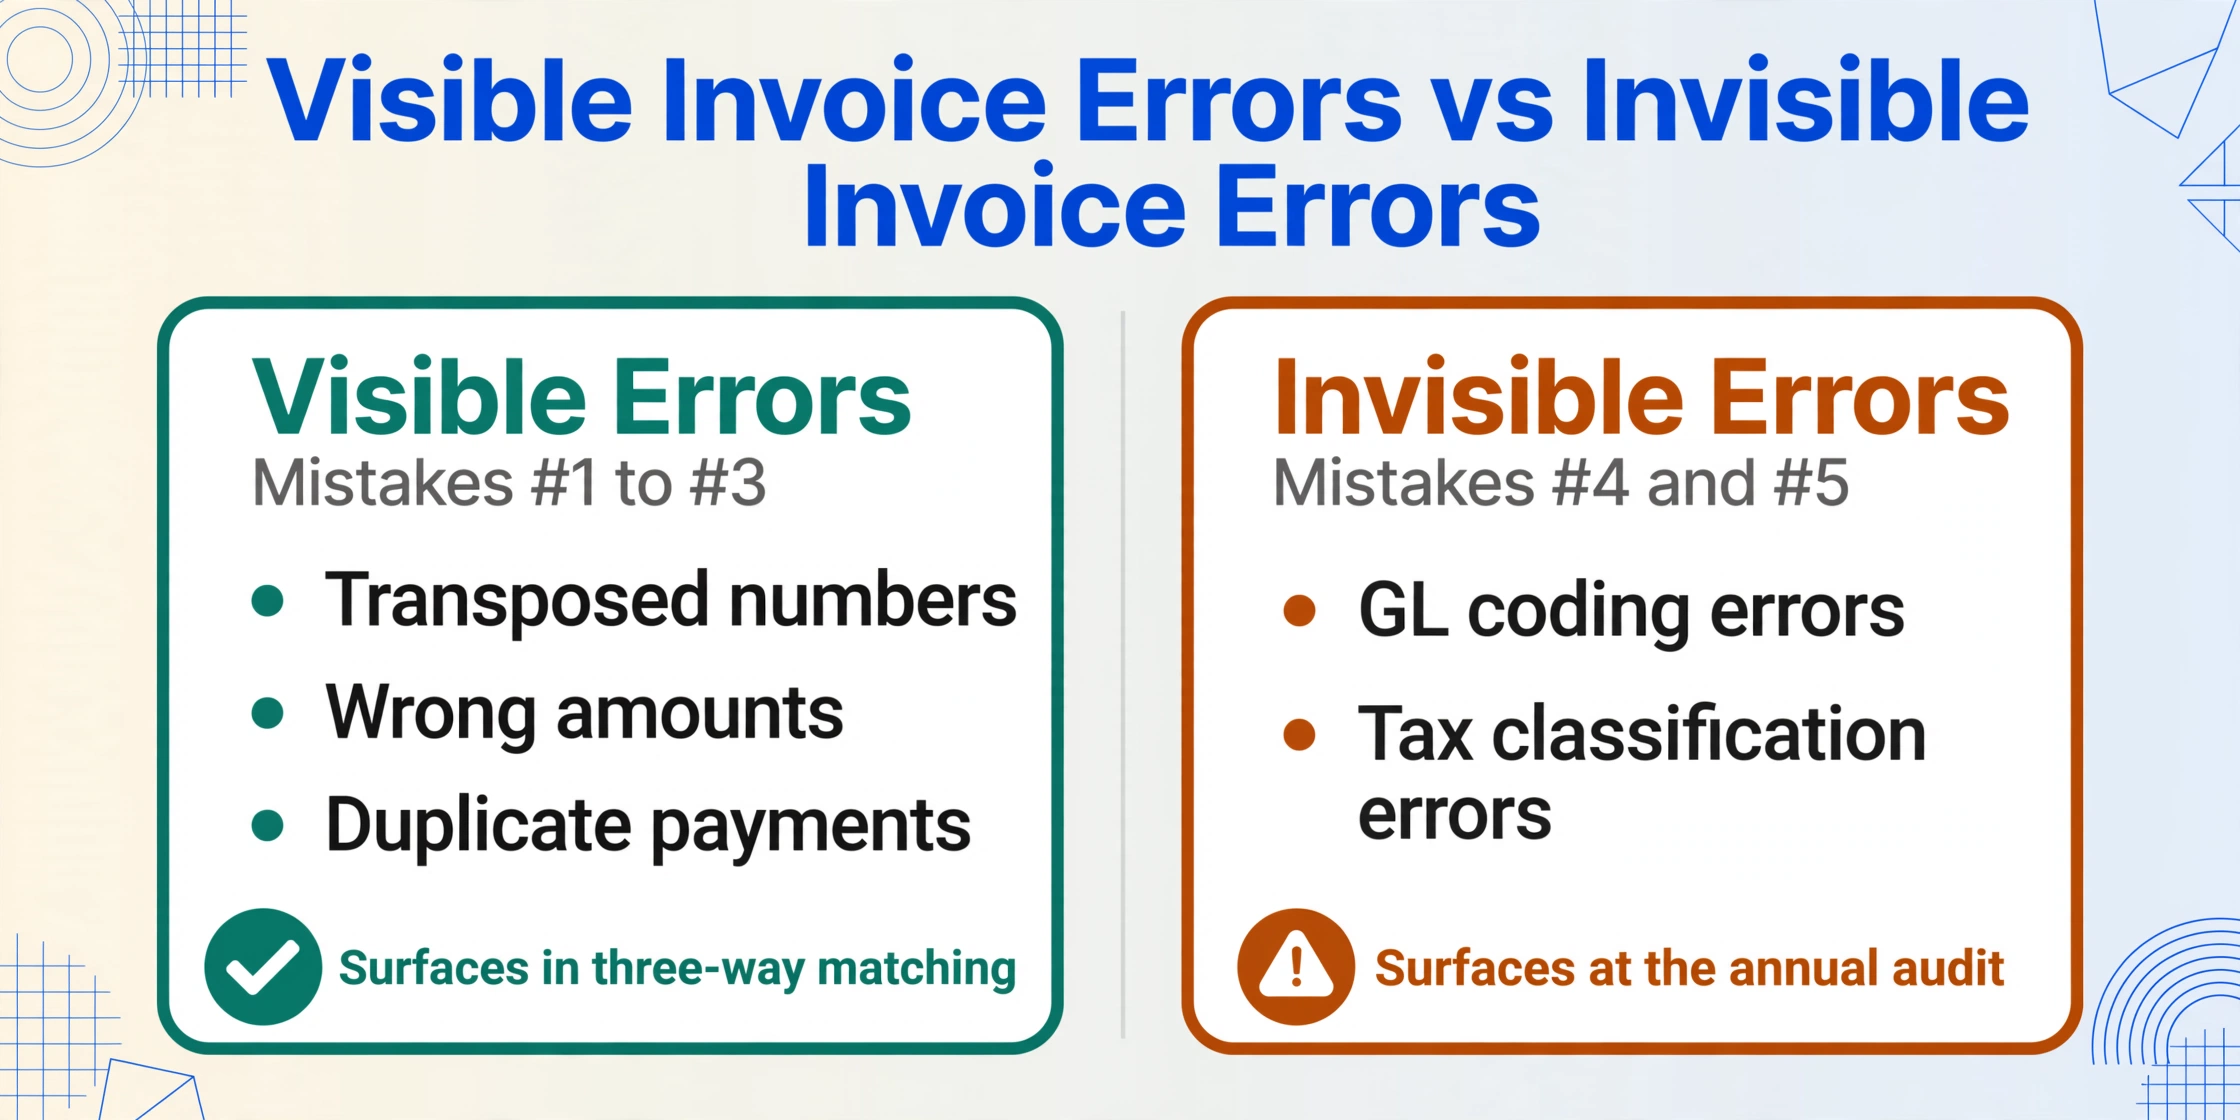
Erros #1–3: Os Erros Visíveis — Números Transpostos, Valores Incorretos, Pagamentos Duplicados
Estes são os erros que as equipes conhecem. Eles aparecem durante a conciliação de três vias, revisão de pagamentos ou consultas a fornecedores. São visíveis, detectáveis e corrigíveis — mas a correção em si é cara de maneiras que a maioria das equipes não calcula.
Erro #1: Números Transpostos e Erros de Digitação
O número da fatura INV-2456 vira INV-2465. $17.820 vira $17.280. Um número de PO ganha ou perde um dígito. Isso acontece constantemente na entrada manual — uma pesquisa da Gartner citada pela SoftCo descobriu que 18% dos contadores cometem erros diariamente, e 33% cometem vários erros por semana. Um único erro de digitação no lugar certo no ERP gera uma cascata:
- Descoberta (15 min) — a conciliação de três vias sinaliza uma divergência, ou um fornecedor liga sobre um pagamento a menor, ou um total de lote não fecha
- Investigação (30 min) — o assistente de contas a pagar abre o PDF da fatura original, compara com o lançamento no ERP, rastreia a divergência até um único campo
- Correção (10 min) — lançamento contábil para estornar o valor incorreto e reentrar o valor correto
- Comunicação (15 min) — se o pagamento já foi emitido, o fornecedor recebe uma nota de crédito ou uma ligação explicando o que aconteceu
Custo total de recuperação por erro de transposição: aproximadamente 70 minutos de tempo de contas a pagar, mais qualquer dano ao relacionamento com o fornecedor. A $30/hora com encargos, isso dá $35 por erro. Multiplique por 25-50 erros por mês, e só as transposições de um único assistente de contas a pagar custam $875-$1.750 por mês — sem contar os efeitos subsequentes se o erro tiver gerado um pagamento incorreto.
Erro #2: Valores Incorretos — Pagamentos a Menor e a Maior
Diferente da transposição — aqui o total da fatura é lançado corretamente, mas um item de linha é classificado errado, ou a alíquota de imposto aplicada é a errada, ou um desconto que deveria ter sido aplicado foi perdido. A equipe de contas a pagar acerta o valor da fatura, mas erra a composição.
A estrutura de custo muda aqui porque o erro é mais difícil de detectar. A conciliação de três vias pode passar — a quantidade do PO confere, o total da fatura confere, mas um item de linha está precificado a $14/unidade em vez dos $12/unidade contratados. Nenhum alerta do sistema dispara. O erro só aparece quando o responsável pelo orçamento revisa os gastos do departamento dois meses depois e questiona por que o pedido de janeiro ficou 17% acima da projeção.
É aqui que entra a penalidade por atraso na detecção. Um erro detectado na primeira semana custa 70 minutos de correção. Um erro detectado no terceiro mês custa os 70 minutos originais mais 30 minutos de reconstrução da trilha de auditoria, 20 minutos explicando ao chefe do departamento por que o relatório de variação orçamentária do Q1 está errado e, potencialmente, uma negociação com o fornecedor se o pagamento a maior precisar ser creditado em uma fatura futura em vez de reembolsado. O custo de $35 da transposição vira aproximadamente $60-$80 por erro de classificação detectado tardiamente — e são esses que corroem silenciosamente a margem de cada compra.
Erro nº 3: Faturas Duplicadas e Pagamentos em Dobro
Este é o erro que todo artigo de AP destaca, e por um bom motivo — ele custa dinheiro de verdade, não apenas tempo de trabalho. Um fornecedor envia a fatura original junto com a remessa e uma cópia por e-mail. Ambas são lançadas com números de referência ligeiramente diferentes. Ambas são pagas. A recuperação exige contatar o fornecedor, solicitar uma nota de crédito ou reembolso e, no caso de fornecedores pontuais, possivelmente cobrar de uma empresa que não tem incentivo para devolver o dinheiro rapidamente.
A pesquisa da Westgate Moore constatou que 92% dos profissionais de finanças afirmam que pagamentos duplicados e pagamentos a maior ainda são comuns em seu setor. O pagamento duplicado médio nunca é totalmente recuperado — se o fornecedor é recorrente, a nota de crédito fica registrada nos livros dele e compensa uma fatura futura. A equipe de AP ainda gastou tempo descobrindo, verificando e resolvendo a duplicidade. E se o relacionamento com o fornecedor for pontual, o dinheiro pode nunca voltar.
A causa estrutural importa mais do que o erro em si. Pagamentos duplicados acontecem porque a mesma fatura física entra na fila de processamento por vários canais — e-mail do fornecedor, correio do fornecedor, upload pelo departamento solicitante — e a conciliação manual não detecta a duplicidade porque os números de referência não coincidem. A solução não é "ter mais cuidado". É consolidar o recebimento para que a mesma fatura não possa chegar à fila de processamento duas vezes.
Erros visíveis compartilham uma característica: todos são detectados eventualmente — seja por sistemas de correspondência, reclamações de fornecedores ou conciliação de fim de mês. O custo é medido em trabalho de correção. A próxima categoria é diferente. Esses erros não se anunciam. Eles ficam silenciosamente no razão, e a primeira pessoa a encontrá-los geralmente está segurando um checklist de auditoria.
Erros #4–5: Os erros invisíveis — codificação GL e classificação fiscal
Erro #4: Erros de codificação no razão geral
Cada item de linha de fatura precisa de um código GL — o identificador alfanumérico que mapeia a despesa para a conta correta no plano de contas (ex.: "Materiais de escritório" vs "Serviços de TI" vs "Manutenção de instalações"). Quando um funcionário de AP digita um código manualmente — ou copia o código da fatura similar do mês anterior — e erra, o erro é invisível para o sistema de pagamento. A fatura é paga. O valor está correto. O fornecedor fica satisfeito. Mas a despesa cai no bucket de relatório errado.
O custo só aparece no fechamento mensal, quando a equipe financeira concilia orçamentos departamentais e descobre que o gasto de TI está abaixo do orçamento e o de instalações está acima — nenhum o suficiente para levantar um alerta, ambos o suficiente para tornar os números reportados incorretos. Ou pior: aparece durante a auditoria anual, quando o auditor externo testa uma amostra de classificações de despesas e encontra erros sistemáticos de codificação. Uma fatura mal codificada é um lançamento de reclassificação. Vinte faturas mal codificadas é uma constatação de fraqueza material. Um padrão de erros de codificação GL ao longo de vários períodos é o tipo de constatação que atrasa a opinião da auditoria e aciona testes expandidos — que a empresa paga em horas de auditor.
Erros de codificação GL são especialmente perigosos em organizações multi-entidade ou multi-departamental. Uma fatura de um serviço compartilhado — hospedagem em nuvem usada tanto por engenharia quanto por marketing, ou materiais de escritório para três centros de custo diferentes — precisa ser dividida entre vários códigos GL. Se o funcionário de AP atribui a fatura inteira ao departamento errado, relatórios de orçamento de dois departamentos ficam simultaneamente errados em direções opostas. Ninguém percebe porque cada departamento só vê sua própria variação, e nenhuma é grande o suficiente para acionar um alerta.
O custo de correção para um erro de codificação GL detectado no fechamento mensal é de aproximadamente 15 minutos para o lançamento contábil. O custo de correção para um erro GL detectado durante a auditoria é o lançamento de reclassificação mais o tempo de teste expandido do auditor, cobrado a $150-$400/hora. Prevenção estrutural, onde a IA atribui o código GL a partir da descrição do item de linha em vez de um funcionário copiar o lançamento anterior, elimina os erros recorrentes de codificação que geram a maior parte desse custo.
Erro nº 5: Erros de Código Tributário e Retenção na Fonte
Esta é a categoria de erro mais cara que quase nenhuma equipe de AP monitora ativamente. Uma fatura de um fornecedor não americano gera obrigações de retenção na fonte sob a Seção 1441 do IRC — o pagador deve deduzir o percentual correto antes de remeter, reportar a retenção no Formulário 1042-S e classificar o pagamento sob o código de rendimento correto. Um código tributário errado — ou pior, nenhuma retenção quando a retenção é exigida — significa que a empresa remeteu menos imposto ao IRS do que deveria.
O IRS treinou especificamente mais de 3.000 examinadores em conformidade com a Seção 1441 e criou uma equipe nacional dedicada a auditorias de retenção, de acordo com a análise da Tipalti sobre a postura atual de fiscalização do IRS. As penalidades "aumentaram rapidamente, mesmo em erros menores de codificação." Um único pagamento mal classificado a um contratante estrangeiro pode gerar penalidades, juros sobre retenção não paga e o custo de corrigir declarações informativas anteriormente arquivadas — tudo isso somado à obrigação tributária original.
Erros de classificação tributária doméstica são menos dramáticos, mas mais frequentes. Imposto sobre vendas aplicado quando o imposto sobre uso deveria ser aplicado. IVA em fornecimentos intra-UE codificado erroneamente como imposto doméstico. O ID fiscal de um fornecedor digitado com um dígito trocado significa um 1099 arquivado com informações incorretas, que o IRS confronta eletronicamente. Mesmo que o valor em dólares esteja correto, um TIN incompatível gera um aviso do IRS, e responder a esse aviso custa tempo e credibilidade da equipe de AP.
O problema estrutural com códigos tributários é o mesmo que com códigos GL: o funcionário de AP que insere a fatura não tem a expertise tributária para saber qual código se aplica a cada transação, e a equipe tributária não vê as faturas até depois que elas são inseridas. A lacuna de informação entre a entrada de dados e a conformidade tributária é a causa raiz — não descuido, não treinamento inadequado. Até que essa lacuna seja fechada, erros de código tributário são uma característica embutida do AP manual, não um bug corrigível.
Erro nº 6: A Armadilla da Normalização — Quando uma Taxa de Erro de 5% se Torna a Referência
Este não é um erro de entrada de dados — é um meta-erro que faz que todos os outros erros custem mais ao longo do tempo. Quando a taxa de erro de uma equipe de AP se estabiliza em um certo nível e permanece lá durante meses, a equipe deixa de ver isso como um problema. Uma precisão de 95% parece sólida. O fechamento de fim de mês termina dentro de 10 dias, o que é melhor que no ano passado. Ninguém está gritando.
Mas uma taxa de erro de 5% em 2.500 faturas por mês significa 125 erros todos os meses. Usando a estimação de Stampli/Probolsky de duas horas por resolução de erro, isso equivale a 250 horas — ou aproximadamente 1,5 EFC — consumidas somente pela correção de erros. Com 10.000 faturas por mês, são 500 erros e 1.000 horas. Nessa escala, a correção de erros não é mais um custo de fazer negócios — é a maior atividade individual no departamento de AP.
A armadilla da normalização tem uma segunda dimensão: os tipos de erros que sobrevivem à normalização são sistematicamente os caros. Erros de transposição são detectados rapidamente — causam falhas de correspondência e discrepâncias de pagamento que o ERP sinaliza imediatamente. Erros de codificação GL e erros de classificação fiscal não acionam nenhun sinal automático. Sobrevivem ao fechamento de fim de mês, sobrevivem à revisão trimestral e só aparecem quando um auditor testa a mostra de classificação. Uma taxa de erro normalizada que é 80% transposições visibles e 20% erros invisibles de GL/impostos significa que os 20% se acumulan silenciosamente enquanto a equipe se felicita por capturar os 80%.
A armadilla da normalização se auto-reforça. A alta rotación de AP — os dados de Vic.ai mostram que os departamentos de AP têm 23% más rotación que outras funções financeiras — significa que os novos contratados herdan a linha de base de erro existente como "como se fazem as coisas aqui". Ninguém questiona a taxa de erro porque todos os que recordam o último redesenho de processo já se foram. Os erros se convertem em processo, não em excepção.
Por que esses erros persistem mesmo com treinamento, checklists e revisões duplas
A resposta padrão para erros de AP é "melhor treinamento" e "mais etapas de revisão". Uma segunda pessoa verifica o trabalho da primeira. Alguém confere os códigos de GL antes do lançamento. Esses são controles sensatos — mas tratam do sintoma, não da causa estrutural. Erros de digitação na entrada de faturas persistem por três condições que o treinamento não resolve.
Condição 1: PDFs não são dados nativos de ERP. Toda fatura chega como um documento feito para leitura humana — um PDF, uma imagem escaneada, um anexo de e-mail — e precisa ser transcrita para os campos estruturados do ERP. Essa transcrição é uma etapa de tradução manual entre dois formatos incompatíveis. O humano é a ponte. Pontes quebram.
Condição 2: O volume supera a capacidade de verificação. Com 500 faturas por mês, um sistema de revisão dupla é viável — o revisor consegue auditar uma amostra significativa. Com 5.000 faturas por mês, o revisor está amostrando 2% das transações. A probabilidade de detectar um erro de codificação de GL nessa amostra é aproximadamente zero. O sistema de verificação que funciona em pequena escala falha silenciosamente em grande escala.
Condição 3: Quem insere os dados não tem o contexto necessário para acertar. O funcionário de AP vê um item de fatura de "$8.400 — Serviços de Consultoria". É consultoria de TI ou consultoria de gestão? O código de GL correto depende de qual departamento solicitou? O funcionário não sabe — e quem sabe (o dono do orçamento) só verá a codificação no relatório de variação do próximo mês. A informação necessária para codificar corretamente existe na organização, mas não chega até quem está fazendo a codificação.
Essas três condições explicam por que pagamentos duplicados, erros de transposição e erros de codificação acontecem até em departamentos de AP bem administrados, com equipe treinada e cuidadosa. O processo é projetado para exigir que um humano faça algo — traduzir documentos não estruturados em dados estruturados — que humanos fazem mal e máquinas fazem bem.
Reduzindo as Taxas de Erro em 80% Sem Substituir Seu ERP
A fonte mecânica da maioria dos erros de AP não é o ERP ou o sistema de pagamento — é o momento em que os dados da fatura passam do documento para a tela. É essa etapa que introduz transposições, codificações incorretas, entradas duplicadas e inconsistências de formatação. Remover a etapa de transcrição elimina a maior parte da oportunidade de erro.
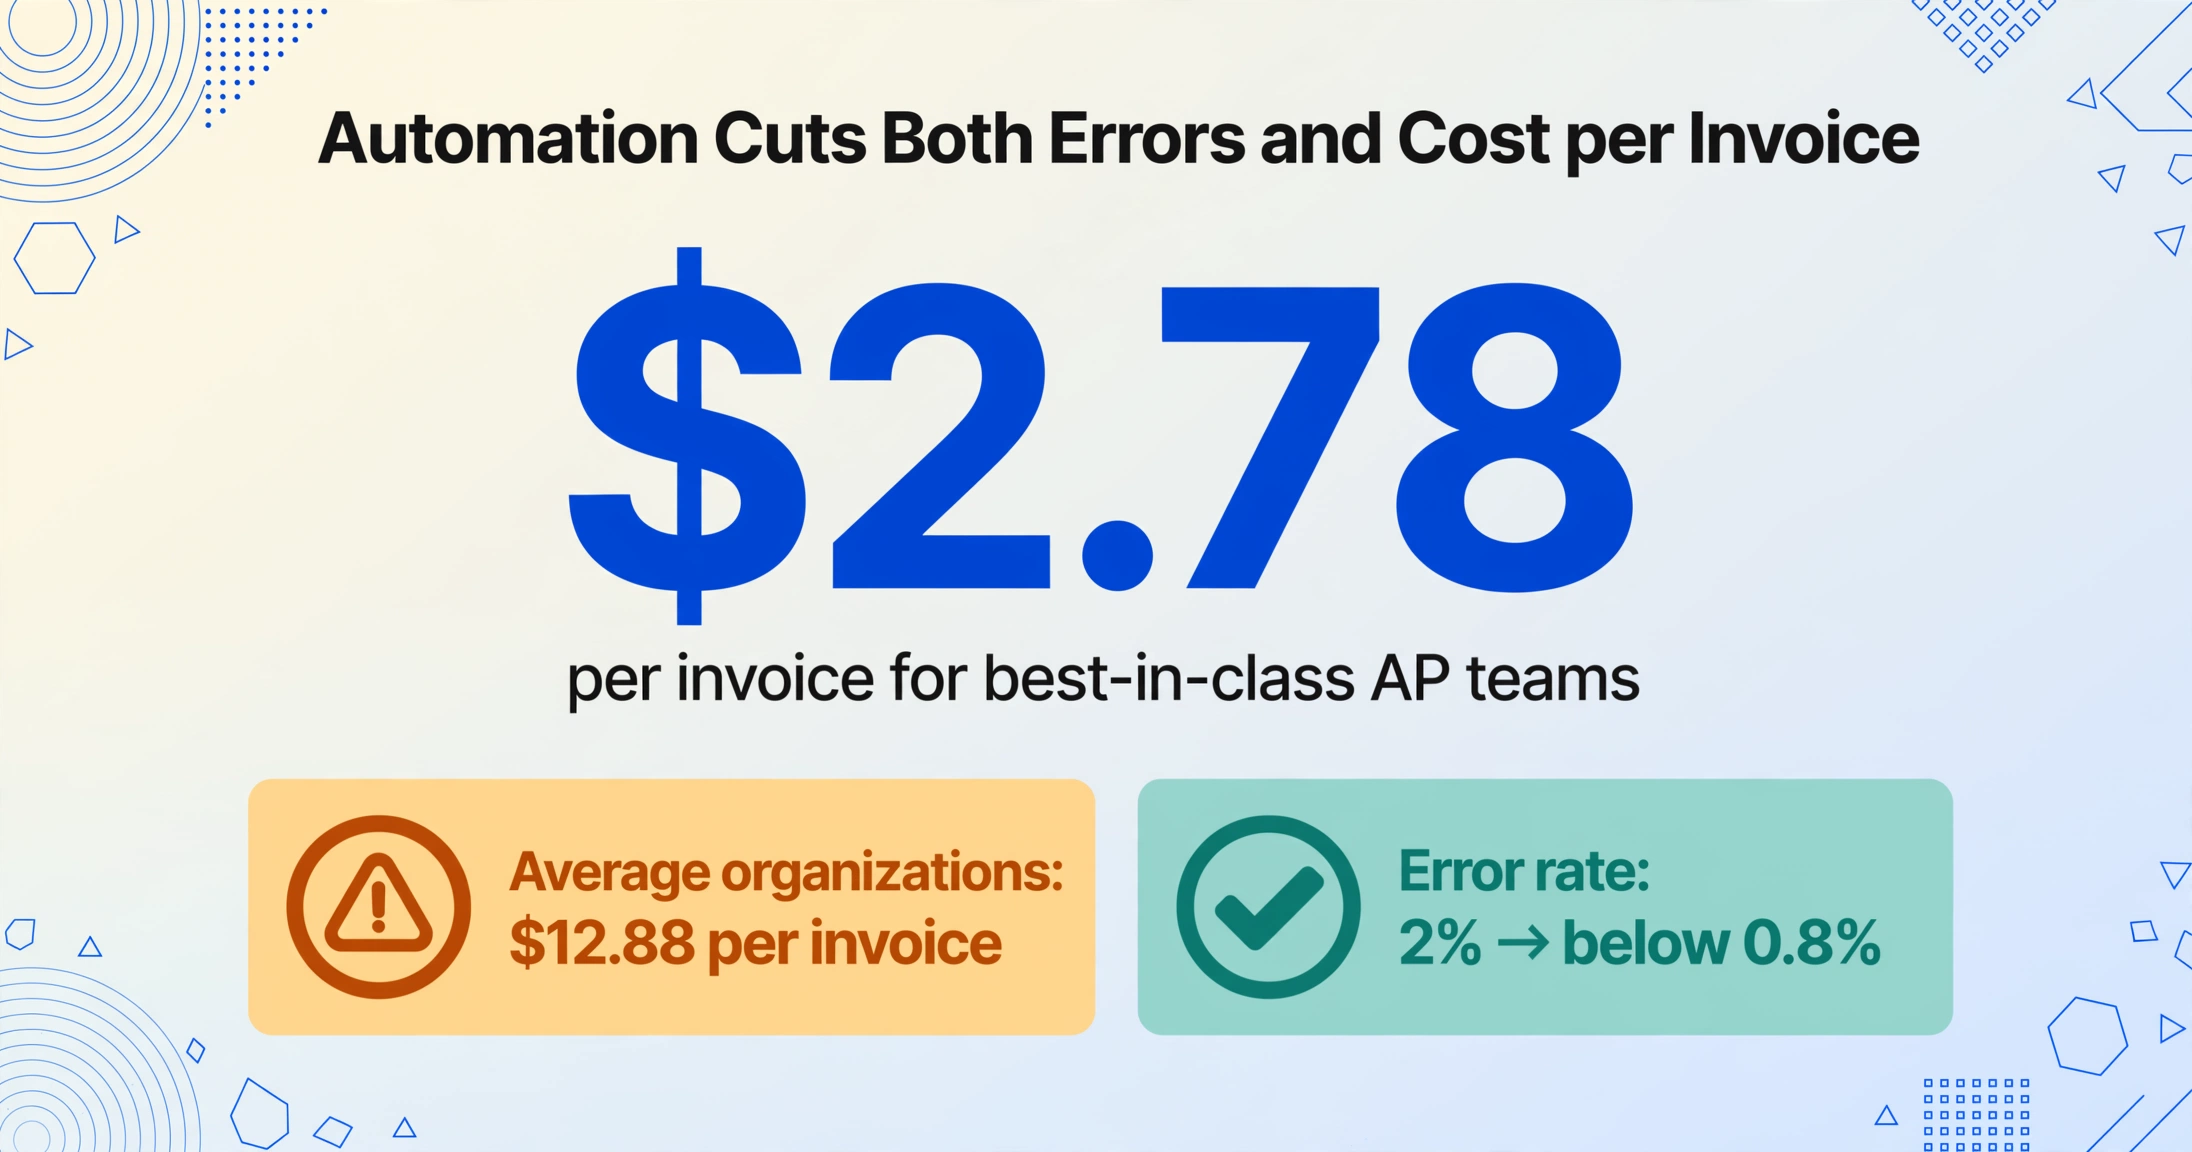
A extração automatizada reduz erros na origem. Em vez de um funcionário de AP ler uma fatura em PDF e digitar os campos no ERP, você digita os nomes das colunas desejadas: Número da Fatura, Data de Vencimento, Total da Linha, Valor do Imposto. Isso é extração de colunas personalizadas: a IA localiza cada valor entendendo o que ele significa, não onde está na página, de modo que o mesmo conjunto de colunas funciona em qualquer layout de fornecedor sem um modelo por fornecedor. A saída é uma linha estruturada em Excel ou CSV, e o funcionário confirma os valores extraídos em vez de redigitá-los. Os benchmarks da IOFM mostram que organizações que usam automação reduzem as taxas de erro de aproximadamente 2% para menos de 0,8%. Os benchmarks de automação de AP de 2025 da Quadient colocam equipes de melhor desempenho em $2,78 por fatura processada em comparação com $12,88 para organizações médias, uma diferença impulsionada principalmente pela eliminação da entrada manual de dados e dos erros que ela gera.
A codificação GL se torna uma regra, não um palpite. Você define uma coluna Código GL uma vez e lista suas opções do plano de contas nela ("Materiais de Escritório", "Serviços de TI", "Manutenção de Instalações"). A IA lê a descrição do item de linha em cada fatura e preenche o código correspondente, de modo que uma nova fatura da Acme Cloud Services caia no mesmo código que a do mês passado, sem que alguém copie a entrada anterior. Isso não elimina toda codificação incorreta, pois itens de linha genuinamente ambíguos ainda precisam de uma decisão humana, mas remove o hábito de copiar a última fatura, que produz a maioria dos erros recorrentes.
O tratamento tributário se torna uma coluna que você confirma, não que você lembra. Você lista os tratamentos aplicáveis aos seus fornecedores (doméstico, reverse charge da UE, retenção na fonte IRC Section 1441, isento) em uma coluna Tratamento Tributário. A IA lê o país do fornecedor, o ID de IVA e as linhas de imposto impressas na fatura e atribui o tratamento correspondente, de modo que o funcionário confirma um valor sugerido em vez de lembrar o status tributário de 200 fornecedores.
A coleta de arquivos elimina a fragmentação da entrada. Em vez de faturas chegando por e-mail, correio, portais e uploads de departamentos, um link de coleta dá a cada fornecedor um único ponto de upload. Os arquivos chegam em uma única fila com um fluxo de processamento, o que elimina a condição de múltiplas entradas que produz pagamentos duplicados em primeiro lugar.
O resultado prático: para uma equipe que processa 2.500 faturas por mês com uma taxa de erro de 3%, a extração automatizada elimina cerca de 50 dos 75 erros, aqueles causados por erros de transcrição. Os 25 restantes são erros de processo (roteamento de aprovação incorreto, PO ausente) que a automação reduz, mas não elimina. O tempo de correção de erros da equipe cai de 150 horas por mês para aproximadamente 30 a 40 horas, o equivalente a recuperar 0,7 EFC sem contratar ninguém ou substituir o ERP.
Para uma análise mais aprofundada de como a entrada manual de dados se tornou o gargalo estrutural no AP e por que ele persiste apesar de décadas de "software melhor", veja nossa análise sobre por que as equipes de AP ainda digitam dados de notas fiscais manualmente em 2025. Para saber como comparar as ferramentas de extração que tornam essa redução de erros possível, veja nossa comparação de ferramentas de extração de notas fiscais com IA para equipes financeiras. E se o volume de AP está crescendo e você está decidindo entre contratar ou automatizar, veja o framework de escalabilidade para equipes de AP enfrentando crescimento de volume.