Pourquoi la préparation des données pour le kakutei shinkoku coûte
plus cher aux freelances japonais qu'ils ne le pensent
Chaque mois de février, environ 4 millions d'indépendants et de freelances au Japon commencent à rassembler leur kakutei shinkoku (確定申告, déclaration fiscale finale). La date limite de dépôt — le 15 mars selon l'article 120 de la Loi relative à l'impôt sur le revenu (所得税法第120条) — est fixe. Le volet numérique de ce processus est bien connu : e-Tax (国税電子申告・納税システム) fournit un portail de dépôt en ligne, le Coin de préparation de l'Agence fiscale nationale (確定申告書等作成コーナー) guide les déclarants dans la saisie des formulaires, et des logiciels de comptabilité comme freee, Yayoi (弥生) et MoneyForward automatisent la génération de la déclaration. Ce que l'écosystème numérique ne résout pas — et ce que les 4 millions de personnes qui déposent chaque année découvrent à nouveau chaque février — c'est que la déclaration est un formulaire de sortie numérique qui exige des données provenant de sources physiques. La phase de préparation des données — les deux à quatre semaines passées à rassembler les chiffres des livrets bancaires (通帳, tsūchō), des reçus papier, des certificats d'assurance et de la déclaration de l'année précédente — reste manuelle. Et c'est cette phase qui détermine si votre février sera consacré à la vérification ou à la saisie de données.
Points clés à retenir
- Préparer une déclaration kakutei shinkoku signifie localiser les chiffres dans quatre sources physiques distinctes — les pages du tsūchō, les reçus sur papier thermique, les certificats d'assurance et la déclaration de l'année précédente — et les saisir dans plus de 40 champs de formulaire répartis sur trois feuilles, sans repères visuels entre les lignes de déduction adjacentes.
- e-Tax et les logiciels de comptabilité ont numérisé le point de dépôt mais ont laissé la préparation des données en amont intacte — le freelance est la couche d'intégration entre le papier et les pixels, et avec un taux d'erreur de 1 % par champ sur 40 champs, une déclaration préparée sur trois contient au moins une erreur de transcription.
- Téléversez les quatre piles de documents sources en un seul lot au lieu de les transcrire ligne par ligne — l'extraction lit chaque champ selon sa signification, et le février que vous passiez à saisir des chiffres depuis un livret devient un février consacré à vérifier une déclaration complète et à trouver des déductions qui valent plus que les heures qu'elles coûtent.
Les quatre flux physiques qui alimentent une déclaration numérique
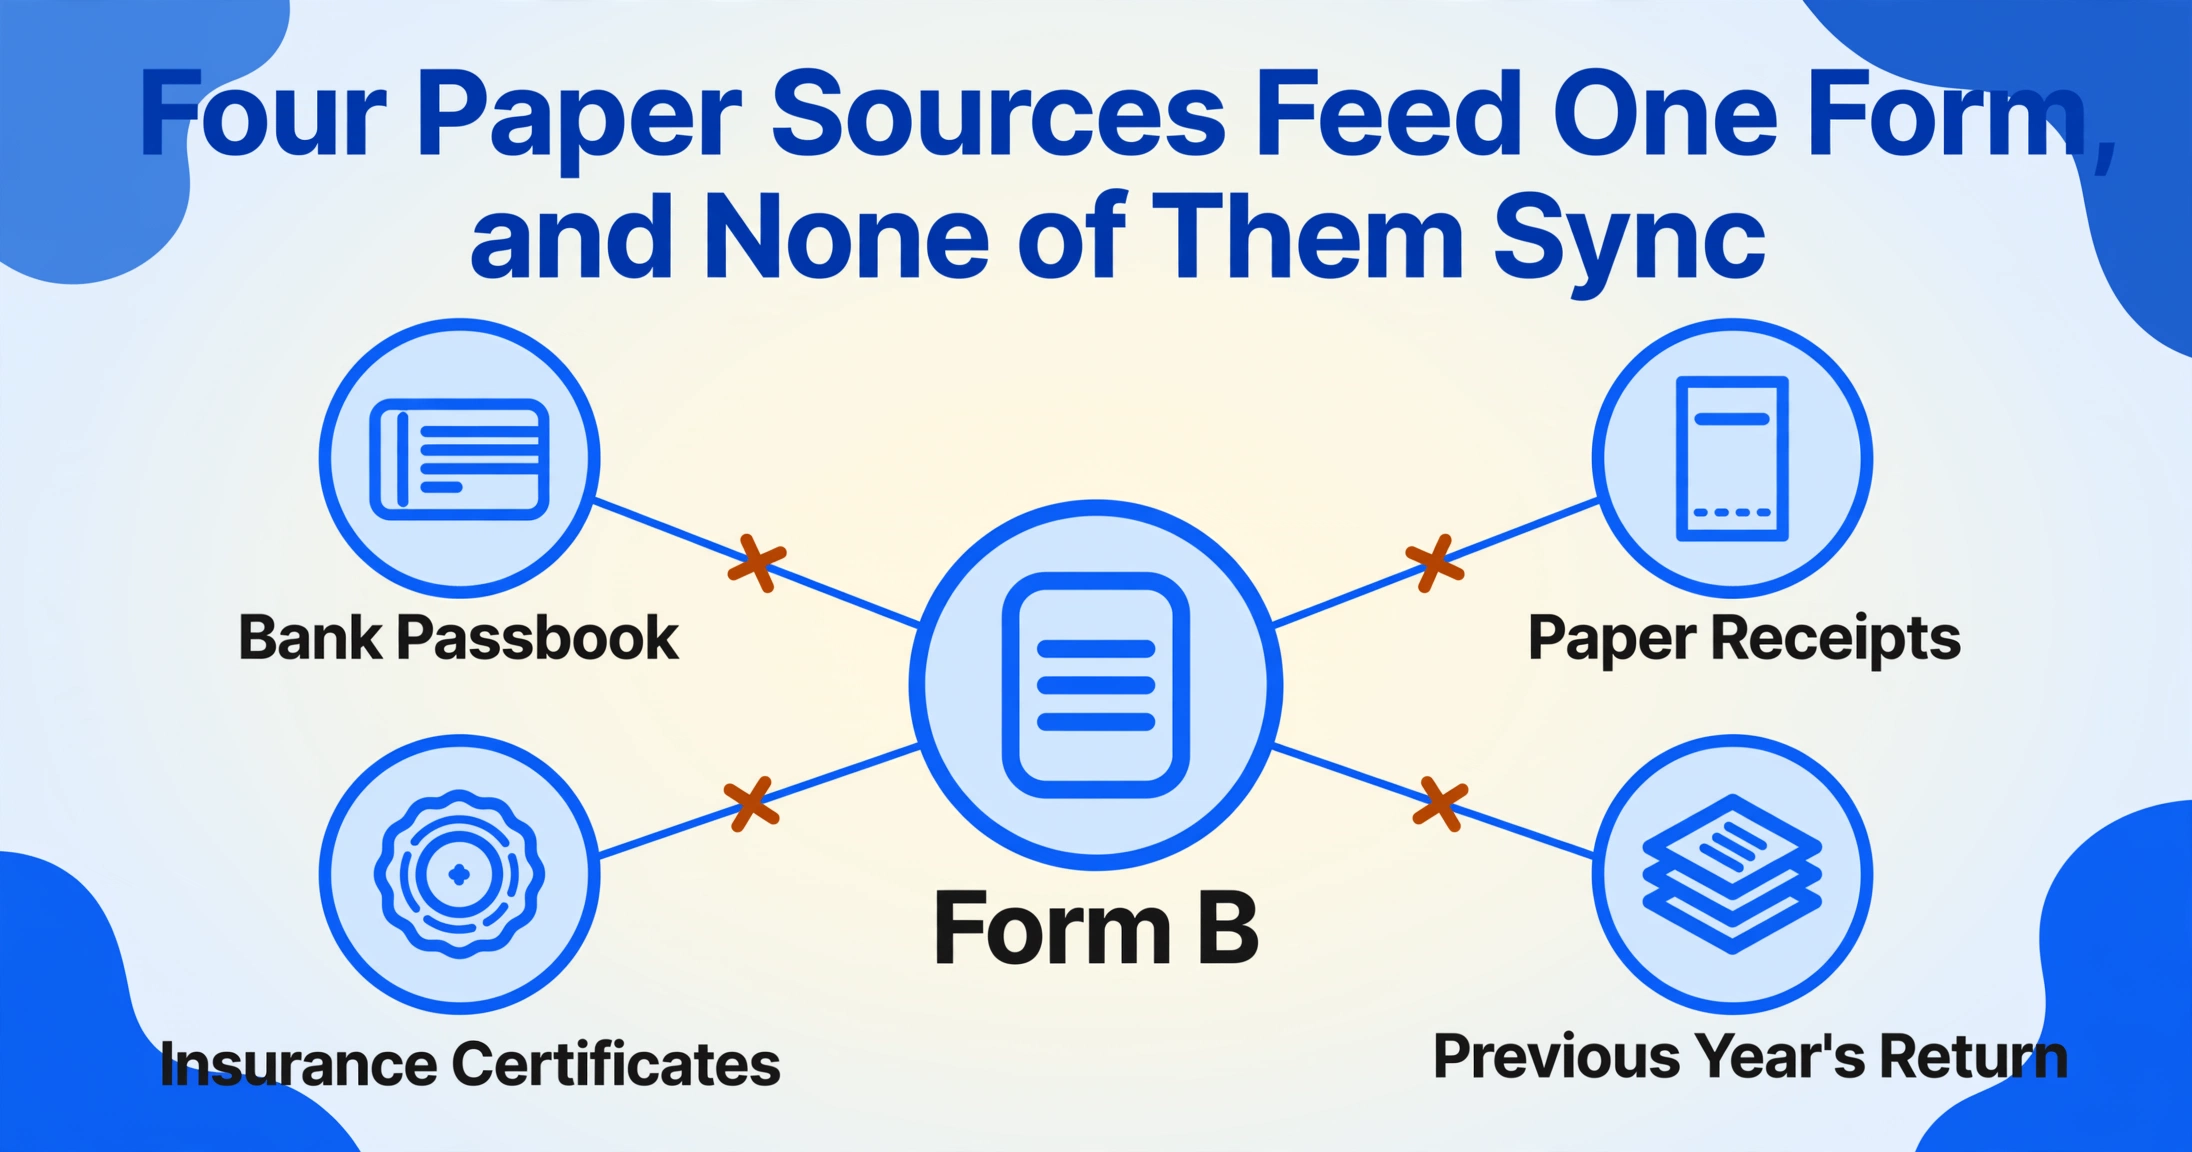
Un freelance qui remplit sa déclaration kakutei shinkoku (確定申告, déclaration fiscale finale) ne part pas d'un formulaire vierge qu'il remplit de mémoire. Le Formulaire B (B様式) comporte plus de 40 champs répartis sur la Feuille 1 (第一表), la Feuille 2 (第二表) et l'état des recettes et dépenses (収支内訳書 ou 青色申告決算書). Chacun de ces champs exige un chiffre, et ces chiffres se trouvent dans quatre sources physiques ou semi-physiques distinctes — qui ne communiquent pas entre elles.
Relevé bancaire (通帳, tsūchō) : le registre des revenus
- Ce que c'est : Un livret bancaire papier délivré par la banque, qui enregistre chaque dépôt (お預り金額) et retrait (お支払金額) par ordre chronologique, avec le solde courant (差引残高). Le Japon est l'une des dernières grandes économies où les livrets papier restent un document financier principal — selon les données de l'Association des banquiers japonais (全国銀行協会), plus de 70 % des titulaires de comptes particuliers possèdent encore un livret actif.
- Ce qu'il alimente : Les revenus d'activité (事業所得, 収入金額) sur la Feuille 1, ainsi que les déductions de dépenses correspondantes (必要経費) — le freelance doit identifier quels dépôts sont des recettes professionnelles, lesquels sont des virements personnels et lesquels sont des remboursements d'impôts.
- Pourquoi c'est pénible : Le livret d'un freelance actif peut contenir plus de 200 transactions par an. Identifier les revenus professionnels nécessite de recouper chaque dépôt avec les factures émises (請求書) — un exercice de mise en correspondance entre deux piles de documents distinctes.
Reçus papier (領収書) : la piste des dépenses
- Ce que c'est : Des reçus pour les dépenses professionnelles — billets de train, fournitures de bureau, abonnements logiciels, repas clients, achats d'équipement. Dans le cadre du Système de facturation (インボイス制度) en vigueur depuis octobre 2023, chaque reçu provenant d'un émetteur de facture qualifié enregistré (適格請求書発行事業者) doit comporter le numéro d'enregistrement (登録番号) de l'émetteur et la ventilation de la taxe à la consommation (8 % ou 10 %) pour ouvrir droit au crédit de taxe sur les intrants.
- Ce qu'ils alimentent : Les dépenses nécessaires (必要経費) dans le compte de résultat, qui réduisent directement le revenu imposable. Le montant de la taxe à la consommation de chaque reçu alimente le calcul de la taxe à la consommation.
- Pourquoi c'est pénible : Les reçus sur papier thermique s'effacent en quelques mois. Les reçus des supérettes et des petits commerçants comportent souvent des montants manuscrits difficiles à lire. Les reçus à taux mixtes — un bento (taxe à 8 %) et un carnet (10 %) sur le même ticket — nécessitent une ventilation manuelle que les logiciels de comptabilité ne peuvent pas automatiser à partir d'une photo.
Certificats d'assurance (控除証明書) : la preuve de déduction
- Ce que c'est : Des certificats annuels émis par les assureurs et les caisses de retraite — attestation de cotisation à la pension nationale (国民年金), relevé de cotisation à l'assurance maladie nationale (国民健康保険), certificat de déduction pour assurance-vie (生命保険料控除証明書), certificat de déduction pour assurance tremblement de terre (地震保険料控除証明書), relevé de cotisation iDeCo (イデコ).
- À quoi ça sert : La section des sept lignes de déduction sur la Feuille 1 (所得から差し引かれる金額) : déduction pour assurance sociale (社会保険料控除), déduction pour mutuelle des petites entreprises (小規模企業共済等掛金控除), déduction pour assurance-vie (生命保険料控除), déduction pour assurance tremblement de terre (地震保険料控除), déduction pour frais médicaux (医療費控除), déduction pour conjoint (配偶者控除), déduction pour personnes à charge (扶養控除). Chaque ligne de déduction nécessite un certificat spécifique — et jusqu'à 650 000 ¥ de déductions totales dépendent de l'exactitude de chaque chiffre.
- Pourquoi c'est pénible : Ces certificats arrivent par courrier postal entre décembre et janvier. Chaque émetteur utilise un format différent. Un freelance avec trois contrats d'assurance, un iDeCo et la pension nationale reçoit cinq à sept certificats distincts — et doit recopier le montant de cotisation de chacun dans la bonne ligne de déduction sans confondre quel certificat correspond à quelle catégorie.
Déclaration de l'année précédente : la référence de base
- Ce que c'est : Une copie du kakutei shinkoku (確定申告, déclaration fiscale finale) déposé l'année précédente — soit un PDF imprimé depuis e-Tax, une copie conservée après dépôt au bureau des impôts, ou les données stockées dans un logiciel comptable.
- À quoi ça sert : Les montants d'impôt prépayé (予定納税額), calculés à partir de l'impôt dû l'année précédente conformément à l'article 107 de la Loi relative à l'impôt sur le revenu (所得税法第107条). Sert également de référence pour les pertes reportables (繰越損失) — les déclarants en aoiro shinkoku (青色申告, déclaration bleue) peuvent reporter les pertes d'exploitation nettes jusqu'à trois ans conformément à l'article 25-2 de la Loi sur les mesures fiscales spéciales (租税特別措置法第25条の2).
- Pourquoi c'est pénible : Le freelance qui a déposé sur papier en 2023, est passé à freee en 2024 et a déposé via e-Tax en 2025 a trois années de déclarations dans trois formats différents — une copie papier dans un classeur, un PDF exporté de freee et une confirmation XML e-Tax. Extraire le montant d'impôt prépayé de chacun pour vérifier le calcul de cette année signifie ouvrir trois documents différents et trouver le même champ dans trois présentations différentes.
Le problème d'assemblage ne vient pas du fait qu'un flux en particulier soit impossible à traiter. Il vient du fait que rien ne converge automatiquement. Le freelance est la couche d'intégration — le middleware humain entre quatre piles de documents et un formulaire fiscal à 40 champs. Chaque année en février, 4 millions de personnes effectuent cette intégration manuellement. Et c'est précisément dans cette couche d'intégration que les erreurs se multiplient.
Le formulaire en lui-même : pourquoi plus de 40 champs répartis sur plusieurs feuilles rend la saisie manuelle sujette aux erreurs
Le Formulaire B n'est pas un simple calcul de revenus moins dépenses. C'est une structure de calcul en sept blocs avec des sous-totaux intermédiaires, des références croisées entre feuilles et des champs qui se remplissent automatiquement à partir des sections précédentes. Un freelance qui transcrit les chiffres des quatre flux physiques dans le formulaire — que ce soit sur papier, via le Coin préparation de l'Agence fiscale nationale (国税庁, NTA) ou dans un logiciel de comptabilité — doit naviguer dans une mise en page conçue pour l'exhaustivité du calcul, et non pour l'efficacité de la saisie.
Le bloc des déductions illustre à lui seul le problème. La déduction pour assurance sociale (社会保険料控除) est à la ligne 21. La déduction pour mutuelle des petites entreprises (小規模企業共済等掛金控除) est à la ligne 22. La déduction pour assurance-vie (生命保険料控除) est à la ligne 24. La déduction pour assurance tremblement de terre (地震保険料控除) est à la ligne 25. La déduction pour frais médicaux (医療費控除) est à la ligne 27. Chaque ligne a un numéro de rangée précis, et ces numéros ne changent pas — mais la valeur imprimée diffère pour chaque déclarant, et l'attestation source de chaque déduction arrive dans une enveloppe séparée. Un freelance qui transcrit cinq montants de déduction depuis cinq attestations vers cinq lignes du formulaire a cinq occasions de transposer un chiffre, de sauter une ligne ou de saisir un montant de paiement (支払金額) là où un montant de déduction (控除額) est attendu — deux chiffres différents issus de la même attestation, avec des conséquences fiscales différentes.
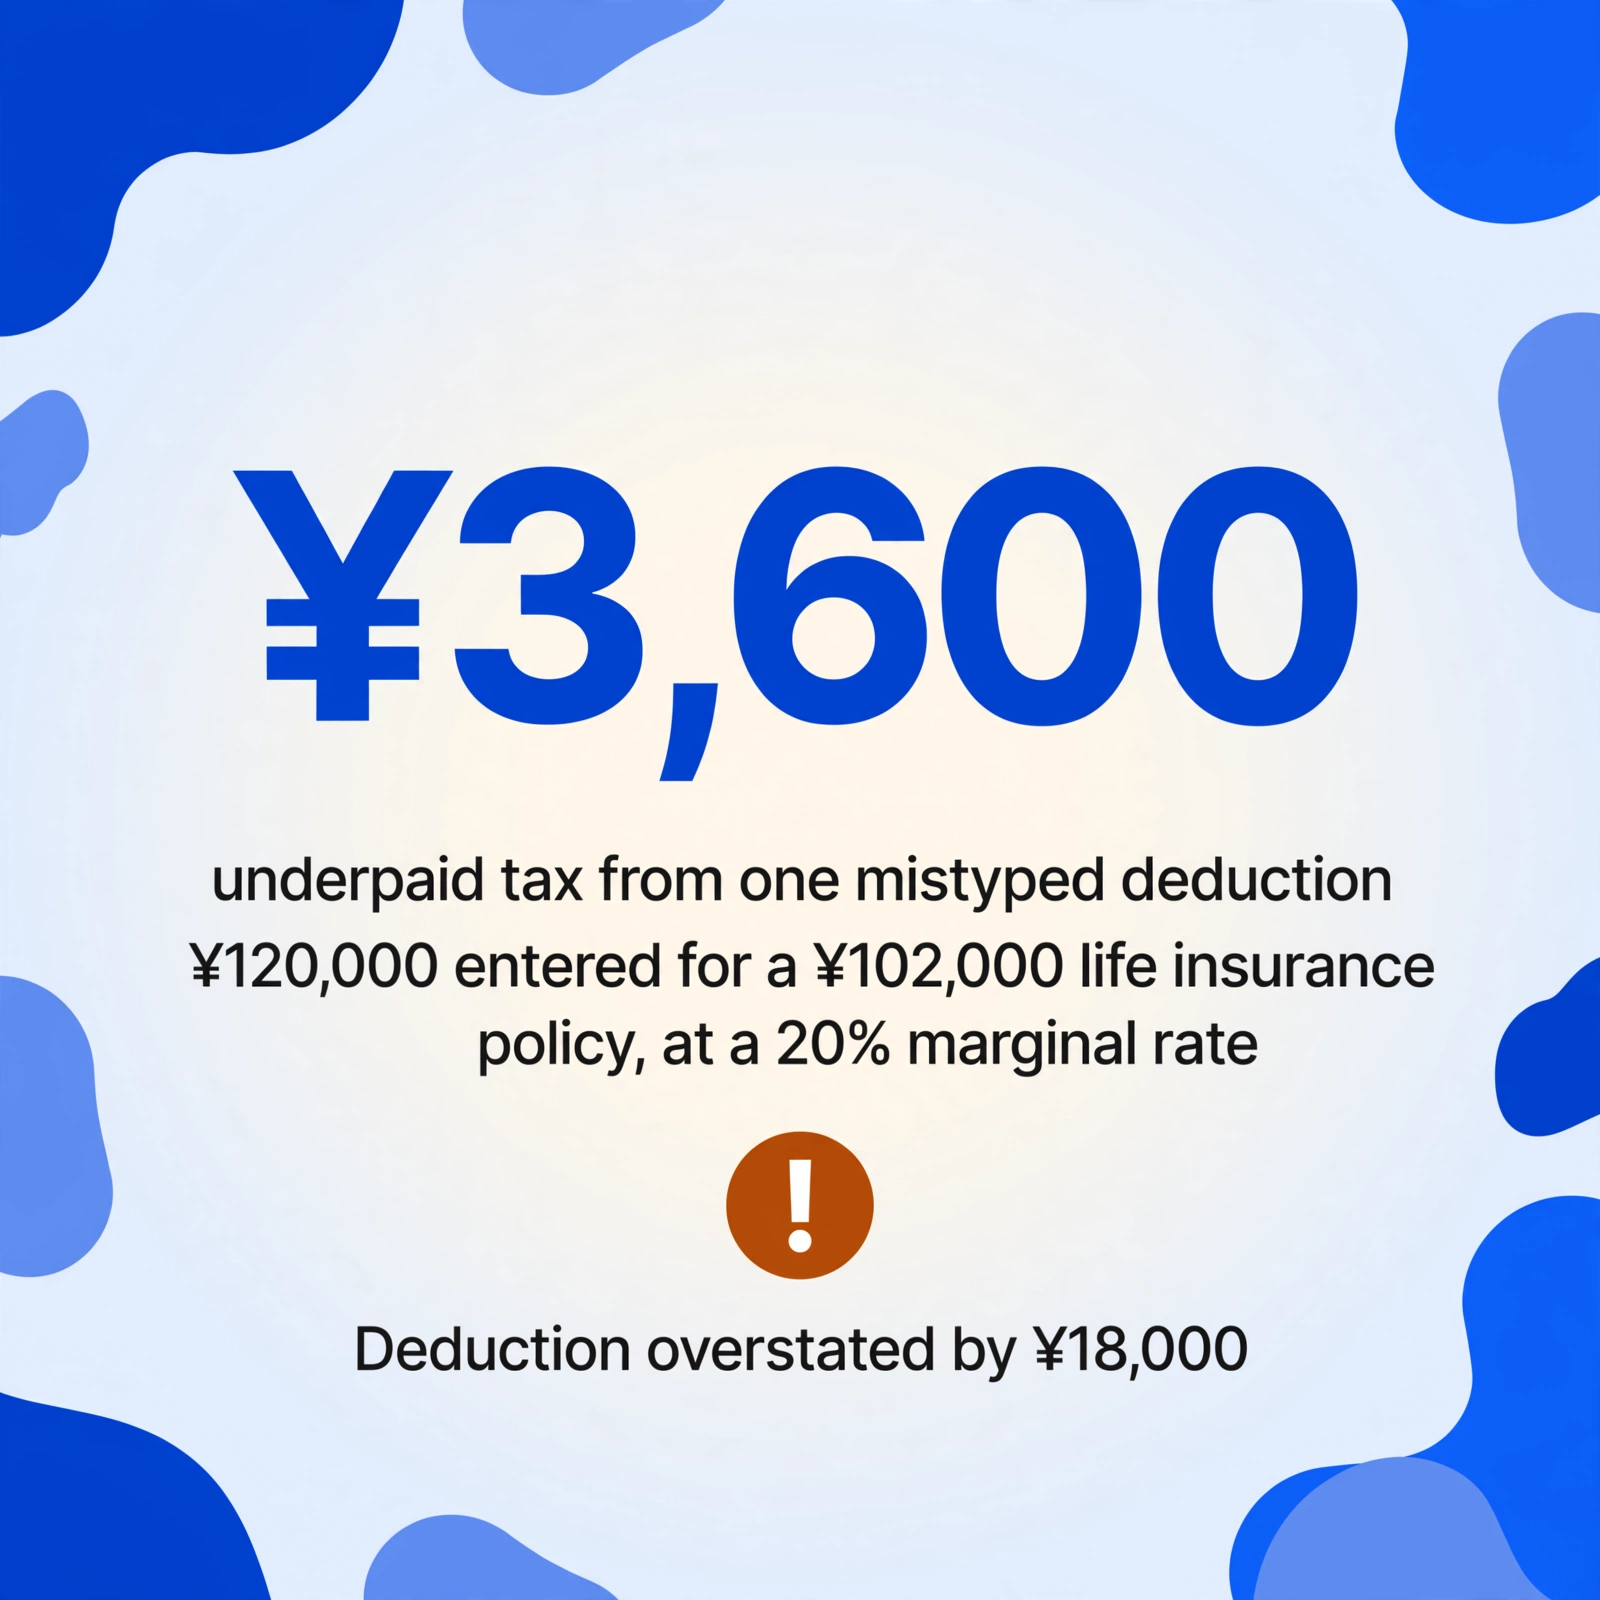
Un seul chiffre mal placé dans le bloc des déductions n'est pas une erreur cosmétique. Saisir 120 000 ¥ pour l'assurance-vie au lieu de 102 000 ¥ surestime la déduction de 18 000 ¥. À un taux marginal de 20 %, cela représente 3 600 ¥ d'impôt impayé — plus d'éventuelles pénalités de 5 à 20 % du montant impayé en vertu de la Loi sur les infractions fiscales nationales (国税通則法) si l'erreur est découverte lors d'un contrôle. La structure du formulaire — des numéros de ligne fixes sans garde-fous visuels entre les lignes de déduction adjacentes — rend cette classe d'erreurs inévitable à grande échelle.
La complication de l'aoiro shinkoku : la comptabilité en partie double en plus de tout le reste
Les freelances qui déclarent sous le régime de la déclaration bleue (青色申告, aoiro shinkoku) — l'option choisie par la plupart des travailleurs indépendants car elle débloque la déduction spéciale de ¥650 000 prévue par l'article 25-2 de la Loi sur les mesures fiscales spéciales (租税特別措置法第25条の2) — font face à une complexité supplémentaire. La déclaration bleue exige une comptabilité en partie double (複式簿記) : chaque transaction doit être enregistrée à la fois au débit et au crédit dans le grand livre (総勘定元帳), et le solde de vérification qui en résulte (合計残高試算表) doit être nul avant que l'État financier de la déclaration bleue (青色申告決算書) puisse être généré.
L'état financier lui-même comporte trois éléments que les déclarants en déclaration blanche ne touchent jamais : un bilan (貸借対照表) listant les actifs, les passifs et la valeur nette ; un compte de résultat (損益計算書) détaillant les revenus et dépenses par catégorie ; et un calendrier détaillé des dépenses montrant les totaux mensuels pour chaque catégorie de dépenses. Un freelance dont la comptabilité a été en trésorerie toute l'année — enregistrant les revenus à leur arrivée et les dépenses à leur paiement — doit convertir en comptabilité d'exercice en fin d'année pour le bilan. Ce n'est pas un problème de saisie de données. C'est un problème de méthodologie comptable superposé au problème d'assemblage des données, et il arrive dans la même fenêtre de quatre semaines que tout le reste.
La déduction de ¥650 000 de la déclaration bleue est la plus importante déduction unique du formulaire — mais pour la réclamer, il faut tenir un grand livre qui se solde à zéro. Un freelance qui découvre en février que son grand livre ne balance pas fait face à un choix : passer des jours à trouver l'écart, ou déposer une déclaration blanche (白色申告) et renoncer à la déduction de ¥650 000. La tension structurelle est que l'incitation à déclarer en bleu (¥650 000) est énorme, mais la charge de conformité (comptabilité en partie double) est la même charge qui pousse les freelances vers les comptables fiscaux — qui facturent ensuite ¥110 000–¥165 000 par déclaration, selon les tarifs du marché observés dans les cabinets de comptables fiscaux japonais. Le système vous donne ¥650 000 d'une main et reprend ¥150 000 de l'autre — à moins que vous puissiez combler l'écart comptable vous-même en février.
Le fossé structurel : e-Tax produit un résultat numérique, mais les données d’entrée restent physiques
L’administration fiscale japonaise a massivement investi dans l’infrastructure de télédéclaration. Le système e-Tax, géré par l’Agence fiscale nationale (国税庁, NTA), accepte les soumissions électroniques des déclarations d’impôt sur le revenu des particuliers avec authentification par carte My Number. Le Coin Préparation de la NTA propose un générateur de formulaires en ligne qui guide le déclarant à travers chaque section. Les logiciels de comptabilité — freee, Yayoi, MoneyForward — génèrent la déclaration sous forme de PDF finalisé ou de paquet XML e-Tax prêt à être soumis en un clic. Du point de vue de la NTA, la chaîne de déclaration est entièrement numérique.
Du point de vue du freelance, seul le dernier kilomètre est numérique. Les données qui remplissent le formulaire — les totaux de revenus, les montants de dépenses, les chiffres de déductions — proviennent encore de documents physiques qu’il faut localiser, lire, transcrire et vérifier avant de pouvoir renseigner le formulaire numérique. Le freelance qui ouvre le Coin Préparation de la NTA le 20 février et arrive au champ « Revenus d’entreprise (事業所得, 収入金額) » doit encore se lever, ouvrir le tiroir du bureau, sortir son livret bancaire (通帳), additionner manuellement 12 mois de dépôts professionnels et saisir le résultat. Le générateur de formulaires ne peut pas lire le livret. Le logiciel de comptabilité ne peut pas lire le livret, sauf si le freelance a saisi manuellement toutes les transactions tout au long de l’année. La chaîne de télédéclaration est une autoroute — mais la rampe d’accès est un escalier.
C’est ce fossé structurel que le terme « automatisation du kakutei shinkoku (確定申告, déclaration fiscale finale) » masque. Automatiser le remplissage du formulaire et la soumission est un problème résolu. Automatiser l’assemblage des données — la phase amont de quatre semaines où les chiffres migrent du papier à l’écran — ne l’est pas. Et ce fossé est invisible dans le langage marketing de « déclaration fiscale alimentée par l’IA », car la NTA, les éditeurs de logiciels et le secteur des experts-comptables mesurent tous l’automatisation à partir du moment où les données sont déjà numériques.
Ce même fossé structurel existe dans d’autres domaines de la finance des petites entreprises au Japon. Le problème de saisie manuelle des données du livret bancaire (通帳) — où les petits entrepreneurs recopient à la main les transactions d’un livret dans un logiciel de comptabilité — est le même phénomène : une destination numérique qui exige un parcours manuel. Et ce n’est pas propre au Japon. Un freelance britannique confronté au problème du formulaire papier SA100 Self Assessment vit le même fossé structurel — le système de télédéclaration du HMRC est entièrement numérique, mais les P60, relevés bancaires et reçus de dépenses qui alimentent le SA100 sont encore sur papier.
Le coût cumulé : pourquoi chaque erreur crée plus de travail, pas moins
Les erreurs de saisie manuelle dans la kakutei shinkoku (確定申告, déclaration fiscale finale) n'échouent pas indépendamment. Elles se cumulent — une erreur dans un champ se répercute sur les champs dérivés, et corriger cette cascade exige de refaire chaque étape depuis le point d'erreur.
Considérez la séquence. Un freelance transcrit son revenu d'entreprise depuis le tsūchō (通帳, livret bancaire) comme étant de 4 200 000 ¥ — mais le chiffre correct, après exclusion d'un virement personnel de 300 000 ¥, est de 3 900 000 ¥. La surestimation de 300 000 ¥ survit jusqu'au revenu imposable. Le calcul d'impôt sur cette base gonflée produit une obligation fiscale plus élevée. L'impôt prépayé de l'année dernière — déjà calculé et payé — semble désormais insuffisant face à cette obligation gonflée, donnant l'impression que le freelance doit un impôt supplémentaire. Le freelance paie le montant gonflé. L'année suivante, le calcul d'impôt prépayé de l'Agence fiscale nationale (国税庁, NTA) — basé sur l'obligation gonflée — exige des acomptes plus élevés. Une erreur de transcription en février 2025 se transforme en trop-payé en mars 2025, en demande d'acompte gonflée en juillet 2025, et en obligation de déclaration corrective lorsque l'écart est finalement découvert.
L'ironie, c'est que le freelance n'est pas incompétent. Il accomplit une tâche — faire correspondre des valeurs provenant de quatre piles de documents physiques à plus de 40 champs de formulaire répartis sur trois feuilles — qui dépasse la fiabilité précise de la transcription visuelle humaine. Les recherches sur la précision de la saisie manuelle de données dans des contextes financiers constatent systématiquement des taux d'erreur de 1 à 3 % par champ dans des conditions de travail normales. À 40 champs par déclaration, un taux d'erreur de 1 % par champ produit une probabilité de 33 % qu'au moins un champ contienne une erreur. Pour 4 millions de déclarants, cela représente plus de 1,3 million de déclarations avec au moins une erreur de transcription — et chaque erreur déclenche le cycle de correction cumulé décrit ci-dessus.
Ce qui change lorsque la phase d'assemblage devient automatisée
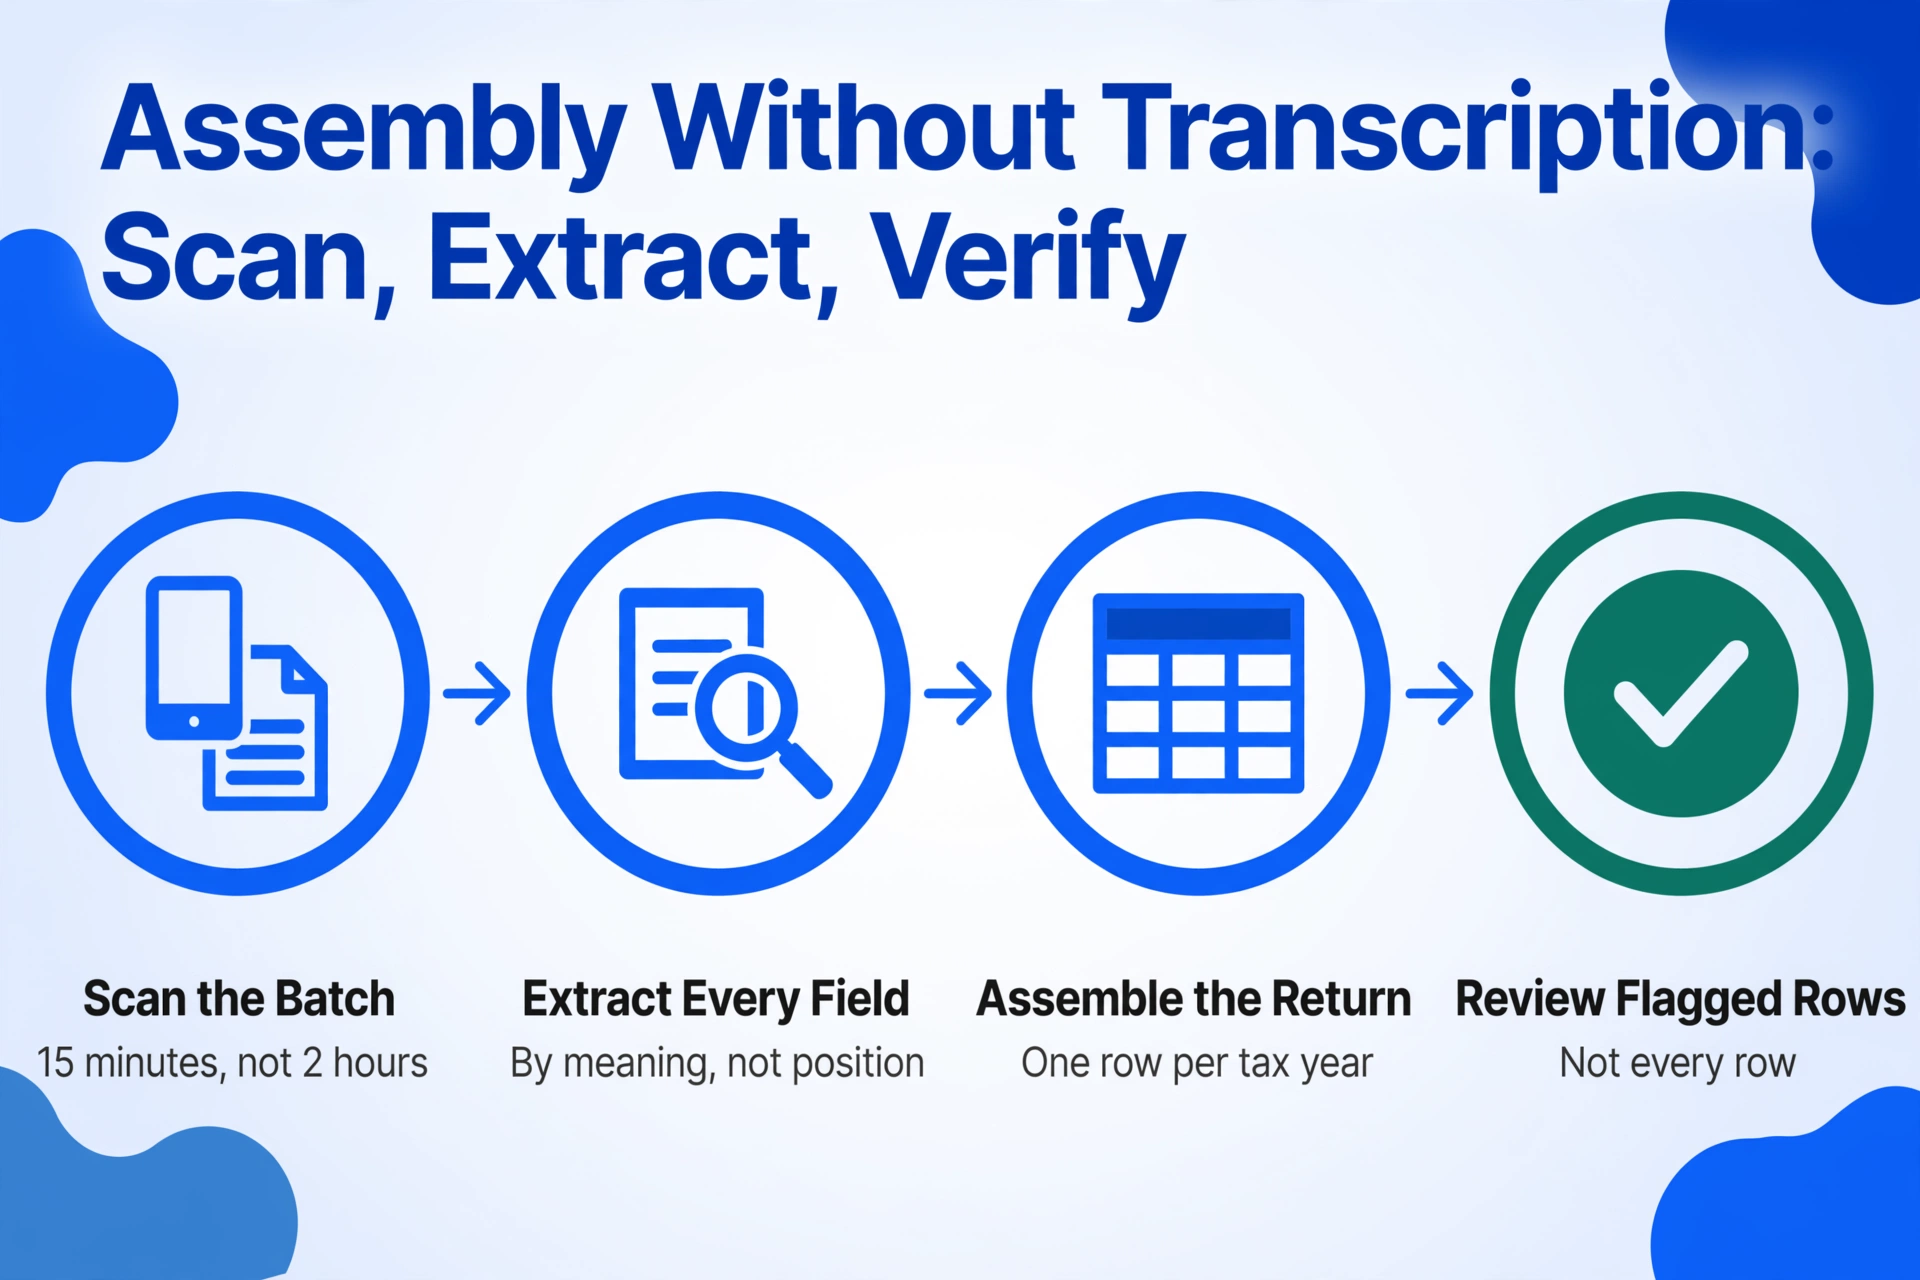
La solution n'est pas un meilleur formulaire. C'est de supprimer entièrement l'étape de transcription humaine du pipeline d'assemblage. Au lieu de lire les chiffres de quatre piles de documents et de les saisir dans un formulaire, le freelance numérise ou photographie les documents sources — les pages du tsūchō, les reçus, les certificats d'assurance, la déclaration de l'année précédente — et les téléverse dans un seul lot. Un outil d'extraction qui lit les champs du Formulaire B (B様式) selon leur signification sémantique — « cette valeur est la Déduction pour frais médicaux (医療費控除), quelle que soit la ligne où elle apparaît » — extrait chaque champ de chaque document et assemble la déclaration dans une feuille de calcul, une ligne par année fiscale, chaque champ dans sa colonne.
Le rôle du freelance passe de la saisie à la vérification. Au lieu de passer deux heures à recopier des chiffres du papier à l'écran — puis une heure de plus à tout revérifier pour détecter les erreurs de transcription — le freelance consacre 15 minutes à la numérisation, reçoit un tableur complet et vérifie le résultat. Une colonne calculée qui recoupe la somme des champs de déduction individuels avec le total imprimé sur la Feuille 1 (第一表) détecte automatiquement la classe d'erreurs la plus courante — les écarts d'arithmétique des déductions. Le freelance vérifie les lignes signalées, pas toutes les lignes. Le temps gagné passe de la frappe à la vérification — et la vérification est une tâche que le cerveau humain maîtrise mieux que l'IA, tandis que la transcription est une tâche que l'IA maîtrise mieux que l'humain.
Pour les freelances qui travaillent avec un expert-comptable fiscal (税理士), le même pipeline d'extraction profite aux deux parties. Au lieu de remettre à l'expert-comptable une pile de documents qu'il ressaisit dans son propre tableur d'analyse — un processus qui lui prend environ deux heures par déclaration client — le freelance fournit un tableur extrait où chaque champ est déjà en colonnes. L'expert-comptable ouvre le fichier, l'importe dans son logiciel fiscal — Yayoi Tax, TKC ou MJS via import CSV — et commence la vérification immédiatement. Les deux heures que l'expert-comptable aurait passées à ressaisir deviennent deux heures de discussion sur la stratégie fiscale. Avec des honoraires de ¥110 000–¥165 000 par déclaration, ce changement dans l'utilisation du temps fait la différence entre payer pour de la saisie de données et payer pour un jugement professionnel.
Questions fréquentes
Est-ce que les logiciels de comptabilité comme freee ne gèrent pas déjà la saisie automatiquement ?
Les logiciels de comptabilité automatisent la tenue des livres et la génération des déclarations — ils n'automatisent pas la collecte en amont des données. freee peut importer automatiquement les transactions bancaires si le freelance a connecté son compte bancaire via API, mais de nombreuses banques régionales et la Japan Post Bank (ゆうちょ銀行) ont une prise en charge API limitée ou inexistante. Pour ces comptes, le freelance doit toujours saisir manuellement les transactions du livret ou téléverser des exports CSV. Les reçus doivent être photographiés un par un via l'application mobile de freee — l'OCR de l'application lit le montant et la date, mais le freelance doit quand même catégoriser chaque dépense (quel code de compte) et confirmer la classification de la taxe à la consommation. freee automatise le calcul et le remplissage des formulaires. Il n'automatise pas la phase amont de quatre semaines consistant à rassembler les chiffres à partir de documents physiques — et c'est dans cette phase que la majorité du temps est consacrée.
Ne puis-je pas simplement tout confier à un expert-comptable fiscal et éviter complètement le problème de collecte ?
Vous pouvez — et de nombreux freelances le font. Mais l'expert-comptable effectue quand même l'étape de collecte, et vous la payez à travers ses honoraires. Un expert-comptable fiscal qui reçoit une boîte à chaussures de reçus, un livret bancaire et une pile d'attestations d'assurance en février vous facture le temps nécessaire pour organiser, transcrire et vérifier ces données — généralement ¥110 000–¥165 000 pour une déclaration de travailleur indépendant. Si vous fournissez plutôt à l'expert-comptable un tableur extrait où chaque champ est déjà en colonnes, son travail passe de la saisie de données à la vérification de données — et les honoraires reflètent le temps de vérification, pas le temps de saisie. Le problème de collecte ne disparaît pas lorsque vous engagez un expert-comptable. Il se déplace de votre bureau au sien, et vous payez pour ce déplacement.
Et si j'ai à la fois un revenu d'emploi (給与所得) provenant d'un travail secondaire et un revenu d'entreprise (事業所得) provenant du freelancing ?
C'est le cas standard pour des millions de détenteurs de 副業 (activité secondaire) au Japon — pas un cas limite. Si vous avez à la fois un revenu d'emploi et un revenu d'entreprise, vous avez besoin de deux ensembles de documents sources : l'attestation de retenue à la source (源泉徴収票, gensen chōshūhyō) de votre employeur indiquant le salaire, la retenue à la source et les déductions d'assurance sociale ; et vos registres d'entreprise — livret bancaire, reçus, factures — pour le revenu de freelancing. Les deux flux alimentent le même Formulaire B. Le revenu d'emploi va dans la section 給与 de la Feuille 2. Le revenu d'entreprise va dans la section 事業 de la Feuille 1. Le problème d'assemblage double car les documents sources pour chaque type de revenu sont indépendants et arrivent à des moments différents — l'attestation de retenue à la source arrive généralement en janvier, tandis que les registres d'entreprise s'accumulent toute l'année.
Le problème d'assemblage est-il pire pour les personnes qui déclarent pour la première fois ?
Oui, et de manière significative. Un freelance qui fait son kakutei shinkoku (確定申告, déclaration fiscale finale) pour la première fois n'a pas de flux de travail de référence. Il ne sait pas quelles déductions nécessitent quels certificats. Il ne sait pas que les certificats d'assurance arrivent par courrier en décembre et janvier — et qu'en perdre un signifie demander une réédition au fournisseur, ce qui prend une à deux semaines pendant la période la plus chargée. Il ne sait pas que le montant de l'impôt prépayé sur la déclaration de cette année provient de la déclaration de l'année dernière — et s'il n'a pas déclaré l'année dernière, il doit le calculer de zéro. La première saison de déclaration est un processus de découverte autant qu'un processus de calcul, et la découverte se fait sous une échéance fixe. Un flux de travail d'extraction qui lit les documents que le freelance possède — même s'ils sont incomplets, même si le freelance ne sait pas encore quels certificats manquent — fait ressortir ce qui est présent et ce qui est absent, afin que le freelance sache quoi demander avant l'échéance, pas après.
Comment le Système de facturation (インボイス制度) aggrave-t-il le problème d'assemblage ?
Le Système de facturation qualifié (適格請求書等保存方式), en vigueur depuis octobre 2023, exige que les freelances enregistrés comme Émetteurs de facture qualifiés (適格請求書発行事業者) suivent le Numéro d'enregistrement (登録番号) de l'émetteur et le taux de taxe à la consommation (8 % ou 10 %) pour chaque reçu de dépense professionnelle qu'ils souhaitent réclamer comme crédit de taxe en amont. Avant le Système de facturation, un freelance pouvait additionner tous les reçus de dépenses et appliquer le taux de taxe à la consommation. Désormais, chaque reçu qui soutient un crédit de taxe à la consommation doit être classé individuellement par taux de taxe, et le Numéro d'enregistrement de l'émetteur doit être vérifiable dans la base de données publique de l'Agence fiscale nationale (国税庁, NTA). La phase d'assemblage inclut désormais la classification de la taxe à la consommation par reçu — ajoutant une étape de vérification à un processus déjà manuel. À 150 reçus par an, cela représente 150 décisions de classification supplémentaires — et se tromper de taux sur un seul reçu crée un écart de taxe à la consommation qui peut déclencher une demande de correction.
Le vrai coût n'est pas les heures. C'est le mois de février qui aurait pu être autrement.
Le coût en temps de l'assemblage manuel du kakutei shinkoku (確定申告, déclaration fiscale finale) est quantifiable : environ deux à trois jours ouvrables complets répartis sur la fenêtre de quatre semaines entre la mi-février et la mi-mars, par freelance, par an. Multipliez par 4 millions de déclarants et le total est stupéfiant. Mais le vrai coût n'est pas les heures passées à taper des chiffres. C'est ce que ces heures remplacent : le travail client qui aurait pu être fait, la planification fiscale qui aurait pu être effectuée, la soirée qui aurait pu être passée à ne pas rapprocher un tsūchō (通帳, livret bancaire) d'un tableur.
Le kakutei shinkoku est une obligation légale — la date limite ne bouge pas, et les conséquences d'un dépôt tardif (pénalité de 5 à 20 % de l'impôt dû, plus intérêts de retard) sont substantielles. Mais la phase d'assemblage qui précède le dépôt n'est pas légale. C'est un artefact d'un système où le point final du dépôt est numérique, mais les sources de données ne le sont pas. Combler cet écart — remplacer l'étape de transcription humaine par une extraction qui lit les documents par leur sens sémantique — n'élimine pas l'obligation. Cela élimine la partie de l'obligation pour laquelle personne ne vous paie, et autour de laquelle personne n'a conçu le système : les quatre semaines que vous passez à être la couche d'intégration entre le papier et les pixels.