Por qué la preparación de datos para la declaración de impuestos
cuesta a los autónomos japoneses más de lo que creen
Cada febrero, aproximadamente 4 millones de autónomos y trabajadores independientes en Japón comienzan a preparar su kakutei shinkoku (確定申告, declaración final de impuestos). La fecha límite de presentación — el 15 de marzo según el Artículo 120 de la Ley del Impuesto sobre la Renta (所得税法第120条) — es fija. El lado digital de este proceso es bien conocido: e-Tax (国税電子申告・納税システム) ofrece un portal de presentación en línea, el Rincón de Preparación de la NTA (確定申告書等作成コーナー) guía a los declarantes en el llenado de formularios, y software de contabilidad como freee, Yayoi (弥生) y MoneyForward automatiza la generación de la declaración. Lo que el ecosistema digital no resuelve — y lo que los 4 millones de personas que presentan cada año descubren de nuevo cada febrero — es que la declaración es un formulario de salida digital que exige datos de fuentes físicas. La fase de preparación de datos — las dos a cuatro semanas dedicadas a reunir números de libretas bancarias (通帳, tsūchō), recibos en papel, certificados de seguro y la declaración del año anterior — sigue siendo manual. Y es la fase que determina si tu febrero se trata de revisar o de introducir datos.
Conclusiones clave
- Preparar una declaración kakutei shinkoku significa localizar números en cuatro fuentes físicas separadas — páginas de la tsūchō, recibos de papel térmico, certificados de seguro y la declaración del año anterior — y escribirlos en más de 40 campos de formulario en tres hojas sin guías visuales entre líneas de deducción adyacentes.
- e-Tax y el software de contabilidad digitalizaron el punto de presentación, pero dejaron intacta la preparación de datos anterior — el autónomo es la capa de integración entre el papel y los píxeles, y con una tasa de error del 1% por campo en 40 campos, una de cada tres declaraciones autopreparadas contiene al menos un error de transcripción.
- Sube las cuatro pilas de documentos fuente en un solo lote en lugar de transcribirlos línea por línea — la extracción lee cada campo por su significado, y el febrero que solías pasar escribiendo números de una libreta se convierte en un febrero que pasas verificando una declaración completa y encontrando deducciones que valen más que las horas que cuestan.
Las cuatro fuentes físicas que alimentan una declaración digital
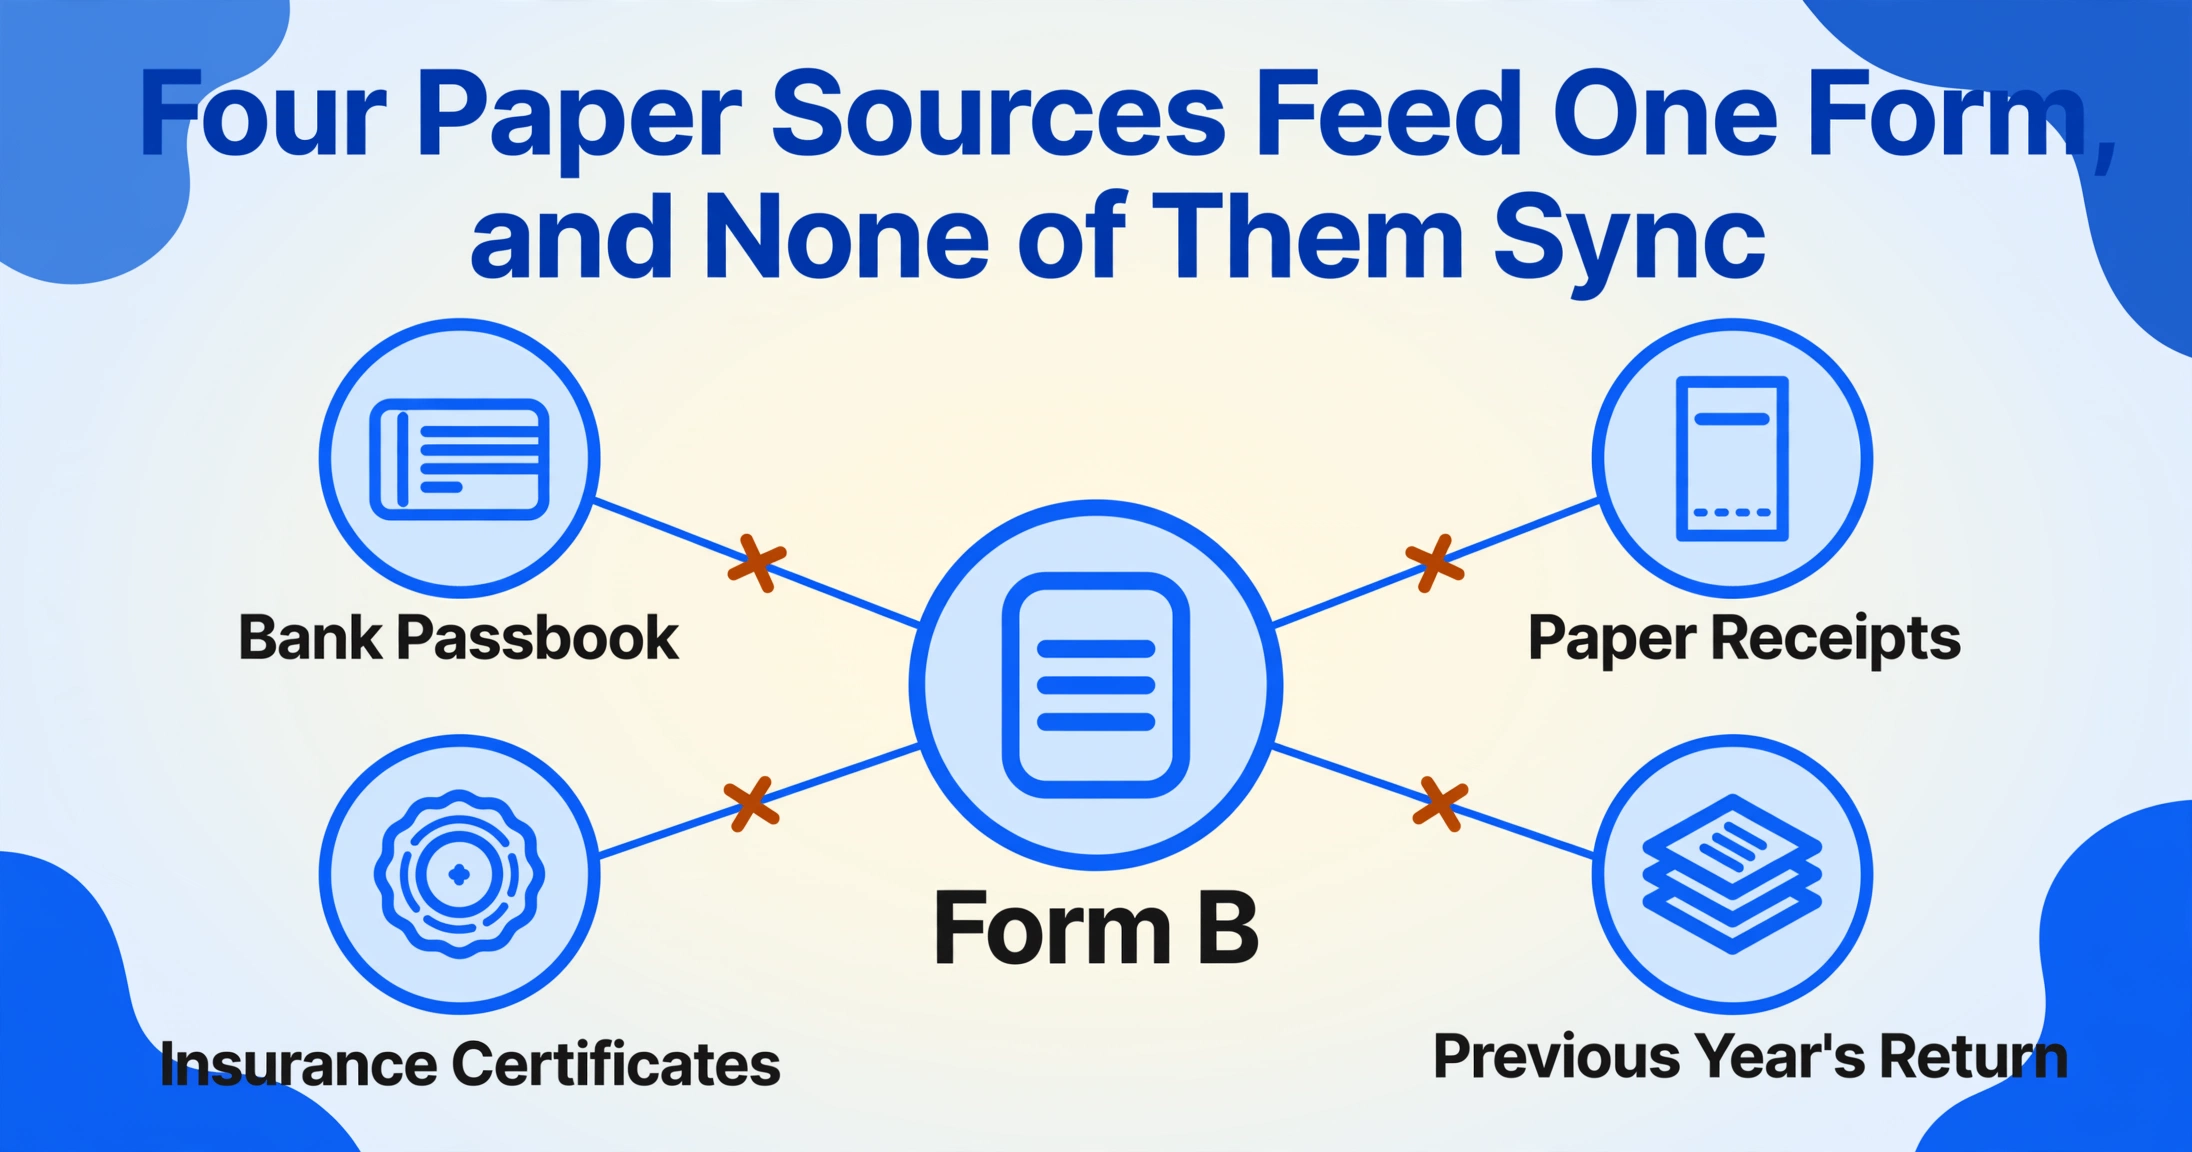
Un autónomo que presenta el kakutei shinkoku (確定申告, declaración final de impuestos) no empieza con un formulario en blanco y lo rellena de memoria. El Formulario B (B様式) tiene más de 40 campos distribuidos entre la Hoja 1 (第一表), la Hoja 2 (第二表) y el Estado de ingresos y gastos (収支内訳書 o 青色申告決算書). Cada uno de esos campos requiere un número, y los números viven en cuatro fuentes físicas o semifísicas separadas — ninguna de las cuales se comunica con las demás.
Libreta bancaria (通帳): El libro de ingresos
- Qué es: Una libreta impresa emitida por el banco, que registra cada depósito (お預り金額) y retiro (お支払金額) en orden cronológico, con el saldo corriente (差引残高). Japón es una de las últimas grandes economías donde las libretas en papel siguen siendo un registro financiero principal; según datos de la Asociación de Banqueros Japoneses (全国銀行協会), más del 70% de los titulares de cuentas individuales aún mantienen una libreta activa.
- Para qué sirve: Ingresos de la actividad empresarial (事業所得, 収入金額) en la Hoja 1 (第一表), más las correspondientes deducciones de gastos (必要経費). El autónomo debe identificar qué depósitos son ingresos del negocio, cuáles son transferencias personales y cuáles son devoluciones de impuestos.
- Por qué es tedioso: La libreta de un autónomo activo puede contener más de 200 transacciones al año. Identificar los ingresos del negocio requiere cotejar cada depósito con las facturas emitidas (請求書), un ejercicio de conciliación entre dos pilas de documentos separadas.
Recibos en papel (領収書): El rastro de gastos
- Qué son: Recibos de gastos del negocio: billetes de tren, material de oficina, suscripciones de software, comidas con clientes, compras de equipo. Bajo el Sistema de facturación (インボイス制度), vigente desde octubre de 2023, cada recibo de un emisor de factura cualificado registrado (適格請求書発行事業者) debe incluir el número de registro (登録番号) del emisor y el desglose del impuesto al consumo (8% o 10%) para poder optar a la deducción del impuesto soportado.
- Para qué sirven: Gastos necesarios (必要経費) en la cuenta de resultados, que reducen directamente la base imponible. El importe del impuesto al consumo de cada recibo se incorpora al cálculo del impuesto al consumo.
- Por qué es tedioso: Los recibos en papel térmico se desvanecen en cuestión de meses. Los recibos de tiendas de conveniencia y pequeños comercios suelen tener importes escritos a mano difíciles de leer. Los recibos con tipos mixtos (una comida para llevar (bento) al 8% y un cuaderno al 10% en el mismo ticket) requieren una división manual que el software de contabilidad no puede automatizar a partir de una foto.
Certificados de seguro (控除証明書): La prueba de deducción
- Qué son: Certificados anuales emitidos por proveedores de seguros y autoridades de pensiones: certificado de pago de la Pensión Nacional (国民年金), extracto de primas del Seguro Nacional de Salud (国民健康保険), certificado de deducción del seguro de vida (生命保険料控除証明書), certificado del seguro contra terremotos (地震保険料控除証明書), extracto de contribuciones a iDeCo (イデコ).
- Para qué sirven: Alimentan el bloque de siete líneas de deducción en la Hoja 1 (所得から差し引かれる金額): seguro social (社会保険料控除), mutualidad de pequeñas empresas (小規模企業共済等掛金控除), seguro de vida (生命保険料控除), seguro contra terremotos (地震保険料控除), gastos médicos (医療費控除), deducción por cónyuge (配偶者控除), dependientes (扶養控除). Cada línea de deducción requiere un certificado específico, y hasta ¥650,000 en deducciones totales dependen de acertar cada número.
- Por qué es tedioso: Estos certificados llegan por correo postal entre diciembre y enero. Cada emisor usa un formato diferente. Un freelancer con tres pólizas de seguro, iDeCo y pensión nacional recibe de cinco a siete certificados distintos, y debe transcribir el monto pagado de cada uno en la fila de deducción correcta sin confundir qué certificado corresponde a qué categoría de deducción.
Declaración del año anterior: La línea base de referencia
- Qué es: Una copia de la declaración de kakutei shinkoku presentada el año anterior, ya sea un PDF impreso desde e-Tax, una copia conservada de la presentación en la oficina tributaria o los datos almacenados en el software de contabilidad.
- Para qué sirve: Los montos de impuestos prepagados (予定納税額), que se calculan a partir de la obligación tributaria del año anterior según el Artículo 107 de la Ley del Impuesto sobre la Renta (所得税法第107条). También sirve como referencia para pérdidas compensables (繰越損失): los declarantes de aoiro shinkoku pueden compensar pérdidas operativas netas hasta por tres años según el Artículo 25-2 de la Ley de Medidas Fiscales Especiales (租税特別措置法第25条の2).
- Por qué es tedioso: El freelancer que presentó en papel en 2023, cambió a freee en 2024 y presentó mediante e-Tax en 2025 tiene tres años de declaraciones en tres formatos distintos: una copia en papel en una carpeta, un PDF exportado de freee y una confirmación XML de e-Tax. Extraer el monto del impuesto prepagado de cada una para verificar el cálculo de este año significa abrir tres documentos diferentes y encontrar el mismo campo en tres diseños distintos.
El problema de ensamblaje no es que ninguna fuente individual sea imposiblemente difícil. Es que ninguna de ellas converge automáticamente. El autónomo es la capa de integración — el middleware humano entre cuatro pilas de documentos y un formulario fiscal de 40 campos. Cada febrero, 4 millones de personas realizan esta integración manualmente. Y la capa de integración es donde los errores se multiplican.
El formulario en sí: por qué más de 40 campos repartidos en varias hojas hacen que la entrada manual sea propensa a errores
El Formulario B no es un simple cálculo de ingresos menos gastos. Es una estructura computacional de siete bloques con subtotales intermedios, referencias entre hojas y campos que se autocompletan a partir de secciones anteriores. Un autónomo que transcribe números de las cuatro fuentes físicas al formulario — ya sea en papel, a través del Rincón de Preparación de la NTA o en software de contabilidad — debe navegar por un diseño pensado para la integridad computacional, no para la eficiencia de entrada de datos.
El bloque de deducciones por sí solo ilustra el problema. La Deducción por seguro social (社会保険料控除) es la línea 21. La Deducción por mutualidad de pequeñas empresas (小規模企業共済等掛金控除) es la línea 22. La Deducción por seguro de vida (生命保険料控除) es
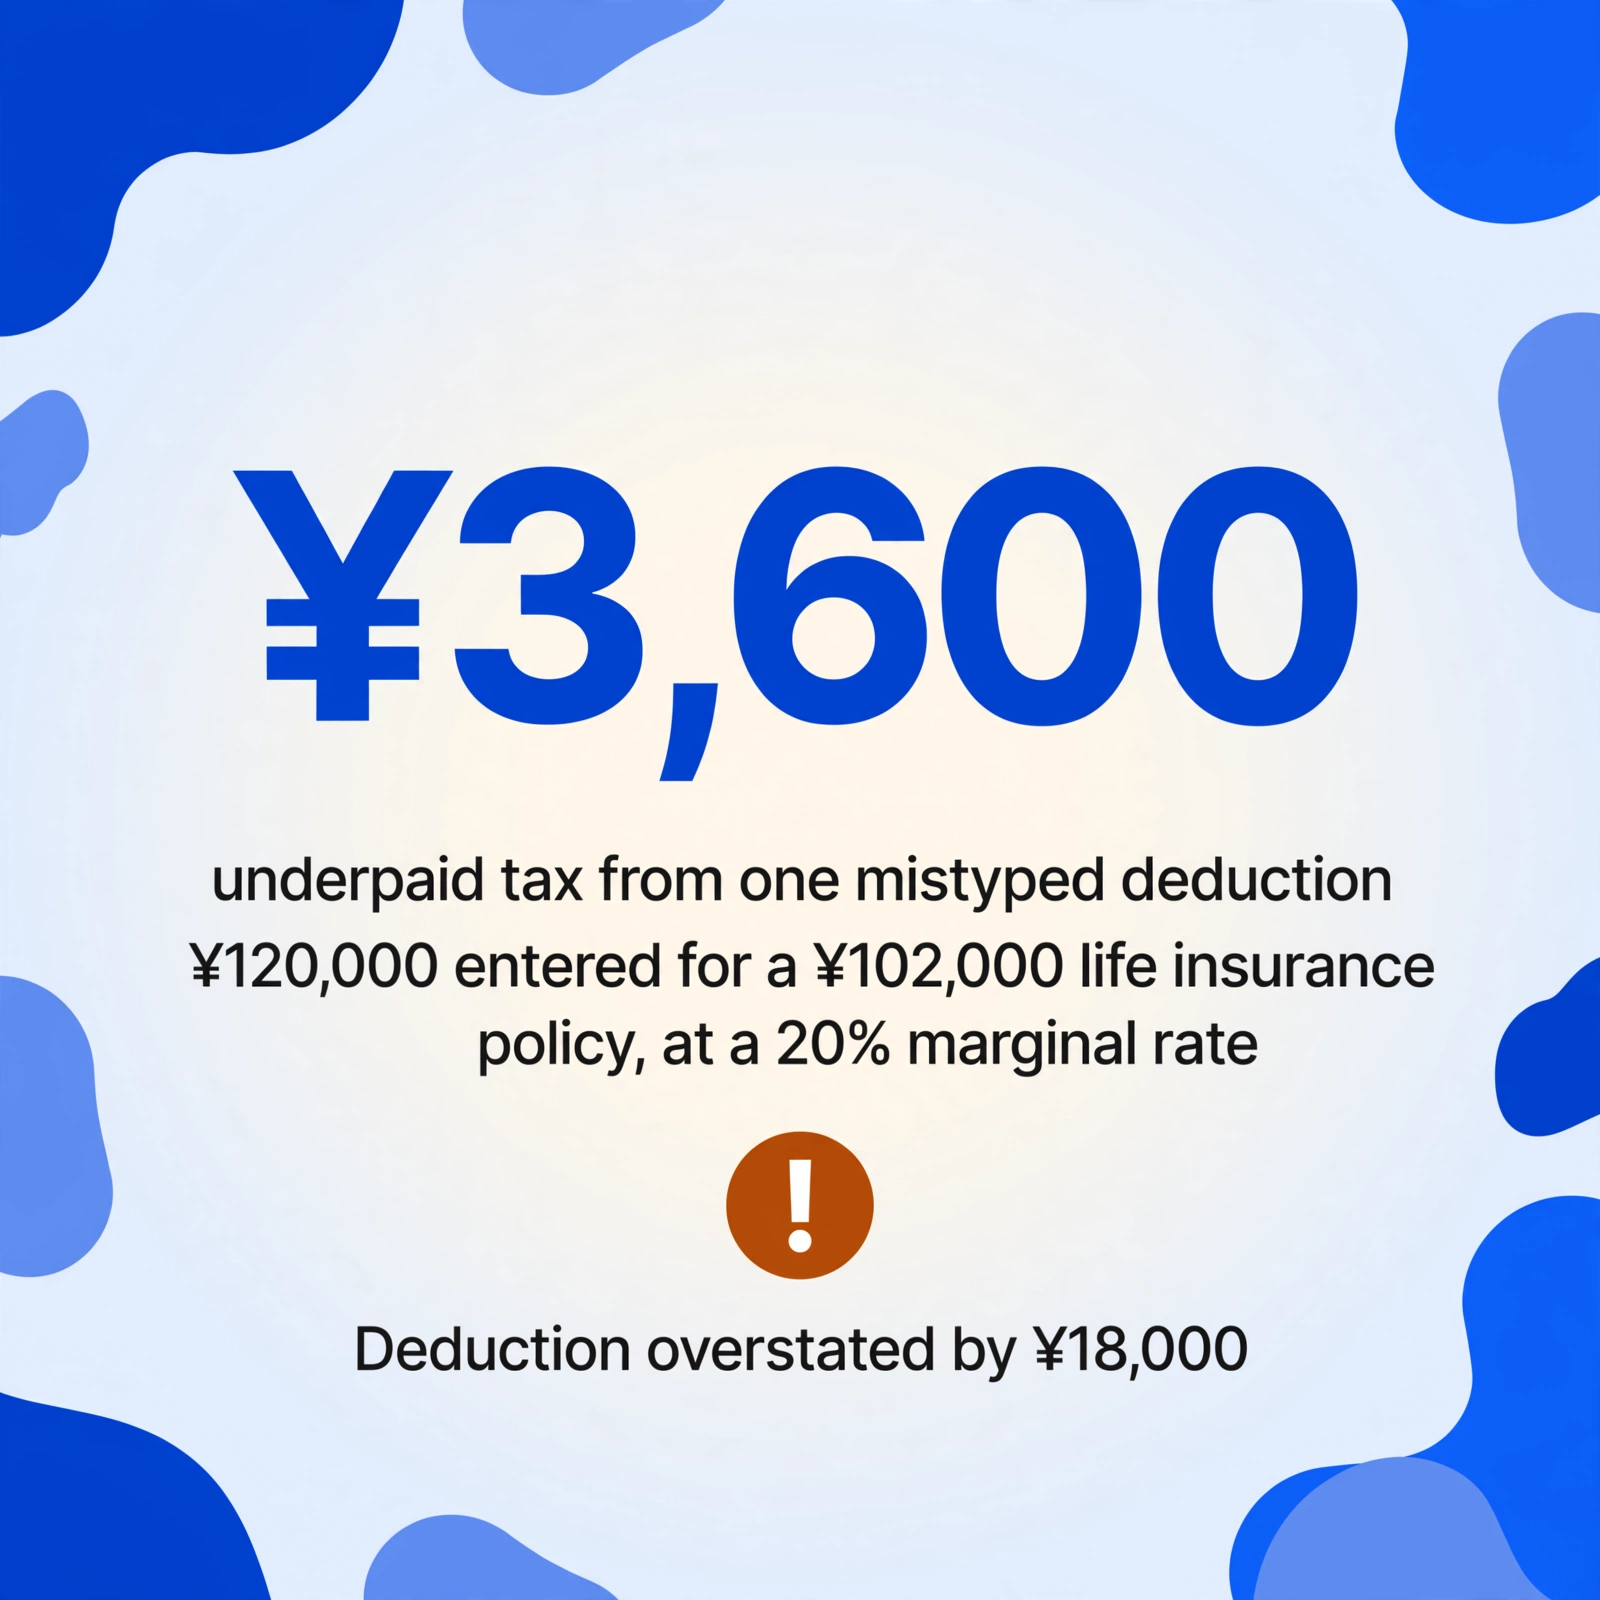
La complicación del aoiro shinkoku: contabilidad por partida doble además de todo lo demás
Los autónomos que presentan la declaración bajo el sistema de declaración azul (青色申告, aoiro shinkoku) — la opción elegida por la mayoría de los declarantes autónomos porque desbloquea la deducción especial de ¥650,000 según el Artículo 25-2 de la Ley de Medidas Fiscales Especiales (租税特別措置法第25条の2) — se enfrentan a una capa adicional de complejidad. La declaración azul requiere contabilidad por partida doble (複式簿記): cada transacción debe registrarse tanto como débito como crédito en el libro mayor general (総勘定元帳), y el balance de comprobación resultante (合計残高試算表) debe cuadrar a cero antes de que se pueda generar el Estado financiero de la declaración azul (青色申告決算書).
El estado financiero en sí tiene tres componentes que los declarantes de la declaración blanca nunca tocan: un balance general (貸借対照表) que enumera activos, pasivos y patrimonio neto; un estado de pérdidas y ganancias (損益計算書) que desglosa ingresos y gastos por categoría; y un calendario detallado de gastos que muestra los totales mensuales de cada categoría de gasto. Un autónomo cuya contabilidad ha sido de base de caja durante todo el año — registrando ingresos cuando llegan y gastos cuando se pagan — debe convertir a base de devengo al cierre del año para el balance general. Esto no es un problema de entrada de datos. Es un problema de metodología contable superpuesto al problema de recopilación de datos, y llega en la misma ventana de cuatro semanas que todo lo demás.
La deducción de ¥650,000 de la declaración azul es la mayor deducción individual del formulario — pero reclamarla requiere mantener un libro mayor que cuadre a cero. Un autónomo que descubre en febrero que su libro mayor no cuadra se enfrenta a una elección: pasar días encontrando la discrepancia, o presentar una declaración blanca (白色申告) y renunciar a la deducción de ¥650,000. La tensión estructural es que el incentivo para presentar la declaración azul (¥650,000) es enorme, pero la carga de cumplimiento (contabilidad por partida doble) es la misma carga que lleva a los autónomos a los contables fiscales — que luego cobran ¥110,000–¥165,000 por declaración, según las tarifas de mercado observadas en las oficinas de contables fiscales japonesas. El sistema te da ¥650,000 con una mano y te quita ¥150,000 con la otra — a menos que puedas cerrar la brecha contable tú mismo en febrero.
La brecha estructural: e-Tax es un resultado digital, pero la entrada sigue siendo física
La administración tributaria de Japón ha invertido fuertemente en infraestructura de presentación digital. El sistema e-Tax, operado por la Agencia Tributaria Nacional (国税庁, NTA), acepta presentaciones electrónicas de declaraciones de impuestos sobre la renta individuales con autenticación mediante tarjeta My Number. El Rincón de Preparación de la NTA proporciona un creador de formularios web que guía al declarante en cada sección. El software de contabilidad — freee, Yayoi, MoneyForward — genera la declaración como un PDF terminado o un paquete XML de e-Tax listo para enviar con un solo clic. Desde la perspectiva de la NTA, el proceso de presentación es digital de principio a fin.
Desde la perspectiva del autónomo, solo el último tramo es digital. Los datos que llenan el formulario — los totales de ingresos, los montos de gastos, las cifras de deducciones — aún se originan en documentos físicos que deben localizarse, leerse, transcribirse y verificarse antes de poder completar el formulario digital. El autónomo que abre el Rincón de Preparación de la NTA el 20 de febrero y llega al campo "Ingresos del negocio (事業所得, 収入金額)" aún debe ir al cajón del escritorio, abrir la libreta bancaria (通帳), sumar manualmente 12 meses de depósitos comerciales y escribir el resultado. El creador de formularios no puede leer la libreta. El software de contabilidad no puede leer la libreta a menos que el autónomo haya estado ingresando transacciones manualmente durante todo el año. El proceso de presentación digital es una autopista — pero la rampa de acceso es una escalera.
Esta es la brecha estructural que el término "automatización del kakutei shinkoku (確定申告, declaración final de impuestos)" oculta. Automatizar el llenado del formulario y la presentación es un problema resuelto. Automatizar el ensamblaje de datos — la fase inicial de cuatro semanas donde los números migran del papel a la pantalla — no lo es. Y la brecha es invisible en el lenguaje de marketing de "declaración de impuestos impulsada por IA" porque la NTA, los proveedores de software y la industria de contadores fiscales miden la automatización desde el punto donde los datos ya son digitales.
La misma brecha estructural existe en otras áreas de las finanzas de las pequeñas empresas japonesas. El problema de ingreso manual de datos de la libreta bancaria (通帳) — donde los dueños de pequeñas empresas copian a mano los datos de transacciones de una libreta al software de contabilidad — es el mismo fenómeno: un destino digital que exige un viaje manual. Y no es exclusivo de Japón. Un autónomo en el Reino Unido que enfrenta el problema del formulario en papel SA100 de Autoevaluación experimenta la misma brecha estructural: el sistema de presentación en línea de HMRC es digital de principio a fin, pero los P60, extractos bancarios y recibos de gastos que alimentan el SA100 siguen siendo papel.
El costo acumulativo: por qué cada error genera más trabajo, no menos
Los errores de transcripción manual en el kakutei shinkoku (確定申告, declaración final de impuestos) no fallan de forma independiente. Se acumulan: un error en un campo se propaga a los campos derivados, y corregir la cascada requiere volver a trazar cada paso desde el punto del error hacia adelante.
Considere la secuencia. Un autónomo transcribe los ingresos de la actividad del tsūchō (通帳, libreta bancaria) como ¥4.200.000, pero la cifra correcta, tras excluir una transferencia personal de ¥300.000, es de ¥3.900.000. La sobrestimación de ¥300.000 llega hasta la renta imponible. El cálculo del impuesto sobre esa base inflada produce una obligación tributaria mayor. El impuesto prepagado del año anterior —ya calculado y pagado— ahora parece insuficiente frente a la obligación inflada, lo que hace parecer que el autónomo debe impuestos adicionales. El autónomo paga la cantidad inflada. Al año siguiente, el cálculo del impuesto prepagado de la Agencia Tributaria Nacional (国税庁, NTA) —basado en la obligación inflada— exige pagos anticipados más altos. Un error de transcripción en febrero de 2025 se convierte en un pago excesivo en marzo de 2025, una demanda de prepago inflada en julio de 2025 y un requisito de declaración correctiva cuando finalmente se descubre la discrepancia.
La ironía es que el autónomo no es incompetente. Está realizando una tarea —cotejar valores de cuatro pilas de documentos físicos distintos en más de 40 campos de formulario en tres hojas— que supera la precisión fiable de la transcripción visual humana. La investigación sobre la precisión de la entrada manual de datos en contextos financieros encuentra sistemáticamente tasas de error del 1–3% por campo en condiciones normales de trabajo. Con 40 campos por declaración, una tasa de error del 1% por campo produce una probabilidad del 33% de que al menos un campo contenga un error. Para 4 millones de declarantes, eso supone más de 1,3 millones de declaraciones con al menos un error de transcripción —y cada error desencadena el ciclo de corrección acumulativa descrito anteriormente.
Qué cambia cuando la fase de ensamblaje se automatiza
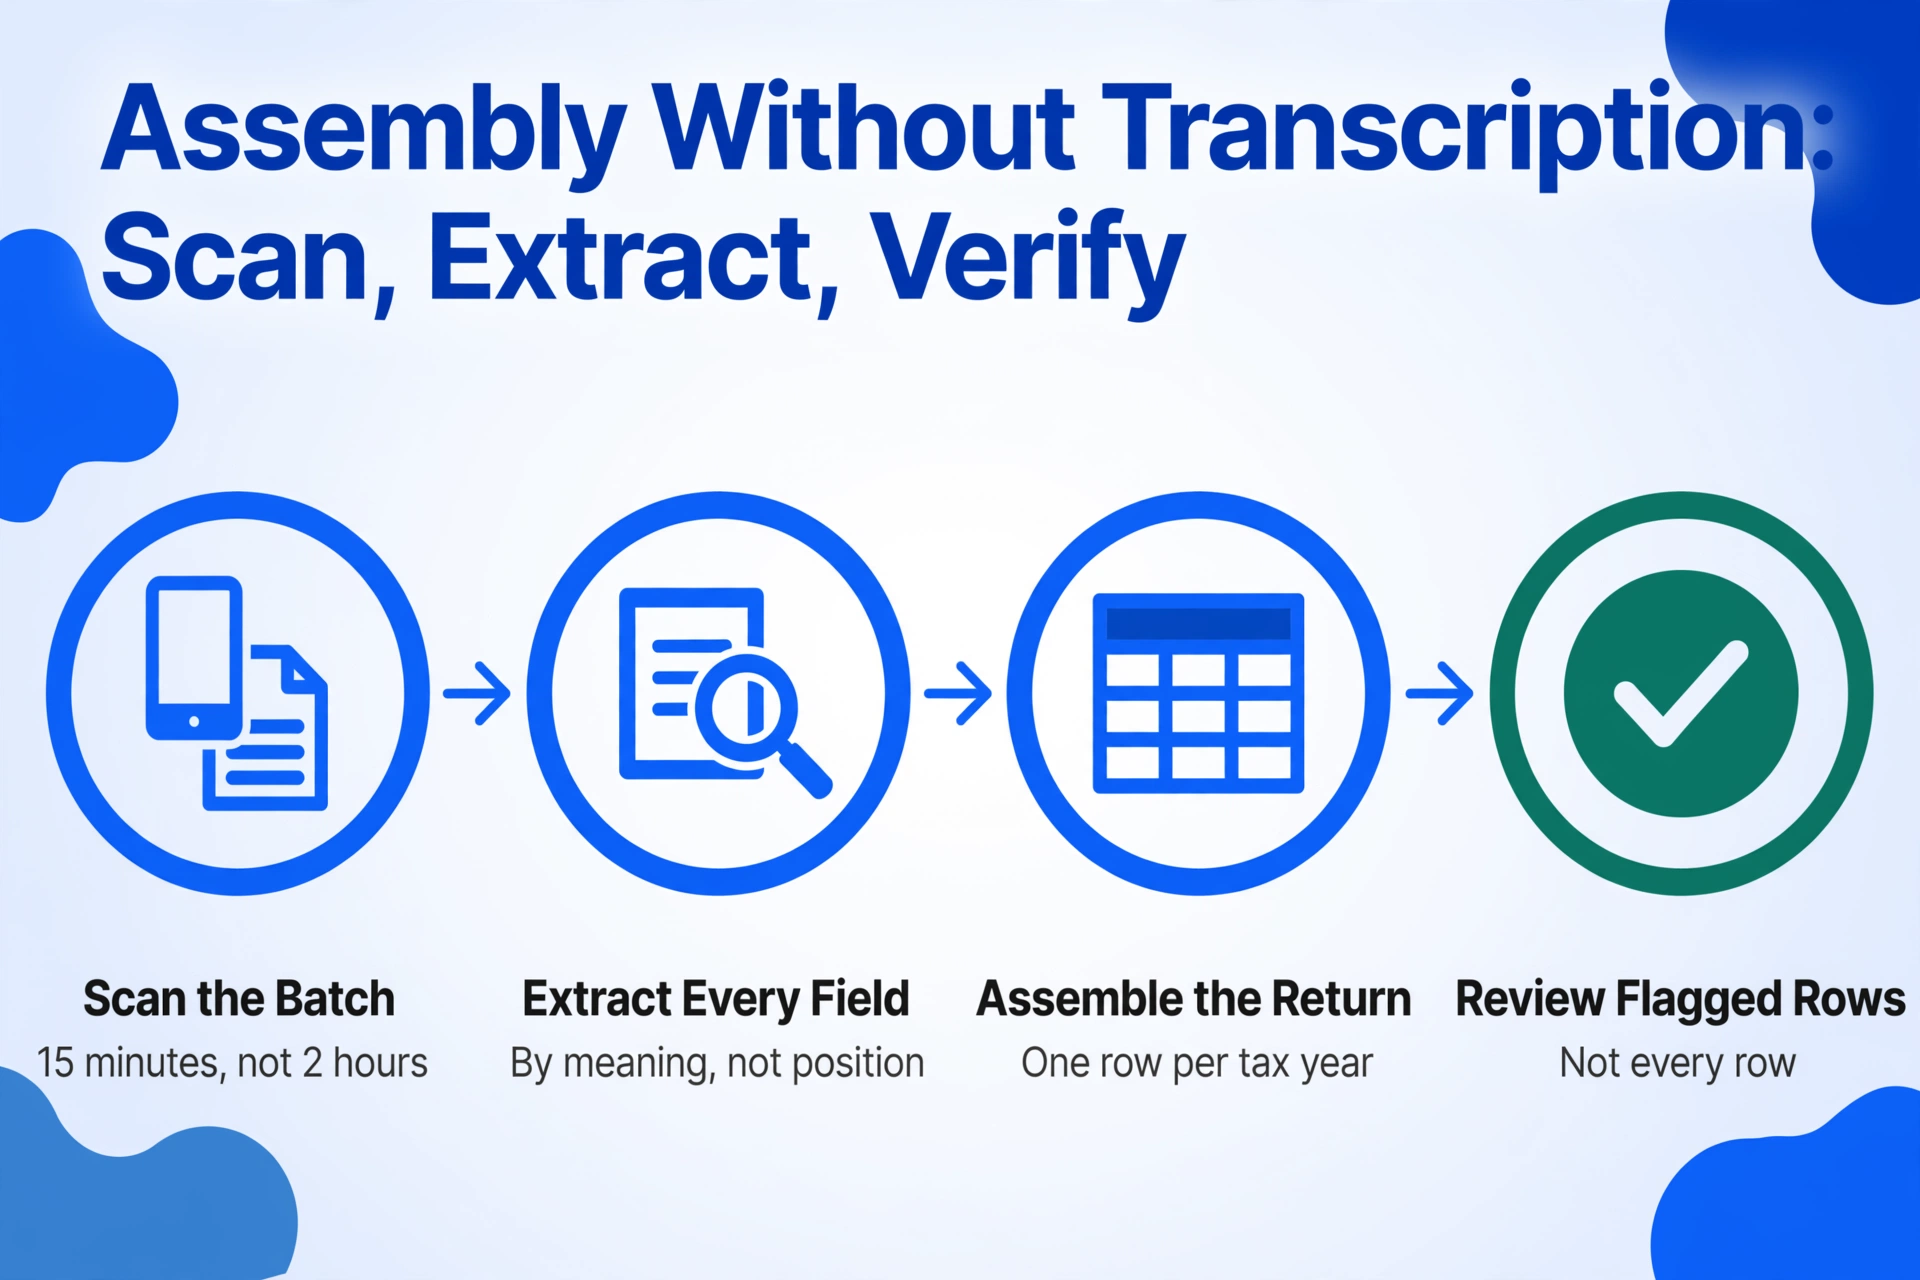
La solución no es un mejor formulario. Es eliminar el paso de transcripción humana del proceso de ensamblaje por completo. En lugar de que el autónomo lea números de cuatro pilas de documentos y los escriba en un formulario, el autónomo escanea o fotografía los documentos de origen —las páginas del tsūchō, los recibos, los certificados de seguro, la declaración del año anterior— y los sube en un solo lote. Una herramienta de extracción que lee los campos del Formulario B (B様式) por su significado semántico —"este valor es la Deducción por gastos médicos (医療費控除), independientemente de la línea en la que aparezca"— extrae cada campo de cada documento y ensambla la declaración en una hoja de cálculo, una fila por año fiscal, cada campo en su columna.
El papel del freelancer pasa de transcriptor a verificador. En lugar de pasar dos horas tecleando números del papel a la pantalla — y otra hora más revisando errores de transcripción — el freelancer dedica 15 minutos a escanear, recibe una hoja de cálculo completa y revisa el resultado. Una columna calculada que contrasta la suma de los campos de deducción individuales con el total impreso en la Hoja 1 (第一表) detecta automáticamente la clase de error más común: los desajustes aritméticos en las deducciones. El freelancer revisa las filas marcadas, no todas las filas. El tiempo recuperado pasa de la mecanografía a la verificación — y la verificación es una tarea en la que el cerebro humano supera a la IA, mientras que la transcripción es una tarea en la que la IA supera al humano.
Para los freelancers que trabajan con un asesor fiscal (税理士), el mismo proceso de extracción beneficia a ambas partes. En lugar de entregar al asesor un montón de documentos que este vuelve a teclear en su propia hoja de análisis — un proceso que le lleva al asesor aproximadamente dos horas por declaración de cliente — el freelancer proporciona una hoja de cálculo extraída con todos los campos ya organizados en columnas. El asesor abre el archivo, lo importa a su software fiscal — Yayoi Tax, TKC o MJS mediante importación CSV — y comienza la revisión de inmediato. Las dos horas que el asesor habría dedicado a reescribir se convierten en dos horas de estrategia fiscal. Con unos honorarios de ¥110.000–¥165.000 por declaración, ese cambio en cómo se emplea el tiempo es la diferencia entre pagar por entrada de datos y pagar por criterio profesional.
Preguntas frecuentes
¿No gestiona ya el software de contabilidad como freee la entrada de datos automáticamente?
El software de contabilidad automatiza la contabilidad y la generación de declaraciones — pero no automatiza la recopilación previa de datos. freee puede importar automáticamente transacciones bancarias si el freelancer ha conectado su cuenta mediante API, pero muchos bancos regionales y Japan Post Bank (ゆうちょ銀行) tienen soporte API limitado o inexistente. Para esas cuentas, el freelancer debe seguir introduciendo manualmente las transacciones de la libreta o subir exportaciones CSV. Los recibos deben fotografiarse uno a uno con la aplicación móvil de freee — el OCR de la app lee el importe y la fecha, pero el freelancer debe seguir categorizando cada gasto (qué código de cuenta) y confirmar la clasificación del impuesto al consumo. freee automatiza el cálculo y el llenado de formularios. No automatiza la fase previa de cuatro semanas de recopilar números de documentos físicos — y esa fase es donde se invierte la mayor parte del tiempo.
¿No puedo simplemente dárselo todo a un asesor fiscal y evitar por completo el problema de la recopilación?
Puede hacerlo — y muchos freelancers lo hacen. Pero el asesor sigue realizando el paso de recopilación, y usted lo paga a través de sus honorarios. Un asesor fiscal que recibe en febrero una caja de recibos, una libreta y un montón de certificados de seguros le cobra por el tiempo que tarda en organizar, transcribir y verificar esos datos — normalmente ¥110.000–¥165.000 por una declaración de autónomo. Si en cambio usted proporciona al asesor una hoja de cálculo extraída con cada campo ya en columnas, el trabajo del asesor pasa de entrada de datos a revisión de datos — y los honorarios reflejan el tiempo de revisión, no el de entrada. El problema de la recopilación no desaparece cuando contrata a un asesor. Se traslada de su escritorio al de ellos, y usted paga por ese traslado.
¿Qué pasa si tengo ingresos laborales (給与所得) de un trabajo secundario e ingresos empresariales (事業所得) como autónomo?
Este es el caso estándar para millones de titulares de 副業 (negocio secundario) en Japón, no un caso excepcional. Si tiene ingresos laborales e ingresos empresariales, necesita dos conjuntos de documentos fuente: el Certificado de retenciones (源泉徴収票, gensen chōshūhyō) de su empleador que muestra el salario, las retenciones de impuestos y las deducciones del seguro social; y sus registros empresariales — libreta bancaria, recibos, facturas — para los ingresos como autónomo. Ambas fuentes alimentan el mismo Formulario B. Los ingresos laborales van en la sección de 給与 de la Hoja 2. Los ingresos empresariales van en la sección de 事業 de la Hoja 1. El problema de recopilación se duplica porque los documentos fuente de cada tipo de ingreso son independientes y llegan en momentos distintos: el Certificado de retenciones suele llegar en enero, mientras que los registros empresariales se acumulan durante todo el año.
¿Es peor el problema de recopilación para quienes presentan la declaración por primera vez?
Sí, y por un margen significativo. Un autónomo que presenta su kakutei shinkoku (確定申告, declaración final de impuestos) por primera vez no tiene un flujo de trabajo de referencia. No sabe qué deducciones requieren qué certificados. No sabe que los certificados de seguros llegan por correo en diciembre y enero — y que perder uno significa solicitar una reemisión al proveedor, lo que tarda de una a dos semanas en el período más concurrido. No sabe que el monto del impuesto prepagado de la declaración de este año proviene de la declaración del año pasado — y si no presentó el año pasado, debe calcularlo desde cero. La primera temporada de declaración es tanto un proceso de descubrimiento como de cálculo, y el descubrimiento ocurre bajo una fecha límite fija. Un flujo de trabajo de extracción que lea los documentos que tenga el autónomo — incluso si están incompletos, incluso si el autónomo aún no sabe qué certificados faltan — revela qué está presente y qué está ausente, para que el autónomo sepa qué solicitar antes de la fecha límite, no después.
¿Cómo empeora el Sistema de facturación (インボイス制度) el problema de recopilación?
El Sistema de Facturación Cualificada (適格請求書等保存方式), vigente desde octubre de 2023, exige que los autónomos registrados como Emisores de factura cualificados (適格請求書発行事業者) registren el Número de registro (登録番号) del emisor y la tasa del impuesto al consumo (8% o 10%) de cada recibo de gasto empresarial que quieran reclamar como crédito fiscal por insumos. Antes del sistema de facturación, un autónomo podía sumar todos los recibos de gastos y aplicar la tasa del impuesto al consumo. Ahora, cada recibo que respalde un crédito del impuesto al consumo debe clasificarse individualmente por tasa impositiva, y el Número de registro del emisor debe poder verificarse contra la base de datos pública de la Agencia Tributaria Nacional (国税庁, NTA). La fase de recopilación ahora incluye la clasificación del impuesto al consumo por recibo — añadiendo un paso de verificación a un proceso que ya era manual. Con 150 recibos al año, son 150 decisiones de clasificación adicionales — y equivocarse en la tasa de un solo recibo crea una discrepancia en el impuesto al consumo que puede desencadenar una solicitud de corrección.
El costo real no son las horas. Es el febrero que pudo haber sido.
El costo de tiempo de la preparación manual del kakutei shinkoku (確定申告, declaración final de impuestos) es cuantificable: aproximadamente de dos a tres días laborales completos repartidos en el período de cuatro semanas entre mediados de febrero y mediados de marzo, por autónomo, por año. Multiplíquelo por 4 millones de declarantes y el agregado es asombroso. Pero el costo real no son las horas dedicadas a teclear números. Es lo que esas horas desplazan: el trabajo para clientes que podría haberse realizado, la planificación fiscal que podría haberse llevado a cabo, la tarde que podría haberse pasado sin conciliar una libreta bancaria contra una hoja de cálculo.
El kakutei shinkoku es una obligación legal: la fecha límite no se mueve, y las consecuencias de presentar tarde (multa del 5–20% sobre el impuesto adeudado, más intereses por mora) son sustanciales. Pero la fase de preparación que precede a la presentación no es legal. Es un artefacto de un sistema donde el punto final de la presentación es digital, pero las fuentes de datos no lo son. Cerrar esa brecha — reemplazar el paso de transcripción humana con una extracción que lea documentos por significado semántico — no elimina la obligación. Elimina la parte de la obligación por la que nadie le paga, y alrededor de la cual nadie diseñó el sistema: las cuatro semanas que usted pasa siendo la capa de integración entre el papel y los píxeles.