確定申告のデータ準備が
日本のフリーランサーが思う以上にコストをかけている理由
毎年2月、日本ではおよそ400万人の個人事業主とフリーランサーが確定申告のデータ準備を始めます。申告期限は所得税法第120条により3月15日と定められており、変更はありません。このプロセスのデジタル面はよく知られています。e-Tax(国税電子申告・納税システム)はオンライン申告ポータルを提供し、国税庁の確定申告書等作成コーナーは申告書の入力を案内し、freee、弥生、MoneyForwardなどの会計ソフトは申告書の自動作成を行います。しかし、デジタル環境が解決しないこと——毎年申告する400万人が2月になるたびに改めて気づくこと——は、申告書がデジタル出力フォームでありながら、物理的な情報源からの入力を必要とする点です。データ準備の段階——通帳、紙の領収書、保険証書、前年の申告書から数字を集めるのに費やす2〜4週間——は今も手作業です。そして、この段階こそが、あなたの2月が「確認」の月になるか「データ入力」の月になるかを左右します。
確定申告のデータ準備が日本のフリーランサーに思った以上のコストをかけている理由確定申告のデータ準備が日本のフリーランサーに思った以上のコストをかけている理由
重要なポイント
- 確定申告書の作成には、通帳のページ、感熱紙の領収書、保険証書、前年の申告書という4つの物理的な情報源から数字を探し出し、隣接する控除欄の間に視覚的なガードレールがない3枚の用紙、40以上の欄に入力する必要があります。
- e-Taxと会計ソフトは申告の最終段階をデジタル化しましたが、上流のデータ準備は手つかずのままです。フリーランサー自身が紙とピクセルの間の統合レイヤーとなっており、40欄に対して1欄あたり1%のエラー率で計算すると、自己作成の申告書の3件に1件は少なくとも1つの転記ミスを含んでいます。
- 4種類の源泉書類一式を1回のバッチでアップロードし、1行ずつ転記するのをやめましょう。抽出は各欄をその意味に基づいて読み取るため、かつて通帳から数字を打ち込むのに費やしていた2月は、完成した申告書を検証し、費やした時間以上の価値のある控除を見つける2月に変わります。
デジタル申告に流れ込む4つの物理的ストリーム
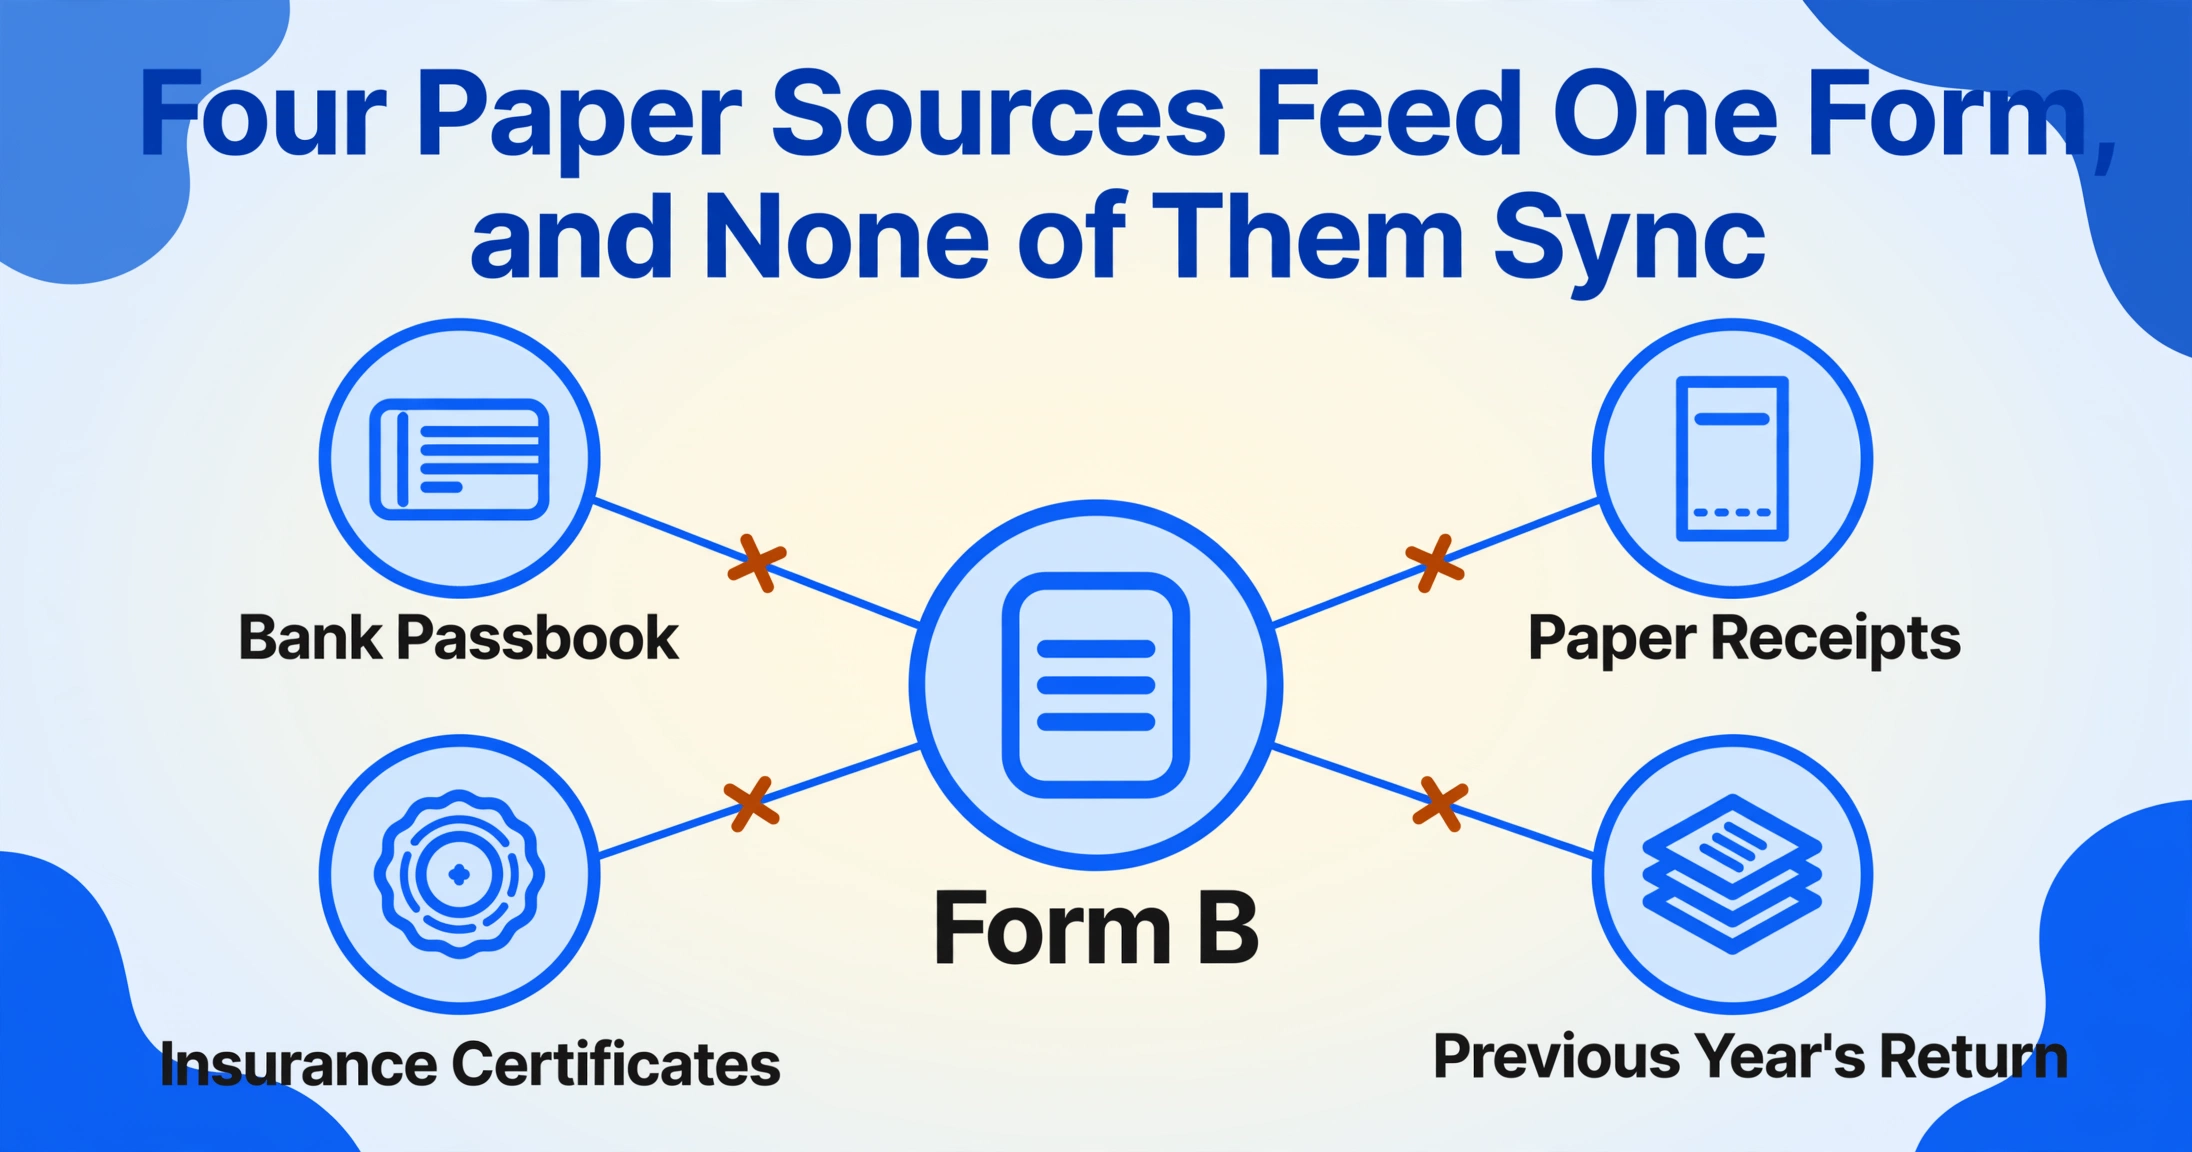
確定申告を行うフリーランサーは、白紙の用紙に記憶を頼って記入するわけではありません。B様式には、第一表、第二表、そして収支内訳書(または青色申告決算書)にわたって40以上の欄があります。そのすべての欄に数字が必要ですが、その数字は4つの別々の物理的・準物理的な情報源に存在しており、それらは互いに連携していません。
銀行通帳:収入の元帳
- 概要: 銀行が発行する通帳で、お預り金額とお支払金額が時系列順に記録され、差引残高が表示されます。日本は、紙の通帳が依然として主要な金融記録として残る数少ない主要経済国の一つです。全国銀行協会のデータによると、個人の口座保有者の70%以上が現在も通帳を利用しています。
- 転記先: 第一表の事業所得(収入金額)と、それに対応する必要経費です。フリーランサーは、入金が事業収入なのか、個人的な振込なのか、還付金なのかを特定する必要があります。
- 困難な理由: 活動的なフリーランサーの通帳には、年間200件以上の取引が記録されることがあります。事業収入を特定するには、各入金を発行済みの請求書と照合する必要があり、これは2つの異なる書類の山を突き合わせる作業です。
紙の領収書:経費の証跡
- 概要: 交通費、事務用品、ソフトウェアのサブスクリプション、接待交際費、設備費など、事業経費の領収書です。2023年10月から開始されたインボイス制度(適格請求書等保存方式)では、適格請求書発行事業者から受け取った各領収書に、発行者の登録番号と消費税額の内訳(8%または10%)の記載が必要であり、これにより仕入税額控除の適用を受けることができます。
- 転記先: 損益計算書上の必要経費であり、課税所得を直接減少させます。各領収書の消費税額は、消費税の計算に使用されます。
- 困難な理由: 感熱紙の領収書は数ヶ月で文字が消えます。コンビニエンスストアや小規模事業者の領収書は手書きで金額が読みにくい場合があります。また、同じレシートに弁当(消費税8%)とノート(消費税10%)のように税率の異なる商品が混在している場合、会計ソフトでは写真から自動的に区分できず、手作業での按分が必要になります。
保険証書(控除証明書):控除の証拠書類
- 内容:保険会社や年金機構から毎年発行される証明書です。国民年金の納付証明書、国民健康保険料の納付証明書、生命保険料控除証明書、地震保険料控除証明書、iDeCo(イデコ)の掛金証明書などがあります。
- 入力先:第一表の「所得から差し引かれる金額」にある7つの控除欄(社会保険料控除、小規模企業共済等掛金控除、生命保険料控除、地震保険料控除、医療費控除、配偶者控除、扶養控除)です。各控除には特定の証明書が必要で、合計で最大65万円もの控除額が、すべての数字を正しく入力できるかどうかにかかっています。
- なぜ面倒か:これらの証明書は12月から1月にかけて郵送で届きます。発行元ごとに書式が異なります。3つの保険、iDeCo、国民年金に加入しているフリーランスの場合、5~7通もの証明書が届き、それぞれの支払額を正しい控除欄に転記しなければなりません。どの証明書がどの控除区分に対応するのかを間違えないようにする必要があります。
前年分の確定申告書:基準となる参照資料
- 内容:前年に提出した確定申告書の写しです。e-Tax(国税電子申告・納税システム)から出力したPDF、税務署に提出した際の控え、または会計ソフトに保存されたデータのいずれかです。
- 活用先:予定納税額の計算に使います。これは、所得税法第107条に基づき、前年の税額から算出されます。また、繰越損失の参照にもなります。青色申告者は、租税特別措置法第25条の2に基づき、純損失を最長3年間繰り越すことができます。
- なぜ面倒か:2023年に紙で申告し、2024年にfreeeに切り替え、2025年にe-Taxで申告したフリーランスの場合、3年分の申告書が3つの異なる形式(ファイルフォルダ内の紙の控え、freeeから出力したPDF、e-TaxのXML形式の確認書)で存在することになります。今年の計算を確認するために、それぞれから予定納税額を抽出するには、3つの異なる書類を開き、3つの異なるレイアウトの中から同じ項目を探し出さなければなりません。
組み立ての問題は、個々のストリームが不可能なほど難しいということではありません。問題は、それらが自動的に収束しないことです。フリーランサーこそが統合レイヤー、つまり4つの書類スタックと40欄の税務フォームの間をつなぐ人間のミドルウェアなのです。毎年2月、400万人がこの統合を手作業で行っています。そして、この統合レイヤーこそ、エラーが増殖する場所なのです。
フォーム自体の問題:複数シートにわたる40以上の欄が、手入力エラーを引き起こしやすい理由
B様式は、単純な収入マイナス経費の計算ではありません。中間小計、シート間参照、前のセクションから自動入力される欄を持つ、7つのブロックからなる計算構造です。4つの物理的ストリームから数字をフォームに転記するフリーランサーは、紙、国税庁の作成コーナー、会計ソフトのいずれを使う場合でも、計算上の完全性を重視して設計され、データ入力の効率性を考慮していないレイアウトを操作しなければなりません。
控除ブロックだけでも問題がわかります。社会保険料控除は21行目です。小規模企業共済等掛金控除は22行目です。生命保険料控除は24行目です。地震保険料控除は25行目です。医療費控除は27行目です。各行には特定の行番号があり、その行番号は変わりません。しかし、印刷される値は申告者ごとに異なり、各控除の源泉証明書は別々の封筒で届きます。5つの証明書から5つの控除額を5つのフォーム欄に転記するフリーランサーには、数字を転置したり、行を飛ばしたり、同じ証明書から支払金額を控除額の欄に入力したりする機会が5回あります。これらは税務上の影響が異なる、同じ証明書からの異なる2つの数字です。
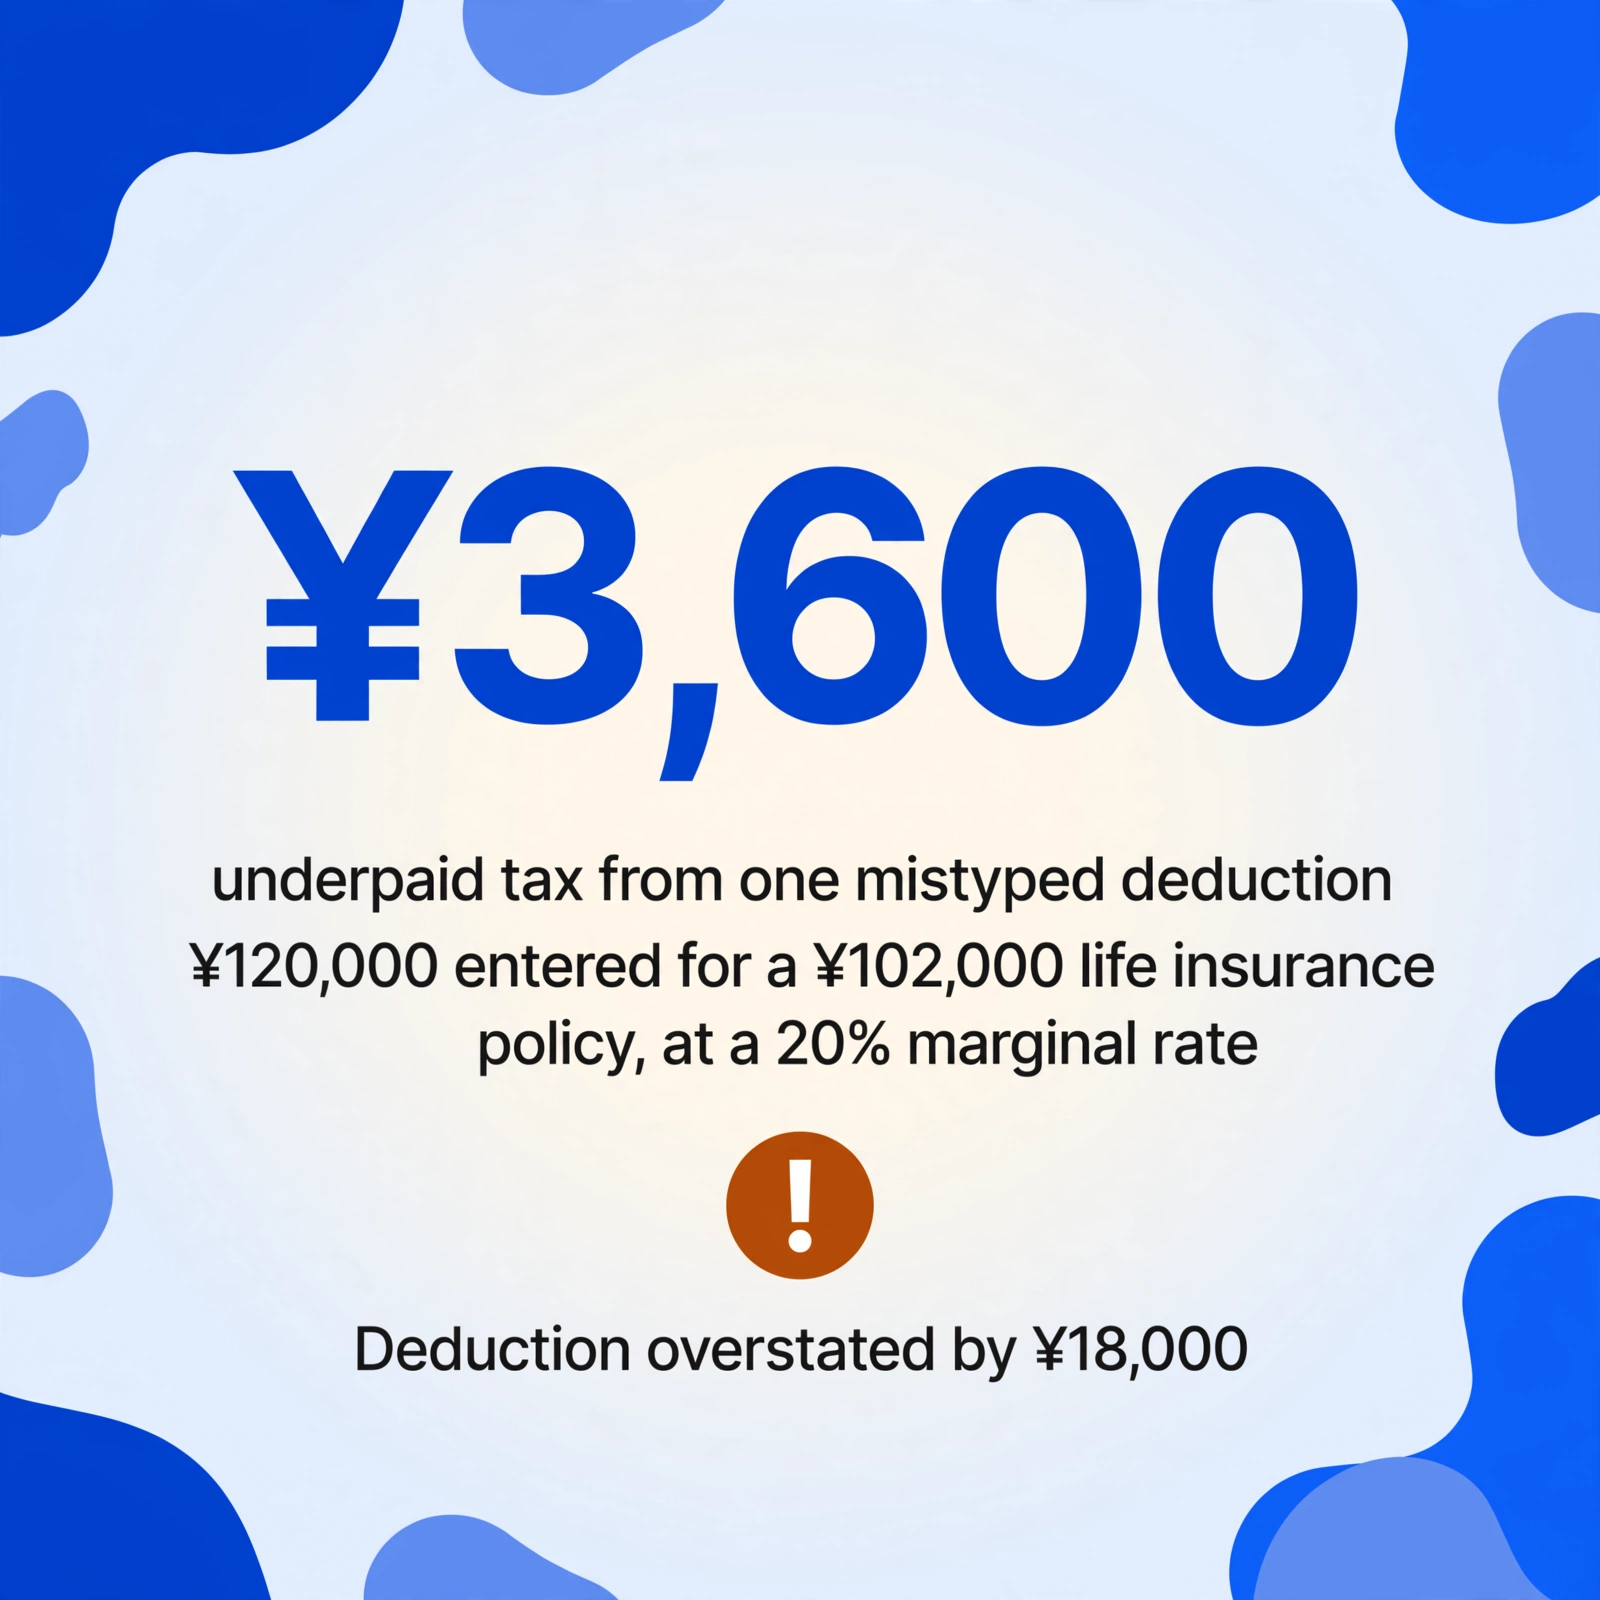
控除ブロックの数字の桁の間違いは、見た目の問題ではありません。生命保険料を¥102,000ではなく¥120,000と入力すると、控除額が¥18,000過大になります。限界税率20%の場合、それは¥3,600の納税不足です。さらに、監査で誤りが発見された場合、国税通則法に基づき、不足額の5〜20%の追徴金が課される可能性があります。フォームのレイアウトは、隣接する控除行の間に視覚的なガードレールがない固定行番号であり、この種のエラーを大規模に発生させることが避けられない構造になっています。
青色申告の複雑さ:複式簿記というさらなる負担
青色申告で確定申告を行うフリーランサー(自営業者の大半が選択する方式で、租税特別措置法第25条の2に基づく65万円の特別控除が受けられる)は、さらに複雑な対応を求められます。青色申告には複式簿記が必要です。すべての取引を総勘定元帳に借方・貸方の両方で記帳し、合計残高試算表がゼロで一致することを確認してから、青色申告決算書を作成しなければなりません。
青色申告決算書には、白色申告では扱わない3つの構成要素があります。資産・負債・純資産を記載する貸借対照表、収入と経費を科目別に分解する損益計算書、そして各経費科目の月次合計を示す経費明細書です。年間を通じて現金主義で記帳してきたフリーランサー(入金時に収入、支払い時に経費として記録)は、決算時に貸借対照表作成のため発生主義へ変換する必要があります。これはデータ入力の問題ではありません。データ収集の問題に加えて、会計方法論の問題が重なるのです。そして、そのすべてが他の作業と同じ4週間の期間に押し寄せます。
青色申告の65万円控除は申告書上で最大の単一控除ですが、その適用にはゼロで一致する総勘定元帳の維持が必須です。2月になって元帳が一致しないことに気づいたフリーランサーは、差額を見つけるために数日を費やすか、白色申告に切り替えて65万円の控除を放棄するかの選択を迫られます。構造的なジレンマは、青色申告のメリット(65万円)は大きい一方で、そのコンプライアンス負担(複式簿記)こそが、フリーランサーを税理士に頼らせる要因であり、税理士事務所の市場相場では1件あたり11万円〜16万5千円の報酬がかかるという点です。制度は片手で65万円を与え、もう一方の手で15万円を奪う——2月に自力で帳簿のギャップを埋められない限りは。
構造上のギャップ:e-Taxはデジタル出力だが、入力は依然として物理的
日本の税務行政は、デジタル申告インフラに多額の投資を行ってきました。国税庁が運営するe-Tax(国税電子申告・納税システム)は、マイナンバーカードによる認証で個人の所得税申告書の電子提出を受け付けています。国税庁の「確定申告書等作成コーナー」は、申告者を各項目に沿ってガイドするWebベースのフォーム作成ツールを提供しています。freee、弥生、MoneyForwardなどの会計ソフトは、ワンクリックで提出可能な完成済みのPDFまたはe-Tax XMLパッケージとして申告書を生成します。国税庁の視点から見れば、申告パイプラインはエンドツーエンドでデジタル化されています。
フリーランサーの視点から見ると、デジタル化されているのは最後の1マイルだけです。フォームに入力するデータ(収入合計、経費額、控除額)は、依然として物理的な書類から取得され、デジタルフォームに入力できるようになるまでには、その書類を探し出し、読み取り、転記し、確認する必要があります。2月20日に国税庁の作成コーナーを開き、「事業所得(収入金額)」欄にたどり着いたフリーランサーは、机の引き出しに行き、通帳を開き、12ヶ月分の事業収入を手作業で集計し、その結果を入力しなければなりません。作成コーナーは通帳を読み取れません。会計ソフトも、フリーランサーが年間を通じて手動で取引を入力していなければ、通帳を読み取れません。デジタル申告パイプラインは高速道路ですが、その入口は階段なのです。
これこそが、「確定申告の自動化」という言葉が隠してしまう構造上のギャップです。フォームへの記入と提出の自動化は、すでに解決された問題です。データの収集(紙から画面へ数字が移行する、申告の4週間前に行われる上流工程)の自動化は、まだ解決されていません。そして、このギャップは「AIを活用した税務申告」というマーケティング用語の中では見えにくくなっています。なぜなら、国税庁、ソフトウェアベンダー、税理士業界はすべて、データがすでにデジタル化された時点から自動化を測定しているからです。
同じ構造上のギャップは、日本の中小企業の財務における他の分野にも存在します。紙の通帳からの手動データ入力問題(中小企業の経営者が通帳から取引データを手作業で会計ソフトに転記する問題)も同じ現象です。つまり、デジタルな目的地にたどり着くために、手作業による旅を強いられるのです。そして、これは日本に限った話ではありません。英国のフリーランサーが直面するSA100セルフアセスメントの紙問題も同じ構造上のギャップを経験しています。HMRCのオンライン申告システムはエンドツーエンドでデジタルですが、SA100に入力するP60、銀行取引明細書、経費の領収書は依然として紙なのです。
複利のように膨らむコスト:1つのミスが作業を増やす理由
確定申告における手入力のミスは、単独で発生するものではありません。ミスは連鎖します。1つの欄の誤りが派生する欄へと波及し、その連鎖を修正するには、誤りが起きた時点からすべての工程をやり直す必要があります。
その流れを考えてみましょう。フリーランサーが通帳から事業収入を¥4,200,000と転記したとします。しかし、¥300,000の個人的な振込を除いた正しい金額は¥3,900,000です。この¥300,000の過大計上は、課税所得に至るまでずっと残ります。膨らんだ金額を基にした税額計算では、税負担が大きくなります。前年に支払済みの予定納税額は、膨らんだ税額に対して不足しているように見え、追加で税金を納める必要があるように映ります。フリーランサーはその過大な金額を納付します。翌年、国税庁の予定納税額の計算は、この膨らんだ税額に基づいて行われるため、より高い予定納税額が求められます。2025年2月の1つの転記ミスが、2025年3月の過大納付、2025年7月の過大な予定納税額の請求、そして最終的に差異が発見された際の修正申告の必要性へと連鎖していくのです。
皮肉なことに、このフリーランサーは無能なわけではありません。彼らは、4つの異なる紙の書類の束から40以上の欄がある3枚の用紙へ値を転記するという、人間の目視による転記の信頼性を超える作業を行っているのです。財務分野における手入力の正確性に関する研究では、通常の作業条件下で1フィールドあたり1〜3%のエラー率が一貫して確認されています。申告書1件につき40フィールドある場合、1フィールドあたり1%のエラー率では、少なくとも1つのフィールドに誤りが含まれる確率は33%になります。400万人の申告者のうち、130万人以上が少なくとも1つの転記ミスを含む申告書を提出していることになり、それぞれのミスが上述した連鎖的な修正サイクルを引き起こします。
組み立て工程が自動化されると何が変わるか
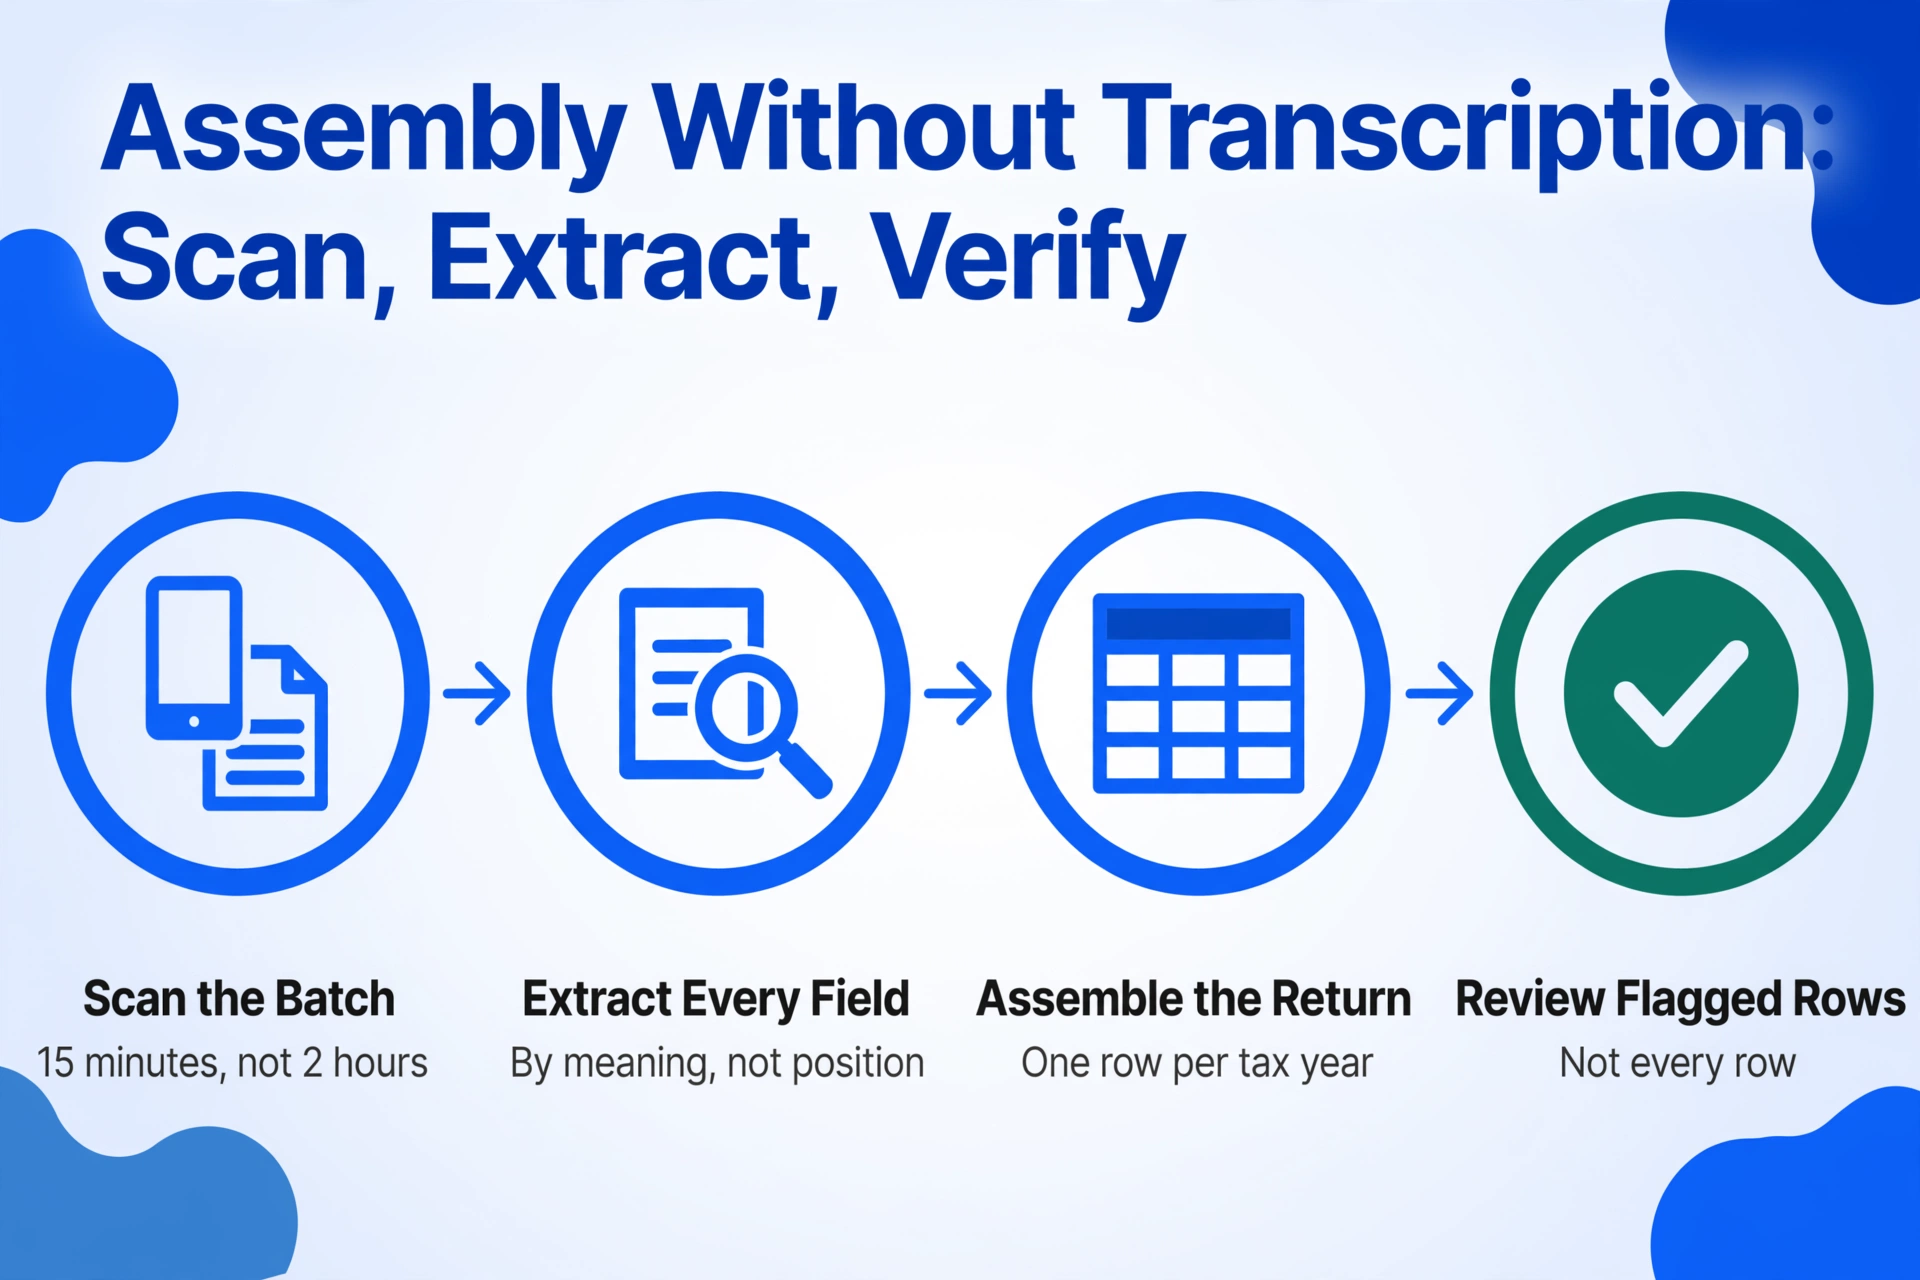
解決策は、より良いフォームではありません。組み立てパイプラインから人の手による転記ステップを完全に取り除くことです。フリーランサーが4つの書類の束から数字を読み取ってフォームに入力する代わりに、フリーランサーは原本となる書類(通帳のページ、領収書、保険証書、前年の申告書)をスキャンまたは撮影し、それらを1つのバッチにアップロードします。B様式のフィールドを意味に基づいて読み取る抽出ツール(「この値は、どの行に表示されているかに関係なく医療費控除である」というように)が、すべての文書からすべてのフィールドを抽出し、申告書をスプレッドシートに組み立てます。税年度ごとに1行、各フィールドがそれぞれの列に入ります。
フリーランサーの役割は、転記作業から検証作業へと変わります。紙から画面へ数字を打ち込むのに2時間、転記ミスがないか確認するのにさらに1時間かける代わりに、フリーランサーはスキャンに15分を費やし、完成したスプレッドシートを受け取り、出力結果を確認するだけです。個々の控除フィールドの合計と第一表の印刷された合計を照合する計算列が、最も一般的なエラーの種類である控除の算術不一致を自動的に検出します。フリーランサーはすべての行ではなく、フラグが立てられた行だけを確認します。取り戻した時間はキー入力から検証へと移ります。そして検証は、AIよりも人間の脳の方が得意なタスクであり、転記は人間よりもAIの方が得意なタスクです。
税理士と仕事をするフリーランサーにとっても、同じ抽出パイプラインは双方にメリットをもたらします。クライアント1件につき約2時間かけて、書類の束を税理士に渡して税理士自身の分析用スプレッドシートに打ち込み直してもらう代わりに、フリーランサーはすべてのフィールドがすでに列に整理された抽出済みスプレッドシートを提供します。税理士はファイルを開き、税務ソフトウェア(弥生、TKC、MJSをCSVインポートで)に取り込んで、すぐにレビューを開始できます。税理士が打ち込みに費やしていた2時間は、税務戦略の話し合いの2時間になります。税理士の報酬が1件あたり¥110,000〜¥165,000であることを考えると、時間の使い方が変わるこのシフトこそが、データ入力への支払いと専門的判断への支払いの違いです。
よくある質問
freeeのような会計ソフトは、すでにデータ入力を自動化しているのではないですか?
会計ソフトは、記帳と申告書作成のステップを自動化しますが、上流のデータ収集ステップは自動化しません。freeeは、フリーランサーが銀行口座をAPIで接続していれば、銀行取引を自動的に取り込めますが、多くの地方銀行やゆうちょ銀行はAPIサポートが限定的または非対応です。そのような口座の場合、フリーランサーは通帳の取引を手動で入力するか、CSVエクスポートをアップロードする必要があります。領収書はfreeeのモバイルアプリで1枚ずつ撮影する必要があります。アプリのOCRが金額と日付を読み取りますが、フリーランサーは各経費のカテゴリ(どの勘定科目か)を分類し、消費税区分を確認する必要があります。freeeは計算とフォーム入力を自動化します。物理的な書類から数字を集める4週間の上流工程は自動化しません。そして、その工程こそが時間の大部分を占めるのです。
すべて税理士に任せて、データ収集の問題を完全に回避することはできませんか?
できます。そして、多くのフリーランサーがそうしています。しかし、税理士も依然としてデータ収集のステップを実行しており、あなたはその分を報酬として支払っています。2月に領収書の束、通帳、保険証書の山を受け取った税理士は、そのデータを整理し、転記し、検証するのにかかる時間に対して請求します。個人事業主の申告では、通常¥110,000〜¥165,000です。代わりに、すべてのフィールドがすでに列に整理された抽出済みスプレッドシートを税理士に提供すれば、税理士の作業はデータ入力からデータレビューへと変わり、報酬も入力時間ではなくレビュー時間を反映したものになります。税理士を雇っても、データ収集の問題は消えません。それはあなたの机から税理士の机へ移り、あなたはその移行に対して支払うことになるのです。
副業の給与所得とフリーランスの事業所得の両方がある場合はどうなりますか?
これは日本で何百万人もの副業保有者にとって標準的なケースであり、特殊なケースではありません。給与所得と事業所得の両方がある場合、2種類の源泉書類が必要です。雇用主からの源泉徴収票(gensen chōshūhyō)には給与、源泉徴収税、社会保険料控除が記載されており、フリーランス収入については通帳、領収書、請求書などの事業記録が必要です。両方の収入は同じB様式に記入します。給与所得は第二表の給与欄に、事業所得は第一表の事業欄に記入します。書類の組み立て問題は、各収入タイプの源泉書類が独立しており、到着時期も異なるため2倍になります。源泉徴収票は通常1月に届きますが、事業記録は年間を通じて蓄積されます。
初めて確定申告をする人にとって、書類の組み立て問題はより深刻ですか?
はい、かなり深刻です。初めて確定申告をするフリーランサーには、基準となるワークフローがありません。どの控除にどの証明書が必要かを知りません。保険の証明書が12月と1月に郵送で届くこと、そして紛失した場合、最も忙しい時期に発行元への再発行申請に1〜2週間かかることを知りません。今年の申告書の前払い税額が昨年の申告書から来ることを知らず、昨年申告していない場合はゼロから計算する必要があります。初めての申告シーズンは、計算プロセスであると同時に発見プロセスであり、その発見は固定された期限の下で行われます。フリーランサーが持っている書類を(不完全であっても、どの証明書が不足しているかをまだ知らなくても)読み取る抽出ワークフローは、何が揃っていて何が不足しているかを明らかにするため、フリーランサーは期限後ではなく期限前に何を請求すべきかを知ることができます。
インボイス制度(適格請求書等保存方式)は、書類の組み立て問題をどのように悪化させますか?
2023年10月に施行されたインボイス制度(適格請求書等保存方式)では、適格請求書発行事業者として登録しているフリーランサーは、仕入税額控除を申請するすべての事業経費の領収書について、発行者の登録番号と消費税率(8%または10%)を追跡する必要があります。インボイス制度以前は、フリーランサーはすべての経費領収書を合計し、消費税率を適用できました。現在では、消費税控除の根拠となる各領収書を税率ごとに個別に分類し、発行者の登録番号が国税庁の公的データベースで検証可能であることを確認する必要があります。組み立て段階には、領収書ごとの消費税分類が含まれるようになり、すでに手作業だったプロセスに検証ステップが追加されました。年間150枚の領収書がある場合、150件の追加の分類判断が必要になり、1枚でも税率を誤ると消費税の不一致が生じ、修正申告の対象となる可能性があります。
本当のコストは時間ではない。それは、本来あるべき2月を失うことだ。
手作業による確定申告の組み立てにかかる時間的コストは定量化できます。フリーランサー1人あたり、毎年2月中旬から3月中旬までの4週間の間に、おおむね2~3営業日を費やしています。400万人の申告者で単純計算すると、その総量は驚くべきものになります。しかし、本当のコストは数字を入力するのに費やす時間ではありません。その時間によって奪われるもの、すなわち、本来できたはずのクライアントワーク、本来行えたはずの税務計画、通帳とスプレッドシートの突き合わせに費やさずに済んだはずの夜なのです。
確定申告は法律上の義務です。期限は動かず、期限後の申告には(納付すべき税額に対して5~20%の加算税と延滞税)という大きなペナルティが課されます。しかし、申告に先立つ「組み立て」の段階は法律で定められたものではありません。これは、申告という最終工程はデジタル化されている一方で、データの発生源はそうではないという、システムの構造的な問題が生み出した産物です。このギャップを埋めること、つまり、人間による転記作業を、文書を意味で読み取る抽出処理に置き換えることは、申告義務そのものをなくすわけではありません。それは、義務のうち、誰もあなたに報酬を払わず、誰もシステムを設計しなかった部分、すなわち、あなたが紙とピクセルの間の統合レイヤーとして過ごす4週間をなくすのです。