Por que a Montagem de Dados do 確定申告 Custa
Mais aos Freelancers Japoneses do que Eles Imaginam
Todo mês de fevereiro, cerca de 4 milhões de autônomos e freelancers no Japão começam a montar seu kakutei shinkoku (確定申告, declaração final de imposto). O prazo de entrega — 15 de março, conforme o Artigo 120 da Lei do Imposto de Renda (所得税法第120条) — é fixo. O lado digital desse processo é bem conhecido: o e-Tax (国税電子申告・納税システム) oferece um portal de declaração online, o Canto de Preparação da NTA (確定申告書等作成コーナー) orienta os declarantes no preenchimento dos formulários, e softwares de contabilidade como freee, Yayoi (弥生) e MoneyForward automatizam a geração da declaração. O que o ecossistema digital não resolve — e o que os 4 milhões de pessoas que declaram todo ano redescobrem a cada fevereiro — é que a declaração é um formulário digital de saída que exige dados de fontes físicas. A fase de montagem de dados — as duas a quatro semanas gastas reunindo números de cadernetas bancárias (通帳, tsūchō), recibos em papel, certificados de seguro e a declaração do ano anterior — ainda é manual. E é essa fase que determina se seu fevereiro será de revisão ou de digitação de dados.
Principais Conclusões
- Montar uma declaração 確定申告 significa localizar números em quatro fontes físicas separadas — páginas de tsūchō (通帳, caderneta bancária), recibos em papel térmico, certificados de seguro e a declaração do ano anterior — e digitá-los em mais de 40 campos de formulário em três folhas, sem guias visuais entre linhas de dedução adjacentes.
- O e-Tax e os softwares de contabilidade digitalizaram o ponto final da declaração, mas deixaram a montagem de dados a montante intocada — o freelancer é a camada de integração entre papel e pixels, e com uma taxa de erro de 1% por campo em 40 campos, uma em cada três declarações preparadas por conta própria contém pelo menos um erro de transcrição.
- Envie as quatro pilhas de documentos-fonte em um único lote em vez de transcrevê-las linha por linha — a extração lê cada campo pelo seu significado, e o fevereiro que você costumava gastar digitando números de uma caderneta vira um fevereiro gasto verificando uma declaração completa e encontrando deduções que valem mais do que as horas que custam.
Os Quatro Fluxos Físicos Que Alimentam uma Declaração Digital
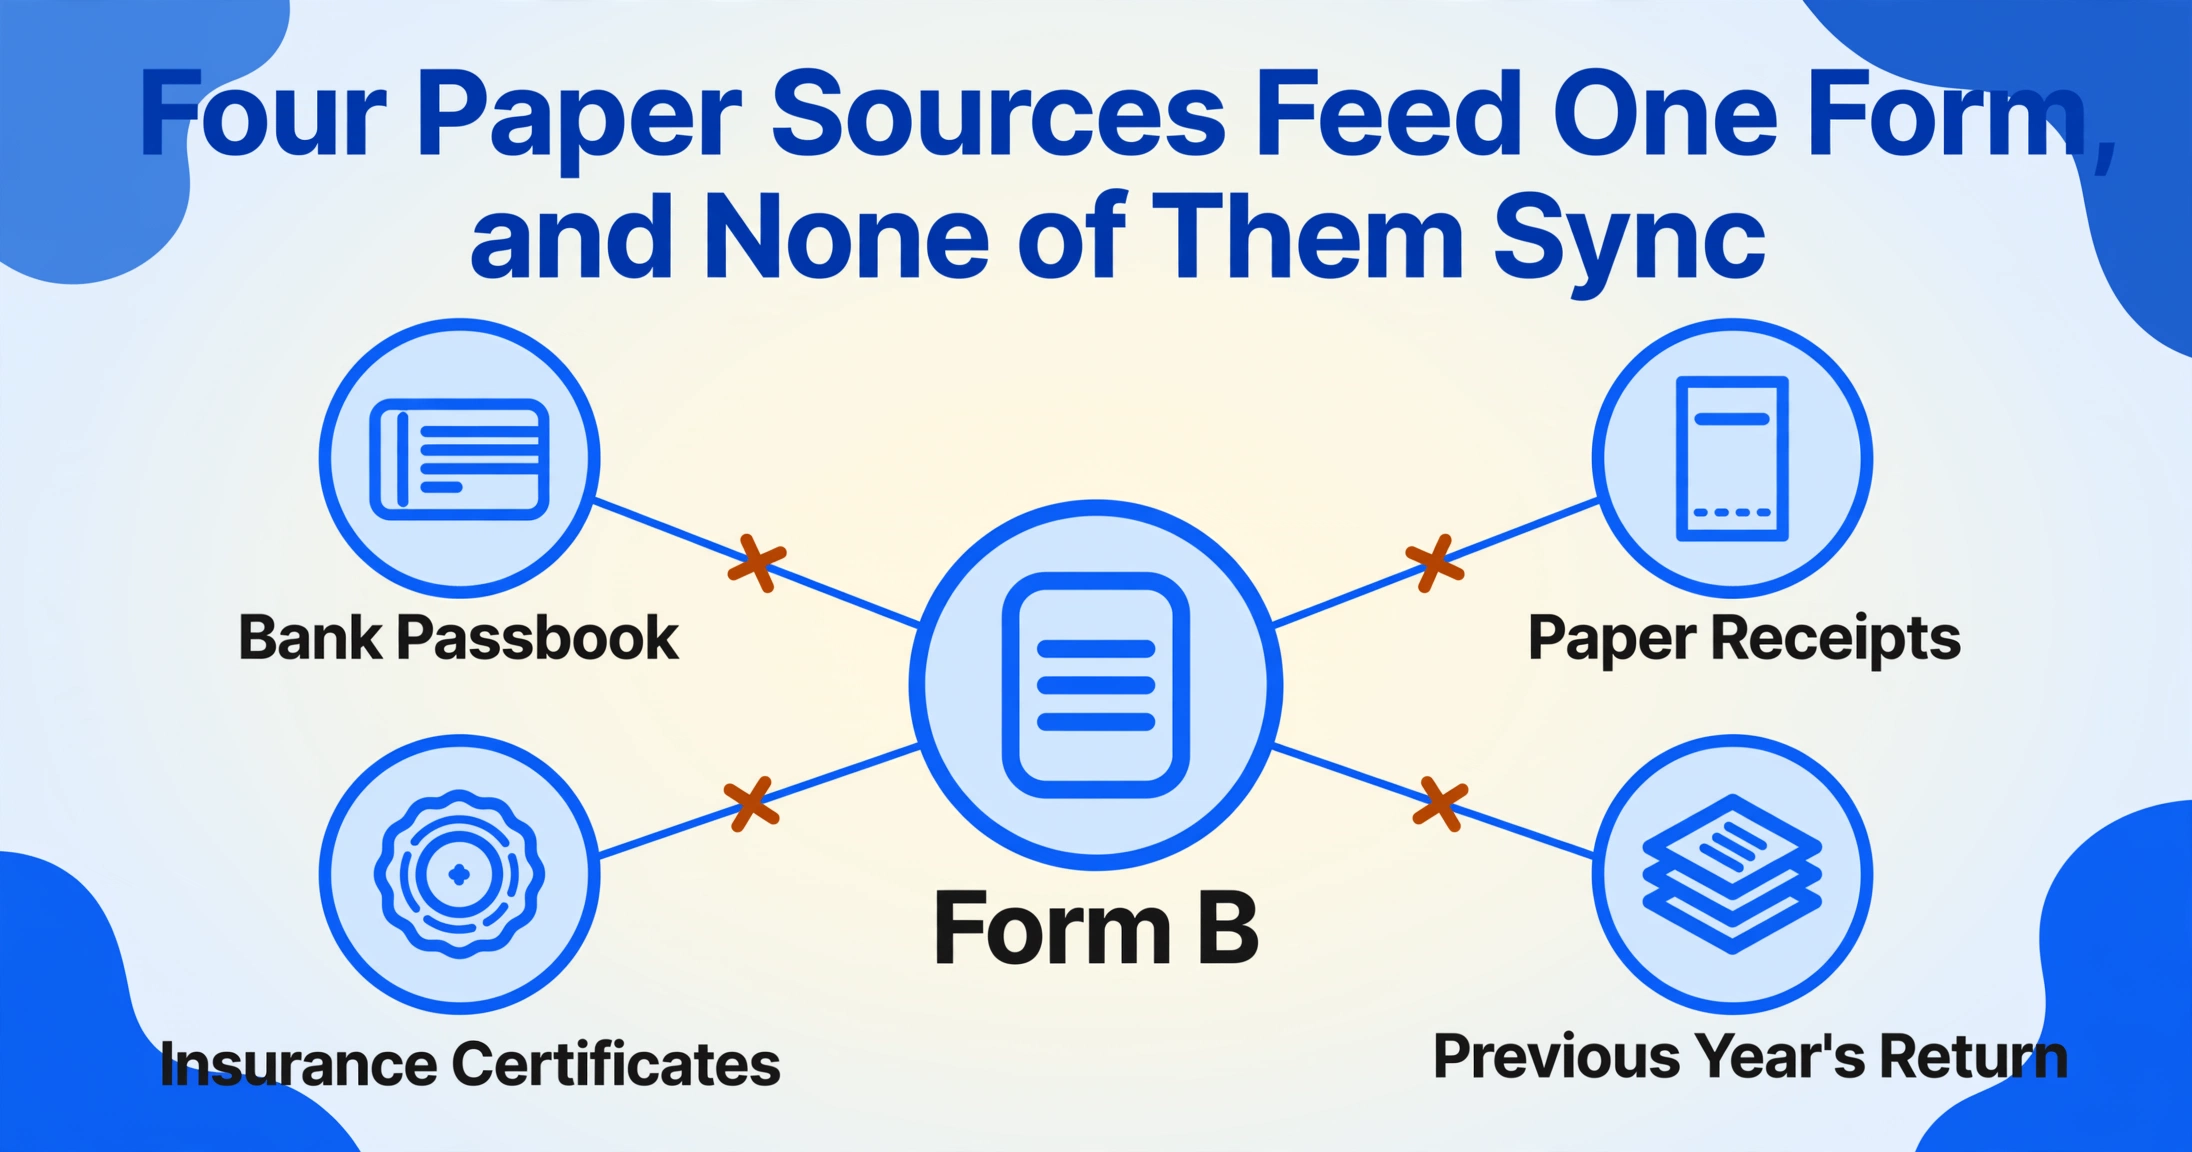
Um freelancer que faz a declaração de kakutei shinkoku (確定申告, declaração final de imposto) não começa com um formulário em branco e o preenche de memória. O Formulário B (B様式) tem mais de 40 campos distribuídos entre a Folha 1 (第一表), a Folha 2 (第二表) e o Demonstrativo de receitas e despesas (収支内訳書 ou 青色申告決算書). Cada um desses campos exige um número, e os números estão em quatro fontes físicas ou sem físicas separadas — nenhuma das quais se comunica com as outras.
Caderneta Bancária (通帳, tsūchō): O Livro-Razão de Receitas
- O que é: Uma caderneta impressa emitida pelo banco, registrando cada depósito (お預り金額) e saque (お支払金額) em ordem cronológica, com saldo acumulado (差引残高). O Japão é uma das últimas grandes economias onde as cadernetas de papel continuam sendo um registro financeiro primário — dados da Associação de Banqueiros Japoneses (全国銀行協会) mostram que mais de 70% dos titulares de contas individuais ainda mantêm uma caderneta ativa.
- Para que serve: Alimenta a renda do negócio (事業所得, 収入金額) na Folha 1, além das deduções de despesas correspondentes (必要経費) — o freelancer precisa identificar quais depósitos são receita do negócio, quais são transferências pessoais e quais são restituições de impostos.
- Por que é trabalhoso: A caderneta de um freelancer ativo pode conter mais de 200 transações por ano. Identificar a renda do negócio exige cruzar cada depósito com as faturas emitidas (請求書) — um exercício de correspondência entre duas pilhas de documentos separadas.
Recibos em Papel (領収書): O Rastro de Despesas
- O que são: Recibos de despesas do negócio — passagens de trem, materiais de escritório, assinaturas de software, refeições com clientes, compras de equipamentos. Sob o Sistema de Faturamento (インボイス制度), em vigor desde outubro de 2023, cada recibo de um emissor de fatura qualificado registrado (適格請求書発行事業者) deve incluir o número de registro do emissor (登録番号) e o detalhamento do imposto sobre consumo (8% ou 10%) para ser elegível ao crédito de imposto sobre insumos.
- Para que servem: Alimentam as despesas necessárias (必要経費) na demonstração de resultados, o que reduz diretamente a renda tributável. O valor do imposto sobre consumo de cada recibo alimenta o cálculo do imposto sobre consumo.
- Por que é trabalhoso: Recibos em papel térmico desbotam em poucos meses. Recibos de lojas de conveniência e pequenos fornecedores geralmente usam valores escritos à mão, difíceis de ler. Recibos com alíquotas mistas — um bento (8% de imposto sobre consumo) e um caderno (10%) no mesmo cupom — exigem uma divisão manual que o software de contabilidade não consegue automatizar a partir de uma foto.
Certificados de Seguros (控除証明書): A Prova para Deduções
- O que são: Certificados anuais emitidos por seguradoras e órgãos previdenciários — comprovante de pagamento da Previdência Nacional (国民年金), extrato de prêmio do Seguro Saúde Nacional (国民健康保険), certificado de dedução do seguro de vida (生命保険料控除証明書), certificado de seguro contra terremotos (地震保険料控除証明書), extrato de contribuição do iDeCo (イデコ).
- Onde são usados: No bloco de sete linhas de dedução na Folha 1 (所得から差し引かれる金額): Dedução de seguro social (社会保険料控除), Dedução de mutual de pequenas empresas (小規模企業共済等掛金控除), Dedução de seguro de vida (生命保険料控除), Dedução de seguro contra terremotos (地震保険料控除), Dedução de despesas médicas (医療費控除), Dedução por cônjuge (配偶者控除), Dedução por dependentes (扶養控除). Cada linha de dedução exige um certificado específico — e até ¥650.000 em deduções totais dependem de acertar cada número.
- Por que é trabalhoso: Esses certificados chegam pelo correio entre dezembro e janeiro. Cada emissor usa um formato diferente. Um freelancer com três apólices de seguro, iDeCo e previdência nacional recebe de cinco a sete certificados separados — e precisa transcrever o valor pago de cada um para a linha de dedução correta, sem confundir qual certificado corresponde a qual categoria de dedução.
Declaração do Ano Anterior: A Linha de Base de Referência
- O que é: Uma cópia da declaração final (確定申告) do ano anterior — seja um PDF impresso do e-Tax, uma cópia arquivada da entrega na repartição fiscal ou os dados armazenados em software de contabilidade.
- Onde é usado: Nos valores de imposto pago antecipadamente (予定納税額), que são calculados com base no imposto devido do ano anterior, conforme o Artigo 107 da Lei do Imposto de Renda (所得税法第107条). Também serve como referência para prejuízos a compensar (繰越損失) — contribuintes com declaração azul (aoiro shinkoku) podem compensar prejuízos operacionais líquidos por até três anos, conforme o Artigo 25-2 da Lei de Medidas Fiscais Especiais (租税特別措置法第25条の2).
- Por que é trabalhoso: O freelancer que entregou em papel em 2023, migrou para o freee em 2024 e entregou pelo e-Tax em 2025 tem três anos de declarações em três formatos diferentes — uma cópia impressa em uma pasta, um PDF exportado do freee e uma confirmação em XML do e-Tax. Extrair o valor do imposto antecipado de cada uma para verificar o cálculo deste ano significa abrir três documentos diferentes e localizar o mesmo campo em três layouts distintos.
O problema da montagem não é que qualquer fluxo individual seja impossivelmente difícil. É que nenhum deles converge automaticamente. O freelancer é a camada de integração — o middleware humano entre quatro pilhas de documentos e um formulário de imposto com 40 campos. Todo mês de fevereiro, 4 milhões de pessoas realizam essa integração manualmente. E é na camada de integração que os erros se multiplicam.
O Próprio Formulário: Por Que Mais de 40 Campos em Múltiplas Folhas Torna o Preenchimento Manual Propenso a Erros
O Formulário B não é um cálculo simples de receitas menos despesas. É uma estrutura computacional de sete blocos com subtotais intermediários, referências entre folhas e campos que são preenchidos automaticamente a partir de seções anteriores. Um freelancer que transcreve números dos quatro fluxos físicos para o formulário — seja em papel, pelo Canto de Preparação da NTA ou em software de contabilidade — precisa navegar por um layout projetado para completude computacional, não para eficiência de entrada de dados.
Somente o bloco de deduções ilustra o problema. A Dedução de seguro social (社会保険料控除) é a linha 21. O mutual de pequenas empresas (小規模企業共済等掛金控除) é a linha 22. O seguro de vida (生命保険料控除) é a linha 24. O seguro contra terremotos (地震保険料控除) é a linha 25. As despesas médicas (医療費控除) são a linha 27. Cada linha tem um número de linha específico, e os números das linhas não mudam — mas o valor impresso é diferente para cada declarante, e o certificado de origem de cada dedução chega em um envelope separado. Um freelancer que transcreve cinco valores de dedução de cinco certificados para cinco linhas do formulário tem cinco oportunidades de trocar um número, pular uma linha ou inserir um valor de pagamento (支払金額) onde deveria estar um valor de dedução (控除額) — dois números diferentes do mesmo certificado, com consequências fiscais diferentes.
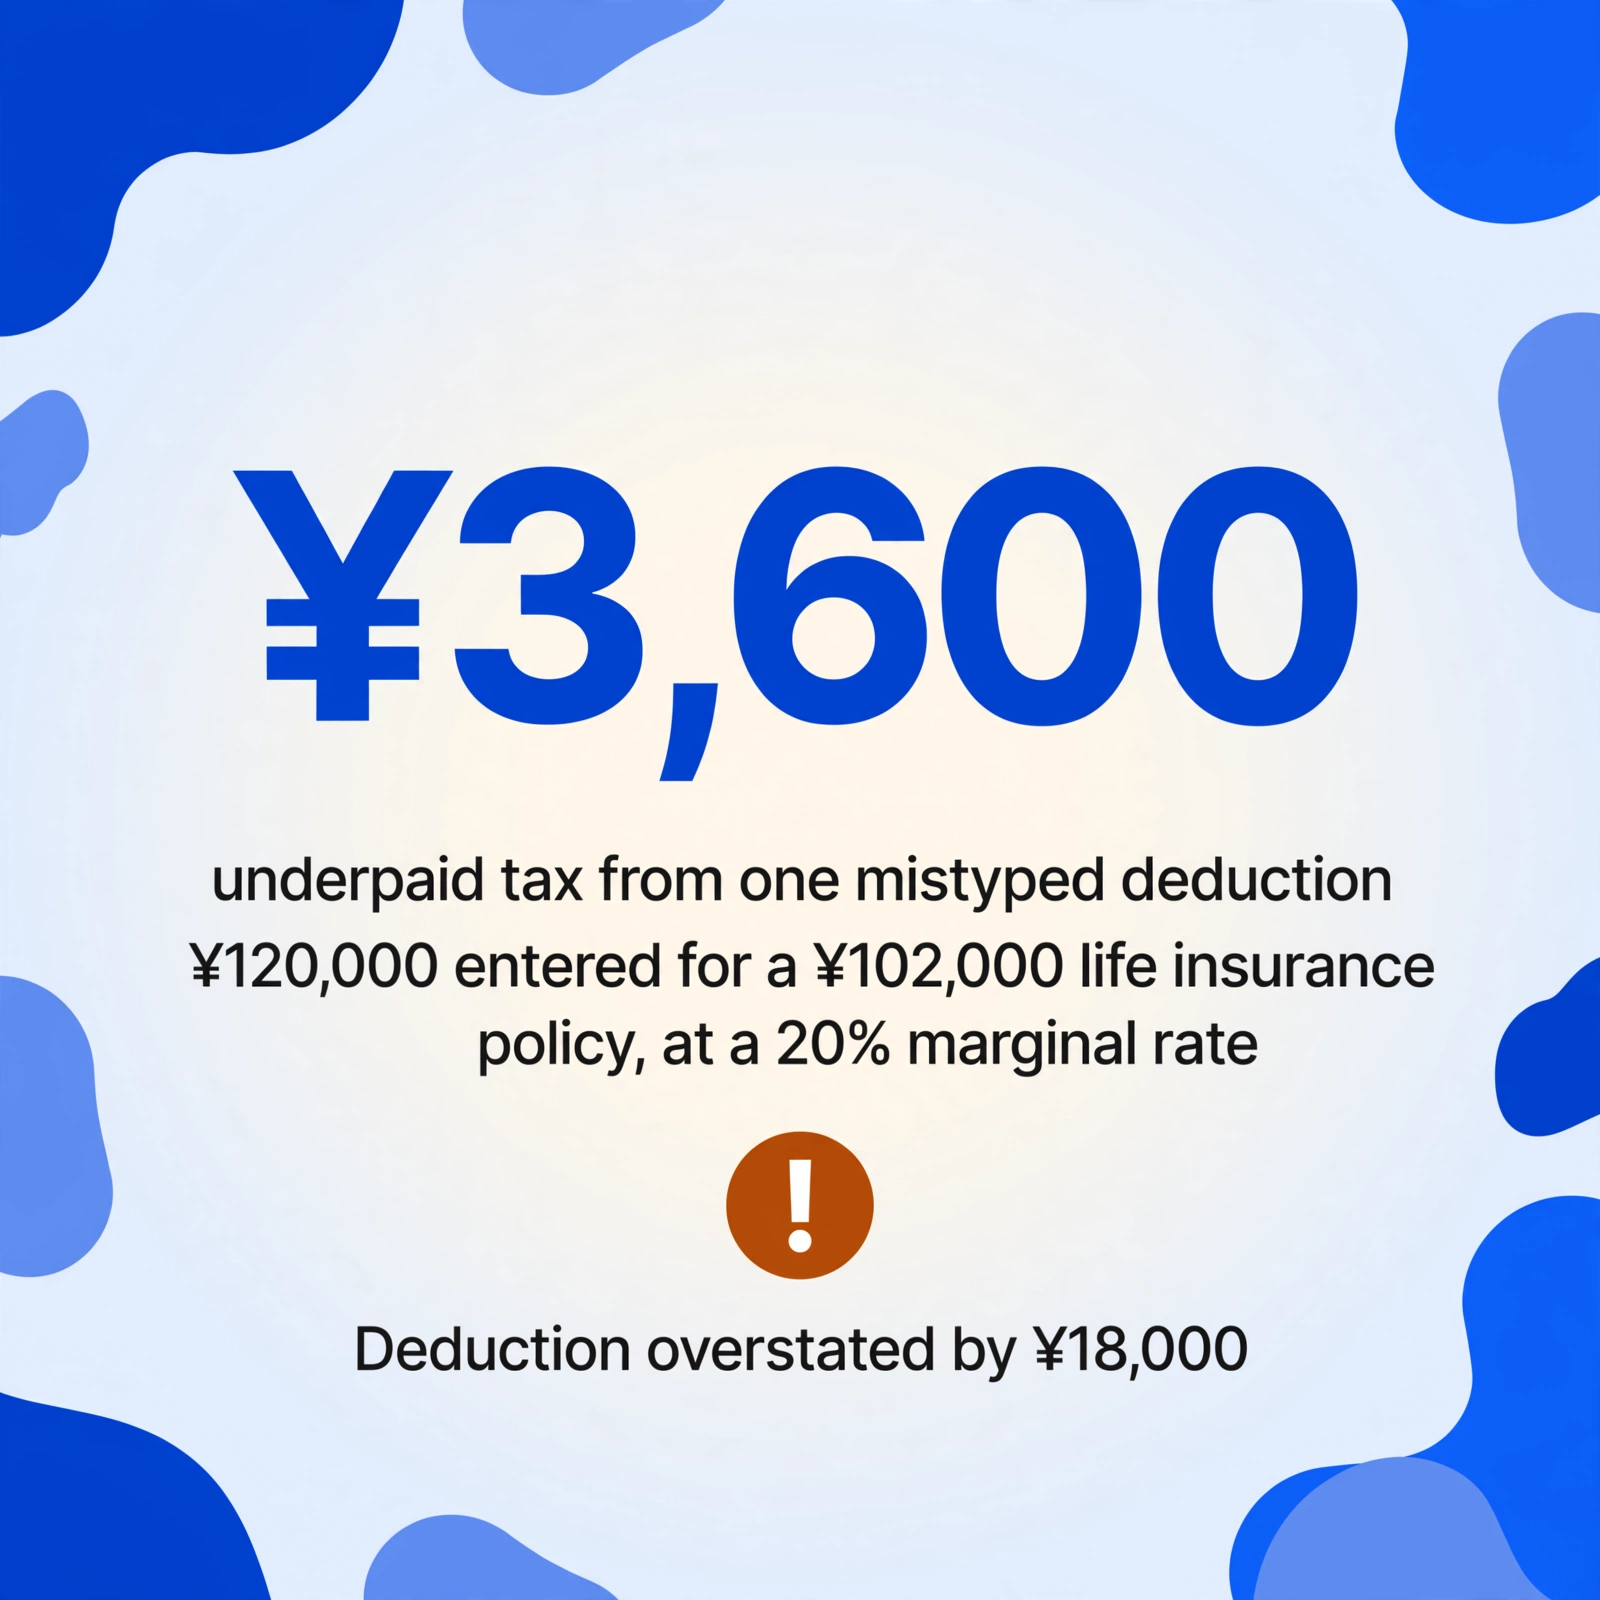
Um único dígito deslocado no bloco de deduções não é um erro cosmético. Inserir ¥120.000 para seguro de vida em vez de ¥102.000 superestima a dedução em ¥18.000. A uma alíquota marginal de 20%, isso representa ¥3.600 em imposto não pago — além de possíveis multas de 5 a 20% do valor não pago, conforme a Lei de Infrações Fiscais Nacionais (国税通則法), se o erro for descoberto em uma auditoria. O layout do formulário — números de linha fixos, sem proteções visuais entre linhas de dedução adjacentes — torna essa classe de erro inevitável em escala.
A Complicação do Aoiro Shinkoku: Escrituração por Partidas Dobradas em Cima de Tudo o Mais
Profissionais autônomos que declaram pelo sistema de declaração azul (青色申告, aoiro shinkoku) — a opção escolhida pela maioria dos declarantes autônomos porque desbloqueia a dedução especial de ¥650.000 sob a Lei de Medidas Fiscais Especiais, Artigo 25-2 (租税特別措置法第25条の2) — enfrentam uma camada adicional de complexidade. A declaração azul exige escrituração por partidas dobradas (複式簿記): cada transação deve ser registrada tanto como débito quanto como crédito no razão geral (総勘定元帳), e o balancete resultante (合計残高試算表) deve reconciliar a zero antes que o Demonstrativo financeiro da declaração azul (青色申告決算書) possa ser gerado.
O demonstrativo financeiro em si tem três componentes que os declarantes da declaração branca nunca tocam: um balanço patrimonial (貸借対照表) listando ativos, passivos e patrimônio líquido; uma demonstração de lucros e perdas (損益計算書) detalhando receitas e despesas por categoria; e um cronograma detalhado de despesas mostrando totais mensais para cada categoria de despesa. Um profissional autônomo cuja escrituração foi baseada em caixa o ano todo — registrando receitas quando chegam e despesas quando são pagas — deve converter para o regime de competência no fim do ano para o balanço patrimonial. Isso não é um problema de entrada de dados. É um problema de metodologia contábil empilhado sobre o problema de montagem de dados, e chega na mesma janela de quatro semanas que todo o resto.
A dedução de ¥650.000 da declaração azul é a maior dedução individual do formulário — mas reivindicá-la exige manter um razão geral que reconcilie a zero. Um profissional autônomo que descobre em fevereiro que seu razão não fecha enfrenta uma escolha: passar dias encontrando a discrepância, ou apresentar uma declaração branca (白色申告) e abrir mão da dedução de ¥650.000. A tensão estrutural é que o incentivo para declarar pelo azul (¥650.000) é enorme, mas o ônus de conformidade (escrituração por partidas dobradas) é o mesmo ônus que leva profissionais autônomos a contadores — que então cobram ¥110.000–¥165.000 por declaração, conforme as taxas de mercado observadas em escritórios de contabilidade japoneses. O sistema dá a você ¥650.000 com uma mão e tira ¥150.000 com a outra — a menos que você consiga fechar a lacuna contábil sozinho em fevereiro.
A Lacuna Estrutural: o e-Tax é uma Saída Digital, mas a Entrada Ainda é Física
A administração tributária do Japão investiu pesadamente em infraestrutura de declaração digital. O sistema e-Tax, operado pela Agência Tributária Nacional (国税庁, NTA), aceita envios eletrônicos de declarações de imposto de renda de pessoas físicas com autenticação pelo cartão My Number. O "Preparation Corner" (Canto de Preparação) da NTA oferece um construtor de formulários baseado na web que guia o declarante por cada seção. Softwares de contabilidade — freee, Yayoi, MoneyForward — geram a declaração como um PDF finalizado ou um pacote XML do e-Tax pronto para envio com um clique. Da perspectiva da NTA, o pipeline de declaração é digital de ponta a ponta.
Da perspectiva do freelancer, apenas a última milha é digital. Os dados que preenchem o formulário — os totais de renda, os valores de despesas, os números de deduções — ainda se originam de documentos físicos que precisam ser localizados, lidos, transcritos e verificados antes que o formulário digital possa ser preenchido. O freelancer que abre o "Preparation Corner" da NTA em 20 de fevereiro e chega ao campo "Renda Empresarial (事業所得, 収入金額)" ainda precisa ir até a gaveta da mesa, abrir a caderneta bancária (通帳), somar manualmente 12 meses de depósitos empresariais e digitar o resultado. O construtor de formulários não consegue ler a caderneta. O software de contabilidade não consegue ler a caderneta, a menos que o freelancer tenha inserido manualmente as transações durante todo o ano. O pipeline de declaração digital é uma rodovia — mas a rampa de acesso é uma escada.
Esta é a lacuna estrutural que o termo "automação do kakutei shinkoku (確定申告, declaração final de imposto)" obscurece. Automatizar o preenchimento do formulário e o envio é um problema resolvido. Automatizar a montagem dos dados — a fase upstream de quatro semanas onde os números migram do papel para a tela — não é. E a lacuna é invisível na linguagem de marketing de "declaração de imposto com IA", porque a NTA, os fornecedores de software e o setor de contadores fiscais medem a automação a partir do ponto em que os dados já são digitais.
A mesma lacuna estrutural existe em outras áreas das finanças de pequenas empresas no Japão. O problema de entrada manual de dados da caderneta bancária (通帳) — onde pequenos empresários copiam manualmente os dados de transações de uma caderneta para o software de contabilidade — é o mesmo fenômeno: um destino digital que exige uma jornada manual. E não é exclusivo do Japão. Um freelancer no Reino Unido enfrentando o problema do formulário em papel SA100 Self Assessment experimenta a mesma lacuna estrutural — o sistema de declaração online do HMRC é digital de ponta a ponta, mas os P60, extratos bancários e recibos de despesas que alimentam o SA100 ainda são em papel.
O Custo Composto: Por Que Cada Erro Gera Mais Trabalho, Não Menos
Erros de transcrição manual no kakutei shinkoku (確定申告, declaração final de imposto) não falham de forma independente. Eles se acumulam — um erro em um campo gera erros em campos derivados, e corrigir essa cascata exige refazer cada etapa desde o ponto do erro até o final.
Considere a sequência. Um freelancer transcreve a renda do negócio a partir da caderneta como ¥4.200.000 — mas o valor correto, após excluir uma transferência pessoal de ¥300.000, é ¥3.900.000. A superavaliação de ¥300.000 persiste até a renda tributável. O cálculo do imposto sobre essa base inflada produz uma obrigação tributária maior. O imposto antecipado do ano anterior — já calculado e pago — agora parece insuficiente diante da obrigação inflada, fazendo parecer que o freelancer deve imposto adicional. O freelancer paga o valor inflado. No ano seguinte, o cálculo do imposto antecipado da Agência Tributária Nacional (国税庁, NTA) — baseado na obrigação inflada — exige pagamentos antecipados mais altos. Um erro de transcrição em fevereiro de 2025 gera um pagamento a maior em março de 2025, uma cobrança antecipada inflada em julho de 2025 e a necessidade de uma declaração retificadora quando a discrepância for eventualmente descoberta.
A ironia é que o freelancer não é incompetente. Ele está executando uma tarefa — conciliar valores de quatro pilhas diferentes de documentos físicos com mais de 40 campos de formulário em três folhas — que excede a precisão confiável da transcrição visual humana. Pesquisas sobre precisão de entrada manual de dados em contextos financeiros consistentemente encontram taxas de erro de 1–3% por campo em condições normais de trabalho. Com 40 campos por declaração, uma taxa de erro de 1% por campo produz uma probabilidade de 33% de que pelo menos um campo contenha erro. Para 4 milhões de declarantes, isso representa mais de 1,3 milhão de declarações com pelo menos um erro de transcrição — e cada erro aciona o ciclo de correção composto descrito acima.
O Que Muda Quando a Fase de Montagem se Torna Automatizada
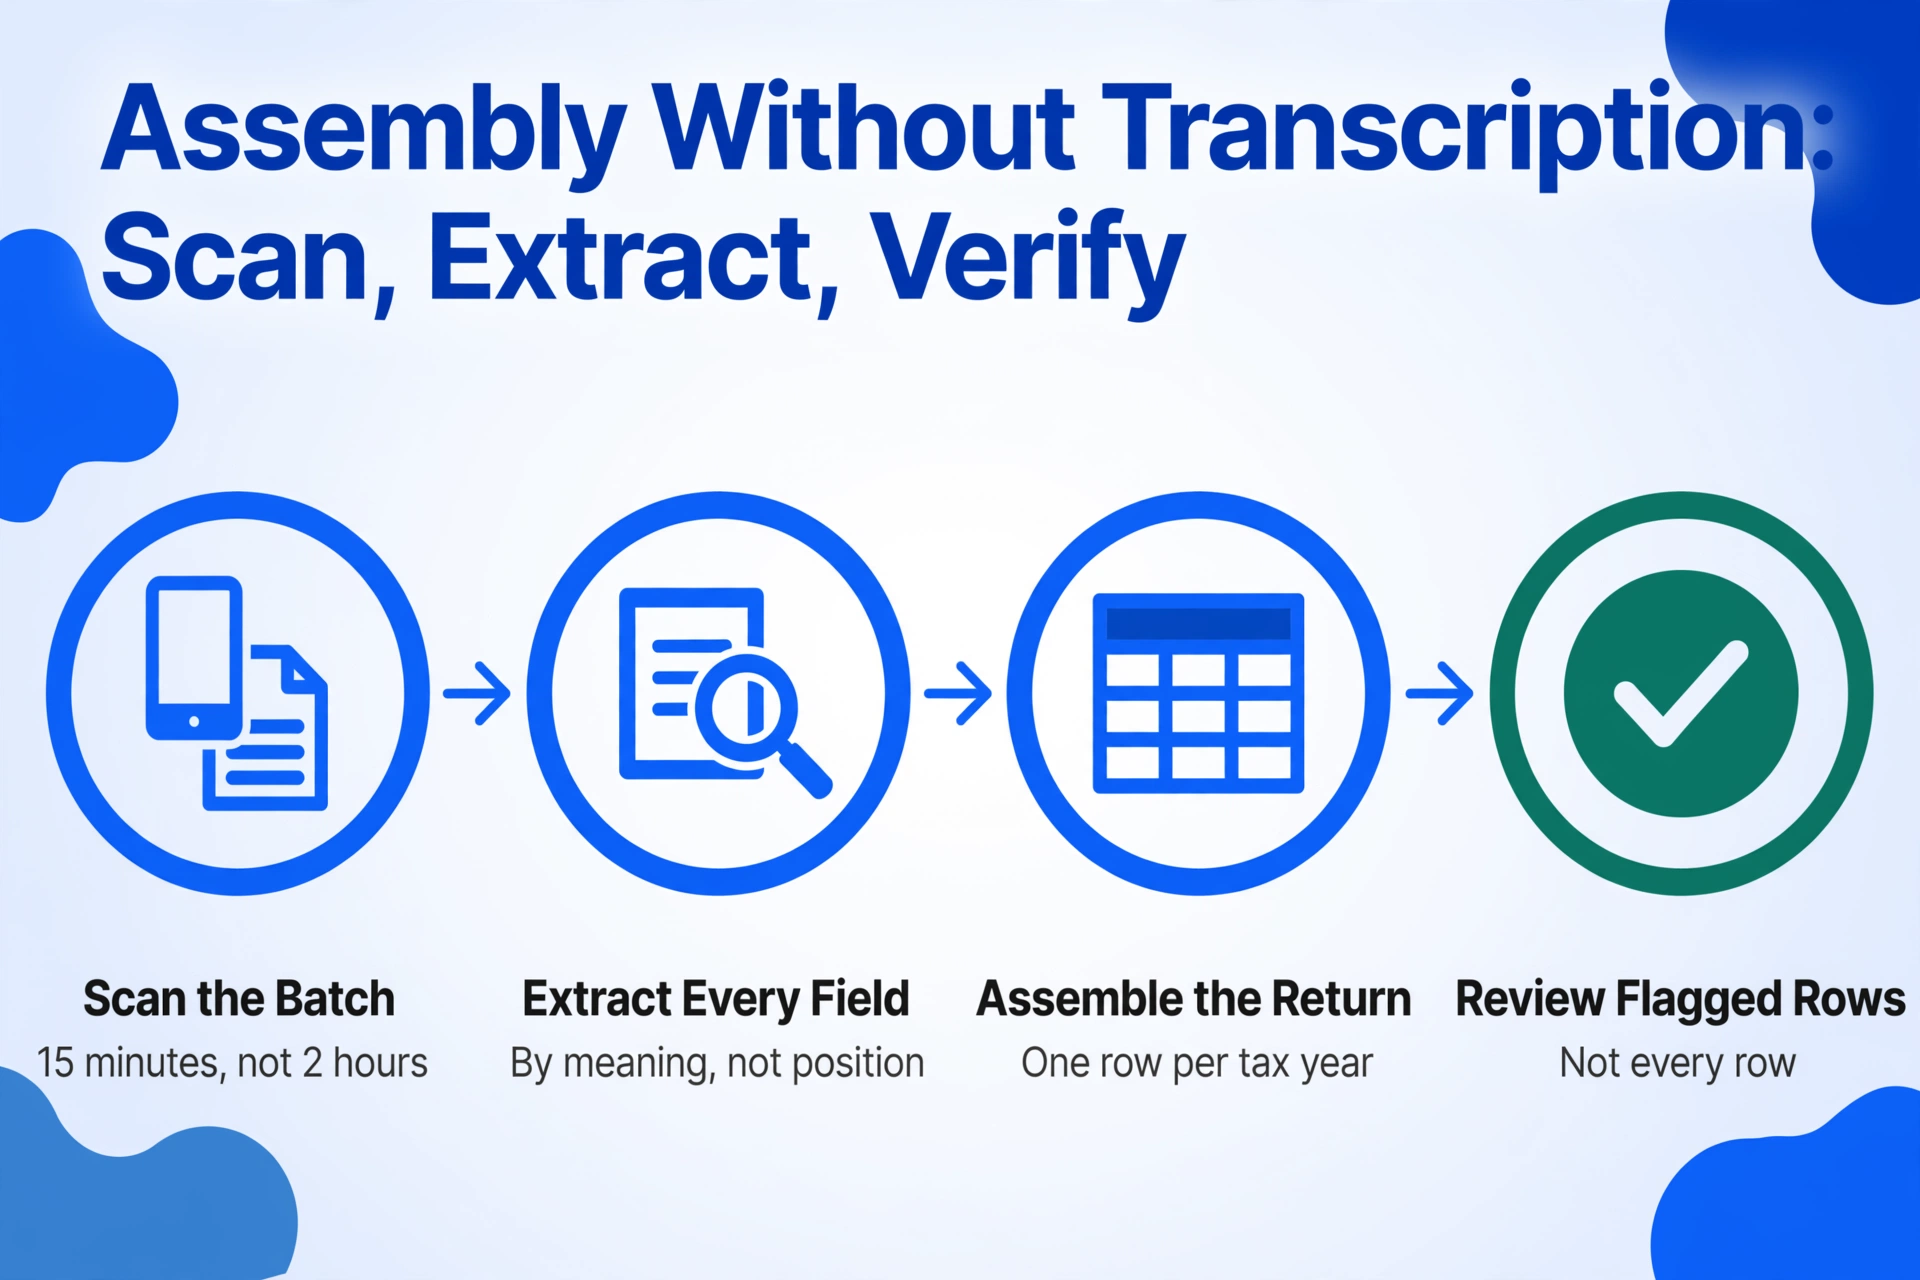
A solução não é um formulário melhor. É remover a etapa de transcrição humana do pipeline de montagem por completo. Em vez de o freelancer ler números de quatro pilhas de documentos e digitá-los em um formulário, ele digitaliza ou fotografa os documentos de origem — as páginas da caderneta, os recibos, os certificados de seguro, a declaração do ano anterior — e os envia em um único lote. Uma ferramenta de extração que lê campos do Formulário B (B様式) pelo seu significado semântico — "este valor é a Dedução de despesas médicas (医療費控除), independentemente da linha em que aparece" — extrai cada campo de cada documento e monta a declaração em uma planilha, uma linha por ano fiscal, cada campo em sua coluna.
O papel do freelancer passa de transcritor a verificador. Em vez de passar duas horas digitando números do papel à tela — e outra hora revisando para detectar erros de transcrição — o freelancer gasta 15 minutos escaneando, recebe uma planilha completa e revisa o resultado. Uma coluna calculada que verifica a soma dos campos de dedução individual contra o total impresso na Folha 1 (第一表) detecta automaticamente a classe de erro mais comum — discrepâncias aritméticas de dedução. O freelancer revisa as linhas marcadas, não todas. O tempo recuperado passa de digitação a verificação — e a verificação é uma tarefa em que o cérebro humano supera a IA, enquanto a transcrição é uma tarefa em que a IA supera o humano.
Para freelancers que trabalham com um contador fiscal (税理士), o mesmo pipeline de extração beneficia ambos os lados. Em vez de entregar ao contador uma pilha de documentos que ele redigita em sua própria planilha de análise — um processo que leva cerca de duas horas por declaração de cliente — o freelancer fornece uma planilha extraída com cada campo já em colunas. O contador abre o arquivo, importa-o em seu software fiscal — Yayoi Tax, TKC ou MJS via importação CSV — e inicia imediatamente a revisão. As duas horas que o contador teria gasto redigitando se transformam em duas horas de discussão de estratégia fiscal. Com honorários de ¥110.000–¥165.000 por declaração, essa mudança na forma como o tempo é gasto é a diferença entre pagar por entrada de dados e pagar por julgamento profissional.
Perguntas Frequentes
O software de contabilidade como freee não já faz a entrada de dados automaticamente?
O software de contabilidade automatiza as etapas de contabilidade e geração de declarações — não automatiza a fase inicial de reunião de dados. freee pode importar automaticamente transações bancárias se o freelancer conectou sua conta bancária via API, mas muitos bancos regionais e o Japan Post Bank (ゆうちょ銀行) têm suporte limitado ou inexistente de API. Para essas contas, o freelancer ainda deve inserir manualmente as transações da caderneta ou enviar exportações CSV. Os recibos devem ser fotografados um a um pelo aplicativo móvil de freee — o OCR do aplicativo lê o montante e a data, mas o freelancer ainda deve categorizar cada gasto (qual código de conta) e confirmar a classificação de imposto sobre consumo. freee automatiza o cálculo e o preenchimento de formulários. Não automatiza a fase inicial de quatro semanas de reunir números de documentos físicos — e é nessa fase que se gasta a maior parte do tempo.
Não posso simplesmente entregar tudo a um contador fiscal e evitar completamente o problema de reunião de dados?
Pode — e muitos freelancers fazem exatamente isso. Mas o contador ainda realiza a etapa de reunião de dados, e você paga por ela através de seus honorários. Um contador fiscal que recebe uma caixa de recibos, uma caderneta e uma pilha de certificados de seguro em fevereiro cobra pelo tempo que leva para organizar, transcribir e verificar esses dados — normalmente ¥110.000–¥165.000 para uma declaração de proprietário único. Se, em vez disso, você fornece ao contador uma planilha extraída onde cada campo já está em colunas, o trabalho do contador passa de entrada de dados a revisão de dados — e os honorários refletem o tempo de revisão, não o de entrada. O problema de reunião de dados não desaparece quando você contrata um contador. Se desloca de sua mesa à dele, e você paga por esse deslocamento.
E se eu tiver renda de emprego (給与所得) de um trabalho secundário e renda de negocio (事業所得) de freelancing?
Este é o caso padrão para milhões de titulares de 副業 (trabajo secundário) no Japão — não é um caso excepcional. Se você tem tanto renda de emprego como renda de negocio, você precisa de dois conjuntos de documentos de origem: o comprovante de retenção na fonte (源泉徴収票, gensen chōshūhyō) do seu empregador mostrando salário, imposto retenido e deduções de seguro social; e seus registros de negocio — caderneta bancária, recibos, faturas — para a renda de freelancing. Ambas as fontes alimentam o mesmo Formulário B. A renda de emprego vai na seção de 給与 na Folha 2. A renda de negocio vai na seção de 事業 na Folha 1. O problema de montagem dobra porque os documentos de origem para cada tipo de renda são independentes e chegam em momentos diferentes — o comprovante de retenção na fonte normalmente chega em janeiro, enquanto os registros de negocio se acumulam durante todo o ano.
O problema de montagem é mais grave para quem apresenta a declaração pela primeira vez?
Sí, e por uma margen significativa. Un freelancer que apresenta kakutei shinkoku (確定申告, declaração final de imposto) pela primeira vez não tem um fluxo de trabalho de base. Não sabe quais deduções exigem quais certificados. Não sabe que os certificados de seguro chegan por correo en diciembre y enero — y que perder uno significa solicitar una reemisión al proveedor, lo que toma de una a dos semanas durante el período más ocupado. No sabe que el monto de impuesto prepagado en la declaración de este año proviene de la declaración del año pasado — y si no presentó el año pasado, necesita calcularlo desde cero. La primera temporada de declaración es tanto un proceso de descubrimiento como de cálculo, y el descubrimiento ocurre bajo una fecha límite fija. Un flujo de extracción que lea los documentos que el freelancer tenga — incluso si están incompletos, incluso si el freelancer aún no sabe qué certificados faltan — muestra lo que está presente y lo que está ausente, para que el freelancer sepa qué solicitar antes de la fecha límite, no después.
¿Cómo empeora el problema de montaje el sistema de facturación (インボイス制度)?
El Sistema de Faturamento Qualificado (適格請求書等保存方式), vigente desde octubre de 2023, exige que los freelancers registrados como emisores de fatura qualificados (適格請求書発行事業者) rastreen el número de registro (登録番号) del emisor y la tasa de impuesto al consumo (8% o 10%) para cada recibo de gasto de negocio que quieran reclamar como crédito fiscal de entrada. Antes del sistema de facturación, un freelancer podía sumar todos los recibos de gastos y aplicar la tasa de impuesto al consumo. Ahora, cada recibo que respalde un crédito de impuesto al consumo debe clasificarse individualmente por tasa de impuesto, y el número de registro del emisor debe ser verificable contra la base de datos pública de la NTA. La fase de montaje ahora incluye la clasificación del impuesto al consumo por recibo — agregando un paso de verificación a un proceso que ya era manual. Con 150 recibos al año, eso son 150 decisiones de clasificación adicionales — y equivocarse en la tasa en un solo recibo crea una discrepancia de impuesto al consumo que puede desencadenar una solicitud de corrección.
O custo real não são as horas. É o fevereiro que poderia ter sido.
O custo de tempo da montagem manual do kakutei shinkoku (確定申告, declaração final de imposto) é quantificável: aproximadamente dois a três dias úteis completos distribuídos ao longo da janela de quatro semanas entre meados de fevereiro e meados de março, por freelancer, por ano. Multiplique por 4 milhões de declarantes e o total é impressionante. Mas o custo real não são as horas gastas digitando números. É aquilo que essas horas deslocam: o trabalho com clientes que poderia ter sido feito, o planejamento tributário que poderia ter sido realizado, a noite que poderia ter sido passada sem conciliar uma caderneta bancária (tsūchō, 通帳) com uma planilha.
O kakutei shinkoku é uma obrigação legal — o prazo não se move, e as consequências do atraso na entrega (multa de 5 a 20% sobre o imposto devido, além de juros de mora) são substanciais. Mas a fase de montagem que antecede a entrega não é legal. É um artefato de um sistema onde o ponto final da entrega é digital, mas as fontes de dados não são. Fechar essa lacuna — substituir a etapa de transcrição humana por extração que lê documentos pelo significado semântico — não elimina a obrigação. Elimina a parte da obrigação pela qual ninguém te paga e em torno da qual ninguém projetou o sistema: as quatro semanas que você passa sendo a camada de integração entre papel e pixels.