Warum die Datenerfassung für die 確定申告
japanische Freiberufler mehr kostet, als sie denken
Jeden Februar beginnen in Japan rund 4 Millionen Einzelunternehmer und Freiberufler mit der Zusammenstellung ihrer kakutei shinkoku (確定申告, endgültige Steuererklärung). Die Abgabefrist — der 15. März gemäß Artikel 120 des Einkommensteuergesetzes (所得税法第120条) — ist festgelegt. Die digitale Seite dieses Prozesses ist bekannt: e-Tax (国税電子申告・納税システム) bietet ein Online-Portal für die Einreichung, die Vorbereitungsecke der NTA (確定申告書等作成コーナー) führt durch die Formulareingabe, und Buchhaltungssoftware wie freee, Yayoi (弥生) und MoneyForward automatisiert die Erstellung der Steuererklärung. Was das digitale Ökosystem jedoch nicht löst — und was die 4 Millionen Menschen, die jedes Jahr einreichen, jeden Februar aufs Neue entdecken — ist, dass die Steuererklärung ein digitales Ausgabeformular ist, das Eingaben aus physischen Quellen erfordert. Die Datenerfassungsphase — die zwei bis vier Wochen, die man damit verbringt, Zahlen aus Bankpassbüchern (通帳, tsūchō), Papierbelegen, Versicherungsbescheinigungen und der letztjährigen Steuererklärung zusammenzutragen — ist weiterhin manuell. Und genau diese Phase entscheidet darüber, ob Ihr Februar vom Prüfen oder von der Dateneingabe geprägt ist.
Wichtigste Erkenntnisse
- Die Zusammenstellung einer 確定申申告-Steuererklärung bedeutet, Zahlen aus vier verschiedenen physischen Quellen zu finden — 通帳-Seiten, Thermorollen-Belege, Versicherungsbescheinigungen und die letztjährige Steuererklärung — und sie in über 40 Formularfelder auf drei Blättern einzutippen, ohne visuelle Leitplanken zwischen benachbarten Abzugszeilen.
- e-Tax und Buchhaltungssoftware haben den Einreichungs-Endpunkt digitalisiert, aber die vorgelagerte Datenerfassung unangetastet gelassen — der Freiberufler ist die Integrationsschicht zwischen Papier und Pixeln, und bei einer Fehlerquote von 1 % pro Feld über 40 Felder enthält jede dritte selbst erstellte Steuererklärung mindestens einen Übertragungsfehler.
- Laden Sie alle vier Quelldokument-Stapel in einem Batch hoch, anstatt sie Zeile für Zeile abzutippen — die Extraktion liest jedes Feld nach seiner Bedeutung, und der Februar, den Sie früher mit dem Abtippen von Zahlen aus einem Passbuch verbracht haben, wird zu einem Februar, in dem Sie eine fertige Steuererklärung prüfen und Abzüge finden, die mehr wert sind als die Stunden, die sie gekostet haben.
Die vier physischen Quellen, die in eine digitale Steuererklärung einfließen
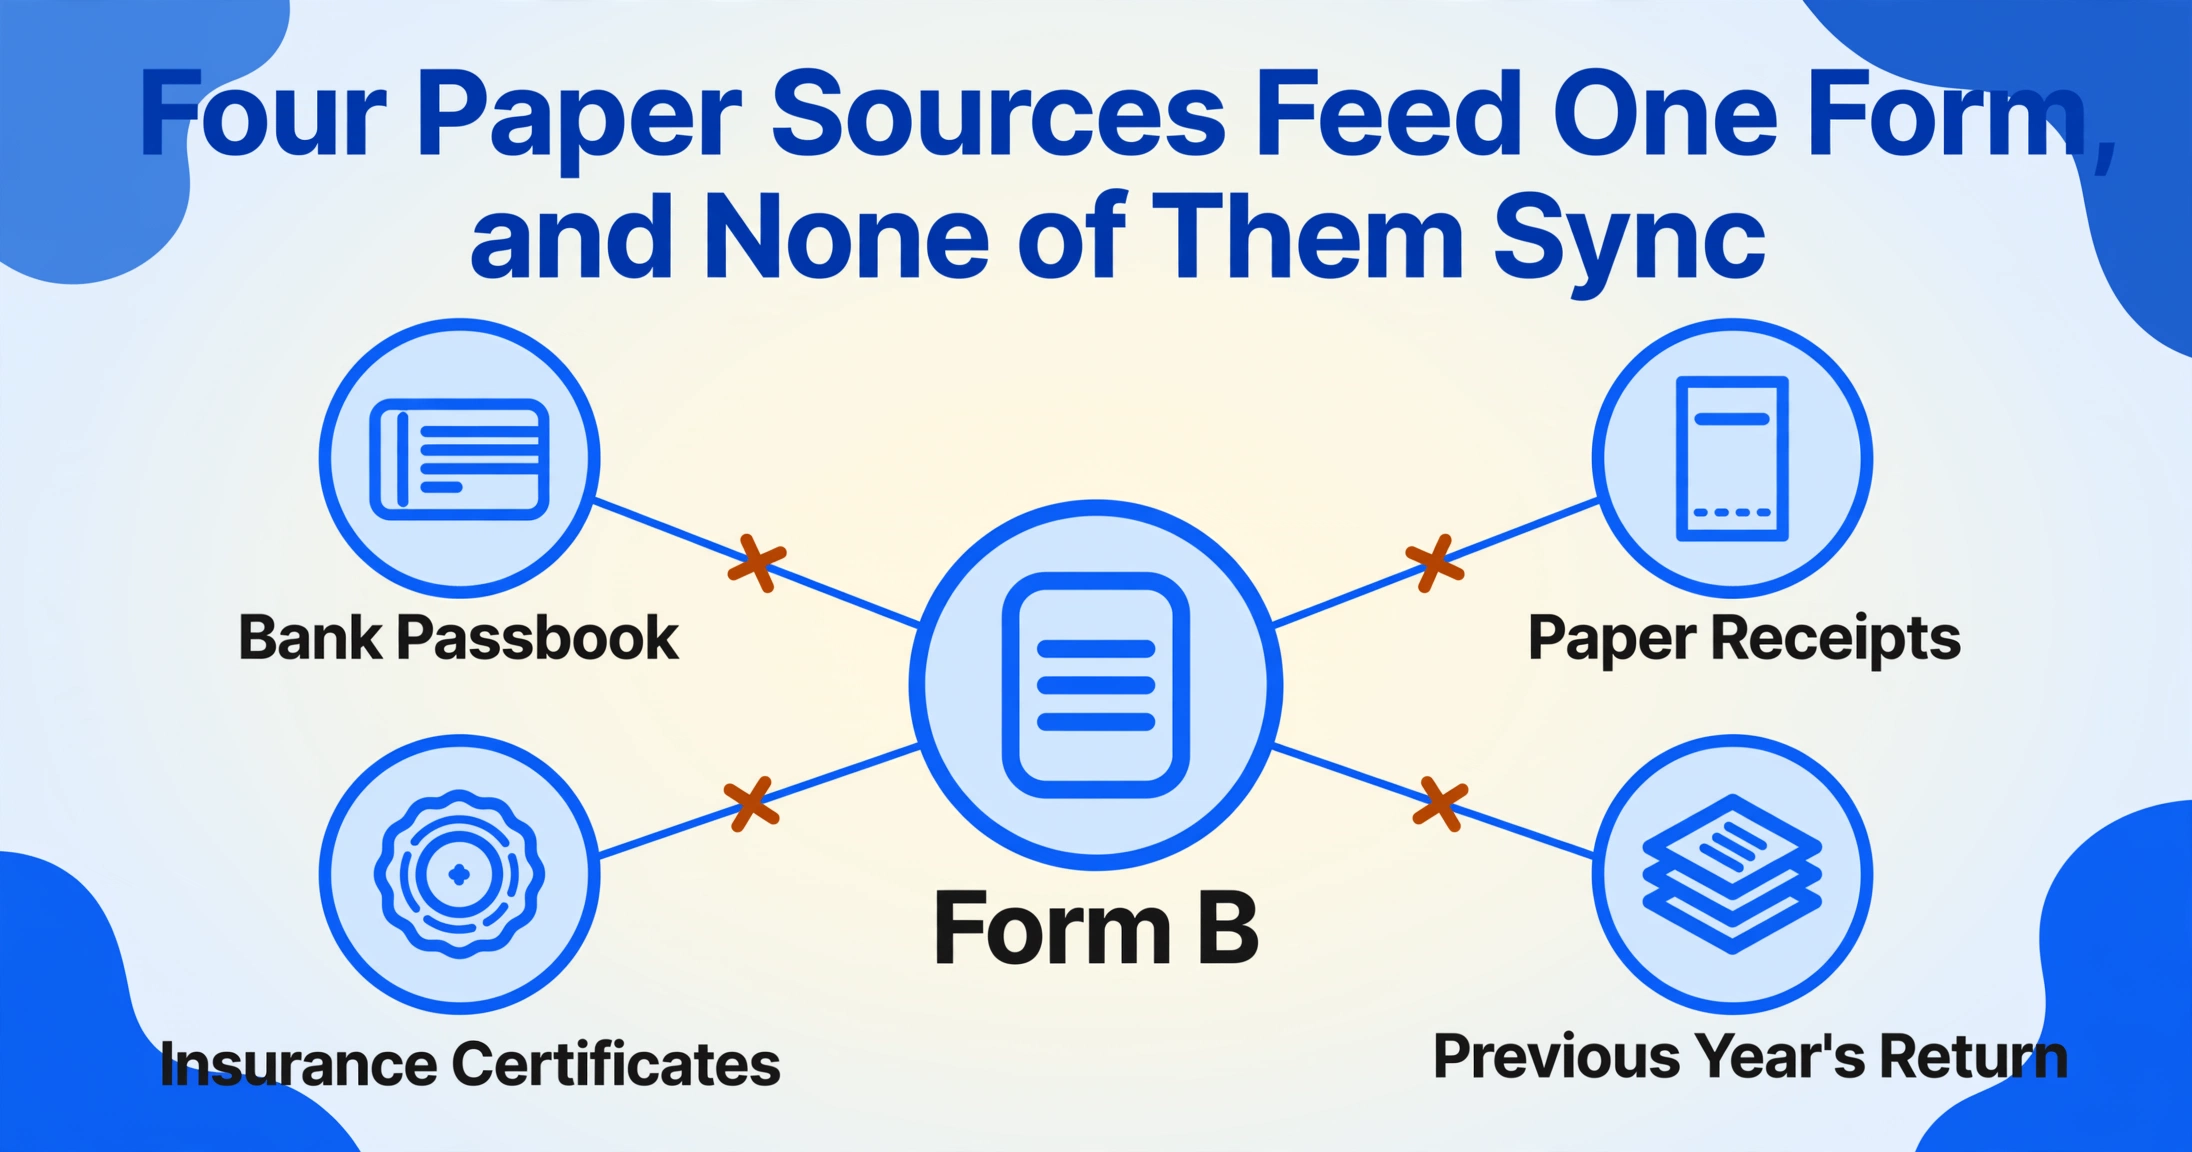
Ein Freelancer, der seine kakutei shinkoku (確定申告, endgültige Steuererklärung) einreicht, beginnt nicht mit einem leeren Formular und füllt es aus dem Gedächtnis aus. Das Formular B (B様式) hat über 40 Felder, verteilt auf Blatt 1 (第一表), Blatt 2 (第二表) und die Einnahmen-Überschuss-Rechnung (収支内訳書 oder 青色申告決算書). Jedes dieser Felder benötigt eine Zahl, und die Zahlen stammen aus vier getrennten physischen oder halbphysischen Quellen – die untereinander nicht kommunizieren.
Bankpassbuch (tsūchō): Das Einnahmen-Hauptbuch
- Was es ist: Ein von der Bank ausgestelltes gedrucktes Sparbuch (tsūchō), das jede Einzahlung (お預り金額) und Auszahlung (お支払金額) in chronologischer Reihenfolge mit dem laufenden Saldo (差引残高) aufzeichnet. Japan ist eine der letzten großen Volkswirtschaften, in denen Papiersparbücher ein primäres Finanzdokument sind – Daten des Japanischen Bankenverbands (全国銀行協会) zeigen, dass über 70 % der privaten Kontoinhaber noch ein aktives Sparbuch führen.
- Wofür es verwendet wird: Für die Betriebseinnahmen (事業所得, 収入金額) auf Blatt 1 sowie die entsprechenden Ausgabenabzüge (必要経費) – der Freiberufler muss ermitteln, welche Einzahlungen Betriebseinnahmen, welche private Überweisungen und welche Steuerrückerstattungen sind.
- Warum es mühsam ist: Das Sparbuch eines aktiven Freiberuflers kann über 200 Transaktionen pro Jahr enthalten. Die Identifizierung der Betriebseinnahmen erfordert den Abgleich jeder Einzahlung mit den ausgestellten Rechnungen (請求書) – eine Zuordnungsaufgabe über zwei separate Dokumentenstapel hinweg.
Papierbelege (領収書): Der Ausgabenpfad
- Was sie sind: Belege für Betriebsausgaben – Bahntickets, Büromaterial, Software-Abonnements, Kundenessen, Gerätekäufe. Im Rahmen des Rechnungssystems (インボイス制度), das seit Oktober 2023 gilt, muss jeder Beleg eines registrierten qualifizierten Rechnungsausstellers (適格請求書発行事業者) dessen Registrierungsnummer (登録番号) und die Aufschlüsselung der Verbrauchssteuer (8 % oder 10 %) enthalten, um für den Vorsteuerabzug in Frage zu kommen.
- Wofür sie verwendet werden: Für die notwendigen Ausgaben (必要経費) in der Gewinn- und Verlustrechnung, die das zu versteuernde Einkommen direkt mindern. Der Verbrauchssteuerbetrag jedes Belegs fließt in die Berechnung der Verbrauchssteuer ein.
- Warum es mühsam ist: Thermopapierbelege verblassen innerhalb weniger Monate. Belege von Convenience-Stores und kleinen Händlern enthalten oft handschriftliche Beträge, die schwer lesbar sind. Belege mit gemischten Steuersätzen – ein Bento (8 % Verbrauchssteuer) und ein Notizbuch (10 %) auf demselben Streifen – erfordern eine manuelle Aufteilung, die eine Buchhaltungssoftware anhand eines Fotos nicht automatisieren kann.
Versicherungsbescheinigungen (控除証明書): Der Abzugsnachweis
- Was sie sind: Jährliche Bescheinigungen von Versicherern und Rententrägern – Zahlungsnachweis für die Nationale Rente (国民年金), Beitragsaufstellung für die Nationale Krankenversicherung (国民健康保険), Lebensversicherungsabzugsbescheinigung (生命保険料控除証明書), Erdbebenversicherungsbescheinigung (地震保険料控除証明書), iDeCo (イデコ)-Beitragsaufstellung.
- Wofür sie verwendet werden: Für den siebenzeiligen Abzugsblock auf Blatt 1 (所得から差し引かれる金額): Sozialversicherungsabzug (社会保険料控除), Abzug für Kleinunternehmer-Hilfskassen (小規模企業共済等掛金控除), Lebensversicherungsabzug (生命保険料控除), Erdbebenversicherungsabzug (地震保険料控除), Krankheitskostenabzug (医療費控除), Ehegattenabzug (配偶者控除), Unterhaltsabzug (扶養控除). Jede Abzugszeile erfordert eine bestimmte Bescheinigung – und Abzüge von bis zu 650.000 Yen hängen davon ab, dass jede Zahl korrekt ist.
- Warum es mühsam ist: Diese Bescheinigungen treffen im Dezember und Januar per Post ein. Jeder Aussteller verwendet ein anderes Format. Ein Freiberufler mit drei Versicherungspolicen, iDeCo und der Nationalen Rente erhält fünf bis sieben separate Bescheinigungen – und muss den Zahlungsbetrag aus jeder in die richtige Abzugszeile übertragen, ohne zu verwechseln, welche Bescheinigung zu welcher Abzugskategorie gehört.
Vorjahreserklärung: Die Referenzbasis
- Was sie ist: Eine Kopie der im Vorjahr eingereichten kakutei shinkoku – entweder ein aus e-Tax exportiertes PDF, eine bei der Einreichung beim Finanzamt zurückbehaltene Kopie oder die in der Buchhaltungssoftware gespeicherten Daten.
- Wofür sie verwendet wird: Für die vorausbezahlten Steuerbeträge (予定納税額), die auf Grundlage der Steuerschuld des Vorjahres gemäß Artikel 107 des Einkommensteuergesetzes (所得税法第107条) berechnet werden. Dient auch als Referenz für Verlustvorträge (繰越損失) – Einreicher der aoiro shinkoku können Betriebsverluste gemäß Artikel 25-2 des Sondersteuermaßnahmengesetzes (租税特別措置法第25条の2) bis zu drei Jahre vortragen.
- Warum es mühsam ist: Der Freiberufler, der 2023 auf Papier eingereicht hat, 2024 zu freee gewechselt ist und 2025 über e-Tax eingereicht hat, besitzt drei Jahre Erklärungen in drei verschiedenen Formaten – eine Papierkopie in einem Ordner, ein aus freee exportiertes PDF und eine e-Tax-XML-Bestätigung. Um den vorausbezahlten Steuerbetrag aus jeder zu extrahieren und die diesjährige Berechnung zu überprüfen, müssen drei verschiedene Dokumente geöffnet und dasselbe Feld in drei verschiedenen Layouts gefunden werden.
Das Zusammenführungsproblem besteht nicht darin, dass eine einzelne Quelle unmöglich schwer zu bewältigen wäre. Es liegt daran, dass keine von ihnen automatisch zusammenläuft. Der Freelancer ist die Integrationsschicht – die menschliche Middleware zwischen vier Dokumentenstapeln und einem Steuerformular mit 40 Feldern. Jeden Februar führen 4 Millionen Menschen diese Integration manuell durch. Und genau in dieser Integrationsschicht vervielfachen sich die Fehler.
Das Formular selbst: Warum über 40 Felder auf mehreren Blättern die manuelle Eingabe fehleranfällig machen
Formular B ist keine einfache Einnahmen-minus-Ausgaben-Berechnung. Es ist eine Rechenstruktur mit sieben Blöcken, mit Zwischensummen, blattübergreifenden Verweisen und Feldern, die sich automatisch aus früheren Abschnitten befüllen. Ein Freelancer, der Zahlen aus den vier physischen Quellen in das Formular überträgt – ob auf Papier, über die NTA-Vorbereitungsecke oder in einer Buchhaltungssoftware – muss sich in einem Layout zurechtfinden, das für rechnerische Vollständigkeit entworfen wurde, nicht für effiziente Dateneingabe.
Allein der Abzugsblock verdeutlicht das Problem. Die Sozialversicherung (社会保険料控除) ist Zeile 21. Die Kleinunternehmer-Hilfskassen (小規模企業共済等掛金控除) sind Zeile 22. Die Lebensversicherung (生命保険料控除) ist Zeile 24. Die Erdbebenversicherung (地震保険料控除) ist Zeile 25. Die Krankheitskosten (医療費控除) sind Zeile 27. Jede Zeile hat eine bestimmte Zeilennummer, und diese Nummern ändern sich nicht – aber der eingetragene Wert ist für jeden Steuerpflichtigen anders, und die Bescheinigung für jeden Abzug kommt in einem separaten Umschlag. Ein Freelancer, der fünf Abzugsbeträge von fünf Bescheinigungen in fünf Formularzeilen überträgt, hat fünf Gelegenheiten, eine Zahl zu vertauschen, eine Zeile zu überspringen oder einen Zahlbetrag (支払金額) einzutragen, wo ein Abzugsbetrag (控除額) hingehört – zwei verschiedene Zahlen von derselben Bescheinigung mit unterschiedlichen steuerlichen Konsequenzen.
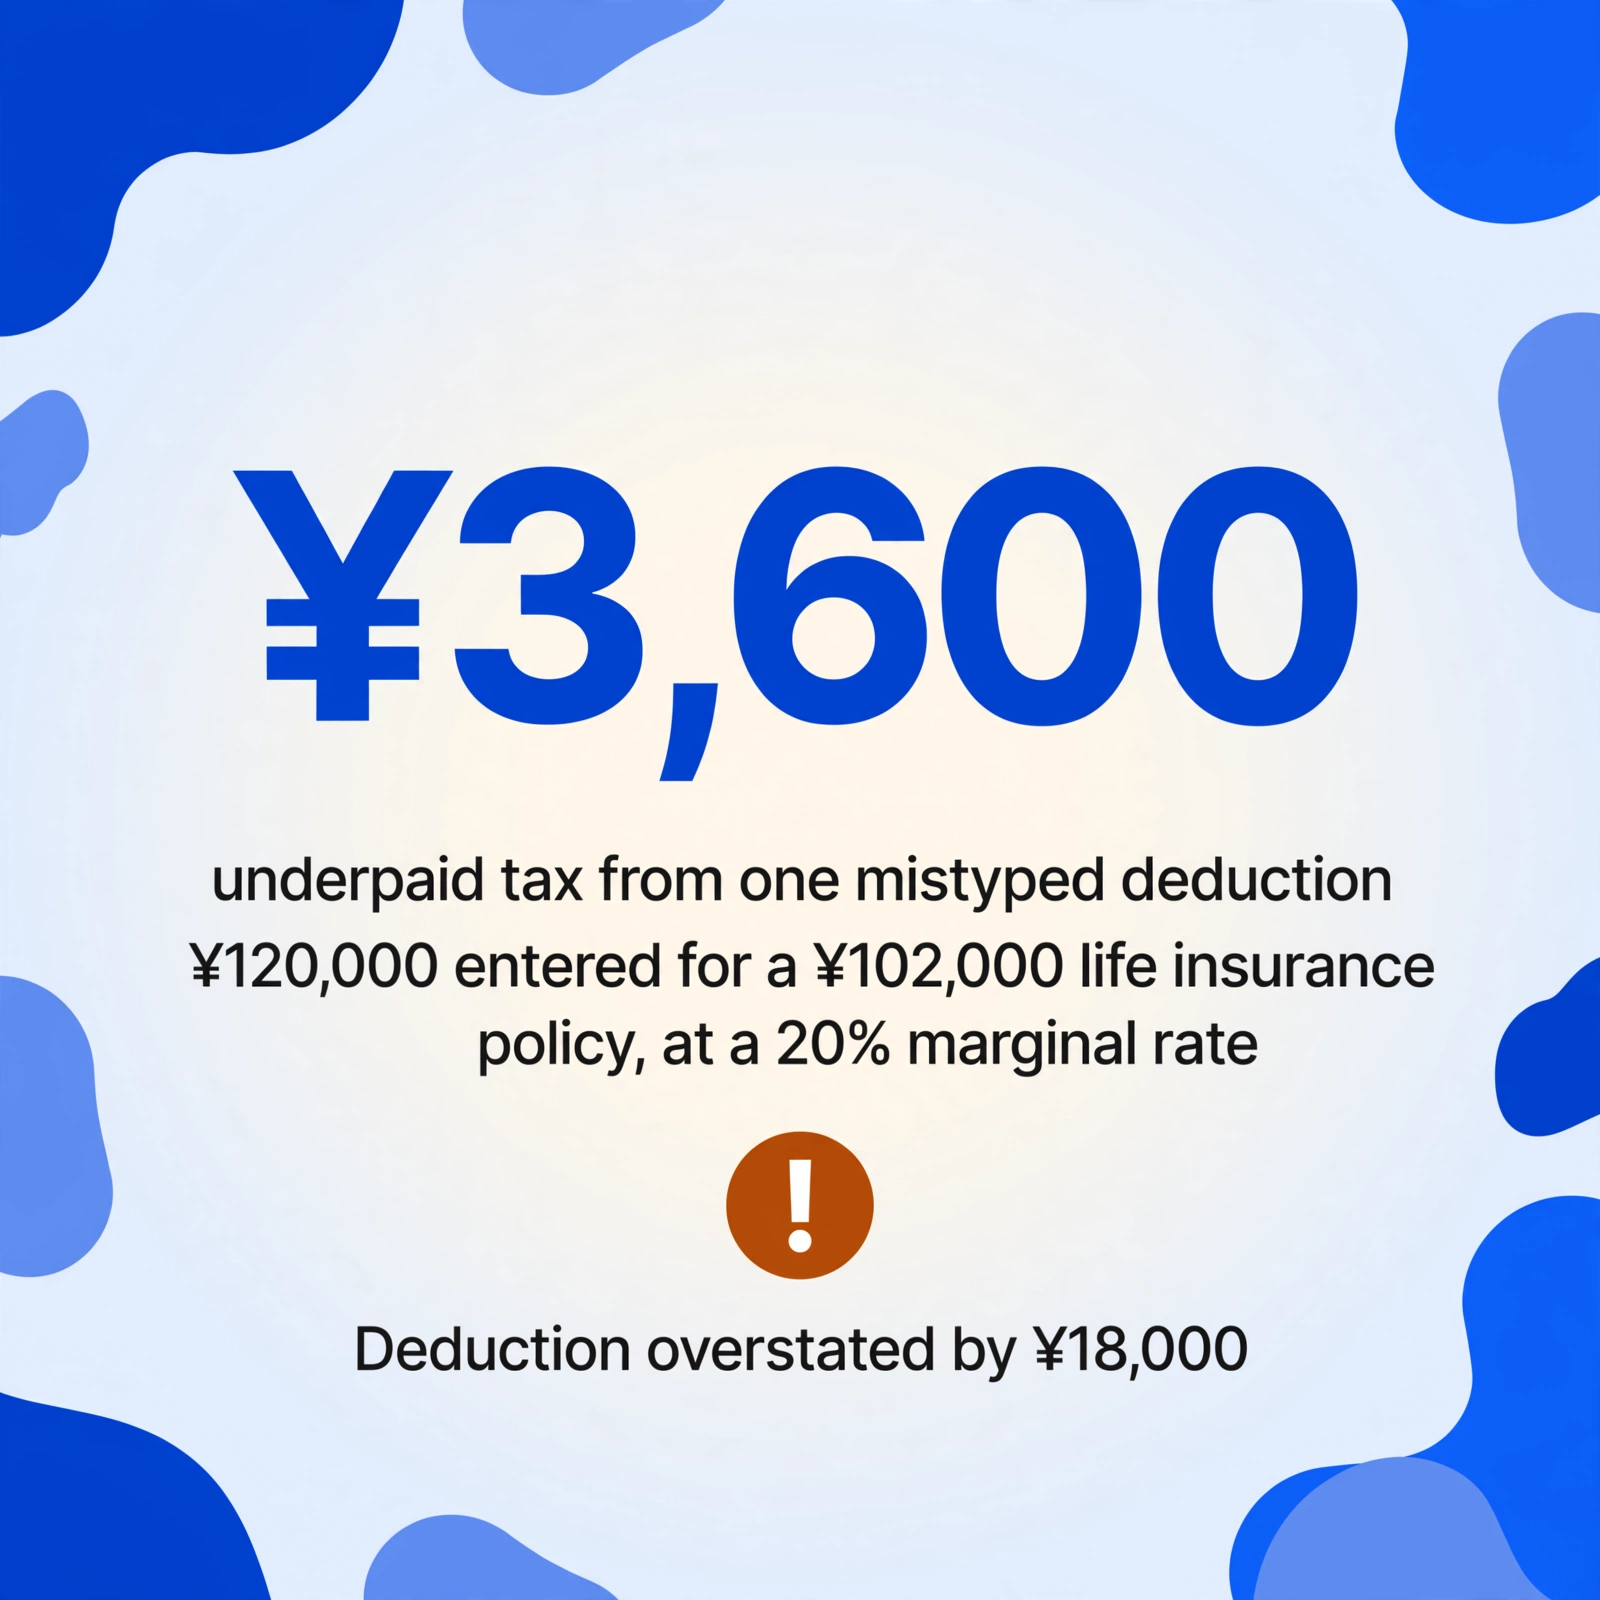
Eine einzelne falsch platzierte Ziffer im Abzugsblock ist kein kosmetischer Fehler. Die Eingabe von ¥120.000 für die Lebensversicherung statt ¥102.000 erhöht den Abzug um ¥18.000. Bei einem Grenzsteuersatz von 20 % entspricht das ¥3.600 an zu wenig gezahlter Steuer – plus möglicher Strafen von 5–20 % des zu wenig gezahlten Betrags gemäß dem Gesetz über nationale Steuervergehen (国税通則法), falls der Fehler bei einer Prüfung entdeckt wird. Das Layout des Formulars – feste Zeilennummern ohne visuelle Leitplanken zwischen benachbarten Abzugszeilen – macht diese Fehlerklasse im großen Maßstab unvermeidbar.
Die Aoiro-Shinkoku-Komplikation: Doppelte Buchführung zusätzlich zu allem anderen
Freiberufler, die nach dem System der blauen Steuererklärung (青色申告, aoiro shinkoku) einreichen – die Option, die die meisten Selbstständigen wählen, weil sie den Sonderabzug von 650.000 ¥ gemäß Artikel 25-2 des Sondersteuermaßnahmengesetzes (租税特別措置法第25条の2) freischaltet – stehen vor einer zusätzlichen Komplexitätsebene. Die Einreichung der blauen Steuererklärung erfordert eine doppelte Buchführung (複式簿記): Jede Transaktion muss sowohl als Soll als auch als Haben im Hauptbuch (総勘定元帳) erfasst werden, und die daraus resultierende Summenbilanz (合計残高試算表) muss auf null aufgehen, bevor der Abschlussbericht für die Blaue Steuererklärung (青色申告決算書) erstellt werden kann.
Der Abschlussbericht selbst besteht aus drei Bestandteilen, die Einreicher der weißen Steuererklärung nie anfassen: einer Bilanz (貸借対照表) mit Vermögenswerten, Verbindlichkeiten und Eigenkapital; einer Gewinn- und Verlustrechnung (損益計算書), die Einnahmen und Ausgaben nach Kategorien aufschlüsselt; und einem detaillierten Ausgabenplan mit Monatssummen für jede Ausgabenkategorie. Ein Freiberufler, dessen Buchhaltung das ganze Jahr über auf Einnahmen-Ausgaben-Basis lief – Einnahmen bei Eingang, Ausgaben bei Zahlung erfassen – muss zum Jahresende für die Bilanz auf die periodengerechte Abgrenzung umstellen. Das ist kein Dateneingabeproblem. Es ist ein Problem der Buchhaltungsmethodik, das sich auf das Problem der Datenerfassung legt – und es trifft im selben Vier-Wochen-Fenster ein wie alles andere.
Der Abzug von 650.000 ¥ der blauen Steuererklärung ist der größte Einzelabzug auf dem Formular – aber um ihn zu beanspruchen, muss ein Hauptbuch geführt werden, das auf null aufgeht. Ein Freiberufler, der im Februar feststellt, dass seine Buchhaltung nicht aufgeht, steht vor einer Wahl: Tage damit verbringen, die Abweichung zu finden, oder eine weiße Steuererklärung (白色申告) einreichen und den Abzug von 650.000 ¥ verlieren. Die strukturelle Spannung besteht darin, dass der Anreiz, blau einzureichen (650.000 ¥), enorm ist, aber die Compliance-Last (doppelte Buchführung) dieselbe Last ist, die Freiberufler zu Steuerberatern treibt – die dann 110.000–165.000 ¥ pro Steuererklärung verlangen, gemäß den Marktpreisen, die in japanischen Steuerberaterkanzleien beobachtet wurden. Das System gibt Ihnen mit der einen Hand 650.000 ¥ und nimmt mit der anderen 150.000 ¥ – es sei denn, Sie können die Buchhaltungslücke im Februar selbst schließen.
Die strukturelle Lücke: e-Tax ist digitaler Output, aber der Input bleibt physisch
Die japanische Steuerverwaltung hat massiv in die digitale Einreichungsinfrastruktur investiert. Das e-Tax-System, betrieben von der Nationalen Steuerbehörde (国税庁, NTA), akzeptiert elektronische Einreichungen von Einkommensteuererklärungen mit Authentifizierung über die My-Number-Karte. Der Vorbereitungsbereich der NTA bietet einen webbasierten Formular-Baukasten, der den Steuerpflichtigen durch jeden Abschnitt führt. Buchhaltungssoftware – freee, Yayoi, MoneyForward – erstellt die Steuererklärung als fertiges PDF oder e-Tax-XML-Paket, das mit einem Klick eingereicht werden kann. Aus Sicht der NTA ist die Einreichungspipeline durchgängig digital.
Aus Sicht des Freelancers ist jedoch nur die letzte Meile digital. Die Daten, die das Formular füllen – die Einkommenssummen, die Ausgabenbeträge, die Abzugsbeträge – stammen immer noch von physischen Dokumenten, die gefunden, gelesen, abgeschrieben und überprüft werden müssen, bevor das digitale Formular ausgefüllt werden kann. Der Freelancer, der am 20. Februar den Vorbereitungsbereich der NTA öffnet und zum Feld „Betriebseinnahmen (事業所得, 収入金額)" gelangt, muss immer noch zum Schreibtisch gehen, die Schublade öffnen, das Sparbuch (通帳) holen, 12 Monate Geschäftseingänge von Hand zusammenzählen und das Ergebnis eintippen. Der Formular-Baukasten kann das Sparbuch nicht lesen. Die Buchhaltungssoftware kann das Sparbuch nicht lesen, es sei denn, der Freelancer hat das ganze Jahr über manuell Transaktionen eingegeben. Die digitale Einreichungspipeline ist eine Autobahn – aber die Auffahrt ist eine Treppe.
Dies ist die strukturelle Lücke, die der Begriff „kakutei shinkoku (確定申告, endgültige Steuererklärung)-Automatisierung“ verschleiert. Die Automatisierung des Ausfüllens und Einreichens von Formularen ist ein gelöstes Problem. Die Automatisierung der Datenerfassung – die vierwöchige vorgelagerte Phase, in der Zahlen vom Papier auf den Bildschirm wandern – ist es nicht. Und die Lücke ist in der Marketing-Sprache der „KI-gestützten Steuererklärung“ unsichtbar, weil die NTA, die Softwareanbieter und die Steuerberaterbranche die Automatisierung alle ab dem Punkt messen, an dem die Daten bereits digital sind.
Dieselbe strukturelle Lücke besteht in anderen Bereichen der japanischen Kleinunternehmensfinanzen. Das Problem der manuellen Dateneingabe aus dem Papier-Sparbuch (通帳) – bei dem Kleinunternehmer Transaktionsdaten von Hand aus einem Sparbuch in eine Buchhaltungssoftware übertragen – ist dasselbe Phänomen: ein digitales Ziel, das eine manuelle Reise erfordert. Und es ist nicht einzigartig in Japan. Ein britischer Freelancer, der mit dem SA100-Selbstbewertungsproblem auf Papier konfrontiert ist, erlebt dieselbe strukturelle Lücke – das Online-Einreichungssystem von HMRC ist durchgängig digital, aber die P60, Kontoauszüge und Belege, die in die SA100 einfließen, sind immer noch Papier.
Die sich vervielfachenden Kosten: Warum jeder Fehler mehr Arbeit erzeugt, nicht weniger
Manuelle Übertragungsfehler bei der kakutei shinkoku (確定申告, endgültige Steuererklärung) treten nicht isoliert auf. Sie vervielfachen sich – ein Fehler in einem Feld wirkt sich auf abgeleitete Felder aus, und die Korrektur dieser Kaskade erfordert, jeden Schritt vom Fehlerpunkt an erneut nachzuvollziehen.
Betrachten wir die Abfolge. Ein Freiberufler überträgt die Geschäftseinnahmen aus dem Sparbuch als 4.200.000 Yen – der korrekte Betrag liegt jedoch nach Abzug einer privaten Überweisung von 300.000 Yen bei 3.900.000 Yen. Die Überbewertung von 300.000 Yen bleibt bis zum steuerpflichtigen Einkommen bestehen. Die Steuerberechnung auf dieser erhöhten Grundlage führt zu einer höheren Steuerschuld. Die im Vorjahr gezahlte Vorauszahlung – bereits berechnet und entrichtet – wirkt nun unzureichend im Vergleich zur erhöhten Steuerschuld, sodass es so aussieht, als schulde der Freiberufler zusätzliche Steuern. Der Freiberufler zahlt den erhöhten Betrag. Im folgenden Jahr verlangt die Vorauszahlungsberechnung der Nationale Steuerbehörde (国税庁, NTA) – basierend auf der erhöhten Steuerschuld – höhere Vorauszahlungen. Ein einziger Übertragungsfehler im Februar 2025 führt zu einer Überzahlung im März 2025, einer erhöhten Vorauszahlungsforderung im Juli 2025 und der Notwendigkeit einer berichtigten Steuererklärung, wenn die Abweichung schließlich entdeckt wird.
Die Ironie ist, dass der Freiberufler nicht inkompetent ist. Er führt eine Aufgabe aus – den Abgleich von Werten aus vier verschiedenen physischen Dokumentenstapeln mit über 40 Formularfeldern auf drei Blättern –, die die zuverlässige Genauigkeit menschlicher visueller Übertragung übersteigt. Forschung zur manuellen Dateneingabegenauigkeit in finanziellen Kontexten findet durchweg Fehlerraten von 1–3 % pro Feld unter normalen Arbeitsbedingungen. Bei 40 Feldern pro Steuererklärung erzeugt eine Fehlerrate von 1 % pro Feld eine Wahrscheinlichkeit von 33 %, dass mindestens ein Feld einen Fehler enthält. Bei 4 Millionen Steuerpflichtigen sind das über 1,3 Millionen Steuererklärungen mit mindestens einem Übertragungsfehler – und jeder Fehler löst den oben beschriebenen sich vervielfachenden Korrekturzyklus aus.
Was sich ändert, wenn die Zusammenstellungsphase automatisiert wird
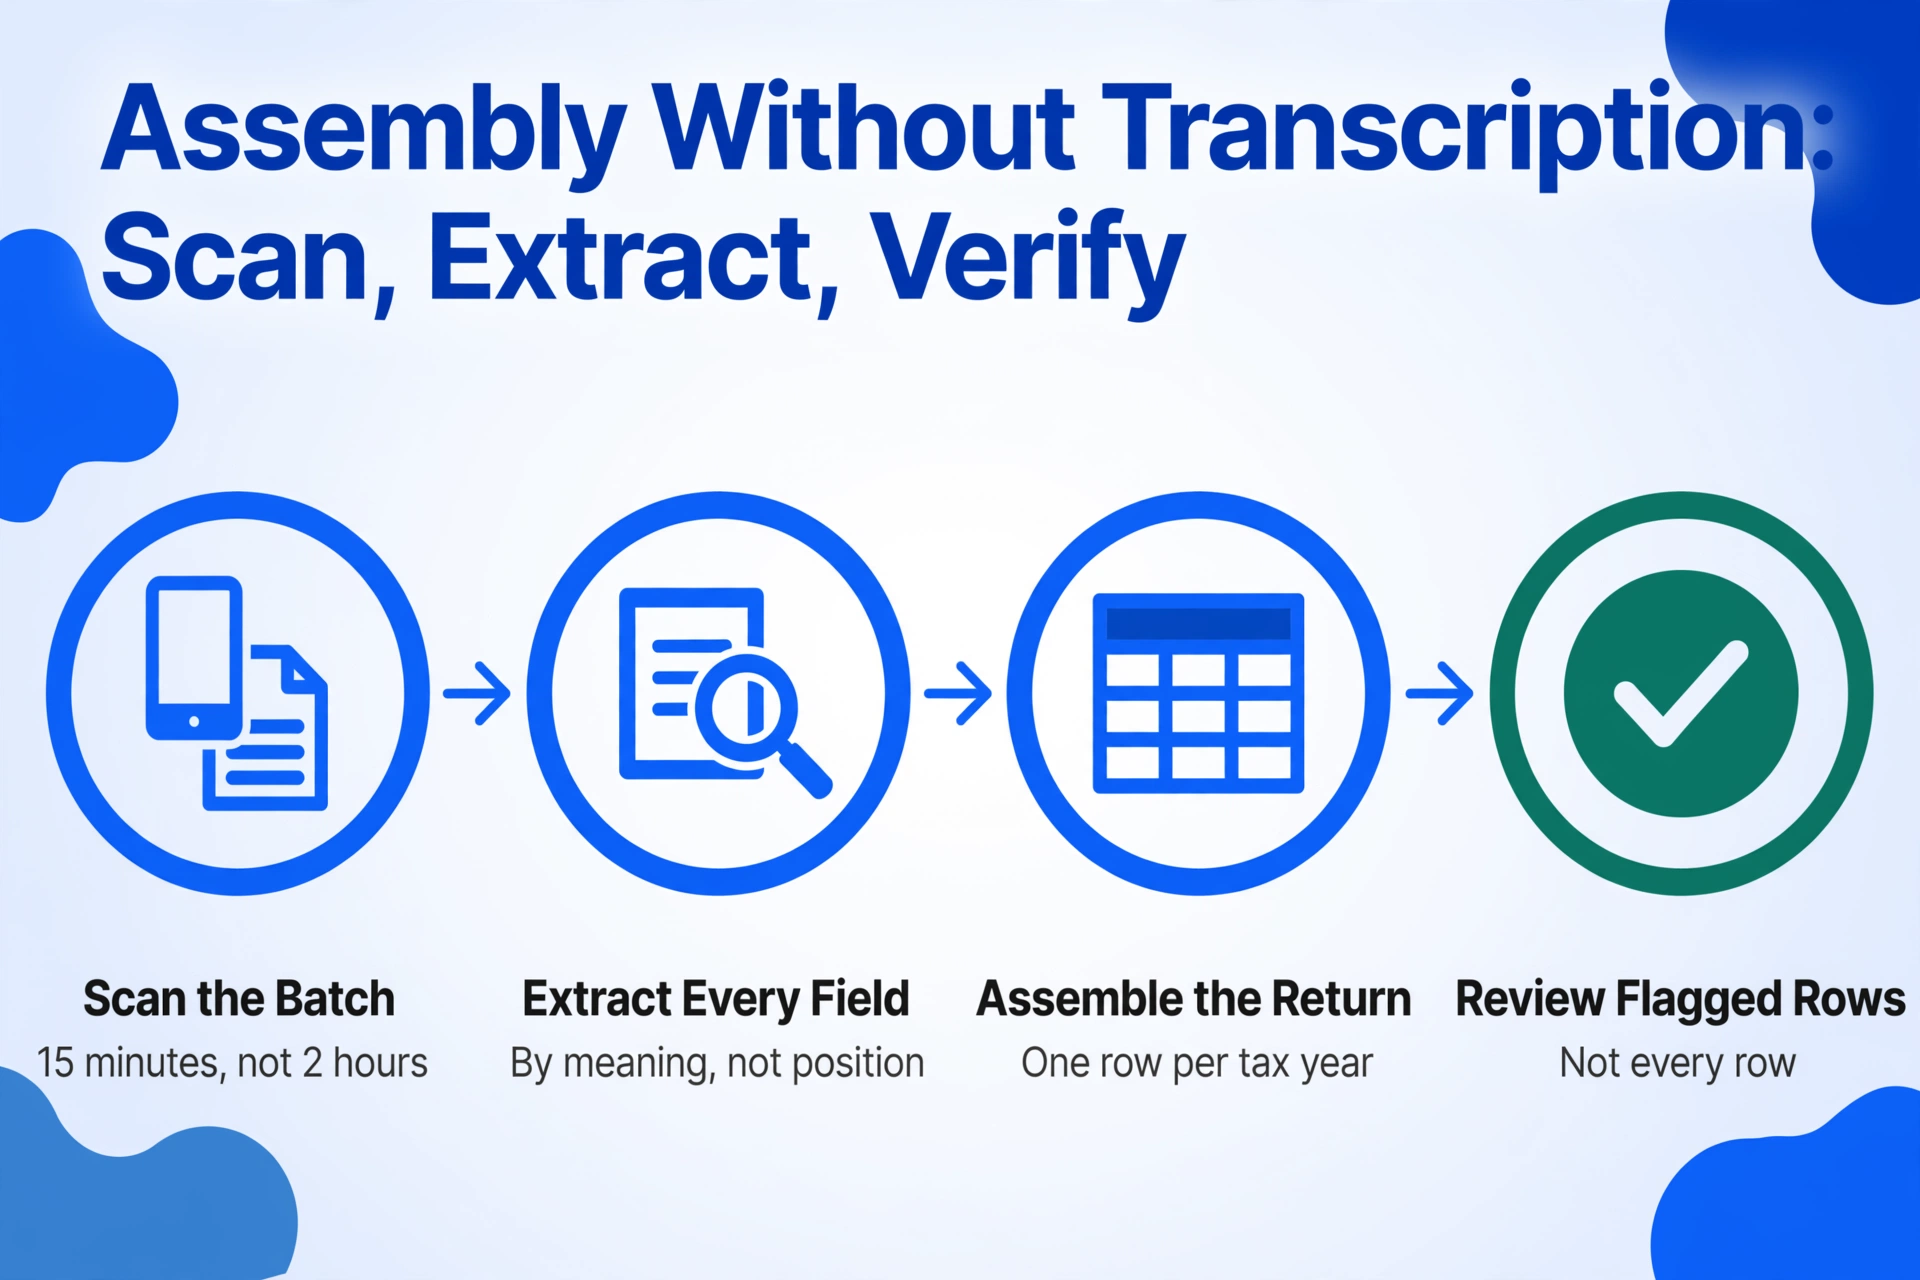
Die Lösung ist kein besseres Formular. Es geht darum, den menschlichen Übertragungsschritt vollständig aus der Zusammenstellungspipeline zu entfernen. Statt dass der Freiberufler Zahlen aus vier Dokumentenstapeln abliest und in ein Formular tippt, scannt oder fotografiert der Freiberufler die Quelldokumente – die Sparbuchseiten, die Belege, die Versicherungsbescheinigungen, die Steuererklärung des Vorjahres – und lädt sie in einem einzigen Stapel hoch. Ein Extraktionstool, das Formular B (B様式)-Felder anhand ihrer semantischen Bedeutung liest – „dieser Wert ist der Krankheitskostenabzug (医療費控除), unabhängig davon, in welcher Zeile er erscheint“ – extrahiert jedes Feld aus jedem Dokument und stellt die Steuererklärung in einer Tabellenkalkulation zusammen, eine Zeile pro Steuerjahr, jedes Feld in seiner Spalte.
Die Rolle des Freelancers verschiebt sich vom Abtippen zum Prüfen. Statt zwei Stunden damit zu verbringen, Zahlen vom Papier auf den Bildschirm zu übertragen – und eine weitere Stunde mit der Kontrolle auf Übertragungsfehler – verbringt der Freelancer 15 Minuten mit dem Scannen, erhält eine fertige Tabelle und prüft die Ausgabe. Eine berechnete Spalte, die die Summe der einzelnen Abzugsfelder mit dem gedruckten Gesamtbetrag auf Blatt 1 (第一表) abgleicht, fängt die häufigste Fehlerklasse – Abweichungen in der Abzugsarithmetik – automatisch ab. Der Freelancer prüft die markierten Zeilen, nicht jede Zeile. Die gewonnene Zeit verlagert sich vom Tippen auf das Prüfen – und Prüfen ist eine Aufgabe, für die das menschliche Gehirn besser geeignet ist als die KI, während das Übertragen eine Aufgabe ist, für die die KI besser geeignet ist als der Mensch.
Für Freelancer, die mit einem Steuerberater (税理士) zusammenarbeiten, kommt dieselbe Extraktions-Pipeline beiden Seiten zugute. Statt dem Steuerberater einen Stapel Dokumente zu übergeben, die dieser in seine eigene Analysetabelle abtippt – ein Prozess, der den Steuerberater pro Mandantensteuererklärung etwa zwei Stunden kostet – stellt der Freelancer eine extrahierte Tabelle bereit, in der jedes Feld bereits in Spalten vorliegt. Der Steuerberater öffnet die Datei, importiert sie in seine Steuersoftware – Yayoi Tax, TKC oder MJS per CSV-Import – und beginnt sofort mit der Prüfung. Die zwei Stunden, die der Steuerberater mit Abtippen verbracht hätte, werden zu zwei Stunden Steuerstrategie-Diskussion. Bei einem Honorar des Steuerberaters von ¥110.000–¥165.000 pro Steuererklärung ist diese Verschiebung der Zeitverwendung der Unterschied zwischen der Bezahlung für Dateneingabe und der Bezahlung für professionelles Urteilsvermögen.
Häufig gestellte Fragen
Übernimmt Buchhaltungssoftware wie freee nicht bereits die Dateneingabe automatisch?
Buchhaltungssoftware automatisiert die Schritte Buchhaltung und Erstellung der Steuererklärung – sie automatisiert nicht die vorgelagerte Datenerfassung. freee kann Banktransaktionen automatisch importieren, wenn der Freelancer sein Bankkonto per API verbunden hat, aber viele Regionalbanken und die Japan Post Bank (ゆうちょ銀行) bieten nur begrenzte oder keine API-Unterstützung. Für diese Konten muss der Freelancer Passbuchtransaktionen weiterhin manuell eingeben oder CSV-Exporte hochladen. Belege müssen einzeln über die mobile App von freee fotografiert werden – die OCR der App liest Betrag und Datum, aber der Freelancer muss jede Ausgabe weiterhin kategorisieren (welcher Kontierungscode) und die Umsatzsteuerklassifizierung bestätigen. freee automatisiert die Berechnung und das Ausfüllen der Formulare. Es automatisiert nicht die vierwöchige vorgelagerte Phase des Sammelns von Zahlen aus physischen Dokumenten – und in dieser Phase wird der Großteil der Zeit verbracht.
Kann ich nicht einfach alles einem Steuerberater geben und das Problem der Datenerfassung ganz umgehen?
Das können Sie – und viele Freelancer tun das. Aber der Steuerberater führt den Schritt der Datenerfassung trotzdem durch, und Sie bezahlen dafür über sein Honorar. Ein Steuerberater, der im Februar einen Schuhkarton voller Belege, ein Sparbuch und einen Stapel Versicherungsbescheinigungen erhält, berechnet Ihnen die Zeit für das Organisieren, Übertragen und Prüfen dieser Daten – typischerweise ¥110.000–¥165.000 für eine Steuererklärung eines Einzelunternehmers. Wenn Sie dem Steuerberater stattdessen eine extrahierte Tabelle zur Verfügung stellen, in der jedes Feld bereits in Spalten vorliegt, verlagert sich die Arbeit des Steuerberaters von der Dateneingabe auf die Datenprüfung – und das Honorar spiegelt die Prüfzeit wider, nicht die Eingabezeit. Das Problem der Datenerfassung verschwindet nicht, wenn Sie einen Steuerberater beauftragen. Es verlagert sich von Ihrem Schreibtisch auf seinen – und Sie bezahlen für diese Verlagerung.
Was ist, wenn ich sowohl Arbeitseinkommen (給与所得) aus einem Nebenjob als auch Geschäftseinkommen (事業所得) aus freiberuflicher Tätigkeit habe?
Dies ist der Standardfall für Millionen von 副業-Inhabern (Nebengeschäft) in Japan – kein Randfall. Wenn Sie sowohl Arbeitseinkommen als auch Geschäftseinkommen haben, benötigen Sie zwei Sätze Quelldokumente: den Quellensteuerbescheinigung (源泉徴収票, gensen chōshūhyō) Ihres Arbeitgebers mit Gehalt, einbehaltener Steuer und Sozialversicherungsabzügen; sowie Ihre Geschäftsunterlagen – Sparbuch, Belege, Rechnungen – für das freiberufliche Einkommen. Beide Einkommensströme fließen in dasselbe Formular B (B様式). Arbeitseinkommen wird im 給与-Abschnitt (Gehalt) auf Blatt 2 (第二表) eingetragen. Geschäftseinkommen wird im 事業-Abschnitt (Geschäft) auf Blatt 1 (第一表) eingetragen. Das Zusammenstellungsproblem verdoppelt sich, weil die Quelldokumente für jede Einkommensart unabhängig sind und zu unterschiedlichen Zeiten eintreffen – die Quellensteuerbescheinigung kommt typischerweise im Januar, während sich Geschäftsunterlagen das ganze Jahr über ansammeln.
Ist das Zusammenstellungsproblem für Erststeuerer schwerwiegender?
Ja, und zwar deutlich. Ein Freiberufler, der zum ersten Mal eine kakutei shinkoku (確定申告, endgültige Steuererklärung) einreicht, hat keinen etablierten Arbeitsablauf. Er weiß nicht, welche Abzüge welche Bescheinigungen erfordern. Er weiß nicht, dass Versicherungsbescheinigungen im Dezember und Januar per Post eintreffen – und dass der Verlust einer Bescheinigung eine Neuausstellung beim Anbieter erfordert, die ein bis zwei Wochen in der geschäftigsten Zeit dauert. Er weiß nicht, dass der vorausgezahlte Steuerbetrag in der diesjährigen Erklärung aus der letztjährigen Erklärung stammt – und wenn er letztes Jahr keine eingereicht hat, muss er ihn von Grund auf berechnen. Die erste Steuererklärungssaison ist ebenso ein Entdeckungsprozess wie ein Berechnungsprozess, und die Entdeckung findet unter einer festen Frist statt. Ein Extraktions-Workflow, der die Dokumente liest, die der Freiberufler hat – selbst wenn sie unvollständig sind, selbst wenn der Freiberufler noch nicht weiß, welche Bescheinigungen fehlen – zeigt auf, was vorhanden und was fehlend ist, sodass der Freiberufler weiß, was er vor der Frist anfordern muss, nicht danach.
Wie verschärft das Rechnungssystem (インボイス制度) das Zusammenstellungsproblem?
Das System der qualifizierten Rechnungen (適格請求書等保存方式), in Kraft seit Oktober 2023, verlangt von Freiberuflern, die als qualifizierter Rechnungsaussteller (適格請求書発行事業者) registriert sind, die Registrierungsnummer (登録番号) des Ausstellers und den Verbrauchssteuersatz (8 % oder 10 %) für jeden Geschäftsausgabenbeleg zu erfassen, den sie als Vorsteuerabzug geltend machen möchten. Vor dem Rechnungssystem konnte ein Freiberufler alle Ausgabenbelege summieren und den Verbrauchssteuersatz anwenden. Jetzt muss jeder Beleg, der einen Verbrauchssteuerabzug stützt, einzeln nach Steuersatz klassifiziert werden, und die Registrierungsnummer des Ausstellers muss gegen die öffentliche Datenbank der Nationale Steuerbehörde (国税庁, NTA) überprüfbar sein. Die Zusammenstellungsphase umfasst nun die Klassifizierung des Verbrauchssteuersatzes pro Beleg – ein zusätzlicher Prüfschritt in einem bereits manuellen Prozess. Bei 150 Belegen pro Jahr sind das 150 zusätzliche Klassifizierungsentscheidungen – und ein falscher Satz bei auch nur einem Beleg erzeugt eine Verbrauchssteuerabweichung, die eine Korrekturanforderung auslösen kann.
Die wahren Kosten sind nicht die Stunden. Es ist der Februar, der hätte sein können.
Der Zeitaufwand für die manuelle Zusammenstellung der kakutei shinkoku (確定申告, endgültige Steuererklärung) ist messbar: etwa zwei bis drei volle Arbeitstage, verteilt auf das vierwöchige Fenster zwischen Mitte Februar und Mitte März, pro Freiberufler, pro Jahr. Hochgerechnet auf 4 Millionen Steuerpflichtige ist die Summe atemberaubend. Aber die wahren Kosten sind nicht die Stunden, die man mit dem Eintippen von Zahlen verbringt. Es ist das, was diese Stunden verdrängen: die Kundenarbeit, die hätte erledigt werden können, die Steuerplanung, die hätte durchgeführt werden können, der Abend, der nicht damit hätte verbracht werden müssen, ein tsūchō (通帳, Sparbuch) mit einer Tabellenkalkulation abzugleichen.
Die kakutei shinkoku ist eine gesetzliche Pflicht – die Frist verschiebt sich nicht, und die Folgen einer verspäteten Einreichung (5–20 % Strafzuschlag auf die geschuldete Steuer zuzüglich Verzugszinsen) sind erheblich. Aber die Zusammenstellungsphase vor der Einreichung ist nicht gesetzlich vorgeschrieben. Sie ist ein Artefakt eines Systems, bei dem der Einreichungs-Endpunkt digital ist, die Datenquellen jedoch nicht. Diese Lücke zu schließen – den manuellen Übertragungsschritt durch eine Extraktion zu ersetzen, die Dokumente nach ihrer semantischen Bedeutung liest – beseitigt nicht die Pflicht. Es beseitigt den Teil der Pflicht, für den niemand Sie bezahlt und um den herum niemand das System entworfen hat: die vier Wochen, in denen Sie die Integrationsschicht zwischen Papier und Pixeln sind.