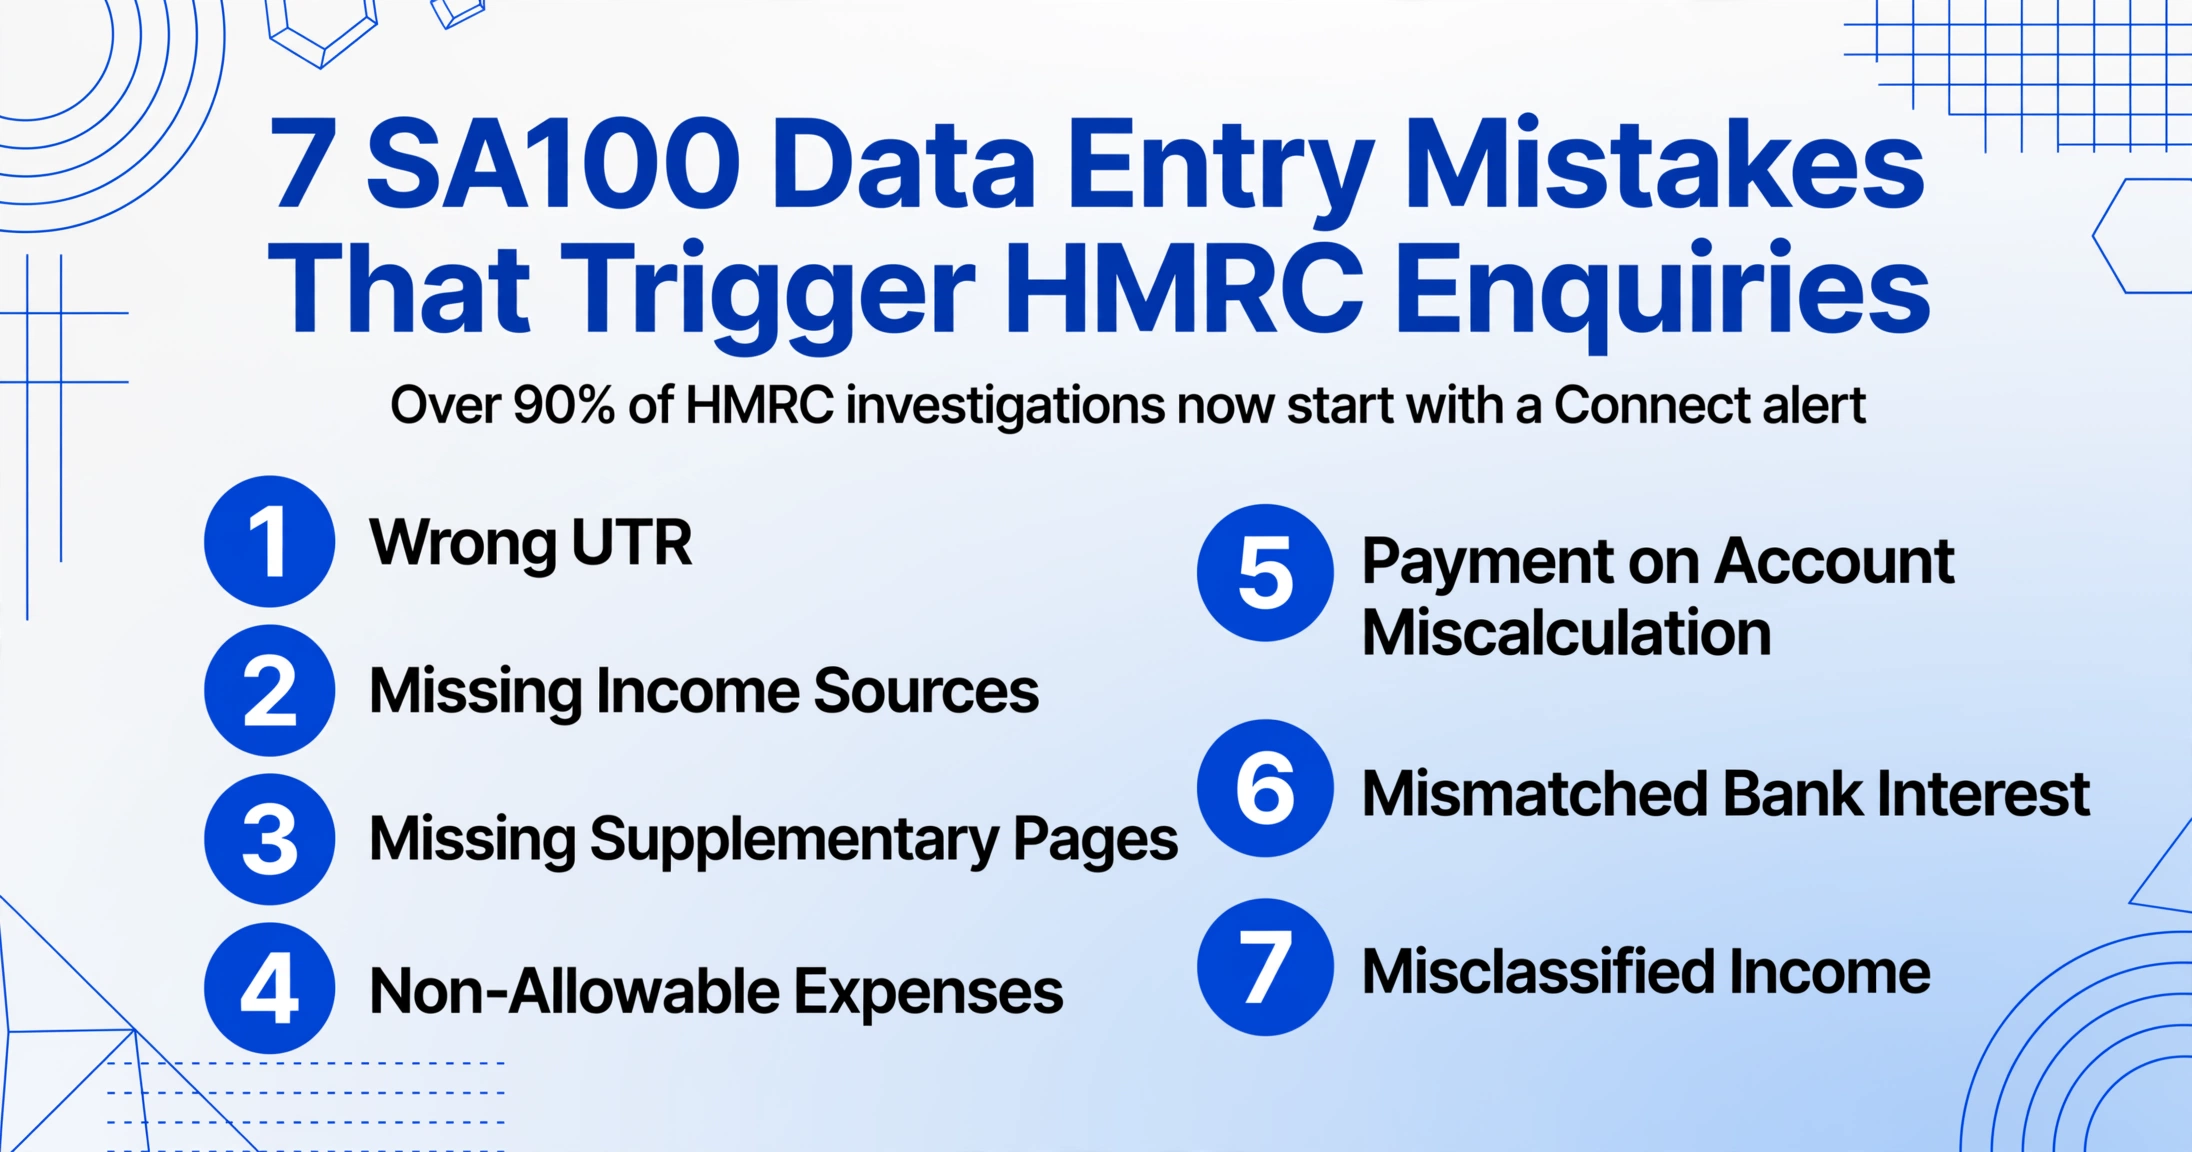
7 erros de preenchimento do SA100 que
geram investigações da HMRC
Quando um escritório de contabilidade assumiu um novo cliente com um perfil simples — um emprego com PAYE, alguma renda de aluguel de um segundo imóvel — a declaração SA100 foi enviada sem alarde. O que o contribuinte esqueceu de mencionar foi um empréstimo estudantil pendente. O cruzamento de dados da HMRC detectou a omissão em poucas semanas. A carta chegou pedindo uma explicação. A resolução foi indolor: primeiro erro, esquecimento genuíno, corrigido sem multa. Mas a própria carta — chegando semanas após o envio, pedindo uma explicação, exigindo uma resposta — é o momento que a maioria dos trabalhadores autônomos descreve como sua pior experiência com impostos. E, na maioria dos casos, quando há erros no SA100, o gatilho não foi aleatório — foi divergência de dados, simples assim.
Principais conclusões
- 90% das verificações de conformidade da HMRC agora começam com uma divergência de dados automatizada sinalizada pelo Connect, não com seleção aleatória — o sistema cruza 55 bilhões de itens de dados com o seu SA100.
- Todos os sete erros de preenchimento do SA100 que geram investigações remontam à mesma causa raiz — uma pessoa digitou um valor de um documento de origem e a cópia não correspondia ao que um terceiro já havia informado à HMRC.
- Extrair os valores diretamente do seu extrato bancário, comprovante de dividendos e carta da HMRC — em vez de digitá-los — elimina a divergência que o Connect usa para atribuir uma pontuação de risco à sua declaração.
A Máquina de Detecção da HMRC: Por Que Seus Erros no SA100 Não Ficam Escondidos
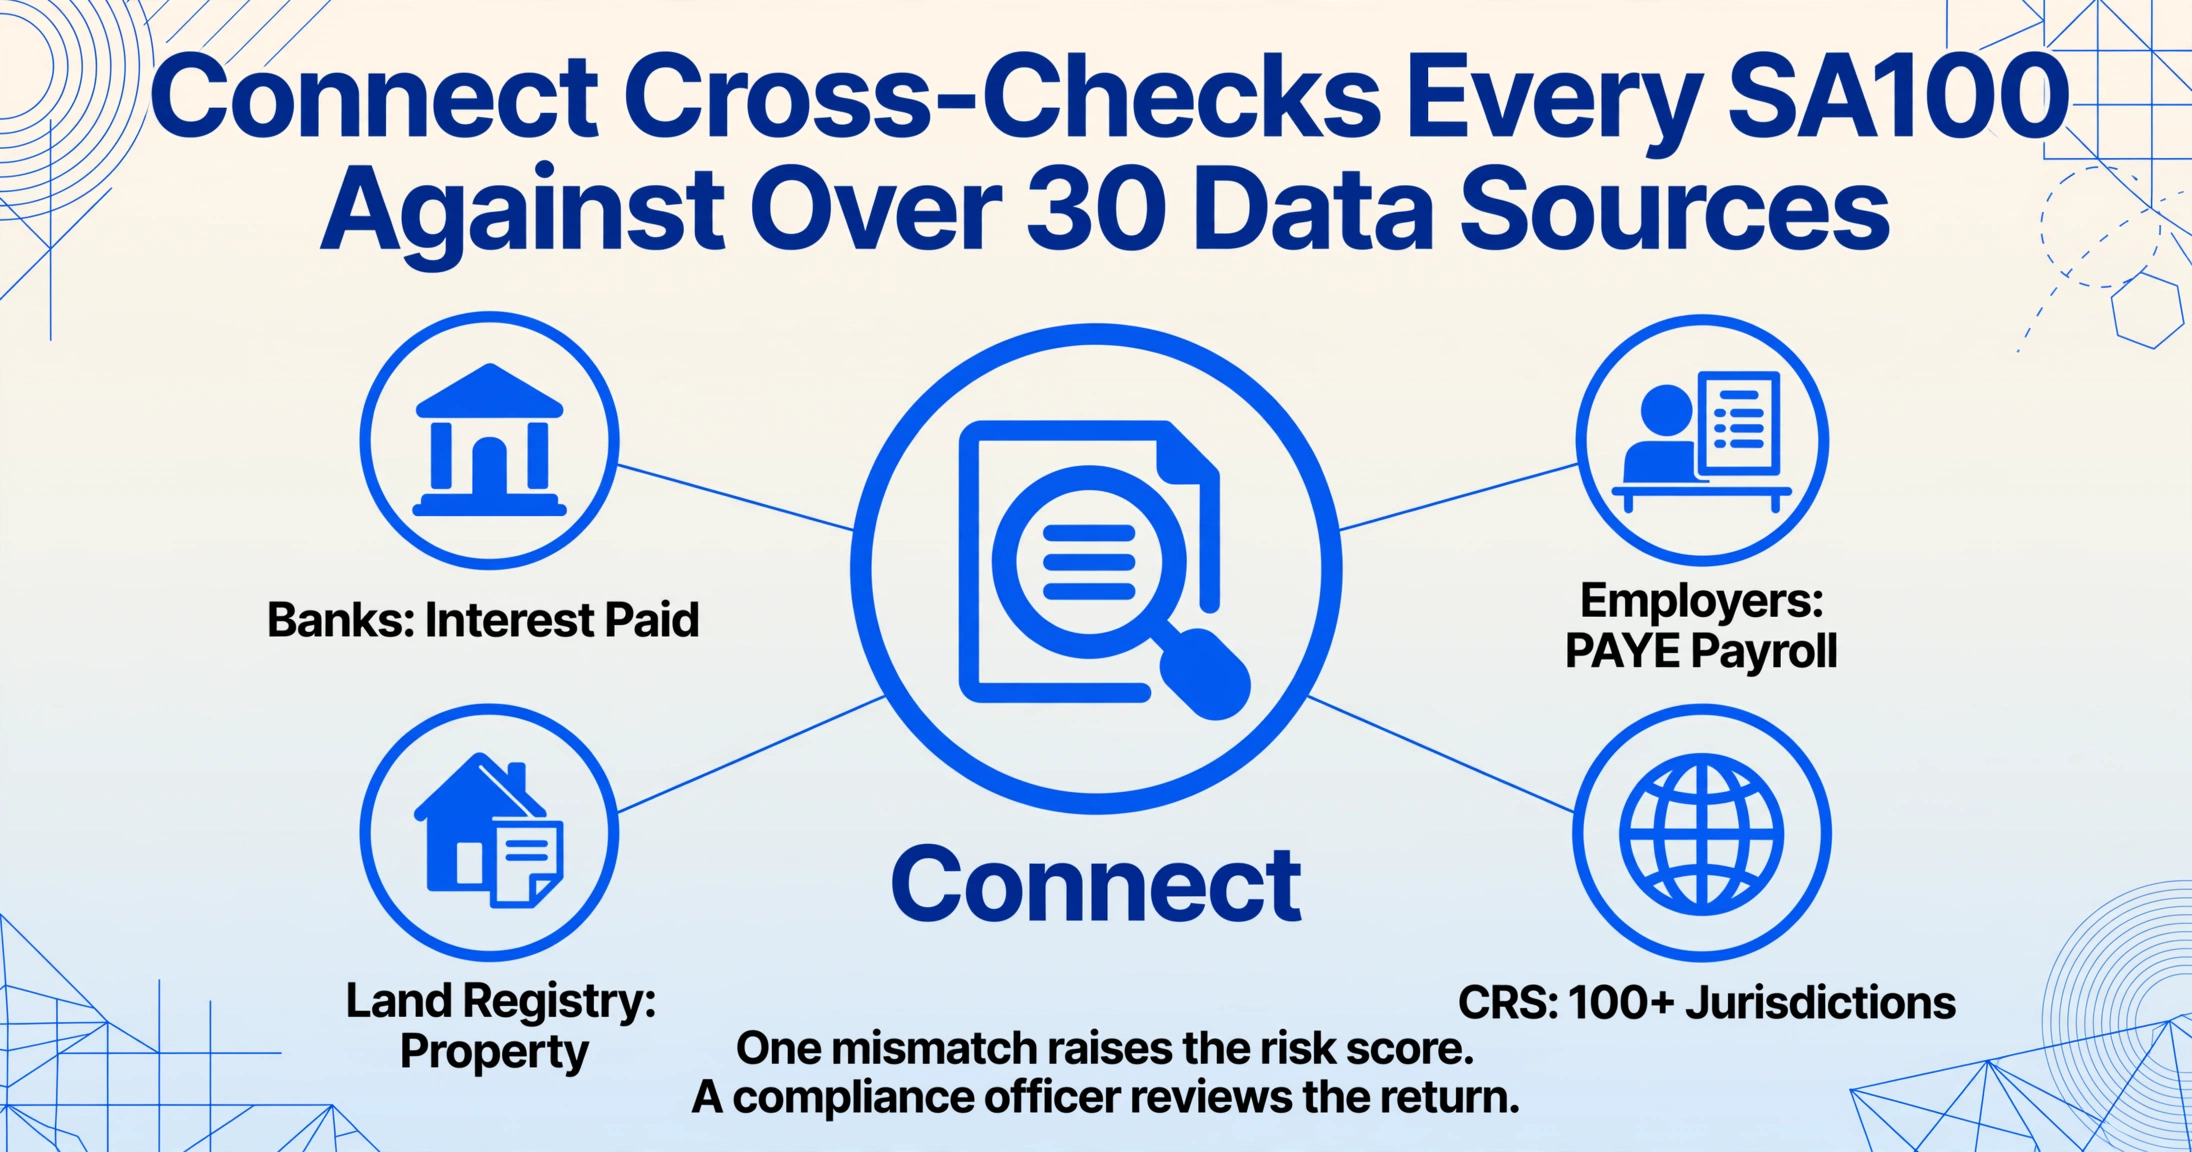
Antes de examinar erros individuais, vale entender o que acontece com seu SA100 no momento em que a HMRC o recebe. A declaração não fica em uma fila esperando que uma pessoa a leia. Ela passa pelo Connect — um sistema de cruzamento de dados desenvolvido com a BAE Systems a um custo relatado de £100 milhões — que cruza cada declaração de imposto com mais de 30 fontes de dados externas: bancos que informam pagamentos de juros, empregadores que informam folha de pagamento, o Land Registry que registra a propriedade de imóveis, o DVLA que rastreia registros de veículos, plataformas digitais que informam vendas e mais de 100 jurisdições fiscais estrangeiras sob o Common Reporting Standard (CRS).
O sistema processa 55 bilhões de itens de dados. Ele sabe quais juros seu banco lhe pagou, qual salário seu empregador informou e — desde janeiro de 2026 — quais transações sua plataforma de criptomoedas registrou. Ele compara cada valor do seu SA100 com o que terceiros já informaram à HMRC. Onde os dois não coincidem, sua declaração recebe uma pontuação de risco mais alta. Onde a pontuação de risco ultrapassa um limite, um agente de conformidade a analisa. Mais de 90% das investigações da HMRC agora começam com alertas do Connect, e não com seleção aleatória ou denúncias. Somente em 2024/25, o sistema ajudou a recuperar £4,6 bilhões adicionais em impostos não pagos.
Além do sinalizamento automatizado, a HMRC realiza campanhas direcionadas. As cartas de alerta sobre dividendos enviadas no final de 2025 são um exemplo clássico: contribuintes cujos valores de dividendos não coincidiam com os dados de bancos e da Companies House receberam uma carta dizendo "acreditamos que você pode ter rendimentos de dividendos que não nos informou". A carta foi educada — o ICAEW a descreveu como "não sendo uma verificação de conformidade" — mas os destinatários tinham até 31 de janeiro para corrigir suas declarações, e a HMRC deixou claro que "a falta de resposta pode levar à abertura de uma verificação de conformidade". Uma carta de alerta direcionada também significa que qualquer divulgação subsequente é considerada "provocada" para fins de penalidade sob o Schedule 24 do Finance Act 2007, o que limita a mitigação — o piso da penalidade é mais alto do que se você tivesse se apresentado espontaneamente.
Essa é a realidade de fiscalização que a maioria dos artigos sobre "erros comuns no SA100" omite. O erro em si é apenas metade da história. O mecanismo de detecção, o arcabouço de penalidades e o cronograma real, do envio até a carta, são a outra metade. A seguir estão os sete erros que o Connect detecta com mais confiabilidade — e o que acontece quando isso ocorre.
Erro nº 1: UTR errado — a porta que se tranca antes mesmo de você conseguir enviar a declaração
Um Unique Taxpayer Reference é composto por dez dígitos seguidos de um K — por exemplo, 12345 67890 K. É a chave de toda a sua conta de Autoliquidação. Digite um dígito errado e o sistema on-line da HMRC se recusa a autenticar. Inverta dois dígitos e você pode entrar na conta de outra pessoa, ou em conta nenhuma. Anote o número incorretamente a partir de uma carta e, quando perceber, é 30 de janeiro e a central de atendimento da HMRC tem uma fila de 45 minutos.
O Low Incomes Tax Reform Group (LITRG), parte do Chartered Institute of Taxation, documentou um cenário que pega os declarantes de primeira viagem todos os anos: alguém "finalmente entrou on-line para fazer a declaração no fim de janeiro" só para descobrir que não conseguia enviá-la — porque nunca havia se registrado e não tinha UTR algum. Mas mesmo declarantes registrados com um UTR extraviado ou digitado errado enfrentam a mesma barreira: sem UTR, sem login, sem declaração. A multa automática de £100 por envio tardio se aplica quer você deva imposto ou não. E se o UTR que você informa direcionar seu pagamento para a conta errada — um UTR errado que por acaso é a referência válida de outra pessoa — a HMRC aplica seu pagamento ao registro dela. O seu aparece como não pago. O relógio da multa e o relógio dos juros continuam correndo sobre o seu saldo enquanto você comprova que o pagamento foi feito.
Segundo a Quality Company Formations, o UTR ausente ou incorreto é "um dos erros mais comuns em declarações de imposto". Também é um dos mais evitáveis. Seu UTR aparece em toda correspondência da HMRC — o aviso para declarar SA250, declarações de anos anteriores, lembretes de pagamento. Copie-o do documento de origem, não o digite de memória.
A correção estrutural: extrair o UTR diretamente de uma carta da HMRC ou de um documento SA100 elimina cinco caracteres que você não digita — o que representa cinco oportunidades de erro de inversão que bloquearia toda a sua declaração.
Erro nº 2: Fontes de renda omitidas — os dividendos, aluguéis e juros que o Connect já conhece
O erro mais comum no SA100 em termos de frequência não é um erro de cálculo — é uma omissão. Um freelancer esquece os £3.200 em dividendos da própria empresa. Um locador omite os £6.000 de renda de aluguel porque "mal cobriu a hipoteca". Um contratado com uma consultoria paralela esquece os £1.800 de um projeto pontual. O Connect da HMRC sabe de todos eles — porque o banco reportou o depósito, a Companies House registrou o dividendo e os registros da imobiliária são acessíveis sob poderes de informação.
Quando a HMRC enviou cartas direcionadas de alerta sobre dividendos no final de 2025, não estava pescando. Estava cruzando dados de dividendos de empresas do Reino Unido com as declarações SA100 e sinalizando toda declaração em que os números não batiam. A Affinity Associates documentou a realidade para os destinatários: "Ignorar a carta é um risco. A carta em si não é uma multa nem uma investigação formal, mas pode levar a uma se você não responder." O mesmo princípio se aplica aos juros de poupança — bancos e sociedades de crédito imobiliário reportam dados de juros à HMRC e, embora cerca de 20% das contas bancárias permaneçam sem correspondência com indivíduos, os outros 80% funcionam automaticamente por referência cruzada.
A renda de aluguel omitida tem seu próprio caminho de detecção. Os sistemas da HMRC cruzam o Land Registry — que mostra que você possui um segundo imóvel — com sua SA100, que deve mostrar uma página de imóvel SA105 preenchida ou um motivo válido pelo qual nenhuma renda de aluguel precisa ser declarada. A estrutura de cruzamento de dados abrange informações de contas bancárias e de sociedades de crédito imobiliário, além de transações em plataformas de pagamento de terceiros. Se você é um trabalhador autônomo que aluga um imóvel paralelamente, duas trilhas de dados separadas apontam para a mesma conclusão: o Connect vê o registro de locador e os depósitos de renda de aluguel. Sua SA100 precisa mostrar ambos.
De acordo com o Schedule 24 FA 2007, a multa por uma omissão por negligência começa em 30% da receita potencialmente perdida — o imposto que deveria ter sido pago sobre o valor omitido. Se a HMRC determinar que a omissão foi deliberada, mas não ocultada, a multa sobe para 70%. Se for deliberada e ocultada — ocultando ativamente a renda — chega a 100%, com acréscimos offshore elevando-a a 200%. A multa é calculada sobre o imposto pago a menos, não sobre a renda omitida. £3.000 esquecidos em dividendos à alíquota mais alta de dividendos de 33,75% significam £1.012,50 de imposto pago a menos. Uma multa por negligência de 30% sobre isso é £303,75. Uma multa por deliberação de 70% é £708,75. A diferença entre "eu esqueci" e "eles acham que tentei ocultar" é de milhares de libras — e o que determina essa diferença é a qualidade da sua resposta quando a carta chega.
Erro #3: Páginas complementares ausentes — quando o SA100 sozinho não basta
O SA100 é a declaração principal do Self Assessment, mas, para a maioria das pessoas com renda além de um único emprego com PAYE, ele é apenas o ponto de partida. O sistema de páginas complementares funciona como um complemento modular: marque a caixa na página TR2 que diz "I had self-employment income" e a HMRC espera uma página SA103 (trabalho autônomo) preenchida em anexo. Marque "UK property income" e uma SA105 é exigida. Deixe de marcar a caixa e a HMRC vê uma declaração que não corresponde à renda que já conhece. Marque a caixa, mas esqueça a página, e a declaração fica estruturalmente incompleta — a declaração existe, mas os números estão faltando.
O Audit Consulting Group, que cuida de preenchimento e correção de SA100, relata: "Vemos com frequência problemas causados por contribuintes que preenchem corretamente a declaração principal SA100, mas esquecem as páginas adicionais necessárias para informar dividendos, renda de aluguel ou ganhos no exterior. Se a renda mudar subitamente de forma significativa, as despesas aumentarem de modo incomum ou páginas complementares estiverem ausentes, a HMRC pode questionar posteriormente a declaração."
O sistema de páginas complementares é especialmente implacável para trabalhadores autônomos com múltiplas fontes de renda. Um designer gráfico freelancer que também faz trabalhos ocasionais de consultoria e aluga um quarto extra precisa de três páginas além do núcleo do SA100: SA103S para o negócio de design, SA105 para a renda de imóvel e — se houver dividendos envolvidos — a seção de dividendos dentro do próprio SA100. Cada página exige seu próprio conjunto de valores. Faltar uma página significa que uma fonte inteira de renda fica sem declaração — e o Connect percebe a lacuna, porque os depósitos bancários contam uma história diferente da declaração.
A lista completa de páginas complementares abrange SA102 (emprego/diretores), SA103S/F (trabalho autônomo curta/completa), SA104S/F (sociedade), SA105 (imóvel no Reino Unido), SA106 (renda no exterior), SA108 (ganhos de capital) e SA109 (residência). O formulário curto SA103S se aplica se seu faturamento anual estiver abaixo do limite de VAT — atualmente £90,000. Acima disso, o SA103F completo é exigido. Preencher a versão errada — a curta quando a completa é necessária — é outra categoria de erro que gera questionamento da HMRC, porque o formulário curto coleta menos pontos de dados e pode não fornecer detalhes suficientes para o Connect conciliar.
Erro #4: Despesas Não Dedutíveis — As Declarações Que Atraem Cartas de Alerta
A HMRC publica orientações claras sobre despesas comerciais dedutíveis para trabalhadores autônomos — viagens que sejam "integral e exclusivamente" para fins comerciais, custos de escritório, honorários profissionais, estoque e materiais. O deslocamento entre a casa e um local de trabalho regular não é dedutível. Roupas do dia a dia não são dedutíveis, mesmo que você as use apenas em reuniões com clientes. Refeições consumidas enquanto se trabalha sozinho não são dedutíveis — o subsídio de alimentação se aplica quando se viaja fora do padrão habitual ou se pernoita fora.
O problema não é que essas regras sejam obscuras — elas estão bem documentadas nas próprias orientações da HMRC. O problema é que elas criam zonas cinzentas que os trabalhadores autônomos interpretam com generosidade sob pressão de tempo. Um freelancer que trabalha de um escritório em casa declara a conta de internet a 100%, em vez de ratear o uso comercial versus o pessoal. Um contratado declara o almoço todos os dias porque "teve que comer para trabalhar". Um locador declara o custo de dirigir para mostrar um imóvel — mas também o custo de passar por ele a caminho do supermercado. Cada declaração individual é pequena. Ao longo de uma declaração anual completa, elas somam uma proporção de despesas em relação ao faturamento que está fora do padrão do setor — e é isso que o Connect sinaliza.
A abordagem de conformidade da HMRC vem evoluindo de investigações completas para campanhas direcionadas de alerta. Receber uma carta de alerta sobre despesas não significa necessariamente que você fez algo errado — mas exige uma resposta. A carta pede que você revise suas declarações de despesas e confirme que estão corretas. Se encontrar erros, você corrige a declaração. Se não, você confirma e o processo é encerrado. Mas o custo de tempo — encontrar a carta, revisar as declarações, consultar um contador se necessário — é uma consequência por si só, e é uma consequência que recai inteiramente sobre o contribuinte, sem qualquer responsabilidade da HMRC por falsos positivos.
O Schedule 24 prevê o caminho de escalonamento se o alerta revelar um erro genuíno: declarações por negligência atraem uma multa de 30% sobre o imposto resultante não pago, com possível suspensão se as condições forem atendidas. O HMRC Compliance Handbook especifica que a suspensão exige que o contribuinte cumpra condições — tipicamente melhorar a manutenção de registros — e que uma nova imprecisão por negligência durante o período de suspensão reativa a multa original. Em outras palavras, seja pego declarando despesas não dedutíveis uma vez, e você está em observação. Seja pego de novo dentro da janela de suspensão, e você deve a multa original também.
Erro nº 5: Cálculo incorreto do pagamento por conta — A fatura de janeiro que parece errada, mas não está
Este erro é diferente dos outros. Não é um erro de digitação na declaração. É um mal-entendido que cria um impacto tão severo no fluxo de caixa que algumas pessoas reagem inserindo valores imprecisos para reduzir a fatura. E, uma vez que valores imprecisos entram na declaração, o cruzamento de informações do Connect os detecta como qualquer outra discrepância.
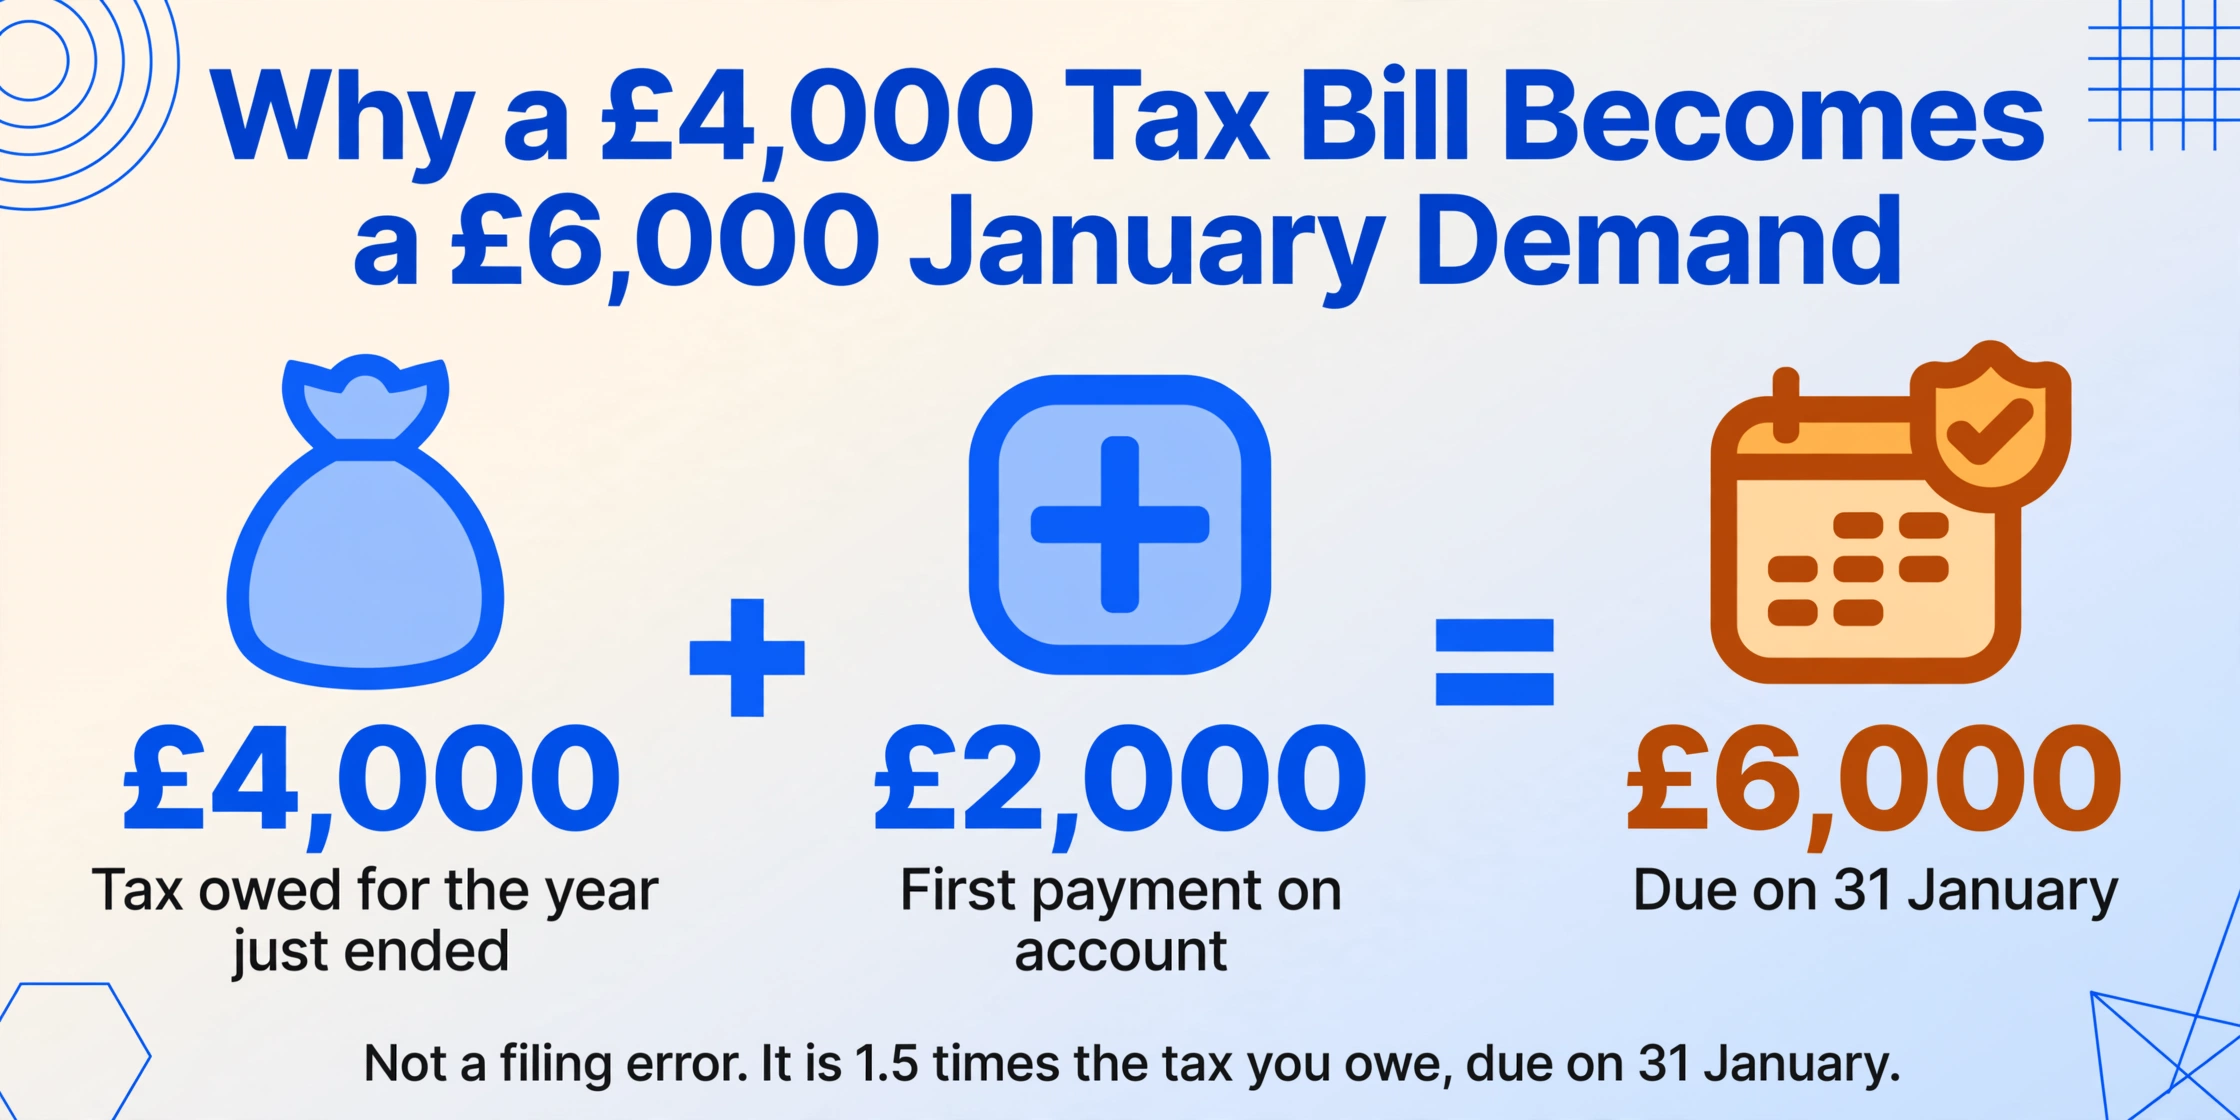
Os pagamentos por conta se aplicam quando sua fatura de Imposto de Renda Autodeclarado (Self Assessment) excede £1.000 e menos de 80% do seu imposto é retido na fonte. O mecanismo: a HMRC pega a fatura de imposto do ano anterior, divide por dois e cobra a primeira metade em 31 de janeiro (junto com qualquer pagamento de ajuste do ano anterior) e a segunda metade em 31 de julho. Para quem declara pela primeira vez com uma fatura de imposto de £4.000, a cobrança de janeiro não é de £4.000 — é de £6.000. Isso corresponde aos £4.000 devidos pelo ano recém-encerrado mais £2.000 como primeiro pagamento por conta referente ao ano seguinte. A LITRG descreve o impacto sem rodeios: "até 1,5 vez a sua fatura de imposto até 31 de janeiro — isso pode ser um grande choque para o seu fluxo de caixa!"
A armadilha se agrava no segundo ano. O profissional autônomo que pagou £2.000 em janeiro e £2.000 em julho referentes à sua fatura de imposto de 2025/26 — total de £4.000 adiantados — descobre que sua fatura real de 2025/26 é de £6.500 porque a renda cresceu. O pagamento de ajuste devido no janeiro seguinte é de £2.500 (£6.500 menos £4.000), mais o primeiro pagamento por conta de 2026/27 no valor de £3.250 (50% de £6.500). Total devido: £5.750. O profissional autônomo esperava pagar cerca de £2.000 — o padrão do ano anterior — e, em vez disso, enfrenta quase o triplo desse valor.
Nesse momento, algumas pessoas tentam reduzir seu pagamento por conta declarando uma renda menor — alegando que esperam ganhar menos no ano seguinte. Se a HMRC posteriormente determinar que a redução foi injustificada, ela cobra juros sobre a diferença a partir da data de vencimento original. E se a renda menor foi inserida para reduzir o POA em vez de refletir expectativas genuínas, a própria declaração imprecisa abre a porta para uma verificação de conformidade. O erro começou como um problema de fluxo de caixa e terminou como um problema de precisão de dados — que é como a maioria dos erros no SA100 começa.
Erro nº 6: Juros bancários divergentes — os dados que a HMRC já tem
Todos os bancos e sociedades de crédito imobiliário do Reino Unido informam os juros pagos à HMRC. Os dados fluem através do Common Reporting Standard para contas internacionais e através da declaração doméstica para contas do Reino Unido. Quando a HMRC processa sua SA100, o valor dos juros no box 2 (juros do Reino Unido não tributados) é cruzado com o que seu banco informou. Se sua declaração indica £0 e o banco informou £800, o Connect atribui uma pontuação de divergência. Se a diferença ultrapassar um limite, a declaração é sinalizada.
Este deveria ser o erro mais evitável na Autodeclaração. O valor dos juros está visível no extrato bancário. Seu banco o informa à HMRC automaticamente. Se você e seu banco informarem o mesmo número, não há divergência. O erro surge quando o contribuinte presume que os juros de poupança dentro do Personal Savings Allowance (£1.000 para contribuintes na alíquota básica, £500 para a alíquota mais alta) não precisam ser declarados de forma alguma — mas o valor bruto ainda deve ser declarado na SA100, mesmo que nenhum imposto seja devido sobre ele. A isenção é aplicada no cálculo do imposto, não pela omissão do valor na declaração.
A Tax Adviser magazine do CIOT informou em 2025 que a HMRC está pressionando por uma declaração bancária mais rápida e mais granular, potencialmente avançando para o pré-preenchimento dos valores de juros nas declarações de imposto — semelhante ao que já acontece com a renda de emprego sob o RTI. Quando o pré-preenchimento chegar, o erro de juros desaparecerá, porque a declaração mostrará o valor que a HMRC já tem. Até então, o ônus recai inteiramente sobre o contribuinte de fazer os dois números coincidirem — e a maneira mais fácil de fazê-los coincidir é ler o número diretamente do extrato bancário em vez de estimá-lo de memória.
Erro nº 7: Renda mal classificada — atividade comercial vs emprego, dividendos vs outros rendimentos
Esta categoria de erro abrange os erros estruturais na forma como a renda é categorizada na declaração, e não a aritmética dos próprios valores. Um freelancer que também tem um emprego formal trata sua renda de freelancer como "ocasional" ou "pontual" em vez de autoemprego — e declara sem uma página SA103 porque não marcou a caixa de autoemprego. Um diretor recebe dividendos de sua própria empresa e os declara em "outros rendimentos" na página principal da SA100 em vez de na seção de dividendos — o valor é declarado, mas na categoria errada, e o Connect não vê nenhuma declaração de dividendos para cruzar com os dados da Companies House.
O sistema de classificação está se tornando mais rigoroso. A partir do ano fiscal 2025/26, novas regulamentações exigem que diretores de close companies declarem separadamente os dividendos de suas próprias empresas versus dividendos de outras fontes. O ICAEW informou que essa mudança "pode ser difícil de cumprir para contribuintes que exercem atividade comercial e diretores de close companies". O sistema anterior mascarava uma distinção importante — a HMRC podia ver os dividendos totais, mas não conseguia identificar quais vinham da própria empresa do contribuinte — e a nova divisão obrigatória significa que erros de classificação que passavam despercebidos no sistema antigo se tornarão visíveis no novo sistema.
O erro de classificação também se propaga pelo cálculo dos pagamentos. O rendimento de trabalho autônomo atrai contribuições ao National Insurance das Classes 2 e 4. Os dividendos, não. Se um contribuinte classifica o rendimento de trabalho autônomo como "outros rendimentos" para evitar o NIC, a insuficiência de NIC é um vetor de detecção separado — e a penalidade se aplica tanto ao subpagamento de NIC quanto ao subpagamento de Imposto de Renda. O Schedule 24 abrange Imposto de Renda, Imposto sobre Ganhos de Capital, VAT, PAYE e NIC — o arcabouço de penalidades é unificado, e um único erro de classificação desencadeia consequências em múltiplos tributos.
Erros de classificação são ímãs de detecção porque envolvem pelo menos duas divergências: a categoria da declaração não corresponde ao tipo de rendimento que o Connect vê nos dados de terceiros, e a página de suporte (SA103, SA105) está ausente — criando uma dupla discrepância a partir de um único erro.
Como a Extração por IA Elimina a Etapa de Transcrição Que Causa a Maioria dos Erros na SA100
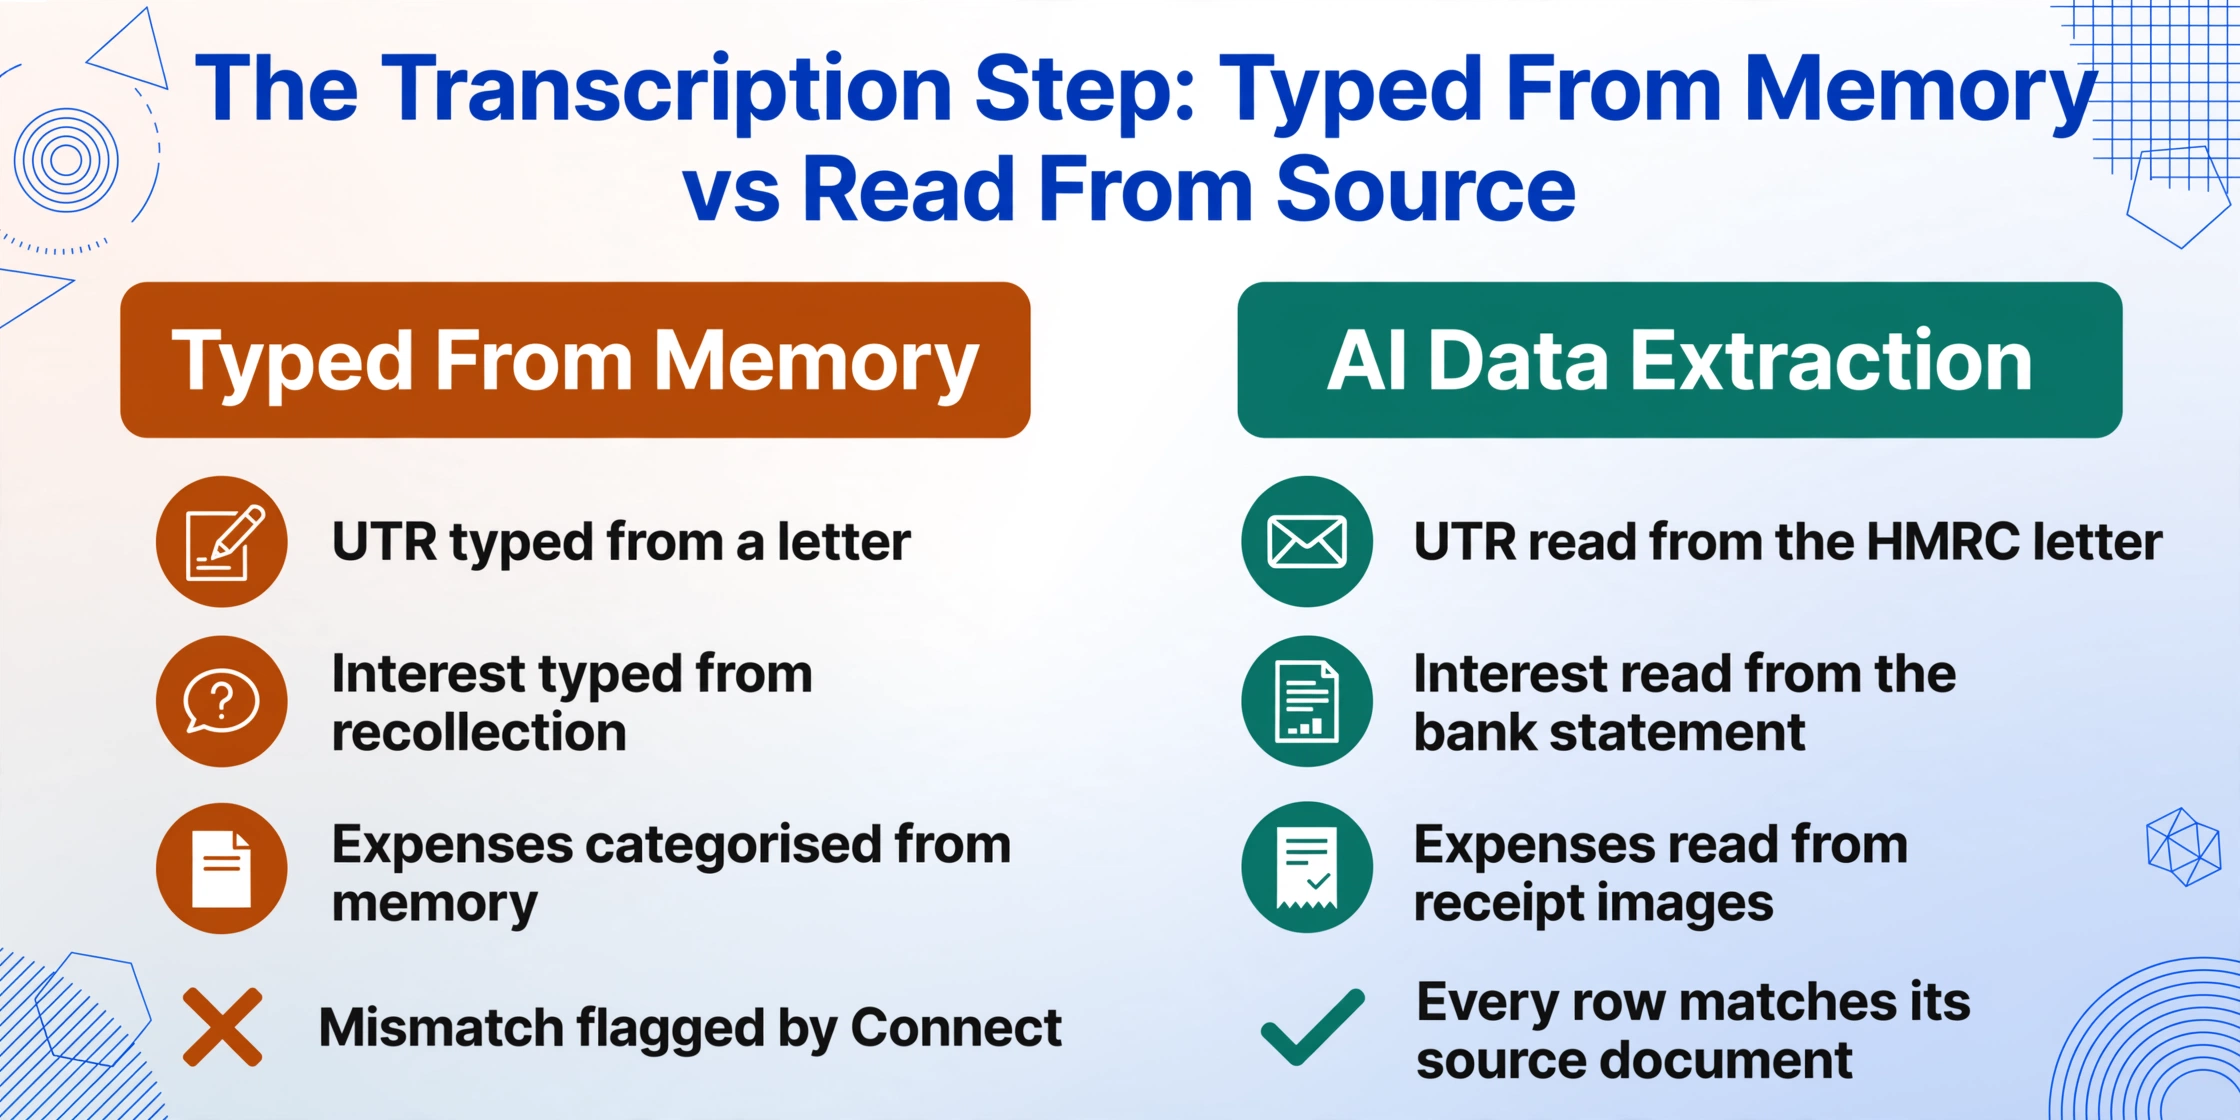
Percorra os sete erros acima e rastreie cada um até sua causa raiz. UTR errado: copiado incorretamente de uma carta. Rendimento ausente: um comprovante de dividendos ou extrato de aluguel que não foi transcrito para a planilha antes de preencher a declaração. Despesas erradas: categorizadas de memória em vez de conferidas com os recibos. Juros bancários divergentes: inseridos de memória em vez de lidos do extrato bancário. Em todos os casos, o erro entra no fluxo de trabalho da SA100 durante uma etapa de transcrição — quando uma pessoa lê um número de um documento de origem e o digita em uma célula, em um campo de formulário ou em uma calculadora.
Eliminar essa etapa de transcrição elimina esses erros na origem. Quando uma ferramenta de extração por IA lê o UTR diretamente de uma carta da HMRC, não há oportunidade de transposição. Quando ela extrai valores de juros de um extrato bancário, totais de dividendos de um comprovante de dividendos e valores de despesas de imagens de recibos para uma única planilha estruturada, a pasta de trabalho cresce linha a linha a partir dos dados de origem — não da memória, não de estimativas, não do que "parece mais ou menos certo". A planilha resultante é um mapeamento direto dos documentos de origem para as linhas, e inserir os valores da SA100 torna-se uma etapa de verificação em vez de criação. Revisar é mais rápido e menos propenso a erros do que digitar do zero.
Essa mudança no fluxo de trabalho — de criação para verificação — altera o perfil de erros de forma fundamental. Os erros restantes são imprecisões de extração: a IA leu errado um valor mal digitalizado ou mapeou um valor para a categoria de despesa errada. São erros superficiais que um revisor humano identifica em segundos, porque está comparando uma extração destacada com o texto visível no documento de origem — o equivalente digital da escrituração por partidas dobradas. Eles não incluem a classe silenciosa de erros que passam na validação de formato, mas estão contextualmente errados: um UTR que parece válido, mas pertence a outra pessoa, um dividendo declarado na categoria de rendimento errada, uma página complementar ausente que ninguém percebeu que faltava.
Os arquivos são processados com segurança e não são armazenados.
Para um passo a passo completo da extração de dados do SA100 para uma planilha estruturada — incluindo quais colunas definir, como lidar com rendimentos de várias fontes e quais verificações de validação executar antes do envio — consulte o guia completo de extração do SA100. Para o passo a passo detalhado, veja extrair dados do SA100 para o Excel. Se você está processando vários anos ou vários contribuintes, extração de SA100 em lote cobre o fluxo de trabalho com vários arquivos. E se você quer entender por que o trabalho manual com o SA100 é tão propenso a erros, o problema do SA100 em papel para freelancers e quanto custa a inserção manual do SA100 explicam a questão estrutural por completo.
Vale a pena ler mais dois artigos relacionados sobre documentos fiscais do Reino Unido junto com este: o artigo sobre erros de inserção de dados do P60 aborda uma classe paralela de erro de transcrição em certificados de fim de ano da folha de pagamento, e o texto sobre consequências de erros no P45 mostra o que acontece quando um erro de transcrição na data de saída faz alguém pagar imposto a mais no próximo emprego. Ambos seguem a mesma lógica de detecção — erros que passam pela validação de formato, mas aparecem depois — aplicada a diferentes documentos da HMRC.