HMRCの調査を招く
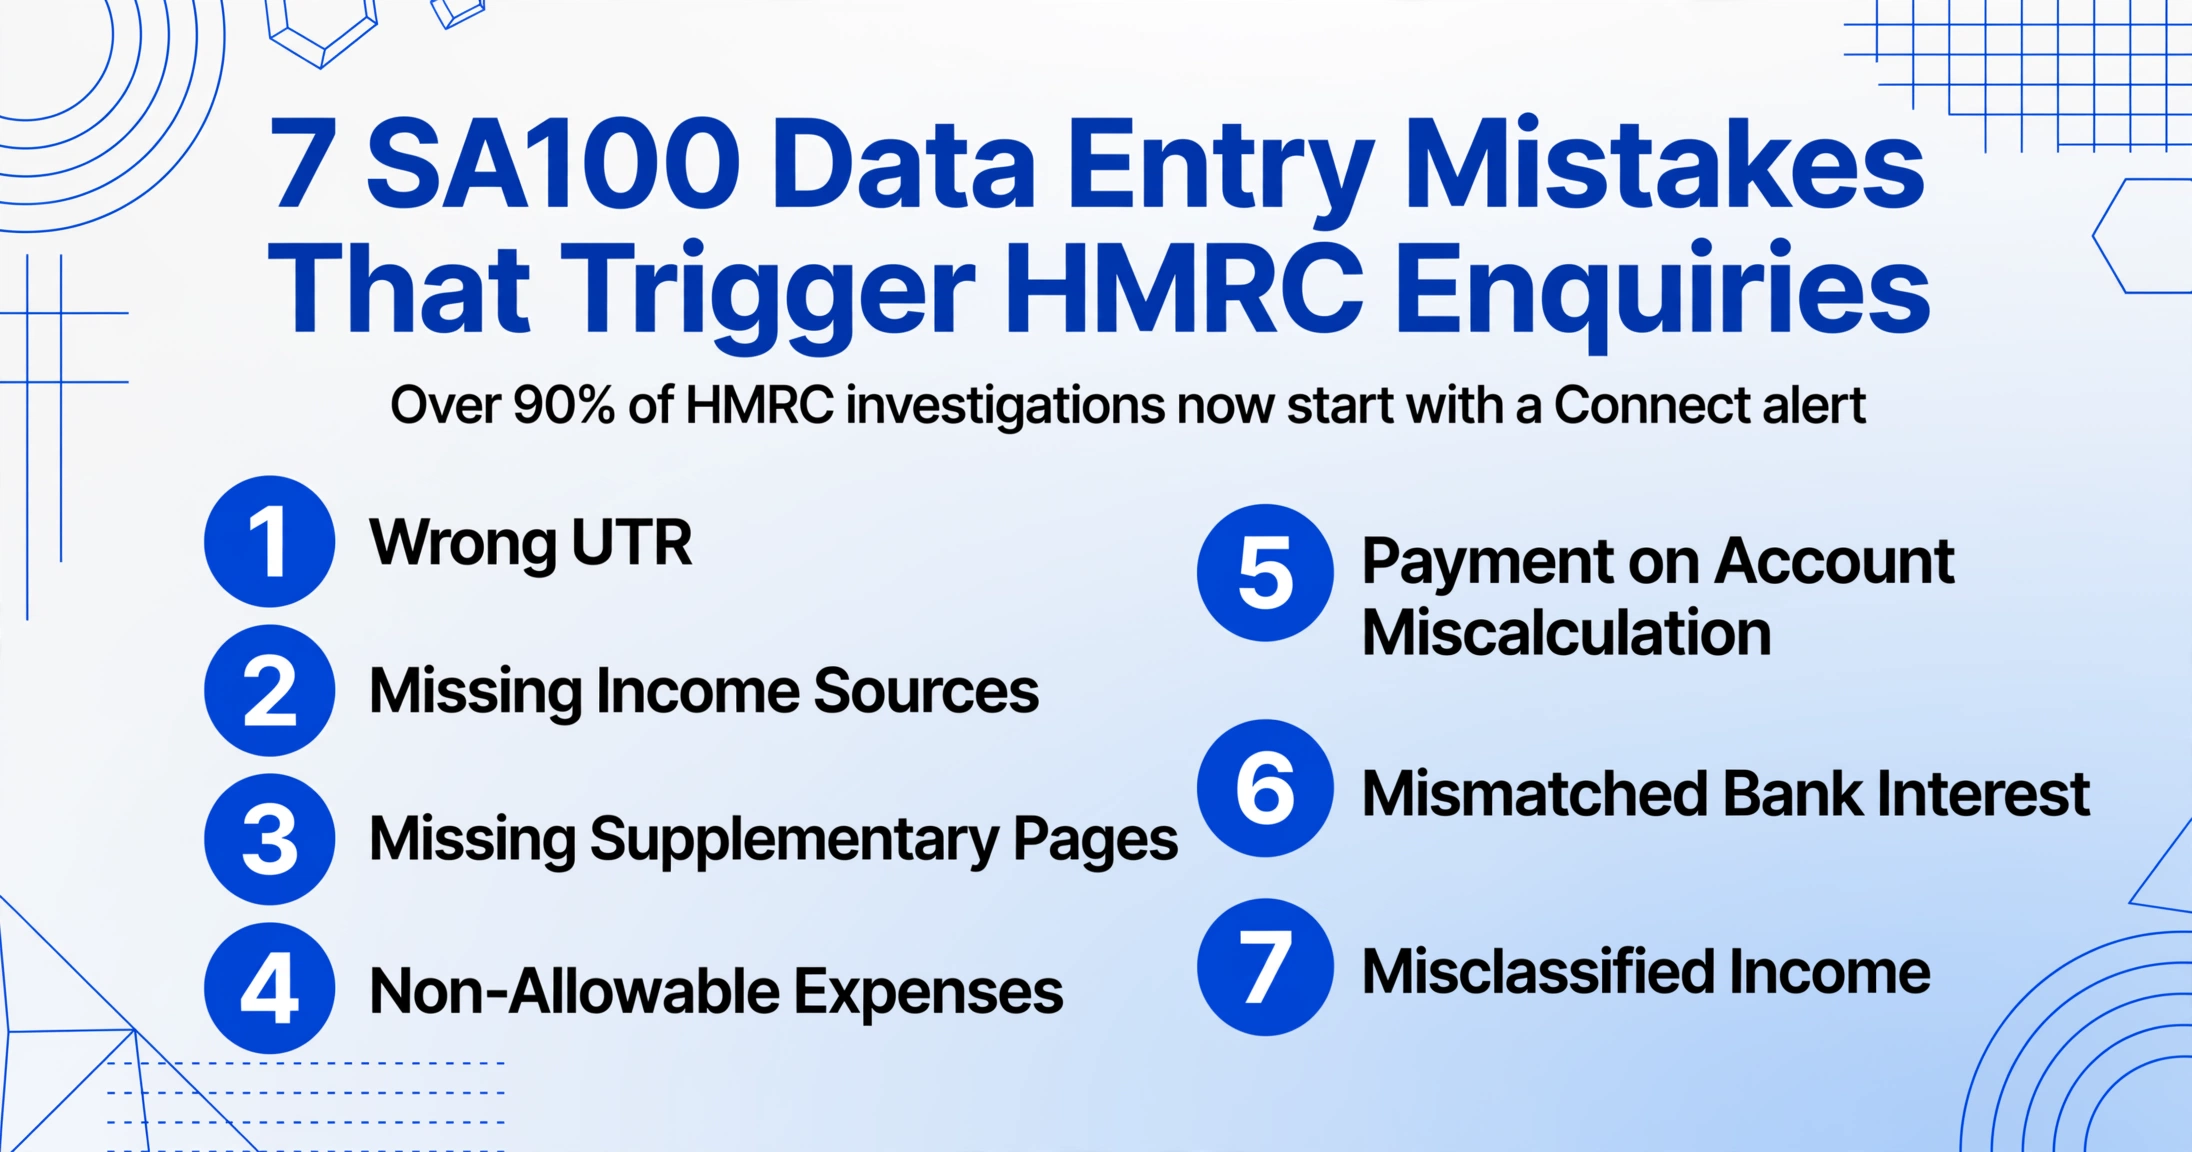
SA100入力ミス7選
ある会計事務所が、シンプルなプロフィールの新規クライアント——PAYEの仕事と、2軒目の物件からの賃貸収入——を引き受けたとき、SA100の申告は滞りなく提出されました。ところが、納税者が言い忘れていたのは、未返済の学生ローンでした。HMRCのデータ照合は、数週間以内にその欠落を検知しました。説明を求める書簡が届き、解決は痛みのないものでした。初回のミス、純粋な見落とし、罰則なしで修正されました。しかし、その書簡自体——申告から数週間後に届き、説明を求め、回答を必要とするもの——こそが、多くの自営業者が「最悪の税務体験」と語る瞬間です。そしてほとんどの場合、SA100のミスが起きた場所では、調査の引き金はランダムではありません——それはデータの不一致、それに尽きるのです。
重要ポイント
- HMRCのコンプライアンスチェックの90%は、現在ではランダムな選定ではなく、Connectが自動的に検知したデータ不一致から始まります——このシステムは550億件のデータ項目をあなたのSA100と照合します。
- 調査を招く7つのSA100入力ミスはすべて、同じ根本原因に遡ります——ある人物が原本から数字を入力した際、そのコピーが第三者からHMRCにすでに報告されている内容と一致しなかったのです。
- 数字を手入力する代わりに、銀行明細書、配当金領収書、HMRCの書簡から直接抽出することで、Connectがあなたの申告にリスクスコアを割り当てる際に使用する不一致を排除できます。
HMRCの検知メカニズム:SA100の入力ミスがなぜ隠し通せないのか
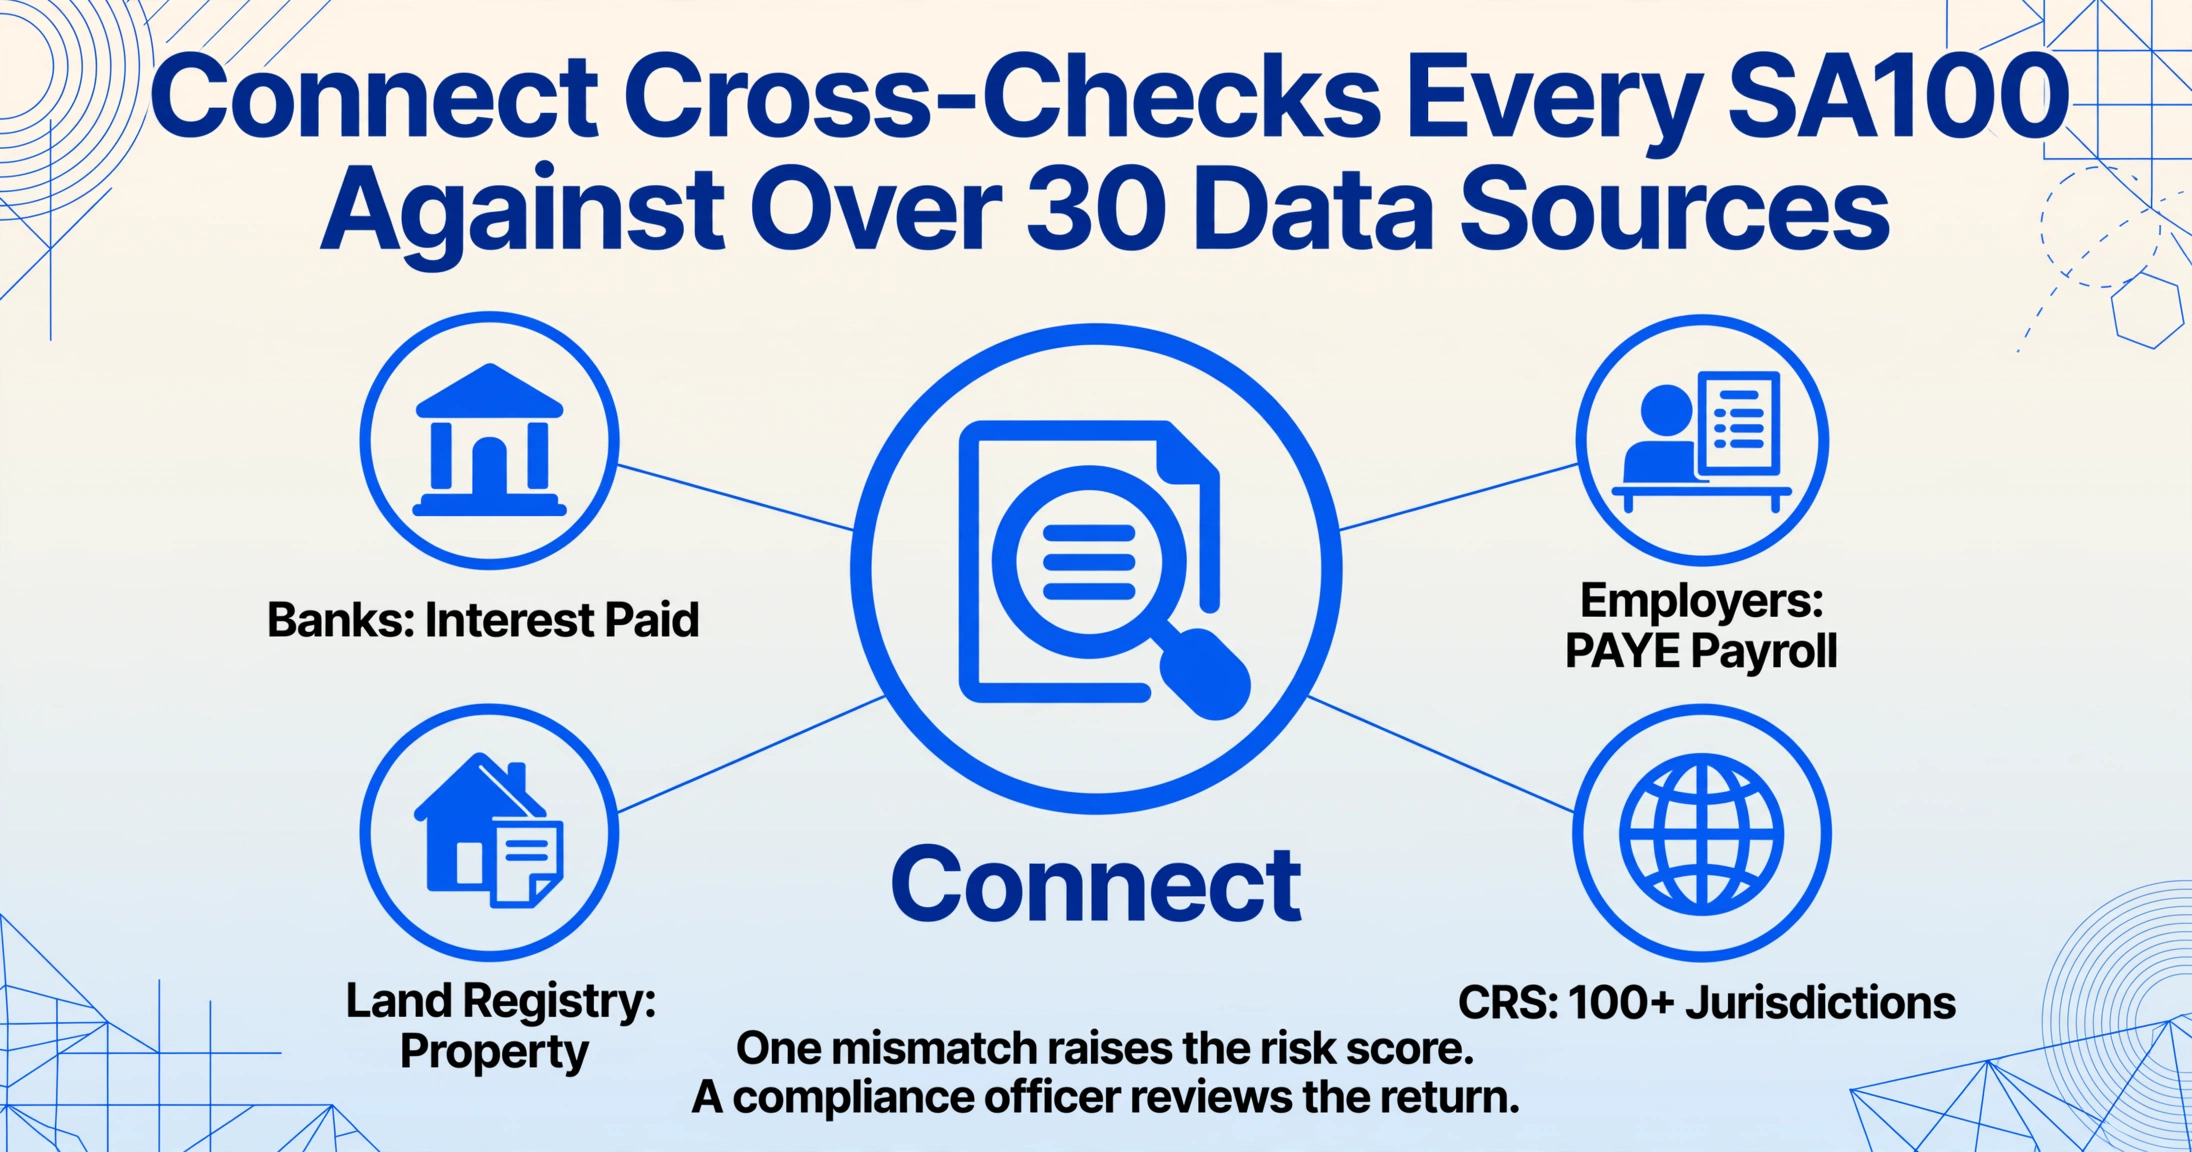
個々のミスを見る前に、HMRCがSA100を受け取った瞬間に何が起きるのかを理解しておく価値があります。申告書は、人間が読むのを待つキューに並ぶわけではありません。それはConnect——BAEシステムズと共同開発され、報告コスト1億ポンドと言われるデータ照合システム——を通過し、すべての税務申告を30以上の外部データソースと照合します:銀行は利息の支払いを、雇用主は給与を、Land Registryは不動産の所有権を、DVLAは車両登録を、デジタルプラットフォームは売上を報告し、さらに100以上の海外税務当局が共通報告基準(CRS)に基づいて情報を提供します。
このシステムは550億件のデータ項目を処理します。銀行が支払った利息、雇用主が報告した給与、そして2026年1月以降は暗号資産プラットフォームが記録した取引も把握しています。SA100のすべての数字を、第三者がすでにHMRCに伝えている情報と照合します。両者が一致しない場合、申告書のリスクスコアが上がります。リスクスコアが閾値を超えると、コンプライアンス担当官が審査します。現在、HMRCの調査の90%以上は無作為抽出や内部通報ではなく、Connectのアラートから始まります。2024/25年度だけでも、このシステムは未払い税額の追加回収に46億ポンドの貢献をしました。
自動フラグ付けに加えて、HMRCは対象を絞ったキャンペーンも実施しています。2025年後半に送付された配当に関するナッジレターはその典型例です。銀行とCompanies Houseのデータと一致しない配当額を申告した納税者に、「当方は、あなたが申告していない配当収入を持っている可能性があると考えています」という内容のレターが送られました。そのレターは丁寧なものでしたが——ICAEWは「コンプライアンスチェックではない」と表現しました——受信者には1月31日までに申告を修正する猶予が与えられ、HMRCは「応答しない場合、コンプライアンスチェックが開始される可能性がある」と明言しました。対象を絞ったナッジレターは、その後の任意開示が2007年財政法スケジュール24に基づくペナルティ目的で「促された」開示とみなされることも意味します。これにより軽減措置が制限され、自発的に申し出た場合よりもペナルティの下限が高くなります。
これが、ほとんどの「よくあるSA100のミス」に関する記事が省略している執行の現実です。ミス自体は物語の半分に過ぎません。検知メカニズム、ペナルティの枠組み、そして申告からレター到着までの現実的なタイムラインが残りの半分です。以下に、Connectが最も確実に検知する7つのミスと、検知された場合に何が起こるかを示します。
間違いその1:UTR番号の誤り——申告前に閉ざされる扉
ユニーク納税者参照番号(UTR)は、数字10桁の後に「K」が付きます(例:12345 67890 K)。これはセルフアセスメント口座全体の鍵です。1桁間違えると、HMRCのオンラインシステムは認証を拒否します。2桁を入れ替えると、他人の口座にログインするか、まったく口座が存在しないことになります。通知書から番号を誤って書き写し、気づいた時には1月30日、HMRCのヘルプラインは45分待ち——そんな事態になりかねません。
英国勅許税理士協会傘下の低所得者税制改革グループ(LITRG)は、初めて申告する人を毎年悩ませる事例を報告しています。「ようやく1月下旬にオンラインで確定申告をしようとした」ところ、申告できない——そもそも登録しておらず、UTR番号すら持っていなかった——というケースです。しかし、登録済みでもUTRを紛失したり書き間違えたりすれば、同じ壁に直面します。UTRがなければログインも申告もできません。税金の有無にかかわらず、自動的に£100の期限後申告罰金が科されます。さらに、入力したUTRが偶然他人の有効な参照番号だった場合、HMRCはあなたの支払いをその人の記録に適用します。あなたの口座は未納のまま。罰金と利息の時計はあなたの残高に対して動き続け、支払い済みであることを証明する間も止まりません。
Quality Company Formationsによると、UTRの欠落や誤りは「最もよくある確定申告の間違いの一つ」です。同時に、最も防ぎやすい間違いでもあります。UTRはHMRCからのすべての書類——SA250申告通知、過去の申告書、支払い督促状——に記載されています。記憶に頼らず、原本から写しましょう。
構造的な解決策:HMRCの通知書やSA100書類から直接UTRを転記すれば、入力すべき5文字が減ります。つまり、申告全体を阻む転記ミスの機会が5回減るのです。
間違いその2:収入源の記載漏れ——配当・家賃・利子をConnectは把握している
SA100で最も多い誤りは計算ミスではなく、記載漏れです。フリーランサーが自社からの配当3,200ポンドを忘れる。大家が「住宅ローンをやっと賄える程度」と家賃収入6,000ポンドを省略する。副業でコンサルをする事業主が単発案件の1,800ポンドを記載しない。HMRCのConnectはこれらすべてを把握しています——銀行が入金を報告し、Companies Houseが配当を記録し、不動産会社の記録も情報収集権限で入手可能だからです。
2025年後半にHMRCが配当に関するナッジレターを送付した際、それは無作為の調査ではありませんでした。英国企業からの配当データとSA100申告を照合し、数字が一致しない申告をすべて抽出していたのです。Affinity Associatesは受取人の実態をこう記録しています:「レターを無視するのは賭けです。レター自体は罰則や正式調査ではありませんが、対応を怠れば調査に発展する可能性があります。」同じ原則は貯蓄の利子にも当てはまります——銀行や住宅金融組合は利子データをHMRCに報告しており、約20%の口座は個人と紐付いていませんが、残り80%は自動的にクロスリファレンスされます。
家賃収入の記載漏れには独自の検出経路があります。HMRCのシステムは、あなたが第二物件を所有していることを示す土地登記情報と、SA100申告(完了したSA105物件ページか、家賃収入の報告が不要な正当な理由のいずれかが必要)をクロスリファレンスします。データ照合の枠組みは、銀行・住宅金融組合の口座情報に加え、第三者決済プラットフォームの取引も対象とします。副業で物件を貸し出している自営業者の場合、二つの独立したデータが同じ結論を導きます——Connectは大家登録と家賃収入の入金の両方を把握しています。SA100にはその両方を記載する必要があります。
2007年財務法スケジュール24に基づき、過失による記載漏れの罰則は、潜在的な税収損失額(未納税額)の30%から始まります。HMRCが故意だが隠蔽はないと判断した場合、罰則は70%に上昇します。故意かつ隠蔽あり——積極的に収入を隠した場合——は100%に達し、海外資産の場合は200%に引き上げられます。罰則は未納税額に基づき計算され、収入そのものではありません。配当税率33.75%で3,000ポンドの配当を忘れた場合、未納税額は1,012.50ポンドです。30%の過失罰則は303.75ポンド、70%の故意罰則は708.75ポンドです。「忘れた」と「隠そうとしたとみなされる」の差は数千ポンドにもなり、その差を決めるのはレターが届いたときの対応の質です。
間違いその3:補足ページの欠落 — SA100だけでは不十分なケース
SA100は確定申告の基本フォームですが、給与所得のみの方を除き、多くの人にとっては出発点に過ぎません。補足ページはモジュール式の追加機能として機能します。TR2ページで「事業所得あり」にチェックを入れると、HMRCはSA103(事業所得)の添付を求めます。「英国の不動産所得あり」にチェックを入れると、SA105が必要です。チェックを忘れると、HMRCは既に把握している所得と一致しない申告とみなします。チェックを入れてもページを忘れると、申告は構造的に不完全 — 宣言はあるが数字が欠落した状態になります。
SA100の提出と修正を手掛けるAudit Consulting Groupは次のように報告しています。「納税者がSA100の基本フォームは正しく記入しながら、配当、賃貸収入、海外所得を報告するための追加ページを忘れるケースを頻繁に目にします。収入が急激に変動したり、経費が異常に増加したり、補足ページが欠落している場合、HMRCが後日問い合わせを行う可能性があります。」
補足ページ制度は、複数の収入源を持つ個人事業主にとって特に厳格です。デザイン業、時折のコンサルティング、空き部屋の賃貸を行うフリーランスのグラフィックデザイナーは、SA100本体に加えて3つのページが必要です。デザイン事業用のSA103S、不動産所得用のSA105、そして配当がある場合はSA100内の配当セクションです。各ページには独自の数字の記入が必要です。1ページ欠けると、収入源全体が未報告となり、銀行の入金記録と申告内容の不一致からConnectがそのギャップを検知します。
補足ページの全リストには、SA102(雇用/役員)、SA103S/F(事業所得 簡易/詳細)、SA104S/F(組合)、SA105(英国不動産)、SA106(海外所得)、SA108(譲渡益)、SA109(居住者)が含まれます。SA103S(簡易版)は年間売上高がVAT基準額(現在£90,000)未満の場合に適用されます。それを超える場合はSA103F(詳細版)が必要です。簡易版で済むところを詳細版を提出する、またはその逆も、HMRCの問い合わせを招くエラーの一種です。簡易版は収集するデータ項目が少なく、Connectが照合するのに十分な詳細を提供できないためです。
間違いその4:非経費該当項目 — 督促状を招く請求
HMRCは、自営業者が経費計上できる項目について明確なガイダンスを公表しています。事業に「全くもっぱら」使用する出張費、事務所経費、専門家報酬、在庫・材料費などです。自宅と通常の職場間の通勤費は経費になりません。普段着も、たとえ顧客との打ち合わせにしか着用しなくても経費にはなりません。一人で仕事中に食べる食事も経費になりません — 出張手当は通常の勤務パターンから外れて移動する場合や宿泊を伴う場合に適用されます。
問題はこれらのルールが不明瞭なことではありません — HMRC自身のガイダンスに明確に記載されています。問題は、これらのルールにグレーゾーンが存在し、自営業者が時間的プレッシャーのもとで都合よく解釈してしまうことです。在宅勤務のフリーランサーが、ブロードバンド料金を事業用と個人用に按分せずに全額経費計上する。請負業者が「仕事のために食べる必要があった」と毎日ランチ代を経費にする。大家が物件案内のための運転費を経費にする一方で、スーパーに行く途中に物件を通りかかっただけの運転費も経費にする。個々の請求は小さなものです。しかし、年間の確定申告全体で見ると、業界標準から外れた経費対売上比率となり、それがConnectシステムに引っかかるのです。
HMRCのコンプライアンス手法は、本格的な調査から対象を絞った督促キャンペーンへと進化しています。経費に関する督促状を受け取ったからといって、必ずしも何か間違ったことをしたわけではありません — しかし、返答は必要です。督促状では、経費請求内容を見直し、正確であることを確認するよう求められます。誤りがあれば申告を修正します。問題がなければ確認し、案件は終了します。しかし、手紙を見つけ、請求内容を確認し、必要に応じて会計士に相談するという時間的コストは、それ自体が結果であり、誤検知に対するHMRCの責任は一切なく、すべて納税者が負う結果なのです。
スケジュール24は、督促によって実際の誤りが明らかになった場合のエスカレーション経路を定めています。過失による請求には、結果として生じた未納税額に対して30%の罰金が科され、条件を満たせば執行停止の可能性もあります。HMRCコンプライアンスハンドブックは、執行停止には納税者が条件(通常は記録管理の改善)を満たす必要があり、執行停止期間中にさらなる過失による不正確申告があった場合、元の罰金が復活すると規定しています。言い換えれば、一度非経費該当項目の請求で摘発されれば警告を受けたことになります。執行停止期間中に再び摘発されれば、元の罰金も支払う義務が生じるのです。
間違いその5:予納金の計算ミス — 1月に届く請求額が「おかしい」と思っても実際は正しいケース
この間違いは他のものとは異なります。確定申告書への入力ミスではなく、キャッシュフローの衝撃があまりに大きいため、請求額を減らそうと不正確な数字を入力してしまう人もいるという誤解が原因です。そして一度不正確な数字が申告書に入ると、Connectのクロスチェックは他の不一致と同様にそれを検出します。
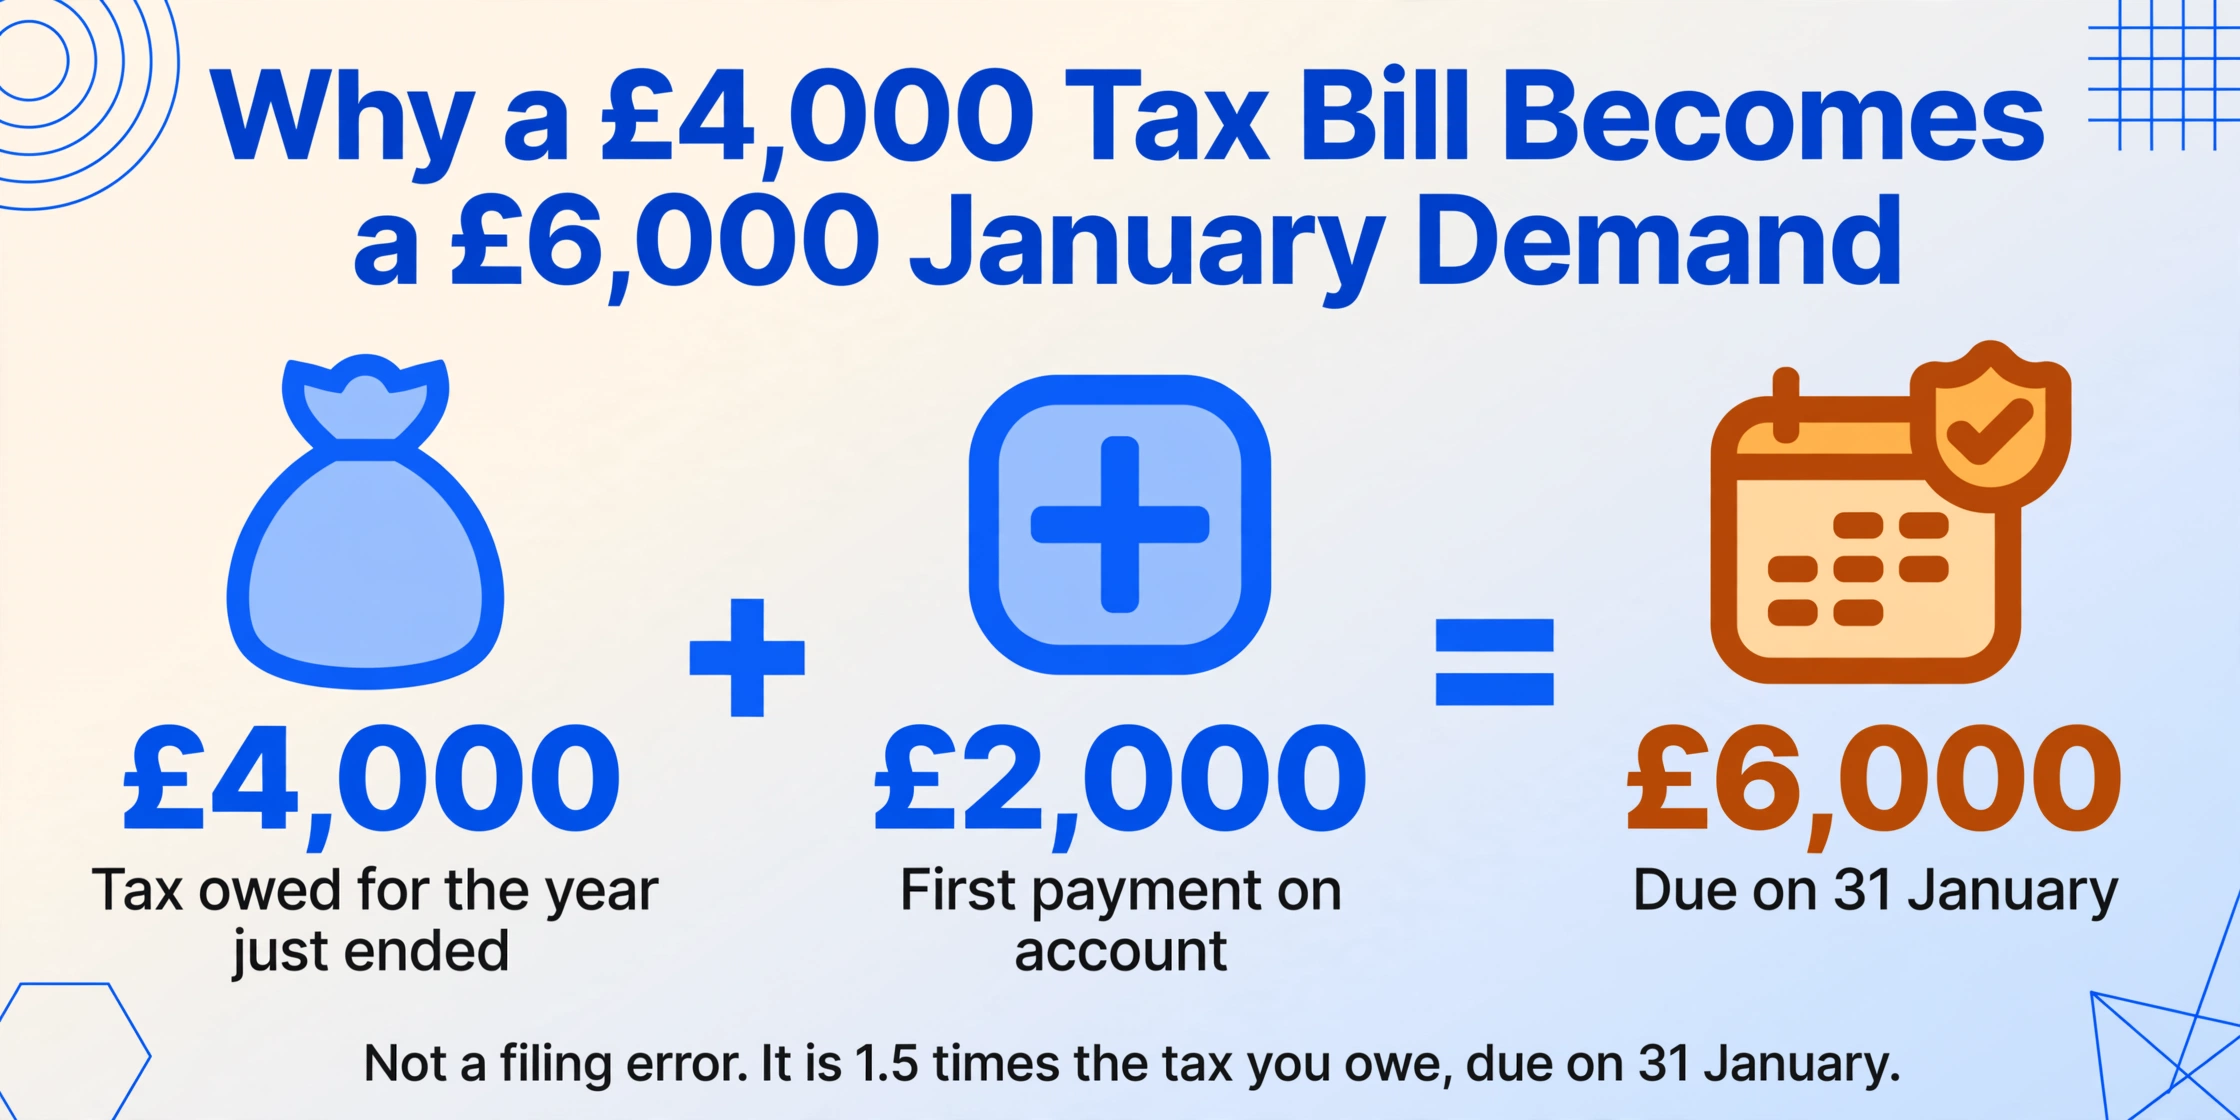
予納金は、Self Assessmentの税額が£1,000を超え、税額の80%未満が源泉徴収されている場合に適用されます。仕組みはこうです:HMRCは前年度の税額を2で割り、前半分を1月31日に(前年度分の残額と合わせて)、後半分を7月31日に徴収します。初めて申告する人で税額が£4,000の場合、1月の請求額は£4,000ではなく£6,000です。これは、終了した年度分の£4,000に加え、翌年度分の予納金として£2,000が加わるためです。LITRGはこの影響を率直に説明しています:「1月31日までに税額の最大1.5倍を支払うことになり、キャッシュフローにかなりの衝撃を与える可能性があります!」
この罠は2年目にさらに深刻化します。2025/26年度分の税額として1月に£2,000、7月に£2,000(合計£4,000の前払い)を支払ったフリーランサーは、収入が増えたため実際の2025/26年度の税額が£6,500であることに気づきます。翌年1月に支払うべき残額は£2,500(£6,500から£4,000を差し引いた額)に加え、2026/27年度分の予納金として£3,250(£6,500の50%)が加わります。合計支払額は£5,750です。フリーランサーは前年のパターンから約£2,000を想定していましたが、実際にはその約3倍の金額に直面することになります。
この時点で、翌年の収入が減る見込みだと主張し、低い収入額を申告して予納金を減らそうとする人もいます。その後HMRCがその減額が不合理だと判断した場合、元の納付期限から不足額に対して利息が課されます。また、実際の見込みを反映するためではなく予納金を減らすために低い収入額を入力した場合、不正確な申告書自体がコンプライアンスチェックの対象となる扉を開くことになります。この間違いはキャッシュフローの問題として始まり、データの正確性の問題として終わります — これがほとんどのSA100エラーの始まり方です。
間違いその6:銀行利息の不一致——HMRCが既に持っているデータ
英国のすべての銀行と住宅金融組合は、利息の支払いをHMRCに報告しています。このデータは、国際口座については共通報告基準(CRS)を通じて、英国口座については国内報告を通じて流れます。HMRCがあなたのSA100を処理する際、ボックス2(非課税の英国利息)の利息額は、銀行が報告した内容と照合されます。あなたの申告が0ポンドで、銀行が800ポンドを報告した場合、Connectは不一致スコアを割り当てます。その差がしきい値を超えると、申告はフラグが立てられます。
これは自己申告において最も防ぎやすいエラーであるべきです。利息額は銀行の明細書に記載されています。あなたの銀行はそれを自動的にHMRCに報告します。あなたと銀行の両方が同じ数字を報告すれば、不一致は生じません。このエラーは、納税者が個人貯蓄 allowance(基礎税率納税者で1,000ポンド、高額税率納税者で500ポンド)内の貯蓄利息は全く報告する必要がないと誤解した場合に発生しますが、たとえ最終的に税金がかからなくても、総額はSA100で申告しなければなりません。この allowance は税額計算で適用されるものであり、申告書から数字を省略することによるものではありません。
CIOTのTax Adviser誌は2025年、HMRCがより迅速かつ詳細な銀行報告を推進しており、最終的には税務申告書の利息額を事前入力する方向に進む可能性があると報じています——これはRTIで雇用所得ですでに行われていることと同様です。事前入力が実現すれば、利息に関するエラーは、HMRCが既に持っている数字が申告書に表示されるため、解消されるでしょう。それまでは、2つの数字を一致させる責任は完全に納税者にあり、最も簡単な方法は、記憶から推定するのではなく、銀行の明細書から直接数字を読み取ることです。
間違いその7:所得の誤分類——取引と雇用、配当とその他所得
このエラーカテゴリは、数字自体の計算ではなく、申告書上での所得の分類方法における構造的な誤りをカバーします。本業を持つフリーランサーが、フリーランスの収入を「臨時的」または「一回限り」と扱い、自営業とはみなさない——そして自営業のボックスにチェックを入れなかったため、SA103ページを提出しない。取締役が自分の会社からの配当を、配当セクションではなくSA100メインページの「その他所得」に報告する——数字は申告されているが、間違ったカテゴリであり、ConnectはCompanies Houseのデータと照合する配当申告を認識できない。
分類システムは厳格化されています。2025/26課税年度から、新しい規制により、閉鎖会社の取締役は自分の会社からの配当と他の源泉からの配当を別々に申告することが義務付けられています。ICAEWは、この変更は「事業を行う納税者や閉鎖会社の取締役にとって遵守が難しい可能性がある」と報告しています。以前のシステムでは重要な区別が隠されていました——HMRCは配当総額は確認できても、それが納税者自身の会社からのものかどうかは判断できませんでした——そして新しい必須の分割により、旧システムでは気づかれなかった分類エラーが、新システムでは可視化されるようになります。
誤分類は支払い計算にも連鎖的に影響します。自営業所得には国民保険のクラス2およびクラス4の掛金が課されますが、配当には課されません。納税者がNICを回避するために自営業所得を「その他の所得」に分類した場合、NICの不足分は別の検出経路となり、罰則は所得税の不足分だけでなくNICの不足分にも適用されます。Schedule 24は所得税、キャピタルゲイン税、VAT、PAYE、NICを対象としており、罰則の枠組みは統一されています。1つの誤分類が複数の税目にわたる結果を引き起こします。
分類エラーは少なくとも2つの不一致を伴うため、検出されやすいのです。申告カテゴリがConnectが第三者データから確認する所得タイプと一致せず、補助ページ(SA103、SA105)も欠落している——単一のエラーから二重の不一致が生じます。
AI抽出がSA100エラーの大半を引き起こす転記ステップを排除する方法
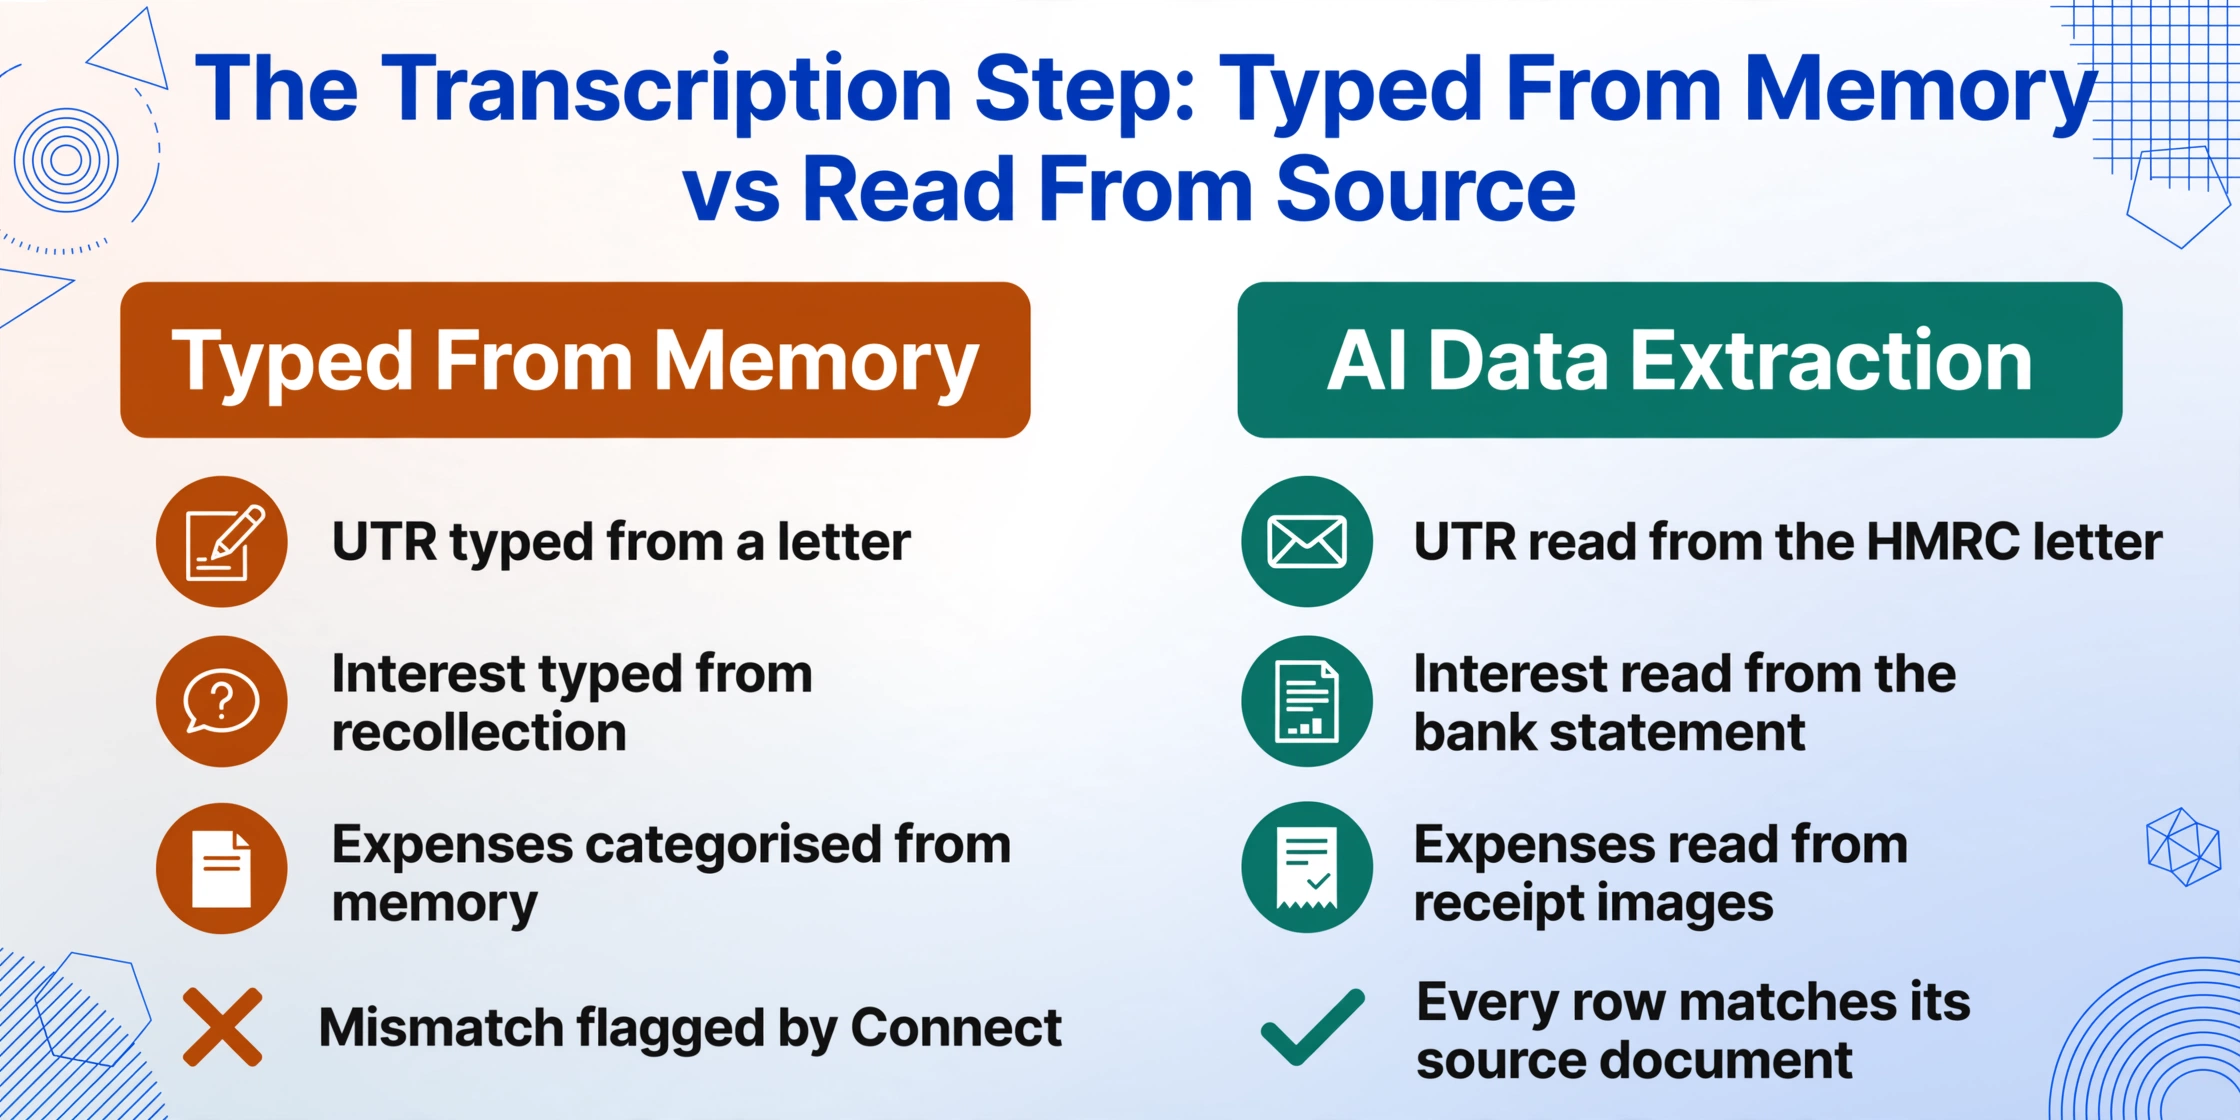
上記の7つのミスを順に確認し、それぞれの根本原因を追跡してみましょう。UTRの誤り:手紙から誤ってコピーした。所得の欠落:申告書を完成させる前に配当票や賃貸明細書がスプレッドシートに転記されなかった。経費の誤り:領収書と照合せずに記憶で分類した。銀行利息の不一致:銀行明細書から読み取らずに記憶で入力した。いずれの場合も、エラーは転記ステップ——人が元の書類から数字を読み取り、セル、フォーム欄、または電卓に入力する段階——でSA100ワークフローに入り込みます。
その転記ステップを排除すれば、エラーは発生源で排除されます。AI抽出ツールがHMRCの手紙からUTRを直接読み取れば、転記ミスの機会はありません。銀行明細書から利息額、配当票から配当総額、領収書画像から経費額を抽出して単一の構造化スプレッドシートにまとめれば、ワークブックは記憶や見積もり、「だいたいこんな感じ」ではなく、ソースデータから行ごとに構築されます。結果として得られるスプレッドシートは元の書類を行に直接マッピングしたものであり、SA100の数字の入力は作成ステップではなく検証ステップになります。ゼロから入力するよりも、確認の方が速く、エラーも少なくなります。
このワークフローの転換——作成から検証へ——は、エラーの性質を根本的に変えます。残るエラーは抽出の不正確さです。AIがスキャンの不鮮明な数字を誤読したり、値を間違った経費カテゴリにマッピングしたりするケースです。これらは表面的なエラーであり、人間のレビュアーがハイライトされた抽出結果を元の書類の表示テキストと比較するため、数秒で見つけられます——デジタル版の複式簿記です。これらには、形式検証は通過するものの文脈的に誤っている静かなエラー——有効に見えるが他人のものであるUTR、間違った所得カテゴリで申告された配当、欠落に誰も気づかなかった補助ページ——は含まれません。
ファイルは安全に処理され、保存されることはありません。
SA100データを構造化されたスプレッドシートに抽出する完全な手順については、定義すべき列、複数収入源の扱い方、提出前に実行すべき検証チェックなど、SA100抽出完全ガイドをご覧ください。ステップバイステップの手順については、SA100データのExcelへの抽出をご覧ください。複数年度または複数の納税者を処理する場合は、バッチSA100抽出で複数ファイルのワークフローを説明しています。また、手動でのSA100作業がそもそもなぜエラーを起こしやすいのかを理解したい場合は、フリーランサーのSA100紙問題と手動SA100入力のコストで構造的な問題を詳しく解説しています。
関連する英国の税務文書に関する記事として、P60データ入力ミスの記事では給与年度末証明書における同種の転記エラーを、P45エラーの影響の記事では退職日転記エラーが次の職場で過大課税を引き起こすケースを解説しています。どちらも同じ検出ロジック(形式検証を通過しても下流で顕在化するエラー)を異なるHMRC文書に適用したものです。