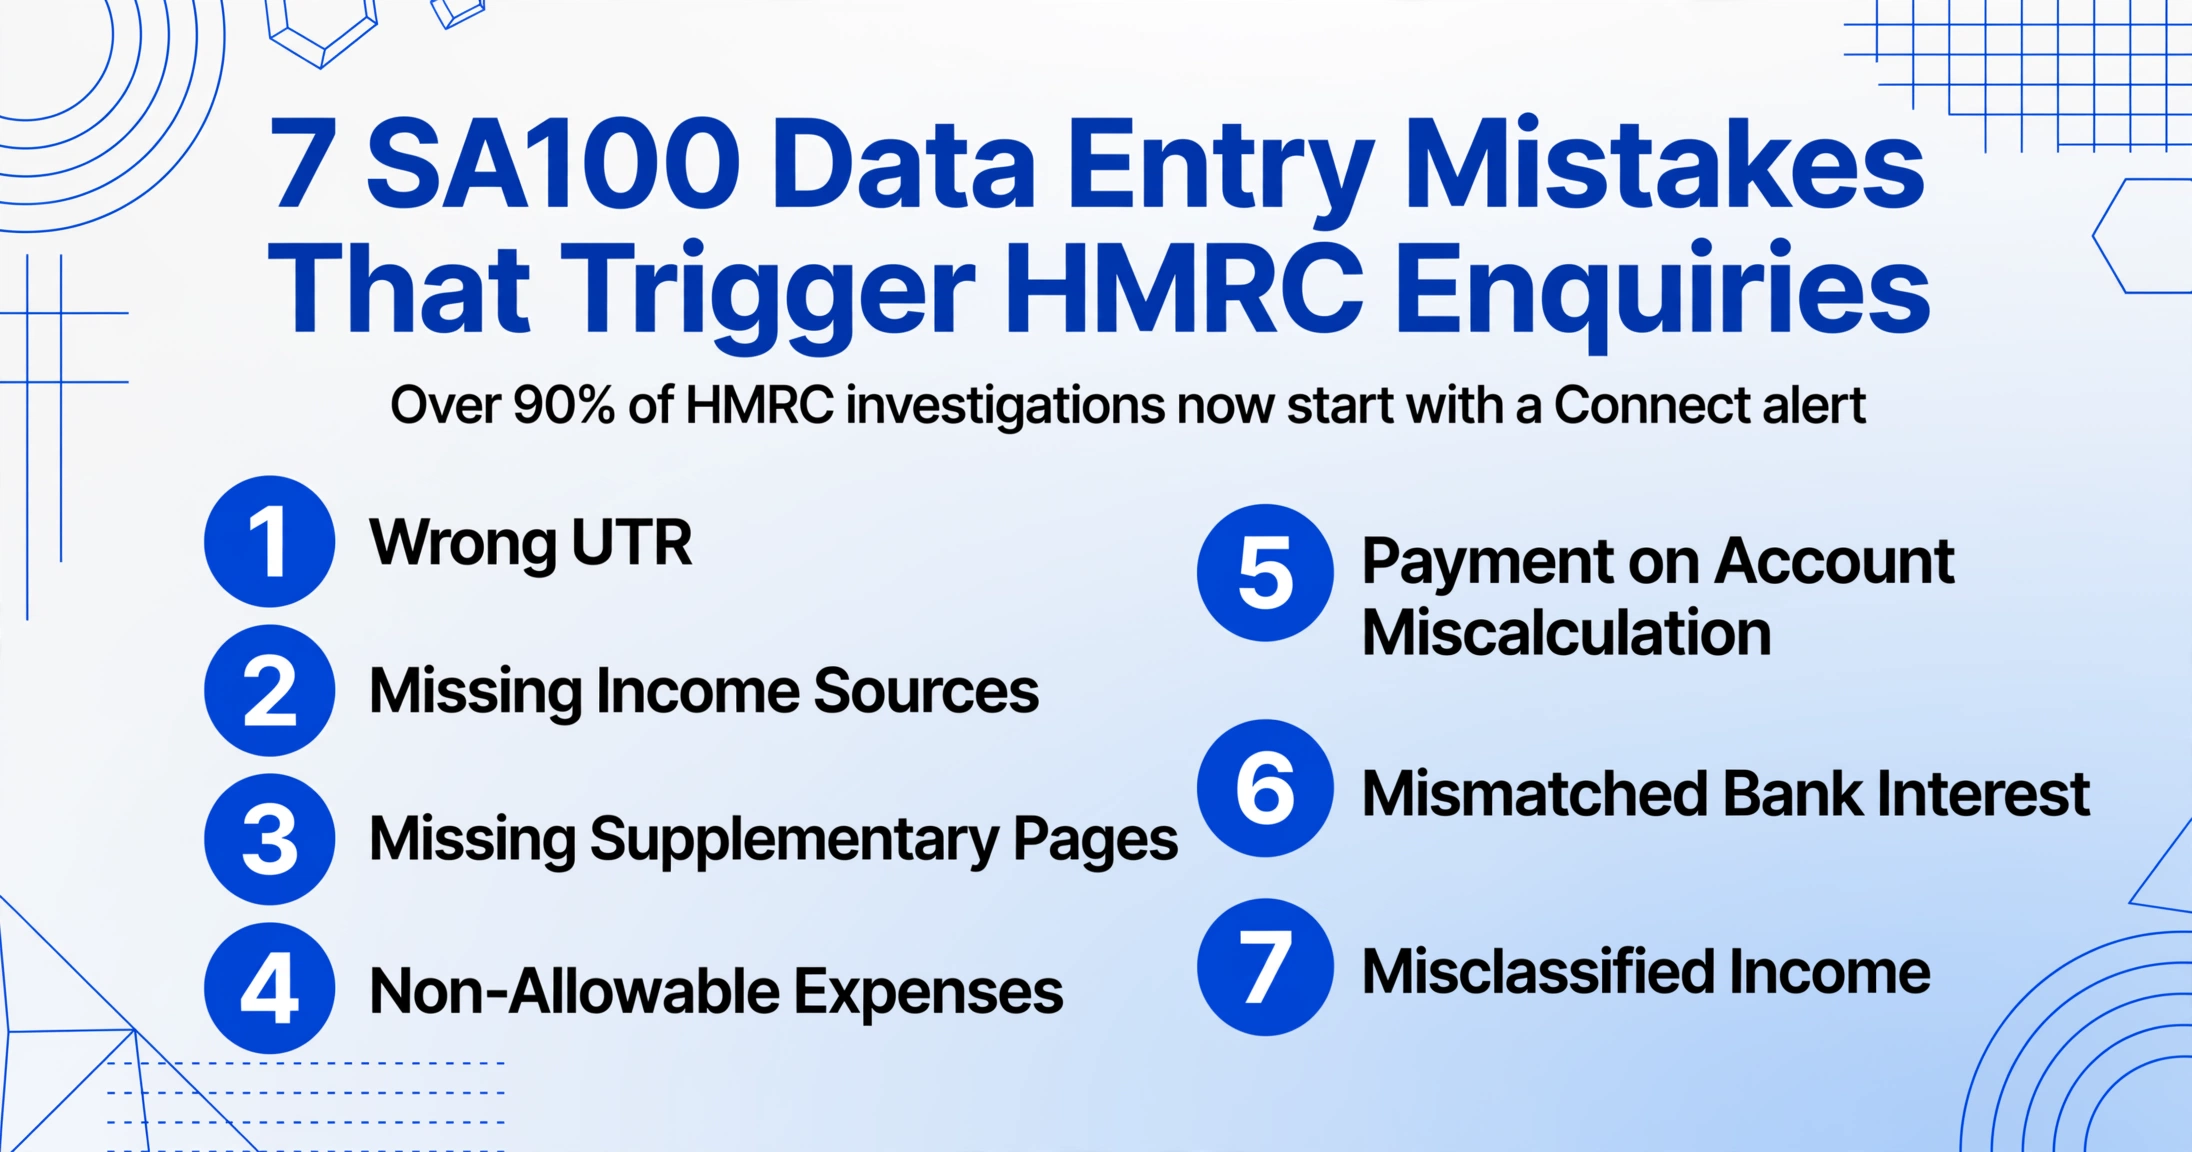
7 SA100-Eingabefehler, die
HMRC-Prüfungen auslösen
Als eine Buchhaltungskanzlei einen neuen Mandanten mit einem unkomplizierten Profil übernahm – einen PAYE-Job, etwas Mieteinnahmen aus einer zweiten Immobilie – wurde die SA100-Erklärung ohne Aufsehen eingereicht. Was der Steuerpflichtige zu erwähnen vergaß, war ein ausstehender Studienkredit. Das Datenabgleichsystem von HMRC erkannte die Auslassung innerhalb von Wochen. Der Brief kam mit der Bitte um eine Erklärung. Die Lösung war schmerzlos: erster Fehler, echtes Versehen, ohne Strafe korrigiert. Doch der Brief selbst – der Wochen nach der Einreichung eintrifft, eine Erklärung verlangt und eine Antwort erfordert – ist der Moment, den die meisten Selbstständigen als ihr schlimmstes Steuererlebnis beschreiben. Und in den meisten Fällen, in denen SA100-Fehler auftreten, war der Auslöser nicht zufällig – es war ein Datenabgleich, ganz einfach.
Wichtigste Erkenntnisse
- 90 % der Compliance-Prüfungen von HMRC beginnen inzwischen mit einem automatisierten Datenabgleich, den Connect meldet – nicht mit einer Zufallsauswahl. Das System gleicht 55 Milliarden Datenelemente mit Ihrer SA100 ab.
- Alle sieben SA100-Eingabefehler, die Prüfungen auslösen, gehen auf dieselbe Ursache zurück – eine Person tippte eine Zahl aus einem Quelldokument ab, und die Kopie stimmte nicht mit dem überein, was ein Dritter HMRC bereits mitgeteilt hatte.
- Wenn Sie Zahlen direkt aus Ihrem Kontoauszug, Ihrem Dividendengutschein und dem HMRC-Schreiben übernehmen – statt sie abzutippen –, vermeiden Sie die Abweichung, die Connect zur Risikobewertung Ihrer Erklärung heranzieht.
Die Erkennungsmechanismen der HMRC: Warum Ihre SA100-Fehler nicht verborgen bleiben
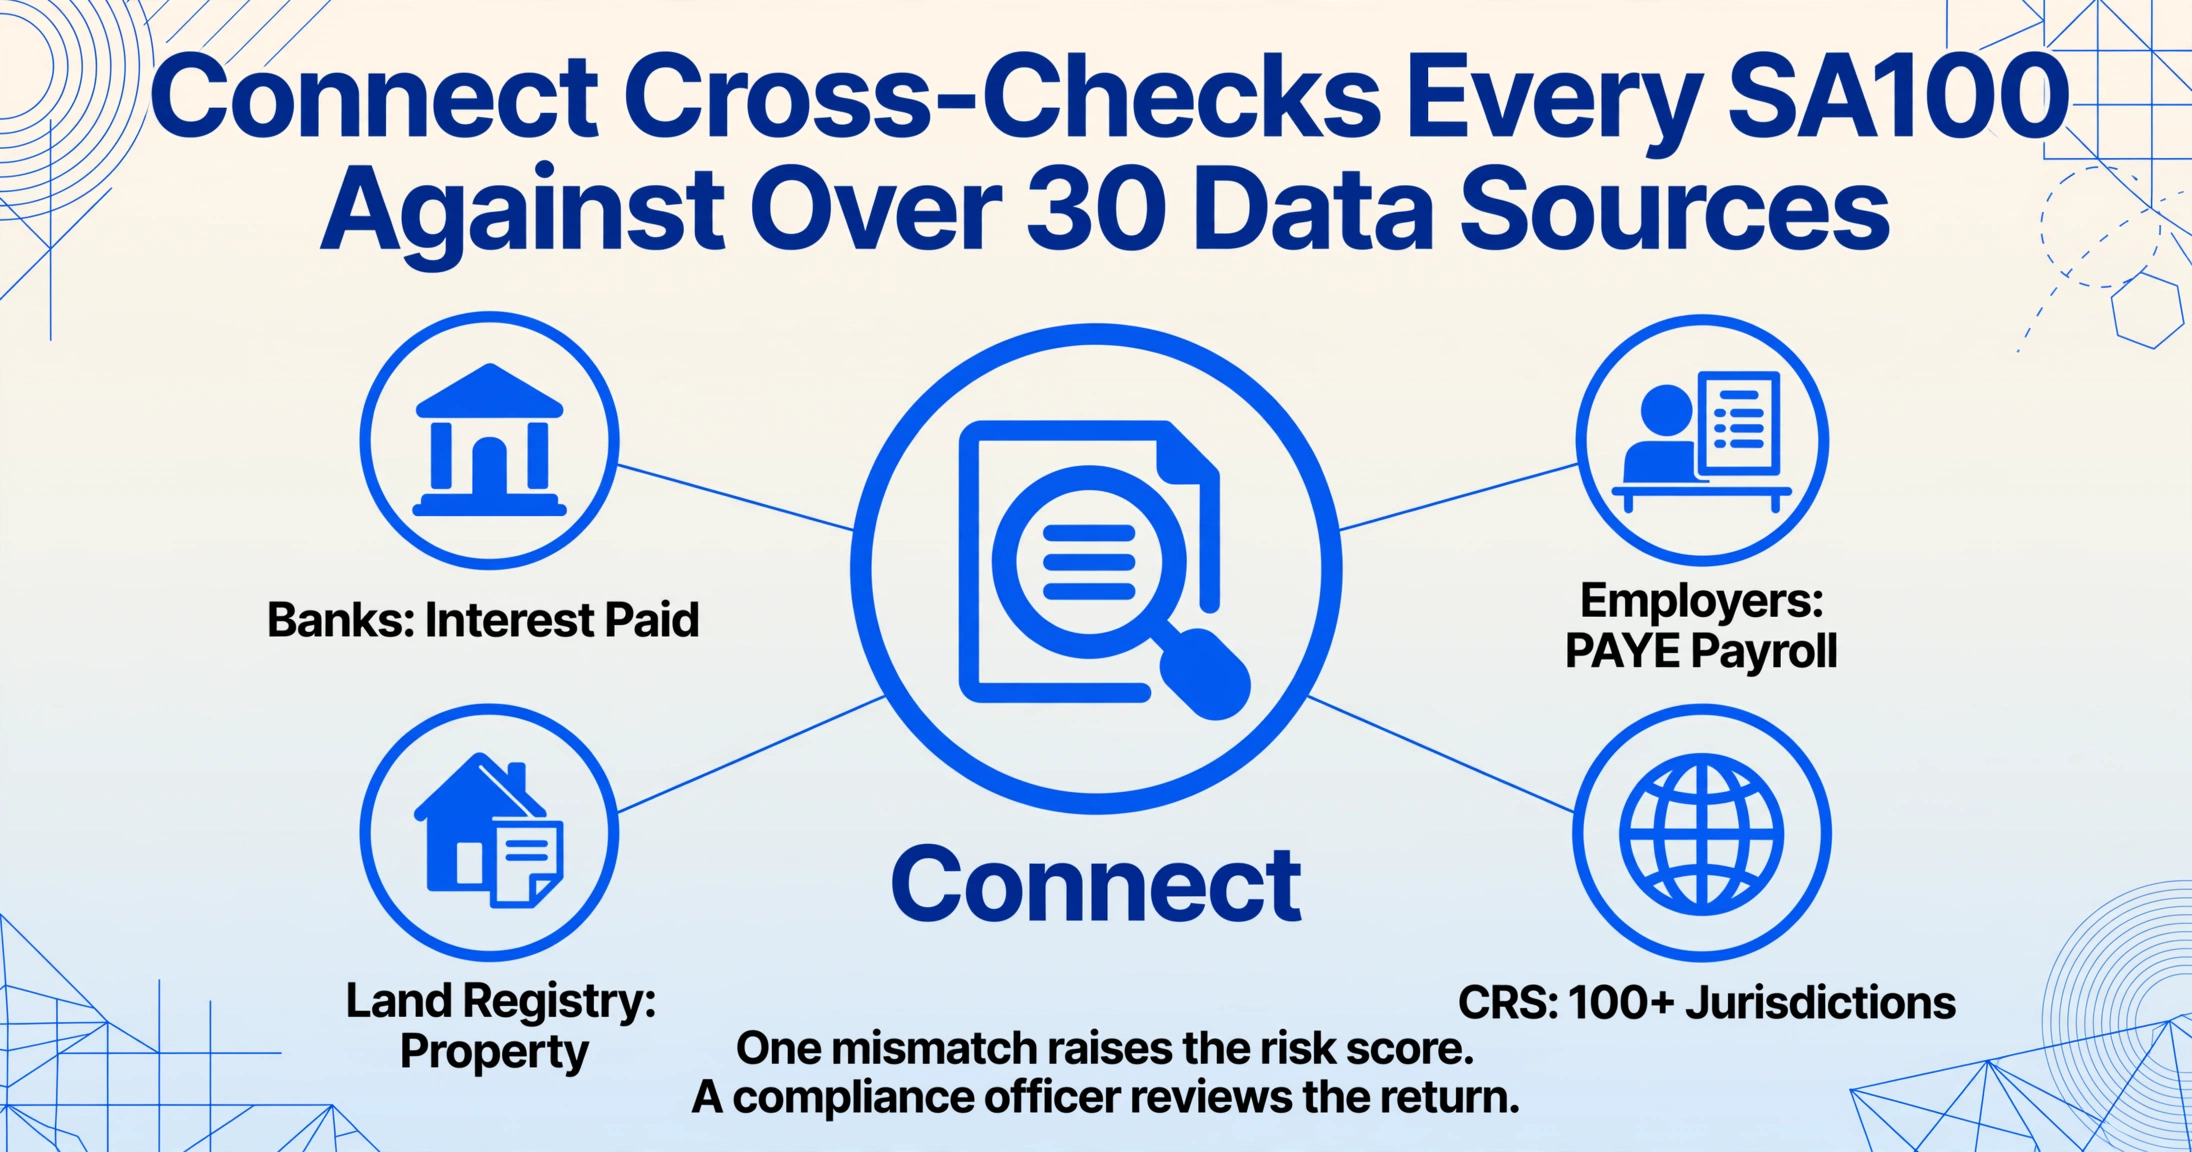
Bevor wir uns einzelnen Fehlern zuwenden, lohnt es sich zu verstehen, was mit Ihrer SA100 passiert, sobald die HMRC sie erhält. Die Steuererklärung wartet nicht in einer Warteschlange auf einen menschlichen Bearbeiter. Sie durchläuft Connect – ein Datenabgleichssystem, das mit BAE Systems zu gemeldeten Kosten von 100 Millionen Pfund entwickelt wurde – und jede Steuererklärung mit mehr als 30 externen Datenquellen abgleicht: Banken, die Zinszahlungen melden, Arbeitgeber, die Lohnabrechnungen melden, das Grundbuchamt, das Immobilieneigentum erfasst, die DVLA, die Fahrzeugregistrierungen verfolgt, digitale Plattformen, die Verkäufe melden, und über 100 ausländische Steuerhoheitsgebiete im Rahmen des Common Reporting Standard (CRS).
Das System verarbeitet 55 Milliarden Datenelemente. Es weiß, welche Zinsen Ihre Bank Ihnen gezahlt hat, welches Gehalt Ihr Arbeitgeber gemeldet hat und – seit Januar 2026 – welche Transaktionen Ihre Kryptoplattform aufgezeichnet hat. Es vergleicht jede Angabe auf Ihrer SA100 mit dem, was Dritte der HMRC bereits mitgeteilt haben. Wo die beiden nicht übereinstimmen, erhält Ihre Steuererklärung einen höheren Risikowert. Überschreitet der Risikowert einen Schwellenwert, prüft ein Compliance-Beauftragter den Fall. Über 90 % der HMRC-Untersuchungen beginnen inzwischen mit Connect-Warnungen statt mit Zufallsauswahl oder Hinweisen. Allein in 2024/25 half das System, zusätzliche 4,6 Milliarden Pfund an unbezahlten Steuern einzutreiben.
Über die automatische Kennzeichnung hinaus führt die HMRC gezielte Kampagnen durch. Die Dividenden-Mahnschreiben, die Ende 2025 verschickt wurden, sind ein Paradebeispiel: Steuerzahler, deren Dividendenangaben nicht mit Bank- und Companies-House-Daten übereinstimmten, erhielten ein Schreiben mit dem Hinweis: „Wir glauben, dass Sie möglicherweise Dividendeneinkünfte haben, die Sie uns nicht gemeldet haben." Das Schreiben war höflich – die ICAEW beschrieb es als „keine Compliance-Prüfung" – aber die Empfänger hatten bis zum 31. Januar Zeit, ihre Steuererklärungen zu korrigieren, und die HMRC stellte klar, dass „die Nichtbeantwortung zur Eröffnung einer Compliance-Prüfung führen kann". Ein gezieltes Mahnschreiben bedeutet auch, dass jede spätere Offenlegung für Strafzwecke gemäß Schedule 24 des Finance Act 2007 als „veranlasst" gilt, was die Strafminderung begrenzt – die Strafuntergrenze ist höher, als wenn Sie unaufgefordert vorstellig geworden wären.
Dies ist die Durchsetzungsrealität, die die meisten Artikel über „häufige SA100-Fehler" auslassen. Der Fehler selbst ist nur die halbe Geschichte. Der Erkennungsmechanismus, der Strafrahmen und der reale Zeitablauf von der Einreichung bis zum Schreiben sind die andere Hälfte. Im Folgenden finden Sie die sieben Fehler, die Connect am zuverlässigsten erkennt – und was passiert, wenn es sie erkennt.
Fehler Nr. 1: Falsche UTR – Die Tür, die sich schließt, bevor Sie überhaupt einreichen können
Eine Unique Taxpayer Reference besteht aus zehn Ziffern, gefolgt von einem K – zum Beispiel 12345 67890 K. Sie ist der Schlüssel zu Ihrem gesamten Self Assessment-Konto. Vertippen Sie sich bei einer Ziffer, verweigert das Online-System von HMRC die Authentifizierung. Vertauschen Sie zwei Ziffern, und Sie melden sich möglicherweise im Konto einer anderen Person an – oder gar nicht. Schreiben Sie die Nummer falsch von einem Brief ab, und wenn Sie es merken, ist es der 30. Januar und die HMRC-Hotline hat eine Warteschlange von 45 Minuten.
Die Low Incomes Tax Reform Group (LITRG), Teil des Chartered Institute of Taxation, hat ein Szenario dokumentiert, das jedes Jahr Ersteller erwischt: Jemand „ging Ende Januar endlich online, um die Steuererklärung zu machen“ und stellte fest, dass er sie nicht einreichen konnte – weil er sich nie registriert hatte und gar keine UTR besaß. Aber auch registrierte Ersteller mit einer verlegten oder falsch eingegebenen UTR stehen vor derselben Mauer: keine UTR, kein Login, keine Einreichung. Die automatische Verspätungsstrafe von 100 £ gilt, unabhängig davon, ob Sie Steuern schulden oder nicht. Und wenn die von Ihnen eingegebene UTR Ihre Zahlung auf das falsche Konto leitet – eine falsche UTR, die zufällig die gültige Referenz einer anderen Person ist –, verbucht HMRC Ihre Zahlung auf deren Konto. Ihres wird als unbezahlt angezeigt. Die Strafuhr und die Zinsuhr laufen auf Ihrem Saldo weiter, während Sie nachweisen, dass die Zahlung erfolgt ist.
Laut Quality Company Formations ist eine fehlende oder falsche UTR „einer der häufigsten Fehler bei der Steuererklärung“. Er ist auch einer der am besten vermeidbaren. Ihre UTR steht auf jedem HMRC-Schreiben – der SA250-Aufforderung zur Abgabe, früheren Steuererklärungen, Zahlungserinnerungen. Kopieren Sie sie aus dem Quelldokument, tippen Sie sie nicht aus dem Gedächtnis.
Die strukturelle Lösung: Das direkte Übernehmen der UTR aus einem HMRC-Brief oder SA100-Dokument eliminiert fünf Zeichen, die Sie nicht tippen – und damit fünf Gelegenheiten für einen Vertipper, der Ihre gesamte Einreichung blockiert.
Fehler Nr. 2: Fehlende Einkommensquellen – Dividenden, Mieten und Zinsen, von denen Connect bereits weiß
Der häufigste SA100-Fehler ist keine Fehlberechnung, sondern eine Auslassung. Ein Freiberufler vergisst die 3.200 £ Dividenden aus der eigenen Firma. Ein Vermieter lässt die 6.000 £ Mieteinnahmen weg, weil „es kaum die Hypothek gedeckt hat“. Ein Auftragnehmer mit einer Nebentätigkeit vergisst die 1.800 £ aus einem einmaligen Projekt. HMRCs Connect weiß von allen – weil die Bank die Einzahlung gemeldet hat, Companies House die Dividende erfasst hat und die Unterlagen des Maklers im Rahmen der Auskunftsbefugnisse zugänglich sind.
Als HMRC Ende 2025 gezielte Dividendenerinnerungsschreiben verschickte, war das kein Angeln ins Blaue. Sie gleichen Dividendendaten britischer Unternehmen mit SA100-Erklärungen ab und markieren jede Erklärung mit Unstimmigkeiten. Affinity Associates beschreibt die Realität für Empfänger: „Das Schreiben zu ignorieren ist ein Glücksspiel. Der Brief selbst ist weder eine Strafe noch eine formelle Untersuchung, könnte aber dazu führen, wenn Sie nicht reagieren.“ Gleiches gilt für Zinserträge – Banken und Bausparkassen melden Zinsdaten an HMRC, und während etwa 20 % der Konten nicht zugeordnet sind, funktioniert der Abgleich bei den anderen 80 % automatisch.
Fehlende Mieteinnahmen haben einen eigenen Erkennungsweg. HMRCs Systeme gleichen das Grundbuch – das zeigt, dass Ihnen eine zweite Immobilie gehört – mit Ihrer SA100 ab, die entweder ein ausgefülltes SA105-Formular oder einen gültigen Grund enthalten sollte, warum keine Mieteinnahmen gemeldet werden müssen. Das Datenabgleichs-Framework umfasst Konto- und Bausparkasseninformationen sowie Transaktionen von Drittanbieter-Zahlungsplattformen. Wenn Sie selbstständig sind und nebenbei eine Immobilie vermieten, führen zwei getrennte Datenstränge zum selben Ergebnis: Connect sieht die Vermieterregistrierung und die Mietzahlungseingänge. Ihre SA100 muss beides ausweisen.
Gemäß Schedule 24 FA 2007 beginnt die Strafe für eine fahrlässige Auslassung bei 30 % der potenziell entgangenen Einnahmen – der Steuer, die auf den fehlenden Betrag gezahlt worden wäre. Stuft HMRC die Auslassung als vorsätzlich, aber nicht verdeckt ein, steigt die Strafe auf 70 %. Bei Vorsatz und Verdeckung – aktives Verheimlichen des Einkommens – erreicht sie 100 %, mit Offshore-Zuschlägen bis zu 200 %. Die Strafe wird auf die hinterzogene Steuer berechnet, nicht auf das weggelassene Einkommen. Vergessene 3.000 £ Dividenden zum höheren Dividendensteuersatz von 33,75 % bedeuten 1.012,50 £ hinterzogene Steuer. Eine 30 %-Fahrlässigkeitsstrafe beträgt 303,75 £. Eine 70 %-Vorsatzstrafe 708,75 £. Der Unterschied zwischen „Ich habe es vergessen“ und „Sie denken, ich habe es verheimlicht“ sind Tausende Pfund – und was diesen Unterschied ausmacht, ist die Qualität Ihrer Antwort, wenn der Brief kommt.
Fehler Nr. 3: Fehlende Ergänzungsseiten – Wenn die SA100 allein nicht ausreicht
Die SA100 ist die Hauptsteuererklärung für die Selbstveranlagung, aber für die meisten Menschen mit Einkünften über einen einzelnen PAYE-Job hinaus ist sie nur der Ausgangspunkt. Das System der Ergänzungsseiten funktioniert wie modulare Anbauteile: Kreuzen Sie auf Seite TR2 das Kästchen „Ich hatte Einkünfte aus selbstständiger Arbeit“ an, erwartet HMRC eine ausgefüllte SA103-Seite (Selbstständigkeit). Kreuzen Sie „Einkünfte aus UK-Immobilien“ an, ist eine SA105 erforderlich. Fehlt das Kreuz, sieht HMRC eine Erklärung, die nicht zu den bereits bekannten Einkünften passt. Ist das Kreuz gesetzt, die Seite aber vergessen, ist die Erklärung strukturell unvollständig – die Angabe existiert, aber die Zahlen fehlen.
Audit Consulting Group, das SA100-Einreichungen und -Korrekturen bearbeitet, berichtet: „Wir sehen häufig Probleme, weil Steuerzahler die Hauptseite SA100 korrekt ausfüllen, aber die zusätzlichen Seiten für Dividenden, Mieteinnahmen oder Auslandseinkünfte vergessen. Wenn Einkünfte plötzlich stark schwanken, Ausgaben ungewöhnlich steigen oder Ergänzungsseiten fehlen, kann HMRC später Nachfragen stellen.“
Das System der Ergänzungsseiten ist besonders unnachgiebig für Selbstständige mit mehreren Einkommensquellen. Ein freiberuflicher Grafikdesigner, der gelegentlich Beratung leistet und ein Gästezimmer vermietet, benötigt drei Seiten zusätzlich zum SA100-Kern: SA103S für das Designgewerbe, SA105 für die Immobilieneinkünfte und – falls Dividenden anfallen – den Dividendenabschnitt innerhalb der SA100 selbst. Jede Seite erfordert eigene Zahlen. Fehlt eine Seite, bleibt eine gesamte Einkommensquelle ungemeldet – und Connect erkennt die Lücke, weil die Bankeinzahlungen eine andere Geschichte erzählen als die Erklärung.
Die vollständige Liste der Ergänzungsseiten umfasst SA102 (Beschäftigung/Geschäftsführer), SA103S/F (Selbstständigkeit kurz/lang), SA104S/F (Personengesellschaft), SA105 (UK-Immobilien), SA106 (Auslandseinkünfte), SA108 (Kapitalgewinne) und SA109 (Wohnsitz). Das Kurzformular SA103S gilt, wenn Ihr Jahresumsatz unter der Umsatzsteuerschwelle liegt – derzeit £90.000. Darüber ist das vollständige SA103F erforderlich. Die Einreichung der falschen Version – kurz, obwohl lang nötig – ist eine weitere Fehlerkategorie, die eine HMRC-Nachfrage auslöst, da das Kurzformular weniger Datenpunkte erfasst und Connect möglicherweise nicht genügend Details zum Abgleich liefert.
Fehler Nr. 4: Nicht abzugsfähige Ausgaben – Ansprüche, die zu Erinnerungsschreiben führen
HMRC veröffentlicht klare Leitlinien zu abzugsfähigen Betriebsausgaben für Selbstständige – Reisen, die „ausschließlich und vollständig" geschäftlich bedingt sind, Bürokosten, Berufsgebühren, Waren und Materialien. Fahrten zwischen Wohnung und regelmäßiger Arbeitsstätte sind nicht abzugsfähig. Alltagskleidung ist nicht abzugsfähig, selbst wenn Sie sie nur zu Kundenterminen tragen. Mahlzeiten, die während der alleinigen Arbeit eingenommen werden, sind nicht abzugsfähig – Verpflegungskosten gelten nur bei Reisen außerhalb des üblichen Musters oder bei Übernachtungen.
Das Problem liegt nicht darin, dass diese Regeln unklar wären – sie sind in den eigenen Leitlinien von HMRC gut dokumentiert. Das Problem ist, dass sie Grauzonen schaffen, die Selbstständige unter Zeitdruck großzügig auslegen. Ein Freiberufler, der von einem Homeoffice aus arbeitet, setzt seine Internetrechnung zu 100 % ab, anstatt geschäftliche und private Nutzung aufzuteilen. Ein Auftragnehmer setzt täglich sein Mittagessen ab, weil er „essen musste, um zu arbeiten". Ein Vermieter setzt die Fahrtkosten zur Besichtigung einer Immobilie ab – aber auch die Fahrtkosten auf dem Weg zum Supermarkt. Jeder einzelne Anspruch ist gering. Über das gesamte Jahr summiert sich dies zu einem Ausgaben-Umsatz-Verhältnis, das vom Branchendurchschnitt abweicht – und genau das wird von Connect gemeldet.
Der Compliance-Ansatz von HMRC hat sich von vollständigen Prüfungen hin zu gezielten Erinnerungskampagnen entwickelt. Ein Erinnerungsschreiben zu Ausgaben zu erhalten, bedeutet nicht zwangsläufig, dass Sie etwas falsch gemacht haben – es erfordert jedoch eine Antwort. Das Schreiben fordert Sie auf, Ihre Ausgabenansprüche zu überprüfen und deren Richtigkeit zu bestätigen. Wenn Sie Fehler finden, korrigieren Sie die Steuererklärung. Wenn nicht, bestätigen Sie und der Vorgang wird abgeschlossen. Aber der Zeitaufwand – das Auffinden des Schreibens, die Prüfung der Ansprüche, die Konsultation eines Steuerberaters falls nötig – ist eine Konsequenz für sich, und sie trifft ausschließlich den Steuerzahler, ohne dass HMRC für Fehlalarme haftbar gemacht werden kann.
Schedule 24 bietet den Eskalationspfad, wenn die Erinnerung einen echten Fehler aufdeckt: Fahrlässige Ansprüche führen zu einer Strafe von 30 % auf die daraus resultierende Steuernachzahlung, mit möglicher Aussetzung bei Erfüllung bestimmter Bedingungen. Das HMRC Compliance Handbook legt fest, dass eine Aussetzung voraussetzt, dass der Steuerzahler Bedingungen erfüllt – typischerweise eine verbesserte Buchführung – und dass eine weitere fahrlässige Ungenauigkeit während des Aussetzungszeitraums die ursprüngliche Strafe wieder aufleben lässt. Mit anderen Worten: Wer einmal beim Anmelden nicht abzugsfähiger Ausgaben erwischt wird, ist vorgewarnt. Wer innerhalb des Aussetzungszeitraums erneut erwischt wird, schuldet auch die ursprüngliche Strafe.
Fehler Nr. 5: Fehleinschätzung der Vorauszahlungen – Die Januar-Rechnung, die sich falsch anfühlt, es aber nicht ist
Dieser Fehler unterscheidet sich von den anderen. Es handelt sich nicht um einen Eingabefehler in der Steuererklärung. Es ist ein Missverständnis, das einen so schwerwiegenden Cashflow-Schock auslöst, dass manche Menschen darauf reagieren, indem sie ungenaue Zahlen eintragen, um die Rechnung zu reduzieren. Und sobald ungenaue Zahlen in die Steuererklärung gelangen, erkennt Connect sie durch Querverweise genauso wie jede andere Unstimmigkeit.
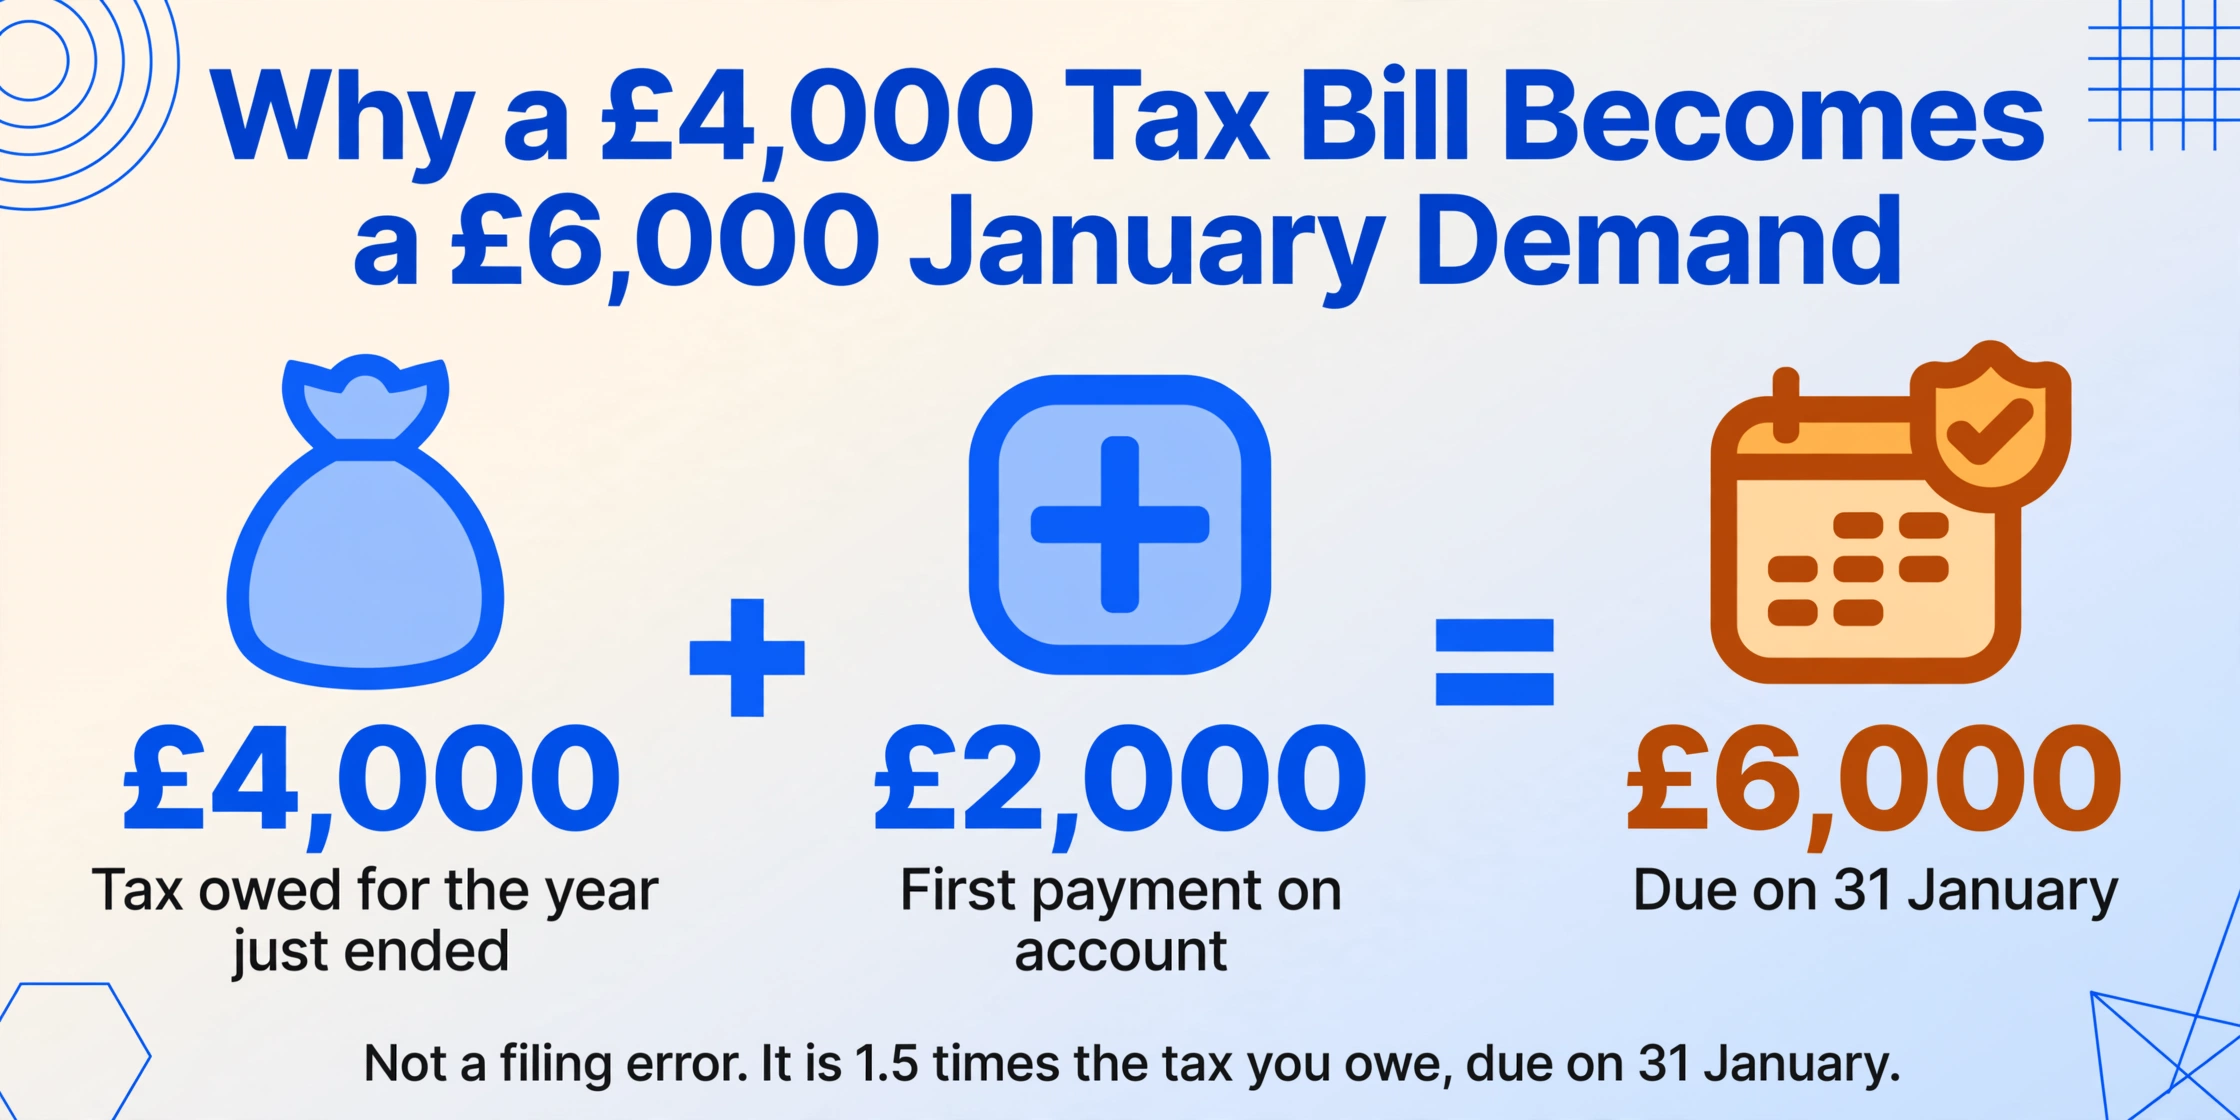
Vorauszahlungen gelten, wenn Ihre Self-Assessment-Steuerrechnung 1.000 £ übersteigt und weniger als 80 % Ihrer Steuer an der Quelle einbehalten wird. Der Mechanismus: HMRC nimmt Ihre Steuerrechnung des Vorjahres, teilt sie durch zwei und erhebt die erste Hälfte am 31. Januar (zusammen mit etwaigen Abschlusszahlungen aus dem Vorjahr) und die zweite Hälfte am 31. Juli. Für einen Ersteller, der zum ersten Mal eine Steuererklärung einreicht und eine Steuerrechnung von 4.000 £ hat, beträgt die Januar-Forderung nicht 4.000 £ – sondern 6.000 £. Das sind die 4.000 £, die für das gerade zu Ende gegangene Jahr geschuldet werden, plus 2.000 £ als erste Vorauszahlung für das nächste Jahr. LITRG beschreibt die Auswirkungen unverblümt: „Bis zu das 1,5-fache Ihrer Steuerrechnung bis zum 31. Januar – das kann ein ziemlicher Schock für Ihren Cashflow sein!“
Die Falle verschärft sich im zweiten Jahr. Der Freiberufler, der im Januar 2.000 £ und im Juli 2.000 £ für seine Steuerrechnung 2025/26 gezahlt hat – insgesamt 4.000 £ Vorauszahlung – stellt fest, dass seine tatsächliche Rechnung für 2025/26 6.500 £ beträgt, weil das Einkommen gestiegen ist. Die Abschlusszahlung, die im folgenden Januar fällig wird, beträgt 2.500 £ (6.500 £ minus 4.000 £), plus die erste Vorauszahlung für 2026/27 in Höhe von 3.250 £ (50 % von 6.500 £). Gesamtbetrag: 5.750 £. Der Freiberufler erwartete, etwa 2.000 £ zu zahlen – das Muster aus dem Vorjahr – und sieht sich stattdessen mit fast dem Dreifachen konfrontiert.
An diesem Punkt versuchen manche Menschen, ihre Vorauszahlung zu reduzieren, indem sie ein niedrigeres Einkommen angeben – mit der Begründung, dass sie im nächsten Jahr weniger verdienen werden. Wenn HMRC später feststellt, dass die Reduzierung unangemessen war, werden Zinsen auf den Fehlbetrag ab dem ursprünglichen Fälligkeitsdatum erhoben. Und wenn das niedrigere Einkommen eingegeben wurde, um die Vorauszahlung zu reduzieren, anstatt echte Erwartungen widerzuspiegeln, öffnet die ungenaue Steuererklärung selbst die Tür für eine Compliance-Prüfung. Der Fehler begann als Cashflow-Problem und endete als Problem der Datengenauigkeit – so beginnen die meisten SA100-Fehler.
Fehler Nr. 6: Abweichende Zinserträge – Daten, die das HMRC bereits hat
Jede britische Bank und Bausparkasse meldet Zinszahlungen an das HMRC. Die Daten fließen über den Common Reporting Standard für internationale Konten und über die Inlandsmeldung für britische Konten. Wenn das HMRC Ihre SA100 verarbeitet, wird der Zinsbetrag in Feld 2 (unversteuerte UK-Zinsen) mit den Meldungen Ihrer Bank abgeglichen. Geben Sie £0 an, die Bank aber £800, vergibt Connect einen Abweichungswert. Überschreitet die Differenz einen Schwellenwert, wird die Steuererklärung markiert.
Dies sollte der vermeidbarste Fehler in der Selbstveranlagung sein. Der Zinsbetrag steht auf Ihrem Kontoauszug. Ihre Bank meldet ihn automatisch an das HMRC. Wenn Sie und Ihre Bank dieselbe Zahl angeben, gibt es keine Abweichung. Der Fehler entsteht, wenn Steuerzahler annehmen, dass Sparzinsen innerhalb des persönlichen Sparerfreibetrags (£1.000 für Basissteuerzahler, £500 für Höherverdiener) gar nicht gemeldet werden müssen – der Bruttobetrag muss jedoch in der SA100 deklariert werden, auch wenn darauf letztlich keine Steuer anfällt. Der Freibetrag wird in der Steuerberechnung berücksichtigt, nicht durch Weglassen des Betrags in der Erklärung.
Das Tax Adviser Magazine des CIOT berichtete 2025, dass das HMRC auf schnellere und detailliertere Bankmeldungen drängt, möglicherweise hin zur Vorausfüllung von Zinsbeträgen in Steuererklärungen – ähnlich wie es bereits bei Arbeitseinkommen im Rahmen von RTI geschieht. Wenn die Vorausfüllung kommt, verschwindet der Zinsfehler, weil die Erklärung dann den Betrag zeigt, den das HMRC bereits hat. Bis dahin liegt die Last vollständig beim Steuerzahler, die beiden Zahlen zur Deckung zu bringen – und der einfachste Weg ist, die Zahl direkt vom Kontoauszug abzulesen, statt sie aus dem Gedächtnis zu schätzen.
Fehler Nr. 7: Falsche Einkommenszuordnung – Gewerbe vs. Angestelltenverhältnis, Dividenden vs. sonstige Einkünfte
Diese Fehlerkategorie umfasst strukturelle Fehler bei der Kategorisierung von Einkünften in der Erklärung, nicht die Arithmetik der Beträge selbst. Ein Freiberufler, der auch einen Hauptjob hat, behandelt sein freiberufliches Einkommen als „gelegentlich" oder „einmalig" statt als selbstständige Tätigkeit – und reicht ohne SA103-Blatt ein, weil er das Kästchen für Selbstständigkeit nicht angekreuzt hat. Ein Geschäftsführer bezieht Dividenden aus seiner eigenen Firma und meldet sie auf der SA100-Hauptseite unter „sonstige Einkünfte" statt im Dividendenabschnitt – der Betrag wird erklärt, aber in der falschen Kategorie, und Connect findet keine Dividendenerklärung, die mit den Daten von Companies House übereinstimmt.
Das Klassifizierungssystem wird strenger. Ab dem Steuerjahr 2025/26 schreiben neue Vorschriften vor, dass Geschäftsführer von geschlossenen Kapitalgesellschaften Dividenden aus der eigenen Firma getrennt von Dividenden aus anderen Quellen angeben müssen. Das ICAEW berichtete, dass diese Änderung „für Steuerzahler, die ein Gewerbe betreiben, und Geschäftsführer geschlossener Kapitalgesellschaften möglicherweise schwer einzuhalten ist." Das bisherige System verschleierte eine wichtige Unterscheidung – das HMRC konnte die Gesamtdividenden sehen, aber nicht erkennen, welche aus der eigenen Firma stammten – und die neue Pflicht zur Aufteilung bedeutet, dass Klassifizierungsfehler, die im alten System unbemerkt blieben, im neuen System sichtbar werden.
Fehlklassifizierungen wirken sich auch auf die Zahlungsberechnung aus. Auf Einkünfte aus selbstständiger Arbeit werden Class 2- und Class 4-National-Insurance-Beiträge erhoben. Auf Dividenden nicht. Wenn ein Steuerpflichtiger Einkünfte aus selbstständiger Arbeit als „sonstige Einkünfte“ einstuft, um NIC zu vermeiden, ist die NIC-Unterzahlung ein separater Erkennungsvektor – und die Strafe gilt sowohl für die NIC-Unterzahlung als auch für die Unterzahlung der Einkommensteuer. Schedule 24 deckt Einkommensteuer, Kapitalertragsteuer, Mehrwertsteuer, PAYE und NIC ab – der Strafrahmen ist einheitlich, und eine einzige Fehlklassifizierung löst mehrere Konsequenzen für verschiedene Steuerarten aus.
Klassifizierungsfehler sind Erkennungsmagnete, weil sie mindestens zwei Unstimmigkeiten beinhalten: Die Kategorie in der Steuererklärung stimmt nicht mit der Einkunftsart überein, die Connect aus den Daten Dritter sieht, und die ergänzende Seite (SA103, SA105) fehlt – ein einziger Fehler erzeugt also eine doppelte Diskrepanz.
Wie KI-Extraktion den Transkriptionsschritt eliminiert, der die meisten SA100-Fehler verursacht
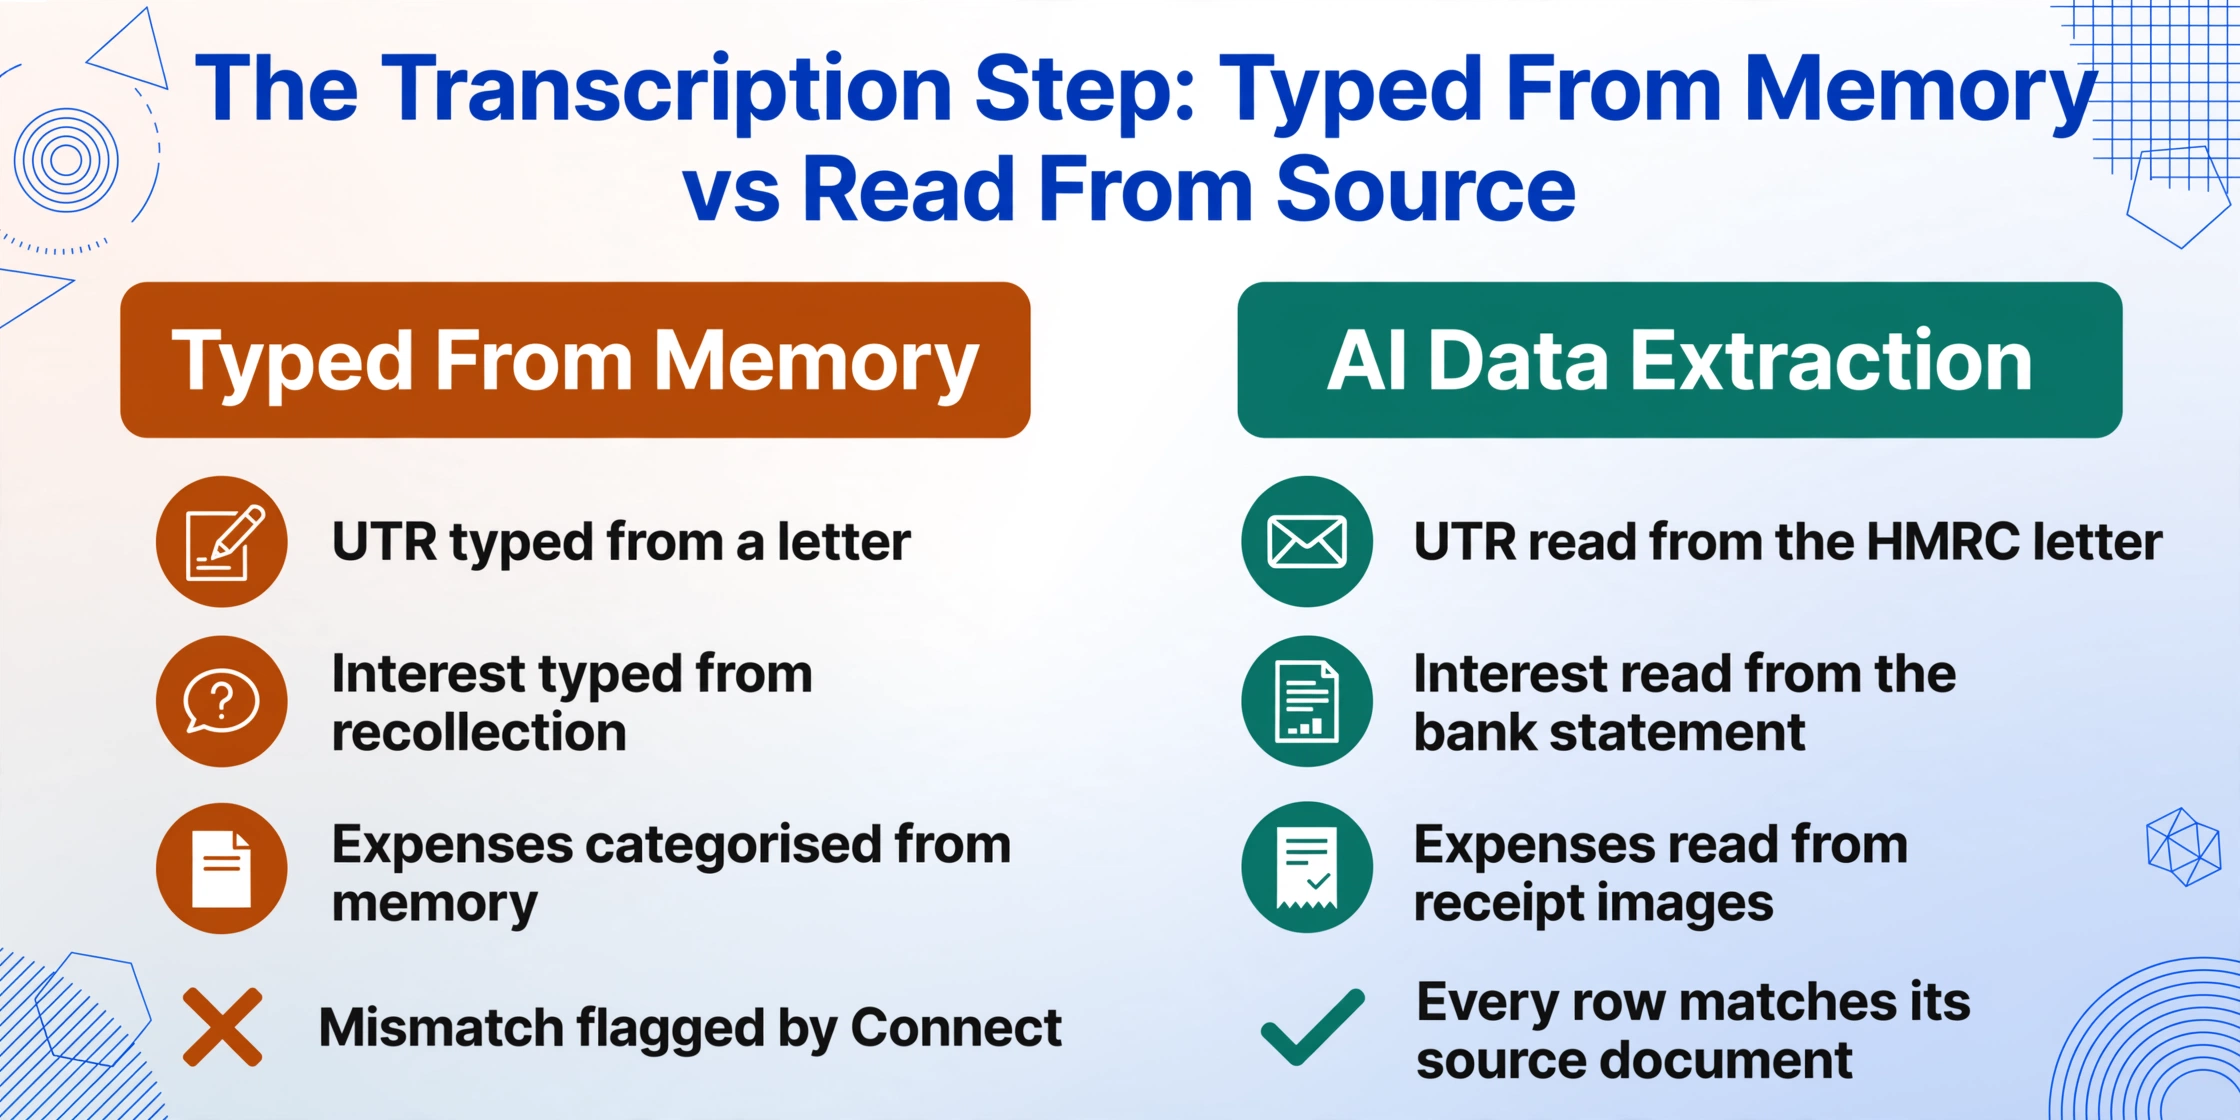
Gehen Sie die sieben oben genannten Fehler durch und führen Sie jeden auf seine Ursache zurück. Falsche UTR: fehlerhaft von einem Schreiben abgeschrieben. Fehlende Einkünfte: Ein Dividendengutschein oder eine Mietabrechnung wurde nicht in die Tabellenkalkulation übertragen, bevor die Steuererklärung ausgefüllt wurde. Falsche Ausgaben: aus dem Gedächtnis kategorisiert, statt mit Belegen abgeglichen. Nicht übereinstimmende Bankzinsen: aus der Erinnerung eingegeben, statt vom Kontoauszug abgelesen. In jedem Fall entsteht der Fehler im SA100-Workflow während eines Transkriptionsschritts – wenn eine Person eine Zahl aus einem Quelldokument liest und in eine Zelle, ein Formularfeld oder einen Taschenrechner eintippt.
Wenn dieser Transkriptionsschritt entfällt, werden diese Fehler an ihrer Quelle beseitigt. Wenn ein KI-Extraktionstool die UTR direkt aus einem HMRC-Schreiben liest, gibt es keine Vertauschungsmöglichkeit. Wenn es Zinsbeträge aus Kontoauszügen, Dividendensummen aus Dividendengutscheinen und Ausgabenbeträge aus Belegbildern in eine einzige strukturierte Tabellenkalkulation extrahiert, wächst das Arbeitsblatt Zeile für Zeile aus Quelldaten – nicht aus dem Gedächtnis, nicht aus Schätzungen, nicht aus dem, was „ungefähr richtig“ erscheint. Die resultierende Tabellenkalkulation ist eine direkte Abbildung von Quelldokumenten auf Zeilen, und die Eingabe der SA100-Zahlen wird zu einem Verifizierungsschritt statt zu einem Erstellungsschritt. Die Prüfung ist schneller und weniger fehleranfällig als das Tippen von Grund auf.
Diese Verschiebung im Workflow – von der Erstellung zur Verifizierung – verändert das Fehlerprofil grundlegend. Die verbleibenden Fehler sind Extraktionsungenauigkeiten: Eine KI hat eine schlecht gescannte Zahl falsch gelesen oder einen Wert der falschen Ausgabenkategorie zugeordnet. Dies sind oberflächliche Fehler, die ein menschlicher Prüfer in Sekunden erkennt, weil er eine hervorgehobene Extraktion mit dem sichtbaren Text im Quelldokument vergleicht – das digitale Äquivalent der doppelten Buchführung. Sie umfassen nicht die stillen Fehlerklassen, die die Formatvalidierung bestehen, aber kontextuell falsch sind: eine UTR, die gültig aussieht, aber einer anderen Person gehört, eine Dividende, die in der falschen Einkunftskategorie deklariert wurde, eine fehlende Ergänzungsseite, deren Fehlen niemandem aufgefallen ist.
Dateien werden sicher verarbeitet und nicht gespeichert.
Eine vollständige Anleitung zum Extrahieren von SA100-Daten in eine strukturierte Tabelle – einschließlich der zu definierenden Spalten, der Handhabung von Einkünften aus mehreren Quellen und der vor der Einreichung durchzuführenden Validierungsprüfungen – finden Sie im vollständigen SA100-Extraktionsleitfaden. Für die Schritt-für-Schritt-Anleitung siehe Extrahieren von SA100-Daten in Excel. Wenn Sie mehrere Jahre oder mehrere Steuerpflichtige verarbeiten, behandelt Batch-SA100-Extraktion den Multi-Datei-Workflow. Und wenn Sie verstehen möchten, warum manuelle SA100-Arbeit überhaupt so fehleranfällig ist, legen der SA100-Papierproblem des Freiberuflers und was manuelle SA100-Erfassung Sie kostet das strukturelle Problem im Detail dar.
Zwei verwandte Artikel zu britischen Steuerdokumenten sind lesenswert: Der Artikel über P60-Dateneingabefehler behandelt eine parallele Klasse von Übertragungsfehlern bei Lohnabrechnungs-Zertifikaten zum Jahresende, und der Beitrag zu P45-Fehlerfolgen zeigt, was passiert, wenn ein Übertragungsfehler beim Austrittsdatum eine Person am nächsten Arbeitsplatz überbesteuert. Beide folgen derselben Erkennungslogik – Fehler, die die Formatvalidierung überstehen, aber erst später sichtbar werden – angewendet auf verschiedene HMRC-Dokumente.