Errores de Entrada en Libretas Bancarias Japonesas
Que Rompen Tu Kakeibo
En Yahoo Chiebukuro (Yahoo 知恵袋), la plataforma de preguntas y respuestas más grande de Japón, la misma pregunta sigue apareciendo en distintas formas: "No importa cuán cuidadosamente ingrese los datos de mi libreta, mi saldo nunca coincide." Quienes preguntan no son descuidados. Usan libros de contabilidad en papel. Cambian a aplicaciones. Prueban el sistema de sobres. Verifican cada fila dos veces. Y el número al final de la columna sigue estando mal. Lo que hace que una libreta bancaria japonesa (通帳, tsūchō) sea particularmente propensa a errores es la estructura del documento más que el acto de escribir: un libro de contabilidad impreso por cajero automático de cinco columnas donde cada línea hereda su saldo corriente (差引残高) de la línea anterior, donde los años de era requieren aritmética para convertir, y donde el banco ocasionalmente consolida transacciones en una sola línea de resumen sin previo aviso.
Conclusiones Clave
- Esa sensación de volver a revisar 340 filas de la libreta a las 11pm porque el saldo está desfasado en ¥11,670: el error no está en tu escritura. El documento está diseñado para ocultar errores dentro de un saldo corriente que parece correcto en cada línea.
- A diferencia de un estado de cuenta bancario con puntos de control mensuales, una libreta encadena cada fila, por lo que no puedes verificar la línea 50 sin verificar las líneas 1 a la 49. Un error invisible te obliga a reingresar todo el libro desde cero.
- Antes de escribir cualquier cosa, escanea cada página en busca de las tres trampas que hacen que la entrada manual de libretas sea estructuralmente imposible de ganar: líneas de consolidación que silenciosamente cuentan doble las transacciones, aritmética de eras que desplaza las entradas al año fiscal equivocado, y sellos de corrección más pequeños que una moneda de ¥10 que silenciosamente anulan el texto impreso debajo de ellos.
Lo que sigue son cinco errores de entrada de datos específicos de las libretas de ahorro. Existen por el formato, no porque la persona que teclea haya cometido un error tipográfico. Si reconoces alguno, no eres descuidado. Estás trabajando con un documento diseñado para una impresora, no para una hoja de cálculo.
La trampa de la entrada de consolidación (合計記帳): cuando una línea de resumen bancario crea duplicados fantasma
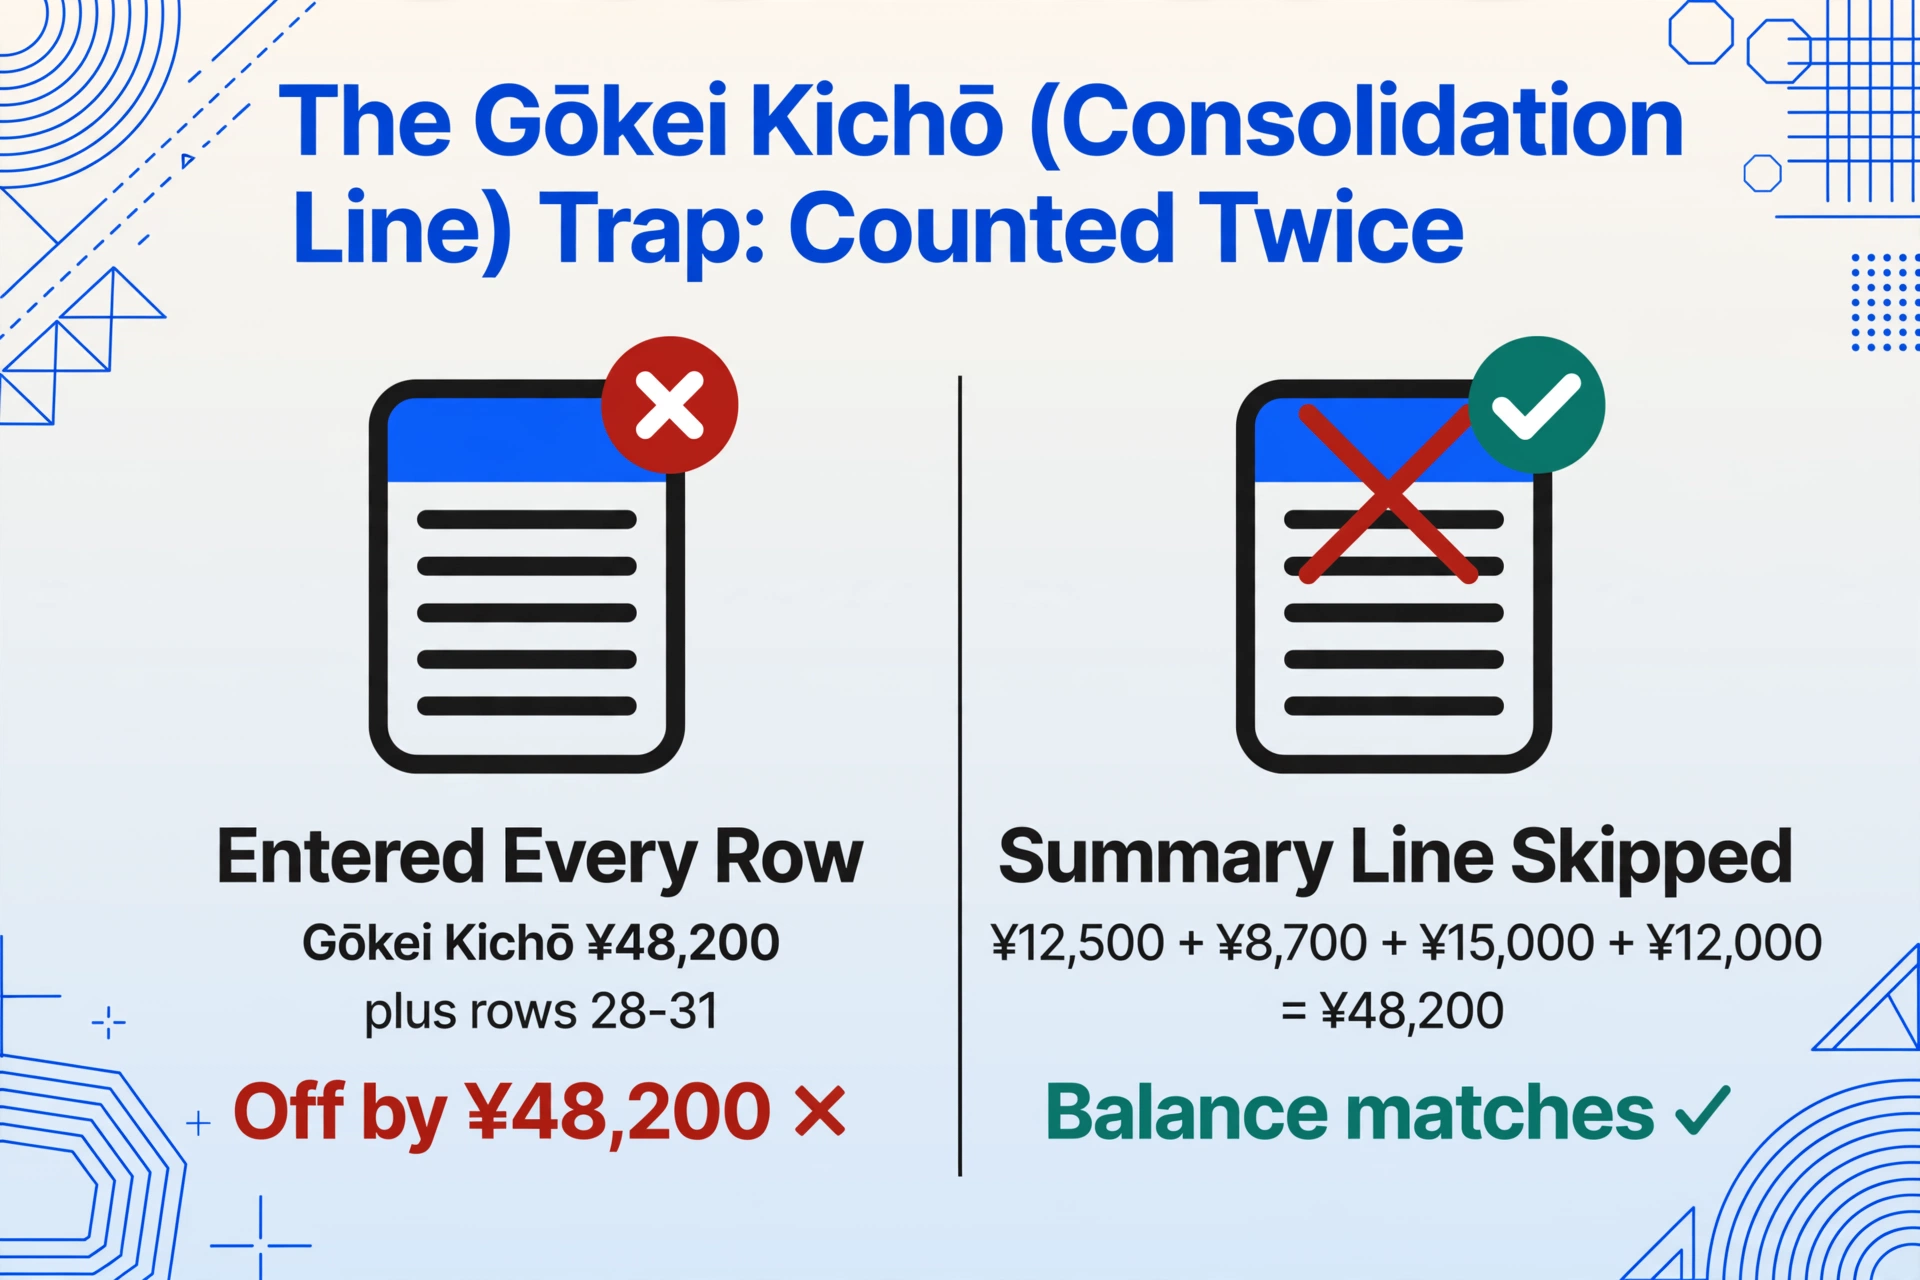
Cómo se ve. Estás introduciendo líneas de transacciones de una página de libreta. La fila 27 muestra un retiro de ¥48,200 con el código de descripción Entrada de consolidación, o Total de transacciones no registradas (未記帳分合算), según el banco. Las filas 28 a 31 muestran transacciones individuales: ¥12,500, ¥8,700, ¥15,000, ¥12,000. Introduces las cinco filas. Tu saldo ahora se desvía en ¥48,200, exactamente el importe de la fila 27.
Qué ocurrió realmente. Cuando una libreta pasa demasiado tiempo sin actualizarse en un cajero automático, se acumulan transacciones no impresas. La política de MUFG Bank activa una entrada de consolidación cuando las entradas no impresas superan un umbral en fechas concretas (mayo y noviembre de cada año). Hiroshima Bank usa un umbral de 48 entradas. Japan Post Bank (ゆうちょ銀行) consolida a las 30 entradas no impresas, imprimiendo "total consolidado" (合算) y un único total combinado. El banco imprime una línea de resumen que representa la suma de todas las transacciones omitidas y, a continuación, imprime también las transacciones individuales. La línea de resumen no es una transacción adicional. Es una etiqueta.
Si introduces ambas, has contado el mismo dinero dos veces: una en conjunto y otra individualmente. La aritmética es precisa. Si tu discrepancia tras introducir una página equivale exactamente al importe de retiro o depósito de una línea, comprueba si esa línea es una entrada de consolidación, un total de transacciones no registradas o un total consolidado.
La solución. Revisa cada página de la libreta en busca de marcadores de consolidación antes de introducir filas individuales. Las líneas de entrada de consolidación aparecen en saltos de página o límites de sección, a menudo con una columna de descripción en blanco inmediatamente antes. Omite estas líneas por completo; las transacciones individuales que siguen son los datos reales. Si procesas varios años de páginas de libreta, el riesgo es mayor en las transiciones de página donde un período de consolidación abarca el límite entre una libreta antigua y su reemplazo, el traspaso (繰越).
Conversión incorrecta de fechas de era: cómo un desfase de un año envía transacciones al año fiscal equivocado
Cómo se ve. Lees una fecha de era escrita como Reiwa 6, 15 de julio (令和6年7月15日) en una línea de la libreta. La conviertes a 2025/07/15 en tu hoja de cálculo. Tu contador llama en febrero y pregunta por qué ¥380,000 de ingresos de diciembre están en el año fiscal equivocado.
Qué ocurrió realmente. El sistema de años de era japonés es aritmético, pero la aritmética tiene una trampa. Reiwa comenzó el 1 de mayo de 2019. La fórmula de conversión es:
Año Reiwa N = N − 1 + 2019
Notación en libreta: año Reiwa N (令和 N 年)
Reiwa 1 (令和元年) comenzó en mayo de 2019; no existe Reiwa 0. Así que Reiwa 6 = 6 − 1 + 2019 = 2024, no 2025. El error más común es sumar el año de era al año en que comenzó la era en lugar de al año anterior (2018), lo que desplaza el resultado en uno. El mismo error mueve cada fecha posterior: Reiwa 7 (令和7年) cae en 2026 en tu hoja de cálculo cuando debería ser 2025.
La fórmula correcta para cada era en uso activo en las libretas japonesas:
| Era (年号) | Fecha de inicio | Fórmula | Ejemplo: año 6 |
|---|---|---|---|
| Reiwa (令和) | 2019/05/01 | N − 1 + 2019 | 2024 |
| Heisei (平成) | 1989/01/08 | N − 1 + 1989 | 1994 |
| Shōwa (昭和) | 1926/12/25 | N − 1 + 1926 | 1931 |
El problema empeora cuando una sola página de libreta abarca un límite de era. Una línea fechada Heisei 31 (平成31年4月20日) está directamente encima de una línea fechada Reiwa 1 (令和元年5月10日). Heisei 31 es Reiwa 1: el 30 de abril de 2019 fue el último día de Heisei, y el 1 de mayo de 2019 fue el primer día de Reiwa. Si tu extracción trata ambas como "año 1 menos una constante" de la misma era, una de ellas se desviará por años. Las libretas impresas durante la transición de 2019, especialmente en bancos regionales y Japan Post (ゆうちょ銀行), aún contienen estas filas de límite de era.
La solución. Nunca conviertas años de era mentalmente. Usa una tabla de referencia. Si usas software de extracción, verifica que la herramienta maneje correctamente páginas de libreta con múltiples eras. Para la declaración de impuestos con formulario azul (青色申告), una sola transacción que caiga en el año fiscal equivocado significa que tu saldo inicial (期首残高) para ese año es incorrecto, y el error se propaga a través de cada entrada posterior en el software de contabilidad.
Código de descripción (摘要) malinterpretado: cuando el salario y la transferencia de salario cuentan historias distintas
Cómo se ve. Ves Salario (給与) en la columna de código de descripción y lo clasificas como ingreso salarial. La categoría es correcta para un kakeibo personal, pero completamente incorrecta para un libro de contabilidad empresarial, donde la Transferencia de Salario (給与振替) representa una transferencia interna entre cuentas, no un ingreso en absoluto.
Lo que realmente ocurrió. Los códigos de descripción de las libretas bancarias japonesas son telegráficos: cadenas comprimidas de kanji y katakana que empaquetan un tipo de transacción, un identificador de contraparte y, a veces, un código de sucursal en un solo campo de tan solo 10 caracteres. La misma palabra raíz puede significar cosas diferentes según el sufijo y el contexto:
| Código de descripción | Lectura | Significado | Tratamiento contable correcto |
|---|---|---|---|
| Salario (給与) | kyūyo | Depósito de salario, ingreso del empleador | Ingreso (売上) o ingreso salarial |
| Transferencia de Salario (給与振替) | kyūyo furikae | Transferencia de salario, mover dinero de una cuenta propia a otra | Transferencia entre cuentas, ni ingreso ni gasto |
| Transferencia entrante (振込) | furikomi | Transferencia bancaria entrante de un tercero | Ingreso o liquidación de cuentas por cobrar |
| Transferencia de cuenta (振替) | furikae | Transferencia interna entre cuentas propias | Asiento de compensación, sin impacto en P&L |
| Interés (利子) | rishi | Pago de intereses, un depósito pequeño | Ingreso no operativo (受取利息) |
Al cambiar de un banco a otro, el mismo tipo de transacción puede usar códigos completamente diferentes. SMBC (三井住友銀行) abrevia donde MUFG (三菱UFJ銀行) escribe completo. Mizuho (みずほ銀行) usa caracteres de ancho completo donde Resona (りそな銀行) usa ancho medio. Una herramienta OCR basada en plantillas entrenada con muestras de libretas de MUFG leerá mal las descripciones de SMBC porque aprendió patrones de caracteres que no existen en la página de SMBC.
La solución. Trata el código de descripción como una tarea de clasificación: pregunta qué tipo de transacción es, no qué caracteres contiene. Para la contabilidad empresarial, el mapeo correcto es: una transferencia de salario significa una transferencia, no un ingreso; una transferencia entrante de un nombre de empresa es un ingreso; una transferencia entrante de un nombre personal es probablemente capital del propietario (事業主借). Si importas a Yayoi (弥生) o freee, el código de descripción determina en qué cuenta se registra la entrada. Equivocarse en la etapa de extracción significa corregirlo manualmente en el software de contabilidad fila por fila.
La Cascada del Saldo Corriente: Un Dígito Incorrecto en la Página 3, 280 Filas de Desviación
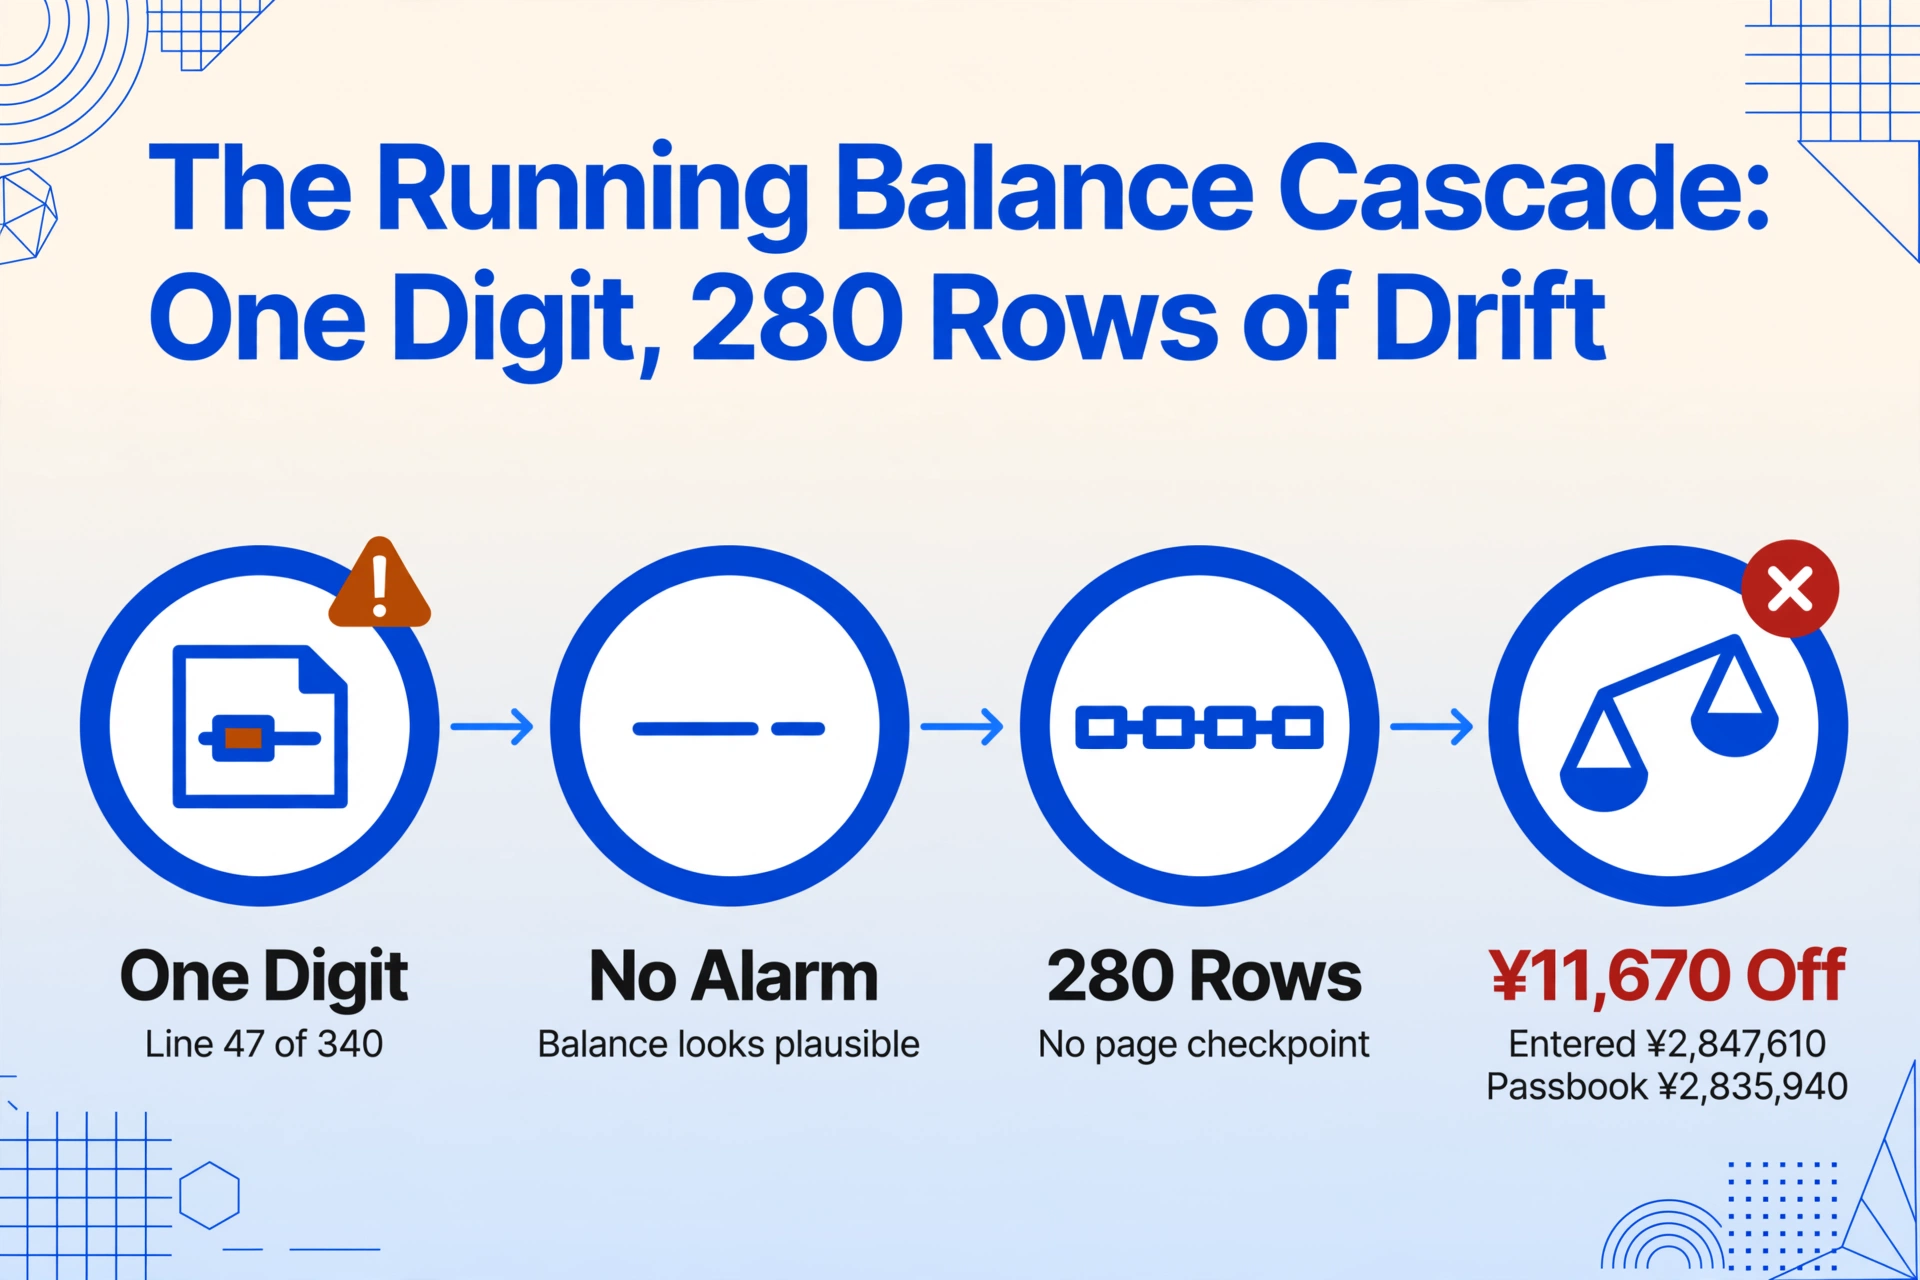
Cómo se ve. Has estado ingresando datos de la libreta durante tres horas. El libro de gastos para 2025 parece completo: 340 filas, cada entrada contabilizada, un saldo que termina en ¥2,847,610. Abres tu software de contabilidad, ingresas el saldo bancario del 31 de diciembre de la libreta real: ¥2,835,940. La diferencia es de ¥11,670. No puedes encontrarlo.
Lo que realmente sucedió. Esta es la vulnerabilidad estructural definitoria del ingreso de datos de la libreta. A diferencia de un extracto bancario del Reino Unido, donde la página de cada mes es autónoma con su propio saldo inicial y final, la libreta japonesa es una sola cadena continua. El saldo de cada línea, el saldo corriente (差引残高), se calcula sumando el depósito o restando el retiro del saldo de la línea anterior. Una sola cifra mal escrita en la línea 47 de una libreta MUFG (¥88,170 en lugar de ¥98,500) no crea una discrepancia visible en esa línea. El saldo después de la línea 47 es de ¥88,170 en lugar de ¥98,500, una brecha de ¥10,330, pero al mirar una línea de forma aislada, ¥88,170 parece perfectamente plausible. Podría ser el saldo correcto. No es hasta 280 filas después, cuando el saldo impreso de la página actual debería coincidir con el saldo corriente en tu hoja de cálculo, que la desviación se vuelve visible, y para entonces tienes 280 entradas que revisar.
La parte difícil es la verificación, no la escritura. En un sistema basado en extractos, verificas cada mes de forma independiente. En una libreta, no puedes verificar la línea 50 sin verificar las líneas 1 a 49, lo que significa que la única estrategia de verificación práctica es ingresar toda la libreta y comparar el saldo final, momento en el que cualquier error requiere volver a ingresar todo.
En Zeiri4 (税理士ドットコム), un propietario de negocio en su tercer año de declaración de formulario azul (青色申告) describió el escenario exacto: tres años de datos de la libreta ingresados, el saldo nunca reconciliado, la discrepancia ahora demasiado enredada para desenredarla. La respuesta del contador fue pragmática: establecer el saldo inicial del período actual para que coincida con la libreta, cancelar la brecha acumulada como un ajuste y empezar de nuevo. Pero ese ajuste es dinero real (¥11,670, ¥48,000, a veces más) que desaparece de los libros porque el ingreso de datos nunca se verificó en la fuente.
La solución. Verifica el saldo acumulado en los saltos de página. Después de ingresar todas las transacciones de una página, compara el saldo de tu hoja de cálculo en la última fila con el saldo impreso de la página del passbook. Si difieren, el error está en esa página, no en algún lugar entre 340 filas. Esto reduce una revisión de tres horas a una de dos minutos. Para el procesamiento por lotes de varios años de páginas de passbook, procesar todas las páginas en una sola sesión con verificación automática de saldo elimina por completo la verificación manual cruzada.
La Corrección Manuscrita que Nadie Notó: Cuando el Cajero la Arregló pero la Hoja de Cálculo No
Cómo se ve. Estás transcribiendo una página del passbook. La línea 53 muestra un retiro impreso de ¥52,000. A su lado, en bolígrafo, un cajero del banco ha escrito ¥25,000 y lo ha sellado con el sello de corrección de la sucursal (訂正印). Ingresas ¥52,000, el número impreso. Seis meses después, el saldo de tu banco no coincide con tus registros por ¥27,000.
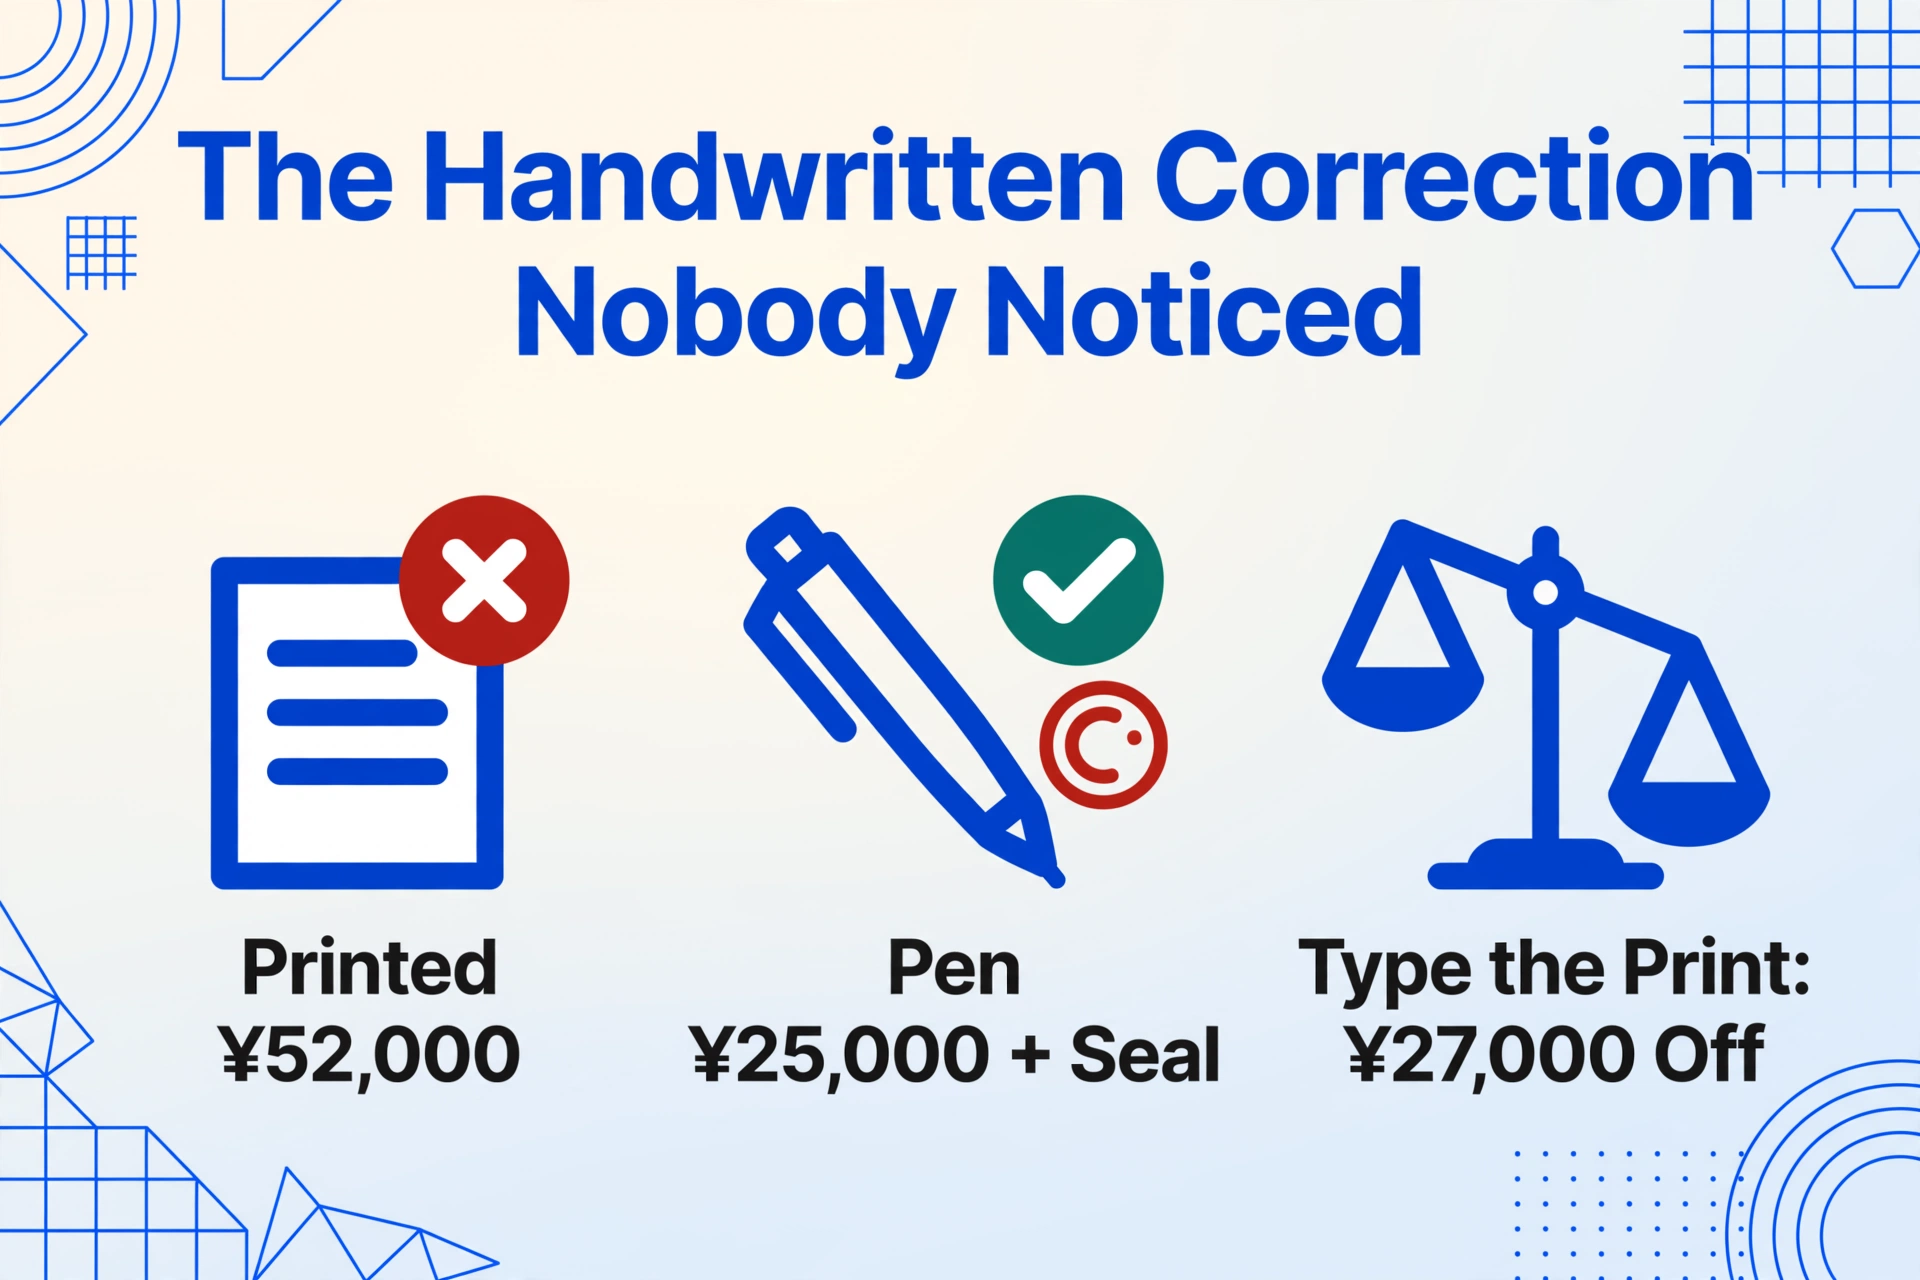
Lo que realmente sucedió. Las correcciones de los cajeros en passbooks magnéticos (磁気通帳) son raras pero reales. Cuando un cajero automático imprime mal (un problema conocido con cabezales de impresión de matriz de puntos viejos que necesitan reemplazo, o con una banda magnética desgastada (磁気ストライプ) que hace que el cajero lea la página incorrecta), un cajero en la ventanilla escribirá la corrección a mano, la sellará con el sello oficial de corrección del banco y la iniciará. La entrada manuscrita es la autorizada. La impresa es el error.
Este es el error más difícil de detectar porque viola el modelo mental que los usuarios traen al ingreso de datos: "lee lo impreso, escribe lo impreso". La corrección está en letra manuscrita, que el cerebro categoriza naturalmente como anotación, no como dato. Y el sello del cajero es pequeño: un círculo de 10mm en tinta roja, fácil de pasar por alto en una página de texto negro en matriz de puntos.
El riesgo es mayor con passbooks antiguos de bancos regionales (地方銀行) y bancos shinkin (信用金庫), donde los ciclos de mantenimiento de los cajeros automáticos son más largos y las correcciones de los cajeros son más comunes. Si un passbook se actualiza en una ventanilla de sucursal en lugar de un cajero automático (común en horas hábiles cuando el passbook ya está fuera para un depósito), el cajero puede notar y corregir una impresión errónea antes de devolverlo.
La solución. Antes de ingresar cualquier página del passbook, escanéala en busca de tinta roja, el color de los sellos de corrección. Cualquier línea con un sello rojo recibe el valor manuscrito, no el impreso. Para herramientas de extracción, extracción semántica que lee el contexto completo de la página en lugar de OCR carácter por carácter tiene menos probabilidades de omitir áreas marcadas con indicadores visuales como sellos y anotaciones.
Cómo Detectar Estos Errores Antes de la Temporada de Impuestos y Antes de que Lleguen al Libro Mayor
Estos cinco errores comparten una causa raíz: la libreta de ahorros fue diseñada para una impresora que imprime una cadena unificada de transacciones, y cualquier transcripción manual rompe esa cadena en múltiples puntos: la entrada, la verificación, la conversión de era, la interpretación de la descripción y la corrección. La solución no es ser más cuidadoso. Es mover la extracción de datos a un proceso que trate la libreta como un documento estructurado cuya integridad depende de que cada eslabón de la cadena se lea correctamente.
Tres pasos prácticos que previenen los cinco tipos de error:
Verifica el saldo corriente en cada límite de página.
El saldo corriente impreso (差引残高) al final de cada página de la libreta es tu punto de control. Si el saldo que ingresaste para la última fila de la página 2 coincide con el saldo impreso, cada fila de las páginas 1 y 2 es correcta. Si no coincide, el error está en la página 2, no enterrado en algún lugar de toda la libreta. Esto elimina el problema de la cascada al costo de una comparación por página.
Usa una tabla fija de conversión de era, no aritmética mental.
Imprime la tabla de fórmulas de tres líneas Reiwa/Heisei/Shōwa mencionada arriba. Pégala en tu monitor. Para libretas que cruzan el límite de era de 2019, verifica que las fechas de abril y mayo de Heisei 31 / Reiwa 1 estén asignadas al año calendario correcto, especialmente si la libreta cubre transacciones de ambas eras en la misma página.
Busca entradas de consolidación y sellos de corrección antes de ingresar cualquier cosa.
Un escaneo visual de 10 segundos de cada página, buscando los marcadores de consolidación (合計 / 合算) en el margen izquierdo y sellos rojos en cualquier parte de la página, elimina las dos fuentes de error más invisibles antes de que entren en tu hoja de cálculo.
Para cualquiera que procese datos de libretas a escala (tres años de páginas, múltiples cuentas bancarias, libros de gastos de 12 meses), estas verificaciones manuales funcionan pero no escalan. La alternativa es una extracción que lea la página de la libreta como un todo: reconociendo las líneas de entrada de consolidación como filas que no son transacciones, convirtiendo las fechas de era con la fórmula correcta, clasificando los códigos de descripción por significado en lugar de coincidencia de caracteres, y rastreando cada valor extraído hasta la línea de la que proviene. En la pantalla de revisión, pasa el cursor sobre una celda en la tabla de resultados y la fila correspondiente en la página de la libreta se resalta, de modo que un valor que no coincide con su fuente sea visible durante la extracción en lugar de después de que el saldo no cuadre. Activa Auto-annotate y ese mapeo se genera en el momento en que termina el procesamiento. Esta es la diferencia entre un flujo de trabajo de entrada manual que cuesta más de 80 horas por año fiscal y una pasada de verificación que toma minutos.
Los archivos se procesan de forma segura y no se almacenan.
Preguntas frecuentes: Errores de ingreso de datos en libretas japonesas
Mi saldo de kakeibo difiere por una pequeña cantidad cada mes. ¿Es un error de la libreta o un error de seguimiento de gastos?
Si la discrepancia es pequeña y constante (digamos ¥500 a ¥2,000 cada mes), es más probable que sea una brecha en el seguimiento de gastos: retiros no registrados en tiendas de conveniencia, comisiones de cajeros automáticos o los pequeños pagos de intereses de ¥1 a ¥3 (利子) que los bancos imprimen. Primero compara el saldo que ingresaste con el impreso. Si coinciden, la brecha está en tus registros de gastos, no en la transcripción de la libreta. Si no has estado ingresando las líneas de intereses diminutas, fáciles de omitir porque parecen ruido, esos depósitos de ¥1 a ¥3 suman ¥12 a ¥36 por año, no ¥6,000 a ¥24,000. La brecha más grande apunta a un retiro faltante.
¿Cómo distingo una línea de asiento de consolidación (合計記帳) de una línea de retiro normal?
Tres señales visuales: (1) El código de descripción indica asiento de consolidación, total de transacciones no contabilizadas o un total consolidado, nunca un código de transacción normal como una transferencia entrante (振込) o un salario (給与). (2) La línea aparece al inicio de una página nueva o inmediatamente después de una línea en blanco, nunca en medio de una secuencia de transacciones individuales. (3) El monto suele ser un número redondo o una suma que equivale al total de las siguientes transacciones individuales. Confíe en el código de descripción: una línea que dice Total (合計) no es una transacción.
Mi libreta tiene Heisei 31 y Reiwa 1 en la misma página. ¿Cómo manejo el cruce de eras?
Heisei 31 cubre del 1 de enero al 30 de abril de 2019. Reiwa 1 cubre del 1 de mayo al 31 de diciembre de 2019. Ambos se convierten al año calendario 2019, pero el mes determina qué nombre de era aparece. Una línea con fecha Heisei 31, 20 de abril (平成31年4月20日) se convierte a 2019/04/20, y una línea con fecha Reiwa 1, 10 de mayo (令和元年5月10日) se convierte a 2019/05/10. Mismo año calendario, diferentes etiquetas de era. Si su libreta tiene ambas en una página, trátelas como el mismo año pero use el mes como criterio de desempate para ordenar. Esto es más común en libretas impresas a mediados de 2019 que abarcan la transición, especialmente en Japan Post Bank, donde las libretas magnéticas (磁気通帳) impresas antes de la transición se combinaron con actualizaciones posteriores a la transición.
¿Usan diferentes bancos códigos de descripción distintos para el mismo tipo de transacción?
Sí. No existe un estándar de la industria para los códigos de descripción de libretas. El código de MUFG para una transferencia bancaria nacional puede diferir del de Resona. Los bancos regionales (地方銀行) y los shinkin banks (信用金庫) suelen tener sus propios códigos abreviados que incluso contadores experimentados necesitan una hoja de referencia para interpretar. Por eso el enfoque de extracción importa: la interpretación semántica del código de descripción (¿es un depósito de salario, una transferencia o un retiro de cajero automático?) es más valiosa que la cadena de caracteres en bruto. Si su software de contabilidad admite importación CSV con mapeo de categorías, hacer coincidir el tipo de transacción extraído con el código de cuenta correcto es mejor que hacer coincidir el texto de descripción en bruto con una lista fija de códigos.
¿Cómo verifico si una corrección manuscrita en mi libreta es legítima?
Una corrección legítima de un cajero bancario siempre tendrá un sello de corrección rojo (訂正印), típicamente un sello circular pequeño que contiene el nombre del banco o el código de sucursal. El monto manuscrito estará escrito claramente, a menudo en bolígrafo azul o negro que contrasta con el gris oscuro de la impresión de matriz de puntos. Si no hay sello, o si la escritura parece una anotación personal en lugar de una corrección oficial, trate el monto impreso como autoritativo y marque la línea para revisión manual. Si no está seguro, la sucursal bancaria que hizo la corrección puede verificarla, pero esto requiere una visita física con la libreta, algo que pocas personas hacen por una sola línea.
¿Puedo importar datos corregidos de la libreta directamente a Yayoi o freee?
Sí. Tanto Yayoi (弥生) como freee admiten importación CSV para datos de transacciones. La clave es obtener los datos en un formato donde cada fila tenga la fecha correcta (calendario occidental), el monto, el tipo de transacción y, críticamente, un saldo corriente verificado. La mayoría de las fallas de importación CSV en software de contabilidad japonés ocurren porque el saldo importado no coincide con el saldo inicial esperado. Si el saldo inicial de sus datos extraídos coincide con el saldo corriente impreso en la libreta (差引残高) para esa fecha, la importación tendrá éxito. El enfoque de entrada manual (escribir cada fila y esperar que el saldo funcione) es lo que crea la discrepancia de importación en primer lugar.
El Error Que No Ve Es el Que Le Cuesta
Cinco tipos de error no son el problema real. Los errores son invisibles en el momento. A diferencia de un recibo, donde un monto incorrecto es inmediatamente obvio porque el total no coincide, un error de registro en la libreta produce un saldo que parece correcto: ¥88,170 se lee tan plausiblemente como ¥98,500, y el error solo sale a la superficie más tarde, durante una conciliación que la mayoría de las personas hace una vez al año, si es que la hacen.
Por eso los mismos errores de entrada de datos en el Reino Unido se manifiestan de manera diferente al caso de la libreta japonesa. Los errores de nómina P60 y los errores de autoliquidación SA100 son detectados por la verificación cruzada de HMRC: la autoridad fiscal compara su presentación con las declaraciones del empleador y señala la discrepancia. La libreta japonesa no tiene referencia cruzada externa. La única autoridad que conoce su saldo correcto es el banco, y el banco lo imprimió en la página de la libreta que está transcribiendo. El bucle de verificación es autónomo: el documento fuente es su propia referencia.
Ese bucle autónomo es lo que hace que la extracción de libretas sea diferente de cualquier otro tipo de documento. Los datos están ahí, impresos claramente, en un documento diseñado para lectura por máquina por un cajero automático. Los errores ocurren en la brecha entre la página impresa y la hoja de cálculo, y esa brecha es lo que la extracción elimina.