日本の通帳データ入力
家計簿を壊すミス
Yahoo知恵袋——日本最大のQ&Aプラットフォーム——では、同じ質問が形を変えて繰り返し寄せられています:「通帳のデータをどんなに丁寧に入力しても、残高が合わないんです。」 質問者たちは不注意なわけではありません。紙の家計簿を使う人、アプリに切り替えた人、封筒方式を試す人、全行を二重チェックする人——それでも欄の一番下にある数字は間違っています。日本の銀行通帳(通帳、tsūchō)が特にミスを誘発しやすいのは、入力作業そのものではなく、書類の構造にあります:ATM印字の5列台帳は、各行が上の行から繰越残高(差引残高)を引き継ぎ、元号の年号は換算の計算が必要で、銀行が予告なく複数の取引を1行の合計記帳にまとめることもあります。
重要なポイント
- 残高が¥11,670合わず、夜11時に通帳340行を再確認するあの感覚:ミスは入力にありません。書類自体が、どの行も正しく見える繰越残高の中にエラーを隠す構造になっているのです。
- 毎月のチェックポイントがある銀行明細書と違い、通帳は全行が連鎖しているため、50行目を検証するには1〜49行目を検証する必要があります。目に見えないエラーが1つあるだけで、通帳全体を最初から入力し直すことになります。
- 入力前に毎ページ、手入力を通帳で構造的に不可能にする3つの罠をスキャンしましょう:取引を静かに二重計上する合計記帳行、エントリを誤った税年度にずらす元号計算、そして¥10玉より小さな訂正印が、その下の印字テキストを静かに上書きしているケースです。
以下は、通帳特有のデータ入力エラー5つです。これらは、入力する人のタイプミスではなく、フォーマットに起因するものです。もし心当たりがあっても、あなたが不注意なわけではありません。あなたは、スプレッドシートではなく、プリンター向けに設計された書類を扱っているのです。
合計記帳の罠:銀行の集計行が重複データを生むとき
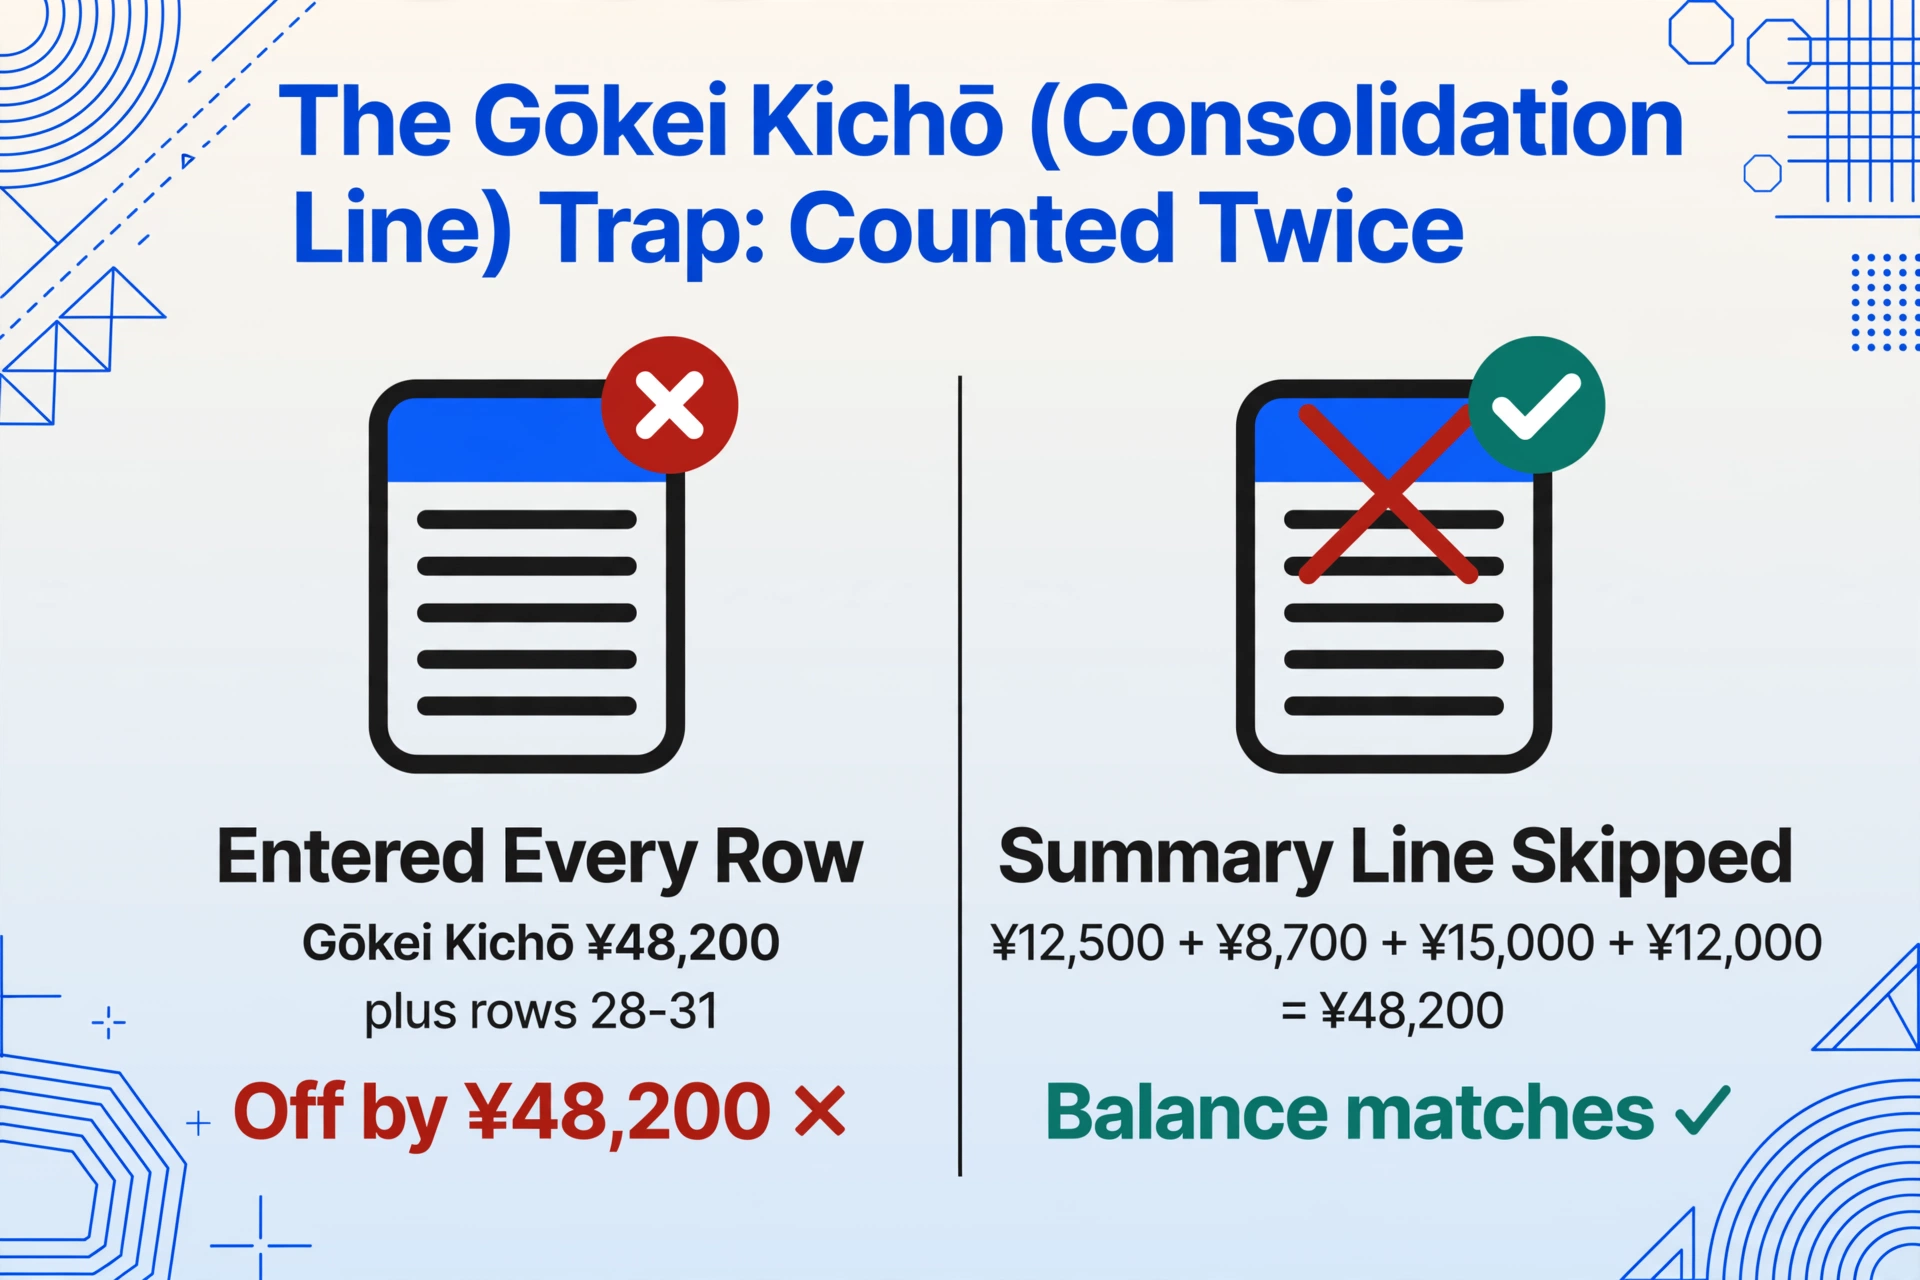
どんな現象か。 通帳のページから取引明細を入力しているとします。27行目に「合計記帳」または銀行によっては「未記帳分合算」という摘要コードで¥48,200の引き出しがあります。28行目から31行目には個別の取引:¥12,500、¥8,700、¥15,000、¥12,000があります。5行すべてを入力すると、残高がちょうど27行目の金額である¥48,200ずれます。
実際に何が起きているのか。 通帳がATMで長期間更新されないと、未記帳の取引が蓄積されます。三菱UFJ銀行の方針では、未記帳の取引が特定の日付(毎年5月と11月)にしきい値を超えると、合計記帳が発生します。広島銀行は48件のしきい値を使用しています。ゆうちょ銀行は未記帳30件で合算し、「合算」と1つの合計金額を印字します。銀行はスキップされたすべての取引の合計を表す1つの集計行を印字し、その後で個別の取引も印字します。この集計行は追加の取引ではありません。ラベルです。
両方を入力すると、同じお金を2回数えたことになります。1回は合計で、もう1回は個別で。計算は正確です。ページ入力後の差異が、ちょうど1行分の引き出しまたは入金金額と一致する場合は、その行が合計記帳、未記帳分合算、または合算合計でないか確認してください。
解決策。 個別の行を入力する前に、各通帳ページに合計記帳のマーカーがないか確認してください。合計記帳の行は、ページ区切りやセクション境界に表示され、直前の摘要欄が空白であることがよくあります。これらの行は完全にスキップしてください。その後に続く個別の取引が本当のデータです。複数年にわたる通帳ページを処理する場合、合計記帳期間が古い通帳とその代替(繰越)の境界にまたがるページ移行時にリスクが最も高くなります。
和暦の日付変換ミス:1年のずれで取引が誤った課税年度に計上される問題
症状。通帳の行に「令和6年7月15日」と記載された和暦日付を読み取ったとします。それをスプレッドシートで2025/07/15に変換しました。2月に税理士から、12月の売上38万円が誤った会計年度に計上されていると指摘されます。
実際に起きていること。和暦の年号計算は算術ですが、そこには落とし穴があります。令和は2019年5月1日に始まりました。変換式は次のとおりです:
令和N年 = N − 1 + 2019
通帳の表記:令和N年
令和元年は2019年5月に始まりました。令和0年は存在しません。したがって、令和6年 = 6 − 1 + 2019 = 2024年であり、2025年ではありません。最も多い間違いは、年号が始まった年(2019)に年号の年数を足すことであり、正しくはその前年(2018)に足すべきです。これにより結果が1年ずれます。同じ間違いが以降のすべての日付にも影響します:令和7年はスプレッドシート上で2026年になりますが、正しくは2025年です。
日本の通帳で使用されている各年号の正しい変換式:
| 年号 | 開始日 | 変換式 | 例:6年 |
|---|---|---|---|
| 令和 | 2019/05/01 | N − 1 + 2019 | 2024 |
| 平成 | 1989/01/08 | N − 1 + 1989 | 1994 |
| 昭和 | 1926/12/25 | N − 1 + 1926 | 1931 |
1ページの通帳が年号の境界をまたぐ場合、問題はさらに深刻になります。平成31年4月20日と記載された行のすぐ上に、令和元年5月10日と記載された行がある場合を考えます。平成31年は令和元年と同じです:2019年4月30日が平成の最終日、2019年5月1日が令和の初日でした。抽出処理が両方の行を同じ年号の「年数から定数を引く」方式で扱うと、どちらかが数年ずれます。2019年の移行期に発行された通帳、特に地方銀行やゆうちょ銀行の通帳には、今でもこの年号境界の行が含まれています。
対策。和暦の年を暗算で変換しないでください。換算表を使用してください。抽出ソフトウェアを使用する場合は、複数年号を含む通帳ページを正しく処理できることを確認してください。青色申告の場合、1件の取引が誤った会計年度に計上されると、その年の期首残高が誤り、会計ソフトウェアの後続のすべての記帳に誤りが波及します。
摘要の誤解釈:給与と給与振替が異なる意味を持つ場合
どのようなケースか。 摘要欄に「給与」と表示され、給与収入として分類してしまうケースです。個人の家計簿では正しい分類でも、事業の帳簿では「給与振替」は口座間の内部振替を意味し、収入ではありません。
実際に何が起きているのか。 日本の銀行通帳の摘要コードは簡潔で、取引種別、相手方識別子、場合によっては支店コードを10文字程度の漢字とカタカナの短い文字列に圧縮しています。同じ語源の言葉でも、接尾辞や文脈によって意味が異なることがあります:
| 摘要コード | 読み方 | 意味 | 正しい会計処理 |
|---|---|---|---|
| 給与 | きゅうよ | 給与の入金、雇用主からの収入 | 売上または給与収入 |
| 給与振替 | きゅうよふりかえ | 給与の振替、自分の口座間での資金移動 | 口座間振替、収入でも支出でもない |
| 振込 | ふりこみ | 第三者からの銀行振込 | 売上または売掛金の回収 |
| 振替 | ふりかえ | 自分の口座間の内部振替 | 相殺仕訳、損益への影響なし |
| 利子 | りし | 利子の支払い、少額の入金 | 営業外収益(受取利息) |
銀行を変えると、同じ取引種別でも異なるコードが使われることがあります。三井住友銀行は省略表記を使う一方、三菱UFJ銀行は正式名称で表記します。みずほ銀行は全角文字を使う一方、りそな銀行は半角文字を使います。三菱UFJ銀行の通帳サンプルで学習したテンプレートベースのOCRツールは、三井住友銀行のページに存在しない文字パターンを学習しているため、三井住友銀行の摘要を誤読します。
解決策。摘要コードを分類タスクとして扱います。つまり、その取引がどの種類かを問い、文字が何かを問うのではありません。事業会計では、正しいマッピングは次のとおりです。給与振替は収入ではなく振替、会社名からの入金は売上、個人名からの入金は事業主借の可能性が高いです。弥生またはfreeeにインポートする場合、摘要コードによって仕訳先の勘定科目が決まります。抽出段階でこれを間違えると、会計ソフト上で1行ずつ手動修正が必要になります。
差引残高の連鎖エラー:3ページ目の1桁の誤りが280行に波及
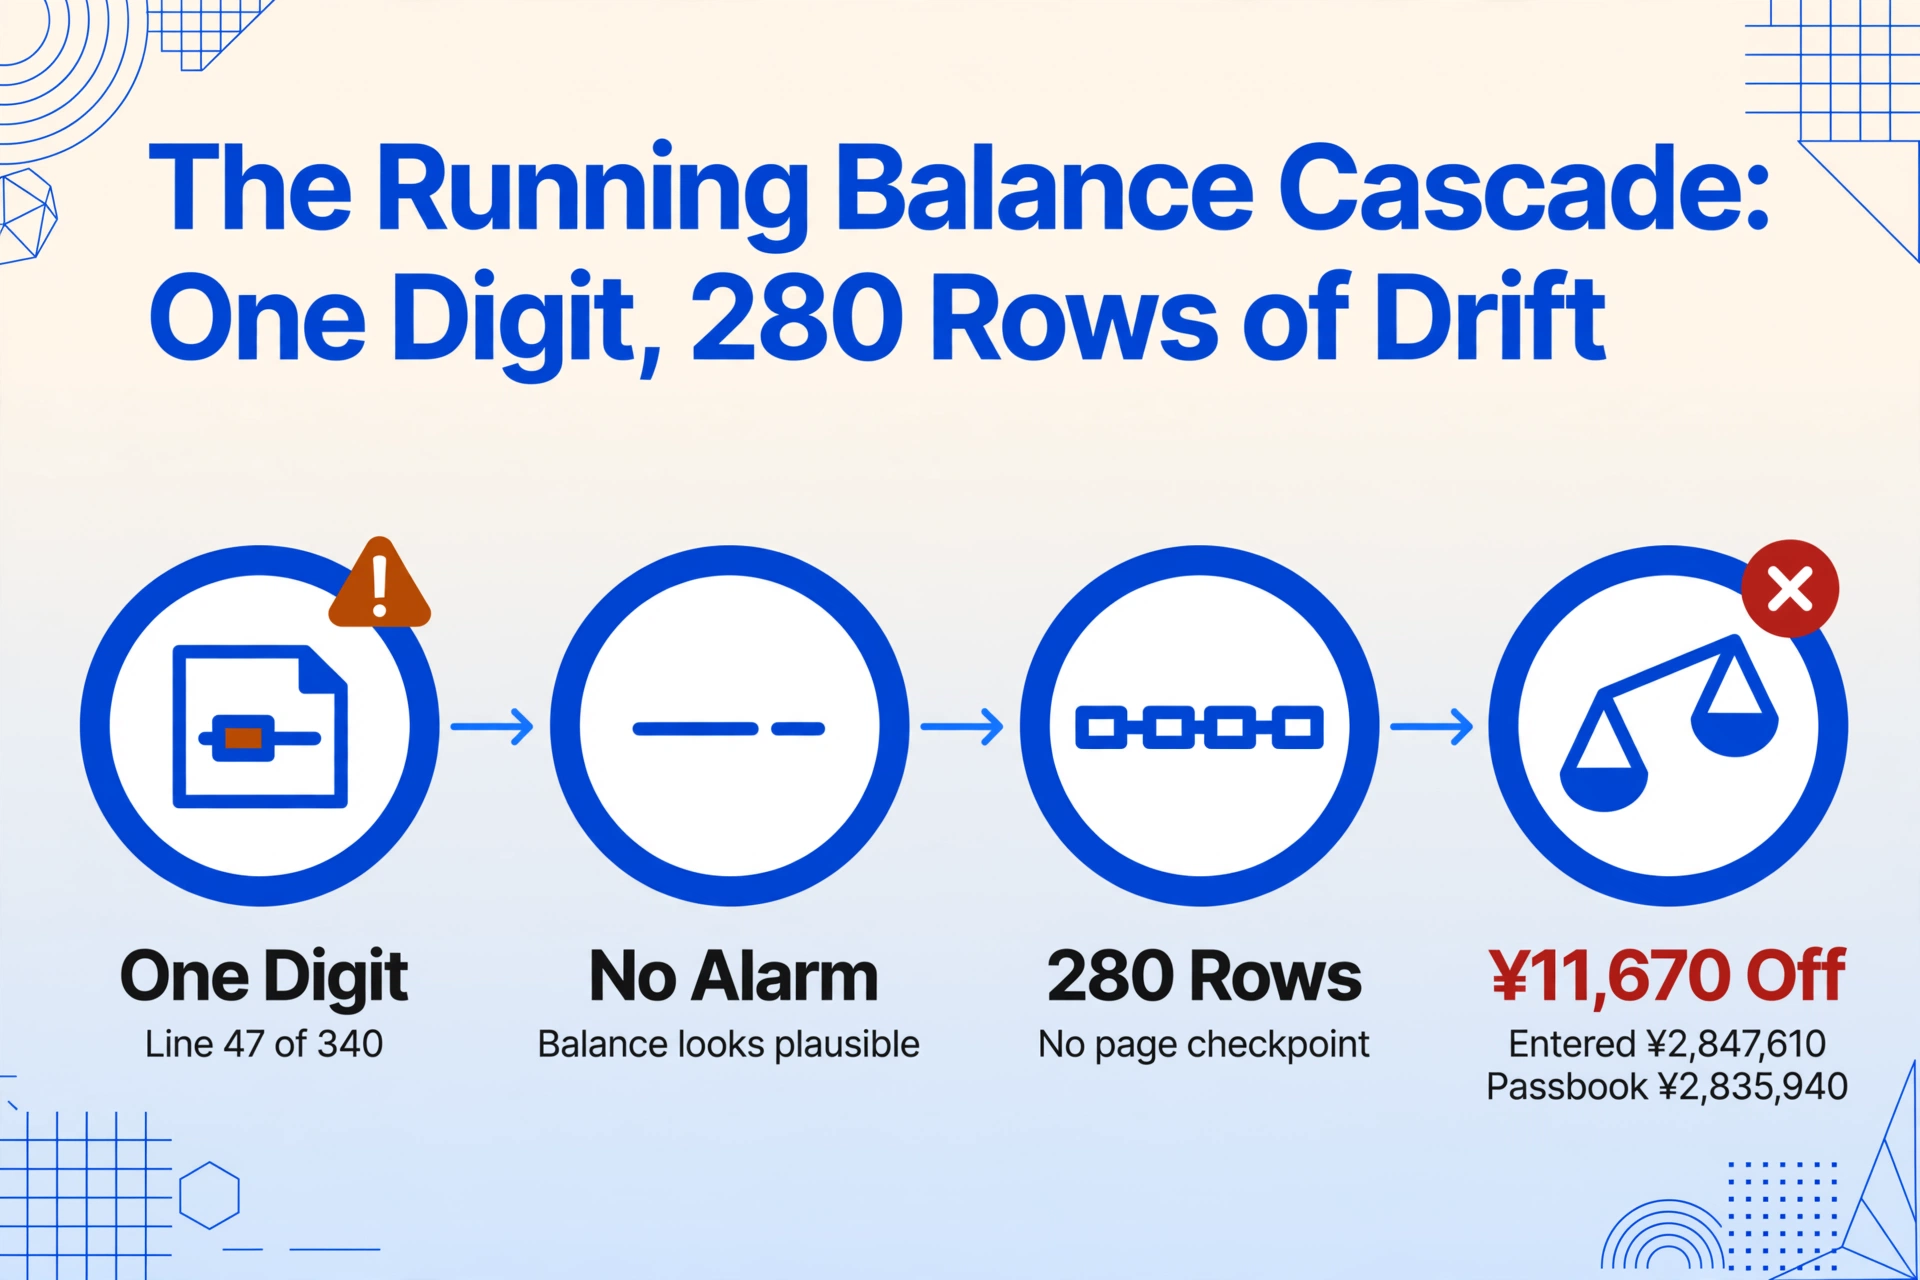
症状。3時間通帳データを入力し続けています。2025年の支出台帳は完成したように見えます。340行、すべての記帳が揃い、残高は¥2,847,610で終わっています。会計ソフトを開き、実際の通帳から12月31日の銀行残高を入力します。¥2,835,940。差額は¥11,670。見つけられません。
実際に起きていること。これは通帳データ入力の構造的な弱点です。毎月のページが独自の期首残高と期末残高を持つ自己完結型である英国の銀行明細書とは異なり、日本の通帳は単一の連続したチェーンです。各行の残高、つまり差引残高は、前の行の残高に預入を加算または引出を減算して計算されます。三菱UFJ銀行の通帳の47行目で1桁を誤入力すると(¥98,500のところを¥88,170)、その行には目に見える不一致は生じません。47行目以降の残高は¥98,500ではなく¥88,170となり、¥10,330の差が生じますが、1行だけを見ると¥88,170は十分に妥当に見えます。正しい残高かもしれません。それが目に見えるようになるのは、280行後、現在のページの印字残高がスプレッドシートの差引残高と一致するはずの時点であり、その時点で280件の記帳を再確認する必要があります。
難しいのは入力ではなく検証です。明細書ベースのシステムでは、各月を独立して検証できます。通帳では、50行目を検証するには1行目から49行目までを検証する必要があり、つまり唯一実用的な検証方法は通帳全体を入力して最終残高を比較することであり、その時点でエラーがあればすべてを再入力する必要があります。
税理士ドットコムで、青色申告3年目の事業主がまさにこの状況を説明しています。3年分の通帳データを入力したが残高が一致せず、差異が複雑に絡み合って解きほぐせなくなったと。税理士の回答は現実的でした。当期の期首残高を通帳に合わせ、累積した差額を調整として償却し、新たに始めること。しかし、その調整は実際のお金(¥11,670、¥48,000、場合によってはそれ以上)であり、データ入力が元の段階で検証されなかったために帳簿から消えてしまうのです。
修正方法。ページの区切り目で差引残高をスポットチェックします。1ページ分の取引をすべて入力した後、スプレッドシートの最終行の残高と、通帳ページに印刷された差引残高を比較します。一致しない場合、エラーはそのページにあり、340行全体に散らばっているわけではありません。これにより、3時間かかる再チェックが2分で済みます。複数年にわたる通帳ページをバッチ処理する場合は、すべてのページを1回のセッションで処理し、自動残高検証を行うことで、手動でのクロスチェックを完全に不要にできます。
誰も気づかなかった手書き訂正:窓口で修正されたのにスプレッドシートに反映されなかったケース
どんなケースか。通帳のページを転記しているとします。53行目に印刷された引き出し額「¥52,000」があります。その横に、銀行の窓口担当者がボールペンで「¥25,000」と書き、支店の訂正印を押しています。あなたは印刷された「¥52,000」を入力しました。6か月後、銀行残高と帳簿が¥27,000食い違います。
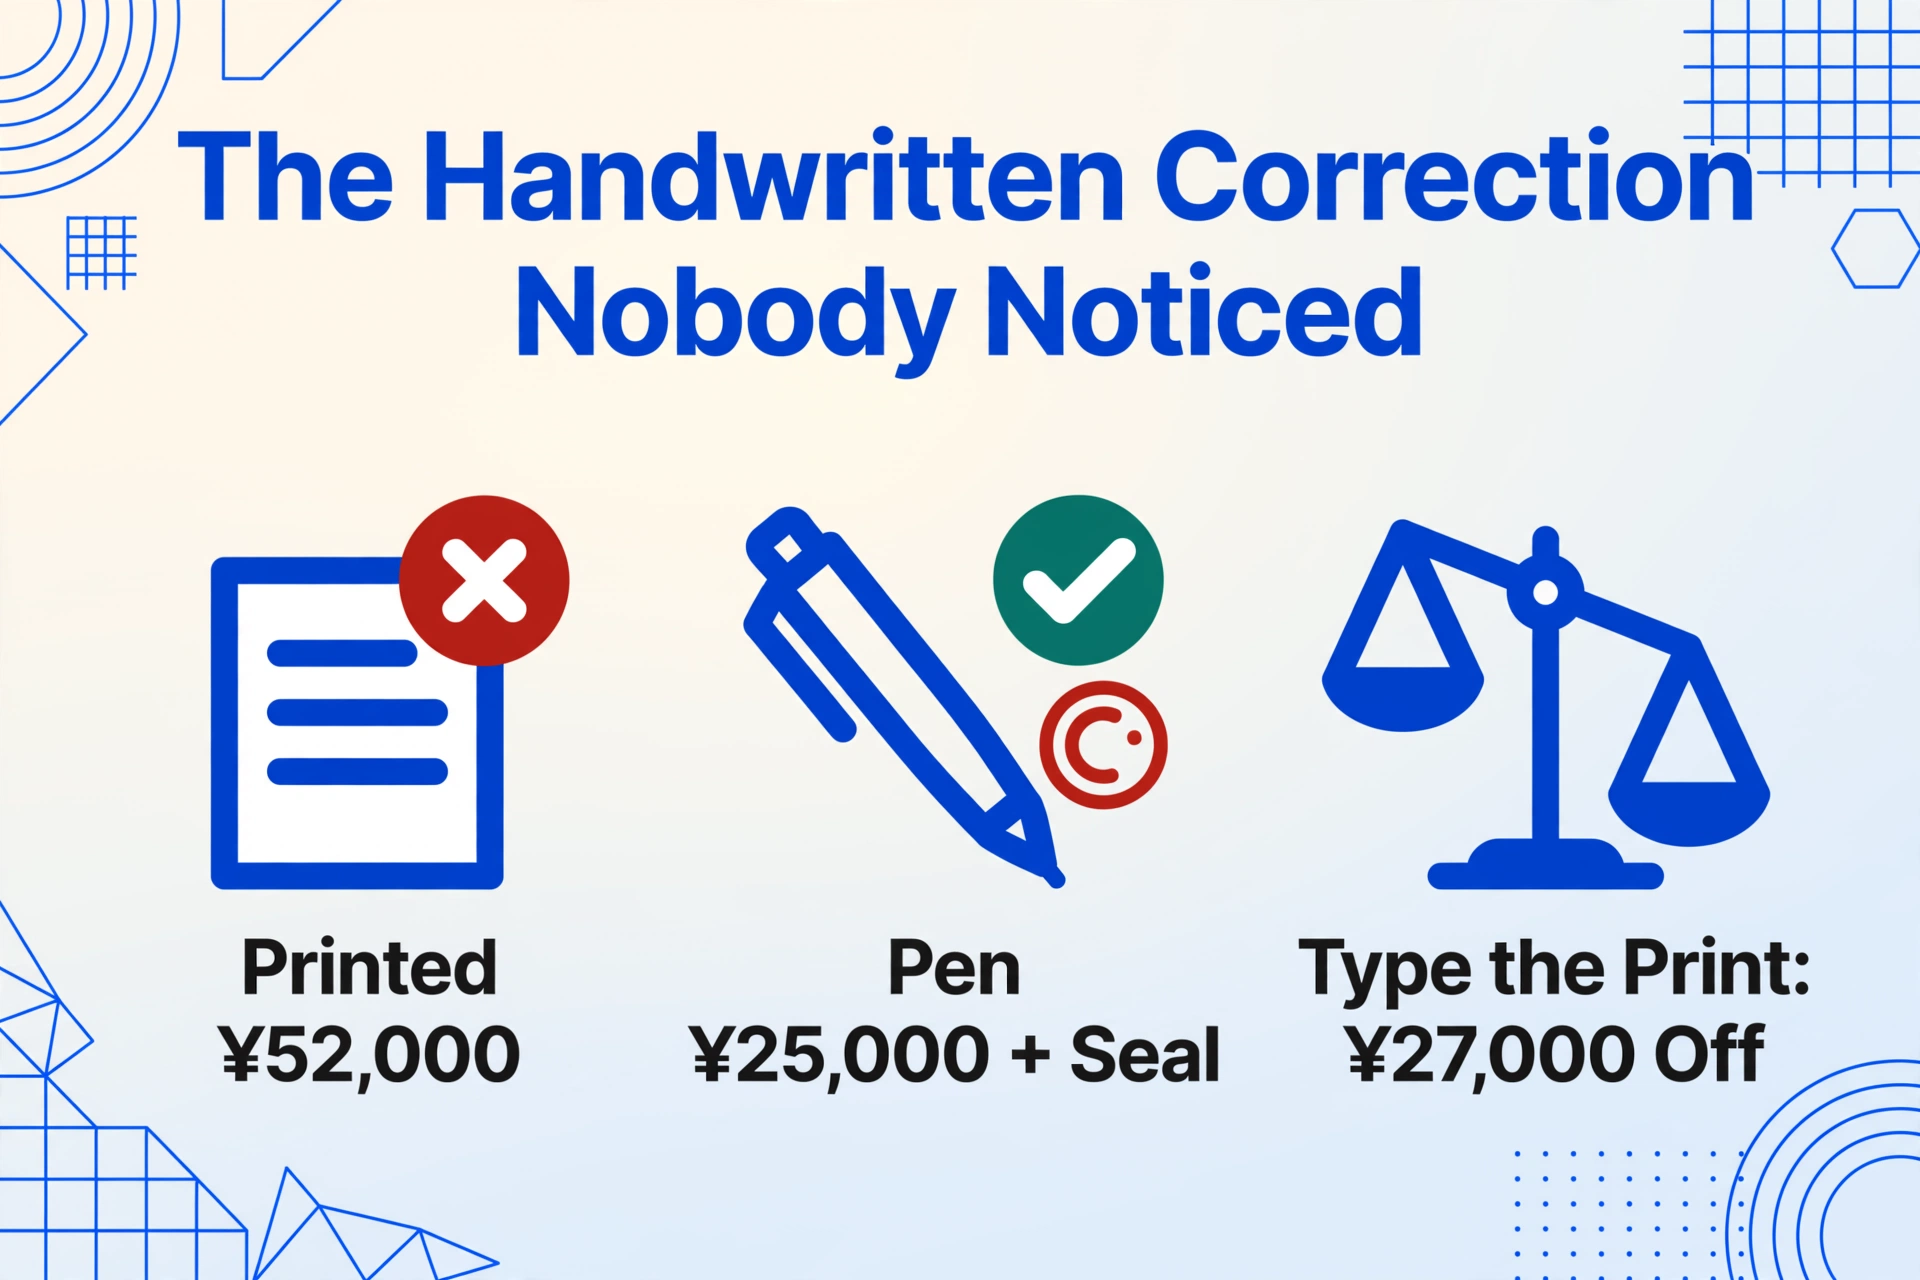
実際に起きたこと。磁気通帳への窓口担当者による訂正はまれですが、実際にあります。ATMが誤印字した場合(交換時期が近い古いドットマトリクス印字ヘッドや、摩耗した磁気ストライプが原因でATMが誤ったページを読み取る既知の問題)、窓口の担当者が手書きで訂正し、銀行の公式訂正印を押して、イニシャルを記入します。手書きの記入が正であり、印刷されたものは誤りです。
これは最も見つけにくいエラーです。なぜなら、「印刷されたものを読み、印刷されたものを入力する」というデータ入力の暗黙のルールに反するからです。訂正は手書きであり、脳はそれをデータではなく注釈として自然に分類します。さらに、訂正印は小さく、赤インクの直径10mmの円で、黒いドットマトリクス文字のページでは見落とされがちです。
リスクが最も高いのは、地方銀行や信用金庫の古い通帳です。ATMの保守サイクルが長く、窓口での訂正がより一般的だからです。通帳がATMではなく支店の窓口で更新される場合(営業時間中に預金のため通帳がすでに出されている場合によくある)、担当者が誤印字に気づき、返却前に訂正することがあります。
修正方法。通帳のページを入力する前に、訂正印の色である赤インクがないかスキャンします。赤い印が付いた行は、印刷された値ではなく手書きの値を入力します。抽出ツールについては、文字単位のOCRではなくページ全体の文脈を読むセマンティック抽出は、印鑑や注釈などの視覚的マーカーが付いた領域を見落としにくくなります。
税務シーズン前・帳簿に反映される前に、これらのエラーを防ぐ方法
これら5つのエラーには共通の根本原因があります。通帳は、一連の取引を一つの連鎖として印刷するプリンター向けに設計されており、手動での転記はその連鎖を複数の箇所(記帳、検証、年号変換、摘要の解釈、訂正処理)で断ち切ってしまいます。解決策は「もっと注意深くなること」ではありません。データ抽出を、通帳を構造化ドキュメントとして扱い、その整合性が連鎖のすべてのリンクを正しく読み取ることに依存するプロセスに移行することです。
5つのエラータイプすべてを防ぐ3つの実践的なステップ:
各ページの境界で差引残高を検証する。
各通帳ページ下部に印刷されている差引残高がチェックポイントです。2ページ目の最終行に入力した残高が印刷された残高と一致すれば、1ページ目と2ページ目のすべての行が正しいことになります。一致しない場合は、エラーは通帳全体に散らばっているのではなく、2ページ目にあります。これにより、ページごとに1回の比較で連鎖的な問題を排除できます。
暗算ではなく、固定の年号変換表を使用する。
上記の令和・平成・昭和の3行の変換式表を印刷し、モニターに貼ってください。2019年の年号境界をまたぐ通帳の場合、平成31年/令和1年の4月と5月の日付が正しい西暦年に割り当てられているか確認してください。特に、同じページに両方の年号の取引が含まれている場合は注意が必要です。
入力前に合計記帳と訂正印をスキャンする。
各ページを10秒間目視でスキャンし、左余白の合算マーカー(合計/合算)とページ上の赤い印を探すことで、最も見えにくい2つのエラー源をスプレッドシートに入力する前に排除できます。
通帳データを大規模に処理する方(3年分のページ、複数の銀行口座、12ヶ月分の支出台帳)にとって、これらの手動チェックは機能しますが、スケールしません。代替策は、通帳ページを全体として読み取る抽出です。合計記帳行を非取引行として認識し、正しい式を使用して年号日付を変換し、文字一致ではなく意味によって摘要コードを分類し、抽出された各値をその発生元の行にトレースバックします。レビュー画面で結果テーブルのセルにホバーすると、通帳ページ上の対応する行がハイライト表示されるため、ソースと一致しない値は、残高が照合できない後にではなく、抽出中に表示されます。自動注釈をオンにすると、処理完了時にそのマッピングが生成されます。これは、税年度ごとに80時間以上かかる手動入力ワークフローと、数分で完了する検証パスの違いです。
ファイルは安全に処理され、保存されません。
よくある質問:日本語通帳の入力ミス
家計簿の残高が毎月少しずつずれています。これは通帳の誤りですか、それとも支出記録の誤りですか?
ずれが小さく一定している場合(毎月¥500〜¥2,000程度)、支出記録の漏れが原因の可能性が高いです:記録漏れのコンビニ引き出し、ATM手数料、銀行が印字する小さな利子(¥1〜¥3)など。まず入力した通帳残高を印刷された残高と比較してください。一致していれば、ずれは通帳の転記ではなく支出記録にあります。小さな利子の行を入力していない場合(ノイズのように見えて見落としやすい)、その¥1〜¥3の入金は年間で¥12〜¥36にしかならず、¥6,000〜¥24,000のずれにはなりません。大きなずれは引き出しの記録漏れを示しています。
合計記帳の行と通常の引き出し行はどう見分けますか?
視覚的な手がかりが3つあります。(1) 摘要コードが合計記帳、未記帳分合算、または合算合計を示しており、振込や給与などの通常の取引コードではありません。(2) その行は新しいページの先頭または空白行の直後にあり、個別取引の連続の途中にはありません。(3) 金額は通常、端数のない数字か、次の数件の個別取引の合計に等しい金額です。摘要コードを信頼してください。「合計」と記載された行は取引ではありません。
通帳の同じページに平成31年と令和元年が記載されています。元号の切り替わりはどう扱えばよいですか?
平成31年は2019年1月1日から4月30日まで、令和元年は2019年5月1日から12月31日までです。どちらも西暦2019年に変換されますが、月によって元号名が決まります。平成31年4月20日と記載された行は2019/04/20に変換され、令和元年5月10日と記載された行は2019/05/10に変換されます。同じ西暦年でも元号の表記は異なります。通帳の同じページに両方がある場合は、同じ年として扱い、並べ替えの際は月を判定基準にしてください。これは2019年半ばに印刷され、切り替わりをまたぐ通帳で最も一般的です。特にゆうちょ銀行では、磁気通帳が切り替え前のページと切り替え後の更新を併記して印刷していました。
銀行によって同じ取引種別でも摘要コードが異なることはありますか?
はい、あります。通帳の摘要コードに業界共通の標準はありません。三菱UFJ銀行の国内振込コードはりそな銀行のものと異なる場合があります。地方銀行や信用金庫では、経験豊富な会計士でも照会シートが必要になるような独自の略号を使うことがよくあります。そのため、抽出アプローチが重要です。摘要コードの意味解釈(給与の入金か、振込か、ATM引き出しか)は、生の文字列よりも価値があります。会計ソフトがカテゴリマッピング付きのCSVインポートに対応している場合、抽出した取引種別を正しい勘定科目コードに一致させる方が、生の摘要テキストを固定コード一覧に一致させるよりも優れています。
通帳の手書き訂正が正当なものかどうか、どう確認すればよいですか?
正当な銀行窓口の訂正には、必ず赤い訂正印(銀行名や支店コードが入った小さな円形の印鑑)が押されています。手書きの金額は、ドットマトリクス印刷の濃いグレーと対照的な青や黒のボールペンで、はっきりと書かれているのが一般的です。印鑑がない場合や、手書きが公式な訂正ではなく個人的なメモのように見える場合は、印刷された金額を正とみなし、その行を手動確認用にフラグを立ててください。不明な場合は、訂正を行った銀行支店で確認できますが、通帳を持参しての来店が必要で、一行のためにそこまでする人はほとんどいません。
訂正済みの通帳データを弥生やfreeeに直接インポートできますか?
はい。弥生とfreeeはどちらも取引データのCSVインポートに対応しています。重要なのは、各行に正しい日付(西暦)、金額、取引種別、そして検証済みの差引残高が含まれる形式にデータを整えることです。日本の会計ソフトでCSVインポートが失敗する原因のほとんどは、インポートした残高が期待される期首残高と一致しないことです。抽出データの開始残高が、その日付の通帳に印刷された差引残高と一致すれば、インポートは成功します。手入力の方法(各行を入力して残高が合うことを祈る方法)こそが、そもそもインポート不一致を生み出しているのです。
見えないエラーこそが、あなたにコストをもたらす
5つのエラータイプは本当の問題ではありません。エラーはその瞬間には見えないのです。レシートでは合計が一致しないため誤った金額がすぐにわかりますが、通帳の誤記入は正しく見える残高を生み出します。¥88,170は¥98,500と同じくらいもっともらしく読め、エラーは後日、ほとんどの人が年に一度しか行わない(行うとしても)照合の際に初めて表面化します。
これが、同じ英国のデータ入力ミスが日本の通帳のケースとは異なる形で顕在化する理由です。P60給与計算ミスやSA100確定申告エラーは、HMRCのクロスチェックで検出されます。税務当局が提出内容を雇用主の申告と照合し、不一致を指摘するのです。日本の通帳には外部のクロスチェックがありません。あなたの正しい残高を知っている唯一の機関は銀行であり、銀行はそれをあなたが転記している通帳のページに印刷しています。検証ループは自己完結的です。つまり、元の文書がそれ自体の参照元なのです。
この自己完結的なループこそが、通帳抽出を他のどの文書タイプとも異なるものにしています。データはそこにあり、ATMによる機械読み取り用に設計された文書に明確に印刷されています。エラーは印刷されたページとスプレッドシートの間のギャップで発生し、そのギャップこそが抽出によって排除されるものです。