Fehler bei japanischen Bankbuch-Eingaben
die dein Kakeibo ruinieren
Auf Yahoo Chiebukuro (Yahoo 知恵袋), Japans größter Q&A-Plattform, taucht dieselbe Frage immer wieder in verschiedenen Formen auf: „Egal wie sorgfältig ich meine Bankbuchdaten eingebe, mein Saldo stimmt nie überein.“ Die Fragesteller sind nicht nachlässig. Sie nutzen Papierkonten. Sie wechseln zu Apps. Sie probieren das Umschlag-System. Sie prüfen jede Zeile doppelt. Und die Zahl am Ende der Spalte stimmt trotzdem nicht. Was ein japanisches Bankbuch (通帳, tsūchō) besonders fehleranfällig macht, ist die Struktur des Dokuments – nicht das Tippen selbst: ein fünfspaltiges, am ATM gedrucktes Kontoblatt, bei dem jede Zeile ihren laufenden Saldo (差引残高) von der Zeile darüber erbt, bei dem Jahreszahlen der Ära Rechenarbeit für die Umrechnung erfordern und bei dem die Bank gelegentlich Transaktionen ohne Vorwarnung zu einer einzigen Sammelzeile zusammenfasst.
Die wichtigsten Erkenntnisse
- Dieses Gefühl, um 23 Uhr 340 Bankbuchzeilen erneut zu prüfen, weil der Saldo um ¥11.670 abweicht: Der Fehler liegt nicht am Tippen. Das Dokument ist so aufgebaut, dass es Fehler in einem laufenden Saldo versteckt, der in jeder Zeile korrekt aussieht.
- Anders als ein Kontoauszug mit monatlichen Kontrollpunkten verknüpft ein Bankbuch jede Zeile miteinander – du kannst Zeile 50 nicht prüfen, ohne Zeilen 1 bis 49 zu prüfen. Ein unsichtbarer Fehler zwingt dich, das gesamte Heft von vorne neu einzugeben.
- Bevor du etwas eintippst, scanne jede Seite nach den drei Fallen, die manuelle Bankbucheingaben strukturell unmöglich machen: Sammelzeilen, die Transaktionen still doppelt zählen, Ära-Arithmetik, die Einträge ins falsche Steuerjahr verschiebt, und Korrekturstempel kleiner als eine ¥10-Münze, die den gedruckten Text darunter still überschreiben.
Im Folgenden findest du fünf passbuchspezifische Eingabefehler. Sie existieren wegen des Formats, nicht weil die Person, die tippt, einen Tippfehler gemacht hat. Wenn du einen davon wiedererkennst, bist du nicht unachtsam. Du arbeitest mit einem Dokument, das für einen Drucker entworfen wurde, nicht für eine Tabellenkalkulation.
Die Falle der Sammelbuchung (合計記帳): Wenn eine Bank-Zusammenfassungszeile gespenstische Duplikate erzeugt
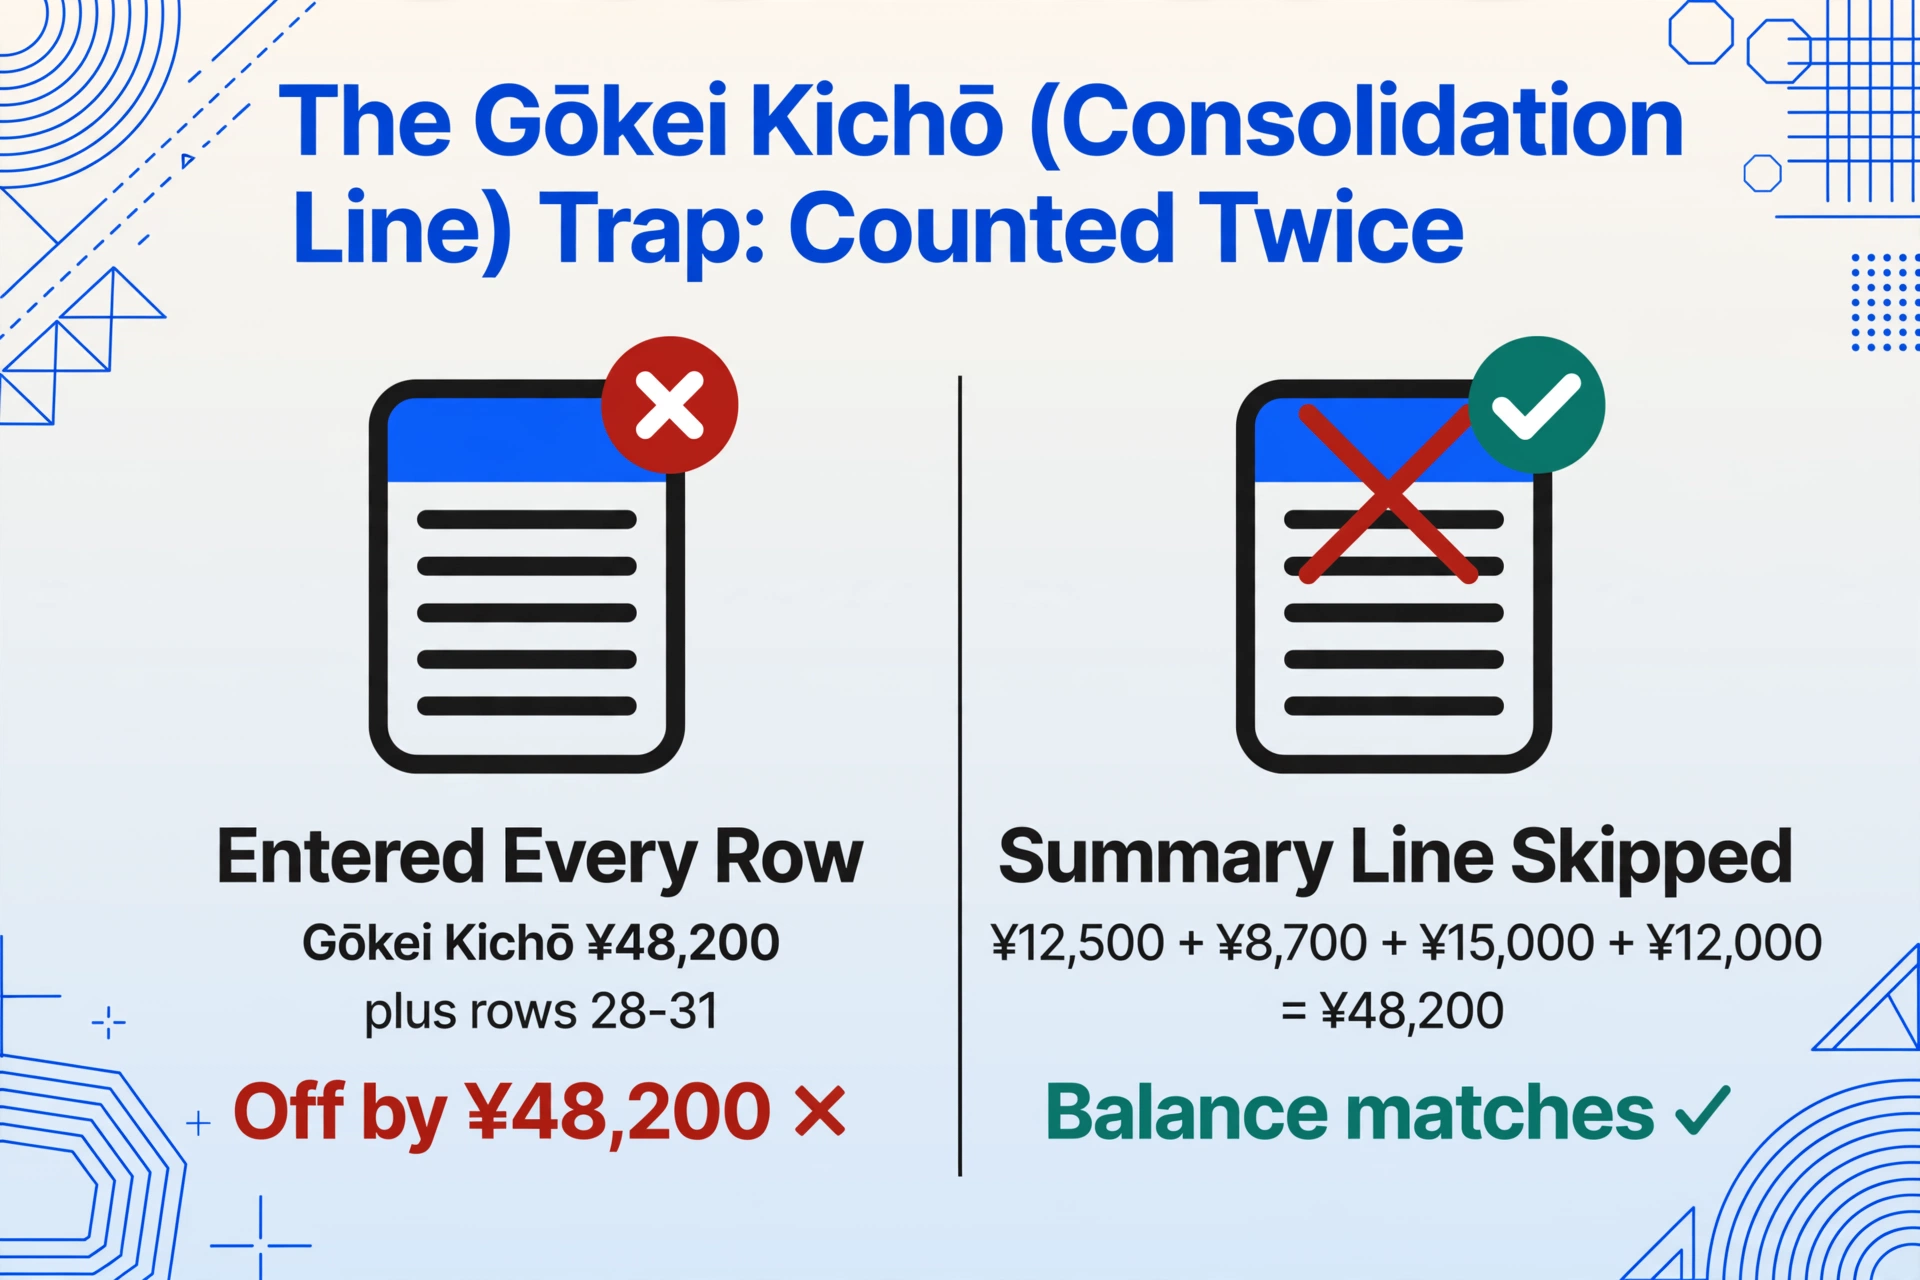
Wie es aussieht. Du gibst Transaktionszeilen von einer Passbuchseite ein. Zeile 27 zeigt eine Abhebung von ¥48.200 mit dem Beschreibungscode Sammelbuchung oder Unverrechnete Transaktionen gesamt (未記帳分合算), je nach Bank. Zeile 28 bis 31 zeigen einzelne Transaktionen: ¥12.500, ¥8.700, ¥15.000, ¥12.000. Du gibst alle fünf Zeilen ein. Dein Saldo weicht jetzt um ¥48.200 ab, exakt den Betrag von Zeile 27.
Was tatsächlich passiert ist. Wenn ein Passbuch zu lange nicht an einem Geldautomaten aktualisiert wurde, sammeln sich nicht gedruckte Transaktionen an. Die Richtlinie der MUFG Bank löst eine Sammelbuchung aus, wenn nicht gedruckte Buchungen einen Schwellenwert an bestimmten Daten (Mai und November jedes Jahres) überschreiten. Die Hiroshima Bank verwendet einen Schwellenwert von 48 Buchungen. Die Japan Post Bank (ゆうちょ銀行) konsolidiert bei 30 nicht gedruckten Buchungen und druckt „konsolidierte Summe“ (合算) sowie eine einzige kombinierte Summe. Die Bank druckt eine Zusammenfassungszeile, die die Summe aller übersprungenen Transaktionen darstellt, und druckt dann auch die einzelnen Transaktionen. Die Zusammenfassungszeile ist keine zusätzliche Transaktion. Sie ist eine Beschriftung.
Wenn du beides eingibst, hast du dasselbe Geld doppelt gezählt: einmal in der Summe, einmal einzeln. Die Arithmetik ist präzise. Wenn deine Abweichung nach der Eingabe einer Seite exakt dem Abhebungs- oder Einzahlungsbetrag einer Zeile entspricht, prüfe, ob diese Zeile eine Sammelbuchung, eine Summe unverrechneter Transaktionen oder eine konsolidierte Summe ist.
Die Lösung. Scanne jede Passbuchseite vor der Eingabe einzelner Zeilen auf Konsolidierungsmarkierungen. Sammelbuchungszeilen erscheinen an Seitenumbrüchen oder Abschnittsgrenzen, oft mit einer unmittelbar davor liegenden leeren Beschreibungsspalte. Überspringe diese Zeilen vollständig; die einzelnen Transaktionen, die folgen, sind die echten Daten. Wenn du mehrere Jahre Passbuchseiten verarbeitest, ist das Risiko am höchsten an Seitenübergängen, wo ein Konsolidierungszeitraum die Grenze zwischen einem alten Heft und seinem Ersatz, der Übertragung (繰越), überspannt.
Falsche Umrechnung von Jahreszahlen japanischer Ären: Wie eine Verschiebung um ein Jahr Transaktionen ins falsche Steuerjahr schickt
So sieht das aus. Du liest auf einer Kontozeile ein Ära-Datum wie Reiwa 6, 15. Juli (令和6年7月15日). Du rechnest es in deiner Tabelle in 2025/07/15 um. Dein Steuerberater ruft im Februar an und fragt, warum ¥380.000 Dezember-Umsatz im falschen Geschäftsjahr gelandet sind.
Was tatsächlich passiert ist. Das japanische Ära-Jahressystem ist arithmetisch, aber die Arithmetik hat eine Falle. Reiwa begann am 1. Mai 2019. Die Umrechnungsformel lautet:
Reiwa-Jahr N = N − 1 + 2019
Konto-Notation: Reiwa-Jahr N (令和 N 年)
Reiwa 1 (令和元年) begann im Mai 2019; es gibt kein Reiwa 0. Also ist Reiwa 6 = 6 − 1 + 2019 = 2024, nicht 2025. Der häufigste Fehler ist, das Ära-Jahr zum Jahr des Ära-Beginns zu addieren statt zum Jahr davor (2018), was das Ergebnis um eins verschiebt. Derselbe Fehler verschiebt jedes spätere Datum: Reiwa 7 (令和7年) landet in deiner Tabelle in 2026, obwohl es 2025 sein sollte.
Die korrekte Formel für jede auf japanischen Konten aktive Ära:
| Ära (年号) | Startdatum | Formel | Beispiel: Jahr 6 |
|---|---|---|---|
| Reiwa (令和) | 2019/05/01 | N − 1 + 2019 | 2024 |
| Heisei (平成) | 1989/01/08 | N − 1 + 1989 | 1994 |
| Shōwa (昭和) | 1926/12/25 | N − 1 + 1926 | 1931 |
Das Problem wird schlimmer, wenn eine einzelne Konto-Seite eine Ära-Grenze überspannt. Eine Zeile mit Datum Heisei 31 (平成31年4月20日) steht direkt über einer Zeile mit Datum Reiwa 1 (令和元年5月10日). Heisei 31 ist Reiwa 1: Der 30. April 2019 war der letzte Tag von Heisei, und der 1. Mai 2019 war der erste Tag von Reiwa. Wenn deine Extraktion beide als „Jahr 1 minus eine Konstante“ aus derselben Ära behandelt, ist eines davon um Jahre daneben. Konten, die während des Übergangs 2019 gedruckt wurden, besonders bei Regionalbanken und der Japan Post (ゆうちょ銀行), enthalten diese Ära-Grenzzeilen noch.
Die Lösung. Rechne Ära-Jahre niemals im Kopf um. Verwende eine Nachschlagetabelle. Wenn du Extraktionssoftware nutzt, prüfe, ob das Tool mehr-Ära-Kontoseiten korrekt verarbeitet. Für die blaue Steuererklärung (青色申告) bedeutet eine einzelne Transaktion im falschen Geschäftsjahr, dass dein Anfangssaldo (期首残高) für dieses Jahr falsch ist, und der Fehler pflanzt sich durch jeden weiteren Eintrag in der Buchhaltungssoftware fort.
Fehlinterpretation des Verwendungszwecks (摘要): Wenn Gehalt und Gehaltsüberweisung Unterschiedliches aussagen
Wie es aussieht. Du siehst Gehalt (給与) in der Spalte für den Verwendungszweck und kategorisierst es als Gehaltseinkommen. Die Kategorie stimmt für ein privates Haushaltsbuch, ist aber völlig falsch für eine Geschäftsbuchhaltung, wo Gehaltsüberweisung (給与振替) eine interne Überweisung zwischen eigenen Konten darstellt – kein Einkommen.
Was tatsächlich passiert ist. Die Verwendungszweck-Codes japanischer Bankpassbücher sind telegraphisch: komprimierte Zeichenketten aus Kanji und Katakana, die Transaktionstyp, Gegenpartei-Kennung und manchmal eine Filialnummer in einem einzigen Feld von nur 10 Zeichen bündeln. Dasselbe Wurzelwort kann je nach Suffix und Kontext unterschiedliche Bedeutungen haben:
| Verwendungszweck-Code | Lesung | Bedeutung | Korrekte buchhalterische Behandlung |
|---|---|---|---|
| Gehalt (給与) | kyūyo | Gehaltseingang, Einkommen vom Arbeitgeber | Umsatz (売上) oder Gehaltseinkommen |
| Gehaltsüberweisung (給与振替) | kyūyo furikae | Gehalts-überweisung, Geld zwischen eigenen Konten verschieben | Interne Kontenüberweisung, weder Einnahme noch Ausgabe |
| Eingehende Überweisung (振込) | furikomi | Eingehende Banküberweisung von Dritten | Umsatz oder Forderungsausgleich |
| Kontenüberweisung (振替) | furikae | Interne Überweisung zwischen eigenen Konten | Gegenbuchung, keine Auswirkung auf Gewinn/Verlust |
| Zinsen (利子) | rishi | Zinszahlung, eine kleine Gutschrift | Betriebsfremdes Einkommen (受取利息) |
Wechselst du von einer Bank zu einer anderen, kann derselbe Transaktionstyp völlig andere Codes verwenden. Die SMBC (三井住友銀行) kürzt ab, wo die MUFG (三菱UFJ銀行) ausschreibt. Die Mizuho (みずほ銀行) verwendet Vollbreiten-Zeichen, wo die Resona (りそな銀行) Halbbreiten-Zeichen nutzt. Ein vorlagenbasiertes OCR-Tool, das mit Passbuch-Proben der MUFG trainiert wurde, liest SMBC-Verwendungszwecke falsch, weil es Zeichenmuster gelernt hat, die es auf der SMBC-Seite nicht gibt.
Die Lösung. Behandle die Beschreibungscode-Erkennung als Klassifizierungsaufgabe: Frage, um welche Art von Transaktion es sich handelt, nicht, welche Zeichen sie enthält. Für die Geschäftsbuchhaltung ist die korrekte Zuordnung: Eine Gehaltsüberweisung bedeutet eine Überweisung und kein Einkommen; eine eingehende Überweisung von einem Firmennamen ist Umsatz; eine eingehende Überweisung von einem Personennamen ist wahrscheinlich Eigentümerdarlehen (事業主借). Wenn du in Yayoi (弥生) oder freee importierst, bestimmt der Beschreibungscode, auf welches Konto der Eintrag gebucht wird. Wenn das bei der Extraktion falsch läuft, musst du es in der Buchhaltungssoftware Zeile für Zeile manuell korrigieren.
Die Saldo-Kaskade: Eine falsche Ziffer auf Seite 3, 280 Zeilen Drift
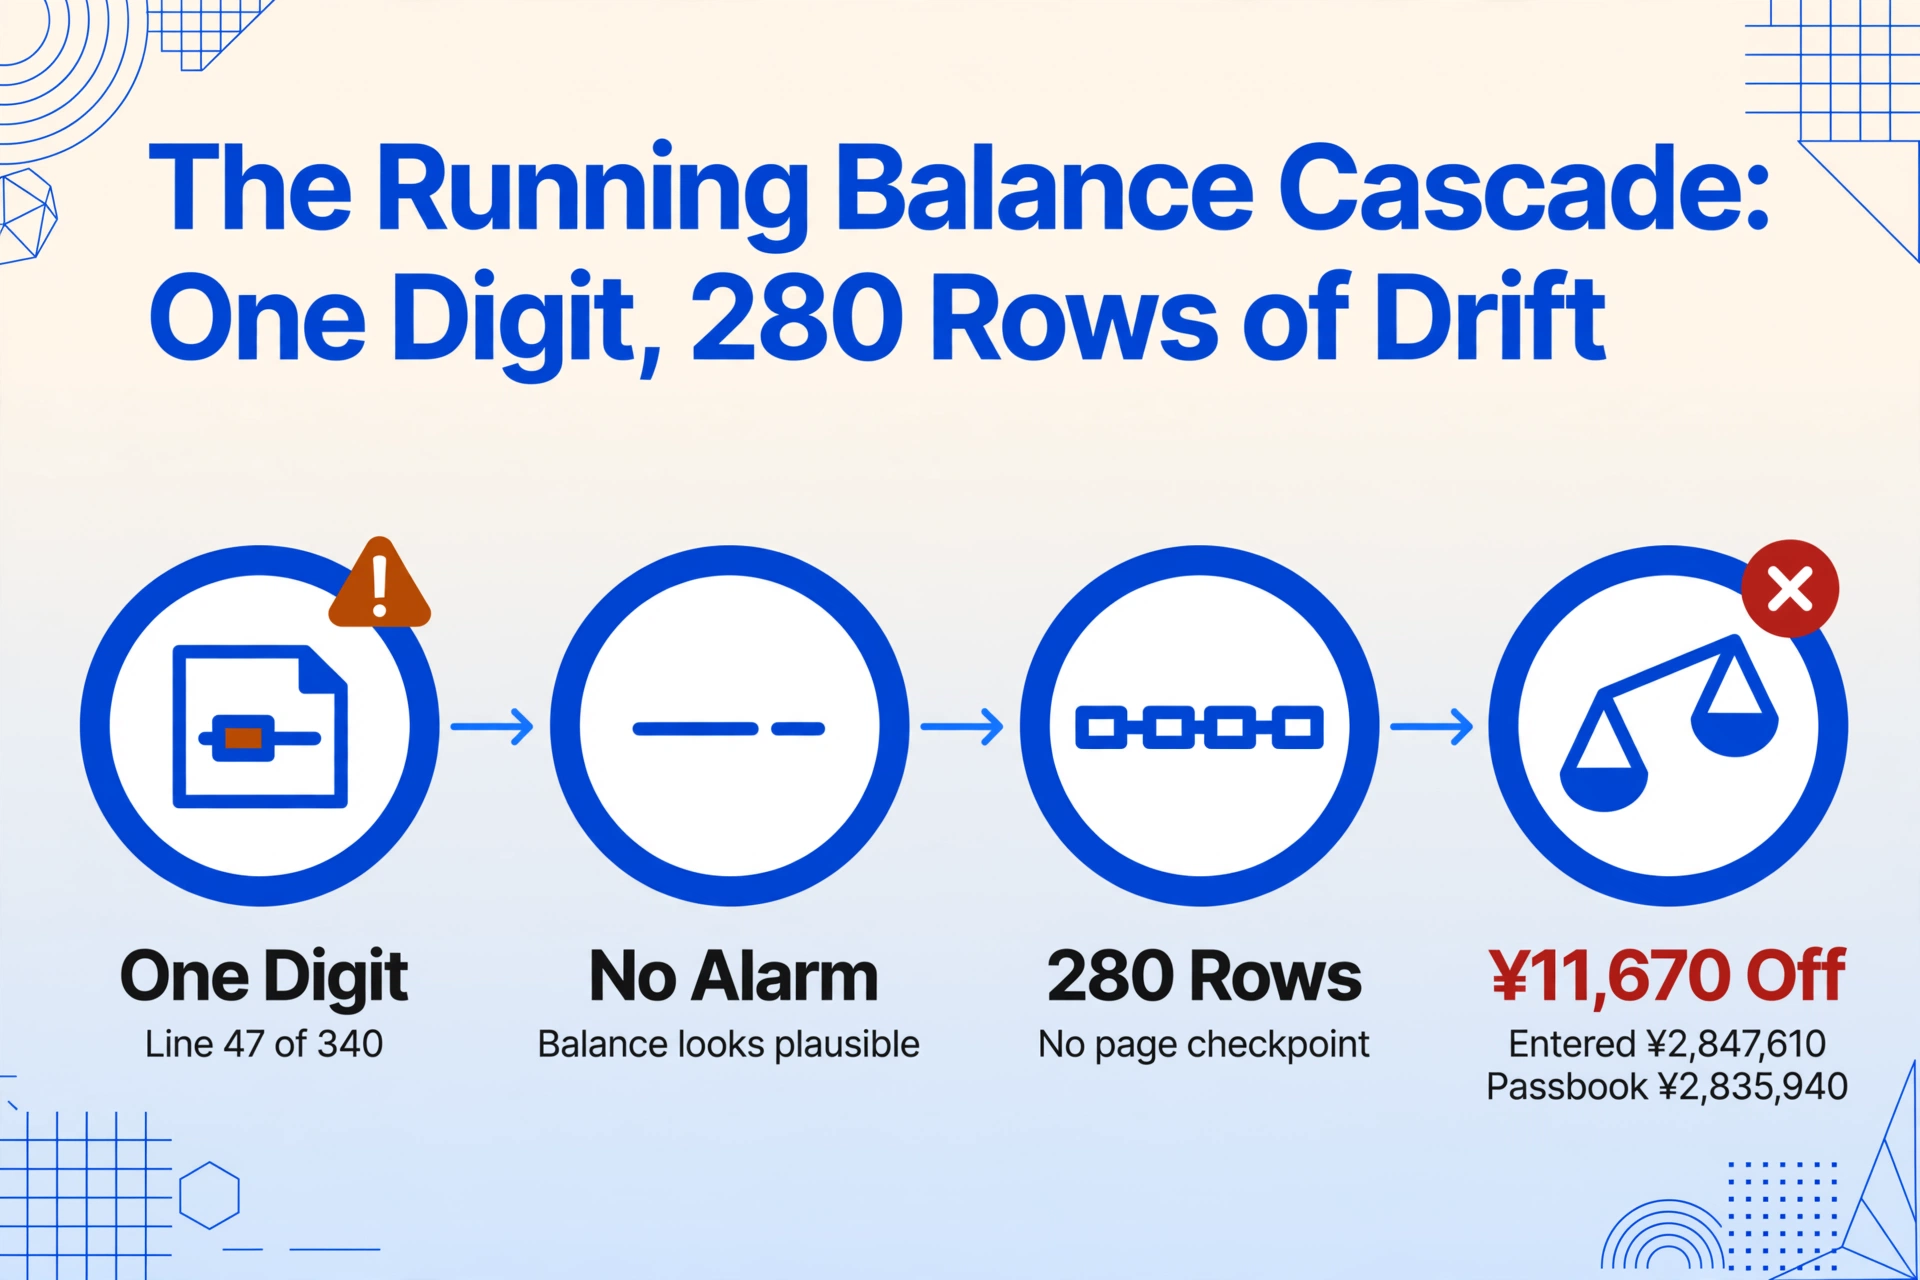
So sieht es aus. Du hast drei Stunden lang Sparbuchdaten eingegeben. Das Ausgabenbuch für 2025 sieht vollständig aus: 340 Zeilen, jeder Eintrag erfasst, ein Saldo, der bei ¥2.847.610 endet. Du öffnest deine Buchhaltungssoftware und gibst den Bankstand vom 31. Dezember aus dem echten Sparbuch ein: ¥2.835.940. Die Differenz beträgt ¥11.670. Du findest sie nicht.
Was tatsächlich passiert ist. Das ist die strukturelle Kernschwäche der Sparbuch-Dateneingabe. Anders als bei einem britischen Kontoauszug, bei dem jede Monatsseite in sich abgeschlossen ist und einen eigenen Anfangs- und Endsaldo hat, ist das japanische Sparbuch eine einzige durchgehende Kette. Der Saldo jeder Zeile, der laufende Saldo (差引残高), wird berechnet, indem die Einzahlung addiert oder die Abhebung vom Saldo der vorherigen Zeile subtrahiert wird. Eine einzige falsch getippte Zahl in Zeile 47 eines MUFG-Sparbuchs (¥88.170 statt ¥98.500) erzeugt in dieser Zeile keine sichtbare Abweichung. Der Saldo nach Zeile 47 beträgt ¥88.170 statt ¥98.500, eine Lücke von ¥10.330, aber wenn man sich eine Zeile isoliert ansieht, wirkt ¥88.170 völlig plausibel. Es könnte der richtige Saldo sein. Erst 280 Zeilen später, wenn der gedruckte Saldo der aktuellen Seite mit dem laufenden Saldo in deiner Tabelle übereinstimmen sollte, wird der Drift sichtbar – und dann hast du 280 Einträge zu überprüfen.
Das Schwierige ist die Verifizierung, nicht das Tippen. In einem auszugsbasierten System prüfst du jeden Monat unabhängig. Bei einem Sparbuch kannst du Zeile 50 nicht prüfen, ohne Zeilen 1 bis 49 zu prüfen, was bedeutet, dass die einzige praktikable Verifizierungsstrategie darin besteht, das gesamte Sparbuch einzugeben und den Endsaldo zu vergleichen – und dann erfordert jeder Fehler, alles neu einzugeben.
Auf Zeiri4 (税理士ドットコム) beschrieb ein Geschäftsinhaber im dritten Jahr der blauen Steuererklärung (青色申告) genau dieses Szenario: Drei Jahre Sparbuchdaten eingegeben, der Saldo stimmte nie überein, die Abweichung inzwischen zu verworren, um sie zu entwirren. Die Antwort des Steuerberaters war pragmatisch: Den Anfangsbestand der aktuellen Periode auf das Sparbuch abstimmen, die aufgelaufene Lücke als Korrektur abschreiben und neu beginnen. Aber diese Korrektur ist echtes Geld (¥11.670, ¥48.000, manchmal mehr), das aus den Büchern verschwindet, weil die Dateneingabe an der Quelle nie verifiziert wurde.
Die Lösung. Überprüfe den laufenden Saldo an Seitenumbrüchen. Nachdem du alle Transaktionen auf einer Seite eingegeben hast, vergleiche den Saldo deiner Tabellenkalkulation für die letzte Zeile mit dem gedruckten laufenden Saldo auf der Passbuchseite. Wenn sie abweichen, liegt der Fehler auf dieser Seite, nicht irgendwo über 340 Zeilen verteilt. Das reduziert eine dreistündige Überprüfung auf eine zweiminütige. Für die Batch-Verarbeitung über mehrere Jahre von Passbuchseiten hinweg macht die Verarbeitung aller Seiten in einer einzigen Sitzung mit automatischer Saldoverifizierung die manuelle Querkontrolle komplett überflüssig.
Die handschriftliche Korrektur, die niemand bemerkt: Wenn der Schalterbeamte es korrigiert hat, aber die Tabellenkalkulation nicht
Wie es aussieht. Du transkribierst eine Passbuchseite. Zeile 53 zeigt eine gedruckte Abhebung von ¥52.000. Daneben hat ein Bankschalterbeamter in Kugelschreiber ¥25.000 geschrieben und mit dem Korrekturstempel der Filiale (訂正印) gestempelt. Du gibst ¥52.000 ein, die gedruckte Zahl. Sechs Monate später weicht dein Banksaldo um ¥27.000 von deinen Büchern ab.
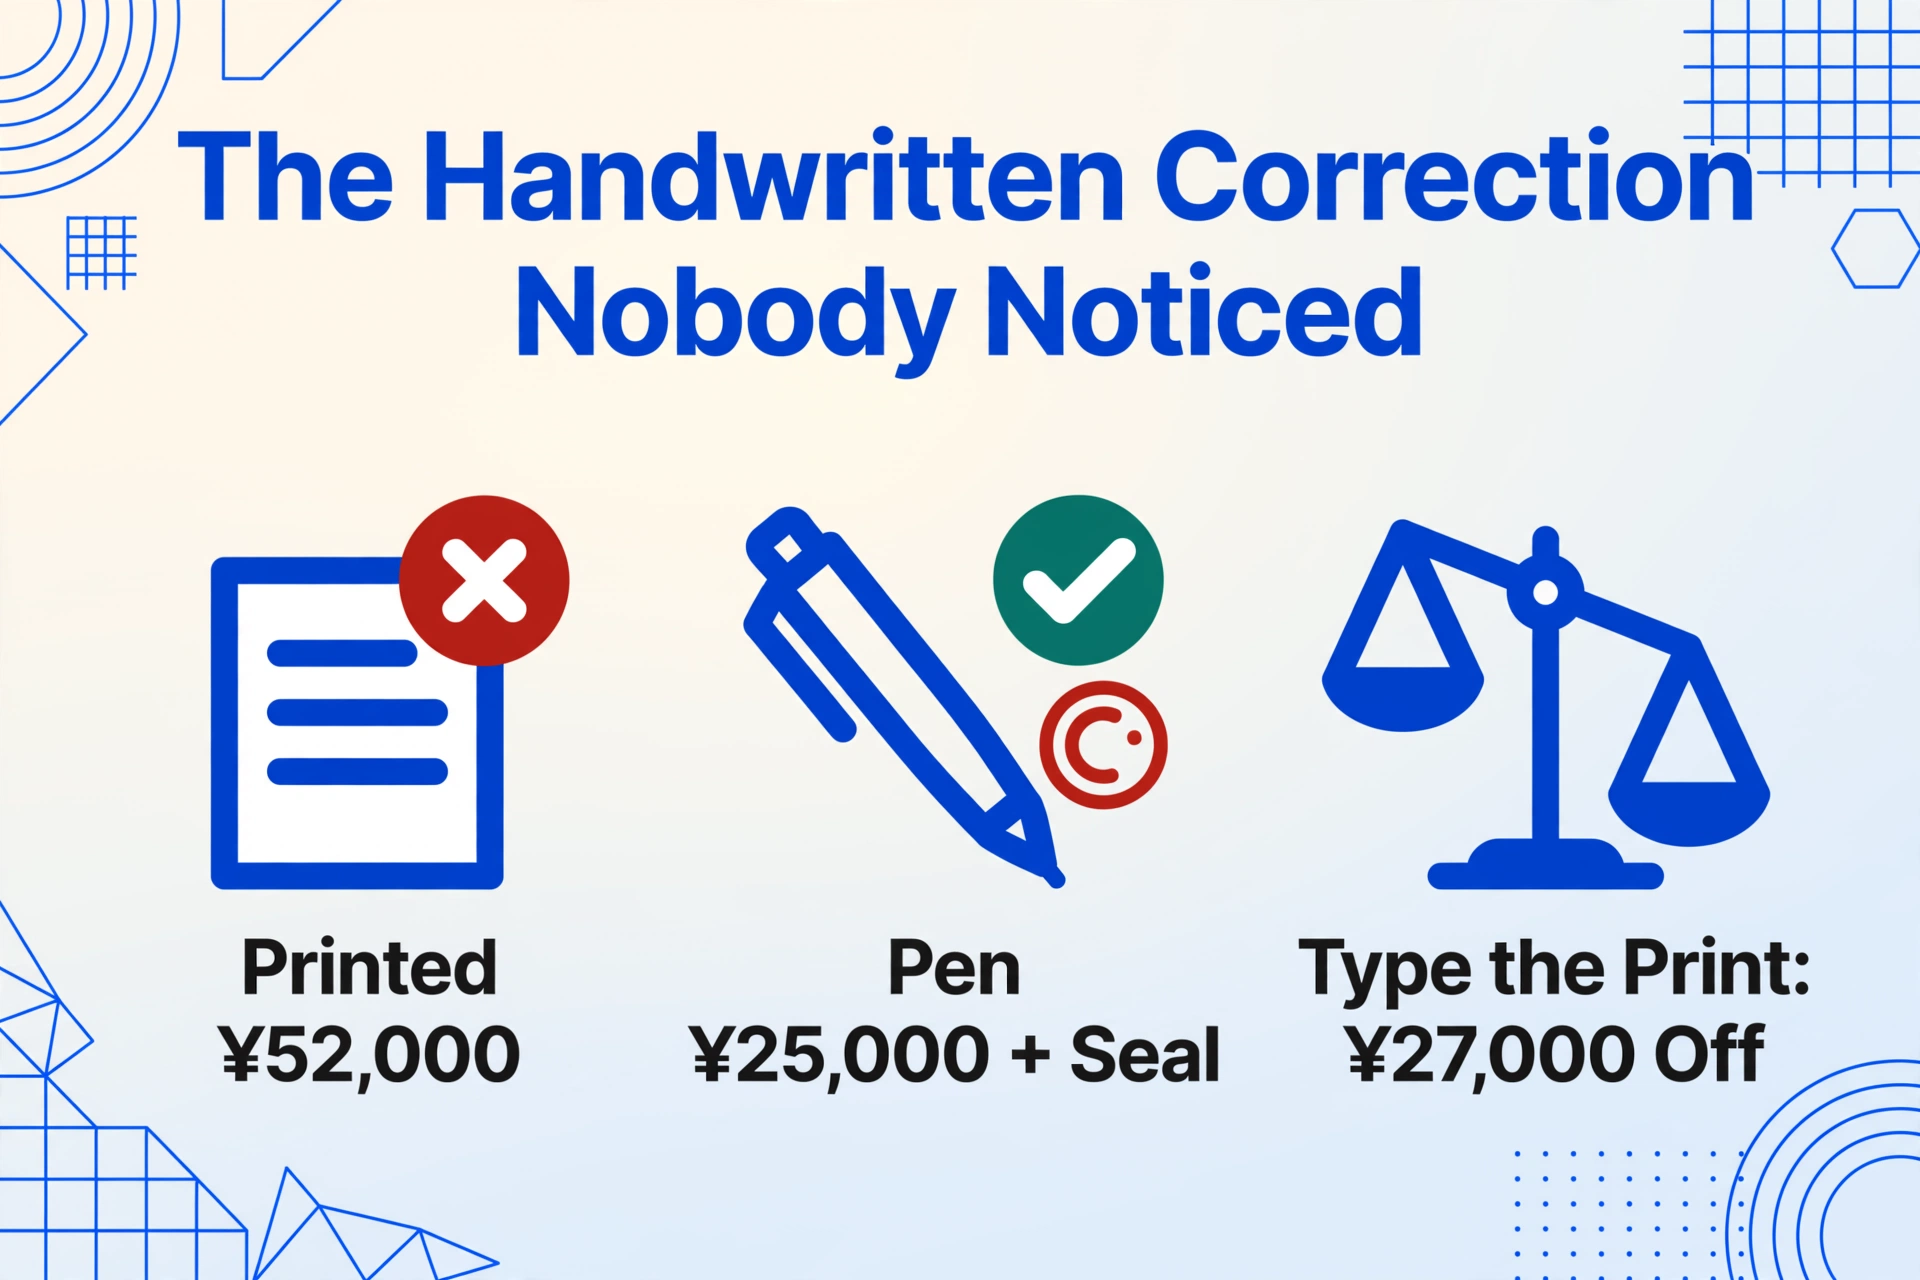
Was tatsächlich passiert ist. Korrekturen durch Bankschalterbeamte bei Magnetpassbüchern (磁気通帳) sind selten, aber real. Wenn ein Geldautomat falsch druckt (ein bekanntes Problem bei älteren Dot-Matrix-Druckköpfen, die kurz vor dem Austausch stehen, oder bei einem abgenutzten Magnetstreifen (磁気ストライプ), der den Geldautomaten die falsche Seite lesen lässt), schreibt ein Schalterbeamter die Korrektur von Hand, stempelt sie mit dem offiziellen Korrekturstempel der Bank und parafiert sie. Der handschriftliche Eintrag ist der maßgebliche. Der gedruckte ist der Fehler.
Das ist der am schwersten zu erkennende Fehler, weil er das mentale Modell verletzt, das Nutzer an die Dateneingabe herantragen: „Lies, was gedruckt ist, tippe, was gedruckt ist.“ Die Korrektur ist handschriftlich, was das Gehirn natürlicherweise als Anmerkung statt als Daten einordnet. Und der Stempel des Schalterbeamten ist klein: ein 10-mm-Kreis in roter Tinte, leicht zu übersehen auf einer Seite mit schwarzem Dot-Matrix-Text.
Das Risiko ist am höchsten bei älteren Passbüchern von Regionalbanken (地方銀行) und Shinkin-Banken (信用金庫), wo die Wartungszyklen der Geldautomaten länger sind und Schalterkorrekturen häufiger vorkommen. Wenn ein Passbuch am Schalter statt am Geldautomaten aktualisiert wird (häufig während der Geschäftszeiten, wenn das Passbuch bereits für eine Einzahlung vorliegt), kann der Schalterbeamte einen Fehldruck bemerken und korrigieren, bevor er es zurückgibt.
Die Lösung. Bevor du eine Passbuchseite eingibst, scanne sie nach roter Tinte, der Farbe von Korrekturstempeln. Jede Zeile mit einem roten Stempel erhält den handschriftlichen Wert, nicht den gedruckten. Für Extraktionstools ist semantische Extraktion, die den gesamten Seitenkontext liest statt zeichenweiser OCR, weniger anfällig dafür, Bereiche zu überspringen, die mit visuellen Markierungen wie Stempeln und Anmerkungen gekennzeichnet sind.
So fängst du diese Fehler vor der Steuersaison und bevor sie in der Bilanz landen
Diesen fünf Fehlern liegt eine gemeinsame Ursache zugrunde: Das Sparbuch wurde für einen Drucker entwickelt, der eine einzige durchgehende Transaktionskette druckt, und jede manuelle Übertragung unterbricht diese Kette an mehreren Stellen: bei der Erfassung, der Prüfung, der Umrechnung der Epoche, der Interpretation der Beschreibung und der Behandlung von Korrekturen. Die Lösung ist nicht, vorsichtiger zu sein. Es geht darum, die Datenextraktion in einen Prozess zu verlagern, der das Sparbuch als strukturiertes Dokument behandelt, dessen Integrität davon abhängt, dass jedes Glied der Kette korrekt gelesen wird.
Drei praktische Schritte, die alle fünf Fehlertypen verhindern:
Prüfe den laufenden Saldo an jeder Seitengrenze.
Der gedruckte laufende Saldo (差引残高) am unteren Rand jeder Sparbuchseite ist dein Kontrollpunkt. Wenn dein erfasster Saldo für die letzte Zeile auf Seite 2 mit dem gedruckten Saldo übereinstimmt, sind alle Zeilen auf den Seiten 1 und 2 korrekt. Wenn nicht, liegt der Fehler auf Seite 2 und nicht irgendwo im gesamten Sparbuch versteckt. Das eliminiert das Kaskadenproblem auf Kosten eines Vergleichs pro Seite.
Verwende eine feste Epochen-Umrechnungstabelle, keine Kopfrechnung.
Drucke die dreizeilige Formeltabelle für Reiwa/Heisei/Shōwa oben aus. Klebe sie an deinen Monitor. Für Sparbücher, die die Epochengrenze 2019 überschreiten, prüfe, ob Daten im April und Mai von Heisei 31 / Reiwa 1 dem korrekten Kalenderjahr zugeordnet sind, besonders wenn das Sparbuch Transaktionen aus beiden Epochen auf derselben Seite abdeckt.
Scanne vor der Erfassung nach Sammelposten und Korrekturstempeln.
Ein 10-Sekunden-Sichtscan jeder Seite, der nach den Sammelmarkierungen (合計 / 合算) am linken Rand und nach roten Stempeln irgendwo auf der Seite sucht, eliminiert die beiden unsichtbarsten Fehlerquellen, bevor sie in deine Tabellenkalkulation gelangen.
Für alle, die Sparbuchdaten in großem Umfang verarbeiten (drei Jahre Seiten, mehrere Bankkonten, 12-Monats-Ausgabenübersichten), funktionieren diese manuellen Prüfungen, aber sie skalieren nicht. Die Alternative ist eine Extraktion, die die Sparbuchseite als Ganzes liest: Sammelpostenzeilen als Nicht-Transaktionszeilen erkennt, Epochendaten mit der korrekten Formel umrechnet, Beschreibungscodes nach Bedeutung statt nach Zeichenübereinstimmung klassifiziert und jeden extrahierten Wert auf die Zeile zurückführt, aus der er stammt. Im Prüfbildschirm fährst du mit der Maus über eine Zelle in der Ergebnistabelle und die passende Zeile auf der Sparbuchseite wird hervorgehoben, sodass ein Wert, der nicht zu seiner Quelle passt, während der Extraktion sichtbar wird, statt erst, wenn der Saldo nicht aufgeht. Aktiviere Auto-annotate und diese Zuordnung wird in dem Moment generiert, in dem die Verarbeitung abgeschlossen ist. Das ist der Unterschied zwischen einem manuellen Erfassungsworkflow, der 80+ Stunden pro Steuerjahr kostet, und einem Prüfungsdurchlauf, der Minuten dauert.
Dateien werden sicher verarbeitet und nicht gespeichert.
FAQ: Fehler bei der Eingabe japanischer Bankbücher
Mein Kakeibo-Saldo weicht jeden Monat um einen kleinen Betrag ab. Liegt das an einem Fehler im Bankbuch oder an der Ausgabenverfolgung?
Wenn die Abweichung klein und konstant ist (z. B. ¥500 bis ¥2.000 pro Monat), liegt es wahrscheinlicher an einer Lücke in der Ausgabenverfolgung: nicht erfasste Abhebungen am Konbini, Geldautomatengebühren oder die kleinen Zinszahlungen von ¥1–¥3 (利子), die Banken ausweisen. Vergleiche zuerst deinen eingegebenen Saldo mit dem gedruckten. Wenn sie übereinstimmen, liegt die Lücke in deinen Ausgabenaufzeichnungen, nicht in der Übertragung des Bankbuchs. Wenn du die winzigen Zinsbuchungen nicht erfasst hast – leicht zu übersehen, weil sie wie Rauschen aussehen –, summieren sich diese ¥1–¥3-Einzahlungen auf ¥12–¥36 pro Jahr, nicht auf ¥6.000–¥24.000. Die größere Abweichung deutet auf eine fehlende Abhebung hin.
Wie erkenne ich eine Summenzeile (合計記帳) im Unterschied zu einer normalen Abhebungszeile?
Drei visuelle Hinweise: (1) Der Beschreibungscode lautet Summenbuchung, nicht verbuchte Transaktionen gesamt oder eine zusammengefasste Summe, niemals ein normaler Transaktionscode wie eine Überweisung (振込) oder ein Gehalt (給与). (2) Die Zeile erscheint am Anfang einer neuen Seite oder unmittelbar nach einer Leerzeile, nie mitten in einer Folge einzelner Transaktionen. (3) Der Betrag ist typischerweise eine glatte Zahl oder eine Summe, die der Gesamtsumme der nächsten mehreren Einzeltransaktionen entspricht. Vertraue dem Beschreibungscode: Eine Zeile mit der Angabe Summe (合計) ist keine Transaktion.
Mein Sparbuch enthält Heisei 31 und Reiwa 1 auf derselben Seite. Wie gehe ich mit dem Epochenwechsel um?
Heisei 31 umfasst den Zeitraum vom 1. Januar bis 30. April 2019. Reiwa 1 umfasst den Zeitraum vom 1. Mai bis 31. Dezember 2019. Beide entsprechen dem Kalenderjahr 2019, aber der Monat bestimmt, welcher Epochenname erscheint. Eine Zeile mit Datum Heisei 31, 20. April (平成31年4月20日) wird zu 2019/04/20, und eine Zeile mit Datum Reiwa 1, 10. Mai (令和元年5月10日) wird zu 2019/05/10. Gleiches Kalenderjahr, unterschiedliche Epochenbezeichnungen. Wenn dein Sparbuch beide auf einer Seite hat, behandle sie als dasselbe Jahr, nutze aber den Monat als Entscheidungskriterium für die Sortierung. Das ist am häufigsten bei Sparbüchern, die Mitte 2019 gedruckt wurden und den Übergang überspannen, insbesondere bei der Japan Post Bank, wo magnetische Sparbücher (磁気通帳) vor dem Übergang gedruckte Seiten zusammen mit Aktualisierungen nach dem Übergang enthalten.
Verwenden verschiedene Banken unterschiedliche Beschreibungscodes für denselben Transaktionstyp?
Ja. Es gibt keinen branchenweiten Standard für Beschreibungscodes in Sparbüchern. Der Code von MUFG für eine Inlandsüberweisung kann sich von dem von Resona unterscheiden. Regionalbanken (地方銀行) und Kreditgenossenschaften (信用金庫) haben oft eigene abgekürzte Codes, für deren Interpretation selbst erfahrene Buchhalter eine Referenztabelle benötigen. Deshalb ist die Extraktionsmethode wichtig: Die semantische Interpretation des Beschreibungscodes (ist das eine Gehaltseinzahlung, eine Überweisung oder eine Geldautomaten-Abhebung?) ist wertvoller als die rohe Zeichenkette. Wenn deine Buchhaltungssoftware CSV-Import mit Kategoriezuordnung unterstützt, ist das Abgleichen des extrahierten Transaktionstyps mit dem richtigen Kontocode besser als das Abgleichen des rohen Beschreibungstextes mit einer festen Codeliste.
Wie prüfe ich, ob eine handschriftliche Korrektur in meinem Sparbuch echt ist?
Eine legitime Korrektur durch einen Bankangestellten hat immer einen roten Korrekturstempel (訂正印), in der Regel ein kleiner runder Stempel mit dem Namen der Bank oder der Filialkennung. Der handschriftliche Betrag ist klar geschrieben, oft mit blauem oder schwarzem Kugelschreiber, der sich vom dunkelgrauen Nadeldruck abhebt. Wenn kein Stempel vorhanden ist oder die Handschrift wie eine persönliche Notiz statt einer offiziellen Korrektur aussieht, behandle den gedruckten Betrag als maßgeblich und markiere die Zeile für die manuelle Prüfung. Wenn du unsicher bist, kann die Bankfiliale, die die Korrektur vorgenommen hat, sie verifizieren, aber das erfordert einen persönlichen Besuch mit dem Sparbuch, was nur wenige für eine einzelne Zeile tun.
Kann ich korrigierte Sparbuchdaten direkt in Yayoi oder freee importieren?
Ja. Sowohl Yayoi (弥生) als auch freee unterstützen den CSV-Import von Transaktionsdaten. Der Schlüssel liegt darin, die Daten in ein Format zu bringen, bei dem jede Zeile das korrekte Datum (westlicher Kalender), den Betrag, die Transaktionsart und – entscheidend – einen verifizierten laufenden Saldo enthält. Die meisten CSV-Importfehler in japanischer Buchhaltungssoftware entstehen, weil der importierte Saldo nicht mit dem erwarteten Eröffnungssaldo übereinstimmt. Wenn der Startsaldo deiner extrahierten Daten mit dem gedruckten laufenden Saldo (差引残高) des Sparbuchs für dieses Datum übereinstimmt, gelingt der Import. Der Ansatz der manuellen Eingabe (jede Zeile tippen und hoffen, dass der Saldo stimmt) ist es, der die Importabweichung überhaupt erst verursacht.
Der Fehler, den du nicht siehst, ist der, der dich etwas kostet
Fünf Fehlertypen sind nicht das eigentliche Problem. Die Fehler sind im Moment unsichtbar. Anders als bei einer Quittung, wo ein falscher Betrag sofort auffällt, weil die Summe nicht stimmt, erzeugt eine Fehlbuchung im Sparbuch einen Saldo, der korrekt aussieht: ¥88.170 wirkt genauso plausibel wie ¥98.500, und der Fehler taucht erst später auf, bei einem Abgleich, den die meisten Menschen einmal im Jahr machen, wenn überhaupt.
Deshalb äußern sich dieselben Dateneingabefehler in Großbritannien anders als im japanischen Sparbuchfall. P60-Gehaltsfehler und SA100-Selbstauskunftsf ehler werden durch HMRCs Querverweise erkannt: Die Steuerbehörde vergleicht deine Einreichung mit den Arbeitgeberangaben und markiert die Abweichung. Das japanische Sparbuch hat keinen externen Querverweis. Die einzige Instanz, die deinen korrekten Saldo kennt, ist die Bank, und die Bank hat ihn auf der Sparbuchseite gedruckt, die du transkribierst. Der Verifizierungskreislauf ist in sich geschlossen: Das Quelldokument ist seine eigene Referenz.
Dieser in sich geschlossene Kreislauf macht die Sparbuchextraktion anders als jeden anderen Dokumenttyp. Die Daten sind da, klar gedruckt, auf einem Dokument, das für die maschinelle Lesung durch einen Geldautomaten entwickelt wurde. Die Fehler entstehen in der Lücke zwischen der gedruckten Seite und der Tabelle, und diese Lücke beseitigt die Extraktion.