El costo real del ensamblado manual de datos fiscales ELSTER
No es el honorario del asesor fiscal
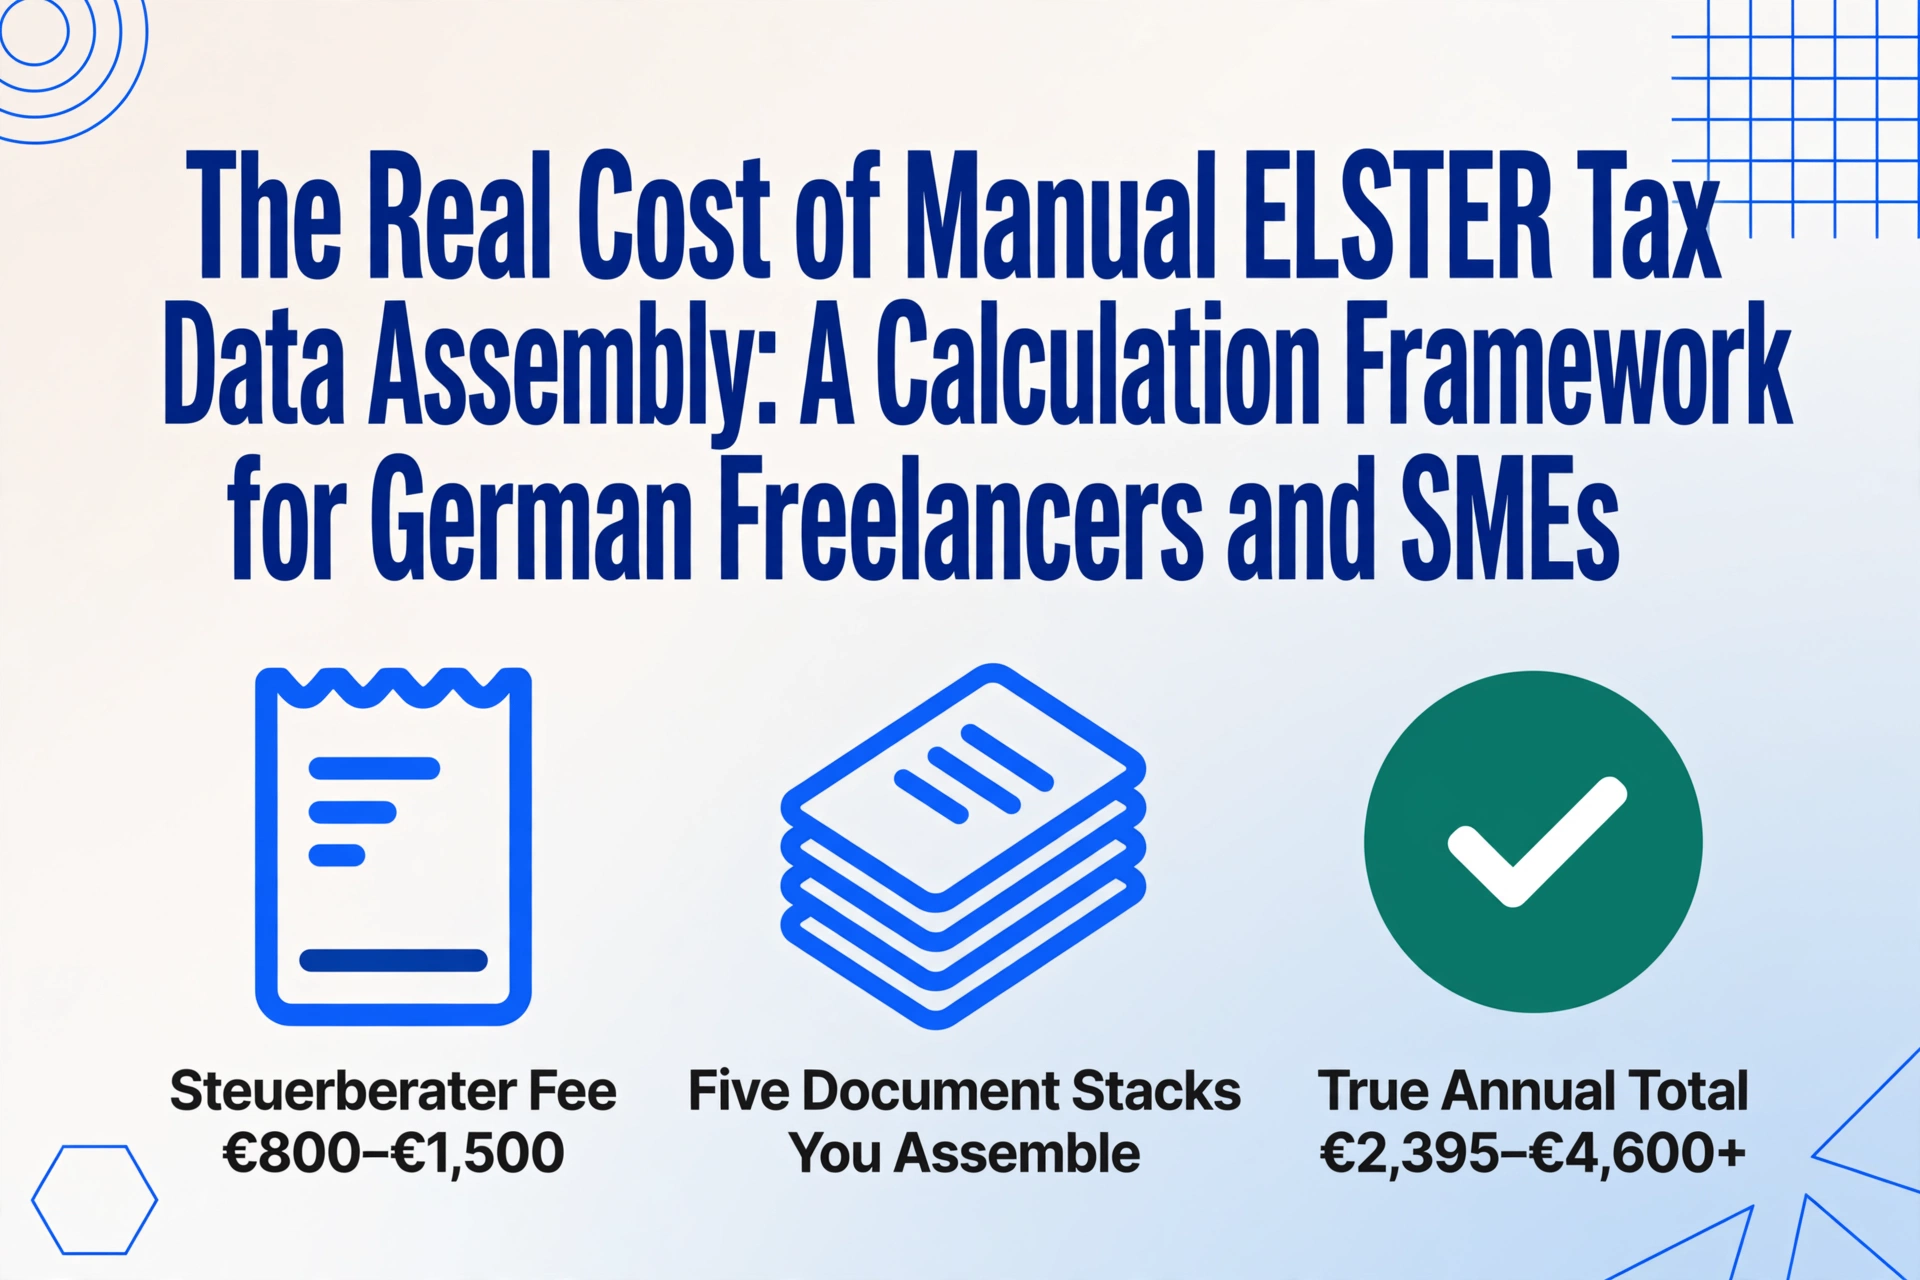
Un profesional liberal o propietario de una PYME en Alemania que analiza el costo de presentar su declaración de impuestos ve un solo número: la factura del asesor fiscal por 800 a 1.500 € por preparar una declaración de la renta con una declaración de ingresos y gastos (EÜR, el estado de excedente de ingresos que deben presentar los autónomos). Ese número es real, pero también es la parte más económica y visible del proceso. La parte costosa nunca aparece en ninguna factura: son las horas que usted dedica antes de que el asesor fiscal vea un solo documento — recopilando doce meses de extractos bancarios, certificados de seguro, certificados de donación, el certificado de retenciones salariales y la liquidación tributaria del año anterior — y conciliándolos en cifras que un formulario ELSTER pueda aceptar. Contratar a un asesor fiscal no elimina ese trabajo. Adelanta la fecha límite siete meses y entrega el ensamblado a alguien cuya tarifa por hora es de 120 a 350 €. Este es un marco para valorar la parte de su declaración ELSTER que nadie le factura, para que usted pueda calcular su propio número en lugar de asumir que es gratis.
Conclusiones clave
- Las diez a quince horas que usted dedica a reunir extractos bancarios, certificados de seguro y certificados de donación cuestan entre 950 y 1.425 € a la tarifa de facturación de un profesional liberal — antes de que el asesor fiscal toque una sola cifra de su declaración.
- Un error de entrada de datos en su declaración de impuestos se vuelve legalmente firme un mes después de que se emita la liquidación tributaria — el Tribunal Federal de Finanzas confirmó en 2023 que ni siquiera una importación de datos mal pulsada de un año anterior puede corregirse una vez que vence el plazo para presentar alegaciones.
- Extraer por lotes las cifras de cinco pilas de documentos en una sola hoja de cálculo reduce el ensamblado de diez horas a una pasada de verificación — las decisiones de clasificación que requieren una mente humana, como qué deducciones califican y qué umbrales se aplican, siguen siendo suyas.
Los honorarios del asesor fiscal son el coste visible, pero no el total
Empecemos por las cifras que todo el mundo menciona, porque fijan el punto de partida de todo el cálculo. Los honorarios de los asesores fiscales en Alemania están regulados por el Reglamento de Honorarios de Asesores Fiscales (StBVV), que fija las tarifas en función del valor del objeto (Gegenstandswert), es decir, el valor de los ingresos o activos que se declaran. Para el ejercicio fiscal de 2025, un empleado con una declaración sencilla (un único empleo, sin ingresos extranjeros, sin propiedades en alquiler) paga normalmente entre 150 y 400 euros. Un profesional liberal o empresario individual (Freiberufler o Gewerbetreibender) que presenta una declaración de la renta (Einkommensteuererklärung) con una declaración de ingresos y gastos (EÜR) y un cierre anual —el caso más común— paga aproximadamente entre 800 y 1.500 euros en un despacho de asesores fiscales local, cifra que puede ascender a 2.500 euros o más cuando los ingresos superan los 150.000 euros o la declaración incluye ingresos extranjeros, varios inmuebles o plusvalías. Para una sociedad de responsabilidad limitada (GmbH), solo el cierre anual cuesta entre 2.000 y 5.000 euros.
Son cifras reales, pero no son el objeto de este artículo. La trampa está en considerar cualquiera de ellas como el coste total. Un asesor fiscal cobra por la presentación —revisar las cifras, aplicar las deducciones, enviar la declaración a través de la interfaz de ELSTER con su número de identificación fiscal (Steuernummer). No cobra por la recopilación, porque nunca la hace. La hace usted. Un buen asesor fiscal le entregará una lista de verificación y esperará: extractos bancarios (Kontoauszüge) de todas las cuentas, certificados de seguro (Versicherungsbescheinigungen) clasificados por tipo, certificados de donación (Spendenbescheinigungen) para cada donación superior a 300 euros, el certificado de retenciones salariales (Lohnsteuerbescheinigung) de su empleador, la liquidación tributaria (Steuerbescheid) del año anterior para las cantidades arrastradas, justificantes de gastos médicos (Krankheitskostenbelege) con los extractos de reembolso del seguro —entre cinco y siete pilas de documentos separados que llegan a su escritorio antes de llegar al del asesor fiscal. Recopilar todo en un conjunto limpio de totales por categoría es el trabajo que realmente exige la presentación a través de ELSTER, y recae sobre usted, tanto si presenta la declaración usted mismo como si paga a alguien para que envíe lo que usted ha recopilado.
Cada vez que abre un extracto bancario (Kontoauszug) para separar los ingresos de la actividad de las transferencias personales, o clasifica una carpeta de certificados de seguro (Versicherungsbescheinigungen) por tipo de seguro para determinar en qué anexo (Anlage) debe incluir cada prima, está pagando un coste que los honorarios del asesor fiscal no estaban diseñados para cubrir —y ese coste se repite cada año, independientemente de si paga 400 o 2.500 euros por la presentación.
Tres costes ocultos en un mismo ritual anual de declaración
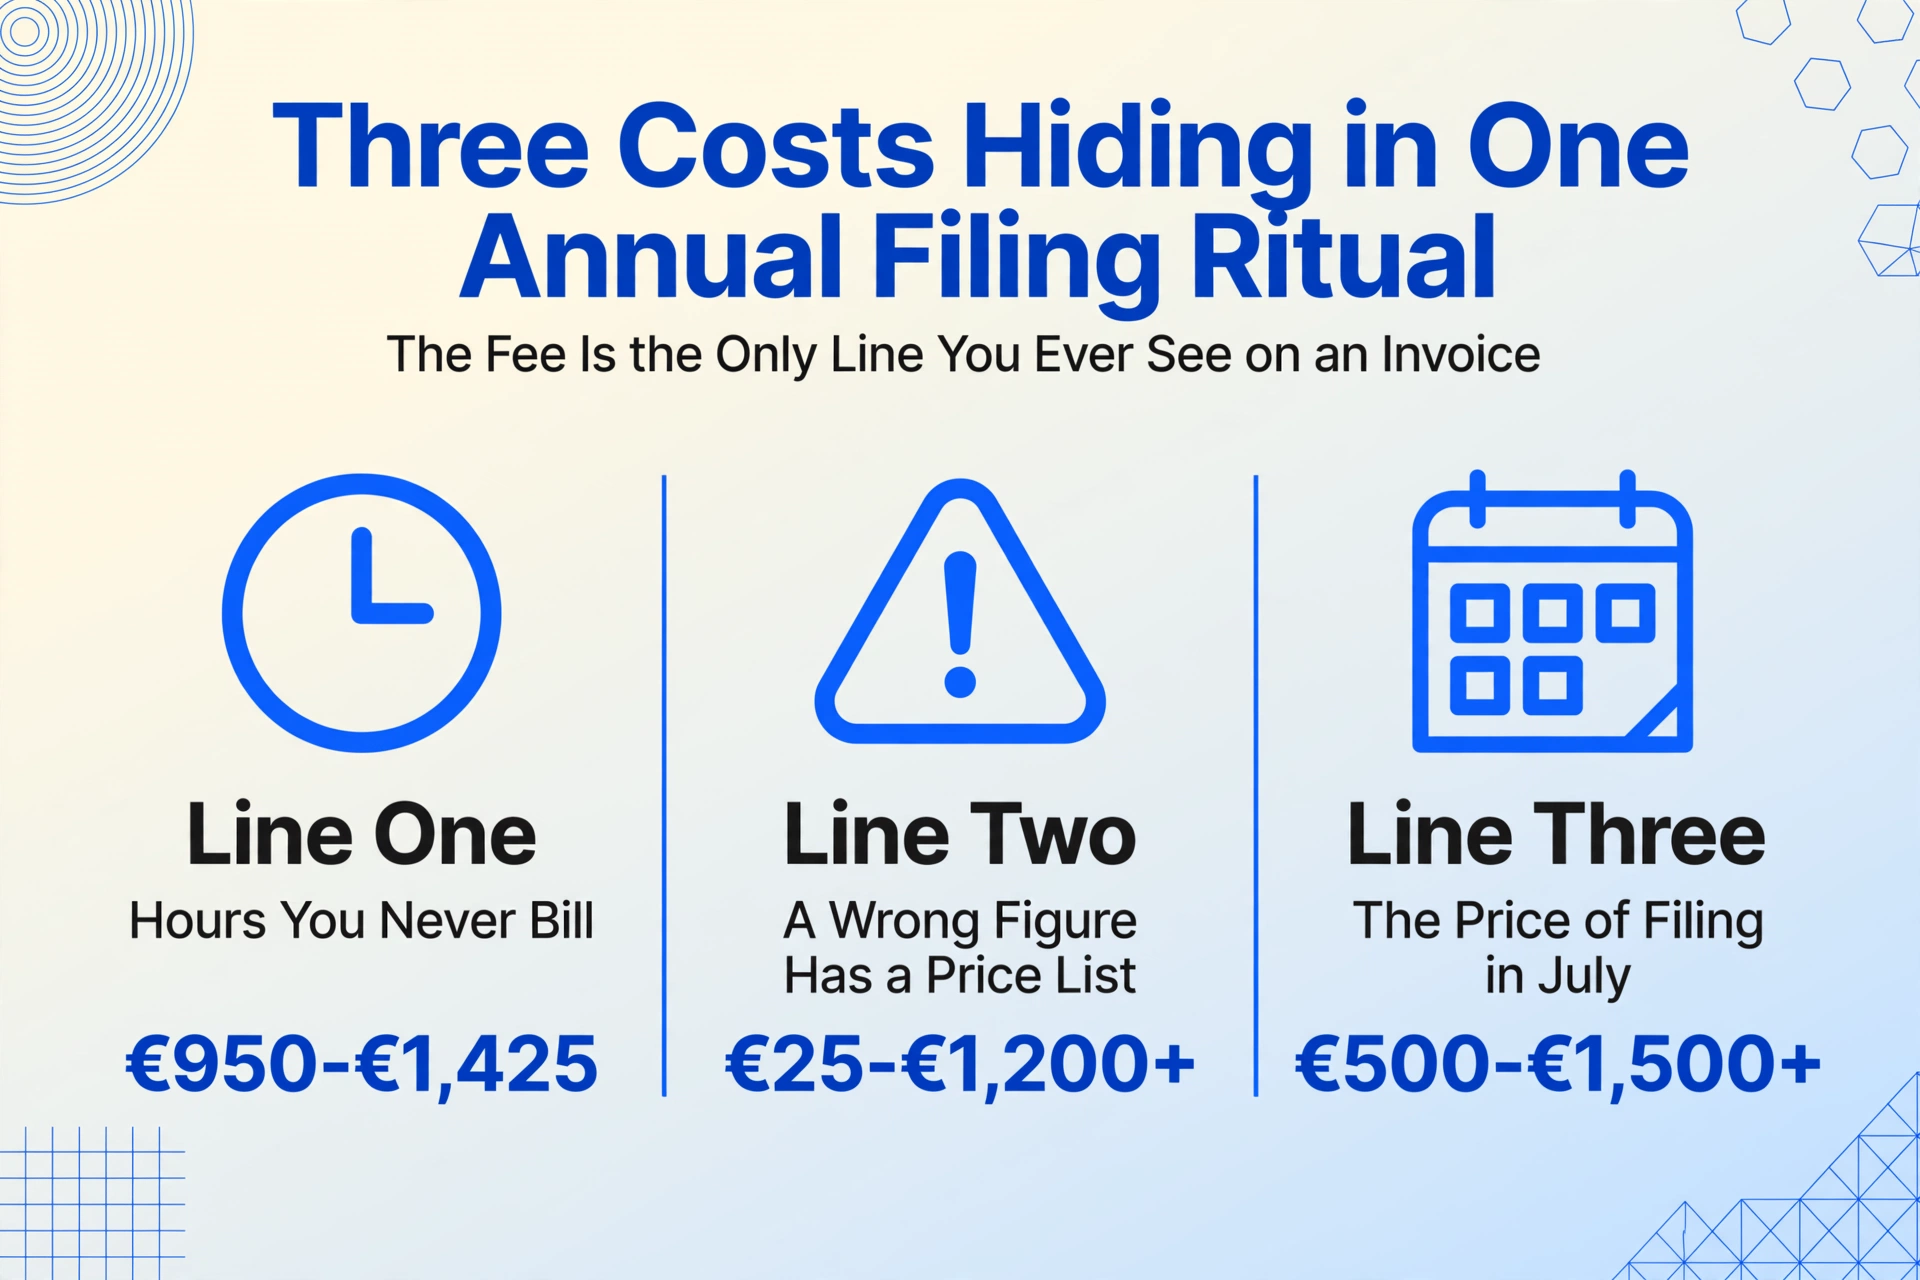
Tanto si presenta la declaración completa usted mismo a través de Mein ELSTER como si entrega las cifras recopiladas a un asesor fiscal, el coste de una declaración manual a través de ELSTER se divide en tres partidas que se comportan de forma distinta y deben sumarse por separado. Tratarlas como una única nebulosa de «la temporada de impuestos es agotadora» es precisamente el motivo por el que la cifra real nunca se calcula.
- Partida uno: las horas que nunca factura. El tiempo dedicado a localizar documentos repartidos en cinco pilas distintas, leer y clasificar cada cifra en el anexo correcto, calcular los umbrales de deducción y conciliar los totales — valorado según lo que realmente vale una hora de su tiempo de trabajo, ya sea una tarifa de facturación de profesional liberal o el coste horario efectivo de un empleado.
- Partida dos: el coste de una cifra errónea. El recargo por presentación fuera de plazo (0,25 % del impuesto liquidado al mes, mínimo 25 €, máximo 25.000 € según el artículo 152 del Código Tributario (AO)), los intereses por impuestos no pagados (0,15 % mensual según el artículo 233a del Código Tributario (AO)) y el coste de que un asesor fiscal dedique horas facturables a resolver un requerimiento de la oficina de Hacienda provocado por una deducción mal escrita o una cifra asignada a la línea incorrecta de un anexo.
- Partida tres: el coste de oportunidad de julio y la disyuntiva de la prórroga del asesor fiscal. El trabajo facturable que se desplaza cuando la preparación de la declaración coincide con los plazos de verano, más el precio estructural de la prórroga de presentación del asesor fiscal: entregar los documentos en febrero en lugar de julio retrasa la liquidación de la oficina de Hacienda y cualquier devolución resultante siete meses.
Para mantener el cálculo concreto, este artículo sigue un único ejemplo en todo momento: un consultor informático independiente en Berlín con unos ingresos anuales de 75.000 € de dos o tres clientes habituales, aproximadamente 120 movimientos bancarios al año entre una cuenta de la actividad y una cuenta personal, unos 80 justificantes, cuatro certificados de seguro que llegan por correo entre diciembre y febrero y la liquidación tributaria del año anterior para las cifras de los pagos fraccionados del IRPF. Sustituya sus propias cifras en cada paso; las fórmulas al final le permiten reconstruir todo el marco para su situación.
Línea Uno — Las Horas Que Nunca Factura
La razón por la que los autónomos y propietarios de pequeñas empresas tratan su propio tiempo de preparación fiscal como gratuito es que nunca llega una factura por él. Pero una hora dedicada a conciliar extractos bancarios con la EÜR es una hora que no se dedica a trabajo facturable, y esa hora tiene un precio de mercado. Para los autónomos, la encuesta Freelancer-Kompass 2025, con 3210 encuestados, situó la tarifa media por hora en la región DACH en 104 € por hora, y para los autónomos de TI, específicamente, en 95 € por hora. Para una PYME con personal administrativo, el coste efectivo por hora de un empleado —incluyendo cotizaciones a la seguridad social a cargo del empleador (aproximadamente el 21% del salario bruto), vacaciones pagadas, bajas por enfermedad y gastos generales del puesto de trabajo— oscila entre 35 y 60 € por hora, incluso cuando el salario nominal del empleado es inferior. Cualquiera que sea la tarifa aplicable a su situación, esa es la tarifa correcta para valorar las horas de preparación fiscal, porque son las horas a las que está renunciando.
El tiempo en sí no son los veinte minutos que se tarda en introducir las cifras en los formularios web de ELSTER una vez que todo está ordenado. Es el proceso previo, y para un autónomo con una complejidad moderada se divide en cuatro fases que se repiten cada año fiscal:
- Conciliación de extractos bancarios (Kontoauszüge). Descargar los extractos del portal de banca online (o recuperar los extractos en papel), identificar qué depósitos son ingresos de la actividad (Betriebseinnahmen) frente a transferencias privadas, devoluciones de impuestos o ingresos personales, cotejar los depósitos con las facturas (Rechnungen) emitidas, sumar manualmente doce meses de ingresos y separar los gastos de la actividad de los gastos personales. Para el ejemplo del profesional liberal con 120 transacciones en dos cuentas, esto consume por sí solo de dos a cuatro horas de trabajo concentrado, y más si los registros no se han tocado desde enero anterior.
- Transcripción de certificados de seguro (Versicherungsbescheinigungen). Entre diciembre y febrero llegan por correo postal de cuatro a cinco certificados: seguro de enfermedad (Krankenversicherung), seguro de dependencia (Pflegeversicherung), seguro de pensiones (Rentenversicherung) y pólizas complementarias. Cada certificado presenta un formato diferente de un emisor distinto, y el importe correcto de la prima —el Beitrag, no el reembolso— debe transcribirse en la línea adecuada del anexo Vorsorgeaufwand según el § 10 EStG, donde cada tipo de seguro tiene un límite máximo deducible (Höchstbetrag) diferente. A razón de dos o tres minutos por certificado con verificación, esto supone aproximadamente una hora.
- Clasificación de recibos y preparación de deducciones. Un año de certificados de donación (Spendenbescheinigungen) —uno de 200 €, otro de 350 €, un tercero de 500 €— deben introducirse en los campos correctos del anexo Sonderausgaben según el § 10b EStG, sin confundirlos con los campos adyacentes de impuesto eclesiástico, educación o guardería en la misma página del formulario. Los gastos deducibles (Werbungskosten) —distancia de desplazamiento a la dieta por kilometraje (Entfernungspauschale) de 0,30 € por kilómetro por trayecto, días de teletrabajo a la dieta diaria (Tagespauschale) de 6 € al día con un límite máximo de 1.260 € al año, formación profesional, material de trabajo, cuotas sindicales— cada uno requiere su propia línea en el anexo N según el § 9 EStG. Un profesional liberal que también declare cargas extraordinarias (außergewöhnliche Belastungen) por gastos médicos según el § 33 EStG debe calcular él mismo la carga soportable (zumutbare Belastung: del 1% al 7% de los ingresos según el nivel de ingresos y el estado civil); ELSTER no la calcula para las entradas manuales. De dos a cuatro horas en todas las categorías de deducciones.
- Introducción y conciliación. Escribir todas las cifras recopiladas en los formularios web de Mein ELSTER —o en el cuestionario del asesor fiscal—, verificar que los totales de deducciones en el formulario principal (Hauptvordruck) coinciden con las sumas de cada anexo, comprobar que el total de ingresos en la declaración de ingresos y gastos (EÜR) concilia con el recuento de los extractos bancarios, y asegurarse de que las cifras de pagos a cuenta del año anterior (Einkommensteuervorauszahlungen) se trasladan correctamente. De dos a tres horas para un autodeclarante cuidadoso, y más si se descubre una discrepancia que obligue a volver a extraer cifras de los documentos originales.
Con un tiempo de preparación de diez a quince horas —el punto medio para un profesional liberal con complejidad moderada y 120 transacciones anuales— y una tarifa horaria de 95 € para un profesional liberal de TI, solo el paso de preparación de datos cuesta aproximadamente entre 950 € y 1.425 € cada año fiscal. Para un empleado de PYME con un coste efectivo de 45 € por hora, las mismas horas suponen un coste de preparación de 450 € a 675 €, que sigue siendo invisible porque aparece como salario, no como una factura aparte. Este es el primer punto, y para la mayoría de los profesionales liberales ya iguala o supera los honorarios del asesor fiscal.
La industria de los asesores fiscales comprende esta asignación de costes. Un auxiliar fiscal en un despacho de asesores fiscales que recibe una pila de sus documentos sin clasificar dedica aproximadamente de 60 a 90 minutos a reintroducir cada cifra en DATEV o Addison antes de que el asesor fiscal pueda comenzar el análisis fiscal — y a los honorarios típicos de los asesores fiscales de 120 € a 350 € por hora, esa reintroducción le cuesta al cliente de 120 € a 525 € antes de que haya comenzado cualquier trabajo de estrategia fiscal. Si usted le proporciona al asesor fiscal una hoja de cálculo extraída en la que cada campo ya esté en columnas, el tiempo del auxiliar pasa de reintroducir a verificar — y el tiempo del asesor fiscal pasa de corregir datos a estrategia fiscal. El problema estructural del ensamblaje manual de datos de ELSTER es que el sistema digitalizó el punto final de la presentación, pero dejó el proceso de ensamblaje completamente manual — y el coste de esa brecha es exactamente lo que mide Line One.
Line Two — Lo que Cuesta una Cifra Incorrecta en el Sistema de Sanciones de Alemania
La transcripción manual tiene una tasa de error medible, y en una declaración de impuestos un error no es un problema cosmético — es una exposición al cumplimiento con una lista de precios publicada definida por el Código Tributario (AO). La exposición tiene tres niveles, y la mayoría de las personas solo imaginan el primero.
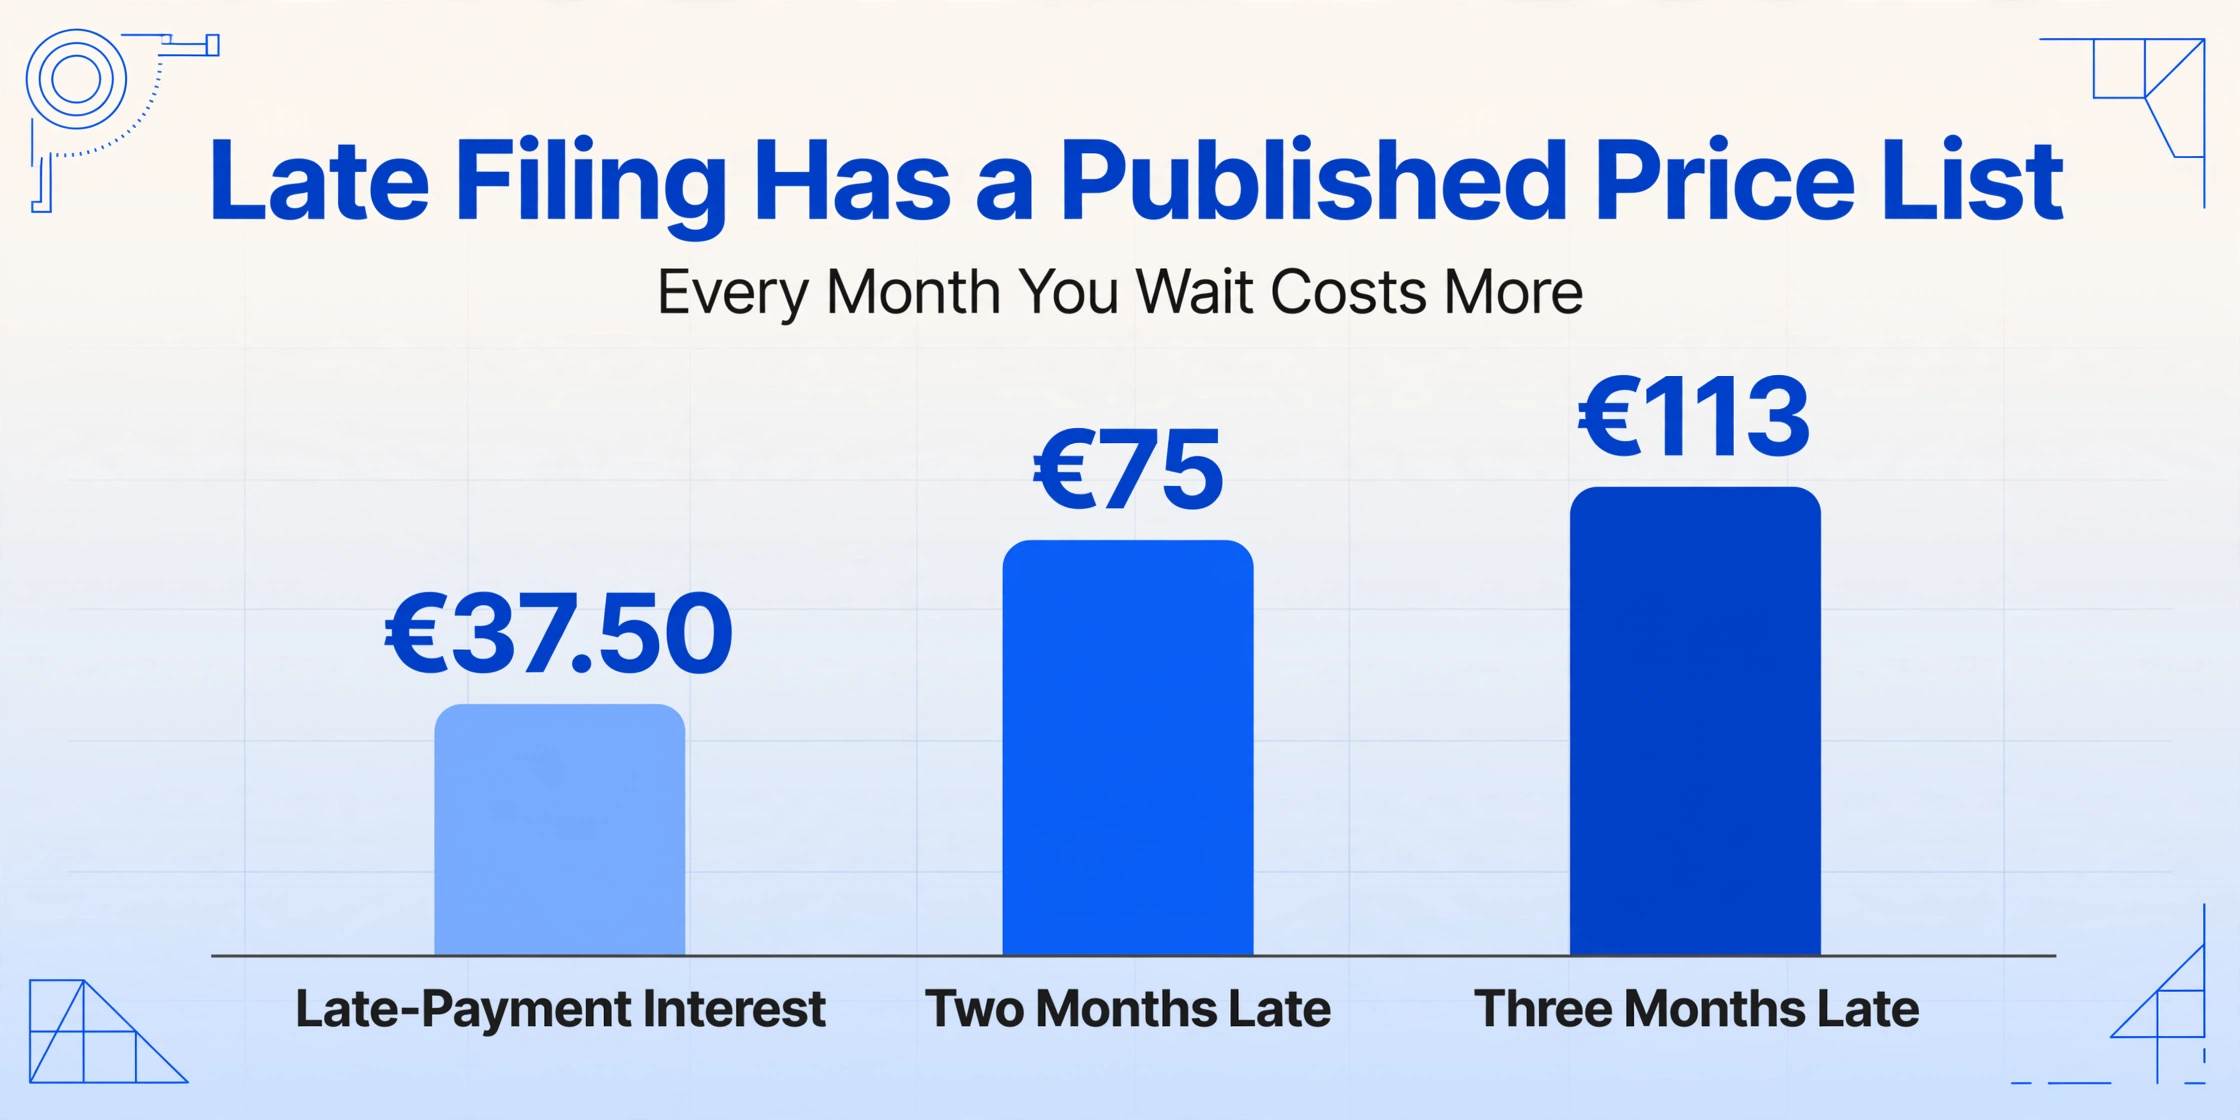
Recargo por presentación fuera de plazo. El plazo estándar de presentación para declaraciones autopreparadas es el 31 de julio del año siguiente al año fiscal, según el artículo 149 del AO. Para el año fiscal 2025, ese plazo es el 31 de julio de 2026. Si no lo cumple, la oficina de Hacienda impone un recargo por presentación fuera de plazo del 0,25 % del impuesto liquidado por mes (o fracción de mes), con un mínimo de 25 € al mes y un máximo de 25 000 €, según el artículo 152 del AO. Con un impuesto liquidado de 15 000 € — una cifra realista para un profesional liberal que gana 75 000 € — una declaración presentada con dos meses de retraso conlleva un recargo por presentación fuera de plazo de 75 € (37,50 € al mes, redondeado al mínimo). Esa es una cifra pequeña — hasta que usted se da cuenta de que la sanción se calcula sobre el impuesto liquidado, y una presentación tardía significa que la oficina de Hacienda puede estimar la liquidación (estimación) en ausencia del contribuyente, lo que produce un impuesto liquidado más alto y una base de sanción más alta. Aparte de la sanción, los intereses según el artículo 233a del AO se acumulan al 0,15 % mensual (1,8 % anual) sobre cualquier impuesto pagado de menos o de más, y corren 15 meses después de que finalice el año fiscal. Un pago insuficiente de 5000 € en una declaración presentada en octubre en lugar de julio conlleva aproximadamente 37,50 € en intereses — lo bastante pequeño como para ignorarlo individualmente, pero los intereses se acumulan a lo largo de varios años fiscales.
Rückfrage de la oficina de Hacienda: el coste de asignar un anexo incorrecto. El tipo de error más común en ELSTER no es una cifra mal tecleada, sino una cantidad asignada a la línea equivocada del anexo: introducir una donación (Spende) en el campo del impuesto eclesiástico del anexo Sonderausgaben, poner una prima de seguro médico en la línea incorrecta del anexo Vorsorgeaufwand donde el límite máximo deducible (Höchstbetrag) es diferente, o trasladar una cifra de ingresos de la EÜR al formulario equivocado. Los controles de verosimilitud (Plausibilitätsprüfung) internos de la oficina de Hacienda detectan estos errores automáticamente, y la respuesta es una Rückfrage — una solicitud formal que obliga al contribuyente o a su asesor fiscal a localizar el documento original, extraer de nuevo la cifra correcta y explicar la corrección por escrito. Para quien presenta la declaración por su cuenta, una Rückfrage cuesta el tiempo de releer la carta de solicitud, localizar el documento, recalcular y responder — rara vez menos de una hora, a menudo dos. Para un cliente de un asesor fiscal, la Rückfrage llega al escritorio del asesor y genera horas de corrección facturables a entre 120 y 350 euros la hora. Dos Rückfragen provocadas por dos cifras mal asignadas pueden añadir entre 240 y 700 euros a la factura del asesor fiscal — un coste que nunca apareció en el presupuesto inicial porque nadie presupuesta los errores.
La sentencia del BFH que hizo permanentes los errores de transcripción. Según el derecho procesal tributario alemán, el plazo para presentar alegaciones (Einspruchsfrist) es de un mes a partir de la fecha de emisión de la liquidación tributaria (Steuerbescheid). Una vez cerrado ese plazo, la liquidación adquiere firmeza (bestandskräftig). La sentencia del Tribunal Federal de Finanzas (BFH) IX R 17/22 (18 de julio de 2023) estableció que los errores de entrada de datos cometidos por el contribuyente durante la presentación no son subsanables una vez expirado el plazo de alegaciones — incluso si el error fue un simple fallo de importación, incluso si el pago excesivo de impuestos es objetivamente incorrecto. El caso afectaba a contribuyentes que, sin querer, importaron datos del año fiscal incorrecto en su declaración de ELSTER, lo que resultó en una liquidación más alta. El BFH denegó la corrección, argumentando que el error era responsabilidad del contribuyente, no de la oficina de Hacienda, y la liquidación se mantuvo firme. Una importación de datos mal hecha desde un año anterior generó una deuda tributaria permanente. Se desconoce el número de contribuyentes en esta situación, pero el principio legal es inequívoco: un error de transcripción que sobrevive al plazo de alegaciones de un mes es un coste permanente.
La sentencia del BFH cristaliza el riesgo estructural de la preparación manual de la declaración: el contribuyente asume la responsabilidad por cada cifra mal tecleada, la oficina de Hacienda no verifica la exactitud de los datos presentados frente a los documentos originales subyacentes, y el plazo de corrección es de un mes desde la emisión de la liquidación. La transcripción no es un paso sin coste cuyos errores puedan rectificarse después. Es un paso cuyos errores pueden volverse permanentes — legalmente, no administrativamente.
Línea tres: el coste de oportunidad de julio y la disyuntiva de la prórroga
La línea uno valora las horas que consume la declaración. La línea tres valora cuándo las consume. El plazo del 31 de julio para quienes presentan la declaración por sí mismos implica que el trabajo de recopilación se concentra en las semanas entre finales de enero —cuando llegan por correo los últimos certificados de seguro del año anterior— y principios de julio. Para un profesional liberal, julio rara vez es un mes tranquilo. Los proyectos de verano con clientes están en marcha, las facturas de junio hay que reclamarlas y la recopilación fiscal se suma a una carga de trabajo completa. Cada hora dedicada a conciliar extractos bancarios en julio es una hora que no se dedica a trabajo facturable, y esas son las horas en que el trabajo facturable está plenamente disponible.
Un asesor fiscal amplía el plazo de presentación del 31 de julio al 28 de febrero del segundo año siguiente; para el ejercicio fiscal 2025, el plazo ampliado es el 1 de marzo de 2027 (dado que el 28 de febrero cae en domingo), según el resumen fiscal de PwC para Alemania. Esa prórroga de siete meses tiene un valor real: elimina el agobio de julio. Pero conlleva una disyuntiva: entregar los documentos en febrero de 2027 significa que la liquidación de la oficina de Hacienda llegará como muy pronto a mediados de 2027, y cualquier devolución de impuestos se retrasa aproximadamente siete meses en comparación con una autoliquidación en julio de 2026. Para un profesional liberal que espera una devolución de 3.000 € —la devolución media para declarantes voluntarios en Alemania es de aproximadamente 1.095 €, pero los autónomos con deducciones elevadas suelen superar los 3.000 €—, eso supone 3.000 € de capital de trabajo inmovilizados durante siete meses adicionales. Con un coste de oportunidad conservador del 4 % (lo que ese capital podría generar o ahorrar si se utilizara antes), el retraso de siete meses conlleva un coste implícito de aproximadamente 70 €.
Existe un segundo coste estructural que se resiste a una hoja de cálculo, pero que es lo suficientemente real como para que todos los foros de autónomos lo mencionen: la carga cognitiva de arrastrar una declaración de la renta sin terminar durante semanas. Esa aprensión latente de saber que los documentos se acumulan, el fin de semana perdido en junio clasificando recibos, el cálculo mental de fondo del umbral de la carga soportable mientras se intenta concentrar en el trabajo del cliente. No pertenece al total numérico, pero omitirlo subestima lo que el proceso manual realmente te quita. Y la misma lógica del coste de oportunidad se aplica independientemente de la jurisdicción: los autónomos del Reino Unido que recopilan declaraciones SA100 en enero y los autónomos japoneses que preparan la 確定申告 cada febrero se enfrentan a la misma compresión de la recopilación fiscal en las semanas laborales más ocupadas, diferenciándose únicamente en el mes del calendario.
El coste real de su montaje en ELSTER, en cuatro expresiones
Con las tres líneas separadas, el coste total del montaje manual de datos en ELSTER depende de su propia situación, no de una media del sector. Este es el cálculo para el ejemplo habitual — el profesional liberal de TI con 75.000 € de ingresos, 120 transacciones, 80 recibos, cuatro certificados de seguro, que presenta la declaración con un asesor fiscal:
| Partida de coste | Total anual | Base de cálculo |
|---|---|---|
| Honorarios del asesor fiscal | 800–1.500 € | EÜR de profesional liberal + cierre anual, 75.000 € de ingresos, según StBVV |
| Línea uno — horas de montaje (propias) | 950–1.425 € | 10–15 h de recopilación y conciliación × 95 €/h de tarifa como profesional liberal |
| Línea uno — horas de montaje (auxiliar del asesor fiscal) | 120–525 € | 60–90 min de reintroducción de documentos no organizados en DATEV × 120–350 €/h de tarifa del auxiliar |
| Línea dos — riesgo de error | 25–1.200+ € | Recargo por presentación fuera de plazo (mín. 25 €/mes, 0,25 % del impuesto liquidado) + horas de corrección por requerimiento (120–700 €) + intereses según §233a AO + riesgo de error permanente según BFH, ponderado por probabilidad |
| Línea tres — coste de oportunidad | 500–1.500+ € | Horas de la temporada alta desplazadas del trabajo facturable, valoradas al menos a la tarifa horaria normal + coste de la demora en la devolución (70–200 €) |
| Total por ejercicio fiscal | 2.395–4.600+ € | Coste real ponderado por probabilidad del montaje manual de datos en ELSTER |
El resultado llamativo es que los honorarios del asesor fiscal — la única partida que la mayoría de la gente contabiliza — rara vez son la más elevada. Para calcular su propia cifra, sustituya los valores en estas cuatro expresiones:
- Línea uno = horas dedicadas a recopilar extractos bancarios, clasificar recibos, transcribir certificados de seguro, calcular los límites de deducción y conciliar los totales × su tarifa horaria (tarifa de facturación como profesional liberal, o coste horario efectivo de un empleado de PYME de 35–60 €)
- Línea dos = (recargo por presentación fuera de plazo: 0,25 % del impuesto liquidado × meses de retraso, mínimo 25 €/mes) + (número previsto de requerimientos de la oficina de Hacienda × horas de corrección del asesor fiscal × 120–350 €/h) + (intereses según §233a: 0,15 %/mes sobre el impuesto no pagado) + (exposición a error permanente según BFH: pago en exceso ponderado por probabilidad sobre una cifra incorrecta × su tipo marginal del IRPF del 14–42 %)
- Línea tres = horas facturables del mes punta desplazadas × su prima sobre la tarifa horaria durante las semanas más ocupadas + (importe previsto de la devolución × 4 % de coste de oportunidad anual × 7/12 meses de demora por la prórroga del asesor fiscal)
- Honorarios del asesor fiscal = el precio indicado según el baremo del StBVV, que elimina el trabajo de presentación y una parte del riesgo de error de la línea dos — pero no la línea uno ni la línea tres
Ejecute esas cuatro expresiones y el debate de presentar la declaración uno mismo frente a contratar a un asesor fiscal se replantea por completo. La pregunta no es «¿merece la pena pagar entre 800 y 1.500 € para que otro presente mi declaración?», sino «¿qué línea de costes reduce realmente cada opción?». Un asesor fiscal reduce el trabajo de presentación y, gracias a su revisión profesional, una parte significativa de la segunda línea. Ni un asesor fiscal ni un software de impuestos tocan la primera línea, a menos que cambie el mecanismo con el que se realiza el ensamblaje.
Dónde cambia la aritmética la extracción de datos
Cada una de las tres líneas de costes tiene su origen en la misma operación básica: una persona lee una cifra de un documento y la introduce en otro sitio. La primera línea es esa operación repetida en cinco pilas de documentos (los extractos bancarios, los certificados de seguro, los certificados de donación, el certificado de retenciones salariales y la liquidación tributaria del año anterior), comprimida en una ventana de presentación. La segunda línea es lo que ocurre cuando una cifra introducida acaba en la línea del anexo o en el campo equivocado. La tercera línea es la misma operación realizada bajo presión de tiempo, que desplaza el trabajo de los clientes con el que paga sus facturas. Elimine la lectura e introducción manual de datos y las tres líneas se moverán a la vez. Eso es lo que hace la extracción de datos de documentos, y el valor está en el lado del ensamblaje: no en presentar su declaración de la renta (eso no lo hace ninguna herramienta de extracción), sino en convertir cinco pilas de documentos en datos estructurados con los que su asesor fiscal o su software de impuestos puedan trabajar de inmediato.
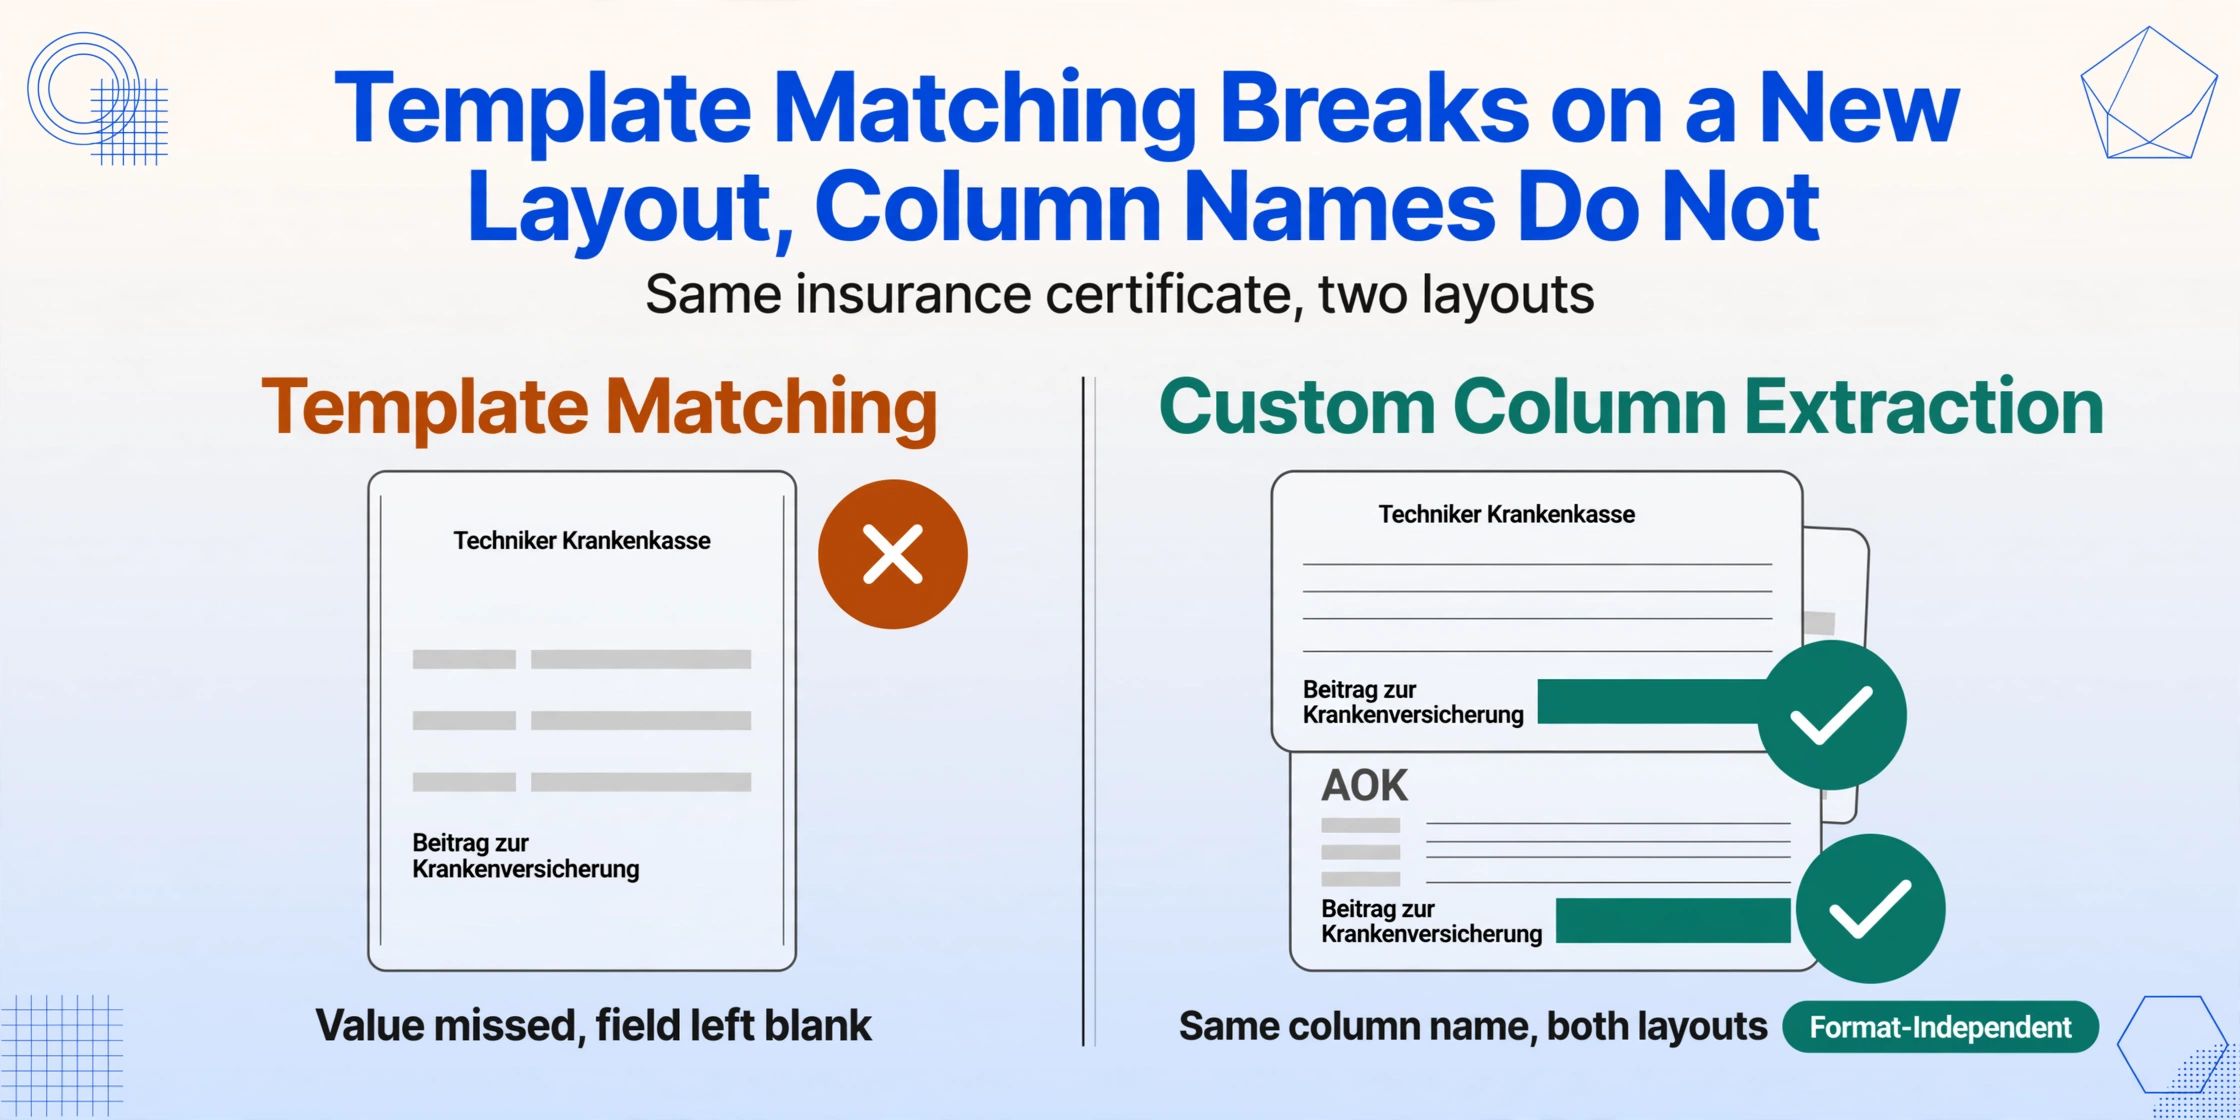
El mecanismo es la Extracción de Columnas Personalizadas: en lugar de buscar posiciones fijas en una página (el enfoque de las herramientas de plantillas, que falla en cuanto un certificado de seguro de Techniker Krankenkasse usa un diseño distinto al de AOK), usted escribe una vez los nombres de las columnas que desea y la IA localiza cada valor en cada documento comprendiendo lo que significa la etiqueta. «Beitrag zur Krankenversicherung» (cotización al seguro de enfermedad), «Spendenbetrag» (importe de la donación), «einbehaltene Lohnsteuer» (retención del impuesto sobre el salario): cada uno se lee semánticamente, no por coordenadas de píxeles. Suba las cinco pilas de documentos en un solo lote, asigne a sus columnas los nombres que coincidan con las líneas del anexo a las que alimentan, y el resultado será una única hoja de cálculo con cada cifra en su propia columna, lista para las decisiones de clasificación que una persona aún debe tomar: qué primas de seguro son deducibles y a qué tipo, si los gastos médicos superan el umbral de la carga soportable, qué donaciones cumplen los requisitos del § 10b EStG. El flujo de extracción completo para una sola declaración se explica en la guía de extracción de datos de formularios fiscales ELSTER, y el mismo principio de lotes aplicado a gran escala (50 empleados, un mismo esquema de columnas, un panel consolidado cada mes) se explica en la guía de procesamiento por lotes mensual de la Lohnsteuer-Anmeldung.
Dos funciones atacan directamente la Línea Uno y la Línea Dos. Una columna inferida es aquella cuyo valor la IA deduce en lugar de leer: añada una columna llamada Categoría (opciones: Betriebseinnahmen/Betriebsausgaben/Private Überweisung/Steuererstattung) y la herramienta clasificará cada transacción bancaria aunque la palabra «Categoría» no aparezca en ningún lugar del extracto bancario — convirtiendo la clasificación manual en una simple verificación visual. Una columna calculada realiza entonces la aritmética: defina una columna que sume el total de gastos especiales y lo compare con la suma impresa en el formulario principal, mostrando «OK» o «COMPROBAR» — detectando la clase de error más común, los desajustes aritméticos en las deducciones, antes de que la declaración llegue a la oficina de Hacienda o al asesor fiscal.
Los archivos se procesan de forma segura y no se almacenan.
Con aproximadamente diez segundos de procesamiento por documento frente a los minutos de lectura, clasificación y escritura manual, la extracción reduce la Línea Uno a una verificación visual. Y como la IA lee las etiquetas de los campos por su significado semántico — «Beitrag zur Krankenversicherung» es el mismo campo tanto si aparece en un certificado de TK, de AOK o en un impreso de Barmer — la tasa de errores de transcripción que impulsa la Línea Dos también se reduce. El asesor fiscal que solía dedicar 90 minutos a reintroducir sus documentos sin clasificar en DATEV a 120 € a 350 € por hora, ahora dedica 20 minutos a verificar una hoja de cálculo extraída y 70 minutos a la estrategia fiscal — el trabajo para el que originalmente lo contrató.
FAQ — El coste del montaje manual de datos fiscales para ELSTER en Alemania
¿Cuánto cobra un asesor fiscal por presentar una declaración de la renta en Alemania?
Para 2025/2026, los honorarios están regulados por el Reglamento de Honorarios de Asesores Fiscales (StBVV) y se escalan según el valor del objeto (valor de la renta declarada). Una declaración simple de un empleado suele costar entre 150 y 400 €. Una declaración de un profesional liberal con declaración de ingresos y gastos (EÜR) y cierre anual cuesta entre 800 y 1500 € en un despacho de asesores fiscales local, y puede ascender a 2500 € o más cuando los ingresos superan los 150 000 € o la declaración incluye ingresos extranjeros o varias propiedades. El cierre anual de una sociedad de responsabilidad limitada (GmbH) cuesta entre 2000 y 5000 €. Los honorarios cubren la comprobación de las cifras, la aplicación de las deducciones y la presentación a través de ELSTER, no la recopilación y conciliación de sus documentos originales, que usted sigue haciendo. Presentar la declaración a través de un asesor fiscal amplía el plazo del 31 de julio al 28 de febrero del segundo año siguiente.
¿Cuál es la multa por presentar tarde mi declaración de la renta alemana?
Según el § 152 del Código Tributario (AO), se aplica un recargo por presentación fuera de plazo del 0,25 % del impuesto liquidado por cada mes (o fracción de mes) transcurrido después del plazo, con un mínimo de 25 € al mes y un máximo de 25 000 €. La multa se calcula sobre el impuesto liquidado, no sobre la cantidad que usted pagó por adelantado mediante los pagos a cuenta trimestrales. Por separado, los intereses según el § 233a del Código Tributario (AO) se devengan al 0,15 % mensual (1,8 % anual) sobre cualquier impuesto pagado de menos o de más. Para un profesional liberal cuya declaración de 2025 se presenta tres meses tarde con 15 000 € de impuesto liquidado, solo el recargo por presentación fuera de plazo asciende a aproximadamente 113 €, y la facultad discrecional de la oficina de Hacienda para imponer la multa finaliza 14 meses después del cierre del ejercicio fiscal, momento a partir del cual el recargo se vuelve obligatorio.
¿Acudir a un asesor fiscal no elimina el coste del montaje de datos?
No — lo traslada de su escritorio al del asesor fiscal, y usted paga por ese traslado. Un auxiliar fiscal que recibe un montón de extractos bancarios, certificados de seguro y certificados de donación sin clasificar invierte aproximadamente entre 60 y 90 minutos reescribiendo cada cifra en DATEV antes de que el asesor fiscal pueda comenzar el análisis tributario. A las tarifas por hora de un asesor fiscal, de 120 a 350 €, esa reescritura le cuesta al cliente entre 120 y 525 €. El problema del montaje no desaparece cuando contrata a un asesor fiscal. Se traslada, y usted paga el coste del traslado a tarifas de servicios profesionales. Si, en cambio, le proporciona al asesor fiscal una hoja de cálculo extraída donde cada campo ya está en columnas, el tiempo del auxiliar pasa de reescribir a verificar, y el tiempo del asesor fiscal pasa de corregir errores a planificar la estrategia fiscal.
¿El rellenado previo de VaSt de ELSTER no elimina la introducción manual de datos?
Parcialmente — para el certificado de retenciones salariales. La declaración pre-cumplimentada rellena automáticamente los datos del impuesto sobre el salario, las cotizaciones al seguro de enfermedad y de cuidados de larga duración, y las notificaciones de pensión que la oficina de Hacienda ya posee. Pero para un profesional liberal, los datos precumplimentados son una fracción de la declaración. Los gastos deducibles, los gastos especiales (incluidas las donaciones), las cargas extraordinarias (como los gastos médicos) y los ingresos por cuenta propia en la declaración de ingresos y gastos (EÜR) no se rellenan previamente, y para un profesional liberal, estas categorías no precumplimentadas constituyen la mayor parte de los datos de la declaración. VaSt automatiza los datos más fáciles. Los datos más difíciles (las cifras de deducciones repartidas en múltiples documentos) siguen siendo completamente manuales. Para un profesional liberal con teletrabajo, desplazamientos, donaciones y gastos médicos, aproximadamente entre el 60 y el 70 % de los campos relevantes para las deducciones aún requieren introducción manual incluso con VaSt completamente activo.
¿Qué sucede si asigno una cifra a la línea de anexo incorrecta en ELSTER?
El control de verosimilitud interno de la oficina de Hacienda detecta la discrepancia automáticamente, y la respuesta es un requerimiento — una solicitud formal que le obliga a usted o a su asesor fiscal a localizar el documento original, volver a extraer la cifra correcta y explicar la corrección por escrito. Para un autodeclarante, un requerimiento cuesta de una a dos horas de recuperación de documentos y recálculo. Para un cliente de un asesor fiscal, el requerimiento llega al escritorio del asesor y genera horas de corrección facturables a entre 120 y 350 euros por hora. Dos requerimientos por dos cifras mal asignadas pueden añadir entre 240 y 700 euros a la factura del asesor fiscal — un coste que nunca estuvo en el presupuesto original. Y según la sentencia del Tribunal Federal de Finanzas (BFH) IX R 17/22, si el error se descubre después de que expire el plazo de un mes para presentar alegaciones, la liquidación queda firme — el pago en exceso es permanente.
¿Puede la IA extraer datos de mis extractos bancarios, certificados de seguro y recibos de donación para ELSTER?
Sí — ahí es donde la herramienta ahorra más tiempo. Usted sube los cinco montones de documentos — extractos bancarios, certificados de seguro, certificados de donación, certificado de retenciones salariales y la liquidación tributaria del año anterior — en un solo lote, nombra sus columnas para que coincidan con las líneas del anexo que alimentan (salario bruto, retención del IRPF, primas de seguro médico, donaciones, gastos médicos, devoluciones, etc.), y la IA lee cada documento y rellena las filas entendiendo qué significa cada campo — no dónde se encuentra en la página. La hoja de cálculo extraída tiene una columna por campo, lista para las decisiones de clasificación que aún requieren juicio humano — qué primas de seguro son deducibles y a qué tipo, si los gastos médicos superan el umbral de la carga soportable. El límite honesto: la herramienta produce las cifras estructuradas que alimentan su declaración o la revisión de su asesor fiscal — no presenta la declaración de la renta ante la oficina de Hacienda por usted. Los documentos muy deteriorados — una copia por fax de un certificado de seguro — pueden reducir la precisión en campos individuales, y una pasada de verificación sigue siendo importante.
El coste real de su declaración de impuestos con ELSTER nunca fue el honorario del asesor fiscal. Son las horas de reunir cinco pilas de documentos en una sola declaración, las horas de corrección por requerimientos a 120–350 € por hora cuando una asignación incorrecta de un anexo provoca una consulta de la oficina de Hacienda, y el trabajo facturable de julio desplazado cada año — todo ello se remonta a leer documentos a mano. Convierta extractos bancarios, certificados y facturas en totales ordenados, y luego vuelva a calcular los números.
Extraiga sus documentos fiscales