Die wahren Kosten der manuellen ELSTER-Steuerdatenerfassung
Sind nicht die Honorare des Steuerberaters
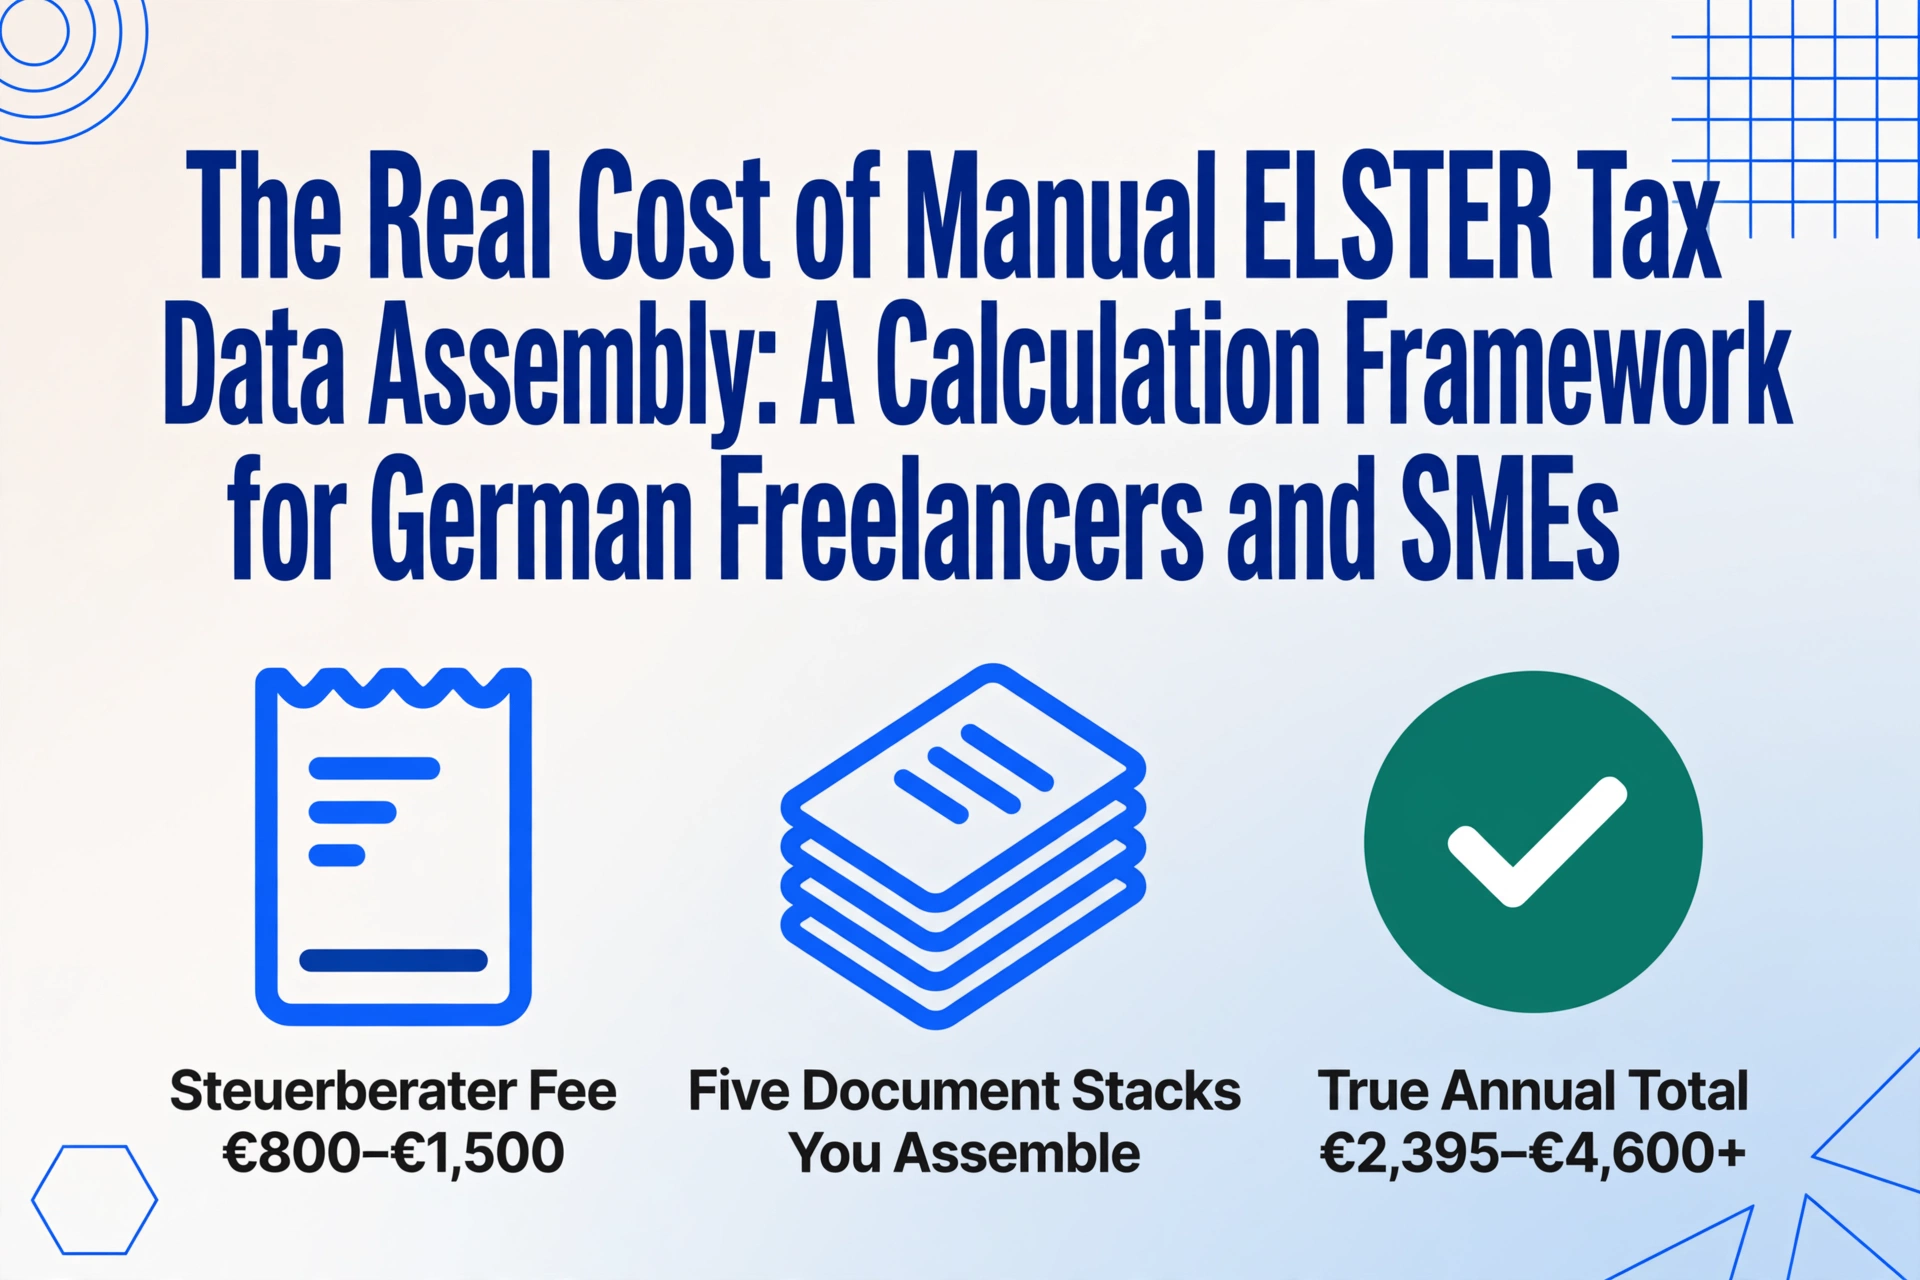
Ein deutscher Freiberufler oder Kleinunternehmer, der die Kosten für die Steuererklärung betrachtet, sieht eine Zahl: die Rechnung des Steuerberaters über 800 bis 1.500 Euro für die Erstellung einer Einkommensteuererklärung mit Einnahmenüberschussrechnung (EÜR). Diese Zahl ist real – aber sie ist auch der günstigste und sichtbarste Teil des Prozesses. Der teure Teil erscheint nie auf einer Rechnung: Es sind die Stunden, die Sie vor dem ersten Dokument für den Steuerberater aufwenden – zwölf Monate Kontoauszüge, Versicherungsbescheinigungen, Spendenbescheinigungen, die Lohnsteuerbescheinigung und den Steuerbescheid des Vorjahres zusammentragen und in Zahlen überführen, die ein ELSTER-Formular akzeptiert. Einen Steuerberater zu beauftragen, entfernt diese Arbeit nicht. Es verschiebt die Frist um sieben Monate nach vorne und übergibt die Zusammenstellung jemandem, dessen Stundensatz zwischen 120 und 350 Euro liegt. Dies ist ein Rahmenwerk zur Preisgestaltung des Teils Ihrer ELSTER-Erklärung, den Ihnen niemand in Rechnung stellt, damit Sie Ihre eigene Zahl ermitteln können, anstatt anzunehmen, dass sie kostenlos ist.
Die wichtigsten Erkenntnisse
- Die zehn bis fünfzehn Stunden, die Sie mit dem Zusammenstellen von Kontoauszügen, Versicherungsbescheinigungen und Spendenbelegen verbringen, kosten bei einem Freiberufler-Stundensatz zwischen 950 und 1.425 Euro – bevor der Steuerberater auch nur eine einzige Zahl Ihrer Erklärung anfasst.
- Ein Dateneingabefehler in Ihrer Steuererklärung wird einen Monat nach Erlass des Steuerbescheids rechtlich endgültig – der Bundesfinanzhof bestätigte 2023, dass selbst ein fehlgeklickter Datenimport aus einem Vorjahr nach Ablauf der Einspruchsfrist nicht mehr korrigiert werden kann.
- Die Stapelverarbeitung von Zahlen aus fünf Dokumentenstapeln in eine einzige Tabelle verkürzt die Zusammenstellung von zehn Stunden auf einen Prüfdurchgang – die Klassifizierungsentscheidungen, die einen menschlichen Verstand erfordern, wie etwa welche Abzüge qualifizieren und welche Schwellenwerte gelten, bleiben bei Ihnen.
Die Gebühr des Steuerberaters sind die sichtbaren Kosten – nicht die gesamten
Beginnen wir mit den Zahlen, die jeder nennt, denn sie verankern die gesamte Berechnung. Die Gebühren von Steuerberatern in Deutschland sind durch die Steuerberatervergütungsverordnung (StBVV) geregelt, die die Kosten auf Basis des Gegenstandswerts festlegt – also des Werts der zu erklärenden Einkünfte oder Vermögenswerte. Für das Steuerjahr 2025 zahlt ein Arbeitnehmer mit einer einfachen Steuererklärung (ein Arbeitsverhältnis, keine Auslandseinkünfte, keine Vermietung) in der Regel 150 bis 400 Euro. Ein Freiberufler oder Gewerbetreibender, der eine Einkommensteuererklärung mit EÜR und Jahresabschluss einreicht – der häufigste Fall – zahlt bei einem örtlichen Steuerberater etwa 800 bis 1.500 Euro. Bei Umsätzen über 150.000 Euro oder wenn die Erklärung Auslandseinkünfte, mehrere Immobilien oder Kapitalerträge umfasst, steigen die Kosten auf 2.500 Euro oder mehr. Für eine GmbH liegen die Kosten allein für den Jahresabschluss zwischen 2.000 und 5.000 Euro.
Das sind reale Zahlen, und sie sind nicht Gegenstand dieses Artikels. Die Falle besteht darin, eine dieser Zahlen als die Gesamtkosten zu betrachten. Ein Steuerberater bepreist die Einreichung – die Prüfung der Zahlen, die Anwendung der Abzüge, die Übermittlung der Erklärung über die ELSTER-Schnittstelle unter Ihrer Steuernummer. Er bepreist nicht die Zusammenstellung, denn er führt diese nie durch. Sie tun das. Ein guter Steuerberater wird Ihnen eine Checkliste geben und warten: Kontoauszüge für jedes Bankkonto, Versicherungsbescheinigungen sortiert nach Art, Spendenbescheinigungen für jede Spende über 300 Euro, die Lohnsteuerbescheinigung Ihres Arbeitgebers, der Steuerbescheid des Vorjahres für die vorgetragenen Beträge, Krankheitskostenbelege mit Erstattungsnachweisen der Versicherung – fünf bis sieben separate Dokumentenstapel, die auf Ihrem Schreibtisch landen, bevor sie beim Steuerberater ankommen. All dies in einen sauberen Satz von Kategoriesummen zu bringen, ist die Arbeit, die die ELSTER-Einreichung tatsächlich erfordert, und sie fällt auf Sie zurück, egal ob Sie selbst einreichen oder jemanden bezahlen, das von Ihnen Zusammengestellte zu übermitteln.
Jedes Mal, wenn Sie einen Kontoauszug öffnen, um geschäftliche Einnahmen von privaten Überweisungen zu trennen, oder einen Ordner mit Versicherungsbescheinigungen nach Versicherungsart sortieren, um herauszufinden, zu welcher Anlage jede Prämie gehört, zahlen Sie Kosten, die die Gebühr des Steuerberaters nicht abdecken sollte – und diese Kosten fallen jedes Jahr an, unabhängig davon, ob Sie 400 oder 2.500 Euro für die Einreichung zahlen.
Drei versteckte Kosten in einem jährlichen Steuerritual
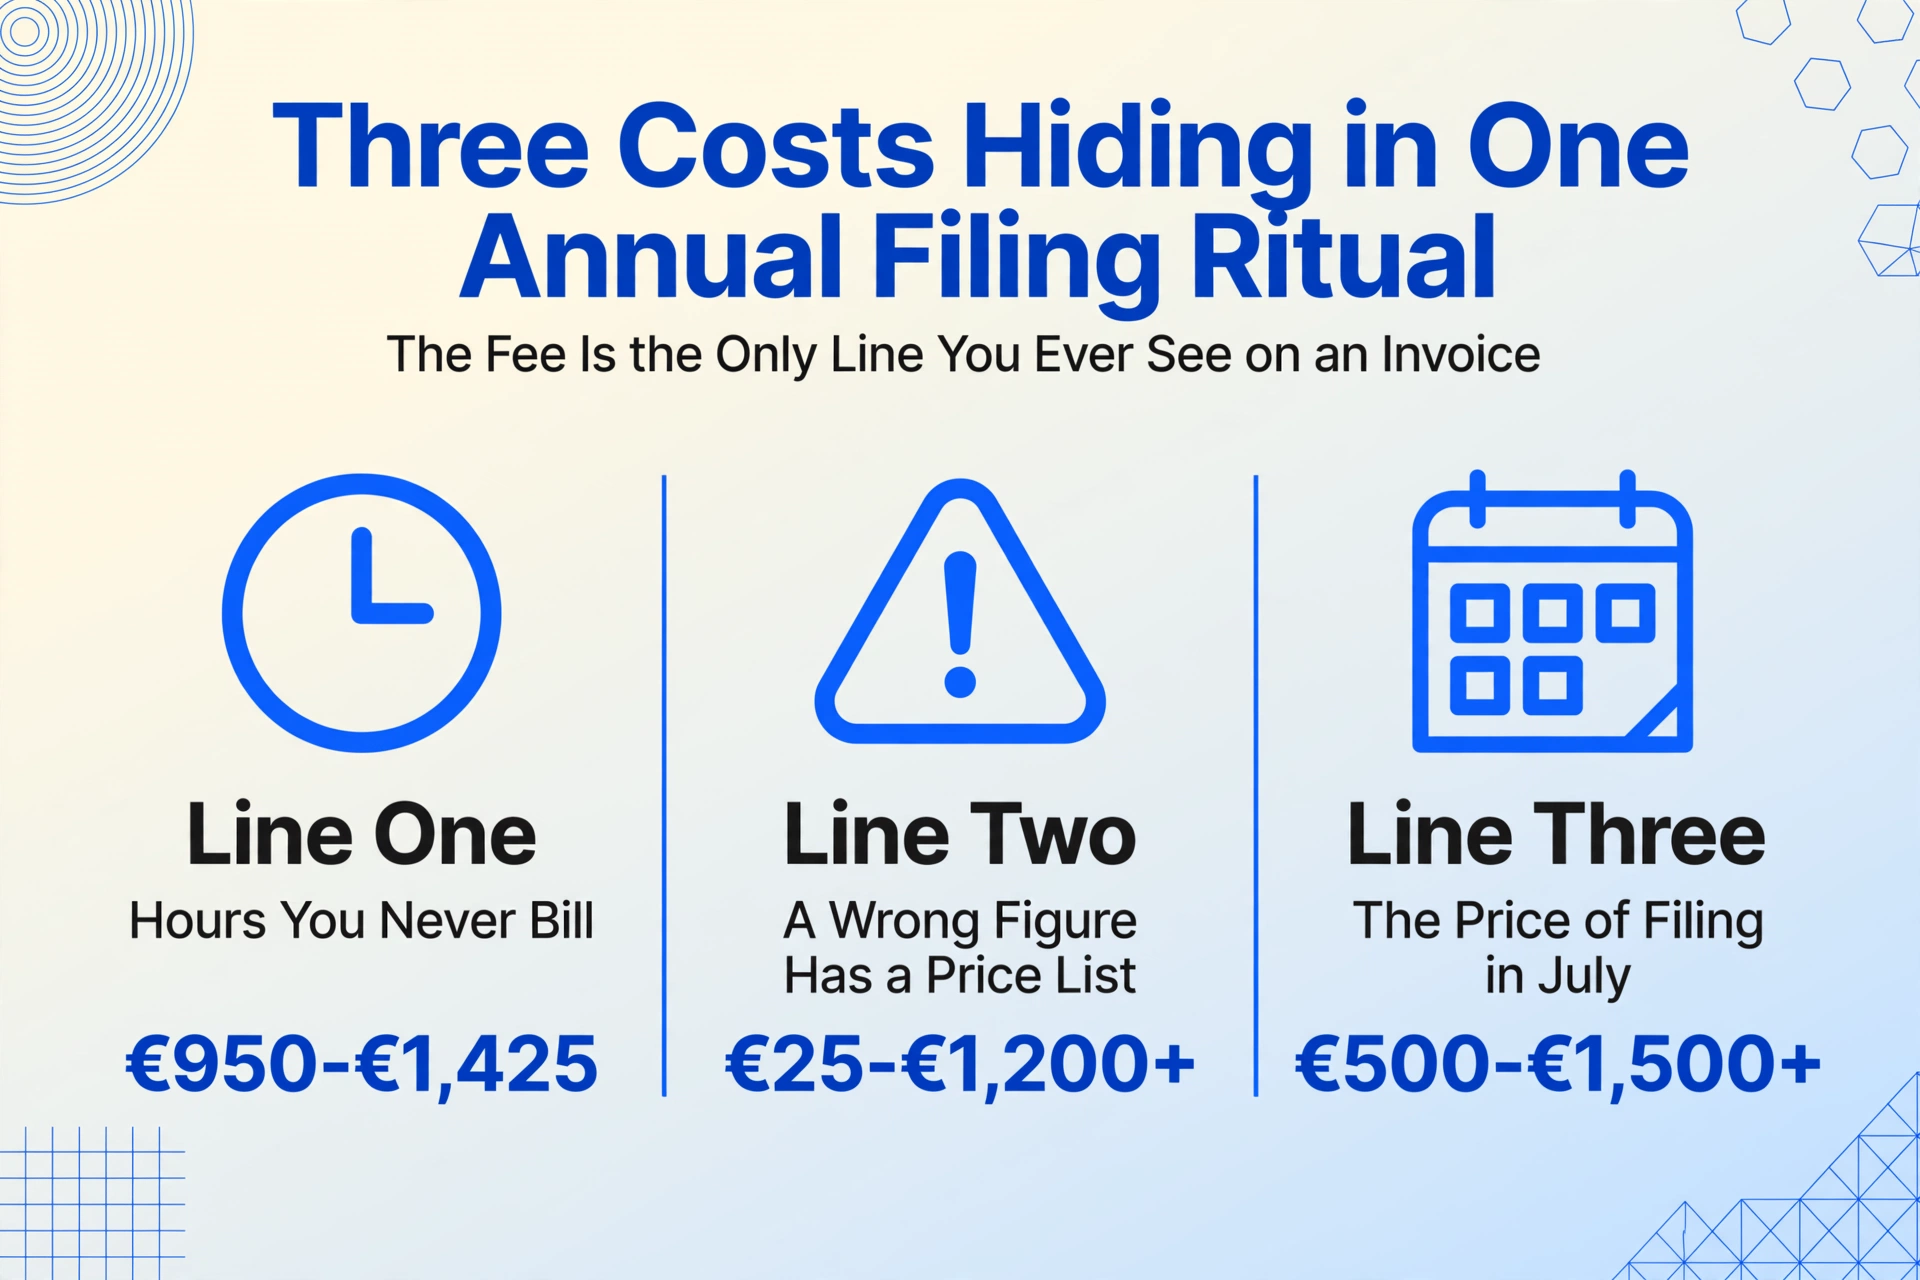
Ob Sie die vollständige Steuererklärung selbst über Mein ELSTER einreichen oder zusammengestellte Zahlen an einen Steuerberater übergeben – die Kosten einer manuellen ELSTER-Übermittlung verteilen sich auf drei Positionen, die sich unterschiedlich verhalten und separat addiert werden müssen. Sie als einen einzigen verschwommenen Begriff von „Steuersaison ist anstrengend" zu behandeln, ist genau der Grund, warum die tatsächliche Zahl nie berechnet wird.
- Position eins – die Stunden, die Sie nie abrechnen. Die Zeit, die für das Auffinden von Dokumenten in fünf verschiedenen Stapeln, das Lesen und Einordnen jeder Zahl in die richtige Anlage, das Berechnen von Abzugsschwellen und das Abgleichen der Summen aufgewendet wird – bewertet mit dem, was eine Stunde Ihrer Arbeitszeit tatsächlich wert ist, sei es ein freiberuflicher Stundensatz oder die effektiven Stundenkosten eines Angestellten.
- Position zwei – die Kosten einer falschen Zahl. Der Verspätungszuschlag (0,25 % der festgesetzten Steuer pro Monat, mindestens 25 €, höchstens 25.000 € gemäß § 152 Abgabenordnung), die Zinsen auf zu wenig gezahlte Steuern (0,15 % pro Monat gemäß § 233a AO) sowie die Kosten für einen Steuerberater, der abrechenbare Stunden aufwendet, um eine Rückfrage des Finanzamts zu klären, die durch einen falsch eingegebenen Abzug oder eine falsch zugeordnete Anlagenzeile ausgelöst wurde.
- Position drei – die Opportunitätskosten im Juli und der Kompromiss der Steuerberater-Verlängerung. Die verdrängte abrechenbare Arbeit, wenn die Steuererstellung mit Sommerfristen kollidiert, plus der strukturelle Preis der Verlängerung durch den Steuerberater – die Übergabe der Unterlagen im Februar statt im Juli verzögert die Festsetzung des Finanzamts und eine etwaige Erstattung um sieben Monate.
Um die Rechnung konkret zu halten, folgt dieser Artikel durchgehend einem einzigen Beispiel: einem freiberuflichen IT-Berater in Berlin mit einem Jahresumsatz von 75.000 € von zwei bis drei regelmäßigen Kunden, mit etwa 120 Banktransaktionen pro Jahr über ein Geschäfts- und ein Privatkonto, etwa 80 Belegen, vier Versicherungsbescheinigungen, die zwischen Dezember und Februar per Post eintreffen, und dem Steuerbescheid des Vorjahres für die vierteljährlichen Vorauszahlungsbeträge (Einkommensteuervorauszahlungen). Setzen Sie an jedem Schritt Ihre eigenen Zahlen ein; die Formeln am Ende ermöglichen es Ihnen, das gesamte Gerüst für Ihre Situation neu aufzubauen.
Line One — Die Stunden, die Sie nie auf eine Rechnung setzen
Der Grund, warum Freiberufler und Kleinunternehmer ihre eigene Steuervorbereitungszeit als kostenlos betrachten, ist, dass dafür nie eine Rechnung eintrifft. Aber eine Stunde, die damit verbracht wird, Kontoauszüge mit der EÜR abzugleichen, ist eine Stunde, die nicht für abrechenbare Arbeit zur Verfügung steht, und diese Stunde hat einen Marktpreis. Für Freiberufler ergab die Freelancer-Kompass 2025 Umfrage unter 3.210 Teilnehmern einen durchschnittlichen Stundensatz im DACH-Raum von 104 € pro Stunde, wobei IT-Freiberufler speziell bei durchschnittlich 95 € pro Stunde liegen. Für ein KMU mit Verwaltungspersonal belaufen sich die effektiven Stundenkosten eines Mitarbeiters – inklusive Sozialversicherungsbeiträge (Arbeitgeberanteil, etwa 21 % des Bruttos), bezahlter Urlaub, Krankheitstage und Arbeitsplatzkosten – auf etwa 35 bis 60 € pro Stunde, selbst wenn der Nominalverdienst niedriger ist. Welcher Satz auch immer auf Ihre Situation zutrifft, das ist der richtige Satz, um die Stunden der Steuervorbereitung zu bewerten, denn diese Stunden geben Sie auf.
Die Zeit selbst sind nicht die zwanzig Minuten, die es dauert, Zahlen in die Webformulare von ELSTER einzutippen, sobald alles bereinigt ist. Es ist der Prozess davor, und für einen Freiberufler mit moderater Komplexität gliedert er sich in vier Phasen, die sich jedes Steuerjahr wiederholen:
- Kontoauszugsabstimmung. Herunterladen der Kontoauszüge aus dem Online-Banking-Portal (oder Beschaffen von Papierauszügen), Identifizieren, welche Einzahlungen Betriebseinnahmen sind im Vergleich zu privaten Überweisungen, Steuererstattungen oder privaten Einkünften, Abgleichen der Einzahlungen mit den ausgestellten Rechnungen, manuelles Zusammenrechnen der Einkünfte über zwölf Monate und Trennen der Betriebsausgaben von privaten Ausgaben. Für den Beispiel-Freiberufler mit 120 Transaktionen auf zwei Konten verbraucht dies allein zwei bis vier Stunden konzentrierter Arbeit – mehr, wenn die Aufzeichnungen seit dem letzten Januar unberührt geblieben sind.
- Übertragung von Versicherungsbescheinigungen. Vier bis fünf Bescheinigungen treffen zwischen Dezember und Februar per Post ein: Krankenversicherung, Pflegeversicherung, Rentenversicherung und Zusatzversicherungen. Jede Bescheinigung hat ein anderes Layout von einem anderen Herausgeber, und der korrekte Beitragsbetrag – der Beitrag, nicht die Erstattung – muss in die richtige Zeile der Anlage Vorsorgeaufwand unter § 10 EStG übertragen werden, wobei jeder Versicherungsart ein anderer Höchstbetrag gegenübersteht. Bei zwei bis drei Minuten pro Bescheinigung inklusive Prüfung ergibt dies etwa eine Stunde.
- Sortieren von Belegen und Zusammenstellen der Abzüge. Ein Jahr Spendenbescheinigungen – eine über 200 €, eine weitere über 350 €, eine dritte über 500 € – müssen in die richtigen Felder der Anlage Sonderausgaben unter § 10b EStG eingegeben werden, nicht verwechselt mit den benachbarten Feldern für Kirchensteuer, Ausbildung oder Kinderbetreuung auf derselben Formularseite. Werbungskosten – Pendlerpauschale mit der Entfernungspauschale von 0,30 € pro Kilometer für die einfache Fahrt, Homeoffice-Tage mit der Tagespauschale von 6 € pro Tag, gedeckelt auf 1.260 € pro Jahr, berufliche Fortbildung, Arbeitsmittel, Gewerkschaftsbeiträge – erfordern jeweils einen eigenen Eintrag in der Anlage N unter § 9 EStG. Ein Freiberufler, der auch außergewöhnliche Belastungen für medizinische Kosten unter § 33 EStG geltend macht, muss die zumutbare Belastung selbst berechnen – ELSTER berechnet sie bei manuellen Eingaben nicht. Zwei bis vier Stunden über alle Abzugskategorien hinweg.
- Eingabe und Abstimmung. Eintippen aller gesammelten Zahlen in die Webformulare von Mein ELSTER – oder in den Fragebogen des Steuerberaters – Überprüfen, ob die Abzugssummen auf dem Hauptvordruck mit den einzelnen Anlage-Summen übereinstimmen, Prüfen, ob die Einkommenssumme in der EÜR mit der Kontoauszugsabstimmung übereinstimmt, und Sicherstellen, dass die Vorauszahlungsbeträge des Vorjahres korrekt vorgetragen werden. Zwei bis drei Stunden für einen sorgfältigen Selbsterklärer, und mehr, wenn eine Abweichung entdeckt wird, die ein erneutes Extrahieren von Zahlen aus den Originaldokumenten erfordert.
Bei zehn bis fünfzehn Stunden Zusammenstellungszeit – der Mittelwert für einen Freiberufler mit moderater Komplexität und 120 jährlichen Transaktionen – und einem Stundensatz von 95 € für einen IT-Freiberufler kostet allein der Schritt der Datenerfassung etwa 950 € bis 1.425 € pro Steuerjahr. Für einen Angestellten eines KMU mit effektiven Kosten von 45 € pro Stunde ergeben dieselben Stunden Erfassungskosten von 450 € bis 675 € – immer noch unsichtbar, da es als Gehalt und nicht als separate Rechnung erscheint. Dies ist die erste Hürde, und für die meisten Freiberufler entspricht sie bereits den Kosten des Steuerberaters oder übersteigt sie sogar.
Die Steuerberater-Branche kennt diese Kostenverteilung. Ein Steuerfachangestellter in einer Steuerberaterkanzlei, der einen Stapel Ihrer unsortierten Belege erhält, tippt rund 60 bis 90 Minuten lang jede Zahl in DATEV oder Addison nach, bevor der Steuerberater mit der steuerlichen Analyse beginnen kann – und bei üblichen Steuerberater-Stundensätzen von 120 bis 350 Euro kostet dieses Abtippen den Mandanten 120 bis 525 Euro, bevor überhaupt mit der Steuerstrategie begonnen wurde. Wenn Sie dem Steuerberater eine extrahierte Tabelle liefern, in der jedes Feld bereits in Spalten vorliegt, verlagert sich die Zeit des Steuerfachangestellten vom Abtippen zum Prüfen – und die Zeit des Steuerberaters von der Datenkorrektur zur Steuerstrategie. Das strukturelle Problem der manuellen Datenerfassung bei ELSTER besteht darin, dass das System den Einreichungs-Endpunkt digitalisiert hat, die Erfassungspipeline aber vollständig manuell ließ – und genau diese Lücke misst Line One.
Line Two – Was eine falsche Zahl im deutschen Sanktionssystem kostet
Manuelle Übertragung hat eine messbare Fehlerquote, und in einer Steuererklärung ist ein Fehler kein kosmetisches Problem – er ist ein Compliance-Risiko mit einer veröffentlichten Preisliste, die in der Abgabenordnung (AO) definiert ist. Das Risiko hat drei Ebenen, und die meisten Menschen sehen nur die erste.
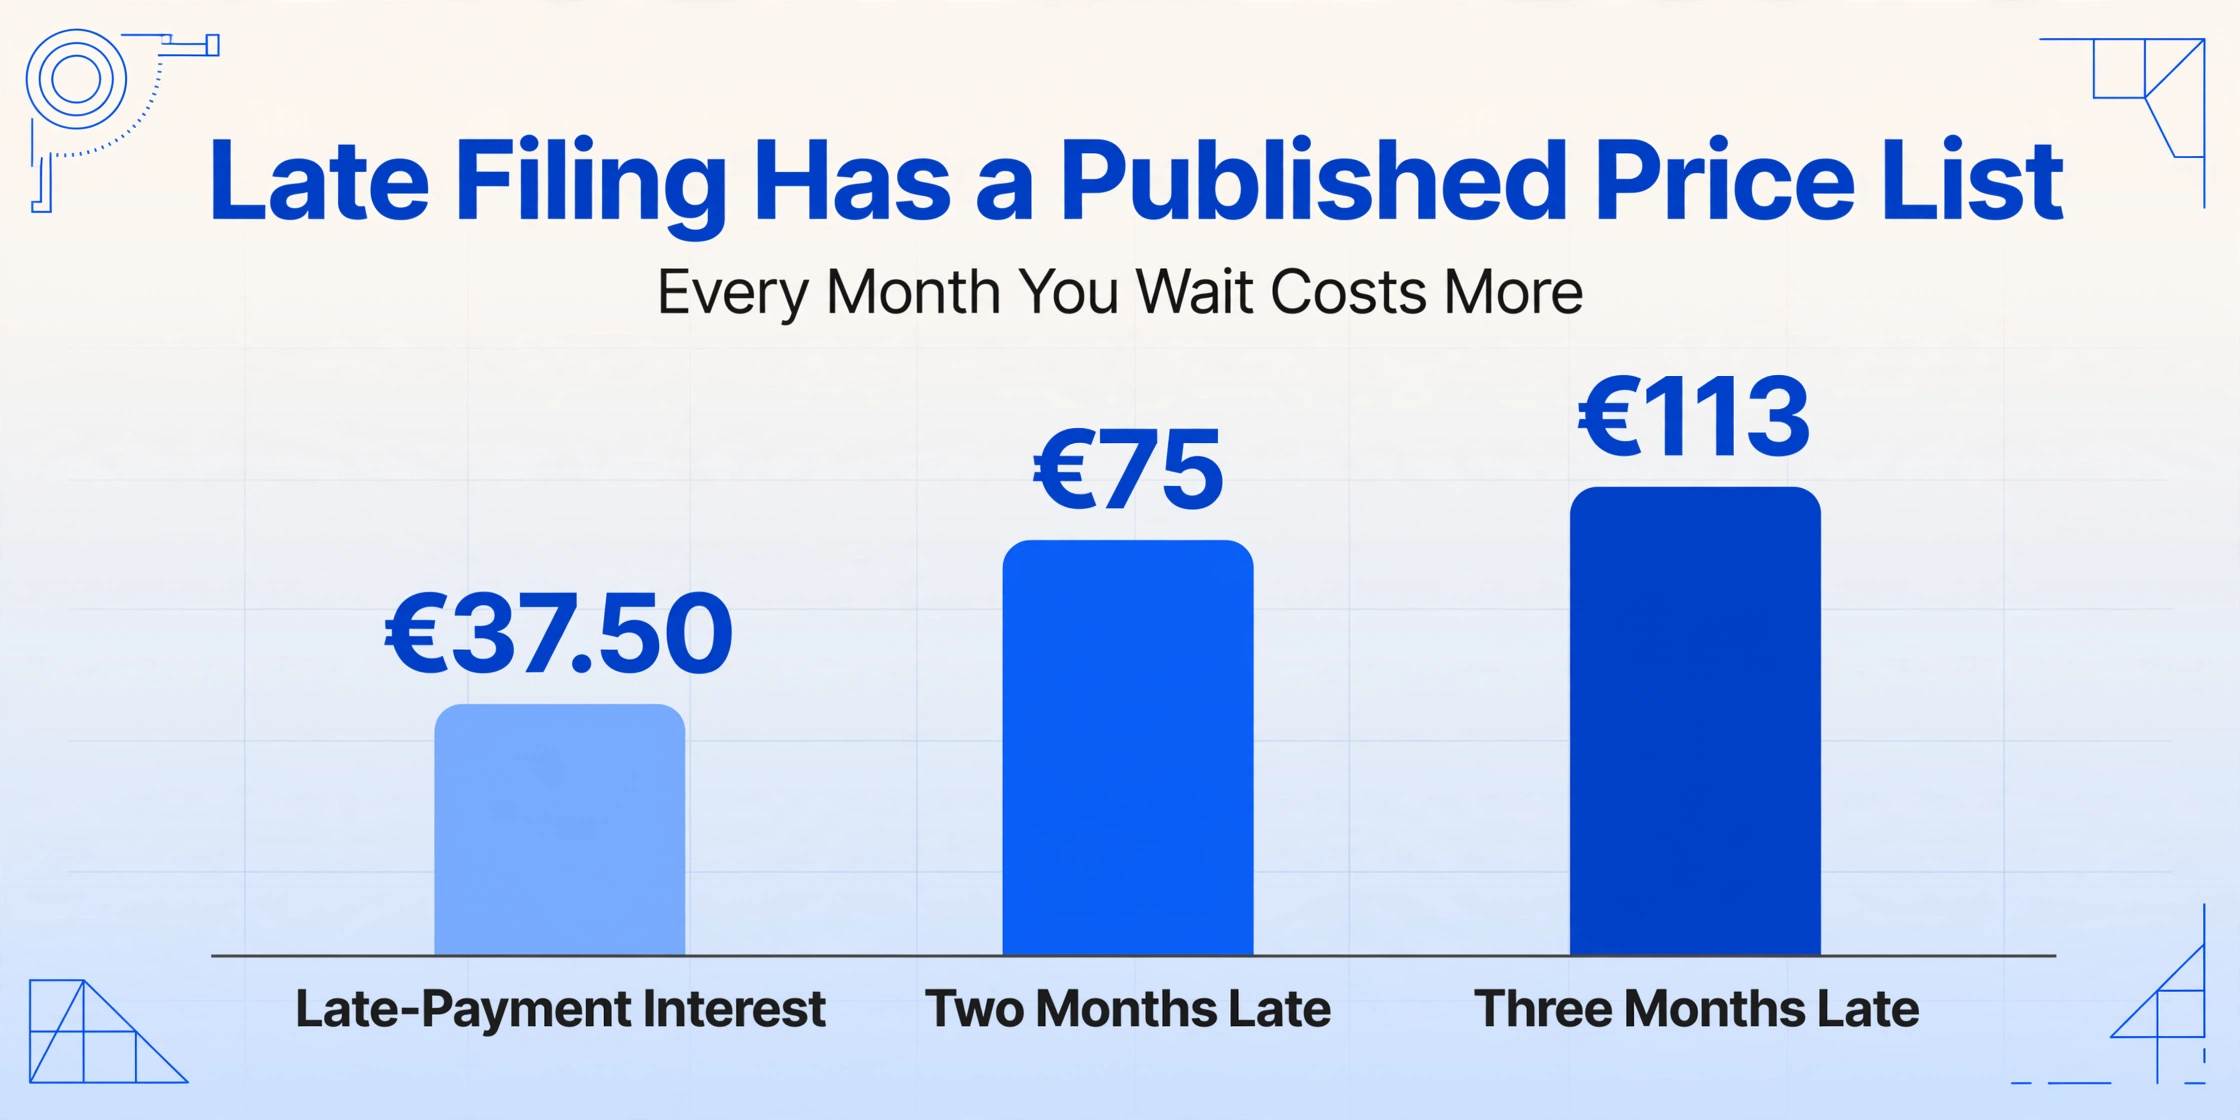
Verspätungszuschlag. Die reguläre Abgabefrist für selbst erstellte Erklärungen ist der 31. Juli des Folgejahres nach dem Steuerjahr, gemäß § 149 AO. Für das Steuerjahr 2025 ist diese Frist der 31. Juli 2026. Wird sie versäumt, erhebt das Finanzamt einen Verspätungszuschlag von 0,25 % der festgesetzten Steuer pro Monat (oder Teilmonat), mit einem Minimum von 25 Euro pro Monat und einem Maximum von 25.000 Euro, gemäß § 152 AO. Bei einer festgesetzten Steuer von 15.000 Euro – eine realistische Größe für einen Freiberufler mit 75.000 Euro Einkommen – fällt bei einer zwei Monate zu spät eingereichten Erklärung ein Verspätungszuschlag von 75 Euro an (37,50 Euro pro Monat, auf das Minimum gerundet). Das ist eine kleine Zahl – bis man erkennt, dass die Strafe auf der festgesetzten Steuer berechnet wird, und eine verspätete Erklärung bedeutet, dass das Finanzamt die Festsetzung in Abwesenheit des Steuerpflichtigen schätzen kann, was zu einer höheren festgesetzten Steuer und einer höheren Strafbemessungsgrundlage führt. Unabhängig von der Strafe fallen Zinsen nach § 233a AO von 0,15 % pro Monat (1,8 % pro Jahr) auf jede zu niedrig oder zu hoch gezahlte Steuer an, beginnend 15 Monate nach Ende des Steuerjahres. Eine Nachzahlung von 5.000 Euro bei einer im Oktober statt im Juli eingereichten Erklärung bringt rund 37,50 Euro an Zinsen – klein genug, um sie einzeln zu ignorieren, aber die Zinsen summieren sich über mehrere Steuerjahre.
Finanzamt-Rückfrage – die Kosten einer falschen Anlagenzuordnung. Die häufigste Fehlerklasse bei ELSTER ist kein vertippter Betrag, sondern eine falsche Zuordnung zu einer Anlagenzeile: eine Spende in das Kirchensteuerfeld der Anlage Sonderausgaben eintragen, eine Krankenversicherungsprämie in die falsche Zeile der Anlage Vorsorgeaufwand setzen, wo ein anderer Höchstbetrag gilt, oder eine EÜR-Einnahme auf das völlig falsche Formular übertragen. Die internen Plausibilitätsprüfungen des Finanzamts erkennen dies automatisch, und die Antwort ist eine Rückfrage – eine formelle Anfrage, die den Steuerpflichtigen oder seinen Steuerberater zwingt, das Originaldokument zu finden, den korrekten Betrag erneut zu extrahieren und die Korrektur schriftlich zu erläutern. Für einen Selbstveranlager kostet eine Rückfrage die Zeit, das Anfrageschreiben erneut zu lesen, das Dokument zu finden, neu zu berechnen und zu antworten – selten weniger als eine Stunde, oft zwei. Für einen Steuerberater-Mandanten landet die Rückfrage auf dem Schreibtisch des Steuerberaters und löst abrechenbare Korrekturstunden zu 120 bis 350 Euro pro Stunde aus. Zwei Rückfragen, ausgelöst durch zwei falsch zugeordnete Beträge, können 240 bis 700 Euro zur Rechnung des Steuerberaters hinzufügen – Kosten, die nie in der ursprünglichen Honorarschätzung auftauchten, weil niemand Fehler einplant.
Das BFH-Urteil, das Übertragungsfehler dauerhaft machte. Nach der deutschen Abgabenordnung beträgt die Einspruchsfrist einen Monat ab Bekanntgabe des Steuerbescheids. Nach Ablauf dieser Frist wird der Bescheid bestandskräftig. Der Bundesfinanzhof-Beschluss IX R 17/22 (18. Juli 2023) stellte fest, dass Dateneingabefehler des Steuerpflichtigen bei der Abgabe nach Ablauf der Einspruchsfrist nicht korrigierbar sind – selbst wenn der Fehler ein einfacher Importfehler war, selbst wenn die Steuerüberzahlung objektiv falsch ist. Im konkreten Fall hatten Steuerpflichtige versehentlich Daten aus dem falschen Steuerjahr in ihre ELSTER-Erklärung importiert, was zu einem höheren Steuerbescheid führte. Der BFH lehnte die Korrektur ab mit der Begründung, der Fehler liege in der Sphäre des Steuerpflichtigen, nicht des Finanzamts, und der Bescheid bleibe bestehen. Ein versehentlicher Datenimport aus einem Vorjahr führte zu einer dauerhaften Steuerschuld. Wie viele Steuerpflichtige in dieser Lage sind, ist unbekannt, aber der Rechtsgrundsatz ist eindeutig: Ein Übertragungsfehler, der die einmonatige Einspruchsfrist überlebt, ist ein dauerhafter Kostenfaktor.
Das BFH-Urteil verdeutlicht das strukturelle Risiko der manuellen Steuererstelllung: Der Steuerpflichtige trägt die Haftung für jeden falsch eingegebenen Betrag, das Finanzamt prüft nicht die Richtigkeit der übermittelten Daten anhand der zugrundeliegenden Originalbelege, und das Korrekturfenster beträgt einen Monat ab Bescheiderteilung. Die Übertragung ist kein kostenloser Schritt, dessen Fehler später behoben werden können. Es ist ein Schritt, dessen Fehler dauerhaft werden können – rechtlich, nicht nur verwaltungstechnisch.
Zeile Drei – Die Opportunitätskosten im Juli und der Aufschub-Kompromiss
Zeile Eins bepreist die Stunden, die die Steuererklärung verbraucht. Zeile Drei bepreist, wann sie diese Stunden verbraucht. Die Frist zum 31. Juli für Selbstveranlager bedeutet, dass die Zusammenstellungsarbeit in die Wochen zwischen Ende Januar – wenn die letzten Versicherungsbescheinigungen des Vorjahres per Post eintreffen – und Anfang Juli komprimiert wird. Für einen Freiberufler ist der Juli selten ein ruhiger Monat. Sommerliche Kundenprojekte laufen, Rechnungen aus dem Juni müssen nachverfolgt werden, und die Steuerzusammenstellung liegt oben auf einer vollen Arbeitslast. Jede Stunde, die im Juli mit dem Abgleichen von Kontoauszügen verbracht wird, ist eine Stunde, die nicht für abrechenbare Arbeit zur Verfügung steht – und das sind die Stunden, in denen abrechenbare Arbeit voll verfügbar ist.
Ein Steuerberater verlängert die Abgabefrist vom 31. Juli auf den 28. Februar des zweiten Folgejahres – für das Steuerjahr 2025 ist die verlängerte Frist der 1. März 2027 (da der 28. Februar auf einen Sonntag fällt), gemäß PwCs Deutschland-Steuerzusammenfassung. Diese Verlängerung um sieben Monate ist ein echter Wert – sie beseitigt den Juli-Engpass. Aber sie bringt einen Kompromiss mit sich: Die Übergabe der Unterlagen im Februar 2027 bedeutet, dass der Steuerbescheid des Finanzamts frühestens Mitte 2027 eingeht und jede Erstattung (Steuererstattung) um etwa sieben Monate im Vergleich zu einer Selbstveranlagung im Juli 2026 verzögert wird. Für einen Freiberufler, der eine Erstattung von 3.000 € erwartet – die durchschnittliche Erstattung für freiwillige Veranlager in Deutschland liegt bei etwa 1.095 €, aber selbstständige Veranlager mit hohen Abzügen überschreiten oft 3.000 € – sind das 3.000 € gebundenes Betriebskapital für sieben zusätzliche Monate. Bei einem konservativen Opportunitätskostensatz von 4 % (was dieses Kapital bei früherer Verwendung erwirtschaften oder einsparen könnte) verursacht die siebenmonatige Verzögerung implizite Kosten von etwa 70 €.
Es gibt hier eine zweite strukturelle Kostenart, die sich einer Tabellenkalkulation widersetzt, aber real genug ist, dass jedes Freiberufler-Forum sie benennt: die kognitive Belastung (cognitive load), eine unvollendete Steuererklärung wochenlang mit sich herumzutragen. Das unterschwellige Unbehagen, zu wissen, dass die Unterlagen sich stapeln, das verlorene Wochenende im Juni für das Sortieren von Belegen, die Hintergrundarithmetik der Zumutbare-Belastung-Grenze, während man versucht, sich auf die Kundenarbeit zu konzentrieren. Es gehört nicht in die numerische Summe, aber es wegzulassen, unterschlägt, was der manuelle Prozess Ihnen tatsächlich abverlangt. Und dieselbe Opportunitätskostenlogik gilt unabhängig von der Rechtsordnung – britische Freiberufler, die SA100-Erklärungen im Januar zusammenstellen und japanische Freiberufler, die jeden Februar die 確定申告 zusammenstellen, stehen vor der identischen Kompression der Steuerzusammenstellung in die arbeitsreichsten Wochen, die sich nur im Monat auf dem Kalender unterscheidet.
Ihre eigenen ELSTER-Zusammenstellungskosten in vier Ausdrücken
Wenn die drei Kostenlinien getrennt betrachtet werden, wird der Gesamtaufwand der manuellen ELSTER-Datenzusammenstellung zu einer Funktion Ihrer eigenen Situation und nicht zu einem Branchendurchschnitt. Hier die Aufstellung für das laufende Beispiel – der IT-Freiberufler mit 75.000 € Umsatz, 120 Transaktionen, 80 Belegen, vier Versicherungsbescheinigungen, Abgabe über einen Steuerberater:
| Kostenlinie | Jahressumme | Berechnungsgrundlage |
|---|---|---|
| Steuerberater-Honorar | 800–1.500 € | Freiberufler EÜR + Jahresabschluss, 75.000 € Umsatz, nach StBVV |
| Linie Eins – Zusammenstellungsstunden (selbst) | 950–1.425 € | 10–15 Std. für Sammlung & Abgleich × 95 €/Std. Freiberufler-Stundensatz |
| Linie Eins – Zusammenstellungsstunden (Steuerberater-Sachbearbeiter) | 120–525 € | 60–90 Min. Abtippen unzusammengestellter Belege in DATEV × 120–350 €/Std. Sachbearbeiter-Stundensatz |
| Linie Zwei – Fehlerrisiko | 25–1.200+ € | Verspätungszuschlag (min. 25 €/Monat, 0,25 % der festgesetzten Steuer) + Rückfrage-Korrekturstunden (120–700 €) + Verzinsung nach §233a AO + BFH-beständiges Fehlerrisiko, wahrscheinlichkeitsgewichtet |
| Linie Drei – Opportunitätskosten | 500–1.500+ € | In der Hauptsaison verdrängte abrechenbare Stunden, bewertet zum oder über dem normalen Stundensatz + Kosten durch Erstattungsverzögerung (70–200 €) |
| Gesamt pro Steuerjahr | 2.395–4.600+ € | Wahrscheinlichkeitsgewichtete tatsächliche Kosten der manuellen ELSTER-Datenzusammenstellung |
Das auffällige Ergebnis ist, dass das Steuerberater-Honorar – die einzige Linie, die die meisten Menschen je zählen – selten die größte ist. Um Ihren eigenen Wert zu ermitteln, setzen Sie in vier Ausdrücke ein:
- Linie Eins = Stunden für das Sammeln von Kontoauszügen, Sortieren von Belegen, Übertragen von Versicherungsbescheinigungen, Berechnen von Abzugsschwellen und Abstimmen von Summen × Ihr Stundensatz (freiberuflicher Abrechnungssatz oder effektive Kosten pro Stunde für einen Angestellten in einem KMU von 35–60 €)
- Linie Zwei = (Verspätungszuschlag: 0,25 % der festgesetzten Steuer × Monate Verspätung, mind. 25 €/Monat) + (erwartete Anzahl Finanzamt-Rückfragen × Steuerberater-Korrekturstunden × 120–350 €/Std.) + (Verzinsung nach §233a: 0,15 %/Monat auf die zu wenig gezahlte Steuer) + (BFH-beständiges Fehlerrisiko: wahrscheinlichkeitsgewichtete Überzahlung aufgrund eines falschen Wertes × Ihr Grenzsteuersatz von 14–42 %)
- Linie Drei = im Spitzenmonat verdrängte abrechenbare Stunden × Ihr Stundensatzaufschlag in den geschäftigsten Wochen + (erwarteter Erstattungsbetrag × 4 % jährliche Opportunitätskosten × 7/12 Monate Verzögerung durch die Steuerberater-Fristverlängerung)
- Steuerberater-Honorar = der angebotene Preis aus der StBVV-Gebührentabelle, der die Abgabearbeit und einen Teil des Fehlerrisikos aus Linie Zwei abdeckt – jedoch nicht Linie Eins und nicht Linie Drei
Führen Sie diese vier Berechnungen durch, und die Debatte „selbst machen versus Steuerberater" stellt sich neu. Die Frage lautet nicht: „Sind 800 bis 1.500 € es wert, dass jemand anderes meine Steuererklärung einreicht?" Sondern: „Welche dieser Positionen reduziert welche Option tatsächlich?" Ein Steuerberater reduziert den Arbeitsaufwand beim Einreichen und – durch professionelle Prüfung – einen erheblichen Teil von Position Zwei. Weder ein Steuerberater noch ein Steuersoftware-Abo berührt Position Eins – bis Sie den Mechanismus ändern, durch den die Zusammenstellung erfolgt.
Wo Extraktion die Rechnung verändert
Jede der drei Kostenpositionen führt auf dieselbe Kernoperation zurück: eine Person liest eine Zahl von einem Dokument ab und tippt sie woanders hin. Position Eins ist diese Operation, wiederholt über fünf Dokumentenstapel – die Kontoauszüge, die Versicherungsbescheinigungen, die Spendenquittungen, die Lohnsteuerbescheinigung, den Steuerbescheid des Vorjahres – verdichtet in ein Abgabefenster. Position Zwei ist das, was passiert, wenn eine abgetippte Zahl in der falschen Anlagenzeile oder im falschen Feld landet. Position Drei ist dieselbe Operation unter Zeitdruck, die die Mandatsarbeit verdrängt, die Ihre Rechnungen bezahlt. Entfernen Sie das manuelle Ablesen-und-Abtippen, und alle drei Positionen bewegen sich gleichzeitig. Das leistet Dokumentdaten-Extraktion, und der Wert liegt auf der Zusammenstellungsseite – nicht beim Einreichen Ihrer Einkommensteuererklärung, was kein Extraktionstool tut, sondern darin, fünf Dokumentenstapel in strukturierte Daten zu verwandeln, mit denen Ihr Steuerberater oder Ihre Steuersoftware sofort arbeiten kann.
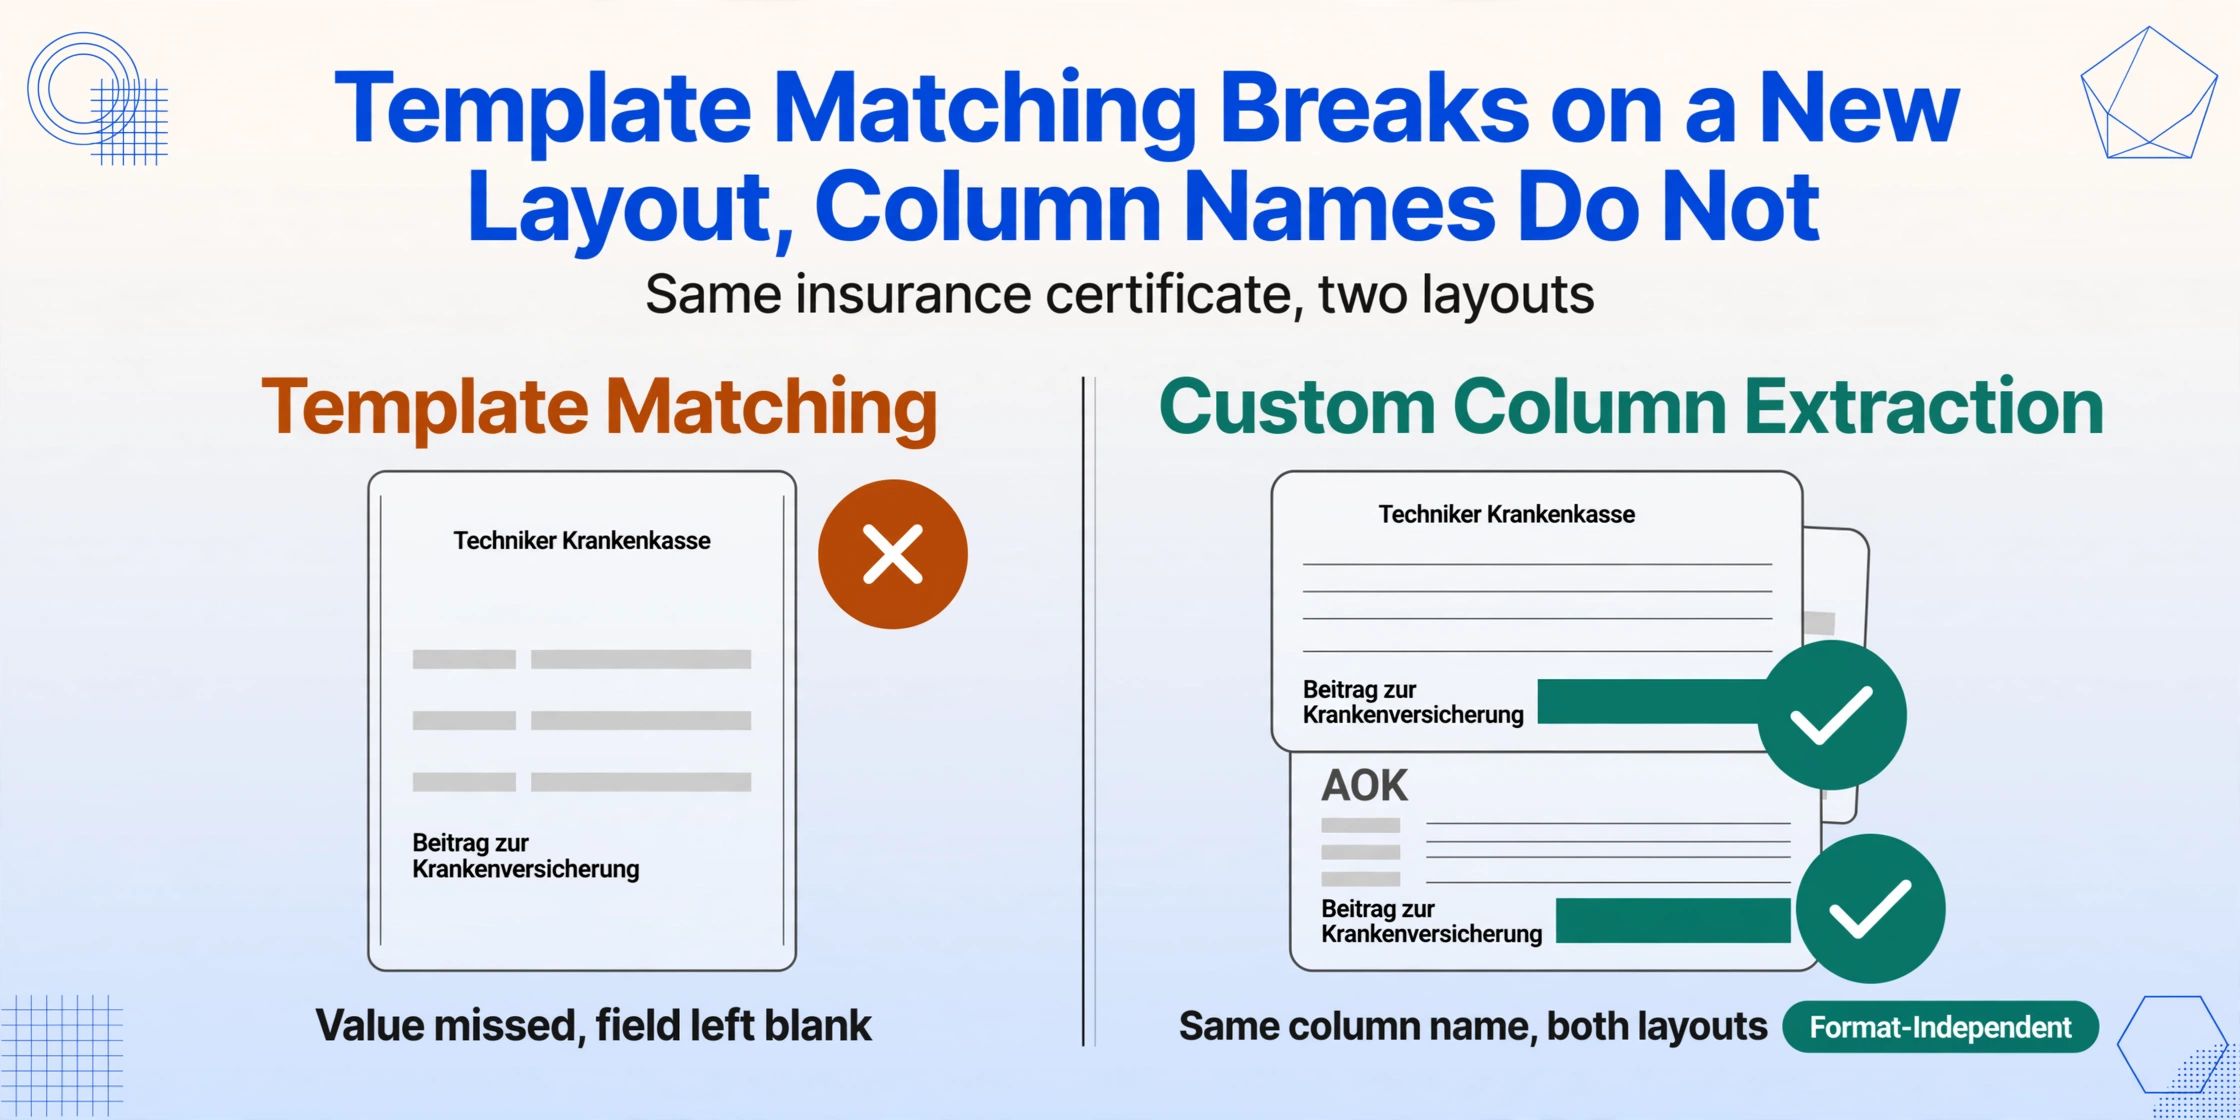
Der Mechanismus ist die Benutzerdefinierte Spaltenextraktion: Statt feste Positionen auf einer Seite abzugleichen – der Ansatz, den Template-Tools verfolgen und der in dem Moment scheitert, in dem eine Versicherungsbescheinigung der Techniker Krankenkasse ein anderes Layout verwendet als eine der AOK – geben Sie die gewünschten Spaltennamen einmal ein, und die KI lokalisiert jeden Wert auf jedem Dokument, indem sie versteht, was die Bezeichnung bedeutet. „Beitrag zur Krankenversicherung", „Spendenbetrag", „einbehaltene Lohnsteuer" – alles wird semantisch gelesen, nicht über Pixelkoordinaten. Laden Sie alle fünf Dokumentenstapel in einem Batch hoch, benennen Sie Ihre Spalten passend zu den Anlagenzeilen, die sie speisen, und die Ausgabe ist eine einzige Tabelle mit jeder Zahl in ihrer eigenen Spalte – bereit für die Klassifizierungsentscheidungen, die ein Mensch weiterhin treffen muss: welche Versicherungsbeiträge zu welchem Satz abziehbar sind, ob Krankheitskosten die Zumutbarkeitsgrenze überschreiten, welche Spenden nach § 10b EStG qualifizieren. Der vollständige Extraktionsworkflow für eine einzelne Steuererklärung ist im Leitfaden zur ELSTER-Formulardatenextraktion beschrieben, und dasselbe Batch-Prinzip in großem Maßstab – 50 Mitarbeiter, ein Spaltenschema, ein konsolidiertes Dashboard jeden Monat – ist im Leitfaden zur monatlichen Lohnsteuer-Anmeldung mit Batch-Verarbeitung beschrieben.
Zwei Funktionen greifen Zeile Eins und Zeile Zwei direkt an. Eine abgeleitete Spalte ist eine, deren Wert die KI ermittelt statt abzulesen: Fügen Sie eine Spalte mit dem Namen Kategorie (Optionen: Betriebseinnahmen/Betriebsausgaben/Private Überweisung/Steuererstattung) hinzu, und das Tool klassifiziert jede Banktransaktion, obwohl das Wort „Kategorie“ nirgendwo auf dem Kontoauszug erscheint – und verwandelt den manuellen Sortierschritt in einen Kontrollblick. Eine berechnete Spalte erledigt dann die Arithmetik: Definieren Sie eine Spalte, die die gesamten Sonderausgaben summiert und mit der gedruckten Summe auf dem Hauptvordruck vergleicht und „OK“ oder „PRÜFEN“ ausgibt – und fängt damit die häufigste Fehlerklasse, Abweichungen bei der Abzugsarithmetik, ab, bevor die Erklärung das Finanzamt oder den Steuerberater erreicht.
Dateien werden sicher verarbeitet und nicht gespeichert.
Bei etwa zehn Sekunden Verarbeitungszeit pro Dokument gegenüber Minuten des Lesens, Klassifizierens und Tippens von Hand, bringt die Extraktion Zeile Eins auf einen Kontrollblick. Und weil die KI Feldbezeichnungen nach ihrer semantischen Bedeutung liest – „Beitrag zur Krankenversicherung“ ist dasselbe Feld, ob es auf einer TK-Bescheinigung, einer AOK-Bescheinigung oder einem Barmer-Ausdruck erscheint – sinkt auch die Übertragungsfehlerquote, die Zeile Zwei antreibt, mit. Der Steuerberater, der früher 90 Minuten damit verbrachte, Ihre unsortierten Unterlagen in DATEV neu einzutippen, bei 120 bis 350 € pro Stunde, verbringt jetzt 20 Minuten mit der Prüfung einer extrahierten Tabelle und 70 Minuten mit Steuerstrategie – der Arbeit, für die Sie ihn ursprünglich engagiert haben.
FAQ — Die Kosten der manuellen ELSTER-Steuerdatenaufbereitung in Deutschland
Was verlangt ein Steuerberater für die Abgabe einer Einkommensteuererklärung in Deutschland?
Für 2025/2026 sind die Gebühren durch die StBVV geregelt und richten sich nach dem Gegenstandswert. Eine einfache Arbeitnehmererklärung kostet in der Regel 150 bis 400 €. Eine Freiberuflererklärung mit EÜR und Jahresabschluss kostet bei einem ortsansässigen Steuerberater 800 bis 1.500 € und steigt auf 2.500 € oder mehr, wenn der Umsatz 150.000 € übersteigt oder die Erklärung Auslandseinkünfte oder mehrere Immobilien umfasst. Ein GmbH-Jahresabschluss kostet 2.000 bis 5.000 €. Die Gebühr deckt die Prüfung der Zahlen, die Anwendung von Abzügen und die Übermittlung über ELSTER – nicht das Sammeln und Abgleichen Ihrer Belege, das weiterhin Ihre Aufgabe ist. Die Abgabe über einen Steuerberater verlängert die Frist vom 31. Juli auf den 28. Februar des zweiten Folgejahres.
Welche Strafe droht bei verspäteter Abgabe der deutschen Steuererklärung?
Gemäß § 152 AO beträgt der Verspätungszuschlag 0,25 % der festgesetzten Steuer pro angefangenem Monat der Fristüberschreitung, mindestens 25 € pro Monat, maximal 25.000 €. Der Zuschlag wird auf die festgesetzte Steuer berechnet, nicht auf den Betrag, den Sie durch vierteljährliche Vorauszahlungen bereits entrichtet haben. Hinzu kommen Verzinsungsbeträge nach § 233a AO in Höhe von 0,15 % pro Monat (1,8 % pro Jahr) auf jede Steuernach- oder -erstattung. Für einen Freiberufler, dessen Erklärung für 2025 drei Monate zu spät eingereicht wird und dessen festgesetzte Steuer 15.000 € beträgt, beläuft sich allein der Verspätungszuschlag auf rund 113 € – und das Ermessen des Finanzamts endet 14 Monate nach Ablauf des Steuerjahres, danach wird der Zuschlag zwingend erhoben.
Entfällt der Aufwand der Datenerfassung nicht, wenn ich einen Steuerberater beauftrage?
Nein – der Aufwand verlagert sich lediglich von Ihrem Schreibtisch auf den des Steuerberaters, und Sie bezahlen für diese Verlagerung. Ein Steuerfachangestellter, der einen Stapel Ihrer unsortierten Kontoauszüge, Versicherungsbescheinigungen und Spendenquittungen erhält, benötigt etwa 60 bis 90 Minuten, um jede Zahl in DATEV zu übertragen, bevor der Steuerberater mit der steuerlichen Analyse beginnen kann. Bei Stundensätzen von 120 bis 350 € kostet diese Übertragungsarbeit den Mandanten 120 bis 525 €. Das Problem der Datenerfassung verschwindet nicht, wenn Sie einen Steuerberater beauftragen. Es verlagert sich, und Sie zahlen die Verlagerungskosten zu professionellen Dienstleistungssätzen. Wenn Sie dem Steuerberater stattdessen eine extrahierte Tabelle zur Verfügung stellen, in der jedes Feld bereits in Spalten vorliegt, wechselt die Aufgabe des Angestellten vom Abtippen zur Überprüfung – und die Aufgabe des Steuerberaters von der Fehlerkorrektur zur Steuerstrategie.
Macht die VaSt-Vorausfüllung von ELSTER die manuelle Dateneingabe nicht überflüssig?
Teilweise – für die Lohnsteuerbescheinigung. Die vorausgefüllte Steuererklärung (VaSt) übernimmt automatisch die Lohnsteuerdaten, Beiträge zur Kranken- und Pflegeversicherung sowie Rentenmitteilungen, die dem Finanzamt bereits vorliegen. Für einen Freiberufler macht der vorausgefüllte Datensatz jedoch nur einen Bruchteil der Erklärung aus. Werbungskosten, Sonderausgaben (einschließlich Spenden), außergewöhnliche Belastungen (wie Krankheitskosten) und Einkünfte aus selbstständiger Arbeit in der EÜR werden nicht vorausgefüllt – und für einen Freiberufler stellen diese nicht vorausgefüllten Kategorien den Großteil der Daten in der Erklärung dar. VaSt automatisiert die einfachsten Daten. Die schwierigeren Daten – die über mehrere Dokumente verstreuten Abzugsposten – bleiben vollständig manuell. Für einen Freiberufler mit Homeoffice, Fahrtkosten, Spenden und Krankheitskosten müssen selbst bei vollständig aktivierter VaSt noch etwa 60–70 % der abzugsrelevanten Felder manuell eingegeben werden.
Was passiert, wenn ich eine Abbildung der falschen Anlagenzeile in ELSTER zuordne?
Die interne Plausibilitätsprüfung des Finanzamts erkennt die Abweichung automatisch, und die Antwort ist eine Rückfrage – eine formelle Anfrage, bei der Sie oder Ihr Steuerberater das Originaldokument finden, den korrekten Wert erneut extrahieren und die Korrektur schriftlich erläutern müssen. Für einen Selbstveranlager kostet eine Rückfrage ein bis zwei Stunden für die Dokumentensuche und Neuberechnung. Für einen Mandanten des Steuerberaters landet die Rückfrage auf dessen Schreibtisch und löst abrechenbare Korrekturstunden zu 120 bis 350 Euro pro Stunde aus. Zwei Rückfragen aufgrund von zwei falsch zugeordneten Abbildungen können die Rechnung des Steuerberaters um 240 bis 700 Euro erhöhen – Kosten, die nie im ursprünglichen Honoraranschlag enthalten waren. Und nach dem BFH-Urteil IX R 17/22 gilt: Wird der Fehler nach Ablauf der einmonatigen Einspruchsfrist entdeckt, bleibt der Bescheid bestehen – die Überzahlung ist endgültig.
Kann KI Daten aus meinen Kontoauszügen, Versicherungsbescheinigungen und Spendenbescheinigungen für ELSTER extrahieren?
Ja – genau hier spart das Tool die meiste Zeit. Sie laden alle fünf Dokumentenstapel – Kontoauszüge, Versicherungsbescheinigungen, Spendenbescheinigungen, Lohnsteuerbescheinigung und den Steuerbescheid des Vorjahres – in einem Batch hoch, benennen Ihre Spalten so, dass sie den von ihnen gespeisten Anlagenzeilen entsprechen (Bruttolohn, einbehaltene Lohnsteuer, Krankenversicherungsbeiträge, Spenden, Krankheitskosten, Erstattungen usw.), und die KI liest jedes Dokument und füllt die Zeilen, indem sie versteht, was jedes Feld bedeutet – und nicht, wo es auf der Seite steht. Die extrahierte Tabelle hat eine Spalte pro Feld, bereit für die Klassifizierungsentscheidungen, die weiterhin menschliches Urteilsvermögen erfordern – welche Versicherungsbeiträge zu welchem Satz abzugsfähig sind, ob die Krankheitskosten die Zumutbarkeitsgrenze überschreiten. Die ehrliche Einschränkung: Das Tool erstellt die strukturierten Zahlen, die in Ihre Steuererklärung oder die Prüfung durch Ihren Steuerberater einfließen – es reicht die Einkommensteuererklärung nicht selbst beim Finanzamt ein. Stark beeinträchtigte Dokumente – eine gefaxte Kopie einer Versicherungsbescheinigung – können die Genauigkeit einzelner Felder verringern, und ein Prüfdurchlauf ist weiterhin sinnvoll.
Die tatsächlichen Kosten Ihrer ELSTER-Steuererklärung waren nie die Gebühr des Steuerberaters. Es sind die Stunden, die Sie damit verbringen, fünf Dokumentenstapel zu einer Erklärung zusammenzustellen, die Rückfrage-Korrekturstunden zu 120–350 € pro Stunde, wenn eine falsche Anlagenzuordnung eine Anfrage des Finanzamts auslöst, und die im Juli verdrängte abrechenbare Arbeit jedes Jahr – all das geht darauf zurück, dass Dokumente von Hand gelesen werden. Verwandeln Sie Kontoauszüge, Bescheinigungen und Belege in sortierte Summen und führen Sie die Zahlen dann erneut aus.
Steuerdokumente extrahieren