手作業によるELSTER税務データ作成の本当のコスト
は税理士の報酬ではない
ドイツの自由業者や中小企業経営者が確定申告のコストを考えるとき、目にするのはひとつの数字だけです。それは、所得税申告書と収支計算書(EÜR、自由業者が提出を義務付けられる収入超過計算書)の作成に対して税理士が請求する800〜1,500ユーロの請求書です。その数字は現実のものですが、同時にこのプロセスの中で最も安く、最も目に見える部分でもあります。本当に費用がかかる部分は、どの請求書にも載ることはありません。それは、税理士が一枚の書類を目にする前にあなたが費やす時間です。12か月分の銀行取引明細書、保険料控除証明書、寄付金受領証明書、源泉徴収票、そして前年度の納税通知書を集め、ELSTERフォームが受け付けられる数字に照合する作業です。税理士を雇っても、この作業がなくなるわけではありません。締め切りが7か月早まり、その組み立て作業を時給120〜350ユーロの誰かに委ねることになるだけです。これは、ELSTER申告のうち誰も請求書を発行しない部分に価値を付けるための枠組みであり、それが無料だと思い込むのではなく、自分自身の数字を導き出すためのものです。
手作業によるELSTER税務データ作成の真のコストドイツの自由業者・中小企業経営者向けに、税理士報酬には含まれないELSTER申告準備の隠れたコストを分析。銀行取引明細書や保険料控除証明書などの書類整理に費やす時間を金額換算し、バッチ処理による効率化の可能性を解説します。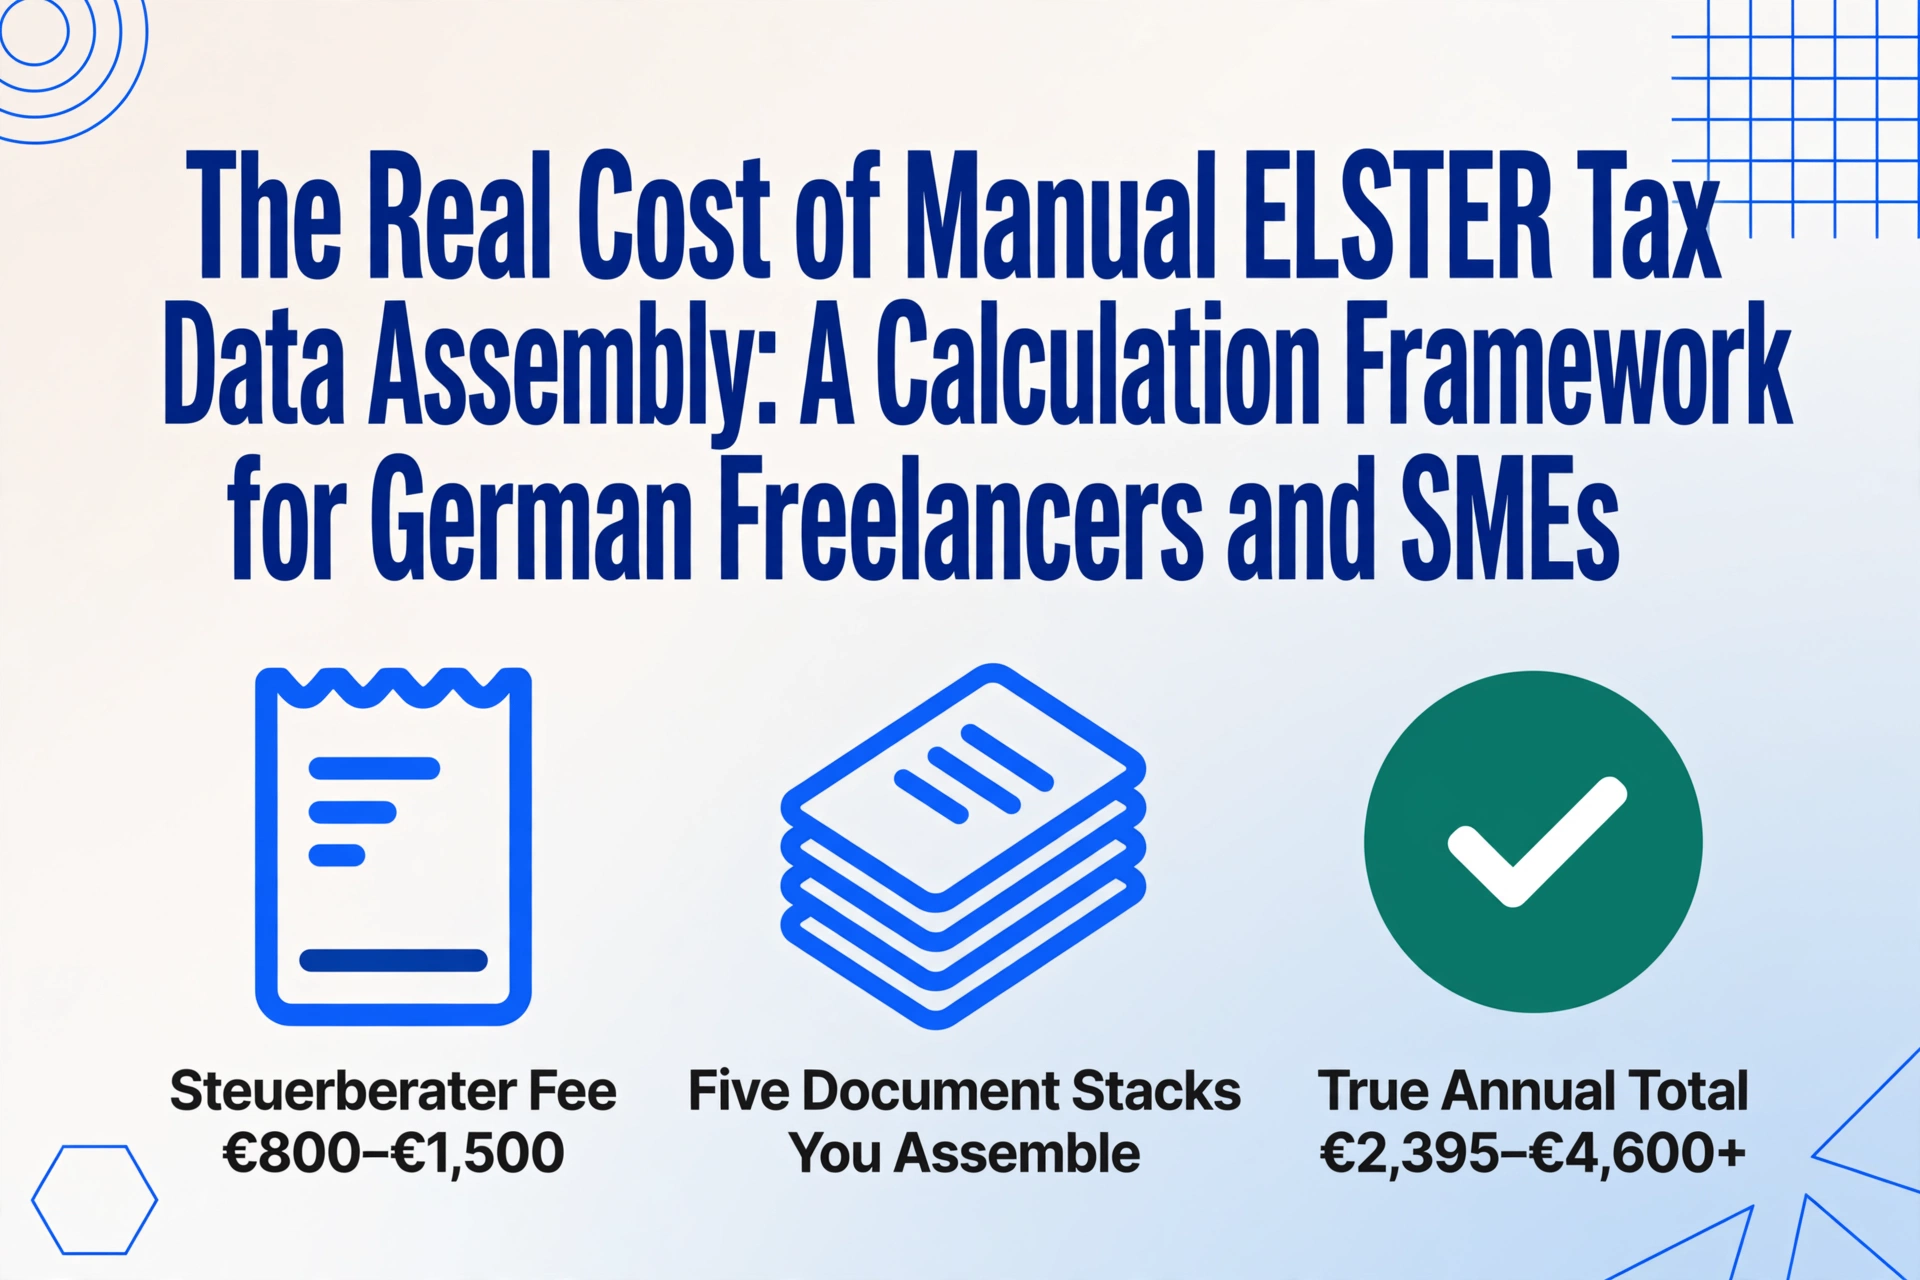
重要なポイント
- 銀行取引明細書、保険料控除証明書、寄付金受領証明書の整理に費やす10〜15時間は、自由業者の請求レートで換算すると950〜1,425ユーロに相当します。これは税理士が申告書の数字に一切触れる前の段階でのコストです。
- 納税通知書の発行から1か月後、申告書のデータ入力ミスは法的に確定します。連邦財政裁判所(BFH)は2023年、前年度からのデータインポートのクリックミスであっても、異議申立期間が過ぎれば訂正できないと確認しました。
- 5つの書類スタックから数字を一括抽出して1つのスプレッドシートにまとめれば、組み立て作業は10時間から検証プロセスに短縮されます。どの控除が該当し、どの限度額が適用されるかといった、人間の判断が必要な分類作業は引き続きあなたの責任です。
税理士報酬は目に見えるコスト——全体像ではない
誰もが口にする数字から始めよう。それが計算全体の基準となるからだ。ドイツの税理士報酬は、税理士報酬規則(StBVV)によって規制されており、申告する所得や資産の価値である「対象価額」に基づいて料金が設定される。2025年度の場合、単純な申告(勤務先1か所、海外所得なし、賃貸物件なし)の従業員は、通常150ユーロから400ユーロを支払う。最も一般的なケースである、収支計算書(EÜR)と年次決算を伴う所得税申告書を提出する自由業者または事業者(FreiberuflerまたはGewerbetreibender)は、地元の税理士に約800ユーロから1,500ユーロを支払い、収入が15万ユーロを超える場合や、申告に海外所得、複数の不動産資産、またはキャピタルゲインが含まれる場合は、2,500ユーロ以上に達する。有限責任会社(GmbH)の場合、年次決算だけで2,000ユーロから5,000ユーロかかる。
これらは実際の数字であり、この記事の主題ではない。落とし穴は、これらのいずれかを総コストと見なすことにある。税理士が価格を設定するのは「申告」である。つまり、数字を確認し、控除を適用し、あなたの税務番号でELSTERインターフェースを通じて申告書を提出することだ。彼らが価格を設定しないのは「資料の整理」であり、なぜなら彼らは決してその整理を行わないからだ。あなたが行うのだ。優秀な税理士はチェックリストを渡して待つだろう。すべての銀行口座の取引明細書、種類別に分類された保険料控除証明書、300ユーロを超えるすべての寄付の寄付金受領証明書、雇用主からの源泉徴収票、繰越額を確認するための前年度の納税通知書、保険会社の払戻し明細書付きの医療費領収書——これら5~7種類の書類の山が、税理士の机に届く前にあなたの机に積まれる。これらすべてを整理して、カテゴリー別のきれいな合計額にまとめることこそが、ELSTER申告が実際に必要とする労力であり、自分で申告する場合でも、あなたが整理したものを提出するために誰かにお金を払う場合でも、その労力はあなたの負担となる。
銀行取引明細書を開いて事業収入と私的送金を区別するたびに、あるいは保険料控除証明書のフォルダーを保険の種類ごとに整理して、各保険料がどの付表に該当するかを把握するたびに、あなたは税理士報酬がカバーしないように価格設定されたコストを支払っているのだ。そしてそのコストは、申告に400ユーロを支払おうと2,500ユーロを支払おうと、毎年発生する。
年次申告の儀式に隠れた3つのコスト
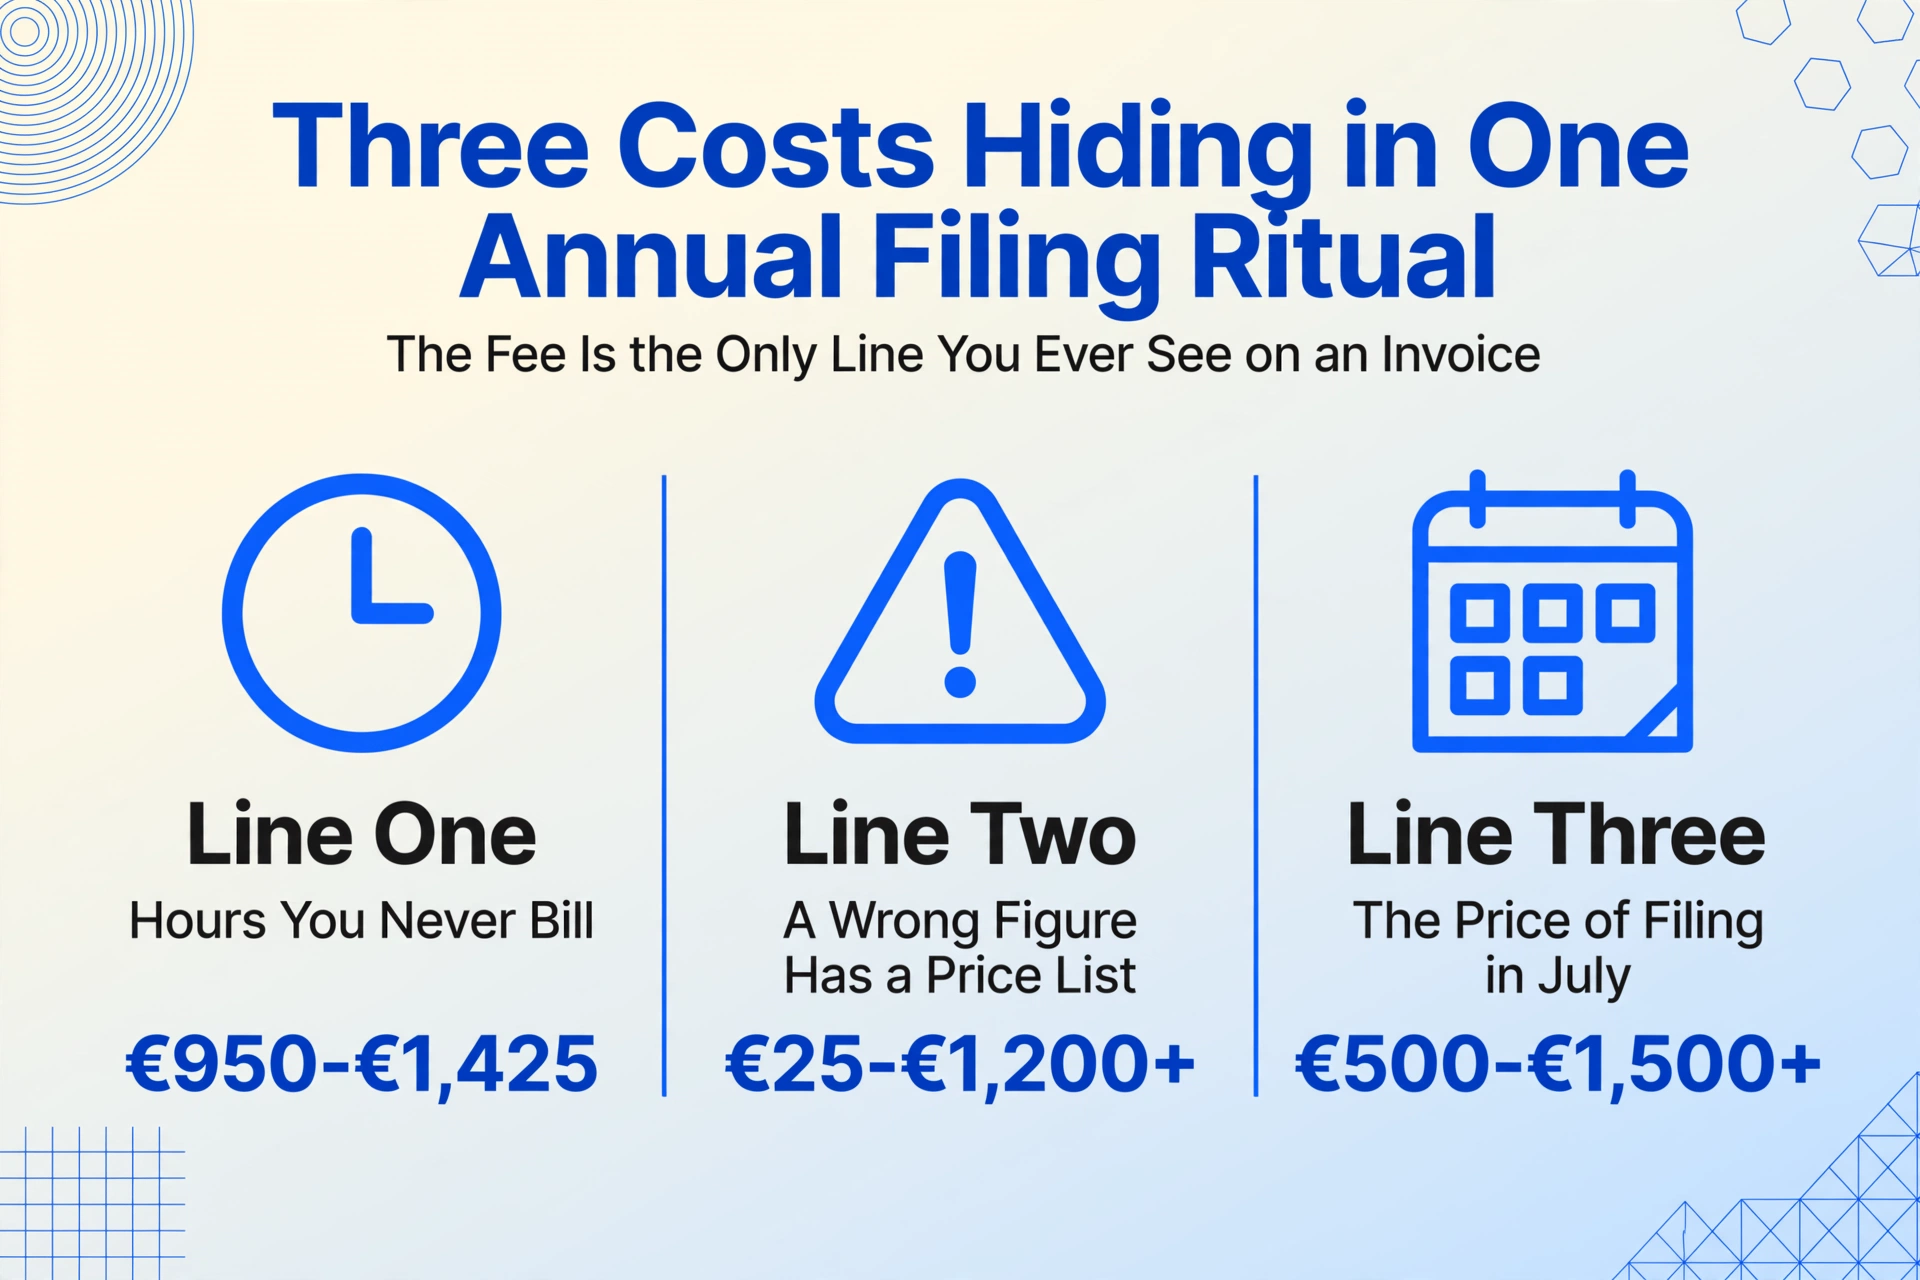
Mein ELSTERで全申告を自分で行う場合でも、集計した数字を税理士に渡す場合でも、手作業によるELSTER申告のコストは3つの項目に分かれ、それぞれ異なる性質を持つため、別々に合算する必要があります。これらを「確定申告の時期は大変だ」というひとくくりの曖昧な認識で捉えている限り、実際の数字は決して計算されません。
- 1つ目 — 請求しない時間。5つの別々の書類の山から書類を探し出し、すべての数字を読み取って正しい付表(税務申告書)に分類し、控除限度額を計算し、合計を照合するのに費やす時間 — フリーランスの請求レートであれ、従業員の実効時間単価であれ、あなたの労働時間1時間あたりの実際の価値で評価されます。
- 2つ目 — 誤った数字の代償。延滞税(納付税額の月0.25%、最低25ユーロ、最高25,000ユーロ、租税基本法(AO)第152条に基づく)、未納税額に対する利息(租税基本法(AO)第233a条に基づき月0.15%)、そして控除額の入力ミスや誤った付表の欄に数字を記入したことによって発生した税務署の照会に対応するために税理士が費やす請求可能な時間のコストです。
- 3つ目 — 7月の機会費用と税理士による申告延長のトレードオフ。税務書類の整理が夏の締め切りと重なることで失われる請求可能な業務、さらに税理士による申告延長の構造的なコスト — 2月に書類を渡す代わりに7月まで渡さない場合、税務署の査定とそれに伴う還付金が7か月遅延します。
計算を具体的にするため、この記事では一貫して1つの例を使用します:ベルリン在住のフリーランスITコンサルタントで、年間売上75,000ユーロを2〜3社の定期クライアントから得ており、事業用口座と個人用口座を合わせて年間約120件の銀行取引、約80枚の領収書、12月から2月の間に郵送で届く4通の保険料控除証明書、そして四半期ごとの予定納税額(所得税予定納税額)の算出に使用する前年度の納税通知書があります。各ステップでご自身の数字に置き換えてください。最後の計算式を使えば、ご自身の状況に合わせてフレームワーク全体を再構築できます。
ライン1 — 請求書に載らない時間
フリーランスや小規模事業者が自分の税務申告準備にかける時間を無料扱いするのは、その時間に対する請求書が届かないからです。しかし、銀行取引明細書と収支計算書(EÜR)を照合するのに費やした1時間は、請求可能な仕事に使えなかった1時間であり、その1時間には市場価格があります。フリーランスの場合、Freelancer-Kompass 2025の調査(回答者3,210人)によると、DACH地域の平均時給は104ユーロで、ITフリーランスに限ると平均95ユーロです。管理スタッフを雇用する中小企業の場合、従業員1人の実質的な時間コストは、社会保険料(雇用主負担分、総額の約21%)、有給休暇、病気休暇、職場の諸経費を含めると、名目賃金が低くても、おおむね1時間あたり35~60ユーロになります。あなたの状況に当てはまる時給がどちらであれ、それが税務申告準備の時間を評価する正しいレートです。なぜなら、あなたが犠牲にしているのは、その時間だからです。
問題の時間は、すべての数字が整理された後、ELSTERのWebフォームに数字を入力するのに要する20分ではありません。問題はその前のプロセスです。中程度の複雑さを持つフリーランスの場合、それは毎年の税務申告で繰り返される4つのフェーズに分かれます。
- 銀行取引明細書(Kontoauszüge)の照合作業。オンラインバンキングのポータルから明細をダウンロード(または紙の明細を入手)し、入金が事業収入(Betriebseinnahmen)なのか、私的送金、還付金、私的な収入なのかを識別し、入金を発行済みの請求書(Rechnungen)と照合し、12ヶ月分の収入を手作業で集計し、事業経費と私的支出を区分します。2つの口座で120件の取引があるフリーランサーの例では、この作業だけで集中して2~4時間を要します。前年の1月以降記録に触れていない場合はさらに時間がかかります。
- 保険料控除証明書(Versicherungsbescheinigungen)の転記。12月から2月の間に、健康保険(Krankenversicherung)、介護保険(Pflegeversicherung)、年金保険(Rentenversicherung)、および追加の保険契約の4~5通の証明書が郵送で届きます。各証明書は発行元ごとに異なる様式で、正しい保険料額(Beitrag。払戻額ではありません)を、付表「Vorsorgeaufwand」の該当行に転記する必要があります(§ 10 EStG)。保険の種類ごとに異なる最高控除限度額(Höchstbetrag)が設定されています。1通あたり確認を含めて2~3分として、合計で約1時間です。
- 領収書の仕分けと控除額の計算。1年分の寄付金受領証明書(Spendenbescheinigungen)—200ユーロ、350ユーロ、500ユーロの3通—を、付表「Sonderausgaben」の正しい欄に入力する必要があります(§ 10b EStG)。同じフォームページにある隣接の教会税、教育費、育児費の欄と混同しないように注意します。必要経費(Werbungskosten)—通勤距離定額控除(Entfernungspauschale:片道1kmあたり0.30ユーロ)、在宅勤務日額控除(Tagespauschale:1日6ユーロ、年間上限1,260ユーロ)、職業訓練費、作業用具費、労働組合費—は、それぞれ付表「N」の該当行に入力します(§ 9 EStG)。医療費の異常負担(außergewöhnliche Belastungen)を§ 33 EStGに基づき申告するフリーランサーは、自己負担限度額(zumutbare Belastung:所得水準と家族状況に応じて所得の1%~7%)を自身で計算しなければなりません。ELSTERは手動入力に対してこれを自動計算しません。すべての控除カテゴリーで2~4時間かかります。
- 入力と照合。集めたすべての数字をMein ELSTERのWebフォーム、または税理士の質問票に入力し、主申告書(Hauptvordruck)の控除額合計が各付表の合計と一致することを確認し、収支計算書(EÜR)の収入合計が銀行取引明細書の集計と一致することを確認し、前年の予定納税額(Einkommensteuervorauszahlungen)が正しく繰り越されていることを確認します。慎重に自分で申告する場合、2~3時間かかり、差異が見つかって原本から数字を再抽出する必要がある場合はさらに時間がかかります。
データ準備だけで10~15時間(中程度の複雑さで年間120件の取引があるフリーランサーの中間値)かかり、ITフリーランサーの時給95ユーロで計算すると、このデータ準備工程だけで毎年約950~1,425ユーロのコストが発生します。実効コストが時給45ユーロの中小企業従業員の場合、同じ時間で450~675ユーロの準備コストになります。これらは給与として計上され、別途請求書が発行されるわけではないため、目に見えにくいコストです。これが第一のコストであり、多くのフリーランサーにとって、この金額はすでに税理士報酬と同額かそれを上回ります。
税理士業界はこのコスト配分を理解しています。税理士事務所で、整理されていない書類の束を受け取った税理士事務所職員は、税理士が税務分析を始める前に、すべての数字をDATEVやAddisonに再入力するのに約60〜90分を費やします。そして、一般的な税理士の時給€120〜€350を考えると、その再入力にかかるコストは、税務戦略の作業が始まる前にクライアントに€120〜€525の負担となります。税理士に、すべてのフィールドがすでに列に整理された抽出済みスプレッドシートを提供すれば、職員の時間は再入力から検証へと移り、税理士の時間はデータ修正から税務戦略へと移ります。ELSTERの手動データ組み立てという構造的問題は、システムが申告の提出時点をデジタル化したものの、組み立てパイプラインを完全に手動のまま残したことです。そして、そのギャップのコストこそが、Line Oneが測定するものなのです。
Line Two — ドイツの罰則制度において誤った数字がもたらすもの
手動転記には測定可能なエラー率があり、税務申告におけるエラーは見た目の問題ではありません。これは、租税基本法(AO)によって定義された公表された価格表を持つコンプライアンス上のリスクです。このリスクには3つの層があり、ほとんどの人は最初の層しか想像していません。
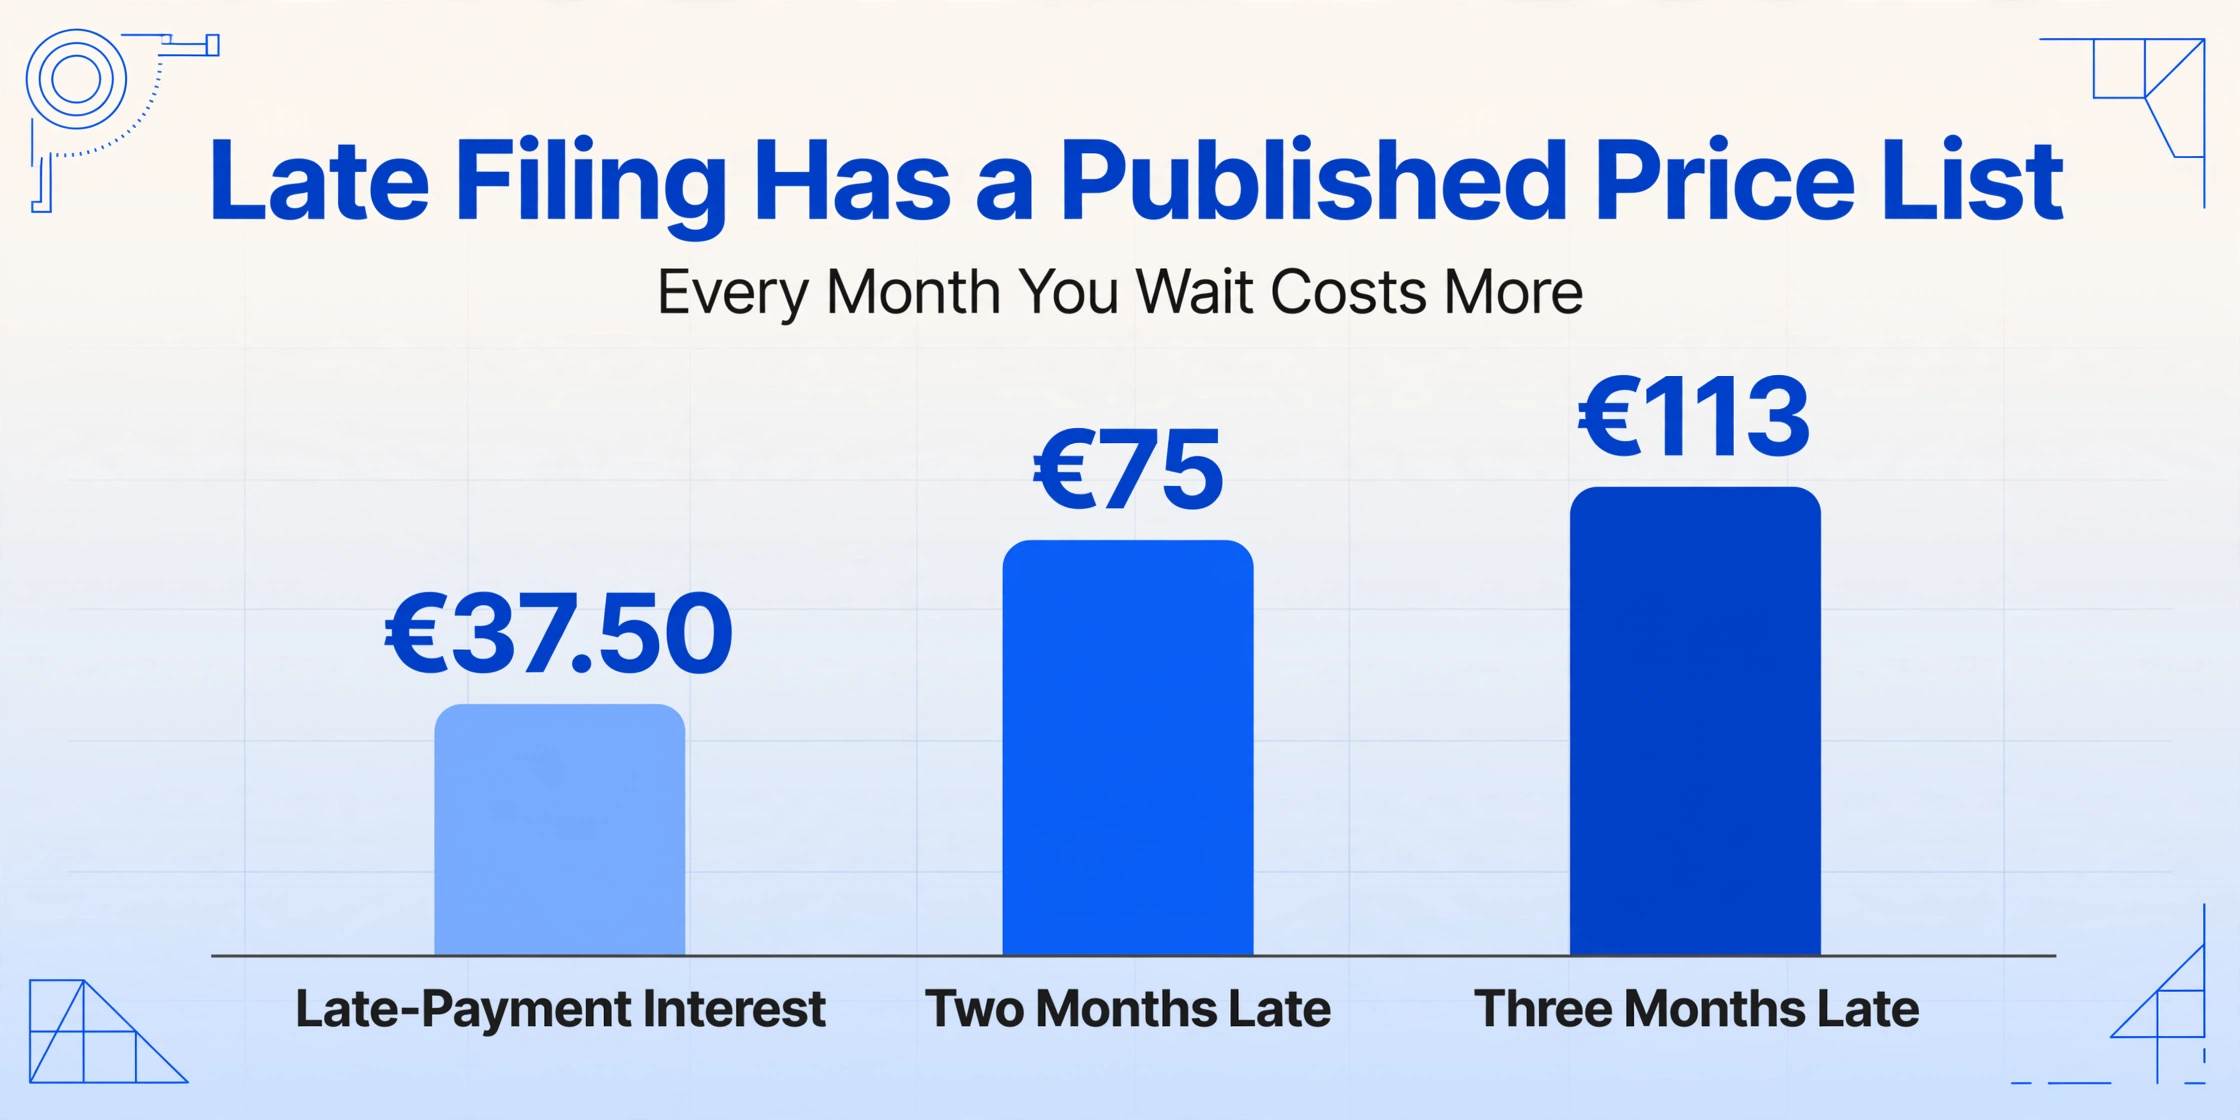
延滞税(Verspätungszuschlag)。 自己作成申告の標準的な申告期限は、租税基本法(AO)第149条により、課税年度の翌年の7月31日です。2025年課税年度の場合、その期限は2026年7月31日です。この期限を過ぎると、税務署は租税基本法(AO)第152条に基づき、査定税額の0.25%を毎月(または1ヶ月未満の端数)延滞税として課し、最低€25/月、最高€25,000とします。査定税額が€15,000(年収€75,000の自由業者にとって現実的な数字)の場合、2ヶ月遅延して提出された申告には、€75の延滞税(月額€37.50、最低額に切り上げ)が課されます。これは小さな数字ですが、罰則が査定税額に基づいて計算されることに気づけば話は別です。申告が遅れると、税務署は納税者の不在中に推計課税(Schätzung)を行う可能性があり、その結果、査定税額が高くなり、罰則の基準も高くなります。罰則とは別に、租税基本法(AO)第233a条に基づく利息は、未納または過納の税金に対して月0.15%(年1.8%)で発生し、課税年度終了後15ヶ月から起算されます。7月ではなく10月に提出された申告で€5,000の未納がある場合、利息は約€37.50となり、個別には無視できるほど小さいですが、利息は複数の課税年度にわたって複利で膨らみます。
税務署からの照会(Rückfrage)— 誤った付表(Anlage)への入力がもたらすコスト。ELSTERで最もよくあるエラーは、数字の打ち間違いではありません。それは、数字を誤った付表の行に割り当ててしまうことです。例えば、寄付金(Spende)を付表「特別支出(Anlage Sonderausgaben)」の教会税の欄に入力してしまう、健康保険料を付表「予防費(Anlage Vorsorgeaufwand)」の最高控除限度額(Höchstbetrag)が異なる行に入力してしまう、あるいは収支計算書(EÜR)の収入額を全く別の書式に転記してしまうことです。税務署(Finanzamt)の内部的な妥当性チェック(Plausibilitätsprüfung)がこれらを自動的に検出し、その結果として照会(Rückfrage)が行われます。これは、納税者またはその税理士(Steuerberater)に対し、元の書類を探し出し、正しい数字を再抽出し、その訂正内容を書面で説明することを求める正式な照会です。自分で申告する人の場合、照会によるコストは、照会状を読み直し、書類を探し、再計算し、回答するための時間です。少なくとも1時間、多くの場合2時間を要します。税理士の顧客の場合、照会は税理士の机の上に届き、時間単位の修正作業として課金され、時給€120~€350が発生します。2つの数字の誤入力によって引き起こされた2件の照会は、税理士の請求書に€240~€700を追加することになります。これは、誰もエラーの予算を組まないため、当初の見積もりには決して含まれていなかったコストです。
転記ミスを恒久的なものにした連邦財政裁判所(BFH)の判決。ドイツの租税手続法では、異議申立期間(Einspruchsfrist)は納税通知書(Steuerbescheid)が発行された日から1ヶ月です。この期間が過ぎると、課税処分は確定(bestandskräftig)します。連邦財政裁判所(BFH)判決 IX R 17/22(2023年7月18日)は、申告時に納税者が行ったデータ入力ミスは、異議申立期間の経過後は訂正できないと確立しました。たとえそのミスが単純なインポートミスであり、客観的に見て過剰な納税額が生じていたとしてもです。この事件は、納税者が誤って前年度のデータをELSTER申告にインポートし、その結果、より高額な課税処分を受けたというものでした。BFHは訂正を認めず、そのエラーは税務署ではなく納税者自身の過失であり、課税処分は有効であると判断しました。前年度からのデータインポートのクリックミスが、恒久的な納税義務を生み出したのです。この立場にある納税者の数は不明ですが、法的原則は明白です。1ヶ月の異議申立期間を生き延びた転記ミスは、恒久的なコストとなるのです。
BFHの判決は、手動による税務申告書作成の構造的リスクを明確にしています。すなわち、納税者はすべての打ち間違えた数字に対する責任を負い、税務署は提出されたデータの正確性を元の源泉書類と照合して検証せず、訂正期間は課税処分の発行から1ヶ月であるということです。転記は、後で修正できるようなコストのかからないステップではありません。それは、法的に、行政的にではなく、恒久的なものとなり得るエラーを生むステップなのです。
ライン3 — 7月の機会費用と期限延長のトレードオフ
ライン1は申告書作成に費やす時間を価格化します。ライン3は、それがいつ消費されるかを価格化します。自分で申告する場合の7月31日の期限は、作業を1月下旬(前年分の保険料控除証明書が郵送で届く最終時期)から7月上旬までの数週間に圧縮することを意味します。フリーランスにとって、7月が暇な月であることはほとんどありません。夏のクライアントプロジェクトは進行中で、6月分の請求書の督促も必要であり、税務申告の準備はフル稼働の仕事の上にのしかかります。7月に銀行取引明細書の照合に費やす1時間は、請求可能な仕事に充てられない1時間であり、しかも請求可能な仕事が十分にある時期の時間です。
税理士に依頼すると、申告期限が7月31日から翌々年の2月28日まで延長されます。2025年課税年度の場合、延長後の期限は2027年3月1日(2027年2月28日が日曜日のため)で、PwCのドイツ税制概要に基づきます。この7ヶ月の延長は確かな価値であり、7月の繁忙期を回避できます。しかし、トレードオフもあります。2027年2月に書類を提出すると、税務署からの納税通知書が届くのは早くても2027年半ばとなり、還付金がある場合、2026年7月の自己申告と比較して約7ヶ月遅れます。3,000ユーロの還付金を見込むフリーランス(ドイツの任意申告者の平均還付額は約1,095ユーロですが、控除額の大きい自営業者は3,000ユーロを超えることがよくあります)にとって、これは3,000ユーロの運転資金が7ヶ月間拘束されることを意味します。保守的な4%の機会費用(その資金を早期に活用できた場合に得られたであろう利益や節約)で計算すると、7ヶ月の遅延は約70ユーロの暗黙のコストを生み出します。
ここには、表計算ソフトでは扱いにくいものの、あらゆるフリーランスフォーラムで言及されるほど現実的な、2つ目の構造的コストがあります。それは、未完了の確定申告を何週間も抱え続けることによる認知的負荷です。書類が山積みになっているという漠然とした不安、6月に領収書の整理に費やす週末、クライアントの仕事に集中しようとしながら頭の中で自己負担限度額の計算を続けること。これらは数値の合計には含めるべきではありませんが、無視すると、手作業のプロセスが実際にあなたから奪うものを過小評価することになります。そして、同じ機会費用のロジックは、管轄区域に関係なく当てはまります。1月にSA100申告書をまとめる英国のフリーランスも、毎年2月に確定申告を準備する日本のフリーランスも、最も忙しい就業週に税務申告の準備が集中するという同じ問題に直面しており、カレンダー上の月が異なるだけです。
あなた自身のELSTERデータ作成コスト、4つの計算式で
3つのラインを分けて考えると、手作業によるELSTERデータ作成の総コストは、業界平均ではなく、あなた自身の状況に応じた関数となります。以下は、今回の例(売上75,000ユーロ、取引120件、領収書80枚、保険料控除証明書4枚、税理士に申告を依頼するITフリーランス)の集計です。
| コスト項目 | 年間合計(例) | 計算基準 |
|---|---|---|
| 税理士報酬 | €800~€1,500 | フリーランスの収支計算書(EÜR)+年次決算、売上75,000ユーロ、StBVVに基づく |
| ライン1 — データ作成時間(自分) | €950~€1,425 | 書類収集・照合に10~15時間 × フリーランス時給€95 |
| ライン1 — データ作成時間(税理士事務所職員) | €120~€525 | 未整理書類のDATEVへの再入力60~90分 × 職員時給€120~350 |
| ライン2 — ミスによるリスク | €25~€1,200以上 | 延滞税(最低月額€25、課税額の0.25%)+照会対応時間(€120~700)+租税基本法(AO)§233aに基づく利息+連邦財政裁判所(BFH)で確定した誤りリスク(確率加重) |
| ライン3 — 機会損失 | €500~€1,500以上 | 繁忙期に収益業務から奪われた時間(通常時給以上で評価)+還付遅延コスト(€70~200) |
| 課税年度あたりの合計 | €2,395~€4,600以上 | 手作業によるELSTERデータ作成の確率加重実質コスト |
驚くべき結果は、ほとんどの人が唯一数える税理士報酬が、最も大きな項目になることはほとんどないということです。ご自身の数値を計算するには、以下の4つの計算式に当てはめてください。
- ライン1 = 銀行取引明細書の収集、領収書の整理、保険料控除証明書の転記、控除限度額の計算、合計の照合に費やした時間 × あなたの時給(フリーランスの請求時給、または中小企業従業員の実効時間単価€35~60)
- ライン2 = (延滞税:課税額の0.25% × 延滞月数、最低月額€25)+(予想される税務署からの照会件数 × 税理士による修正時間 × €120~350/時間)+(§233a利息:未納税額の月0.15%)+(連邦財政裁判所(BFH)で確定した誤りリスク:誤った数値による過払いの確率加重額 × あなたの限界税率14~42%)
- ライン3 = 繁忙月に奪われた収益業務時間 × 最も忙しい週の時給プレミアム + (予想還付額 × 年間機会費用4% × 税理士の延長手続きによる遅延月数7/12)
- 税理士報酬 = StBVVの料金表に基づく見積額。これにより、申告作業とライン2の誤りリスクの一部は排除されますが、ライン1とライン3は排除されません。
これら4つの計算式を実行すれば、自分で申告するか税理士に依頼するかの議論は、その枠組み自体が変わります。問題は「800€から1,500€を他人に申告してもらう価値があるか」ではなく、「各選択肢が実際にどの項目を削減するのか」です。税理士は申告の労力を削減し、専門的なレビューを通じて2つ目の項目のかなりの部分を削減します。税理士も税務ソフトのサブスクリプションも、1つ目の項目には一切触れません — 組み立てが行われる仕組みを変えない限りは。
抽出が計算を変えるポイント
3つのコスト項目はすべて、同じ根本的な作業に遡ります:人が書類から数字を読み取り、別の場所に入力することです。1つ目の項目は、その作業が5つの書類の束 — 銀行取引明細書、保険料控除証明書、寄付金受領証明書、源泉徴収票、前年度の納税通知書 — にわたって繰り返され、申告期間に圧縮されたものです。2つ目の項目は、入力した数字が誤った付表の行や誤ったフィールドに入ったときに発生することです。3つ目の項目は、時間的プレッシャーの下で行われる同じ作業であり、あなたの収入源であるクライアント業務を圧迫します。手作業の読み取りと入力を排除すれば、3つの項目すべてが同時に動きます。それが文書データ抽出の役割であり、その価値は組み立て側にあります — どの抽出ツールも行わない所得税申告書の提出ではなく、5つの書類の束を、税理士や税務ソフトがすぐに扱える構造化データに変換することにあります。
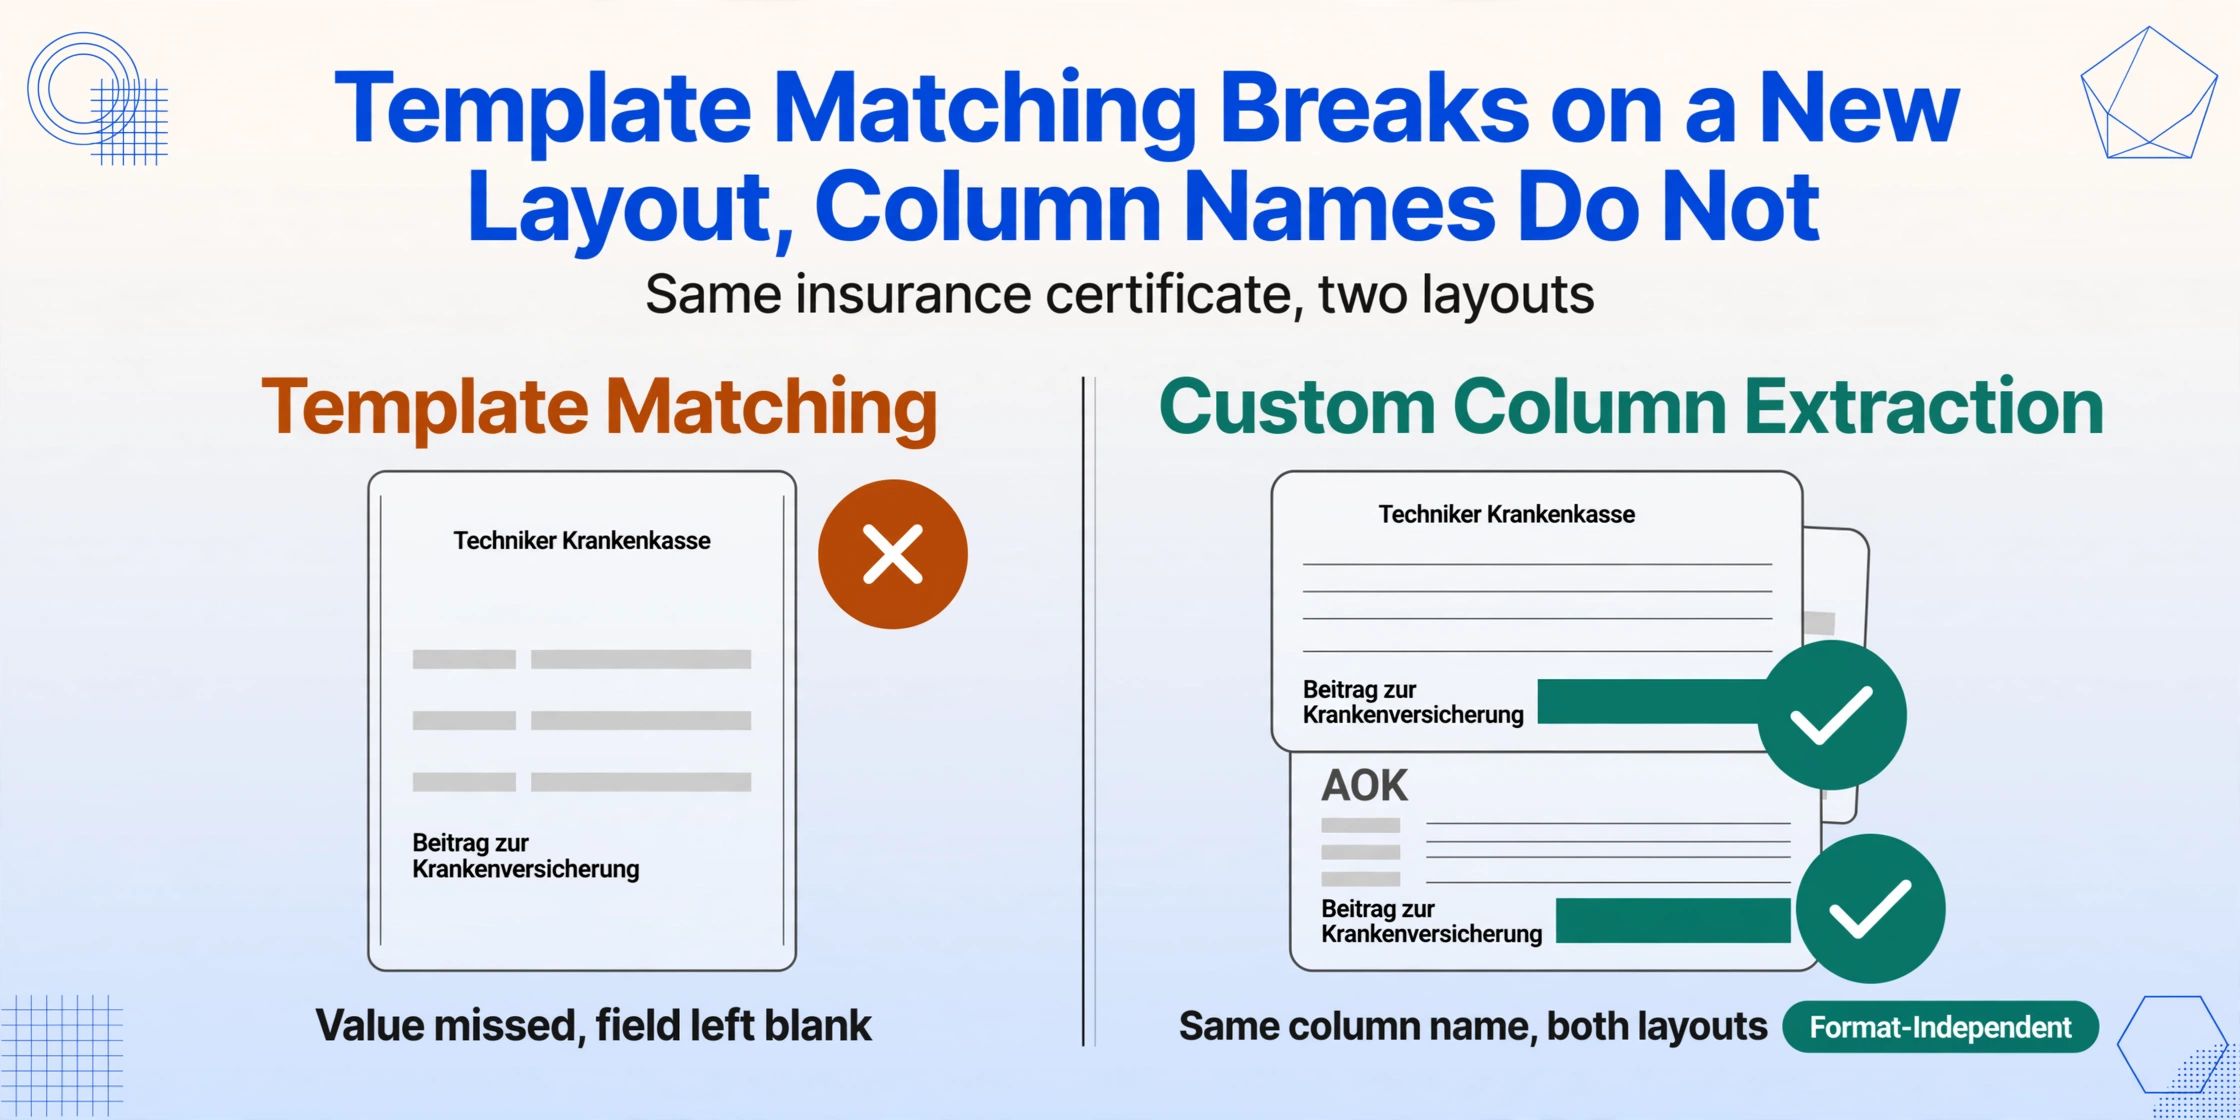
その仕組みがカスタム列抽出です:ページ上の固定位置を照合するのではなく — テンプレートツールが採用するアプローチで、Techniker Krankenkasseの保険料控除証明書がAOKのものと異なるレイアウトを使うとすぐに機能しなくなる方法 — 必要な列名を一度入力すれば、AIがラベルの意味を理解して各文書の各値を特定します。「Beitrag zur Krankenversicherung」(健康保険料)、「Spendenbetrag」(寄付金額)、「einbehaltene Lohnsteuer」(源泉徴収された賃金税) — それぞれがピクセル座標ではなく意味的に読み取られます。5つの書類の束を一度にアップロードし、入力先の付表の行に合わせて列名を指定すれば、出力は各数字が専用の列に入った1つのスプレッドシートになります — 人間がまだ下さなければならない分類判断に備えて:どの保険料がどの税率で控除可能か、医療費が自己負担限度額のしきい値を超えているか、どの寄付が§ 10b EStGの対象となるか。単一の申告に対する完全な抽出ワークフローはELSTER税務申告書データ抽出ガイドで説明されており、同じバッチ原則を大規模に適用したもの — 50人の従業員、1つの列スキーマ、毎月1つの統合ダッシュボード — は毎月のLohnsteuer-Anmeldungバッチ処理ガイドで説明されています。
2つの機能がライン1とライン2に直接対応します。推論列は、AIが値を読み取るのではなく算出する列です。カテゴリ(オプション:事業収入/事業経費/私的送金/還付金)という名前の列を追加すると、銀行取引明細書のどこにも「カテゴリ」という単語がなくても、ツールが各銀行取引を分類します。手作業による仕分けのステップが、確認のための一目見るだけの作業に変わります。計算列は、その後に算術演算を行います。特別支出の合計を算出し、主申告書に印刷された合計と比較して「OK」または「CHECK」を出力する列を定義できます。これにより、最も一般的なエラーの種類である控除額の算術ミスを、申告書が税務署や税理士に届く前に検出できます。
ファイルは安全に処理され、保存されません。
1枚あたり約10秒の処理時間は、手作業による数分間の読み取り、分類、入力と比較して、抽出によってライン1は確認のための一目見るだけの作業に近づきます。また、AIはフィールドラベルを意味で読み取るため(「疾病保険料」は、TKの証明書、AOKの証明書、Barmerの印刷物のいずれに記載されていても同じフィールドです)、ライン2を引き起こす転記エラー率も低下します。以前は、整理されていない書類をDATEVに再入力するのに90分を費やし、1時間あたり120〜350ユーロを請求していた税理士は、現在は抽出されたスプレッドシートの検証に20分、税務戦略の策定に70分を費やします。これは、当初依頼した本来の仕事です。
よくある質問 — ドイツにおける手動ELSTER税務データ収集のコスト
ドイツで税理士に所得税申告書を依頼する場合、費用はいくらですか?
2025/2026年現在、料金はStBVV(税理士報酬規則)で規制されており、対象価額(申告所得額)に応じて決まります。従業員の簡易な申告の場合、通常150ユーロ~400ユーロです。収支計算書(EÜR)と年次決算を伴う自由業者の申告は、地元の税理士で800ユーロ~1,500ユーロ、収入が15万ユーロを超える場合や、海外所得や複数の不動産が関係する場合は2,500ユーロ以上になります。有限責任会社(GmbH)の年次決算は2,000ユーロ~5,000ユーロです。この料金には、数字の確認、控除の適用、ELSTERを通じた提出が含まれますが、お客様ご自身で行う必要がある元資料の収集と照合は含まれません。税理士を通じて申告する場合、期限は7月31日から翌々年の2月28日まで延長されます。
ドイツの確定申告を期限に遅れて提出した場合の罰則は何ですか?
租税基本法(AO)第152条に基づき、期限を過ぎた月(または月の一部)ごとに、課税額の0.25%の延滞税が課され、最低月額25ユーロ、最高25,000ユーロとなります。罰則は課税額に基づいて計算され、四半期ごとの予定納税額は対象外です。別途、租税基本法(AO)第233a条に基づき、未納または過納となった税金に対して月0.15%(年1.8%)の利息が発生します。2025年分の申告を3ヶ月遅れて提出し、課税額が15,000ユーロの自由業者の場合、延滞税だけで約113ユーロに達します。税務署の罰則裁量権は課税年度終了後14ヶ月で終了し、その後は延滞税の賦課が義務化されます。
税理士に依頼すれば、データ収集のコストはかからないのでは?
いいえ — データ収集作業があなたの机から税理士の机に移るだけで、その移動に費用がかかります。未整理の銀行取引明細書、保険料控除証明書、寄付金受領証明書の束を受け取った税理士事務所職員は、税理士が税務分析を始める前に、すべての数字をDATEVに打ち込むのに約60分から90分を費やします。税理士の時間単価120ユーロ~350ユーロで計算すると、この転記作業だけで依頼者に120ユーロ~525ユーロのコストがかかります。データ収集の問題は、税理士に依頼しても消えません。場所が変わるだけで、その移動コストを専門家の料金で支払うことになります。代わりに、すべての項目がすでに列に整理された抽出済みスプレッドシートを税理士に提供すれば、職員の作業は転記から検証に変わり、税理士の作業はエラー修正から税務戦略に変わります。
ELSTERの事前入力申告(VaSt)があれば、手動データ入力は不要になるのでは?
部分的には — 源泉徴収票に関してはそうです。事前入力申告(VaSt)は、税務署が既に保有している給与税データ、健康保険・介護保険料、年金通知を自動的に入力します。しかし、自由業者の場合、事前入力されるデータは申告書のごく一部です。必要経費、特別支出(寄付金を含む)、異常負担(医療費など)、そして収支計算書(EÜR)上の自営業収入は事前入力されません。自由業者にとって、これらの事前入力されないカテゴリーが申告データの大部分を占めます。VaStは最も簡単なデータを自動化します。より難しいデータ、つまり複数の書類に散在する控除額は、完全に手動のままです。在宅勤務、通勤費、寄付金、医療費がある自由業者の場合、VaStを完全に有効にしても、控除関連項目の約60~70%は依然として手動入力が必要です。
ELSTERで数字を誤った付表の行に割り当てるとどうなりますか?
税務署の内部妥当性チェック(Plausibilitätsprüfung)が自動的に不一致を検出し、その結果として照会(Rückfrage)が行われます。これは正式な問い合わせであり、あなた自身または税理士が原本を探し出し、正しい数値を再抽出し、訂正内容を書面で説明する必要があります。個人で申告する場合、照会への対応には原本の検索と再計算に1~2時間かかります。税理士の顧客の場合、照会は税理士の机に届き、時間単位の訂正作業が発生し、時給120~350ユーロが請求されます。2つの誤った割り当てによる2回の照会で、税理士の請求額に240~700ユーロが追加される可能性があります。これは当初の見積もりには含まれていなかったコストです。さらに、連邦財政裁判所(BFH)判決IX R 17/22に基づき、1ヶ月の異議申立期間(Einspruchsfrist)経過後に誤りが発見された場合、納税通知は確定し、過払い金は永久に戻ってきません。
AIは、ELSTER用の銀行取引明細書、保険料控除証明書、寄付金受領証明書からデータを抽出できますか?
はい — そこがこのツールの最大の時間節約ポイントです。銀行取引明細書、保険料控除証明書、寄付金受領証明書、源泉徴収票、前年度の納税通知書の5種類の書類をすべて一度にアップロードし、それらが対応する付表の行(総支給額、源泉徴収税額、健康保険料、寄付金、医療費、還付金など)に合わせて列名を設定します。するとAIが各書類を読み取り、各フィールドの意味 — ページ上の位置ではなく — を理解して行を埋めていきます。抽出されたスプレッドシートはフィールドごとに1列ずつ用意され、まだ人間の判断が必要な分類(どの保険料がどの税率で控除可能か、医療費が自己負担限度額を超えているかなど)の準備が整います。正直な限界:このツールは、あなたの申告書や税理士のレビューに必要な構造化された数値を生成しますが、あなたに代わって税務署に所得税申告書(Einkommensteuererklärung)を提出するわけではありません。品質が著しく劣化した書類(保険料控除証明書のファックスコピーなど)は、個々のフィールドの精度を低下させる可能性があり、確認作業は依然として重要です。
ELSTERによる確定申告の本当のコストは、決して税理士の報酬ではありません。5つの書類の束を1つの申告書にまとめる何時間もの作業、誤った付表の割り当てが税務署の照会を招いたときの1時間あたり€120〜350の修正作業、そして毎年7月に発生する請求可能な業務の置き換え——そのすべてが、書類を手作業で読むことに起因しています。銀行取引明細書、証明書、領収書を分類集計に変換し、もう一度数字を確認しましょう。
税務書類を抽出する