Cómo extraer datos fiscales de ELSTER alemán a Excel
Sin volver a escribir a mano (Guía 2026)
La plataforma ELSTER (ELektronische STeuerERklärung) de Alemania procesa más de 30 millones de declaraciones electrónicas cada año — incluyendo la declaración de la renta (Einkommensteuererklärung), la declaración anual del IVA (Umsatzsteuererklärung), la declaración del impuesto de actividades económicas (Gewerbesteuererklärung) y las declaraciones mensuales del impuesto sobre el salario (Lohnsteuer-Anmeldung) — consulta también cómo las declaraciones mensuales de Lohnsteuer se agrupan en un único panel de nóminas. Una declaración de la renta completa abarca el formulario principal (Hauptvordruck) y de cinco a ocho anexos separados (Anlagen) — el Anexo N para los rendimientos del trabajo, el Anexo Vorsorgeaufwand para los seguros, el Anexo Sonderausgaben para los gastos especiales, el Anexo Außergewöhnliche Belastungen para las cargas extraordinarias, y otros según las fuentes de ingresos. Cada anexo es una página separada con su propia estructura de campos. ELSTER los envía. Lo que no genera es una única fila de Excel con todos los campos de todos los anexos para un ejercicio fiscal — el formato que tu asesor fiscal (Steuerberater) realmente necesita para hacer una comparación entre años. Conseguirlo reescribiendo cada campo de cada Anexo lleva aproximadamente 90 minutos por ejercicio fiscal. Con la extracción, los mismos datos llegan a Excel en menos de 10 minutos — y la definición de columnas que configures una vez funciona todos los años.
Conclusiones clave
- 30 millones de declaraciones llegan al sistema ELSTER de Alemania cada año, pero la única forma de alinear las deducciones del año pasado junto a las de este año es abrir dos PDF y empezar a reescribir.
- La Agencia tributaria precarga automáticamente los datos salariales del empleador, pero el 60–70% de tus campos de deducciones — Werbungskosten, Spenden, Krankheitskosten — siguen entrando en ELSTER a través de tu teclado, número a número, 90 minutos por declaración.
- Nombra tus columnas fiscales una vez y la declaración de cada año futuro llega como una única fila de Excel con verificación aritmética, detectando errores de deducción antes de que los detecte tu asesor fiscal.
Qué es ELSTER — y qué no genera
ELSTER es la plataforma tributaria electrónica oficial de Alemania desde 2005, operada por el Bayerisches Landesamt für Steuern en nombre de todas las agencias tributarias alemanas. El software de escritorio original, ElsterFormular, se retiró en 2021 y fue reemplazado por Mein ELSTER, un portal basado en navegador que gestiona desde la declaración de la renta individual (Einkommensteuererklärung) hasta las declaraciones de IVA empresariales y las retenciones del trabajo.
El portal te ofrece dos cosas al presentar tu declaración: una confirmación en PDF (el Übertragungsprotokoll con tus datos enviados) y un paquete XML de envío transmitido a la Agencia tributaria según el § 87c Código Tributario (AO). El PDF contiene todos los campos que introdujiste —en todos los Anexos— como documento de solo lectura. El XML es para la Agencia tributaria, no para ti.
Lo que ELSTER no genera es una hoja de cálculo estructurada donde cada fila sea un año fiscal y cada columna un campo de tu declaración —totales de ingresos, importes de deducciones, impuesto a pagar. La plataforma está optimizada para la presentación, no para el análisis. Si quieres comparar tu tipo impositivo efectivo de 2025 con el de 2024, o comprobar si tu aprovechamiento de los Gastos deducibles mejoró de un año a otro, tienes que abrir dos PDF —o cinco, si cuentas los Anexos individuales— y volver a escribir los números en Excel.
Esta carencia afecta especialmente a tres grupos. Los Profesionales liberales y Empresarios individuales (Freiberufler / Gewerbetreibende) que presentan sus propias declaraciones necesitan la comparativa para entender la evolución fiscal y verificar que las deducciones de cada año se aplican de forma coherente. Los Asesores fiscales (Steuerberater) que reciben declaraciones en PDF de sus clientes tienen que reescribir los valores de los campos en DATEV, Lexware o Addison —las tres plataformas de software fiscal dominantes en Alemania— antes de poder empezar a analizar. Y los expatriados que declaran en Alemania, que ya navegan por una plataforma solo en alemán, se enfrentan a la dificultad adicional de traducir las etiquetas de los campos del formulario al inglés para sus propios registros o para un contable transfronterizo. Para los tres, el cuello de botella es el mismo: los datos existen en formato digital, pero no en el formato que permite la comparación.
Los formularios que componen una declaración de impuestos alemana
Una declaración de la renta alemana (Einkommensteuererklärung) no es un solo formulario, sino un formulario principal más un conjunto de anexos, cada uno regulado por secciones específicas de la Ley del Impuesto sobre la Renta (EStG). Los anexos que debes presentar dependen de tus fuentes de ingresos y deducciones, pero un autónomo o empleado típico con ingresos por inversiones presentará entre seis y ocho páginas de formularios separados. Cada página tiene su propia disposición de campos, y los campos no siempre siguen una estructura de columnas uniforme entre páginas.
Formularios principales — para todos los declarantes
- Formulario principal (Hauptvordruck) — datos personales, número de identificación fiscal (Steuernummer, asignado por la Agencia tributaria, cambia al mudarte), NIF (Steuer-ID, vitalicio, § 139b AO, 11 dígitos), datos bancarios, afiliación religiosa para el impuesto eclesiástico (Kirchensteuer, 8–9% del IRPF según el estado federado). Contiene el resumen del cálculo: suma total de ingresos (Gesamtbetrag der Einkünfte) → base imponible (zu versteuerndes Einkommen) → cuota líquida (festgesetzte Steuer).
- Anexo N — ingresos del trabajo (Einkünfte aus nichtselbstständiger Arbeit) según el § 9 EStG. Contiene: salario bruto (Bruttolohn), retenciones de IRPF/recargo de solidaridad/impuesto eclesiástico, y gastos deducibles (Werbungskosten): desplazamientos (Entfernungspauschale a 0,30 €/km por trayecto, con tope), teletrabajo (Tagespauschale 6 €/día, máx. 1.260 €/año), material de trabajo, formación profesional y el Arbeitnehmer-Pauschbetrag (deducción automática de 1.230 € si los gastos reales son inferiores).
Anexos específicos por deducción
- Anexo Vorsorgeaufwand — cotizaciones obligatorias a la seguridad social: pensión (gesetzliche Rentenversicherung), salud (Krankenversicherung), cuidados de larga duración (Pflegeversicherung), desempleo (Arbeitslosenversicherung). Son parcialmente deducibles con un límite según el § 10 EStG.
- Anexo Sonderausgaben — gastos especiales según el § 10 EStG: impuesto eclesiástico, donaciones benéficas (Spenden, hasta el 20% de la suma total de ingresos), gastos de formación (Ausbildungskosten, hasta 6.000 €/año), cuidado de hijos (Kinderbetreuungskosten, dos tercios del coste, máx. 4.000 €/hijo) y pensiones alimenticias al cónyuge divorciado.
- Anexo Außergewöhnliche Belastungen — cargas extraordinarias según el § 33 EStG: gastos médicos (Krankheitskosten), gastos de cuidados (Pflegekosten), gastos por discapacidad y daños por catástrofes. Es crucial: solo son deducibles por encima de la carga soportable (zumutbare Belastung), un umbral que oscila entre el 1% y el 7% de los ingresos totales, según el nivel de ingresos, el estado civil y el número de hijos.
- Anexos KAP, V, R, Kind — ganancias de capital, ingresos por alquiler, ingresos por pensiones y prestaciones por hijo. Cada uno tiene su propia estructura de campos. El Anexo EÜR (Cuenta de pérdidas y ganancias simplificada) se aplica a los declarantes autónomos: un estado de pérdidas y ganancias con ingresos, gastos de explotación y beneficio neto que se traslada al formulario principal.
El desafío principal de la extracción: Los campos que deben agruparse para el análisis están repartidos en distintos formularios. Tu ingreso total es la suma de los campos de los Anexos N, KAP, V, R y EÜR. Tus deducciones totales son la suma de los campos de los Anexos Vorsorgeaufwand, Sonderausgaben y Außergewöhnliche Belastungen. El formulario principal (Hauptvordruck) muestra los resultados agregados, pero no los valores individuales que los componen. La transcripción manual de 5 a 8 páginas a más de 50 celdas de Excel es donde se concentran los errores, y donde un solo valor mal leído provoca un efecto dominó en una comparación fiscal incorrecta.
Por qué la declaración precargada (VaSt) no sustituye a la extracción
Una de las funciones más útiles de ELSTER es la vorausgefüllte Steuererklärung (VaSt) — la declaración de impuestos precargada. Tras registrarte en Belegabruf (recuperación de documentos), ELSTER rellena automáticamente tu declaración con los datos que ya constan en la Agencia tributaria: el Certificado de retenciones del trabajo de tu empleador, las cotizaciones al seguro de salud y de dependencia de tu aseguradora, las comunicaciones de pensiones de la autoridad de pensiones y las prestaciones sustitutivas del salario, como el subsidio de desempleo o el permiso parental.
Esto reduce la introducción manual, pero no la elimina, y no resuelve el problema de la comparación entre años. Tres categorías de datos siguen requiriendo introducción manual en ELSTER:
| Categoría de datos | ¿Autocompletado por VaSt? | Por qué sigue requiriendo introducción manual |
|---|---|---|
| Lohnsteuerbescheinigung (certificado de retenciones del trabajo) | ✅ Sí | Precargado, pero los errores en los datos enviados por el empleador son frecuentes. La Agencia tributaria indica: «Bei fehlerhaften oder unvollständigen Daten wenden Sie sich bitte direkt an den jeweiligen Datenübermittler». Debes verificar cada campo. |
| Seguro de salud y de dependencia | ✅ Sí | Precargado, pero solo para el seguro obligatorio. Las pólizas complementarias, los complementos de seguros privados y las cotizaciones a seguros extranjeros no se incluyen. |
| Werbungskosten (Gastos deducibles, Anexo N) | ❌ No | Distancia al trabajo, días de teletrabajo, compra de material de trabajo, formación profesional: todo es manual. El Arbeitnehmer-Pauschbetrag (1.230 €) se aplica automáticamente solo si no introduces nada; cualquier importe superior exige un desglose línea por línea. |
| Sonderausgaben (Gastos especiales) | ❌ No | Donaciones benéficas (Spenden), impuesto eclesiástico pagado, gastos de formación (Ausbildungskosten), cuidado de hijos: todo es manual. Un profesional liberal que donó 2.000 € a una organización benéfica y pagó 800 € de impuesto eclesiástico tiene 2.800 € en deducciones que deben introducirse manualmente. |
| Außergewöhnliche Belastungen (Cargas extraordinarias) | ❌ No | Gastos médicos, gastos por discapacidad, gastos de cuidados: todo es manual y cada partida está sujeta al umbral de la Carga soportable. El cálculo de lo que realmente es deducible exige comparar los costes reales con el umbral basado en los ingresos, algo que ELSTER no hace automáticamente para las entradas manuales. |
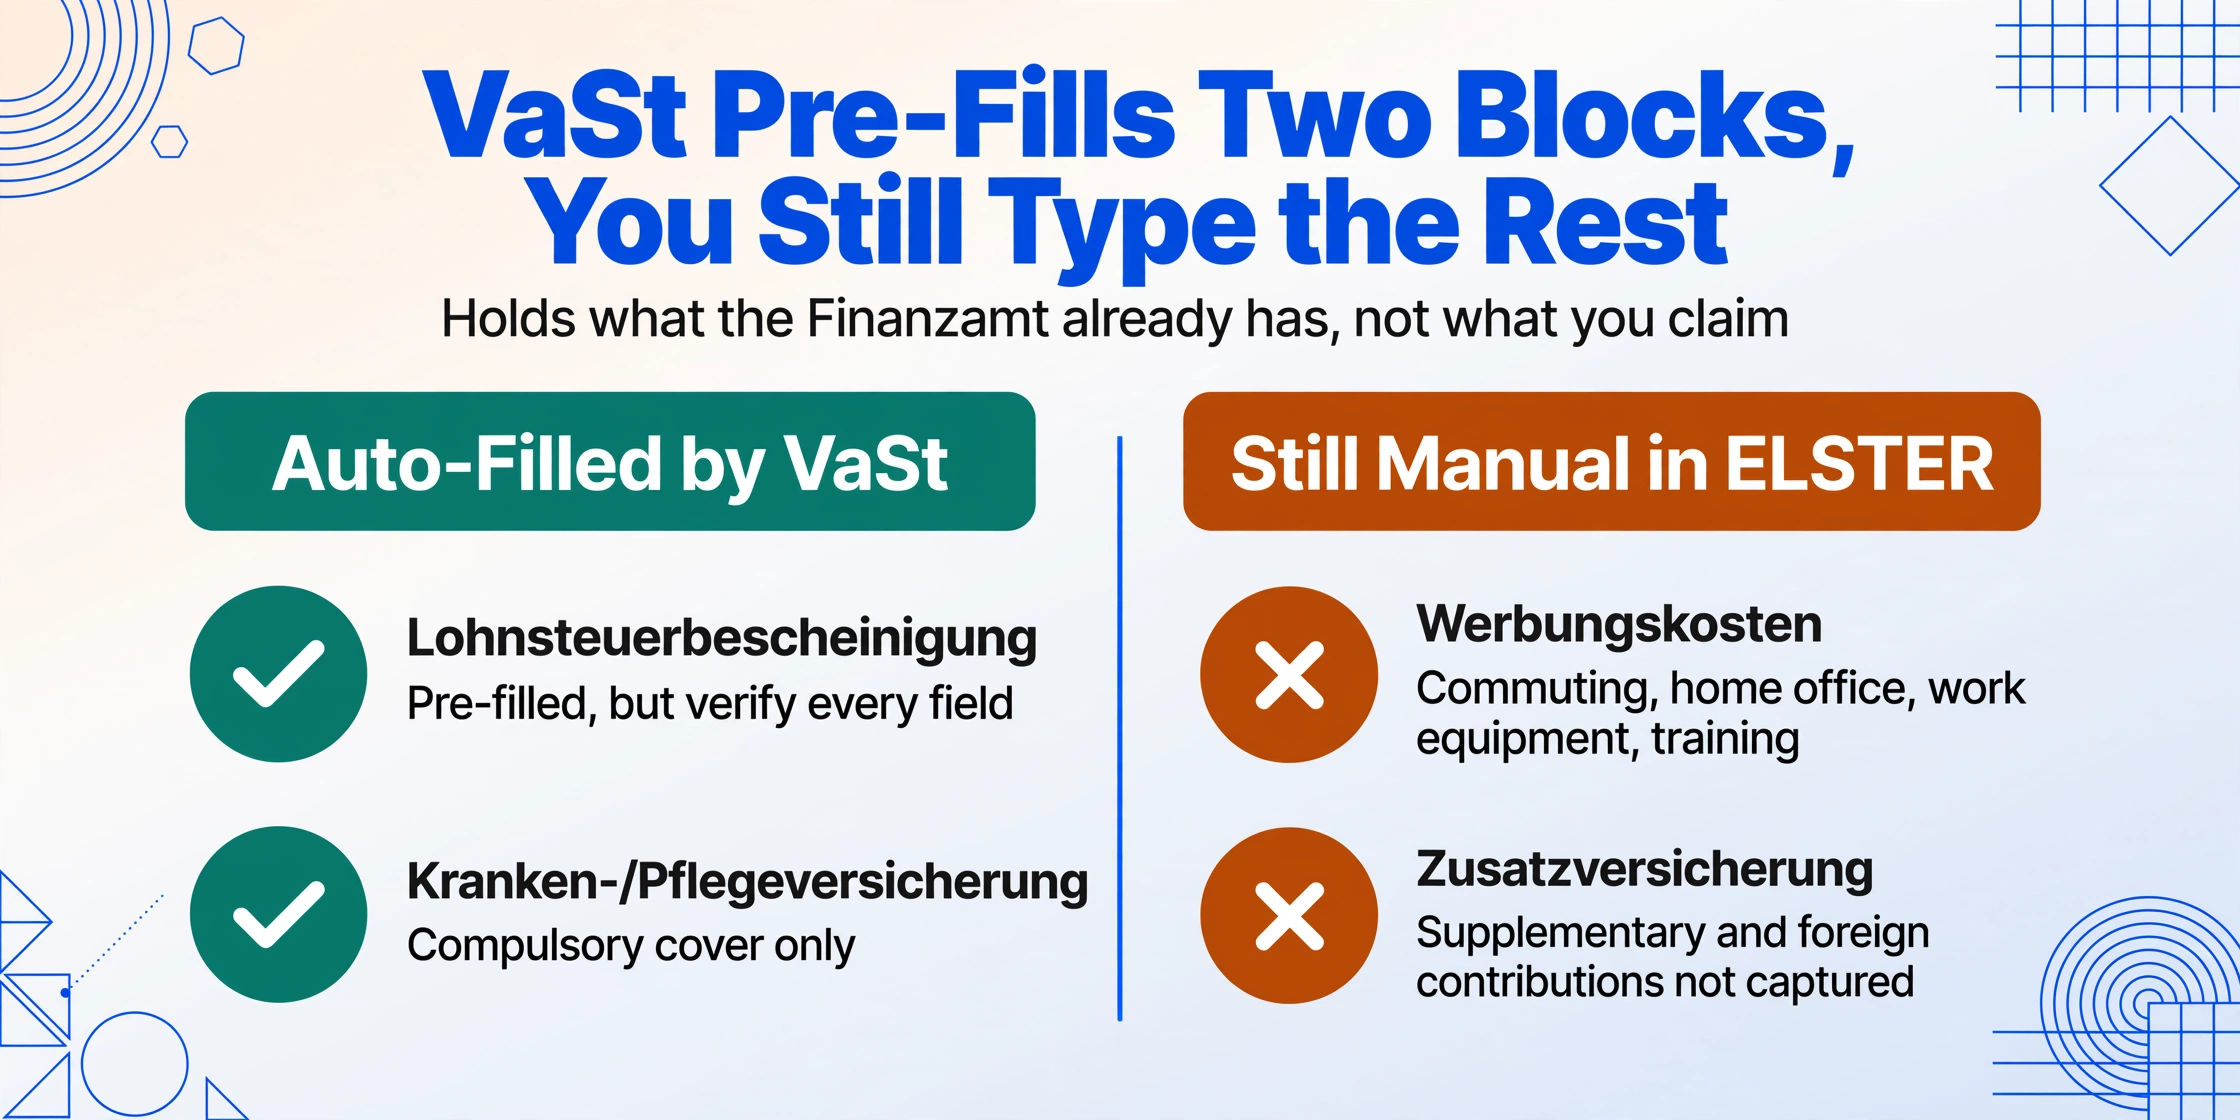
Para un profesional liberal con gastos de oficina en casa, desplazamientos, seguro profesional, donaciones benéficas y gastos dentales no cubiertos por el seguro, aproximadamente el 60–70 % de los campos relevantes para la deducción aún requieren entrada manual en ELSTER, incluso con VaSt activo. Y ninguno de estos datos, ya sean autocompletados o introducidos manualmente, se puede exportar desde Mein ELSTER como una tabla estructurada de Excel. La plataforma solo permite descargar un PDF o XML.
Existe una segunda brecha estructural. Un asesor fiscal que revisa tres años de declaraciones necesita ver el mismo campo en los tres años en columnas adyacentes: «¿Aumentó la reclamación de Werbungskosten? ¿Se mantuvo constante el total de Sonderausgaben? ¿Se aplicó correctamente el umbral de zumutbare Belastung cada año?» El VaSt de ELSTER completa un año a la vez, en la interfaz de Mein ELSTER, sin vista interanual. La solución del asesor es universal en las agencias tributarias alemanas: abrir los PDF del cliente, volver a escribir cada campo en DATEV y dejar que el módulo de análisis de DATEV haga la comparación. El paso de volver a escribir es lo que la extracción elimina.
Configuración de tu flujo de extracción de ELSTER
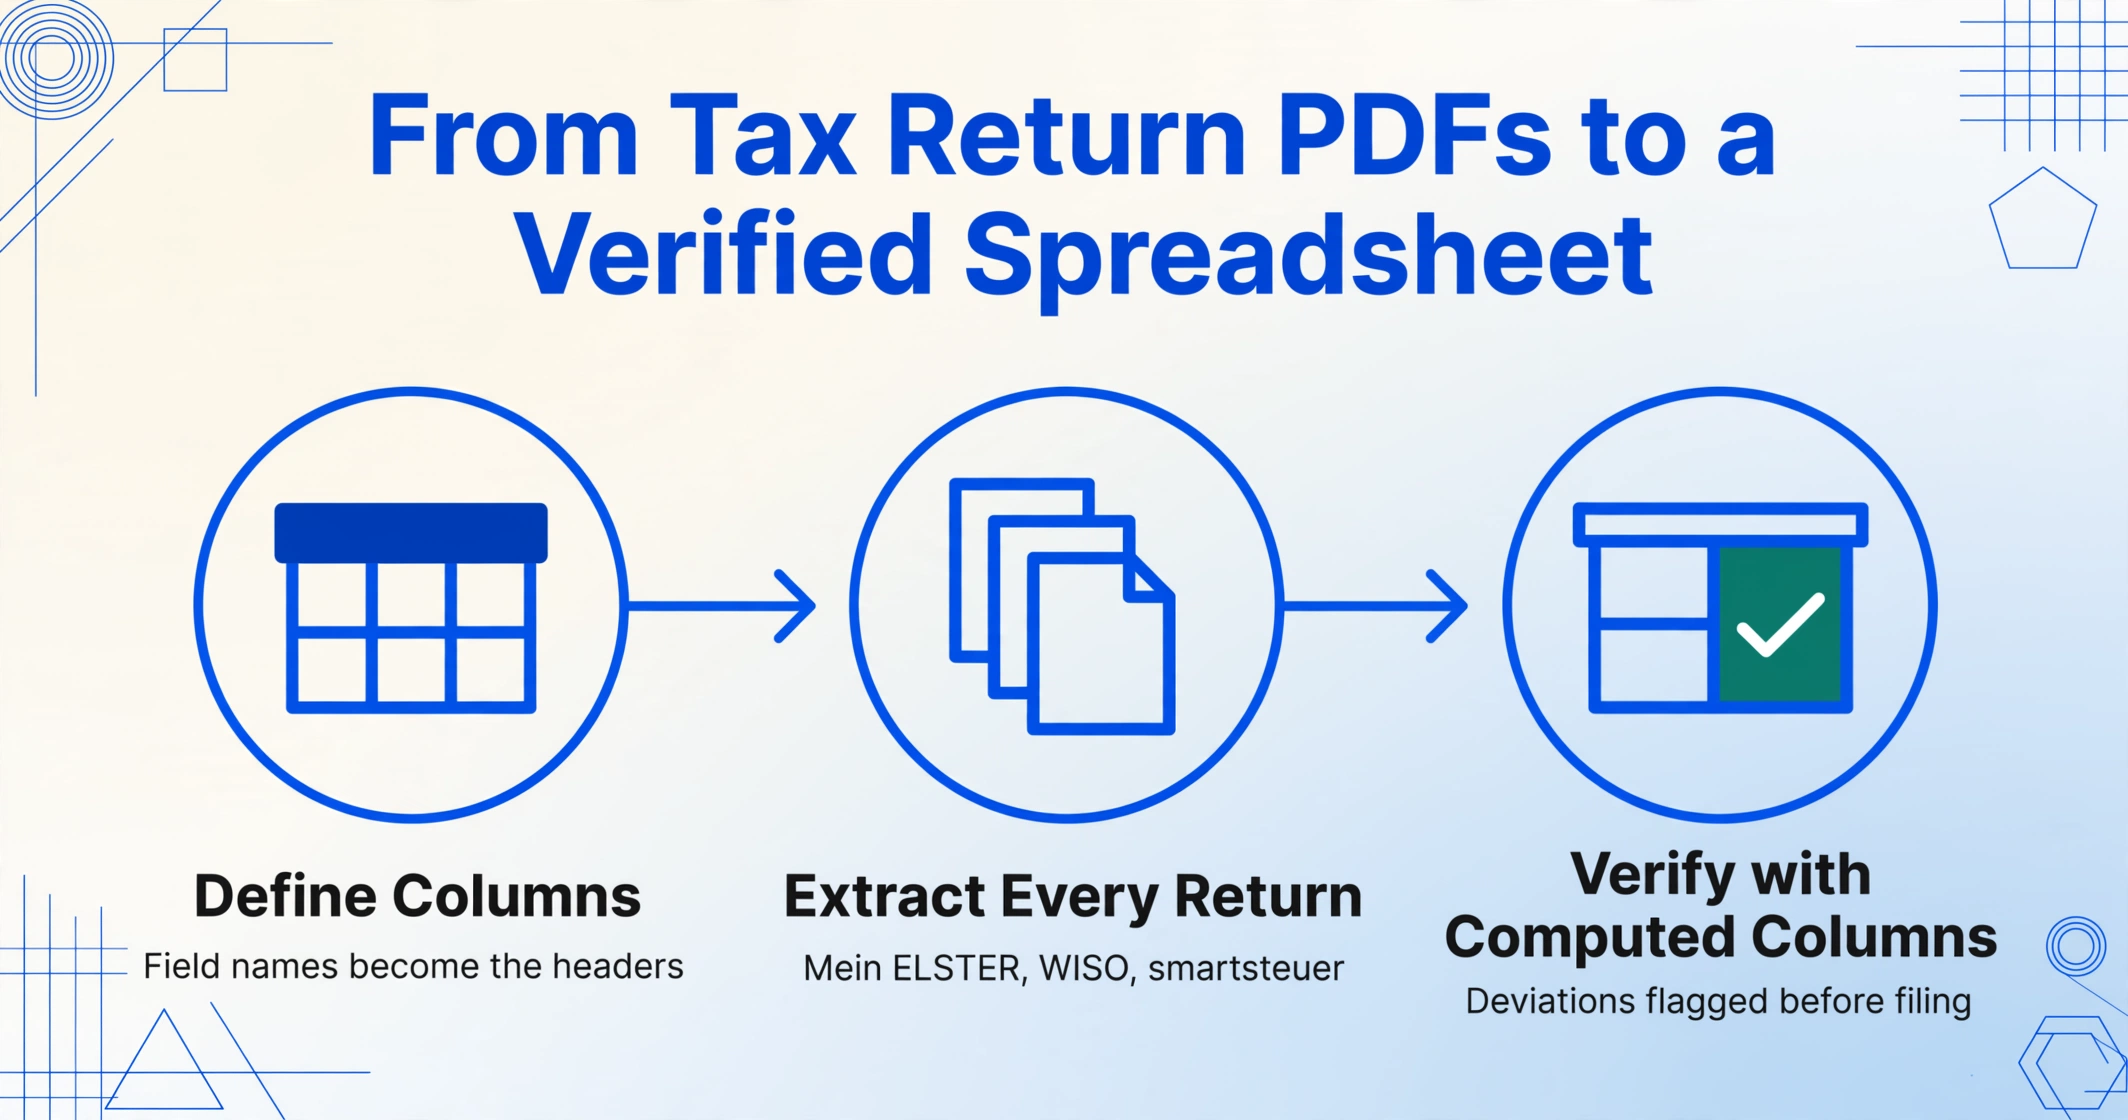
El flujo de trabajo que reemplaza volver a escribir una declaración de impuestos tiene tres pasos. El primero — definir tus columnas — es la configuración única. Una vez hecho, el mismo esquema de columnas extrae la declaración de cada año, en cada Anexo, independientemente de si el formulario fue generado por Mein ELSTER, WISO Steuer, smartsteuer o un Bescheid en papel escaneado.
Define tus columnas: una sola vez, para cada año fiscal y cada Anexo
Escribe los nombres de los campos exactamente como quieres que aparezcan como encabezados de columna. El conjunto estándar para una declaración de la renta alemana cubre cuatro grupos: Identificadores personales — Steuernummer (número de identificación fiscal), Steuer-ID (NIF), Año fiscal (Veranlagungszeitraum); Campos de ingresos — Rendimientos del trabajo (Einkünfte aus nichtselbstständiger Arbeit, del Anexo N), Rendimientos de actividades autónomas (Einkünfte aus selbstständiger Arbeit, del Anexo EÜR), Ganancias de capital (Einkünfte aus Kapitalvermögen, del Anexo KAP), Ingresos por alquiler (Einkünfte aus Vermietung und Verpachtung, del Anexo V), Ingresos por pensiones (del Anexo R); Campos de deducciones — Total de cotizaciones a la seguridad social (del Anexo Vorsorgeaufwand), Total de gastos especiales (del Anexo Sonderausgaben), Cargas extraordinarias (del Anexo agB), Gastos deducibles declarados en el Anexo N, donaciones Spenden, impuesto eclesiástico Kirchensteuer, gastos de formación Ausbildungskosten, gastos de cuidado infantil Kinderbetreuungskosten; Campos de cálculo del impuesto — Suma total de ingresos (Gesamtbetrag der Einkünfte), Base imponible (zu versteuerndes Einkommen), Cuota líquida del impuesto sobre la renta (festgesetzte Einkommensteuer), Recargo de solidaridad (Solidaritätszuschlag), impuesto eclesiástico liquidado, y el pago adicional o devolución final (Nachzahlung o Erstattung). Esto es Extracción de Columnas Personalizadas: tú defines el esquema de salida y la IA asigna cada campo de tus formularios a tus columnas por significado semántico, independientemente de si el formulario fue generado por Mein ELSTER (que usa una tipografía serif), WISO Steuer (que comprime el diseño de forma diferente) o smartsteuer (que tiene su propia disposición de campos).
Captura y sube todos los Anexos en un solo lote
Si presentaste la declaración a través de Mein ELSTER, descarga el PDF del Übertragungsprotokoll: contiene todos los campos de cada Anexo, normalmente de 5 a 8 páginas. Si presentaste a través de WISO Steuer o SteuerSparErklärung, usa la exportación a PDF del software. Para declaraciones en papel o Steuerbescheide (liquidaciones tributarias) recibidas por correo, escanea o fotografía cada página. Sube todas las páginas como un solo lote. Procesamiento por lotes prioritario gestiona toda la declaración como un único trabajo: cada página se procesa de forma independiente, la IA localiza cada campo en todas las páginas y todos los resultados se fusionan en una sola fila de la hoja de cálculo: ingresos del Anexo N, deducciones del Anexo Vorsorgeaufwand y del Anexo Sonderausgaben, y el cálculo final del impuesto del Formulario principal, todo en columnas adyacentes. Sube varios años en un solo lote y el resultado será una fila por año, con todas las columnas alineadas: el conjunto de datos exacto que tu Asesor fiscal ha estado reescribiendo a mano.
Exportar a Excel y ejecutar la comprobación de verificación
Descarga los datos extraídos como archivo de Excel. Ahora tienes una fila por año fiscal con cada campo del formulario en su propia columna. Antes de enviarlo a tu asesor fiscal, añade una columna calculada — "Verificación cruzada (Suma de ingresos: Anexo N + KAP + V + R + Autónomos = Suma total en el Formulario principal? 'OK' : 'DIFERENCIA')" — que compare la suma de los campos de ingresos individuales con el total impreso en el formulario principal. Una segunda columna de verificación: "Suma de deducciones (Cotizaciones a la seguridad social + Gastos especiales + Cargas extraordinarias + Gastos deducibles = Total en el Formulario principal? 'OK' : 'REVISAR')". Cualquier marca de REVISAR te indica exactamente qué fila debes reexaminar, en lugar de que el asesor descubra una discrepancia durante su conciliación y te llame de vuelta. Con un tipo impositivo marginal del 30%, una sola deducción de 1.000 € no contabilizada supone 300 € de impuestos innecesarios — y la columna de verificación lo detecta antes de que se finalice la declaración.
Los archivos se procesan de forma segura y no se almacenan.
El mismo esquema de columnas funciona el año que viene, y también para declaraciones generadas con cualquier software. Los nombres de los campos y su significado no cambian entre WISO, smartsteuer, SteuerSparErklärung o Mein ELSTER. Lo que cambia es el diseño: WISO comprime el bloque de deducciones en una tabla más densa con menos espacio en blanco; smartsteuer usa secciones guiadas por preguntas que reordenan los campos en comparación con la plantilla del formulario de ELSTER; y el PDF generado por ELSTER sigue el diseño oficial del formulario publicado por el Formular-Management-System (FMS) der Bundesfinanzverwaltung. Una herramienta de OCR basada en plantillas calibrada para la salida de un software falla con los demás. La extracción semántica lee «el valor etiquetado como Spenden (donaciones)»: su posición en la página es irrelevante.
Gestión de deducciones entre anexos: dónde falla el trabajo manual
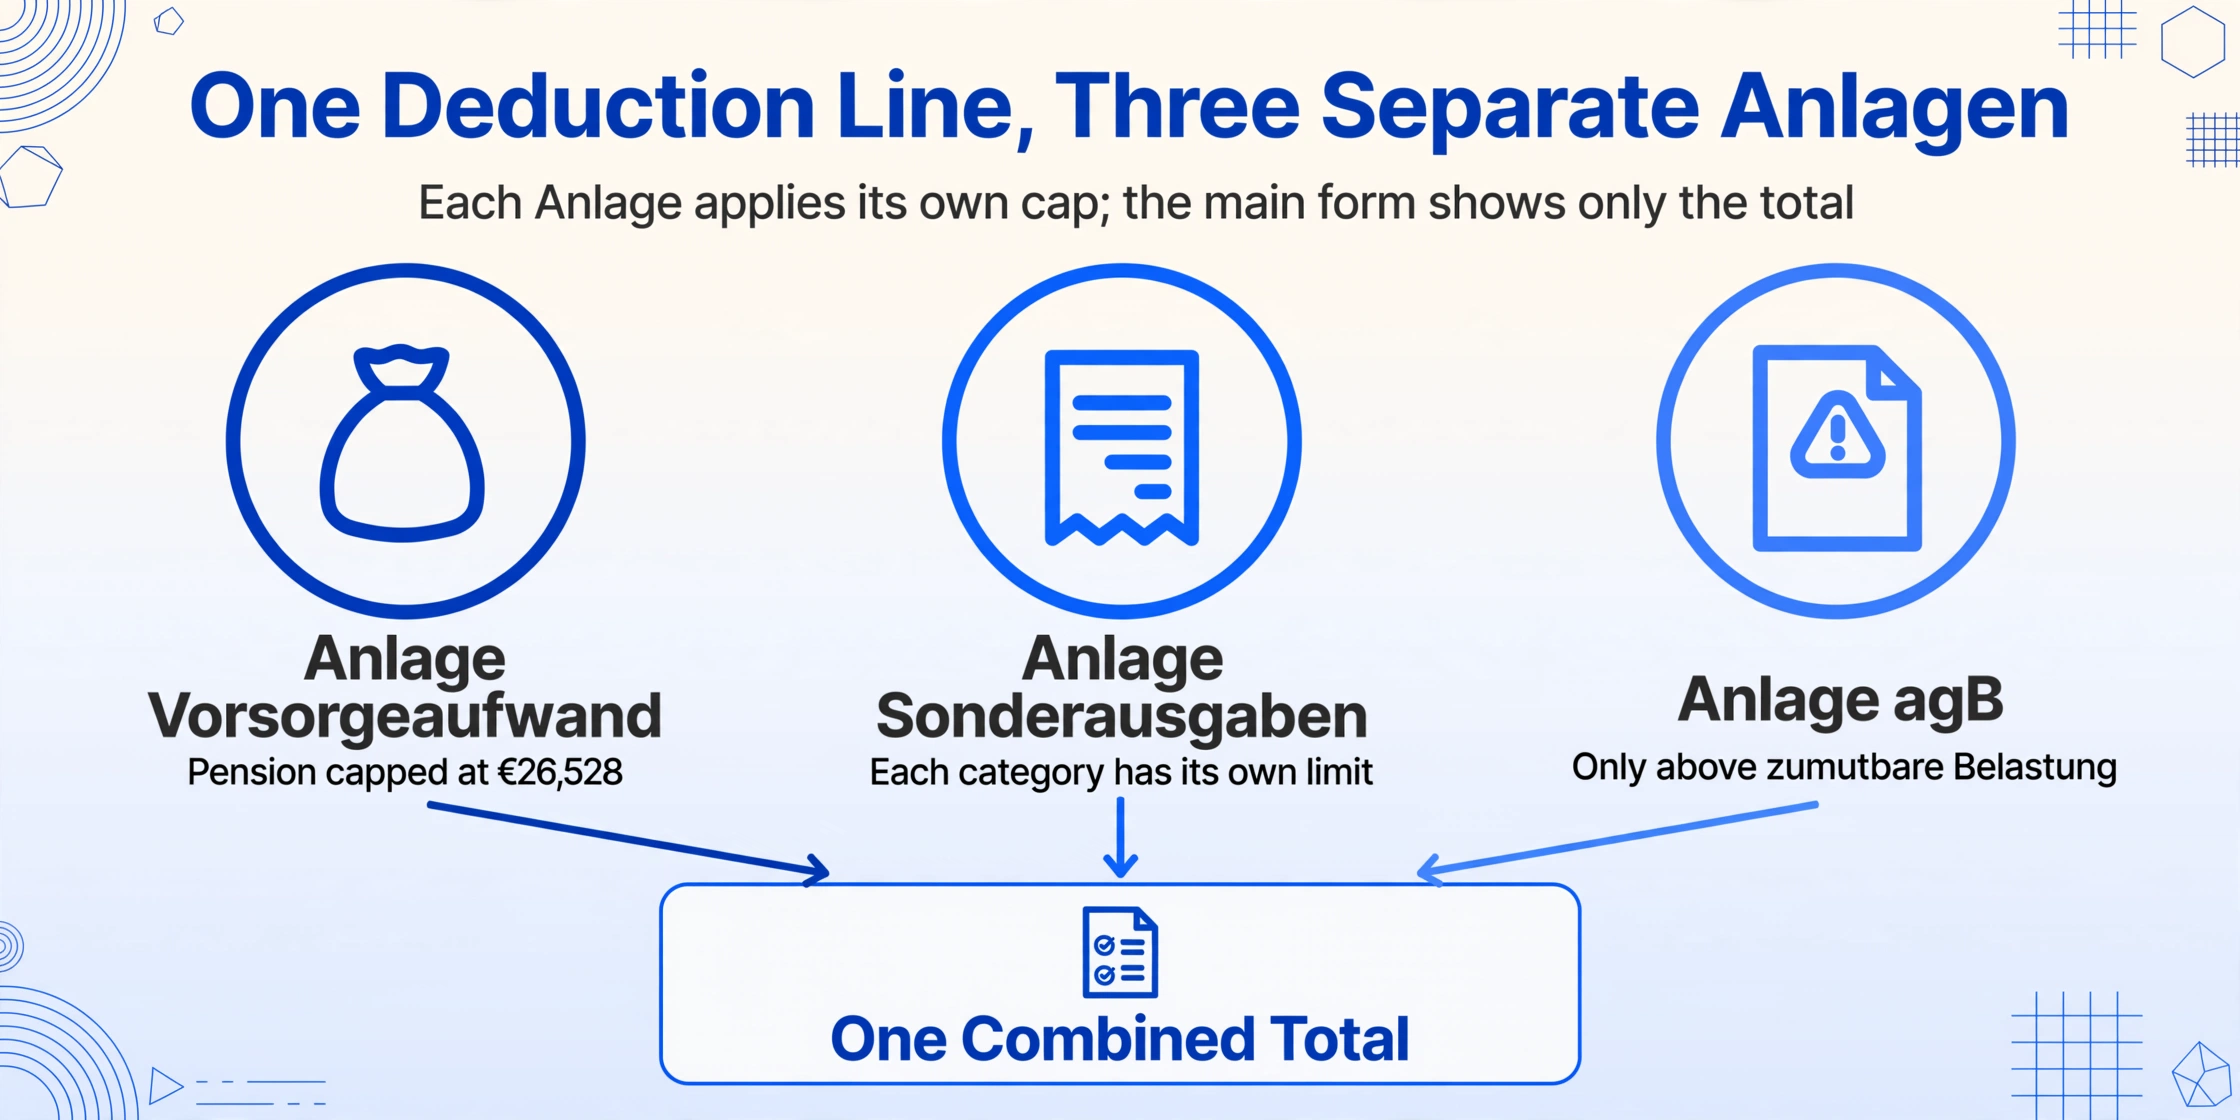
El paso más propenso a errores al transcribir manualmente una declaración de la renta alemana es el bloque de deducciones, porque las deducciones se reparten entre tres formularios distintos, cada uno con su propia lógica de agregación, y el formulario principal solo muestra el total combinado. Vorsorgeaufwendungen (cotizaciones a la seguridad social) aparecen en el Anexo Vorsorgeaufwand y están sujetas a un límite complejo: las cotizaciones a la pensión son deducibles hasta 26.528 € (2025, soltero), y la parte deducible aumenta anualmente según la Alterseinkünftegesetz. Sonderausgaben (gastos especiales) aparecen en el Anexo Sonderausgaben —donaciones, impuesto eclesiástico, gastos de formación—, y cada subcategoría tiene su propio límite. Außergewöhnliche Belastungen (cargas extraordinarias) aparecen en el Anexo agB del mismo nombre y solo son deducibles por encima del umbral de la zumutbare Belastung (carga soportable), que a su vez depende de los ingresos, el estado civil y el número de hijos.
| Categoría de deducción | Anexo (formulario) | Base legal | Nota de extracción |
|---|---|---|---|
| Seguro de pensiones (Rentenversicherung) | Vorsorgeaufwand | § 10 Abs. 1 Nr. 2 EStG | La parte deducible es el 100 % de las cotizaciones a partir de 2025, pero con un tope de 26.528 € (solteros). El formulario muestra tanto la cotización total como el importe deducible. La extracción debe capturar ambos. |
| Seguro de salud y de dependencia | Vorsorgeaufwand | § 10 Abs. 1 Nr. 3 EStG | La cobertura básica es totalmente deducible. Los seguros complementarios (Zusatzversicherung, p. ej., mejoras dentales o de visión) y las cotizaciones que superan la tarifa básica son solo parcialmente deducibles o no deducibles. El formulario separa estos conceptos en campos distintos. |
| Donaciones benéficas (Spenden) | Sonderausgaben | § 10b EStG | Deducibles hasta el 20 % de la suma total de ingresos. El exceso se traslada a ejercicios posteriores. El formulario exige desglosar individualmente las donaciones superiores a 300 €. La columna de extracción debe capturar el total. |
| Impuesto eclesiástico (Kirchensteuer) | Sonderausgaben | § 10 Abs. 1 Nr. 4 EStG | Totalmente deducible como Sonderausgaben. Se calcula como el 8 % (Baden-Württemberg, Bayern) o el 9 % (resto de estados) del impuesto sobre la renta. La extracción captura el importe pagado, que puede diferir del importe liquidado si se realizaron pagos anticipados. |
| Gastos médicos (Krankheitskosten) | Außergewöhnliche Belastungen | § 33 EStG | Solo son deducibles por encima de la carga soportable, que oscila entre el 1 % y el 7 % de la suma total de ingresos. Un contribuyente soltero con 50.000 € de ingresos y sin hijos tiene un umbral del 6 % (3.000 €). Los gastos médicos por debajo de 3.000 € no son deducibles. El formulario muestra los costes totales, los reembolsos del seguro y el importe deducible resultante. La extracción debe capturar los tres para verificar el cálculo. |
El flujo de extracción resuelve estructuralmente el problema entre anexos. Define tus columnas una sola vez: «Vorsorgeaufwand Total», «Sonderausgaben Total», «agB Deductible», «Werbungskosten Anlage N». Sube todos los anexos en un solo lote. La IA localiza cada campo en todas las páginas y los fusiona en una sola fila: Vorsorgeaufwand de la página 4, Sonderausgaben de la página 5, Werbungskosten de la página 3, todos en columnas adyacentes de la misma fila de Excel. La suma total de ingresos y la base imponible del formulario principal aparecen en sus propias columnas, y la verificación de columna calculada detecta cualquier discrepancia entre la suma de las deducciones individuales y el total impreso.
La columna calculada que detecta errores de deducción antes que tu asesor fiscal: «Verificación de deducciones (¿Suma de Vorsorgeaufwand + Sonderausgaben + agB Deductible + Werbungskosten por encima del Pauschbetrag = Total de deducciones en el formulario principal? «OK» : «DISCREPANCIA: revisión manual necesaria»)». Una sola DISCREPANCIA en una fila de OK te indica qué campo de qué ejercicio se leyó mal. Con un tipo marginal del 30 %, un solo gasto especial de 2.000 € no capturado supone 600 € de impuestos innecesarios, y la columna de verificación lo detecta antes de que los datos lleguen a tu asesor.
Cómo Integrar los Datos Extraídos en el Flujo de Trabajo de tu Asesor Fiscal
El ecosistema de asesores fiscales en Alemania funciona con DATEV — la plataforma cooperativa de procesamiento de datos utilizada por más del 80% de las firmas de asesoría fiscal alemanas. El módulo fiscal de DATEV (DATEV Steuern) gestiona los datos de los clientes, la preparación de declaraciones y el envío electrónico a través de ELSTER. La transferencia estándar del cliente al asesor es así: el cliente envía por correo electrónico los PDF de sus documentos fiscales → un Steuerfachangestellter (auxiliar fiscal) abre cada PDF y vuelve a teclear los valores de los campos en los formularios digitales de DATEV → el asesor fiscal revisa y presenta. Cada campo reescrito es un posible error — y el Tribunal Federal de Finanzas (BFH) ha dictaminado que los errores de introducción de datos cometidos por los contribuyentes durante el proceso de presentación no son corregibles después del plazo de objeción (Einspruchsfrist, un mes después de recibir la liquidación), según establece la sentencia del BFH IX R 17/22 (18.7.2023). Una importación de datos errónea desde el año equivocado resultó en una liquidación más alta que se mantuvo porque el error fue del contribuyente, no de la Agencia tributaria.
Con un archivo de Excel extraído, la transferencia cambia. En lugar de PDF, el cliente envía una hoja de cálculo — una fila por año, todos los campos en columnas. El auxiliar fiscal abre el CSV, asigna las columnas a los campos internos de DATEV mediante la función «Datenimport», y los datos fluyen directamente al expediente del cliente. Sin volver a teclear, sin campos mal seleccionados, y la verificación de la columna calculada del Paso 3 proporciona una segunda capa de validación antes de que los datos entren en DATEV. Para un asesor que gestiona más de 100 declaraciones de clientes por temporada, el tiempo recuperado es significativo: 15 minutos de reescritura ahorrados por declaración en 100 clientes son 25 horas recuperadas durante el mes de presentación más corto del año.
DATEV. La plataforma dominante. DATEV Unternehmen online acepta importaciones CSV para Buchungsdaten (datos contables) y Stammdaten (datos maestros). Para los datos de la declaración de la renta, el asesor fiscal importa a través de la interfaz DATEV Arbeitsplatz: selecciona «Datenimport», elige «CSV mit Spaltenüberschriften», asigna las columnas a los campos del formulario Einkommensteuer de DATEV y confirma. Los nombres de las columnas extraídas se asignan directamente a las etiquetas de los campos de DATEV sin necesidad de renombrarlas.
Lexware. La segunda plataforma más grande, especialmente fuerte entre despachos fiscales pequeños y medianos y departamentos de contabilidad internos. La «Schnittstelle DATEV-Format» de Lexware acepta importaciones CSV en formato DATEV. El Excel extraído se exporta a CSV y se importa directamente: la estructura de columnas es idéntica.
Addison. Utilizada por despachos de asesoría fiscal medianos y grandes, especialmente en el sur de Alemania. La plataforma Addison acepta importaciones estructuradas de Excel con asignación de campos para los datos fiscales de los clientes. Añade las columnas en el orden que Addison espera — la extracción sigue tu definición de columnas — y la importación es una operación de un clic después de la asignación inicial.
El proceso de extracción también se conecta con los justificantes que alimentan la declaración de la renta. La misma lógica de extracción se aplica en distintas jurisdicciones fiscales con formularios similares: extracción de la declaración SA100 del Reino Unido, extracción de kakutei shinkoku (確定申告) japonés y extracción de datos BAS australiano siguen todos un flujo de trabajo idéntico: define las columnas para los campos de la declaración, sube las páginas del formulario y obtén una fila de Excel por año fiscal. El idioma del formulario, los nombres de las deducciones y los números de los estatutos cambian, pero el principio de extracción semántica frente a la transcripción manual no cambia.
Preguntas Frecuentes
¿La extracción puede procesar declaraciones generadas por diferentes programas — WISO, smartsteuer, SteuerSparErklärung o Mein ELSTER?
Sí — y esta es la ventaja estructural de la extracción semántica frente al OCR basado en plantillas. Una declaración generada con WISO Steuer comprime el bloque de deducciones en una tabla compacta con interlineado reducido. Una declaración de smartsteuer utiliza secciones guiadas por preguntas que reordenan los campos respecto a la plantilla oficial de ELSTER. Una declaración descargada de Mein ELSTER sigue exactamente el diseño del FMS. Una plantilla calibrada para el diseño de WISO desalinea todos los campos en un resultado de smartsteuer. La extracción semántica lee «el valor etiquetado como Spenden» independientemente de su fuente, posición en la fila o alineación en la página — por lo que la misma columna «Spenden (Donaciones)» captura el valor correcto tanto de WISO, smartsteuer como de Mein ELSTER.
¿Y el Steuerbescheid? ¿Puedo extraer datos de la liquidación tributaria oficial?
Sí. El Steuerbescheid (liquidación tributaria) es la respuesta oficial de la Agencia Tributaria — un documento de varias páginas que detalla cada campo que la Agencia aceptó, ajustó o rechazó de tu declaración presentada. Contiene los valores finales evaluados para ingresos, deducciones y el importe del impuesto, además de notas explicativas sobre cualquier desviación. Extraer el Steuerbescheid junto con tu declaración original crea el conjunto de datos comparativos más valioso: una columna para lo que declaraste, una columna para lo que la Agencia aceptó y una columna calculada — «Desviación (Declarado − Evaluado)» — que marca cualquier valor distinto de cero para su revisión. Esto es especialmente útil para identificar qué deducciones la Agencia reduce o rechaza sistemáticamente, para que puedas ajustar tu estrategia de declaración para el año siguiente.
¿Puedo extraer varios años de declaraciones en un solo lote?
Sí. Sube todas las declaraciones de los años — 2023, 2024 y 2025 — en un solo lote. La extracción procesa las páginas de los Anexos de cada año de forma independiente y genera una fila por año fiscal. Para una comparación de tres años, esto supone aproximadamente 20–25 páginas (6–8 por año), una sola carga por lotes y un archivo Excel con tres filas — todas las columnas alineadas. Un asesor fiscal que vuelve a escribir manualmente tres años de declaraciones en DATEV dedica unos 90 minutos por año, o aproximadamente 4,5 horas en total. La extracción reduce eso a unos 30 minutos de escaneo más el tiempo de procesamiento — y la columna de verificación garantiza que no se haya omitido ningún campo durante la captura de la página.
¿La extracción procesa el Anexo EÜR (cuenta de pérdidas y ganancias) para autónomos?
Sí. El Anexo EÜR (Einnahmenüberschussrechnung) es el formulario central para autónomos: una cuenta detallada de pérdidas y ganancias con ingresos por categoría (Betriebseinnahmen), gastos de explotación por tipo (Betriebsausgaben: alquiler, suministros, viajes, seguros, honorarios profesionales, amortizaciones, intereses) y el beneficio o pérdida neto resultante (Gewinn/Verlust) que se traslada al Formulario principal. Según el § 4 Abs. 3 EStG, los autónomos con ingresos inferiores a 600.000 € (o 60.000 € de beneficio) pueden usar el método simplificado EÜR. El EÜR tiene más de 75 partidas: defínelas como columnas en tu esquema, sube el EÜR junto con el resto de la declaración en el mismo lote, y el beneficio/pérdida extraído aparece en la fila combinada junto con los ingresos laborales, las deducciones y los cálculos del impuesto. Para los Freiberufler (profesionales liberales: médicos, abogados, arquitectos, artistas, consultores — definidos en el § 18 EStG) y los Gewerbetreibende (empresarios individuales según el § 15 EStG), el EÜR es el punto de partida de cada declaración de la renta — y extraerlo marca la diferencia entre un conjunto de datos parcial y uno completo.
¿Debo conservar los documentos fiscales originales después de la extracción?
Según la legislación fiscal alemana, el plazo de conservación (Aufbewahrungsfrist) para documentos tributarios es de 10 años para los Buchungsbelege (registros contables) según el § 147 AO, y de 6 años para los Handels- und Geschäftsbriefe (correspondencia comercial) y otros documentos relevantes. La Agencia tributaria puede solicitar los documentos originales durante una Betriebsprüfung (auditoría fiscal), especialmente los Belege relacionados con deducciones (recibos, justificantes de donaciones, facturas médicas). La extracción sustituye el paso de introducción manual de datos. No sustituye la obligación legal de conservar los originales durante el Aufbewahrungsfrist aplicable. Buena práctica: extrae los datos de la declaración a Excel para su análisis, conserva los PDF originales y los Belege escaneados en una estructura de carpetas por año fiscal, y mantén ambos durante todo el plazo de conservación. Si usas MeinELSTER+ para la Belegsammlung (recogida de justificantes), los servidores de la Agencia tributaria actúan como tu repositorio de Belege, pero sigues siendo responsable de garantizar su integridad.
¿Y los expatriados que declaran en Alemania? ¿Puede la extracción procesar formularios en alemán cuando necesito los datos en inglés?
Sí — y este es un escenario donde la nomenclatura personalizada de columnas resulta especialmente valiosa. Cuando defines tus columnas de extracción en inglés — «Employment Income (Anlage N)», «Charitable Donations (Spenden)», «Medical Costs (Krankheitskosten)», «Taxable Income (zu versteuerndes Einkommen)» — la IA lee las etiquetas de los formularios alemanes, extrae los valores y los introduce en tus columnas con nombre inglés. El resultado es una hoja de cálculo en inglés generada a partir de formularios alemanes, sin necesidad de traducción adicional. Esto es importante para expatriados que necesitan compartir datos fiscales con un asesor contable transfronterizo, o para cualquiera que declare en Alemania mientras mantiene registros para una declaración en su país de origen (común en ciudadanos estadounidenses con obligaciones FATCA, residentes del Reino Unido con tratamiento de año partido, o personas que gestionan un Doppelbesteuerungsabkommen entre Alemania y su país de origen).
Que la temporada de impuestos sea de revisión, no de introducción de datos
La fecha límite para presentar la declaración de impuestos en Alemania — 31 de julio para quienes la presentan por su cuenta (o 28/29 de febrero del segundo año siguiente para quienes usan un asesor fiscal, según el § 149 AO) — es una fecha fija en el calendario. Cada año se repite la misma secuencia: reunir certificados de retenciones del trabajo, confirmaciones de seguros, recibos de donaciones y facturas médicas; transcribirlos en ELSTER o en tu programa de impuestos; presentar la declaración; recibir la liquidación tributaria; y archivar los documentos. Y cada año siguiente, cuando surge la pregunta — «¿cómo se compara este año con el anterior?» — abres dos PDF, o cinco, y empiezas a teclear.
El flujo de extracción descrito aquí elimina el paso de volver a teclear en ambos lados. Para el profesional liberal, una tarde de escaneo sustituye a 90 minutos de transcripción campo por campo. Para el asesor fiscal, una importación CSV sustituye a la introducción de datos por cliente en DATEV. La columna de verificación detecta errores de cálculo de las deducciones antes de que lleguen al escritorio del asesor. El esquema de columnas, definido una vez, funciona para todos los años fiscales posteriores — tanto si cambias de Mein ELSTER a WISO, de SteuerSparErklärung a smartsteuer, como si pasas de presentarla tú mismo a que la gestione tu asesor. Y la salida en hoja de cálculo — una fila por año, todos los campos alineados, cada anexo fusionado en columnas adyacentes — se convierte en el conjunto de datos que convierte la declaración de la renta en un registro financiero analizable, no solo en un trámite anual de cumplimiento.
Lo que cambia cada año no es la estructura del formulario — los formularios oficiales publicados por el FMS mantienen la misma disposición de campos, el mismo orden de anexos y la misma lógica de cálculo, con solo pequeñas actualizaciones por los ajustes de la reforma fiscal (el ajuste del Grundfreibetrag, la introducción gradual de la deducción de las cotizaciones al seguro de pensiones, la corrección de la progresión fría). Lo que cambia es cuántas horas de julio pasas tecleando números que ya están impresos en papel — y si tu comparación fiscal entre años vive en una hoja de cálculo o en dos ventanas de PDF abiertas.